


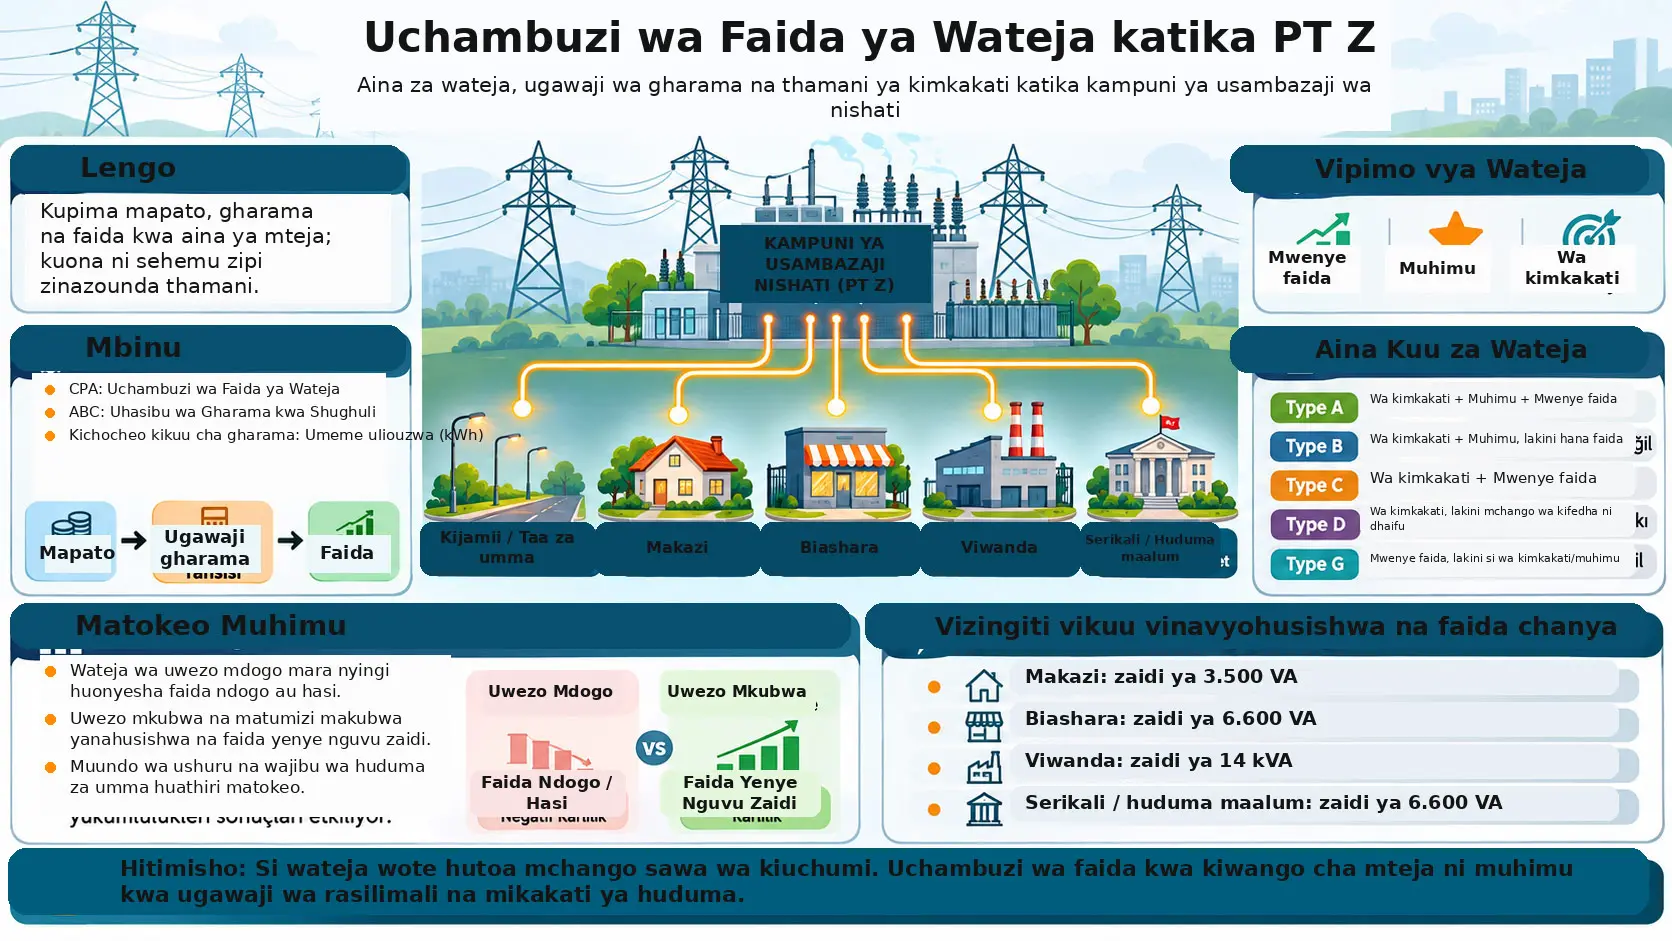
Uchambuzi wa Faida ya Mteja (Customer Profitability Analysis, CPA) ni mbinu ya uhasibu wa usimamizi inayopima mchango wa kiuchumi kwa kutathmini kwa pamoja mapato ambayo mteja mmoja mmoja au makundi ya wateja huiletea kampuni na gharama zinazotumika kuwahudumia wateja hao. Utafiti huu unalenga kupima faida ya wateja katika kiwango cha aina ya mteja na kuwaainisha wateja kulingana na vipimo vya thamani ya kimkakati, umuhimu na faida katika shirika la umma linalofanya kazi katika usambazaji wa nishati nchini Indonesia na ambalo limefichwa utambulisho wake katika chanzo kwa jina PT Z. Utafiti unatumia mkabala wa utafiti kifani wa kiasi, huku uchambuzi wa kiasi ukiungwa mkono na taarifa za ubora zilizopatikana kupitia mahojiano ya ndani ya kampuni.
Inaripotiwa kuwa PT Z ilihudumia wateja 5.403.929 mwaka 2024 na kwamba shirika lina jumla ya vitengo 17 vya uendeshaji, vinavyojumuisha vitengo 16 vya huduma kwa wateja na kitengo kimoja cha udhibiti wa usambazaji. Ingawa idadi ya wateja iliongezeka katika kipindi cha 2020–2024, faida halisi ya kampuni haikuendelea kuongezeka kwa mwelekeo huo huo; kulikuwa na kushuka kwa dhahiri mwaka 2022, kukafuatiwa na nafuu katika miaka iliyofuata, lakini viwango vya faida halisi vya 2023 na 2024 havikuzidi kiwango cha 2020. Hali hii ilionyesha kuwa ongezeko la idadi ya wateja pekee halielezi faida ya kampuni na kwamba mchango wa kiuchumi wa makundi tofauti ya wateja unapaswa kutathminiwa kila moja kando.
Watafiti walitumia mkabala wa Activity-Based Costing — Uhasibu wa Gharama Kulingana na Shughuli (ABC) kugawa mapato ya wateja na gharama za uendeshaji kwa aina za wateja. Kiasi cha mauzo ya umeme, yaani kiasi cha kilowati-saa kilichouzwa (kWh sold), kilitumika kama kichocheo kikuu cha gharama, hasa katika kugawa gharama za ununuzi wa umeme na gharama nyingine za uendeshaji. Katika chanzo, faida ya mteja inazingatiwa kimsingi kama tofauti kati ya mapato yanayopatikana kutoka kwa mteja na gharama za huduma zinazohusishwa na mteja huyo au kundi hilo la wateja.
Matokeo yanaonyesha kuwa faida ya wateja katika PT Z si sawa katika makundi yote. Makundi ya wateja wa kijamii, makazi, biashara, viwanda na serikali yenye uwezo mdogo wa muunganisho kama 450–900 VA kwa ujumla yanaonyesha kiwango hasi cha faida halisi. Kinyume chake, makundi ya wateja wa makazi yenye zaidi ya 3.500 VA, wateja wa biashara na serikali wenye zaidi ya 6.600 VA, na wateja wa viwanda wenye zaidi ya 14 kVA huzalisha faida chanya kwa uthabiti zaidi. Utafiti unahusisha tofauti hii na uwezo wa muunganisho, kiwango cha matumizi ya umeme, muundo wa ushuru, bei zinazodhibitiwa na majukumu ya huduma ya umma.
Wateja pia walitathminiwa kwa sifa tatu tofauti: profitable — mwenye faida, significant — muhimu na strategic — wa kimkakati. Wateja wa Type A ni makundi ya wateja yenye sifa zote tatu na katika utafiti yanafafanuliwa kama makundi makuu ya wateja yanayounda thamani kwa PT Z. Kwa upande mwingine, baadhi ya wateja wa Type B ni wa kimkakati na muhimu lakini hawana faida. Hali hii inaonyesha kuwa hasa ushuru unaodhibitiwa, majukumu makubwa ya huduma na wajibu wa huduma ya umma haviwezi kutathminiwa kwa faida ya kifedha pekee.
Kikomo muhimu zaidi cha tafsiri ya utafiti ni kwamba makala iliyochapishwa haitoi takwimu za kina za mapato, gharama na faida kamili kwa kila aina ya mteja. Utafiti unaripoti ni makundi gani yana mwelekeo wa kuwa na faida au hasara na unaeleza viwango fulani vya uwezo; hata hivyo, jedwali kamili la kifedha na vigawo vya ugawaji wa gharama vinavyotosha kumwezesha msomaji kutengeneza upya kwa kujitegemea hesabu zote za faida ya wateja kutoka katika maandishi ya chanzo havijachapishwa.
Kwa nini PT Z inahitaji kufanya uchambuzi wa faida katika kiwango cha mteja?
Hapo awali katika PT Z, hesabu za faida na hasara zilifanywa kwa kiasi kikubwa katika kiwango cha utendaji wa jumla wa kifedha wa kampuni. Mkabala huo wa ujumlishaji unaweza kuonyesha kampuni imezalisha mapato au faida kiasi gani kwa jumla; lakini hautoi maelezo ya kutosha kuhusu kundi gani la wateja lilizalisha mapato hayo, kundi gani lilitumia gharama zaidi na ni sehemu gani ilichangia vyema au vibaya katika thamani ya kampuni.
Tatizo hili ni muhimu hasa katika sekta zinazodhibitiwa kama usambazaji wa nishati. Ingawa kampuni moja inaweza kuwa na mamilioni ya wateja, si wateja wote walio na uwezo sawa wa muunganisho, matumizi ya umeme, ushuru au hadhi ya udhibiti. Kwa hiyo, kuongezeka kwa idadi ya wateja hakumaanishi moja kwa moja kwamba faida itaongezeka kwa kiwango hicho hicho.
Hili ndilo tatizo la msingi la utafiti: ingawa msingi wa wateja wa PT Z ulikua katika kipindi cha 2020–2024, faida ya kampuni haikuendelea kuongezeka kwa mwelekeo huo huo, jambo lililoonyesha kuwa kampuni inahitaji tathmini ya kifedha yenye maelezo zaidi katika kiwango cha aina ya mteja.
Uchambuzi wa Faida ya Mteja (CPA) ni Nini?
Uchambuzi wa Faida ya Mteja ni mkabala wa uhasibu wa usimamizi unaolenga kubainisha mchango halisi wa kifedha wa mteja kwa biashara kwa kulinganisha mapato ya kiuchumi yanayopatikana kutoka kwa mteja fulani au kundi la wateja na gharama zinazotumika kumhudumia mteja huyo; katika utafiti huu, CPA inatumika kufanya mgawanyo wa mapato na gharama kati ya aina za wateja uonekane wazi.
Chanzo kinaeleza kwa maneno mantiki ya kukokotoa faida ya mteja kama “kuondoa gharama za huduma zinazohusiana na mteja kutoka katika mapato yaliyotengenezwa na aina ya mteja”. Hakuna mlinganyo wa kihisabati wenye namba katika chanzo; hata hivyo, uhusiano ulioelezwa unaweza kuandikwa kwa madhumuni ya kufundisha kama ifuatavyo:
\[ CP_j = R_j - C_j \]
Hapa:
- \(CP_j\): ni faida ya mteja kwa aina ya mteja \(j\).
- \(R_j\): ni jumla ya mapato yanayohusishwa na aina ya mteja \(j\).
- \(C_j\): ni jumla ya gharama za huduma na uendeshaji zinazohusishwa na aina ya mteja \(j\).
Uwasilishaji huu si mlinganyo mpya wa utafiti; ni usemi wa kihisabati wa kufundishia wa mantiki ya “mapato ukiondoa gharama” iliyoelezwa wazi katika chanzo.
Thamani ikiwa chanya, mapato yanayopatikana kutoka kwa aina husika ya mteja ni makubwa kuliko gharama zinazohusishwa naye. Thamani ikiwa hasi, gharama zilizogawiwa kuhudumia aina hiyo ya mteja ni kubwa kuliko mapato husika. Chanzo kinatafsiri matokeo kwa kutumia mantiki hii ya faida chanya/hasi.
Je, CPA na Customer Lifetime Value ni kitu kimoja?
Hapana. Katika utangulizi wa makala, Customer Profitability Analysis (CPA) na Customer Lifetime Value (CLV) zinaelezwa kama mbinu mbili tofauti zinazotumika kutathmini thamani ya kiuchumi ya mteja. Mbinu ya uchambuzi ya utafiti huu ni CPA. Utafiti hauundi modeli ya thamani ya mteja kwa maisha yote na haukokotoi thamani iliyopunguzwa ya mtiririko wa fedha wa mteja wa siku zijazo.
Activity-Based Costing Ilitumika Vipi Katika Utafiti Huu?
Activity-Based Costing — Uhasibu wa Gharama Kulingana na Shughuli (ABC) ulitumika kugawa gharama ambazo haziwezi kuhusishwa moja kwa moja na mteja maalumu kwa makundi ya wateja kupitia kichocheo cha gharama kinachowakilisha shughuli husika au matumizi ya rasilimali; katika utafiti wa PT Z, kiasi cha umeme kilichouzwa (kWh sold) kilichaguliwa kama kichocheo kikuu cha gharama.
Kwa kuwa si gharama zote katika kampuni ya usambazaji wa nishati zinaweza kufuatiliwa moja kwa moja kwa namna ya “gharama hii ni ya kundi hili la wateja pekee”, ugawaji wa gharama unahitajika. Kwa hiyo, chanzo kinatumia kiasi cha matumizi ya nishati kwa aina za wateja kama mojawapo ya viashiria vikuu vya ugawaji wa gharama.
Katika sehemu ya matokeo ya chanzo, modeli ya faida ya wateja inaelezwa kujumuisha vipengele vifuatavyo vya mapato:
- mapato ya mauzo ya umeme,
- ruzuku za serikali za umeme,
- mapato ya fidia / compensation.
Gharama kuu za uendeshaji ni:
- gharama za ununuzi wa umeme,
- gharama za matengenezo,
- gharama za wafanyakazi,
- uchakavu wa mali za kudumu,
- gharama za utawala,
- gharama za pango,
- gharama nyingine za uendeshaji.
Chanzo kinaeleza wazi kwamba kilitumia kiasi cha mauzo ya kWh kama kichocheo kikuu cha gharama katika kugawa gharama za ununuzi wa umeme na gharama nyingine za uendeshaji. Hata hivyo, kiwango kamili cha ugawaji cha kila kipengele cha gharama, maelezo ya makundi ya gharama na kiasi halisi cha fedha kilichogawiwa kwa segmenti za wateja havijachapishwa katika makala.
Kwa hiyo, kwa mfano, haiwezekani kutengeneza fomula mahususi ya ugawaji ambayo haipo katika chanzo kwa kusema “ikiwa kundi la wateja linatumia %12 ya jumla ya kWh, basi hasa %12 ya gharama zote imegawiwa kwa kundi hilo”. Inajulikana kuwa KWh ilitumika kama cost driver kuu; lakini utaratibu kamili wa kihisabati wa kugawa kila kipengele cha gharama haujachapishwa.
Tofauti Kati ya VA/kVA na kWh ni Nini?
VA na kVA zinaeleza uwezo wa nguvu dhahiri wa muunganisho wa umeme, ilhali kWh inaeleza kiasi cha nishati ya umeme kilichotumika katika kipindi fulani; katika utafiti huu, viwango vya uwezo vinawakilisha ukubwa wa muunganisho wa aina za wateja, na kWh inawakilisha kiwango cha matumizi na cost driver kuu inayotumika katika ugawaji wa gharama.
VA — volt-ampere ni kipimo kinachoeleza uwezo wa nguvu dhahiri katika mfumo wa umeme.
kVA — kilovolt-ampere, ni sawa na 1.000 VA. Kwa mfano, 14 kVA = 14.000 VA.
kWh — kilowati-saa ni kiasi cha nishati. Inaonyesha kiasi cha nishati ya umeme ambacho kifaa au mteja ametumia katika kipindi fulani.
Ni muhimu kutokuchanganya dhana hizi mbili. Thamani kama 3.500 VA au 6.600 VA ni viwango vya uainishaji vinavyohusiana na uwezo wa muunganisho wa mteja; kWh inaeleza kiasi halisi cha matumizi. Utafiti unahusisha muundo wa faida na uwezo uliosakinishwa, kiwango cha matumizi na muundo wa ushuru.
Kiwango cha wateja mwaka 2024
| Kiashiria | Thamani ya chanzo | Maana |
|---|---|---|
| Jumla ya idadi ya wateja | 5.403.929 | Idadi ya wateja waliohudumiwa mwaka 2024 |
| Jumla ya vitengo vya uendeshaji | 17 | Vitengo 16 vya huduma kwa wateja + kitengo 1 cha udhibiti wa usambazaji |
| Kipindi cha uchambuzi wa kifedha/wateja | 2020–2024 | Kipindi ambacho mwelekeo wa idadi ya wateja, mapato na faida ulichunguzwa |
| Data za sifa za wateja za 2024 | Idadi ya wateja + kiasi cha usambazaji wa nishati | Tathmini ya muundo wa segmenti na kiwango cha matumizi |
Vipimo vya Strategic, Significant na Profitable Vinamaanisha Nini?
Modeli ya jalada la wateja katika utafiti huwatathmini wateja kwa maswali matatu tofauti: je, mteja ana umuhimu wa kimkakati kwa kampuni; je, ni muhimu kwa sababu wastani wa matumizi ya umeme kwa kila mteja uko juu ya wastani wa kampuni; na je, ana faida kwa sababu mapato yanayopatikana kutoka kwake yanazidi gharama zilizogawiwa kwake; vipimo hivi vitatu kwa pamoja vinaunda msingi wa uainishaji wa aina za wateja A–H.
Strategic — mteja wa kimkakati
Katika chanzo, kipimo cha kimkakati hakifafanuliwi kwa kutegemea faida ya sasa ya mteja pekee. Thamani ya kimkakati inahusishwa na:
- uwezo wa muunganisho wa umeme,
- sifa za ushuru,
- makundi ya ushuru yaliyo karibu na uwekaji bei wa kiuchumi,
- mchango katika muundo wa mapato na uthabiti wa uendeshaji,
- kutambuliwa kama kundi la wateja linalopokea ruzuku chini ya sera ya serikali
.
Kwa hiyo, mteja wa kimkakati si lazima kila wakati awe mteja mwenye faida. Kundi la wateja linaweza kuwa la kimkakati kwa sababu ya huduma ya umma, muundo wa mtandao au wajibu wa udhibiti, lakini wakati huo huo likazalisha matokeo hasi ya kifedha.
Significant — mteja muhimu
Chanzo kinahusisha kipimo cha “significant” na hali ambapo wastani wa matumizi ya umeme kwa kila mteja uko juu ya kiwango cha wastani cha matumizi kwa kila mteja katika kampuni nzima.
Kwa hiyo, dhana ya significant haimaanishi tu kuwa idadi ya wateja ni kubwa au kwamba segmenti inachangia sana katika mauzo ya jumla. Kigezo hapa ni hasa kiwango cha matumizi ya nishati kwa kila mteja.
Profitable — mteja mwenye faida
Kipimo cha Profitable kinamaanisha kwamba mapato yanayotokana na aina ya mteja yanazidi gharama zinazohusishwa na aina hiyo ya mteja. Katika mantiki ya msingi ya chanzo:
\[ R_j > C_j \Rightarrow CP_j > 0 \]
basi aina ya mteja ina faida.
\[ R_j < C_j \Rightarrow CP_j < 0 \]
basi aina ya mteja ina faida hasi.
Ukosefu huu wa usawa si fomula zilizowekewa namba katika chanzo; ni uwakilishi wa kihisabati wa kufundishia wa ufafanuzi wa faida unaotumiwa katika utafiti.
Ni aina zipi za wateja A–H zimefafanuliwa wazi katika chanzo?
| Aina ya mteja | Strategic | Significant | Profitable | Tafsiri ya chanzo |
|---|---|---|---|---|
| Type A | Ndiyo | Ndiyo | Ndiyo | Kichocheo kikuu cha thamani katika jalada la wateja la PT Z. |
| Type B | Ndiyo | Ndiyo | Hapana | Wa kimkakati na mwenye matumizi makubwa lakini hana faida; anahitaji mkabala wa kurekebisha. |
| Type C | Ndiyo | Hapana | Ndiyo | Wa kimkakati na mwenye faida lakini hatimizi kigezo cha significant. |
| Type D | Ndiyo | Hapana | Hapana | Wa kimkakati lakini si significant wala mwenye faida; anaweza kuwa muhimu kwa wajibu wa huduma ya umma. |
| Type G | Hapana | Hapana | Ndiyo | Ana faida lakini si strategic wala significant. |
Chanzo kinaeleza kuwa modeli inatumia aina nane za wateja katika safu A–H; hata hivyo, maandishi ya makala yaliyopakiwa hayafafanui kando mchanganyiko wa Type E, Type F na Type H. Ingawa inawezekana kihisabati kutengeneza mchanganyiko wa kinadharia kutoka kwenye vipimo vitatu vya jozi, kwa kuwa ulinganifu wa majina na herufi haujatolewa wazi katika chanzo, Verianla haikadirii ulinganifu wa herufi wa aina hizi tatu.
Mbinu na Matokeo ya Utafiti
Muundo wa utafiti
Watafiti waliubuni utafiti kama utafiti kifani wa kampuni moja wenye mkazo mkubwa katika mkabala wa kiasi. Taarifa za ubora zilitumiwa kueleza muktadha wa matokeo ya namba na kuelewa jinsi michakato ya mapato, gharama na usimamizi wa wateja inavyofanya kazi ndani ya kampuni.
Hatua kuu za uchambuzi wa utafiti ni hizi:
- Kukusanya data za kifedha na za wateja za PT Z.
- Kubainisha mapato na gharama za huduma kwa aina za wateja.
- Kukokotoa Customer Profitability katika kiwango cha aina ya mteja.
- Kuchunguza muundo wa matumizi, thamani ya kimkakati na sifa za faida.
- Kuweka wateja katika madaraja ya jalada.
- Kuendeleza mapendekezo ya usimamizi kutokana na matokeo.
Kipindi cha data kilichotumika
Chanzo kinaeleza kuwa data za kifedha na za wateja zinahusu kipindi cha 2020–2024. Data hizi zinajumuisha mapato kwa aina za wateja, gharama zinazohusiana na huduma na idadi ya wateja.
Kwa mwaka 2024, idadi ya wateja kwa aina ya mteja na kiasi cha umeme kilichosambazwa na PT Z pia vilitumika kutathmini muundo wa wateja na muundo wa matumizi.
Data za msingi: mahojiano ya ndani ya kampuni
Taarifa za msingi zilipatikana kutoka kwa nafasi zifuatazo ndani ya PT Z:
- Accounting Manager,
- Planning Manager,
- Operations and Maintenance Manager,
- Assistant Manager of Revenue Protection,
- wafanyakazi wa Customer Service.
Mahojiano yalitumika kuelewa muundo wa mapato, gharama za usambazaji wa nishati, sera za usimamizi wa wateja na changamoto zinazokabili kampuni inapojaribu kuongeza faida.
Mbinu za mahojiano yenye muundo na yasiyo na muundo zilitumika. Mahojiano yenye muundo yalijengwa juu ya viashiria vilivyotanguliwa kubainishwa kama muundo wa mapato, gharama za usambazaji na sera za wateja. Mahojiano yasiyo na muundo pia yalitumika kwa Planning Manager na Operations and Maintenance Manager ili kuchunguza muktadha wa uendeshaji na taarifa za sera za ndani ambazo huenda zisingeweza kunaswa na maswali yaliyotanguliwa kubainishwa.
Dokezo la uripoti wa chanzo: Makala inaeleza kuwa washiriki wa mahojiano walionyeshwa kwa vifupisho kwa sababu za usiri na kwamba vifupisho hivyo vilitolewa katika Table 1. Hata hivyo, jedwali hilo halionekani katika kurasa za PDF iliyopakiwa. Kwa hiyo, idadi ya waliohojiwa na ulinganifu wa vifupisho haiwezi kuthibitishwa kutoka kwenye faili ya chanzo.
Data za sekondari na uchambuzi wa nyaraka
Watafiti walichunguza:
- taarifa za kifedha,
- ripoti za wateja,
- ripoti za usambazaji wa nishati kwa aina za wateja
.
Nyaraka hizi ni vyanzo vya msingi vya data kwa kubainisha mapato na gharama zinazoweza kuhusishwa na makundi ya wateja na kwa kuchambua muundo wa wateja pamoja na muundo wa matumizi ya nishati.
Mbinu ya uchambuzi
Utafiti unatumia kwa pamoja descriptive analysis — uchambuzi elezi na explanation-building — ujenzi wa maelezo.
Uchambuzi elezi unalenga kuonyesha hali ya sasa ya kifedha na uendeshaji kwa aina za wateja. Mkabala wa explanation-building unatumiwa kuendeleza maelezo ya kimuktadha kuhusu jinsi uwezo, matumizi, ushuru, gharama na thamani ya mteja vinavyohusiana, badala ya kuorodhesha namba pekee.
Chanzo hakiripoti modeli ya regresi, jaribio la nadharia tete, thamani ya p, kipindi cha kujiamini au ukubwa wa athari. Kwa hiyo, matokeo hayapaswi kusomwa kama ushahidi wa kisababishi cha kitakwimu cha inferensia, bali kama tathmini elezi na ya uhasibu wa usimamizi ya data za kisa cha PT Z.
Muundo unaoonekana katika makundi ya wateja wenye uwezo mdogo
Chanzo kinaripoti kuwa wateja wenye uwezo mdogo katika safu ya 450–900 VA katika segmenti za kijamii, makazi, biashara, viwanda na serikali wanaonyesha kwa utaratibu faida hasi.
Watafiti wanahusisha hali hii na miundo mitatu mikuu:
- ushuru unaodhibitiwa,
- gharama za uendeshaji na miundombinu,
- gharama kubwa za kuhudumia wateja wenye uwezo mdogo.
Hasa katika makundi yanayopata ruzuku, ikiwa ushuru hauakisi gharama kikamilifu, inaweza kuwa vigumu kwa kampuni kurejesha gharama zake za uendeshaji na miundombinu kupitia ushuru wa wateja pekee.
Ni makundi gani ya uwezo yalihusishwa na faida chanya?
| Segmenti ya mteja | Kiwango cha uwezo kilichotajwa katika chanzo | Matokeo ya chanzo |
|---|---|---|
| Makazi | Zaidi ya 3.500 VA | Faida chanya ya mara kwa mara zaidi na kiwango cha juu zaidi cha faida halisi |
| Biashara | Zaidi ya 6.600 VA | Faida chanya ya mara kwa mara zaidi |
| Viwanda | Zaidi ya 14 kVA | Faida chanya ya mara kwa mara zaidi |
| Serikali | Zaidi ya 6.600 VA | Faida chanya ya mara kwa mara zaidi |
| Huduma maalumu | Zaidi ya 6.600 VA | Imehusishwa na faida chanya katika sehemu ya matokeo |
Viwango hivi si viwango vya kifedha vya jumla vinavyotumika kwa kampuni zote za usambazaji wa nishati. Ni matokeo ya kisa cha muundo wa wateja na ushuru uliochunguzwa katika PT Z.
Kwa nini wateja wenye matumizi makubwa wanaweza kuonekana kuwa na manufaa zaidi?
Chanzo kinajadili kuwa wateja wenye matumizi makubwa wanaweza kufyonza gharama zisizobadilika na nusu-zisizobadilika kwa ufanisi zaidi, na kwamba gharama ya ziada ya uendeshaji inaweza isiongezeke kwa kiwango kilekile matumizi yanapoongezeka. Hali hii inahusishwa na mantiki ya uchumi wa ukubwa katika usambazaji wa nishati.
Hata hivyo, uhusiano huu si wa moja kwa moja kwa wateja wote. Makala inaonyesha hasa kuwa baadhi ya wateja wakubwa wa viwanda, traction na bulk wanaweza kubaki bila faida licha ya kuwa na matumizi makubwa na umuhimu wa kimkakati. Sababu ni kwamba faida haitegemei tu kiasi cha matumizi, bali pia muundo wa ushuru na gharama.
Kwa nini wateja wa Type A ni muhimu?
Wateja wa Type A kwa wakati mmoja ni:
- wa kimkakati,
- significant,
- wenye faida
.
Chanzo kinatathmini kundi hili kama kichocheo kikuu cha thamani katika jalada la wateja la PT Z na kinapendekeza lipewe kipaumbele katika mahusiano ya muda mrefu na wateja, uaminifu wa huduma na upangaji wa miundombinu.
Kwa nini wateja wa Type B hawapaswi kuachwa mara moja?
Wateja wa Type B ni wa kimkakati na significant lakini hawana faida. Chanzo kinajadili hasa baadhi ya wateja wakubwa wa viwanda, traction na bulk katika muktadha huu.
Makundi haya yanaweza kuwa na thamani ya kimkakati kwa kampuni kwa sababu ya matumizi makubwa au majukumu muhimu katika mfumo. Kwa hiyo, badala ya kupendekeza kuachana na wateja hawa, watafiti wanajadili mikabala ya kurekebisha kama:
- kutathmini upya muundo wa ushuru,
- kuongeza ufanisi wa gharama,
- kuangalia upya masharti ya huduma
.
Wateja wa Type D wanaonyeshaje wajibu wa huduma ya umma?
Wateja wa Type D ni wa kimkakati lakini si significant wala wenye faida. Kuingia kwa baadhi ya makundi katika segmenti za kijamii, makazi, biashara na serikali katika daraja hili kunaonyesha kuwa shirika la umma haliwezi kusimamiwa kwa lengo la kuongeza faida pekee.
Chanzo kinahoji kuwa makundi haya yanaweza kuendelea kuhudumiwa kwa sababu za kijamii na kiuchumi au za udhibiti, na kwamba ni muhimu mzigo wa kifedha unaotokana nao usimamiwe kupitia mifumo ya wazi ya ruzuku au fidia.
Type G inatofautianaje?
Wateja wa Type G wana faida lakini hawaainishwi kama strategic au significant. Chanzo kinatumia matokeo haya kuonyesha kuwa faida pekee haimaanishi umuhimu wa kimkakati wa muda mrefu.
Kundi la wateja linaweza kutoa mchango chanya wa kifedha kwa kampuni; lakini ikiwa kiwango chake cha matumizi au jukumu lake la kimkakati katika mfumo ni dogo, kugawa rasilimali nyingi kupita kiasi kwa kundi hilo huenda kusitoe manufaa ya kiwango sawa katika muda mrefu.
Matokeo yanayoungwa mkono na utafiti
- Faida ya wateja katika PT Z inatofautiana kwa kiasi kikubwa kati ya segmenti za wateja.
- Uwezo uliosakinishwa, kiwango cha matumizi na muundo wa ushuru vinahusiana na muundo wa faida.
- Makundi ya wateja wenye uwezo mdogo yanaonyesha faida hasi katika segmenti nyingi.
- Wateja wenye uwezo wa kati na mkubwa wanaonyesha faida ya juu katika segmenti nyingi.
- Kiasi cha mauzo ya KWh kinaweza kutumika kama cost driver muhimu katika ugawaji wa gharama za wateja.
- Kuwa kwa mteja wa kimkakati hakumaanishi lazima awe mwenye faida.
- Wateja wa Type A wanawakilisha kundi lenye nguvu zaidi kifedha na kimkakati.
- Makundi kama Type B na Type D yanafanya mvutano kati ya wajibu wa huduma ya umma na faida ya kampuni uonekane wazi.
- Uchambuzi wa faida katika kiwango cha mteja unaweza kusaidia kampuni kufanya usimamizi tofauti wa wateja na rasilimali.
Matokeo ambayo utafiti hauungi mkono
- Utafiti hauonyeshi kuwa viwango sawa vya uwezo vitatoa matokeo sawa ya faida katika kampuni zote za usambazaji wa nishati.
- Chanzo hakichapishi thamani halisi za mapato, gharama na faida kwa rupiah kwa kila segmenti ya mteja.
- Chanzo hakichapishi fomula za kina za ugawaji wa ABC kwa makundi yote ya gharama.
- Utafiti hauthibitishi kitakwimu kuwa uwezo peke yake unasababisha faida.
- Utafiti haufanyi jaribio la kisababishi kwa regresi, thamani ya p au kipindi cha kujiamini.
- Ulinganifu wa herufi na mchanganyiko wa Type E, Type F na Type H haujatolewa wazi katika maandishi ya makala yaliyopakiwa.
- Utafiti hauthibitishi kuwa uainishaji huu wa wateja utatumika bila kubadilika katika kampuni nyingine au mazingira mengine ya udhibiti.
- Hakuna kiwango tofauti cha kiasi au fomula ya ukokotoaji iliyochapishwa kwa dhana ya “growth potential” iliyotajwa katika chanzo.
Vikwazo vya kimetodolojia na vya kuripoti
Kisa cha kampuni moja: Matokeo yanahusu muundo maalumu wa uendeshaji, ushuru na udhibiti wa PT Z.
Hakuna jedwali kamili la data za faida ya wateja: Makala inaripoti ni makundi gani ya uwezo na wateja yana faida au hasara, lakini haitoi jedwali la kina la segmenti lenye kiasi cha fedha.
Uwezo wa kuzalisha upya ABC ni mdogo: KWh imeelezwa kama cost driver kuu, lakini vigawo vya ugawaji wa makundi yote ya gharama na hesabu za kati hazijachapishwa.
Ukosefu wa Table 1: Maandishi yanaeleza kuwa vifupisho vya waliohojiwa viko katika Table 1; jedwali hilo halionekani katika PDF iliyopakiwa.
Idadi ya sampuli ya mahojiano haiko wazi: Nafasi za kazi zimeorodheshwa, lakini haijaelezwa wazi ni watu wangapi walishiriki katika mahojiano.
Utoaji wa hitimisho la kitakwimu ni mdogo: Utafiti unatumia uchambuzi elezi na explanation-building; hauripoti jaribio la nadharia tete, thamani ya p, kipindi cha kujiamini au modeli ya regresi.
Kipimo cha Growth potential hakijaelezwa kwa kina: Ingawa tathmini ya uwezekano wa ukuaji inatajwa katika mtiririko wa mbinu, kanuni yake ya ukokotoaji au thamani ya kiwango haijatolewa.
Maelezo ya Chanzo na Mbinu
Kichwa asili: MEASUREMENT OF CUSTOMER PROFITABILITY AND ANALYSIS OF CUSTOMER CHARACTERISTICS AT PT Z: A CASE STUDY OF AN ENERGY DISTRIBUTION COMPANY
Waandishi: Priyo Sembodo; Evony Silvino Violita.
Mpangilio wa waandishi: Priyo Sembodo ni mwandishi wa kwanza, Evony Silvino Violita ni mwandishi wa pili.
Afiliesheni: Kwa waandishi wote wawili: Universitas Indonesia, Depok, Indonesia.
Taarifa ya barua pepe ya mwandishi: PDF inaonyesha anwani priyo.sbd@gmail.com kwa Priyo Sembodo.
Corresponding author: Hakuna alama ya wazi ya corresponding author au tamko tofauti katika PDF.
Mchango sawa / uandishi mwenza wa kwanza: Haujaelezwa katika chanzo.
Jarida: Indonesian Interdisciplinary Journal of Sharia Economics (IIJSE).
Juzuu / toleo: Vol. 9, No. 2 (2026).
Kurasa: 15564–15573.
e-ISSN: 2621-606X.
DOI: 10.31538/iijse.v9i2.9574.
Tarehe rasmi ya uchapishaji: 10 Juni 2026.
Mchapishaji: Universitas KH Abdul Chalim, Prodi Ekonomi Syariah / Indonesian Interdisciplinary Journal of Sharia Economics.
Aina ya chanzo: Makala asili ya utafiti iliyopitiwa na wataalamu; utafiti kifani wa kiasi wenye data za ubora za kuunga mkono.
Mapitio ya kitaalamu: Sera rasmi ya jarida inaeleza double-blind peer review na wakaguzi wawili kwa kila makala.
Leseni: Ukurasa rasmi wa mapitio/leseni wa jarida na rekodi ya DOAJ zinaonyesha Creative Commons Attribution-ShareAlike 4.0 International — CC BY-SA 4.0.
Maneno muhimu: Customer Profitability; Customer Characteristics; Activity-Based Costing; Energy Distribution; Customer Relationship Management.
Muktadha wa utafiti: Shirika la umma linalofanya kazi katika usambazaji wa nishati na lililofichwa utambulisho wake katika chanzo kwa jina PT Z.
Idadi ya wateja mwaka 2024: 5.403.929.
Muundo wa uendeshaji: 16 customer service unit na 1 distribution control unit, jumla ya vitengo 17.
Eneo la kijiografia la shughuli: Special Capital Region of Jakarta, West Java na Banten Provinces.
Tatizo kuu la utafiti: Licha ya kuongezeka kwa idadi ya wateja, faida haikuongezeka kwa mwelekeo huo huo na kampuni haikuwa na kipimo cha faida kilichopangwa katika kiwango cha aina ya mteja.
Kipindi cha data: Data za kifedha na za wateja za 2020–2024; idadi ya wateja na kiasi cha usambazaji wa nishati cha 2024 vinatumika hasa katika uchambuzi wa sifa za wateja.
Data za msingi: Mahojiano na Accounting Manager, Planning Manager, Operations and Maintenance Manager, Assistant Manager of Revenue Protection na wafanyakazi wa Customer Service.
Aina za mahojiano: Mahojiano yenye muundo na yasiyo na muundo.
Data za sekondari: Taarifa za kifedha, ripoti za wateja na ripoti za usambazaji wa nishati kwa aina za wateja.
Mbinu kuu ya uchambuzi: Customer Profitability Analysis (CPA).
Mkabala wa kugharimia: Activity-Based Costing (ABC).
Kichocheo kikuu cha gharama: Electricity sales volume — kiasi cha umeme kilichouzwa, kWh.
Vipengele vya mapato: Mauzo ya umeme, ruzuku za serikali za umeme na compensation.
Vipengele vya gharama: Ununuzi wa umeme, matengenezo, wafanyakazi, uchakavu wa mali za kudumu, gharama za utawala, gharama za pango na gharama nyingine za uendeshaji.
Mkabala wa uchambuzi wa data: Uchambuzi elezi na explanation-building.
Vipimo vya sifa za wateja: Profitable, significant na strategic.
Ufafanuzi wa Profitable: Aina ya mteja inayozalisha faida chanya ya mteja.
Ufafanuzi wa Significant: Aina ya mteja ambaye wastani wa matumizi ya umeme kwa kila mteja uko juu ya wastani wa kampuni kwa kila mteja.
Ufafanuzi wa Strategic: Aina ya mteja inayochukuliwa kuwa ya kimkakati kutokana na uwezo uliosakinishwa, muundo wa ushuru, ukaribu na uwekaji bei wa kiuchumi, mchango katika uthabiti wa biashara au wajibu wa ruzuku chini ya sera ya serikali.
Type A: Strategic + significant + profitable.
Type B: Strategic + significant + not profitable.
Type C: Strategic + profitable + not significant.
Type D: Strategic + not significant + not profitable.
Type G: Profitable + not strategic + not significant.
Type E/F/H: Maandishi ya makala yaliyopakiwa hayafafanui kando mchanganyiko wa vipimo vitatu wa aina hizi; Verianla haikadirii ulinganifu wa herufi.
Matokeo ya uwezo mdogo: Makundi yenye uwezo mdogo kama 450–900 VA katika segmenti za kijamii, makazi, biashara, viwanda na serikali kwa ujumla yanaonyesha faida hasi.
Kiwango kinachohusishwa na faida chanya kwa makazi: Zaidi ya 3.500 VA.
Kiwango kinachohusishwa na faida chanya kwa wateja wa biashara: Zaidi ya 6.600 VA.
Kiwango kinachohusishwa na faida chanya kwa wateja wa viwanda: Zaidi ya 14 kVA.
Kiwango kilichotajwa katika sehemu ya matokeo kwa serikali na special service: Zaidi ya 6.600 VA.
Majaribio ya kitakwimu: Chanzo hakiripoti jaribio la nadharia tete, thamani ya p, kipindi cha kujiamini, regresi au ukubwa wa athari.
Mlinganyo wa kisayansi katika chanzo: Hakuna mlinganyo wenye namba. Uwasilishaji wa \(CP_j=R_j-C_j\) katika maandishi ya Verianla ni usemi wa kufundishia wa mantiki ya ukokotoaji iliyoelezwa wazi katika chanzo.
Tatizo la Table 1: Maandishi ya chanzo yanaelekeza kwenye Table 1 kwa vifupisho vya waliohojiwa, lakini Table 1 haionekani katika kurasa za picha za PDF iliyopakiwa.
Ufadhili: Hakuna tamko tofauti la ufadhili katika PDF iliyopakiwa.
Mgongano wa maslahi: Hakuna tamko tofauti la conflict-of-interest katika PDF iliyopakiwa.
Upatikanaji wa data: Hakuna hifadhi tofauti ya data wazi au data availability statement.
Michango ya waandishi: Hakuna tamko tofauti la CRediT/mchango wa waandishi.
Kamati ya maadili: Hakuna tamko tofauti la kamati ya maadili/ridhaa linaloonekana katika makala iliyopakiwa.
Kikomo kikuu cha tafsiri: Matokeo yanahusu muundo wa kifedha na uendeshaji uliochunguzwa wa kampuni moja ya usambazaji wa nishati inayoitwa PT Z. Hayapaswi kujumlishwa moja kwa moja kwa viwango hivyo hivyo kwa mashirika mengine yenye ushuru, sera za ruzuku, gharama za nishati na muundo wa wateja tofauti.
Kikomo cha uzalishwaji upya: Kwa kuwa majedwali kamili ya mapato-gharama kwa segmenti na vigawo vyote vya ugawaji wa ABC havijachapishwa, si matokeo yote ya faida ya wateja yaliyoripotiwa katika chanzo yanaweza kukokotolewa upya kwa kujitegemea.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *