


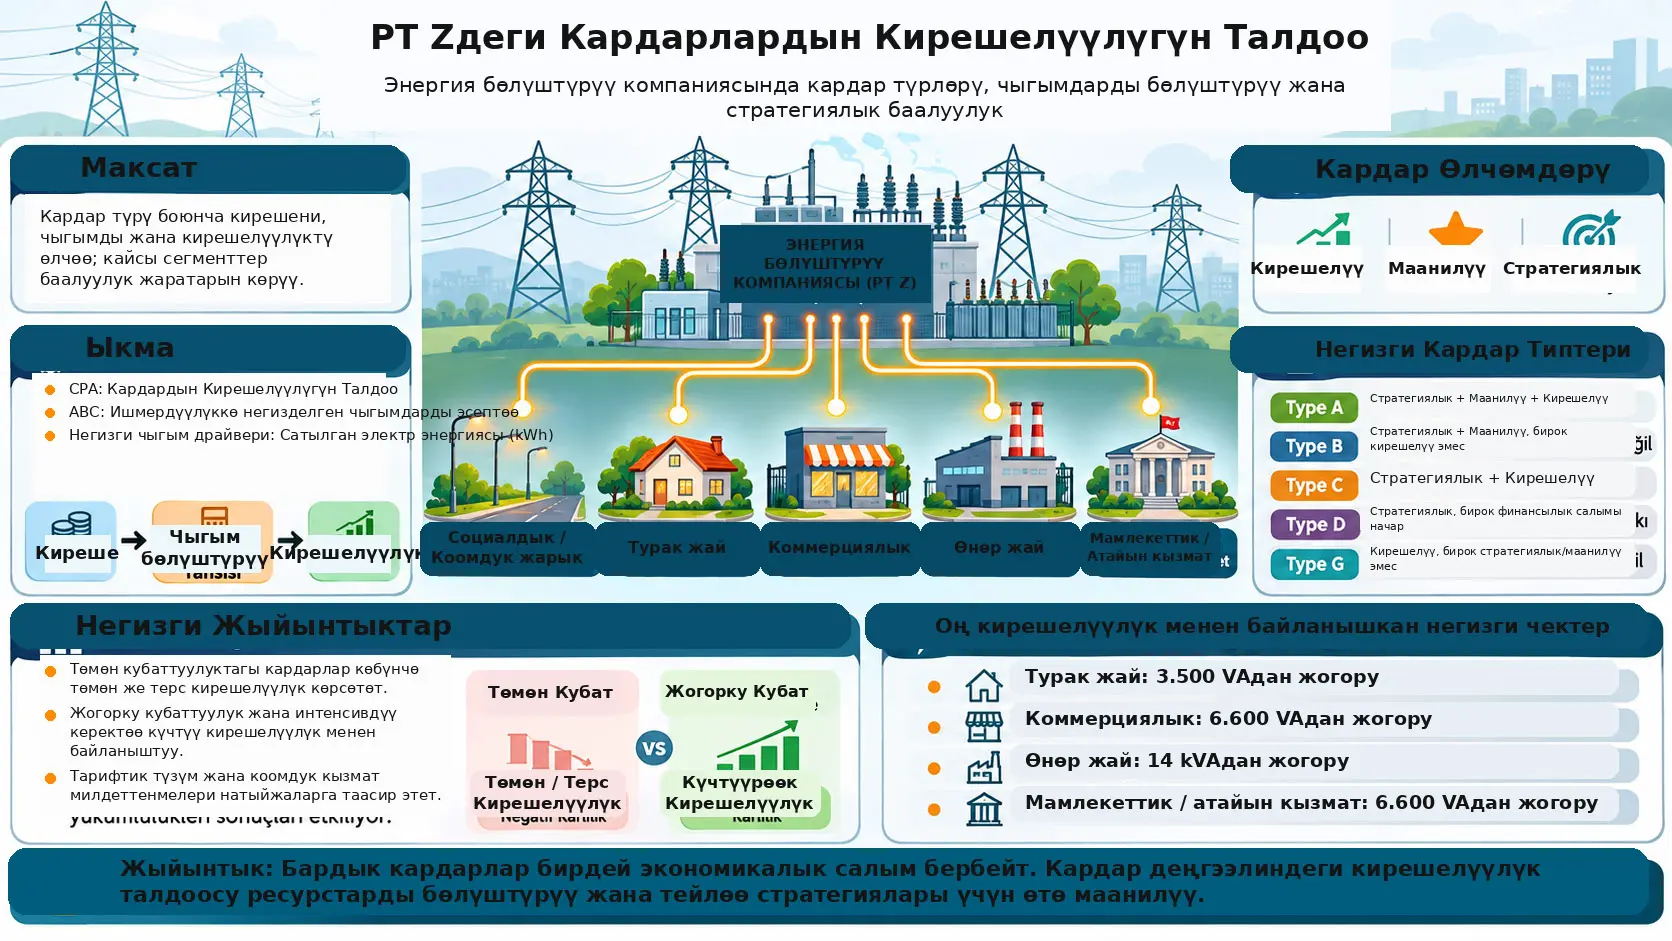
Кардардын кирешелүүлүгүн талдоо (Customer Profitability Analysis, CPA) — ар бир кардар же кардарлар тобу ишканага алып келген киреше менен аларды тейлөөгө кеткен чыгымдарды бирге баалап, экономикалык салымды өлчөгөн башкаруучулук эсеп ыкмасы. Бул изилдөө Индонезияда энергия бөлүштүрүү тармагында иштеген жана булакта PT Z деп анонимдештирилген мамлекеттик ишканада кардардын кирешелүүлүгүн кардар түрүнүн деңгээлинде өлчөөнү жана кардарларды стратегиялык баалуулук, маанилүүлүк жана кирешелүүлүк өлчөмдөрү боюнча классификациялоону максат кылат. Изилдөө сандык кейс-стади ыкмасын колдонот, ал эми сандык талдоо компания ичиндеги маектешүүлөрдөн алынган сапаттык маалыматтар менен толукталат.
PT Z 2024-жылы 5.403.929 кардарды тейлегени, ишкана 16 кардарларды тейлөө бөлүмү жана бир бөлүштүрүүнү көзөмөлдөө бөлүмүнөн турган жалпы 17 операциялык бөлүмгө ээ экени билдирилет. Кардарлардын саны 2020–2024 мезгилинде көбөйгөнүнө карабастан, компаниянын таза пайдасы ошол эле багытта туруктуу өскөн эмес; 2022-жылы олуттуу төмөндөө болгон, кийинки жылдары калыбына келүү байкалган, бирок 2023 жана 2024-жылдардагы таза пайда деңгээлдери 2020-жылдагы көрсөткүчтөн ашкан эмес. Бул жагдай кардарлардын санынын өсүшү компаниянын кирешелүүлүгүн өз алдынча түшүндүрбөй турганын жана ар башка кардар топторунун экономикалык салымын өз-өзүнчө баалоо керек экенин көрсөткөн.
Изилдөөчүлөр кардарлардан түшкөн кирешелерди жана операциялык чыгымдарды кардар түрлөрүнө бөлүштүрүү үчүн Activity-Based Costing — Ишмердүүлүккө негизделген чыгымдарды эсептөө (ABC) ыкмасын колдонушкан. Электр энергиясын сатуу көлөмү, башкача айтканда сатылган киловатт-саат өлчөмү (kWh sold), айрыкча электр энергиясын сатып алуу чыгымдарын жана башка операциялык чыгымдарды бөлүштүрүүдө негизги чыгым драйвери катары колдонулган. Булакта кардардын кирешелүүлүгү негизинен кардардан алынган киреше менен ошол кардарга же кардарлар тобуна жүктөлгөн тейлөө чыгымдарынын айырмасы катары каралат.
Натыйжалар PT Zдеги кардардын кирешелүүлүгү бир тектүү эмес экенин көрсөтөт. Социалдык, турак жай, коммерциялык, өнөр жай жана мамлекеттик кардарлардын 450–900 VA сыяктуу төмөн туташуу кубаттуулугуна ээ топтору жалпысынан терс таза пайда маржасын көрсөтөт. Тескерисинче, турак жай кардарларында 3.500 VAдан жогору, коммерциялык жана мамлекеттик кардарларда 6.600 VAдан жогору, ал эми өнөр жай кардарларында 14 kVAдан жогору болгон топтор туруктуураак түрдө оң пайда алып келет. Изилдөө бул айырманы туташуу кубаттуулугу, электр энергиясын керектөө интенсивдүүлүгү, тарифтик түзүм, жөнгө салынган баалар жана коомдук кызмат көрсөтүү милдеттенмелери менен байланыштырат.
Кардарлар дагы үч өзүнчө өзгөчөлүк боюнча бааланган: profitable — кирешелүү, significant — маанилүү жана strategic — стратегиялык. Type A кардарлары ушул үч өзгөчөлүктүн баарына ээ болгон кардар топтору болуп саналат жана изилдөөдө PT Zнин негизги баалуулук жаратуучу кардар топтору катары аныкталат. Ал эми айрым Type B кардарлары стратегиялык жана маанилүү болгону менен кирешелүү эмес. Бул өзгөчө жөнгө салынган тарифтерди, жогорку тейлөө милдеттенмелерин жана коомдук кызмат көрсөтүү жоопкерчиликтерин бир гана финансылык пайда аркылуу баалоого болбой турганын көрсөтөт.
Изилдөөнүн эң маанилүү чечмелөө чеги — жарыяланган макалада кардар түрлөрү боюнча деталдуу киреше, чыгым жана абсолюттук пайда суммалары берилбегендиги. Изилдөө кайсы топтор кирешелүү же чыгашалуу болууга жакын экенин жана айрым кубаттуулук чектерин билдирет; бирок окурман булак текстинен кардардын кирешелүүлүгү боюнча бардык эсептөөлөрдү өз алдынча кайра чыгара ала тургандай толук финансылык таблица жана чыгым бөлүштүрүү коэффициенттери жарыяланган эмес.
PT Z эмне үчүн кардар деңгээлинде кирешелүүлүк талдоосуна муктаж?
PT Zде мурда пайда жана зыян эсептөөлөрү негизинен компаниянын жалпы финансылык көрсөткүчтөрүнүн деңгээлинде жүргүзүлүп келген. Мындай жалпыланган ыкма компания жалпысынан канча киреше же пайда жаратканын көрсөтүшү мүмкүн; бирок кайсы кардар тобу ошол кирешени түзгөнү, кайсы кардар тобу көбүрөөк чыгым талап кылганы жана кайсы сегмент компаниянын баалуулугуна оң же терс салым кошкону жөнүндө жетиштүү детал бербейт.
Бул маселе энергия бөлүштүрүү сыяктуу жөнгө салынган тармактарда өзгөчө маанилүү. Бир эле компаниянын ичинде миллиондогон кардарлар болсо да, бардык кардарлардын туташуу кубаттуулугу, электр энергиясын керектөөсү, тарифи же жөнгө салуучу макамы бирдей эмес. Ошондуктан кардарлардын саны көбөйүшү автоматтык түрдө пайда да ошол эле катышта өсөт дегенди билдирбейт.
Изилдөөнүн баштапкы маселеси дал ушунда: PT Zнин кардар базасы 2020–2024 мезгилинде өскөнү менен компаниянын кирешелүүлүгү ошол эле багытта үзгүлтүксүз жогорулабаганы компанияга кардар түрүнүн деңгээлинде кыйла деталдуу финансылык баалоо керек экенин көрсөткөн.
Кардардын Кирешелүүлүгүн Талдоо (CPA) Деген Эмне?
Кардардын кирешелүүлүгүн талдоо — белгилүү бир кардардан же кардарлар тобунан алынган экономикалык кирешени ошол кардарды тейлөөгө колдонулган чыгымдар менен салыштырып, кардардын ишканага таза финансылык салымын аныктоого багытталган башкаруучулук эсеп ыкмасы; бул изилдөөдө CPA кардар түрлөрүнүн ортосундагы киреше жана чыгым бөлүштүрүүнү көрүнүктүү кылуу үчүн колдонулат.
Булак кардардын кирешелүүлүгүн эсептөө логикасын сөз менен “кардар түрү жараткан кирешеден кардар менен байланышкан тейлөө чыгымдарын алып салуу” деп берет. Булакта номерленген математикалык теңдеме жок; бирок түшүндүрүлгөн байланыш окутуучу түрдө төмөнкүдөй жазылышы мүмкүн:
\[ CP_j = R_j - C_j \]
Бул жерде:
- \(CP_j\): \(j\) кардар түрүнүн кардар кирешелүүлүгү.
- \(R_j\): \(j\) кардар түрүнө таандык деп эсептелген жалпы киреше.
- \(C_j\): \(j\) кардар түрүнө таандык деп эсептелген жалпы тейлөө жана операциялык чыгым.
Бул көрсөтмө изилдөөнүн жаңы теңдемеси эмес; булакта ачык сүрөттөлгөн “киреше минус чыгым” эсептөө логикасынын окутуучу математикалык туюнтмасы.
Маани оң болгондо тиешелүү кардар түрүнөн алынган киреше ага жүктөлгөн чыгымдан чоң болот. Маани терс болгондо болсо кардар түрүн тейлөөгө бөлүштүрүлгөн чыгым тиешелүү кирешеден жогору болот. Булак натыйжаларды ушул оң/терс кирешелүүлүк логикасынын негизинде чечмелейт.
CPA менен Customer Lifetime Value бир эле нерсеби?
Жок. Макаланын кириш бөлүгүндө Customer Profitability Analysis (CPA) жана Customer Lifetime Value (CLV) кардардын экономикалык баалуулугун баалоодо колдонулуучу эки өзүнчө ыкма катары көрсөтүлөт. Бул изилдөөнүн талдоо ыкмасы CPA болуп саналат. Изилдөө кардардын өмүр бою баалуулугун моделдебейт жана келечектеги кардар акча агымдарынын дисконттолгон наркын эсептебейт.
Activity-Based Costing Бул Изилдөөдө Кантип Колдонулган?
Activity-Based Costing — Ишмердүүлүккө негизделген чыгымдарды эсептөө (ABC) түздөн-түз белгилүү бир кардарга байланыштырылбай турган чыгымдарды тиешелүү ишмердүүлүктү же ресурс керектөөсүн чагылдырган чыгым драйвери аркылуу кардар топторуна бөлүштүрүү үчүн колдонулган; PT Z изилдөөсүндө сатылган электр энергиясынын көлөмү (kWh sold) негизги чыгым драйвери катары тандалган.
Энергия бөлүштүрүү компаниясындагы бардык чыгымдарды түздөн-түз “бул чыгым ушул кардар тобуна гана таандык” деп көзөмөлдөө мүмкүн болбогондуктан чыгымдарды бөлүштүрүү талап кылынат. Ошондуктан булак кардар түрлөрүнүн энергия керектөө көлөмүн чыгым бөлүштүрүүнүн негизги көрсөткүчтөрүнүн бири катары колдонот.
Булактын натыйжалар бөлүмүндө кардардын кирешелүүлүк модели төмөнкү киреше компоненттерин камтый турганы көрсөтүлгөн:
- электр энергиясын сатуудан түшкөн кирешелер,
- мамлекеттик электр субсидиялары,
- компенсация / compensation кирешелери.
Негизги операциялык чыгымдар төмөнкүлөр:
- электр энергиясын сатып алуу чыгымдары,
- техникалык тейлөө чыгымдары,
- персонал чыгымдары,
- негизги каражаттардын амортизациясы,
- административдик чыгымдар,
- ижара чыгымдары,
- башка операциялык чыгымдар.
Булак электр энергиясын сатып алуу чыгымдарын жана башка операциялык чыгымдарды бөлүштүрүүдө kWh сатуу көлөмүн негизги чыгым драйвери катары колдонгонун так белгилейт. Ошол эле учурда ар бир чыгым беренесинин толук бөлүштүрүү катышы, чыгым пулдарынын деталдары жана кардар сегменттерине бөлүштүрүлгөн реалдуу акча суммалары макалада жарыяланган эмес.
Ошондуктан, мисалы, “бир кардар тобу жалпы kWhнин %12 бөлүгүн керектесе, бардык чыгымдардын так %12 бөлүгү ушул топко берилген” деген булакта жок так бөлүштүрүү формуласын түзүүгө болбойт. KWh негизги cost driver катары колдонулганы белгилүү; бирок ар бир чыгым беренесинин математикалык бөлүштүрүү механизми толук жарыяланган эмес.
VA/kVA Менен kWh Ортосунда Кандай Айырма Бар?
VA жана kVA электр туташуусунун көрүнмө кубаттуулугун, ал эми kWh белгилүү бир убакыт ичинде керектелген электр энергиясын билдирет; бул изилдөөдө кубаттуулук чектери кардар түрлөрүнүн туташуу көлөмүн, kWh болсо керектөө интенсивдүүлүгүн жана чыгым бөлүштүрүүдө колдонулган негизги cost driver-ды билдирет.
VA — вольт-ампер — электр системасындагы көрүнмө кубаттуулукту билдирген бирдик.
kVA — киловольт-ампер, 1.000 VAга барабар. Мисалы, 14 kVA = 14.000 VA.
kWh — киловатт-саат болсо энергиянын көлөмү. Ал түзмөк же кардар белгилүү убакыт аралыгында канча электр энергиясын керектегенин көрсөтөт.
Бул эки түшүнүктү аралаштырбоо маанилүү. 3.500 VA же 6.600 VA сыяктуу маанилер кардардын туташуу кубаттуулугуна байланыштуу классификация чеги; kWh болсо реалдуу керектөө көлөмүн билдирет. Изилдөө кирешелүүлүк түзүмүн орнотулган кубаттуулук, керектөө интенсивдүүлүгү жана тарифтик түзүм менен байланыштырат.
2024-жылдагы кардар масштабы
| Көрсөткүч | Булактагы маани | Мааниси |
|---|---|---|
| Жалпы кардар саны | 5.403.929 | 2024-жылы тейленген кардарлардын саны |
| Жалпы операциялык бөлүм | 17 | 16 кардарларды тейлөө бөлүмү + 1 бөлүштүрүүнү көзөмөлдөө бөлүмү |
| Финансылык/кардар талдоо мезгили | 2020–2024 | Кардар саны, киреше жана кирешелүүлүк тенденциялары изилденген мезгил |
| 2024-жылдагы кардар мүнөздөмөсү боюнча маалымат | Кардар саны + энергия бөлүштүрүү көлөмү | Сегмент курамын жана керектөө интенсивдүүлүгүн баалоо |
Strategic, Significant жана Profitable Өлчөмдөрү Эмнени Билдирет?
Изилдөөнүн кардар портфели модели кардарларды үч өзүнчө суроо менен баалайт: кардар компания үчүн стратегиялык мааниге ээби, бир кардарга туура келген электр керектөөсү компаниянын орточо көрсөткүчүнөн жогору болгондуктан маанилүүбү жана кардардан алынган киреше ага бөлүштүрүлгөн чыгымдан ашкандыктан кирешелүүбү; ушул үч өлчөм бирге A–H кардар түрлөрүнүн классификациясынын негизин түзөт.
Strategic — стратегиялык кардар
Булакта стратегиялык өлчөм кардардын учурдагы пайдасына гана карап аныкталбайт. Стратегиялык баалуулук:
- электр туташуу кубаттуулугу,
- тарифтик өзгөчөлүктөр,
- экономикалык баалоого жакын тариф категориялары,
- киреше түзүмүнө жана операциялык туруктуулукка салым,
- мамлекеттик саясаттын алкагында субсидия ала турган кардар тобу катары аныкталуу
сыяктуу факторлор менен байланышат.
Ошондуктан стратегиялык кардар дайыма эле кирешелүү кардар боло бербейт. Кардар тобу коомдук кызмат, тармактын түзүмү же жөнгө салуучу милдеттенме себептүү стратегиялык болушу мүмкүн, бирок ошол эле учурда терс финансылык натыйжа жаратышы мүмкүн.
Significant — маанилүү кардар
Булак “significant” өлчөмүн бир кардарга туура келген орточо электр керектөөсү компания боюнча бир кардарга туура келген орточо керектөө деңгээлинен жогору болушу менен байланыштырат.
Демек, significant түшүнүгү кардарлардын саны көп болушун же сегменттин жалпы жүгүртүүгө салымын гана билдирбейт. Бул жердеги критерий өзгөчө бир кардарга туура келген энергия керектөө деңгээли.
Profitable — кирешелүү кардар
Profitable өлчөмү кардар түрүнөн алынган киреше ошол кардар түрүнө жүктөлгөн чыгымдан ашарын билдирет. Булактын негизги логикасында:
\[ R_j > C_j \Rightarrow CP_j > 0 \]
болсо, кардар түрү кирешелүү.
\[ R_j < C_j \Rightarrow CP_j < 0 \]
болсо, кардар түрүнүн кирешелүүлүгү терс.
Бул теңсиздиктер булакта номерленген формулалар эмес; алар изилдөөдө колдонулган кирешелүүлүк аныктамасынын окутуучу математикалык туюнтмасы.
A–H кардар түрлөрүнүн кайсылары булакта так аныкталган?
| Кардар түрү | Strategic | Significant | Profitable | Булак түшүндүрмөсү |
|---|---|---|---|---|
| Type A | Ооба | Ооба | Ооба | PT Z кардар портфелинин негизги баалуулук драйвери. |
| Type B | Ооба | Ооба | Жок | Стратегиялык жана жогорку керектөөгө ээ, бирок кирешелүү эмес; оңдоочу мамилени талап кылат. |
| Type C | Ооба | Жок | Ооба | Стратегиялык жана кирешелүү, бирок significant критерийине жооп бербейт. |
| Type D | Ооба | Жок | Жок | Стратегиялык, бирок significant да, кирешелүү да эмес; коомдук кызмат милдеттенмеси жагынан маанилүү болушу мүмкүн. |
| Type G | Жок | Жок | Ооба | Кирешелүү, бирок стратегиялык же significant эмес. |
Булак моделде A–H аралыгындагы сегиз кардар түрү колдонуларын билдирет; бирок жүктөлгөн макаланын тексти Type E, Type F жана Type H комбинацияларын өзүнчө аныктабайт. Үч бинардык өлчөмдөн теориялык комбинацияларды түзүү математикалык жактан мүмкүн болсо да, булакта аталыштар менен тамгалардын дал келүүсү так берилбегендиктен Verianla бул үч түрдүн тамга дал келүүсүн болжолдобойт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Изилдөө дизайны
Изилдөөчүлөр ишти сандык ыкма басымдуу болгон бир компаниялык кейс-стади катары иштеп чыгышкан. Сапаттык маалыматтар сандык натыйжалардын контекстин түшүндүрүү жана компаниянын ичиндеги киреше, чыгым жана кардарларды башкаруу процесстери кандай иштээрин түшүнүү үчүн колдонулган.
Изилдөөнүн негизги талдоо этаптары төмөнкүлөр:
- PT Zнин финансылык жана кардар маалыматтарын чогултуу.
- Кардар түрлөрү үчүн киреше жана тейлөө чыгымдарын аныктоо.
- Кардар түрүнүн деңгээлинде Customer Profitability эсептөө.
- Керектөө модели, стратегиялык баалуулук жана кирешелүүлүк өзгөчөлүктөрүн изилдөө.
- Кардарларды портфель класстарына жайгаштыруу.
- Натыйжалардын негизинде башкаруу сунуштарын иштеп чыгуу.
Колдонулган маалымат мезгили
Булак финансылык жана кардар маалыматтары 2020–2024 мезгилин камтый турганын билдирет. Бул маалыматтарга кардар түрлөрү боюнча киреше, тейлөөгө байланышкан чыгымдар жана кардарлардын саны кирет.
2024-жыл үчүн кардар түрлөрү боюнча кардарлардын саны жана PT Z тарабынан бөлүштүрүлгөн электр энергиясынын көлөмү кардар курамын жана керектөө түзүмүн баалоодо өзүнчө колдонулган.
Баштапкы маалымат: компания ичиндеги маектер
Баштапкы маалыматтар PT Z ичиндеги төмөнкү кызматтардан алынган:
- Accounting Manager,
- Planning Manager,
- Operations and Maintenance Manager,
- Assistant Manager of Revenue Protection,
- Customer Service персоналы.
Маектер киреше түзүмүн, энергия бөлүштүрүү чыгымдарын, кардарларды башкаруу саясатын жана компания кирешелүүлүктү жогорулатууда туш болгон көйгөйлөрдү түшүнүү үчүн колдонулган.
Түзүмдөлгөн жана түзүмдөлбөгөн маек ыкмаларынын экөө тең колдонулган. Түзүмдөлгөн маектер киреше түзүмү, бөлүштүрүү чыгымдары жана кардар саясаты сыяктуу алдын ала белгиленген көрсөткүчтөрдүн негизинде курулган. Planning Manager жана Operations and Maintenance Manager үчүн түзүмдөлбөгөн маектер да колдонулуп, алдын ала белгиленген суроолор камтый албай калышы мүмкүн болгон операциялык контекст жана ички саясат маалыматтары изилденген.
Булактагы отчеттук эскертүү: Макалада маек катышуучулары купуялуулук максатында кыскартуулар менен көрсөтүлгөнү жана алар Table 1де берилгени айтылат. Бирок жүктөлгөн PDFтин барактарында аталган таблица көрүнбөйт. Ошондуктан маек катышуучуларынын саны жана кыскартууларды дал келтирүү булак файлынан тастыкталбайт.
Экинчи маалымат жана документтерди талдоо
Изилдөөчүлөр:
- финансылык отчетторду,
- кардар отчетторун,
- кардар түрлөрү боюнча энергия бөлүштүрүү отчетторун
изилдешкен.
Бул документтер кардар топторуна таандык кылууга боло турган киреше жана чыгымдарды аныктоо, ошондой эле кардар курамын жана энергия керектөө түзүмүн талдоо үчүн негизги маалымат булактары болуп саналат.
Талдоо ыкмасы
Изилдөө descriptive analysis — сүрөттөмө талдоо менен explanation-building — түшүндүрмө түзүү ыкмасын бирге колдонот.
Сүрөттөмө талдоо учурдагы финансылык жана операциялык абалды кардар түрлөрү боюнча көрсөтүүнү максат кылат. Explanation-building болсо сандарды гана тизмектөөнүн ордуна кубаттуулук, керектөө, тариф, чыгым жана кардардын баалуулугу бири-бири менен кандай байланышта экенин контекстте түшүндүрүү үчүн колдонулат.
Булак регрессиялык модель, гипотеза тести, p мааниси, ишеним интервалы же эффект өлчөмү жөнүндө маалымат бербейт. Ошондуктан натыйжалар инференциалдык статистикалык себептүүлүктүн далили катары эмес, PT Z кейс маалыматтарынын сүрөттөмө жана башкаруучулук эсепке негизделген баалоосу катары окулушу керек.
Төмөн кубаттуулуктагы кардар топторунда байкалган түзүм
Булак социалдык, турак жай, коммерциялык, өнөр жай жана мамлекеттик кардар сегменттеринде 450–900 VA аралыгындагы төмөн кубаттуулуктагы кардарлар системалуу түрдө терс кирешелүүлүк көрсөтөрүн билдирет.
Изилдөөчүлөр бул жагдайды үч негизги түзүм менен байланыштырышат:
- жөнгө салынган тарифтер,
- операциялык жана инфраструктуралык чыгымдар,
- төмөн кубаттуулуктагы кардарларды тейлөөнүн жогорку чыгым сыйымдуулугу.
Айрыкча субсидияланган топтордо тариф чыгымдарды толук чагылдырбаса, компаниянын операциялык жана инфраструктуралык чыгымдарын кардар тарифтери аркылуу гана кайтарып алуусу кыйындашы мүмкүн.
Кайсы кубаттуулук топтору оң кирешелүүлүк менен байланышкан?
| Кардар сегменти | Булакта көрсөтүлгөн кубаттуулук деңгээли | Булак жыйынтыгы |
|---|---|---|
| Турак жай | 3.500 VAдан жогору | Туруктуураак оң пайда жана жогору таза пайда маржасы |
| Коммерциялык | 6.600 VAдан жогору | Туруктуураак оң кирешелүүлүк |
| Өнөр жай | 14 kVAдан жогору | Туруктуураак оң кирешелүүлүк |
| Мамлекеттик | 6.600 VAдан жогору | Туруктуураак оң кирешелүүлүк |
| Атайын кызмат | 6.600 VAдан жогору | Натыйжалар бөлүмүндө оң кирешелүүлүк менен байланышкан |
Бул чектер бардык энергия бөлүштүрүү компаниялары үчүн универсалдуу финансылык чектер эмес. Алар PT Zнин изилденген кардар жана тариф түзүмүндөгү кейс жыйынтыктары.
Эмне үчүн жогорку керектөөсү бар кардарлар артыкчылыктуу көрүнүшү мүмкүн?
Булак жогорку көлөмдө керектеген кардарлар туруктуу жана жарым-жартылай туруктуу чыгымдарды жакшыраак сиңире аларын жана керектөө көбөйгөндө кошумча операциялык чыгым ошол эле катышта өспөшү мүмкүн экенин талкуулайт. Бул жагдай энергия бөлүштүрүүдөгү масштаб эффектинин логикасы менен байланышат.
Бирок бул байланыш бардык кардарлар үчүн автоматтык эмес. Макала айрыкча айрым ири өнөр жай, traction жана bulk кардарлары жогорку керектөөгө жана стратегиялык мааниге ээ болгону менен кирешелүү болбой калышы мүмкүн экенин көрсөтөт. Себеби кирешелүүлүк керектөө көлөмүнө гана эмес, тарифтик түзүмгө жана чыгымдарга да көз каранды.
Type A кардарлары эмне үчүн маанилүү?
Type A кардарлары бир эле учурда:
- стратегиялык,
- significant,
- кирешелүү
болгон кардар топтору.
Булак бул топту PT Z кардар портфелинин негизги баалуулук драйвери катары баалап, узак мөөнөттүү кардар мамилелеринде, тейлөөнүн ишенимдүүлүгүндө жана инфраструктуралык пландаштырууда артыкчылык берүүнү сунуштайт.
Type B кардарларынан эмне үчүн дароо баш тартпоо керек?
Type B кардарлары стратегиялык жана significant болгону менен кирешелүү эмес. Булак айрыкча айрым ири өнөр жай, traction жана bulk кардарларын ушул контекстте талкуулайт.
Бул топтор жогорку керектөө же системадагы маанилүү ролу себептүү компания үчүн стратегиялык баалуулукка ээ болушу мүмкүн. Ошондуктан изилдөөчүлөр бул кардарлардан баш тартууну сунуштоонун ордуна:
- тарифтик түзүмдү кайра баалоо,
- чыгымдардын натыйжалуулугун жогорулатуу,
- тейлөө шарттарын кайра кароо
сыяктуу оңдоочу ыкмаларды талкуулашат.
Type D кардарлары коомдук кызмат милдеттенмесин кантип көрүнүктүү кылат?
Type D кардарлары стратегиялык болгону менен significant да, кирешелүү да эмес. Социалдык, турак жай, коммерциялык жана мамлекеттик сегменттердеги айрым топтордун ушул класска кириши мамлекеттик ишкананы бир гана пайданы максималдаштыруу принциптери менен башкарууга болбой турганын көрсөтөт.
Булак бул топтор социалдык-экономикалык же жөнгө салуучу себептер менен тейлөө чөйрөсүндө сакталышы мүмкүн экенин жана пайда болгон финансылык жүктү ачык субсидия же компенсация механизмдери аркылуу башкаруу маанилүү экенин жактайт.
Type G эмнеси менен айырмаланат?
Type G кардарлары кирешелүү болгону менен strategic жана significant катары классификацияланбайт. Булак бул натыйжаны кирешелүүлүктүн өзү эле узак мөөнөттүү стратегиялык маанини билдирбей турганын көрсөтүү үчүн колдонот.
Кардар тобу компания үчүн оң финансылык салым жаратышы мүмкүн; бирок керектөө интенсивдүүлүгү же системадагы стратегиялык ролу төмөн болсо, бул топко ашыкча ресурс бөлүү узак мөөнөттө ошондой эле деңгээлдеги пайда бербеши мүмкүн.
Изилдөө колдогон жыйынтыктар
- PT Zдеги кардардын кирешелүүлүгү кардар сегменттеринин ортосунда олуттуу айырмаланат.
- Орнотулган кубаттуулук, керектөө интенсивдүүлүгү жана тарифтик түзүм кирешелүүлүк түзүмү менен байланыштуу.
- Төмөн кубаттуулуктагы кардар топтору көптөгөн сегменттерде терс кирешелүүлүк көрсөтөт.
- Орто жана жогорку кубаттуулуктагы кардарлар көптөгөн сегменттерде жогору кирешелүүлүк көрсөтөт.
- KWh сатуу көлөмү кардар чыгымдарын бөлүштүрүүдө маанилүү cost driver катары колдонулушу мүмкүн.
- Кардардын стратегиялык болушу анын сөзсүз кирешелүү болушун билдирбейт.
- Type A кардарлары финансылык жана стратегиялык жактан эң күчтүү топту билдирет.
- Type B жана Type D сыяктуу топтор коомдук кызмат милдеттенмеси менен компаниянын кирешелүүлүгүнүн ортосундагы чыңалууну көрүнүктүү кылат.
- Кардар деңгээлиндеги кирешелүүлүк талдоосу компанияга айырмаланган кардар жана ресурс башкаруусун жүргүзүүгө жардам бере алат.
Изилдөө колдобогон жыйынтыктар
- Изилдөө бардык энергия бөлүштүрүү компанияларында бирдей кубаттуулук чектери бирдей пайда натыйжасын берерин көрсөтпөйт.
- Булак ар бир кардар сегментинин реалдуу rupiah менен киреше, чыгым жана пайда маанилерин жарыялабайт.
- Булак бардык чыгым пулдары үчүн деталдуу ABC бөлүштүрүү формулаларын жарыялабайт.
- Изилдөө кубаттуулук өзүнчө эле кирешелүүлүккө себеп болорун статистикалык түрдө далилдебейт.
- Изилдөө регрессия, p мааниси же ишеним интервалы менен себептүүлүк тестин жүргүзбөйт.
- Type E, Type F жана Type Hнин тамга-комбинация дал келүүсү жүктөлгөн макала текстинде ачык берилген эмес.
- Изилдөө башка компанияларда же башка жөнгө салуучу чөйрөлөрдө ошол эле кардар классификациясы өзгөрүүсүз колдонуларын тастыктабайт.
- Булакта айтылган “growth potential” түшүнүгү үчүн өзүнчө сандык чек же эсептөө формуласы жарыяланган эмес.
Методологиялык жана отчеттук чектөөлөр
Бир компаниялык кейс: Жыйынтыктар PT Zнин өзгөчө операциялык, тарифтик жана жөнгө салуучу түзүмүнө таандык.
Кардардын кирешелүүлүгү боюнча толук маалымат таблицасы жок: Макала кайсы кубаттуулук жана кардар топтору кирешелүү же кирешелүү эмес экенин билдирет, бирок деталдуу акчалай сегмент таблицасын бербейт.
ABCни кайра эсептеп чыгаруу мүмкүнчүлүгү чектелген: KWh негизги cost driver катары көрсөтүлгөн, бирок бардык чыгым пулдарынын бөлүштүрүү коэффициенттери жана аралык эсептөөлөр жарыяланган эмес.
Table 1 жетишсиздиги: Текст маек катышуучуларынын кыскартуулары Table 1де экенин айтат; жүктөлгөн PDFде аталган таблица көрүнбөйт.
Маек үлгүсүнүн саны так эмес: Кызматтар тизмектелген, бирок маекке канча адам катышканы ачык айтылган эмес.
Статистикалык жыйынтык чыгаруу чектелген: Изилдөө сүрөттөмө талдоо жана explanation-building колдонот; гипотеза тести, p мааниси, ишеним интервалы же регрессиялык модель билдирилбейт.
Growth potential өлчөмү деталдуу түшүндүрүлгөн эмес: Ыкма агымында өсүү потенциалын баалоо айтылганы менен анын эсептөө эрежеси же чек мааниси берилген эмес.
Булак жана Ыкма Жөнүндө Эскертүү
Оригинал аталышы: MEASUREMENT OF CUSTOMER PROFITABILITY AND ANALYSIS OF CUSTOMER CHARACTERISTICS AT PT Z: A CASE STUDY OF AN ENERGY DISTRIBUTION COMPANY
Авторлор: Priyo Sembodo; Evony Silvino Violita.
Авторлордун ирети: Priyo Sembodo биринчи, Evony Silvino Violita экинчи автор.
Афилиация: Эки автор үчүн тең Universitas Indonesia, Depok, Indonesia.
Автордун e-mail маалыматы: PDF Priyo Sembodo үчүн priyo.sbd@gmail.com дарегин көрсөтөт.
Corresponding author: PDFде ачык corresponding author белгиси же өзүнчө билдирүү жок.
Тең салым / тең биринчи авторлук: Булакта көрсөтүлгөн эмес.
Журнал: Indonesian Interdisciplinary Journal of Sharia Economics (IIJSE).
Том / номер: Vol. 9, No. 2 (2026).
Барактар: 15564–15573.
e-ISSN: 2621-606X.
DOI: 10.31538/iijse.v9i2.9574.
Расмий жарыяланган күнү: 10-июнь 2026.
Жарыялоочу: Universitas KH Abdul Chalim, Prodi Ekonomi Syariah / Indonesian Interdisciplinary Journal of Sharia Economics.
Булак түрү: Рецензияланган оригиналдуу изилдөө макаласы; сандык кейс-стади жана сапаттык колдоочу маалыматтар.
Рецензия: Журналдын расмий саясаты double-blind peer review жана ар бир макалага эки рецензент берилерин билдирет.
Лицензия: Журналдын расмий рецензия/лицензия барагы жана DOAJ жазуусу Creative Commons Attribution-ShareAlike 4.0 International — CC BY-SA 4.0 деп көрсөтөт.
Ачкыч сөздөр: Customer Profitability; Customer Characteristics; Activity-Based Costing; Energy Distribution; Customer Relationship Management.
Изилдөө контексти: Булакта PT Z деп анонимдештирилген, энергия бөлүштүрүү тармагында иштеген мамлекеттик ишкана.
2024-жылдагы кардар саны: 5.403.929.
Операциялык түзүм: 16 customer service unit жана 1 distribution control unit, жалпы 17 бөлүм.
Географиялык ишмердик аймагы: Special Capital Region of Jakarta, West Java жана Banten Provinces.
Негизги изилдөө маселеси: Кардарлардын саны көбөйгөнүнө карабай кирешелүүлүк ошол эле багытта өспөгөнү жана компанияда кардар түрүнүн деңгээлинде түзүмдөлгөн кирешелүүлүк өлчөмү жок экени.
Маалымат мезгили: 2020–2024 финансылык жана кардар маалыматтары; 2024-жылдагы кардар саны жана энергия бөлүштүрүү көлөмү кардар мүнөздөмөлөрүн талдоодо өзгөчө колдонулат.
Баштапкы маалымат: Accounting Manager, Planning Manager, Operations and Maintenance Manager, Assistant Manager of Revenue Protection жана Customer Service кызматкерлери менен маектер.
Маек түрлөрү: Түзүмдөлгөн жана түзүмдөлбөгөн маектер.
Экинчи маалымат: Финансылык отчеттор, кардар отчеттору жана кардар түрлөрү боюнча энергия бөлүштүрүү отчеттору.
Негизги талдоо ыкмасы: Customer Profitability Analysis (CPA).
Чыгымдарды эсептөө ыкмасы: Activity-Based Costing (ABC).
Негизги чыгым драйвери: Electricity sales volume — сатылган электр энергиясынын көлөмү, kWh.
Киреше компоненттери: Электр энергиясын сатуу, мамлекеттик электр субсидиялары жана compensation.
Чыгым компоненттери: Электр энергиясын сатып алуу, техникалык тейлөө, персонал, негизги каражаттардын амортизациясы, административдик чыгымдар, ижара чыгымдары жана башка операциялык чыгымдар.
Маалыматты талдоо ыкмасы: Сүрөттөмө талдоо жана explanation-building.
Кардар мүнөздөмөлөрүнүн өлчөмдөрү: Profitable, significant жана strategic.
Profitable аныктамасы: Оң кардар кирешелүүлүгүн жараткан кардар түрү.
Significant аныктамасы: Бир кардарга туура келген орточо электр керектөөсү компания боюнча бир кардарга туура келген орточо көрсөткүчтөн жогору болгон кардар түрү.
Strategic аныктамасы: Орнотулган кубаттуулук, тарифтик түзүм, экономикалык баалоого жакындык, бизнестин туруктуулугуна салым же мамлекеттик саясаттын алкагындагы субсидия милдеттенмеси себептүү стратегиялык деп эсептелген кардар түрү.
Type A: Strategic + significant + profitable.
Type B: Strategic + significant + not profitable.
Type C: Strategic + profitable + not significant.
Type D: Strategic + not significant + not profitable.
Type G: Profitable + not strategic + not significant.
Type E/F/H: Жүктөлгөн макаланын тексти бул түрлөрдүн үч өлчөмдүү комбинацияларын өз-өзүнчө аныктабайт; Verianla тамга дал келүүсүн болжолдобойт.
Төмөн кубаттуулук жыйынтыгы: Социалдык, турак жай, коммерциялык, өнөр жай жана мамлекеттик сегменттерде 450–900 VA сыяктуу төмөн кубаттуулук топтору жалпысынан терс кирешелүүлүк көрсөтөт.
Турак жай үчүн оң кирешелүүлүк менен байланышкан чек: 3.500 VAдан жогору.
Коммерциялык кардар үчүн оң кирешелүүлүк менен байланышкан чек: 6.600 VAдан жогору.
Өнөр жай кардары үчүн оң кирешелүүлүк менен байланышкан чек: 14 kVAдан жогору.
Мамлекеттик жана special service үчүн натыйжалар бөлүмүндө көрсөтүлгөн чек: 6.600 VAдан жогору.
Статистикалык тесттер: Булак гипотеза тести, p мааниси, ишеним интервалы, регрессия же эффект өлчөмү жөнүндө маалымат бербейт.
Булактагы илимий теңдеме: Номерленген теңдеме жок. Verianla текстиндеги \(CP_j=R_j-C_j\) көрсөтмөсү булакта ачык сүрөттөлгөн эсептөө логикасынын окутуучу туюнтмасы.
Table 1 маселеси: Булак тексти маек катышуучуларынын кыскартууларын Table 1ге шилтейт, бирок жүктөлгөн PDFтин визуалдык барактарында Table 1 көрүнбөйт.
Каржылоо: Жүктөлгөн PDFде өзүнчө каржылоо билдирүүсү жок.
Кызыкчылыктардын кагылышы: Жүктөлгөн PDFде өзүнчө conflict-of-interest билдирүүсү жок.
Маалыматтардын жеткиликтүүлүгү: Өзүнчө ачык маалымат репозиторийи же data availability statement жок.
Автордук салымдар: Өзүнчө CRediT/автордук салым билдирүүсү жок.
Этика комитети: Жүктөлгөн макалада өзүнчө этика комитети/макулдук билдирүүсү көрүнбөйт.
Негизги чечмелөө чеги: Натыйжалар PT Z аттуу бир энергия бөлүштүрүү ишканасынын изилденген финансылык жана операциялык түзүмүнө таандык. Тарифтери, субсидия саясаты, энергия чыгымдары жана кардар курамы башка болгон уюмдарга ушул эле чектер менен түздөн-түз жалпыланбашы керек.
Кайра эсептеп чыгаруу чеги: Толук сегменттик киреше-чыгым таблицалары жана бардык ABC бөлүштүрүү коэффициенттери жарыяланбагандыктан, булакта билдирилген кардардын кирешелүүлүк натыйжаларынын баарын өз алдынча кайра эсептөө мүмкүн эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген