


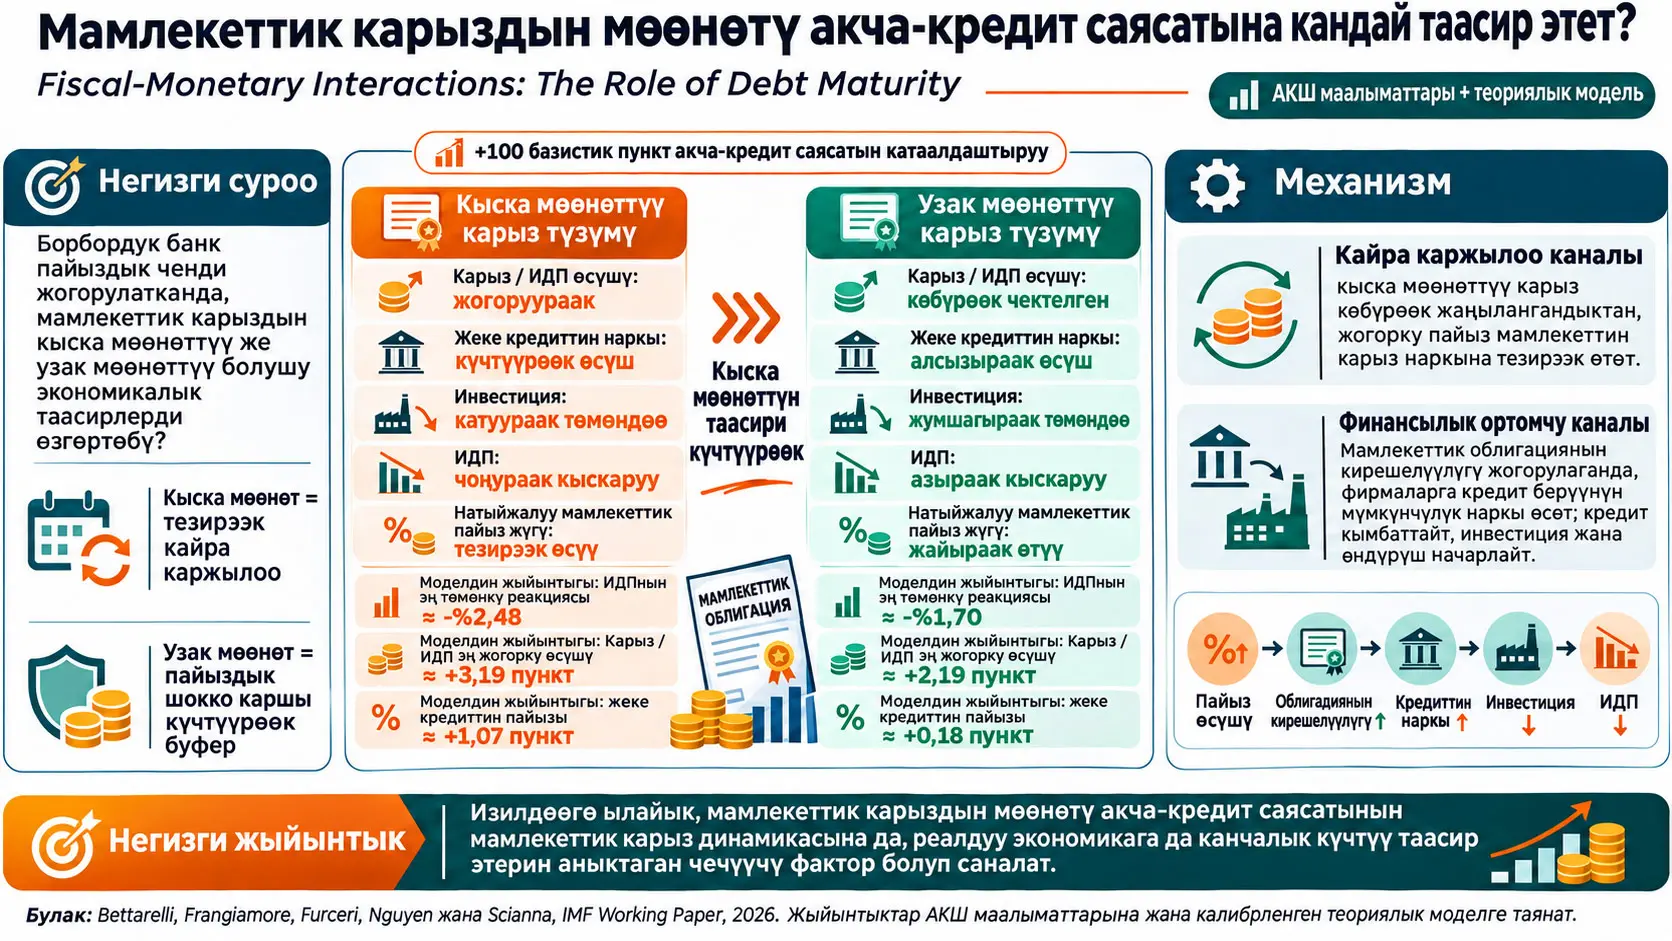
Мамлекеттик карыздын мөөнөттүк түзүмү, мамлекеттик карыздын канча бөлүгү кыска убакытта кайра каржыланууга тийиш экенин жана пайыздык чендердеги өзгөрүүлөр мамлекеттин карыз алуу чыгымдарына канчалык тез өтөрүн аныктаган карызды башкаруу өзгөчөлүгү болуп саналат. Бул изилдөө АКШда мамлекеттик карыздын мөөнөтү акча-кредит саясатын катаалдаштыруунун фискалдык саясатка, мамлекеттик карызга, финансылык шарттарга, өндүрүшкө жана жеке инвестицияга тийгизген таасирин өзгөртөбү же жокпу деген суроону карайт. Изилдөөчүлөр экзогендик акча-кредит саясатынын шокторун сызыктуу жана сызыктуу эмес локалдык проекциялар аркылуу талдап, кыска мөөнөттүү карыздын үлүшүн жалпы рынокто сатылуучу АКШ Казыналыгынын карызындагы Treasury bill, башкача айтканда кыска мөөнөттүү Казыналык векселдердин үлүшү менен өлчөшөт.
Негизги эмпирикалык тандалма 1969Q1–2019Q4 мезгилин камтыйт жана акча-кредит саясатынын инновациясы катары Romer-Romer баяндык шок катарынын алдын ала болжолдоого боло турган компоненттерден тазаланган версиясын колдонот. Альтернативдүү жогорку жыштыктагы акча-кредит саясатын идентификациялоо, айлык маалыматтар жана ар түрдүү модель спецификациялары менен жүргүзүлгөн туруктуулук текшерүүлөрү айрым колдонмолордо талдоо мезгилин 1963Q1–2025Q3 чейин кеңейтет.
Изилдөөнүн негизги жыйынтыгы — 100 базистик пункттук экзогендик акча-кредит саясатын катаалдаштыруунун таасири мамлекеттик карыздын мөөнөттүк түзүмүнө күчтүү көз каранды экендиги. 100 базистик пункт пайыздык чендин 1 пайыздык пунктка өзгөрүшүн билдирет; мисалы, %4төн %5ке өсүү 100 базистик пунктка барабар. Кыска мөөнөттүү Казыналык векселдердин үлүшү жогору болгон мезгилдерде реалдуу мамлекеттик карыз орто мөөнөттө болжол менен %10 өсүп, карыз/ИДӨ катышы болжол менен 3 пайыздык пунктка жогорулайт. Ошол эле шокто реалдуу ИДӨ болжол менен %2 төмөндөйт жана жеке инвестиция олуттуу кыскарат. Кыска мөөнөттүү карыздын үлүшү төмөн болгон мезгилдерде бул реакциялардын көбү кыйла аз же статистикалык жактан нөлдөн айырмаланбайт.
Бул жыйынтык бир гана “жогорку пайыз мамлекеттин пайыздык чыгымдарын көбөйтөт” деген механизм менен түшүндүрүлбөйт. Изилдөө эки өзүнчө каналды аныктайт. Биринчиси кайра каржылоо же rollover каналы: кыска мөөнөттүү карыздын чоңураак бөлүгү жогорку пайыз чөйрөсүндө тез жаңыланууга тийиш болгондуктан, мамлекеттин натыйжалуу пайыздык чыгымы тезирээк өсөт. Экинчиси фискалдык-финансылык канал: мамлекеттик облигациялар менен жеке кредиттер бир эле чектелген финансылык ортомчунун балансында бири-бири менен атаандашканда, мамлекеттик облигациянын кирешелүүлүгү финансылык ортомчунун фирмаларга кредит берүүсүнүн альтернативдик чыгымына таасир этиши мүмкүн.
Авторлор бул экинчи механизмди түшүндүрүү үчүн жабык экономикадагы Жаңы кейнстик моделди түзүшөт. Моделде үй чарбалары финансылык ортомчуларга депозит берет; финансылык ортомчулар жеке кредиттерди да, мамлекеттик облигацияларды да кармайт; ишкерлер капитал сатып алуу үчүн ушул кредиттерди колдонушат. Моделдин айырмалоочу божомолу — финансылык ортомчу узак мөөнөттүү мамлекеттик облигациялар портфелин негизги вариантта амортизацияланган нарк — amortized cost боюнча эсепке алат. Ошентип, финансылык ортомчунун балансында таанылган кирешелүүлүк облигациянын бир мезгилдик рыноктук баасынын өзгөрүшүнө гана эмес, облигация сатып алынган учурда бекитилген кирешелүүлүккө да көз каранды болот.
Бул теориялык механизм эмпирикалык жыйынтыктарды сапаттык жактан кайра чыгарат. Калибрленген моделде 100 базистик пунктка катаалдаштырууда кыска мөөнөттүү карыз экономикасында реалдуу ИДӨнүн эң төмөн реакциясы болжол менен −%2,48 болсо, узак мөөнөттүү карызда −%1,70; инвестицияда тиешелүүлүгүнө жараша −%12,56 жана −%8,27; карыз/ИДӨ катышынын эң жогорку өсүшү болжол менен 3,19 жана 2,19 пайыздык пунктту түзөт. Булар АКШ маалыматтарынан түз өлчөнгөн ошол эле сандар эмес; теориялык моделдин калибрленген impulse-response жыйынтыктары.
Изилдөөнүн чечмелөө чеги маанилүү. Талдоо АКШнын карыз рыногуна жана АКШнын тарыхый маалыматтарына негизделген. T-bill үлүшү карыз мөөнөтүнүн негизги көрсөткүчү катары колдонулган, бирок альтернатива катары бир жылдын ичинде мөөнөтү бүтө турган жеке сектордун колундагы Казыналык карыздын үлүшү менен да туруктуулук текшерүүсү жүргүзүлгөн. Жыйынтыктар көптөгөн альтернативдүү спецификацияларда сакталганы менен, изилдөө ар бир өлкөдө кыска мөөнөттүү карыз дал ушундай көлөмдөгү натыйжаларды жаратат же белгилүү бир “оптималдуу карыз мөөнөтү” бар экенин көрсөтпөйт. Мындан тышкары, теориялык механизм реалдуу дүйнөдөгү банктык эсептин жана жөнгө салуунун бардык деталдарын камтыган толук банк системасынын модели эмес; ал байкалган эмпирикалык айырмачылыктарды түшүндүрүү үчүн түзүлгөн калибрленген макро-финансылык модель.
Изилдөө маселеси: Борбордук банктын пайызы менен мамлекеттик карыздын мөөнөтү эмне үчүн чогуу каралат?
Акча-кредит саясатын катаалдаштыруу адатта борбордук банктын кыска мөөнөттүү саясаттык пайыздык ченди көтөрүшү менен башталат. Бирок мамлекеттин учурдагы карыз запасынын баарынын пайызы ошол эле күнү өзгөрбөйт. Эгер мамлекет узак мөөнөттүү жана белгиленген кирешелүүлүк менен карыз алган болсо, мурда чыгарылган карыздын олуттуу бөлүгү эски шарттар боюнча тейлене берет. Эгер карыз өтө кыска мөөнөттүү болсо, ошол эле запастын чоңураак бөлүгү кыска убакытта кайра чыгарылууга тийиш болуп, жаңы жогорку пайыздык чендер мамлекеттик бюджетке тезирээк өтөт.
Бул айырма мөөнөт менен пайыздык чен ортосундагы айырманы түшүнүүнү талап кылат. Пайыздык чен — карыз алуунун баасы; ал эми мөөнөт карыздын негизги суммасы же келишимдик акча агымдары канча убакыттан кийин жаңыланарын аныктайт. Жалпы карыз суммасы бирдей болгон эки мамлекеттин карызды тейлөө тобокелдиги, мөөнөттөрү башка болсо, бирдей болбошу мүмкүн.
Изилдөөнүн кириш бөлүгүндө АКШнын мамлекеттик карызы 2019-жылы ИДӨнүн болжол менен %105 деңгээлинен COVID-19 рецессиясынан кийин болжол менен %130га чейин өскөнү; мамлекеттик пайыздык чыгымдар 2024-жылга карата ИДӨнүн болжол менен %5ине жеткени айтылат. Ошол эле мезгилде Treasury bill үлүшү 2017–2019-жылдардагы болжол менен %17ден 2020–2025-жылдары болжол менен %22ге өскөнү белгиленет. Булар изилдөөнүн мотивациясын түзгөн контексттик байкоолор; негизги эмпирикалык тандалма акыркы мезгилге гана эмес, кыйла узак тарыхый тандалмага негизделет.
Treasury bill, Treasury note жана Treasury bond эмнени билдирет?
Изилдөө АКШ Казыналыгынын баалуу кагаздарын мөөнөтү боюнча бөлөт. Treasury bills — T-bills, кыска мөөнөттүү Казыналык карыз инструменттери. Treasury notes жана Treasury bonds узагыраак мөөнөттүү инструменттер. Изилдөөчүлөр кыска мөөнөттүү карыздын үлүшүн төмөнкү катыш менен өлчөшөт:
\[ \text{T-bill payı}_t = \frac{\text{dolaşımdaki Treasury bills}} {\text{toplam pazarlanabilir Treasury borcu}} \]
Жалпы рынокто сатылуучу карыз Treasury bills, notes, bonds, Treasury Inflation-Protected Securities — TIPS жана Floating Rate Notes — FRNs жыйындысынан турат. Бул катыштын жогору болушу карыздын чоңураак бөлүгү кыска мөөнөттө кайра бааланып, кайра каржыланышын билдирген жогорку rollover exposure — кайра каржылоого дуушар болуу катары чечмеленет.
Rollover же кайра каржылоо тобокелдиги деген эмне?
Карыздын мөөнөтү келгенде мамлекет аны толугу менен төлөөнүн ордуна көп учурда жаңы карыз чыгарып, эски карызды жаңылайт. Бул rollover деп аталат. Жаңы чыгарылыштын пайызы эски карыздын пайызынан жогору болсо, карыздын натыйжалуу каржылоо чыгымы убакыт өткөн сайын көбөйөт. Түзүм кыска мөөнөттүү болсо, кыйла көп карыз кыска аралыкта жаңылангандыктан, жогорулаган саясаттык пайыз бюджетке тезирээк өтөт.
Карыздын мөөнөтү акча-кредит саясатынын таасирин эмне үчүн өзгөртө алат?
Изилдөөгө ылайык, кыска мөөнөт эки байланышты күчөтөт: мамлекет чоңураак көлөмдөгү карызды жогорку пайыз менен тез кайра каржылоого мажбур болот жана мамлекеттик облигациялардын кирешелүүлүгүнүн тез өсүшү чектелген финансылык ортомчунун жеке кредит берүүсүнүн альтернативдик чыгымын көбөйтөт; ошентип, бир эле акча-кредит саясатынын шогу мамлекеттик карыздын динамикасына да, жеке каржылоонун чыгымдарына да узак мөөнөттүү карыз түзүмүнө салыштырмалуу күчтүүрөөк таасир этиши мүмкүн.
Маалыматтар топтому жана өзгөрмөлөр
Изилдөөчүлөр АКШ үчүн кварталдык да, айлык да маалыматтарды чогултат. Кварталдык маалымат негизги талдоодо колдонулат, анткени мамлекеттик бюджеттин көлөмдөрү жана карыз/ИДӨ сыяктуу негизги фискалдык өзгөрмөлөр табигый түрдө кварталдык жыштыкта жеткиликтүү. Жогорку жыштыктагы финансылык өзгөрмөлөрдү текшерүү үчүн өзүнчө айлык маалыматтар топтому да түзүлөт.
| Өзгөрмө | Илимий ролу | Булак / түзүм |
|---|---|---|
| T-bill үлүшү | Кыска мөөнөттүү мамлекеттик карыз / rollover дуушардыгынын көрсөткүчү | U.S. Treasury |
| Реалдуу мамлекеттик карыз | Акча-кредит саясаты шогунун карыз запасына таасири | U.S. Treasury; номиналдык маанилер GDP дефлятору менен реалдуу мааниге келтирилет |
| Карыз / ИДӨ | Карыздын экономиканын көлөмүнө салыштырмалуу жүгү | FRED |
| Реалдуу ИДӨ | Реалдуу экономикалык активдүүлүк | FRED |
| Жеке негизги капиталга инвестиция | Каржылоо каналынын реалдуу инвестицияга таасири | FRED |
| GDP дефлятору | Жалпы баалардын деңгээли | FRED |
| Мамлекеттик кирешелер жана чыгымдар | Фискалдык өтүү жана автоматтык стабилизаторлор | Bureau of Economic Analysis |
| Мамлекеттин натыйжалуу пайыздык чени | Учурдагы мамлекеттик карыз запасынын реалдуу орточо каржылоо чыгымына өтүшү | HAVER |
| Excess Bond Premium — EBP | Негизги кредиттик тобокелдиктен көз каранды эмес финансылык шарт / тобокелдикке табит компоненти | Federal Reserve катары |
| Aaa жана Baa корпоративдик облигациялардын кирешелүүлүгү | Жеке сектордун карыз алуу шарттары | Moody's маалыматтары, FRED аркылуу |
Кошумча Таблица A1ге ылайык, кварталдык маалыматтар топтомунда T-bill үлүшүнүн орточо мааниси болжол менен 0,24, стандарттык четтөөсү 0,08 жана байкалган диапазону болжол менен 0,11–0,43. Негизги Romer-Romer шок катары колдонууга мүмкүн болгон базалык баалоо тандалмасы 1969Q1–2019Q4. Айрым башка катарлар 1950-жылдарга чейин созулса, жогорку жыштыктагы туруктуулук колдонмолорунда жаңыраак маалыматтар пайдаланылат.
Акча-кредит саясатынын шогу кантип аныкталат?
Негизги талдоо Romer жана Romer тарабынан иштелип чыккан баяндык акча-кредит саясатынын шогу катарын колдонот. Бирок авторлор катарды өзгөртүүсүз албайт. Miranda-Agrippino жана Ricco ыкмасын ээрчип, FRED-MD кеңири маалымат панелинен алынган он динамикалык фактордун бир лагын колдонуп, шоктун алдын ала болжолдоого боло турган бөлүгүн тазалашат жана регрессия калдыктарын экзогендик акча-кредит саясатынын инновациясы катары колдонушат.
Мунун максаты — пайыздык чечимдин буга чейин белгилүү экономикалык шарттарга кадимки реакциясын мүмкүн болушунча бөлүп, саясаттык пайыздагы күтүлбөгөн же экзогендик компонентке жакындашуу. Бул ыкма эксперименттик рандомизация эмес; себептик чечмелөө шок катары экономикадагы башка бир убактагы аныктоочулардан чындап жетиштүү ажыратылган деген божомолго көз каранды.
Локалдык проекция деген эмне?
Local Projection — LP, экономикалык шоктон кийин өзгөрмөнүн ар башка келечектеги горизонттордо кандай реакция кыларын ар бир горизонт үчүн өзүнчө регрессия баалоо аркылуу аныктаган ыкма. Изилдөөнүн негизги сызыктуу теңдемеси төмөнкүдөй:
\[ y_{t+h} = \alpha^{(h)} + \beta^{(h)} MPS_t + \sum_{\ell=1}^{4} {\theta_{\ell}^{\prime(h)}}W_{t-\ell} + \varepsilon_{t+h}^{(h)} \tag{1} \]
Теңдеме эмнени эсептейт? Акча-кредит саясатынын шогунун шоктон \(h\) квартал өткөндөн кийин изилденип жаткан өзгөрмөгө динамикалык таасирин.
\(y_{t+h}\): \(h\) мезгилден кийин өлчөнгөн натыйжа өзгөрмөсү. Бул өзгөрмө реалдуу карыз, карыз/ИДӨ, реалдуу ИДӨ, инвестиция, GDP дефлятору, EBP же башка натыйжа болушу мүмкүн.
\(MPS_t\): \(t\) мезгилиндеги экзогендик monetary policy shock — акча-кредит саясатынын шогу.
\(\beta^{(h)}\): изилдөөнүн негизги impulse-response коэффициенти. Ал 100 базистик пунктка экзогендик катаалдаштыруунун \(h\) мезгилден кийинки таасирин берет. Логарифмдик өзгөрмөлөрдө болжолдуу пайыздык реакция, катыш жана пайыздык өзгөрмөлөрдө контекстке жараша пайыздык пункт реакциясы катары чечмеленет.
\(W_{t-\ell}\): көз каранды өзгөрмөнүн жана акча-кредит саясаты шогунун лагдарын камтыган контролдук вектор. Кварталдык негизги моделде төрт лаг колдонулат; айлык моделде он эки лагга чейин көбөйтүлөт.
\(\varepsilon_{t+h}^{(h)}\): модел түшүндүрө албаган калдык бөлүк.
Стандарттык каталар Newey-West ыкмасы менен гетероскедастикалуулукка жана автокорреляцияга туруктуу — HAC robust — кылынат. Негизги impulse-response графиктеринде күңүрт жана ачык тилкелер тиешелүүлүгүнө жараша %68 жана %90 ишеним интервалдарын билдирет.
Карыз мөөнөтүнүн таасирин көрүү үчүн сызыктуу эмес модель кантип курулат?
Бир гана орточо реакция кыска жана узак мөөнөттүү мезгилдерди аралаштырып жибериши мүмкүн. Ошондуктан изилдөө жылмакай өтмөктүү, режимге көз каранды LP моделин колдонот:
\[ \begin{aligned} y_{t+h} =&\; \alpha^{(h)} + F(z_{t-1}) \left[ \beta_{\text{high}}^{(h)}MPS_t + \sum_{\ell=1}^{4} {\theta_{\ell,\text{high}}^{\prime(h)}}W_{t-\ell} \right] \\ &+ \left[1-F(z_{t-1})\right] \left[ \beta_{\text{low}}^{(h)}MPS_t + \sum_{\ell=1}^{4} {\theta_{\ell,\text{low}}^{\prime(h)}}W_{t-\ell} \right] \\ &+ \delta^{(h)}F(z_{t-1}) + \varepsilon_{t+h}^{(h)} . \end{aligned} \tag{2} \]
Бул жерде эки өзүнчө реакция бар. \(\beta_{\text{high}}^{(h)}\) кыска мөөнөттүү карыздын үлүшү жогору режимдеги, ал эми \(\beta_{\text{low}}^{(h)}\) төмөн режимдеги акча-кредит саясатынын реакциясын билдирет.
Режимди аныктаган функция кескин “жогору/төмөн” которгуч эмес. Төмөнкү логистикалык жылмакай өтүү функциясы колдонулат:
\[ F(z_t) = \frac{ \exp\left[ \theta\left(\frac{z_t-\mu_z}{\sigma_z}\right) \right] }{ 1+ \exp\left[ \theta\left(\frac{z_t-\mu_z}{\sigma_z}\right) \right] } \tag{3} \]
\(z_t\) T-bill үлүшү, \(\mu_z\) бул катардын орточо мааниси, \(\sigma_z\) стандарттык четтөөсү. \(\theta\) өтүүнүн канчалык кескин экенин аныктайт жана негизги моделде 5 деп алынат.
\(F(z_t)\) 0 менен 1дин ортосунда өзгөрөт. Маани 1ге жакындаган сайын экономика “кыска мөөнөттүү карыздын үлүшү жогору” режимге көбүрөөк салмак берет; 0гө жакындаган сайын төмөн үлүш режими үстөм болот. Демек, тарых бир эле ыктыярдуу чек менен экиге бөлүнбөйт.
Негизги эмпирикалык жыйынтыктар
| Жыйынтык | Кыска мөөнөттүү карыздын үлүшү жогору болгондо | Кыска мөөнөттүү карыздын үлүшү төмөн болгондо | Чечмелөө чеги |
|---|---|---|---|
| Реалдуу мамлекеттик карыз | Орто мөөнөттө болжол менен +%10 | Аз; көбүнчө статистикалык жактан нөлдөн айырмаланбайт | Режимге көз каранды баалоо |
| Карыз / ИДӨ | Орто мөөнөттө болжол менен +3 пайыздык пункт | Аз жана көбүнчө маанисиз | Пайыз эмес, пайыздык пункт |
| Реалдуу мамлекеттик киреше | Болжол менен −%4кө чейин | Убактылуу жакшыруу байкалышы мүмкүн | Экономикалык активдүүлүктүн реакциясы менен бирге окуу керек |
| Баштапкы мамлекеттик чыгым | Убактылуу болжол менен +%1 чокусу | Төмөндөө тенденциясы | Автоматтык стабилизаторлор маанилүү |
| Реалдуу ИДӨ | Болжол менен −%2; эң чоң төмөндөө болжол менен 5 кварталдан кийин | Статистикалык жактан айкын реакция жок | Режимдердин айырмасы кыска-орто мөөнөттө маанилүү |
| Жеке негизги капиталга инвестиция | Негизги жыйынтык түшүндүрмөсүндө болжол менен −%5 минимум | Статистикалык жактан айкын эмес | Кириш сөздүн кыскача бөлүгүндө болжол менен −%6 деген баа да колдонулган; деталдуу жыйынтыктар бөлүмүндөгү болжол менен −%5 сакталган |
| GDP дефлятору | Айкын төмөндөө | Алсызыраак / белгисиз | Негизги спецификацияда эки режимдин айырмасы ишеним интервалдарына байланыштуу статистикалык жактан маанилүү эмес |
| Excess Bond Premium | Кварталдык моделде болжол менен +0,2 пайыздык пункт чокусу | Алсызыраак | Айлык туруктуулук талдоосунда жогорку режимдин реакциясы болжол менен +0,4 пайыздык пунктка чейин өсөт |
| Aaa корпоративдик облигациясынын кирешелүүлүгү | Болжол менен +0,7 пайыздык пункт | Алсызыраак | Жеке сектордун каржылоо шарты |
| Baa корпоративдик облигациясынын кирешелүүлүгү | Болжол менен +0,9 пайыздык пункт | Алсызыраак | Кредиттик сапаты төмөнүрөөк болгон инвестициялык деңгээлдеги компанияларды билдирет |
Пайыз менен пайыздык пункттун айырмасы
Изилдөөдөгү жыйынтыктарды туура окуу үчүн бул айырма өтө маанилүү. Карыз/ИДӨ катышы %70тен %73кө өссө, өзгөрүү 3 пайыздык пункт болот. Салыштырмалуу өсүш болсо \(3/70\) эсеби менен болжол менен %4,3 түзөт. Изилдөөдөгү “debt-to-GDP +3 percentage points” дегенди “карыз %3 өстү” деп которуу илимий жактан туура эмес.
GDP дефляторунун жыйынтыгын эмне үчүн этият чечмелөө керек?
GDP дефлятору баалардын деңгээлин өлчөйт. Жогорку T-bill режиминде катаалдаштыруудан кийин баалардын деңгээли көбүрөөк төмөндөйт; бирок негизги Romer-Romer шок моделинде жогорку жана төмөн карыз-мөөнөт режимдеринин айырмасы кең ишеним интервалдарынан улам статистикалык жактан маанилүү эмес. Ал эми жогорку жыштыктагы альтернативдүү шок идентификациясында бул айырма да маанилүү болоору кабарланат. Ошондуктан “карыз мөөнөтү баа реакциясын сөзсүз өзгөртөт” деген сүйлөм негизги спецификация үчүн өтө күчтүү болот.
Туруктуулук текшерүүлөрү эмнени сынады?
Авторлор негизги жыйынтык бир гана эконометрикалык тандоонун натыйжасыбы же жокпу деген суроону өтө кеңири текшерүү топтому менен изилдешет.
- LPни деңгээлдердин ордуна узак айырмаларда баалоо: жыйынтыктардын белгиси жана негизги динамикасы чоң өлчөмдө сакталат.
- Лагдардын санын өзгөртүү: негизги төрт лагдын ордуна эки жана алты лаг колдонулат.
- LP-IV / эки баскычтуу эң кичине квадраттар: federal funds rate өзгөрүүсү экзогендик акча-кредит саясатынын шогу менен инструменттештирилет. Кеңирээк ишеним интервалдарына байланыштуу айрым режим айырмалары салттуу маанилүүлүк деңгээлдерин жоготсо да, чекиттик баалоолор негизги жыйынтыктар менен бир багытта калат.
- Жогорку жыштыктагы альтернативдүү шок: Bauer-Swanson жогорку жыштыктагы сюрприздери proxy-SVAR ичинде колдонулат; бул колдонмо тандалманы 1963Q1–2025Q3 чейин кеңейтет.
- Айлык маалымат: кварталдык жыйынтыктар маалыматтын жыштыгына көз карандыбы же жокпу текшерилет.
- Жылмакай өтүү параметрин өзгөртүү: негизги \(\theta=5\) менен катар 1,5 жана 3 маанилери сыналат.
- Медианага негизделген режим бөлүү: T-bill үлүшүнүн тарыхый медианасынан жогору жана төмөн мезгилдер түздөн-түз эки режим катары сыналат.
- Сызыктуу өз ара аракеттенүү модели: акча-кредит саясатынын шогу менен үзгүлтүксүз T-bill үлүшүнүн өз ара аракеттенүүсү колдонулат.
- Альтернативдүү мөөнөт көрсөткүчү: жеке сектордун колундагы жана бир жылдын ичинде мөөнөтү бүтө турган Казыналык карыздын жалпы жеке сектор Казыналык карызына катышы колдонулат.
- Абал өзгөрмөсүн эки кварталга кечиктирүү: акча-кредит саясаты менен карыз мөөнөтүнүн ортосундагы бир убактагы кайтарым байланыш боюнча тынчсыздануу азайтылат.
- Карыз мөөнөтүнүн шокко реакциясы: T-bill үлүшү менен альтернативдүү кыска мөөнөт көрсөткүчүнүн 100 базистик пункттук экзогендик шокко реакциясы статистикалык жактан нөлдөн айырмаланбайт.
- Баштапкы шарттар: баштапкы карыз/ИДӨ, пайыз, инфляция жана T-bill/ИДӨ деңгээлдери көзөмөлдөнөт.
- Тарыхый мезгилдер: рецессиялар, 1970-жылдар, Volcker дезинфляциясы, 1981–1982 рецессиясы жана Дүйнөлүк финансылык кризис өз-өзүнчө көзөмөлдөнөт.
- Борбордук банктын балансы: сандык жумшартуу жана катаалдаштыруу жыйынтыктарды түшүндүрөбү же жокпу сыналат.
- Ар башка убакыт тренддери жана фискалдык позиция: режимдерге жараша ар башка тренддер жана бюджеттик баланс менен өз ара аракеттенүүлөр көзөмөлдөнөт.
Амортизацияланган нарк боюнча эсеп эмне үчүн борбордук мааниге ээ?
Теориялык моделде карыз мөөнөтүн жеке кредиттин баасына күчтүү байланыштырууга облигациянын жөн гана узак мөөнөттүү болушу жетишсиз. Финансылык ортомчу бул облигацияны балансында кайсы баалоо эрежеси менен алып жүрөрү да маанилүү. Негизги моделде облигациялар held-to-maturity классында, башкача айтканда амортизацияланган нарк боюнча эсепке алынат; ошондуктан учурдагы портфелдин балансында таанылган кирешелүүлүк сатып алуу учурунда бекитилген кирешелүүлүккө көз каранды. Mark-to-market баалоодо рыноктук баанын өзгөрүүлөрү дароо баланска кирет жана ортомчунун маржиналдык чечиминдеги кирешелүүлүк бир мезгилдик рыноктук holding returnге жакындайт; мындай учурда узак жана кыска мөөнөттүн ортосундагы макроэкономикалык айырма кыйла азаят.
Теориялык моделдин архитектурасы
Модель жабык экономикадагы Жаңы кейнстик DSGE түзүмү болуп, эки өзүнчө финансылык фрикцияны бириктирет:
Gertler-Karadi enforcement constraint: Финансылык ортомчу депозит ээлеринен чексиз каражат тарта албайт; ортомчунун активдерди өздөштүрүп/divert кылып системадан чыгып кетүү стимулу депозиттик мүмкүнчүлүктү чектейт.
Bernanke-Gertler-Gilchrist costly state verification: Ишкердин идиосинкратикалык кирешеси түз байкалбаганда, кредитор үчүн дефолт абалын текшерүү чыгымдуу болот. Бул фрикция ишкердин левереджи өскөн сайын жогорулаган тышкы каржылоо премиясын түзөт.
Үй чарбасынын пайдалуулук функциясы эмнени түшүндүрөт?
Моделде үй чарбасы керектөөдөн пайдалуулук алат, ал эми иштөөдөн пайдалуулук жоготуусуна дуушар болот. Булактагы Теңдеме (17):
\[ E_0\sum_{t=0}^{\infty} \beta^t \left[ \log(C_{it}-bC_{i,t-1}) - \chi_H \frac{H_{it}^{1+1/\eta}}{1+1/\eta} \right] \tag{17} \]
\(\beta\) келечектеги пайдалуулук канчалык дисконттолорун, \(b\) керектөө адатынын туруктуулугун, \(C_{it}\) керектөөнү, \(H_{it}\) эмгек сунушун жана \(\eta\) Frisch эмгек сунушунун ийкемдүүлүгүн билдирет.
\(C_{it}-bC_{i,t-1}\) мүчөсү бүгүнкү пайдалуулук бүгүнкү керектөө деңгээлинен гана эмес, мурдагы керектөө стандартынан да таасир аларын көрсөтөт. Демек, керектөө шокторго толугу менен дароо ылайыкташпайт.
Узак мөөнөттүү мамлекеттик облигация моделде кантип көрсөтүлөт?
Мамлекеттик карыз акыркы мөөнөтү туруктуу бир облигациянын ордуна купону геометриялык түрдө азайган perpetuity катары көрсөтүлөт. Облигациянын келечектеги төлөмдөрү \(\{1,\kappa,\kappa^2,\ldots\}\) түрүндө болот. Булактагы Теңдеме (26):
\[ q_t^L = \sum_{j=1}^{\infty} \frac{\kappa^{j-1}}{(R_t^L)^j} = \frac{1}{R_t^L-\kappa}, \qquad R_t^L = \kappa+\frac{1}{q_t^L} \tag{26} \]
\(q_t^L\) узак мөөнөттүү облигациянын баасы, \(R_t^L\) облигациянын мөөнөтүнө чейинки кирешелүүлүгү жана \(\kappa\) купондун канчалык жай азаярын аныктаган параметр.
\(\kappa=0\) болгондо облигация бир мезгилдик карызга айланат. \(\kappa\) 1ге жакындаган сайын купондор жайыраак азайып, карыздын мөөнөтү узарат. Изилдөөнүн моделдик калибрлөөсүндө кыска мөөнөт үчүн \(\kappa=0\), узак мөөнөт үчүн \(\kappa=0{,}981\) тандалып, болжол менен 40 кварталдык Macaulay duration түзүлөт.
Market return менен book return ортосундагы айырма
Узак мөөнөттүү облигациянын рыноктук баасы пайыз өзгөргөндө дароо жылат. Ошондуктан бир мезгилдик рыноктук holding return:
\[ R_{t+1}^{LM} = \frac{1+\kappa q_{t+1}^L}{q_t^L} \tag{27} \]
Бирок облигация held-to-maturity классында амортизацияланган нарк менен эсепке алынса, финансылык ортомчунун балансында таанылган кирешелүүлүк рыноктук бааны ар бир мезгилде толук чагылдырбайт. Модель эки баалоо системасын \(\chi\) параметри менен бириктирет:
\[ R_{t+1}^{LC} = (1-\chi)R_{t+1}^{LM} + \chi R_t^{LB} \tag{28} \]
\(\chi=0\) толук mark-to-market, \(\chi=1\) толук amortized cost; 0 менен 1дин ортосундагы маанилер аралаш портфелди билдирет.
Бир мезгилдик карызда \(\kappa=0\) болгондуктан рыноктук жана баланстык нарк ансыз да бирдей болот; ошондуктан эсептик классификация кыска мөөнөттүү карыз үчүн моделдин жыйынтыктарын өзгөртпөйт. Негизги айырма узак мөөнөттүү облигацияларда пайда болот.
Финансылык ортомчунун enforcement constraint-и
Gertler-Karadi механизминде финансылык ортомчу депозит ээлеринен чексиз каражат ала албайт. Анткени теориялык жактан активдердин бир бөлүгүн өздөштүрүп, системадан чыгып кетүү мүмкүнчүлүгү бар. Депозит ээлери финансылык ортомчунун ишин улантуу наркы өздөштүрүүдөн алынуучу пайдадан жогору болгондо гана каражат беришет:
\[ V_{jt} \ge \theta X_{jt}^{P} + \theta\Delta q_t^L B_{jt}^{LF} \tag{39} \]
\(V_{jt}\) ортомчунун ишин улантуу наркы, \(X_{jt}^{P}\) жеке кредит портфели, \(q_t^L B_{jt}^{LF}\) мамлекеттик облигациялардын рыноктук наркы, \(\theta\) өздөштүрүлүшү мүмкүн болгон жеке активдердин үлүшү жана \(\Delta\) мамлекеттик облигация жеке кредитке салыштырмалуу pledgeability мүмкүнчүлүгүнүн канча бөлүгүн колдонорун аныктаган салмак.
Моделде \(\Delta=1/3\) калибрленет. Бул мамлекеттик облигация ошол эле өлчөмдөгү жеке кредитке салыштырмалуу бул чектөөдө азыраак мүмкүнчүлүк сарптайт дегенди билдирет. Бул түзүм мамлекеттик облигация менен жеке кредиттин бир эле тартыш баланс мүмкүнчүлүгү үчүн атаандашуусун камсыздайт.
Макаланын борбордук теңдемеси: Мамлекеттик облигациянын кирешелүүлүгү жеке кредиттин кирешелүүлүгүнө кантип таасир этет?
Изилдөөнүн теориялык салымынын өзөгүндөгү Теңдеме (52) төмөнкүдөй:
\[ E_t \left[ \widetilde M_{t,t+1} \frac{R_{t+1}^{P}-R_t}{\Pi_{t+1}} \right] = \frac{1}{\Delta} E_t \left[ \widetilde M_{t,t+1} \frac{R_t^{L}-R_t}{\Pi_{t+1}} \right] + \frac{1}{\Delta}\Xi_t \tag{52} \]
\(R_{t+1}^{P}\) жеке кредиттин кирешелүүлүгү, \(R_t^L\) мамлекеттик облигациянын кирешелүүлүгү, \(R_t\) кыска мөөнөттүү саясаттык/депозиттик кирешелүүлүк, \(\Pi_{t+1}\) дүң инфляция, \(\widetilde M_{t,t+1}\) ортомчунун маселесине ылайыкташтырылган дисконт өзөгү жана \(\Xi_t\) баланс/enforcement түзүмүнөн чыккан кошумча мүчө.
Теңдеменин экономикалык мааниси — жеке кредиттин саясаттык пайыздан жогору талап кылынган кирешелүүлүгү мамлекеттик облигациянын кирешелүүлүк айырмасына көз каранды. Мамлекеттик облигациянын кирешелүүлүк артыкчылыгы өскөндө жеке кредит да жогорураак кирешелүүлүк талап кылууга тийиш; болбосо чектелген ортомчу мүмкүнчүлүгүн жеке кредиттен мамлекеттик облигацияга жылдырат.
\(\Delta=1/3\) болгондо математикалык коэффициент \(1/\Delta=3\). Бул моделдин теңдемесиндеги маржиналдык кирешелүүлүк байланышынын коэффициенти; “рыноктук кредиттик пайыз мамлекеттик облигациядан үч эсе көп өсөт” деген түз байкоочу пайыздык эреже эмес.
Мамлекеттик бюджеттин чектөөсү
Булактагы Теңдеме (72) мамлекеттик чыгымдарды, учурдагы карызды тейлөө жүгүн, салык кирешелерин жана жаңы облигация чыгарууну бири-бири менен байланыштырат:
\[ G_t + \frac{1+\kappa q_t^L}{\Pi_t} B_{t-1}^{L} = T_t + q_t^L B_t^{L} \tag{72} \]
\(G_t\) мамлекеттик чыгым, \(T_t\) жалпы реалдуу салык кирешеси, \(B_{t-1}^{L}\) мурунку мезгилден калган узак мөөнөттүү карыз, \(q_t^L B_t^L\) жаңы карыз чыгаруу аркылуу алынган реалдуу ресурс жана \(\Pi_t\) инфляция.
Изилдөө бул жерде маанилүү айырмачылыкты белгилейт: финансылык ортомчулар өз портфелдеринде облигацияларды амортизацияланган нарк менен алып жүрө алса да, мамлекеттик бюджеттин чектөөсү карыздын рыноктук наркы боюнча жазылат. Банктын ички эсеби менен мамлекеттин экономикалык карыз чектөөсү бир нерсе эмес.
Натыйжалуу пайыздык чен эмне үчүн мөөнөт менен жай өзгөрөт?
Моделде мамлекеттик натыйжалуу пайыздык чендин болжолдуу динамикасы төмөнкү логика менен берилет:
\[ \widehat{i}^{\,eff}_t = (1-\kappa)\widehat{R}^{L}_t + \kappa\widehat{i}^{\,eff}_{t-1} \]
\(\kappa=0\) болгондо жаңы рыноктук кирешелүүлүк натыйжалуу пайызга дароо өтөт. Узак мөөнөттүү учурда \(\kappa\) жогору болгондуктан, учурдагы эски карыз запасы чоң салмакка ээ жана жаңы пайыздык чөйрө натыйжалуу чыгымга карыз айланган сайын гана кирет. Бул моделдин түз rollover каналы.
Борбордук банктын жүрүм-туруму: Taylor эрежеси
Борбордук банк кыска мөөнөттүү номиналдык пайызды булактагы Теңдеме (76) менен аныкталган Taylor тибиндеги эрежеге ылайык белгилейт:
\[ \frac{R_t}{\bar R} = \left( \frac{R_{t-1}}{\bar R} \right)^{\rho_r} \left[ \left( \frac{\Pi_t}{\bar\Pi} \right)^{\theta_\pi} (Y_t^{gap})^{\theta_y} \right]^{1-\rho_r} e^{\varepsilon_t^m} \tag{76} \]
\(\rho_r\) пайызды жылмакайлоо, \(\theta_\pi\) инфляцияга реакция, \(\theta_y\) өндүрүш ажырымына реакция жана \(\varepsilon_t^m\) изилдөө караган экзогендик акча-кредит саясатынын шогу.
Калибрлөөдө \(\rho_r=0{,}90\), \(\theta_\pi=1{,}5\) жана \(\theta_y=0{,}125\) колдонулат. Жогорку \(\rho_r\) саясаттык пайыз бир мезгилден экинчисине толук секирип кетпестен, олуттуу деңгээлде мурунку маанисине көз каранды бойдон каларын билдирет.
Моделдин калибрлөөсү
| Блок | Параметр | Белги | Маани | Мааниси |
|---|---|---|---|---|
| Артыкчылыктар | Дисконт фактору | \(\beta\) | 0,995 | Жылдык болжол менен %2 реалдуу туруктуу абал пайыздык ченине туура келет |
| Артыкчылыктар | Адаттын туруктуулугу | \(b\) | 0,80 | Керектөөнүн мурдагы керектөө деңгээлине көз карандылыгы |
| Эмгек | Frisch ийкемдүүлүгү | \(\eta\) | 3 | Эмгек сунушунун эмгек акы өзгөрүүсүнө реакциясы |
| Өндүрүш | Капиталдын үлүшү | \(\alpha\) | 0,35 | Өндүрүштө капиталдын салымы |
| Өндүрүш | Кварталдык амортизация | \(\delta\) | 0,025 | Капиталдын мезгилдик эскириши |
| Номиналдык катуулук | Calvo баа катуулугу | \(\theta_p\) | 0,75 | Ар бир мезгилде баасын өзгөртө албаган фирмалардын үлүшүнө байланыштуу параметр |
| Номиналдык катуулук | Calvo эмгек акы катуулугу | \(\theta_w\) | 0,75 | Эмгек акынын дароо ылайыкташпаганын билдирет |
| Финансылык ортомчу | Жеке кредит spread-и | \(\bar R^P-\bar R^D\) | Жылдык 138 bp | Жеке кредит менен депозиттик кирешелүүлүктүн ортосундагы максаттуу айырма |
| Финансылык ортомчу | Мамлекеттик облигация spread-и | \(\bar R^L-\bar R^D\) | Жылдык 46 bp | Мамлекеттик облигация менен депозиттик кирешелүүлүктүн ортосундагы максаттуу айырма |
| Финансылык ортомчу | Diversion салмагы | \(\Delta\) | 1/3 | Мамлекеттик облигациянын жеке кредитке салыштырмалуу enforcement мүмкүнчүлүгүн канчалык колдонорун аныктайт |
| Финансылык ортомчу | Левередж максаты | — | 4 | Финансылык ортомчунун актив / таза нарк байланышы |
| Финансылык ортомчу | Мамлекеттик облигациялардын активдердеги үлүшү | \(s_G\) | 0,28 | Ортомчунун активдеринин %28и мамлекеттик баалуу кагаздардан турушу боюнча максат |
| Финансылык акселератор | Кварталдык дефолт ыктымалдыгы | \(F(\bar\psi)\) | %0,75 | Жылдык болжол менен %3 ишкана ийгиликсиздигинин деңгээлине туура келет |
| Финансылык акселератор | Ишкердин левереджи | \(QK/N\) | 2,01 | Капиталдын наркы менен ишкердин таза наркынын байланышы |
| Финансылык акселератор | Мониторинг чыгымы | \(\mu\) | 0,298 | Costly-state-verification чыгымы |
| Акча-кредит саясаты | Инфляция коэффициенти | \(\theta_\pi\) | 1,5 | Саясаттык пайыздын инфляцияга реакциясы |
| Акча-кредит саясаты | Пайызды жылмакайлоо | \(\rho_r\) | 0,90 | Саясаттык пайыздын мурунку маанисине туруктуу көз карандылыгы |
| Карыз мөөнөтү | Кыска / узак купондун басаңдоо параметри | \(\kappa\) | 0 / 0,9810 | Бир мезгилдик карыз менен болжол менен 40 кварталдык duration салыштыруусу |
| Мамлекеттик карыз | Карыз / жылдык ИДӨ туруктуу абал катышы | — | 0,70 | Моделдин баштапкы карыз жүгү боюнча максат |
| Фискалдык саясат | Мамлекеттик чыгым / өндүрүш | \(G/Y\) | 0,20 | Туруктуу абалдагы мамлекеттик чыгымдын үлүшү |
Теориялык моделдин негизги жыйынтыктары
Модель детерминисттик туруктуу абалдын айланасында биринчи тартиптеги perturbation менен чечилет. Бул моделдин шокторго карата локалдык жүрүм-туруму туруктуу абалдын айланасында сызыктуу жакындатылат дегенди билдирет. Ошондуктан моделдин жыйынтыктары мүмкүн болгон бардык ири режим өзгөрүүлөрүн глобалдык түрдө чечкен толук сызыктуу эмес симуляциялар эмес.
| Өзгөрмө | Кыска мөөнөт | Узак мөөнөт | Кыска − узак айырмасы |
|---|---|---|---|
| Реалдуу ИДӨнүн эң төмөн реакциясы | −%2,48 | −%1,70 | −0,78 пайыздык пункт |
| Инвестициянын эң төмөн реакциясы | −%12,56 | −%8,27 | −4,29 пайыздык пункт |
| Номиналдык маанидеги мамлекеттик карыздын эң жогорку реакциясы | +%2,81 | +%1,96 | +0,85 пайыздык пункт |
| Номиналдык карыз / ИДӨ эң жогорку реакциясы | +3,19 пайыздык пункт | +2,19 пайыздык пункт | +1,01 пайыздык пункт |
| Жеке кредит пайызынын эң жогорку реакциясы | +1,07 пайыздык пункт | +0,18 пайыздык пункт | +0,89 пайыздык пункт |
| Тышкы каржылоо премиясынын эң жогорку реакциясы | +1,06 пайыздык пункт | +0,67 пайыздык пункт | +0,40 пайыздык пункт |
Моделде мамлекеттик натыйжалуу пайыздык чен кыска мөөнөттө болжол менен 0,74 пайыздык пунктка өссө, узак мөөнөттө болжол менен 0,02 пайыздык пунктка жогорулайт. Ошентип, узак мөөнөттүү карыздын эски төмөн пайыздуу запасы мамлекеттик бюджетти кыска мөөнөттө жаңы саясаттык пайыздан жарым-жартылай коргойт.
Финансылык акселератор механизми эмне кылат?
Кыска мөөнөт шартында финансылык ортомчунун жеке кредит үчүн талап кылган кирешелүүлүгү көбүрөөк өскөндө ишкерлердин таза наркы басымга туш болот. Ошол эле капиталдык инвестицияны азыраак өздүк капитал менен каржылоого туура келгендиктен левередж өсөт. BGG механизминде левередж өскөн сайын тышкы каржылоо премиясы жогорулайт; кымбатыраак каржылоо инвестицияны азайтат, инвестициянын төмөндөшү өндүрүштү кыскартат жана алсыз өндүрүш салык базасын жеп кетет.
Бул канал баштапкы шокту жаратпайт; аны күчөтөт. Моделде BGG финансылык акселератору өчүрүлгөндө кыска жана узак мөөнөттүн ортосундагы ИДӨ айырмасы −0,78ден болжол менен −0,56 пайыздык пунктка; карыз/ИДӨ айырмасы болжол менен 1,01ден 0,82 пайыздык пунктка төмөндөйт. Демек, акселератор маанилүү, бирок карыз мөөнөтүнүн таасиринин негизги булагы эмес.
Кайсы механизм чындап карыз мөөнөтүнүн айырмасын жаратат?
Финансылык ортомчунун Gertler-Karadi enforcement constraint-и алынып салынганда кыска жана узак мөөнөттүү экономикалардын реалдуу ИДӨ жана инвестиция реакциялары дээрлик бирдей болуп калат. Моделдин Таблица 3үндө ИДӨ үчүн эки мөөнөттө тең −%2,03, инвестиция үчүн болжол менен −%10,08 жана −%10,07 жыйынтыктары берилет.
Ошого карабастан, мамлекеттик карыздын айырмасы толук жоголбойт. Мамлекеттик карыздын эң жогорку реакциясында кыска-узак айырмасы негизги моделде 0,85 пайыздык пункт болсо, enforcement constraint алынып салынганда болжол менен 0,22 пайыздык пункт калат. Авторлор бул калдыгын механикалык rollover каналы жана карыз сунушунун wedge-и менен байланыштырышат.
Бул ажыратуу теориялык жыйынтыктын эң маанилүү пункттарынын бири: мөөнөттүн реалдуу экономикага чоң таасири финансылык ортомчу каналынан, ал эми мамлекеттик бюджетке калган түз таасир кайра каржылоо каналынан келип чыгат.
Mark-to-market колдонулса эмне болот?
Узак мөөнөттүү облигациялар амортизацияланган нарктын ордуна рыноктук нарк менен эсепке алынганда облигациянын баасынын төмөндөшү финансылык ортомчунун таза наркына дароо чагылат. Мындан да маанилүүсү, ортомчунун маржиналдык облигация чечиминде тиешелүү кирешелүүлүк бекитилген book yieldдин ордуна бир мезгилдик holding return болот; бул holding return мөөнөт кандай болбосун күтүлгөн саясаттык пайызды жакыныраак ээрчийт.
Натыйжада узак мөөнөттүү карыздын ИДӨгө тийгизген төмөндөө таасири негизги моделде болжол менен −%1,70 болсо, mark-to-market шартында −%2,34кө жетет. Кыска мөөнөттүү карыздын жыйынтыгы болжол менен −%2,48де калат. Ошентип, кыска-узак ИДӨ айырмасы болжол менен 0,78 пайыздык пункттан болгону 0,13 пайыздык пунктка чейин азаят.
Бул жыйынтык “mark-to-market жакшы” же “amortized cost жаман” деген нормативдик эсептик өкүм эмес. Моделдин айтканы — карыз мөөнөтүнүн кредиттин баасына канчалык күчтүү өтүшүн облигациянын балансында алып жүрүү формасы өзгөртөт.
Жарым-жартылай held-to-maturity портфели
Реалдуу финансылык мекемелер бардык баалуу кагаздарын бир эле эсептик класста алып жүрбөйт деген ой менен авторлор \(\chi\) маанисин 0, 0,25, 0,50, 0,75 жана 1дин ортосунда өзгөртүшөт. Узак мөөнөттүү карыз экономикасында реакциялар \(\chi\) менен болжол менен монотондуу жана жылмакай өзгөрөт.
Портфелдин чоңураак бөлүгү amortized cost менен эсепке алынган сайын узак мөөнөттүү облигациянын балансында таанылган кирешелүүлүк сатып алуу учурунда бекитилген кирешелүүлүккө көбүрөөк көз каранды болуп калат; ошентип, жеке кредиттин наркынын саясаттык пайызга кескин өтүшү алсырап, узак мөөнөттүү карыздын буфердик таасири күчөйт. Кыска мөөнөттүү карызда болсо рыноктук нарк менен баланстык нарк бирдей болгондуктан, \(\chi\)нин өзгөрүшү жыйынтыктарды өзгөртпөйт.
Карыз сунушунун wedge-и жана автоматтык стабилизаторлор
Моделде үй чарбаларынын мамлекеттик облигацияга суроо-талабы үчүн convenience-yield / debt-supply wedge бар. Карыздын рыноктук наркы ИДӨгө салыштырмалуу өскөндө инвесторлор талап кылган ашыкча holding return да өсүшү мүмкүн. Калибрлөөдө карыз/ИДӨ рыноктук наркынын %10 өсүшү жылдык күтүлгөн ашыкча кирешелүүлүктү болжол менен 12 базистик пунктка көтөрүшү максат кылынат.
Бул wedge алынып салынганда мамлекеттин карыз алуу чыгымы жана кыйыр түрдө жеке кредиттин наркы азыраак өсөт; өндүрүш менен инвестициянын кыскарышы азаят. Бирок кыска мөөнөттүн узак мөөнөткө караганда күчтүүрөөк реакция берүүсү боюнча тартип сакталат. Демек, wedge механизмди күчөтөт, бирок аны жалгыз өзү жаратпайт.
Ошол сыяктуу автоматтык фискалдык реакциялар өчүрүлгөндө мамлекеттик кирешенин төмөндөшү жана чыгымдардын өсүшү алсырайт, карыз динамикасы жакшырат; бирок кыска мөөнөттүн терсирээк натыйжа берүүсү боюнча тартип дагы эле сакталат.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
1. Изилдөө дизайнынын эки катмары
Изилдөө эки башка далил түрүн чогуу колдонот, бирок аларды бири-биринин ордуна койбойт:
Эмпирикалык катмар: АКШнын тарыхый маалыматтарында экзогендик акча-кредит саясатынын инновациялары ар башка карыз-мөөнөт режимдеринде кандай айырмаланган impulse response жаратканы бааланат.
Теориялык катмар: Эмпирикалык байкалган айырмачылыктар кайсы баланс жана каржылоо механизми аркылуу экономикалык жактан пайда болушу мүмкүн экенин түшүндүрүү үчүн калибрленген Жаңы кейнстик модель түзүлөт.
Эмпирикалык жыйынтык моделден чыкпайт; модель да эмпирикалык жыйынтыктардын түз статистикалык далили эмес. Моделдин милдети — байкалган режим айырмачылыктарын ырааттуу экономикалык механизм менен rationalize — түшүндүрүү.
2. Негизги эмпирикалык тандалма
Негизги Romer-Romer спецификациясы 1969Q1–2019Q4 АКШ маалыматтарын колдонот. T-bill үлүшү бир мезгилге кечиктирилип колдонулуп, бүгүнкү акча-кредит саясатынын шогу ошол эле мезгилде карыз мөөнөтүнүн өлчөмүн өзгөртүшүнөн келип чыгышы мүмкүн болгон бир убактагы кайтарым байланыш азайтылат.
Авторлор ошондой эле T-bill үлүшүнүн өзү экзогендик акча-кредит саясатынын шогуна маанилүү реакция бербегенин көрсөтүшөт. Эки кварталга кечиктирилген режим өзгөрмөсү колдонулганда да жыйынтыктар сакталат. Бирок булак муну так бөлүп көрсөтөт: бул тест Казыналык келечекте күтүлгөн пайыздык өзгөрүүлөргө алдын ала реакция кылып мөөнөт стратегиясын өзгөртпөй турганын далилдебейт. Муну текшерүү күтүлгөн акча-кредит саясатын же болжолдонгон пайыздык өзгөрүүлөрдү өзүнчө өлчөөнү талап кылат.
3. Сызыктуу жыйынтык эмне үчүн өзү жетишсиз?
Карыз мөөнөтү эсепке алынбаса, 100 базистик пунктка катаалдаштыруудан кийин реалдуу мамлекеттик карыздын дароо реакциясы айкын эмес; болжол менен үч жылдан кийин реалдуу карыз болжол менен %4 өсөт. Карыз/ИДӨ катышынын сызыктуу моделдеги реакциясы болсо баалоо горизонтунун чоң бөлүгүндө статистикалык жактан нөлдөн айырмаланбайт.
Бул орточо жыйынтык жогорку жана төмөн кыска-мөөнөт мезгилдери бири-бирин жашырышы мүмкүн экенин көрсөтөт. Сызыктуу эмес модель колдонулганда жогорку T-bill режиминде реалдуу карыз болжол менен %10, карыз/ИДӨ болжол менен 3 пайыздык пункт өссө, төмөн T-bill режиминде реакция негизинен жоголот.
4. Фискалдык динамика
Кыска мөөнөттүү карыздын үлүшү жогору болгондо мамлекеттик кирешелер күчтүүрөөк төмөндөйт, баштапкы чыгымдар убактылуу өсөт жана мамлекеттик натыйжалуу пайыздык чен күчтүүрөөк реакция берет. Бул үч механизм фискалдык тең салмакты бир убакта үч тараптан кысат:
Киреше каналы: өндүрүш төмөндөгөндүктөн салык базасы кыскарат.
Чыгым каналы: автоматтык стабилизаторлор экономикалык кыскаруу учурунда айрым чыгымдарды көбөйтөт.
Пайыз каналы: кыска мөөнөттөн улам көбүрөөк карыз жаңы жогорку пайыздар менен кайра каржыланат.
5. Реалдуу экономика жана инвестиция
Жогорку T-bill режиминде реалдуу ИДӨ болжол менен беш кварталдан кийин %2 чамасында төмөндөйт; төмөн режимде реакция маанилүү эмес. Жеке инвестиция болжол менен бир жарым жылдан кийин деталдуу жыйынтыктар бөлүмүндө %5ке жакын минимумга түшөт. Изилдөөнүн кириш бөлүгүндө бул жыйынтык болжол менен %6 деп тегеректелген; эки башка болжолдуу көрсөткүчтү бир жалган так мааниге айлантпоо үчүн деталдуу жыйынтыктар бөлүмүндөгү маани негиз кылынган.
Бул инвестиция реакциясы финансылык канал үчүн өтө маанилүү. Жогорку кредиттик чыгым капиталдык инвестицияны азайтат, инвестициянын төмөндөшү өндүрүштү дагы кыскартат жана өндүрүштөгү төмөндөө фискалдык кирешелерди азайтып, мамлекеттик карыз динамикасын кайра начарлатат.
6. Финансылык шарттар
Excess Bond Premium жогорку кыска-мөөнөт режиминде туруктуураак өсөт. Aaa жана Baa корпоративдик облигациялардын кирешелүүлүгү да күчтүүрөөк өсүшү механизм Казыналыктын өз карыз алуу чыгымында гана калбастан, кеңири жеке кредит рыногуна жайылганын көрсөткөн эмпирикалык далил.
Жыйынтыктар кыска мөөнөттүү карыздын таасирин чындап бөлүп көрсөтөбү?
Изилдөө бул дооматты бир эле регрессияга негиздебейт: ар түрдүү акча-кредит саясатынын шок катарлары, айлык жана кварталдык маалыматтар, альтернативдүү LP жана LP-IV түзүмдөрү, ар башка режим функциялары, жеке сектордун колундагы бир жылдык карыз өлчөмү, кечиктирилген мөөнөт өзгөрмөлөрү, баштапкы карыз/пайыз/инфляция, QE, рецессиялар жана ири тарыхый мезгилдер көзөмөлдөнгөндө негизги багыт сакталат; ошентсе да бул туруктуулук тесттери эконометрикалык идентификация божомолдорун толук жойбойт жана жыйынтыктар АКШнын тарыхый контекстине тиешелүү.
7. Инструменталдык өзгөрмө ыкмасынын нюансы
LP-IV колдонмолорунда пайдаланылган инструменттин күчү Kleibergen-Paap rk Wald F статистикасы менен текшерилет. Деңгээлдердеги LPде маанилер жалпысынан күчтүү болгону менен GDP дефлятору үчүн колдонулган чекке карата алсызыраак абал бар; узак айырма спецификациясында айрым өзгөрмөлөрдүн биринчи баскыч статистикалары да төмөнүрөөк калат. Ошондуктан авторлор IV жыйынтыктарында айрым режим айырмалары кеңирээк ишеним интервалдарынан улам салттуу маанилүүлүк деңгээлин жоготконун ачык белгилешет. Ошого карабастан, белгилер жана негизги динамикалык үлгү сакталат.
8. Альтернативдүү жогорку жыштыктагы идентификация
Авторлор Bauer-Swanson жогорку жыштыктагы сюрприздерин экзогендик инструмент катары колдонгон proxy-SVAR ыкмасы менен альтернативдүү структуралык акча-кредит саясатынын шогун түзүшөт. Система өнөр жай өндүрүшүн, керектөө бааларынын индексин жана акча-кредит саясатынын пайызын камтыйт; COVID-19 мезгилиндеги кескин кыймылдарды алып салуунун ордуна системага Март 2020 dummy-си, туруктуу деңгээл dummy-си жана COVID-19 өлүм деңгээлинин логарифмине байланыштуу өзгөрмөлөр кошулат.
Zero lower bound жана forward guidance мезгилдерине байланыштуу тынчсызданууларды азайтуу үчүн federal funds rate ордуна бир жылдык мамлекеттик облигация чени саясат көрсөткүчү катары колдонулат. Тиешелүү жогорку жыштыктагы инструменттин биринчи баскыч Kleibergen-Paap F статистикасы 10,9 деп билдирилет.
9. Теориялык моделдин ажыратуу эксперименттери
| Модель варианты | Кыска мөөнөт ИДӨ минимуму | Узак мөөнөт ИДӨ минимуму | Айырма | Илимий мааниси |
|---|---|---|---|---|
| Негизги модель | −%2,48 | −%1,70 | −0,78 pp | Бардык негизги механизмдер активдүү |
| BGG финансылык акселератору жок | −%1,75 | −%1,19 | −0,56 pp | Акселератор айырманы чоңойтот, бирок жаратпайт |
| GK enforcement constraint жок | −%2,03 | −%2,03 | ≈0 | Реалдуу экономикадагы мөөнөт айырмасы жоголот |
| Эки финансылык фрикция тең жок | −%1,33 | −%1,33 | ≈0 | Финансылык таралуу айырмасы толугу менен жоголот |
| Mark-to-market | −%2,48 | −%2,34 | −0,13 pp | Узак мөөнөттүү карыздын буфердик таасиринин чоң бөлүгү жоголот |
| Карыз сунушунун wedge-и жок | −%2,03 | −%1,33 | −0,71 pp | Wedge күчөтүүчү таасир берет, бирок негизги тартип сакталат |
| Фискалдык реакциялар өчүрүлгөн | −%2,42 | −%1,53 | −0,89 pp | Автоматтык фискалдык реакциялар механизмдин булагы эмес |
Изилдөө колдогон жыйынтыктар
- АКШ маалыматтарында акча-кредит саясатын катаалдаштыруунун мамлекеттик карызга жана реалдуу экономикага таасири кыска мөөнөттүү мамлекеттик карыздын үлүшү жогору болгондо чоңураак.
- Жогорку T-bill режиминде реалдуу мамлекеттик карыз жана карыз/ИДӨ реакциясы экономикалык да, статистикалык да жактан айкыныраак.
- Кыска мөөнөт саясаттык пайыздын мамлекеттин натыйжалуу каржылоо чыгымына тезирээк өтүшүн камсыздайт.
- Кыска мөөнөткө жогорку дуушардык күчтүүрөөк жеке кредиттик катаалдашуу, инвестициянын кыскарышы жана өндүрүш жоготуусу менен байланыштуу.
- Көп сандаган альтернативдүү эмпирикалык спецификациялар негизги жыйынтыктын багытын сактайт.
- Калибрленген теориялык модель кыска мөөнөт шартында карыздын, кредит чыгымынын, инвестициянын жана өндүрүштүн күчтүүрөөк реакцияларын сапаттык жактан кайра чыгара алат.
- Теориялык моделде реалдуу экономикадагы мөөнөт айырмасынын өзөгүндө финансылык ортомчунун enforcement constraint-и жана облигацияларды баланста алып жүрүү формасы турат.
Изилдөө колдобогон жалпылоолор
- Изилдөө “кыска мөөнөттүү мамлекеттик карыз бардык шартта жаман” деген жыйынтыкты далилдебейт.
- Белгилүү бир өлкө үчүн оптималдуу карыз мөөнөтүн эсептебейт.
- АКШдагы болжол менен %10 карыз, %2 ИДӨ же башка реакция көлөмдөрү башка өлкөлөргө дал ошондой көчүрүлө аларын көрсөтпөйт.
- T-bill үлүшү карыз-мөөнөт өзгөчөлүктөрүнүн баарын кемчиликсиз өлчөйт деп божомолдобойт; ошондуктан альтернативдүү мөөнөт көрсөткүчү менен туруктуулук тести жүргүзүлөт.
- Теориялык моделдин жыйынтыгы түз байкалган банк балансынын жүрүм-туруму эмес; бул калибрленген модель механизми.
- Amortized cost эсеби нормативдик жактан туура же туура эмес экенин көрсөтүүнү максат кылбайт.
- Борбордук банктын көз карандысыздыгы автоматтык түрдө жоголот же фискалдык үстөмдүк пайда болот деп далилдебейт; жыйынтыктар бул талкуулар үчүн механизм жана тобокелдик өлчөмүн сунуштайт.
- Казыналыктын келечекте күтүлгөн пайыздык кыймылдарга карата мөөнөттү алдын ала өзгөртүү маселесин түздөн-түз текшербейт.
Негизги чектөөлөр
Географиялык чектөө: Эмпирикалык изилдөө АКШга мүнөздүү. Башка экономикаларда карыз рыногунун түзүмү, чет элдик валютадагы карыз, инвесторлор базасы, борбордук банктын режими, банктык жөнгө салуу жана фискалдык саясат башка болушу мүмкүн.
Мөөнөт көрсөткүчүнүн чектөөсү: Негизги өлчөм T-bill үлүшү. Калган мөөнөттү түз өлчөгөн альтернативдүү жеке сектор карызынын көрсөткүчү жыйынтыктарды колдосо да, негизги талдоо бир гана жалпыланган мөөнөт өзгөрмөсүнө таянат.
Эконометрикалык идентификация чектөөсү: Romer-Romer баяндык шоктору алдын ала болжолдоого боло турган компоненттерден тазаланса да, экзогендикти идентификациялоо эконометрикалык божомолдорго таянат.
Режимди баалоо чектөөсү: Жылмакай өтүү модели карыз мөөнөтүнүн таасирин үзгүлтүксүз түрдө моделдейт, бирок тандалган функция жана \(\theta\) параметри дагы эле изилдөө дизайнынын бир бөлүгү. Альтернативдүү аныктамалар жыйынтыктарды колдосо да, режим түшүнүгү түз байкалган табигый эксперимент эмес.
Теориялык модель чектөөсү: Модель жабык экономикадагы, Жаңы кейнстик жана биринчи тартиптеги локалдык чечим түзүмүнө ээ. Реалдуу дүйнөдөгү бардык банк портфелдеринин классификациялары, капиталдык жөнгө салуулар, гетерогендүү финансылык мекемелер же эл аралык капитал агымдары ачык моделденген эмес.
Эсептик божомол: Теориялык мөөнөт каналынын көлөмү портфелдин amortized-cost / mark-to-market курамына өтө сезимтал. Бул жагдай моделдин күчтүү жыйынтыгы болуу менен бирге, практикада мекемелердин чыныгы баланс түзүмүн өзүнчө өлчөө керек экенин да көрсөтөт.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска изилдөө: Fiscal-Monetary Interactions: The Role of Debt Maturity
Булактын түрү: IMF Working Paper, WP/26/219. Изилдөө IMF тарабынан изилдөө процессиндеги жумушчу документ катары аныкталат; рецензияланган журнал макаласы статусунда берилген эмес.
Авторлор — PDFдеги “Prepared by” тартиби: Luca Bettarelli, Francesco Frangiamore, Davide Furceri, Anh Dinh Minh Nguyen, Francesco Scianna.
Авторлордун тартиби боюнча эскертүү: IMF изилдөөнүн ичинде берген сунушталган библиографиялык шилтеме тартиби Luca Bettarelli, Davide Furceri, Francesco Frangiamore, Anh Dinh Minh Nguyen жана Francesco Scianna түрүндө. Булактагы “Prepared by” сабы менен сунушталган шилтеме тартибинин ортосунда Furceri жана Frangiamore боюнча тартип айырмасы болгондуктан, бул айырма үнсүз түрдө оңдолгон жок.
Corresponding author: Davide Furceri.
Мекемелер: Luca Bettarelli, Francesco Frangiamore жана Francesco Scianna — University of Palermo; Davide Furceri жана Anh Dinh Minh Nguyen — International Monetary Fund.
Платформа / басып чыгаруучу: International Monetary Fund, IMF Working Papers.
Бөлүм: PDFнин алдыңкы бетинде FAD деп көрсөтүлгөн.
Изилдөөнүн номери: WP/26/219; IMF Working Papers Volume 2026, Issue 219.
PDFдеги изилдөө датасы: 29 сентябрь 2026.
Ыйгарым укуктуу таратуу: Era Dabla-Norris тарабынан, октябрь 2026.
IMFтин расмий жарыялоо датасы: 13 октябрь 2026.
DOI: 10.5089/9798229063203.001.
SSRN электрондук көчүрмөсү: Булак PDF SSRN abstract номери 7649864 үчүн электрондук көчүрмө маалыматын да камтыйт.
JEL классификациялары: E43, E52, H63.
Түпнуска ачкыч сөздөр: Debt maturity; monetary policy; sovereign debt; fiscal policy; term structure.
Автордук укук / лицензия: © 2026 International Monetary Fund. Булак PDF “Not for Redistribution” деген белгини камтыйт. Ачык Creative Commons лицензиясы көрсөтүлгөн эмес. Ошондуктан Verianla макаласындагы сүрөттөр булактагы фигуралардын түз визуалдык көчүрмөлөрү эмес; булакта текшерилген илимий байланыштардын көз карандысыз түшүндүрмө кайра түзүүлөрү.
Негизги эмпирикалык тандалма: 1969Q1–2019Q4; альтернативдүү жогорку жыштыктагы идентификация менен айрым туруктуулук талдоолору 1963Q1–2025Q3 мезгилин камтыйт.
Негизги мөөнөт өлчөмү: Жүгүртүүдөгү Treasury bills / жалпы рынокто сатылуучу U.S. Treasury карызы.
Негизги акча-кредит саясатынын өлчөмү: Romer-Romer баяндык акча-кредит саясаты шогунун Miranda-Agrippino-Ricco ыкмасы менен алдын ала болжолдоого боло турган компоненттерден тазаланган версиясы.
Негизги эконометрикалык ыкма: Jordà тибиндеги local projections жана T-bill үлүшүнө көз каранды smooth-transition state-dependent local projections; Newey-West HAC стандарттык каталары.
Альтернативдүү идентификация: Bauer-Swanson жогорку жыштыктагы сюрприздерине негизделген external-instrument / proxy-SVAR түзүмү.
Теориялык ыкма: Gertler-Karadi финансылык ортомчу enforcement constraint-и, Bernanke-Gertler-Gilchrist costly-state-verification финансылык акселератору, геометриялык купондуу Woodford тибиндеги мамлекеттик карыз, Calvo баа жана эмгек акы катуулуктары, Taylor эрежеси жана фискалдык автоматтык стабилизаторлорду бириктирген жабык экономикадагы Жаңы кейнстик модель.
Моделдин чечими: Детерминисттик туруктуу абалдын айланасында биринчи тартиптеги perturbation жана 100 базистик пункттук акча-кредит саясатынын шогуна impulse-response талдоо.
Маалыматтардын жеткиликтүүлүгү: Булак өзүнчө formal data-availability statement бербейт; бирок U.S. Treasury, FRED, BEA, HAVER, Federal Reserve, Moody's/FRED жана колдонулган акча-кредит саясаты шок катарларынын булактарын ыкма бөлүмүндө так көрсөтөт.
Каржылоо билдирүүсү: Булакта өзүнчө каржылоо билдирүүсү табылган эмес.
Кызыкчылыктардын кагылышы тууралуу билдирүү: Булакта өзүнчө conflict-of-interest билдирүүсү табылган эмес.
CRediT автордук салымдары: Өзүнчө CRediT салым таблицасы билдирилген эмес.
Ыраазычылык: Авторлор Natasha Che, Era Dabla-Norris, Christopher Erceg, Marcin Kolasa, Raphael Lam, Ruy Lama, Jesper Linde, Jeta Menkulasi, Vina Nguyen, Francisco Roldan, Rodrigo Valdes, Jianding Zhang жана IMF семинарынын катышуучуларына комментарийлер жана талкуулар үчүн ыраазычылык билдиришет.
IMF жоопкерчилик эскертүүсү: Изилдөөдө айтылган көз караштар авторлорго таандык экени жана IMFтин, IMF Аткаруу кеңешинин же IMF жетекчилигинин көз карашын сөзсүз түрдө билдирбей турганы ачык көрсөтүлгөн.
Негизги чечмелөө чеги: Изилдөө АКШдагы тарыхый акча-кредит саясатынын шоктору менен мамлекеттик карыздын мөөнөтүнүн ортосундагы абалга көз каранды өтүүнү карайт жана муну калибрленген теориялык модель менен түшүндүрөт. Жыйынтыктар башка өлкөлөргө коэффициенттерди түз көчүрүү, универсалдуу оптималдуу мөөнөт же эсеп саясаты боюнча рецепт катары чечмеленбеши керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген