


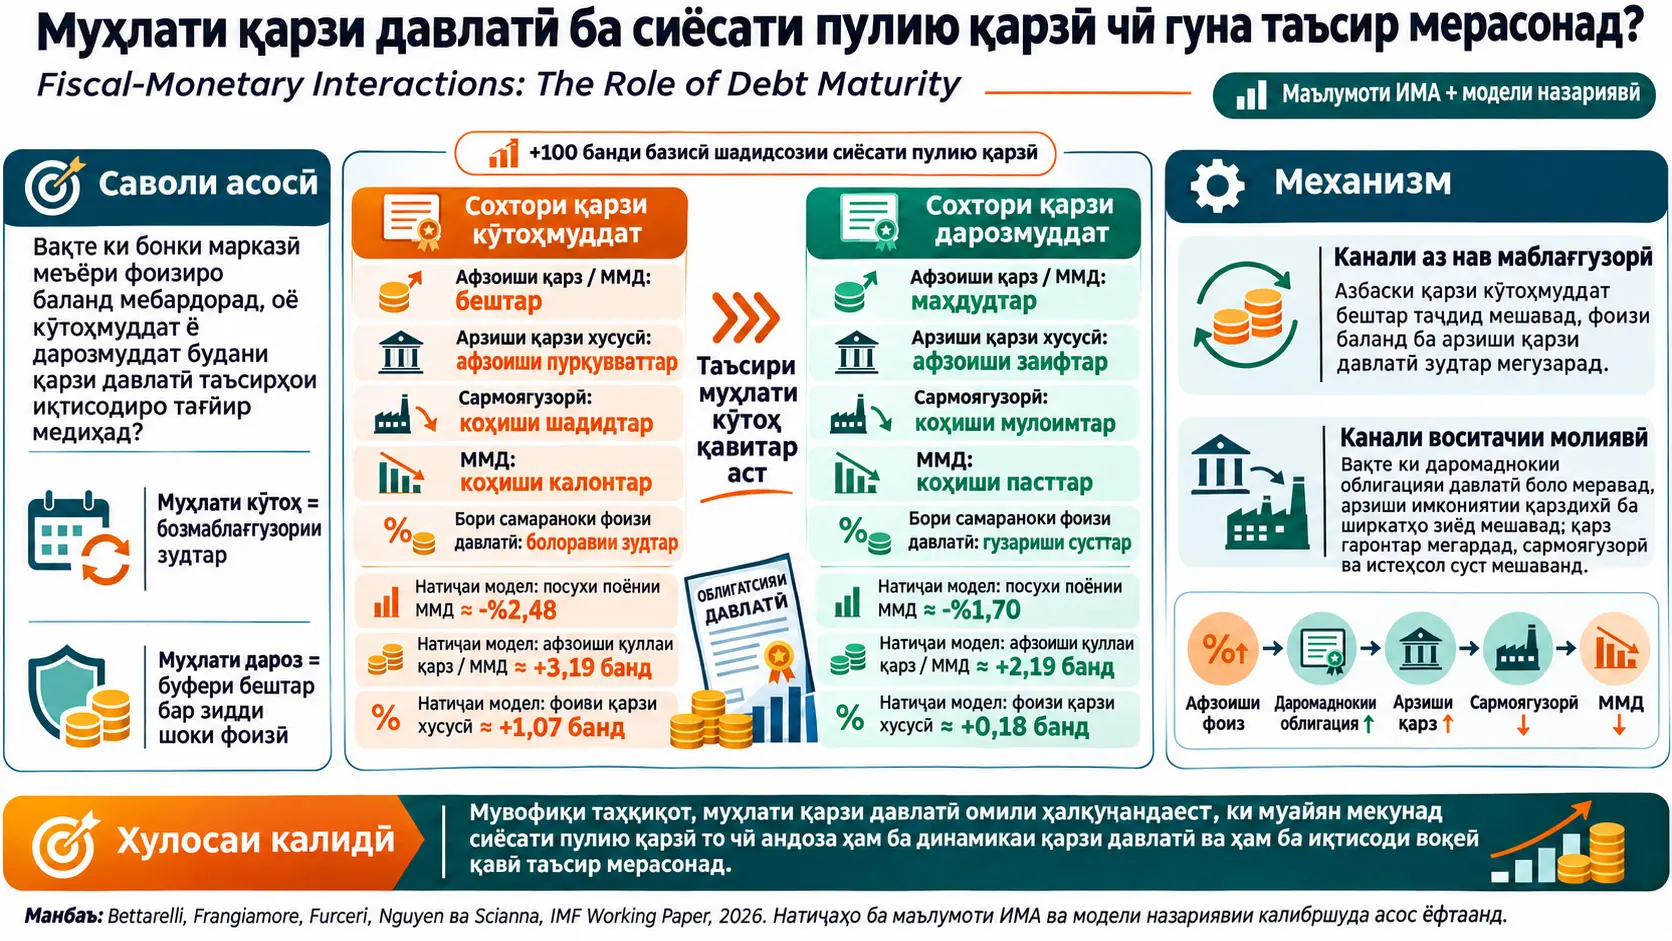
Сохтори муҳлати қарзи давлатӣ, хусусияти идоракунии қарз аст, ки муайян мекунад чӣ қадар аз қарзи давлатӣ бояд дар муҳлати кӯтоҳ аз нав маблағгузорӣ шавад ва тағйироти меъёрҳои фоизӣ бо кадом суръат ба хароҷоти қарзгирии давлат мегузаранд. Ин таҳқиқот месанҷад, ки оё муҳлати қарзи давлатӣ дар ИМА таъсири сахттар кардани сиёсати пулию қарзиро ба сиёсати фискалӣ, қарзи давлатӣ, шароити молиявӣ, истеҳсол ва сармоягузории хусусӣ тағйир медиҳад ё не. Муҳаққиқон шокҳои экзогении сиёсати пулию қарзиро бо проексияҳои маҳаллии хаттӣ ва ғайрихаттӣ таҳлил мекунанд; зичии қарзи кӯтоҳмуддатро бошад бо ҳиссаи Treasury bill, яъне векселҳои кӯтоҳмуддати Хазинадорӣ, дар ҳаҷми умумии қарзи бозорпазири Хазинадории ИМА чен мекунанд.
Намунаи асосии эмпирикӣ давраи 1969Q1–2019Q4-ро фаро мегирад ва ҳамчун навоварии сиёсати пулию қарзӣ версияи силсилаи шокҳои ривоятии Romer-Romer-ро истифода мебарад, ки аз ҷузъҳои пешгӯишаванда пок карда шудааст. Идентификатсияи алтернативии басомади баланди сиёсати пулию қарзӣ, маълумоти моҳона ва санҷишҳои устуворӣ бо спецификатсияҳои гуногуни модел дар баъзе татбиқҳо давраи таҳлилро то 1963Q1–2025Q3 васеъ мекунанд.
Натиҷаи асосии таҳқиқот ин аст, ки таъсири 100 банди базисӣ сахттар кардани экзогении сиёсати пулию қарзӣ ба сохтори муҳлати қарзи давлатӣ сахт вобаста аст. 100 банди базисӣ маънои тағйирёбии 1 банди фоизиро дар меъёри фоизӣ дорад; масалан, афзоиш аз %4 то %5 ба 100 банди базисӣ баробар аст. Дар давраҳое, ки ҳиссаи векселҳои кӯтоҳмуддати Хазинадорӣ баланд аст, қарзи воқеии давлатӣ дар миёнамуҳлат тақрибан %10 меафзояд ва таносуби қарз/ММД тақрибан 3 банди фоизӣ боло меравад. Зери ҳамон шок ММД-и воқеӣ тақрибан %2 коҳиш меёбад ва сармоягузории хусусӣ ба таври назаррас кам мешавад. Дар давраҳое, ки ҳиссаи қарзи кӯтоҳмуддат паст аст, аксари ин вокунишҳо хеле хурдтаранд ё аз ҷиҳати оморӣ аз сифр фарқ карда намешаванд.
Ин натиҷа танҳо бо механизми “фоизи баланд хароҷоти фоизии давлатро зиёд мекунад” шарҳ дода намешавад. Таҳқиқот ду канали алоҳидаро муайян мекунад. Якум канали азнавмаблағгузорӣ ё rollover мебошад: азбаски қисми бештари қарзи кӯтоҳмуддат бояд дар муҳити фоизи баланд зуд таҷдид шавад, хароҷоти самараноки фоизии давлат тезтар меафзояд. Дуюм канали фискалӣ-молиявӣ мебошад: вақте ки вомбаргҳои давлатӣ ва қарзҳои хусусӣ дар як тавозуни маҳдуди миёнарави молиявӣ бо ҳам рақобат мекунанд, даромаднокии вомбарги давлатӣ метавонад ба арзиши имкониятии қарздиҳии миёнарави молиявӣ ба ширкатҳо таъсир расонад.
Муаллифон барои шарҳи ин механизми дуюм модели нави кейнсиании иқтисоди пӯшидаро месозанд. Дар модел хонаводаҳо ба миёнаравҳои молиявӣ пасандоз медиҳанд; миёнаравҳои молиявӣ ҳам қарзҳои хусусӣ ва ҳам вомбаргҳои давлатиро нигоҳ медоранд; соҳибкорон барои харидани сармоя аз ин қарзҳо истифода мебаранд. Фарзияи фарқкунандаи модел ин аст, ки миёнарави молиявӣ портфели вомбаргҳои дарозмуддати давлатиро дар ҳолати асосӣ бо арзиши амортизатсияшуда — amortized cost ба ҳисоб мегирад. Ҳамин тавр, даромаднокие, ки миёнарави молиявӣ дар тавозун эътироф мекунад, на танҳо ба ҳаракати якдавраи нархи бозории вомбарг, балки ба даромаднокии ҳангоми хариди вомбарг қулфшуда низ вобаста мешавад.
Ин механизми назариявӣ натиҷаҳои эмпирикиро аз ҷиҳати сифатӣ бозтавлид мекунад. Дар модели калибршуда, зери сахттаркунии 100 банди базисӣ, вокуниши ҳадди ақали ММД-и воқеӣ дар иқтисоди қарзи кӯтоҳмуддат тақрибан −%2,48 ва дар қарзи дарозмуддат −%1,70 аст; барои сармоягузорӣ мутаносибан −%12,56 ва −%8,27; афзоиши авҷи таносуби қарз/ММД бошад тақрибан 3,19 ва 2,19 банди фоизиро ташкил медиҳад. Инҳо ҳамон рақамҳое нестанд, ки мустақиман аз маълумоти ИМА чен шудаанд; онҳо натиҷаҳои калибршудаи impulse-response-и модели назариявӣ мебошанд.
Ҳудуди тафсири таҳқиқот муҳим аст. Таҳлил бар бозори қарзи ИМА ва маълумоти таърихии ИМА асос ёфтааст. Ҳиссаи T-bill ҳамчун нишондиҳандаи асосии муҳлати қарз истифода шудааст, аммо ҳамчун алтернатива санҷиши устуворӣ бо ҳиссаи қарзи Хазинадорӣ дар дасти бахши хусусӣ, ки дар давоми як сол муҳлаташ ба анҷом мерасад, низ гузаронида шудааст. Гарчанде натиҷаҳо дар шумораи зиёди спецификатсияҳои алтернативӣ нигоҳ дошта мешаванд, таҳқиқот нишон намедиҳад, ки қарзи кӯтоҳмуддат дар ҳар кишвар натиҷаи ҳамон андоза меорад ё “муҳлати оптималии қарз”-и муайян вуҷуд дорад. Илова бар ин, механизми назариявӣ модели пурраи низоми бонкӣ нест, ки тамоми ҷузъиёти муҳосибавӣ ва танзимии бонкҳои воқеиро фаро гирад; он модели калибршудаи макро-молиявӣ аст, ки барои шарҳи фарқиятҳои эмпирикии мушоҳидашуда тарҳрезӣ шудааст.
Масъалаи таҳқиқот: Чаро меъёри фоизии бонки марказӣ ва муҳлати қарзи давлатӣ бояд якҷоя баррасӣ шаванд?
Сахттар кардани сиёсати пулию қарзӣ одатан аз боло бурдани меъёри кӯтоҳмуддати сиёсӣ аз ҷониби бонки марказӣ оғоз мешавад. Аммо фоизи тамоми захираи мавҷудаи қарзи давлат дар ҳамон рӯз тағйир намеёбад. Агар давлат бо қарзи дарозмуддат ва даромади собит қарз гирифта бошад, қисми назарраси қарзи қаблан баровардашуда бо шартҳои кӯҳна хизматрасонӣ мешавад. Агар қарз хеле кӯтоҳмуддат бошад, қисми бештари ҳамон захира бояд дар вақти кӯтоҳ аз нав бароварда шавад ва меъёрҳои нави баланди фоизӣ зудтар ба буҷети давлат ворид мешаванд.
Ин тафовут фаҳмидани фарқи байни муҳлат ва меъёри фоизӣ-ро талаб мекунад. Меъёри фоизӣ нархи қарзгирӣ аст; муҳлат бошад муайян мекунад, ки маблағи асосии қарз ё ҷараёнҳои пулии шартномавӣ пас аз чӣ қадар вақт нав карда мешаванд. Хавфи хизматрасонии қарзи ду давлат бо ҳаҷми умумии якхелаи қарз, агар муҳлатҳои онҳо фарқ кунанд, метавонад яксон набошад.
Дар қисми муқаддимавии таҳқиқот гуфта мешавад, ки қарзи давлатии ИМА аз тақрибан %105-и ММД дар соли 2019 пас аз рукуди COVID-19 то тақрибан %130 афзудааст; хароҷоти фоизии давлатӣ бошад то соли 2024 ба тақрибан %5-и ММД расидааст. Дар ҳамон давра ҳиссаи Treasury bill аз тақрибан %17 дар солҳои 2017–2019 то тақрибан %22 дар солҳои 2020–2025 афзудааст. Инҳо мушоҳидаҳои заминавие мебошанд, ки ангезаи таҳқиқотро ташкил медиҳанд; намунаи асосии эмпирикӣ танҳо ба давраи охир не, балки ба намунаи таърихии хеле дарозтар такя мекунад.
Treasury bill, Treasury note ва Treasury bond чӣ маъно доранд?
Таҳқиқот коғазҳои қиматноки Хазинадории ИМА-ро аз рӯи муҳлат ҷудо мекунад. Treasury bills — T-bills, воситаҳои кӯтоҳмуддати қарзгирии Хазинадорӣ мебошанд. Treasury notes ва Treasury bonds воситаҳои дарозмуддаттар мебошанд. Муҳаққиқон зичии қарзи кӯтоҳмуддатро бо таносуби зерин чен мекунанд:
\[ \text{T-bill payı}_t = \frac{\text{dolaşımdaki Treasury bills}} {\text{toplam pazarlanabilir Treasury borcu}} \]
Қарзи умумии бозорпазир аз маҷмӯи Treasury bills, notes, bonds, Treasury Inflation-Protected Securities — TIPS ва Floating Rate Notes — FRNs иборат аст. Баланд будани ин таносуб ҳамчун rollover exposure — дучоршавӣ ба азнавмаблағгузорӣ-и бештар тафсир мешавад, ки маънои аз нав нархгузорӣ ва аз нав маблағгузорӣ шудани қисми бештари қарзро дар муҳлати кӯтоҳ дорад.
Хавфи rollover ё азнавмаблағгузорӣ чист?
Вақте муҳлати қарз мерасад, давлат ба ҷойи пардохти пурраи қарз аксаран бо баровардани қарзи нав қарзи кӯҳнаро таҷдид мекунад. Ин rollover номида мешавад. Агар фоизи барориши нав аз фоизи қарзи кӯҳна баландтар бошад, хароҷоти самараноки маблағгузории қарз бо мурури вақт меафзояд. Агар сохтор кӯтоҳмуддат бошад, қарзи хеле бештар дар фосилаҳои кӯтоҳ таҷдид мешавад, бинобар ин меъёри болоравандаи сиёсӣ зудтар ба буҷет мегузарад.
Чаро муҳлати қарз метавонад таъсири сиёсати пулию қарзиро тағйир диҳад?
Тибқи таҳқиқот, муҳлати кӯтоҳ ду робитаро тақвият медиҳад: давлат маҷбур мешавад ҳаҷми бештари қарзро бо фоизи баланд зуд аз нав маблағгузорӣ кунад ва афзоиши босуръати даромаднокии вомбаргҳои давлатӣ арзиши имкониятии қарздиҳии хусусии миёнарави молиявии маҳдудро зиёд мекунад; ба ин тартиб, як шоки сиёсати пулию қарзӣ метавонад ҳам ба динамикаи қарзи давлатӣ ва ҳам ба хароҷоти маблағгузории хусусӣ нисбат ба сохтори қарзи дарозмуддат таъсири қавитар расонад.
Маҷмӯи маълумот ва тағйирёбандаҳо
Муҳаққиқон барои ИМА ҳам маълумоти семоҳа ва ҳам моҳона ҷамъ мекунанд. Маълумоти семоҳа дар таҳлили асосӣ истифода мешавад, зеро бузургиҳои буҷети давлатӣ ва тағйирёбандаҳои асосии фискалӣ, ба монанди қарз/ММД, табиатан бо басомади семоҳа дастрасанд. Барои санҷиши тағйирёбандаҳои молиявии басомади баланд маҷмӯи алоҳидаи маълумоти моҳона низ сохта мешавад.
| Тағйирёбанда | Нақши илмӣ | Манбаъ / сохтор |
|---|---|---|
| Ҳиссаи T-bill | Нишондиҳандаи қарзи кӯтоҳмуддати давлатӣ / дучоршавӣ ба rollover | U.S. Treasury |
| Қарзи воқеии давлатӣ | Таъсири шоки сиёсати пулию қарзӣ ба захираи қарз | U.S. Treasury; арзишҳои номиналӣ бо дефлятори ММД ба арзишҳои воқеӣ табдил дода мешаванд |
| Қарз / ММД | Бори қарз нисбат ба андозаи иқтисод | FRED |
| ММД-и воқеӣ | Фаъолияти воқеии иқтисодӣ | FRED |
| Сармоягузории собити хусусӣ | Таъсири канали маблағгузорӣ ба сармоягузории воқеӣ | FRED |
| Дефлятори ММД | Сатҳи умумии нархҳо | FRED |
| Даромадҳо ва хароҷоти давлатӣ | Интиқоли фискалӣ ва стабилизаторҳои автоматӣ | Bureau of Economic Analysis |
| Меъёри самараноки фоизии давлатӣ | Гузариши захираи мавҷудаи қарзи давлатӣ ба хароҷоти воқеии миёнаи маблағгузорӣ | HAVER |
| Excess Bond Premium — EBP | Ҷузъи шароити молиявӣ / майли хавф, ки аз хавфи асосии кредитӣ мустақил аст | Силсилаи Federal Reserve |
| Даромаднокии вомбаргҳои корпоративии Aaa ва Baa | Шароити қарзгирии бахши хусусӣ | Маълумоти Moody's, тавассути FRED |
Тибқи Ҷадвали иловагии A1, дар маҷмӯи маълумоти семоҳа миёнаи ҳиссаи T-bill тақрибан 0,24, инҳирофи стандартӣ 0,08 ва доираи мушоҳидашуда тақрибан 0,11–0,43 аст. Намунаи асосии баҳодиҳӣ, ки дар он силсилаи асосии шоки Romer-Romer истифода мешавад, 1969Q1–2019Q4 мебошад. Дар ҳоле ки баъзе силсилаҳои дигар то солҳои 1950 мерасанд, дар татбиқҳои устувории басомади баланд маълумоти навтар истифода мешавад.
Шоки сиёсати пулию қарзӣ чӣ гуна муайян мешавад?
Таҳлили асосӣ силсилаи шоки ривоятии сиёсати пулию қарзӣ-ро, ки Romer ва Romer таҳия кардаанд, истифода мебарад. Аммо муаллифон силсиларо бетағйир намегиранд. Бо пайравӣ аз равиши Miranda-Agrippino ва Ricco, онҳо як лаги даҳ омили динамикии аз панели васеи маълумоти FRED-MD гирифташударо истифода бурда, қисми пешгӯишавандаи шокро тоза мекунанд ва бақияҳои регрессияро ҳамчун навоварии экзогении сиёсати пулию қарзӣ истифода мебаранд.
Ҳадаф ин аст, ки вокуниши муқаррарии қарори фоизӣ ба шароити иқтисодии аллакай маълум то ҳадди имкон ҷудо карда шуда, ба ҷузъи ғайричашмдошт ё экзогении меъёри сиёсӣ наздик шуд. Ин усул рандомизатсияи таҷрибавӣ нест; тафсири сабабӣ ба фарзияе вобаста аст, ки силсилаи шок воқеан аз дигар муайянкунандаҳои ҳамзамони иқтисод ба қадри кофӣ ҷудо карда шудааст.
Проексияи маҳаллӣ чист?
Local Projection — LP, усулест, ки вокуниши тағйирёбандаро дар уфуқҳои гуногуни оянда пас аз шоки иқтисодӣ бо баҳодиҳии регрессияи ҷудогона барои ҳар уфуқ муайян мекунад. Муодилаи асосии хаттии таҳқиқот чунин аст:
\[ y_{t+h} = \alpha^{(h)} + \beta^{(h)} MPS_t + \sum_{\ell=1}^{4} {\theta_{\ell}^{\prime(h)}}W_{t-\ell} + \varepsilon_{t+h}^{(h)} \tag{1} \]
Муодила чиро ҳисоб мекунад? Таъсири динамикии шоки сиёсати пулию қарзӣ ба тағйирёбандаи баррасишаванда \(h\) семоҳа пас аз шок.
\(y_{t+h}\): тағйирёбандаи натиҷаест, ки \(h\) давра баъд чен карда мешавад. Ин метавонад қарзи воқеӣ, қарз/ММД, ММД-и воқеӣ, сармоягузорӣ, дефлятори ММД, EBP ё натиҷаи дигар бошад.
\(MPS_t\): шоки экзогении monetary policy shock — сиёсати пулию қарзӣ дар давраи \(t\) мебошад.
\(\beta^{(h)}\): коэффитсиенти асосии impulse-response-и таҳқиқот аст. Он таъсири сахттаркунии экзогении 100 банди базисиро пас аз \(h\) давра нишон медиҳад. Барои тағйирёбандаҳои логарифмӣ ҳамчун вокуниши тақрибии фоизӣ ва барои таносубҳо ва тағйирёбандаҳои фоизӣ вобаста ба контекст ҳамчун вокуниши банди фоизӣ тафсир мешавад.
\(W_{t-\ell}\): вектори назоратест, ки лагҳои тағйирёбандаи вобаста ва шоки сиёсати пулию қарзиро дар бар мегирад. Дар модели асосии семоҳа чор лаг истифода мешавад; дар модели моҳона то дувоздаҳ лаг зиёд мешавад.
\(\varepsilon_{t+h}^{(h)}\): қисми боқимондаест, ки модел шарҳ дода наметавонад.
Хатоҳои стандартӣ бо усули Newey-West ба гетероскедастикӣ ва автокоррелятсия тобовар — HAC robust — гардонда мешаванд. Дар графикҳои асосии impulse-response наворҳои тира ва равшан мутаносибан фосилаҳои эътимодии %68 ва %90-ро нишон медиҳанд.
Барои дидани таъсири муҳлати қарз модели ғайрихаттӣ чӣ гуна сохта мешавад?
Як вокуниши миёна метавонад давраҳои муҳлати кӯтоҳ ва дарозро бо ҳам омехта кунад. Аз ин рӯ, таҳқиқот модели LP-и гузариши ҳамвор ва вобаста ба режимро истифода мебарад:
\[ \begin{aligned} y_{t+h} =&\; \alpha^{(h)} + F(z_{t-1}) \left[ \beta_{\text{high}}^{(h)}MPS_t + \sum_{\ell=1}^{4} {\theta_{\ell,\text{high}}^{\prime(h)}}W_{t-\ell} \right] \\ &+ \left[1-F(z_{t-1})\right] \left[ \beta_{\text{low}}^{(h)}MPS_t + \sum_{\ell=1}^{4} {\theta_{\ell,\text{low}}^{\prime(h)}}W_{t-\ell} \right] \\ &+ \delta^{(h)}F(z_{t-1}) + \varepsilon_{t+h}^{(h)} . \end{aligned} \tag{2} \]
Дар ин ҷо ду вокуниши ҷудогона мавҷуд аст. \(\beta_{\text{high}}^{(h)}\) вокуниши сиёсати пулию қарзиро дар режиме, ки ҳиссаи қарзи кӯтоҳмуддат баланд аст, ва \(\beta_{\text{low}}^{(h)}\) онро дар режиме, ки ин ҳисса паст аст, ифода мекунад.
Функсияи муайянкунандаи режим тугмаи тези “баланд/паст” нест. Функсияи зерини логистикии гузариши ҳамвор истифода мешавад:
\[ F(z_t) = \frac{ \exp\left[ \theta\left(\frac{z_t-\mu_z}{\sigma_z}\right) \right] }{ 1+ \exp\left[ \theta\left(\frac{z_t-\mu_z}{\sigma_z}\right) \right] } \tag{3} \]
\(z_t\) ҳиссаи T-bill, \(\mu_z\) миёнаи ин силсила, \(\sigma_z\) инҳирофи стандартии он аст. \(\theta\) тезии гузаришро муайян мекунад ва дар модели асосӣ 5 гирифта мешавад.
\(F(z_t)\) байни 0 ва 1 тағйир меёбад. Ҳар қадар арзиш ба 1 наздик шавад, иқтисод ба режими “ҳиссаи баланди қарзи кӯтоҳмуддат” вазни бештар медиҳад; ҳар қадар ба 0 наздик шавад, режими ҳиссаи паст бартарӣ мегирад. Бинобар ин, таърих бо як ҳадди худсарона ба ду қисм ҷудо намешавад.
Натиҷаҳои асосии эмпирикӣ
| Натиҷа | Ҳангоми баланд будани ҳиссаи қарзи кӯтоҳмуддат | Ҳангоми паст будани ҳиссаи қарзи кӯтоҳмуддат | Ҳудуди тафсир |
|---|---|---|---|
| Қарзи воқеии давлатӣ | Дар миёнамуҳлат тақрибан +%10 | Хурд; бештар аз ҷиҳати оморӣ аз сифр фарқ карда намешавад | Баҳодиҳии вобаста ба режим |
| Қарз / ММД | Дар миёнамуҳлат тақрибан +3 банди фоизӣ | Хурд ва бештар беаҳамият | На фоиз, балки банди фоизӣ аст |
| Даромади воқеии давлатӣ | То тақрибан −%4 | Беҳбудии муваққатӣ дида шуданаш мумкин | Бояд якҷо бо вокуниши фаъолияти иқтисодӣ хонда шавад |
| Хароҷоти ибтидоии давлатӣ | Авҷи муваққатии тақрибан +%1 | Тамоюли коҳиш | Стабилизаторҳои автоматӣ муҳиманд |
| ММД-и воқеӣ | Тақрибан −%2; коҳиши авҷӣ тақрибан пас аз 5 семоҳа | Вокуниши аз ҷиҳати оморӣ равшан нест | Фарқи режимҳо дар кӯтоҳ-миёнамуҳлат аҳамиятнок аст |
| Сармоягузории собити хусусӣ | Дар шарҳи натиҷаи асосӣ ҳадди ақали тақрибан −%5 | Аз ҷиҳати оморӣ равшан нест | Дар хулосаи муқаддима ибораи тақрибан −%6 низ истифода шудааст; тақрибан −%5 аз бахши натиҷаҳои муфассал нигоҳ дошта шудааст |
| Дефлятори ММД | Коҳиши равшан | Заифтар / номуайян | Дар спецификатсияи асосӣ фарқи байни ду режим аз сабаби фосилаҳои эътимодӣ аз ҷиҳати оморӣ аҳамиятнок нест |
| Excess Bond Premium | Дар модели семоҳа авҷи тақрибан +0,2 банди фоизӣ | Заифтар | Дар таҳлили устувории моҳона вокуниши режими баланд то тақрибан +0,4 банди фоизӣ мерасад |
| Даромаднокии вомбарги корпоративии Aaa | Тақрибан +0,7 банди фоизӣ | Заифтар | Шароити маблағгузории бахши хусусӣ |
| Даромаднокии вомбарги корпоративии Baa | Тақрибан +0,9 банди фоизӣ | Заифтар | Ширкатҳои дараҷаи сармоягузориро бо сифати кредитии нисбатан пасттар ифода мекунад |
Фарқи байни фоиз ва банди фоизӣ
Барои дуруст хондани натиҷаҳои таҳқиқот ин фарқ ҳалкунанда аст. Агар таносуби қарз/ММД аз %70 то %73 боло равад, тағйирот 3 банди фоизӣ мебошад. Афзоиши нисбӣ бошад бо ҳисоби \(3/70\) тақрибан %4,3 мешавад. Ибораи таҳқиқот “debt-to-GDP +3 percentage points”-ро ҳамчун “қарз %3 афзуд” тарҷума кардан аз ҷиҳати илмӣ нодуруст аст.
Чаро натиҷаи дефлятори ММД бояд бо эҳтиёт тафсир шавад?
Дефлятори ММД сатҳи нархҳоро чен мекунад. Дар режими баланди T-bill пас аз сахттаркунӣ сатҳи нарх бештар поён меравад; аммо дар модели асосӣ бо шоки Romer-Romer фарқи байни режимҳои муҳлати қарзи баланд ва паст аз сабаби фосилаҳои васеи эътимодӣ аз ҷиҳати оморӣ аҳамиятнок нест. Баръакс, дар идентификатсияи алтернативии шоки басомади баланд гузориш мешавад, ки ин фарқ низ аҳамиятнок мегардад. Аз ин рӯ, ҷумлаи “муҳлати қарз вокуниши нархро қатъиян тағйир медиҳад” барои спецификатсияи асосӣ аз ҳад қавӣ хоҳад буд.
Санҷишҳои устуворӣ чиро санҷиданд?
Муаллифон бо маҷмӯи хеле васеи санҷишҳо меомӯзанд, ки оё натиҷаи асосӣ танҳо маҳсули як интихоби эконометрикӣ аст ё не.
- Баҳодиҳии LP дар фарқҳои дароз ба ҷойи сатҳҳо: аломат ва динамикаи асосии натиҷаҳо асосан нигоҳ дошта мешаванд.
- Тағйир додани шумораи лагҳо: ба ҷойи чор лаги асосӣ ду ва шаш лаг истифода мешавад.
- LP-IV / хурдтарин квадратҳои думарҳилавӣ: тағйироти federal funds rate бо шоки экзогении сиёсати пулию қарзӣ инструмент мешавад. Гарчанде баъзе фарқҳои режимӣ аз сабаби фосилаҳои васеътари эътимодӣ сатҳҳои анъанавии аҳамиятнокиро аз даст медиҳанд, баҳодиҳиҳои нуқтагӣ дар ҳамон самти натиҷаҳои асосӣ мемонанд.
- Шоки алтернативии басомади баланд: сюрпризҳои басомади баланди Bauer-Swanson дар дохили proxy-SVAR истифода мешаванд; ин татбиқ намунаро то 1963Q1–2025Q3 васеъ мекунад.
- Маълумоти моҳона: санҷида мешавад, ки оё натиҷаҳои семоҳа ба басомади маълумот вобастаанд ё не.
- Тағйир додани параметри гузариши ҳамвор: дар баробари \(\theta=5\)-и асосӣ арзишҳои 1,5 ва 3 санҷида мешаванд.
- Тақсимоти режим бар асоси медиана: давраҳои болотар ва поёнтар аз медианаи таърихии ҳиссаи T-bill мустақиман ҳамчун ду режим санҷида мешаванд.
- Модели ҳамкории хаттӣ: ҳамкории шоки сиёсати пулию қарзӣ бо ҳиссаи пайвастаи T-bill истифода мешавад.
- Нишондиҳандаи алтернативии муҳлат: таносуби қарзи Хазинадорӣ дар дасти бахши хусусӣ, ки дар давоми як сол муҳлаташ ба анҷом мерасад, ба тамоми қарзи Хазинадорӣ дар дасти бахши хусусӣ истифода мешавад.
- Ду семоҳа ақиб гузоштани тағйирёбандаи ҳолат: нигаронӣ аз бозхӯрди ҳамзамон байни сиёсати пулию қарзӣ ва муҳлати қарз коҳиш дода мешавад.
- Вокуниши муҳлати қарз ба шок: вокуниши ҳиссаи T-bill ва нишондиҳандаи алтернативии муҳлати кӯтоҳ ба шоки экзогении 100 банди базисӣ аз ҷиҳати оморӣ аз сифр фарқ карда намешавад.
- Шартҳои ибтидоӣ: сатҳҳои ибтидоии қарз/ММД, фоиз, таваррум ва T-bill/ММД назорат карда мешаванд.
- Давраҳои таърихӣ: рукудҳо, солҳои 1970, дезинфлятсияи Volcker, рукуди 1981–1982 ва Бӯҳрони ҷаҳонии молиявӣ алоҳида назорат карда мешаванд.
- Тавозуни бонки марказӣ: санҷида мешавад, ки оё сабуксозӣ ва сахтгирии миқдорӣ натиҷаҳоро шарҳ медиҳанд ё не.
- Тамоюлҳои гуногуни вақт ва мавқеи фискалӣ: тамоюлҳои гуногун аз рӯи режимҳо ва ҳамкориҳои тавозуни буҷетӣ назорат карда мешаванд.
Чаро муҳосибаи арзиши амортизатсияшуда марказӣ аст?
Дар модели назариявӣ барои пайвастани қавии муҳлати қарз ба нархи қарзи хусусӣ танҳо дарозмуддат будани вомбарг кофӣ нест. Муҳим аст, ки миёнарави молиявӣ ин вомбаргро дар тавозуни худ бо кадом қоидаи арзёбӣ нигоҳ медорад. Дар модели асосӣ вомбаргҳо дар синфи held-to-maturity, яъне бо арзиши амортизатсияшуда, нигоҳ дошта мешаванд; бинобар ин даромаднокии дар тавозуни портфели мавҷуда эътирофшуда ба даромаднокии ҳангоми харид қулфшуда вобаста аст. Дар арзёбии mark-to-market тағйироти нархи бозорӣ фавран ба тавозун ворид мешаванд ва даромаднокӣ дар қарори маржиналии миёнарав ба holding return-и якдавраи бозорӣ наздик мешавад; дар ин ҳолат фарқи макроиқтисодӣ байни муҳлати дароз ва кӯтоҳ ба таври назаррас кам мешавад.
Меъмории модели назариявӣ
Модел сохтори DSGE-и нави кейнсиании иқтисоди пӯшида аст ва ду фриксияи ҷудогонаи молиявиро муттаҳид мекунад:
Gertler-Karadi enforcement constraint: Миёнрави молиявӣ наметавонад аз соҳибони пасандоз маблағи бемаҳдуд ҷалб кунад; ҳавасмандии миёнарав барои азхуд/divert кардани дороиҳо ва тарки низом қобилияти пасандозро маҳдуд мекунад.
Bernanke-Gertler-Gilchrist costly state verification: Вақте даромади идиосинкратикии соҳибкор мустақиман мушоҳида намешавад, санҷидани ҳолати дефолт барои қарздиҳанда хароҷот дорад. Ин фриксия мукофоти маблағгузории беруниро ба вуҷуд меорад, ки бо афзоиши левереджи соҳибкор меафзояд.
Функсияи манфиатнокии хонавода чиро нишон медиҳад?
Дар модел хонавода аз истеъмол манфиат ва аз меҳнат талафоти манфиат мегирад. Муодилаи (17)-и манбаъ:
\[ E_0\sum_{t=0}^{\infty} \beta^t \left[ \log(C_{it}-bC_{i,t-1}) - \chi_H \frac{H_{it}^{1+1/\eta}}{1+1/\eta} \right] \tag{17} \]
\(\beta\) то чӣ андоза дисконт шудани манфиати ояндаро, \(b\) пойдории одати истеъмолро, \(C_{it}\) истеъмолро, \(H_{it}\) пешниҳоди меҳнатро ва \(\eta\) чандирии пешниҳоди меҳнати Frisch-ро ифода мекунад.
Ҳади \(C_{it}-bC_{i,t-1}\) мегӯяд, ки манфиати имрӯз на танҳо аз сатҳи истеъмоли имрӯз, балки аз стандарти истеъмоли қаблӣ низ таъсир мегирад. Аз ин рӯ, истеъмол ба шокҳо комилан ва фавран мутобиқ намешавад.
Вомбарги давлатии дарозмуддат дар модел чӣ гуна ифода мешавад?
Қарзи давлатӣ ба ҷойи як вомбарги дорои муҳлати ниҳоии собит ҳамчун perpetuity бо купоне ифода мешавад, ки ба таври геометрӣ коҳиш меёбад. Пардохтҳои ояндаи як вомбарг шакли \(\{1,\kappa,\kappa^2,\ldots\}\) доранд. Муодилаи (26)-и манбаъ:
\[ q_t^L = \sum_{j=1}^{\infty} \frac{\kappa^{j-1}}{(R_t^L)^j} = \frac{1}{R_t^L-\kappa}, \qquad R_t^L = \kappa+\frac{1}{q_t^L} \tag{26} \]
\(q_t^L\) нархи вомбарги дарозмуддат, \(R_t^L\) даромаднокии вомбарг то муҳлати пардохт ва \(\kappa\) параметрест, ки то чӣ андоза суст кам шудани купонро муайян мекунад.
Вақте \(\kappa=0\), вомбарг ба қарзи якдавра табдил меёбад. Ҳар қадар \(\kappa\) ба 1 наздик шавад, купонҳо сусттар кам мешаванд ва муҳлати қарз дарозтар мегардад. Дар калибркунии модели таҳқиқот барои муҳлати кӯтоҳ \(\kappa=0\) ва барои муҳлати дароз \(\kappa=0{,}981\) интихоб шуда, Macaulay duration-и тақрибан 40 семоҳа ҳосил мешавад.
Фарқи байни market return ва book return
Нархи бозории вомбарги дарозмуддат ҳангоми тағйир ёфтани фоиз фавран ҳаракат мекунад. Аз ин рӯ, holding return-и якдавраи бозорӣ:
\[ R_{t+1}^{LM} = \frac{1+\kappa q_{t+1}^L}{q_t^L} \tag{27} \]
Аммо агар вомбарг дар синфи held-to-maturity бо арзиши амортизатсияшуда нигоҳ дошта шавад, даромаднокие, ки миёнарави молиявӣ дар тавозун эътироф мекунад, нархи бозорро дар ҳар давра пурра инъикос намекунад. Модел ду низоми арзёбиро бо параметри \(\chi\) муттаҳид мекунад:
\[ R_{t+1}^{LC} = (1-\chi)R_{t+1}^{LM} + \chi R_t^{LB} \tag{28} \]
\(\chi=0\) mark-to-market-и пурра, \(\chi=1\) amortized cost-и пурра; арзишҳои байни 0 ва 1 портфели омехтаро ифода мекунанд.
Дар қарзи якдавра \(\kappa=0\) аст, бинобар ин арзиши бозорӣ ва арзиши тавозунӣ аллакай яксон мешаванд; аз ин рӯ, таснифи муҳосибавӣ натиҷаҳои моделро барои қарзи кӯтоҳмуддат тағйир намедиҳад. Фарқи асосӣ дар вомбаргҳои дарозмуддат пайдо мешавад.
Enforcement constraint-и миёнарави молиявӣ
Дар механизми Gertler-Karadi миёнарави молиявӣ наметавонад аз соҳибони пасандоз маблағи бемаҳдуд гирад. Зеро аз ҷиҳати назариявӣ имкони азхуд кардани қисми дороиҳо ва тарки низом вуҷуд дорад. Соҳибони пасандоз танҳо вақте маблағ медиҳанд, ки арзиши идомаи фаъолияти миёнарави молиявӣ аз фоидаи азхудкунӣ зиёдтар бошад:
\[ V_{jt} \ge \theta X_{jt}^{P} + \theta\Delta q_t^L B_{jt}^{LF} \tag{39} \]
\(V_{jt}\) арзиши идомаи фаъолияти миёнарав, \(X_{jt}^{P}\) портфели қарзи хусусӣ, \(q_t^L B_{jt}^{LF}\) арзиши бозории вомбаргҳои давлатӣ, \(\theta\) ҳиссаи дороиҳои хусусии азхудшаванда ва \(\Delta\) вазнест, ки муайян мекунад вомбарги давлатӣ нисбат ба қарзи хусусӣ чӣ қадар аз иқтидори pledgeability истифода мебарад.
Дар модел \(\Delta=1/3\) калибр карда мешавад. Ин маънои онро дорад, ки вомбарги давлатӣ нисбат ба қарзи хусусии ҳамон андоза дар ин маҳдудият иқтидори камтар истифода мекунад. Ин сохтор имкон медиҳад, ки вомбарги давлатӣ ва қарзи хусусӣ барои як иқтидори маҳдуди тавозун рақобат кунанд.
Муодилаи марказии мақола: Даромаднокии вомбарги давлатӣ ба даромаднокии қарзи хусусӣ чӣ гуна таъсир мекунад?
Муодилаи (52), ки дар маркази саҳми назариявии таҳқиқот қарор дорад, чунин аст:
\[ E_t \left[ \widetilde M_{t,t+1} \frac{R_{t+1}^{P}-R_t}{\Pi_{t+1}} \right] = \frac{1}{\Delta} E_t \left[ \widetilde M_{t,t+1} \frac{R_t^{L}-R_t}{\Pi_{t+1}} \right] + \frac{1}{\Delta}\Xi_t \tag{52} \]
\(R_{t+1}^{P}\) даромаднокии қарзи хусусӣ, \(R_t^L\) даромаднокии вомбарги давлатӣ, \(R_t\) даромаднокии кӯтоҳмуддати сиёсӣ/амонатӣ, \(\Pi_{t+1}\) таварруми умумӣ, \(\widetilde M_{t,t+1}\) ядрои дисконтии ба масъалаи миёнарав мутобиқшуда ва \(\Xi_t\) ҳади иловагӣ аз сохтори тавозун/enforcement мебошад.
Паёми иқтисодии теңдема ин аст, ки даромаднокии зарурии қарзи хусусӣ аз меъёри сиёсӣ болотар ба фарқи даромаднокии вомбарги давлатӣ вобаста аст. Вақте бартарии даромаднокии вомбарги давлатӣ зиёд мешавад, қарзи хусусӣ низ бояд даромаднокии баландтар талаб кунад; вагарна миёнарави маҳдуд иқтидори худро аз қарзи хусусӣ ба вомбарги давлатӣ мегузаронад.
Вақте \(\Delta=1/3\), коэффитсиенти математикӣ \(1/\Delta=3\) аст. Ин коэффитсиенти робитаи маржиналии даромаднокӣ дар теңдемаи модел мебошад; он қоидаи мустақими мушоҳидавии “фоизи кредити бозорӣ се баробар бештар аз вомбарги давлатӣ меафзояд” нест.
Маҳдудияти буҷети давлатӣ
Муодилаи (72)-и манбаъ хароҷоти давлат, бори хизматрасонии қарзи мавҷуда, даромади андоз ва барориши вомбарги навро бо ҳам мепайвандад:
\[ G_t + \frac{1+\kappa q_t^L}{\Pi_t} B_{t-1}^{L} = T_t + q_t^L B_t^{L} \tag{72} \]
\(G_t\) хароҷоти давлатӣ, \(T_t\) даромади умумии воқеии андоз, \(B_{t-1}^{L}\) қарзи дарозмуддати аз давраи қаблӣ монда, \(q_t^L B_t^L\) захираи воқеии аз барориши қарзи нав бадастомада ва \(\Pi_t\) таваррум аст.
Таҳқиқот дар ин ҷо фарқи муҳим мегузорад: гарчанде миёнаравҳои молиявӣ метавонанд вомбаргҳоро дар портфели худ бо арзиши амортизатсияшуда нигоҳ доранд, маҳдудияти буҷети давлат бо арзиши бозории қарз навишта мешавад. Муҳосибаи дохилии бонк ва маҳдудияти иқтисодии қарзи давлат як чиз нестанд.
Чаро меъёри самараноки фоизӣ бо муҳлат суст ҳаракат мекунад?
Дар модел динамикаи тақрибии меъёри самараноки фоизии давлатӣ бо мантиқи зерин дода мешавад:
\[ \widehat{i}^{\,eff}_t = (1-\kappa)\widehat{R}^{L}_t + \kappa\widehat{i}^{\,eff}_{t-1} \]
Вақте \(\kappa=0\), даромаднокии нави бозорӣ фавран ба меъёри самараноки фоизӣ мегузарад. Дар ҳолати муҳлати дароз, азбаски \(\kappa\) баланд аст, захираи қарзи кӯҳнаи мавҷуда вазни калон дорад ва муҳити нави фоизӣ танҳо ҳангоми гардиши қарз ба хароҷоти самаранок ворид мешавад. Ин мустақиман канали rollover-и модел аст.
Рафтори бонки марказӣ: қоидаи Taylor
Бонки марказӣ меъёри кӯтоҳмуддати номиналиро тибқи қоидаи навъи Taylor, ки дар манбаъ бо Муодилаи (76) муайян шудааст, муқаррар мекунад:
\[ \frac{R_t}{\bar R} = \left( \frac{R_{t-1}}{\bar R} \right)^{\rho_r} \left[ \left( \frac{\Pi_t}{\bar\Pi} \right)^{\theta_\pi} (Y_t^{gap})^{\theta_y} \right]^{1-\rho_r} e^{\varepsilon_t^m} \tag{76} \]
\(\rho_r\) ҳамворкунии фоиз, \(\theta_\pi\) вокуниш ба таваррум, \(\theta_y\) вокуниш ба холигии истеҳсол ва \(\varepsilon_t^m\) шоки экзогении сиёсати пулию қарзӣ мебошад, ки таҳқиқот онро меомӯзад.
Дар калибркунӣ \(\rho_r=0{,}90\), \(\theta_\pi=1{,}5\) ва \(\theta_y=0{,}125\) истифода мешаванд. \(\rho_r\)-и баланд нишон медиҳад, ки меъёри сиёсӣ ба ҷойи ҷаҳиши пурра аз як давра ба давраи дигар то андозае ба арзиши пешинаи худ вобаста мемонад.
Калибркунии модел
| Блок | Параметр | Рамз | Арзиш | Маъно |
|---|---|---|---|---|
| Афзалиятҳо | Омили дисконт | \(\beta\) | 0,995 | Ба меъёри воқеии солонаи тақрибан %2 дар ҳолати устувор мувофиқат мекунад |
| Афзалиятҳо | Пойдории одат | \(b\) | 0,80 | Вобастагии истеъмол ба сатҳи истеъмоли қаблӣ |
| Меҳнат | Чандирии Frisch | \(\eta\) | 3 | Вокуниши пешниҳоди меҳнат ба тағйири музди меҳнат |
| Истеҳсол | Ҳиссаи сармоя | \(\alpha\) | 0,35 | Саҳми сармоя дар истеҳсол |
| Истеҳсол | Амортизатсияи семоҳа | \(\delta\) | 0,025 | Фарсудашавии даврии сармоя |
| Сахтии номиналӣ | Сахтии нархҳои Calvo | \(\theta_p\) | 0,75 | Параметри вобаста ба ҳиссаи ширкатҳое, ки дар ҳар давра нархи худро тағйир дода наметавонанд |
| Сахтии номиналӣ | Сахтии музди меҳнати Calvo | \(\theta_w\) | 0,75 | Номувофиқшавии фаврии музди меҳнатро ифода мекунад |
| Миёнарави молиявӣ | Spread-и қарзи хусусӣ | \(\bar R^P-\bar R^D\) | 138 bp солона | Фарқи ҳадафӣ байни даромаднокии қарзи хусусӣ ва амонат |
| Миёнарави молиявӣ | Spread-и вомбарги давлатӣ | \(\bar R^L-\bar R^D\) | 46 bp солона | Фарқи ҳадафӣ байни даромаднокии вомбарги давлатӣ ва амонат |
| Миёнарави молиявӣ | Вазни diversion | \(\Delta\) | 1/3 | Истифодаи иқтидори enforcement-и вомбарги давлатиро нисбат ба қарзи хусусӣ муайян мекунад |
| Миёнарави молиявӣ | Ҳадафи левередж | — | 4 | Муносибати дороиҳо / арзиши софи миёнарави молиявӣ |
| Миёнарави молиявӣ | Ҳиссаи вомбаргҳои давлатӣ дар дороиҳо | \(s_G\) | 0,28 | Ҳадафе, ки %28-и дороиҳои миёнарав аз коғазҳои қиматноки давлатӣ иборат бошад |
| Акселератори молиявӣ | Эҳтимоли семоҳаи дефолт | \(F(\bar\psi)\) | %0,75 | Ба сатҳи солонаи тақрибан %3 нокомии корхонаҳо мувофиқат мекунад |
| Акселератори молиявӣ | Левереджи соҳибкор | \(QK/N\) | 2,01 | Муносибати арзиши сармоя ва арзиши софи соҳибкор |
| Акселератори молиявӣ | Хароҷоти мониторинг | \(\mu\) | 0,298 | Хароҷоти costly-state-verification |
| Сиёсати пулию қарзӣ | Коэффитсиенти таваррум | \(\theta_\pi\) | 1,5 | Вокуниши меъёри сиёсӣ ба таваррум |
| Сиёсати пулию қарзӣ | Ҳамворкунии фоиз | \(\rho_r\) | 0,90 | Пойдории меъёри сиёсӣ нисбат ба арзиши пешина |
| Муҳлати қарз | Параметри коҳиши купони кӯтоҳ / дароз | \(\kappa\) | 0 / 0,9810 | Муқоисаи қарзи якдавра ва duration-и тақрибан 40 семоҳа |
| Қарзи давлатӣ | Таносуби қарз / ММД-и солона дар ҳолати устувор | — | 0,70 | Ҳадафи ибтидоии бори қарзи модел |
| Сиёсати фискалӣ | Хароҷоти давлатӣ / истеҳсол | \(G/Y\) | 0,20 | Ҳиссаи хароҷоти давлатӣ дар ҳолати устувор |
Натиҷаҳои асосии модели назариявӣ
Модел дар атрофи ҳолати устувори детерминистӣ бо perturbation-и дараҷаи якум ҳал карда мешавад. Ин маънои наздиксозии хаттии рафтори маҳаллии модел дар муқобили шокҳо дар атрофи ҳолати устуворро дорад. Аз ин рӯ, натиҷаҳои модел симулятсияҳои комилан ғайрихаттӣ нестанд, ки ҳамаи тағйироти бузурги эҳтимолии режимро дар сатҳи глобалӣ ҳал кунанд.
| Тағйирёбанда | Муҳлати кӯтоҳ | Муҳлати дароз | Фарқи кӯтоҳ − дароз |
|---|---|---|---|
| Вокуниши ҳадди ақали ММД-и воқеӣ | −%2,48 | −%1,70 | −0,78 банди фоизӣ |
| Вокуниши ҳадди ақали сармоягузорӣ | −%12,56 | −%8,27 | −4,29 банди фоизӣ |
| Вокуниши авҷии қарзи давлатӣ бо арзиши номиналӣ | +%2,81 | +%1,96 | +0,85 банди фоизӣ |
| Вокуниши авҷии қарзи номиналӣ / ММД | +3,19 банди фоизӣ | +2,19 банди фоизӣ | +1,01 банди фоизӣ |
| Вокуниши авҷии фоизи қарзи хусусӣ | +1,07 банди фоизӣ | +0,18 банди фоизӣ | +0,89 банди фоизӣ |
| Вокуниши авҷии мукофоти маблағгузории беруна | +1,06 банди фоизӣ | +0,67 банди фоизӣ | +0,40 банди фоизӣ |
Дар модел меъёри самараноки фоизии давлатӣ дар муҳлати кӯтоҳ тақрибан 0,74 банди фоизӣ боло меравад, дар ҳоле ки дар муҳлати дароз тақрибан 0,02 банди фоизӣ меафзояд. Ҳамин тавр, захираи кӯҳнаи қарзи дарозмуддат бо фоизи паст буҷети давлатро дар кӯтоҳмуддат аз меъёри нави сиёсӣ қисман муҳофизат мекунад.
Механизми акселератори молиявӣ чӣ кор мекунад?
Ҳангоми муҳлати кӯтоҳ, вақте даромаднокии талабкардаи миёнарави молиявӣ барои қарзи хусусӣ бештар меафзояд, арзиши софи соҳибкорон зери фишор мемонад. Азбаски онҳо бояд ҳамон сармоягузории сармоявиро бо сармояи хусусии камтар маблағгузорӣ кунанд, левередж меафзояд. Дар механизми BGG, бо афзоиши левередж мукофоти маблағгузории беруна зиёд мешавад; маблағгузории гаронтар сармоягузориро коҳиш медиҳад, коҳиши сармоягузорӣ истеҳсолро паст мекунад ва истеҳсоли заиф пойгоҳи андозро коҳиш медиҳад.
Ин канал шоки аввалро эҷод намекунад; онро тақвият медиҳад. Вақте акселератори молиявии BGG дар модел хомӯш мешавад, фарқи ММД байни муҳлати кӯтоҳ ва дароз аз −0,78 то тақрибан −0,56 банди фоизӣ ва фарқи қарз/ММД аз тақрибан 1,01 то 0,82 банди фоизӣ коҳиш меёбад. Аз ин рӯ, акселератор муҳим аст, аммо манбаи асосии таъсири муҳлати қарз нест.
Кадом механизм воқеан фарқи муҳлати қарзро ба вуҷуд меорад?
Вақте enforcement constraint-и Gertler-Karadi-и миёнарави молиявӣ бардошта мешавад, вокунишҳои ММД-и воқеӣ ва сармоягузорӣ дар иқтисодҳои қарзи кӯтоҳ ва дароз қариб яксон мешаванд. Дар Ҷадвали 3-и модел барои ММД дар ҳар ду муҳлат −%2,03 ва барои сармоягузорӣ тақрибан −%10,08 ва −%10,07 натиҷа дода мешавад.
Бо вуҷуди ин, фарқи қарзи давлатӣ пурра аз байн намеравад. Дар вокуниши авҷии қарзи давлатӣ фарқи кӯтоҳ-дароз дар модели асосӣ 0,85 банди фоизӣ аст, аммо пас аз бардоштани enforcement constraint тақрибан 0,22 банди фоизӣ боқӣ мемонад. Муаллифон ин боқимондаро ба канали механикии rollover ва wedge-и пешниҳоди қарз мепайванданд.
Ин ҷудокунии механизмҳо яке аз нуқтаҳои муҳимтарини натиҷаи назариявӣ мебошад: таъсири калони муҳлат ба иқтисоди воқеӣ аз канали миёнарави молиявӣ меояд; таъсири мустақими боқимонда ба буҷети давлат бошад аз канали азнавмаблағгузорӣ.
Ҳангоми истифодаи mark-to-market чӣ мешавад?
Вақте вомбаргҳои дарозмуддат ба ҷойи арзиши амортизатсияшуда бо арзиши бозорӣ нигоҳ дошта мешаванд, коҳиши нархи вомбарг фавран дар арзиши софи миёнарави молиявӣ инъикос мешавад. Муҳимтар аз ин, дар қарори маржиналии вомбаргии миёнарав даромаднокии мувофиқ ба ҷойи book yield-и қулфшуда holding return-и якдавра мегардад; ин holding return новобаста аз муҳлат меъёри интизории сиёсиро наздиктар пайгирӣ мекунад.
Дар натиҷа, коҳиши ММД аз қарзи дарозмуддат дар модели асосӣ тақрибан −%1,70 аст, аммо дар ҳолати mark-to-market ба −%2,34 мерасад. Натиҷаи қарзи кӯтоҳмуддат тақрибан дар −%2,48 мемонад. Ҳамин тавр, фарқи ММД байни кӯтоҳ ва дароз аз тақрибан 0,78 банди фоизӣ то танҳо 0,13 банди фоизӣ коҳиш меёбад.
Ин натиҷа ҳукми меъёрии муҳосибавӣ ба шакли “mark-to-market хуб аст” ё “amortized cost бад аст” нест. Он чизе, ки модел мегӯяд, ин аст, ки тарзи нигоҳдории вомбарг дар тавозун қувваи интиқоли муҳлати қарз ба нархи кредитро тағйир медиҳад.
Портфели қисман held-to-maturity
Бо назардошти он ки муассисаҳои воқеии молиявӣ ҳамаи коғазҳои қиматноки худро дар як синфи муҳосибавӣ нигоҳ намедоранд, муаллифон арзиши \(\chi\)-ро байни 0, 0,25, 0,50, 0,75 ва 1 тағйир медиҳанд. Дар иқтисоди қарзи дарозмуддат вокунишҳо бо \(\chi\) тақрибан яксамт ва ҳамвор тағйир меёбанд.
Ҳар қадар қисми бештари портфел бо amortized cost нигоҳ дошта шавад, ҳамон қадар даромаднокии вомбарги дарозмуддат, ки дар тавозун эътироф мешавад, ба даромаднокии ҳангоми харид қулфшуда вобастатар мемонад; ҳамин тавр, гузариши ногаҳонии хароҷоти қарзи хусусӣ ба меъёри сиёсӣ заифтар ва таъсири буферии қарзи дарозмуддат қавитар мешавад. Дар қарзи кӯтоҳмуддат арзиши бозорӣ ва арзиши тавозунӣ яксонанд, бинобар ин тағйир додани \(\chi\) натиҷаҳоро тағйир намедиҳад.
Wedge-и пешниҳоди қарз ва стабилизаторҳои автоматӣ
Дар модел барои талаботи хонавода ба вомбарги давлатӣ convenience-yield / debt-supply wedge мавҷуд аст. Вақте арзиши бозории қарз нисбат ба ММД зиёд мешавад, holding return-и изофии талабкардаи сармоягузорон низ метавонад афзоиш ёбад. Дар калибркунӣ ҳадаф ин аст, ки афзоиши %10-и арзиши бозории қарз/ММД даромаднокии изофии солонаи интизориро тақрибан 12 банди базисӣ зиёд кунад.
Вақте ин wedge хориҷ карда мешавад, хароҷоти қарзгирии давлат ва ғайримустақим хароҷоти қарзи хусусӣ камтар меафзоянд; коҳиши истеҳсол ва сармоягузорӣ сабуктар мешавад. Аммо тартибе, ки муҳлати кӯтоҳ нисбат ба муҳлати дароз вокуниши қавитар дорад, нигоҳ дошта мешавад. Аз ин рӯ, wedge механизмеро тақвият медиҳад, вале худ ба танҳоӣ онро эҷод намекунад.
Ба ҳамин монанд, вақте вокунишҳои автоматии фискалӣ хомӯш карда мешаванд, коҳиши даромади давлатӣ ва афзоиши хароҷот сусттар шуда, динамикаи қарз беҳтар мешавад; аммо тартибе, ки муҳлати кӯтоҳ натиҷаи манфитар медиҳад, боз ҳам нигоҳ дошта мешавад.
Усул ва Натиҷаҳои Таҳқиқот
1. Ду қабати тарҳи таҳқиқот
Таҳқиқот ду навъи гуногуни далелро якҷо истифода мебарад, вале онҳоро ҷойгузини якдигар намекунад:
Қабати эмпирикӣ: Дар маълумоти таърихии ИМА баҳогузорӣ мешавад, ки навовариҳои экзогении сиёсати пулию қарзӣ дар режимҳои гуногуни қарз-мӯҳлат чӣ гуна impulse response-и гуногун ба вуҷуд меоранд.
Қабати назариявӣ: Барои шарҳ додани он ки фарқиятҳои эмпирикии мушоҳидашуда тавассути кадом механизми тавозунӣ ва маблағгузорӣ ба вуҷуд омада метавонанд, модели калибршудаи нави кейнсианӣ сохта мешавад.
Натиҷаи эмпирикӣ аз модел намебарояд; модел низ далели мустақими омории натиҷаҳои эмпирикӣ нест. Вазифаи модел ин аст, ки фарқиятҳои мушоҳидашудаи режимро бо механизми пайвастаи иқтисодӣ rationalize — шарҳ диҳад.
2. Намунаи асосии эмпирикӣ
Спецификатсияи асосии Romer-Romer маълумоти ИМА барои 1969Q1–2019Q4-ро истифода мебарад. Ҳиссаи T-bill бо як давра лаг истифода мешавад, то бозхӯрди ҳамзамоне, ки метавонад аз тағйир додани ченаки муҳлати қарз дар ҳамон давра аз ҷониби шоки имрӯзаи сиёсати пулию қарзӣ ба вуҷуд ояд, коҳиш дода шавад.
Муаллифон инчунин нишон медиҳанд, ки худи ҳиссаи T-bill ба шоки экзогении сиёсати пулию қарзӣ вокуниши аҳамиятнок намедиҳад. Ҳангоми истифодаи тағйирёбандаи режим бо лаги ду семоҳа низ натиҷаҳо нигоҳ дошта мешаванд. Бо вуҷуди ин, манбаъ ба таври возеҳ ҷудо мекунад: ин санҷиш исбот намекунад, ки Хазинадорӣ дар посух ба ҳаракатҳои интизории фоизӣ дар оянда пешакӣ стратегияи муҳлатро тағйир намедиҳад. Санҷиши ин масъала ченкунии алоҳидаи сиёсати пулию қарзии интизорӣ ё тағйироти пешбинишудаи фоизиро талаб мекунад.
3. Чаро натиҷаи хаттӣ ба танҳоӣ кофӣ нест?
Вақте муҳлати қарз ба ҳисоб гирифта намешавад, вокуниши фаврии қарзи воқеии давлатӣ пас аз сахттаркунии 100 банди базисӣ равшан нест; тақрибан пас аз се сол қарзи воқеӣ тақрибан %4 меафзояд. Вокуниши таносуби қарз/ММД дар модели хаттӣ бошад дар қисми зиёди уфуқи баҳодиҳӣ аз ҷиҳати оморӣ аз сифр фарқ карда намешавад.
Ин натиҷаи миёна нишон медиҳад, ки давраҳои ҳиссаи баланд ва пасти қарзи кӯтоҳмуддат метавонанд якдигарро пинҳон кунанд. Ҳангоми истифодаи модели ғайрихаттӣ дар режими баланди T-bill қарзи воқеӣ тақрибан %10 ва қарз/ММД тақрибан 3 банди фоизӣ меафзоянд, дар ҳоле ки дар режими пасти T-bill вокуниш асосан аз байн меравад.
4. Динамикаи фискалӣ
Ҳангоми ҳиссаи баланди қарзи кӯтоҳмуддат даромадҳои давлатӣ бештар коҳиш меёбанд, хароҷоти ибтидоӣ муваққатан меафзоянд ва меъёри самараноки фоизии давлатӣ қавитар вокуниш нишон медиҳад. Ин се механизм тавозуни фискалиро ҳамзамон аз се самт фишор медиҳанд:
Канали даромад: азбаски истеҳсол коҳиш меёбад, пойгоҳи андоз хурд мешавад.
Канали хароҷот: стабилизаторҳои автоматӣ ҳангоми коҳиши иқтисодӣ баъзе хароҷотро зиёд мекунанд.
Канали фоиз: бинобар муҳлати кӯтоҳ қарзи бештар бо фоизҳои нави баланд аз нав маблағгузорӣ мешавад.
5. Иқтисоди воқеӣ ва сармоягузорӣ
Дар режими баланди T-bill ММД-и воқеӣ тақрибан пас аз панҷ семоҳа наздики %2 коҳиш меёбад; дар режими паст вокуниш аҳамиятнок нест. Сармоягузории хусусӣ тақрибан пас аз якуним сол дар бахши натиҷаҳои муфассал ба ҳадди ақали тақрибан %5 мерасад. Дар қисми муқаддимавии таҳқиқот ин натиҷа ба тақрибан %6 гирд карда шудааст; барои он ки ду баҳои тақрибии гуногун ба як арзиши дақиқи сохта табдил дода нашаванд, арзиши бахши натиҷаҳои муфассал асос гирифта шудааст.
Ин вокуниши сармоягузорӣ барои канали молиявӣ муҳим аст. Хароҷоти баланди кредит сармоягузории сармоявиро коҳиш медиҳад, коҳиши сармоягузорӣ истеҳсолро боз ҳам паст мекунад ва коҳиши истеҳсол даромадҳои фискалиро кам карда, динамикаи қарзи давлатиро боз бадтар мекунад.
6. Шароити молиявӣ
Excess Bond Premium дар режими баланди муҳлати кӯтоҳ устувортар меафзояд. Афзоиши қавитари даромаднокии вомбаргҳои корпоративии Aaa ва Baa низ далели эмпирикӣ мебошад, ки механизм танҳо дар хароҷоти қарзгирии худи Хазинадорӣ намемонад, балки ба бозори васеътари қарзи хусусӣ паҳн мешавад.
Оё натиҷаҳо воқеан таъсири қарзи кӯтоҳмуддатро ҷудо мекунанд?
Таҳқиқот ин иддаоро ба як регрессия такя намедиҳад: ҳангоми назорати силсилаҳои гуногуни шокҳои сиёсати пулию қарзӣ, маълумоти моҳона ва семоҳа, сохторҳои алтернативии LP ва LP-IV, функсияҳои гуногуни режим, ченаки қарзи яксолаи дар дасти бахши хусусӣ, тағйирёбандаҳои муҳлати лагшуда, қарз/фоиз/таварруми ибтидоӣ, QE, рукудҳо ва давраҳои бузурги таърихӣ самти асосӣ нигоҳ дошта мешавад; бо вуҷуди ин, ин санҷишҳои устуворӣ фарзияҳои идентификатсияи эконометрикиро пурра аз байн намебаранд ва натиҷаҳо ба заминаи таърихии ИМА тааллуқ доранд.
7. Нозукии равиши тағйирёбандаи инструменталӣ
Қувваи инструменти истифодашуда дар татбиқҳои LP-IV бо омори Kleibergen-Paap rk Wald F санҷида мешавад. Гарчанде арзишҳо дар LP-и сатҳҳо умуман қавӣ мебошанд, барои ҳадди истифодашуда дар дефлятори ММД ҳолати заифтар вуҷуд дорад; дар спецификатсияи фарқҳои дароз низ омори марҳилаи якуми баъзе тағйирёбандаҳо пасттар мемонад. Аз ин рӯ, муаллифон ошкоро қайд мекунанд, ки дар натиҷаҳои IV баъзе фарқҳои режимӣ аз сабаби фосилаҳои васеътари эътимодӣ сатҳи анъанавии аҳамиятнокиро аз даст медиҳанд. Бо вуҷуди ин, аломатҳо ва намунаи асосии динамикӣ нигоҳ дошта мешаванд.
8. Идентификатсияи алтернативии басомади баланд
Муаллифон бо равиши proxy-SVAR, ки сюрпризҳои басомади баланди Bauer-Swanson-ро ҳамчун инструменти экзогенӣ истифода мебарад, шоки алтернативии сохтории сиёсати пулию қарзӣ месозанд. Низом истеҳсоли саноатӣ, индекси нархҳои истеъмолӣ ва меъёри сиёсати пулию қарзиро дар бар мегирад; ба ҷойи хориҷ кардани ҳаракатҳои шадиди давраи COVID-19 ба низом dummy-и Марти 2020, dummy-и сатҳи доимӣ ва тағйирёбандаҳои марбут ба логарифми сатҳи фавти COVID-19 илова карда мешаванд.
Барои коҳиш додани нигарониҳо вобаста ба давраҳои Zero lower bound ва forward guidance, ба ҷойи federal funds rate меъёри вомбарги давлатии яксола ҳамчун нишондиҳандаи сиёсӣ истифода мешавад. Омори марҳилаи якуми Kleibergen-Paap F барои инструменти дахлдори басомади баланд 10,9 гузориш шудааст.
9. Таҷрибаҳои ҷудокунии модели назариявӣ
| Варианти модел | Ҳадди ақали ММД дар муҳлати кӯтоҳ | Ҳадди ақали ММД дар муҳлати дароз | Фарқ | Маънои илмӣ |
|---|---|---|---|---|
| Модели асосӣ | −%2,48 | −%1,70 | −0,78 pp | Ҳама механизмҳои асосӣ фаъоланд |
| Акселератори молиявии BGG нест | −%1,75 | −%1,19 | −0,56 pp | Акселератор фарқро калон мекунад, вале онро эҷод намекунад |
| GK enforcement constraint нест | −%2,03 | −%2,03 | ≈0 | Фарқи муҳлат дар иқтисоди воқеӣ аз байн меравад |
| Ҳар ду фриксияи молиявӣ нестанд | −%1,33 | −%1,33 | ≈0 | Фарқи паҳншавии молиявӣ пурра аз байн меравад |
| Mark-to-market | −%2,48 | −%2,34 | −0,13 pp | Қисми зиёди таъсири буферии қарзи дарозмуддат аз байн меравад |
| Wedge-и пешниҳоди қарз нест | −%2,03 | −%1,33 | −0,71 pp | Wedge таъсири тақвиятдиҳанда дорад, вале тартиби асосӣ нигоҳ дошта мешавад |
| Вокунишҳои фискалӣ хомӯшанд | −%2,42 | −%1,53 | −0,89 pp | Вокунишҳои автоматии фискалӣ манбаи механизм нестанд |
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Дар маълумоти ИМА таъсири сахттар кардани сиёсати пулию қарзӣ ба қарзи давлатӣ ва иқтисоди воқеӣ ҳангоми баланд будани ҳиссаи қарзи кӯтоҳмуддати давлатӣ бузургтар аст.
- Дар режими баланди T-bill вокуниши қарзи воқеии давлатӣ ва қарз/ММД ҳам аз ҷиҳати иқтисодӣ ва ҳам оморӣ равшантар аст.
- Муҳлати кӯтоҳ гузариши меъёри сиёсиро ба хароҷоти самараноки маблағгузории давлат тезтар мекунад.
- Дучоршавии баланди муҳлати кӯтоҳ бо сахттаршавии қавитари қарзи хусусӣ, коҳиши сармоягузорӣ ва талафоти истеҳсол алоқаманд аст.
- Шумораи зиёди спецификатсияҳои алтернативии эмпирикӣ самти натиҷаи асосиро нигоҳ медоранд.
- Модели калибршудаи назариявӣ метавонад дар муҳлати кӯтоҳ вокунишҳои қавитари қарз, хароҷоти кредит, сармоягузорӣ ва истеҳсолро аз ҷиҳати сифатӣ бозтавлид кунад.
- Дар модели назариявӣ enforcement constraint-и миёнарави молиявӣ ва тарзи нигоҳдории вомбаргҳо дар тавозун дар маркази фарқи муҳлат барои иқтисоди воқеӣ қарор доранд.
Умумисозиҳое, ки таҳқиқот дастгирӣ намекунад
- Таҳқиқот хулосаи “қарзи кӯтоҳмуддати давлатӣ дар ҳама шароит бад аст”-ро исбот намекунад.
- Барои ягон кишвари мушаххас муҳлати оптималии қарзро ҳисоб намекунад.
- Нишон намедиҳад, ки тақрибан %10 қарз, %2 ММД ё дигар андозаҳои вокуниш дар ИМА метавонанд бетағйир ба кишварҳои дигар интиқол дода шаванд.
- Фарз намекунад, ки ҳиссаи T-bill тамоми хусусиятҳои қарз-мӯҳлатро бенуқсон чен мекунад; аз ин рӯ, бо нишондиҳандаи алтернативии муҳлат санҷиши устуворӣ гузаронида мешавад.
- Натиҷаи модели назариявӣ рафтори мустақиман мушоҳидашудаи тавозуни бонк нест; он механизми модели калибршуда мебошад.
- Ҳадаф надорад нишон диҳад, ки муҳосибаи amortized cost аз ҷиҳати меъёрӣ дуруст ё нодуруст аст.
- Исбот намекунад, ки истиқлолияти бонки марказӣ ба таври автоматӣ аз байн меравад ё ҳукмронии фискалӣ ба вуҷуд меояд; натиҷаҳо барои ин баҳсҳо механизм ва ҷанбаи хавфро пешниҳод мекунанд.
- Масъалаи пешакӣ мутобиқ кардани муҳлати қарз аз ҷониби Хазинадорӣ ба ҳаракатҳои интизории фоизи ояндаро мустақиман намесанҷад.
Маҳдудиятҳои асосӣ
Маҳдудияти ҷуғрофӣ: Таҳқиқоти эмпирикӣ махсуси ИМА аст. Дар иқтисодҳои дигар сохтори бозори қарз, қарз бо асъори хориҷӣ, пойгоҳи сармоягузорон, режими бонки марказӣ, танзими бонкӣ ва сиёсати фискалӣ метавонанд фарқ кунанд.
Маҳдудияти нишондиҳандаи муҳлат: Ченаки асосӣ ҳиссаи T-bill аст. Гарчанде нишондиҳандаи алтернативии қарзи бахши хусусӣ, ки муҳлати боқимондаро мустақим чен мекунад, натиҷаҳоро дастгирӣ мекунад, таҳлили асосӣ ба як тағйирёбандаи ҷамъбастии муҳлат такя мекунад.
Маҳдудияти идентификатсияи эконометрикӣ: Гарчанде шокҳои ривоятии Romer-Romer аз ҷузъҳои пешгӯишаванда тоза шудаанд, идентификатсияи экзогенӣ ба фарзияҳои эконометрикӣ такя мекунад.
Маҳдудияти баҳодиҳии режим: Модели гузариши ҳамвор таъсири муҳлати қарзро пайваста модел мекунад, аммо функсияи интихобшуда ва параметри \(\theta\) ҳанӯз қисми тарҳи таҳқиқотанд. Гарчанде таърифҳои алтернативӣ натиҷаҳоро дастгирӣ мекунанд, мафҳуми режим таҷрибаи табиии мустақиман мушоҳидашуда нест.
Маҳдудияти модели назариявӣ: Модел иқтисоди пӯшида, нави кейнсианӣ ва дорои сохтори ҳалли маҳаллии дараҷаи якум аст. Ҳама таснифоти портфели бонкӣ, танзимҳои сармоявӣ, муассисаҳои молиявии гуногун ё ҷараёнҳои байналмилалии сармоя дар ҷаҳони воқеӣ ба таври ошкор модел карда намешаванд.
Фарзияи муҳосибавӣ: Андозаи канали назариявии муҳлат ба таркиби amortized-cost / mark-to-market-и портфел хеле ҳассос аст. Ин ҳам натиҷаи қавии модел аст ва ҳам нишон медиҳад, ки дар амал сохтори воқеии тавозуни муассисаҳо бояд алоҳида чен карда шавад.
Ёддошт оид ба Манбаъ ва Усул
Таҳқиқоти аслӣ: Fiscal-Monetary Interactions: The Role of Debt Maturity
Навъи манбаъ: IMF Working Paper, WP/26/219. Таҳқиқот аз ҷониби IMF ҳамчун ҳуҷҷати корӣ дар раванди таҳқиқот тавсиф шудааст; он бо мақоми мақолаи маҷаллаи тақризшуда пешниҳод нашудааст.
Муаллифон — тартиби “Prepared by” дар PDF: Luca Bettarelli, Francesco Frangiamore, Davide Furceri, Anh Dinh Minh Nguyen, Francesco Scianna.
Ёддошт оид ба тартиби муаллифон: Тартиби тавсияшудаи истиноди библиографӣ, ки IMF дар дохили таҳқиқот медиҳад, Luca Bettarelli, Davide Furceri, Francesco Frangiamore, Anh Dinh Minh Nguyen ва Francesco Scianna аст. Азбаски байни сатри “Prepared by”-и манбаъ ва тартиби тавсияшудаи истинод барои Furceri ва Frangiamore фарқи тартиб вуҷуд дорад, ин фарқ хомӯшона ислоҳ нашудааст.
Corresponding author: Davide Furceri.
Муассисаҳо: Luca Bettarelli, Francesco Frangiamore ва Francesco Scianna — University of Palermo; Davide Furceri ва Anh Dinh Minh Nguyen — International Monetary Fund.
Платформа / ношир: International Monetary Fund, IMF Working Papers.
Бахш: Дар саҳифаи аввали PDF ҳамчун FAD нишон дода шудааст.
Рақами таҳқиқот: WP/26/219; IMF Working Papers Volume 2026, Issue 219.
Санаи таҳқиқот дар PDF: 29 сентябри 2026.
Паҳнкунии ваколатдор: Аз ҷониби Era Dabla-Norris, октябри 2026.
Санаи расмии нашри IMF: 13 октябри 2026.
DOI: 10.5089/9798229063203.001.
Нусхаи электронии SSRN: PDF-и манбаъ инчунин маълумоти нусхаи электрониро барои SSRN abstract рақами 7649864 дар бар мегирад.
Таснифҳои JEL: E43, E52, H63.
Калимаҳои калидии аслӣ: Debt maturity; monetary policy; sovereign debt; fiscal policy; term structure.
Ҳуқуқи муаллиф / иҷозатнома: © 2026 International Monetary Fund. PDF-и манбаъ ибораи “Not for Redistribution”-ро дорад. Иҷозатномаи кушодаи Creative Commons нишон дода нашудааст. Аз ин рӯ, шаклҳои мақолаи Verianla нусхаҳои бевоситаи визуалии фигураҳои манбаъ нестанд; онҳо бозсозии мустақили тавзеҳии робитаҳои илмии дар манбаъ тасдиқшуда мебошанд.
Намунаи асосии эмпирикӣ: 1969Q1–2019Q4; бо идентификатсияи алтернативии басомади баланд баъзе таҳлилҳои устуворӣ давраи 1963Q1–2025Q3-ро фаро мегиранд.
Ченаки асосии муҳлат: Treasury bills дар гардиш / қарзи умумии бозорпазири U.S. Treasury.
Ченаки асосии сиёсати пулию қарзӣ: Версияи шоки ривоятии сиёсати пулию қарзии Romer-Romer, ки бо равиши Miranda-Agrippino-Ricco аз ҷузъҳои пешгӯишаванда тоза шудааст.
Усули асосии эконометрикӣ: local projections-и навъи Jordà ва smooth-transition state-dependent local projections вобаста ба ҳиссаи T-bill; хатоҳои стандартии Newey-West HAC.
Идентификатсияи алтернативӣ: Сохтори external-instrument / proxy-SVAR бар асоси сюрпризҳои басомади баланди Bauer-Swanson.
Усули назариявӣ: Модели нави кейнсиании иқтисоди пӯшида, ки enforcement constraint-и миёнарави молиявии Gertler-Karadi, акселератори молиявии costly-state-verification-и Bernanke-Gertler-Gilchrist, қарзи давлатии навъи Woodford бо купони геометрӣ, сахтиҳои нарх ва музди меҳнати Calvo, қоидаи Taylor ва стабилизаторҳои автоматии фискалиро муттаҳид мекунад.
Ҳалли модел: Perturbation-и дараҷаи якум дар атрофи ҳолати устувори детерминистӣ ва таҳлили impulse-response ба шоки 100 банди базисии сиёсати пулию қарзӣ.
Дастрасии маълумот: Манбаъ formal data-availability statement-и алоҳида намедиҳад; аммо U.S. Treasury, FRED, BEA, HAVER, Federal Reserve, Moody's/FRED ва манбаъҳои силсилаҳои шокҳои сиёсати пулию қарзии истифодашударо дар бахши усул ба таври равшан нишон медиҳад.
Изҳороти маблағгузорӣ: Дар манбаъ изҳороти алоҳидаи маблағгузорӣ муайян нашудааст.
Изҳороти бархӯрди манфиатҳо: Дар манбаъ изҳороти алоҳидаи conflict-of-interest муайян нашудааст.
Саҳмҳои муаллифии CRediT: Ҷадвали алоҳидаи саҳмҳои CRediT гузориш нашудааст.
Сипосгузорӣ: Муаллифон ба Natasha Che, Era Dabla-Norris, Christopher Erceg, Marcin Kolasa, Raphael Lam, Ruy Lama, Jesper Linde, Jeta Menkulasi, Vina Nguyen, Francisco Roldan, Rodrigo Valdes, Jianding Zhang ва иштирокчиёни семинарҳои IMF барои шарҳҳо ва баҳсҳо сипосгузорӣ мекунанд.
Ёддошти масъулияти IMF: Ба таври равшан гуфта мешавад, ки назарҳои дар таҳқиқот баёншуда ба муаллифон тааллуқ доранд ва ҳатман назари IMF, Шӯрои иҷроияи IMF ё роҳбарияти IMF-ро ифода намекунанд.
Ҳудуди асосии тафсир: Таҳқиқот интиқоли вобаста ба ҳолат байни шокҳои таърихии сиёсати пулию қарзӣ ва муҳлати қарзи давлатӣ дар ИМА-ро меомӯзад ва онро бо модели назариявии калибршуда шарҳ медиҳад. Натиҷаҳо набояд ҳамчун интиқоли мустақими коэффитсиентҳо ба кишварҳои дигар, муҳлати оптималии универсалӣ ё дастури сиёсати муҳосибавӣ тафсир шаванд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд