


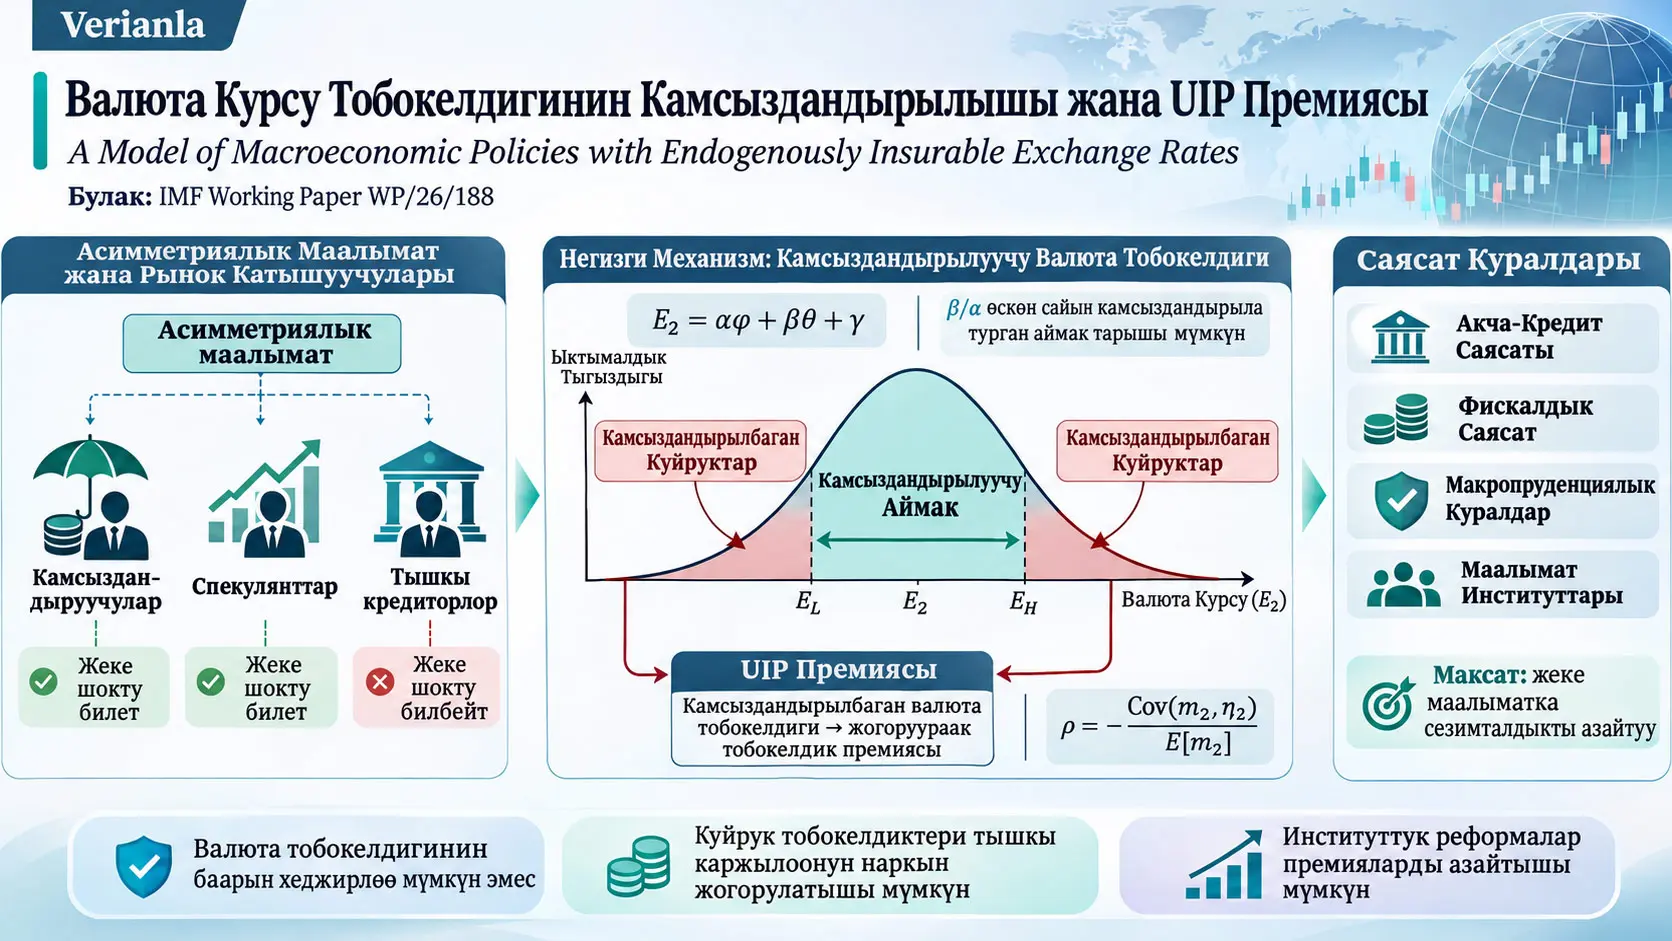
Бул изилдөөдө иштелип чыккан модель — валюта курсунун тобокелдиктерин камсыздандыруу мүмкүнчүлүгү экономикалык саясатка жана рынок катышуучуларынын ортосундагы маалыматтын бөлүштүрүлүшүнө жараша эндогендик түрдө өзгөрө ала турган эки мезгилдүү чакан ачык экономика модели. Моделдин негизги механизминде FX рыногунун айрым катышуучулары акча-кредит саясатына таасир эткен жеке шок тууралуу башкаларга караганда көбүрөөк маалыматка ээ. Бул маалымат айырмасы валюта курсунун бөлүштүрүлүшүнүн өзгөчө куйрук аймактарында камсыздандыруу келишимдеринин сунушталбай калышына алып келиши мүмкүн. Валюта курсунун куйрук тобокелдигин камсыздандыруу мүмкүн болбой калганда, жергиликтүү валютадагы тышкы карызды кармаган тобокелдиктен качкан чет өлкөлүк кредиторлор бул тобокелдикти өзүнө алуу үчүн кошумча киреше талап кылат жана моделде uncovered interest parity — жабылбаган пайыздык паритет (UIP) премиясы пайда болушу мүмкүн.
Модель эки мезгилден, эки шоктон жана беш негизги экономикалык катышуучу тобунан турат: үй чарбалары, жергиликтүү товар фирмалары, чет өлкөлүк кредиторлор, FX камсыздандыруучулары жана спекулянттар. Экинчи мезгилдеги валюта курсу
\[ E_2=\alpha\phi+\beta\theta+\gamma \]
түрүндөгү сызыктуу функция менен моделденет. \(\phi\) жалпыга маалым шокту, ал эми \(\theta\) айрым рынок катышуучулары биринчи мезгилде билген жеке шокту көрсөтөт. \(\alpha\) валюта курсунун жалпыга маалым шокко, \(\beta\) болсо жеке шокко сезгичтигин аныктайт. Ошондуктан моделдин негизги саясат өзгөрмөлөрүнүн бири \(\beta/\alpha\) катышы болуп саналат: катыш чоңойгон сайын курс жеке маалыматка көбүрөөк сезгич болуп, асимметриялык маалымат шартында камсыздандырылбай турган куйрук аймактары кеңейиши мүмкүн.
Булактын биринчи негизги жыйынтыгы боюнча, валюта курсунун белгилүү бир натыйжасы FX хедж рыногунда камсыздандыруучулар менен спекулянттар ошол курс натыйжасынын ишке ашуу ыктымалдыгы боюнча бир пикирге келгенде гана камсыздандырылат. Экинчи негизги жыйынтык — маалымат асимметриясы менен \(\beta>0\) бирге болгондо курс бөлүштүрүлүшүнүн орто бөлүгү камсыздандырылуучу бойдон калса да, анын эки куйругу камсыздандырылбай калышы мүмкүн. Мындай учурда камсыздандырылуучу курс натыйжаларынын ыктымалдыгы
\[ 1-\frac{\beta}{\alpha} \]
болот. Модель ошондой эле UIP премиясын чет өлкөлүк кредиторлордун абалдык салмагы \(m_2\) менен доллар менен эсептелген карыз кирешеси \(\eta_2\) ортосундагы ковариацияга байланыштырат:
\[ \rho = -\frac{\operatorname{Cov}(m_2,\eta_2)} {\mathbb E[m_2]}. \]
Демек, начар курс абалдарында чет өлкөлүк кредиторлордун маржиналдык баалуулугу жогорулап, долларлык киреше төмөндөсө, ковариация терс болуп, \(\rho>0\) түрүндө оң UIP премиясы пайда болушу мүмкүн.
Изилдөө механизмдин саясаттык натыйжаларын төрт колдонмо аркылуу карайт: чет өлкөлүк кредиторлордун курамы, фискалдык саясат, макропруденциалдык финансылык саясат жана маалымат асимметриясын чектеген институттар. Айрым модель конфигурацияларында натыйжалуу саясат валюта курсунун жеке маалыматка сезгичтигин азайткан акча-кредит саясатын, авторлор “aloof central banker” деп атаган милдеттенме ала билген борбордук банкирге ыйгарым укук берүүнү, жеке шокко өтө сезгич фискалдык саясатты чектөөнү, чоңураак FX ликвиддүүлүк фондун жана маалымат асимметриясын азайткан институционалдык жөнгө салууларды камтышы мүмкүн.
Бул жыйынтыктар реалдуу өлкө үчүн бааланган так саясат коэффициенттери эмес. Изилдөөнүн негизги жыйынтыктары теориялык моделден жана үлгү параметрлер менен жүргүзүлгөн симуляциялардан алынат. Булактын 1-таблицасында UIP премиясы менен валюта курсунун төмөнкү куйрук тобокелдигин камсыздандыруу наркынын ортосунда оң эмпирикалык байланыш да көрсөтүлөт; бирок бул регрессия теориялык механизм себептик жактан тастыкталды дегенди билдирбейт.
UIP Премиясы Деген Эмне жана Бул Моделде Эмне Үчүн Пайда Болот?
UIP премиясы — жергиликтүү валютадагы активдин күтүлгөн чет өлкө валютасындагы кирешеси менен чет өлкөлүк тобокелсиз пайыздык чен билдирген кирешенин ортосундагы айырма; бул моделде валюта курсунун бөлүштүрүлүшүнүн айрым куйрук абалдары FX хедж рыногунда камсыздандырылбай калганда, тобокелдиктен качкан чет өлкөлүк кредиторлор ошол калган тобокелдикти көтөрүү үчүн кошумча киреше талап кылгандыктан премия пайда болушу мүмкүн.
Жабылбаган пайыздык паритет — UIP деген эмне?
Uncovered Interest Parity — UIP, өтө жөнөкөйлөштүрүлгөн түрдө, эки валютанын ортосундагы пайыздык айырма күтүлгөн курс өзгөрүүсү менен тең салмакталууга тийиш деген эл аралык финансы байланышы. Булак UIPден системалуу четтөөлөрдү UIP premia — UIP премиялары деп атайт.
Моделде чет өлкөлүк кредиторлордун жергиликтүү валютадагы облигация инвестициясынан алган долларлык кирешеси
\[ \eta_2 = (1-\mu_1)(1+i_1)\frac{E_1}{E_2} \]
деп аныкталат.
Бул жерде:
- \(E_1\): биринчи мезгилдеги валюта курсу, жергиликтүү валюта / доллар,
- \(E_2\): экинчи мезгилдеги валюта курсу, жергиликтүү валюта / доллар,
- \(i_1\): жергиликтүү саясат/пайыздык чен,
- \(\mu_1\): капитал агымына салык,
- \(i^\ast\): чет өлкөлүк пайыздык чен.
Булактагы моделдин UIP премиясынын аныктамасы:
\[ \rho \equiv \mathbb E[\eta_2]-(1+i^\ast). \]
Эгер \(\rho=0\) болсо, моделде күтүлгөн долларлык киреше чет өлкөлүк пайыздык кирешеге шайкеш. \(\rho>0\) болгондо чет өлкөлүк кредиторлор жергиликтүү валютадагы карызды кармап туруу үчүн кошумча күтүлгөн киреше алышат.
Моделдеги баштапкы эмпирикалык далил
Изилдөө теориялык механизмди түзүүдөн мурда UIP премиясы менен валюта курсунун куйрук тобокелдигин камсыздандыруу наркынын ортосундагы эмпирикалык байланышты көрсөтөт.
| Өзгөчөлүк | Спецификация 1 | Спецификация 2 |
|---|---|---|
| TRPP коэффициенти | 139,40*** базистик пункт | 154,59*** базистик пункт |
| Стандарттык ката | 38,45 | 37,52 |
| R-квадрат | 0,017 | 0,140 |
| Байкоо | 5.519 | 5.519 |
| Өлкөнүн туруктуу эффекттери | Жок | Ооба |
| Маанилүүлүк | *** \(p<0{,}01\) | *** \(p<0{,}01\) |
Маалыматтар 2006-жылдын Январынан 2024-жылдын Декабрына чейинки айлык катарлардан турат. Тандалмада 15 өнүгүп келе жаткан рынок жана 12 өнүккөн экономика бар. Стандарттык каталар өлкө жана убакыт өлчөмдөрү боюнча эки тараптуу кластерленген.
TRPP — Tail Risk Protection Premium, J.P. Morgan JPMaQS маалыматынан алынган төмөнкү багыттагы куйрук-тобокелдикти коргоо премиясынын көрсөткүчү. Булак аны out-of-the-money 10-delta опциондорунун Black-Scholes болжолдонгон өзгөрмөлүүлүгүнүн at-the-money 50-delta опциондорунун болжолдонгон өзгөрмөлүүлүгүнө орточо катышы катары аныктайт.
TRPP регрессияда z-score менен стандартташтырылгандыктан, коэффициент TRPPде болжол менен бир стандарттык четтөөгө өсүү менен UIP премиясындагы базистик-пункт өзгөрүүсүнүн статистикалык байланышын билдирет. Бирок регрессия өзүнчө эле “TRPP өсүшү UIP премиясынын себеби” деген жыйынтыкты далилдебейт.
Моделдин негизги катышуучулары
| Катышуучу | Моделдеги ролу |
|---|---|
| Үй чарбалары | Жергиликтүү жана импорттук товарларды керектейт, иштейт жана жергиликтүү валютада карыз чыгара алат. |
| Жергиликтүү товар фирмалары | Монополисттик атаандаштык шартында жергиликтүү товар өндүрөт; баалар \(t=1\) башында белгиленип, андан кийин катаал бойдон калат. |
| Чет өлкөлүк кредиторлор | Жергиликтүү валютадагы тышкы карызды кармайт; тобокелдиктен качкан чет өлкөлүк ээлердин атынан аракет кылат жана мүмкүн болгондо курс тобокелдигин хедж кылат. |
| FX камсыздандыруучулары | Белгилүү \(E_2\) натыйжаларына каршы төлөм жасаган хедж келишимдерине баа берет жана аларды сунуштоо-сунуштабоону чечет. |
| Спекулянттар | Хедж келишимдерин сатып алып-сата алат жана жеке шок \(\theta\) жөнүндө камсыздандыруучуларга караганда көбүрөөк маалыматка ээ болушу мүмкүн. |
| Пландоочу | Акча, капитал агымы, салык жана кеңейтилген колдонмолордо фискалдык/финансылык/институционалдык саясаттарды жыргалчылыкты максималдаштыргандай тандайт. |
Эки мезгил эмнени билдирет?
Моделде
\[ t\in\{1,2\} \]
болгон эки мезгил бар.
\(t=1\) — бардык шоктор али ишке ашпаган, бирок финансылык келишимдер, карыз алуу, хедж операциялары жана саясаттык милдеттенмелер түзүлгөн мезгил.
\(t=2\)де жалпыга маалым жана жеке шоктор ишке ашып, бардык агенттерге байкала турган болуп калат.
Жалпыга маалым жана жеке шоктордун айырмасы
Эки шок тең
\[ \phi,\theta\in[0,1] \]
аралыгында.
\(\phi\) — жалпыга маалым шок. Биринчи мезгилде эч бир агент бул шоктун ишке аша турган маанисин билбейт.
\(\theta\) — жеке шок. Маалыматы жок агенттер бул шокту билбейт, ал эми маалыматтуу спекулянттар биринчи мезгилде \(\theta\)нын маанисин билиши мүмкүн.
Маалыматы жок маалымат түзүмү \(I_{\emptyset}\), маалыматтуу түзүм \(I_\theta\) менен белгиленет.
Чет өлкөлүк кредиторлордун, камсыздандыруучулардын жана спекулянттардын маалымат топтомдору тиешелүүлүгүнө жараша:
\[ I_L,\qquad I_I,\qquad I_S \]
деп жазылат жана негизги божомол:
\[ I_L=I_I\subseteq I_S \]
түрүндө. Башкача айтканда, спекулянттар камсыздандыруучулар жана чет өлкөлүк кредиторлор сыяктуу эле кеминде ошончо, айрым учурларда көбүрөөк маалыматка ээ.
Булак ичиндеги нотация жөнүндө эскертүү
Негизги тексттин бир сабында асимметриялык маалымат абалы \(I_F=I_{\emptyset}\) жана \(I_S=I_\theta\) түрүндө басылган. Бирок моделдин бардык аныктамаларында, 1–2-Сунуштарда жана А Тиркемесиндеги далилде камсыздандыруучунун маалымат топтому \(I_I\) катары колдонулат. Ошондуктан \(I_F\) белгиси булак ичиндеги бир саптык нотациялык жылыш; төмөнкү баяндоо булактын ырааттуу негизги нотациясы болгон \(I_I\)ни колдонот.
Валюта Курсунун Камсыздандырылуусу Кантип Эндогендик Болот?
Валюта курсунун \(E_2\) натыйжасынын камсыздандырылуусу сырттан туруктуу берилбейт; акча-кредит саясаты жеке шокко канчалык сезгич экени жана камсыздандыруучулар менен маалыматтуу спекулянттар ошол эле курс натыйжасынын ыктымалдыгы жөнүндө бирдей баа бере алабы же жокпу, камсыздандыруу келишими рынокто болор-болбосун моделдин ичинде аныктайт.
Сызыктуу валюта курсунун функциясы
Пландоочу экинчи мезгилдеги валюта курсун:
\[ E_2=\alpha\phi+\beta\theta+\gamma \]
түрүндө белгилеген сызыктуу саясат үй-бүлөсү менен чектелген.
Бул жерде:
- \(\alpha\): курстун жалпыга маалым шокко маржиналдык сезгичтиги,
- \(\beta\): курстун жеке шокко маржиналдык сезгичтиги,
- \(\gamma\): курс функциясынын туруктуу бөлүгү.
\(\phi\) жана \(\theta\) өлчөмсүз шок индекстери болгондуктан \(\alpha,\beta,\gamma\), \(E_2\) менен бирдей курс бирдигине ээ. Ал эми
\[ \frac{\beta}{\alpha} \]
өлчөмсүз жана жеке шокко сезгичтиктин жалпыга маалым шокко салыштырмалуу өлчөмүн көрсөтөт.
Камсыздандырылуучу курс топтому
Экинчи мезгилдеги бардык мүмкүн болгон курстар:
\[ \Psi \]
менен, ал эми хедж келишими бар курс натыйжалары:
\[ \widetilde{\Psi}\subseteq\Psi \]
менен белгиленет.
Сунуш 1 — Камсыздандырылуу шарты
Булактын негизги шарты:
\[ E_2\in\widetilde{\Psi} \quad\Longleftrightarrow\quad \pi(E_2\mid I_I)=\pi(E_2\mid I_S) \quad\text{\(\theta\)'dan bağımsız olarak}. \]
Камсыздандырылуучу топтомдун ичинде хедж келишиминин баасы дагы:
\[ (1+i^\ast)p(E_2) = \pi(E_2\mid I_I) \]
шартын канааттандырат.
\(p(E_2)\) — эгер \(E_2\) курсу ишке ашса, экинчи мезгилде бир доллар төлөгөн шарттуу келишимдин биринчи мезгилдеги баасы.
Бул жыйынтык камсыздандыруучулар менен спекулянттар бирдей маалыматка ээ болушу керек дегенди билдирбейт. Ар башка маалымат топтомдоруна карабастан, белгилүү бир курс натыйжасынын ыктымалдыгы боюнча бирдей баага келе алышса, ал курс дагы эле камсыздандырылат.
FX хедж рыногунун үч кадамы
- Камсыздандыруучунун катышуу жана баа чечими: Камсыздандыруучу \(d\in\{0,1\}\) тандайт. Эгер \(d=1\) болсо, \(p(E_2)\) баасын берет жана талапты аткарууга милдеттенет. Эгер күтүлгөн чыгым пайда болсо, \(d=0\) тандап рыноктон чыга алат.
- Спекулянт жана кредитор талабы: Спекулянттар жана чет өлкөлүк кредиторлор хедж келишимине канча талап көрсөтөрүн аныктайт. Спекулянттардын жеке маалыматы баага шайкеш келбесе, чексиз багытталган талап жаратышы мүмкүн.
- Рыноктун тазаланышы: Камсыздандыруучу бере турган келишим көлөмү спекулянт жана кредитор талаптарын канааттандырат. Камсыздандыруучу катышпаса, тиешелүү \(E_2\) натыйжасы камсыздандырылбай калат.
Маалымат айырмасы эмне үчүн өзгөчө куйруктарда көйгөй жаратат?
Бөлүштүрүүнүн орто бөлүгүндөгү бир курс натыйжасы көптөгөн \((\phi,\theta)\) комбинациялары менен жаралышы мүмкүн. Ошондуктан жеке \(\theta\)ны билген спекулянттын ыктымалдык баасы айрым орто курс натыйжаларында маалыматы жок камсыздандыруучунун баасынан айырмаланбай калышы мүмкүн.
Тескерисинче, өтө төмөн же өтө жогорку \(E_2\) маанилери \(\theta\)нын белгилүү чектен чыккан маанилери менен гана мүмкүн болушу ыктымал. Эгер спекулянт \(\theta\)ны билсе, бул куйрук окуяларынын ыктымалдыгын камсыздандыруучуга караганда так баалай алат. Камсыздандыруучу маалыматтуу спекулянт өзүнө каршы соода жүргүзүп чоң пайда таба аларын билгендиктен, мындай натыйжалар үчүн камсыздандыруу сунуштабай калышы мүмкүн.
Сунуш 2 — Толук жана жарым-жартылай камсыздандырылуу
Булак \(\alpha>\beta\geq0\) божомолунун алдында эки негизги абалды аныктайт.
Толук камсыздандырылуу:
\[ \widetilde{\Psi}=\Psi,\qquad \rho=0. \]
Бул абал камсыздандыруучулар менен спекулянттар бирдей маалымат түзүмүнө ээ болгондо же асимметриялык маалымат бар болсо да \(\beta=0\) болгондо пайда болушу мүмкүн.
Жарым-жартылай камсыздандырылуу:
\[ I_I=I_{\emptyset},\qquad I_S=I_\theta,\qquad \beta>0. \]
Бул учурда:
\[ \Psi=[\gamma,\alpha+\beta+\gamma] \]
жана камсыздандырылуучу орто аймак:
\[ \widetilde{\Psi} = [\beta+\gamma,\alpha+\gamma]. \]
Камсыздандырылуучу курс натыйжасынын ыктымалдыгы:
\[ \Pr(E_2\in\widetilde{\Psi}) = 1-\frac{\beta}{\alpha}. \]
Бул теңдик моделдин эң түшүндүрмөлүү жыйынтыктарынын бири. \(\beta/\alpha\) жогорулаган сайын камсыздандырылуучу аймактын ыктымалдык массасы азаят. Башкача айтканда, курс жалпыга маалым маалыматка салыштырмалуу жеке маалыматка көбүрөөк сезгич болгон сайын асимметриялык маалымат көбүрөөк курс натыйжаларын хедж рыногунун сыртына сүрүп чыгарышы мүмкүн.
Камсыздандырылуу чек аралары
Жарым-жартылай камсыздандырылуу абалында чек аралар:
\[ \phi = 1-\frac{\beta}{\alpha}\theta \]
жана
\[ \phi = \frac{\beta}{\alpha}(1-\theta) \]
түрүндө берилет.
\(\beta/\alpha\) көбөйгөн сайын чек аралардын абсолюттук эңкейиши чоңоюп, ортодогу камсыздандырылуучу аймак тарыйт.
UIP премиясынын ковариациялык көрсөтүлүшү
Булак:
\[ m_2\equiv\frac{M_2}{M} \]
катышын аныктайт. \(M_2\) — чет өлкөлүк кредитор ээлеринин экинчи мезгилдеги долларлык кирешесине тиешелүү stochastic discount factor — стохастикалык дисконт фактору; \(M\) болсо камсыздандырылуучу аймакта баалоо шартын аткарган оң таяныч маани.
Жарым-жартылай камсыздандырылуу шартында:
\[ \rho = -\frac{\operatorname{Cov}(m_2,\eta_2)} {\mathbb E[m_2]}. \]
Бөлгүчтөгү \(\mathbb E[m_2]\) оң болгондуктан, премиянын белгисин негизинен ковариация аныктайт.
Эгер начарыраак курс абалдарында \(m_2\) жогору, долларлык киреше \(\eta_2\) төмөн болсо:
\[ \operatorname{Cov}(m_2,\eta_2)<0 \]
жана ошого жараша:
\[ \rho>0. \]
Экономикалык мааниси мындай: чет өлкөлүк кредиторлордун долларлык кирешеси эң баалуу болгон начар абалдар ошол эле учурда жергиликтүү валютадагы облигациянын долларлык кирешеси төмөн болгон абалдарга дал келсе, кредиторлор бул тобокелдикти көтөрүү үчүн премия талап кылат.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Үй чарбасынын пайдалуулук функциясы
Үй чарбаларынын мезгилдер аралык маселеси:
\[ \max_{\{C_{Ht},C_{Ft},N_t\}} \mathbb E \left[ \sum_{t=1}^{2} \delta^{t-1} U(C_{Ht},C_{Ft},N_t) \right] \]
жана мезгилдик пайдалуулук:
\[ U(C_{Ht},C_{Ft},N_t) = \sigma_H\log C_{Ht} + \sigma_F\log C_{Ft} - N_t, \qquad \sigma_F=1-\sigma_H. \]
\(C_{Ht}\) жергиликтүү товарларды керектөөнү, \(C_{Ft}\) импорттук товарларды керектөөнү, \(N_t\) эмгек сунушун, \(\delta\) дисконт факторун, \(\sigma_H\) жана \(\sigma_F\) болсо пайдалуулуктагы эки керектөө түрүнүн салмагын көрсөтөт.
Үй чарбасынын бюджеттик чектөөсү
\[ W_tN_t+\Pi_{Ht}+E_tY_{Ft}+T_t+D_t \geq P_HC_{Ht}+E_tC_{Ft}+(1+i_{t-1})D_{t-1}. \]
Киреше тарабында эмгек акы кирешеси \(W_tN_t\), жергиликтүү фирманын пайдасы \(\Pi_{Ht}\), соодаланчу товар активи \(E_tY_{Ft}\), трансферт \(T_t\) жана жаңы карыз \(D_t\) бар. Чыгаша тарабында жергиликтүү товарларды керектөө, импорт жана мурунку карызды пайыз менен төлөө бар.
Үй чарбасынын биринчи тартиптеги шарттары
Булак:
\[ C_{Ht} = \frac{\sigma_HE_t}{\sigma_FP_H}C_{Ft}, \]
\[ W_t = \frac{1}{\sigma_F}E_tC_{Ft}, \]
жана мезгилдер аралык Euler шарты:
\[ \frac{1}{E_1C_{F1}} = \delta(1+i_1) \mathbb E \left[ \frac{1}{E_2C_{F2}} \right]. \]
Бул шарттар акча-кредит саясаты валюта курсу, импорттук керектөө, жергиликтүү керектөө жана пайыздык чендин ортосундагы байланышты моделдин калган бөлүгүнө кантип өткөрөрүн көрсөтөт.
Жергиликтүү өндүрүш жана баанын катуулугу
Жергиликтүү товар фирмаларынын өндүрүш технологиясы:
\[ Y_{Ht}(j)=A_tN_t(j) \]
түрүндө берилет. \(A_t\) — өндүрүмдүүлүк. Фирмалар монополисттик атаандаштык шартында иштейт жана \(t=1\) башында бааларды белгилегенден кийин баалар эки мезгил бою катаал бойдон калат.
Бул баа катуулугу моделде акча-кредит саясатынын реалдуу ишмердүүлүк жана aggregate demand — жалпы суроо-талап тышкы таасири үстүндөгү ролунун маанилүү булактарынын бири.
Чет өлкөлүк кредиторлордун облигация позициясы
Жергиликтүү валютадагы карыздын долларлык наркы:
\[ B_1\equiv\frac{D_1}{E_1}. \]
Кредитордун жергиликтүү облигациядан экинчи мезгилде алган долларлык кирешеси:
\[ \eta_2 = (1-\mu_1)(1+i_1)\frac{E_1}{E_2}. \]
Кредиторлор ар бир камсыздандырылуучу курс натыйжасы \(E_2\in\widetilde{\Psi}\) үчүн \(Q_L(E_2)\) өлчөмүндө хедж келишимин сатып ала алат.
Камсыздандыруучу эмне үчүн рыноктон толугу менен чыгып кете алат?
Моделде спекулянт өзүнүн ыктымалдык баасын келишимдин пайыз менен өстүрүлгөн баасы менен салыштырат. Булак спекулянттын талабын:
\[ Q_S(E_2) = \begin{cases} +\infty, & \pi(E_2|I_S)>(1+i^\ast)p(E_2),\\[4pt] \in\mathbb R, & \pi(E_2|I_S)=(1+i^\ast)p(E_2),\\[4pt] -\infty, & \pi(E_2|I_S)<(1+i^\ast)p(E_2) \end{cases} \]
түрүндө идеалдаштырат.
Бул чексиз талап божомолу реалдуу FX рыногунда буйрутманын көлөмү физикалык жактан чексиз деген доомат эмес. Моделдин математикалык түзүмүндө баа маалыматтуу спекулянттын ыктымалдык баасына шайкеш келбегенде арбитраж багытындагы талап чектелбегенин билдирет. Ошондуктан камсыздандыруучу туура эмес баа койсо, өтө чоң чыгым тобокелдигине туш болуп, \(d=0\) тандап келишимди такыр сунуштабоону чечиши мүмкүн.
Пландоочунун чектелген-натыйжалуу маселеси
Пландоочу толук милдеттенме шартында үй чарбасынын жыргалчылыгын максималдаштырат. Негизги максат функциясы булактагы Теңдеме (1)де:
\[ V^P= \max_{\{C_{F1},C_{F2},E_1,\alpha,\beta,\gamma,\chi,P_H\}} \left[ V\!\left(C_{F1},\frac{E_1}{P_H}\right) + \delta \int_0^1\int_0^1 V\!\left(C_{F2},\frac{E_2}{P_H}\right) \pi(\theta|I_I) \,d\phi\,d\theta \right]. \]
Бул жердеги
\[ \chi \equiv (1-\mu_1)(1+i_1)E_1 = \eta_2E_2 \]
биринчи мезгилдеги саясат жөндөөлөрүн бир тышкы төлөм өзгөрмөсүндө бириктирет.
Булак Теңдеме (2) — ресурс чектөөсү
\[ B_0(1+i^\ast) = (Y_{F1}-C_{F1}) + (Y_{F2}-C_{F2})\frac{E_2}{\chi} \quad \text{her }(\phi,\theta)\text{ için}. \]
\(B_0\) мураска калган тышкы карызды көрсөтөт. Бул чектөө эки мезгилдеги соодаланчу ресурстар менен тышкы төлөмдөрдүн бирге тең салмакталуусун камсыздайт.
Булак Теңдеме (3) — премия чектөөсүнүн түзүмү
Премия чектөөсү үч курс аймагына бөлүнөт:
\[ 0= \underbrace{ \int_{\text{orta bölge}} \left[ \frac{\chi}{E_2}-(1+i^\ast) \right]\pi(\theta|I_I) }_{\text{sigortalanabilir bölge}} + \underbrace{ \int_{\text{alt kuyruk}} m_2 \left[ \frac{\chi}{E_2}-(1+i^\ast) \right]\pi(\theta|I_I) }_{\text{sigortalanamaz alt kuyruk}} + \underbrace{ \int_{\text{üst kuyruk}} m_2 \left[ \frac{\chi}{E_2}-(1+i^\ast) \right]\pi(\theta|I_I) }_{\text{sigortalanamaz üst kuyruk}}. \]
Булактын толук интегралдык чек аралары 1-Сүрөттөгү эки контур менен аныкталат. Орто аймакта камсыздандыруунун аркасында \(m_2=1\) болот; эки куйрукта кредитордун абалдык салмагы \(m_2\) бирден айырмаланышы мүмкүн. Премия механизминин математикалык булагы ушунда.
Үч тышкы таасир
Пландоочунун маселеси үч тышкы таасирди бөлүп көрсөтөт.
AD externality — жалпы суроо-талап тышкы таасири: Үй чарбалары жеке керектөө чечимдери баа катуулугу шартында жалпы суроо-талаптын четтөөлөрүнө кандай таасир этерин ичкилештирбейт.
LC premium externality — жергиликтүү валюта премиясынын тышкы таасири: Үй чарбалары көбүрөөк тышкы карыз алуу бүт экономика төлөшү керек болгон UIP премиясын кантип өзгөртөрүн ичкилештирбейт.
IS externality — information sensitivity externality: Агенттер шокторго жооп берип жатканда өз жүрүм-туруму саясат реакциясын жана валюта курсун жеке маалыматка көбүрөөк сезгич кылып, камсыздандырылуучу курс аймагын тарытып жана премияны көбөйтө аларын ичкилештирбейт.
Жалпы суроо-талап wedge-и
Булак:
\[ \tau_{Ht} \equiv 1+\frac{1}{A_t}\frac{U_{Nt}}{U_{Ht}} = 1-\frac{1}{A_t}\frac{C_{Ht}}{\sigma_H}. \]
Бул өлчөмсүз wedge жергиликтүү товарларга суроо-талап менен аларды өндүрүү үчүн зарыл болгон эмгектин маржиналдык наркынын ортосундагы четтөөнү жалпылайт.
Биринчи мезгилдин жыйынтыгы — Теңдеме (5)
\[ \tau_{H1}=0. \]
Пландоочу биринчи мезгилде валюта курсунун ийкемдүүлүгүн колдонуп жалпы суроо-талап тышкы таасирин жок кылат.
Теңдеме (6) эмнени жөнгө салат?
Булактагы Теңдеме (6) тышкы төлөм өзгөрмөсү \(\chi\) AD жана information sensitivity тышкы таасирлерин ичкилештире тургандай тандалышын камсыздайт. Түзүмдүк түрдө:
\[ B_1 \int\!\!\int \frac{1}{E_2} \frac{\delta\sigma_F}{C_{F2}} \left( 1+\frac{\sigma_H}{\sigma_F}\tau_{H2} \right) \pi(\theta|I_I) \,d\phi d\theta = \Lambda \int\!\!\int \frac{1}{E_2} \pi(\theta|I_I) \,d\phi d\theta + z_\chi. \]
\(\Lambda\) — премия чектөөсүнүн Лагранж көбөйткүчү. \(z_\chi\) болсо камсыздандырылбаган эки куйрук аймагында \(\chi\)нын \(m_2\)-салмакталган кредитор кирешелерин өзгөртүшүнөн чыккан information sensitivity тышкы таасирин топтойт.
Эгер \(B_1=0\) болсо, булак \(\Lambda=0\) жыйынтыгын алат. Башкача айтканда, тышкы карыз жок болсо, премия чектөөсүнүн жыргалчылык жагынан милдеттүүлүгү жоголот.
Теңдеме (7) — импорттун мезгилдер аралык бөлүштүрүлүшү
Түзүмдүк формасы:
\[ \frac{\sigma_F}{C_{F1}} = \int\!\!\int \frac{\chi}{E_2} \frac{\delta\sigma_F}{C_{F2}} \left( 1+\frac{\sigma_H}{\sigma_F}\tau_{H2} \right) \pi(\theta|I_I) \,d\phi d\theta + \Lambda z_{F1}. \]
\(z_{F1}\) — биринчи мезгилдеги импорттун өсүшү \(B_1\)ди көбөйтүп, камсыздандырылбаган аймактардагы \(m_2\)ни жана ошону менен премияны өзгөртүшүнөн пайда болгон LC premium externality термини.
Теңдеме (8) — курс функциясынын параметрлери
\(\omega\in\{\alpha,\beta,\gamma\}\) үчүн булак пландоочу курс функциясынын параметрлерин AD жана IS тышкы таасирлерин эске алып тандаган биринчи тартиптеги шартты чыгарат:
\[ \begin{aligned} &\int\!\!\int \frac{\partial E_2}{\partial\omega} \left[ \frac{\delta\sigma_H\tau_{H2}}{E_2} + B_1 \frac{\chi}{E_2^2} \frac{\delta\sigma_F}{C_{F2}} \left( 1+\frac{\sigma_H}{\sigma_F}\tau_{H2} \right) \right] \pi(\theta|I_I) \,d\phi d\theta\\ &= \Lambda \left[ \int\!\!\int \frac{\partial E_2}{\partial\omega} \frac{\chi}{E_2^2} \pi(\theta|I_I) \,d\phi d\theta + z_{\omega1}+z_{\omega2} \right]. \end{aligned} \]
\(z_{\omega1}\) камсыздандырылбаган аймактардын ичиндеги кирешелердин өзгөрүшүн; \(z_{\omega2}\) болсо өзгөчө \(\alpha\) жана \(\beta\) камсыздандырылуучу топтомдун чек араларын жылдыруусун чагылдырат.
Бул экинчи таасир модель үчүн өтө маанилүү. Эгер \(\beta\) өссө, \(\beta/\alpha\) көбөйөт, чек аралар тиктешет жана камсыздандырылуучу аймак кичирейет. \(\alpha\)нын азайышы да \(\beta/\alpha\)ны жогорулатып, ушундай багытта иштеши мүмкүн.
Лемма 1 — натыйжалуу маалымат симметриясы
Толук камсыздандырылуу абалдарынын көпчүлүгүндө LC premium жана information sensitivity тышкы таасирлери нөлгө түшөт. Мунун негизги себеби — бардык курс натыйжалары хедж кылына алганда, асимметриялык маалымат бар болсо да, ал чет өлкөлүк кредиторлордо калган камсыздандырылбаган тобокелдикке айланбайт.
Лемма 2 — маалымат асимметриясы бөлүмү
Булак симметриялуу маалыматтан асимметриялуу маалыматка капыстан өтүү болгондо мурда жетиштүү болгон UIP премиясы жаңы абалда чет өлкөлүк кредиторлорду карызды кармоого көндүрүү үчүн жетишсиз болуп калышы мүмкүн болгон шартты Теңдеме (9) менен аныктайт.
Теңдеме үч аймакты өзүнчө салмактайт:
- мурунку камсыздандырылуучу орто аймак,
- жаңы төмөнкү камсыздандырылбаган куйрук,
- жаңы жогорку камсыздандырылбаган куйрук.
Айрыкча \(\beta>0\) болгондо маалымат асимметриясынын пайда болушу мурдагы толук камсыздандырылуучу түзүмдү жарым-жартылай камсыздандырылуучу түзүмгө айландырышы мүмкүн.
“Aloof Central Banker” Моделде Эмнени Билдирет?
“Aloof central banker” — жеке шокту толугу менен көз жаздымда калтырган же экономикалык шарттарга кайдыгер борбордук банкир эмес; маалымат асимметриясынын чыгымын ичкилештирүү үчүн валюта курсунун жеке маалымат алып жүргөн \(\theta\) шогуна салыштырмалуу сезгичтигин төмөнүрөөк кармоого алдын ала милдеттене алган саясатчы.
Сунуш 3 — өзгөртүлгөн акча-кредит саясаты
Асимметриялык маалымат жана жарым-жартылай камсыздандырылуу пайда болгондо пландоочунун оптималдуу \(\beta/\alpha\) тандоосу симметриялуу маалымат абалындагы мааниден айырмаланышы мүмкүн.
Маанилүү жагы — модель ар бир учурда сөзсүз төмөнүрөөк \(\beta/\alpha\) жыйынтыгын бербейт. Булак белгилүү \(m_2\) функциялары үчүн ар башка маанилер пайда болорун далилдейт.
Corollary 1 — жеке шокко төмөнүрөөк сезгичтик
Булак андан да күчтүү бар болуу жыйынтыгын көрсөтөт: айрым \(m_2\) функцияларынын шартында жарым-жартылай камсыздандырылуу абалында пландоочу
\[ \frac{\beta}{\alpha} \]
катышын төмөндөтөт.
Бул төмөндөө 1-Сүрөттөгү чек аралардын эңкейишин азайтып, камсыздандырылуучу орто аймакты кеңейтет.
Эгер саясатчы келечекте бул төмөнкү \(\beta/\alpha\) маанисине милдеттене албаса, булак бирдей артыкчылык жана маалымат түзүмүнө ээ, бирок келечектеги жүрүм-турумуна милдеттене алган “aloof central banker”ге акча-кредит саясаты боюнча ыйгарым укукту берүү чектелген-натыйжалуу бөлүштүрүүнү ишке ашыра аларын көрсөтөт.
Бул жыйынтык Rogoffтун классикалык “консервативдүү борбордук банкир” инфляциялык ыктоо механизмине окшош эмес. Бул жердеги негиз инфляциялык ыктоо эмес, жеке маалыматка сезгич курс саясаты хедж рыногунда жараткан information sensitivity тышкы таасири.
Чет өлкөлүк кредиторлордун курамы — Колдонмо 1
Изилдөө чет өлкөлүк кредиторлордун ээлерин эки ар башка түрдө моделдейт.
Биринчи вариант: лог-пайдалуулукка ээ чет өлкөлүк ээлер
Чет өлкөлүк ээлердин маселеси:
\[ \max_{C_{F2}^{\ast}} \mathbb E [\log C_{F2}^{\ast}\mid I_L] \]
жана бюджеттик чектөө:
\[ \kappa\Pi_2+Y_{F2}^{\ast} \geq C_{F2}^{\ast}. \]
\(\kappa>0\) өлкө экономикасынын көлөмүнүн чет өлкөлүк кредиторлорду ээлик кылган чет элдик инвесторлор тобунун көлөмүнө болгон катышын билдирет.
\(\kappa\to0\) болгондо өлкө карызы өтө кең инвестордук базага тарашы мүмкүн; булак ушул чекте \(m_2=1\) жана премия нөлгө жакындаган жыйынтыкты алат.
\(\kappa\) чоң болгондо ар бир инвестор өлкө карызына көбүрөөк топтолгон түрдө кабылган болот. Камсыздандырылбаган курс тобокелдиги алардын маржиналдык керектөө баалуулугуна көбүрөөк таасир этип, премия жогорулашы мүмкүн.
Тышкы карыздын ролу
Сунуш 4түн маанилүү жыйынтыгы:
\[ \frac{d\chi}{dB_1}>0. \]
Башка курс функциясынын параметрлери туруктуу турганда тышкы карыз \(B_1\) көбөйгөн сайын кредиторлорду карызды кармоого көндүрүү үчүн керек болгон кайтарым деңгээли өсөт.
Ошондуктан толук камсыздандырылуудан жарым-жартылай камсыздандырылууга өтүүдөгү премиянын секириги тышкы карыз жогору болгондо чоңураак болушу мүмкүн.
Симуляциялар — 2-Сүрөт жана 3-Сүрөт
Булак үлгү функцияларын:
\[ Y_{F1}=Y, \]
\[ Y_{F2} = Y - \xi\left(\phi-\frac12\right) - \nu\left(\theta-\frac12\right), \]
\[ A_1=A_2=A \]
түрүндө тандайт.
2- жана 3-Сүрөттөрдө колдонулган жалпы үлгү параметрлер:
\[ \sigma_H=0.5,\quad \delta=0.96,\quad i^\ast=\frac{1}{\delta}-1,\quad Y_{F2}^{\ast}=1,\quad \xi=0.6,\quad \nu=0.3,\quad A=1. \]
2-Сүрөттө кошумча \(B_0=0.5\), ал эми 3-Сүрөттө \(\kappa=0.5\) туруктуу.
| Өзгөрүү | Жарым-жартылай камсыздандырылуу көйгөйү күчөгөндө симуляциядагы багыт |
|---|---|
| UIP премиясы \(\rho\) | Өсөт |
| Биринчи мезгилдеги импорт \(C_{F1}\) | Азайат |
| \(\beta/\alpha\) | Азайат |
| Жыргалчылык \(V^P\) | Азайат |
| \(\kappa\) жогорулаганда | Жогорудагы айырмалардын чоңдугу жалпысынан өсөт. |
| Мураска калган тышкы карыз \(B_0\) жогорулаганда | Камсыздандырылуу көйгөйүнүн кесепеттери оорлойт. |
Бул таблица булак графиктеринин багыттык жыйынтыгын берет. Булак графиктеги ийри сызыктардын чийки сандык чекиттерин жарыялаган эмес, ошондуктан Verianla тарабынан ийри сызыктардан жасалма аралык маалымат алынган эмес.
Corollary 2 — инфрамаржиналдык кредиторлор
Кирешеге сезгич эмес айрым инвесторлор жергиликтүү валютадагы карыздын долларлык наркынын \(S_1\) бөлүгүн кармап турса, маржиналдык кредиторлор көтөргөн карыз:
\[ B_1-S_1 \]
болот.
Сунуш 4төгү жыйынтыктар \(B_1\) ордуна \(B_1-S_1\) менен уланат. Демек, көбүрөөк карыз кирешеге сезгич эмес инвесторлордо кармалса, маржиналдык кредиторлордун курс тобокелдигине кабылышы азайышы мүмкүн.
Булак бул таасирди курс натыйжаларынын бир бөлүгү камсыздандырылбай турганда гана премия жагынан маанилүү деп эсептейт.
Экинчи кредитор модели: бир тараптуу финансылык чектөө
Экинчи моделде чет өлкөлүк инвесторлор чоң жоготуулардан кийин кымбат финансылык чектөөгө туш болушу мүмкүн. Булак муну, мисалы, чоң жоготуулардан кийинки margin call сыяктуу механизмдин кыскартылган формасы катары чечмелейт.
Көрсөткүч функциясы:
\[ \Theta(\Pi_2) = \begin{cases} 0,& \Pi_2\geq\overline{\Pi},\\ 1,& \Pi_2<\overline{\Pi}, \end{cases} \qquad \overline{\Pi}<0. \]
Чектөө чоң чыгым абалдарында гана милдеттүү болгондуктан, Сунуш 5те \(m_2\) негизинен жогорку камсыздандырылбаган куйрукта, башкача айтканда жергиликтүү валютанын чоң нарксызданууларында жогорулайт.
Бул колдонмонун маанилүү жыйынтыгы мындай: айрым кредитор түзүмдөрүндө UIP премиясы бардык курс өзгөрмөлүүлүгүнө бирдей сезгич эмес; аны чоң нарксыздануулар орун алган жогорку куйрук аныкташы мүмкүн.
Фискалдык саясат — Колдонмо 2
Булак фискалдык саясаттын эки башка вариантын карайт: экзогендик мамлекеттик импорт чыгымдары жана жыргалчылык функциясында эндогендик түрдө тандалган мамлекеттик импорт чыгымдары.
Экзогендик фискалдык саясат — Сунуш 6
Мамлекеттик импорт чыгымы \(G_{Ft}\) доллар менен берилет. Трансферт теңдемеси:
\[ T_t = \varphi W_tN_t + \mu_{t-1}(1+i_{t-1})D_{t-1} - E_tG_{Ft}. \]
Экзогендик мамлекеттик чыгым UIP премиясына эки канал аркылуу таасир этиши мүмкүн.
- Биринчи мезгилде жогорку \(G_{F1}\) тышкы карыз \(B_1\)ди көбөйтүп, учурдагы премияны маанилүүрөөк кылышы мүмкүн.
- Экинчи мезгилдеги мамлекеттик чыгым \(G_{F2}\) жеке \(\theta\) шогуна сезгич болсо, пландоочу бул фискалдык шокко каршы курсту да \(\theta\)га сезгич кыла алат; бул учурда \(\beta>0\) аркылуу камсыздандырылуу начарлашы мүмкүн.
Эндогендик фискалдык саясат — Сунуш 7
Пайдалуулук функциясы мамлекеттик импорт чыгымын да камтыйт:
\[ U = \sigma_H\log C_{Ht} + \sigma_F\log C_{Ft} + \sigma_{Gt}\log G_{Ft} - N_t. \]
Булак Теңдеме (13):
\[ G_{F1} = \frac{\sigma_{G1}}{\sigma_F}C_{F1} \]
жана
\[ G_{F2} = \frac{\sigma_{G2}}{\sigma_F} \frac{C_{F2}} {1+\frac{\sigma_H}{\sigma_F}\tau_{H2}}. \]
Бул жыйынтык биринчи мезгилдеги мамлекеттик импорт чыгымы жеке импорт керектөөсү менен бирге кыймылдаарын; экинчи мезгилдеги мамлекеттик чыгым жеке керектөөдөн тышкары жалпы суроо-талап wedge-инен да таасир алаарын көрсөтөт.
Corollary 3 — фискалдык саясатты жеке шокко сезгич эмес кылуу
Булак \(G_{F2}\)нин \(\theta\)га сезгич болушуна тыюу салынган, бирок \(\phi\)ге жооп берүүгө уруксат берилген саясат чектөөсүн карайт.
Бул өзгөчө учурда симметриялуу маалымат шартында чектелген-натыйжалуу чечим:
\[ \beta=0 \]
чыгарышы мүмкүн.
Ошентип, жеке шок курс функциясына кирбегендиктен курс натыйжалары толук камсыздандырылуучу бойдон калып, моделдин UIP премиясы:
\[ \rho=0 \]
болот.
Бирок бул жыйынтык “фискалдык саясат ар дайым шокторго жооп бербесе жакшы” дегенди билдирбейт. Мамлекеттик чыгымды чындап \(\theta\)га жараша жөндөөнүн коомдук пайдасы болушу мүмкүн. Пландоочу бир жагынан бул ийкемдүүлүктү жоготуунун жыргалчылык чыгымын, экинчи жагынан UIP премиясын жок кылуунун пайдасын салыштырат.
Фискалдык саясат симуляциясы — Теңдеме (15)
Булак үлгү мамлекеттик-чыгым салмагын:
\[ \sigma_{G2} = \sigma_{G1} \left[ 1+ \xi\left(\phi-\frac12\right) + \nu\left(\theta-\frac12\right) \right] \]
түрүндө тандайт.
4-Сүрөттө жарым-жартылай камсыздандырылуу шартында \(G_{F2}\) контурлары жеке шокко карата жатыгыраак болот. Бул фискалдык саясаттын \(\theta\)га сезгичтигинин азайышы төмөнүрөөк \(\beta/\alpha\) курс саясатын жеңилдете аларын көрсөтөт.
Финансылык саясат — Колдонмо 3
Булак пландоочу \(t=1\)де доллар менен карыз алып, FX fund — валюталык ликвиддүүлүк фондун түзө алган макропруденциалдык саясат колдонмосун кошот.
Экинчи мезгилдеги соодаланчу өндүрүш:
\[ Y_{F2} = \widetilde{Y}_{F2}(\phi) + \lambda(\theta,X). \]
\(X\in[0,X_{\max}]\) — экинчи мезгилде фирмаларга бериле турган долларлык ликвиддүүлүк.
Модель:
\[ \lambda_\theta\leq0, \qquad \lambda_X>0, \qquad \lambda_{X\theta}>0, \qquad \lambda_{XX}<0 \]
шарттарын колдонот.
Мунун мааниси:
- жеке финансылык шок өндүрүштү төмөндөтөт,
- долларлык ликвиддүүлүк инъекциясы өндүрүш жоготуусун азайтат,
- инъекция чоңураак жеке шоктордо пайдалуураак,
- бирок анын маржиналдык пайдасы \(X\) көбөйгөн сайын азаят.
Сунуш 8 — оптималдуу FX фонду
Булак Теңдеме (16):
\[ (1+i^\ast) - \mathbb E[\lambda_X\mid I_I] = \frac{ \operatorname{Cov} \left( \lambda_X, \frac{1+\frac{\sigma_H}{\sigma_F}\tau_{H2}} {C_{F2}} \mid I_I \right) }{ \mathbb E \left[ \frac{1+\frac{\sigma_H}{\sigma_F}\tau_{H2}} {C_{F2}} \mid I_I \right] }. \]
Сол тарабы FX фондунун чет өлкөлүк каржылоо чыгымы менен күтүлгөн маржиналдык өндүрүш пайдасынын айырмасын, ал эми оң тарабы ликвиддүүлүк эң баалуу болгон абалдар менен маржиналдык керектөө/жыргалчылык шарттарынын ковариациясын кармайт.
Асимметриялык маалымат шартында пландоочу курстун жеке шокко жооп кайтаруусун азайтса, жеке финансылык шоктун реалдуу таасирин курс аркылуу азыраак тең салмактайт. Бул учурда түз финансылык кийлигишүү куралы болгон \(X\)тин оптималдуу өлчөмү өсүшү мүмкүн.
5-Сүрөт үчүн үлгү функция
Булак:
\[ \lambda(\theta,X) = -\nu \left[ \theta(1-X^\varsigma)-\frac12 \right], \qquad X_{\max}=1. \]
үлгү функциясын колдонот.
| Жарым-жартылай камсыздандырылууга өтүү | Симуляция жыйынтыгы |
|---|---|
| UIP премиясы \(\rho\) | Жогорулайт |
| FX фонду \(X\) | Чоңоёт |
| \(\beta/\alpha\) | Төмөндөйт |
| Жыргалчылык \(V^P\) | Төмөндөйт |
Бул табылга моделдин ичинде акча-кредит жана финансылык саясаттар бири-бирин толук алмаштыруучу куралдар эмес экенин көрсөтөт. Курстун жеке шокко реакциясын азайтуу түз финансылык шоктун кесепеттерин жеңилдете турган макропруденциалдык саясатты активдүүрөөк колдонууну талап кылышы мүмкүн.
Маалыматты Жашыруу менен Маалыматты Жарыялоо Кантип Бирдей UIP Премиясын Жок Кыла Алат?
Модель үчүн маанилүү нерсе бардык агенттердин мүмкүн болушунча көп маалыматка ээ болушу эмес, камсыздандыруучу менен спекулянттын бирдей маалымат түзүмүнө ээ болушу; жеке маалыматты баарынан жашыруу да, ошол эле маалыматты баарына жарыялоо да маалымат асимметриясын жок кылгандыктан, эки башка институционалдык режим тең моделде толук камсыздандырылууну жана нөлдүк UIP премиясын бере алат.
Институттар — Колдонмо 4
Бул колдонмодо моделдин алдына жаңы \(t=0\) мезгили кошулат. Пландоочу үч институционалдык режимдин бирине милдеттенет:
| Режим | Белгилөө | Маалымат түзүмү | Моделдеги UIP премиясы |
|---|---|---|---|
| Эч нерсе кылбоо | \(\Delta=N\) | \(I_I=I_{\emptyset}, I_S=I_\theta\), \(\beta>0\) | Жарым-жартылай камсыздандырылуу жана оң премия мүмкүн |
| Жашыруундук | \(\Delta=S\) | Жеке маалымат баарынан жашырылат: \(I_I=I_S=I_{\emptyset}\) | Маалымат симметриясы → премия нөлгө түшөт |
| Чогултуу жана жарыялоо | \(\Delta=T\) | Жеке маалымат бардык агенттерге берилет: \(I_I=I_S=I_\theta\) | Маалымат симметриясы → премия нөлгө түшөт |
Жашыруундуктун чыгымы \(\Upsilon^S\), маалыматты чогултуп жарыялоонун чыгымы \(\Upsilon^T\) менен белгиленет.
Сунуш 9 — институционалдык режимди тандоо
Пландоочу:
\[ V^{P0} = \max_{\Delta} V^\Delta \]
маселесин чечет.
Режимдердин жыргалчылыгы:
\[ V^N=V^{P,(b)}, \]
\[ V^S = V^{P,(a)(i)} - \Upsilon^S, \]
\[ V^T = \int_0^1 V^{P,(a)(ii)}\,d\theta - \Upsilon^T. \]
Демек, институтту тандоо маалымат симметриясынын эсебинен азайган UIP премиясынын жыргалчылык пайдасын маалыматты чогултуу/жарыялоо же жашыруундукту сактоо чыгымы менен салыштырат.
6-Сүрөттүн негизги жыйынтыгы
Булактагы симуляцияда мураска калган тышкы карыз:
\[ B_0=0 \]
болгондо премия көйгөйүнөн кутулуунун пайдасы салыштырмалуу аз. Бул учурда жарыялоо режими жарыялоо чыгымы төмөн болгондо гана тандалат, антпесе эч нерсе кылбоо режими үстөм болушу мүмкүн.
\[ B_0=0.5 \]
мисалында болсо премиянын чыгымы чоңойгондуктан, жашыруундук же жарыялоо режимдеринин жок дегенде бири арзан болсо, маалымат симметриясын камсыз кылган институт тандалышы мүмкүн. Эки институционалдык варианттын чыгымы тең жогору болгондо эч нерсе кылбоо оптималдуу бойдон калышы мүмкүн.
Бул модель жыйынтыгын “борбордук банктар экономикалык маалыматты жашырышы керек” деген жалпы саясаттык сунуш катары түшүнүүгө болбойт. Булак жашыруундук менен ачыктыктын кайсы маалымат түрү үчүн арзаныраак экенин жөнөкөйлөтүлгөн теориялык салыштыруу аркылуу карайт. Реалдуу дүйнөдөгү ачыктык, укуктук милдеттенмелер, демократиялык жоопкерчилик жана башка институционалдык пайда/чыгымдар моделде толук камтылган эмес.
Төрт колдонмонун жалпы саясаттык логикасы
| Колдонмо | Премияны көбөйтө турган механизм | Моделде каралган саясаттык жооп |
|---|---|---|
| Тышкы кредиторлордун курамы | Аз сандагы инвесторлордун өлкө карызына жогорку дуушарлыгы же чоң нарк жоготууларында байланып калуучу финансылык чектөөлөр | Курдун куйрук тобокелдигин жана жеке маалыматка сезимталдыкты азайтуу |
| Фискалдык саясат | Жогорку карыз жана жеке маалымат алып жүргөн фискалдык шокторго сезимтал мамлекеттик чыгымдар | Кадимки учурда фискалдык тартип жана айрым учурларда жеке шокко фискалдык сезимталдыкты чектөө |
| Финансылык саясат | Жеке финансылык шокко каршы курс куралынын азыраак колдонулушунун реалдуу чыгымы | Активдүүрөөк макропруденциалдык FX фонду / ликвиддүүлүк инъекциясы |
| Маалымат институттары | Камсыздандыруучулар менен спекулянттардын ортосундагы маалымат асимметриясы | Чыгымына жараша маалыматты баарынан жашыруу же баарына жарыялоо аркылуу маалымат симметриясы |
Изилдөө колдогон жыйынтыктар
- Моделде кур натыйжасынын камсыздандырылуусу камсыздандыруучу менен спекулянттын ошол натыйжанын ыктымалдыгы боюнча макулдашуусуна көз каранды.
- Маалымат асимметриясы өзү эле премия жаратууга жетиштүү эмес; валюта курсунун жеке шокко сезимтал болушу жана тышкы кредиторлордун камсыздандырылбаган курс тобокелдигинен качышы да зарыл.
- \(\beta=0\) болгондо маалымат асимметриясы бар болсо да, жеке маалымат валюта курсу жөнүндө артыкчылыктуу маалымат бербегендиктен толук камсыздандырылуу мүмкүн болушу мүмкүн.
- Жарым-жартылай камсыздандырылууда камсыздандырылуучу курс натыйжасынын ыктымалдыгы \(1-\beta/\alpha\).
- Камсыздандырылбаган куйруктарда \(m_2\) менен \(\eta_2\) ортосундагы терс ковариация оң UIP премиясын жаратышы мүмкүн.
- Айрым кредитор түзүмдөрүндө жогорку тышкы карыз жана өлкөгө жогорку дуушарлык премия көйгөйүн оорлотушу мүмкүн.
- Айрым модель шарттарында чектелген-эффективдүү акча-кредит саясаты \(\beta/\alpha\)ны төмөндөтүп, курду жеке маалыматка азыраак сезимтал кылат.
- Мындай милдеттенме көйгөйү моделде акча-кредит саясатын “aloof central banker”ге өткөрүп берүү аркылуу ишке ашырылышы мүмкүн.
- Жеке маалымат алып жүргөн фискалдык шоктор курдун жеке шокко реакциясын күчөтүп, премия механизминин булагы болушу мүмкүн.
- Макропруденциалдык FX фонду акча-кредит саясаты жеке шокко азыраак жооп берген учурда маанилүүрөөк болушу мүмкүн.
- Маалыматты баарынан жашыруу жана маалыматты баарына жарыялоо, эки учурда тең маалымат симметриясы камсыздалса, моделдеги UIP премиясын жок кыла алат.
- Булактагы 1-Таблицада төмөн карай курс куйрук-тобокелдигин коргоо чыгымы менен UIP премиясынын ортосунда статистикалык жактан оң байланыш бар.
Изилдөө колдобогон жыйынтыктар
- Модель бардык өлкөлөрдө байкалган UIP премиялары маалымат асимметриясынан гана келип чыгарын далилдебейт.
- 1-Таблицадагы регрессия теориялык механизмдин себептик тести эмес.
- “Aloof central banker” бардык өлкөлөр үчүн сунушталган универсалдуу борбордук банк эрежеси эмес.
- \(\beta/\alpha\) ар бир маалымат асимметриясы шартында сөзсүз төмөндөшү керек экени көрсөтүлгөн эмес; натыйжа тышкы кредиторлордун \(m_2\) түзүмүнө көз каранды.
- 2–6-Сүрөттөр реалдуу өлкө маалыматтары менен бааланган саясат таасирлери эмес; үлгүлүү функциялар жана параметрлер менен модель симуляциялары.
- Модель жашыруундук бардык реалдуу дүйнө институттарында социалдык жактан жакшыраак деп ырастабайт.
- FX фондунун белгилүү бир өлкө үчүн оптималдуу көлөмүн эсептебейт.
- Фискалдык саясатты жеке шокко сезимтал эмес кылуу бардык шартта жыргалчылыкты жогорулатары көрсөтүлгөн эмес.
- Модель covered interest parity — CIP премияларынын деталдуу forward-market механизмин моделдебейт.
- Жыйынтыктар ири экономикаларга же глобалдык деңгээлде диверсификацияланбай турган жалпы шокторго түздөн-түз далилденген эмес.
Моделдин маанилүү божомолдору жана чектөөлөрү
Эки мезгилдүү түзүм: Экономика \(t=1\) жана \(t=2\) менен гана моделденген. Реалдуу дүйнөдөгү үзгүлтүксүз убакыттагы же көп мезгилдүү карызды кайра каржылоо динамикасы түздөн-түз камтылбайт.
Сызыктуу валюта курсунун функциясы:
\[ E_2=\alpha\phi+\beta\theta+\gamma. \]
Бул тандоо моделди аналитикалык жактан чечүүгө мүмкүн кылат. Авторлор корутунду бөлүмүндө сызыктуу эмес курс функциялары камсыздандырылуучу аймактын формасын өзгөртүшү мүмкүн экенин жана бул келечектеги изилдөө багыты экенин белгилешет.
Шоктордун бөлүштүрүлүшү: Негизги моделде \(\phi\) жана \(\theta\) көз карандысыз жана \([0,1]\) аралыгында бир калыпта бөлүштүрүлгөн.
Шокторду түз hedge кылууга мүмкүн эместиги: Шоктордун өзү келишимдин предмети эмес; бирок валюта курсу келишимдин предмети болушу мүмкүн. Түз hedge кылынуучу товар баалары сыяктуу шоктор негизги моделден чыгарылган.
FX hedge рыногундагы баа жабышчаактыгы: Камсыздандыруучу баасын спекулянттын суроо-талабы ишке ашканга чейин аныктайт жана моделдеги баа жабышчаактыгы маалыматтуу спекулянттар келтириши мүмкүн болгон жоготууларды чоңойтот. Бул аналитикалык механизмдин маанилүү божомолу.
Тобокелдик түзүмү: Камсыздандыруучулар жана спекулянттар тобокелдикке нейтралдуу моделденет, ал эми тышкы кредиторлордун ээлери курс тобокелдигине сезимтал.
Кичи ачык экономика: Негизги модель симметриялуу маалымат шартында FX тобокелдиктери толук камсыздандырылышы мүмкүн болгон кичи ачык экономиканы карайт. Глобалдык диверсификацияланбай турган тобокелдиктердин же өтө чоң өлкөлөрдүн натыйжалары башкача болушу мүмкүн.
CIP деталдары жок: Изилдөө UIP премиясына жана FX hedge рыногуна көңүл бурат. Forward келишимдеринин атайын институционалдык түзүмүнөн келип чыккан CIP премиялары өзүнчө моделденбейт.
Биринчи тартиптеги мамиле: Пландоочунун чечиминде уникалдуу ички чечим бар жана биринчи тартиптеги шарттар жыргалчылык максимумун мүнөздөйт деп болжолдонот.
Милдеттенме: Чектелген-эффективдүү саясат толук милдеттенме шартында чыгарылат. Авторлор убакыттык ыраатсыздыкты келечекте каралууга тийиш практикалык маселе катары белгилешет.
Саясат координациясы: Акча-кредит, фискалдык жана финансылык куралдардын ортосундагы толук эмес координация корутунду бөлүмүндө келечектеги изилдөө темасы катары калтырылган.
Өлкө айырмачылыктары: Маалымат асимметриясынын көлөмү жана анын кайсы саясат куралында пайда болушу өлкөлөр арасында айырмаланышы мүмкүн; модель бул айырмачылыктарды эмпирикалык баалабайт.
Симуляциялардын статусу: 2–6-Сүрөттөрдөгү параметрлер түшүндүрүүчү мисалдар; модель өлкөгө калибрленген баалоо же саясатты божомолдоо системасы катары берилбейт.
Тиркемелерде эмне далилденет?
А тиркемеси Сунуштар 1 жана 2ни камсыздандыруучу менен спекулянттын суроо-талап маселелеринен артка чечүүнү берет. Өзгөчө нөл ыктымалдуулуктагы курс натыйжаларын жана нөл келишим бааларын да карап, негизги тексттеги жөнөкөйлөтүлгөн далилдин оң ыктымалдуулук/баа божомолун жумшартат.
Б тиркемеси пландоочунун толук биринчи тартиптеги шарттарын жана негизги текстте кыскартылган \(z_\chi,z_{F1},z_{\omega1},z_{\omega2}\) тышкы таасир мүчөлөрүн ачып көрсөтөт. Ошондой эле \(\beta>\alpha\) жана премия жок учурдагы жалпыраак курс функциясы сыяктуу альтернативдүү жагдайларды талкуулайт.
В тиркемеси тышкы кредиторлордун курамы, бир тараптуу финансылык чектөө, фискалдык саясат, FX фонду жана институционалдык режим жыйынтыктарынын далилдерин берет. Демек, негизги тексттеги саясат жыйынтыктары сандык график байкоолору гана эмес; аналитикалык сунуштар жана аларды мисалдаган симуляциялар бирге колдонулат.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталышы: A Model of Macroeconomic Policies with Endogenously Insurable Exchange Rates
Авторлор: Suman S. Basu; Pablo E. Winant.
Авторлордун тартиби: Suman S. Basu биринчи, Pablo E. Winant экинчи автор.
Мурунку аталышы: Insurability and Premia in Foreign Exchange Markets.
Suman S. Basu аффилиациясы: International Monetary Fund.
Pablo E. Winant аффилиациясы: ESCP Business School.
Авторлордун электрондук почталары: sbasu2@imf.org; pwinant@escp.eu.
Corresponding author: PDF өзүнчө corresponding-author белгисин бербейт; эки автордун электрондук почта дареги чогуу тизмеленген.
Тең салым / тең биринчи авторлук: Булакта билдирилген эмес.
Булак түрү: IMF Working Paper; теориялык эл аралык макроэкономика / эл аралык финансы изилдөөсү жана чектелген колдоочу эмпирикалык регрессия.
Серия: IMF Working Papers.
Бөлүм: IMF Research Department.
Working Paper номери: WP/26/188; расмий metadata-да Working Paper No. 2026/188.
Жарыяланган датасы: PDFде September 2026; IMF расмий жарыя жазуусунда 4 September 2026.
Басып чыгаруучу: International Monetary Fund.
Жарыя DOI: 10.5089/9798229060561.001.
IMF eLibrary article-object DOI: 10.5089/9798229060561.001.A001.
ISBN: 9798229060561.
ISSN: 1018-5941.
Беттердин саны: 58.
JEL Classification: E52; F31; F41; G14.
Ачкыч сөздөр: foreign exchange market; asymmetric information; monetary policy; fiscal policy; macroprudential policies.
Таркатууга уруксат: Emine Boz тарабынан таркатууга уруксат берилген.
Рецензия / жарыя статусу: IMF Working Papers сериясын авторлордун уланып жаткан изилдөөлөрүн пикир жана талкууга ачуу максатында жарыяланган иштер катары аныктайт. Ошондуктан булак рецензияланган академиялык журнал макаласы катары классификацияланган эмес.
Автордук укук: © 2026 International Monetary Fund. PDF “Not for Redistribution” деген белгини камтыйт. Ачык Creative Commons лицензиясы көрсөтүлгөн эмес.
Расмий шилтеме: https://www.imf.org/en/publications/wp/issues/2026/09/04/a-model-of-macroeconomic-policies-with-endogenously-insurable-exchange-rates-579379
Электрондук көчүрмө: PDF ошондой эле SSRN abstract 7438980 дарегин көрсөтөт.
Негизги илимий ыкма: Аналитикалык эки мезгилдүү кичи ачык экономика модели; FX spot жана hedge рынокторунда маалымат асимметриясы жана эндогендик камсыздандырылуу; чектелген-эффективдүү саясат маселеси; аналитикалык сунуштар/далилдер жана түшүндүрүүчү модель симуляциялары.
Колдоочу эмпирикалык талдоо: UIP premium менен downside TRPP ортосундагы регрессия; 5.519 айлык байкоо; 2006-жылдын январы–2024-жылдын декабры; 15 өнүгүп келе жаткан жана 12 өнүккөн экономика; өлкө/убакыт боюнча эки тараптуу кластерленген стандарттык каталар.
Модель мезгилдери: Негизги моделде \(t\in\{1,2\}\); институционалдык дизайн колдонмосунда буга чечим мезгили \(t=0\) кошулган.
Негизги шоктор: Коомдук шок \(\phi\) жана жеке шок \(\theta\), негизги моделде көз карандысыз uniform \([0,1]\).
Негизги маалымат түзүмү: \(I_L=I_I\subseteq I_S\).
Негизги курс функциясы: \(E_2=\alpha\phi+\beta\theta+\gamma\).
Негизги камсыздандырылуу шарты: \(E_2\in\widetilde{\Psi}\) анда жана ошондо гана \(\pi(E_2|I_I)=\pi(E_2|I_S)\).
Негизги премия аныктамасы: \(\rho=\mathbb E[\eta_2]-(1+i^\ast)\).
Жарым-жартылай камсыздандырылууда негизги премия көрсөтмөсү: \(\rho=-\operatorname{Cov}(m_2,\eta_2)/\mathbb E[m_2]\).
Негизги саясат колдонмолору: external lender composition; fiscal policy; financial policy / FX fund; institutions to manage information.
Модель симуляциялары: Булактагы 2–6-Сүрөттөр. Булар реалдуу өлкө баалоосу же эмпирикалык саясат таасири эмес, белгилүү үлгүлүү функциялар менен параметрлердин сандык чечимдери.
Булак сүрөттөрү: 1-Сүрөт — exchange rate contours and insurability; 2–3-Сүрөт — \(\kappa\) жана \(B_0\) боюнча жарым-жартылай камсыздандырылуу натыйжалары; 4-Сүрөт — мамлекеттик импорт \(G_{F2}\); 5-Сүрөт — финансылык саясат/FX фонду; 6-Сүрөт — тышкы карызга жараша институционалдык режимди тандоо.
Булактагы 1-Таблица: Regression of UIP Premium (bps) on Downside TRPP (z-scored).
Булак ичиндеги нотация жылышы: Негизги тексттин бир сабында камсыздандыруучунун маалымат топтому \(I_I\) ордуна \(I_F\) деп жазылган. Модель аныктамалары, Сунуштар 1–2 жана А тиркемеси тиешелүү өзгөрмө \(I_I\) экенин көрсөтөт.
Программалык камсыздоо / чечүүчү: Булак симуляциялар кайсы программалык камсыздоо, программалоо тили же сандык чечүүчү менен түзүлгөнүн билдирбейт.
Репликация коду: PDFде өзүнчө код репозиторийи же replication package шилтемеси берилген эмес.
Каржылоо: PDFде өзүнчө изилдөө каржылоосу/grant билдирүүсү жок.
Изилдөө колдоосу: Авторлор Alejandro Acevedo Guillot, Camila Gutierrez Ramirez жана Anabel Vitaliani Bussanaга эмпирикалык изилдөө колдоосу үчүн ыраазычылык билдиришет.
Ыраазычылык: Manuel Amador, Emine Boz, Gita Gopinath, Rui Mano, Francisco Roldán; IMF семинарынын катышуучулары; 2026 Theories and Methods in Macro конференциясы; 2026 Econometric Society North American жана European Meetings катышуучулары.
Кызыкчылыктардын кагылышы: PDFде өзүнчө conflict-of-interest билдирүүсү жок.
Маалыматтардын жеткиликтүүлүгү: PDFде өзүнчө data availability statement же изилдөө маалымат репозиторийине шилтеме жок. 1-Таблица Refinitiv, Brazil жана Chile борбордук банктары, Consensus Forecasts жана J.P. Morgan JPMaQS маалымат булактарын көрсөтөт.
Автордук салымдар / CRediT: Өзүнчө CRediT же автордук салым билдирүүсү жок.
Этика кеңеши: Изилдөө адам катышуучуларынан жаңы жеке маалымат чогултпаган теориялык макроэкономикалык модель жана финансылык рынок маалыматтарын талдоо иши; өзүнчө этика кеңеши билдирүүсү жок.
Визуалдык кайра куруу: Булак автордук укук менен корголгон жана ачык лицензиясыз болгондуктан, түпнуска IMF сүрөттөрү пиксел түрүндө көчүрүлгөн эмес. 1-Сүрөттүн математикалык контурлары жана модель механизми булакта ачык берилген илимий байланыштардын негизинде Verianla үчүн өз алдынча inline SVG түрүндө кайра курулган.
Негизги чечмелөө чеги: Изилдөөнүн негизги салымы теориялык механизм. Реалдуу дүйнөдө UIP премиялары эндогендик камсыздандырылуу жана маалымат асимметриясынан гана келип чыгары далилденбейт. 2–6-Сүрөттөр модель симуляциялары; өлкөгө калибрленген баалоо эмес. 1-Таблица теориялык механизмге шайкеш эмпирикалык байланыш берет, бирок себептик идентификацияны камсыз кылбайт.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген