


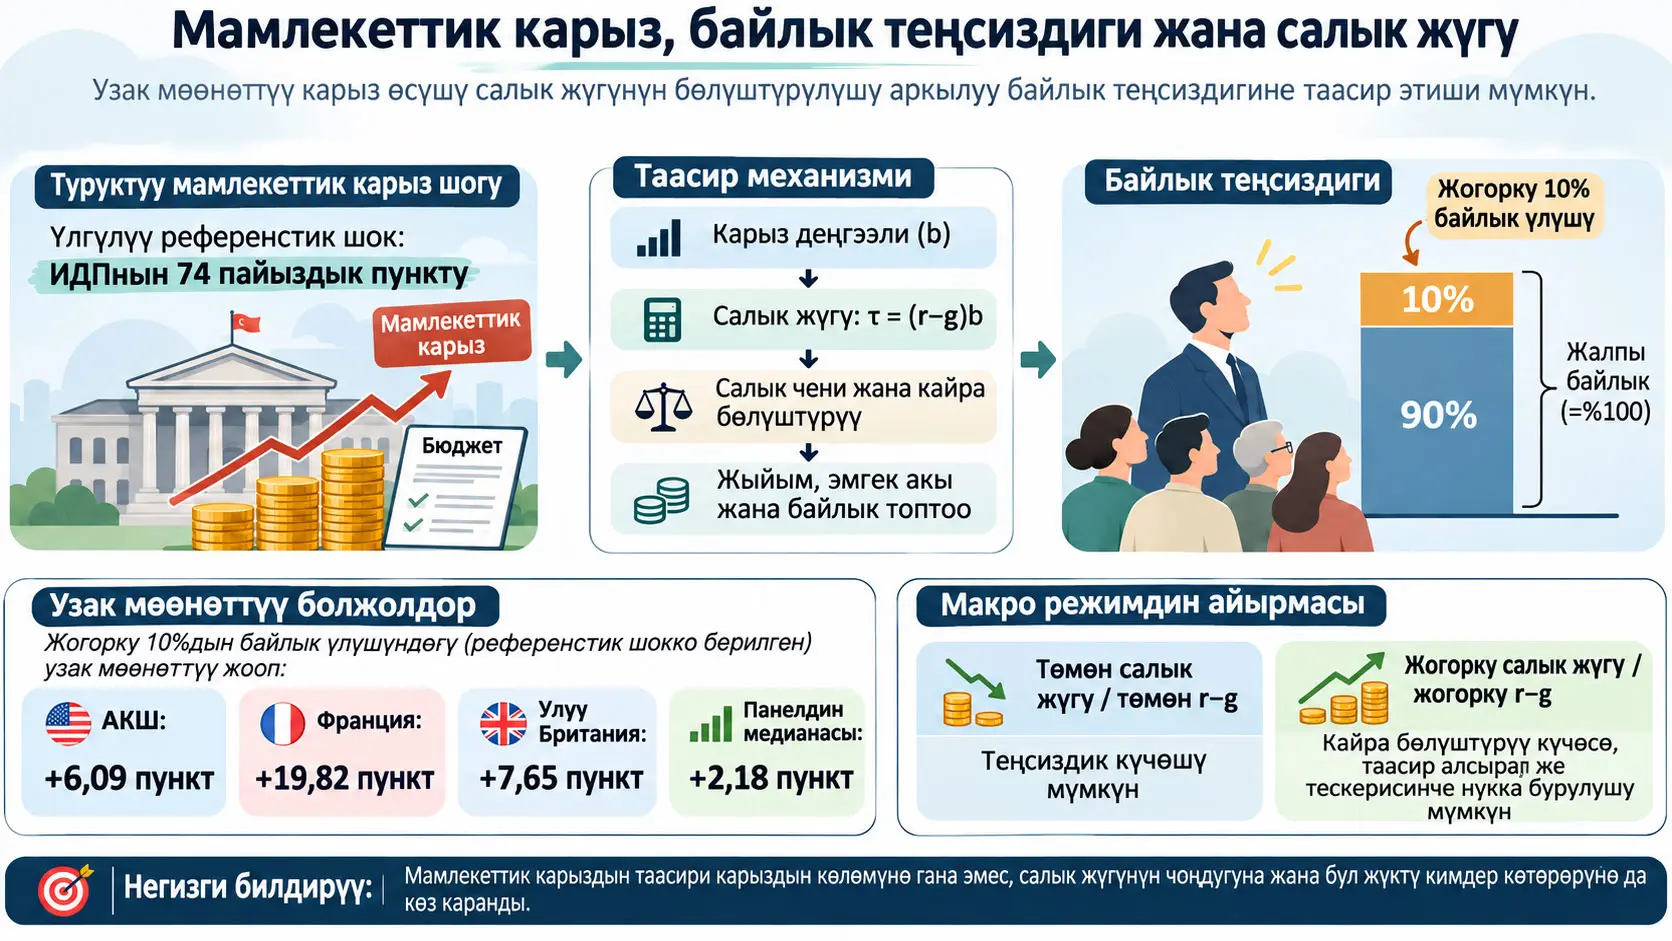
Бул изилдөөдөгү мамлекеттик карыз–салык жүгү механизми — мамлекеттик карыздагы туруктуу өзгөрүүлөр өкмөттүн мезгилдер аралык бюджеттик чектөөсү аркылуу талап кылынган салык кирешесин жана бул салык жүгүнүн үй чарбаларынын ортосундагы бөлүштүрүлүшүн өзгөрткөн макроэкономикалык өткөрүп берүү механизми. Moustafa Chatzouz гетерогендүү үй чарбаларын жана прогрессивдүү салык салууну камтыган стилдештирилген Diamond кабатташкан муундар моделин түзөт; моделдин божомолдорун 1950–2019-жылдардагы тарыхый маалыматтар, Blanchard–Quah узак мөөнөттүү идентификациялык чектөөлөрү бар түзүмдүк VARлар, Pedroni түзүмдүк панелдик VARы, Bayesian VAR туруктуулук талдоолору жана тарыхый шокторду ажыратуу менен баалайт.
Изилдөөнүн математикалык өзөгүндө мамлекеттик карыздын узак мөөнөттүү салык жүгү:
\[ \tau=(r-g)b \]
мамилеси менен көрсөтүлөт. Бул жерде \(b\) жан башына мамлекеттик карызды, \(r\) реалдуу кирешелүүлүк/пайыздык ченди, \(g\) экономикалык-калктын өсүү темпин жана \(\tau\) карызды туруктуу кармоо үчүн талап кылынган жан башына салык кирешесин билдирет. Бул теңдик изилдөөдөгү бардык экономикалар үчүн шартсыз бухгалтердик теңдештик эмес; ал моделдин туруктуу абалында, белгилүү фискалдык нормалдаштыруулар жана милдеттүү мезгилдер аралык мамлекеттик бюджеттик чектөө астында алынат.
Моделдин негизги жыйынтыгы — мамлекеттик карыздын бирдей өсүшү ар башка макроэкономикалык режимдерде салык системасын ар башка багытта өзгөртө алышы. \(r>g\) болгондо карызды тейлөө кымбат; карыздын көбөйүшү көбүрөөк түзүмдүк кирешени талап кылат жана маржиналдык салык чендери жогору жылышы мүмкүн. Бул салык системасынын иш жүзүндөгү кайра бөлүштүрүү күчүн арттырат. Ошол эле учурда капиталдын сүрүп чыгарылышы реалдуу кирешелүүлүктү жогорулатып, реалдуу эмгек акыны төмөндөткөндүктөн, жыйноого жана мурас калтырууга жогорку ыктаган бай үй чарбалары байлык топтоодо артыкчылыкка ээ болушу мүмкүн. Төмөн же орточо салык жүгүндө бул экинчи таасир үстөм болуп, байлык теңсиздигин көбөйтүшү мүмкүн; салык жүгү жетиштүү жогорулаганда байлар көтөргөн кошумча салык жүгү үстөм болуп, мамиленин белгисин тескери бурушу мүмкүн.
\(r<g\) режиминде карызды тейлөө арзаныраак. Моделде жогорураак карыз белгилүү аралыкта талап кылынган түзүмдүк салык кирешесин азайтышы мүмкүн; маржиналдык салык тарифи төмөн жылат жана автор кыйыр кайра бөлүштүрүү деп атаган механизм алсырайт. Ошентип, төмөн пайыздар капитал кирешелүүлүгү каналын алсыратканы менен, бай үй чарбаларынын жогорку жыйноо мүмкүнчүлүгү жана жогорку колдо бар кирешеси байлык топтолушун күчөтүшү мүмкүн. Карыз запасы өтө жогору болгондо карызды тейлөө кайра жетиштүү кымбаттаса, салык жүгү жана кайра бөлүштүрүү күчөп, байлык теңсиздигине таасир кайра тескери бурулушу мүмкүн.
Эмпирикалык бөлүмдө ИДӨнүн 74 пайыздык пунктуна барабар туруктуу карыз өсүшү үчүн бааланган узак мөөнөттүү жогорку %10 байлык үлүшүнүн реакциясы АКШда +6,09 пайыздык пункт, Францияда +19,82 пайыздык пункт, Улуу Британияда +7,65 пайыздык пункт жана түзүмдүк панелдик VARдын курамдык медианасында +2,18 пайыздык пункт деңгээлинде. Ошол эле шок жеке инвестицияны азайтып, реалдуу эмгек акыны төмөндөтүп жана спецификациялардын көбүндө реалдуу кирешелүүлүктү жогорулатат.
Бирок изилдөөнүн жыйынтыгы “мамлекеттик карыз бардык шартта теңсиздикти көбөйтөт” деген эмес. Салык жүгү жана кайра бөлүштүрүү күчтүү болгон жогорку \(r-g\) топторунда панелдик SVAR жыйынтыктары байлык теңсиздигинин реакциясы терске айланышы мүмкүн экенин көрсөтөт. Ошондуктан изилдөөнүн негизги билдирүүсү мамлекеттик карыздын көлөмүнөн гана эмес, карызды туруктуу кармоо үчүн талап кылынган салык жүгүнүн чоңдугу жана бул жүктү кимдер көтөрөрү узак мөөнөттүү байлык бөлүштүрүүдө чечүүчү экендиги.
Изилдөөнүн баштапкы чекити
Изилдөө өнүккөн экономикаларда мамлекеттик карыз менен байлык топтолушу узак тарыхый мезгилдерде бирге жүргөнү байкоосунан башталат. АКШ, Франция жана Улуу Британияда 1980-жылдан кийин мамлекеттик карыз/ИДӨ катыштарынын жогорулашы менен жогорку киреше-байлык топторунун жалпы байлыктан алган үлүшүнүн да өсүшү автор түшүндүргүсү келген негизги көрүнүш.
Бул үлгү жөнөкөй корреляция катары гана калтырылбайт. Изилдөө төмөнкү татаалыраак суроону берет: Мамлекеттик карыздагы туруктуу өзгөрүү үй чарбаларынын байлык топтоо мүмкүнчүлүгүн кайсы жалпы тең салмак жана салык механизмдери аркылуу өзгөртөт?
Учурдагы байлык теңсиздиги адабиятынын маанилүү бөлүгү активдердин кирешелүүлүгүндөгү айырмачылыктарды, технологияны же салык прогрессивдүүлүгүндөгү экзогендик өзгөрүүлөрдү баса белгилейт. Chatzouzдун ыкмасында болсо салык прогрессивдүүлүгү толугу менен экзогендик саясат тандоосу эмес. Мамлекеттик карыздын туруктуулугу үчүн талап кылынган киреше маржиналдык салык тарифинин иш жүзүндө кандай жайгашарын таасирлеши мүмкүн.
Кыйыр Кайра Бөлүштүрүү Деген Эмне?
Кыйыр кайра бөлүштүрүү — изилдөөдө мамлекеттик карыз жараткан салык жүгү өкмөттүн мезгилдер аралык бюджеттик чектөөсүнөн улам маржиналдык салык чендерин туруктуу өзгөртүп, ошентип салык жүгүнүн бай жана жакыр үй чарбаларынын ортосундагы иш жүзүндөгү бөлүштүрүлүшүн эндогендик түрдө өзгөртүшү; механизм коомдук кайра бөлүштүрүү тандоолорунун өзгөрүшүн милдеттүү кылбайт.
Эмне үчүн “кыйыр” деп аталат?
Мамлекеттик карыз бир үй чарбасынын байлыгын түздөн-түз башкасына өткөргөн трансфер катары моделденбейт. Карыз адегенде мамлекет келечекте канча киреше чогултушу керектигин өзгөртөт. Бул киреше талабы учурдагы салык системасынын параметрлерине чагылат. Прогрессивдүү системада маржиналдык салык тарифи өзгөргөндө жогорку жана төмөн кирешелүү үй чарбалары көтөргөн абсолюттук салык жүгү бирдей өлчөмдө өзгөрбөйт.
Демек, чынжыр төмөнкүдөй:
Мамлекеттик карыз → карызды тейлөө жана \(r-g\) → талап кылынган салык кирешеси → маржиналдык салык тарифи → колдо бар киреше → жыйноо жана мурас → байлык бөлүштүрүү.
Булактын сүрөттөөчү тарыхый табылгалары
1950–2019-жылдардагы өнүккөн экономика маалыматтары мамлекеттик карыз өскөн сайын карызды тейлөө жана айрым салык жүгү көрсөткүчтөрү да өскөнүн көрсөтөт.
| Мамлекеттик карыз / ИДӨ | Пайыздык төлөмдөр / ИДӨ | Натыйжалуу эмгек салыгынын чени |
|---|---|---|
| <%40 | %1,42 | %26,8 |
| %40–70 | %2,89 | %32,5 |
| %70–100 | %3,49 | %33,4 |
| >%100 | %4,13 | %37,7 |
Ошол эле булак сүрөтү эмгек кирешелеринин жалпы салык кирешесиндеги үлүшү карыз топтору боюнча болжол менен %60 тегерегинде каларын, бирок карызды тейлөө жүгү жогорку карыз деңгээлдеринде жалданма иштегендердин үстүндө көбүрөөк топтолоорун көрсөтөт.
| Мамлекеттик карыз / ИДӨ | Жогорку %1 байлык үлүшү |
|---|---|
| <%40 | %22,9 |
| %40–70 | %23,2 |
| %70–100 | %24,6 |
| >%100 | %25,1 |
Бул таблица себептик жыйынтык эмес. Ал карыз топтору менен байлык топтолушунун тарыхый бирге жүрүшүн сүрөттөйт.
Салык тарифтери тарыхый режимге жараша эмне үчүн ар башка көрүнөт?
Булактагы 4-сүрөт 1980-жылга чейинки жогорку пайыздык чөйрөнү 1980-жылдан кийинки төмөн пайыздык чөйрө менен салыштырат. Эң жогорку маржиналдык киреше салыгынын чени маалымат бар өлкөлөрдө 1980-жылга чейин карыз деңгээли менен бирге өссө, 1980-жылдан кийин тескери багытта жүрөт.
| Мамлекеттик карыз / ИДӨ | 1980-жылга чейин | 1980-жылдан кийин |
|---|---|---|
| <%40 | %64,9 | %52,9 |
| %40–70 | %85,2 | %50,0 |
| %70–100 | %91,0 | %48,1 |
| >%100 | Булакта 1980-жылга чейин жетиштүү маалымат жок | %45,5 |
Автор бул режим өзгөрүшүн идеологиялык салык реформасы менен гана түшүндүрбөстөн, төмөндөгөн реалдуу пайыздар мамлекеттик карызды арзандатып, өкмөттүн түзүмдүк киреше муктаждыгын азайтышы мүмкүн экени менен байланыштырат.
Diamond кабатташкан муундар моделинин негизги түзүлүшү
Модель Diamondдын эки мезгилдүү кабатташкан муундар ыкмасынын стилдештирилген адаптациясы. Убакыт дискреттүү түрдө \(t=0,1,\ldots,\infty\) болуп жүрөт. Калк:
\[ N_t=(1+g)N_{t-1} \]
мамилеси менен экзогендик түрдө өсөт.
Ар бир үй чарба тиби \(i\) тубаса эмгек өндүрүмдүүлүгү \(l_i>0\) менен аныкталат. Орточо эмгек өндүрүмдүүлүгү бирге нормалдаштырылган.
Үй чарбаларынын бири-биринен айырмаланган мурас калтыруу каалоосу \(\delta_i\) да бар. Жогорураак \(\delta_i\) үй чарбасы кийинки муунга байлык өткөрүүгө көбүрөөк маани берерин билдирет. Калибрлөөдө байыраак үй чарбаларына жогорку мурас ыкташы берилиши булактагы жогорку киреше-байлык топторунун жогорку жыйноо жана мурас мүмкүнчүлүгү байкоосу менен байланыштуу.
Теңдеме (1): Үй чарбасы эмнени оптималдаштырат?
\[ \max_{c_t^i,c_{t+1}^i,x_{t+1}^i} V_t^i = U(c_t^i) + \beta U(c_{t+1}^i) + \delta_i U(x_{t+1}^i). \tag{1} \]
Бул жерде \(c_t^i\) жаштык мезгилдеги керектөө, \(c_{t+1}^i\) карылык мезгилдеги керектөө, \(x_{t+1}^i\) балдарга калтырылган мурас, \(\beta\) келечектеги керектөөнүн дисконт коэффициенти жана \(\delta_i\) үй чарбасына мүнөздүү мурас калтыруу салмагы.
Үй чарбасы бүгүнкү керектөөнү гана эмес, карылыктагы керектөөнү жана кийинки муунга калтыра турган мурасты бирге тандайт.
Теңдеме (2) жана (3): Эки жашоо мезгилинин бюджеттик чектөөлөрү
\[ c_t^i+a_{t+1}^i=w_t l_i-\tau_t^i+x_t^i \tag{2} \]
\[ c_{t+1}^i+(1+g)x_{t+1}^i = (1+r_{t+1})a_{t+1}^i. \tag{3} \]
\(a_{t+1}^i\) жыйноону, \(w_t\) эмгек акы деңгээлин, \(w_tl_i\) дүң эмгек кирешесин, \(\tau_t^i\) салык жүгүн, \(x_t^i\) мурунку муундан алынган мурасты жана \(r_{t+1}\) жыйноолордун реалдуу кирешелүүлүгүн билдирет.
Биринчи теңдеме жаш үй чарбасы салык төлөгөндөн кийинки кирешеси менен алган мурасын керектөө жана жыйноо ортосунда бөлүштүрөрүн түшүндүрөт. Экинчи теңдеме болсо карылык мезгилинде жыйноонун кирешеси менен керектөө жана балдарга калтырылуучу мурас каржыланарын көрсөтөт.
Теңдеме (4) жана (5): Жыйноо жана мурас жүрүм-туруму
\[ a_{t+1}^i = S_{t+1}^i \left[ w_tl_i-\tau_t^i+x_t^i \right] \equiv S^i(D_t^i,r_{t+1}) \tag{4} \]
\[ x_{t+1}^i = X_{t+1}^i(1+r_{t+1})a_{t+1}^i \equiv X^i(r_{t+1},a_{t+1}^i). \tag{5} \]
\(S_{t+1}^i\) маржиналдык жыйноо ыкташы, \(X_{t+1}^i\) маржиналдык мурас калтыруу ыкташы.
Бул түзүлүш реалдуу пайыз менен колдо бар киреше байлык топтоого бир убакта таасир этишине мүмкүндүк берет.
Теңдеме (6): Байлык топтоо
\[ a_{t+1}^i = S_{t+1}^iX_t^i(1+r_t)a_t^i + S_{t+1}^i(w_tl_i-\tau_t^i). \tag{6} \]
Теңдеме эки өзүнчө булакты ажыратат.
- Биринчи мүчө мурунку байлык жана анын кирешелүүлүгү жыйноо/мурас жүрүм-туруму менен көбөйүшүн билдирет.
- Экинчи мүчө учурдагы мезгилдин салык төлөгөндөн кийинки эмгек кирешесинен жасалган жаңы жыйноону билдирет.
Жогорку кирешелүү үй чарбаларынын колдо бар кирешеси да жогору, жыйноо жана мурас ыкташы да күчтүү болушу чакан киреше же кирешелүүлүк айырмалары муундар бою чоңоюшуна мүмкүндүк берет.
Өндүрүш жана фактор баалары
Өкүл фирма физикалык капитал жана эмгекти колдонот. Капитал-эмгек катышы \(k_t=K_t/L_t\) катары аныкталат.
\[ w_t=f(k_t)-f'(k_t)k_t \tag{7} \]
\[ 1+r_t=f'(k_t)>0, \qquad f''(k_t)<0. \tag{8} \]
Мамлекеттик карыз жеке капиталды сүрүп чыгарып \(k\)ны төмөндөткөндө, неоклассикалык өндүрүш түзүлүшүндө капиталдын маржиналдык өнүмү жана демек реалдуу кирешелүүлүк өсүп, реалдуу эмгек акы төмөндөшү мүмкүн.
Мамлекеттик бюджеттик чектөө
\[ B_{t+1}+T_t = (1+r_t)B_t+G_t. \tag{9} \]
\(B_t\) мамлекеттик карыз, \(T_t\) жалпы мамлекеттик киреше жана \(G_t\) мамлекеттик чыгаша.
Изилдөө мамлекеттик карызды “кийинге жылдырылган салык” каналы катары бөлүп көрсөтүү максатында негизги теориялык экспериментте \(G_t=0\) нормалдаштыруусун колдонот жана мамлекеттик карыз калктын өсүү темпинде өсөт деп болжолдойт:
\[ B_{t+1}=(1+g)B_t. \]
Мамлекеттик Карыздын Салык Жүгү Бул Изилдөөдө Кантип Аныкталат?
Изилдөөнүн туруктуу абалында мамлекеттик карыздын салык жүгү \(\tau=(r-g)b\) менен аныкталат; жан башына карыз \(b\) менен реалдуу кирешелүүлүк-өсүү айырмасы \(r-g\) бирге мамлекет карыздын туруктуулугу үчүн чогултушу керек болгон түзүмдүк салык кирешесин аныктайт жана бул мамиле моделдин көрсөтүлгөн туруктуу-абал жана фискалдык эреже божомолдору астында гана жарактуу.
\[ \tau=(r-g)b. \tag{10} \]
Бул теңдеме изилдөөнүн эң маанилүү байланышы.
\(r=g\): моделдин Golden Rule чекитинде карыздын ушул аныктама боюнча салык жүгү нөл.
\(r>g\): карыздын кирешелүүлүгү экономикалык өсүүдөн жогору болгондуктан, карызды тейлөө түзүмдүк жактан көбүрөөк салык кирешесин талап кылат.
\(r<g\): экономикалык өсүү карыздын реалдуу кирешелүүлүгүнөн тез; моделде карызды келечекте жогору салык талап кылбастан туруктуу кармоого боло турган динамикалык натыйжасыздык аймагы пайда болушу мүмкүн.
Бул сөздөр “\(r<g\) болгондо карыз акысыз” дегенди билдирбейт. Изилдөө карыз запасынын чоңдугу да маанилүү экенин жана өтө жогорку карыз деңгээлинде төмөн пайыздык шартта да карызды тейлөө кайрадан жогорку салык басымын жаратышы мүмкүн экенин көрсөтөт.
HSV салык функциясы
Heathcote–Storesletten–Violante/Bénabou тибиндеги салык түзүлүшү:
\[ \tau_i = \left( 1-\lambda\tilde z_i^{-\gamma} \right)z_i-T. \tag{11} \]
Бул жерде:
- \(z_i=wl_i\): дүң эмгек кирешеси.
- \(\tilde z_i\): үй чарбасынын дүң эмгек кирешесинин экономика боюнча орточо көрсөткүчкө катышы.
- \(T\): бир жолку трансфер.
- \(\lambda\): салык тарифинин жалпы деңгээлин аныктайт.
- \(\gamma\): салык прогрессивдүүлүгүн аныктайт.
Кирешеге мүнөздүү эмгек салыгынын чени:
\[ \tau_i^w=1-\lambda\tilde z_i^{-\gamma}. \]
Булакта \(0<\gamma<1\) прогрессивдүү, \(\gamma=0\) жалпак, \(\gamma<0\) регрессивдүү салык түзүлүшүн билдирет; \(\gamma\rightarrow1\) болгондо түзүлүш толук кайра бөлүштүрүүгө жакындайт.
Gouveia–Strauss салык функциясы
\[ \tau_i = \tau_0 \left[ z_i- \left( z_i^{-\tau_1}+\tau_2 \right)^{-1/\tau_1} \right] -T. \tag{12} \]
\(\tau_0\) жалпы салык деңгээлин жана асимптотикалык жогорку орточо салык ченин, \(\tau_1\) прогрессивдүүлүктү, \(\tau_2\) болсо салык тарифинин ийрилигин көзөмөлдөйт.
Бир эле карыз жүгү ар башка салык түзүлүштөрү менен кантип каржыланышы мүмкүн?
\[ \tau = \frac{\sum_i\tau_i}{N} = (r-g)b. \tag{13} \]
Теңдеменин оң тарабы мамлекеттин жалпы киреше муктаждыгын аныктайт; сол тарабы бул кирешенин үй чарбаларынын арасында кантип бөлүштүрүлөрүн көрсөтөт.
Изилдөө үч башка жөндөө формасын баалайт:
HSV — \(\lambda\) жөндөөсү:
\[ \lambda = \frac{ w-(r-g)b-T }{ E[\tilde z_i^{-\gamma}z_i] }. \tag{14a} \]
Gouveia–Strauss — \(\tau_0\) жөндөөсү:
\[ \tau_0 = \frac{ (r-g)b+T }{ E\left[ z_i- \left( z_i^{-\tau_1}+\tau_2 \right)^{-1/\tau_1} \right] }. \tag{14b} \]
Gouveia–Strauss — \(\tau_2\) жөндөөсү:
\[ \tau_0 E\left[ z_i- \left( z_i^{-\tau_1}+\tau_2 \right)^{-1/\tau_1} \right] = (r-g)b+T, \tag{14c} \]
жана бул акыркы учурда \(\tau_2\) сандык түрдө чечилет.
Булак бул үч вариант белгилүү өкмөттөр реалдуу дүйнөдө сөзмө-сөз колдонгон саясат рычагдары эмес экенин өзгөчө белгилейт. Алар бир эле түзүмдүк киреше муктаждыгы салык тарифинин ар башка компоненттери аркылуу кантип бөлүштүрүлүшү мүмкүн экенин талдаган теориялык конфигурациялар.
Туруктуу абалда жеке байлык
\[ a_i = \Lambda_i(r) \left[ wl_i-\tau_i \right]. \tag{15} \]
\(\Lambda_i(r)<1\), жыйноо жана мурас ыктоолорун бирге камтыган курамдык маржиналдык жыйноо ыкташы.
Логарифмдик пайдалуулук астында булак:
\[ \Lambda_i(r) = \frac{ (\beta+\delta_i)(1+g) }{ (1+g)(1+\beta+\delta_i)-\delta_i(1+r) }. \]
туюнтмасын берет.
Бул теңдеме байлыктын эки негизги аныктоочусун түз көрүнүктүү кылат: үй чарбасынын салык төлөгөндөн кийинки кирешеси жана пайыздык чен менен бирге өзгөргөн жыйноо/мурас жүрүм-туруму.
Топтоштурулган туруктуу абал
\[ (1+g)(k+b) = \Lambda(r)w-(r-g)b. \tag{16} \]
Модель топтоштурууну жеңилдетүү үчүн жыйноо-мурас ыкташы менен учурдагы байлык кесилиште корреляциясыз деп болжолдойт:
\[ \operatorname{Cov} \left( S_{t+1}^iX_t^i, a_t^i \right) = 0. \tag{17} \]
Демек:
\[ E[S_{t+1}^iX_t^i a_t^i] = E[S_{t+1}^iX_t^i]E[a_t^i]. \tag{18} \]
Бул моделдин божомолу; реалдуу маалыматта түз текшерилген универсалдуу өзгөчөлүк катары берилбеши керек.
Мамлекеттик карыздын үч байлык өткөрүү каналы
\[ \frac{da_i}{db} = \underbrace{ \frac{\partial a_i}{\partial r} \frac{dr}{db} }_{\text{faiz oranı kanalı}} + \underbrace{ \frac{\partial a_i}{\partial w} \frac{dw}{db} }_{\text{ücret kanalı}} + \underbrace{ \frac{\partial a_i}{\partial\tau_i} \frac{d\tau_i}{db} }_{\text{vergi kanalı}}. \tag{19} \]
Пайыздык чен каналы: Карыздын жеке капиталды сүрүп чыгарышы капиталдын маржиналдык өнүмүн жана кирешелүүлүгүн өзгөртүшү мүмкүн. Жогорку жыйноо жана мурас ыкташы бар бай үй чарбалары мындан көбүрөөк таасирлениши мүмкүн.
Эмгек акы каналы: Капитал интенсивдүүлүгүнүн төмөндөшү реалдуу эмгек акыны азайтышы мүмкүн. Прогрессивдүү салык системасы төмөн кирешелүү үй чарбаларынын киреше жоготуусунун бир бөлүгүн төмөн салык менен жумшарта алат.
Салык каналы: Карызды тейлөө үчүн талап кылынган киреше үй чарбаларынын салык жүгүн жана натыйжада колдо бар кирешесин өзгөртөт.
Салык каналынын үч төмөнкү компоненти
\[ \frac{d\tau_i}{db} = \underbrace{ \frac{\partial\tau_i}{\partial b} }_{\text{doğrudan borç etkisi}} + \underbrace{ \frac{\partial\tau_i}{\partial r} \frac{dr}{db} }_{\text{borç servisi etkisi}} + \underbrace{ \frac{\partial\tau_i}{\partial w} \frac{dw}{db} }_{\text{vergi tabanı etkisi}}. \tag{20} \]
Түз карыз таасири бирдей пайыздык ченде чоңураак карыз запасын каржылоону; карызды тейлөө таасири карыз пайыздык ченди өзгөртүү аркылуу салык муктаждыгын өзгөртүшүн; салык базасы таасири болсо эмгек акы өзгөрүүсү салык салынуучу киреше базасын өзгөртүшүн билдирет.
Теңдеме (19) жана (20) бирге каралганда булак таза пайыздык таасир, таза эмгек акы таасири жана түз салык таасири айырмасын алат:
\[ \frac{da_i}{db} = \left[ \frac{\partial a_i}{\partial r} + \frac{\partial a_i}{\partial\tau_i} \frac{\partial\tau_i}{\partial r} \right] \frac{dr}{db} + \left[ \frac{\partial a_i}{\partial w} + \frac{\partial a_i}{\partial\tau_i} \frac{\partial\tau_i}{\partial w} \right] \frac{dw}{db} + \frac{\partial a_i}{\partial\tau_i} \frac{\partial\tau_i}{\partial b}. \tag{21} \]
r > g жана r < g Режимдери Байлык Теңсиздигине Эмне Үчүн Ар Башка Таасир Этет?
\(r>g\) режиминде карызды тейлөө жогорку түзүмдүк кирешени талап кылып, маржиналдык салыктарды жана кайра бөлүштүрүүнү күчөтөт, ал эми капиталдын сүрүлүп чыгышы реалдуу кирешелүүлүктү жогорулатат; \(r<g\) режиминде болсо карызды тейлөө арзаныраак болгондуктан салык басымы жана кыйыр кайра бөлүштүрүү алсырайт, ошондуктан бир эле карыз өсүшүнүн байлык теңсиздигине таасиринин көлөмү, ал тургай өтө жогорку салык жүгүндө белгиси да макроэкономикалык режимге жараша өзгөрүшү мүмкүн.
Салык жүгүнүн үй чарбаларына өтүшүн кененирээк көрсөткөн Теңдеме (22)
HSV мисалында булак жеке салык жүгүнүн карызга реакциясын:
\[ \frac{d\tau_i}{db} = \tau_i \left[ \frac{1}{b} + \frac{1}{r-g}\frac{dr}{db} + \frac{1-\gamma}{w} \left( 1- \frac{\bar l^{-\gamma}}{l_i^{-\gamma}} \right) \frac{dw}{db} \right]. \tag{22} \]
түрүндө ажыратат.
Биринчи мүчө карыз көлөмүнүн түз таасирин, экинчи мүчө пайыздык өзгөрүүнүн карызды тейлөөгө таасирин, үчүнчү мүчө эмгек акы өзгөрүүсү салык базасына киреше топторунун арасында ар башка таасир этишин билдирет.
\[ \bar l^{-\gamma} = \frac{1}{N} \sum_i l_i^{-\gamma} \]
кесилиш орточосу.
\(r>g\) учурда бул мүчөлөр жогорку эмгек жөндөмдүүлүгүнө ээ/бай үй чарбалары үчүн көбүнчө бир багытта иштеп, салык жүгүн көбөйтүшү мүмкүн. \(r<g\) учурда карызды тейлөө мүчөсүнүн белгиси тескери бурулушу мүмкүн; ошондуктан жогорку карыз айрым үй чарбаларынын салык жүгүн азайтышы мүмкүн.
Модель кантип калибрленди?
Негизги калибрлөө АКШ маалыматтарына таянат. Бир модель мезгили 30 жыл деп алынат. Киреше бөлүштүрүү 90. процентилге чейин логнормалдуу, жогорку куйрукта Pareto бөлүштүрүүсү менен түзүлөт. Модель экономикасында ушул бөлүштүрүүдөн алынган 10.000 үй чарбасы бар.
| Параметр / максат | Булак мааниси |
|---|---|
| Муун узактыгы | 30 жыл |
| Жылдык өсүү темпи | %3,25 |
| Өсүү фактору \(1+g\) | 2,61 |
| Узак мөөнөттүү карыз / ИДӨ | %54 |
| Капитал үлүшү \(\alpha\) | 1/3 |
| Өндүрүмдүүлүк \(A\) | 9,76 |
| Реалдуу кирешелүүлүк \(r>g\) калибрлөөсү | %6,35 жылдык |
| Реалдуу кирешелүүлүк \(r<g\) калибрлөөсү | %1,46 жылдык |
| \(\beta\), \(r>g\) | 0,16 |
| \(\delta\), \(r>g\) | 0,18 |
| \(\beta\), \(r<g\) | 0,65 |
| \(\delta\), \(r<g\) | 0,73 |
| Киреше Gini максаты | 0,50 |
| Жогорку %10 киреше үлүшү максаты | %38 |
| Жогорку %1 киреше үлүшү максаты | %14 |
| Мурас / байлык катышы максаты | 0,53 |
| Трансферлер / ИДӨ | %9 |
| Байлык Gini — маалымат / модель | 0,82 / 0,62 |
| Жогорку %10 байлык үлүшү — маалымат / модель | %68 / %46 |
| Жогорку %10 салык үлүшү — маалымат / модель | %66 / %60 |
| HSV прогрессивдүүлүгү \(\gamma\) | 0,12 |
| HSV \(\lambda\) | 0,63 |
| GS \(\tau_0\) | 0,71 |
| GS \(\tau_1\) | 0,30 |
| GS \(\tau_2\) | 0,21 |
Моделдин нөл-карыз баштапкы туруктуу абалында \(r-g\) болжол менен %3. Модель байлык Giniсинин болжол менен %76сын жана жогорку %10 байлык топтолушунун болжол менен %68ин кайра чыгарат. Бул катыштар моделдин калибрлөө шайкештигин билдирет; модель “байлык теңсиздигин %76 тактык менен божомолдойт” дегенди билдирбейт.
\(r>g\) режиминдеги теориялык каршы-фактылар
Кадимки/жогорку кирешелүүлүк режиминде өсүп жаткан мамлекеттик карыз жеке капиталды сүрүп чыгарып, реалдуу кирешелүүлүктү жогорулатат. Бай үй чарбаларынын жыйноо жана мурас ыкташы жогору болгондуктан, бул канал байлык бөлүштүрүүнү кеңейтет.
Ошол эле учурда карызды тейлөөнүн өсүшү мамлекеттен жогорку салык кирешесин чогултууну талап кылат жана прогрессивдүү система жогорку кирешелүү үй чарбаларына жогорку абсолюттук салык жүгүн жүктөйт. Бул канал теңсиздикти азайтат.
Булак Figure 6дагы мисалдык жогорку карыз туруктуу абалында:
- эмгек салыгынын интенсивдүүлүгү \(1-\lambda\) болжол менен %134 өсөт,
- \(\tau_2\) болжол менен эки эсеге жакындайт,
- \(\tau_0\) болжол менен %60 жогорулайт.
Бул маанилер теориялык калибрлөө сценарийи; реалдуу өлкөдө байкалган салык реформасы эмес.
Булак Figure 8де карыз/ИДӨ катышы %29дан %54кө чыккан мисалда байлык менен салмактанып эсептелген орточо маржиналдык салык чениндеги өзгөрүүлөр:
| Салык жөндөөсү | Орточо маржиналдык салык ченинин өзгөрүшү | Орточо салык ченинин өзгөрүшү |
|---|---|---|
| GS — \(\tau_2\) | +%58,9 | +%39,7 |
| GS — \(\tau_0\) | +%58,2 | +%61,2 |
| HSV — \(\lambda\) | +%33,3 | +%17,6 |
Булакта \(\lambda\) жөндөөсү Giniни болжол менен %2,5 жогорулатышы мүмкүн. \(\tau_2\) жөндөөсүндө теңсиздик өсүшү чектелүү. \(\tau_0\) жөндөөсүндө жогорку киреше топторуна жүктөлгөн маржиналдык салык жетиштүү өскөндө теңсиздик таасири нейтралдашып же тескери бурулушу мүмкүн.
\(r<g\) режиминдеги теориялык каршы-фактылар
Төмөн кирешелүүлүк режиминде капиталдын сүрүлүп чыгышынын пайызга таасири алсызыраак. Моделдин негизги калибрлөөсүндө жогорку карыз төмөн түзүмдүк салык муктаждыгы менен дал келиши мүмкүн болгондуктан, маржиналдык салык тарифи төмөн жылат.
| Салык жөндөөсү | Орточо маржиналдык салык ченинин өзгөрүшү | Орточо салык ченинин өзгөрүшү |
|---|---|---|
| GS — \(\tau_2\) | −%11,3 | −%11,1 |
| GS — \(\tau_0\) | −%11,9 | −%12,6 |
| HSV — \(\lambda\) | −%3,2 | −%1,4 |
Башкача айтканда, салык системасы укуктук же формалдык жактан дагы эле прогрессивдүү болушу мүмкүн; бирок жалпы салык кирешесинин азайышы байлардын жакырларга салыштырмалуу көтөргөн абсолюттук кошумча жүгүн азайтат жана кыйыр кайра бөлүштүрүүнүн интенсивдүүлүгү алсырайт.
Изилдөөнүн маанилүү сызыктуу эместиги бул жерде да чыгат. Карыз өтө жогорку деңгээлге жеткенде капиталдын сүрүлүп чыгышы реалдуу кирешелүүлүктү кайра жогорулатып, карыз запасынын чоңдугу карызды тейлөөнү кымбаттатышы мүмкүн. Салык басымы жетиштүү күчөгөндө кайра бөлүштүрүү кайра өсөт жана карыздын байлык теңсиздигине таасири төмөн карай бурулушу мүмкүн.
Түзүмдүк параметрлердин сезгичтиги
Булак негизги логарифмдик пайдалуулук жана Cobb–Douglas өндүрүш божомолдорун CES пайдалуулук жана CES өндүрүш менен жумшартат.
Үч түзүмдүк параметр өзгөчө изилденет:
- \(\theta\): мезгилдер аралык алмаштыруу ийкемдүүлүгүнүн тескериси. Жогорураак \(\theta\) жыйноо пайыздык ченге азыраак сезгич болгон карый турган экономика абалын билдирет.
- \(\rho=(\sigma-1)/\sigma\): капитал менен эмгектин ортосундагы алмаштыруунун параметрлештирилиши. \(\rho<0\), \(\sigma<1\) жана факторлордун жалпы толуктоочу болушун билдирет.
- \(\alpha\): капиталдын өндүрүштөгү үлүшү. Булак жогорураак \(\alpha\)ны AI/автоматташтыруудан келип чыккан капитал интенсивдүүлүгүнүн мүмкүн болгон өкүлү катары колдонот.
Сезгичтик мейкиндиги:
\[ \theta\in\{0.7,1,1.2,2.0\}, \qquad \rho\in\{0.23,0,-0.67\}, \qquad \alpha\in[0.2,0.7]. \]
түрүндө изилденет.
Негизги сапаттык жыйынтыктар кең параметр аралыгында сакталат. Бирок жогорку капитал үлүшү, картаюу жана капитал-эмгек толуктоочулугу бирге болгондо экономика төмөн кирешелүүлүк режиминен жогорку \(r-g\) режимине өтүшү жана мамлекеттик карыздын байлык теңсиздигине таасири тескери бурулушу мүмкүн.
| \(\theta\) | Жогорку %10 байлык үлүшү, b=0 | Жогорку %10 байлык үлүшү, карыз/ИДӨ=%54 | Өзгөрүү | \(r-g\), b=0 | \(r-g\), карыз/ИДӨ=%54 |
|---|---|---|---|---|---|
| 0,7 | 0,412 | 0,411 | −0,11 пайыздык пункт | −0,111 | 0,000 |
| 1,0 | 0,421 | 0,410 | −1,15 пайыздык пункт | +0,370 | +0,640 |
| 1,2 | 0,422 | 0,401 | −2,10 пайыздык пункт | +0,761 | +1,299 |
Бул таблица AI божомолу эмес. Булак \(\alpha\)дагы өсүштү автоматташтыруу/капитал үлүшүнүн өсүшүнүн теориялык өкүлү катары колдонот. Жыйынтыктар белгилүү параметр комбинацияларындагы моделдик каршы-фактылар.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Blanchard–Quah SVAR Бул Изилдөөдө Эмнени Аныктайт?
Blanchard–Quah узак мөөнөттүү чектөөлөрү бар түзүмдүк VAR мамлекеттик карыз/ИДӨ деңгээлине туруктуу таасири бар курамдык “туруктуу карыз шогун” аныктоо жана бул шоктун жеке инвестицияга, капиталдын реалдуу кирешелүүлүгүнө, реалдуу эмгек акыга жана жогорку %10 байлык үлүшүнө узак мөөнөттүү өтүшүн өлчөө үчүн колдонулат; аныкталган шок бир эле жөнөкөй экономикалык окуя эмес, карыздын туруктуу траекториясын өзгөрткөн ар кандай түзүмдүк күчтөрдүн айкалышы.
Эмпирикалык маалымат топтому
Негизги эмпирикалык панель 1950–2019 мезгилин камтыйт.
Булактар:
- Jordà–Schularick–Taylor Macrohistory Database,
- Global Macro Database,
- IMF капитал запасы маалыматтары,
- Penn World Table,
- World Inequality Database,
- кайра бөлүштүрүү талдоосунда SWIID.
Үч кеңири өлкө мисалы АКШ, Франция жана Улуу Британия. Бул өлкөлөр узак тарыхый маалымат камтуусу, ар башка фискалдык институттары жана туруктуу шок идентификациясы үчүн талап кылынган мамлекеттик карыздын бирдик-тамыр өзгөчөлүктөрү үчүн тандалган.
Эмне үчүн жеке капитал запасынын ордуна жеке инвестиция колдонулган?
Теориялык модель мамлекеттик карыз физикалык капиталды сүрүп чыгарат деп болжолдойт. Бирок жеке капитал запасын тарыхый түрдө түз байкоо кыйын жана perpetual inventory ыкмасы баштапкы капитал запасы, амортизация чени жана активдин өмүрү боюнча божомолдорго сезгич.
Ошондуктан эмпирикалык системада түзүрөөк байкалган жеке инвестиция / ИДӨ колдонулган.
Беш өзгөрмөлүү VAR системасы
Эмпирикалык вектор тартиби төмөнкүдөй:
Мамлекеттик карыз/ИДӨ → жеке инвестиция/ИДӨ → капиталдын реалдуу кирешелүүлүгү → реалдуу эмгек акы → жогорку %10 байлык үлүшү.
Байлык теңсиздиги эң эндогендик өзгөрмө катары акыркы орунга коюлат.
Биринчи айырмалардагы система:
\[ \Delta y_t=C(L)\varepsilon_t \]
түрүндө жана:
\[ C(L)=\Phi(L)^{-1}B, \]
\[ u_t=B\varepsilon_t, \qquad BB'=\Sigma_u. \]
Узак мөөнөттүү таасир матрицасы:
\[ C(1)=\Phi(1)^{-1}B \]
катары аныкталып, BQ идентификациясында төмөнкү үч бурчтуу чектөө колдонулат.
Туруктуу карыз шогу карыз/ИДӨ деңгээлине узак мөөнөттө нөлдөн айырмаланган таасири бар түзүмдүк жаңылык катары аныкталат.
Эмне үчүн VAR деңгээлдерде эмес, биринчи айырмаларда бааланган?
Карыз сыяктуу өзгөрмөлөр жогорку туруктуулук же бирдик тамыр камтыганда, деңгээлдердеги VAR коэффициенттеринин суммасы бирге өтө жакын болушу мүмкүн. Бул учурда:
\[ \Phi(1) \]
дээрлик сингуляр болуп, узак мөөнөттүү идентификация үчүн керек болгон:
\[ \Phi(1)^{-1} \]
сандык жактан туруксуз болуп калышы мүмкүн.
Ошондуктан негизги BQ талдоосу биринчи айырмаларда жүргүзүлөт. Булак деңгээлдердеги альтернативдүү спецификациялар Online Appendixте туруктуулук текшерүүсү катары каралганын билдирет.
Кичине тандалмадагы белгисиздик кантип эске алынат?
Өлкө боюнча VARларда Kiliандын bootstrap-after-bootstrap ыкмасы колдонулат. Режим өзгөрүүлөрүнөн келип чыгышы мүмкүн болгон шарттуу өзгөрмө дисперсияны эске алуу үчүн wild-bootstrap ишеним интервалдары колдонулат.
Автор ошондой эле кыска жылдык катарларда өлкө боюнча баалоо белгисиздигин азайтуу үчүн Pedroni түзүмдүк панелдик VAR ыкмасын колдонот. Бул ыкма жалпы глобалдык шокторду өлкөгө мүнөздүү idiosyncratic шоктордон ажыратып, өлкөлөр арасындагы жалпы маалыматты колдонот.
68%, 90% жана 95% ишеним белгилерин кантип окуу керек?
Булактагы Таблица 3тө:
* = %68 ишеним интервалы нөлдү камтыбайт
** = %90 ишеним интервалы нөлдү камтыбайт
*** = %95 ишеним интервалы нөлдү камтыбайт
түрүндө.
Автор түзүмдүк impulse-response адабиятындагы практикага таянып, талкууну өзгөчө %68 ишеним деңгээлинде экономикалык мааниси бар реакциялардын үстүнө курат. Ошондуктан бир жылдыз классикалык %5 маанилүүлүк чегине тең эмес.
Узак мөөнөттүү мультипликатор эмне үчүн 74 пайыздык пункт карыз өсүшүнө масштабдалган?
Булак АКШнын болжол менен 1980-жылдан кийинки кумулятивдүү мамлекеттик карыз/ИДӨ өсүшүнө туура келген 74 пайыздык пункт карыз өсүшүн тарыхый маанилүү референс шок катары колдонот.
Бул жердеги “long-run multiplier” стандарттык фискалдык мультипликатор адабиятындагы долларга доллар мультипликатору эмес. Бул биринчи айырмалардагы өзгөрмөлөрдүн кумулятивдүү impulse-response катыштарынан алынган узак мөөнөттүү деңгээл таасирлери.
| Өзгөрмө | АКШ | Франция | Улуу Британия | Панелдин курамдык медианасы |
|---|---|---|---|---|
| Жеке инвестиция / ИДӨ | −7,87 pp ** | −10,75 pp *** | −5,80 pp *** | −9,35 pp *** |
| Реалдуу кирешелүүлүк | +2,60 pp * | +1,96 pp | +1,87 pp * | +0,88 pp * |
| Реалдуу эмгек акы | −%26,24 *** | −%31,52 * | −%9,56 * | −%6,88 * |
| Жогорку %10 байлык үлүшү | +6,09 pp * | +19,82 pp * | +7,65 pp ** | +2,18 pp ** |
Панелдик ажыратууда жалпы глобалдык компонент менен өлкөгө мүнөздүү компонент болжол менен тең салмактуу; өлкөгө мүнөздүү компонент өзгөрмөгө жараша жалпы жалпы+idiosyncratic таасирдин болжол менен %51–57син түзөт.
Панелде курамдык, жалпы жана idiosyncratic жыйынтыктардын ар бири өзүнчө bootstrap бөлүштүрүүлөрүнүн медианалары болгондуктан:
\[ M_{common}+M_{idio}\neq M_{composite} \]
болушу мүмкүн. Бул кошуу катасы эмес; медиана операторунун сызыктуу эместигинен келип чыгат.
Bayesian VAR туруктуулук текшерүүсү
Bayesian VAR баалоолорунда жогорку %10 байлык үлүшүнүн 74 пайыздык пункт туруктуу карыз өсүшүнө реакциясы:
| Өлкө | Frequentist BQ-SVAR | Bayesian VAR |
|---|---|---|
| АКШ | +6,09 pp | +6,04 pp |
| Улуу Британия | +7,65 pp | +8,67 pp |
| Франция | +19,82 pp | +29,49 pp |
Bayesian жыйынтыктарда байлык теңсиздигинин реакциясы үч өлкөнүн баарында %95 ишеним/credible баалоосунда маанилүү. Булак ошондой эле ар башка priorлар, 1–8 кечигүү жана гиперпараметр интеграциясы астында негизги багыт сакталарын билдирет.
Франциянын чоң баасы бардык өнүккөн экономикаларга колдонулуучу универсалдуу коэффициент эмес. Панелдин медианасы +2,18 пайыздык пункт болушу өлкөлөр арасындагы гетерогендүүлүктү ачык көрсөтөт.
АКШ тарыхый ажыратуусу
| Шок | 1963–1980 салым | Үлүш | 1980–2019 салым | Үлүш |
|---|---|---|---|---|
| Мамлекеттик карыз / ИДӨ | −2,67 pp | %73,7 | +2,74 pp | %48,2 |
| Жеке инвестиция | +0,04 pp | −%1,2 | −0,08 pp | −%1,3 |
| Реалдуу пайыз | −0,02 pp | %0,6 | −0,03 pp | −%0,5 |
| Реалдуу эмгек акы | −0,52 pp | %14,3 | +0,47 pp | %8,3 |
| Байлыкка мүнөздүү шок | −1,44 pp | %39,7 | +1,03 pp | %18,1 |
| Детерминисттик компонент | +0,98 pp | −%27,1 | +1,55 pp | %27,3 |
| Чыныгы жалпы өзгөрүү | −3,63 pp | +5,68 pp |
АКШда мамлекеттик карыз шоктору 1963–1980 байлык топтолушунун төмөндөшүндө да, 1980–2019 өсүшүндө да өзүнчө эң чоң түзүмдүк салым берет.
Пайыз жана эмгек акы каналын жапкан түзүмдүк сценарийлер
| Мезгил | Чыныгы өзгөрүү | Пайыз шогу нөл каршы-факты | Эмгек акы шогу нөл каршы-факты |
|---|---|---|---|
| 1963–2019 | +2,01 pp | +1,78 pp | −0,41 pp |
| 1980–2019 | +5,68 pp | +6,09 pp | +4,97 pp |
1980-жылдан кийин реалдуу пайыз шокторун жабуу байлык топтолушунун өсүшүн 5,68ден 6,09 пайыздык пунктка жогорулатат. Демек, бул мезгилде төмөндөгөн реалдуу пайыздар изилдөөнүн баалоосунда теңсиздикти көбөйтүүчү эмес, болжол менен 0,41 пайыздык пункт азайтуучу багытта иштеген.
Эмгек акы каналын жабуу болсо 1980-жылдан кийинки өсүштү 4,97 пайыздык пунктка түшүрөт; эмгек акы шоктору болжол менен 0,71 пайыздык пункт көбөйтүүчү салым берет.
Франция жана Улуу Британия тарыхый ажыратуусу
| Өлкө / мезгил | Чыныгы жалпы өзгөрүү | Карыз шогунун салымы | Жалпы өзгөрүүгө катышы |
|---|---|---|---|
| Франция 1963–1984 | −15,90 pp | −5,41 pp | %34,0 |
| Франция 1984–2019 | +6,15 pp | +6,21 pp | %101,1 |
| Улуу Британия 1963–1991 | −22,36 pp | −5,70 pp | %25,5 |
| Улуу Британия 1991–2019 | +11,33 pp | +5,75 pp | %50,7 |
Францияда %101,1 үлүш карыз “чыныгы өзгөрүүнүн %101ине жалгыз себеп болгон” деген механикалык чечмелөө менен окулбашы керек. Башка шоктор жана детерминисттик компоненттердин жалпы салымы тескери багытта болгондуктан, карыз шогунун оң салымы таза байкалган өзгөрүүдөн бир аз чоң.
Улуу Британияда байлыкка мүнөздүү шоктор эки мезгилде тең карыз шогунан чоң салым берет. Ошондуктан “карыз үч өлкөдө тең дайыма эң чоң шок” деген сөз туура эмес. Булактын такыраак жыйынтыгы — карыз шоктору үч өлкөдө тең реалдуу пайыз жана реалдуу эмгек акы шокторунан чоң салым берип, үч мисалдын экөөсүндө көпчүлүк мезгилдерде эң чоң түзүмдүк кыймылдаткыч болушу.
Салык прогрессивдүүлүгүнүн төмөндөшү эмне үчүн өзүнчө текшерилген?
1980-жылдан кийинки байлык топтолушунун негизги себеби мамлекеттик карыз эмес, экзогендик салык прогрессивдүүлүгүнүн төмөндөшү болушу мүмкүн. Булак бул альтернативдүү түшүндүрмөнү АКШ үчүн өзүнчө үч өзгөрмөлүү SVAR менен сынайт.
Салык прогрессивдүүлүгү \(P\), жогорку %1 менен төмөнкү %99дун орточо маржиналдык салык чендеринин айырмасы менен өлчөнөт.
Эки ар башка тартип колдонулат:
Модель A: \(P\rightarrow b\rightarrow W\)
Модель B: \(b\rightarrow P\rightarrow W\)
Биринчиси салык прогрессивдүүлүгү шогуна, экинчиси карыз шогуна жалпы вариацияны мурдараак түшүндүрүү укугун берет.
| Түзүмдүк шок | Модель A салымы | Модель A үлүшү | Модель B салымы | Модель B үлүшү |
|---|---|---|---|---|
| Карыз шогу | +3,66 pp | %48,3 | +3,63 pp | %47,9 |
| Салык прогрессивдүүлүгү шогу | −0,02 pp | −%0,2 | +0,01 pp | %0,2 |
| Байлык теңсиздиги шогу | +2,17 pp | %28,6 | +2,17 pp | %28,6 |
| Детерминисттик компонент | +1,76 pp | %23,3 | +1,76 pp | %23,3 |
| Чыныгы өсүш | +7,57 pp | %100 | +7,57 pp | %100 |
Автор бул далилди ачык “indicative rather than decisive”, башкача айтканда көрсөткүч мүнөзүндөгү, бирок чечүүчү эмес далил деп баалайт. Рекурсивдүү узак мөөнөттүү идентификациянын чектөөлөрүнөн улам бул таблица саясий тандоолор же экзогендик салык реформалары эч кандай роль ойнобойт деп далилдебейт.
Салык жүгү жогорулаганда карыздын таасири эмне үчүн тескери бурулушу мүмкүн?
Изилдөөнүн төрт өзгөрмөлүү панелдик SVARы:
Мамлекеттик карыз/ИДӨ → салык кирешелери/ИДӨ → кайра бөлүштүрүү → жогорку %10 байлык үлүшү
тартибин колдонот.
Кайра бөлүштүрүү SWIIDдеги базар кирешеси теңсиздиги салык-трансферден кийин пайыз менен канча азайганын өлчөгөн салыштырмалуу кайра бөлүштүрүү сериясы менен көрсөтүлөт.
Бул талдоо 1975–2018 мезгилин камтып, толук тандалмада 16 өлкө жана 704 байкоону камтыйт.
Салык жүгүнүн өзгөрүшү Теңдеме (10)дун дифференциалынан:
\[ d\tau = b\,d(r-g) + (r-g)\,db \]
түрүндө жазылат.
Бул теңдеме маанилүү жыйынтыкты түшүндүрөт: карыз өсүп жатканда салык жүгү өсөбү же азаябы, бул \(db\)га гана эмес, ошол эле учурда \(r-g\) кантип өзгөрөрүнө да байланыштуу.
| Топ | Салык / ИДӨ | Кайра бөлүштүрүү | Жогорку %10 байлык үлүшү | Өлкө | Байкоо |
|---|---|---|---|---|---|
| Толук тандалма | +2,142 * | +1,941 * | +0,826 | 16 | 704 |
| Төмөн \(r-g\), төмөнкү квартиль | −2,156 | +0,443 | +1,091 * | 4 | 140 |
| Орто \(r-g\) | +4,451 * | +2,381 | +3,279 * | 7 | 308 |
| Жогорку \(r-g\), жогорку квартиль | +3,826 * | +3,952 ** | −2,600 * | 5 | 220 |
| Төмөнкү %75 | +1,358 | +1,444 | +1,864 * | 11 | 484 |
| Жогорку %25 | +3,826 * | +3,952 ** | −2,600 * | 5 | 220 |
| Медианадан төмөн | −0,123 | +1,708 * | +3,787 *** | 8 | 352 |
| Медианадан жогору | +5,042 ** | +2,567 * | −2,087 * | 8 | 352 |
Бул жыйынтык теориялык сызыктуу эместикти эмпирикалык жактан колдойт. Төмөн \(r-g\) тобунда салык/ИДӨ реакциясы терс, бирок статистикалык жактан маанилүү эмес; кайра бөлүштүрүү алсыз жана жогорку %10 байлык үлүшү өсөт.
Жогорку \(r-g\) тобунда болсо салык кирешелери жана кайра бөлүштүрүү күчтүү өсүп, жогорку %10 байлык үлүшүнүн реакциясы терске айланат.
Төмөн \(r-g\) төмөнкү квартилдин маалымат мезгили башка топторго караганда кыскараак; Австралия, Япония, Португалия жана жарым-жартылай Испания үчүн жогорку %10 байлык үлүшү маалыматтары кеч башталгандыктан, бул топтун баалоо тандалмасы 1985-жылы башталат.
Изилдөө колдогон жыйынтыктар
- Мамлекеттик карыз менен байлык топтолушу өнүккөн экономикаларда узак тарыхый мезгилдерде системалуу түрдө бирге жүрөт.
- Моделде мамлекеттик карыздын салык жүгү \(b\) жана \(r-g\) тарабынан бирге аныкталат.
- Туруктуу карыз өсүшү маржиналдык салык тарифин макроэкономикалык режимге жараша жогору же төмөн жылдырышы мүмкүн.
- \(r>g\) режиминде жогорку карызды тейлөө салык басымын жана кыйыр кайра бөлүштүрүүнү күчөтөт.
- \(r<g\) режиминде төмөн карызды тейлөө чыгымы түзүмдүк салык басымын жана кыйыр кайра бөлүштүрүүнү алсыратышы мүмкүн.
- Мамлекеттик карыз жеке инвестицияны сүрүп чыгаруу, реалдуу кирешелүүлүктү өзгөртүү, реалдуу эмгек акыны өзгөртүү жана салык жүгүн өзгөртүү каналдары аркылуу байлык топтоого таасир этет.
- Үч өлкө боюнча BQ-SVAR жыйынтыктарында туруктуу карыз өсүшү жогорку %10 байлык үлүшүн узак мөөнөттө көбөйтөт.
- Панелдин медианасы өлкө мисалдарынан кичине болсо да, ошол эле багытты көрсөтөт.
- АКШ тарыхый ажыратуусунда карыз шоктору согуштан кийинки карызды азайтуу мезгилиндеги теңсиздик төмөндөшүнүн да, 1980-жылдан кийинки теңсиздик өсүшүнүн да эң чоң жалгыз түзүмдүк салымдарынын бири.
- Франция жана Улуу Британияда да карыз шокторунун белгиси карыз азайтуу мезгилинде терс, карыз кеңейүү мезгилинде оң.
- АКШда альтернативдүү progressivity тартиптеринде карыз шогу 1980–2012 жогорку %10 байлык үлүшү өсүшүнүн болжол менен %48ин түшүндүрсө, көз карандысыз progressivity шогу өтө кичине бойдон калат.
- Панелдик режим жыйынтыктарында жогорку салык жүгү жана күчтүү кайра бөлүштүрүү карыздын теңсиздикке таасирин алсыратат жана айрым топтордо тескери бурат.
- Моделдин негизги сапаттык жыйынтыктары альтернативдүү артыкчылык жана өндүрүш параметрлеринде негизинен сакталат.
Изилдөө колдобогон жыйынтыктар
Изилдөө “мамлекеттик карыз дайыма байлык теңсиздигин көбөйтөт” деген жыйынтыкты колдобойт. Мамиле салык жүгүнө жана макроэкономикалык режимге жараша сызыктуу эмес.
Изилдөө “\(r<g\) болсо мамлекеттик карыз чыгымсыз” деген жыйынтыкты колдобойт. Карыз запасынын чоңдугу, \(r-g\)деги өзгөрүү жана салык жүгү бирге маанилүү.
Изилдөө Франция үчүн бааланган +19,82 пайыздык пункт узак мөөнөттүү таасир бардык өлкөлөргө колдонулат деп көрсөтпөйт. Панелдин курамдык медианасы +2,18 пайыздык пункт.
Изилдөө салык саясатын мамлекеттик карыз гана аныктайт деп далилдебейт. Автор саясий экономика, институттар жана кайра бөлүштүрүү артыкчылыктары үчүн өзүнчө ролдор бар экенин четке какпайт; тар мааниде карыздын салык жүгү туруктуу салык өзгөрүүлөрү үчүн күчтүү эндогендик стимул жаратышы мүмкүн деп ырастайт.
Изилдөө AI байлык теңсиздигин белгилүү бир пайызга көбөйтөт же азайтат деп эмпирикалык баалабайт. AI/автоматташтыруу сезгичтик бөлүмүндө капитал үлүшүн жана макро режимди өзгөртө ала турган түзүмдүк күчтөрдүн бири катары теориялык каралат.
Изилдөө жогорку мамлекеттик карыз теңсиздикти азайтсын үчүн өлкөлөр карызды белгилүү максатка чейин көтөрүшү керек деп сунуштабайт. Моделде белги өзгөргөн өтө жогорку карыз деңгээлдери механизмди көрсөтүү үчүн колдонулган каршы-фактуалдык аралык.
Изилдөө мамлекеттик карыз–байлык теңсиздиги байланышынын жалгыз механизми салык деп да айтпайт. Актив баалары, портфель айырмалары, жыйноо жүрүм-туруму, мурас, салыктан качуу жана башка байлыкка мүнөздүү шоктордун ролу эмпирикалык ажыратууда сакталат.
Негизги методологиялык жана модель чектөөлөрү
Стилдештирилген эки мезгилдүү модель: Бир модель мезгили 30 жыл. Алкак жогорку жыштыктагы үй чарба портфелин жөндөөлөрүн моделдөө үчүн түзүлгөн эмес.
Капиталдын толук амортизациясы: Физикалык капиталдын ар бир модель мезгилинде толук амортизацияланышы аналитикалык жөнөкөйлөштүрүү.
Мамлекеттик чыгашаны нормалдаштыруу: Негизги теориялык каналды бөлүп көрсөтүү үчүн \(G=0\) колдонулат. Булактын өзү оң мамлекеттик чыгаша талап кылынган түзүмдүк кирешени жана жыйынтыктардын сандык көлөмүн өзгөртө аларын белгилейт.
Эмгек кирешесине гана салык: Негизги модель капитал жана мурас салыктарын сыртта калтырат.
Экзогендик баштапкы гетерогендүүлүк: Модель эмне үчүн айрым үй чарбалары башында бай же жакыр экенин түзүүгө аракет кылбайт. Эмгек өндүрүмдүүлүгү жана мурас/жыйноо ыкташы ex-ante гетерогендүү.
Туруктуу социалдык мобилдүүлүк: Idiosyncratic эмгек жана капитал кирешеси шоктору негизги моделде сыртта калат.
Карыз экзогендик параметр: Калибрлөө мамлекеттик карыз эмне үчүн өсөрүн моделдебейт. Карыз өсүшү коопсуздук, демография, саясий чечим же башка күчтөрдөн келип чыгышы мүмкүн.
Салык жөндөө формалары: \(\lambda\), \(\tau_0\) жана \(\tau_2\) эксперименттери реалдуу дүйнөдөгү белгилүү реформа пакеттеринин түз өкүлү эмес.
SVAR идентификация божомолдору: Туруктуу карыз шогу Blanchard–Quah узак мөөнөттүү чектөөлөрү менен аныкталат. Баалоолордун себептик чечмелөөсү ушул чектөөлөргө, өзгөрмөлөрдүн убакыт катар өзгөчөлүктөрүнө жана модель тартибине байланыштуу.
Башка шоктордун жарым-жартылай идентификациясы: BQ системасы карыз шогун борбордо аныктаганы менен башка түзүмдүк шоктордун экономикалык курамы толук бир маанилүү эмес.
Кыска жылдык тандалма: Байлык бөлүштүрүү маалыматтары узак убакыт катарларында чектелүү. Bootstrap, BVAR жана панелдик SVAR бул көйгөйдү азайтууну көздөйт; жок кылбайт.
%68 ишеним интервалы: Айрым негизги өлкө баалоолору %68 ишеним интервалында гана нөлдөн айырмаланат. Бул деңгээл %95 классикалык тесттей күчтүү статистикалык далил катары чечмеленбеши керек.
Панелдик режим тандалмасы: Кайра бөлүштүрүү талдоосу 16 өлкө жана 1975–2018 мезгили менен гана чектелген; төмөнкү топтордо өлкө саны дагы азаят.
Саясат жана келечектеги изилдөө мааниси
Автор динамикалык жактан натыйжасыз экономикада мамлекеттик карыз ашыкча жыйноону азайтып, жыргалчылыкты жогорулата алат деген классикалык Diamond жыйынтыгын өзүнүн бөлүштүрүү табылгалары менен бирге баалайт. Ошентип, муундар аралык натыйжалуулук менен ошол эле муун ичиндеги байлык теңсиздигинин ортосунда компромисс пайда болушу мүмкүн.
Изилдөөнүн теориялык жыйынтыгына ылайык, жетиштүү күчтүү прогрессивдүү салык системасы жогорку карыздын теңсиздикке көбөйтүүчү таасирин алсыратып, айрым шарттарда тескери бура алат. Бул белгилүү салык ченинин саясат сунушу эмес.
Автор ошондой эле фискалдык туруктуулук алкактары карыз жана дефицит траекториясына гана эмес, жөндөө кайсы салык же трансфер куралдары менен жүргүзүлөрүнө да бөлүштүрүү жагынан көңүл бурушу керектигин талкуулайт.
AI, автоматташтыруу жана калктын картаюусу бөлүмүндөгү жыйынтыктар келечекке багытталган теориялык изилдөө багыттары. Жогорку капитал үлүшү, картайган калктын жыйноо жүрүм-туруму жана капитал-эмгек алмаштыруу түзүлүшү бирге \(r-g\) режимин өзгөртө алат; бул өзгөрүү мамлекеттик карыздын туруктуулук жана салык каналын да өзгөртө алат. Макала бул механизм келечекте реалдуу өлкөлөрдө кандай сандык көлөмдө ишке ашаарын өлчөбөйт.
Жалпы илимий баалоо
Изилдөөнүн эң оригиналдуу салымы мамлекеттик карыз–байлык теңсиздиги байланышын “байлар облигация кармайт” же “жогорку пайыз байларга көбүрөөк киреше берет” деп гана түзбөгөнүндө.
Изилдөөдө мамлекеттик карыз бир убакта:
- жеке капитал топтоону,
- капитал кирешелүүлүгүн,
- реалдуу эмгек акыны,
- мамлекеттин түзүмдүк киреше муктаждыгын,
- маржиналдык салык тарифин,
- салык төлөгөндөн кийинки колдо бар кирешени,
- кыйыр кайра бөлүштүрүүнүн күчүн
өзгөртө ала турган ортомчу өзгөрмөгө айланат.
Ошондуктан макаланын негизги илимий билдирүүсү “көбүрөөк карыз = көбүрөөк теңсиздик” деген сызыктуу ураан эмес.
Туурараак билдирүү төмөнкүдөй:
Мамлекеттик карыздын узак мөөнөттүү байлык бөлүштүрүүгө таасири карыз кайсы макроэкономикалык режимде туруктуу кармаларына, \(r-g\) айырмасы карызды тейлөөнү кантип өзгөртөрүнө жана пайда болгон салык жүгү үй чарбаларынын арасында канчалык прогрессивдүү бөлүштүрүлөрүнө байланыштуу.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталышы: Public Debt, Wealth Inequality, and the Burden of Taxation
Кыргызча жарыя аталышы: Мамлекеттик Карыз, Байлык Теңсиздиги жана Салык Салуу Жүгү
Автор: Moustafa Chatzouz.
Авторлордун саны: Бир автор.
Мекеме: International Monetary Fund.
Департамент: Strategy, Policy and Review Department.
Таратууга уруксат берген: Allison Holland.
Corresponding author: PDF өзүнчө “corresponding author” белгисин колдонбойт. Жалгыз автордун байланыш электрондук почтасы булакта берилген.
Тең салым / тең биринчи авторлук: Колдонулбайт; изилдөө бир авторлуу.
Булактын түрү: IMF Working Paper.
Изилдөө номери: WP/26/171.
Серия: IMF Working Papers.
PDF датасы: August 2026.
IMF расмий жарыялоо датасы: 14 August 2026.
DOI: 10.5089/9798229055925.001.
DOI эскертүүсү: PDFдеги Recommended Citation бөлүмүндө DOI жазылган эмес; DOI IMFтин расмий библиографиялык жарыялоо жазуусунан текшерилген.
SSRN: Булак PDF электрондук көчүрмө SSRN abstract 7314763те жайгашканын билдирет.
Рецензия / жарыялоо статусу: Изилдөө рецензияланган журнал макаласы эмес, IMF Working Paper. IMF Working Papers жүрүп жаткан изилдөөлөрдү талкууга чыгаруу жана пикир алуу үчүн жарыяланган иш кагаздары катары аныкталат. Автор шилтемеде үч анонимдүү рецензенттин конструктивдүү пикирлерине ыраазычылык билдирет; бул Working Paper рецензияланган журнал жарыялоосу статусуна өткөнүн билдирбейт.
Мурунку версия эскертүүсү: Автор изилдөө доктордук диссертациясындагы бөлүмдөргө негизделген мурдагы долбоорлордун олуттуу кайра каралган версиясы экенин жана жүгүртүүдөгү эски долбоорлор эске алынбашы керектигин билдирет.
JEL коддору: H20, H30, H63, E62.
Булактагы ачкыч сөздөр: Tax Progressivity; Fiscal Policy; Wealth Inequality; Redistribution; Public Debt; Neoclassical Growth Model.
Автордук укук: © 2026 International Monetary Fund.
Лицензия / кайра колдонуу: PDF “Not for Redistribution” деген белгини камтыйт. Булакта ачык Creative Commons лицензиясы көрсөтүлгөн эмес. Ошондуктан булак графиктери визуалдык дизайны менен көчүрүлүп же адаптацияланып кайра жарыяланган эмес.
Негизги теориялык модель: Үй чарбалары эмгек өндүрүмдүүлүгү жана мурас/жыйноо артыкчылыктары боюнча ex-ante гетерогендүү болгон эки мезгилдүү Diamond кабатташкан муундар модели.
Негизги мамлекеттик финансы байланышы: Туруктуу абалда \(\tau=(r-g)b\).
Салык функциялары: Heathcote–Storesletten–Violante/Bénabou affine салык түзүлүшү жана Gouveia–Strauss сызыктуу эмес салык функциясы.
Салык механизми: Бир эле түзүмдүк киреше муктаждыгы \(\lambda\), \(\tau_0\) же \(\tau_2\) жөндөөлөрү менен үй чарбаларынын арасында ар башка бөлүштүрүлөт.
Кыйыр кайра бөлүштүрүү: Карыз жүгү бюджеттик чектөө аркылуу маржиналдык салык тарифин жана демек бай-жакыр салык жүгү айырмасын эндогендик түрдө өзгөртүшү.
Моделде салык салынган киреше: Эмгек кирешеси. Негизги модель капитал жана мурас салыктарынан абстракцияланат.
Мамлекеттик чыгаша: Негизги debt-as-deferred-tax каналын бөлүп көрсөтүү максатында \(G=0\) нормалдаштырылат.
Муун узактыгы: 30 жыл.
Модель үй чарбаларынын саны: 10.000 синтетикалык үй чарбасы.
Киреше бөлүштүрүүсү: 90. процентилге чейин логнормалдуу, жогорку куйрукта Pareto аралашмасы.
Негизги капитал үлүшү: \(\alpha=1/3\).
Негизги карыз/ИДӨ калибрлөөсү: %54.
Кадимки кирешелүүлүк калибрлөөсү: реалдуу кирешелүүлүк жылына болжол менен %6,35.
Төмөн кирешелүүлүк калибрлөөсү: реалдуу кирешелүүлүк жылына болжол менен %1,46.
Сезгичтик параметрлери: \(\theta\in\{0.7,1,1.2,2.0\}\), \(\rho\in\{0.23,0,-0.67\}\), \(\alpha\in[0.2,0.7]\).
AI/автоматташтыруу байланышы: Модель сезгичтигинде жогорку капитал үлүшү \(\alpha\), автоматташтыруу жана AIдан келип чыккан капитал интенсивдүүлүгүн изилдөө үчүн түзүмдүк сценарий параметри катары колдонулат; реалдуу AI маалыматтарына негизделген түз эмпирикалык таасир баасы эмес.
Негизги эмпирикалык маалымат мезгили: 1950–2019.
Негизги маалымат булактары: Jordà–Schularick–Taylor Macrohistory Database; Global Macro Database; IMF капитал запасы маалыматтары; Penn World Table; World Inequality Database.
Өлкө мисал изилдөөлөрү: United States, France, United Kingdom.
Негизги эмпирикалык ыкма: Blanchard–Quah узак мөөнөттүү чектөөлөрү бар түзүмдүк VAR.
VAR өзгөрмөлөрүнүн тартиби: Мамлекеттик карыз/ИДӨ; жеке инвестиция/ИДӨ; капиталдын реалдуу кирешелүүлүгү; реалдуу эмгек акы; жогорку %10 байлык үлүшү.
VAR кечигүүсү: Өлкө моделдеринде BIC тарабынан тандалган бир кечигүү.
АКШ жана Улуу Британия экзогендик контролу: Дүйнөлүк учурдагы баланс фактору.
Франция экзогендик контролу: Евро аймагынын учурдагы баланс факторунун Евро кризис көрсөткүчү менен өз ара аракеттенүүсү.
Түзүмдүк үзүлүү көрсөткүчтөрү: АКШ post-1993; Улуу Британия post-1979; Франция post-1999.
Эмгек акы сериясын иштетүү: Улуу Британия жана Францияда реалдуу эмгек акы биринчи айырмадан кийин сызыктуу трендден тазаланат.
Кичине тандалма түзөтүүсү: Kilian bootstrap-after-bootstrap жана wild-bootstrap ишеним интервалдары.
Панелдик ыкма: Pedroni structural panel VAR; жалпы жана өлкөгө мүнөздүү шок компоненттерин ажыратат.
Bayesian туруктуулук: Giannone–Lenza–Primiceri ыкмасы жана Antolin-Diaz–Surico стилиндеги Bayesian VAR колдонмосу; альтернативдүү prior жана 1–8 кечигүү текшерүүлөрү.
74 пайыздык пункт референс шок: АКШнын болжол менен 1980-жылдан кийинки кумулятивдүү мамлекеттик карыз/ИДӨ кеңейүүсүнө негизделген масштабдоо; саясат максаты эмес.
Жогорку %10 узак мөөнөттүү реакциясы: АКШ +6,09 pp; Франция +19,82 pp; Улуу Британия +7,65 pp; панелдин курамдык медианасы +2,18 pp.
Жеке инвестициянын узак мөөнөттүү реакциясы: АКШ −7,87 pp; Франция −10,75 pp; Улуу Британия −5,80 pp; панель −9,35 pp.
Реалдуу эмгек акынын узак мөөнөттүү реакциясы: АКШ −%26,24; Франция −%31,52; Улуу Британия −%9,56; панель −%6,88.
Ишеним белгилери: * %68, ** %90, *** %95 ишеним интервалы нөлдү камтыбай турганын билдирет.
АКШ 1963–1980: Жогорку %10 байлык үлүшү жалпы −3,63 pp; карыз шогунун салымы −2,67 pp, болжол менен %73,7.
АКШ 1980–2019: Жогорку %10 байлык үлүшү жалпы +5,68 pp; карыз шогунун салымы +2,74 pp, болжол менен %48,2.
Франция 1984–2019: Жалпы +6,15 pp; карыз шогу +6,21 pp. Башка компоненттердин таза терс салымынан улам карыз үлүшү %100дөн жогору.
Улуу Британия 1991–2019: Жалпы +11,33 pp; карыз шогу +5,75 pp же болжол менен %50,7.
Салык прогрессивдүүлүгү салыштыруусу: АКШ 1980–2012де альтернативдүү тартиптердин экөөндө тең карыз шогу жогорку %10 байлык үлүшүндөгү +7,57 pp өсүштүн болжол менен %48ин түшүндүрөт; progressivity шогу нөлгө жакын. Автор жыйынтыкты чечүүчү эмес, көрсөткүч мүнөзүндө деп чечмелейт.
Кайра бөлүштүрүү өлчөмү: SWIID relative redistribution; базар кирешеси теңсиздигинин салык-трансфер системасы менен пайыздык азайышы.
Кайра бөлүштүрүү панели: 1975–2018; толук тандалма 16 өлкө жана 704 байкоо.
Жогорку r−g панелдик жыйынтык: Салык/ИДӨ +3,826 pp; кайра бөлүштүрүү +3,952 pp; жогорку %10 байлык үлүшү −2,600 pp.
Медианадан жогору r−g жыйынтыгы: Салык/ИДӨ +5,042 pp; кайра бөлүштүрүү +2,567 pp; жогорку %10 байлык үлүшү −2,087 pp.
Негизги сызыктуу эместик: Төмөн салык жүгүндө карыз шогу теңсиздикти көбөйтүү тенденциясына ээ; салык жүгү жана кайра бөлүштүрүү жетиштүү жогору болгондо таасир алсырап же терске бурулушу мүмкүн.
Каржылоо билдирүүсү: PDFде өзүнчө стандарттык Funding Statement табылган эмес.
Кызыкчылыктардын кагылышы: PDFде өзүнчө стандарттык Conflict of Interest билдирүүсү табылган эмес.
Маалыматтын жеткиликтүүлүгү: Булак колдонулган маалымат базаларын жана маалымат түзүү ыкмасын көрсөтөт; PDFде өзүнчө стандарттык Data Availability Statement же бирдиктүү ачык репликация пакети шилтемеси жок.
CRediT / автор салымы: Бир авторлуу изилдөөдө стандарттык CRediT салым бөлүмү жок.
Ыраазычылык: Булак G. Devoto, D. Furceri, M. Chamon, R. Legrand, H. Polemarchakis, T. Van Rens, O. Galor, R. Pancrazi, M. Miller, A. Philippopoulos, A. Karantounias, C. Azariadis, B. Moll, A. Cesa-Bianchi, D. Lewis жана F. Romeiге комментарийлери жана талкуулары үчүн; Alvaredo жана кесиптештерине, ошондой эле Ferriere жана Navarroго жарыялоого чейин маалымат бөлүшкөнү үчүн ыраазычылык билдирет. Автор ошондой эле үч анонимдүү рецензенттин конструктивдүү пикирин белгилейт.
Институттук көз караш эскертүүсү: Булактагы пикирлер авторго таандык жана IMF, IMF Executive Board же мүчө өкмөттөрдүн пикирлерин сөзсүз түрдө билдирбейт.
Негизги чечмелөө чеги: Изилдөөнүн өлкө жана панелдик жыйынтыктары түзүмдүк VAR идентификациясына таянат. Туруктуу карыз шогу бир эле экзогендик саясат чечимин эмес, карыз траекториясын туруктуу өзгөрткөн курамдык түзүмдүк күчтөрдү билдирет. Жыйынтыктардын себептик чечмелөөсү узак мөөнөттүү чектөөлөрдүн жана модель божомолдорунун жарактуулугуна байланыштуу.
Жарыялоо эскертүүсү: Бул кыргызча баяндоо булак Working Paperдын тарыхый фактыларын, Diamond моделин, үй чарба жана мамлекеттик бюджет теңдемелерин, HSV жана Gouveia–Strauss салык түзүлүштөрүн, кыйыр кайра бөлүштүрүү механизмин, r−g режимдерин, калибрлөөнү, сезгичтик талдоосун, BQ-SVAR жана панелдик SVAR идентификациясын, Bayesian туруктуулук текшерүүлөрүн, тарыхый ажыратууларды, салык прогрессивдүүлүгүн салыштырууну, сызыктуу эмес режим жыйынтыктарын жана негизги чечмелөө чектерин түшүндүрмө түрүндө берет. Булакта жок өлкө таасири, саясат рецепти, чек, коэффициент же AI жыйынтыгы кошулган эмес. Академиялык шилтемелерде түпнуска IMF Working Paper жана DOI негиз болушу керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген