


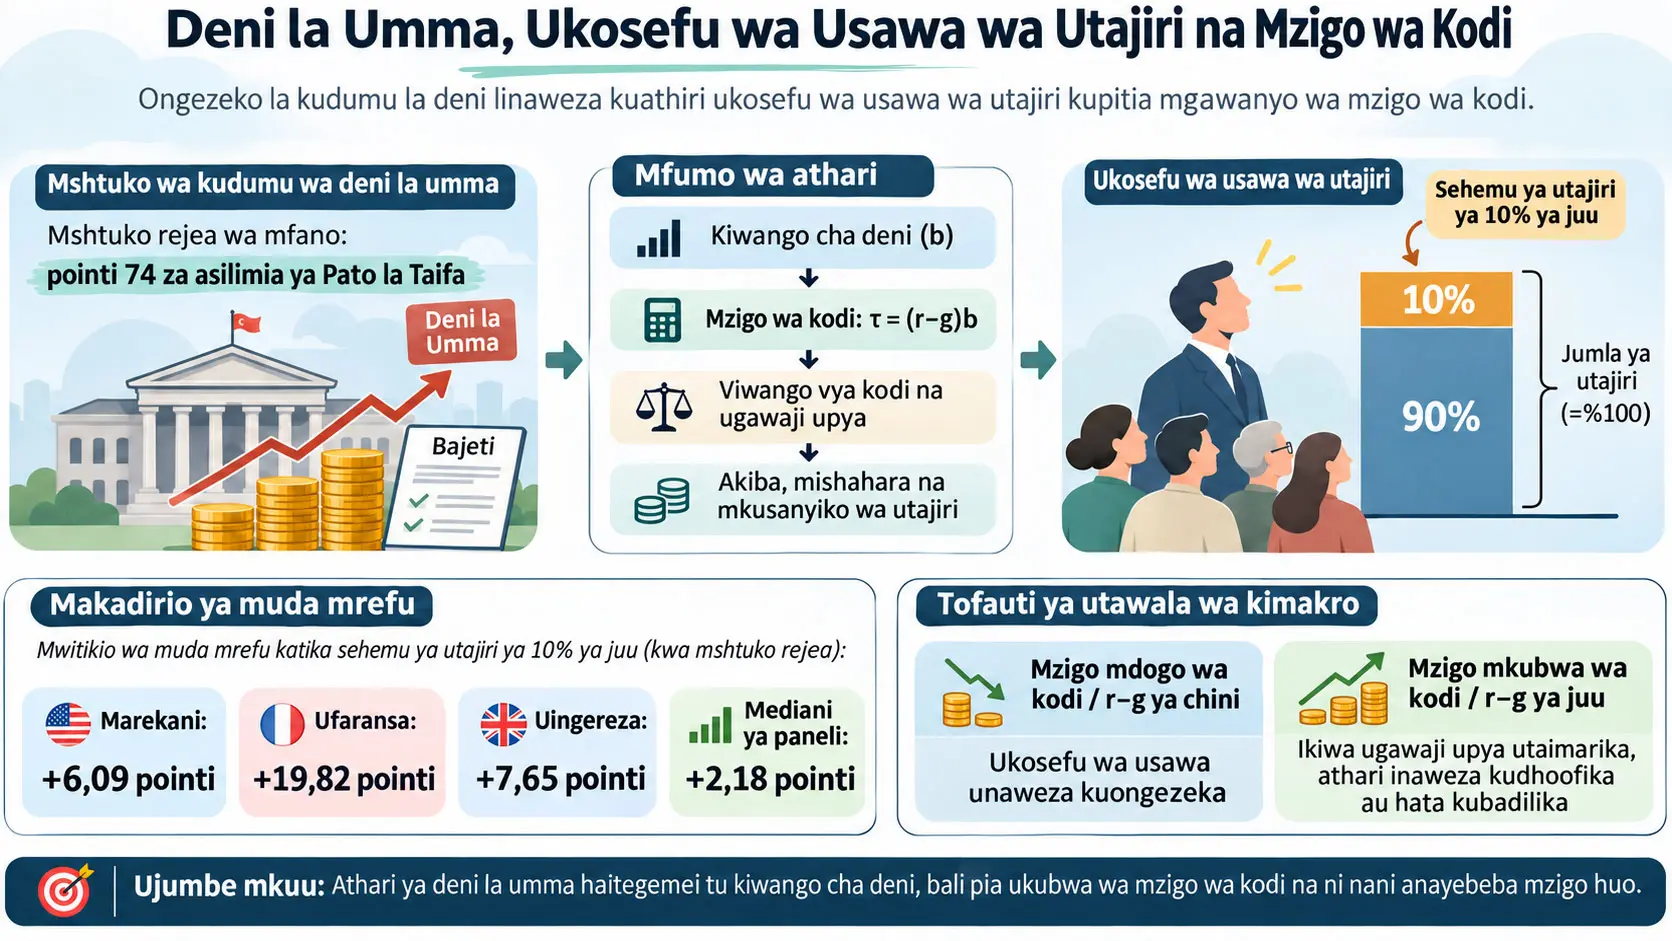
Utaratibu wa deni la umma–mzigo wa kodi katika utafiti huu ni utaratibu wa uhamishaji wa uchumi mkuu ambapo mabadiliko ya kudumu ya deni la umma hubadilisha mapato ya kodi yanayohitajika kupitia kizuizi cha bajeti ya serikali kati ya vipindi na mgawanyo wa mzigo huu wa kodi kati ya kaya. Moustafa Chatzouz anajenga modeli iliyorahisishwa ya Diamond ya vizazi vinavyopishana yenye kaya tofauti tofauti na utozaji kodi wa viwango vinavyoongezeka; anatathmini utabiri wa modeli kwa kutumia data za kihistoria za 1950–2019, VAR za kimuundo za Blanchard–Quah zenye utambuzi wa muda mrefu, VAR ya paneli ya kimuundo ya Pedroni, uchambuzi wa uthabiti wa Bayesian VAR na utenganishaji wa kihistoria wa mishtuko.
Katika kiini cha kihisabati cha utafiti, mzigo wa kodi wa muda mrefu wa deni la umma:
\[ \tau=(r-g)b \]
unawakilishwa na uhusiano huu. Hapa \(b\) inawakilisha deni la umma kwa kila mtu, \(r\) kiwango halisi cha faida/riba, \(g\) kiwango cha ukuaji wa uchumi na idadi ya watu, na \(\tau\) mapato ya kodi kwa kila mtu yanayohitajika ili deni liwe endelevu. Usawa huu si utambulisho wa kihasibu usio na masharti kwa uchumi wote; unapatikana katika hali tulivu ya modeli chini ya urekebishaji maalum wa kifedha na kizuizi cha bajeti ya serikali kati ya vipindi kinachofunga.
Matokeo ya msingi ya modeli ni kwamba ongezeko lilelile la deni la umma linaweza kubadilisha mfumo wa kodi katika mwelekeo tofauti chini ya tawala tofauti za uchumi mkuu. Wakati \(r>g\), huduma ya deni ni ghali; ongezeko la deni linahitaji mapato zaidi ya kimuundo na viwango vya kodi vya pembezoni vinaweza kusogea juu. Hali hii huongeza nguvu halisi ya ugawaji upya ya mfumo wa kodi. Kwa upande mwingine, kwa kuwa kusukuma nje mtaji huongeza kiwango halisi cha faida na kupunguza mishahara halisi, kaya tajiri zenye mwelekeo mkubwa wa kuweka akiba na kutoa urithi zinaweza kupata faida katika mkusanyiko wa utajiri. Katika mzigo wa kodi wa chini au wa kati, athari hii ya pili inaweza kutawala na kuongeza ukosefu wa usawa wa utajiri; mzigo wa kodi unapopanda vya kutosha, mzigo wa ziada wa kodi unaobebwa na matajiri unaweza kutawala na kubadili ishara ya uhusiano huo.
Katika utawala wa \(r<g\), huduma ya deni ni nafuu zaidi. Katika modeli, deni la juu zaidi linaweza kupunguza mapato ya kodi ya kimuundo yanayohitajika katika baadhi ya viwango; ratiba ya kodi ya pembezoni husogea chini na utaratibu ambao mwandishi anauita ugawaji upya usio wa moja kwa moja hudhoofika. Hivyo, ingawa viwango vya chini vya riba hudhoofisha njia ya mapato ya mtaji, uwezo mkubwa wa kuweka akiba na mapato ya juu zaidi yanayoweza kutumika ya kaya tajiri yanaweza kuongeza mkusanyiko wa utajiri. Katika viwango vya juu sana vya deni, ikiwa huduma ya deni inakuwa ghali vya kutosha tena, mzigo wa kodi na ugawaji upya vinaweza kuimarika na athari kwa ukosefu wa usawa wa utajiri inaweza kugeuka tena.
Katika sehemu ya majaribio ya data, kwa ongezeko la kudumu la deni lenye ukubwa wa pointi 74 za asilimia ya Pato la Taifa, mwitikio uliokadiriwa wa muda mrefu wa sehemu ya utajiri ya %10 ya juu ni +6,09 pointi za asilimia nchini Marekani, +19,82 pointi za asilimia nchini Ufaransa, +7,65 pointi za asilimia nchini Uingereza na +2,18 pointi za asilimia katika mediani ya mchanganyiko ya VAR ya paneli ya kimuundo. Mshtuko huohuo hupunguza uwekezaji binafsi, hupunguza mishahara halisi na, katika vipimo vingi, huongeza kiwango halisi cha faida.
Hata hivyo, hitimisho la utafiti si kwamba “deni la umma huongeza ukosefu wa usawa katika hali zote”. Katika makundi yenye \(r-g\) ya juu ambako mzigo wa kodi na ugawaji upya ni mkubwa, matokeo ya paneli SVAR yanaonyesha kwamba mwitikio wa ukosefu wa usawa wa utajiri unaweza kuwa hasi. Kwa hiyo ujumbe mkuu wa utafiti ni kwamba, kuliko kiasi cha deni la umma pekee, ukubwa wa mzigo wa kodi unaohitajika ili kudumisha deni na ni nani anayebeba mzigo huo ndiyo mambo muhimu katika mgawanyo wa utajiri wa muda mrefu.
Mahali pa kuanzia kwa utafiti
Utafiti unaanzia kwenye uchunguzi kwamba katika uchumi ulioendelea deni la umma na mkusanyiko wa utajiri vimesonga pamoja katika vipindi virefu vya kihistoria. Nchini Marekani, Ufaransa na Uingereza, kupanda kwa uwiano wa deni la umma/Pato la Taifa baada ya 1980 kumeenda sambamba na kupanda kwa sehemu ya utajiri wa jumla inayoshikiliwa na makundi ya juu ya mapato na utajiri; hili ndilo jambo kuu ambalo mwandishi anataka kueleza.
Muundo huu hauachwi kuwa uhusiano rahisi wa kitakwimu pekee. Utafiti unauliza swali gumu zaidi: Mabadiliko ya kudumu katika deni la umma hubadilishaje uwezo wa kaya kukusanya utajiri kupitia mifumo gani ya uwiano wa jumla na kodi?
Sehemu kubwa ya fasihi iliyopo kuhusu ukosefu wa usawa wa utajiri inasisitiza tofauti katika mapato ya mali, teknolojia au mabadiliko ya nje katika uongezekaji wa viwango vya kodi. Katika mtazamo wa Chatzouz, hata hivyo, uongezekaji wa viwango vya kodi si chaguo la sera la nje kabisa. Mapato yanayohitajika kwa uendelevu wa deni la umma yanaweza kuathiri jinsi ratiba ya kodi ya pembezoni inavyowekwa kwa vitendo.
Ugawaji Upya Usio wa Moja kwa Moja ni Nini?
Ugawaji upya usio wa moja kwa moja katika utafiti huu ni hali ambapo mzigo wa kodi unaotokana na deni la umma hubadilisha viwango vya kodi vya pembezoni kwa kudumu kwa sababu ya kizuizi cha bajeti ya serikali kati ya vipindi, na hivyo kubadilisha kwa njia endojeni mgawanyo halisi wa mzigo wa kodi kati ya kaya tajiri na maskini; utaratibu huu hauhitaji mapendeleo ya kijamii ya ugawaji upya yabadilike.
Kwa nini unaitwa “usio wa moja kwa moja”?
Deni la umma halijamodelishwa kama uhamisho unaohamisha moja kwa moja utajiri wa kaya moja kwenda kaya nyingine. Kwanza deni hubadilisha kiasi cha mapato ambacho serikali italazimika kukusanya siku zijazo. Hitaji hili la mapato huakisiwa katika vigezo vya mfumo wa kodi uliopo. Katika mfumo wa kodi wa viwango vinavyoongezeka, ratiba ya kodi ya pembezoni inapobadilika, mzigo kamili wa kodi unaobebwa na kaya za mapato ya juu na ya chini haubadiliki kwa kiasi sawa.
Kwa hiyo mlolongo ni kama ifuatavyo:
Deni la umma → huduma ya deni na \(r-g\) → mapato ya kodi yanayohitajika → ratiba ya kodi ya pembezoni → mapato yanayoweza kutumika → akiba na urithi → mgawanyo wa utajiri.
Matokeo ya kihistoria ya maelezo katika chanzo
Data za uchumi ulioendelea za 1950–2019 zinaonyesha kwamba deni la umma linapoongezeka, huduma ya deni na baadhi ya viashiria vya mzigo wa kodi pia huongezeka.
| Deni la umma / Pato la Taifa | Malipo ya riba / Pato la Taifa | Kiwango halisi cha kodi ya ajira |
|---|---|---|
| <%40 | %1,42 | %26,8 |
| %40–70 | %2,89 | %32,5 |
| %70–100 | %3,49 | %33,4 |
| >%100 | %4,13 | %37,7 |
Kielelezo hicho hicho cha chanzo kinaonyesha kwamba sehemu ya mapato ya ajira katika jumla ya mapato ya kodi hubaki karibu na %60 katika makundi ya deni, huku mzigo wa huduma ya deni ukiwa umejikita zaidi kwa waajiriwa katika viwango vya juu vya deni.
| Deni la umma / Pato la Taifa | Sehemu ya utajiri ya %1 ya juu |
|---|---|
| <%40 | %22,9 |
| %40–70 | %23,2 |
| %70–100 | %24,6 |
| >%100 | %25,1 |
Jedwali hili si matokeo ya kisababishi. Linaeleza kusonga pamoja kihistoria kwa makundi ya deni na mkusanyiko wa utajiri.
Kwa nini ratiba za kodi zinaonekana tofauti kulingana na utawala wa kihistoria?
Kielelezo 4 cha chanzo kinalinganisha mazingira ya riba ya juu kabla ya 1980 na mazingira ya riba ya chini baada ya 1980. Kiwango cha juu cha kodi ya mapato ya pembezoni katika nchi zenye data zilizopo kiliongezeka pamoja na kiwango cha deni kabla ya 1980, lakini baada ya 1980 kilisogea katika mwelekeo wa kinyume.
| Deni la umma / Pato la Taifa | Kabla ya 1980 | Baada ya 1980 |
|---|---|---|
| <%40 | %64,9 | %52,9 |
| %40–70 | %85,2 | %50,0 |
| %70–100 | %91,0 | %48,1 |
| >%100 | Hakuna data ya kutosha kabla ya 1980 katika chanzo | %45,5 |
Badala ya kueleza mabadiliko haya ya utawala kwa mageuzi ya kodi ya kiitikadi pekee, mwandishi anayahusisha na uwezekano kwamba kushuka kwa viwango halisi vya riba kunafanya deni la umma kuwa nafuu zaidi na kupunguza hitaji la mapato ya kimuundo la serikali.
Muundo wa msingi wa modeli ya Diamond ya vizazi vinavyopishana
Modeli ni urekebishaji uliorahisishwa wa mkabala wa Diamond wa vizazi vinavyopishana wa vipindi viwili. Muda husonga kwa hatua tofauti kama \(t=0,1,\ldots,\infty\). Idadi ya watu:
\[ N_t=(1+g)N_{t-1} \]
hukua kwa njia ya nje kulingana na uhusiano huu.
Kila aina ya kaya \(i\) hufafanuliwa na tija ya ajira ya kuzaliwa nayo \(l_i>0\). Wastani wa tija ya ajira umenormalishwa kuwa moja.
Kaya pia zina mwelekeo tofauti wa kuacha urithi \(\delta_i\). \(\delta_i\) ya juu inawakilisha kaya kuweka umuhimu mkubwa zaidi katika kuhamisha utajiri kwa kizazi kijacho. Katika urekebishaji wa modeli, kuzipa kaya tajiri mwelekeo mkubwa wa urithi kunahusishwa na uchunguzi katika chanzo kwamba makundi ya mapato na utajiri wa juu yana uwezo mkubwa zaidi wa kuweka akiba na kuacha urithi.
Mlinganyo (1): Kaya inaboresha nini?
\[ \max_{c_t^i,c_{t+1}^i,x_{t+1}^i} V_t^i = U(c_t^i) + \beta U(c_{t+1}^i) + \delta_i U(x_{t+1}^i). \tag{1} \]
Hapa \(c_t^i\) ni matumizi katika kipindi cha ujana, \(c_{t+1}^i\) matumizi katika kipindi cha uzee, \(x_{t+1}^i\) urithi unaoachwa kwa watoto, \(\beta\) mgawo wa upunguzaji wa matumizi ya baadaye na \(\delta_i\) uzito wa kaya husika wa kuacha urithi.
Kaya haichagui matumizi ya sasa pekee, bali huchagua kwa pamoja matumizi ya uzee na urithi itakaoacha kwa kizazi kinachofuata.
Mlinganyo (2) na (3): Vizuizi vya bajeti vya vipindi viwili vya maisha
\[ c_t^i+a_{t+1}^i=w_t l_i-\tau_t^i+x_t^i \tag{2} \]
\[ c_{t+1}^i+(1+g)x_{t+1}^i = (1+r_{t+1})a_{t+1}^i. \tag{3} \]
\(a_{t+1}^i\) inawakilisha akiba, \(w_t\) kiwango cha mshahara, \(w_tl_i\) mapato ghafi ya ajira, \(\tau_t^i\) mzigo wa kodi, \(x_t^i\) urithi uliopokelewa kutoka kizazi kilichotangulia na \(r_{t+1}\) kiwango halisi cha faida ya akiba.
Mlinganyo wa kwanza unaeleza jinsi kaya changa inavyogawa mapato yake baada ya kodi pamoja na urithi uliopokelewa kati ya matumizi na akiba. Mlinganyo wa pili unaonyesha jinsi mapato ya akiba katika uzee yanavyofadhili matumizi na urithi utakaoachwa kwa watoto.
Mlinganyo (4) na (5): Tabia ya akiba na urithi
\[ a_{t+1}^i = S_{t+1}^i \left[ w_tl_i-\tau_t^i+x_t^i \right] \equiv S^i(D_t^i,r_{t+1}) \tag{4} \]
\[ x_{t+1}^i = X_{t+1}^i(1+r_{t+1})a_{t+1}^i \equiv X^i(r_{t+1},a_{t+1}^i). \tag{5} \]
\(S_{t+1}^i\) ni mwelekeo wa pembezoni wa kuweka akiba, na \(X_{t+1}^i\) ni mwelekeo wa pembezoni wa kuacha urithi.
Muundo huu huwezesha kiwango halisi cha riba na mapato yanayoweza kutumika kuathiri mkusanyiko wa utajiri kwa wakati mmoja.
Mlinganyo (6): Mkusanyiko wa utajiri
\[ a_{t+1}^i = S_{t+1}^iX_t^i(1+r_t)a_t^i + S_{t+1}^i(w_tl_i-\tau_t^i). \tag{6} \]
Mlinganyo unatenganisha vyanzo viwili tofauti.
- Sehemu ya kwanza inawakilisha kuongezeka kwa utajiri wa awali na mapato yake kupitia tabia ya akiba/urithi.
- Sehemu ya pili inawakilisha akiba mpya inayotokana na mapato ya ajira ya kipindi cha sasa baada ya kodi.
Kaya za mapato ya juu kuwa na mapato makubwa zaidi yanayoweza kutumika pamoja na mwelekeo mkubwa wa kuweka akiba na kuacha urithi huruhusu tofauti ndogo za mapato au faida kukua vizazi baada ya vizazi.
Uzalishaji na bei za vipengele
Kampuni wakilishi hutumia mtaji wa kimwili na ajira. Uwiano wa mtaji kwa ajira hufafanuliwa kama \(k_t=K_t/L_t\).
\[ w_t=f(k_t)-f'(k_t)k_t \tag{7} \]
\[ 1+r_t=f'(k_t)>0, \qquad f''(k_t)<0. \tag{8} \]
Wakati kusukuma nje mtaji binafsi kutokana na deni la umma kunapunguza \(k\), katika muundo wa uzalishaji wa neoklasiki bidhaa ya pembezoni ya mtaji na hivyo kiwango halisi cha faida vinaweza kuongezeka huku mshahara halisi ukipungua.
Kizuizi cha bajeti ya serikali
\[ B_{t+1}+T_t = (1+r_t)B_t+G_t. \tag{9} \]
\(B_t\) ni deni la umma, \(T_t\) jumla ya mapato ya serikali na \(G_t\) matumizi ya serikali.
Ili kutenga deni la umma kama njia ya “kodi iliyoahirishwa”, utafiti hutumia urekebishaji wa \(G_t=0\) katika jaribio la msingi la kinadharia na kudhani kwamba deni la umma hukua kwa kiwango cha ukuaji wa idadi ya watu:
\[ B_{t+1}=(1+g)B_t. \]
Mzigo wa Kodi wa Deni la Umma Unafafanuliwaje katika Utafiti Huu?
Katika hali tulivu ya utafiti, mzigo wa kodi wa deni la umma hufafanuliwa kwa \(\tau=(r-g)b\); deni kwa kila mtu \(b\) na tofauti kati ya kiwango halisi cha faida na ukuaji \(r-g\) kwa pamoja huamua mapato ya kodi ya kimuundo ambayo serikali inahitaji kukusanya ili deni liwe endelevu, na uhusiano huu ni halali tu chini ya dhana zilizobainishwa za hali tulivu na kanuni za kifedha za modeli.
\[ \tau=(r-g)b. \tag{10} \]
Mlinganyo huu ni mojawapo ya mahusiano muhimu zaidi katika utafiti.
\(r=g\): katika nukta ya Golden Rule ya modeli, mzigo wa kodi wa deni kwa ufafanuzi huu ni sifuri.
\(r>g\): kwa kuwa faida ya deni ni kubwa kuliko ukuaji wa uchumi, huduma ya deni inahitaji mapato zaidi ya kodi ya kimuundo.
\(r<g\): ukuaji wa uchumi ni wa kasi kuliko kiwango halisi cha faida ya deni; katika modeli inaweza kujitokeza eneo la kutokuwa na ufanisi wa kidinamiki ambapo deni linaweza kudumishwa bila kuhitaji kodi ya juu zaidi siku zijazo.
Kauli hizi hazimaanishi kwamba “deni ni bure wakati \(r<g\)”. Utafiti unaonyesha kwamba ukubwa wa akiba ya deni pia ni muhimu na kwamba katika viwango vya juu sana vya deni, hata katika mazingira ya riba ya chini, huduma ya deni inaweza tena kuunda shinikizo kubwa la kodi.
Fungsi ya kodi ya HSV
Muundo wa kodi wa aina ya Heathcote–Storesletten–Violante/Bénabou:
\[ \tau_i = \left( 1-\lambda\tilde z_i^{-\gamma} \right)z_i-T. \tag{11} \]
Hapa:
- \(z_i=wl_i\): ni mapato ghafi ya ajira.
- \(\tilde z_i\): ni uwiano wa mapato ghafi ya ajira ya kaya kwa wastani wa uchumi.
- \(T\): ni uhamisho wa mkupuo.
- \(\lambda\): huamua kiwango cha jumla cha ratiba ya kodi.
- \(\gamma\): huamua kiwango cha uongezekaji wa viwango vya kodi.
Kiwango cha kodi ya ajira kinachotegemea mapato:
\[ \tau_i^w=1-\lambda\tilde z_i^{-\gamma}. \]
Katika chanzo, \(0<\gamma<1\) inawakilisha muundo wa kodi wenye viwango vinavyoongezeka, \(\gamma=0\) muundo tambarare, na \(\gamma<0\) muundo wa kodi unaopungua kadiri mapato yanavyoongezeka; wakati \(\gamma\rightarrow1\), muundo unakaribia ugawaji upya kamili.
Fungsi ya kodi ya Gouveia–Strauss
\[ \tau_i = \tau_0 \left[ z_i- \left( z_i^{-\tau_1}+\tau_2 \right)^{-1/\tau_1} \right] -T. \tag{12} \]
\(\tau_0\) hudhibiti kiwango cha jumla cha kodi na kiwango cha juu cha wastani wa kodi cha kikomo, \(\tau_1\) uongezekaji wa viwango vya kodi, na \(\tau_2\) umbo la kupinda kwa ratiba ya kodi.
Mzigo uleule wa deni unaweza kufadhiliwaje kwa miundo tofauti ya kodi?
\[ \tau = \frac{\sum_i\tau_i}{N} = (r-g)b. \tag{13} \]
Upande wa kulia wa mlinganyo huamua hitaji la jumla la mapato ya serikali; upande wa kushoto huonyesha jinsi mapato haya yanavyogawanywa kati ya kaya.
Utafiti unatathmini aina tatu tofauti za marekebisho:
HSV — marekebisho ya \(\lambda\):
\[ \lambda = \frac{ w-(r-g)b-T }{ E[\tilde z_i^{-\gamma}z_i] }. \tag{14a} \]
Gouveia–Strauss — marekebisho ya \(\tau_0\):
\[ \tau_0 = \frac{ (r-g)b+T }{ E\left[ z_i- \left( z_i^{-\tau_1}+\tau_2 \right)^{-1/\tau_1} \right] }. \tag{14b} \]
Gouveia–Strauss — marekebisho ya \(\tau_2\):
\[ \tau_0 E\left[ z_i- \left( z_i^{-\tau_1}+\tau_2 \right)^{-1/\tau_1} \right] = (r-g)b+T, \tag{14c} \]
na katika hali hii ya mwisho \(\tau_2\) hutatuliwa kwa njia ya nambari.
Chanzo kinasisitiza hasa kwamba chaguo hizi tatu si vipini vya sera ambavyo serikali mahususi hutumia moja kwa moja katika dunia halisi. Ni mipangilio ya kinadharia inayochambua jinsi hitaji lilelile la mapato ya kimuundo linavyoweza kugawanywa kupitia vipengele tofauti vya ratiba ya kodi.
Utajiri binafsi katika hali tulivu
\[ a_i = \Lambda_i(r) \left[ wl_i-\tau_i \right]. \tag{15} \]
\(\Lambda_i(r)<1\) ni mwelekeo wa pembezoni wa akiba wa pamoja unaojumuisha kwa pamoja mielekeo ya akiba na urithi.
Chini ya matumizi ya faida ya kilogarithimu, chanzo kinatoa:
\[ \Lambda_i(r) = \frac{ (\beta+\delta_i)(1+g) }{ (1+g)(1+\beta+\delta_i)-\delta_i(1+r) }. \]
usemi huu.
Mlinganyo huu unaweka wazi moja kwa moja vigezo viwili vya msingi vya utajiri: mapato ya kaya baada ya kodi na tabia ya akiba/urithi inayobadilika pamoja na kiwango cha riba.
Hali tulivu ya jumla
\[ (1+g)(k+b) = \Lambda(r)w-(r-g)b. \tag{16} \]
Ili kurahisisha ujumlishaji, modeli inadhani kwamba mwelekeo wa akiba-urithi na utajiri uliopo havina uhusiano wa kitakwimu katika sehemu ya msalaba:
\[ \operatorname{Cov} \left( S_{t+1}^iX_t^i, a_t^i \right) = 0. \tag{17} \]
Kwa hiyo:
\[ E[S_{t+1}^iX_t^i a_t^i] = E[S_{t+1}^iX_t^i]E[a_t^i]. \tag{18} \]
Hii ni dhana ya modeli; haipaswi kuwasilishwa kama sifa ya ulimwengu mzima iliyothibitishwa moja kwa moja kwenye data halisi.
Njia tatu za uhamishaji wa utajiri za deni la umma
\[ \frac{da_i}{db} = \underbrace{ \frac{\partial a_i}{\partial r} \frac{dr}{db} }_{\text{faiz oranı kanalı}} + \underbrace{ \frac{\partial a_i}{\partial w} \frac{dw}{db} }_{\text{ücret kanalı}} + \underbrace{ \frac{\partial a_i}{\partial\tau_i} \frac{d\tau_i}{db} }_{\text{vergi kanalı}}. \tag{19} \]
Njia ya kiwango cha riba: Kusukuma nje mtaji binafsi kutokana na deni kunaweza kubadilisha bidhaa ya pembezoni ya mtaji na kiwango chake cha faida. Kaya tajiri zenye mwelekeo mkubwa wa kuweka akiba na kuacha urithi zinaweza kuathiriwa zaidi na hili.
Njia ya mshahara: Kupungua kwa msongamano wa mtaji kunaweza kupunguza mshahara halisi. Mfumo wa kodi wa viwango vinavyoongezeka unaweza kufidia sehemu ya upotevu wa mapato wa kaya za mapato ya chini kupitia kodi ndogo.
Njia ya kodi: Mapato yanayohitajika kwa huduma ya deni hubadilisha mzigo wa kodi wa kaya na hivyo mapato yao yanayoweza kutumika.
Vipengele vitatu vidogo vya njia ya kodi
\[ \frac{d\tau_i}{db} = \underbrace{ \frac{\partial\tau_i}{\partial b} }_{\text{doğrudan borç etkisi}} + \underbrace{ \frac{\partial\tau_i}{\partial r} \frac{dr}{db} }_{\text{borç servisi etkisi}} + \underbrace{ \frac{\partial\tau_i}{\partial w} \frac{dw}{db} }_{\text{vergi tabanı etkisi}}. \tag{20} \]
Athari ya moja kwa moja ya deni inawakilisha kufadhili akiba kubwa zaidi ya deni kwa kiwango kilekile cha riba; athari ya huduma ya deni inawakilisha mabadiliko ya hitaji la kodi kupitia mabadiliko ya kiwango cha riba yanayosababishwa na deni; na athari ya msingi wa kodi inawakilisha mabadiliko ya msingi wa mapato yanayotozwa kodi kutokana na mabadiliko ya mshahara.
Mlinganyo (19) na (20) zinapozingatiwa pamoja, chanzo hupata mgawanyo kati ya athari halisi ya riba, athari halisi ya mshahara na athari ya moja kwa moja ya kodi:
\[ \frac{da_i}{db} = \left[ \frac{\partial a_i}{\partial r} + \frac{\partial a_i}{\partial\tau_i} \frac{\partial\tau_i}{\partial r} \right] \frac{dr}{db} + \left[ \frac{\partial a_i}{\partial w} + \frac{\partial a_i}{\partial\tau_i} \frac{\partial\tau_i}{\partial w} \right] \frac{dw}{db} + \frac{\partial a_i}{\partial\tau_i} \frac{\partial\tau_i}{\partial b}. \tag{21} \]
Kwa Nini Tawala za r > g na r < g Huathiri Ukosefu wa Usawa wa Utajiri kwa Njia Tofauti?
Katika utawala wa \(r>g\), huduma ya deni huhitaji mapato ya juu ya kimuundo na hivyo kuimarisha kodi za pembezoni na ugawaji upya, huku kusukuma nje mtaji kukiongeza viwango halisi vya faida; katika utawala wa \(r<g\), kwa kuwa huduma ya deni ni nafuu zaidi, shinikizo la kodi na ugawaji upya usio wa moja kwa moja hudhoofika, kwa hiyo ukubwa na hata ishara ya athari ya ongezeko lilelile la deni kwa ukosefu wa usawa wa utajiri, hasa chini ya mzigo wa kodi wa juu sana, inaweza kubadilika kulingana na utawala wa uchumi mkuu.
Mlinganyo (22) unaoonyesha kwa undani zaidi uhamishaji wa mzigo wa kodi kwa kaya
Katika mfano wa HSV, chanzo kinatenganisha mwitikio wa mzigo wa kodi wa mtu binafsi kwa deni:
\[ \frac{d\tau_i}{db} = \tau_i \left[ \frac{1}{b} + \frac{1}{r-g}\frac{dr}{db} + \frac{1-\gamma}{w} \left( 1- \frac{\bar l^{-\gamma}}{l_i^{-\gamma}} \right) \frac{dw}{db} \right]. \tag{22} \]
kwa namna hii.
Sehemu ya kwanza inawakilisha athari ya moja kwa moja ya kiasi cha deni, ya pili athari ya mabadiliko ya riba kwa huduma ya deni, na ya tatu jinsi mabadiliko ya mshahara yanavyoathiri msingi wa kodi kwa njia tofauti kati ya makundi ya mapato.
\[ \bar l^{-\gamma} = \frac{1}{N} \sum_i l_i^{-\gamma} \]
ni wastani wa sehemu ya msalaba.
Katika hali ya \(r>g\), sehemu hizi zinaweza kufanya kazi katika mwelekeo mmoja kwa kaya zenye uwezo mkubwa wa ajira/kaya tajiri na kuongeza mzigo wa kodi. Katika hali ya \(r<g\), ishara ya sehemu ya huduma ya deni inaweza kugeuka; kwa hiyo deni kubwa zaidi linaweza kupunguza mzigo wa kodi wa baadhi ya kaya.
Modeli ilirekebishwaje?
Urekebishaji wa msingi unategemea data za Marekani. Kipindi kimoja cha modeli kinachukuliwa kuwa miaka 30. Mgawanyo wa mapato huundwa kwa kutumia lognormal hadi asilimia ya 90 na mgawanyo wa Pareto katika mkia wa juu. Katika uchumi wa modeli kuna kaya 10.000 zilizochukuliwa kutoka kwenye mgawanyo huu.
| Kigezo / lengo | Thamani ya chanzo |
|---|---|
| Urefu wa kizazi | miaka 30 |
| Kiwango cha ukuaji wa kila mwaka | %3,25 |
| Kipengele cha ukuaji \(1+g\) | 2,61 |
| Deni la muda mrefu / Pato la Taifa | %54 |
| Sehemu ya mtaji \(\alpha\) | 1/3 |
| Tija \(A\) | 9,76 |
| Urekebishaji wa kiwango halisi cha faida \(r>g\) | %6,35 kwa mwaka |
| Urekebishaji wa kiwango halisi cha faida \(r<g\) | %1,46 kwa mwaka |
| \(\beta\), \(r>g\) | 0,16 |
| \(\delta\), \(r>g\) | 0,18 |
| \(\beta\), \(r<g\) | 0,65 |
| \(\delta\), \(r<g\) | 0,73 |
| Lengo la Gini ya mapato | 0,50 |
| Lengo la sehemu ya mapato ya %10 ya juu | %38 |
| Lengo la sehemu ya mapato ya %1 ya juu | %14 |
| Lengo la uwiano wa urithi / utajiri | 0,53 |
| Uhamisho / Pato la Taifa | %9 |
| Gini ya utajiri — data / modeli | 0,82 / 0,62 |
| Sehemu ya utajiri ya %10 ya juu — data / modeli | %68 / %46 |
| Sehemu ya kodi ya %10 ya juu — data / modeli | %66 / %60 |
| Uongezekaji wa viwango vya HSV \(\gamma\) | 0,12 |
| HSV \(\lambda\) | 0,63 |
| GS \(\tau_0\) | 0,71 |
| GS \(\tau_1\) | 0,30 |
| GS \(\tau_2\) | 0,21 |
Katika hali tulivu ya mwanzo yenye deni sifuri, \(r-g\) ni takribani %3. Modeli huzalisha tena takribani %76 ya Gini ya utajiri na takribani %68 ya mkusanyiko wa utajiri wa %10 ya juu. Uwiano huu unaeleza ulinganifu wa urekebishaji wa modeli; haumaanishi kwamba modeli “inatabiri ukosefu wa usawa wa utajiri kwa usahihi wa %76”.
Hali za kinadharia mbadala katika utawala wa \(r>g\)
Katika utawala wa faida ya kawaida/ya juu, kuongezeka kwa deni la umma husukuma nje mtaji binafsi na kuongeza kiwango halisi cha faida. Kwa kuwa kaya tajiri zina mwelekeo mkubwa wa kuweka akiba na kuacha urithi, njia hii hupanua mgawanyo wa utajiri.
Wakati huo huo, ongezeko la huduma ya deni hulazimisha serikali kukusanya mapato ya juu zaidi ya kodi na mfumo wa viwango vinavyoongezeka huweka mzigo mkubwa zaidi wa kodi kwa kaya za mapato ya juu. Njia hii hupunguza ukosefu wa usawa.
Katika hali tulivu ya mfano wa deni kubwa katika Figure 6 ya chanzo:
- ukali wa kodi ya ajira \(1-\lambda\) huongezeka takribani %134,
- \(\tau_2\) hukaribia karibu mara mbili,
- \(\tau_0\) huongezeka takribani %60.
Thamani hizi ni hali ya urekebishaji wa kinadharia; si mageuzi ya kodi yaliyoonekana katika nchi halisi.
Katika mfano wa Figure 8 wa chanzo ambapo uwiano wa deni/Pato la Taifa unaongezeka kutoka %29 hadi %54, mabadiliko katika kiwango cha wastani cha kodi ya pembezoni kilichopimwa kwa utajiri ni:
| Marekebisho ya kodi | Mabadiliko ya kiwango cha wastani cha kodi ya pembezoni | Mabadiliko ya kiwango cha wastani cha kodi |
|---|---|---|
| GS — \(\tau_2\) | +%58,9 | +%39,7 |
| GS — \(\tau_0\) | +%58,2 | +%61,2 |
| HSV — \(\lambda\) | +%33,3 | +%17,6 |
Katika chanzo, marekebisho ya \(\lambda\) yanaweza kuongeza Gini kwa takribani %2,5. Katika marekebisho ya \(\tau_2\), ongezeko la ukosefu wa usawa ni finyu zaidi. Katika marekebisho ya \(\tau_0\), kodi ya pembezoni inayowekwa kwa makundi ya mapato ya juu inapokuwa kubwa vya kutosha, athari kwa ukosefu wa usawa inaweza kuwa ya upande wowote au kugeuka.
Hali za kinadharia mbadala katika utawala wa \(r<g\)
Katika utawala wa faida ya chini, athari ya kusukuma nje mtaji kwa riba ni dhaifu zaidi. Katika urekebishaji wa msingi wa modeli, kwa kuwa deni la juu zaidi linaweza kuambatana na hitaji la chini la kodi ya kimuundo, ratiba ya kodi ya pembezoni husogea chini.
| Marekebisho ya kodi | Mabadiliko ya kiwango cha wastani cha kodi ya pembezoni | Mabadiliko ya kiwango cha wastani cha kodi |
|---|---|---|
| GS — \(\tau_2\) | −%11,3 | −%11,1 |
| GS — \(\tau_0\) | −%11,9 | −%12,6 |
| HSV — \(\lambda\) | −%3,2 | −%1,4 |
Yaani mfumo wa kodi unaweza bado kuwa wa viwango vinavyoongezeka kisheria au kwa muundo; lakini kupungua kwa jumla ya mapato ya kodi hupunguza mzigo kamili wa ziada unaobebwa na matajiri ikilinganishwa na maskini na ukali wa ugawaji upya usio wa moja kwa moja hudhoofika.
Hapa pia unatokea uhusiano muhimu usio wa mstari wa utafiti. Deni linapofikia kiwango cha juu sana, kusukuma nje mtaji kunaweza tena kuongeza kiwango halisi cha faida na ukubwa wa akiba ya deni unaweza kufanya huduma ya deni kuwa ghali. Shinikizo la kodi linapokuwa kubwa vya kutosha, ugawaji upya huongezeka tena na athari ya deni kwa ukosefu wa usawa wa utajiri inaweza kugeuka kuelekea chini.
Unyeti wa vigezo vya kimuundo
Chanzo kinalegeza dhana za msingi za matumizi ya faida ya kilogarithimu na uzalishaji wa Cobb–Douglas kwa kutumia matumizi ya faida ya CES na uzalishaji wa CES.
Vigezo vitatu vya kimuundo vinachunguzwa hasa:
- \(\theta\): ni kinyume cha unyumbufu wa uingizwaji kati ya vipindi. \(\theta\) ya juu inawakilisha hali ya uchumi unaozeeka ambapo akiba haiitikii sana kiwango cha riba.
- \(\rho=(\sigma-1)/\sigma\): ni upangaji wa kigezo cha uingizwaji kati ya mtaji na ajira. \(\rho<0\), \(\sigma<1\) humaanisha vipengele ni vikamilishano ghafi.
- \(\alpha\): ni sehemu ya mtaji katika uzalishaji. Chanzo hutumia \(\alpha\) ya juu kama uwakilishi unaowezekana wa mkusanyiko wa mtaji unaotokana na AI/otomatiki.
Nafasi ya unyeti:
\[ \theta\in\{0.7,1,1.2,2.0\}, \qquad \rho\in\{0.23,0,-0.67\}, \qquad \alpha\in[0.2,0.7]. \]
inachunguzwa.
Matokeo makuu ya ubora yanadumu katika wigo mpana wa vigezo. Hata hivyo, sehemu kubwa ya mtaji, kuzeeka na ukamilishano wa mtaji-ajira vinapotokea pamoja, uchumi unaweza kuhama kutoka utawala wa faida ya chini kwenda utawala wa juu zaidi wa \(r-g\) na athari ya deni la umma kwa ukosefu wa usawa wa utajiri inaweza kugeuka.
| \(\theta\) | Sehemu ya utajiri ya %10 ya juu, b=0 | Sehemu ya utajiri ya %10 ya juu, deni/Pato la Taifa=%54 | Mabadiliko | \(r-g\), b=0 | \(r-g\), deni/Pato la Taifa=%54 |
|---|---|---|---|---|---|
| 0,7 | 0,412 | 0,411 | −0,11 pointi za asilimia | −0,111 | 0,000 |
| 1,0 | 0,421 | 0,410 | −1,15 pointi za asilimia | +0,370 | +0,640 |
| 1,2 | 0,422 | 0,401 | −2,10 pointi za asilimia | +0,761 | +1,299 |
Jedwali hili si utabiri wa AI. Chanzo hutumia ongezeko la \(\alpha\) kama uwakilishi wa kinadharia wa ongezeko la otomatiki/sehemu ya mtaji. Matokeo ni hali mbadala za modeli katika michanganyiko mahususi ya vigezo.
Mbinu na Matokeo ya Utafiti
Blanchard–Quah SVAR Inatambua Nini katika Utafiti Huu?
VAR ya kimuundo ya Blanchard–Quah yenye kizuizi cha muda mrefu inatumika kutambua “mshtuko wa kudumu wa deni” wa mchanganyiko wenye athari ya kudumu katika kiwango cha deni la umma/Pato la Taifa na kupima uhamishaji wa muda mrefu wa mshtuko huu kwenda kwenye uwekezaji binafsi, kiwango halisi cha faida ya mtaji, mishahara halisi na sehemu ya utajiri ya %10 ya juu; mshtuko unaotambuliwa si tukio moja la msingi la kiuchumi, bali ni mchanganyiko wa nguvu mbalimbali za kimuundo zinazobadilisha njia ya kudumu ya deni.
Seti ya data ya majaribio
Paneli kuu ya majaribio inahusisha kipindi cha 1950–2019.
Vyanzo:
- Jordà–Schularick–Taylor Macrohistory Database,
- Global Macro Database,
- data za akiba ya mtaji za IMF,
- Penn World Table,
- World Inequality Database,
- SWIID katika uchambuzi wa ugawaji upya.
Visa vitatu vya kina vya nchi ni Marekani, Ufaransa na Uingereza. Nchi hizi zilichaguliwa kwa sababu ya urefu wa data zao za kihistoria, taasisi zao tofauti za kifedha na sifa za unit-root za deni la umma zinazohitajika kwa utambuzi wa mshtuko wa kudumu.
Kwa nini uwekezaji binafsi ulitumiwa badala ya akiba ya mtaji binafsi?
Modeli ya kinadharia inatabiri kwamba deni la umma husukuma nje mtaji wa kimwili. Hata hivyo, ni vigumu kuuchunguza moja kwa moja kihistoria akiba ya mtaji binafsi, na mbinu ya perpetual inventory ni nyeti kwa dhana kuhusu akiba ya awali ya mtaji, kiwango cha uchakavu na maisha ya mali.
Kwa hiyo, katika mfumo wa majaribio uwekezaji binafsi / Pato la Taifa, ambao unaonekana moja kwa moja zaidi, umetumiwa.
Mfumo wa VAR wenye vigezo vitano
Mpangilio wa vekta ya majaribio ni kama ifuatavyo:
Deni la umma/Pato la Taifa → uwekezaji binafsi/Pato la Taifa → kiwango halisi cha faida ya mtaji → mshahara halisi → sehemu ya utajiri ya %10 ya juu.
Ukosefu wa usawa wa utajiri unawekwa mwisho kama kigezo chenye endogeneity kubwa zaidi.
Mfumo katika tofauti za kwanza ni:
\[ \Delta y_t=C(L)\varepsilon_t \]
na:
\[ C(L)=\Phi(L)^{-1}B, \]
\[ u_t=B\varepsilon_t, \qquad BB'=\Sigma_u. \]
Matrix ya athari ya muda mrefu:
\[ C(1)=\Phi(1)^{-1}B \]
hufafanuliwa na kizuizi cha pembetatu ya chini hutumika katika utambuzi wa BQ.
Mshtuko wa kudumu wa deni hufafanuliwa kama uvumbuzi wa kimuundo wenye athari isiyo sifuri kwa muda mrefu kwenye kiwango cha deni/Pato la Taifa.
Kwa nini VAR ilikadiriwa katika tofauti za kwanza badala ya viwango?
Vigezo kama deni vinapokuwa na udumavu mkubwa au unit root, jumla ya koeffitsiyenti za VAR katika viwango inaweza kukaribia moja sana. Katika hali hii:
\[ \Phi(1) \]
huwa karibu singular na kinachohitajika kwa utambuzi wa muda mrefu:
\[ \Phi(1)^{-1} \]
kinaweza kutokuwa thabiti kwa njia ya nambari.
Kwa sababu hiyo, uchambuzi mkuu wa BQ unafanywa katika tofauti za kwanza. Chanzo kinaeleza kwamba vipimo mbadala katika viwango vinachunguzwa katika Online Appendix kama ukaguzi wa uthabiti.
Kutokuwa na uhakika kwa sampuli ndogo kunashughulikiwaje?
Katika VAR za nchi moja moja, mbinu ya Kilian ya bootstrap-after-bootstrap hutumiwa. Vipindi vya kujiamini vya wild-bootstrap vinatumika kuzingatia variance inayobadilika kwa masharti ambayo inaweza kusababishwa na mabadiliko ya utawala.
Mwandishi pia hutumia mbinu ya VAR ya paneli ya kimuundo ya Pedroni ili kupunguza kutokuwa na uhakika wa makadirio ya nchi katika mfululizo mfupi wa kila mwaka. Mbinu hii hutumia taarifa ya pamoja kati ya nchi kwa kutenganisha mishtuko ya kawaida ya kimataifa na mishtuko ya idiosyncratic ya nchi mahususi.
Alama za kujiamini za 68%, 90% na 95% zinasomwaje?
Katika Jedwali 3 la chanzo:
* = kipindi cha kujiamini cha %68 hakijumuishi sifuri
** = kipindi cha kujiamini cha %90 hakijumuishi sifuri
*** = kipindi cha kujiamini cha %95 hakijumuishi sifuri
ndivyo zilivyo.
Kwa kutegemea matumizi katika fasihi ya structural impulse-response, mwandishi anaweka mjadala hasa kwenye miitikio yenye maana ya kiuchumi katika kiwango cha kujiamini cha %68. Kwa hiyo nyota moja si sawa na kizingiti cha kawaida cha umuhimu cha %5.
Kwa nini kizidishi cha muda mrefu kilipimwa kwa ongezeko la deni la pointi 74 za asilimia?
Chanzo kinatumia ongezeko la deni la pointi 74 za asilimia, linalolingana takribani na ongezeko la jumla la deni la umma/Pato la Taifa la Marekani baada ya 1980, kama mshtuko wa marejeo wenye maana ya kihistoria.
“long-run multiplier” hapa si kizidishi cha dola kwa dola katika fasihi ya kawaida ya vizidishi vya kifedha. Ni athari za viwango vya muda mrefu zinazopatikana kutokana na uwiano wa impulse-response uliokusanywa wa vigezo katika tofauti za kwanza.
| Kigezo | Marekani | Ufaransa | Uingereza | Mediani ya mchanganyiko ya paneli |
|---|---|---|---|---|
| Uwekezaji binafsi / Pato la Taifa | −7,87 pp ** | −10,75 pp *** | −5,80 pp *** | −9,35 pp *** |
| Kiwango halisi cha faida | +2,60 pp * | +1,96 pp | +1,87 pp * | +0,88 pp * |
| Mshahara halisi | −%26,24 *** | −%31,52 * | −%9,56 * | −%6,88 * |
| Sehemu ya utajiri ya %10 ya juu | +6,09 pp * | +19,82 pp * | +7,65 pp ** | +2,18 pp ** |
Katika utenganishaji wa paneli, sehemu ya kawaida ya kimataifa na sehemu ya nchi mahususi ziko karibu katika uwiano; sehemu ya nchi mahususi inachangia takribani %51–57 ya jumla ya athari ya common+idiosyncratic kutegemea kigezo.
Kwa kuwa katika paneli matokeo ya mchanganyiko, ya kawaida na ya idiosyncratic kila moja ni mediani ya usambazaji tofauti wa bootstrap:
\[ M_{common}+M_{idio}\neq M_{composite} \]
inawezekana. Hili si kosa la kujumlisha; linatokana na kutokuwa kwa mstari kwa opereta wa mediani.
Ukaguzi wa uthabiti wa Bayesian VAR
Katika makadirio ya Bayesian VAR, mwitikio wa sehemu ya utajiri ya %10 ya juu kwa ongezeko la kudumu la deni la pointi 74 za asilimia ni:
| Nchi | Frequentist BQ-SVAR | Bayesian VAR |
|---|---|---|
| Marekani | +6,09 pp | +6,04 pp |
| Uingereza | +7,65 pp | +8,67 pp |
| Ufaransa | +19,82 pp | +29,49 pp |
Katika matokeo ya Bayesian, mwitikio wa ukosefu wa usawa wa utajiri ni muhimu katika tathmini ya kujiamini/credible ya %95 katika nchi zote tatu. Chanzo pia kinaeleza kwamba mwelekeo mkuu unadumu chini ya prior tofauti, lag 1–8 na ujumuishaji wa vigezo vikuu.
Kadirio kubwa la Ufaransa si koeffitsiyenti ya ulimwengu wote inayoweza kutumika kwa uchumi wote ulioendelea. Mediani ya paneli ya +2,18 pointi za asilimia inaonyesha wazi tofauti kati ya nchi.
Utenganishaji wa kihistoria wa Marekani
| Mshtuko | Mchango 1963–1980 | Sehemu | Mchango 1980–2019 | Sehemu |
|---|---|---|---|---|
| Deni la umma / Pato la Taifa | −2,67 pp | %73,7 | +2,74 pp | %48,2 |
| Uwekezaji binafsi | +0,04 pp | −%1,2 | −0,08 pp | −%1,3 |
| Riba halisi | −0,02 pp | %0,6 | −0,03 pp | −%0,5 |
| Mshahara halisi | −0,52 pp | %14,3 | +0,47 pp | %8,3 |
| Mshtuko mahususi wa utajiri | −1,44 pp | %39,7 | +1,03 pp | %18,1 |
| Sehemu ya kideterministi | +0,98 pp | −%27,1 | +1,55 pp | %27,3 |
| Mabadiliko halisi ya jumla | −3,63 pp | +5,68 pp |
Nchini Marekani, mishtuko ya deni la umma hutoa mchango mkubwa zaidi wa kimuundo wa aina moja katika kupungua kwa mkusanyiko wa utajiri wa 1963–1980 na pia katika ongezeko la 1980–2019.
Hali za kimuundo zinazofunga njia za riba na mshahara
| Kipindi | Mabadiliko halisi | Hali mbadala ya mshtuko wa riba sifuri | Hali mbadala ya mshtuko wa mshahara sifuri |
|---|---|---|---|
| 1963–2019 | +2,01 pp | +1,78 pp | −0,41 pp |
| 1980–2019 | +5,68 pp | +6,09 pp | +4,97 pp |
Baada ya 1980, kufunga mishtuko ya riba halisi huongeza ongezeko la mkusanyiko wa utajiri kutoka 5,68 hadi 6,09 pointi za asilimia. Yaani katika kipindi hiki, kushuka kwa riba halisi katika makadirio ya utafiti kulifanya kazi katika mwelekeo wa kupunguza ukosefu wa usawa kwa takribani 0,41 pointi za asilimia, si kuuuongeza.
Kufunga njia ya mshahara hupunguza ongezeko la baada ya 1980 hadi 4,97 pointi za asilimia; mishtuko ya mshahara hutoa mchango wa kuongeza wa takribani 0,71 pointi za asilimia.
Utenganishaji wa kihistoria wa Ufaransa na Uingereza
| Nchi / kipindi | Mabadiliko halisi ya jumla | Mchango wa mshtuko wa deni | Uwiano kwa mabadiliko ya jumla |
|---|---|---|---|
| Ufaransa 1963–1984 | −15,90 pp | −5,41 pp | %34,0 |
| Ufaransa 1984–2019 | +6,15 pp | +6,21 pp | %101,1 |
| Uingereza 1963–1991 | −22,36 pp | −5,70 pp | %25,5 |
| Uingereza 1991–2019 | +11,33 pp | +5,75 pp | %50,7 |
Sehemu ya %101,1 nchini Ufaransa haipaswi kusomwa kwa tafsiri ya kimakanika kwamba deni “lilisababisha lenyewe %101 ya mabadiliko halisi”. Kwa kuwa jumla ya michango ya mishtuko mingine na vipengele vya kideterministi ilikuwa katika mwelekeo wa kinyume, mchango chanya wa mshtuko wa deni ni mkubwa kidogo kuliko mabadiliko halisi yaliyoonekana.
Nchini Uingereza, mishtuko mahususi ya utajiri ina mchango mkubwa kuliko mshtuko wa deni katika vipindi vyote viwili. Kwa hiyo kauli kwamba “deni daima ndilo mshtuko mkubwa zaidi katika nchi zote tatu” si sahihi. Hitimisho sahihi zaidi la chanzo ni kwamba mishtuko ya deni hutoa mchango mkubwa kuliko mishtuko ya riba halisi na mishahara halisi katika nchi zote tatu, na katika visa viwili kati ya vitatu huwa kichocheo kikubwa zaidi cha kimuundo katika vipindi vingi.
Kwa nini kupungua kwa uongezekaji wa viwango vya kodi kulijaribiwa kando?
Sababu kuu ya mkusanyiko wa utajiri baada ya 1980 huenda isiwe deni la umma bali kupungua kwa nje kwa uongezekaji wa viwango vya kodi. Chanzo kinajaribu maelezo haya mbadala kwa Marekani kupitia SVAR tofauti yenye vigezo vitatu.
Uongezekaji wa viwango vya kodi \(P\) hupimwa kwa tofauti kati ya viwango vya wastani vya kodi ya pembezoni vya %1 ya juu na %99 ya chini.
Mpangilio miwili tofauti hutumiwa:
Modeli A: \(P\rightarrow b\rightarrow W\)
Modeli B: \(b\rightarrow P\rightarrow W\)
Ya kwanza huipa mshtuko wa uongezekaji wa viwango vya kodi haki ya mapema zaidi ya kueleza mabadiliko ya pamoja, na ya pili huipa haki hiyo mshtuko wa deni.
| Mshtuko wa kimuundo | Mchango wa Modeli A | Sehemu ya Modeli A | Mchango wa Modeli B | Sehemu ya Modeli B |
|---|---|---|---|---|
| Mshtuko wa deni | +3,66 pp | %48,3 | +3,63 pp | %47,9 |
| Mshtuko wa uongezekaji wa viwango vya kodi | −0,02 pp | −%0,2 | +0,01 pp | %0,2 |
| Mshtuko wa ukosefu wa usawa wa utajiri | +2,17 pp | %28,6 | +2,17 pp | %28,6 |
| Sehemu ya kideterministi | +1,76 pp | %23,3 | +1,76 pp | %23,3 |
| Ongezeko halisi | +7,57 pp | %100 | +7,57 pp | %100 |
Mwandishi anatathmini ushahidi huu waziwazi kama “indicative rather than decisive”, yaani unaashiria lakini si wa mwisho. Kwa sababu ya mipaka ya utambuzi wa muda mrefu wa kurejeana, jedwali hili halithibitishi kwamba uchaguzi wa kisiasa au mageuzi ya kodi ya nje hayana nafasi yoyote.
Kwa nini athari ya deni inaweza kugeuka mzigo wa kodi unapoongezeka?
SVAR ya paneli yenye vigezo vinne ya utafiti hutumia mpangilio:
Deni la umma/Pato la Taifa → mapato ya kodi/Pato la Taifa → ugawaji upya → sehemu ya utajiri ya %10 ya juu
.
Ugawaji upya unawakilishwa na mfululizo wa relative redistribution katika SWIID, ambao hupima kwa asilimia kiasi ambacho ukosefu wa usawa wa mapato ya soko hupunguzwa baada ya kodi na uhamisho.
Uchambuzi huu unahusisha kipindi cha 1975–2018 na una nchi 16 na uchunguzi 704 katika sampuli kamili.
Mabadiliko katika mzigo wa kodi yanaandikwa kutoka kwenye diferensheli ya Mlinganyo (10) kama:
\[ d\tau = b\,d(r-g) + (r-g)\,db \]
.
Mlinganyo huu unaeleza hitimisho muhimu: wakati deni linaongezeka, kama mzigo wa kodi utaongezeka au kupungua hakutegemei \(db\) pekee, bali pia jinsi \(r-g\) inavyobadilika kwa wakati huo huo.
| Kundi | Kodi / Pato la Taifa | Ugawaji upya | Sehemu ya utajiri ya %10 ya juu | Nchi | Uchunguzi |
|---|---|---|---|---|---|
| Sampuli kamili | +2,142 * | +1,941 * | +0,826 | 16 | 704 |
| \(r-g\) ya chini, robo ya chini | −2,156 | +0,443 | +1,091 * | 4 | 140 |
| \(r-g\) ya kati | +4,451 * | +2,381 | +3,279 * | 7 | 308 |
| \(r-g\) ya juu, robo ya juu | +3,826 * | +3,952 ** | −2,600 * | 5 | 220 |
| %75 ya chini | +1,358 | +1,444 | +1,864 * | 11 | 484 |
| %25 ya juu | +3,826 * | +3,952 ** | −2,600 * | 5 | 220 |
| Chini ya mediani | −0,123 | +1,708 * | +3,787 *** | 8 | 352 |
| Juu ya mediani | +5,042 ** | +2,567 * | −2,087 * | 8 | 352 |
Matokeo haya yanaunga mkono kwa data hali isiyo ya mstari ya kinadharia. Katika kundi la \(r-g\) ya chini, mwitikio wa kodi/Pato la Taifa ni hasi lakini si muhimu kitakwimu; ugawaji upya ni dhaifu na sehemu ya utajiri ya %10 ya juu huongezeka.
Katika kundi la \(r-g\) ya juu, mapato ya kodi na ugawaji upya huongezeka kwa nguvu na mwitikio wa sehemu ya utajiri ya %10 ya juu hugeuka kuwa hasi.
Kipindi cha data cha robo ya chini ya \(r-g\) ya chini ni kifupi kuliko cha makundi mengine; kwa sababu data za sehemu ya utajiri ya %10 ya juu kwa Australia, Japani, Ureno na kwa kiasi Hispania zinaanza baadaye, sampuli ya makadirio ya kundi hili huanza 1985.
Matokeo yanayoungwa mkono na utafiti
- Deni la umma na mkusanyiko wa utajiri vinasonga pamoja kwa njia ya kimfumo katika vipindi virefu vya kihistoria katika uchumi ulioendelea.
- Katika modeli, mzigo wa kodi wa deni la umma huamuliwa kwa pamoja na \(b\) na \(r-g\).
- Ongezeko la kudumu la deni linaweza kusogeza ratiba ya kodi ya pembezoni juu au chini kulingana na utawala wa uchumi mkuu.
- Katika utawala wa \(r>g\), huduma ya juu ya deni huimarisha shinikizo la kodi na ugawaji upya usio wa moja kwa moja.
- Katika utawala wa \(r<g\), gharama ya chini ya huduma ya deni inaweza kudhoofisha shinikizo la kodi ya kimuundo na ugawaji upya usio wa moja kwa moja.
- Deni la umma huathiri mkusanyiko wa utajiri kupitia njia za kusukuma nje uwekezaji binafsi, kubadilisha kiwango halisi cha faida, kubadilisha mishahara halisi na kubadilisha mzigo wa kodi.
- Katika matokeo ya BQ-SVAR ya nchi tatu, ongezeko la kudumu la deni huongeza sehemu ya utajiri ya %10 ya juu kwa muda mrefu.
- Ingawa mediani ya paneli ni ndogo kuliko tafiti za nchi moja moja, inaonyesha mwelekeo uleule.
- Katika utenganishaji wa kihistoria wa Marekani, mishtuko ya deni ni miongoni mwa michango mikubwa zaidi ya kimuundo ya aina moja kwa kupungua kwa ukosefu wa usawa katika kipindi cha kupunguza deni baada ya vita na pia kwa ongezeko la ukosefu wa usawa baada ya 1980.
- Nchini Ufaransa na Uingereza pia, ishara ya mishtuko ya deni ni hasi katika kipindi cha kupunguza deni na chanya katika kipindi cha kupanua deni.
- Nchini Marekani, chini ya mipangilio mbadala ya progressivity, mshtuko wa deni unaeleza takribani %48 ya ongezeko la sehemu ya utajiri ya %10 ya juu katika 1980–2012, huku mshtuko huru wa progressivity ukiwa mdogo sana.
- Katika matokeo ya tawala za paneli, mzigo mkubwa wa kodi na ugawaji upya wenye nguvu hudhoofisha athari ya deni kwa ukosefu wa usawa na katika baadhi ya makundi huigeuza.
- Matokeo makuu ya ubora ya modeli kwa kiasi kikubwa yanadumu chini ya vigezo mbadala vya mapendeleo na uzalishaji.
Matokeo ambayo utafiti hauungi mkono
Utafiti hauungi mkono hitimisho kwamba “deni la umma daima huongeza ukosefu wa usawa wa utajiri”. Uhusiano si wa mstari na hutegemea mzigo wa kodi na utawala wa uchumi mkuu.
Utafiti hauungi mkono hitimisho kwamba “deni la umma halina gharama mradi \(r<g\)”. Ukubwa wa akiba ya deni, mabadiliko katika \(r-g\) na mzigo wa kodi ni muhimu kwa pamoja.
Utafiti hauonyeshi kwamba athari ya muda mrefu ya +19,82 pointi za asilimia iliyokadiriwa kwa Ufaransa inaweza kutumika kwa nchi zote. Mediani ya mchanganyiko ya paneli ni +2,18 pointi za asilimia.
Utafiti hauthibitishi kwamba sera za kodi huamuliwa na deni la serikali pekee. Mwandishi hakatai kuwepo kwa nafasi tofauti za uchumi wa kisiasa, taasisi na mapendeleo ya ugawaji upya; kwa maana nyembamba zaidi, anahoji kwamba mzigo wa kodi wa deni unaweza kuunda kichocheo kikubwa cha endojeni kwa mabadiliko ya kudumu ya kodi.
Utafiti haukadiri kwa data kwamba AI itaongeza au kupunguza ukosefu wa usawa wa utajiri kwa asilimia maalum. AI/otomatiki inashughulikiwa kinadharia katika sehemu ya unyeti kama mojawapo ya nguvu za kimuundo zinazoweza kubadilisha sehemu ya mtaji na utawala wa uchumi mkuu.
Utafiti haupendekezi nchi kuongeza deni hadi lengo fulani ili deni kubwa la umma lipunguze ukosefu wa usawa. Viwango vya juu sana vya deni ambako ishara hubadilika katika modeli ni viwango vya hali mbadala vinavyotumiwa kuonyesha utaratibu.
Utafiti pia hausemi kwamba kodi ndiyo utaratibu pekee wa uhusiano kati ya deni la umma na ukosefu wa usawa wa utajiri. Nafasi ya bei za mali, tofauti za jalada la mali, tabia ya akiba, urithi, ukwepaji kodi na mishtuko mingine mahususi ya utajiri inadumishwa katika utenganishaji wa majaribio.
Vizuizi vikuu vya mbinu na modeli
Modeli iliyorahisishwa ya vipindi viwili: Kipindi kimoja cha modeli ni miaka 30. Mfumo haukuundwa kuonyesha marekebisho ya jalada la mali za kaya ya masafa ya juu.
Uchakavu kamili wa mtaji: Uchakavu kamili wa mtaji wa kimwili katika kila kipindi cha modeli ni urahisishaji wa kiuchambuzi.
Urekebishaji wa matumizi ya serikali: \(G=0\) hutumiwa kutenga njia kuu ya kinadharia. Chanzo chenyewe kinaeleza kwamba matumizi chanya ya serikali yanaweza kubadilisha mapato ya kimuundo yanayohitajika na ukubwa wa kiasi wa matokeo.
Kodi ya mapato ya ajira pekee: Modeli ya msingi haijumuishi kodi za mtaji na urithi.
Tofauti za mwanzo za nje: Modeli haijaribu kuzalisha sababu kwa nini baadhi ya kaya ni tajiri au maskini mwanzoni. Tija ya ajira na mielekeo ya urithi/akiba ni tofauti ex-ante.
Uhamaji wa kijamii usiobadilika: Mishtuko ya idiosyncratic ya mapato ya ajira na mtaji haijumuishwi katika modeli kuu.
Deni kama kigezo cha nje: Urekebishaji haumodeli kwa nini deni la umma linaongezeka. Ongezeko la deni linaweza kusababishwa na usalama, demografia, uamuzi wa kisiasa au nguvu nyingine.
Aina za marekebisho ya kodi: Majaribio ya \(\lambda\), \(\tau_0\) na \(\tau_2\) si uwakilishi wa moja kwa moja wa vifurushi mahususi vya mageuzi vya dunia halisi.
Dhana za utambuzi wa SVAR: Mshtuko wa kudumu wa deni hutambuliwa kwa vikwazo vya muda mrefu vya Blanchard–Quah. Tafsiri ya kisababishi ya makadirio inategemea vikwazo hivi, sifa za mfululizo wa muda za vigezo na mpangilio wa modeli.
Utambuzi wa sehemu wa mishtuko mingine: Wakati mfumo wa BQ unatambua mshtuko wa deni kama kipengele cha kati, muundo wa kiuchumi wa mishtuko mingine ya kimuundo si wa aina moja kabisa.
Sampuli fupi ya kila mwaka: Data za mgawanyo wa utajiri ni chache katika mfululizo mrefu wa muda. Bootstrap, BVAR na panel SVAR zinalenga kupunguza tatizo hili; haziliondoi.
Kipindi cha kujiamini cha %68: Baadhi ya makadirio makuu ya nchi hutofautiana na sifuri tu katika kipindi cha kujiamini cha %68. Kiwango hiki hakipaswi kutafsiriwa kama ushahidi wa kitakwimu wenye nguvu sawa na jaribio la kawaida la %95.
Sampuli ya utawala wa paneli: Uchambuzi wa ugawaji upya umewekewa kikomo cha nchi 16 na kipindi cha 1975–2018; katika makundi madogo idadi ya nchi hupungua zaidi.
Maana ya sera na utafiti wa baadaye
Mwandishi anatathmini pamoja matokeo yake ya mgawanyo na hitimisho la kawaida la Diamond kwamba katika uchumi usio na ufanisi wa kidinamiki deni la umma linaweza kuongeza ustawi kwa kupunguza akiba kupita kiasi. Hivyo inaweza kutokea trade-off kati ya ufanisi wa vizazi tofauti na ukosefu wa usawa wa utajiri ndani ya kizazi kilekile.
Kulingana na matokeo ya kinadharia ya utafiti, mfumo wa kodi wenye viwango vinavyoongezeka na wenye nguvu ya kutosha unaweza kudhoofisha athari ya kuongeza ukosefu wa usawa ya deni kubwa na katika baadhi ya hali kuigeuza. Hili si pendekezo la sera la kiwango maalum cha kodi.
Mwandishi pia anajadili kwamba mifumo ya uendelevu wa kifedha inapaswa kuzingatia kwa mtazamo wa mgawanyo si njia ya deni na nakisi pekee, bali pia ni chombo gani cha kodi au uhamisho kinachotumiwa kufanya marekebisho.
Hitimisho katika sehemu ya AI, otomatiki na kuzeeka kwa idadi ya watu ni mwelekeo wa kinadharia wa utafiti wa baadaye. Sehemu kubwa zaidi ya mtaji, tabia ya akiba ya idadi ya watu wanaozeeka na muundo wa uingizwaji wa mtaji-ajira vinaweza kwa pamoja kubadilisha utawala wa \(r-g\); mabadiliko haya yanaweza pia kubadilisha njia ya uendelevu na kodi ya deni la umma. Makala haipimi ukubwa wa kiasi ambao utaratibu huu utatokea katika nchi halisi siku zijazo.
Tathmini ya jumla ya kisayansi
Mchango wa asili zaidi wa utafiti ni kwamba hauundi uhusiano wa deni la umma–ukosefu wa usawa wa utajiri kwa kauli tu kwamba “matajiri wanashikilia hati fungani” au “riba ya juu huwapa matajiri faida kubwa zaidi”.
Katika utafiti, deni la umma linakuwa kwa wakati mmoja kigezo cha kati kinachoweza kubadilisha:
- mkusanyiko wa mtaji binafsi,
- faida ya mtaji,
- mishahara halisi,
- hitaji la serikali la mapato ya kimuundo,
- ratiba ya kodi ya pembezoni,
- mapato yanayoweza kutumika baada ya kodi,
- nguvu ya ugawaji upya usio wa moja kwa moja
.
Kwa hiyo ujumbe mkuu wa kisayansi wa makala si kauli ya mstari ya “deni zaidi = ukosefu wa usawa zaidi”.
Kauli sahihi zaidi ni:
Athari ya muda mrefu ya deni la umma kwa mgawanyo wa utajiri inategemea deni linadumishwa katika utawala gani wa uchumi mkuu, tofauti ya \(r-g\) inabadilishaje huduma ya deni, na mzigo wa kodi unaotokea unasambazwa kwa kiwango gani kwa njia ya viwango vinavyoongezeka kati ya kaya.
Maelezo ya Chanzo na Mbinu
Kichwa asili: Public Debt, Wealth Inequality, and the Burden of Taxation
Kichwa cha uchapishaji kwa Kiswahili: Deni la Umma, Ukosefu wa Usawa wa Utajiri na Mzigo wa Kodi
Mwandishi: Moustafa Chatzouz.
Idadi ya waandishi: Mwandishi mmoja.
Taasisi: International Monetary Fund.
Idara: Strategy, Policy and Review Department.
Aliyeidhinisha usambazaji: Allison Holland.
Corresponding author: PDF haitumii lebo tofauti ya “corresponding author”. Barua pepe ya mawasiliano ya mwandishi pekee imetolewa katika chanzo.
Mchango sawa / uandishi mwenza wa kwanza: Haitumiki; utafiti una mwandishi mmoja.
Aina ya chanzo: IMF Working Paper.
Nambari ya utafiti: WP/26/171.
Mfululizo: IMF Working Papers.
Tarehe ya PDF: August 2026.
Tarehe rasmi ya uchapishaji ya IMF: 14 August 2026.
DOI: 10.5089/9798229055925.001.
Maelezo ya DOI: DOI haijaandikwa katika sehemu ya Recommended Citation ya PDF; DOI imethibitishwa kutoka rekodi rasmi ya kibibliografia ya uchapishaji ya IMF.
SSRN: Chanzo kinaeleza kwamba nakala ya kielektroniki ya PDF inapatikana kwenye SSRN abstract 7314763.
Hali ya mapitio / uchapishaji: Utafiti si makala ya jarida lililopitiwa na wataalamu bali ni IMF Working Paper. IMF Working Papers hufafanuliwa kama nyaraka za kazi zinazochapishwa ili kufungua utafiti unaoendelea kwa mjadala na kupokea maoni. Katika tanbihi, mwandishi anawashukuru wapitiaji watatu wasiojulikana kwa maoni ya kujenga; shukrani hii haimaanishi kwamba Working Paper imebadilika kuwa uchapishaji wa jarida lililopitiwa na wataalamu.
Maelezo kuhusu toleo la awali: Mwandishi anaeleza kwamba utafiti ni toleo lililorekebishwa kwa kiasi kikubwa la rasimu za awali zilizotegemea sura za tasnifu yake ya uzamivu na kwamba rasimu za zamani zinazozunguka hazipaswi kuzingatiwa.
Misimbo ya JEL: H20, H30, H63, E62.
Maneno muhimu ya chanzo: Tax Progressivity; Fiscal Policy; Wealth Inequality; Redistribution; Public Debt; Neoclassical Growth Model.
Hakimiliki: © 2026 International Monetary Fund.
Leseni / matumizi tena: PDF ina kauli “Not for Redistribution”. Hakuna leseni ya wazi ya Creative Commons iliyobainishwa katika chanzo. Kwa hiyo michoro ya chanzo haijanakiliwa au kurekebishwa kwa muundo wake wa kuona na kuchapishwa tena.
Modeli kuu ya kinadharia: Modeli ya Diamond ya vizazi vinavyopishana ya vipindi viwili ambapo kaya ni tofauti ex-ante kwa tija ya ajira na mapendeleo ya urithi/akiba.
Uhusiano mkuu wa fedha za umma: Katika hali tulivu \(\tau=(r-g)b\).
Fungsi za kodi: Muundo wa kodi wa affine wa Heathcote–Storesletten–Violante/Bénabou na fungsi isiyo ya mstari ya kodi ya Gouveia–Strauss.
Utaratibu wa kodi: Hitaji lilelile la mapato ya kimuundo hugawanywa kwa njia tofauti kati ya kaya kupitia marekebisho ya \(\lambda\), \(\tau_0\) au \(\tau_2\).
Ugawaji upya usio wa moja kwa moja: Ni hali ambapo mzigo wa deni hubadilisha kwa njia endojeni ratiba ya kodi ya pembezoni kupitia kizuizi cha bajeti na hivyo tofauti ya mzigo wa kodi kati ya matajiri na maskini.
Mapato yanayotozwa kodi katika modeli: Mapato ya ajira. Modeli ya msingi haijumuishi kodi za mtaji na urithi.
Matumizi ya serikali: \(G=0\) hunormalishwa ili kutenga njia ya msingi ya debt-as-deferred-tax.
Urefu wa kizazi: miaka 30.
Idadi ya kaya katika modeli: kaya sintetiki 10.000.
Mgawanyo wa mapato: lognormal hadi asilimia ya 90, mchanganyiko wa Pareto katika mkia wa juu.
Sehemu ya msingi ya mtaji: \(\alpha=1/3\).
Urekebishaji wa msingi wa deni/Pato la Taifa: %54.
Urekebishaji wa faida ya kawaida: kiwango halisi cha faida takribani %6,35 kwa mwaka.
Urekebishaji wa faida ya chini: kiwango halisi cha faida takribani %1,46 kwa mwaka.
Vigezo vya unyeti: \(\theta\in\{0.7,1,1.2,2.0\}\), \(\rho\in\{0.23,0,-0.67\}\), \(\alpha\in[0.2,0.7]\).
Uhusiano wa AI/otomatiki: Katika unyeti wa modeli, sehemu kubwa zaidi ya mtaji \(\alpha\) hutumiwa kama kigezo cha hali ya kimuundo ili kuchunguza mkusanyiko wa mtaji unaotokana na otomatiki na AI; si makadirio ya moja kwa moja ya athari ya majaribio yanayotegemea data halisi za AI.
Kipindi kikuu cha data ya majaribio: 1950–2019.
Vyanzo vikuu vya data: Jordà–Schularick–Taylor Macrohistory Database; Global Macro Database; data za akiba ya mtaji za IMF; Penn World Table; World Inequality Database.
Tafiti za visa vya nchi: United States, France, United Kingdom.
Mbinu kuu ya majaribio: VAR ya kimuundo ya Blanchard–Quah yenye kizuizi cha muda mrefu.
Mpangilio wa vigezo vya VAR: Deni la umma/Pato la Taifa; uwekezaji binafsi/Pato la Taifa; kiwango halisi cha faida ya mtaji; mshahara halisi; sehemu ya utajiri ya %10 ya juu.
Lag ya VAR: Lag moja iliyochaguliwa na BIC katika modeli za nchi.
Udhibiti wa nje wa Marekani na Uingereza: Kipengele cha mizania ya sasa ya dunia.
Udhibiti wa nje wa Ufaransa: Mwingiliano wa kipengele cha mizania ya sasa ya eneo la Euro na kiashiria cha mgogoro wa Euro.
Viashiria vya mabadiliko ya kimuundo: Marekani post-1993; Uingereza post-1979; Ufaransa post-1999.
Uchakataji wa mfululizo wa mishahara: Nchini Uingereza na Ufaransa mishahara halisi huondolewa trend ya mstari baada ya tofauti ya kwanza.
Marekebisho ya sampuli ndogo: Kilian bootstrap-after-bootstrap na vipindi vya kujiamini vya wild-bootstrap.
Mbinu ya paneli: Pedroni structural panel VAR; hutenganisha sehemu za mshtuko wa kawaida na za nchi mahususi.
Uthabiti wa Bayesian: Mkabala wa Giannone–Lenza–Primiceri na matumizi ya Bayesian VAR ya mtindo wa Antolin-Diaz–Surico; prior mbadala na ukaguzi wa lag 1–8.
Mshtuko wa marejeo wa pointi 74 za asilimia: Upimaji unaotegemea takribani upanuzi wa jumla wa deni la umma/Pato la Taifa wa Marekani baada ya 1980; si lengo la sera.
Mwitikio wa muda mrefu wa %10 ya juu: Marekani +6,09 pp; Ufaransa +19,82 pp; Uingereza +7,65 pp; mediani ya mchanganyiko ya paneli +2,18 pp.
Mwitikio wa muda mrefu wa uwekezaji binafsi: Marekani −7,87 pp; Ufaransa −10,75 pp; Uingereza −5,80 pp; paneli −9,35 pp.
Mwitikio wa muda mrefu wa mshahara halisi: Marekani −%26,24; Ufaransa −%31,52; Uingereza −%9,56; paneli −%6,88.
Alama za kujiamini: * %68, ** %90, *** %95 humaanisha kipindi cha kujiamini hakijumuishi sifuri.
Marekani 1963–1980: Jumla ya sehemu ya utajiri ya %10 ya juu −3,63 pp; mchango wa mshtuko wa deni −2,67 pp, takribani %73,7.
Marekani 1980–2019: Jumla ya sehemu ya utajiri ya %10 ya juu +5,68 pp; mchango wa mshtuko wa deni +2,74 pp, takribani %48,2.
Ufaransa 1984–2019: Jumla +6,15 pp; mshtuko wa deni +6,21 pp. Kwa sababu mchango halisi wa vipengele vingine ni hasi, sehemu ya deni iko juu ya %100.
Uingereza 1991–2019: Jumla +11,33 pp; mshtuko wa deni +5,75 pp au takribani %50,7.
Ulinganisho wa uongezekaji wa viwango vya kodi: Nchini Marekani katika 1980–2012, katika mipangilio yote miwili mbadala, mshtuko wa deni unaeleza takribani %48 ya ongezeko la +7,57 pp katika sehemu ya utajiri ya %10 ya juu; mshtuko wa progressivity uko karibu na sifuri. Mwandishi anatafsiri matokeo kama yanayoashiria, si ya mwisho.
Kipimo cha ugawaji upya: SWIID relative redistribution; kupunguzwa kwa asilimia kwa ukosefu wa usawa wa mapato ya soko kupitia mfumo wa kodi na uhamisho.
Paneli ya ugawaji upya: 1975–2018; sampuli kamili nchi 16 na uchunguzi 704.
Matokeo ya paneli ya r−g ya juu: Kodi/Pato la Taifa +3,826 pp; ugawaji upya +3,952 pp; sehemu ya utajiri ya %10 ya juu −2,600 pp.
Matokeo ya r−g juu ya mediani: Kodi/Pato la Taifa +5,042 pp; ugawaji upya +2,567 pp; sehemu ya utajiri ya %10 ya juu −2,087 pp.
Hali kuu isiyo ya mstari: Kwa mzigo wa kodi wa chini, mshtuko wa deni huwa na mwelekeo wa kuongeza ukosefu wa usawa; mzigo wa kodi na ugawaji upya vinapokuwa vya juu vya kutosha, athari inaweza kudhoofika au kuwa hasi.
Taarifa ya ufadhili: Hakuna Funding Statement tofauti ya kawaida iliyotambuliwa katika PDF.
Mgongano wa maslahi: Hakuna taarifa tofauti ya kawaida ya Conflict of Interest iliyotambuliwa katika PDF.
Upatikanaji wa data: Chanzo kinaeleza hifadhidata zilizotumiwa na mbinu ya kuunda data; PDF haina Data Availability Statement tofauti ya kawaida wala kiungo kimoja cha kifurushi cha replication kilicho wazi kwa umma.
CRediT / michango ya mwandishi: Katika utafiti wenye mwandishi mmoja hakuna sehemu ya kawaida ya michango ya CRediT.
Shukrani: Chanzo kinawashukuru G. Devoto, D. Furceri, M. Chamon, R. Legrand, H. Polemarchakis, T. Van Rens, O. Galor, R. Pancrazi, M. Miller, A. Philippopoulos, A. Karantounias, C. Azariadis, B. Moll, A. Cesa-Bianchi, D. Lewis na F. Romei kwa maoni na majadiliano; kinawashukuru Alvaredo na wenzake pamoja na Ferriere na Navarro kwa kushiriki data kabla ya kuchapishwa. Mwandishi pia anataja maoni ya kujenga ya wapitiaji watatu wasiojulikana.
Onyo kuhusu mtazamo wa taasisi: Maoni katika chanzo ni ya mwandishi na si lazima yawakilishe maoni ya IMF, IMF Executive Board au serikali wanachama.
Kikomo kikuu cha tafsiri: Matokeo ya nchi na paneli ya utafiti yanategemea utambuzi wa VAR ya kimuundo. Mshtuko wa kudumu wa deni hauwakilishi uamuzi mmoja wa sera wa nje, bali mchanganyiko wa nguvu za kimuundo zinazobadilisha kwa kudumu njia ya deni. Tafsiri ya kisababishi ya matokeo inategemea uhalali wa vikwazo vya muda mrefu na dhana za modeli.
Maelezo ya uchapishaji: Maelezo haya ya Kiswahili yanawasilisha kwa njia ya kufundisha ukweli wa kihistoria wa Working Paper ya chanzo, modeli ya Diamond, milinganyo ya bajeti ya kaya na serikali, miundo ya kodi ya HSV na Gouveia–Strauss, utaratibu wa ugawaji upya usio wa moja kwa moja, tawala za r−g, urekebishaji, uchambuzi wa unyeti, utambuzi wa BQ-SVAR na panel SVAR, ukaguzi wa uthabiti wa Bayesian, utenganishaji wa kihistoria, ulinganisho wa uongezekaji wa viwango vya kodi, matokeo ya tawala zisizo za mstari na mipaka mikuu ya tafsiri. Hakuna athari ya nchi, pendekezo la sera, kizingiti, koeffitsiyenti au matokeo ya AI yasiyopatikana katika chanzo yaliyoongezwa. Katika marejeo ya kitaaluma, IMF Working Paper asili na DOI vinapaswa kuwa msingi.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *