


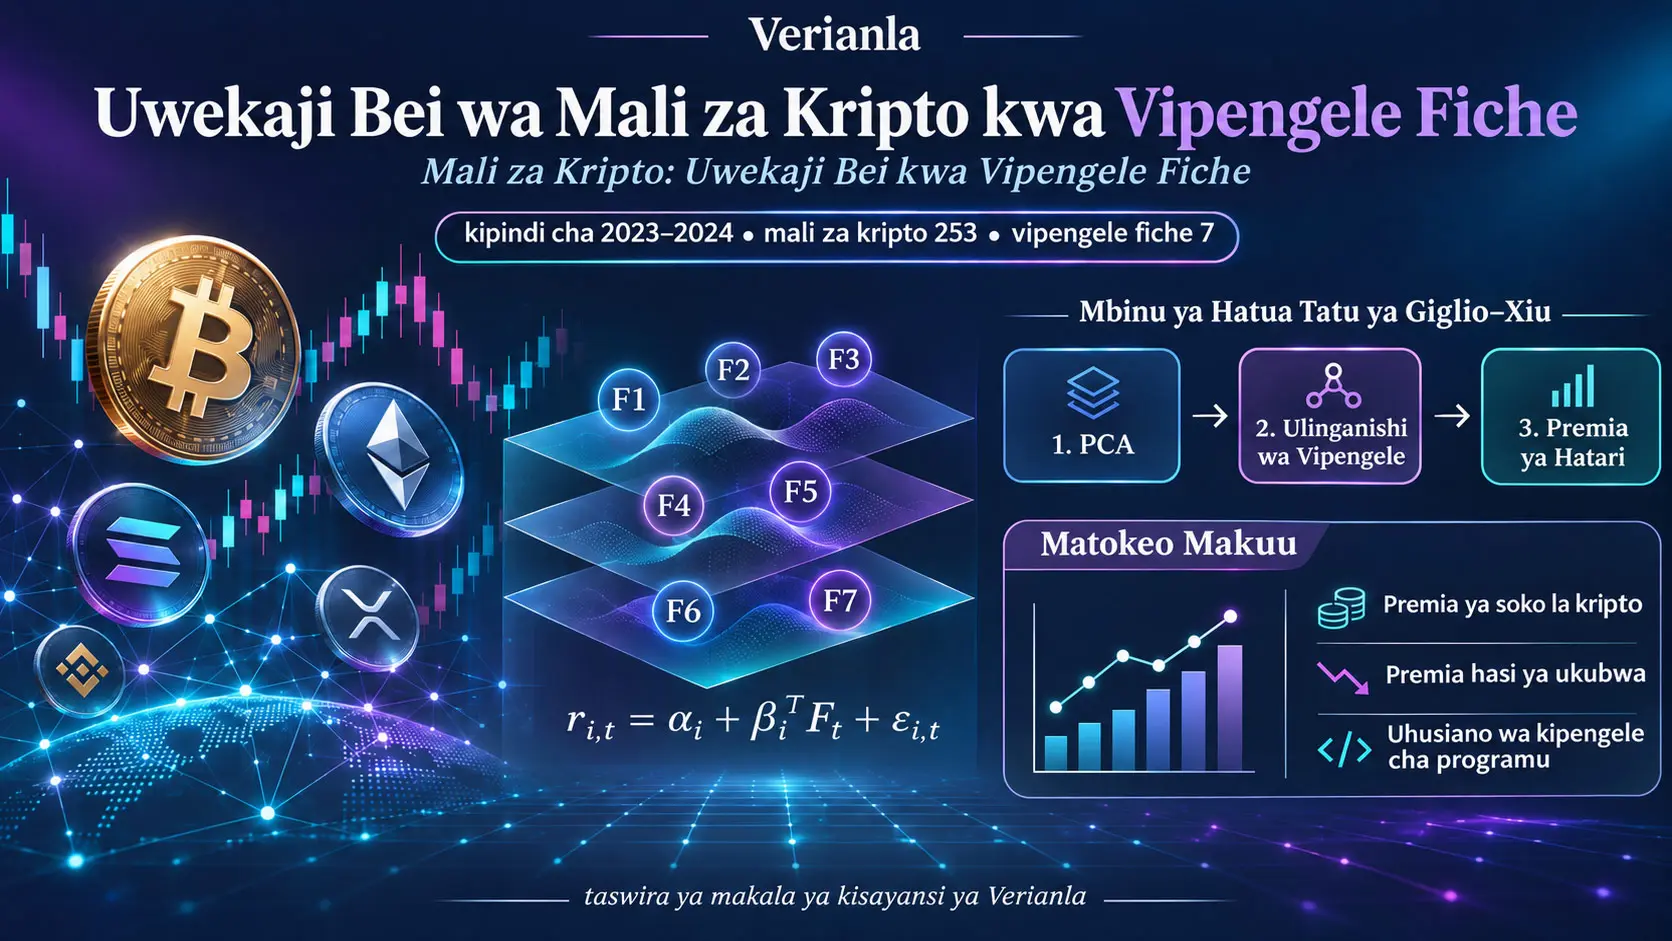
Mbinu ya Giglio–Xiu ya hatua tatu yenye vipengele fiche ni mbinu ya uwekaji bei wa mali inayolenga kukadiria premia za hatari za vipengele vinavyoonekana hata wakati vipengele vya pamoja vya hatari visivyoonekana vipo katika mapato ya mali. Utafiti huu unachunguza premia za hatari za kripto kwa kutumia mapato ya kila wiki ya mali 253 za kripto zisizo stablecoin ambazo wakati wowote zilikuwa miongoni mwa 100 za juu kwa thamani ya soko katika kipindi cha 1 Januari 2023–31 Desemba 2024. Sampuli ina uchunguzi wa wiki 105 na chanzo kinasema kuwa inawakilisha zaidi ya %97 ya jumla ya thamani ya soko la kripto. Lengo kuu la utafiti ni kutathmini kama mapato ya kripto yanawekewa bei kwa uhusiano na vipengele maalumu vya kripto pekee, au pia kwa uhusiano na baadhi ya vipengele vya hatari katika soko la jadi la hisa.
Sifa bainifu ya mbinu hii ni kwamba, badala ya kuingiza tu vipengele vinavyoonekana moja kwa moja katika regresheni, inatoa vipengele fiche kutoka katika muundo wa kovarianzi ya pamoja ya mapato ya kripto kwa kutumia uchanganuzi wa vipengele vikuu. Utafiti unakamilisha kwa kurudia mapato ya kila wiki yaliyokosekana katika paneli isiyosawazika kwa kutumia thamani zinazotokana na muundo wa vipengele; unachagua vipengele fiche saba kwa vigezo vya taarifa vya Bai–Ng; kisha unakadiria uhusiano wa vipengele vinavyoonekana vya kripto, hisa, sekta na tabia na vipengele hivyo fiche. Kwa uhitimishaji wa kitakwimu, bootstrap ya vitalu vinavyosogea yenye marudio 1.000 na urefu wa kizuizi wa wiki nane hutumiwa. Kwa madhumuni ya kulinganisha, mbinu ya kawaida ya Fama–MacBeth pia hutumika pamoja na makosa sanifu yaliyorekebishwa kwa Shanken.
Katika matokeo ya v1 yaliyopakiwa, ugunduzi wenye nguvu zaidi kitakwimu ni kipengele cha ukubwa wa kripto \(SMB_C\). Katika modeli ya Giglio–Xiu, premia ya hatari ya kila wiki ni −1,345 na thamani ya p ya bootstrap ni 0,008. Chanzo kinahusisha premia hii hasi ya ukubwa na utendaji wenye nguvu zaidi wa mali kubwa za kripto ikilinganishwa na mali ndogo za kripto katika kipindi kilichochunguzwa. Kwa kipengele cha soko la kripto \(R_C\), sekta ya programu, mshtuko wa Fear & Greed, kipengele cha jumla cha soko la hisa na kipengele cha faida cha RMW, thamani za p katika makadirio ya Giglio–Xiu ziko takriban katika safu ya 0,056–0,068; hizi ni dalili dhaifu zaidi zilizoainishwa katika kiwango cha %10 lakini zisizofikia kiwango cha %5.
Thamani ya p ya kipengele cha TVL katika modeli ya Giglio–Xiu ni 0,114 na haionyeshi premia huru ya hatari katika viwango vya kawaida vya umuhimu. Kigezo cha Altcoin Season hakina umuhimu katika modeli ya Giglio–Xiu kwa p=0,240; katika modeli ya Fama–MacBeth, p=0,036. Uwiano wa thamani ya mali iliyodukuliwa kwa thamani ya soko hauna umuhimu katika mbinu zote mbili. Tofauti hizi zinaonyesha kuwa kuzingatia vipengele vya pamoja visivyoonekana kunaweza kubadili hitimisho kuhusu ni vigezo gani vinabeba taarifa huru ya uwekaji bei.
Matokeo ya utafiti yanategemea kipindi cha 2023–2024, sampuli iliyoegemea zaidi mali za kripto zenye thamani kubwa ya soko, na ufafanuzi wa vipengele uliotumika. Sampuli ya wiki 105 haiwakilishi historia yote ya soko la kripto au tawala za soko za baadaye. Utafiti pia hauendelezi mfumo wa biashara au mkakati wa kununua na kuuza unaotabiri bei ya baadaye ya mali yoyote ya kripto.
Swali kuu la utafiti
Katika tafiti za uwekaji bei wa mali, swali la msingi ni kwa nini baadhi ya mali hutoa mapato yanayotarajiwa ya juu kuliko nyingine. Katika nadharia ya fedha, tofauti hii kwa kawaida huelezwa kwa premia ya hatari ambayo mwekezaji hudai kama fidia kwa kukabiliwa na hatari mahususi za kimfumo. Kipengele kuwa na premia chanya ya hatari kinaweza kumaanisha kuwa mali zilizo na mfiduo mkubwa zaidi kwa kipengele hicho zinahitaji, kwa wastani, mapato yanayotarajiwa ya juu zaidi. Premia hasi ya hatari, kwa upande mwingine, inaonyesha kuwa mfiduo kwa kipengele unawekewa bei katika mwelekeo kinyume na mapato yanayotarajiwa.
Premia ya hatari ya kipengele haimaanishi kwamba sarafu moja ya kripto “itapanda kwa kiasi fulani wiki ijayo”. Kiasi kinachokadiriwa hapa ni mgawo wa uwekaji bei unaoeleza mapato yanayotarajiwa katika sehemu mtambuka ya mali kwa kutumia mfiduo wao kwa hatari za pamoja.
Kiini cha kuanzia cha utafiti ni wazo kwamba, ingawa tafiti za awali za uwekaji bei wa mali za kripto zimeonyesha umuhimu wa vipengele maalumu vya kripto vya soko, ukubwa na momentum, soko la kripto huenda limezidi kuunganishwa na fedha za jadi. Kwa sababu hiyo, mwandishi anatathmini kwa pamoja vipengele vya kripto na vipengele vya soko la hisa na sekta katika uchanganuzi mmoja.
Sampuli iliundwaje?
Chanzo kinajumuisha katika sampuli mali zote za kripto zisizo stablecoin ambazo, katika tarehe yoyote kati ya 1 Januari 2023 na 31 Desemba 2024, ziliingia katika 100 za juu katika nafasi ya thamani ya soko. Kwa kuwa si sharti kwamba mali ibaki kubwa hadi mwisho wa kipindi, mbinu inalenga kupunguza survivorship bias, yaani upendeleo unaoweza kutokea kwa kuchagua miradi iliyosalia hai pekee.
Uchaguzi huu unazalisha mali 253 tofauti za kripto. Chanzo kinasema kuwa mali hizi zinawakilisha zaidi ya %97 ya jumla ya thamani ya soko la kripto. Mali zenye thamani ndogo sana ya soko hazikujumuishwa kwa kupanua wigo wa sampuli kwa sababu ya ugunduzi dhaifu wa bei.
Vyanzo vya data
| Data | Chanzo | Matumizi katika utafiti |
|---|---|---|
| Bei za kripto na thamani za soko | CoinMarketCap API | Mapato ya kripto ya kila wiki, kipengele cha soko, na majalada ya ukubwa na momentum |
| TVL | Data za kripto zilizotumiwa na utafiti katika uundaji wa vipengele | Jalada la nafasi ndefu-fupi lililopangwa kulingana na uwiano wa TVL / thamani ya soko |
| Thamani ya dola za Marekani iliyodukuliwa | DeFiLlama | Uwiano wa thamani ya udukuzi ya kila wiki kwa jumla ya thamani ya soko la kripto |
| Tetemo lengwa la Bitcoin | CVX | Kigezo cha hali kisichouzwa |
| Altcoin Season Index | CoinMarketCap | Kigezo cha hali kinachowakilisha utendaji wa jamaa wa altcoin dhidi ya Bitcoin |
| Fear & Greed Index | CoinMarketCap | Kigezo cha hali ya kitabia kinachowakilisha hisia za soko la kripto |
| Vipengele vya hisa na sekta | Kenneth French Data Library | Vipengele vya Fama–French na vipengele vya sekta kama fedha, benki, bima, programu na chipu |
Kipengele cha soko la kripto kinaundwaje?
Kipengele cha soko la kripto \(R_C\) huundwa kwa kutoa kiwango cha riba kisicho na hatari kutoka kwenye mapato ya kila wiki yenye uzani wa thamani ya soko la jumla la kripto. Kauli “yenye uzani wa thamani” inamaanisha kwamba mali za kripto zenye thamani kubwa zaidi ya soko zina uzani mkubwa zaidi katika mapato ya jumla ya soko.
Muundo wa jumla wa dhana:
\[ R_C = R_{\text{crypto, value-weighted}} - R_f \]
Uwasilishaji huu haujatolewa katika chanzo kama mlinganyo tofauti wenye nambari; unaeleza kwa namna ya kufundisha muundo wa kipengele cha soko uliofafanuliwa katika chanzo. \(R_f\) ni kiwango cha mapato kisicho na hatari.
Kipengele cha TVL kinaundwaje?
Total Value Locked (TVL) inawakilisha thamani iliyofungwa inayohusishwa na itifaki au mali katika matumizi ya fedha zilizogatuliwa. Badala ya kutumia TVL ghafi moja kwa moja, chanzo hugawanya TVL kwa thamani ya soko. Kwa njia hii, mali za kripto za ukubwa tofauti zinaweza kulinganishwa kwa thamani iliyofungwa ya jamaa.
Kwa kila wiki \(t\), upangaji hufanywa kulingana na uwiano wa TVL / thamani ya soko katika wiki \(t-1\). Jalada lenye uzani wa thamani la nafasi ndefu-fupi huundwa ambapo kundi la juu la %25 linashikiliwa kwa nafasi ndefu na kundi la chini la %25 kwa nafasi fupi. Mapato ya jalada hili katika wiki \(t\) ndiyo kipengele cha TVL.
Kwa sababu utafiti wa awali ulionyesha kuwa mapato ya TVL kwa kiasi kikubwa yalifunikwa na kipengele cha soko la kripto, chanzo huorthogonalisha kipengele cha TVL dhidi ya mapato ya soko la kripto. Uorthogonalishaji unalenga kutenganisha sehemu ya kigezo cha TVL inayosogea pamoja na kipengele cha soko, na kuacha sehemu iliyo mahususi zaidi kwa TVL.
Kipengele cha momentum ya kripto kinaundwaje?
Kwa kipengele cha momentum, mapato limbikizi ya kila mali ya kripto kati ya wiki \(t-5\) na \(t-1\) huhesabiwa. Mali hupangwa kulingana na utendaji huu wa zamani. %25 yenye mapato ya zamani ya juu zaidi huchukuliwa kwa nafasi ndefu, na %25 yenye mapato ya chini zaidi kwa nafasi fupi. Mapato ya jalada hili la nafasi ndefu-fupi katika wiki \(t\) huunda kipengele cha momentum ya kripto \(Mom_C\).
Hapa, hasa mapato ya wiki \(t\) hayatumiwi katika upangaji; upangaji hufanywa kwa taarifa za wiki zilizotangulia. Mpangilio huu huzuia matokeo ya wiki hiyo hiyo kutumika katika uteuzi wa kipengele.
Kipengele cha ukubwa wa kripto \(SMB_C\) kinaundwaje?
Kwa kila wiki \(t\), mali hupangwa kulingana na ukubwa wa soko katika wiki \(t-1\). Kundi dogo zaidi la %25 huchukuliwa kwa nafasi ndefu na kundi kubwa zaidi la %25 kwa nafasi fupi. Chanzo kinafafanua utimilifu wa kipengele \(SMB_C\) kwa kutoa kiwango cha riba kisicho na hatari kutoka kwenye mapato ya kila wiki ya jalada hili la nafasi ndefu-fupi.
SMB ni kifupi cha “Small Minus Big”. Mapato chanya ya SMB yanawakilisha wiki ambayo mali ndogo zilifanya vizuri zaidi kuliko kubwa; mapato hasi ya SMB yanawakilisha wiki ambayo mali kubwa zilifanya vizuri zaidi kuliko ndogo.
Kwa nini vipengele visivyouzwa vinageuzwa kuwa mabaki ya AR(1)?
Uwiano wa Hack, Fear & Greed, Altseason na CVX si mapato ya majalada ya uwekezaji. Chanzo hugawanya thamani ya hack kwa thamani ya soko; hubadilisha fahirisi za Fear & Greed na Altseason kuwa mabadiliko ya asilimia; na huacha CVX katika kiwango chake. Kisha hutumia modeli ya AR(1) kutenganisha sehemu inayotabirika ya mfululizo wa wakati ya kila kigezo kisichouzwa na hutumia sehemu ya baki/innovation katika uchanganuzi.
Muundo wa jumla wa kufundishia wa modeli ya AR(1) ni huu:
\[ x_t = c + \phi x_{t-1} + u_t \]
Hapa \(x_t\) ni thamani ya sasa ya kigezo cha hali, \(x_{t-1}\) ni thamani ya kipindi kilichotangulia, \(c\) ni konstanti, \(\phi\) ni mgawo wa lag ya kwanza, na \(u_t\) ni sehemu ya innovation/mshtuko ya thamani ya sasa ambayo haiwezi kuelezwa na thamani ya zamani. Mlinganyo huu si matokeo yenye nambari katika chanzo; umetolewa kueleza maana ya mchakato wa kupata mabaki ya AR(1).
Takwimu elezi zinaonyesha nini?
| Takwimu | \(R_C\) | \(R_S\) | \(SMB_S\) | \(HML_S\) | \(Mom_S\) | \(Mom_C\) | \(SMB_C\) | TVL |
|---|---|---|---|---|---|---|---|---|
| Wastani | 1,43 | 0,36 | −0,13 | −0,18 | 0,05 | 0,68 | −10,04 | 0,03 |
| Mkengeuko sanifu | 6,35 | 1,91 | 1,72 | 1,45 | 1,81 | 7,68 | 33,46 | 5,91 |
| Kiwango cha chini | −15,42 | −5,75 | −4,03 | −4,43 | −5,33 | −30,14 | −206,53 | −14,25 |
| Asilimia ya %25 | −1,89 | −0,64 | −1,11 | −1,11 | −0,92 | −4,54 | −6,41 | −3,36 |
| Mediani | 0,24 | 0,45 | −0,27 | −0,37 | 0,17 | 0,55 | −0,93 | −0,48 |
| Asilimia ya %75 | 5,72 | 1,50 | 0,77 | 0,63 | 0,98 | 4,33 | 2,18 | 2,37 |
| Kiwango cha juu | 18,69 | 5,66 | 5,26 | 3,46 | 4,62 | 24,93 | 18,54 | 19,95 |
Wakati mapato ya ziada ya soko la kripto \(R_C\) yana wastani wa %1,43 kwa wiki katika sampuli, mapato ya ziada ya soko la hisa \(R_S\) ni %0,36. Mkengeuko sanifu wa soko la kripto ni %6,35, na wa soko la hisa ni %1,91. Kwa hiyo, katika sampuli hii, tetemo ya kila wiki ya kipengele cha soko la kripto ni takriban mara 3,3 ya ile ya kipengele cha soko la hisa.
Usambazaji unaovutia zaidi ni wa \(SMB_C\). Wastani wa kila wiki ni −%10,04, mkengeuko sanifu ni %33,46 na kiwango cha chini ni −%206,53. Ukweli kwamba mediani ni −%0,93 tu unaonyesha kuwa wastani umeathiriwa sana na thamani kubwa sana hasi za mwisho wa usambazaji.
Skewness na kurtosis zinamaanisha nini?
Skewness huonyesha kama mikia ya kulia na kushoto ya usambazaji ina ulinganifu. Thamani chanya inaonyesha mkia mrefu wa kulia, na thamani hasi mkia mrefu wa kushoto. Fisher excess kurtosis ni kipimo cha kurtosis/mikia kinachochukulia usambazaji wa kawaida kuwa 0; thamani chanya za juu zinaonyesha mikia mizito zaidi kuliko usambazaji wa kawaida.
| Kipimo | \(R_C\) | \(R_S\) | \(SMB_C\) | \(SMB_S\) | \(Mom_C\) | \(Mom_S\) | \(HML_S\) |
|---|---|---|---|---|---|---|---|
| Skewness | −0,45 | −0,18 | −4,26 | −0,04 | −0,09 | −1,27 | 0,44 |
| Fisher kurtosis | 2,05 | 6,01 | 21,79 | 1,13 | 2,54 | 8,80 | 3,72 |
Kutokuwiana ndani ya chanzo: Maelezo ya mwandishi yanasema kwamba mapato ya soko la kripto ni “substantially right-skewed”; hata hivyo, katika Jedwali 2 skewness ya \(R_C\) ni −0,45. Kwa mujibu wa ishara ya kawaida ya skewness, thamani hasi inaonyesha skewness ya kushoto, si ya kulia. Verianla haibadilishi kimya kimya thamani ya jedwali au sentensi ya mwandishi, bali inaeleza wazi kuwa taarifa hizi mbili hazipatani.
Vipengele vya RMW na CMA
| Takwimu | RMW | CMA |
|---|---|---|
| Uchunguzi | 105 | 105 |
| Wastani | 0,05 | −0,23 |
| Mkengeuko sanifu | 1,08 | 0,94 |
| Kiwango cha chini | −2,09 | −2,65 |
| %25 | −0,66 | −0,91 |
| Mediani | 0,13 | −0,20 |
| %75 | 0,70 | 0,37 |
| Kiwango cha juu | 2,65 | 2,88 |
RMW (Robust Minus Weak) ni kipengele cha faida cha Fama–French kinachowakilisha tofauti kati ya mapato ya hisa za kampuni zenye faida kubwa na kampuni zenye faida ndogo. CMA (Conservative Minus Aggressive), kwa upande mwingine, ni kipengele cha uwekezaji kinachowakilisha tofauti kati ya mapato ya kampuni zinazowekeza kwa tahadhari zaidi na kampuni zinazowekeza kwa ukali zaidi.
Usambazaji wa vigezo vya hali visivyouzwa
| Takwimu | Hacks | Altseason | Fear & Greed | CVX |
|---|---|---|---|---|
| Wastani | 0,00 | 2,99 | 0,18 | 0,01 |
| Mkengeuko sanifu | 0,00 | 23,45 | 1,85 | 0,14 |
| Kiwango cha chini | 0,00 | −40,98 | −5,28 | −0,30 |
| %25 | 0,00 | −11,33 | −0,92 | −0,10 |
| Mediani | 0,00 | 1,37 | 0,18 | −0,00 |
| %75 | 0,00 | 13,11 | 1,14 | 0,10 |
| Kiwango cha juu | 0,02 | 84,85 | 4,88 | 0,46 |
Kwa sababu thamani za kigezo cha Hacks zimeripotiwa kwa nafasi mbili za desimali katika jedwali, wastani, mkengeuko sanifu na asilimia nyingi zinaonekana kuwa 0,00. Hii haimaanishi kwamba thamani halisi za udukuzi wa kila wiki ni sifuri kabisa; kwa kuwa kigezo hugawanywa kwa jumla ya thamani ya soko, uwiano unaweza kuwa mdogo na chini ya usahihi wa kuzungusha uliotumika katika jedwali.
Mbinu ya Hatua Tatu ya Giglio–Xiu ni Nini?
Mbinu ya hatua tatu ya Giglio–Xiu ni mbinu ya uwekaji bei wa mali ambayo hutoa vipengele visivyoonekana kutoka katika muundo wa kovarianzi ya pamoja ya mapato ya mali kwa kutumia uchanganuzi wa vipengele vikuu, hukadiria uhusiano wa vipengele vinavyoonekana na vipengele hivi fiche, na katika hatua ya mwisho hubadilisha bei fiche za hatari kuwa premia za hatari za vipengele vinavyoonekana; hivyo inalenga kupunguza upendeleo wa premia ya hatari unaoweza kutokea wakati hatari za pamoja zisizoonekana zinaachwa nje.
Hatua ya kwanza: kutoa vipengele fiche
Mlinganyo wa kwanza wa chanzo:
\[ r_{i,t} = \alpha_i + \beta_i^{\top}u_t + \varepsilon_{i,t} \tag{1} \]
ni kama ifuatavyo.
\(r_{i,t}\): ni mapato ya ziada ya mali ya kripto \(i\) katika wiki \(t\).
\(\alpha_i\): ni konstanti mahususi kwa mali \(i\).
\(\beta_i\): ni vekta ya mizigo ya mali \(i\) kwa vipengele vya pamoja fiche.
\(u_t\in\mathbb{R}^{K}\): ni vekta iliyo na thamani za vipengele \(K\) vya pamoja visivyoonekana katika wiki \(t\).
\(\varepsilon_{i,t}\): ni sehemu ya kosa mahususi kwa mali ambayo haielezwi na vipengele vya pamoja.
Modeli haidhanii kwamba mapato ya kripto yanaundwa tu na vipengele vinavyoonekana ambavyo mtafiti alichagua mapema. Inajaribu kunasa ndani ya \(u_t\) vyanzo vya hatari vinavyosababisha mwendo wa pamoja kati ya mapato lakini ambavyo havipimwi moja kwa moja.
Katika hatua ya kwanza, Principal Component Analysis (PCA; Uchanganuzi wa Vipengele Vikuu) hutumika kwenye paneli ya mapato ya \(T\times N\), na makadirio ya vipengele fiche \(\widehat{u}_t\) hupatikana. PCA ni mbinu ya kupunguza vipimo inayofupisha mielekeo mikuu ya utofauti inayosogea pamoja katika mapato ya mali nyingi kuwa idadi ndogo ya vipengele vya pamoja.
Paneli isiyosawazika ina maana gani?
Paneli ya utafiti haijasawazika; yaani, si kila mali ya kripto ina uchunguzi katika wiki zote 105 za sampuli. Baadhi ya mali huenda ziliingia katika 100 za juu katikati ya kipindi cha sampuli, ziliingia sokoni baadaye, au hazikuwa na data katika wiki fulani. Kwa hiyo, \(N_t\), yaani idadi ya mali zinazoonekana katika wiki \(t\), inaweza kubadilika kutoka wiki moja hadi nyingine.
Chanzo hakijazi mapato yaliyokosekana kwa sifuri kiholela. Mapato ya kila wiki yaliyokosekana kwanza hujazwa kwa thamani zinazoashiriwa na muundo wa vipengele \(K\); mapato yaliyoonekana kweli hayabadilishwi. Mchakato huu hurudiwa hadi matriksi iliyokamilishwa itulie, kisha PCA ya kawaida hutumika.
Idadi ya vipengele fiche vinavyotumika haiamuliwi kama chaguo la kiholela la mtafiti. Chanzo huchagua vipengele fiche 7 kwa kutumia vigezo vya taarifa vya Bai–Ng.
Hatua ya pili: kulinganisha vipengele vinavyoonekana na vipengele fiche
\[ g_t = a + \Lambda\widehat{u}_t + e_t \tag{2} \]
\(g_t\in\mathbb{R}^{L}\): ni vekta iliyo na thamani za vipengele \(L\) vinavyoonekana katika wiki hiyo hiyo.
\(a\): ni konstanti.
\(\widehat{u}_t\): ni vipengele fiche vilivyokadiriwa kwa PCA katika hatua ya kwanza.
\(\Lambda\): ni matriksi ya ulinganishaji/mizigo ya \(L\times K\) inayoonyesha uhusiano wa vipengele vinavyoonekana katika nafasi ya vipengele fiche.
\(e_t\): ni sehemu ya vipengele vinavyoonekana ambayo haiwezi kuelezwa na vipengele fiche.
Lengo la hatua hii ni kubaini ni mchanganyiko gani wa muundo wa vipengele vya pamoja fiche katika mapato unaohusiana na vigezo vinavyoonekana kwa mtafiti, kama “Software”, “Fear & Greed”, kipengele cha soko la kripto au TVL.
Hatua ya tatu: bei ya hatari ya vipengele vinavyoonekana
\[ \widehat{\lambda}_g = \widehat{\Lambda}\widehat{\gamma} \in\mathbb{R}^{L} \tag{3} \]
\(\widehat{\gamma}\in\mathbb{R}^{K}\): ni bei za hatari za vipengele fiche zinazokadiriwa kutoka kwenye regresheni za sehemu mtambuka.
\(\widehat{\Lambda}\): ni matriksi ya ulinganishaji wa vipengele vinavyoonekana na fiche iliyokadiriwa katika hatua ya pili.
\(\widehat{\lambda}_g\): ni vekta ya premia ya hatari/bei ya hatari iliyopatikana kwa vipengele vinavyoonekana.
Kazi kuu ya hatua ya tatu ni kwanza kukadiria bei ya hatari za pamoja ambazo hatuwezi kuziona moja kwa moja katika nafasi ya vipengele fiche, kisha kulinganisha tena taarifa hii na vipengele vinavyoonekana vinavyomvutia mtafiti.
Kwa nini bootstrap inatumika?
Mapato ya kifedha ya kila wiki huenda yasiwe huru kabisa kadiri muda unavyopita. Kunaweza kuwa na utegemezi wa muda mfupi, kama vile vipindi vya tetemo kubwa kufuatwa na tetemo kubwa mfululizo. Kuchukua tena sampuli ya kila wiki kwa kujitegemea kabisa kunaweza kuvuruga muundo huu wa wakati.
Kwa sababu hiyo, chanzo hutumia mbinu ya moving block bootstrap inayochukua sampuli za wiki katika vitalu vinavyopishana vya wiki nane. Katika kila sampuli ya bootstrap, vitalu huchaguliwa kwa kurudisha, mfululizo mpya wa wiki \(T\) huundwa, na makadirio ya hatua tatu huhesabiwa upya kutoka mwanzo.
Jumla ya marudio ya bootstrap ni 1.000, na ukubwa wa kizuizi ni wiki 8.
Thamani ya p ya pande mbili iliyowekwa upya katikati imetolewa katika chanzo kama:
\[ p= \Pr^{*} \left( \left|\lambda^{*}-\widehat{\lambda}\right| \ge \left|\widehat{\lambda}\right| \right) \]
ifuatavyo.
\(\widehat{\lambda}\) inawakilisha makadirio katika sampuli ya asili, \(\lambda^{*}\) makadirio katika sampuli ya bootstrap, na \(\Pr^{*}\) uwezekano wa kiempiria chini ya usambazaji wa bootstrap. Muundo wa thamani kamili wa pande mbili huzingatia mikengeuko ya makadirio kutoka sifuri katika mwelekeo chanya na hasi.
Kwa nini ulinganisho wa Fama–MacBeth ni muhimu?
Mbinu ya Fama–MacBeth ni mbinu ya kawaida ya uwekaji bei wa mali katika sehemu mtambuka. Katika mantiki yake ya jumla, kwanza mifiduo ya mali kwa vipengele hukadiriwa; kisha mapato ya mali tofauti hulinganishwa katika sehemu mtambuka kupitia mifiduo hii ili kupata premia za hatari za vipengele.
Katika utafiti huu, makadirio ya Fama–MacBeth hutumiwa kama rejea ya kulinganisha na ya uthabiti kwa matokeo ya Giglio–Xiu. Makosa sanifu huhesabiwa kwa marekebisho ya Shanken. Tofauti kuu ya mbinu ya Giglio–Xiu ni kwamba inajaribu kuzingatia vipengele vya pamoja visivyoonekana kwa PCA.
Mbinu na Matokeo ya Utafiti
Jedwali 5 lisomweje?
Vigawo katika Jedwali 5 vinaonyesha makadirio ya kila wiki ya premia ya hatari ya kipengele, na thamani za p zilizo kando yake zinaonyesha kiwango cha ushahidi kuhusu kutofautishwa kitakwimu kwa makadirio husika na sifuri. Chanzo kinafafanua mfumo wa nyota kama *** = kiwango cha umuhimu cha %1, ** = %5 na * = %10. Kwa hiyo, matokeo yenye p≈0,06, hata kama yamewekewa alama “*” katika chanzo, hayatoi ushahidi katika kiwango cha %5 bali katika kiwango cha %10 pekee.
| Kipengele | Premia ya hatari ya Giglio–Xiu | Giglio–Xiu p | Premia ya hatari ya Fama–MacBeth | Fama–MacBeth p |
|---|---|---|---|---|
| \(SMB_C\) | −1,345 | 0,008 | −0,083 | 0,000 |
| Software | 0,071 | 0,056 | 0,026 | 0,003 |
| Fear & Greed | −0,051 | 0,058 | −0,009 | 0,026 |
| \(R_C\) | 0,471 | 0,062 | 0,112 | 0,000 |
| \(R_S\) | 0,064 | 0,066 | 0,005 | 0,157 |
| \(RMW_S\) | −0,033 | 0,068 | −0,006 | 0,056 |
| TVL | 0,339 | 0,114 | 0,025 | 0,075 |
| \(SMB_S\) | 0,046 | 0,152 | 0,005 | 0,247 |
| Altseason | 0,475 | 0,240 | 0,052 | 0,036 |
| Finance | 0,033 | 0,366 | 0,008 | 0,065 |
| Banks | 0,034 | 0,366 | 0,011 | 0,082 |
| Chips | 0,033 | 0,404 | 0,010 | 0,242 |
| Insurance | 0,021 | 0,424 | 0,015 | 0,016 |
| \(Mom_S\) | 0,024 | 0,523 | 0,001 | 0,857 |
| \(HML_S\) | 0,020 | 0,601 | −0,000 | 0,967 |
| \(CMA_S\) | −0,011 | 0,667 | −0,002 | 0,539 |
| Utilities | −0,021 | 0,669 | 0,001 | 0,908 |
| Real Estate | 0,006 | 0,863 | 0,005 | 0,505 |
| \(Mom_C\) | −0,033 | 0,877 | 0,001 | 0,959 |
| Gold | −0,007 | 0,879 | −0,016 | 0,219 |
| CVX | 0,003 | 0,899 | 0,000 | 0,930 |
| Hacks | 0,000 | 0,931 | 0,000 | 0,397 |
Premia ya hatari ya soko la kripto
Makadirio ya Giglio–Xiu ni \(R_C=0,471\) na p=0,062. Chanzo kinaitafsiri kama premia ya hatari ya kila wiki ya %0,471 na kinatoa thamani ya kila mwaka ya %24,5.
Uongezaji rahisi wa kiwango kwa wiki 52:
\[ 0{,}471\%\times52 \approx 24{,}49\% \]
kwa hiyo, unaendana na takwimu ya kila mwaka ya %24,5 iliyotolewa katika chanzo. Hatua hii ni uongezaji rahisi wa kiwango cha premia ya hatari ya kila wiki hadi mwaka; haimaanishi kwamba mapato ya uwekezaji ya %0,471 yatapatikana kila wiki au kwamba mapato halisi ya kila mwaka ya jalada yatakuwa kwa uhakika %24,5.
Kwa kuwa p=0,062, makadirio ya Giglio–Xiu ya \(R_C\) yanawekewa alama katika kiwango cha %10 katika mfumo wa nyota wa chanzo; si katika kiwango cha %5.
Kutokuwiana ndani ya chanzo katika thamani ya Fama–MacBeth \(R_C\)
Katika maelezo ya matokeo, chanzo kinaandika kwamba mbinu ya Fama–MacBeth inatoa premia ya hatari ya soko la kripto ya %0,164 kwa wiki na %8,5 kwa mwaka. Nambari hizi mbili zinaendana kimahesabu:
\[ 0{,}164\%\times52 \approx 8{,}53\% \]
Hata hivyo, katika Jedwali 5 la chanzo, mgawo huo huo wa Fama–MacBeth wa \(R_C\) umeripotiwa kuwa 0,112. Uongezaji rahisi wa thamani ya jedwali kwa wiki 52 hadi mwaka ni takriban %5,82:
\[ 0{,}112\%\times52 \approx 5{,}82\% \]
PDF ya v1 ya chanzo haielezi ni nambari ipi ndiyo thamani iliyosahihishwa. Kwa hiyo, Verianla haichagui mojawapo ya thamani %0,164 au %0,112 kama “thamani sahihi”; inahifadhi kutokuwiana kati ya maandishi na jedwali.
Kipengele cha ukubwa wa kripto \(SMB_C\)
Katika makadirio ya Giglio–Xiu, \(SMB_C=-1,345\), p=0,008. Huu ni mojawapo ya ushahidi wenye nguvu zaidi wa kitakwimu katika Jedwali 5 na unapita kiwango cha %1.
Maelezo ya chanzo yanahusisha premia hasi ya hatari ya ukubwa na nafasi yenye nguvu zaidi ya mali kubwa za kripto ikilinganishwa na mali ndogo katika kipindi kilichochunguzwa. Chanzo pia kinajadili upotevu wa mtaji, miradi iliyoshindwa na matukio ya rug-pull katika miradi yenye thamani ndogo ya soko kama maelezo yanayowezekana ambayo yanaweza kuchangia athari hii ya ukubwa. Maelezo haya ya pili si utaratibu ambao sababu yake imejaribiwa moja kwa moja.
Katika sehemu ya maelezo ya chanzo, premia ya hatari ya kila mwaka ya −%70,2 imeripotiwa kwa \(SMB_C\). Mgawo wa kila wiki wa −1,345 uliokadiriwa kwa desimali tatu katika Jedwali 5 unatoa takriban −%69,94 kwa uongezaji rahisi wa wiki 52. Tofauti ndogo inaweza kuendana na uwezekano kwamba mgawo katika jedwali ulizungushwa hadi desimali tatu; hata hivyo, chanzo hakielezi sababu hiyo kando.
Sekta ya programu na uhusiano na soko la jadi
Kipengele cha Software ni 0,071 na p=0,056 katika modeli ya Giglio–Xiu. Modeli ya Fama–MacBeth inatoa 0,026 na p=0,003. Mgawo ni chanya katika mbinu zote mbili; lakini viwango vya ushahidi wa kitakwimu vinatofautiana.
Chanzo kinaona uhusiano huu kuwa unaendana na wazo kwamba masoko ya teknolojia na kripto yanaweza kuwa na msingi wa pamoja wa wawekezaji au kwamba masoko yote mawili yanaweza kuitikia mishtuko ileile ya uchumi mkuu. Utafiti haufanyi jaribio tofauti linalobainisha ni upi kati ya mifumo hii miwili ndiyo maelezo ya kisababishi.
Katika modeli ya Giglio–Xiu, kipengele cha jumla cha soko la hisa \(R_S\) ni 0,064 na p=0,066, huku kipengele cha faida cha RMW kikiwa −0,033 na p=0,068. Hizi pia zinatoa ushahidi katika kiwango cha %10 katika mfumo wa nyota wa chanzo, lakini hazipiti kiwango cha %5.
Matokeo ya Fear & Greed
Mgawo wa innovation wa Fear & Greed ni −0,051, p=0,058 katika modeli ya Giglio–Xiu; na −0,009, p=0,026 katika modeli ya Fama–MacBeth. Matokeo haya yanaashiria kwamba mabadiliko yasiyotarajiwa katika hisia za wawekezaji yanaweza kuhusiana na mapato yanayotarajiwa ya kripto.
Hata hivyo, matokeo ya Giglio–Xiu yenye p=0,058 hayana umuhimu wa kitakwimu katika kiwango cha %5. Kwa hiyo, haiwezi kusemwa kwamba “Fear & Greed huamua kwa uhakika mapato ya kripto” au kwamba athari ya kisababishi imethibitishwa.
Matokeo ya Altcoin Season Index
Mgawo wa Altseason ni 0,475 na p=0,240 katika modeli ya Giglio–Xiu; hauna umuhimu. Katika modeli ya Fama–MacBeth ni 0,052 na p=0,036 na una umuhimu katika kiwango cha %5.
Tofauti ya matokeo kati ya mbinu hizi mbili inaendana na tafsiri kwamba kigezo cha Altseason kinaweza kuhusiana na vipengele vya pamoja visivyoonekana. Chanzo pia kinahusisha tofauti hii na umuhimu wa udhibiti wa vipengele fiche.
Je, TVL ni kipengele huru kinachowekewa bei?
TVL ni 0,339 na p=0,114 katika modeli ya Giglio–Xiu; inabaki juu hata ya kiwango cha kawaida cha %10. Makadirio ya Fama–MacBeth ni 0,025 na p=0,075; yanatoa ushahidi dhaifu katika kiwango cha %10 pekee.
Chanzo kinatafsiri ulinganisho huu kuwa TVL inaweza kubeba mizigo ya vipengele vipana vya pamoja/fiche vya hatari badala ya kuwa na premia huru ya hatari. Yaani, kuonekana kwa uhusiano kati ya TVL na mapato hakutoshi kuonyesha kwamba TVL ni kipengele huru cha uwekaji bei.
Matokeo ya kigezo cha Hack
Mgawo wa kigezo cha thamani iliyodukuliwa / thamani ya soko la kripto unaonekana kuwa 0,000 kwa usahihi wa desimali tatu katika modeli zote mbili. Thamani ya p ya Giglio–Xiu ni 0,931, na thamani ya p ya Fama–MacBeth ni 0,397. Katika sampuli ya v1 iliyopakiwa, hakuna ushahidi uliopatikana kwamba mishtuko ya hack ni kipengele huru cha hatari kinachowekewa bei.
Chanzo kinasisitiza kwamba sampuli inaishia 31 Desemba 2024 na tukio la udukuzi wa Bybit la dola za Marekani bilioni 1,5 lililotokea 21 Februari 2025 liko nje ya sampuli. Kwa hiyo, tukio hili halina athari kwenye makadirio ya kipengele cha hack katika utafiti.
Kipengele cha momentum ya kripto
Kipengele cha momentum ya kripto \(Mom_C\) ni −0,033 na p=0,877 katika modeli ya Giglio–Xiu; na 0,001 na p=0,959 katika modeli ya Fama–MacBeth. Chini ya sampuli na modeli hizi, hakuna ushahidi wa kitakwimu kwamba momentum ya kripto ina premia huru ya hatari inayowekewa bei.
Kwa nini ni muhimu kwamba matokeo yanabadilika kati ya mbinu?
Ujumbe mkuu wa kimethodolojia wa utafiti ni kwamba kupuuza vipengele vya pamoja visivyoonekana kunaweza kubadili premia za hatari zinazohusishwa na vigezo vinavyoonekana. Tofauti ya umuhimu kati ya Fama–MacBeth na modeli ya vipengele fiche katika vigezo kama TVL na Altseason inaonyesha hasa hoja hii.
Hali hii haimaanishi kwamba “mbinu ya Giglio–Xiu ni sahihi katika kila hali na Fama–MacBeth ni makosa”. Utafiti unaonyesha kwamba mbinu hizo mbili, kwa dhana tofauti, zinaweza kutoa makadirio tofauti ya premia ya hatari kutoka kwenye data zilezile.
Matokeo yanayoungwa mkono na utafiti
- Katika sampuli ya 2023–2024, uwekaji bei wa sehemu mtambuka wa mapato ya kripto unaonyesha dalili si tu kwa vipengele maalumu vya kripto bali pia kwa baadhi ya vipengele vya jadi vya hisa/teknolojia.
- Katika v1 iliyopakiwa, kipengele cha ukubwa wa kripto \(SMB_C\) kinaonyesha premia kali hasi ya hatari katika mbinu zote mbili.
- Katika modeli ya Giglio–Xiu, matokeo ya Software, \(R_C\), \(R_S\), RMW na Fear & Greed yako hasa katika kiwango cha %10, yaani ni ushahidi dhaifu zaidi/wa mpakani wa kitakwimu.
- Haijaonyeshwa kwamba TVL ina premia huru ya hatari baada ya udhibiti wa Giglio–Xiu.
- Matokeo ya Altseason ni nyeti kwa uchaguzi wa mbinu.
- Kwa uwiano wa Hack na CVX, hakuna ushahidi wa uwekaji bei huru uliopatikana katika v1 iliyopakiwa.
Matokeo yasiyoungwa mkono na utafiti
Utafiti hautabiri bei ya baadaye ya Bitcoin au altcoin maalumu; haujaribu faida ya mkakati wa uwekezaji; hauonyeshi kwamba vigawo hivi vitabaki sawa katika tawala za soko za 2025, 2026 au za baadaye; hauthibitishi kwamba hisa za teknolojia zinaelekeza mapato ya kripto kwa sababu; hauonyeshi kwamba fahirisi ya Fear & Greed peke yake ni ishara ya kununua na kuuza; wala hauthibitishi kwamba TVL haina umuhimu wa kiuchumi. Kwa TVL, hitimisho ni finyu zaidi: wakati hatari za pamoja fiche zinadhibitiwa, bei tofauti ya hatari haiwezi kutofautishwa kwa kuaminika.
Vikwazo vya msingi
Kipindi kifupi: Sampuli ya wiki 105 ya 2023–2024 haijumuishi tawala zote tofauti za soko la kripto za kupanda, kushuka, udhibiti na ukwasi.
Uteuzi ulioegemea mali kubwa: Sampuli inajumuisha tu mali ambazo ziliingia katika 100 za juu kwa thamani ya soko angalau mara moja katika kipindi hicho. Hii inaacha nje tokeni ndogo sana na zenye ugunduzi dhaifu wa bei.
Paneli isiyosawazika: Data za mali za kripto hazipatikani katika wiki zote. Chanzo hutumia ukamilishaji wa data wa kurudia unaotegemea vipengele; matokeo yanategemea utaratibu huu.
Idadi ya vipengele fiche: Vipengele saba vilichaguliwa kwa vigezo vya taarifa vya Bai–Ng. Katika sampuli au tawala tofauti, idadi inayofaa ya vipengele fiche inaweza kubadilika.
Nguvu ya kitakwimu: Sehemu kubwa ya matokeo makuu iko katika kiwango cha %10. Hasa matokeo ya p≈0,056–0,068 hayapaswi kutafsiriwa kama ushahidi wenye nguvu wa %1 au %5.
Unyeti kwa mbinu: Umuhimu wa baadhi ya matokeo, kama TVL, Altseason, fedha na bima, hubadilika kati ya modeli za Giglio–Xiu na Fama–MacBeth.
Tofauti za kuripoti ndani ya chanzo: Mgawo wa Fama–MacBeth wa \(R_C\) haupatani kati ya maandishi na Jedwali 5; mwelekeo wa kimaelezo wa skewness ya soko la kripto pia haupatani na ishara ya Jedwali 2.
Kikomo cha toleo: Maelezo haya yanawasilisha matokeo ya rasimu ya awali ya arXiv v1 ya Januari 2026 iliyopakiwa. Toleo la utafiti lililopitiwa na wataalamu na kurekebishwa lilichapishwa baadaye; matokeo ya v1 hayapaswi kutumiwa kama vigawo vya mwisho vya toleo la mwisho lililochapishwa.
Utafiti wa baadaye
Chanzo kinasisitiza kwamba uhusiano wa vipengele kati ya fedha za jadi na kripto unaweza kubadilika kadiri muda unavyopita. Data ndefu zaidi itakapopatikana, majaribio ya modeli za mabadiliko ya tawala; uchunguzi wa mifumo ya uhamishaji wa hatari kutoka masoko ya fedha za jadi kwenda kripto; na uchunguzi wa athari za ukwasi na muundo mdogo wa soko kwenye makadirio ya premia ya hatari vinatajwa kama maeneo ya utafiti wa baadaye.
Maelezo ya Chanzo na Mbinu
Kichwa asili: Crypto Pricing with Hidden Factors
Mwandishi: Matt Brigida; jina Matthew Brigida pia linatumika katika rekodi rasmi za bibliografia.
Chanzo kilichopakiwa: arXiv:2601.07664v1 [q-fin.PR].
Tarehe ya PDF iliyopakiwa: 13 Januari 2026 kwenye PDF; 12 Januari 2026 kwenye muhuri wa arXiv v1.
Uhusiano wa taasisi katika PDF iliyopakiwa: Algorand Foundation na SUNY Polytechnic Institute.
Mawasiliano: Anwani ya barua pepe ya Algorand Foundation imetolewa katika tanbihi ya PDF. Hakuna kauli tofauti ya “corresponding author” iliyoripotiwa wazi.
Mchango sawa: Haitumiki; chanzo kina mwandishi mmoja.
Uainishaji wa JEL: G12.
Maneno muhimu ya chanzo: Cryptocurrency; Risk Premia; Crypto Factor Pricing.
Aina ya chanzo cha V1: Preliminary arXiv preprint / utafiti wa kiempiria wa uwekaji bei wa mali.
Hali ya mapitio ya kitaalamu ya V1: PDF iliyopakiwa ina kauli “Preliminary draft. Please do not cite without permission.” na si toleo lililochapishwa la jarida.
Toleo la baadaye lililopitiwa na wataalamu: Utafiti wenye kichwa hicho hicho ulichapishwa mwaka 2026 katika Finance Research Letters.
Toleo lililochapishwa: Finance Research Letters, Volume 109, October 2026, article 110488.
DOI ya toleo lililochapishwa: 10.1016/j.frl.2026.110488.
Tofauti ya preprint–published: Toleo la sasa lililopitiwa na wataalamu si nakala rahisi ya bibliografia ya rasimu ya awali ya v1 iliyopakiwa; kuna marekebisho ya kisayansi. Thamani za mbinu, majedwali na tafsiri za matokeo katika makala hii ya Verianla zimechukuliwa tu kutoka chanzo cha v1 kilichopakiwa. Matokeo yaliyobadilishwa ya toleo lililopitiwa na wataalamu hayajaongezwa kwenye maandishi ya v1.
Leseni wazi ya V1: Hakuna tamko la leseni wazi katika maandishi yanayoonekana ya PDF iliyopakiwa. Kwa kuwa aina ya leseni wazi ya utafiti huu haikuweza kuthibitishwa kwa kuaminika kutoka ukurasa rasmi wa ufikiaji wa arXiv, Verianla imetumia mbinu ya fail-closed kwa upande wa hakimiliki; miundo ya majedwali ya chanzo haijanakiliwa moja kwa moja na mchoro wa mbinu umeundwa upya kwa kujitegemea.
Ufadhili: Hakuna tamko tofauti la ufadhili katika PDF ya v1 iliyopakiwa.
Mgongano wa maslahi: Hakuna tamko tofauti la mgongano wa maslahi katika PDF ya v1 iliyopakiwa.
Tamko la mchango wa CRediT: Hakuna tamko tofauti la CRediT katika PDF ya v1 iliyopakiwa.
Upatikanaji wa data: Hakuna tamko tofauti la data-availability lililotolewa. Maandishi yanataja CoinMarketCap API, DeFiLlama, CVX na maktaba ya data ya Kenneth French kama vyanzo vya data.
Sampuli: Mali 253 za kripto zisizo stablecoin ambazo wakati wowote katika kipindi cha 2023–2024 ziliingia katika 100 za juu kwa thamani ya soko; chanzo kinasema kuwa zinawakilisha zaidi ya %97 ya jumla ya thamani ya soko la kripto. Uchunguzi wa wiki 105 umeripotiwa katika majedwali elezi.
Mbinu kuu: Mbinu ya makadirio ya vipengele fiche ya hatua tatu ya Giglio–Xiu; PCA, ukamilishaji wa kurudia unaotegemea vipengele kwa paneli isiyosawazika, vipengele fiche 7 kwa vigezo vya taarifa vya Bai–Ng, regresheni ya ulinganishaji wa vipengele vinavyoonekana na uwekaji bei wa hatari fiche katika sehemu mtambuka.
Uhitimishaji wa kitakwimu: Bootstrap ya vitalu vinavyosogea yenye marudio 1.000, urefu wa kizuizi wa wiki 8 na thamani ya p ya bootstrap ya pande mbili iliyowekwa upya katikati. Katika ulinganisho wa Fama–MacBeth, makosa sanifu yaliyorekebishwa kwa Shanken yametumika.
Dokezo la kiufundi ndani ya chanzo 1: Wakati maandishi ya maelezo yanaita mapato ya soko la kripto kuwa yamepinda kwenda kulia, Jedwali 2 linaripoti skewness ya \(R_C=-0,45\).
Dokezo la kiufundi ndani ya chanzo 2: Wakati maandishi ya maelezo yanatoa premia ya hatari ya Fama–MacBeth ya \(R_C\) kama %0,164/wiki, Jedwali 5 linaripoti 0,112. Chanzo hakibainishi ni thamani ipi iliyosahihishwa.
Kikomo cha tafsiri: Makadirio ya premia ya hatari ya vipengele si ishara za kununua na kuuza kuhusu bei za baadaye za mali binafsi za kripto. Matokeo ya utafiti yana mipaka ya sampuli iliyochunguzwa, ufafanuzi wa vipengele na mbinu za kiuchumi-takwimu.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *