


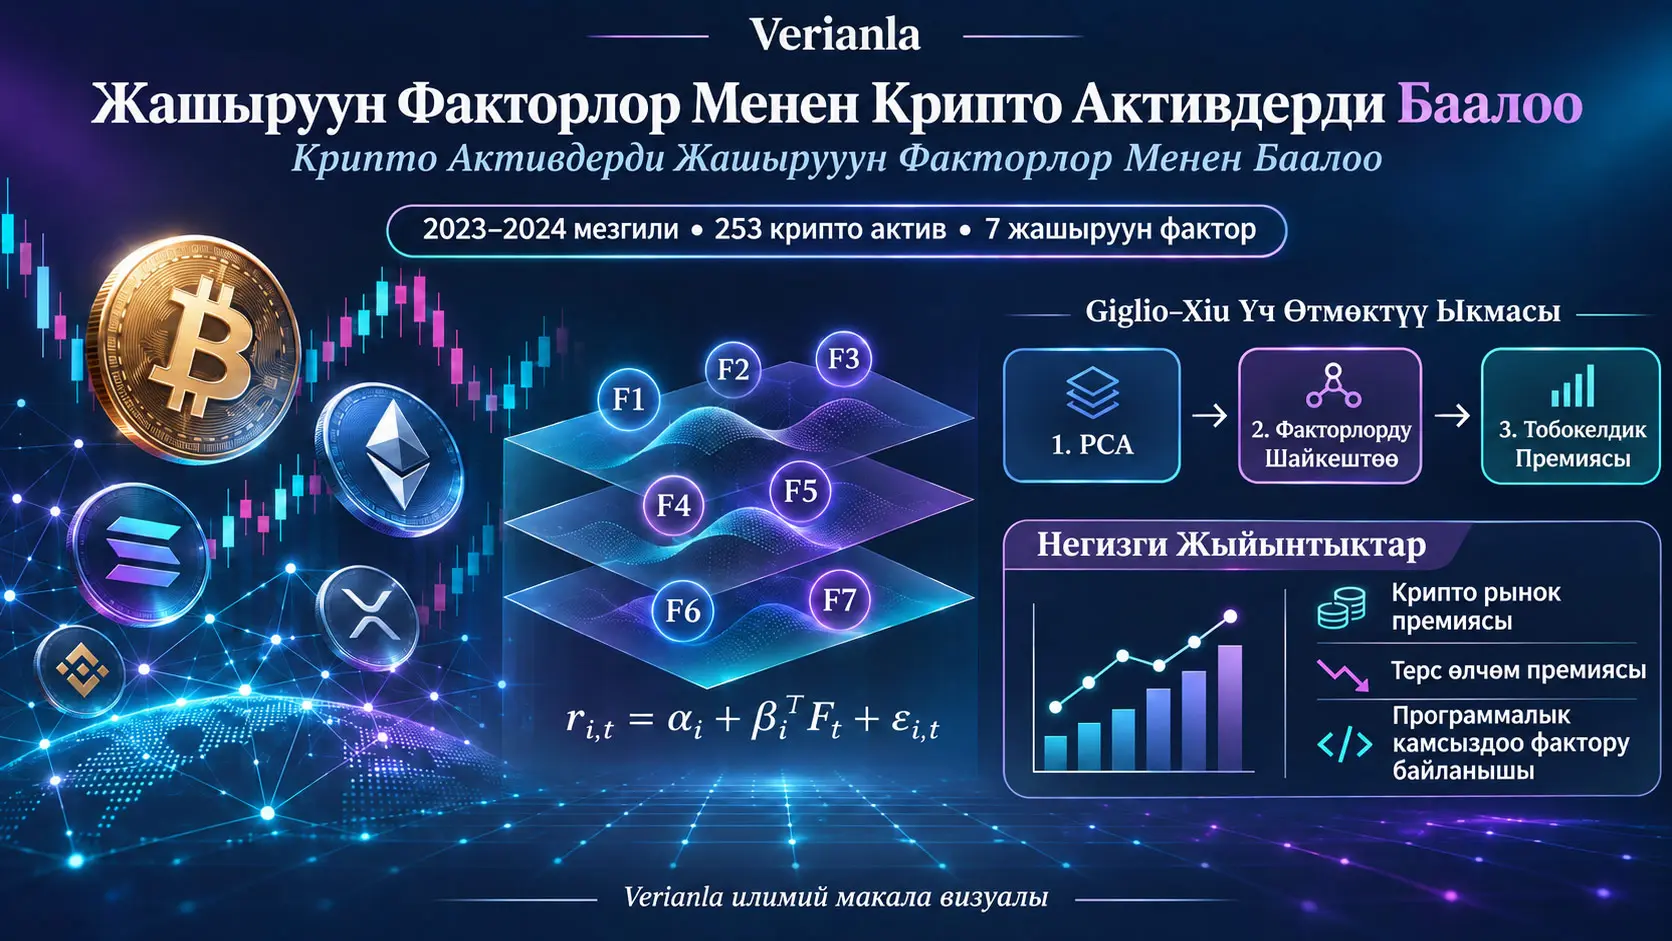
Giglio–Xiu үч өтмөктүү жашыруун факторлор ыкмасы — байкалбаган жалпы тобокелдик факторлору активдердин кирешелеринде бар болсо да, байкалган факторлордун тобокелдик премияларын баалоого багытталган активдерди баалоо ыкмасы. Бул изилдөө 1 Январь 2023–31 Декабрь 2024 мезгилинде рыноктук наркы боюнча кайсы бир учурда алдыңкы 100гө кирген, стейблкоин эмес 253 крипто активдин жумалык кирешелерин колдонуп, крипто тобокелдик премияларын изилдейт. Үлгү 105 жумалык байкоону камтыйт жана булакта ал жалпы крипто рыногунун наркынын %97ден көбүн камтый турганы айтылат. Изилдөөнүн негизги максаты — крипто кирешелери криптого гана мүнөздүү факторлор мененби же салттуу акция рыногундагы айрым тобокелдик факторлору менен да байланышта бааланабы, ошону аныктоо.
Ыкманын айырмалоочу жагы — байкалган факторлорду түздөн-түз регрессияга киргизүүнүн ордуна крипто кирешелеринин жалпы ковариациялык түзүмүнөн негизги компоненттерди талдоо аркылуу жашыруун факторлорду бөлүп чыгарышы. Изилдөө тең салмаксыз панелдеги жетишпеген жумалык кирешелерди фактордук түзүмдөн алынган маанилер менен итерациялык түрдө толуктайт; Bai–Ng маалымат критерийлери менен жети жашыруун факторду тандайт; андан кийин байкалган крипто, акция, сектордук жана жүрүм-турум факторлорунун бул жашыруун факторлор менен байланышын баалайт. Статистикалык тыянак чыгаруу үчүн 1.000 кайталанган, сегиз жумалык блок узундугу бар жылма блок bootstrap колдонулат. Салыштыруу максатында стандарттуу Fama–MacBeth ыкмасы да Shanken түзөтүүсү киргизилген стандарттык каталар менен колдонулат.
Жүктөлгөн v1 жыйынтыктарында эң күчтүү статистикалык табылга — крипто өлчөм фактору \(SMB_C\). Giglio–Xiu моделинде жумалык тобокелдик премиясы −1,345, ал эми bootstrap p-мааниси 0,008. Булак бул терс өлчөм премиясын изилденген мезгилде ири крипто активдердин кичине крипто активдерге салыштырмалуу күчтүүрөөк натыйжа көрсөткөнү менен байланыштырат. Крипто рынок фактору \(R_C\), программалык камсыздоо сектору, Fear & Greed шогу, жалпы акция рыногунун фактору жана RMW кирешелүүлүк фактору үчүн Giglio–Xiu баалоолорундагы p-маанилер болжол менен 0,056–0,068 аралыгында; булар %10 деңгээлинде белгиленген, бирок %5 деңгээлинен өтпөгөн алсызыраак далилдер.
TVL факторунун Giglio–Xiu моделиндеги p-мааниси 0,114 жана ал салттуу маанилүүлүк деңгээлдеринде өз алдынча тобокелдик премиясын көрсөтпөйт. Altcoin Season өзгөрмөсү Giglio–Xiu моделинде p=0,240 менен маанилүү эмес; Fama–MacBeth моделинде болсо p=0,036. Бузуп кирилген активдин наркынын рыноктук наркка катышы эки ыкмада тең маанилүү эмес. Бул айырмачылыктар байкалбаган жалпы факторлорду эсепке алуу кайсы өзгөрмөлөр өз алдынча баалоо маалыматын алып жүрөт деген жыйынтыкты өзгөртө аларын көрсөтөт.
Изилдөөнүн жыйынтыктары 2023–2024 мезгилине, рыноктук наркы жогору крипто активдер басымдуу болгон үлгүгө жана колдонулган фактор аныктамаларына көз каранды. 105 жумалык үлгү крипто рыногунун бүт тарыхын же келечектеги режимдерди чагылдырбайт. Изилдөө ошондой эле кайсы бир крипто активдин келечектеги баасын болжолдогон соода системасын же сатып алуу-сатуу стратегиясын иштеп чыкпайт.
Изилдөөнүн негизги суроосу
Активдерди баалоо изилдөөлөрүндөгү негизги суроо — эмне үчүн айрым активдер башкаларга караганда жогору күтүлгөн киреше сунуштайт. Финансы теориясында бул айырма, адатта, инвестор белгилүү системалуу тобокелдиктерге дуушар болгону үчүн талап кылган тобокелдик премиясы менен түшүндүрүлөт. Фактордун оң тобокелдик премиясына ээ болушу ошол факторго көбүрөөк дуушар болгон активдер орточо эсеп менен жогорураак күтүлгөн кирешени талап кылышы мүмкүн дегенди билдирет. Терс тобокелдик премиясы болсо факторго дуушар болуу күтүлгөн киреше менен карама-каршы багытта бааланарын билдирет.
Фактордун тобокелдик премиясы бир криптовалюта “кийинки жумада мынча өсөт” дегенди билдирбейт. Бул жерде бааланып жаткан чоңдук — активдердин кесилиш боюнча күтүлгөн кирешелерин жалпы тобокелдикке дуушар болуулары аркылуу түшүндүргөн баалоо коэффициенти.
Изилдөөнүн баштапкы ой-жүгүртүүсү мындай: мурдагы крипто активдерди баалоо изилдөөлөрү криптого мүнөздүү рынок, өлчөм жана momentum факторлорунун маанисин көрсөткөнүнө карабастан, крипто рыногу салттуу финансы менен барган сайын көбүрөөк интеграцияланган болушу мүмкүн. Ошондуктан автор крипто факторлорун да, акция рыногунун жана секторлордун факторлорун да бир эле талдоодо баалайт.
Үлгү кантип түзүлгөн?
Булак 1 Январь 2023 менен 31 Декабрь 2024 аралыгындагы кайсы бир датада рыноктук нарк рейтингинде алдыңкы 100гө кирген бардык стейблкоин эмес крипто активдерди үлгүгө киргизет. Актив мезгилдин аягында гана дагы эле ири болушу шарт кылынбагандыктан, ыкма жалаң аман калган долбоорлорду тандоодон келип чыга турган survivorship bias, башкача айтканда аман калуу ыктоосун азайтууну көздөйт.
Бул тандоонун натыйжасында 253 уникалдуу крипто актив алынат. Булак бул активдер жалпы крипто рыногунун наркынын %97ден көбүн түзөрүн билдирет. Рыноктук наркы өтө төмөн активдер бааны аныктоо сапаты начар болгондуктан, камтуу кеңейтилсе да үлгүгө киргизилген эмес.
Маалымат булактары
| Маалымат | Булак | Изилдөөдө колдонулушу |
|---|---|---|
| Крипто баалары жана рыноктук нарктар | CoinMarketCap API | Жумалык крипто кирешелери, рынок фактору, өлчөм жана momentum портфелдери |
| TVL | Изилдөө факторлорду түзүүдө колдонгон крипто маалыматтары | TVL / рыноктук нарк катышы боюнча иреттелген узун-кыска портфель |
| Бузуп кирилген АКШ долларынын наркы | DeFiLlama | Жумалык hack наркынын жалпы крипто рыногунун наркына катышы |
| Bitcoin болжолдонгон волатилдүүлүгү | CVX | Соодаланбаган абал өзгөрмөсү |
| Altcoin Season Index | CoinMarketCap | Альткоиндердин Bitcoin ге салыштырмалуу көрсөткүчүн чагылдырган абал өзгөрмөсү |
| Fear & Greed Index | CoinMarketCap | Крипто рыногунун маанайын чагылдырган жүрүм-турумдук абал өзгөрмөсү |
| Акция жана сектор факторлору | Kenneth French Data Library | Fama–French факторлору жана финансы, банк иши, камсыздандыруу, программалык камсыздоо, чип сыяктуу сектор факторлору |
Крипто рынок фактору кантип түзүлөт?
Крипто рынок фактору \(R_C\) жалпы крипто рыногунун жумалык нарк-салмакталган кирешесинен тобокелдиксиз пайыздык ченди алып салуу аркылуу түзүлөт. “Нарк-салмакталган” деген сөз рыноктук наркы жогору крипто активдер жалпы рыноктук кирешеде чоңураак салмакка ээ экенин билдирет.
Жалпы концептуалдык түрү:
\[ R_C = R_{\text{crypto, value-weighted}} - R_f \]
Бул көрсөтмө булакта өзүнчө номерленген теңдеме катары берилген эмес; ал булакта түшүндүрүлгөн рынок факторунун түзүмүн окутуучу түрдө көрсөтөт. \(R_f\) — тобокелдиксиз киреше чени.
TVL фактору кантип түзүлөт?
Total Value Locked (TVL) борбордон ажыратылган финансы колдонмолорунда протоколго же активге байланыштуу кулпуланган наркты билдирет. Булак чийки TVL ни түз колдонбостон, TVL ни рыноктук наркка бөлөт. Ошентип, көлөмү ар башка крипто активдерди салыштырмалуу кулпуланган нарк боюнча салыштырууга болот.
Ар бир \(t\) жумасы үчүн иреттөө \(t-1\) жумасындагы TVL / рыноктук нарк катышы боюнча жүргүзүлөт. Эң жогорку %25 топ узун, эң төмөнкү %25 топ кыска кармала турган нарк-салмакталган узун-кыска портфель түзүлөт. Бул портфелдин \(t\) жумасындагы кирешеси TVL фактору болуп саналат.
Булак мурунку изилдөө TVL кирешелери крипто рынок фактору тарабынан чоң өлчөмдө камтыларын көрсөткөндүктөн, TVL факторун крипто рынок кирешесине карата ортогоналдаштырат. Ортогоналдаштыруу TVL өзгөрмөсүнүн рынок фактору менен бирге кыймылдаган бөлүгүн ажыратып, TVL ге көбүрөөк мүнөздүү компонентти калтырууну көздөйт.
Крипто momentum фактору кантип түзүлөт?
Momentum фактору үчүн ар бир крипто активдин \(t-5\) менен \(t-1\) жумаларынын ортосундагы кумулятивдүү кирешеси эсептелет. Активдер ушул өткөн көрсөткүч боюнча иреттелет. Өткөн кирешеси эң жогорку %25 узун, эң төмөнкү %25 кыска алынат. Бул узун-кыска портфелдин \(t\) жумасындагы кирешеси крипто momentum фактору \(Mom_C\) ни түзөт.
Бул жерде өзгөчө \(t\) жумасынын кирешеси иреттөө үчүн колдонулбайт; иреттөө мурунку жумалардагы маалымат менен жасалат. Бул тартип ошол эле жуманын натыйжасын фактор тандоодо колдонууга жол бербейт.
Крипто өлчөм фактору \(SMB_C\) кантип түзүлөт?
Ар бир \(t\) жумасы үчүн активдер \(t-1\) жумасындагы рыноктук өлчөмүнө жараша иреттелет. Эң кичине %25 топ узун, эң чоң %25 топ кыска алынат. Булак бул узун-кыска портфелдин жумалык кирешесинен тобокелдиксиз пайыздык ченди алып салып, \(SMB_C\) факторунун ишке ашкан маанисин аныктайт.
SMB — “Small Minus Big” сөз айкашынын кыскартмасы. Оң SMB кирешеси кичине активдер чоңдордон жакшыраак көрсөткүч берген жуманы; терс SMB кирешеси болсо чоң активдер кичинелерден жакшыраак көрсөткүч берген жуманы билдирет.
Соодаланбаган факторлор эмне үчүн AR(1) калдыктарына айландырылат?
Hack катышы, Fear & Greed, Altseason жана CVX инвестициялык портфелдин кирешелери эмес. Булак hack наркын рыноктук наркка бөлөт; Fear & Greed жана Altseason индекстерин пайыздык өзгөрүүгө айлантат; CVX ти деңгээл катары калтырат. Андан кийин ар бир соодаланбаган өзгөрмөнүн алдын ала болжолдоого боло турган убакыт катары компонентин бөлүп алуу үчүн AR(1) моделин колдонот жана талдоодо калдык/innovation компонентин пайдаланат.
AR(1) моделинин жалпы окутуучу түрү төмөнкүдөй:
\[ x_t = c + \phi x_{t-1} + u_t \]
Бул жерде \(x_t\) — абал өзгөрмөсүнүн учурдагы мааниси, \(x_{t-1}\) — мурунку мезгилдеги маани, \(c\) — туруктуу мүчө, \(\phi\) — биринчи кечигүү коэффициенти жана \(u_t\) — учурдагы маанинин мурунку маани менен түшүндүрүлбөгөн жаңылык/шок компоненти. Бул теңдеме булакта номерленген жыйынтык эмес; AR(1) боюнча калдыктандыруу операциясы эмнени билдирерин түшүндүрүү үчүн берилген.
Сүрөттөөчү статистика эмнени көрсөтөт?
| Статистика | \(R_C\) | \(R_S\) | \(SMB_S\) | \(HML_S\) | \(Mom_S\) | \(Mom_C\) | \(SMB_C\) | TVL |
|---|---|---|---|---|---|---|---|---|
| Орточо | 1,43 | 0,36 | −0,13 | −0,18 | 0,05 | 0,68 | −10,04 | 0,03 |
| Стандарттык четтөө | 6,35 | 1,91 | 1,72 | 1,45 | 1,81 | 7,68 | 33,46 | 5,91 |
| Минимум | −15,42 | −5,75 | −4,03 | −4,43 | −5,33 | −30,14 | −206,53 | −14,25 |
| %25 перцентиль | −1,89 | −0,64 | −1,11 | −1,11 | −0,92 | −4,54 | −6,41 | −3,36 |
| Медиана | 0,24 | 0,45 | −0,27 | −0,37 | 0,17 | 0,55 | −0,93 | −0,48 |
| %75 перцентиль | 5,72 | 1,50 | 0,77 | 0,63 | 0,98 | 4,33 | 2,18 | 2,37 |
| Максимум | 18,69 | 5,66 | 5,26 | 3,46 | 4,62 | 24,93 | 18,54 | 19,95 |
Крипто рыногунун ашыкча кирешеси \(R_C\) үлгүдө жумасына орточо %1,43 болсо, акция рыногунун ашыкча кирешеси \(R_S\) %0,36. Крипто рыногунун стандарттык четтөөсү %6,35, акция рыногунуку болсо %1,91. Демек, бул үлгүдө крипто рынок факторунун жумалык волатилдүүлүгү акция рыногунун факторунан болжол менен 3,3 эсе жогору.
Эң көңүл бурарлык бөлүштүрүү \(SMB_C\) де. Жумалык орточо −%10,04, стандарттык четтөө %33,46 жана минимум −%206,53. Медиананын болгону −%0,93 болушу орточо мааниге өтө чоң терс четки маанилер күчтүү таасир эткенин көрсөтөт.
Асимметрия жана kurtosis эмнени билдирет?
Асимметрия (skewness) бөлүштүрүүнүн оң жана сол куйруктары симметриялуу же симметриялуу эмес экенин көрсөтөт. Оң маани узун оң куйрукту, терс маани узун сол куйрукту билдирет. Fisher excess kurtosis болсо нормалдуу бөлүштүрүүнү 0 деп алган kurtosis/куйрук өлчөмү; жогорку оң маанилер нормалдуу бөлүштүрүүгө салыштырмалуу оорураак куйруктарды көрсөтөт.
| Метрика | \(R_C\) | \(R_S\) | \(SMB_C\) | \(SMB_S\) | \(Mom_C\) | \(Mom_S\) | \(HML_S\) |
|---|---|---|---|---|---|---|---|
| Асимметрия | −0,45 | −0,18 | −4,26 | −0,04 | −0,09 | −1,27 | 0,44 |
| Fisher kurtosis | 2,05 | 6,01 | 21,79 | 1,13 | 2,54 | 8,80 | 3,72 |
Булак ичиндеги дал келбестик: Автордун түшүндүрмө тексти крипто рынок кирешеси “substantially right-skewed” экенин айтат; бирок 2-таблицада \(R_C\) үчүн асимметрия −0,45. Стандарттык асимметрия белгисине ылайык терс маани оңго эмес, солго асимметрияны билдирет. Verianla таблицадагы маанини же автордун сүйлөмүн унчукпай өзгөртпөйт жана эки маалымат бири-бирине дал келбей турганын ачык көрсөтөт.
RMW жана CMA факторлору
| Статистика | RMW | CMA |
|---|---|---|
| Байкоо | 105 | 105 |
| Орточо | 0,05 | −0,23 |
| Стандарттык четтөө | 1,08 | 0,94 |
| Минимум | −2,09 | −2,65 |
| %25 | −0,66 | −0,91 |
| Медиана | 0,13 | −0,20 |
| %75 | 0,70 | 0,37 |
| Максимум | 2,65 | 2,88 |
RMW (Robust Minus Weak) — кирешелүүлүгү жогору компаниялар менен кирешелүүлүгү төмөн компаниялардын акция кирешелеринин айырмасын чагылдырган Fama–French кирешелүүлүк фактору. CMA (Conservative Minus Aggressive) болсо көбүрөөк консервативдүү инвестиция кылган компаниялар менен көбүрөөк агрессивдүү инвестиция кылган компаниялардын кирешелеринин айырмасын чагылдырган инвестиция фактору.
Соодаланбаган абал өзгөрмөлөрүнүн бөлүштүрүлүшү
| Статистика | Hacks | Altseason | Fear & Greed | CVX |
|---|---|---|---|---|
| Орточо | 0,00 | 2,99 | 0,18 | 0,01 |
| Стандарттык четтөө | 0,00 | 23,45 | 1,85 | 0,14 |
| Минимум | 0,00 | −40,98 | −5,28 | −0,30 |
| %25 | 0,00 | −11,33 | −0,92 | −0,10 |
| Медиана | 0,00 | 1,37 | 0,18 | −0,00 |
| %75 | 0,00 | 13,11 | 1,14 | 0,10 |
| Максимум | 0,02 | 84,85 | 4,88 | 0,46 |
Hacks өзгөрмөсүндөгү маанилер таблицада эки ондук орун менен берилгендиктен, орточо, стандарттык четтөө жана көптөгөн перцентилдер 0,00 болуп көрүнөт. Бул чыныгы жумалык hack маанилери так нөл дегенди билдирбейт; өзгөрмө жалпы рыноктук наркка бөлүнгөндүктөн катыш кичине болуп, таблицадагы тегеректөө тактыгынан төмөн калышы мүмкүн.
Giglio–Xiu Үч Өтмөктүү Ыкмасы Деген Эмне?
Giglio–Xiu үч өтмөктүү ыкмасы — актив кирешелеринин жалпы ковариациялык түзүмүнөн негизги компоненттерди талдоо аркылуу байкалбаган факторлорду бөлүп чыгаруучу, байкалган факторлордун бул жашыруун факторлор менен байланышын баалоочу жана акыркы баскычта жашыруун тобокелдик бааларын байкалган факторлордун тобокелдик премияларына айландыруучу активдерди баалоо ыкмасы; ушундайча байкалбаган жалпы тобокелдиктер сыртта калганда пайда болушу мүмкүн болгон тобокелдик-премия ыктоосун азайтууну көздөйт.
Биринчи өтмөк: жашыруун факторлорду бөлүп чыгаруу
Булактын биринчи теңдемеси:
\[ r_{i,t} = \alpha_i + \beta_i^{\top}u_t + \varepsilon_{i,t} \tag{1} \]
түрүндө берилет.
\(r_{i,t}\): крипто актив \(i\) нин \(t\) жумасындагы ашыкча кирешеси.
\(\alpha_i\): актив \(i\) ге мүнөздүү туруктуу мүчө.
\(\beta_i\): актив \(i\) нин жашыруун жалпы факторлорго жүктөлүү вектору.
\(u_t\in\mathbb{R}^{K}\): \(K\) даана байкалбаган жалпы фактордун \(t\) жумасындагы маанилерин камтыган вектор.
\(\varepsilon_{i,t}\): жалпы факторлор менен түшүндүрүлбөгөн, активге мүнөздүү ката компоненти.
Модель крипто кирешелери изилдөөчү алдын ала тандаган байкалган факторлордон гана турат деп болжолдобойт. Ал кирешелердин ортосунда жалпы кыймылды жараткан, бирок түз өлчөнбөгөн тобокелдик булактарын \(u_t\) ичинде кармоого аракет кылат.
Биринчи өтмөктө \(T\times N\) киреше панелине Principal Component Analysis (PCA; Негизги Компоненттерди Талдоо) колдонулуп, \(\widehat{u}_t\) жашыруун фактор баалоолору алынат. PCA көп сандагы актив кирешелеринде чогуу кыймылдаган негизги вариация багыттарын азыраак сандагы жалпы компоненттерде жыйынтыктаган өлчөмдү азайтуу ыкмасы.
Тең салмаксыз панель деген эмне?
Изилдөөнүн панели тең салмактуу эмес; башкача айтканда, ар бир крипто актив боюнча үлгүнүн бардык 105 жумасында байкоо жок. Айрым активдер үлгү мезгилинин ортосунда алдыңкы 100гө кирген, рынокко кийин чыккан же белгилүү жумаларда маалыматы болбогон болушу мүмкүн. Ошондуктан \(N_t\), башкача айтканда \(t\) жумасында байкалган активдердин саны жумадан жумага өзгөрүшү мүмкүн.
Булак жетишпеген кирешелерди жөн эле нөл менен толтурбайт. Жетишпеген жумалык кирешелер адегенде \(K\)-фактордук түзүм болжолдогон маанилер менен толтурулат; чындап байкалган кирешелер өзгөртүлбөйт. Бул процесс толукталган матрица туруктуу болгонго чейин кайталанып, андан кийин стандарттуу PCA колдонулат.
Канча жашыруун фактор колдонулары изилдөөчүнүн каалаган тандоосу катары аныкталбайт. Булак Bai–Ng маалымат критерийлери менен 7 жашыруун факторду тандайт.
Экинчи өтмөк: байкалган факторлорду жашыруун факторлор менен дал келтирүү
\[ g_t = a + \Lambda\widehat{u}_t + e_t \tag{2} \]
\(g_t\in\mathbb{R}^{L}\): ошол эле жумадагы \(L\) даана байкалган фактордун маанилерин камтыган вектор.
\(a\): туруктуу мүчө.
\(\widehat{u}_t\): биринчи өтмөктө PCA менен бааланган жашыруун факторлор.
\(\Lambda\): байкалган факторлордун жашыруун факторлор мейкиндигиндеги байланышын көрсөткөн \(L\times K\) дал келтирүү/жүктөлүү матрицасы.
\(e_t\): байкалган факторлордун жашыруун факторлор менен түшүндүрүлбөгөн бөлүгү.
Бул өтмөктүн максаты — “Software”, “Fear & Greed”, крипто рынок фактору же TVL сыяктуу изилдөөчү байкаган өзгөрмөлөр кирешелердеги жалпы жашыруун фактор түзүмүнүн кайсы айкалышы менен байланыштуу экенин табуу.
Үчүнчү өтмөк: байкалган факторлордун тобокелдик баасы
\[ \widehat{\lambda}_g = \widehat{\Lambda}\widehat{\gamma} \in\mathbb{R}^{L} \tag{3} \]
\(\widehat{\gamma}\in\mathbb{R}^{K}\): жашыруун факторлордун кесилиштик регрессиялардан бааланган тобокелдик баалары.
\(\widehat{\Lambda}\): экинчи өтмөктө бааланган байкалган–жашыруун фактор дал келтирүү матрицасы.
\(\widehat{\lambda}_g\): байкалган факторлор үчүн алынган тобокелдик премиясы/тобокелдик баасы вектору.
Үчүнчү өтмөктүн негизги милдети — түз байкай албаган жалпы тобокелдиктердин баасын адегенде жашыруун факторлор мейкиндигинде баалап, андан кийин бул маалыматты изилдөөчү кызыккан байкалган факторлорго кайра дал келтирүү.
Bootstrap эмне үчүн колдонулат?
Жумалык финансылык кирешелер убакыт ичинде толугу менен көз карандысыз болбошу мүмкүн. Волатилдүүлүк жогору мезгилдерде удаалаш жогорку туруксуздук байкалышы сыяктуу кыска мөөнөттүү көз карандылыктар болушу мүмкүн. Жеке жумаларды толугу менен көз карандысыз түрдө кайра үлгүлөө бул убакыт түзүмүн бузушу мүмкүн.
Ошондуктан булак жумаларды сегиз жумалык бири-бирине дал келген блоктор түрүндө үлгүлөгөн moving block bootstrap ыкмасын колдонот. Ар бир bootstrap үлгүсүндө блоктор кайра коюу менен тандалып, \(T\) жумалык жаңы катар түзүлөт жана үч өтмөктүү баалоо башынан эсептелет.
Bootstrap кайталоолорунун жалпы саны 1.000, блоктун өлчөмү 8 жума.
Эки тараптуу кайра борборлоштурулган p-маани булакта:
\[ p= \Pr^{*} \left( \left|\lambda^{*}-\widehat{\lambda}\right| \ge \left|\widehat{\lambda}\right| \right) \]
түрүндө берилет.
\(\widehat{\lambda}\) баштапкы үлгүдөгү баалоону, \(\lambda^{*}\) bootstrap үлгүсүндөгү баалоону, ал эми \(\Pr^{*}\) bootstrap бөлүштүрүүсүндөгү эмпирикалык ыктымалдыкты билдирет. Эки тараптуу абсолюттук маани түзүмү баалоонун нөлдөн оң жана терс багыттардагы четтөөлөрүн тең эске алат.
Fama–MacBeth салыштыруусу эмне үчүн маанилүү?
Fama–MacBeth ыкмасы — классикалык кесилиштик активдерди баалоо ыкмасы. Жалпы логика боюнча адегенде активдердин факторлорго дуушар болуулары бааланат; андан кийин ар башка активдердин кирешелери ушул дуушар болуулар аркылуу кесилиш боюнча салыштырылып, фактордук тобокелдик премиялары алынат.
Бул изилдөөдө Fama–MacBeth баалоолору Giglio–Xiu жыйынтыктары үчүн салыштыруу жана туруктуулук маалымдамасы катары колдонулат. Стандарттык каталар Shanken түзөтүүсү менен эсептелет. Giglio–Xiu ыкмасынын негизги айырмасы — байкалбаган жалпы факторлорду PCA аркылуу эсепке алууга аракет кылышы.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
5-таблицаны кантип окуу керек?
5-таблицадагы коэффициенттер жумалык фактордук тобокелдик премиясынын баалоолорун, ал эми жанындагы p-маанилер тиешелүү баалоону нөлдөн статистикалык жактан айырмалоого байланыштуу далил деңгээлин көрсөтөт. Булак жылдыз системасын *** = %1, ** = %5 жана * = %10 маанилүүлүк деңгээли катары аныктайт. Ошондуктан p≈0,06 болгон жыйынтык булакта “*” белгисин алып жүрсө да, %5 деңгээлинде эмес, болгону %10 деңгээлинде далил берет.
| Фактор | Giglio–Xiu тобокелдик премиясы | Giglio–Xiu p | Fama–MacBeth тобокелдик премиясы | Fama–MacBeth p |
|---|---|---|---|---|
| \(SMB_C\) | −1,345 | 0,008 | −0,083 | 0,000 |
| Software | 0,071 | 0,056 | 0,026 | 0,003 |
| Fear & Greed | −0,051 | 0,058 | −0,009 | 0,026 |
| \(R_C\) | 0,471 | 0,062 | 0,112 | 0,000 |
| \(R_S\) | 0,064 | 0,066 | 0,005 | 0,157 |
| \(RMW_S\) | −0,033 | 0,068 | −0,006 | 0,056 |
| TVL | 0,339 | 0,114 | 0,025 | 0,075 |
| \(SMB_S\) | 0,046 | 0,152 | 0,005 | 0,247 |
| Altseason | 0,475 | 0,240 | 0,052 | 0,036 |
| Finance | 0,033 | 0,366 | 0,008 | 0,065 |
| Banks | 0,034 | 0,366 | 0,011 | 0,082 |
| Chips | 0,033 | 0,404 | 0,010 | 0,242 |
| Insurance | 0,021 | 0,424 | 0,015 | 0,016 |
| \(Mom_S\) | 0,024 | 0,523 | 0,001 | 0,857 |
| \(HML_S\) | 0,020 | 0,601 | −0,000 | 0,967 |
| \(CMA_S\) | −0,011 | 0,667 | −0,002 | 0,539 |
| Utilities | −0,021 | 0,669 | 0,001 | 0,908 |
| Real Estate | 0,006 | 0,863 | 0,005 | 0,505 |
| \(Mom_C\) | −0,033 | 0,877 | 0,001 | 0,959 |
| Gold | −0,007 | 0,879 | −0,016 | 0,219 |
| CVX | 0,003 | 0,899 | 0,000 | 0,930 |
| Hacks | 0,000 | 0,931 | 0,000 | 0,397 |
Крипто рыноктук тобокелдик премиясы
Giglio–Xiu баалоосу \(R_C=0,471\) жана p=0,062. Булак муну жумалык %0,471 тобокелдик премиясы катары чечмелеп, жылдыкташтырылган маанини %24,5 деп берет.
Жөнөкөй 52 жумалык масштабдоо:
\[ 0{,}471\%\times52 \approx 24{,}49\% \]
болгондуктан, булакта берилген жылдык %24,5 көрсөткүчүнө шайкеш келет. Бул операция жумалык тобокелдик премиясын жөнөкөй жылдык масштабдоо болуп саналат; ар жумада %0,471 инвестициялык киреше алынарын же чыныгы жылдык портфель кирешеси так %24,5 болорун билдирбейт.
p=0,062 болгондуктан Giglio–Xiu \(R_C\) баалоосу булактын жылдыз системасында %10 деңгээлинде белгиленет; %5 деңгээлинде эмес.
Fama–MacBeth \(R_C\) маанисиндеги булак ичиндеги дал келбестик
Жыйынтыктарды түшүндүрүүдө булак Fama–MacBeth ыкмасы крипто рыноктук тобокелдик премиясын жумасына %0,164, жылына %8,5 деп бергенин жазат. Бул эки сан математикалык жактан бири-бирине шайкеш:
\[ 0{,}164\%\times52 \approx 8{,}53\% \]
Бирок булактын 5-таблицасында ошол эле \(R_C\) Fama–MacBeth коэффициенти 0,112 деп берилген. Таблицадагы маанини жөнөкөй 52 жумалык жылдыкташтыруу болжол менен %5,82 берет:
\[ 0{,}112\%\times52 \approx 5{,}82\% \]
Булактын v1 PDF файлында кайсы сан оңдолгон маани экени түшүндүрүлбөйт. Ошондуктан Verianla %0,164 же %0,112 маанилеринин бирин “туура маани” деп тандабайт; текст менен таблицанын ортосундагы дал келбестикти сактайт.
Крипто өлчөм фактору \(SMB_C\)
Giglio–Xiu баалоосунда \(SMB_C=-1,345\), p=0,008. Бул 5-таблицадагы эң күчтүү статистикалык далилдердин бири жана %1 деңгээлинен өтөт.
Булактын баяндоосу терс өлчөм тобокелдик премиясын изилденген мезгилде ири крипто активдердин кичине активдерге караганда күчтүүрөөк абалы менен байланыштырат. Булак ошондой эле рыноктук наркы кичине долбоорлордогу капитал жоготуулары, ишке ашпай калган долбоорлор жана rug-pull окуялары бул өлчөм эффектине салым кошушу мүмкүн экенин мүмкүн болгон түшүндүрмө катары талкуулайт. Бул экинчи түшүндүрмө түз себептик түрдө текшерилген механизм эмес.
Булактын prose бөлүмүндө \(SMB_C\) үчүн жылдык −%70,2 тобокелдик премиясы берилет. 5-таблицадагы тегеректелген −1,345 жумалык коэффициент жөнөкөй 52 жумалык масштабдоо менен болжол менен −%69,94 берет. Кичине айырма таблицада коэффициент үч ондук орунга тегеректелген болушу мүмкүн дегенге шайкеш келиши мүмкүн; бирок булак мунун себебин өзүнчө көрсөтпөйт.
Программалык камсыздоо сектору жана салттуу рынок байланышы
Software фактору Giglio–Xiu моделинде 0,071 жана p=0,056. Fama–MacBeth модели 0,026 жана p=0,003 берет. Эки ыкмада тең коэффициент оң; бирок статистикалык далил деңгээлдери ар башка.
Булак бул байланышты технология жана крипто рынокторунда жалпы инвестор базасы болушу мүмкүн же эки рынок бирдей макроэкономикалык шокторго жооп бериши мүмкүн деген ой менен шайкеш деп эсептейт. Изилдөө бул эки механизмдин кайсынысы себептик түшүндүрмө экенин аныктаган өзүнчө эксперимент жүргүзбөйт.
Giglio–Xiu моделинде жалпы акция рыногунун фактору \(R_S\) 0,064 жана p=0,066, RMW кирешелүүлүк фактору −0,033 жана p=0,068. Булар да булактын жылдыз системасында %10 деңгээлинде далил берет, бирок %5 деңгээлинен өтпөйт.
Fear & Greed жыйынтыгы
Fear & Greed innovation коэффициенти Giglio–Xiu моделинде −0,051, p=0,058; Fama–MacBeth моделинде −0,009, p=0,026. Бул жыйынтыктар инвесторлордун маанайындагы күтүлбөгөн өзгөрүүлөр криптонун күтүлгөн кирешелери менен байланыштуу болушу мүмкүн экенин көрсөтөт.
Бирок p=0,058 болгон Giglio–Xiu жыйынтыгы %5 деңгээлинде статистикалык маанилүү эмес. Ошондуктан “Fear & Greed крипто кирешелерин сөзсүз аныктайт” же себептик таасир далилденди деп айтууга болбойт.
Altcoin Season Index жыйынтыгы
Altseason коэффициенти Giglio–Xiu моделинде 0,475 жана p=0,240; маанилүү эмес. Fama–MacBeth моделинде 0,052 жана p=0,036 болуп, %5 деңгээлинде маанилүү.
Эки ыкманын ар башка жыйынтык бериши Altseason өзгөрмөсү байкалбаган жалпы факторлор менен байланыштуу болушу мүмкүн деген чечмелөөгө шайкеш. Булак да бул айырманы жашыруун факторлорду көзөмөлдөөнүн мааниси менен байланыштырат.
TVL өз алдынча бааланган факторбу?
TVL Giglio–Xiu моделинде 0,339 жана p=0,114; салттуу %10 деңгээлинен да жогору калат. Fama–MacBeth баалоосу 0,025 жана p=0,075; болгону %10 деңгээлинде алсыз далил берет.
Булак бул салыштырууну TVL өз алдынча тобокелдик премиясын алып жүргөндөн көрө кеңири жалпы/жашыруун тобокелдик факторлоруна жүктөлүшү мүмкүн деген багытта чечмелейт. Башкача айтканда, TVL менен кирешелердин ортосунда байланыш байкалышы TVL өз алдынча баалоо фактору экенин көрсөтүүгө жетишсиз.
Hack өзгөрмөсүнүн жыйынтыгы
Бузуп кирилген нарк / крипто рыноктук нарк өзгөрмөсүнүн коэффициенти эки моделде тең үч ондук орун тактыгы менен 0,000 болуп көрүнөт. Giglio–Xiu p-мааниси 0,931, Fama–MacBeth p-мааниси 0,397. Жүктөлгөн v1 үлгүсүндө hack шоктору өз алдынча бааланган тобокелдик фактору экенине далил табылган эмес.
Булак өзгөчө үлгү 31 Декабрь 2024 күнү аяктаганын жана 21 Февраль 2025 күнү болгон 1,5 миллиард АКШ долларлык Bybit hack окуясы үлгүдөн тышкары калганын белгилейт. Демек, бул окуя изилдөөдөгү hack факторунун баалоосуна таасир этпейт.
Крипто momentum фактору
Крипто momentum фактору \(Mom_C\) Giglio–Xiu моделинде −0,033 жана p=0,877; Fama–MacBeth моделинде 0,001 жана p=0,959. Бул үлгү жана моделдер шартында крипто momentum өз алдынча бааланган тобокелдик премиясына ээ экенине статистикалык далил жок.
Жыйынтыктардын ыкмалар арасында өзгөрүшү эмне үчүн маанилүү?
Изилдөөнүн негизги методологиялык билдирүүсү — байкалбаган жалпы факторлорду эске албоо байкалган өзгөрмөлөргө таандык деп эсептелген тобокелдик премияларын өзгөртүшү мүмкүн. TVL жана Altseason сыяктуу өзгөрмөлөрдө Fama–MacBeth менен жашыруун фактор моделинин ортосундагы маанилүүлүк айырмасы ушул жагдайды өзгөчө көрсөтөт.
Бул “Giglio–Xiu ыкмасы бардык учурда туура, Fama–MacBeth туура эмес” дегенди билдирбейт. Изилдөө эки ыкма ар башка божомолдор менен ошол эле маалыматта ар башка тобокелдик премиясынын баалоолорун чыгара аларын көрсөтөт.
Изилдөө колдогон жыйынтыктар
- 2023–2024 үлгүсүндө крипто кирешелеринин кесилиш боюнча бааланышында криптого мүнөздүү факторлор менен катар айрым салттуу акция/технология факторлору боюнча да белгилер бар.
- Жүктөлгөн v1 де крипто өлчөм фактору \(SMB_C\) эки ыкмада тең күчтүү терс тобокелдик премиясын көрсөтөт.
- Giglio–Xiu моделинде Software, \(R_C\), \(R_S\), RMW жана Fear & Greed жыйынтыктары негизинен %10 деңгээлинде, башкача айтканда алсызыраак/чек аралык статистикалык далилдер.
- TVL Giglio–Xiu көзөмөлүнөн кийин өз алдынча тобокелдик премиясына ээ экени көрсөтүлгөн эмес.
- Altseason жыйынтыгы ыкманы тандоого сезимтал.
- Hack катышы жана CVX үчүн жүктөлгөн v1 де өз алдынча баалоо далили табылган эмес.
Изилдөө колдобогон жыйынтыктар
Изилдөө Bitcoin дин же белгилүү бир альткоиндин келечектеги баасын болжолдобойт; инвестициялык стратегиянын кирешелүүлүгүн текшербейт; бул коэффициенттер 2025, 2026 же андан кийинки рынок режимдеринде өзгөрбөй каларын көрсөтпөйт; технология акциялары крипто кирешелерине себептик түрдө багыт берет деп далилдебейт; Fear & Greed индекси өз алдынча сатып алуу-сатуу сигналы экенин көрсөтпөйт; TVL экономикалык жактан маанисиз экенин да далилдебейт. TVL боюнча жыйынтык кыйла чектелүү: жашыруун жалпы тобокелдиктер көзөмөлдөнгөндө өзүнчө тобокелдик баасын ишенимдүү түрдө айырмалоого мүмкүн эмес.
Негизги чектөөлөр
Кыска мезгил: 105 жумалык 2023–2024 үлгүсү крипто рыногунун ар кандай бука, аюу, жөнгө салуу жана ликвиддүүлүк режимдеринин баарын камтыбайт.
Ири активдерге көбүрөөк салмак берилген тандоо: Үлгүгө мезгил ичинде жок дегенде бир жолу рыноктук наркы боюнча алдыңкы 100гө кирген активдер гана кошулган. Бул өтө кичине жана бааны аныктоосу начар токендерди сыртта калтырат.
Тең салмаксыз панель: Крипто активдер боюнча бардык жумаларда маалымат жок. Булак факторго негизделген итерациялык маалымат толуктоону колдонот; жыйынтыктар бул процедурага көз каранды.
Жашыруун факторлордун саны: Жети фактор Bai–Ng маалымат критерийлери менен тандалган. Башка үлгүдө же режимде ылайыктуу жашыруун факторлордун саны өзгөрүшү мүмкүн.
Статистикалык күч: Негизги жыйынтыктардын маанилүү бөлүгү %10 деңгээлинде. Айрыкча p≈0,056–0,068 жыйынтыктарын күчтүү %1 же %5 далил катары чечмелөөгө болбойт.
Ыкмага сезимталдык: TVL, Altseason, финансы жана камсыздандыруу сыяктуу айрым жыйынтыктардын маанилүүлүгү Giglio–Xiu жана Fama–MacBeth моделдеринин ортосунда өзгөрөт.
Булак ичиндеги отчет айырмачылыктары: \(R_C\) Fama–MacBeth коэффициенти текст менен 5-таблицанын ортосунда дал келбейт; крипто рынок асимметриясынын текстте айтылган багыты да 2-таблицадагы белги менен дал келбейт.
Версиянын чеги: Бул түшүндүрмө жүктөлгөн Январь 2026 arXiv v1 алдын ала долбоорунун табылгаларын берет. Изилдөөнүн кийинчерээк рецензияланган жана кайра каралган версиясы жарыяланган; v1 жыйынтыктарын жарыяланган акыркы версиянын акыркы коэффициенттери катары колдонууга болбойт.
Келечектеги изилдөөлөр
Булак салттуу финансы менен криптонун ортосундагы фактордук байланыштар убакыттын өтүшү менен өзгөрүшү мүмкүн экенин баса белгилейт. Узагыраак маалымат алынганда режим алмашуу моделдерин сыноо; салттуу финансы рынокторунан криптого тобокелдик өтүү механизмдерин изилдөө; ликвиддүүлүк менен рыноктук микротүзүмдүн тобокелдик премиясынын баалоолоруна таасирин кароо келечектеги изилдөө багыттары катары көрсөтүлөт.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталышы: Crypto Pricing with Hidden Factors
Автор: Matt Brigida; расмий библиографиялык жазууларда Matthew Brigida аты да колдонулат.
Жүктөлгөн булак: arXiv:2601.07664v1 [q-fin.PR].
Жүктөлгөн PDF датасы: PDF бетинде 13 Январь 2026; arXiv v1 белгисинде 12 Январь 2026.
Жүктөлгөн PDF аффилиациялары: Algorand Foundation жана SUNY Polytechnic Institute.
Байланыш: PDF түшүндүрмөсүндө Algorand Foundation электрондук почта дареги берилет. Өзүнчө “corresponding author” деген белги ачык түрдө көрсөтүлгөн эмес.
Тең салым: Колдонулбайт; булактын автору бирөө.
JEL классификациясы: G12.
Булактын негизги сөздөрү: Cryptocurrency; Risk Premia; Crypto Factor Pricing.
V1 булак түрү: Preliminary arXiv preprint / эмпирикалык активдерди баалоо изилдөөсү.
V1 рецензия статусу: Жүктөлгөн PDF өзүндө “Preliminary draft. Please do not cite without permission.” деген эскертүүнү камтыйт жана жарыяланган журналдык версия эмес.
Кийинки рецензияланган версия: Ушул эле аталыштагы изилдөө 2026-жылы Finance Research Letters журналында жарыяланган.
Жарыяланган версия: Finance Research Letters, Volume 109, October 2026, article 110488.
Жарыяланган версиянын DOI: 10.1016/j.frl.2026.110488.
Preprint–published айырмасы: Учурдагы рецензияланган версия жүктөлгөн v1 алдын ала долбоорунун жөнөкөй библиографиялык көчүрмөсү эмес; илимий кайра кароолор бар. Бул Verianla макаласындагы ыкма маанилери, таблицалар жана жыйынтык чечмелөөлөрү жүктөлгөн v1 булагынан гана алынган. Рецензияланган версиянын өзгөртүлгөн жыйынтыктары v1 текстине кошулган эмес.
V1 ачык лицензиясы: Жүктөлгөн PDFтин көрүнгөн текстинде ачык лицензия билдирүүсү жок. Расмий arXiv кирүү барагынан бул изилдөө үчүн ачык лицензиянын түрүн ишенимдүү ырастоо мүмкүн болбогондуктан, Verianla автордук укук жагынан fail-closed ыкмасын колдонгон; булак таблицаларынын дизайны сөзмө-сөз көчүрүлгөн эмес жана ыкма схемасы өз алдынча кайра түзүлгөн.
Каржылоо: Жүктөлгөн v1 PDFте өзүнчө каржылоо билдирүүсү жок.
Кызыкчылыктардын кагылышы: Жүктөлгөн v1 PDFте өзүнчө кызыкчылыктардын кагылышы жөнүндө билдирүү жок.
CRediT салым билдирүүсү: Жүктөлгөн v1 PDFте өзүнчө CRediT билдирүүсү жок.
Маалыматтардын жеткиликтүүлүгү: Өзүнчө data-availability билдирүүсү берилген эмес. Текстте CoinMarketCap API, DeFiLlama, CVX жана Kenneth French маалымат китепканасы маалымат булактары катары көрсөтүлгөн.
Үлгү: 2023–2024 мезгилинде кайсы бир убакта рыноктук наркы боюнча алдыңкы 100гө кирген, стейблкоин эмес 253 крипто актив; булак алар жалпы крипто рыногунун наркынын %97ден көбүн камтый турганын билдирет. Сүрөттөөчү таблицаларда 105 жумалык байкоо берилген.
Негизги ыкма: Giglio–Xiu үч өтмөктүү жашыруун факторду баалоо ыкмасы; PCA, тең салмаксыз панель үчүн итерациялык факторго негизделген толуктоо, Bai–Ng маалымат критерийлери менен 7 жашыруун фактор, байкалган факторлорду дал келтирүү регрессиясы жана кесилиштик жашыруун тобокелдикти баалоо.
Статистикалык тыянак: 1.000 кайталанган жылма блок bootstrap, блок узундугу 8 жума жана кайра борборлоштурулган эки тараптуу bootstrap p-мааниси. Fama–MacBeth салыштыруусунда Shanken түзөтүүсү киргизилген стандарттык каталар колдонулган.
Булак ичиндеги техникалык эскертүү 1: Түшүндүрмө текст крипто рынок кирешесин оңго асимметриялуу деп атаса, 2-таблица \(R_C=-0,45\) асимметриясын берет.
Булак ичиндеги техникалык эскертүү 2: Түшүндүрмө текст Fama–MacBeth \(R_C\) тобокелдик премиясын %0,164/жума деп берсе, 5-таблица 0,112 деп көрсөтөт. Булак кайсы маани оңдолгон маани экенин билдирбейт.
Чечмелөө чеги: Фактордук тобокелдик премиясынын баалоолору жеке крипто активдердин келечектеги баасына байланыштуу сатып алуу-сатуу сигналы эмес. Изилдөөнүн табылгалары каралган үлгү, фактор аныктамалары жана эконометрикалык ыкмалар менен чектелет.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген