


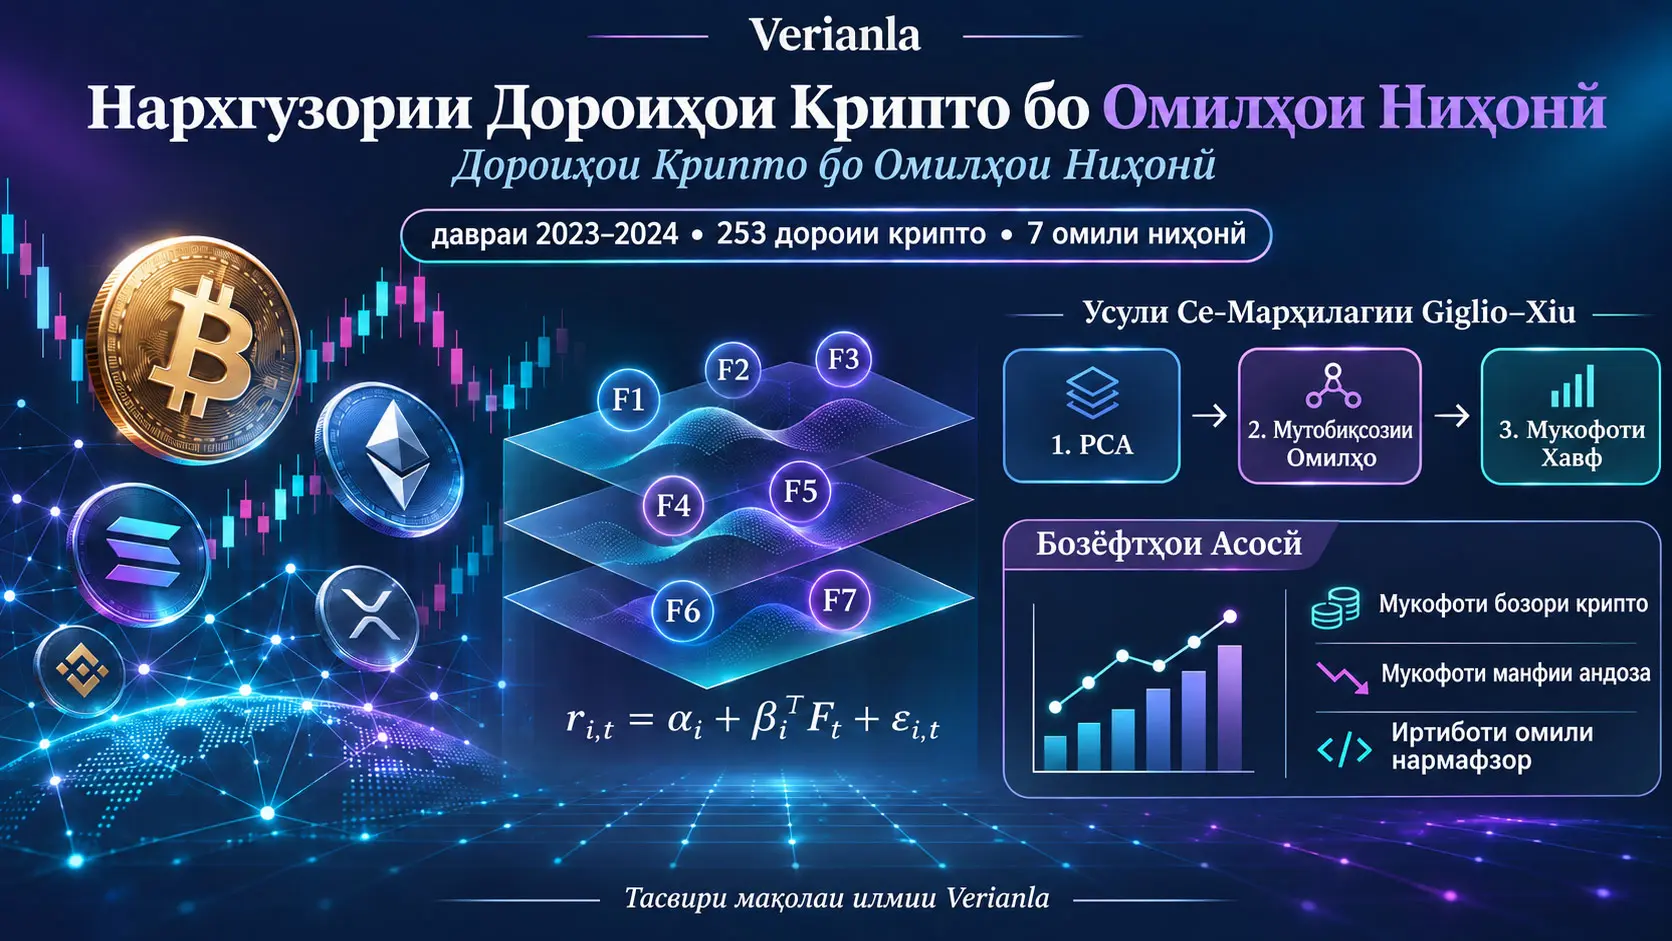
Равиши се-марҳилагии омилҳои ниҳонии Giglio–Xiu усули нархгузории дороиҳоест, ки барои баҳодиҳии мукофоти хавфи омилҳои мушоҳидашаванда ҳатто дар ҳолате пешбинӣ шудааст, ки омилҳои умумии хавфи мушоҳиданашаванда дар даромади дороиҳо мавҷуд бошанд. Ин таҳқиқот бо истифода аз даромади ҳафтаинаи 253 дороии криптографии ғайристейблкоин, ки дар давраи 1 Январ 2023–31 Декабр 2024 дар ягон вақт аз рӯйи арзиши бозорӣ ба 100-тои аввал дохил шудаанд, мукофоти хавфи крипторо меомӯзад. Намуна 105 ҳафтаи мушоҳидаро дар бар мегирад ва манбаъ изҳор мекунад, ки он зиёда аз %97 арзиши умумии бозори крипторо фаро мегирад. Ҳадафи асосии таҳқиқот арзёбӣ кардани он аст, ки оё даромади крипто танҳо бо омилҳои хоси крипто нархгузорӣ мешавад ё бо баъзе омилҳои хавфи бозори анъанавии саҳом низ робита дорад.
Ҷиҳати фарқкунандаи усул дар он аст, ки ба ҷойи мустақиман ворид кардани танҳо омилҳои мушоҳидашаванда ба регрессия, аз сохтори умумии ковариатсияи даромади крипто тавассути таҳлили компонентҳои асосӣ омилҳои ниҳонӣ ҷудо карда мешаванд. Таҳқиқот дар панели номутавозин даромадҳои ҳафтаинаи намерасидаро бо арзишҳои аз сохтори омилӣ ҳосилшуда ба таври такрорӣ пур мекунад; бо меъёрҳои иттилоотии Bai–Ng ҳафт омили ниҳониро интихоб мекунад; сипас робитаи омилҳои мушоҳидашавандаи крипто, саҳом, бахшӣ ва рафториро бо ин омилҳои ниҳонӣ баҳогузорӣ мекунад. Барои хулосабарории оморӣ bootstrap-и блокҳои ҳаракаткунанда бо 1.000 такрор ва дарозии блоки ҳаштҳафтаина истифода мешавад. Барои муқоиса усули стандартии Fama–MacBeth низ бо хатогиҳои стандартии ислоҳшудаи Shanken татбиқ мешавад.
Дар натиҷаҳои боршудаи v1 қавитарин бозёфти оморӣ омили андозаи крипто \(SMB_C\) мебошад. Дар модели Giglio–Xiu мукофоти хавфи ҳафтаина −1,345 ва p-арзиши bootstrap 0,008 аст. Манбаъ ин мукофоти манфии андозаро бо натиҷаи қавитари дороиҳои криптографии калон нисбат ба дороиҳои хурд дар давраи омӯхташуда мепайвандад. Барои омили бозори крипто \(R_C\), бахши нармафзор, шоки Fear & Greed, омили умумии бозори саҳом ва омили даромаднокии RMW, p-арзишҳои баҳодиҳии Giglio–Xiu тақрибан дар ҳудуди 0,056–0,068 қарор доранд; онҳо дар сатҳи %10 аломатгузорӣ шудаанд, вале далелҳои заифтаранд, ки аз сатҳи %5 намегузаранд.
p-арзиши омили TVL дар модели Giglio–Xiu 0,114 аст ва дар сатҳҳои анъанавии аҳамиятнокӣ мукофоти хавфи мустақилро нишон намедиҳад. Тағйирёбандаи Altcoin Season дар модели Giglio–Xiu бо p=0,240 аҳамиятнок нест; дар модели Fama–MacBeth бошад p=0,036 аст. Таносуби арзиши дороии ҳакшуда ба арзиши бозорӣ дар ҳар ду равиш аҳамиятнок нест. Ин фарқиятҳо нишон медиҳанд, ки ба ҳисоб гирифтани омилҳои умумии мушоҳиданашаванда метавонад хулосаро дар бораи он тағйир диҳад, ки кадом тағйирёбандаҳо иттилооти мустақили нархгузориро доранд.
Натиҷаҳои таҳқиқот ба давраи 2023–2024, намунае, ки дар он дороиҳои криптографии дорои арзиши баланди бозорӣ бештар вазн доранд, ва таърифҳои омилҳои истифодашуда вобастаанд. Намунаи 105 ҳафта тамоми таърихи бозори крипто ё режимҳои ояндаро намояндагӣ намекунад. Таҳқиқот инчунин низоми савдо ё стратегияи хариду фурӯшеро таҳия намекунад, ки нархи ояндаи ягон дороии криптографиро пешгӯӣ кунад.
Саволи асосии таҳқиқот
Саволи асосӣ дар таҳқиқоти нархгузории дороиҳо ин аст, ки чаро баъзе дороиҳо нисбат ба дигарон даромади интизории баландтар пешниҳод мекунанд. Дар назарияи молия ин фарқ одатан бо мукофоти хавф шарҳ дода мешавад, ки сармоягузор бар ивази дучор шудан ба хавфҳои муайяни системавӣ талаб мекунад. Доштани мукофоти хавфи мусбат аз ҷониби як омил метавонад маънои онро дошта бошад, ки дороиҳое, ки ба он омил бештар дучор мешаванд, ба ҳисоби миёна даромади интизории баландтар талаб мекунанд. Мукофоти хавфи манфӣ бошад, нишон медиҳад, ки дучоршавӣ ба омил дар самти баръакс бо даромади интизорӣ нархгузорӣ мешавад.
Мукофоти хавфи як омил маънои онро надорад, ки як криптовалютаи мушаххас “ҳафтаи оянда ҳамин қадар боло меравад”. Бузургие, ки дар ин ҷо баҳогузорӣ мешавад, коэффисиенти нархгузориест, ки даромадҳои интизории буришии дороиҳоро бо дучоршавии умумии онҳо ба хавф шарҳ медиҳад.
Нуқтаи оғози таҳқиқот ин андеша аст, ки ҳарчанд таҳқиқоти қаблии нархгузории дороиҳои крипто аҳамияти омилҳои хоси крипто — бозор, андоза ва momentum — ро нишон додаанд, бозори крипто метавонад бо молияи анъанавӣ торафт бештар ҳамгиро шуда бошад. Аз ин рӯ, муаллиф ҳам омилҳои крипто ва ҳам омилҳои бозори саҳом ва бахшҳоро дар як таҳлил арзёбӣ мекунад.
Намуна чӣ гуна сохта шуд?
Манбаъ ҳамаи дороиҳои криптографии ғайристейблкоинро, ки байни 1 Январ 2023 ва 31 Декабр 2024 дар ягон сана аз рӯйи арзиши бозорӣ ба 100-тои аввал дохил шудаанд, ба намуна ворид мекунад. Азбаски шарт гузошта нашудааст, ки дороӣ танҳо дар охири давра ҳамоно калон бошад, усул кӯшиш мекунад survivorship bias, яъне ғарази зиндамониро, ки аз интихоб кардани танҳо лоиҳаҳои боқимонда ба вуҷуд омада метавонад, коҳиш диҳад.
Дар натиҷаи ин интихоб 253 дороии криптографии беназир ба даст меояд. Манбаъ мегӯяд, ки ин дороиҳо зиёда аз %97 арзиши умумии бозори крипторо намояндагӣ мекунанд. Дороиҳои дорои арзиши хеле пасти бозорӣ бо роҳи васеъ кардани фарогирӣ ба намуна дохил нашудаанд, зеро кашфи нарх дар онҳо заиф аст.
Манбаъҳои маълумот
| Маълумот | Манбаъ | Истифода дар таҳқиқот |
|---|---|---|
| Нархҳо ва арзишҳои бозории крипто | CoinMarketCap API | Даромадҳои ҳафтаинаи крипто, омили бозор, портфелҳои андоза ва momentum |
| TVL | Маълумоти криптое, ки таҳқиқот барои сохтани омил истифода кардааст | Портфели мавқеи дароз–кӯтоҳ, ки аз рӯйи таносуби TVL / арзиши бозорӣ тартиб дода мешавад |
| Арзиши долларии ИМА-и ҳакшуда | DeFiLlama | Таносуби арзиши ҳафтаинаи ҳак ба арзиши умумии бозори крипто |
| Ноустувории дар назар доштаи Bitcoin | CVX | Тағйирёбандаи ҳолатии ғайритиҷоратшаванда |
| Altcoin Season Index | CoinMarketCap | Тағйирёбандаи ҳолатӣ, ки натиҷаи нисбии алткоинҳоро нисбат ба Bitcoin ифода мекунад |
| Fear & Greed Index | CoinMarketCap | Тағйирёбандаи ҳолатии рафторӣ, ки рӯҳияи бозори крипторо ифода мекунад |
| Омилҳои саҳом ва бахшҳо | Kenneth French Data Library | Омилҳои Fama–French ва омилҳои бахшӣ, аз ҷумла молия, бонкдорӣ, суғурта, нармафзор ва чип |
Омили бозори крипто чӣ гуна сохта мешавад?
Омили бозори крипто \(R_C\) бо тарҳ кардани меъёри фоизи бехавф аз даромади ҳафтаинаи аз рӯйи арзиш вазншудаи бозори умумии крипто сохта мешавад. Ибораи “аз рӯйи арзиш вазншуда” маънои онро дорад, ки дороиҳои криптографии дорои арзиши баланди бозорӣ дар даромади умумии бозор вазни бештар доранд.
Шакли умумии консептуалӣ:
\[ R_C = R_{\text{crypto, value-weighted}} - R_f \]
Ин ифода дар манбаъ ҳамчун муодилаи алоҳидаи рақамгузоришуда дода нашудааст; он сохтори омили бозорро, ки дар манбаъ шарҳ шудааст, ба шакли омӯзишӣ ифода мекунад. \(R_f\) меъёри даромади бехавф аст.
Омили TVL чӣ гуна сохта мешавад?
Total Value Locked (TVL) дар барномаҳои молияи ғайримарказӣ арзиши басташудаеро ифода мекунад, ки бо протокол ё дороӣ вобаста аст. Манбаъ ба ҷойи истифодаи мустақими TVL-и хом, TVL-ро ба арзиши бозорӣ тақсим мекунад. Бо ин роҳ дороиҳои криптографии андозаашон гуногун аз рӯйи арзиши нисбии басташуда муқоиса мешаванд.
Барои ҳар ҳафтаи \(t\) тартибдиҳӣ аз рӯйи таносуби TVL / арзиши бозории ҳафтаи \(t-1\) анҷом дода мешавад. Портфели аз рӯйи арзиш вазншудаи мавқеи дароз–кӯтоҳ сохта мешавад, ки дар он гурӯҳи баландтарини %25 дароз ва гурӯҳи пасттарини %25 кӯтоҳ нигоҳ дошта мешавад. Даромади ин портфел дар ҳафтаи \(t\) омили TVL мебошад.
Азбаски манбаъ мегӯяд, ки таҳқиқоти қаблӣ нишон додааст, ки даромадҳои TVL то ҳадди зиёд аз ҷониби омили бозори крипто фаро гирифта мешаванд, он омили TVL-ро нисбат ба даромади бозори крипто ортогоналӣ мекунад. Ортогоналӣ кардан қисми тағйирёбандаи TVL-ро, ки ҳамроҳ бо омили бозор ҳаракат мекунад, ҷудо карда, ҷузъи бештар хоси TVL-ро боқӣ мегузорад.
Омили momentum-и крипто чӣ гуна сохта мешавад?
Барои омили momentum даромади ҷамъшудаи ҳар дороии крипто байни ҳафтаҳои \(t-5\) ва \(t-1\) ҳисоб карда мешавад. Дороиҳо аз рӯйи ин натиҷаи гузашта тартиб дода мешаванд. %25 бо баландтарин даромади гузашта дар мавқеи дароз ва %25 бо пасттарин даромад дар мавқеи кӯтоҳ гирифта мешаванд. Даромади ин портфели дароз–кӯтоҳ дар ҳафтаи \(t\) омили momentum-и крипто \(Mom_C\)-ро ташкил медиҳад.
Дар ин ҷо махсусан даромади ҳафтаи \(t\) барои тартибдиҳӣ истифода намешавад; тартибдиҳӣ бо маълумоти ҳафтаҳои қаблӣ анҷом дода мешавад. Ин тартиб истифода шудани натиҷаи ҳамон ҳафтаро дар интихоби омил пешгирӣ мекунад.
Омили андозаи крипто \(SMB_C\) чӣ гуна сохта мешавад?
Барои ҳар ҳафтаи \(t\) дороиҳо аз рӯйи андозаи бозории ҳафтаи \(t-1\) тартиб дода мешаванд. Гурӯҳи хурдтарини %25 дароз ва гурӯҳи калонтарини %25 кӯтоҳ гирифта мешавад. Манбаъ бо тарҳ кардани меъёри фоизи бехавф аз даромади ҳафтаинаи ин портфели дароз–кӯтоҳ амалишавии омили \(SMB_C\)-ро муайян мекунад.
SMB ихтисораи “Small Minus Big” аст. Даромади мусбати SMB ҳафтаеро ифода мекунад, ки дороиҳои хурд аз дороиҳои калон натиҷаи беҳтар нишон додаанд; даромади манфии SMB бошад ҳафтаеро ифода мекунад, ки дороиҳои калон аз дороиҳои хурд беҳтар кор кардаанд.
Чаро омилҳои ғайритиҷоратшаванда ба боқимондаҳои AR(1) табдил дода мешаванд?
Таносуби Hack, Fear & Greed, Altseason ва CVX даромади портфели сармоягузорӣ нестанд. Манбаъ арзиши hack-ро ба арзиши бозорӣ тақсим мекунад; индексҳои Fear & Greed ва Altseason-ро ба тағйироти фоизӣ табдил медиҳад; CVX-ро дар сатҳ нигоҳ медорад. Сипас барои ҷудо кардани ҷузъи пешгӯишавандаи қатори вақт аз ҳар тағйирёбандаи ғайритиҷоратшаванда модели AR(1)-ро истифода бурда, дар таҳлил ҷузъи боқимонда/innovation-ро истифода мебарад.
Шакли умумии омӯзишии модели AR(1) чунин аст:
\[ x_t = c + \phi x_{t-1} + u_t \]
Дар ин ҷо \(x_t\) арзиши ҷории тағйирёбандаи ҳолатӣ, \(x_{t-1}\) арзиши давраи қаблӣ, \(c\) узви доимӣ, \(\phi\) коэффисиенти таъхири аввал ва \(u_t\) ҷузъи навоварӣ/шокест, ки арзиши ҷорӣ бо арзиши гузашта шарҳ дода наметавонад. Ин муодила дар манбаъ натиҷаи рақамгузоришуда нест; барои шарҳ додани маънои ба боқимонда табдил додани AR(1) оварда шудааст.
Омори тавсифӣ чиро нишон медиҳад?
| Омор | \(R_C\) | \(R_S\) | \(SMB_S\) | \(HML_S\) | \(Mom_S\) | \(Mom_C\) | \(SMB_C\) | TVL |
|---|---|---|---|---|---|---|---|---|
| Миёна | 1,43 | 0,36 | −0,13 | −0,18 | 0,05 | 0,68 | −10,04 | 0,03 |
| Инҳирофи стандартӣ | 6,35 | 1,91 | 1,72 | 1,45 | 1,81 | 7,68 | 33,46 | 5,91 |
| Минимум | −15,42 | −5,75 | −4,03 | −4,43 | −5,33 | −30,14 | −206,53 | −14,25 |
| Персентили %25 | −1,89 | −0,64 | −1,11 | −1,11 | −0,92 | −4,54 | −6,41 | −3,36 |
| Медиана | 0,24 | 0,45 | −0,27 | −0,37 | 0,17 | 0,55 | −0,93 | −0,48 |
| Персентили %75 | 5,72 | 1,50 | 0,77 | 0,63 | 0,98 | 4,33 | 2,18 | 2,37 |
| Максимум | 18,69 | 5,66 | 5,26 | 3,46 | 4,62 | 24,93 | 18,54 | 19,95 |
Даромади изофии бозори крипто \(R_C\) дар намуна ба ҳисоби миёна дар як ҳафта %1,43 аст, дар ҳоле ки даромади изофии бозори саҳом \(R_S\) %0,36 мебошад. Инҳирофи стандартии бозори крипто %6,35 ва бозори саҳом %1,91 аст. Пас, дар ин намуна ноустувории ҳафтаинаи омили бозори крипто тақрибан 3,3 маротиба аз омили бозори саҳом зиёд аст.
Ҷолибтарин тақсимот дар \(SMB_C\) дида мешавад. Миёнаи ҳафтаина −%10,04, инҳирофи стандартӣ %33,46 ва минимум −%206,53 аст. Танҳо −%0,93 будани медиана нишон медиҳад, ки миёна аз арзишҳои ниҳоят калони манфӣ сахт таъсир гирифтааст.
Асимметрия ва kurtosis чӣ маъно доранд?
Асимметрия (skewness) нишон медиҳад, ки думҳои рост ва чапи тақсимот симметрӣ ҳастанд ё не. Арзиши мусбат думи дарози рост ва арзиши манфӣ думи дарози чапро ифода мекунад. Fisher excess kurtosis бошад ченаки kurtosis/дум аст, ки тақсимоти нормалиро 0 қабул мекунад; арзишҳои баланди мусбат нисбат ба тақсимоти нормалӣ думҳои вазнинтарро нишон медиҳанд.
| Метрика | \(R_C\) | \(R_S\) | \(SMB_C\) | \(SMB_S\) | \(Mom_C\) | \(Mom_S\) | \(HML_S\) |
|---|---|---|---|---|---|---|---|
| Асимметрия | −0,45 | −0,18 | −4,26 | −0,04 | −0,09 | −1,27 | 0,44 |
| Fisher kurtosis | 2,05 | 6,01 | 21,79 | 1,13 | 2,54 | 8,80 | 3,72 |
Номувофиқии дохилии манбаъ: Матни шарҳии муаллиф мегӯяд, ки даромади бозори крипто “substantially right-skewed” аст; аммо дар Ҷадвали 2 асимметрияи \(R_C\) −0,45 мебошад. Мувофиқи аломати стандартии асимметрия, арзиши манфӣ асимметрия ба чапро, на ба ростро ифода мекунад. Verianla арзиши ҷадвал ё ҷумлаи муаллифро хомӯшона тағйир намедиҳад ва ошкоро қайд мекунад, ки ин ду маълумот бо ҳам мувофиқ нестанд.
Омилҳои RMW ва CMA
| Омор | RMW | CMA |
|---|---|---|
| Мушоҳида | 105 | 105 |
| Миёна | 0,05 | −0,23 |
| Инҳирофи стандартӣ | 1,08 | 0,94 |
| Минимум | −2,09 | −2,65 |
| %25 | −0,66 | −0,91 |
| Медиана | 0,13 | −0,20 |
| %75 | 0,70 | 0,37 |
| Максимум | 2,65 | 2,88 |
RMW (Robust Minus Weak) омили даромаднокии Fama–French аст, ки фарқи даромади саҳом байни ширкатҳои дорои даромаднокии баланд ва ширкатҳои дорои даромаднокии пастро ифода мекунад. CMA (Conservative Minus Aggressive) бошад омили сармоягузориест, ки фарқи даромад байни ширкатҳои бо усули муҳофизакорона сармоягузорӣкунанда ва ширкатҳои бо усули хашинтар сармоягузорӣкунандаро ифода мекунад.
Тақсимоти тағйирёбандаҳои ҳолатии ғайритиҷоратшаванда
| Омор | Hacks | Altseason | Fear & Greed | CVX |
|---|---|---|---|---|
| Миёна | 0,00 | 2,99 | 0,18 | 0,01 |
| Инҳирофи стандартӣ | 0,00 | 23,45 | 1,85 | 0,14 |
| Минимум | 0,00 | −40,98 | −5,28 | −0,30 |
| %25 | 0,00 | −11,33 | −0,92 | −0,10 |
| Медиана | 0,00 | 1,37 | 0,18 | −0,00 |
| %75 | 0,00 | 13,11 | 1,14 | 0,10 |
| Максимум | 0,02 | 84,85 | 4,88 | 0,46 |
Азбаски арзишҳои тағйирёбандаи Hacks дар ҷадвал бо ду рақами даҳӣ гузориш шудаанд, миёна, инҳирофи стандартӣ ва бисёр персентилҳо 0,00 ба назар мерасанд. Ин маънои онро надорад, ки арзишҳои воқеии ҳафтаинаи hack дақиқ сифр ҳастанд; чун тағйирёбанда ба арзиши умумии бозор тақсим мешавад, таносуб метавонад хурд бошад ва аз дақиқии гирдкунии ҷадвал поён монад.
Усули Се-Марҳилагии Giglio–Xiu Чист?
Усули се-марҳилагии Giglio–Xiu усули нархгузории дороиҳоест, ки омилҳои мушоҳиданашавандаро аз сохтори умумии ковариатсияи даромади дороиҳо тавассути таҳлили компонентҳои асосӣ ҷудо мекунад, робитаи омилҳои мушоҳидашавандаро бо ин омилҳои ниҳонӣ баҳогузорӣ мекунад ва дар марҳилаи охир нархҳои хавфи ниҳониро ба мукофоти хавфи омилҳои мушоҳидашаванда табдил медиҳад; бо ин роҳ кӯшиш мекунад ғарази мукофоти хавфро, ки ҳангоми берун мондани хавфҳои умумии мушоҳиданашаванда ба вуҷуд омада метавонад, коҳиш диҳад.
Марҳилаи аввал: ҷудо кардани омилҳои ниҳонӣ
Муодилаи аввали манбаъ:
\[ r_{i,t} = \alpha_i + \beta_i^{\top}u_t + \varepsilon_{i,t} \tag{1} \]
чунин аст.
\(r_{i,t}\): даромади изофии дороии криптографии \(i\) дар ҳафтаи \(t\) аст.
\(\alpha_i\): узви доимии хоси дороии \(i\) аст.
\(\beta_i\): вектори боршавии дороии \(i\) ба омилҳои умумии ниҳонӣ аст.
\(u_t\in\mathbb{R}^{K}\): векторест, ки арзишҳои \(K\) омили умумии мушоҳиданашавандаро дар ҳафтаи \(t\) дар бар мегирад.
\(\varepsilon_{i,t}\): ҷузъи хатои хоси дороӣ мебошад, ки бо омилҳои умумӣ шарҳ дода намешавад.
Модел фарз намекунад, ки даромади крипто танҳо аз омилҳои мушоҳидашавандае иборат аст, ки муҳаққиқ пешакӣ интихоб кардааст. Он мекӯшад манбаъҳои хавферо, ки байни даромадҳо ҳаракати умумӣ эҷод мекунанд, вале мустақиман чен намешаванд, дар \(u_t\) фаро гирад.
Дар марҳилаи аввал ба панели даромади \(T\times N\) Principal Component Analysis (PCA; Таҳлили Компонентҳои Асосӣ) татбиқ мешавад ва баҳодиҳии омилҳои ниҳонӣ \(\widehat{u}_t\) ба даст меояд. PCA усули коҳиши андоза аст, ки самтҳои асосии тағйирёбиро, ки дар бисёр даромадҳои дороиҳо якҷоя ҳаракат мекунанд, дар шумораи камтари компонентҳои умумӣ ҷамъбаст мекунад.
Панели номутавозин чӣ маъно дорад?
Панели таҳқиқот мутавозин нест; яъне барои ҳар дороии крипто дар ҳамаи 105 ҳафтаи намуна мушоҳида вуҷуд надорад. Баъзе дороиҳо метавонанд дар миёнаи давраи намуна ба 100-тои аввал дохил шуда бошанд, дертар ба бозор баромада бошанд ё дар ҳафтаҳои муайян маълумот надошта бошанд. Аз ин рӯ, \(N_t\), яъне шумораи дороиҳои мушоҳидашуда дар ҳафтаи \(t\), метавонад аз ҳафта ба ҳафта тағйир ёбад.
Манбаъ даромадҳои намерасидаро худсарона бо сифр пур намекунад. Даромадҳои ҳафтаинаи намерасида аввал бо арзишҳое пур карда мешаванд, ки сохтори \(K\)-омилӣ пешбинӣ мекунад; даромадҳои воқеан мушоҳидашуда тағйир дода намешаванд. Ин раванд то устувор шудани матритсаи пуршуда такрор мешавад ва баъд PCA-и стандартӣ татбиқ мегардад.
Шумораи омилҳои ниҳонии истифодашаванда ҳамчун интихоби худсаронаи муҳаққиқ муайян намешавад. Манбаъ бо меъёрҳои иттилоотии Bai–Ng 7 омили ниҳонӣ-ро интихоб мекунад.
Марҳилаи дуюм: мутобиқ кардани омилҳои мушоҳидашаванда ба омилҳои ниҳонӣ
\[ g_t = a + \Lambda\widehat{u}_t + e_t \tag{2} \]
\(g_t\in\mathbb{R}^{L}\): векторест, ки арзишҳои \(L\) омили мушоҳидашавандаро дар ҳамон ҳафта дар бар мегирад.
\(a\): узви доимӣ аст.
\(\widehat{u}_t\): омилҳои ниҳоние мебошанд, ки дар марҳилаи аввал бо PCA баҳогузорӣ шудаанд.
\(\Lambda\): матритсаи \(L\times K\)-и мутобиқсозӣ/боршавӣ аст, ки робитаи омилҳои мушоҳидашавандаро дар фазои омилҳои ниҳонӣ нишон медиҳад.
\(e_t\): қисми омилҳои мушоҳидашаванда аст, ки бо омилҳои ниҳонӣ шарҳ дода намешавад.
Ҳадафи ин марҳила муайян кардани он аст, ки тағйирёбандаҳои мушоҳидашавандаи муҳаққиқ, аз қабили “Software”, “Fear & Greed”, омили бозори крипто ё TVL, бо кадом таркиби сохтори умумии омилҳои ниҳонӣ дар даромадҳо робита доранд.
Марҳилаи сеюм: нархи хавфи омилҳои мушоҳидашаванда
\[ \widehat{\lambda}_g = \widehat{\Lambda}\widehat{\gamma} \in\mathbb{R}^{L} \tag{3} \]
\(\widehat{\gamma}\in\mathbb{R}^{K}\): нархҳои хавфи омилҳои ниҳонӣ мебошанд, ки аз регрессияҳои буришӣ баҳогузорӣ шудаанд.
\(\widehat{\Lambda}\): матритсаи мутобиқсозии омилҳои мушоҳидашаванда–ниҳонӣ аст, ки дар марҳилаи дуюм баҳогузорӣ шудааст.
\(\widehat{\lambda}_g\): вектори мукофоти хавф/нархи хавф барои омилҳои мушоҳидашаванда мебошад.
Вазифаи асосии марҳилаи сеюм аввал баҳогузорӣ кардани нархи хавфҳои умумиест, ки мустақиман мушоҳида карда наметавонем, дар фазои омилҳои ниҳонӣ ва сипас баргардондани ин маълумот ба омилҳои мушоҳидашавандае, ки муҳаққиқ ба онҳо таваҷҷуҳ дорад.
Чаро bootstrap истифода мешавад?
Даромадҳои ҳафтаинаи молиявӣ метавонанд дар тӯли вақт комилан мустақил набошанд. Дар давраҳои ноустувории баланд мумкин аст вобастагиҳои кӯтоҳмуддат, масалан пайдарҳам мушоҳида шудани ноустувории баланд, вуҷуд дошта бошанд. Аз нав намунагирии ҳафтаҳои ҷудогона ба таври комилан мустақил метавонад ин сохтори вақтро вайрон кунад.
Аз ин рӯ, манбаъ равиши moving block bootstrap-ро истифода мебарад, ки ҳафтаҳоро дар блокҳои ҳаштҳафтаинаи ҳампӯш намуна мегирад. Дар ҳар намунаи bootstrap блокҳо бо баргардондан интихоб шуда, қатори нави \(T\)-ҳафтаина сохта мешавад ва баҳодиҳии се-марҳилагӣ аз аввал ҳисоб карда мешавад.
Шумораи умумии такрорҳои bootstrap 1.000 ва андозаи блок 8 ҳафта аст.
p-арзиши дуҷонибаи аз нав марказонидашуда дар манбаъ:
\[ p= \Pr^{*} \left( \left|\lambda^{*}-\widehat{\lambda}\right| \ge \left|\widehat{\lambda}\right| \right) \]
ба ин шакл дода шудааст.
\(\widehat{\lambda}\) баҳодиҳии намунаи аслӣ, \(\lambda^{*}\) баҳодиҳии намунаи bootstrap ва \(\Pr^{*}\) эҳтимолияти эмпирикиро дар зери тақсимоти bootstrap ифода мекунад. Сохтори дуҷонибаи арзиши мутлақ инҳирофҳои баҳогузориро аз сифр ҳам дар самти мусбат ва ҳам дар самти манфӣ ба ҳисоб мегирад.
Чаро муқоисаи Fama–MacBeth муҳим аст?
Усули Fama–MacBeth усули классикии нархгузории буришии дороиҳост. Дар мантиқи умумӣ аввал дучоршавии дороиҳо ба омилҳо баҳогузорӣ мешавад; сипас даромади дороиҳои гуногун аз рӯйи ҳамин дучоршавиҳо дар буриш муқоиса шуда, мукофоти хавфи омилҳо ба даст меояд.
Дар ин таҳқиқот арзёбиҳои Fama–MacBeth ҳамчун истиноди муқоисавӣ ва санҷиши устуворӣ барои натиҷаҳои Giglio–Xiu истифода мешаванд. Хатоҳои стандартӣ бо ислоҳи Shanken ҳисоб карда мешаванд. Фарқи асосии равиши Giglio–Xiu дар он аст, ки он кӯшиш мекунад омилҳои умумии мушоҳиданашавандаро тавассути PCA ба ҳисоб гирад.
Усул ва Натиҷаҳои Таҳқиқот
Ҷадвали 5-ро чӣ гуна бояд хонд?
Коэффисиентҳои Ҷадвали 5 арзёбиҳои ҳафтаинаи мукофоти хавфи омилҳоро нишон медиҳанд, дар ҳоле ки қиматҳои p дар паҳлуи онҳо сатҳи далелро дар бораи он нишон медиҳанд, ки оё арзёбии дахлдор аз сифр аз ҷиҳати оморӣ фарқ мекунад. Манбаъ низоми ситораҳоро ҳамчун *** = %1, ** = %5 ва * = %10 сатҳи аҳамиятнокӣ муайян мекунад. Аз ин рӯ, натиҷае бо p≈0,06, ҳатто агар дар манбаъ бо аломати “*” ишора шуда бошад ҳам, на дар сатҳи %5, балки танҳо дар сатҳи %10 далел медиҳад.
| Омил | Мукофоти хавфи Giglio–Xiu | Giglio–Xiu p | Мукофоти хавфи Fama–MacBeth | Fama–MacBeth p |
|---|---|---|---|---|
| \(SMB_C\) | −1,345 | 0,008 | −0,083 | 0,000 |
| Software | 0,071 | 0,056 | 0,026 | 0,003 |
| Fear & Greed | −0,051 | 0,058 | −0,009 | 0,026 |
| \(R_C\) | 0,471 | 0,062 | 0,112 | 0,000 |
| \(R_S\) | 0,064 | 0,066 | 0,005 | 0,157 |
| \(RMW_S\) | −0,033 | 0,068 | −0,006 | 0,056 |
| TVL | 0,339 | 0,114 | 0,025 | 0,075 |
| \(SMB_S\) | 0,046 | 0,152 | 0,005 | 0,247 |
| Altseason | 0,475 | 0,240 | 0,052 | 0,036 |
| Finance | 0,033 | 0,366 | 0,008 | 0,065 |
| Banks | 0,034 | 0,366 | 0,011 | 0,082 |
| Chips | 0,033 | 0,404 | 0,010 | 0,242 |
| Insurance | 0,021 | 0,424 | 0,015 | 0,016 |
| \(Mom_S\) | 0,024 | 0,523 | 0,001 | 0,857 |
| \(HML_S\) | 0,020 | 0,601 | −0,000 | 0,967 |
| \(CMA_S\) | −0,011 | 0,667 | −0,002 | 0,539 |
| Utilities | −0,021 | 0,669 | 0,001 | 0,908 |
| Real Estate | 0,006 | 0,863 | 0,005 | 0,505 |
| \(Mom_C\) | −0,033 | 0,877 | 0,001 | 0,959 |
| Gold | −0,007 | 0,879 | −0,016 | 0,219 |
| CVX | 0,003 | 0,899 | 0,000 | 0,930 |
| Hacks | 0,000 | 0,931 | 0,000 | 0,397 |
Мукофоти хавфи бозори крипто
Арзёбии Giglio–Xiu \(R_C=0,471\) ва p=0,062 мебошад. Манбаъ инро ҳамчун мукофоти хавфи ҳафтаинаи %0,471 тафсир карда, қимати солонаро %24,5 медиҳад.
Миқёсбандии оддии 52-ҳафтаина:
\[ 0{,}471\%\times52 \approx 24{,}49\% \]
аз ин рӯ, бо рақами солонаи %24,5, ки дар манбаъ дода шудааст, мувофиқ аст. Ин амал миқёсбандии оддии солонаи мукофоти хавфи ҳафтаина мебошад; маънои онро надорад, ки ҳар ҳафта боздеҳи сармоягузории %0,471 ба даст меояд ё боздеҳи воқеии солонаи портфел ҳатман %24,5 хоҳад буд.
Азбаски p=0,062 аст, арзёбии Giglio–Xiu барои \(R_C\) дар низоми ситораҳои манбаъ дар сатҳи %10 ишора мешавад; он дар сатҳи %5 нест.
Номувофиқии дохилиманбаъӣ дар қимати Fama–MacBeth барои \(R_C\)
Дар шарҳи натиҷаҳо манбаъ менависад, ки усули Fama–MacBeth мукофоти хавфи бозори крипторо ҳафтае %0,164 ва солона %8,5 медиҳад. Ин ду рақам аз ҷиҳати математикӣ бо ҳам мувофиқанд:
\[ 0{,}164\%\times52 \approx 8{,}53\% \]
Аммо дар Ҷадвали 5-и манбаъ ҳамон коэффисиенти Fama–MacBeth барои \(R_C\) ҳамчун 0,112 гузориш шудааст. Солонакунии оддии 52-ҳафтаинаи қимати ҷадвал тақрибан %5,82 аст:
\[ 0{,}112\%\times52 \approx 5{,}82\% \]
PDF-и v1-и манбаъ шарҳ намедиҳад, ки кадом рақам қимати ислоҳшуда мебошад. Аз ин рӯ, Verianla яке аз қиматҳои %0,164 ё %0,112-ро ҳамчун “қимати дуруст” интихоб намекунад ва номувофиқии байни матн ва ҷадвалро нигоҳ медорад.
Омили андозаи крипто \(SMB_C\)
Дар арзёбии Giglio–Xiu, \(SMB_C=-1,345\), p=0,008 мебошад. Ин яке аз далелҳои омории қавитарин дар Ҷадвали 5 аст ва аз сатҳи %1 мегузарад.
Шарҳи манбаъ мукофоти манфии хавфи андозаро бо мавқеи қавитари дороиҳои криптои калон нисбат ба дороиҳои криптои хурд дар давраи таҳқиқшуда алоқаманд мекунад. Манбаъ инчунин талафи сармоя, лоиҳаҳои ноком ва ҳодисаҳои rug-pull дар лоиҳаҳои дорои арзиши бозории хурдро ҳамчун тавзеҳи эҳтимолӣ, ки метавонад ба ин таъсири андоза саҳм гузорад, баррасӣ мекунад. Ин тавзеҳи дуюм механизме нест, ки сабабияти он мустақиман санҷида шуда бошад.
Дар бахши насрии манбаъ барои \(SMB_C\) мукофоти хавфи солонаи −%70,2 гузориш мешавад. Коэффисиенти ҳафтаинаи −1,345, ки дар Ҷадвали 5 гирд карда шудааст, бо миқёсбандии оддии 52-ҳафтаина тақрибан −%69,94 медиҳад. Фарқи хурд метавонад бо он мувофиқ бошад, ки коэффисиент дар ҷадвал то се рақами даҳӣ гирд карда шудааст; аммо манбаъ сабаби инро ҷудогона шарҳ намедиҳад.
Бахши нармафзор ва пайванди бозори анъанавӣ
Омили Software дар модели Giglio–Xiu 0,071 ва p=0,056 мебошад. Модели Fama–MacBeth 0,026 ва p=0,003 медиҳад. Дар ҳар ду усул коэффисиент мусбат аст; аммо сатҳи далелҳои оморӣ фарқ мекунад.
Манбаъ ин робитаро бо андешаи он мувофиқ медонад, ки бозорҳои технология ва крипто метавонанд пойгоҳи муштараки сармоягузорон дошта бошанд ё ҳар ду бозор ба ҳамон шокҳои макроиқтисодӣ вокуниш нишон диҳанд. Таҳқиқот озмоиши алоҳидае анҷом намедиҳад, ки муайян кунад кадоме аз ин ду механизм тавзеҳи сабабӣ аст.
Дар модели Giglio–Xiu омили умумии бозори саҳомӣ \(R_S\) 0,064 ва p=0,066, омили фоиданокии RMW бошад −0,033 ва p=0,068 мебошад. Инҳо низ дар низоми ситораҳои манбаъ дар сатҳи %10 далел медиҳанд, вале аз сатҳи %5 намегузаранд.
Натиҷаи Fear & Greed
Коэффисиенти innovation-и Fear & Greed дар модели Giglio–Xiu −0,051, p=0,058; дар модели Fama–MacBeth −0,009, p=0,026 мебошад. Ин натиҷаҳо нишон медиҳанд, ки тағйироти ғайричашмдошт дар эҳсоси сармоягузорон метавонанд бо даромадҳои интизоршавандаи крипто алоқаманд бошанд.
Аммо натиҷаи Giglio–Xiu бо p=0,058 дар сатҳи %5 аз ҷиҳати оморӣ аҳамиятнок нест. Аз ин рӯ, гуфтан мумкин нест, ки “Fear & Greed даромадҳои крипторо қатъиян муайян мекунад” ё таъсири сабабӣ исбот шудааст.
Натиҷаи Altcoin Season Index
Коэффисиенти Altseason дар модели Giglio–Xiu 0,475 ва p=0,240 аст; аҳамиятнок нест. Дар модели Fama–MacBeth он 0,052 ва p=0,036 аст ва дар сатҳи %5 аҳамиятнок мебошад.
Натиҷаҳои гуногуни ин ду усул бо тафсире мувофиқанд, ки тағйирёбандаи Altseason метавонад бо омилҳои умумии мушоҳиданашаванда алоқаманд бошад. Манбаъ низ ин фарқро ба аҳамияти назорати омилҳои ниҳонӣ мепайвандад.
Оё TVL омили мустақили нархгузоришуда аст?
TVL дар модели Giglio–Xiu 0,339 ва p=0,114 аст; ҳатто аз сатҳи анъанавии %10 болотар мемонад. Арзёбии Fama–MacBeth 0,025 ва p=0,075 аст; танҳо дар сатҳи %10 далели заиф медиҳад.
Манбаъ ин муқоисаро чунин тафсир мекунад, ки TVL ба ҷойи доштани мукофоти мустақили хавф метавонад ба омилҳои васеи умумӣ/ниҳонии хавф бор шавад. Яъне мушоҳида шудани робита байни TVL ва даромадҳо барои нишон додани он ки TVL омили мустақили нархгузорӣ аст, кофӣ нест.
Натиҷаи тағйирёбандаи Hack
Коэффисиенти тағйирёбандаи арзиши ҳакшуда / арзиши бозории крипто дар ҳар ду модел бо дақиқии се рақами даҳӣ 0,000 ба назар мерасад. Қимати p-и Giglio–Xiu 0,931 ва қимати p-и Fama–MacBeth 0,397 аст. Дар намунаи v1-и боршуда далеле ёфт нашуд, ки шокҳои ҳак омили мустақили нархгузоришудаи хавф бошанд.
Манбаъ махсусан қайд мекунад, ки намуна 31 декабри 2024 анҷом меёбад ва ҳодисаи ҳаккунии Bybit ба маблағи 1,5 миллиард доллари ИМА, ки 21 феврали 2025 рух дод, берун аз намуна мемонад. Аз ин рӯ, ин ҳодиса ба арзёбии омили ҳак дар таҳқиқот таъсир надорад.
Омили импулси крипто
Омили импулси крипто \(Mom_C\) дар модели Giglio–Xiu −0,033 ва p=0,877; дар модели Fama–MacBeth 0,001 ва p=0,959 мебошад. Дар доираи ин намуна ва моделҳо далели оморӣ вуҷуд надорад, ки импулси крипто мукофоти мустақили нархгузоришудаи хавф дорад.
Чаро тағйир ёфтани натиҷаҳо байни усулҳо муҳим аст?
Паёми асосии методологии таҳқиқот ин аст, ки нодида гирифтани омилҳои умумии мушоҳиданашаванда метавонад мукофотҳои хавферо, ки ба тағйирёбандаҳои мушоҳидашаванда нисбат дода мешаванд, тағйир диҳад. Фарқи аҳамиятнокӣ байни Fama–MacBeth ва модели омилҳои ниҳонӣ дар тағйирёбандаҳое монанди TVL ва Altseason махсусан ҳамин нуқтаро нишон медиҳад.
Ин маънои онро надорад, ки “усули Giglio–Xiu дар ҳама ҳолат дуруст аст ва Fama–MacBeth нодуруст аст”. Таҳқиқот нишон медиҳад, ки ин ду усул бо фарзияҳои гуногун метавонанд дар як маълумот арзёбиҳои гуногуни мукофоти хавф ҳосил кунанд.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Дар намунаи 2023–2024, дар нархгузории буриши арзии даромадҳои крипто, дар баробари омилҳои хоси крипто, барои баъзе омилҳои анъанавии саҳомӣ/технологӣ низ нишонаҳо мавҷуданд.
- Дар v1-и боршуда омили андозаи крипто \(SMB_C\) дар ҳар ду усул мукофоти қавии манфии хавф нишон медиҳад.
- Дар модели Giglio–Xiu натиҷаҳои Software, \(R_C\), \(R_S\), RMW ва Fear & Greed асосан дар сатҳи %10 мебошанд, яъне далелҳои омории заифтар/сарҳадӣ ҳастанд.
- Нишон дода намешавад, ки TVL пас аз назорати Giglio–Xiu мукофоти мустақили хавф дорад.
- Натиҷаи Altseason ба интихоби усул ҳассос аст.
- Барои нисбати Hack ва CVX дар v1-и боршуда далели нархгузории мустақил ёфт нашуд.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
Таҳқиқот нархи ояндаи Bitcoin ё як altcoin-и мушаххасро пешгӯӣ намекунад; фоидаоварии стратегияи сармоягузориро намесанҷад; нишон намедиҳад, ки ин коэффисиентҳо дар режимҳои бозории 2025, 2026 ё баъдтар ҳамон гуна боқӣ мемонанд; исбот намекунад, ки саҳмияҳои технологӣ ба даромадҳои крипто сабабан самт медиҳанд; нишон намедиҳад, ки индекси Fear & Greed танҳо худаш сигнали хариду фурӯш аст; инчунин исбот намекунад, ки TVL аз ҷиҳати иқтисодӣ беаҳамият аст. Барои TVL натиҷа маҳдудтар аст: вақте хавфҳои умумии ниҳонӣ назорат мешаванд, нархи алоҳидаи хавфро бо эътимод фарқ кардан имконнопазир аст.
Маҳдудиятҳои асосӣ
Давраи кӯтоҳ: Намунаи 105-ҳафтаинаи 2023–2024 ҳамаи режимҳои гуногуни барзаговӣ, хирсӣ, танзимӣ ва пардохтпазирии бозори крипторо фаро намегирад.
Интихоби вазниншуда ба дороиҳои калон: Ба намуна танҳо дороиҳое ворид шудаанд, ки дар тӯли давра ҳадди ақал як бор ба 100 дороии аввал аз рӯи арзиши бозорӣ дохил шудаанд. Ин токенҳои ниҳоят хурд ва дорои кашфи заифи нархро хориҷ мекунад.
Панели номутавозин: Барои дороиҳои крипто дар ҳамаи ҳафтаҳо маълумот мавҷуд нест. Манбаъ пуркунии такрории маълумоти бар омилҳо асосёфтаро истифода мебарад; натиҷаҳо ба ин тартиб вобастаанд.
Шумораи омилҳои ниҳонӣ: Ҳафт омил бо меъёрҳои иттилоотии Bai–Ng интихоб шудаанд. Дар намуна ё режимҳои дигар шумораи мувофиқи омилҳои ниҳонӣ метавонад тағйир ёбад.
Қувваи оморӣ: Қисми муҳими натиҷаҳои асосӣ дар сатҳи %10 қарор доранд. Хусусан натиҷаҳои p≈0,056–0,068 набояд ҳамчун далели қавии %1 ё %5 тафсир шаванд.
Ҳассосият ба усул: Аҳамиятнокии баъзе натиҷаҳо, аз ҷумла TVL, Altseason, молия ва суғурта, байни моделҳои Giglio–Xiu ва Fama–MacBeth фарқ мекунад.
Фарқиятҳои гузоришдиҳии дохилиманбаъӣ: Коэффисиенти Fama–MacBeth барои \(R_C\) байни матн ва Ҷадвали 5 мувофиқат намекунад; самти тавсифии каҷии бозори крипто низ бо аломати Ҷадвали 2 мувофиқат намекунад.
Маҳдудияти версия: Ин шарҳ натиҷаҳои пешнависи arXiv v1-и боршудаи январи 2026-ро интиқол медиҳад. Баъдтар версияи аз тақриз гузашта ва бознигаришудаи таҳқиқот нашр шудааст; натиҷаҳои v1 набояд ҳамчун коэффисиентҳои ниҳоии версияи охирини нашршуда истифода шаванд.
Таҳқиқоти оянда
Манбаъ таъкид мекунад, ки робитаҳои омилӣ байни молияи анъанавӣ ва крипто метавонанд бо мурури замон тағйир ёбанд. Ҳангоми дастрас шудани маълумоти дарозтар, санҷиши моделҳои тағйири режим; таҳқиқи механизмҳои интиқоли хавф аз бозорҳои молияи анъанавӣ ба крипто; ва омӯзиши таъсири пардохтпазирӣ ва микросохтори бозор ба арзёбиҳои мукофоти хавф ҳамчун самтҳои таҳқиқоти оянда зикр мешаванд.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: Crypto Pricing with Hidden Factors
Муаллиф: Matt Brigida; дар сабтҳои расмии библиографӣ номи Matthew Brigida низ истифода мешавад.
Манбаи боршуда: arXiv:2601.07664v1 [q-fin.PR].
Санаи PDF-и боршуда: Дар PDF 13 январи 2026; дар тамғаи arXiv v1 12 январи 2026.
Вобастагиҳои муассисавии PDF-и боршуда: Algorand Foundation ва SUNY Polytechnic Institute.
Тамос: Дар эзоҳи поёнии PDF суроғаи почтаи электронии Algorand Foundation дода шудааст. Ибораи ҷудогонаи “corresponding author” ба таври ошкор гузориш нашудааст.
Саҳми баробар: Татбиқ намешавад; манбаъ якмуаллифӣ аст.
Таснифоти JEL: G12.
Калидвожаҳои манбаъ: Cryptocurrency; Risk Premia; Crypto Factor Pricing.
Навъи манбаи V1: Preliminary arXiv preprint / таҳқиқоти эмпирикии нархгузории дороиҳо.
Вазъи тақризи V1: PDF-и боршуда дар худ қайди “Preliminary draft. Please do not cite without permission.” дорад ва версияи нашршудаи маҷалла нест.
Версияи баъдии аз тақриз гузашта: Таҳқиқот бо ҳамин унвон дар соли 2026 дар Finance Research Letters нашр шудааст.
Версияи нашршуда: Finance Research Letters, Volume 109, October 2026, article 110488.
DOI-и версияи нашршуда: 10.1016/j.frl.2026.110488.
Фарқи preprint–published: Версияи ҷории аз тақриз гузашта нусхаи оддии библиографии пешнависи v1-и боршуда нест; бознигариҳои илмӣ мавҷуданд. Қиматҳои усул, ҷадвалҳо ва тафсирҳои натиҷаҳо дар ин мақолаи Verianla танҳо аз манбаи v1-и боршуда гирифта шудаанд. Натиҷаҳои тағйирёфтаи версияи аз тақриз гузашта ба матни v1 илова нашудаанд.
Литсензияи кушодаи V1: Дар матни намоёни PDF-и боршуда изҳороти литсензияи кушода вуҷуд надорад. Азбаски навъи литсензияи кушода барои ин таҳқиқот аз саҳифаи расмии дастрасии arXiv бо эътимод тасдиқ нашуд, Verianla аз нигоҳи ҳуқуқи муаллиф равиши fail-closed-ро истифода бурдааст; тарҳҳои ҷадвалҳои манбаъ айнан нусхабардорӣ нашудаанд ва схемаи усул мустақилона аз нав сохта шудааст.
Маблағгузорӣ: Дар PDF-и v1-и боршуда изҳороти ҷудогонаи маблағгузорӣ вуҷуд надорад.
Бархӯрди манфиатҳо: Дар PDF-и v1-и боршуда изҳороти ҷудогонаи бархӯрди манфиатҳо вуҷуд надорад.
Изҳороти саҳми CRediT: Дар PDF-и v1-и боршуда изҳороти ҷудогонаи CRediT вуҷуд надорад.
Дастрасии маълумот: Изҳороти ҷудогонаи data-availability дода нашудааст. Матн CoinMarketCap API, DeFiLlama, CVX ва китобхонаи маълумоти Kenneth French-ро ҳамчун манбаъҳои маълумот зикр мекунад.
Намуна: 253 дороии криптои ғайристейблкоин, ки дар давраи 2023–2024 дар ягон вақт аз рӯи арзиши бозорӣ ба 100 дороии аввал дохил шудаанд; манбаъ мегӯяд, ки онҳо зиёда аз %97 арзиши умумии бозори крипторо фаро мегиранд. Дар ҷадвалҳои тавсифӣ 105 мушоҳидаи ҳафтаина гузориш шудааст.
Усули асосӣ: Усули се-марҳилагии арзёбии омилҳои ниҳонии Giglio–Xiu; PCA, пуркунии такрории бар омилҳо асосёфта барои панели номутавозин, 7 омили ниҳонӣ бо меъёрҳои иттилоотии Bai–Ng, регрессияи харитасозии омилҳои мушоҳидашаванда ва нархгузории буриши арзии хавфи ниҳонӣ.
Хулосабарории оморӣ: Bootstrap-и блокҳои ҳаракаткунанда бо 1.000 такрор, дарозии блок 8 ҳафта ва қимати p-и дуҷонибаи bootstrap-и аз нав марказонидашуда. Дар муқоисаи Fama–MacBeth хатоҳои стандартии бо Shanken ислоҳшуда истифода шудаанд.
Ёддошти техникии дохилиманбаъӣ 1: Дар ҳоле ки матни шарҳ даромади бозори крипторо ба тарафи рост каҷ меномад, Ҷадвали 2 барои \(R_C=-0,45\) каҷӣ гузориш мекунад.
Ёддошти техникии дохилиманбаъӣ 2: Дар ҳоле ки матни шарҳ мукофоти хавфи Fama–MacBeth барои \(R_C\)-ро %0,164/ҳафта медиҳад, Ҷадвали 5 0,112 гузориш мекунад. Манбаъ муайян намекунад, ки кадом қимат қимати ислоҳшуда аст.
Ҳудуди тафсир: Арзёбиҳои мукофоти хавфи омилҳо сигнали хариду фурӯш барои нархи ояндаи дороиҳои криптои алоҳида нестанд. Натиҷаҳои таҳқиқот бо намунаи баррасишуда, таърифҳои омилҳо ва усулҳои эконометрикӣ маҳдуданд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд