


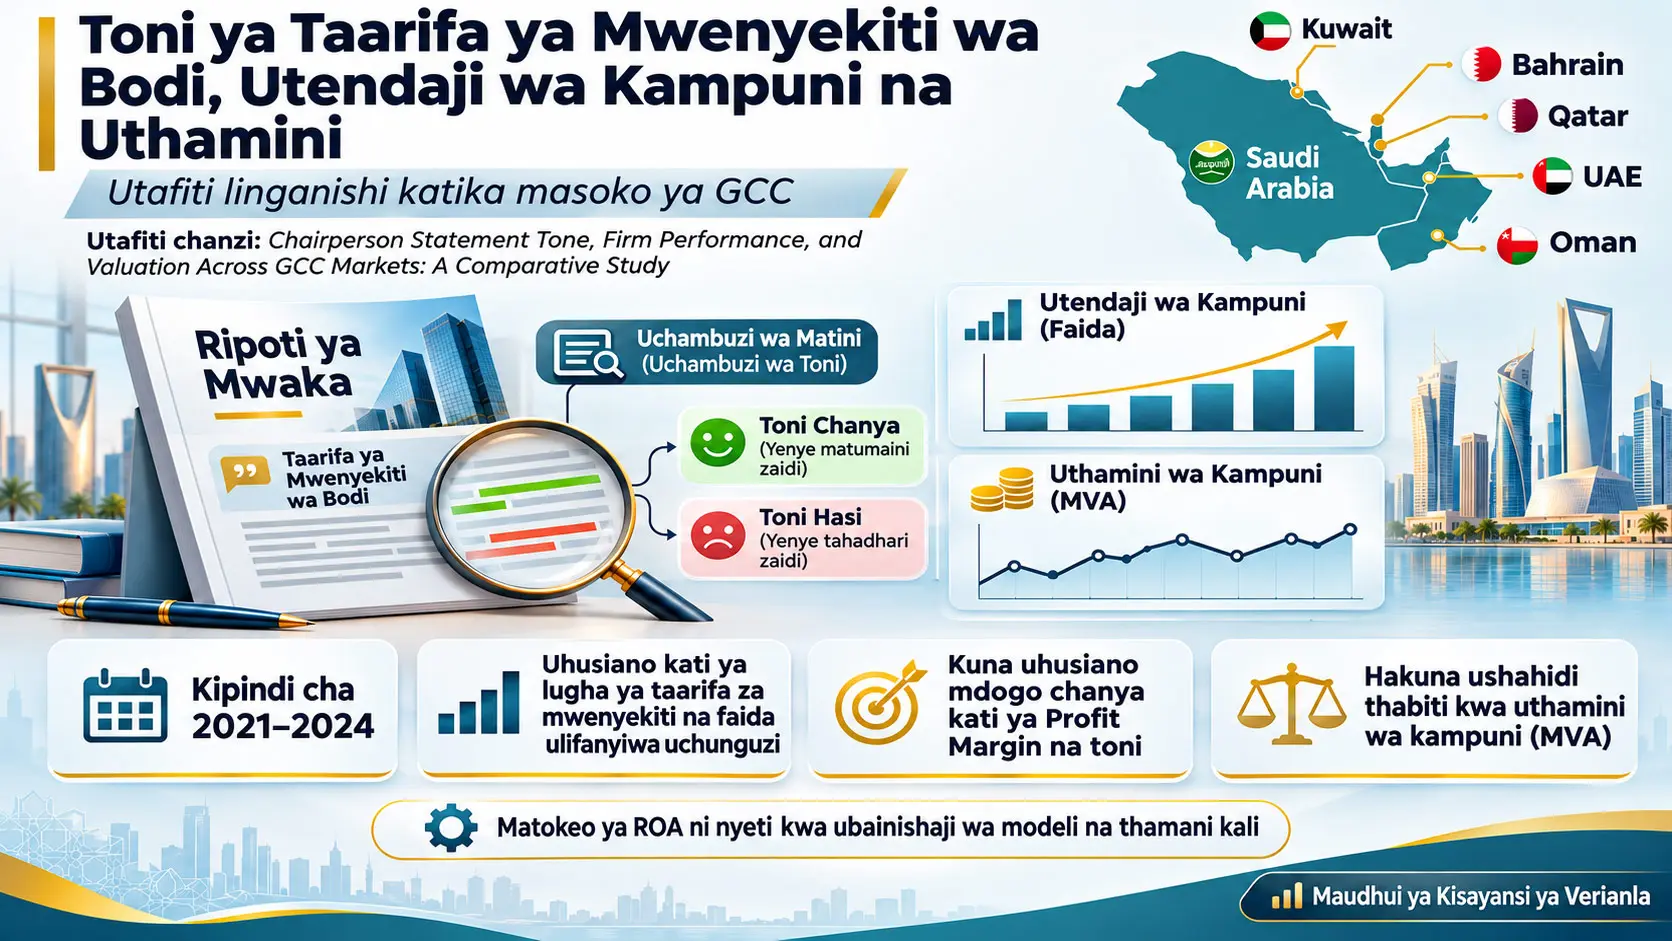
Toni ya taarifa ya mwenyekiti wa bodi (Chairperson-statement tone) ni kipimo cha hisia za matini kinachoweka katika idadi uwiano wa maneno yanayochukuliwa kuwa chanya na hasi katika muktadha wa kifedha ndani ya taarifa ya mwenyekiti katika ripoti ya mwaka ya kampuni. Utafiti huu unachunguza iwapo toni katika taarifa za wenyeviti wa kampuni zisizo za kifedha zilizo kwenye masoko ya umma ya Baraza la Ushirikiano la Ghuba (Gulf Cooperation Council, GCC) inahusiana na faida ya kampuni na uthamini wa kampuni. Toni imepimwa kwa kamusi ya Loughran–McDonald iliyotengenezwa kwa matini za kifedha; faida imepimwa kwa Return on Assets (ROA) na Profit Margin; na uthamini wa kampuni umepimwa kwa uwiano wa Market Value-to-Assets (MVA). Utafiti unatumia data za paneli zisizo na uwiano zinazohusu kipindi cha 2021–2024 na unatafsiri matokeo kama mahusiano ya kitakwimu kati ya vigezo, si kama athari za kisababishi.
Katika modeli za msingi za athari zisizobadilika, mgawo kati ya ROA na toni ya taarifa ya mwenyekiti ni chanya lakini si muhimu kitakwimu. Mgawo wa Profit Margin nao ni chanya na una umuhimu wa ukingoni katika kiwango cha umuhimu cha %10 pekee. Baada ya winsorisation iliyofanywa ili kupunguza athari za thamani kali katika vigezo vya kifedha, migawo ya ROA na Profit Margin yote miwili inakuwa muhimu katika kiwango cha %5. Kwa upande mwingine, ufafanuzi mbadala wa toni na modeli za faida zilizocheleweshwa kwa mwaka mmoja hazitoi ushahidi uleule wa kitakwimu. Mabadiliko haya yanaonyesha kuwa uhusiano kati ya faida na toni ya simulizi ni nyeti kwa ubainishaji wa modeli na muundo wa sampuli uliotumika.
Kwa upande wa uthamini wa kampuni, matokeo yanahitaji tahadhari zaidi. Mgawo wa toni ya taarifa ya mwenyekiti juu ya MVA ulikadiriwa kuwa hasi katika modeli zote mbili za msingi, lakini haukupatikana kuwa muhimu kitakwimu. Vipindi vya kujiamini vinajumuisha sifuri na pia vinajumuisha mahusiano ya upande chanya na hasi ambayo hayawezi kuchukuliwa kuwa madogo kiuchumi. Kwa hiyo, utafiti haufikii hitimisho kwamba “toni haina uhusiano wowote na thamani ya kampuni”, bali kwamba katika sampuli na mbinu zilizopo hakuna ushahidi wa kutosha kuonyesha uhusiano wa kimfumo.
Uchambuzi wa nchi mbalimbali pia hautoi matokeo ya aina moja kwa GCC yote. Ingawa uhusiano kati ya ROA na toni unaonekana kuwa chanya na muhimu kitakwimu nchini Kuwait na Qatar, jaribio la Wald linalotathmini nchi tano kwa pamoja linatoa ushahidi kwamba migawo ya ROA hutofautiana kati ya nchi. Hata hivyo, Qatar inapoondolewa, ushahidi huu wa kutofanana unadhoofika. Kwa Profit Margin, ingawa kuna umuhimu wa baadhi ya migawo ya nchi mmoja mmoja, jaribio la pamoja la Wald halionyeshi tofauti ya kimfumo kati ya nchi. Kwa hiyo, haiwezi kudaiwa kuwa matokeo yameelezwa na taasisi za nchi, miundo ya utawala wa kampuni au kanuni; utafiti haukuzijaribu moja kwa moja taratibu hizi.
Kwa nini taarifa ya mwenyekiti ni mada tofauti ya utafiti?
Ripoti za mwaka za kampuni hazijumuishi taarifa za kifedha pekee. Usimamizi pia hueleza shughuli za kampuni, hali ilizokutana nazo na tathmini zake kuhusu siku zijazo katika sehemu za kimasimulizi. Taarifa ya mwenyekiti wa bodi ni mojawapo ya sehemu hizi za kimasimulizi na huwezesha usimamizi kueleza utendaji wa kampuni kwa maneno yake mwenyewe.
Sifa muhimu ya taarifa hizi ni kwamba, tofauti na data za nambari katika taarifa za uhasibu, zinajumuisha uchaguzi wa lugha. Matokeo yale yale ya kifedha yanaweza kuelezwa kwa maneno tofauti kwa namna yenye matumaini zaidi, ya tahadhari zaidi au hasi zaidi. Tatizo kuu la utafiti ni kuelewa ni kwa kiwango gani tofauti hii ya lugha huenda sambamba na utendaji halisi wa kifedha wa kampuni.
Utafiti hapa unalinganisha maelezo mawili ya kinadharia: nadharia ya utoaji ishara na nadharia ya usimamizi wa taswira. Mkabala wowote kati ya hii miwili unaweza kueleza matumizi ya lugha chanya; lakini unapendekeza taratibu tofauti kuhusu kwa nini usimamizi hutumia lugha chanya.
Tofauti Kati ya Utoaji Ishara na Usimamizi wa Taswira ni Nini?
Katika mkabala wa utoaji ishara, usimamizi wa kampuni yenye utendaji mzuri unaweza kuwasilisha hali yake imara ya kifedha kwa wawekezaji na wadau wengine kwa lugha chanya zaidi; katika usimamizi wa taswira, usimamizi wa kampuni yenye utendaji dhaifu unaweza kutumia simulizi chanya ili kufanya hali mbaya ionekane bora zaidi. Muundo wa kiuchunguzi wa utafiti huu hauwezi kutofautisha ni ipi kati ya taratibu hizi mbili inayosababisha mahusiano ya toni–faida yaliyopatikana.
Tofauti hii ni muhimu sana. Hata kama toni chanya na faida kubwa zinaonekana pamoja, haiwezekani kuhitimisha kwamba “usimamizi unatoa ishara sahihi” kwa kutegemea uhusiano huu pekee. Vivyo hivyo, kuonekana pamoja kwa utendaji dhaifu wa kifedha na toni chanya pekee si ushahidi wa udanganyifu wa makusudi. Ili kubainisha sababu ya tabia ya usimamizi, miundo tofauti ya utafiti ambayo haikutumika katika utafiti huu inahitajika.
Hipotesi tatu kuu za utafiti
Utafiti unaendelea kwa hipotesi tatu. Hipotesi ya kwanza inatarajia kwamba toni ya taarifa ya mwenyekiti inahusiana kwa mfumo na utendaji wa kifedha wa kampuni. Hipotesi ya pili inatarajia kwamba uhusiano huu unaweza kutofautiana kati ya masoko ya GCC. Hipotesi ya tatu inapendekeza kwamba toni ya taarifa ya mwenyekiti inahusiana na uthamini wa kampuni unaopimwa kwa Market Value-to-Assets.
| Hipotesi | Uhusiano uliojaribiwa | Swali kuu |
|---|---|---|
| H1 | Faida → uhusiano wa toni ya simulizi | Toni katika taarifa ya mwenyekiti hubadilika kwa mfumo kadiri utendaji wa kifedha unavyobadilika? |
| H2 | Uhusiano wa faida–toni kulingana na nchi | Je, uhusiano huu una ukubwa uleule katika nchi za GCC? |
| H3 | Uhusiano wa toni–MVA | Je, toni ya simulizi iliyo chanya zaidi au hasi zaidi inahusiana na uthamini wa kampuni? |
Sampuli iliundwa kutoka kampuni zipi?
Utafiti unalenga kampuni zisizo za kifedha zilizo kwenye masoko ya umma katika kipindi cha 2021–2024. Kampuni za kifedha ziliachwa nje ya sampuli. Masoko yaliyokaguliwa ni Saudi Arabia Tadawul, Abu Dhabi Securities Exchange, Boursa Kuwait, Dubai Financial Market, Qatar Stock Exchange, Muscat Stock Exchange na Bahrain Bourse. Sababu ya kuwa na masoko saba ni kwamba Umoja wa Falme za Kiarabu unawakilishwa na vyanzo viwili tofauti vya soko, Abu Dhabi na Dubai.
Taarifa za wenyeviti zilipatikana kwanza kutoka ripoti za mwaka kwenye tovuti za masoko husika. Ikiwa ripoti haikupatikana hapo, ukurasa wa mahusiano na wawekezaji wa kampuni ulitumika. Chanzo cha vigezo vya kifedha ni hifadhidata ya Orbis.
Uchambuzi wa matini unahusisha tu taarifa za wenyeviti zilizochapishwa awali kwa Kiingereza. Taarifa zilizochapishwa kwa Kiarabu hazikutafsiriwa kwenda Kiingereza. Sababu ni kwamba tafsiri inaweza kubadilisha sifa za kileksia zinazokamatwa na kamusi ya hisia za kifedha iliyotumika. Uamuzi huu unalinda uthabiti wa kipimo; hata hivyo, unaweza kupunguza kiwango ambacho matokeo yanawakilisha taarifa zote za kimasimulizi za kampuni za GCC.
Data za paneli zisizo na uwiano zinamaanisha nini?
Data za paneli ni muundo wa data unaochunguza kwa pamoja uchunguzi wa kampuni zilezile katika miaka mingi. Paneli isiyo na uwiano ni paneli ambayo kila kampuni haina uchunguzi kamili kwa kila mwaka. Katika utafiti huu, kwa sababu baadhi ya ripoti za mwaka hazikuwa na taarifa inayofaa ya mwenyekiti au baadhi ya vigezo vya kifedha vilikosekana, si kampuni zote zinaingia katika modeli kwa miaka yote ya 2021, 2022, 2023 na 2024.
Kwa hiyo, usemi “uchunguzi 643” haumaanishi kampuni 643 tofauti. Uchunguzi 643 wa kampuni-mwaka katika modeli ya ROA unatoka katika kampuni 263; na uchunguzi 607 wa kampuni-mwaka katika modeli ya Profit Margin unatoka katika kampuni 256.
Taarifa za wenyeviti zilitolewaje kutoka ripoti za mwaka?
Katika utafiti, sehemu kubwa ya taarifa za wenyeviti ilitolewa kutoka ripoti za mwaka kwa mchakato otomatiki unaotegemea Python. Mfumo ulitafuta miundo mbalimbali ya vichwa kama “Chairman's Statement”, “Chairman's Message”, “Chairperson's Statement”, “Board of Directors' Message”; kisha ulitumia viashiria vya mwanzo kama “Dear Shareholders”, “On behalf of the Board”, “I am pleased to present” pamoja na kanuni mbalimbali za kufunga/mipaka ili kubaini kama matini ilikuwa kweli taarifa ya mwenyekiti ya kimasimulizi.
Mchakato wa utoaji wa matini ulithibitishwaje?
Haikuchukuliwa kuwa utoaji wa matini otomatiki hauna makosa. Chanzo kilifanya mchakato maalumu wa uthibitishaji unaohusisha hatari mbalimbali za makosa. Katika tathmini 90 za mkono zilizokamilishwa, kesi 38 zilibaki bila kuhitaji marekebisho, mipaka ilirekebishwa katika kesi 43, kesi 6 zilipelekwa kwa ukaguzi wa kiufundi na kesi 3 zilibainishwa kuwa chanya za uongo. Kati ya kesi sita zilizopelekwa kwa ukaguzi wa kiufundi, tatu zilitoa taarifa za mwenyekiti zinazoweza kutumika na nyingine tatu zikaondolewa.
Baada ya hapo, taarifa 40 zinazoweza kutumika zisizo za Kuwait zililinganishwa tena moja kwa moja na ripoti za mwaka asili. Kati ya hizo, 37 zililingana na chanzo na makosa muhimu ya utoaji yalibainishwa katika tatu: katika moja kulikuwa na uharibifu wa matini karibu na jedwali lililopachikwa, na katika mbili mwisho wa taarifa ulikatwa mapema. Rekodi hizi tatu zilisahihishwa, alama za toni zikahesabiwa upya na modeli zikakadiriwa tena.
Uwiano wa 37/40 haupaswi kutafsiriwa kama usahihi wa jumla wa mfumo. Chanzo kinaeleza wazi kwamba sampuli hizi 40 zilichaguliwa si kwa ajili ya kukadiria usahihi wa jumla kwa nasibu, bali kwa kukagua mahsusi hatari tofauti za utoaji. Kwa Kuwait, taarifa 20 zilizotabakishwa kwa mwaka pia zilikaguliwa na zote 20 zilingana na nyaraka chanzo; matokeo haya pia hayawasilishwi kama kiwango cha usahihi wa jumla kwa sababu hiyo hiyo.
Toni ya Taarifa ya Mwenyekiti Inahesabiwaje?
Kipimo kikuu cha toni katika utafiti hugawa tofauti kati ya maneno yaliyoainishwa kuwa chanya na hasi katika kamusi ya hisia za kifedha ya Loughran–McDonald kwa jumla ya makundi haya mawili ya maneno; hivyo alama hiyo hupima si idadi ya maneno yote katika matini, bali hasa uwiano kati ya maneno chanya na hasi yanayochukuliwa kuwa yana hisia za kifedha.
Matini ya taarifa kwanza hubadilishwa kuwa herufi ndogo, vibambo visivyo vya alfabeti huondolewa na matini hugawanywa kuwa maneno kulingana na nafasi. Istilahi chanya na hasi katika kamusi ya Loughran–McDonald pia hubadilishwa kuwa herufi ndogo na kila neno hulinganishwa na orodha za kamusi.
Kipimo kikuu cha toni kinachotumiwa na utafiti katika Mlinganyo (1) ni:
\[ Tone_{i,t}= \frac{PositiveWords_{i,t}-NegativeWords_{i,t}} {PositiveWords_{i,t}+NegativeWords_{i,t}} \tag{1} \]
. Hapa \(i\) inaonyesha kampuni, \(t\) mwaka, \(PositiveWords_{i,t}\) idadi ya maneno ya kifedha yaliyoainishwa kuwa chanya na \(NegativeWords_{i,t}\) idadi ya maneno ya kifedha yaliyoainishwa kuwa hasi.
Maana ya kihisabati ya fomula ya toni
Namba ya juu ni tofauti halisi ya hisia inayopatikana kwa kutoa idadi ya maneno hasi kutoka idadi ya maneno chanya. Namba ya chini ni jumla ya maneno chanya na hasi ya hisia za kifedha. Wakati namba ya chini ni chanya, upeo wa kihisabati wa kipimo ni kutoka −1 hadi +1.
- Tone = +1: Hakuna neno hasi miongoni mwa maneno yenye hisia na yaliyolinganishwa na kamusi.
- Tone = 0: Idadi ya maneno chanya na hasi yaliyolinganishwa ni sawa.
- Tone < 0: Maneno hasi ya kifedha ni mengi kuliko maneno chanya.
- Tone > 0: Maneno chanya ya kifedha ni mengi kuliko maneno hasi.
Kuna tofauti muhimu hapa: Tone = +1 haimaanishi kuwa maneno yote katika taarifa ni “chanya”. Katika namba ya chini ya fomula kuu, yanaingia tu maneno yanayolingana kama chanya au hasi katika orodha za Loughran–McDonald. Maneno yasiyoegemea upande wowote au yasiyoangukia katika kategoria ya hisia katika kamusi hayaongezi namba ya chini ya uwiano mkuu wa toni.
Hali ambayo haijaelezwa wazi katika chanzo: Ikiwa katika taarifa \(PositiveWords+NegativeWords=0\), namba ya chini itakuwa sifuri na mlinganyo mkuu hautafafanuliwa kihisabati. Matini ya makala haielezi wazi ni kanuni gani ya programu iliyotumika katika hali hii maalumu. Pengo hili halijajazwa kwa dhana katika maelezo ya Verianla.
Kwa nini kipimo mbadala cha toni kilitumika?
Katika uchambuzi wa unyeti, utafiti pia hutumia ufafanuzi tofauti wa toni:
\[ Tone^{TW}_{i,t}= \frac{Positive_{i,t}-Negative_{i,t}} {TotalWords_{i,t}} \tag{2} \]
Namba ya juu ya kipimo hiki mbadala haibadiliki; tofauti kati ya maneno chanya na hasi bado hutumika. Kinachobadilika ni namba ya chini. Wakati huu, namba ya chini si maneno ya hisia pekee, bali jumla ya idadi ya maneno katika taarifa.
Kwa hiyo, Mlinganyo (1) uko karibu zaidi na swali “uwiano wa ndani wa lugha chanya na hasi ya kifedha ni upi?”. Mlinganyo (2) unaakisi zaidi swali “uchanya au uhasi halisi una msongamano gani ndani ya urefu wote wa taarifa?”. Kwa kuwa vipimo hivi viwili vina mizani tofauti, ukubwa wa migawo ya regresheni haupaswi kulinganishwa moja kwa moja.
ROA, Profit Margin na MVA hupima nini?
ROA (Return on Assets / Faida kwa Mali) hupima mapato halisi ya kampuni kwa kulinganisha na jumla ya mali zake:
\[ ROA=\frac{Net\ Income}{Total\ Assets} \]
ROA ni kiashiria cha faida kinachoonyesha kiwango ambacho kampuni hubadilisha msingi wake wa mali kuwa mapato halisi. Katika utafiti ROA hutumika kama asilimia.
Profit Margin ni uwiano wa mapato halisi kwa mapato ya uendeshaji:
\[ Profit\ Margin= \frac{Net\ Income}{Operating\ Revenue} \]
Uwiano huu unaonyesha ni kiasi gani cha mapato halisi kinazalishwa ikilinganishwa na kiwango cha mauzo au mapato ya uendeshaji. Kwa kuwa ROA na Profit Margin hupima vipengele tofauti vya kiuchumi vya dhana ileile ya faida, kutumia viashiria hivi viwili katika modeli tofauti kunaruhusu utafiti kuchunguza iwapo matokeo yanategemea ufafanuzi mmoja tu wa faida.
Market Value-to-Assets (MVA) hufafanuliwa kama:
\[ MVA= \frac{Market\ Capitalisation}{Total\ Assets} \]
. Lengo hapa ni kupima thamani ya soko ya kampuni kwa kuilinganisha na msingi wa mali zake. MVA ni kigezo tegemezi katika modeli ya uthamini wa kampuni ya utafiti.
Kwa nini vigezo vya udhibiti vilitumika?
Katika modeli za Profitability–tone, ukubwa wa kampuni, solvency ratio inayotegemea mali na market-to-book ratio zilitumika kama vigezo vya udhibiti. Ukubwa wa kampuni hupimwa kwa logariti asilia ya jumla ya mali.
Lengo la vigezo vya udhibiti ni kutenganisha kitakwimu uhusiano unaokadiriwa kati ya toni ya kampuni na faida yake na sifa nyingine za kifedha zinazoonekana zilizojumuishwa katika modeli. Hata hivyo, kutumia vigezo vya udhibiti hakumaanishi kuwa tofauti zote zisizoonekana zimeondolewa au kwamba usababishaji umeanzishwa.
Modeli ya Athari Zisizobadilika Inafanya Nini Katika Utafiti Huu?
Athari zisizobadilika za kampuni hujaribu kudhibiti sifa za kampuni ambazo hazibadiliki katika kipindi cha utafiti, huku athari zisizobadilika za mwaka zikijaribu kudhibiti mambo ya kawaida ya kipindi ambayo yanaweza kuathiri kampuni zote katika mwaka fulani; hivyo migawo kuu hukadiriwa kwa kiasi kikubwa kupitia mabadiliko ya muda ndani ya kampuni ileile, lakini usababishaji bado hauhakikishwi kwa sababu ya mambo yasiyoonekana yanayobadilika kwa muda.
Modeli ya faida ya utafiti katika Mlinganyo (3) ni:
\[ Tone_{i,t} = \alpha +\beta_1 Profitability_{i,t} +\beta_2 FirmSize_{i,t} +\beta_3 Solvency_{i,t} +\beta_4 MTB_{i,t} +\mu_i +\lambda_t +\varepsilon_{i,t} \tag{3} \]
Katika mlinganyo, \(Tone_{i,t}\) ni toni ya taarifa ya mwenyekiti ya kampuni \(i\) katika mwaka \(t\). \(Profitability_{i,t}\) ni ROA au Profit Margin katika modeli tofauti. \(FirmSize\), \(Solvency\) na \(MTB\) ni vigezo vya udhibiti. \(\alpha\) ni neno la kudumu. \(\mu_i\) inawakilisha athari isiyobadilika ya kampuni, \(\lambda_t\) athari isiyobadilika ya mwaka, na \(\varepsilon_{i,t}\) sehemu ya kampuni-mwaka isiyoelezwa na modeli.
Mgawo mkuu hapa ni \(\beta_1\). \(\beta_1\) chanya huonyesha kwamba, baada ya kudhibiti vipengele vingine vya modeli, faida kubwa zaidi huenda sambamba na alama ya toni ya juu zaidi. \(\beta_1\) hasi ingeonyesha uhusiano katika mwelekeo kinyume. Hata hivyo, ishara ya mgawo pekee haitoshi; kutokuwa na uhakika na umuhimu wa kitakwimu pia lazima vitathminiwe.
Modeli ya uthamini wa kampuni
Modeli ya MVA katika Mlinganyo (4) ni:
\[ MVA_{i,t} = \alpha +\beta_1 Tone_{i,t} +\beta_2 Profitability_{i,t} +\beta_3 FirmSize_{i,t} +\beta_4 Solvency_{i,t} +\mu_i +\lambda_t +\varepsilon_{i,t} \tag{4} \]
Katika modeli hii, kigezo tegemezi sasa ni MVA, si Tone. Kigezo \(Tone_{i,t}\) kina mgawo mkuu wa kuzingatiwa mbele yake, \(\beta_1\). Mgawo huu huchunguza mwelekeo ambao tofauti katika alama ya toni ndani ya kampuni ileile zinahusiana na MVA.
Katika modeli ya MVA, market-to-book haikutumika kama kigezo cha udhibiti. Utafiti unaeleza sababu kuwa market-to-book ratio inahusiana kwa karibu na MVA, ambayo ni kigezo tegemezi. Katika matriksi za korrelasheni kwenye viambatisho, korrelasheni kati ya MTB na MVA ni 0,762 katika sampuli ya ROA na 0,764 katika sampuli ya Profit Margin.
Makosa sanifu yaliyowekwa katika makundi yana kazi gani?
Vipengele vya makosa vya miaka tofauti vya kampuni ileile vinaweza visiwe huru kabisa kutoka kwa kila kimoja. Kwa hiyo, utafiti unaweka makosa sanifu katika makundi katika kiwango cha kampuni. Mbinu hii haitumiki kubadilisha mgawo wenyewe wa regresheni, bali kuhesabu kutokuwa na uhakika wa mgawo na hivyo umuhimu wake wa kitakwimu kwa kuzingatia korrelasheni ya makosa inayoweza kutokea ndani ya kampuni ileile kwa muda.
Kwa nini jaribio la Hausman lilifanywa?
Modeli za athari zisizobadilika na athari nasibu zina dhana tofauti. Jaribio la Hausman hutathmini iwapo tofauti kati ya mikabala miwili ya ukadiriaji ni za kimfumo. Katika majaribio kwenye kiambatisho cha utafiti, p=0,0050 iliripotiwa kwa modeli ya ROA, p=0,0330 kwa modeli ya Profit Margin na p<0,001 kwa MVA. Chanzo kinatafsiri matokeo haya kama matokeo yanayounga mkono matumizi ya athari zisizobadilika.
VIF hukagua nini?
Variance Inflation Factor (VIF) ni kipimo cha uchunguzi kinachotumiwa kutathmini iwapo uhusiano wa mstari kati ya vigezo huru unaongeza kupita kiasi kutokuwa na uhakika wa migawo ya regresheni. Thamani zote za VIF katika kiambatisho cha chanzo ziko takribani katika kipindi cha 1,05–1,19. Mtafiti ametathmini thamani hizi kuwa zinaonyesha kutokuwepo kwa multicollinearity katika kiwango kinachoweza kusababisha tatizo katika vigezo elezi.
Winsorisation ni nini?
Winsorisation ni utaratibu wa unyeti unaoweka kikomo uchunguzi wa kifedha wenye thamani kali katika mipaka fulani ya asilimia badala ya kuufuta kabisa. Katika utafiti huu, vigezo vya kifedha vinavyoendelea viliwekwa winsorise katika asilimia za 1. na 99. Kigezo cha toni hakikuwekwa winsorise.
Udhibiti huu ni muhimu hasa kwa sababu masafa ya vigezo vya kifedha katika sampuli ghafi ni mapana. Katika sampuli ya ROA, ROA inatofautiana kati ya −88,557 na 75,749; katika sampuli ya Profit Margin, Profit Margin inatofautiana kati ya −83,637 na 98,277. Matokeo ya winsorisation yalilinganishwa na modeli ya msingi ili kuchunguza ni kwa kiwango gani thamani kali za kifedha zinaathiri mteremko wa regresheni.
Modeli iliyocheleweshwa kwa mwaka mmoja inauliza nini?
Modeli ya msingi inalinganisha faida na toni ndani ya mwaka uleule. Modeli iliyocheleweshwa huchunguza iwapo ROA au Profit Margin ya mwaka uliotangulia inahusiana na toni ya taarifa ya mwenyekiti katika mwaka unaofuata. Modeli hii hujaribu kuchunguza uhusiano wenye mpangilio wa wakati kati ya utendaji wa kifedha katika kipindi \(t-1\) na toni ya simulizi katika kipindi \(t\).
Hata hivyo, modeli iliyocheleweshwa inahitaji kampuni kuwa na data katika miaka inayofuatana. Kwa hiyo, sampuli ya ROA inapungua kutoka 643 hadi 338, na sampuli ya Profit Margin kutoka 607 hadi 308. Chanzo kinasisitiza kwamba sampuli ndogo inaweza kupunguza nguvu ya kitakwimu na kwamba matokeo yasiyo muhimu lazima yatafsiriwe kwa tahadhari.
Modeli ya first difference inafanya nini?
Mkabala wa first difference huchunguza mabadiliko kati ya miaka miwili inayofuatana badala ya viwango vya kampuni. Mlinganyo (5) wa utafiti ni:
\[ \Delta Tone_{i,t} = \alpha +\beta_1\Delta Profitability_{i,t} +\beta_2\Delta FirmSize_{i,t} +\beta_3\Delta Solvency_{i,t} +\beta_4\Delta MTB_{i,t} +\lambda_t +\varepsilon_{i,t} \tag{5} \]
Alama \(\Delta\) inaonyesha tofauti kati ya miaka miwili inayofuatana kwa kampuni ileile. Kwa mfano, \(\Delta ROA\) ni mabadiliko kati ya ROA ya mwaka wa sasa ya kampuni na ROA ya mwaka uliotangulia. Muundo huu unaelekea zaidi kwenye swali “toni pia hubadilika wakati faida inabadilika ndani ya kampuni ileile?” kuliko swali “kampuni zinatofautiana kutoka kwa nyingine?”.
Modeli ya first difference pia haiondoi kiotomatiki vigezo vilivyoachwa vinavyoweza kubadilika kwa muda au kosa la kipimo. Kwa hiyo, chanzo kinatafsiri modeli hii si kama chombo cha utambuzi wa kisababishi, bali kama ubainishaji mbadala wa ndani ya kampuni.
Mbinu na Matokeo ya Utafiti
Uundaji wa sampuli
Mchakato wa kukusanya taarifa za wenyeviti katika masoko matano ya GCC yasiyo Kuwait awali ulihusisha rekodi 1648 za kampuni-mwaka. Matini ya taarifa ilipatikana katika rekodi 676 kati ya hizi. Baada ya uthibitishaji, rekodi 10 zilitengwa na zikabaki rekodi 666 za toni zinazoweza kutumika zisizo za Kuwait. Baada ya kuondoa rekodi moja ya nakala iliyosababishwa na kampuni-mwaka ileile kuonekana katika vyanzo viwili tofauti vya soko, zilibaki uchunguzi 665 wa kipekee usio wa Kuwait.
Uchunguzi 148 wa Kuwait uliokusanywa kwa mchakato tofauti ulipoongezwa, jumla ya uchunguzi 813 wa toni unaoweza kutumika ulipatikana. Kwa sababu ya kukosekana kwa data za kifedha zinazohitajika katika regresheni, idadi hii ilipungua hadi uchunguzi 643 kwa modeli ya ROA na 607 kwa modeli ya Profit Margin.
| Hatua | Uchunguzi wa kampuni-mwaka |
|---|---|
| Rekodi za awali zisizo za Kuwait | 1648 |
| Rekodi zisizo za Kuwait ambazo matini ilipatikana | 676 |
| Rekodi zisizo za Kuwait zinazoweza kutumika baada ya uthibitishaji | 666 |
| Rekodi za kipekee zisizo za Kuwait baada ya kuondoa nakala ya kampuni-mwaka | 665 |
| Rekodi za toni za Kuwait zinazoweza kutumika | 148 |
| Jumla ya sampuli ya toni inayoweza kutumika | 813 |
| Sampuli ya regresheni ya msingi ya ROA | 643 |
| Sampuli ya regresheni ya msingi ya Profit Margin | 607 |
Sampuli inasambazwaje kwa nchi?
| Nchi | Uchunguzi wa toni | Sampuli ya ROA | Sampuli ya Profit Margin |
|---|---|---|---|
| Bahrain | 27 | 20 | 20 |
| Saudi Arabia | 255 | 228 | 220 |
| Kuwait | 148 | 140 | 132 |
| Oman | 297 | 188 | 172 |
| Qatar | 26 | 22 | 18 |
| Umoja wa Falme za Kiarabu | 60 | 45 | 45 |
| Jumla | 813 | 643 | 607 |
Sababu ya Bahrain kuachwa nje ya ulinganisho wa nchi ni idadi hii ndogo ya uchunguzi na kampuni. Kwa hiyo, ulinganisho rasmi wa migawo kati ya nchi ulifanywa kwa Saudi Arabia, Oman, Kuwait, Umoja wa Falme za Kiarabu na Qatar.
Sampuli inasambazwaje kwa miaka?
| Mwaka | Uchunguzi wa toni | Sampuli ya ROA | Sampuli ya Profit Margin |
|---|---|---|---|
| 2021 | 169 | 119 | 109 |
| 2022 | 189 | 128 | 118 |
| 2023 | 207 | 180 | 169 |
| 2024 | 248 | 216 | 211 |
Idadi kubwa zaidi ya uchunguzi unaoweza kutumika katika miaka ya baadaye ni kiashiria kingine kwamba paneli haina uwiano. Utafiti unaeleza wazi kwamba upatikanaji wa sampuli hutofautiana kati ya nchi na miaka.
Takwimu za msingi za maelezo
| Kigezo | Sampuli | Wastani | Mkengeuko sanifu | Kiwango cha chini | Kiwango cha juu |
|---|---|---|---|---|---|
| Tone | Modeli ya ROA, N=643 | 0,655 | 0,298 | −0,463 | 1,000 |
| ROA | N=643 | %4,213 | 9,707 | −88,557 | 75,749 |
| MVA | Modeli ya ROA | 1,131 | 1,277 | 0,000 | 11,840 |
| Tone | Modeli ya Profit Margin, N=607 | 0,670 | 0,290 | −0,463 | 1,000 |
| Profit Margin | N=607 | %14,125 | 22,788 | −83,637 | 98,277 |
| MVA | Modeli ya Profit Margin | 1,140 | 1,291 | 0,000 | 11,840 |
Wastani wa toni kuwa chanya katika sampuli zote mbili unaonyesha kwamba, kwa wastani, maneno yaliyoainishwa kuwa chanya na Loughran–McDonald ni mengi kuliko yale yaliyoainishwa kuwa hasi. Thamani hii peke yake haionyeshi kuwa utendaji wa kifedha wa kampuni ni mzuri au kwamba taarifa hizo ni sahihi kwa njia ya kiobjektivu.
Matokeo ya msingi ya regresheni ya faida–toni
| Kigezo | Modeli ya ROA | Modeli ya Profit Margin |
|---|---|---|
| ROA | 0,002 (SE 0,002) | — |
| Profit Margin | — | 0,003* (SE 0,001) |
| Athari zisizobadilika za kampuni | Ndiyo | Ndiyo |
| Athari zisizobadilika za mwaka | Ndiyo | Ndiyo |
| Uchunguzi | 643 | 607 |
| Kampuni | 263 | 256 |
| Within R² | 0,040 | 0,045 |
* p < 0,10.
Mgawo wa ROA ni 0,002 na kosa lake sanifu pia ni takribani 0,002. Chanzo hakichukulii mgawo huu kuwa muhimu kitakwimu. Kwa hiyo, modeli ya msingi haiungi mkono hitimisho kwamba kuna uhusiano wa kuaminika tofauti na sifuri kati ya ROA na toni kwa GCC kwa ujumla.
Mgawo wa Profit Margin ni takribani 0,003 na una umuhimu wa ukingoni katika kiwango cha %10. Matokeo haya yanaashiria kwamba kunaweza kuwa na uhusiano kati ya Profit Margin ya juu zaidi na toni chanya zaidi; hata hivyo, kwa kuwa hayavuki kizingiti cha kawaida zaidi cha umuhimu cha %5 na kwa kuwa matokeo yanaweza kubadilika katika modeli nyingine za unyeti, hayawezi kuwasilishwa kama ushahidi wenye nguvu na usiotegemea modeli.
Ukubwa wa kiuchumi wa migawo
Kwa kutumia migawo isiyozungushwa, mwandishi anakokotoa kwamba ongezeko la mkengeuko sanifu mmoja katika ROA, yaani ongezeko la takribani pointi za asilimia 9,71, linahusiana na takribani ongezeko la pointi 0,019 za toni. Kiasi hiki ni takribani %2,9 ya wastani wa toni katika sampuli ya ROA.
Mkengeuko sanifu mmoja katika Profit Margin, yaani ongezeko la takribani pointi za asilimia 22,79, umehusishwa na takribani ongezeko la pointi 0,061 za toni; hii ni takribani %9,2 ya wastani wa toni ya sampuli.
Hesabu hizi za ukubwa wa kiuchumi zimetokana na migawo ya regresheni na zinapaswa kutafsiriwa kwa tahadhari, hasa kwa sababu ya kutokuwa na uhakika wa kitakwimu wa migawo ya msingi. Ukubwa wa kiuchumi na kujiamini kwa kitakwimu si dhana ileile.
Je, Matokeo Yasiyo Muhimu Kitakwimu Yanamaanisha “Hakuna Uhusiano”?
Hapana. Mgawo usio muhimu kitakwimu unaonyesha kwamba chini ya sampuli na modeli iliyotumika hakuna ushahidi wenye nguvu ya kutosha wa uhusiano wa kimfumo tofauti na sifuri; hasa ikiwa vipindi vipana vya kujiamini vinajumuisha ukubwa wa kiuchumi chanya na hasi, matokeo hayawezi kutafsiriwa kama “uhusiano halisi kwa hakika ni sifuri”.
Uthamini wa kampuni: modeli ya MVA
| Sifa | Modeli inayodhibiti ROA | Modeli inayodhibiti Profit Margin |
|---|---|---|
| Mgawo wa Tone | −0,219 | −0,294 |
| Kosa sanifu | 0,208 | 0,246 |
| Kipindi cha kujiamini cha %95 | −0,628 hadi 0,190 | −0,778 hadi 0,190 |
| Umuhimu wa kitakwimu | Si muhimu | Si muhimu |
| Uchunguzi | 643 | 607 |
Migawo ya Tone kuwa hasi inaonyesha kuwa makadirio ya nukta yanaelekea kwenye toni chanya zaidi kuhusiana na MVA ya chini zaidi. Hata hivyo, kwa kuwa vipindi vyote viwili vya kujiamini vinajumuisha sifuri, utafiti haukubali mwelekeo huu hasi kama uhusiano wa kimfumo unaoaminika.
Kwa ongezeko la mkengeuko sanifu mmoja katika toni, mabadiliko ya MVA yaliyokadiriwa ni −0,065 katika modeli ya ROA na kipindi cha kujiamini cha %95 ni kati ya −0,187 na 0,057. Katika modeli ya Profit Margin, thamani inayolingana ni −0,085, huku kipindi cha kujiamini kikiwa kati ya −0,225 na 0,055.
Vipindi hivi havijumuishi sifuri pekee, bali pia mahusiano hasi na mahusiano chanya madogo. Kwa hiyo, kauli ya utafiti si “hakuna uhusiano wa uthamini”, bali “data zilizopo hazitoi ushahidi wa kutosha wa uhusiano wa kimfumo wa uthamini”.
Kwa nini MVA haitafsiriwi kama mwitikio wa wawekezaji?
MVA iliyotumika katika utafiti ni uwiano wa mtaji wa soko/jumla ya mali uliopatikana kutoka Orbis kwa mwaka wa kifedha wa mwaka. Hata hivyo, tarehe ambayo ripoti ya mwaka na taarifa ya mwenyekiti zilichapishwa hazikukusanywa. Kwa hiyo, haiwezi kubainishwa kwa uhakika iwapo mtaji wa soko uliundwa kabla ya taarifa ya mwenyekiti, baada yake au katika kipindi hicho hicho.
Kwa sababu hii, utafiti hautoi dai la aina ya utafiti wa tukio kwamba “wawekezaji waliona taarifa chanya ya mwenyekiti na wakabadilisha thamani ya hisa”. Uchambuzi wa MVA unachunguza tu iwapo toni na uthamini wa kampuni hubadilika pamoja katika kipindi kilekile.
Matokeo ya faida iliyocheleweshwa kwa mwaka mmoja
| Kigezo | Mgawo | Kosa sanifu | Uchunguzi |
|---|---|---|---|
| ROA(t−1) | −0,001 | 0,003 | 338 |
| Profit Margin(t−1) | 0,002 | 0,002 | 308 |
Migawo yote miwili iliyocheleweshwa si muhimu kitakwimu. Hata hivyo, upotevu wa sampuli ni mkubwa sana. Kwa hiyo, utafiti hautafsiri matokeo yaliyocheleweshwa kuwa “faida ya mwaka uliotangulia kwa hakika haihusiani na toni inayofuata”.
Ufafanuzi mbadala wa toni
| Kiashiria cha faida | Mgawo | Kosa sanifu | Matokeo |
|---|---|---|---|
| ROA | 0,000055 | 0,000098 | Si muhimu kitakwimu |
| Profit Margin | 0,000095 | 0,000059 | Si muhimu kitakwimu |
Kubadilisha namba ya chini ya kipimo kikuu cha toni hubadilisha nguvu ya kitakwimu ya matokeo ya faida. Matokeo haya yanaonyesha kwamba uhusiano wa faida–toni pia ni nyeti kwa jinsi toni ya simulizi inavyopimwa kwa usahihi.
Matokeo baada ya winsorisation
| Kigezo | Mgawo | Kosa sanifu | Umuhimu |
|---|---|---|---|
| ROA | 0,007 | 0,003 | p < 0,05 |
| Profit Margin | 0,003 | 0,001 | p < 0,05 |
Wakati mgawo wa Profit Margin unaendelea kuwa karibu na ukubwa wa 0,003 katika modeli ya msingi, ushahidi wa kitakwimu unaimarika. Mgawo wa ROA nao huongezeka kutoka takribani 0,002 hadi 0,007 na kuwa muhimu. Chanzo kinatafsiri hasa mabadiliko haya katika ROA kama ishara kwamba uhusiano wa ROA–toni ni nyeti kwa uchunguzi wa kifedha wenye thamani kali.
Tafsiri isiyo sahihi hapa ni: “Winsorisation ilifunua matokeo halisi.” Utafiti hausomi hivyo. Tafsiri sahihi ni kwamba, kwa sababu mgawo wa ROA hubadilika chini ya matibabu tofauti ya thamani kali, matokeo ni nyeti kwa uamuzi wa uundaji wa modeli.
Matokeo ya first difference
| Modeli | Mgawo | Kosa sanifu | Umuhimu |
|---|---|---|---|
| ΔROA → ΔTone | 0,004 | 0,002 | p < 0,10 |
| ΔProfit Margin → ΔTone | 0,004 | 0,001 | p < 0,05 |
| Winsorised ΔROA → ΔTone | 0,007 | 0,003 | p < 0,05 |
| Winsorised ΔProfit Margin → ΔTone | 0,004 | 0,002 | p < 0,05 |
Matokeo haya yanaonyesha kwamba ongezeko la kila mwaka la faida ndani ya kampuni linaweza kuonekana pamoja na mabadiliko ya toni kuelekea upande chanya zaidi. Hata hivyo, chanzo hakikubali modeli ya first difference kama muundo wa kisababishi unaoondoa mambo yote yaliyoachwa yanayobadilika kwa muda.
Udhibiti wa kutenganisha kizuizi cha sampuli na mabadiliko ya modeli
Kwa kuwa modeli ya first difference hutumia uchunguzi wa miaka inayofuatana pekee, hutumia sampuli ndogo kuliko modeli ya msingi. Mwandishi alikadiria tena modeli ya athari zisizobadilika kwenye uchunguzi uleule unaofuatana kama first-difference ili kuchunguza iwapo tofauti ya matokeo inatokana kweli na mabadiliko ya kihisabati ya first-difference au tu matumizi ya kundi tofauti la uchunguzi.
| Ubainishaji | Mgawo wa ROA | Mgawo wa Profit Margin |
|---|---|---|
| Athari zisizobadilika za sampuli kamili | 0,002 | 0,003* |
| Athari zisizobadilika za uchunguzi unaofuatana | 0,005* | 0,004 |
| First difference | 0,004* | 0,004** |
Ulinganisho huu unaonyesha kwamba sehemu ya tofauti kati ya modeli ya athari zisizobadilika ya sampuli kamili na modeli ya first-difference inaweza kutokana si tu na mabadiliko yenyewe, bali pia na matumizi ya kundi dogo tofauti la sampuli lenye miaka inayofuatana.
Je, Uhusiano Kati ya Faida na Toni ni Sawa Katika Nchi za GCC?
Hauonekani kuwa sawa kabisa: kwa ROA, usawa wa migawo ya nchi tano unakataliwa katika jaribio la pamoja la Wald, lakini matokeo ni nyeti kwa muundo wa nchi; kwa Profit Margin, jaribio la pamoja la Wald haliungi mkono tofauti ya kimfumo ya migawo kati ya nchi.
Migawo ya ROA na Profit Margin kwa nchi
| Nchi | Mgawo wa ROA | Kipindi cha kujiamini cha %95 | Mgawo wa Profit Margin | Kipindi cha kujiamini cha %95 |
|---|---|---|---|---|
| Saudi Arabia | 0,0013 | −0,0040 hadi 0,0065 | 0,0018 | −0,0014 hadi 0,0050 |
| Oman | 0,0007 | −0,0030 hadi 0,0044 | 0,0014 | −0,0040 hadi 0,0068 |
| Kuwait | 0,0138*** | 0,0045 hadi 0,0231 | 0,0062* | −0,0006 hadi 0,0131 |
| Umoja wa Falme za Kiarabu | 0,0143 | −0,0189 hadi 0,0475 | 0,0061** | 0,0004 hadi 0,0117 |
| Qatar | 0,0406** | 0,0070 hadi 0,0743 | 0,0077** | 0,0011 hadi 0,0144 |
*** p < 0,01; ** p < 0,05; * p < 0,10.
Thamani ya p ya jaribio la pamoja la Wald linalojaribu usawa wa migawo ya nchi kwa ROA ni 0,023. Matokeo haya yanatoa ushahidi wa kitakwimu dhidi ya hipotesi kwamba migawo yote ya ROA–toni ya nchi tano ni sawa.
Kwa Profit Margin, thamani ya p ya jaribio hilo hilo ni 0,230. Kwa hiyo, hata kama baadhi ya migawo ya Profit Margin ya nchi mmoja mmoja ni muhimu, jaribio linalotathmini kwa pamoja tofauti zote za migawo kati ya nchi haliungi mkono kutofanana kwa kimfumo.
Kwa nini Qatar na Umoja wa Falme za Kiarabu zinapaswa kutafsiriwa kwa tahadhari?
Modeli ya ROA ya Qatar ina uchunguzi 22 na kampuni 7 pekee, huku modeli ya Profit Margin ikiwa na uchunguzi 18 na kampuni 6. Modeli zote mbili za Umoja wa Falme za Kiarabu zina uchunguzi 45 na kampuni 30. Hasa sampuli ndogo ya Qatar na utofauti mdogo wa kifedha ndani ya kampuni katika baadhi ya nchi unaweza kuongeza kutokuwa na uhakika wa migawo ya nchi.
Kwa sababu hii, chanzo kinajaribu pia ni kwa kiwango gani matokeo ya kutofanana kwa ROA yanategemea muundo wa nchi.
| Ubainishaji | Uchunguzi | Idadi ya nchi | Thamani ya p ya Wald |
|---|---|---|---|
| Ubainishaji kamili, bila Bahrain | 623 | 5 | 0,023 |
| Bila Qatar | 601 | 4 | 0,066 |
| Bila UAE | 578 | 4 | 0,010 |
| Bila Qatar na UAE | 556 | 3 | 0,027 |
Thamani ya p kuongezeka kutoka 0,023 hadi 0,066 Qatar inapoondolewa inaonyesha kwamba ushahidi wa kutofanana kati ya nchi unadhoofika. Kwa upande mwingine, UAE inapoondolewa au Qatar na UAE zote zinapoondolewa, jaribio huwa tena muhimu katika kiwango cha %5. Muundo huu unaonyesha kwamba kutofanana kwa ROA si matokeo yanayotokana kabisa na nchi moja tu, lakini pia kwamba ushahidi si thabiti kabisa kwa muundo wa nchi katika sampuli.
Udhibiti wa athari zisizobadilika za nchi-mwaka
Athari zisizobadilika za nchi-mwaka pia zilitumika ili kudhibiti kwa kina zaidi hali za pamoja za kila mwaka zinazohusu nchi mahususi. Katika modeli hii mgawo wa ROA ni 0,0014 na si muhimu kwa p=0,524. Mgawo wa Profit Margin ni 0,0027 na unabaki muhimu kwa ukingoni katika kiwango cha %10 kwa p=0,071.
Ingawa udhibiti huu haubadilishi sana mwelekeo wa matokeo ya msingi, hauungi mkono dai kwamba kuna uhusiano wenye nguvu na thabiti kwa ROA katika GCC kwa ujumla.
Uhusiano wa MVA–toni kulingana na nchi
| Nchi | Modeli inayodhibiti ROA | Modeli inayodhibiti Profit Margin |
|---|---|---|
| Saudi Arabia | −0,758* | −0,807* |
| Oman | 0,312 | 0,308 |
| Kuwait | −0,170 | −0,322 |
| Umoja wa Falme za Kiarabu | −1,321 | −1,748 |
| Qatar | 0,159 | −0,234 |
| Thamani ya p ya pamoja ya Wald | 0,170 | 0,227 |
* p < 0,10.
Hakuna mgawo wa toni wa nchi yoyote unaokuwa muhimu katika kiwango cha umuhimu cha %5. Mgawo wa Saudi Arabia ni muhimu kwa ukingoni katika kiwango cha %10 pekee katika modeli zote mbili. Thamani za 0,170 na 0,227 za majaribio ya pamoja ya Wald pia hazitoi ushahidi wa kutosha kwamba uhusiano wa toni–MVA unatofautiana kwa mfumo kati ya nchi.
Matokeo ya hipotesi
| Hipotesi | Matokeo | Sababu |
|---|---|---|
| H1: Toni inahusiana na utendaji wa kifedha. | Inaungwa mkono kwa sehemu | ROA si muhimu katika modeli ya msingi; Profit Margin ni muhimu kwa ukingoni; matokeo hubadilika katika modeli za unyeti. |
| H2: Uhusiano wa faida–toni unatofautiana kati ya masoko ya GCC. | Inaungwa mkono kwa sehemu | Kuna ushahidi wa pamoja wa kutofanana kwa ROA; hakuna kwa Profit Margin; matokeo ya ROA ni nyeti kwa muundo wa nchi. |
| H3: Toni inahusiana na MVA. | Haikuungwa mkono | Migawo ya toni katika modeli za msingi za MVA si muhimu kitakwimu. |
Matokeo yanayoungwa mkono na utafiti
- Katika sampuli ya GCC, kuna uhusiano chanya kati ya Profit Margin na toni ya taarifa ya mwenyekiti katika baadhi ya ubainishaji wa modeli.
- Uhusiano kati ya ROA na toni ni nyeti kwa namna uchunguzi wenye thamani kali za kifedha unavyoshughulikiwa.
- Mabadiliko ya kila mwaka ya faida ndani ya kampuni na mabadiliko ya kila mwaka ya toni yanaonyesha uhusiano chanya katika baadhi ya modeli za first-difference.
- Ukubwa wa uhusiano wa ROA–toni unaweza kutofautiana kati ya nchi za GCC.
- Kwa Kuwait na Qatar, migawo ya ROA ni chanya na muhimu kitakwimu katika modeli ya chanzo.
- Ingawa kuna baadhi ya migawo chanya ya Profit Margin kwa nchi, haikufikiwa hitimisho kwamba migawo ya nchi zote inatofautiana kwa mfumo.
- Hakuna ushahidi wa kutosha wa kitakwimu unaounga mkono hitimisho kwamba toni ya taarifa ya mwenyekiti inahusiana kwa mfumo na MVA.
- Toni katika taarifa ya mwenyekiti haipaswi kutumiwa peke yake, bila data za kifedha, kama kiashiria cha kuaminika cha utendaji au uthamini wa kampuni.
Ujumlishaji ambao utafiti hauungi mkono
Utafiti hauungi mkono hitimisho kwamba “kampuni zenye faida zaidi lazima ziandike taarifa chanya zaidi”, “taarifa chanya huongeza thamani ya kampuni”, “usimamizi hutumia maneno chanya kwa lengo la kuwadanganya wawekezaji”, “mgawo mkubwa wa ROA nchini Qatar ni halali kwa kampuni zote za Qatar”, au “tofauti kati ya nchi za GCC zinaelezwa na mfumo wa utawala wa kampuni”.
Vivyo hivyo, hauhitimishi kwamba mojawapo ya nadharia za utoaji ishara na usimamizi wa taswira ni sahihi na nyingine ni mbaya. Uhusiano uleule wa kiuchunguzi wa toni–faida unaweza kuendana na taratibu zote mbili za kinadharia.
Kwa nini upotevu wa sampuli ni muhimu?
Kati ya uchunguzi 813 wa toni unaoweza kutumika, ni 643 pekee ulioweza kuingia katika modeli za msingi za ROA na 607 katika modeli za Profit Margin. Viambatisho vya chanzo vinaonyesha pia kwamba baadhi ya sifa za kifedha za uchunguzi uliowekwa katika regresheni na ule ulioachwa nje kwa sababu ya kukosekana kwa data za kifedha hutofautiana.
Kwa mfano, kwa modeli ya ROA, wastani wa ROA katika uchunguzi wa kampuni-mwaka uliobaki katika modeli ni %4,213, huku katika uchunguzi ulioachwa nje ambao taarifa ya ROA ilipatikana wastani ni takribani %1,207. Wastani wa ukubwa wa kampuni kwa kiwango cha log katika uchunguzi uliobaki katika modeli ni 13,261, huku ule wa uchunguzi ulioachwa nje ukiwa 11,930.
Katika sampuli ya Profit Margin, wastani wa Profit Margin katika uchunguzi uliobaki ni %14,125, huku katika uchunguzi ulioachwa nje ambao kigezo hiki kilipatikana ukiwa takribani %8,384. Tofauti hizi za maelezo pekee hazithibitishi upendeleo wa uteuzi; lakini zinaonyesha kwamba data iliyokosekana haipaswi kudhaniwa kuwa haina umuhimu kabisa.
Vikwazo vikuu
Kikwazo cha kwanza: Utafiti unalenga taarifa za wenyeviti katika ripoti za mwaka pekee. Simu za matokeo ya mapato, hotuba za CEO au taarifa nyingine za kampuni hazikuchambuliwa.
Kikwazo cha pili: Taarifa za wenyeviti zilizokuwa asili kwa Kiingereza pekee ndizo zilijumuishwa katika uchambuzi wa matini. Kutotafsiri taarifa za Kiarabu kunalinda uthabiti wa kamusi; lakini kunaweza kuathiri ni kampuni zipi zinazoweza kuingia katika uchambuzi.
Kikwazo cha tatu: Usababishaji wa kinyume na upendeleo wa vigezo vilivyoachwa hauwezi kutengwa kabisa. Sifa za wasimamizi, miundo ya umiliki, desturi za utawala wa kampuni au mambo mengine yanayobadilika kwa muda yanaweza kuathiri utendaji wa kifedha na toni ya simulizi kwa pamoja.
Kikwazo cha nne: Ingawa taarifa kuhusu uhuru wa umiliki zinapatikana kwa kampuni nyingi, kigezo hiki hakikuweza kutambuliwa kando katika modeli ya athari zisizobadilika za kampuni kwa sababu hakikuzingatiwa katika kiwango cha kampuni kwa kila mwaka.
Kikwazo cha tano: Kamusi ya Loughran–McDonald ilitengenezwa kwa taarifa za kampuni za Marekani. Haijathibitishwa kuwa inakamata nuances zote za lugha au muktadha wa ndani katika masoko ya GCC.
Kikwazo cha sita: Ingawa utaratibu wa utoaji wa matini ulithibitishwa na kusahihishwa kwa ukaguzi mpana wa mkono, utoaji otomatiki wa matini kutoka ripoti za mwaka hauwezi kuwa huru kabisa kutokana na kosa la kipimo.
Kikwazo cha saba: Tarehe za uchapishaji wa ripoti za mwaka hazikukusanywa. Kwa hiyo, haiwezi kubainishwa kwa uhakika iwapo MVA inawakilisha thamani ya soko kabla au baada ya taarifa kuchapishwa.
Kikwazo cha nane: Baadhi ya sampuli za nchi ni ndogo. Hasa kwa Qatar na Umoja wa Falme za Kiarabu, vipindi vya kujiamini vya migawo ya nchi ni vipana na matokeo ya kutofanana kwa nchi kwa ROA ni nyeti kwa nchi zipi zimejumuishwa katika sampuli.
Mielekeo iliyotajwa katika chanzo kwa utafiti wa baadaye
Chanzo kinaeleza kwamba vigezo vya utawala wa kampuni katika kiwango cha kampuni vinavyobadilika kwa muda na viashiria wazi vya kitaasisi katika kiwango cha nchi vinaweza kuchunguzwa katika tafiti zijazo. Hivyo si swali la “kuna tofauti kati ya nchi?” pekee, bali pia swali la “tofauti hii inatokana na utaratibu gani wa kitaasisi?” linaweza kuchunguzwa.
Pia inapendekezwa kutengeneza na kuthibitisha kamusi za lugha ya kifedha maalumu kwa simulizi za kampuni za GCC. Pendekezo jingine ni kuendeleza mbinu zitakazotenganisha hisia ya kawaida inayoelezwa na misingi ya kifedha inayoonekana na toni “abnormal” au isiyotarajiwa ambayo haiwezi kuelezwa na data za kifedha.
Dokezo la Chanzo na Mbinu
Utafiti asili: Chairperson Statement Tone, Firm Performance, and Valuation Across GCC Markets: A Comparative Study.
Mwandishi: Bader Alibrahim.
Uhusiano wa taasisi: Henley Business School, University of Reading, Reading RG6 6UD, United Kingdom.
Mchango sawa: Haitumiki; utafiti una mwandishi mmoja.
Hali ya mwandishi wa mawasiliano: Hakuna maelezo tofauti ya nyota ya corresponding-author yanayoonekana katika PDF. Anwani ya barua pepe ya taasisi ya mwandishi mmoja Bader Alibrahim imetolewa.
Jarida: Accounting and Auditing.
Mchapishaji: MDPI.
Juzuu / toleo / namba ya makala: 2 / 4 / 19.
DOI: 10.3390/accountaudit2040019.
Tarehe ya kuwasilishwa: 10 Agosti 2026.
Tarehe ya marekebisho: 12 Oktoba 2026.
Tarehe ya kukubaliwa: 21 Oktoba 2026.
Tarehe ya kuchapishwa: 24 Oktoba 2026.
Kiungo rasmi: https://doi.org/10.3390/accountaudit2040019
Aina ya chanzo: Makala asili ya utafiti iliyopitiwa na wenzi; utafiti wa kiasi, wa kumbukumbu na wa kiuchunguzi wa data za paneli.
Hali ya preprint: Hakuna namba ya preprint au toleo la awali la preprint lililotajwa katika PDF ya chanzo.
Leseni: Creative Commons Attribution (CC BY).
Ufadhili: Utafiti haukupokea ufadhili wa nje.
Mgongano wa maslahi: Mwandishi ameripoti kwamba hakuna mgongano wa maslahi.
Kamati ya maadili na ridhaa iliyoarifiwa: Haitumiki; utafiti unatumia data za kumbukumbu za kampuni zilizoundwa kutoka ripoti za kampuni zilizo wazi kwa umma na vyanzo vya data za kifedha.
Upatikanaji wa data: Data zimekusanywa kutoka tovuti za mahusiano na wawekezaji za kampuni, tovuti za masoko, ripoti za mwaka na Orbis. Seti ya data iliyochakatwa pamoja na hati za Python zilizotumika kwa ukusanyaji wa data na uchambuzi wa matini zinaweza kupatikana kutoka kwa mwandishi kwa ombi linalofaa. Upatikanaji wa data za Orbis unategemea masharti ya leseni ya Orbis.
Taarifa ya matumizi ya akili bandia: Kulingana na chanzo, mfululizo wa GPT-5 wa OpenAI ChatGPT ulitumika katika kipindi cha 2025–2026 kusaidia hatua za kutengeneza na kuboresha msimbo kwa uchambuzi wa regresheni ya paneli. Mwandishi anaeleza kwamba alikagua, alijaribu na kurekebisha msimbo na matokeo yaliyotolewa na akachukua jukumu la maudhui ya chapisho.
Uchambuzi wa matini: Toni ya taarifa za wenyeviti ilipimwa kwa kutumia toleo la 1993–2025 la Loughran–McDonald Master Dictionary. Matini zilibadilishwa kuwa herufi ndogo, vibambo visivyo vya alfabeti vikaondolewa, tokenisation inayotegemea nafasi ikatumika na maneno chanya/hasi ya kifedha yakalinganishwa na kamusi.
Vigezo vya kifedha: Faida ilipimwa kwa ROA na Profit Margin, na uthamini wa soko kwa Market Value-to-Assets. Ukubwa wa kampuni, solvency ratio na, katika modeli zinazofaa, market-to-book ratio zilitumika kama vigezo vya udhibiti.
Mbinu ya ekonometriki: Modeli za msingi zilitumia athari zisizobadilika za kampuni na mwaka, na makosa sanifu yaliwekwa katika makundi katika kiwango cha kampuni. Uthabiti wa matokeo ulichunguzwa kwa faida iliyocheleweshwa kwa mwaka mmoja, ufafanuzi mbadala wa toni, winsorisation katika asilimia za 1./99., modeli za first-difference, modeli za athari zisizobadilika kwa uchunguzi unaofuatana, mwingiliano wa nchi, majaribio ya Wald na athari zisizobadilika za nchi-mwaka.
Kikomo kikuu cha tafsiri ya kisayansi: Utafiti unachunguza mahusiano ya kitakwimu. Muundo huu hauthibitishi kwamba faida husababisha toni ya simulizi, kwamba toni hubadilisha thamani ya kampuni, au kwamba usimamizi fulani hufanya kwa makusudi utoaji ishara au usimamizi wa taswira.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *