


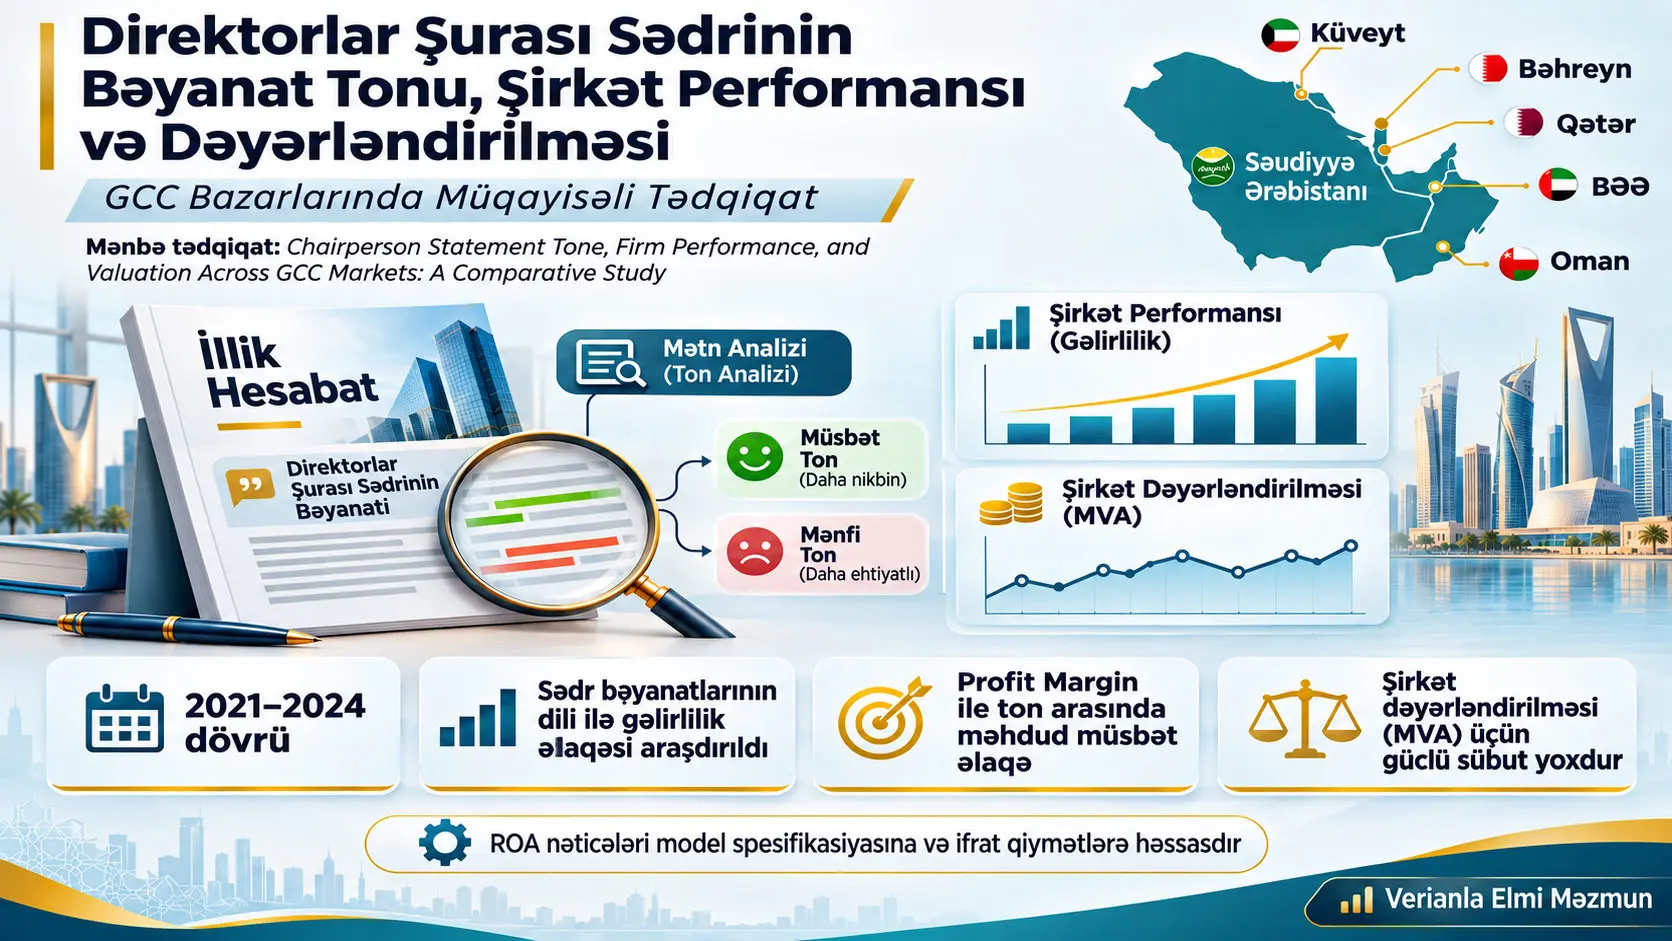
Direktorlar şurası sədrinin bəyanatının tonu (Chairperson-statement tone), şirkətin illik hesabatındakı sədr bəyanatında maliyyə konteksti baxımından müsbət və mənfi hesab edilən sözlərin nisbi tarazlığını kəmiyyətləşdirən mətn əsaslı sentiment ölçüsüdür. Bu tədqiqat Körfəz Əməkdaşlıq Şurası (Gulf Cooperation Council, GCC) bazarlarında açıq səhmdar qeyri-maliyyə şirkətlərinin sədr bəyanatlarındakı tonun şirkətin gəlirliliyi və şirkət dəyərləndirilməsi ilə əlaqəli olub-olmadığını araşdırır. Ton maliyyə mətnləri üçün hazırlanmış Loughran–McDonald lüğəti ilə; gəlirlilik aktivlərin gəlirliliyi (Return on Assets, ROA) və Profit Margin ilə; şirkət dəyərləndirilməsi isə Market Value-to-Assets (MVA) nisbəti ilə ölçülmüşdür. Tədqiqat 2021–2024 dövrünü əhatə edən balanslaşdırılmamış panel məlumatlarından istifadə edir və nəticələri səbəb-nəticə təsiri kimi deyil, dəyişənlər arasındakı statistik əlaqələr kimi şərh edir.
Əsas sabit effektlər modellərində ROA ilə sədr bəyanatının tonu arasındakı əmsal müsbət olsa da, statistik cəhətdən əhəmiyyətli deyil. Profit Margin əmsalı isə müsbətdir və yalnız %10 əhəmiyyətlilik səviyyəsində marjinal olaraq əhəmiyyətlidir. Maliyyə dəyişənlərindəki ifrat müşahidələrin təsirini azaltmaq üçün aparılan winsorisation-dan sonra həm ROA, həm də Profit Margin əmsalları %5 səviyyəsində əhəmiyyətli olur. Bunun əksinə, alternativ ton tərifi və bir il gecikdirilmiş gəlirlilik modelləri eyni statistik sübutu vermir. Bu dəyişkənlik gəlirliliklə narrativ ton arasındakı əlaqənin istifadə olunan model spesifikasiyasına və seçmə tərkibinə həssas olduğunu göstərir.
Şirkət dəyərləndirilməsi baxımından nəticə daha ehtiyatlıdır. Sədr bəyanatı tonunun MVA üzərindəki əmsalı iki əsas modeldə də mənfi istiqamətdə qiymətləndirilmiş, lakin statistik cəhətdən əhəmiyyətli tapılmamışdır. Etibar intervalları sıfırı əhatə etdiyi kimi, həm müsbət, həm də mənfi istiqamətdə iqtisadi baxımdan əhəmiyyətsiz sayıla bilməyəcək əlaqələri də əhatə edir. Buna görə tədqiqat “tonun şirkət dəyəri ilə heç bir əlaqəsi yoxdur” nəticəsinə deyil, mövcud seçmə və metodla sistematik əlaqəni göstərmək üçün kifayət qədər sübut olmadığı nəticəsinə gəlir.
Ölkələrarası təhlil də vahid bir GCC nəticəsi ortaya qoymur. ROA ilə ton arasındakı əlaqə Küveyt və Qətərdə müsbət və statistik cəhətdən əhəmiyyətli göründüyü halda, beş ölkəni birlikdə qiymətləndirən Wald testi ROA əmsallarının ölkələr arasında fərqləndiyinə dair sübut verir. Lakin Qətər çıxarıldıqda bu heterogenlik sübutu zəifləyir. Profit Margin üçün isə ölkə əmsallarında bəzi fərdi əhəmiyyətliliklər görünsə də, birgə Wald testi sistematik ölkə fərqi göstərmir. Buna görə nəticələrin ölkə institutları, korporativ idarəetmə strukturları və ya tənzimləmələrlə izah edildiyini iddia etmək olmaz; tədqiqat bu mexanizmləri birbaşa sınaqdan keçirməmişdir.
Sədr bəyanatı niyə ayrıca tədqiqat mövzusudur?
Şirkətlərin illik hesabatları yalnız maliyyə cədvəllərindən ibarət deyil. Rəhbərlik şirkətin fəaliyyətini, üzləşdiyi şəraiti və gələcəyə dair qiymətləndirmələrini narrativ bölmələrdə də açıqlayır. Direktorlar şurası sədrinin bəyanatı bu narrativ bölmələrdən biridir və rəhbərliyə şirkət performansını öz sözləri ilə izah etmək imkanı verir.
Bu bəyanatların mühüm xüsusiyyəti mühasibat cədvəllərindəki rəqəmsal məlumatlardan fərqli olaraq dil seçimlərini ehtiva etməsidir. Eyni maliyyə nəticəsi fərqli sözlərlə daha nikbin, daha ehtiyatlı və ya daha mənfi şəkildə ifadə edilə bilər. Tədqiqatın əsas problemi bu dil fərqinin şirkətin faktiki maliyyə performansı ilə nə dərəcədə birlikdə dəyişdiyini anlamaqdır.
Tədqiqat burada iki nəzəri izahı qarşı-qarşıya qoyur: siqnallaşdırma nəzəriyyəsi və təəssüratların idarə edilməsi nəzəriyyəsi. Hər iki yanaşma müsbət dil istifadəsini izah edə bilər; lakin rəhbərliyin niyə müsbət dil işlətdiyi barədə fərqli mexanizmlər nəzərdə tutur.
Siqnallaşdırma ilə Təəssüratların İdarə Edilməsi Arasındakı Fərq Nədir?
Siqnallaşdırma yanaşmasında yaxşı performans göstərən şirkətin rəhbərliyi güclü maliyyə vəziyyətini investorlar və digər maraqlı tərəflərə daha müsbət dillə çatdıra bilər; təəssüratların idarə edilməsində isə zəif performans göstərən şirkətin rəhbərliyi mənfi vəziyyəti daha yaxşı göstərmək məqsədilə müsbət narrativdən istifadə edə bilər. Bu tədqiqatın müşahidə xarakterli dizaynı aşkar edilmiş ton–gəlirlilik əlaqələrinin bu iki mexanizmdən hansından qaynaqlandığını ayırd edə bilmir.
Bu fərq çox vacibdir. Müsbət tonla yüksək gəlirlilik birlikdə müşahidə edilsə belə, yalnız bu əlaqəyə əsaslanaraq “rəhbərlik düzgün siqnal verir” nəticəsini çıxarmaq olmaz. Eyni şəkildə, zəif maliyyə performansı ilə müsbət tonun birlikdə müşahidə edilməsi də öz-özlüyündə şüurlu manipulyasiyanın sübutu deyil. Rəhbərlik davranışının səbəbini müəyyən etmək üçün bu tədqiqatda istifadə olunmayan fərqli tədqiqat dizaynları tələb olunur.
Tədqiqatın üç əsas hipotezi
Tədqiqat üç hipotez üzrə irəliləyir. Birinci hipotez sədr bəyanatının tonunun şirkətin maliyyə performansı ilə sistematik şəkildə əlaqəli olduğunu nəzərdə tutur. İkinci hipotez bu əlaqənin GCC bazarları arasında dəyişə biləcəyini nəzərdə tutur. Üçüncü hipotez isə sədr bəyanatının tonunun Market Value-to-Assets ilə ölçülən şirkət dəyərləndirilməsi ilə əlaqəli olduğunu irəli sürür.
| Hipotez | Sınaqdan keçirilən əlaqə | Əsas sual |
|---|---|---|
| H1 | Gəlirlilik → narrativ ton əlaqəsi | Maliyyə performansı dəyişdikcə sədr bəyanatındakı ton sistematik şəkildə dəyişirmi? |
| H2 | Ölkəyə görə gəlirlilik–ton əlaqəsi | Bu əlaqə GCC ölkələrində eyni ölçüdədirmi? |
| H3 | Ton–MVA əlaqəsi | Daha müsbət və ya mənfi narrativ ton şirkət dəyərləndirilməsi ilə əlaqəlidirmi? |
Seçmə hansı şirkətlərdən formalaşdırılıb?
Tədqiqat 2021–2024 dövründə açıq səhmdar qeyri-maliyyə şirkətlərinə yönəlir. Maliyyə şirkətləri seçmədən kənarda saxlanılmışdır. Araşdırılan birjalar Saudi Arabia Tadawul, Abu Dhabi Securities Exchange, Boursa Kuwait, Dubai Financial Market, Qatar Stock Exchange, Muscat Stock Exchange və Bahrain Bourse-dur. Yeddi birjanın olmasının səbəbi Birləşmiş Ərəb Əmirliklərinin Abu Dhabi və Dubai olmaqla iki ayrı bazar mənbəyi ilə təmsil edilməsidir.
Sədr bəyanatları ilk növbədə müvafiq birjaların saytlarındakı illik hesabatlardan götürülmüşdür. Hesabat orada tapılmadıqda şirkətin investorlarla əlaqələr səhifəsinə müraciət edilmişdir. Maliyyə dəyişənlərinin mənbəyi Orbis məlumat bazasıdır.
Mətn təhlili yalnız orijinal olaraq ingilis dilində dərc edilmiş sədr bəyanatlarını əhatə edir. Ərəb dilində dərc edilmiş bəyanatlar ingilis dilinə tərcümə edilməmişdir. Bunun səbəbi tərcümənin istifadə olunan maliyyə sentiment lüğətinin tutduğu leksik xüsusiyyətləri dəyişdirə bilməsidir. Bu qərar ölçmə ardıcıllığını qoruyur; lakin nəticələrin GCC şirkətlərinin bütün narrativ açıqlamalarını nə dərəcədə təmsil etməsini məhdudlaşdıra bilər.
Balanslaşdırılmamış panel məlumatları nə deməkdir?
Panel məlumatları eyni şirkətlərin bir neçə il üzrə müşahidələrini birlikdə təhlil edən məlumat strukturudur. Balanslaşdırılmamış panel isə hər şirkət üçün hər il üzrə tam müşahidənin olmadığı paneldir. Bu tədqiqatda bəzi illik hesabatlarda uyğun sədr bəyanatının olmaması və ya bəzi maliyyə dəyişənlərinin çatışmaması səbəbindən bütün şirkətlər 2021, 2022, 2023 və 2024 illərinin hamısında modelə daxil olmur.
Buna görə “643 müşahidə” ifadəsi 643 fərqli şirkət demək deyil. ROA modelindəki 643 şirkət-il müşahidəsi 263 şirkətə; Profit Margin modelindəki 607 şirkət-il müşahidəsi isə 256 şirkətə aiddir.
Sədr bəyanatları illik hesabatlardan necə çıxarılıb?
Tədqiqatda sədr bəyanatlarının böyük hissəsi Python əsaslı avtomatik proses vasitəsilə illik hesabatlardan çıxarılmışdır. Sistem “Chairman's Statement”, “Chairman's Message”, “Chairperson's Statement”, “Board of Directors' Message” kimi müxtəlif başlıq nümunələrini axtarmış; daha sonra mətnin həqiqətən narrativ sədr bəyanatı olub-olmadığını müəyyən etmək üçün “Dear Shareholders”, “On behalf of the Board”, “I am pleased to present” kimi başlanğıc işarələrindən və müxtəlif bağlanış/sərhəd qaydalarından istifadə etmişdir.
Mətnin çıxarılması prosesi necə doğrulanıb?
Avtomatik mətn çıxarılmasının səhvsiz olduğu fərz edilməmişdir. Mənbə müxtəlif xəta risklərini əhatə edən hədəfli doğrulama prosesi aparmışdır. Tamamlanan 90 manual qiymətləndirmədə 38 hal düzəliş tələb etmədən saxlanılmış, 43 halda sərhəd düzəlişi aparılmış, 6 hal texniki baxışa götürülmüş və 3 hal yanlış müsbət kimi müəyyən edilmişdir. Texniki baxışa götürülən altı halın üçü istifadəyə yararlı sədr bəyanatı vermiş, digər üçü isə kənarlaşdırılmışdır.
Bundan sonra Küveyt xaricindəki 40 istifadəyə yararlı bəyanat birbaşa orijinal illik hesabatlarla yenidən müqayisə edilmişdir. Onların 37-si mənbə ilə uyğun gəlmiş, üçündə mühüm çıxarılma xətası aşkar edilmişdir: birində daxil edilmiş cədvəlin ətrafında mətn pozuntusu, ikisində isə bəyanatın sonunun vaxtından əvvəl kəsilməsi müşahidə olunmuşdur. Bu üç qeyd düzəldilmiş, ton balları yenidən hesablanmış və modellər yenidən qiymətləndirilmişdir.
37/40 nisbəti ümumi sistem dəqiqliyi kimi şərh edilməməlidir. Mənbə açıq şəkildə bildirir ki, bu 40 nümunə təsadüfi ümumi dəqiqlik qiymətləndirməsi aparmaq üçün deyil, müxtəlif çıxarılma risklərini xüsusi olaraq yoxlamaq üçün seçilmişdir. Küveyt üçün əlavə olaraq illərə görə təbəqələşdirilmiş 20 bəyanat yoxlanılmış və onların 20-si də mənbə sənədlərlə uyğun gəlmişdir; bu nəticə də eyni səbəbdən ümumi dəqiqlik nisbəti kimi təqdim edilmir.
Sədr Bəyanatının Tonu Necə Hesablanır?
Tədqiqatın əsas ton ölçüsü Loughran–McDonald maliyyə sentiment lüğətində müsbət və mənfi kimi təsnif edilən sözlərin fərqini bu iki söz qrupunun cəminə bölür; beləliklə, bal mətndəki bütün sözlərin sayını deyil, məhz maliyyə sentimenti daşıdığı qəbul edilən müsbət və mənfi sözlər arasındakı tarazlığı ölçür.
Bəyanat mətni əvvəlcə kiçik hərflərə çevrilir, əlifba xarici simvollar silinir və mətn boşluqlara əsasən sözlərə bölünür. Loughran–McDonald lüğətindəki müsbət və mənfi terminlər də kiçik hərflərə çevrilir və hər bir söz lüğət siyahıları ilə uyğunlaşdırılır.
Tədqiqatın Tənlik (1)-də istifadə etdiyi əsas ton ölçüsü:
\[ Tone_{i,t}= \frac{PositiveWords_{i,t}-NegativeWords_{i,t}} {PositiveWords_{i,t}+NegativeWords_{i,t}} \tag{1} \]
şəklindədir. Burada \(i\) şirkəti, \(t\) ili, \(PositiveWords_{i,t}\) müsbət təsnif edilmiş maliyyə sözlərinin sayını və \(NegativeWords_{i,t}\) mənfi təsnif edilmiş maliyyə sözlərinin sayını göstərir.
Ton formulunun riyazi mənası
Surət müsbət sözlərin sayından mənfi sözlərin sayının çıxılması ilə əldə edilən xalis sentiment fərqidir. Məxrəc isə müsbət və mənfi maliyyə sentiment sözlərinin cəmidir. Məxrəc müsbət olduqda ölçünün riyazi intervalı −1 ilə +1 arasındadır.
- Tone = +1: Sentiment daşıyan və lüğət tərəfindən uyğunlaşdırılan sözlər arasında mənfi söz yoxdur.
- Tone = 0: Uyğunlaşdırılmış müsbət və mənfi sözlərin sayı bir-birinə bərabərdir.
- Tone < 0: Mənfi maliyyə sözləri müsbət sözlərdən çoxdur.
- Tone > 0: Müsbət maliyyə sözləri mənfi sözlərdən çoxdur.
Burada mühüm bir fərq var: Tone = +1 olması bəyanatdakı bütün sözlərin “müsbət” olması demək deyil. Əsas formulun məxrəcinə yalnız Loughran–McDonald siyahılarında müsbət və ya mənfi kimi uyğunlaşdırılan sözlər daxil olur. Neytral və ya lüğətdə sentiment kateqoriyasına daxil olmayan sözlər əsas ton nisbətinin məxrəcini böyütmür.
Mənbədə açıq göstərilməyən vəziyyət: Bəyanatda \(PositiveWords+NegativeWords=0\) olduğu halda məxrəc sıfır olacağından əsas tənlik riyazi baxımdan qeyri-müəyyən olur. Məqalə mətni bu xüsusi halda hansı proqramlaşdırma qaydasının tətbiq edildiyini açıq şəkildə bildirmir. Bu boşluq Verianla izahında fərziyyə ilə doldurulmamışdır.
Alternativ ton ölçüsü niyə istifadə olunub?
Həssaslıq təhlilində tədqiqat tonun fərqli tərifindən də istifadə edir:
\[ Tone^{TW}_{i,t}= \frac{Positive_{i,t}-Negative_{i,t}} {TotalWords_{i,t}} \tag{2} \]
Bu alternativ ölçünün surəti dəyişmir; müsbət və mənfi söz fərqi yenə istifadə olunur. Dəyişən hissə məxrəcdir. Bu dəfə məxrəcdə yalnız sentiment sözləri deyil, bəyanatdakı ümumi söz sayı yer alır.
Beləliklə, Tənlik (1) “müsbət və mənfi maliyyə dilinin öz daxilində tarazlığı nədir?” sualına daha yaxındır. Tənlik (2) isə “xalis müsbətlik və ya mənfilik bütün bəyanat uzunluğu daxilində nə qədər sıxdır?” sualını daha çox əks etdirir. İki ölçünün miqyası fərqli olduğuna görə reqressiya əmsallarının ölçüləri birbaşa müqayisə edilməməlidir.
ROA, Profit Margin və MVA nəyi ölçür?
ROA (Return on Assets / Aktivlərin Gəlirliliyi), şirkətin xalis gəlirini ümumi aktivlərinə görə miqyaslayır:
\[ ROA=\frac{Net\ Income}{Total\ Assets} \]
ROA şirkətin sahib olduğu aktiv bazasını nə dərəcədə xalis gəlirə çevirdiyini göstərən gəlirlilik göstəricisidir. Tədqiqatda ROA faizlə istifadə olunur.
Profit Margin xalis gəlirin əməliyyat gəlirinə nisbətidir:
\[ Profit\ Margin= \frac{Net\ Income}{Operating\ Revenue} \]
Bu nisbət satış və ya əməliyyat gəliri miqyası qarşısında nə qədər xalis gəlir yarandığını göstərir. ROA və Profit Margin eyni gəlirlilik anlayışının fərqli iqtisadi ölçülərini ölçdüyünə görə, tədqiqatın bu iki göstəricini ayrı modellərdə istifadə etməsi nəticələrin yalnız bir gəlirlilik tərifindən asılı olub-olmadığını araşdırmağa imkan verir.
Market Value-to-Assets (MVA) isə:
\[ MVA= \frac{Market\ Capitalisation}{Total\ Assets} \]
şəklində tərif edilir. Burada məqsəd şirkətin bazar dəyərini aktiv bazasına görə miqyaslamaqdır. MVA tədqiqatın şirkət dəyərləndirilməsi modelində asılı dəyişəndir.
Nəzarət dəyişənləri niyə istifadə edilib?
Profitability–tone modellərində şirkət ölçüsü, aktivlərə əsaslanan solvency ratio və market-to-book ratio nəzarət dəyişənləri kimi istifadə edilmişdir. Şirkət ölçüsü ümumi aktivlərin natural loqarifmi ilə ölçülür.
Nəzarət dəyişənlərinin məqsədi şirkətin tonu ilə gəlirliliyi arasındakı təxmin edilən əlaqəni modelə daxil edilmiş digər müşahidə edilə bilən maliyyə xüsusiyyətlərindən statistik baxımdan ayırmaqdır. Lakin nəzarət dəyişənlərindən istifadə bütün müşahidə olunmayan fərqlərin aradan qaldırıldığı və ya səbəb-nəticə əlaqəsinin qurulduğu demək deyil.
Sabit Effektlər Modeli Bu Tədqiqatda Nə Edir?
Şirkət sabit effektləri şirkətin tədqiqat dövrü boyunca dəyişməyən xüsusiyyətlərini, il sabit effektləri isə müəyyən ildə bütün şirkətlərə təsir göstərə bilən ümumi dövri amilləri nəzarətdə saxlamağa çalışır; beləliklə, əsas əmsallar böyük ölçüdə eyni şirkət daxilində zaman üzrə dəyişikliklərdən qiymətləndirilir, lakin zamanla dəyişən müşahidə olunmayan amillər səbəbindən səbəbiyyət yenə təmin edilmir.
Tədqiqatın gəlirlilik modeli Tənlik (3)-də belədir:
\[ Tone_{i,t} = \alpha +\beta_1 Profitability_{i,t} +\beta_2 FirmSize_{i,t} +\beta_3 Solvency_{i,t} +\beta_4 MTB_{i,t} +\mu_i +\lambda_t +\varepsilon_{i,t} \tag{3} \]
Tənlikdə \(Tone_{i,t}\), şirkət \(i\)-nin \(t\) ilindəki sədr bəyanatı tonudur. \(Profitability_{i,t}\) ayrı modellərdə ROA və ya Profit Margin-dir. \(FirmSize\), \(Solvency\) və \(MTB\) nəzarət dəyişənləridir. \(\alpha\) sabit termindir. \(\mu_i\) şirkət sabit effektini, \(\lambda_t\) il sabit effektini, \(\varepsilon_{i,t}\) isə modeldə izah olunmayan şirkət-il komponentini təmsil edir.
Burada əsas əmsal \(\beta_1\)-dir. Müsbət \(\beta_1\), digər model komponentləri nəzarətdə saxlanıldıqda daha yüksək gəlirliliyin daha yüksək ton balı ilə birlikdə hərəkət etdiyini göstərir. Mənfi \(\beta_1\) əks istiqamətli əlaqə göstərərdi. Lakin əmsalın işarəsi təkbaşına kifayət deyil; qeyri-müəyyənlik və statistik əhəmiyyətlilik də qiymətləndirilməlidir.
Şirkət dəyərləndirilməsi modeli
MVA modeli Tənlik (4)-də belədir:
\[ MVA_{i,t} = \alpha +\beta_1 Tone_{i,t} +\beta_2 Profitability_{i,t} +\beta_3 FirmSize_{i,t} +\beta_4 Solvency_{i,t} +\mu_i +\lambda_t +\varepsilon_{i,t} \tag{4} \]
Bu modeldə asılı dəyişən artıq Tone deyil, MVA-dır. Əsas maraq əmsalı \(Tone_{i,t}\)-nin qarşısındakı \(\beta_1\)-dir. Bu əmsal eyni şirkətdə ton balındakı fərqlərin MVA ilə hansı istiqamətdə əlaqəli olduğunu araşdırır.
MVA modelində market-to-book nəzarət dəyişəni istifadə olunmamışdır. Tədqiqat bunun səbəbini market-to-book nisbətinin asılı dəyişən olan MVA ilə yaxın əlaqəli olması ilə izah edir. Əlavələrdəki korrelyasiya matrislərində MTB ilə MVA arasındakı korrelyasiya ROA seçməsində 0,762, Profit Margin seçməsində isə 0,764-dür.
Klasterləşdirilmiş standart xəta nə işə yarayır?
Eyni şirkətə aid müxtəlif illərin xəta terminləri bir-birindən tam müstəqil olmaya bilər. Buna görə tədqiqat standart xətaları şirkət səviyyəsində klasterləşdirir. Bu metod reqressiya əmsalının özünü dəyişmək üçün deyil, əmsalın qeyri-müəyyənliyini və bununla statistik əhəmiyyətliliyini eyni şirkətdə zaman ərzində yarana biləcək xəta korrelyasiyasını nəzərə alaraq hesablamaq üçün istifadə olunur.
Hausman testi niyə aparılıb?
Sabit effektlər və təsadüfi effektlər modelləri fərqli fərziyyələrə malikdir. Hausman testi iki qiymətləndirmə yanaşması arasındakı fərqlərin sistematik olub-olmadığını qiymətləndirir. Tədqiqatın əlavəsindəki testlərdə ROA modeli üçün p=0,0050, Profit Margin modeli üçün p=0,0330 və MVA üçün p<0,001 bildirilib. Mənbə bu nəticələri sabit effektlərdən istifadəni dəstəkləyən tapıntılar kimi şərh edir.
VIF nəyi yoxlayır?
Variance Inflation Factor (VIF), müstəqil dəyişənlər arasındakı xətti əlaqənin reqressiya əmsallarının qeyri-müəyyənliyini həddən artıq artırıb-artırmadığını qiymətləndirmək üçün istifadə olunan diaqnostik ölçüdür. Mənbənin əlavəsindəki bütün VIF dəyərləri təxminən 1,05–1,19 intervalındadır. Tədqiqatçı bu dəyərləri izahlı dəyişənlərdə problem yaradacaq səviyyədə multicollinearity olmadığı kimi qiymətləndirib.
Winsorisation nədir?
Winsorisation ifrat maliyyə müşahidələrini tam silmək əvəzinə müəyyən percentil sərhədlərində məhdudlaşdıran həssaslıq prosedurudur. Bu tədqiqatda davamlı maliyyə dəyişənləri 1. və 99. percentillərdə winsorise edilmişdir. Ton dəyişəni winsorise edilməmişdir.
Bu nəzarət xüsusilə vacibdir; çünki xam seçmədə maliyyə dəyişənlərinin intervalı genişdir. ROA seçməsində ROA −88,557 ilə 75,749 arasında, Profit Margin seçməsində Profit Margin −83,637 ilə 98,277 arasında dəyişir. İfrat maliyyə dəyərlərinin reqressiya meylinə nə dərəcədə təsir göstərdiyini araşdırmaq üçün winsorisation nəticəsi əsas modellə müqayisə edilmişdir.
Bir il gecikdirilmiş model nəyi soruşur?
Əsas model eyni il daxilindəki gəlirliliklə tonu müqayisə edir. Gecikdirilmiş model isə əvvəlki ilin ROA və ya Profit Margin dəyərinin növbəti ilin sədr bəyanatı tonu ilə əlaqəli olub-olmadığını araşdırır. Bu model \(t-1\) dövründəki maliyyə performansı ilə \(t\) dövründəki narrativ ton arasındakı zaman ardıcıllığı olan əlaqəni araşdırmağa çalışır.
Lakin gecikdirilmiş model üçün şirkətin ardıcıl illərdə məlumatının olması lazımdır. Buna görə ROA seçməsi 643-dən 338-ə, Profit Margin seçməsi 607-dən 308-ə düşür. Mənbə daha kiçik seçmənin statistik gücü azalda biləcəyini və əhəmiyyətsiz nəticələrin ehtiyatla şərh edilməli olduğunu xüsusi olaraq qeyd edir.
First difference modeli nə edir?
First difference yanaşması şirkətin səviyyə dəyərlərindən çox, ardıcıl iki il arasındakı dəyişiklikləri araşdırır. Tədqiqatın Tənlik (5)-i belədir:
\[ \Delta Tone_{i,t} = \alpha +\beta_1\Delta Profitability_{i,t} +\beta_2\Delta FirmSize_{i,t} +\beta_3\Delta Solvency_{i,t} +\beta_4\Delta MTB_{i,t} +\lambda_t +\varepsilon_{i,t} \tag{5} \]
\(\Delta\) simvolu eyni şirkət üçün ardıcıl iki il arasındakı fərqi göstərir. Məsələn, \(\Delta ROA\) şirkətin cari il ROA-sı ilə əvvəlki il ROA-sı arasındakı dəyişiklikdir. Bu dizayn “şirkətlər bir-birindən fərqlənirmi?” sualından daha çox “eyni şirkətdə gəlirlilik dəyişdikdə ton da dəyişirmi?” sualına yönəlir.
First difference modeli də zamanla dəyişən mümkün buraxılmış dəyişənləri və ya ölçmə xətasını avtomatik olaraq aradan qaldırmır. Mənbə buna görə bu modeli səbəbiyyətin identifikasiyası aləti kimi deyil, alternativ şirkətdaxili spesifikasiya kimi şərh edir.
Tədqiqatın Metodu və Nəticələri
Seçmənin formalaşması
Küveyt xaricindəki beş GCC bazarında sədr bəyanatlarının toplanması prosesi ilkin olaraq 1648 şirkət-il qeydini əhatə etmişdir. Bu qeydlərin 676-sında bəyanat mətni əldə edilmişdir. Doğrulamadan sonra 10 qeyd kənarlaşdırılmış və Küveyt xaricində 666 istifadəyə yararlı ton qeydi qalmışdır. Eyni şirkət-ilin iki fərqli bazar mənbəyində görünməsindən yaranan bir dublikat qeyd çıxarıldıqdan sonra Küveyt xaricində 665 unikal müşahidə qalmışdır.
Bunlara ayrıca proseslə toplanan 148 Küveyt müşahidəsi əlavə edildikdə ümumilikdə 813 istifadəyə yararlı ton müşahidəsi yaranmışdır. Reqressiyalarda lazım olan maliyyə məlumatlarının çatışmaması səbəbindən bu say ROA modeli üçün 643, Profit Margin modeli üçün 607 müşahidəyə düşmüşdür.
| Mərhələ | Şirkət-il müşahidəsi |
|---|---|
| Küveyt xaricində ilkin qeydlər | 1648 |
| Mətni əldə edilən Küveyt xaricindəki qeydlər | 676 |
| Doğrulamadan sonra istifadəyə yararlı Küveyt xaricindəki qeydlər | 666 |
| Dublikat şirkət-il çıxarıldıqdan sonra unikal Küveyt xaricindəki qeydlər | 665 |
| Küveyt üzrə istifadəyə yararlı ton qeydləri | 148 |
| Ümumi istifadəyə yararlı ton seçməsi | 813 |
| ROA əsas reqressiya seçməsi | 643 |
| Profit Margin əsas reqressiya seçməsi | 607 |
Seçmə ölkələr üzrə necə paylanır?
| Ölkə | Ton müşahidəsi | ROA seçməsi | Profit Margin seçməsi |
|---|---|---|---|
| Bəhreyn | 27 | 20 | 20 |
| Səudiyyə Ərəbistanı | 255 | 228 | 220 |
| Küveyt | 148 | 140 | 132 |
| Oman | 297 | 188 | 172 |
| Qətər | 26 | 22 | 18 |
| Birləşmiş Ərəb Əmirlikləri | 60 | 45 | 45 |
| Cəmi | 813 | 643 | 607 |
Bəhreynin ölkə müqayisələrindən çıxarılmasının səbəbi müşahidə və şirkət sayının məhdud olmasıdır. Buna görə ölkələrarası rəsmi əmsal müqayisəsi Səudiyyə Ərəbistanı, Oman, Küveyt, Birləşmiş Ərəb Əmirlikləri və Qətər üçün aparılmışdır.
Seçmə illər üzrə necə paylanır?
| İl | Ton müşahidəsi | ROA seçməsi | Profit Margin seçməsi |
|---|---|---|---|
| 2021 | 169 | 119 | 109 |
| 2022 | 189 | 128 | 118 |
| 2023 | 207 | 180 | 169 |
| 2024 | 248 | 216 | 211 |
Sonrakı illərdə istifadəyə yararlı müşahidə sayının daha yüksək olması panelin balanslaşdırılmadığının başqa bir göstəricisidir. Tədqiqat seçmə mövcudluğunun ölkələr və illər arasında dəyişdiyini açıq şəkildə bildirir.
Əsas təsviri statistika
| Dəyişən | Seçmə | Orta | Standart sapma | Minimum | Maksimum |
|---|---|---|---|---|---|
| Tone | ROA modeli, N=643 | 0,655 | 0,298 | −0,463 | 1,000 |
| ROA | N=643 | %4,213 | 9,707 | −88,557 | 75,749 |
| MVA | ROA modeli | 1,131 | 1,277 | 0,000 | 11,840 |
| Tone | Profit Margin modeli, N=607 | 0,670 | 0,290 | −0,463 | 1,000 |
| Profit Margin | N=607 | %14,125 | 22,788 | −83,637 | 98,277 |
| MVA | Profit Margin modeli | 1,140 | 1,291 | 0,000 | 11,840 |
Orta tonun hər iki seçmədə müsbət olması Loughran–McDonald tərəfindən müsbət təsnif edilən sözlərin mənfi təsnif edilən sözlərdən orta hesabla daha çox olduğunu göstərir. Bu dəyər şirkətlərin maliyyə performansının yaxşı olduğunu və ya bəyanatların obyektiv olaraq doğru olduğunu öz-özlüyündə göstərmir.
Əsas gəlirlilik–ton reqressiya nəticələri
| Dəyişən | ROA modeli | Profit Margin modeli |
|---|---|---|
| ROA | 0,002 (SE 0,002) | — |
| Profit Margin | — | 0,003* (SE 0,001) |
| Şirkət sabit effektləri | Bəli | Bəli |
| İl sabit effektləri | Bəli | Bəli |
| Müşahidə | 643 | 607 |
| Şirkət | 263 | 256 |
| Within R² | 0,040 | 0,045 |
* p < 0,10.
ROA əmsalı 0,002-dir və standart xətası da təxminən 0,002-dir. Mənbə bu əmsalı statistik cəhətdən əhəmiyyətli hesab etmir. Buna görə əsas model GCC üzrə ROA ilə ton arasında etibarlı şəkildə sıfırdan fərqli əlaqə olduğu nəticəsini dəstəkləmir.
Profit Margin əmsalı təxminən 0,003-dür və %10 səviyyəsində marjinal əhəmiyyətlidir. Bu nəticə daha yüksək Profit Margin ilə daha müsbət ton arasında əlaqə ola biləcəyini düşündürür; lakin %5 səviyyəsindəki daha geniş istifadə olunan əhəmiyyətlilik həddini keçməməsi və digər həssaslıq modellərində nəticənin dəyişə bilməsi səbəbindən güclü və modeldən asılı olmayan sübut kimi təqdim edilə bilməz.
Əmsalların iqtisadi ölçüsü
Müəllif yuvarlaqlaşdırılmamış əmsallardan istifadə etməklə ROA-da bir standart sapmalıq, yəni təxminən 9,71 faiz bəndi artımın təxminən 0,019 ton balı artımı ilə əlaqəli olduğunu hesablayır. Bu miqdar ROA seçməsindəki orta tonun təxminən %2,9-na bərabərdir.
Profit Margin-də bir standart sapmalıq, yəni təxminən 22,79 faiz bəndi artım isə təxminən 0,061 ton balı artımı ilə əlaqələndirilmişdir; bu, seçmənin orta tonunun təxminən %9,2-sidir.
Bu iqtisadi ölçü hesablamaları reqressiya əmsallarından törədilmişdir və xüsusilə əsas əmsalların statistik qeyri-müəyyənliyinə görə ehtiyatla şərh olunmalıdır. İqtisadi ölçü ilə statistik etibarlılıq eyni anlayış deyil.
Statistik Cəhətdən Əhəmiyyətsiz Nəticə “Əlaqə Yoxdur” Deməkdirmi?
Xeyr. Statistik cəhətdən əhəmiyyətli olmayan əmsal istifadə olunan seçmə və model çərçivəsində sıfırdan fərqli sistematik əlaqə üçün kifayət qədər güclü sübut olmadığını göstərir; xüsusilə geniş etibar intervalları həm müsbət, həm də mənfi iqtisadi ölçüləri əhatə edirsə, nəticə “həqiqi əlaqə qəti olaraq sıfırdır” şəklində şərh edilə bilməz.
Şirkət dəyərləndirilməsi: MVA modeli
| Xüsusiyyət | ROA nəzarətli model | Profit Margin nəzarətli model |
|---|---|---|
| Tone əmsalı | −0,219 | −0,294 |
| Standart xəta | 0,208 | 0,246 |
| %95 etibar intervalı | −0,628 ilə 0,190 | −0,778 ilə 0,190 |
| Statistik əhəmiyyətlilik | Əhəmiyyətli deyil | Əhəmiyyətli deyil |
| Müşahidə | 643 | 607 |
Tone əmsallarının mənfi olması nöqtə qiymətləndirməsinin daha müsbət tonla daha aşağı MVA istiqamətində olduğunu göstərir. Lakin hər iki etibar intervalı sıfırı əhatə etdiyinə görə tədqiqat bu mənfi istiqaməti etibarlı sistematik əlaqə kimi qəbul etmir.
Bir standart sapmalıq ton artımı üçün təxmin edilən MVA dəyişikliyi ROA modelində −0,065-dir və %95 etibar intervalı −0,187 ilə 0,057 arasındadır. Profit Margin modelində müvafiq dəyər −0,085, etibar intervalı isə −0,225 ilə 0,055-dir.
Bu intervallar yalnız sıfırı deyil, həm mənfi, həm də daha kiçik müsbət əlaqələri ehtiva edir. Buna görə tədqiqatın ifadəsi “dəyərləndirmə əlaqəsi yoxdur” deyil, “mövcud məlumatlar sistematik dəyərləndirmə əlaqəsi üçün kifayət qədər sübut təqdim etmir” şəklindədir.
MVA niyə investor reaksiyası kimi şərh edilmir?
Tədqiqatda istifadə olunan MVA illik maliyyə ili üçün Orbis-dən götürülən bazar kapitallaşması/ümumi aktivlər nisbətidir. Lakin illik hesabatın və sədr bəyanatının hansı tarixdə dərc edildiyi toplanmamışdır. Buna görə bazar kapitallaşmasının sədr bəyanatından əvvəl, sonra və ya eyni zaman intervalında formalaşıb-formalaşmadığını dəqiq müəyyən etmək mümkün deyil.
Buna görə tədqiqat “investorlar müsbət sədr bəyanatını gördülər və səhmin dəyərini dəyişdirdilər” tipli hadisə tədqiqatı iddiası irəli sürmür. MVA təhlili yalnız eyni dövr daxilində tonla şirkət dəyərləndirilməsinin birlikdə dəyişib-dəyişmədiyini araşdırır.
Bir il gecikdirilmiş gəlirlilik nəticələri
| Dəyişən | Əmsal | Standart xəta | Müşahidə |
|---|---|---|---|
| ROA(t−1) | −0,001 | 0,003 | 338 |
| Profit Margin(t−1) | 0,002 | 0,002 | 308 |
Hər iki gecikdirilmiş əmsal statistik cəhətdən əhəmiyyətli deyil. Bununla belə, seçmə itkisi çox böyükdür. Tədqiqat buna görə gecikdirilmiş nəticələri “əvvəlki ilin gəlirliliyi sonrakı tonla qətiyyən əlaqəli deyil” şəklində şərh etmir.
Alternativ ton tərifi
| Gəlirlilik göstəricisi | Əmsal | Standart xəta | Nəticə |
|---|---|---|---|
| ROA | 0,000055 | 0,000098 | Statistik cəhətdən əhəmiyyətli deyil |
| Profit Margin | 0,000095 | 0,000059 | Statistik cəhətdən əhəmiyyətli deyil |
Əsas ton ölçüsünün məxrəcinin dəyişdirilməsi gəlirlilik nəticələrinin statistik gücünü dəyişir. Bu nəticə gəlirlilik–ton əlaqəsinin narrativ tonun dəqiq necə ölçülməsinə də həssas olduğunu göstərir.
Winsorisation-dan sonrakı nəticələr
| Dəyişən | Əmsal | Standart xəta | Əhəmiyyətlilik |
|---|---|---|---|
| ROA | 0,007 | 0,003 | p < 0,05 |
| Profit Margin | 0,003 | 0,001 | p < 0,05 |
Profit Margin əmsalı əsas modeldəki təxminən 0,003 ölçüsünü saxlayarkən statistik sübut güclənir. ROA əmsalı isə təxminən 0,002-dən 0,007-yə yüksələrək əhəmiyyətli olur. Mənbə xüsusilə ROA-dakı bu dəyişikliyi ROA–ton əlaqəsinin ifrat maliyyə müşahidələrinə həssas olmasının göstəricisi kimi şərh edir.
Bu nöqtədə yanlış şərh belədir: “Winsorisation həqiqi nəticəni üzə çıxardı.” Tədqiqat bunu demir. Düzgün şərh odur ki, müxtəlif ifrat dəyər emallarında ROA əmsalı dəyişdiyinə görə nəticə modelləşdirmə qərarına həssasdır.
First difference nəticələri
| Model | Əmsal | Standart xəta | Əhəmiyyətlilik |
|---|---|---|---|
| ΔROA → ΔTone | 0,004 | 0,002 | p < 0,10 |
| ΔProfit Margin → ΔTone | 0,004 | 0,001 | p < 0,05 |
| Winsorised ΔROA → ΔTone | 0,007 | 0,003 | p < 0,05 |
| Winsorised ΔProfit Margin → ΔTone | 0,004 | 0,002 | p < 0,05 |
Bu nəticələr şirkət daxilində gəlirliliyin illik artımı ilə tonun daha müsbət istiqamətdə dəyişməsinin birlikdə müşahidə oluna bildiyini göstərir. Lakin mənbə first difference modelini də zamanla dəyişən bütün buraxılmış amilləri aradan qaldıran səbəbiyyət dizaynı kimi qəbul etmir.
Seçmə məhdudiyyəti ilə model çevrilməsini ayırma yoxlaması
First difference modeli yalnız ardıcıl müşahidələrdən istifadə etdiyi üçün əsas modellə müqayisədə daha kiçik seçmədən istifadə edir. Müəllif nəticə fərqinin həqiqətən riyazi first-difference çevrilməsindənmi, yoxsa yalnız fərqli müşahidə qrupunun istifadə olunmasındanmı qaynaqlandığını araşdırmaq üçün sabit effektlər modelini first-difference ilə eyni ardıcıl müşahidələr üzərində yenidən qiymətləndirmişdir.
| Spesifikasiya | ROA əmsalı | Profit Margin əmsalı |
|---|---|---|
| Tam seçmə sabit effektlər | 0,002 | 0,003* |
| Ardıcıl müşahidə sabit effektlər | 0,005* | 0,004 |
| First difference | 0,004* | 0,004** |
Bu müqayisə tam seçmə sabit effektlər modeli ilə first-difference modeli arasındakı fərqin bir hissəsinin yalnız çevrilmədən deyil, ardıcıl illəri olan fərqli seçmə alt qrupunun istifadə olunmasından qaynaqlana biləcəyini göstərir.
Gəlirlilik ilə Ton Arasındakı Əlaqə GCC Ölkələrində Eynidirmi?
Tam eyni görünmür: ROA üçün beş ölkənin əmsallarının bərabərliyi birgə Wald testində rədd edilir, lakin nəticə ölkə tərkibinə həssasdır; Profit Margin üçün isə birgə Wald testi ölkələr arasında sistematik əmsal fərqini dəstəkləmir.
Ölkələr üzrə ROA və Profit Margin əmsalları
| Ölkə | ROA əmsalı | %95 etibar intervalı | Profit Margin əmsalı | %95 etibar intervalı |
|---|---|---|---|---|
| Səudiyyə Ərəbistanı | 0,0013 | −0,0040 ilə 0,0065 | 0,0018 | −0,0014 ilə 0,0050 |
| Oman | 0,0007 | −0,0030 ilə 0,0044 | 0,0014 | −0,0040 ilə 0,0068 |
| Küveyt | 0,0138*** | 0,0045 ilə 0,0231 | 0,0062* | −0,0006 ilə 0,0131 |
| Birləşmiş Ərəb Əmirlikləri | 0,0143 | −0,0189 ilə 0,0475 | 0,0061** | 0,0004 ilə 0,0117 |
| Qətər | 0,0406** | 0,0070 ilə 0,0743 | 0,0077** | 0,0011 ilə 0,0144 |
*** p < 0,01; ** p < 0,05; * p < 0,10.
ROA üçün ölkə əmsallarının bərabərliyini sınayan birgə Wald testinin p-dəyəri 0,023-dür. Bu nəticə beş ölkənin ROA–ton əmsallarının hamısının eyni olduğu hipotezinə qarşı statistik sübut təqdim edir.
Profit Margin üçün eyni testin p-dəyəri 0,230-dur. Buna görə bəzi ölkələrin fərdi Profit Margin əmsalları əhəmiyyətli olsa belə, ölkələr arasındakı əmsal fərqlərinin hamısını birlikdə qiymətləndirən test sistematik heterogenliyi dəstəkləmir.
Qətər və Birləşmiş Ərəb Əmirlikləri niyə ehtiyatla şərh edilməlidir?
Qətərin ROA modeli yalnız 22 müşahidə və 7 şirkətdən, Profit Margin modeli isə 18 müşahidə və 6 şirkətdən ibarətdir. Birləşmiş Ərəb Əmirliklərinin hər iki modelində 45 müşahidə və 30 şirkət vardır. Xüsusilə Qətərdəki kiçik seçmə və bəzi ölkələrdə şirkətdaxili maliyyə dəyişkənliyinin məhdud olması ölkə əmsallarının qeyri-müəyyənliyini artıra bilər.
Mənbə buna görə ROA heterogenliyi nəticəsinin ölkə tərkibindən nə dərəcədə asılı olduğunu ayrıca sınaqdan keçirir.
| Spesifikasiya | Müşahidə | Ölkə sayı | Wald p-dəyəri |
|---|---|---|---|
| Tam spesifikasiya, Bəhreyn istisna olmaqla | 623 | 5 | 0,023 |
| Qətər istisna olmaqla | 601 | 4 | 0,066 |
| BƏƏ istisna olmaqla | 578 | 4 | 0,010 |
| Qətər və BƏƏ istisna olmaqla | 556 | 3 | 0,027 |
Qətər çıxarıldıqda p-dəyərinin 0,023-dən 0,066-ya yüksəlməsi ölkə heterogenliyi üçün sübutun zəiflədiyini göstərir. Bunun əksinə, BƏƏ çıxarıldıqda və ya həm Qətər, həm də BƏƏ çıxarıldıqda test yenidən %5 səviyyəsində əhəmiyyətlidir. Bu quruluş ROA heterogenliyinin tamamilə bir ölkənin yaratdığı nəticə olmadığını, lakin sübutun ölkə tərkibinə qarşı da tam sabit olmadığını göstərir.
Ölkə-il sabit effektləri yoxlaması
Ölkəyə xas illik ümumi şəraiti daha ətraflı nəzarətdə saxlamaq məqsədilə ölkə-il sabit effektləri də istifadə edilmişdir. Bu modeldə ROA əmsalı 0,0014 və p=0,524 ilə əhəmiyyətsizdir. Profit Margin əmsalı 0,0027 və p=0,071 ilə %10 səviyyəsində marjinal olaraq əhəmiyyətli qalır.
Bu yoxlama əsas nəticənin istiqamətini böyük ölçüdə dəyişməsə də, ROA üçün GCC üzrə güclü və sabit əlaqə olduğu iddiasını dəstəkləmir.
Ölkələr üzrə MVA–ton əlaqəsi
| Ölkə | ROA nəzarətli model | Profit Margin nəzarətli model |
|---|---|---|
| Səudiyyə Ərəbistanı | −0,758* | −0,807* |
| Oman | 0,312 | 0,308 |
| Küveyt | −0,170 | −0,322 |
| Birləşmiş Ərəb Əmirlikləri | −1,321 | −1,748 |
| Qətər | 0,159 | −0,234 |
| Birgə Wald p-dəyəri | 0,170 | 0,227 |
* p < 0,10.
Heç bir ölkənin ton əmsalı %5 əhəmiyyətlilik səviyyəsində əhəmiyyətli deyil. Səudiyyə Ərəbistanının əmsalı hər iki modeldə yalnız %10 səviyyəsində marjinal olaraq əhəmiyyətlidir. Birgə Wald testlərinin 0,170 və 0,227 dəyərləri isə ton–MVA əlaqəsinin ölkələr arasında sistematik şəkildə fərqləndiyinə dair kifayət qədər sübut təqdim etmir.
Hipotezlərin nəticələri
| Hipotez | Nəticə | Səbəb |
|---|---|---|
| H1: Ton maliyyə performansı ilə əlaqəlidir. | Qismən dəstək | ROA əsas modeldə əhəmiyyətsizdir; Profit Margin marjinal əhəmiyyətlidir; həssaslıq modellərində nəticələr dəyişir. |
| H2: Gəlirlilik–ton əlaqəsi GCC bazarları arasında fərqlənir. | Qismən dəstək | ROA üçün birgə heterogenlik sübutu var; Profit Margin üçün yoxdur; ROA nəticəsi ölkə tərkibinə həssasdır. |
| H3: Ton MVA ilə əlaqəlidir. | Dəstəklənmədi | Əsas MVA modellərindəki ton əmsalları statistik cəhətdən əhəmiyyətli deyil. |
Tədqiqatın dəstəklədiyi nəticələr
- GCC seçməsində Profit Margin ilə sədr bəyanatının tonu arasında bəzi model spesifikasiyalarında müsbət əlaqə vardır.
- ROA ilə ton arasındakı əlaqə ifrat maliyyə müşahidələrinin emalına nəzərəçarpacaq dərəcədə həssasdır.
- Şirkət daxilində illik gəlirlilik dəyişiklikləri ilə illik ton dəyişiklikləri bəzi first-difference modellərində müsbət əlaqə göstərir.
- ROA–ton əlaqəsinin ölçüsü GCC ölkələri arasında fərqlənə bilər.
- Küveyt və Qətər üçün ROA əmsalları mənbə modelində müsbət və statistik cəhətdən əhəmiyyətlidir.
- Profit Margin üçün ölkə səviyyəsində bəzi müsbət əmsallar tapılsa da, bütün ölkələrin əmsallarının sistematik şəkildə fərqli olduğu nəticəsinə gəlinməmişdir.
- Sədr bəyanatının tonunun MVA ilə sistematik əlaqəli olduğu nəticəsini dəstəkləyən kifayət qədər statistik sübut yoxdur.
- Sədr bəyanatındakı ton maliyyə məlumatlarından müstəqil, təkbaşına etibarlı şirkət performansı və ya dəyərləndirmə göstəricisi kimi istifadə edilməməlidir.
Tədqiqatın dəstəkləmədiyi ümumiləşdirmələr
Tədqiqat “daha gəlirli şirkətlər mütləq daha müsbət bəyanat yazır”, “müsbət bəyanat şirkət dəyərini artırır”, “rəhbərlik müsbət sözləri investorları manipulyasiya etmək məqsədilə istifadə edir”, “Qətərdəki yüksək ROA əmsalı bütün Qətər şirkətlərinə aiddir” və ya “GCC ölkələri arasındakı fərqləri korporativ idarəetmə sistemi izah edir” nəticələrini dəstəkləmir.
Eyni şəkildə siqnallaşdırma və təəssüratların idarə edilməsi nəzəriyyələrindən birinin doğru, digərinin yanlış olduğu nəticəsinə gəlinmir. Eyni müşahidə xarakterli ton–gəlirlilik əlaqəsi hər iki nəzəri mexanizmlə uyğun ola bilər.
Seçmə itkisi niyə vacibdir?
813 istifadəyə yararlı ton müşahidəsindən yalnız 643-ü ROA və 607-si Profit Margin əsas modellərinə daxil ola bilmişdir. Mənbənin əlavələrində reqressiyaya daxil edilən və çatışmayan maliyyə məlumatları səbəbindən kənarda qalan müşahidələrin bəzi maliyyə xüsusiyyətlərinin də fərqli olduğu görünür.
Məsələn, ROA modeli üçün modeldə saxlanılan şirkət-il müşahidələrində orta ROA %4,213 olduğu halda, kənarlaşdırılan və ROA məlumatı mövcud olan müşahidələrdə orta təxminən %1,207-dir. Modeldə saxlanılan müşahidələrin orta şirkət ölçüsü log miqyasında 13,261, kənarlaşdırılanların isə 11,930-dur.
Profit Margin seçməsində saxlanılan müşahidələrin orta Profit Margin-i %14,125 olduğu halda, kənarlaşdırılan və bu dəyişən üzrə məlumatı olan müşahidələrdə təxminən %8,384-dür. Bu təsviri fərqlər təkbaşına seçim qərəzini sübut etmir; lakin çatışmayan məlumatın tamamilə əhəmiyyətsiz olduğunu fərz etməmək lazım gəldiyini göstərir.
Əsas məhdudiyyətlər
Birinci məhdudiyyət: Tədqiqat yalnız illik hesabatlardakı sədr bəyanatlarına yönəlir. Mənfəət çağırışları, CEO çıxışları və ya digər şirkət açıqlamaları təhlil edilməmişdir.
İkinci məhdudiyyət: Mətn təhlilinə yalnız orijinal ingilis dilli sədr bəyanatları daxil edilmişdir. Ərəb dilindəki bəyanatların tərcümə edilməməsi lüğət ardıcıllığını qoruyur; lakin hansı şirkətlərin təhlilə daxil ola bildiyinə təsir göstərə bilər.
Üçüncü məhdudiyyət: Əks səbəbiyyət və buraxılmış dəyişən qərəzi tam istisna edilə bilməz. Rəhbər xüsusiyyətləri, mülkiyyət strukturları, korporativ idarəetmə praktikaları və ya zamanla dəyişən digər amillər həm maliyyə performansına, həm də narrativ tona təsir göstərə bilər.
Dördüncü məhdudiyyət: Mülkiyyət müstəqilliyi haqqında məlumat bir çox şirkətdə mövcud olsa da, dəyişən illik şirkət səviyyəsində müşahidə edilmədiyinə görə şirkət sabit effektlər modelində ayrıca müəyyən edilə bilməmişdir.
Beşinci məhdudiyyət: Loughran–McDonald lüğəti ABŞ korporativ açıqlamaları üçün hazırlanmışdır. GCC bazarlarındakı yerli dil və ya kontekst nüanslarının hamısını əhatə etdiyi sübut edilməmişdir.
Altıncı məhdudiyyət: Mətn çıxarma proseduru geniş manual yoxlamalarla doğrulanıb düzəldilsə də, illik hesabatlardan avtomatik mətn çıxarılması ölçmə xətasına tam qapalı deyil.
Yeddinci məhdudiyyət: İllik hesabatların dərc tarixləri toplanmamışdır. Buna görə MVA-nın bəyanat dərc edilməzdən əvvəlki və ya sonrakı bazar dəyərini təmsil edib-etmədiyini dəqiq müəyyən etmək mümkün deyil.
Səkkizinci məhdudiyyət: Bəzi ölkə seçmələri kiçikdir. Xüsusilə Qətər və Birləşmiş Ərəb Əmirlikləri üçün ölkə əmsallarının etibar intervalları genişdir və ROA ölkə heterogenliyi nəticəsi seçməyə hansı ölkələrin daxil edilməsinə həssasdır.
Gələcək tədqiqatlar üçün mənbədə göstərilən istiqamətlər
Mənbə zamanla dəyişən şirkət səviyyəli korporativ idarəetmə dəyişənlərinin və açıq ölkə səviyyəli institusional göstəricilərin gələcək tədqiqatlarda araşdırıla biləcəyini bildirir. Beləliklə, yalnız “ölkələr arasında fərq varmı?” sualı deyil, “bu fərq hansı institusional mexanizmdən qaynaqlanır?” sualı da araşdırıla bilər.
Bundan əlavə, GCC korporativ narrativlərinə xas maliyyə dili lüğətlərinin hazırlanması və doğrulanması təklif olunur. Digər bir təklif müşahidə olunan maliyyə fundamentalları ilə izah edilən normal sentimentlə maliyyə məlumatları ilə izah edilə bilməyən “abnormal” və ya gözlənilməz tonu ayıracaq metodların hazırlanmasıdır.
Mənbə və Metod Qeydi
Orijinal tədqiqat: Chairperson Statement Tone, Firm Performance, and Valuation Across GCC Markets: A Comparative Study.
Müəllif: Bader Alibrahim.
Afiliasiya: Henley Business School, University of Reading, Reading RG6 6UD, United Kingdom.
Bərabər töhfə: Tətbiq edilmir; tədqiqat tək müəlliflidir.
Məsul müəllif statusu: PDF-də ayrıca corresponding-author ulduz izahı görünmür. Yeganə müəllif Bader Alibrahim-in institusional e-poçt ünvanı verilmişdir.
Jurnal: Accounting and Auditing.
Nəşriyyatçı: MDPI.
Cild / nömrə / məqalə nömrəsi: 2 / 4 / 19.
DOI: 10.3390/accountaudit2040019.
Təqdimetmə tarixi: 10 Avqust 2026.
Reviziya tarixi: 12 Oktyabr 2026.
Qəbul tarixi: 21 Oktyabr 2026.
Nəşr tarixi: 24 Oktyabr 2026.
Rəsmi keçid: https://doi.org/10.3390/accountaudit2040019
Mənbə növü: Resenziyalı orijinal tədqiqat məqaləsi; kəmiyyət, arxiv və müşahidə xarakterli panel məlumat tədqiqatı.
Preprint statusu: Mənbə PDF-də preprint nömrəsi və ya əvvəlki preprint versiyası göstərilmir.
Lisenziya: Creative Commons Attribution (CC BY).
Maliyyələşdirmə: Tədqiqat xarici maliyyələşdirmə almamışdır.
Maraqların toqquşması: Müəllif maraqların toqquşmasının olmadığını bildirmişdir.
Etika komitəsi və məlumatlandırılmış razılıq: Tətbiq edilmir; tədqiqat ictimaiyyətə açıq korporativ hesabatlardan və maliyyə məlumat mənbələrindən formalaşdırılmış arxiv şirkət məlumatlarından istifadə edir.
Məlumat əlçatanlığı: Məlumatlar şirkətlərin investorlarla əlaqələr saytlarından, birja saytlarından, illik hesabatlardan və Orbis-dən toplanmışdır. Emal edilmiş məlumat dəsti və məlumat toplama ilə mətn təhlili üçün istifadə edilmiş Python skriptləri əsaslandırılmış sorğu əsasında müəllifdən əldə edilə bilər. Orbis məlumatlarına çıxış Orbis lisenziya şərtlərinə tabedir.
Süni intellekt istifadəsi bəyanatı: Mənbəyə görə OpenAI ChatGPT-nin GPT-5 seriyası 2025–2026 dövründə panel reqressiya təhlilləri üçün kodun yaradılması və təkmilləşdirilməsi mərhələlərinə kömək məqsədilə istifadə edilmişdir. Müəllif yaradılmış kodu və çıxışları nəzərdən keçirdiyini, sınaqdan keçirdiyini, düzəliş etdiyini və nəşrin məzmununa görə məsuliyyət daşıdığını bildirir.
Mətn təhlili: Sədr bəyanatlarının tonu Loughran–McDonald Master Dictionary-nin 1993–2025 versiyasından istifadə edilərək ölçülmüşdür. Mətnlər kiçik hərflərə çevrilmiş, əlifba xarici simvollar təmizlənmiş, boşluq əsaslı tokenisation tətbiq edilmiş və müsbət/mənfi maliyyə sözləri lüğətlə uyğunlaşdırılmışdır.
Maliyyə dəyişənləri: Gəlirlilik ROA və Profit Margin ilə, bazar dəyərləndirilməsi Market Value-to-Assets ilə ölçülmüşdür. Şirkət ölçüsü, solvency ratio və uyğun modellərdə market-to-book ratio nəzarət dəyişənləri kimi istifadə edilmişdir.
Ekonometrik metod: Əsas modellər şirkət və il sabit effektlərindən istifadə etmiş, standart xətalar şirkət səviyyəsində klasterləşdirilmişdir. Nəticələrin dayanıqlılığı bir il gecikdirilmiş gəlirlilik, alternativ ton tərifi, 1./99. percentil winsorisation, first-difference modelləri, ardıcıl müşahidə sabit effektlər modelləri, ölkə qarşılıqlı təsirləri, Wald testləri və ölkə-il sabit effektləri ilə araşdırılmışdır.
Əsas elmi şərh sərhədi: Tədqiqat statistik əlaqələri araşdırır. Gəlirliliyin narrativ tona səbəb olduğu, tonun şirkət dəyərini dəyişdirdiyi və ya müəyyən rəhbərliklərin şüurlu siqnallaşdırma və ya təəssüratların idarə edilməsi apardığı bu dizaynla sübut edilmir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib