


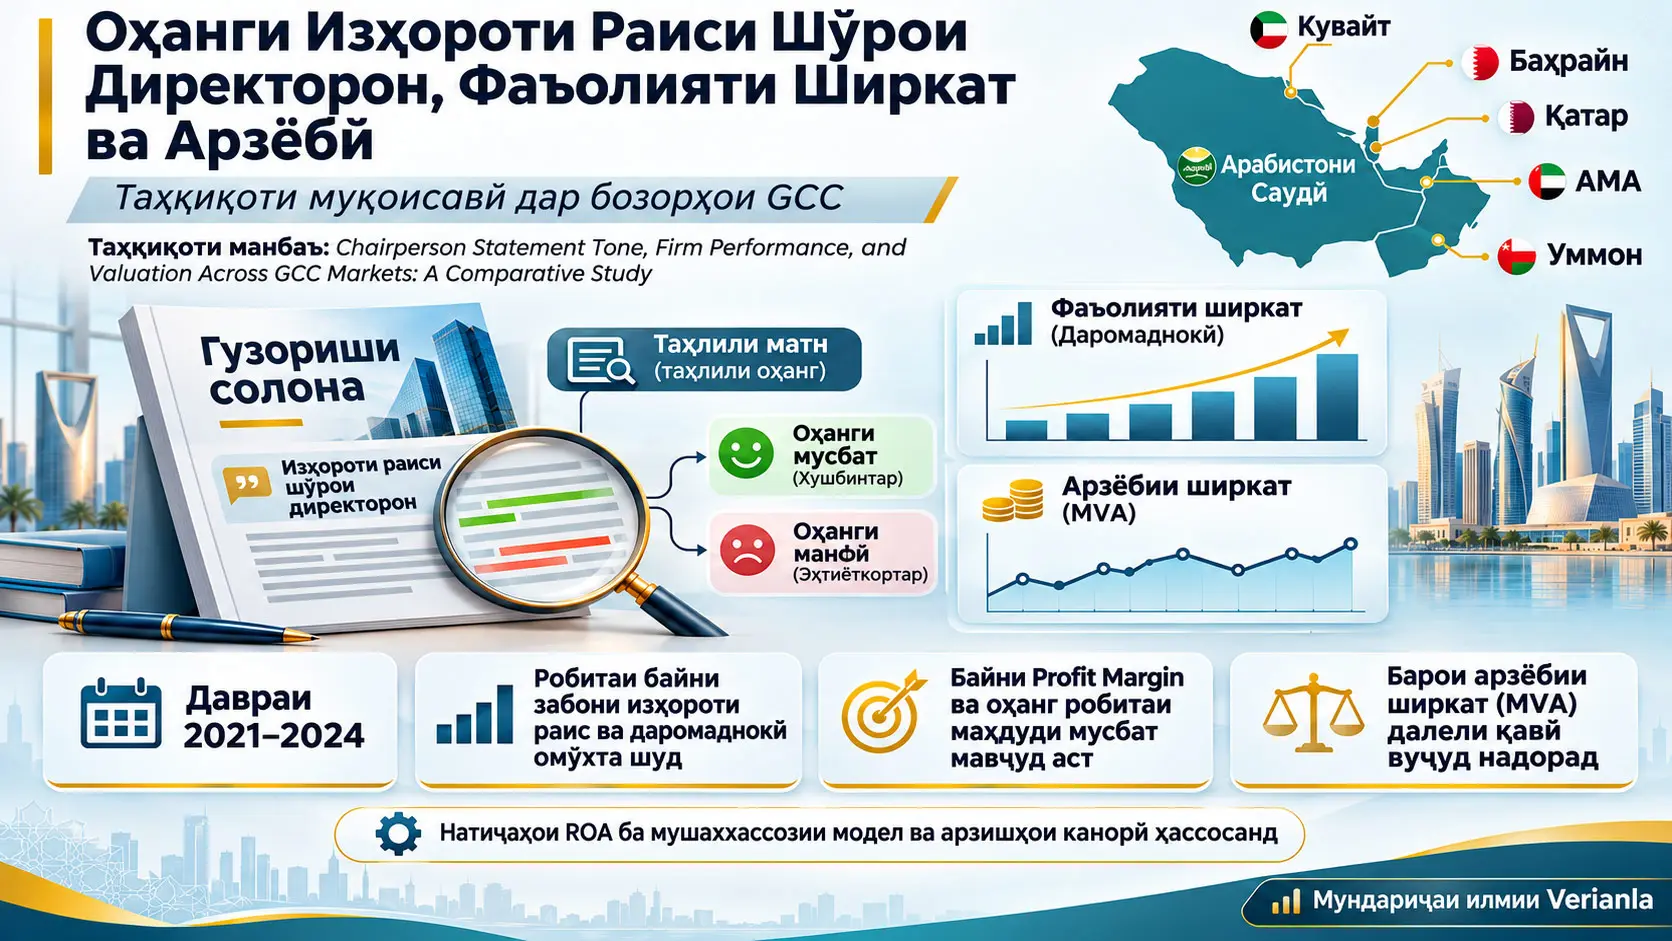
Оҳанги изҳороти раиси шӯрои директорон (Chairperson-statement tone) меъёри эҳсоси матнист, ки тавозуни нисбии калимаҳои дар изҳороти раиси шӯро дар гузориши солонаи ширкат аз назари контексти молиявӣ мусбат ва манфӣ шуморидашударо ба таври миқдорӣ ифода мекунад. Ин таҳқиқот меомӯзад, ки оё оҳанги изҳороти раисони ширкатҳои оммавии ғайримолиявӣ дар бозорҳои Шӯрои Ҳамкории Халиҷ (Gulf Cooperation Council, GCC) бо даромаднокӣ ва арзёбии ширкат алоқаманд аст ё не. Оҳанг бо луғати Loughran–McDonald, ки барои матнҳои молиявӣ таҳия шудааст; даромаднокӣ бо даромаднокии дороиҳо (Return on Assets, ROA) ва Profit Margin; арзёбии ширкат бошад бо нисбати Market Value-to-Assets (MVA) чен карда шудааст. Таҳқиқот маълумоти панели номутавозинро барои давраи 2021–2024 истифода бурда, натиҷаҳоро на ҳамчун таъсири сабабӣ, балки ҳамчун робитаҳои оморӣ байни тағйирёбандаҳо шарҳ медиҳад.
Дар моделҳои асосии эффектҳои собит, гарчанде коэффисиенти байни ROA ва оҳанги изҳороти раис мусбат аст, аз ҷиҳати оморӣ аҳамиятнок нест. Коэффисиенти Profit Margin бошад мусбат ва танҳо дар сатҳи аҳамиятнокии %10 ба таври маргиналӣ аҳамиятнок аст. Пас аз winsorisation, ки барои кам кардани таъсири арзишҳои аз ҳад канории тағйирёбандаҳои молиявӣ анҷом дода шудааст, ҳам коэффисиенти ROA ва ҳам Profit Margin дар сатҳи %5 аҳамиятнок мешаванд. Баръакс, таърифи алтернативии оҳанг ва моделҳои даромаднокии бо як сол таъхиршуда ҳамон далели омориро тавлид намекунанд. Ин тағйирпазирӣ нишон медиҳад, ки робитаи байни даромаднокӣ ва оҳанги ривоятӣ ба спецификатсияи модели истифодашуда ва таркиби интихоб ҳассос аст.
Аз нуқтаи назари арзёбии ширкат, натиҷа эҳтиёткортар аст. Коэффисиенти оҳанги изҳороти раис нисбат ба MVA дар ҳар ду модели асосӣ дар самти манфӣ баҳогузорӣ шудааст, аммо аз ҷиҳати оморӣ аҳамиятнок набудааст. Фосилаҳои эътимод ҳам сифрро дар бар мегиранд ва ҳам робитаҳои мусбат ва манфиро фаро мегиранд, ки аз ҷиҳати иқтисодӣ онҳоро ночиз шуморидан мумкин нест. Аз ин рӯ, таҳқиқот ба хулосаи “оҳанг бо арзиши ширкат ҳеҷ робита надорад” намерасад, балки ба хулоса меояд, ки бо интихоб ва усули мавҷуда барои нишон додани робитаи систематикӣ далели кофӣ вуҷуд надорад.
Таҳлили байни кишварҳо низ натиҷаи яксон барои GCC намедиҳад. Дар ҳоле ки робитаи ROA ва оҳанг дар Кувайт ва Қатар мусбат ва аз ҷиҳати оморӣ аҳамиятнок менамояд, санҷиши Wald, ки панҷ кишварро якҷоя арзёбӣ мекунад, далел медиҳад, ки коэффисиентҳои ROA байни кишварҳо фарқ мекунанд. Аммо вақте Қатар хориҷ карда мешавад, далели ин гетерогенӣ суст мегардад. Барои Profit Margin бошад, гарчанде дар коэффисиентҳои баъзе кишварҳо аҳамиятнокии инфиродӣ дида мешавад, санҷиши муштараки Wald фарқи систематикии кишвариро нишон намедиҳад. Аз ин рӯ, наметавон иддао кард, ки натиҷаҳо аз ҷониби институтҳои кишварӣ, сохторҳои идоракунии корпоративӣ ё танзимот шарҳ дода шудаанд; таҳқиқот ин механизмҳоро мустақиман санҷида нашудааст.
Чаро изҳороти раис мавзӯи алоҳидаи таҳқиқот аст?
Гузоришҳои солонаи ширкатҳо танҳо аз ҷадвалҳои молиявӣ иборат нестанд. Роҳбарият фаъолияти ширкат, шароите, ки бо он рӯ ба рӯ шудааст, ва арзёбиҳои худро дар бораи оянда дар бахшҳои ривоятӣ низ шарҳ медиҳад. Изҳороти раиси шӯрои директорон яке аз ин бахшҳои ривоятӣ буда, ба роҳбарият имкон медиҳад, ки фаъолияти ширкатро бо суханони худ шарҳ диҳад.
Хусусияти муҳими ин изҳорот дар он аст, ки бар хилофи маълумоти рақамии ҷадвалҳои муҳосибӣ, онҳо интихоби забониро дар бар мегиранд. Як натиҷаи молиявиро метавон бо калимаҳои гуногун ба тарзи хушбинона, эҳтиёткорона ё манфитар баён кард. Масъалаи асосии таҳқиқот фаҳмидани он аст, ки ин фарқи забонӣ то чӣ андоза бо фаъолияти воқеии молиявии ширкат якҷоя тағйир меёбад.
Таҳқиқот дар ин ҷо ду шарҳи назариявиро муқобили ҳам мегузорад: назарияи сигналдиҳӣ ва назарияи идоракунии таассурот. Ҳар ду равиш метавонанд истифодаи забони мусбатро шарҳ диҳанд; аммо дар бораи он ки чаро роҳбарият забони мусбат истифода мекунад, механизмҳои гуногунро пешбинӣ мекунанд.
Фарқи Байни Сигналдиҳӣ ва Идоракунии Таассурот Чист?
Дар равиши сигналдиҳӣ роҳбарияти ширкате, ки натиҷаи хуб дорад, метавонад вазъи қавии молиявии худро ба сармоягузорон ва дигар ҷонибҳои манфиатдор бо забони мусбаттар расонад; дар идоракунии таассурот бошад, роҳбарияти ширкате, ки натиҷаи заиф дорад, метавонад барои беҳтар нишон додани вазъи манфӣ аз ривояти мусбат истифода кунад. Тарҳи мушоҳидавии ин таҳқиқот наметавонад муайян кунад, ки робитаҳои ёфтшудаи оҳанг–даромаднокӣ аз кадоме аз ин ду механизм сарчашма мегиранд.
Ин фарқ хеле муҳим аст. Ҳатто агар оҳанги мусбат ва даромаднокии баланд якҷоя дида шаванд, танҳо дар асоси ин робита наметавон хулоса кард, ки “роҳбарият сигнали дуруст медиҳад”. Ба ҳамин тарз, якҷоя дида шудани фаъолияти молиявии заиф ва оҳанги мусбат низ худ аз худ далели манипулятсияи қасдона нест. Барои муайян кардани сабаби рафтори роҳбарият тарҳҳои дигари таҳқиқотӣ лозиманд, ки дар ин таҳқиқот истифода нашудаанд.
Се гипотезаи асосии таҳқиқот
Таҳқиқот аз рӯйи се гипотеза пеш меравад. Гипотезаи аввал пешбинӣ мекунад, ки оҳанги изҳороти раис бо фаъолияти молиявии ширкат ба таври систематикӣ алоқаманд аст. Гипотезаи дуюм пешбинӣ мекунад, ки ин робита метавонад байни бозорҳои GCC фарқ кунад. Гипотезаи сеюм бошад пешниҳод мекунад, ки оҳанги изҳороти раис бо арзёбии ширкат, ки бо Market Value-to-Assets чен мешавад, алоқаманд аст.
| Гипотеза | Робитаи санҷидашуда | Саволи асосӣ |
|---|---|---|
| H1 | Даромаднокӣ → робитаи оҳанги ривоятӣ | Бо тағйир ёфтани фаъолияти молиявӣ оҳанги изҳороти раис низ ба таври систематикӣ тағйир меёбад? |
| H2 | Робитаи даромаднокӣ–оҳанг аз рӯйи кишвар | Ин робита дар кишварҳои GCC як андоза дорад? |
| H3 | Робитаи оҳанг–MVA | Оҳанги ривоятии мусбаттар ё манфитар бо арзёбии ширкат алоқаманд аст? |
Интихоб аз кадом ширкатҳо ташкил шудааст?
Таҳқиқот ба ширкатҳои оммавии ғайримолиявӣ дар давраи 2021–2024 тамаркуз мекунад. Ширкатҳои молиявӣ аз интихоб хориҷ карда шудаанд. Биржаҳои таҳқиқшуда Saudi Arabia Tadawul, Abu Dhabi Securities Exchange, Boursa Kuwait, Dubai Financial Market, Qatar Stock Exchange, Muscat Stock Exchange ва Bahrain Bourse мебошанд. Сабаби мавҷуд будани ҳафт биржа ин аст, ки Амороти Муттаҳидаи Араб бо ду манбаи алоҳидаи бозорӣ — Abu Dhabi ва Dubai — намояндагӣ мешавад.
Изҳороти раисон пеш аз ҳама аз гузоришҳои солона дар сомонаҳои биржаҳои дахлдор гирифта шудаанд. Агар гузориш дар он ҷо ёфт нашавад, ба саҳифаи робита бо сармоягузорони ширкат муроҷиат шудааст. Манбаи тағйирёбандаҳои молиявӣ пойгоҳи додаҳои Orbis мебошад.
Таҳлили матн танҳо изҳороти раисонеро дар бар мегирад, ки аслан ба забони англисӣ нашр шудаанд. Изҳороте, ки ба забони арабӣ нашр шудаанд, ба англисӣ тарҷума карда нашудаанд. Сабаб ин аст, ки тарҷума метавонад хусусиятҳои луғавиеро тағйир диҳад, ки луғати эҳсоси молиявии истифодашуда онҳоро дар бар мегирад. Ин қарор пайдарҳамии ченкуниро нигоҳ медорад; аммо метавонад дараҷаи намояндагии натиҷаҳо барои ҳамаи изҳороти ривоятии ширкатҳои GCC-ро маҳдуд кунад.
Маълумоти панели номутавозин чӣ маъно дорад?
Маълумоти панелӣ сохтори маълумотест, ки мушоҳидаҳои ҳамон ширкатҳоро дар чанд сол якҷоя таҳлил мекунад. Панели номутавозин бошад панелест, ки барои ҳар ширкат дар ҳар сол мушоҳидаи пурра мавҷуд нест. Дар ин таҳқиқот, азбаски дар баъзе гузоришҳои солона изҳороти мувофиқи раис вуҷуд надорад ё баъзе тағйирёбандаҳои молиявӣ нопурраанд, ҳамаи ширкатҳо дар ҳамаи солҳои 2021, 2022, 2023 ва 2024 ба модел дохил намешаванд.
Аз ин рӯ, ифодаи “643 мушоҳида” маънои 643 ширкати гуногунро надорад. 643 мушоҳидаи ширкат-сол дар модели ROA ба 263 ширкат; 607 мушоҳидаи ширкат-сол дар модели Profit Margin бошад ба 256 ширкат тааллуқ доранд.
Изҳороти раис аз гузоришҳои солона чӣ гуна хориҷ карда шуданд?
Дар таҳқиқот қисми зиёди изҳороти раис бо раванди автоматикии асосёфта ба Python аз гузоришҳои солона хориҷ карда шудаанд. Низом намунаҳои гуногуни унвон, аз ҷумла “Chairman's Statement”, “Chairman's Message”, “Chairperson's Statement”, “Board of Directors' Message”-ро ҷустуҷӯ карда; сипас барои муайян кардани он ки матн воқеан изҳороти ривоятии раис аст ё не, аз нишонаҳои оғоз ба монанди “Dear Shareholders”, “On behalf of the Board”, “I am pleased to present” ва қоидаҳои гуногуни анҷом/сарҳад истифода кардааст.
Раванди хориҷ кардани матн чӣ гуна тасдиқ карда шуд?
Бехато будани хориҷкунии автоматии матн фарз карда нашудааст. Манбаъ раванди ҳадафноки тасдиқро, ки хавфҳои гуногуни хаторо фаро мегирад, анҷом додааст. Дар 90 арзёбии дастӣ, ки анҷом ёфтааст, 38 ҳолат бе зарурати ислоҳ нигоҳ дошта шуда, дар 43 ҳолат ислоҳи сарҳад анҷом дода шудааст, 6 ҳолат ба баррасии техникӣ гирифта шуда ва 3 ҳолат ҳамчун мусбати бардурӯғ муайян шудааст. Аз шаш ҳолате, ки ба баррасии техникӣ гирифта шуданд, се ҳолат изҳороти қобили истифодаи раис доданд ва се ҳолати дигар хориҷ карда шуданд.
Пас аз ин, 40 изҳороти қобили истифодаи ғайрикувайтӣ мустақиман бо гузоришҳои солонаи аслӣ дубора муқоиса шуданд. Аз онҳо 37 бо манбаъ мутобиқ буданд ва дар се ҳолат хатои муҳими хориҷкунӣ муайян шуд: дар яке вайроншавии матн дар атрофи ҷадвали дохилшуда ва дар ду ҳолат бурида шудани барвақти охири изҳорот мушоҳида гардид. Ин се сабт ислоҳ шуда, холҳои оҳанг дубора ҳисоб ва моделҳо дубора баҳогузорӣ шуданд.
Таносуби 37/40 набояд ҳамчун дақиқии умумии низом шарҳ дода шавад. Манбаъ ошкоро мегӯяд, ки ин 40 намуна на барои ба даст овардани баҳодиҳии тасодуфии дақиқии умумӣ, балки барои санҷидани махсуси хавфҳои гуногуни хориҷкунӣ интихоб шудаанд. Барои Кувайт ҳамчунин 20 изҳороти аз рӯйи солҳо табақабандшуда санҷида шуданд ва ҳамаи 20 бо ҳуҷҷатҳои манбаъ мутобиқ буданд; ин натиҷа низ бо ҳамин сабаб ҳамчун меъёри умумии дақиқӣ пешниҳод намешавад.
Оҳанги Изҳороти Раис Чӣ Гуна Ҳисоб Мешавад?
Меъёри асосии оҳанги таҳқиқот фарқи байни калимаҳои дар луғати эҳсоси молиявии Loughran–McDonald ҳамчун мусбат ва манфӣ таснифшударо ба ҷамъи ҳамин ду гурӯҳи калимаҳо тақсим мекунад; ба ин тартиб, хол на шумораи ҳамаи калимаҳои матнро, балки махсусан тавозуни байни калимаҳои мусбат ва манфиро, ки дорои эҳсоси молиявӣ шуморида мешаванд, чен мекунад.
Матни изҳорот аввал ба ҳарфҳои хурд табдил дода мешавад, аломатҳои ғайриалифбоӣ хориҷ карда мешаванд ва матн аз рӯйи фосилаҳо ба калимаҳо ҷудо карда мешавад. Истилоҳҳои мусбат ва манфии луғати Loughran–McDonald низ ба ҳарфҳои хурд табдил дода шуда, ҳар калима бо рӯйхатҳои луғат мутобиқ карда мешавад.
Меъёри асосии оҳанг, ки таҳқиқот дар Муодилаи (1) истифода мекунад:
\[ Tone_{i,t}= \frac{PositiveWords_{i,t}-NegativeWords_{i,t}} {PositiveWords_{i,t}+NegativeWords_{i,t}} \tag{1} \]
чунин аст. Дар ин ҷо \(i\) ширкатро, \(t\) солро, \(PositiveWords_{i,t}\) шумораи калимаҳои молиявии мусбат таснифшуда ва \(NegativeWords_{i,t}\) шумораи калимаҳои молиявии манфӣ таснифшударо нишон медиҳад.
Маънои математикии формулаи оҳанг
Сурат фарқи холиси эҳсос мебошад, ки бо тарҳ кардани шумораи калимаҳои манфӣ аз шумораи калимаҳои мусбат ба даст меояд. Махраҷ бошад ҷамъи калимаҳои мусбат ва манфии эҳсоси молиявӣ мебошад. Ҳангоми мусбат будани махраҷ, фосилаи математикии ченак аз −1 то +1 аст.
- Tone = +1: Дар байни калимаҳои дорои эҳсос ва аз ҷониби луғат мутобиқшуда калимаи манфӣ вуҷуд надорад.
- Tone = 0: Шумораи калимаҳои мусбат ва манфии мутобиқшуда ба ҳам баробар аст.
- Tone < 0: Калимаҳои манфии молиявӣ аз калимаҳои мусбат зиёдтаранд.
- Tone > 0: Калимаҳои мусбати молиявӣ аз калимаҳои манфӣ зиёдтаранд.
Дар ин ҷо як фарқи муҳим вуҷуд дорад: Tone = +1 будан маънои онро надорад, ки ҳамаи калимаҳои изҳорот “мусбат” мебошанд. Ба махраҷи формулаи асосӣ танҳо калимаҳое дохил мешаванд, ки дар рӯйхатҳои Loughran–McDonald ҳамчун мусбат ё манфӣ мутобиқ шудаанд. Калимаҳои бетараф ё калимаҳое, ки дар луғат ба категорияи эҳсос дохил намешаванд, махраҷи нисбати асосии оҳангро зиёд намекунанд.
Ҳолате, ки дар манбаъ ошкоро шарҳ дода нашудааст: Агар дар изҳорот \(PositiveWords+NegativeWords=0\) бошад, азбаски махраҷ сифр мешавад, муодилаи асосӣ аз ҷиҳати математикӣ номуайян мегардад. Матни мақола ошкоро намегӯяд, ки дар ин ҳолати махсус кадом қоидаи барномасозӣ татбиқ шудааст. Ин холигӣ дар баёни Verianla бо фарзия пур карда нашудааст.
Чаро меъёри алтернативии оҳанг истифода шуд?
Дар таҳлили ҳассосият таҳқиқот таърифи дигари оҳангро низ истифода мекунад:
\[ Tone^{TW}_{i,t}= \frac{Positive_{i,t}-Negative_{i,t}} {TotalWords_{i,t}} \tag{2} \]
Сурати ин меъёри алтернативӣ тағйир намеёбад; фарқи калимаҳои мусбат ва манфӣ боз ҳам истифода мешавад. Қисми тағйирёбанда махраҷ аст. Ин дафъа дар махраҷ на танҳо калимаҳои эҳсосӣ, балки шумораи умумии калимаҳо дар изҳорот ҷой мегирад.
Аз ин рӯ, Муодилаи (1) ба саволи “тавозуни дохилии забони мусбат ва манфии молиявӣ чӣ гуна аст?” наздиктар мебошад. Муодилаи (2) бошад бештар саволи “мусбатӣ ё манфии холис дар тамоми дарозии изҳорот то чӣ андоза зич аст?”-ро инъикос мекунад. Азбаски миқёси ду меъёр гуногун аст, андозаи коэффисиентҳои регрессия набояд мустақиман муқоиса карда шавад.
ROA, Profit Margin ва MVA чиро чен мекунанд?
ROA (Return on Assets / Даромаднокии Дороиҳо) даромади софи ширкатро нисбат ба дороиҳои умумии он миқёсбандӣ мекунад:
\[ ROA=\frac{Net\ Income}{Total\ Assets} \]
ROA нишондиҳандаи даромаднокист, ки нишон медиҳад ширкат то чӣ андоза пойгоҳи дороиҳои худро ба даромади соф табдил медиҳад. Дар таҳқиқот ROA бо фоиз истифода мешавад.
Profit Margin нисбати даромади соф ба даромади амалиётӣ мебошад:
\[ Profit\ Margin= \frac{Net\ Income}{Operating\ Revenue} \]
Ин нисбат нишон медиҳад, ки дар муқоиса бо миқёси фурӯш ё даромади амалиётӣ чӣ қадар даромади соф ба вуҷуд омадааст. Азбаски ROA ва Profit Margin ҷанбаҳои гуногуни иқтисодии як мафҳуми даромаднокиро чен мекунанд, истифодаи ин ду нишондиҳанда дар моделҳои ҷудогона имкон медиҳад таҳқиқ карда шавад, ки оё натиҷаҳо ба як таърифи даромаднокӣ вобаста мондаанд ё не.
Market Value-to-Assets (MVA) бошад:
\[ MVA= \frac{Market\ Capitalisation}{Total\ Assets} \]
чунин муайян карда мешавад. Дар ин ҷо мақсад миқёсбандии арзиши бозории ширкат нисбат ба пойгоҳи дороиҳои он мебошад. MVA тағйирёбандаи вобастаи модели арзёбии ширкат дар таҳқиқот аст.
Чаро тағйирёбандаҳои назоратӣ истифода шуданд?
Дар моделҳои Profitability–tone андозаи ширкат, solvency ratio-и ба дороиҳо асосёфта ва market-to-book ratio ҳамчун тағйирёбандаҳои назоратӣ истифода шудаанд. Андозаи ширкат бо логарифми натуралии дороиҳои умумӣ чен мешавад.
Мақсади тағйирёбандаҳои назоратӣ ин аст, ки робитаи тахминии байни оҳанг ва даромаднокии ширкат аз дигар хусусиятҳои мушоҳидашавандаи молиявие, ки ба модел дохил шудаанд, аз ҷиҳати оморӣ ҷудо карда шавад. Аммо истифодаи тағйирёбандаҳои назоратӣ маънои онро надорад, ки ҳамаи фарқиятҳои мушоҳиданашуда бартараф шудаанд ё сабабият муқаррар шудааст.
Модели Эффектҳои Собит Дар Ин Таҳқиқот Чӣ Кор Мекунад?
Эффектҳои собити ширкат хусусиятҳои ширкатро, ки дар давраи таҳқиқот тағйир намеёбанд, ва эффектҳои собити сол омилҳои умумии давриро, ки метавонанд дар соли муайян ба ҳамаи ширкатҳо таъсир расонанд, назорат кардан мехоҳанд; ба ин тартиб, коэффисиентҳои асосӣ бештар аз рӯйи тағйироти замонӣ дар дохили ҳамон ширкат баҳогузорӣ мешаванд, аммо сабабият бо сабаби омилҳои мушоҳиданашудаи бо вақт тағйирёбанда ҳанӯз кафолат дода намешавад.
Модели даромаднокии таҳқиқот дар Муодилаи (3) чунин аст:
\[ Tone_{i,t} = \alpha +\beta_1 Profitability_{i,t} +\beta_2 FirmSize_{i,t} +\beta_3 Solvency_{i,t} +\beta_4 MTB_{i,t} +\mu_i +\lambda_t +\varepsilon_{i,t} \tag{3} \]
Дар муодила \(Tone_{i,t}\) оҳанги изҳороти раиси ширкати \(i\) дар соли \(t\) мебошад. \(Profitability_{i,t}\) дар моделҳои ҷудогона ROA ё Profit Margin аст. \(FirmSize\), \(Solvency\) ва \(MTB\) тағйирёбандаҳои назоратӣ мебошанд. \(\alpha\) ҳади собит аст. \(\mu_i\) эффекти собити ширкат, \(\lambda_t\) эффекти собити сол ва \(\varepsilon_{i,t}\) ҷузъи ширкат-солро ифода мекунад, ки дар модел шарҳ дода нашудааст.
Коэффисиенти асосӣ дар ин ҷо \(\beta_1\) мебошад. \(\beta_1\)-и мусбат нишон медиҳад, ки ҳангоми назорат кардани дигар ҷузъҳои модел даромаднокии баландтар бо холи баландтари оҳанг якҷоя тағйир меёбад. \(\beta_1\)-и манфӣ робитаи самти баръаксро нишон медод. Аммо танҳо аломати коэффисиент кофӣ нест; номуайянӣ ва аҳамияти оморӣ низ бояд арзёбӣ шаванд.
Модели арзёбии ширкат
Модели MVA дар Муодилаи (4) чунин аст:
\[ MVA_{i,t} = \alpha +\beta_1 Tone_{i,t} +\beta_2 Profitability_{i,t} +\beta_3 FirmSize_{i,t} +\beta_4 Solvency_{i,t} +\mu_i +\lambda_t +\varepsilon_{i,t} \tag{4} \]
Дар ин модел тағйирёбандаи вобаста дигар Tone нест, балки MVA мебошад. Тағйирёбандаи \(Tone_{i,t}\) дар назди худ коэффисиенти асосии таваҷҷуҳ — \(\beta_1\)-ро дорад. Ин коэффисиент меомӯзад, ки фарқиятҳои холи оҳанг дар ҳамон ширкат бо MVA дар кадом самт алоқаманданд.
Дар модели MVA тағйирёбандаи назоратии market-to-book истифода нашудааст. Таҳқиқот сабаби инро бо робитаи наздики нисбати market-to-book бо MVA, ки тағйирёбандаи вобаста аст, шарҳ медиҳад. Дар матритсаҳои коррелятсияи замимаҳо коррелятсияи байни MTB ва MVA дар интихоби ROA 0,762 ва дар интихоби Profit Margin 0,764 мебошад.
Хатои стандартии кластершуда чӣ кор мекунад?
Ҳадҳои хатои солҳои гуногуни як ширкат метавонанд аз ҳам комилан мустақил набошанд. Аз ин рӯ, таҳқиқот хатогиҳои стандартиро дар сатҳи ширкат кластер мекунад. Ин усул на барои тағйир додани худи коэффисиенти регрессия, балки барои ҳисоб кардани номуайянии коэффисиент ва аз ин рӯ аҳамияти омории он бо дарназардошти коррелятсияи хатое, ки метавонад бо гузашти вақт дар ҳамон ширкат ба вуҷуд ояд, истифода мешавад.
Чаро санҷиши Hausman гузаронида шуд?
Моделҳои эффектҳои собит ва эффектҳои тасодуфӣ фарзияҳои гуногун доранд. Санҷиши Hausman арзёбӣ мекунад, ки оё фарқиятҳои байни ду равиши баҳогузорӣ систематикӣ ҳастанд ё не. Дар санҷишҳои замимаи таҳқиқот барои модели ROA p=0,0050, барои модели Profit Margin p=0,0330 ва барои MVA p<0,001 гузориш шудааст. Манбаъ ин натиҷаҳоро ҳамчун бозёфтҳое шарҳ медиҳад, ки истифодаи эффектҳои собитро дастгирӣ мекунанд.
VIF чиро месанҷад?
Variance Inflation Factor (VIF) меъёри ташхисиест, ки барои арзёбӣ кардани он истифода мешавад, ки оё робитаи хаттии байни тағйирёбандаҳои мустақил номуайянии коэффисиентҳои регрессияро аз ҳад зиёд калон мекунад ё не. Ҳамаи арзишҳои VIF дар замимаи манбаъ тақрибан дар фосилаи 1,05–1,19 мебошанд. Муҳаққиқ ин арзишҳоро чунин арзёбӣ кардааст, ки дар тағйирёбандаҳои шарҳдиҳанда multicollinearity-и сатҳи мушкилсоз вуҷуд надорад.
Winsorisation чист?
Winsorisation раванди ҳассосият аст, ки ба ҷойи пурра ҳазф кардани мушоҳидаҳои молиявии аз ҳад канорӣ онҳоро дар ҳудудҳои муайяни percentil маҳдуд мекунад. Дар ин таҳқиқот тағйирёбандаҳои молиявии пайваста дар percentil-ҳои 1. ва 99. winsorise шудаанд. Тағйирёбандаи оҳанг winsorise нашудааст.
Ин назорат махсусан муҳим аст; зеро дар интихоби хом фосилаи тағйирёбандаҳои молиявӣ васеъ аст. Дар интихоби ROA, ROA аз −88,557 то 75,749, дар интихоби Profit Margin бошад Profit Margin аз −83,637 то 98,277 тағйир меёбад. Барои омӯхтани он ки арзишҳои молиявии аз ҳад канорӣ ба нишебии регрессия то чӣ андоза таъсир мерасонанд, натиҷаи winsorisation бо модели асосӣ муқоиса шудааст.
Модели бо як сол таъхиршуда чиро мепурсад?
Модели асосӣ даромаднокӣ ва оҳангро дар ҳамон сол муқоиса мекунад. Модели таъхиршуда бошад меомӯзад, ки оё арзиши ROA ё Profit Margin-и соли гузашта бо оҳанги изҳороти раиси соли оянда алоқаманд аст ё не. Ин модел мекӯшад робитаи бо тартиби замонӣ байни фаъолияти молиявии давраи \(t-1\) ва оҳанги ривоятии давраи \(t\)-ро омӯзад.
Аммо барои модели таъхиршуда маълумоти ширкат бояд дар солҳои пайдарпай мавҷуд бошад. Аз ин рӯ, интихоби ROA аз 643 то 338 ва интихоби Profit Margin аз 607 то 308 коҳиш меёбад. Манбаъ махсус таъкид мекунад, ки интихоби хурдтар метавонад қувваи омориро кам кунад ва натиҷаҳои беаҳамият бояд боэҳтиёт шарҳ дода шаванд.
Модели first difference чӣ кор мекунад?
Равиши first difference ба ҷойи арзишҳои сатҳии ширкат тағйироти байни ду соли пайдарпайро меомӯзад. Муодилаи (5)-и таҳқиқот чунин аст:
\[ \Delta Tone_{i,t} = \alpha +\beta_1\Delta Profitability_{i,t} +\beta_2\Delta FirmSize_{i,t} +\beta_3\Delta Solvency_{i,t} +\beta_4\Delta MTB_{i,t} +\lambda_t +\varepsilon_{i,t} \tag{5} \]
Рамзи \(\Delta\) фарқи байни ду соли пайдарпайро барои ҳамон ширкат нишон медиҳад. Масалан, \(\Delta ROA\) тағйироти байни ROA-и соли ҷорӣ ва ROA-и соли пешини ширкат аст. Ин тарҳ бештар ба саволи “вақте даромаднокӣ дар ҳамон ширкат тағйир меёбад, оҳанг ҳам тағйир меёбад?” равона аст, на ба саволи “оё ширкатҳо аз ҳам фарқ мекунанд?”.
Модели first difference низ тағйирёбандаҳои эҳтимолии бо вақт тағйирёбандаи партофташуда ё хатои ченкуниро ба таври автоматӣ бартараф намекунад. Аз ин рӯ, манбаъ ин моделро на ҳамчун воситаи идентификатсияи сабабӣ, балки ҳамчун спецификатсияи алтернативии дохилиширкатӣ шарҳ медиҳад.
Усул ва Натиҷаҳои Таҳқиқот
Ташаккули интихоб
Раванди ҷамъоварии изҳороти раис дар панҷ бозори GCC ғайр аз Кувайт дар оғоз 1648 сабти ширкат-солро фаро гирифт. Дар 676 аз ин сабтҳо матни изҳорот ба даст омад. Пас аз тасдиқ 10 сабт хориҷ карда шуда, 666 сабти оҳанги қобили истифодаи ғайрикувайтӣ боқӣ монд. Пас аз хориҷ кардани як сабти такрорӣ, ки аз пайдо шудани як ширкат-сол дар ду манбаи гуногуни бозорӣ ба вуҷуд омада буд, 665 мушоҳидаи нодири ғайрикувайтӣ боқӣ монд.
Вақте ба инҳо 148 мушоҳидаи Кувайт, ки бо раванди алоҳида ҷамъоварӣ шуда буданд, илова гардиданд, ҳамагӣ 813 мушоҳидаи оҳанги қобили истифода ба вуҷуд омад. Аз сабаби нопурра будани маълумоти молиявии зарурӣ барои регрессияҳо, ин шумора барои модели ROA то 643 ва барои модели Profit Margin то 607 мушоҳида кам шуд.
| Марҳила | Мушоҳидаи ширкат-сол |
|---|---|
| Сабтҳои ибтидоии ғайрикувайтӣ | 1648 |
| Сабтҳои ғайрикувайтие, ки матнашон гирифта шуд | 676 |
| Сабтҳои ғайрикувайтии қобили истифода пас аз тасдиқ | 666 |
| Сабтҳои нодири ғайрикувайтӣ пас аз хориҷ кардани ширкат-соли такрорӣ | 665 |
| Сабтҳои оҳанги қобили истифодаи Кувайт | 148 |
| Интихоби умумии оҳанги қобили истифода | 813 |
| Интихоби регрессияи асосии ROA | 643 |
| Интихоби регрессияи асосии Profit Margin | 607 |
Интихоб аз рӯйи кишварҳо чӣ гуна тақсим шудааст?
| Кишвар | Мушоҳидаи оҳанг | Интихоби ROA | Интихоби Profit Margin |
|---|---|---|---|
| Баҳрайн | 27 | 20 | 20 |
| Арабистони Саудӣ | 255 | 228 | 220 |
| Кувайт | 148 | 140 | 132 |
| Уммон | 297 | 188 | 172 |
| Қатар | 26 | 22 | 18 |
| Амороти Муттаҳидаи Араб | 60 | 45 | 45 |
| Ҳамагӣ | 813 | 643 | 607 |
Сабаби хориҷ кардани Баҳрайн аз муқоисаҳои кишварӣ шумораи маҳдуди мушоҳидаҳо ва ширкатҳо мебошад. Аз ин рӯ, муқоисаи расмии коэффисиентҳо байни кишварҳо барои Арабистони Саудӣ, Уммон, Кувайт, Амороти Муттаҳидаи Араб ва Қатар анҷом дода шудааст.
Интихоб аз рӯйи солҳо чӣ гуна тақсим шудааст?
| Сол | Мушоҳидаи оҳанг | Интихоби ROA | Интихоби Profit Margin |
|---|---|---|---|
| 2021 | 169 | 119 | 109 |
| 2022 | 189 | 128 | 118 |
| 2023 | 207 | 180 | 169 |
| 2024 | 248 | 216 | 211 |
Баландтар будани шумораи мушоҳидаҳои қобили истифода дар солҳои баъдӣ боз як нишонаи номутавозин будани панел аст. Таҳқиқот ошкоро мегӯяд, ки мавҷудияти интихоб байни кишварҳо ва солҳо тағйир меёбад.
Омори тавсифии асосӣ
| Тағйирёбанда | Интихоб | Миёна | Инҳирофи стандартӣ | Минимум | Максимум |
|---|---|---|---|---|---|
| Tone | Модели ROA, N=643 | 0,655 | 0,298 | −0,463 | 1,000 |
| ROA | N=643 | %4,213 | 9,707 | −88,557 | 75,749 |
| MVA | Модели ROA | 1,131 | 1,277 | 0,000 | 11,840 |
| Tone | Модели Profit Margin, N=607 | 0,670 | 0,290 | −0,463 | 1,000 |
| Profit Margin | N=607 | %14,125 | 22,788 | −83,637 | 98,277 |
| MVA | Модели Profit Margin | 1,140 | 1,291 | 0,000 | 11,840 |
Мусбат будани миёнаи оҳанг дар ҳар ду интихоб нишон медиҳад, ки калимаҳои аз ҷониби Loughran–McDonald мусбат таснифшуда ба ҳисоби миёна аз калимаҳои манфӣ таснифшуда зиёдтаранд. Ин арзиш худ аз худ нишон намедиҳад, ки фаъолияти молиявии ширкатҳо хуб аст ё изҳорот объективона дурустанд.
Натиҷаҳои асосии регрессияи даромаднокӣ–оҳанг
| Тағйирёбанда | Модели ROA | Модели Profit Margin |
|---|---|---|
| ROA | 0,002 (SE 0,002) | — |
| Profit Margin | — | 0,003* (SE 0,001) |
| Эффектҳои собити ширкат | Ҳа | Ҳа |
| Эффектҳои собити сол | Ҳа | Ҳа |
| Мушоҳида | 643 | 607 |
| Ширкат | 263 | 256 |
| Within R² | 0,040 | 0,045 |
* p < 0,10.
Коэффисиенти ROA 0,002 аст ва хатои стандартии он низ тақрибан 0,002 мебошад. Манбаъ ин коэффисиентро аз ҷиҳати оморӣ аҳамиятнок намешуморад. Аз ин рӯ, модели асосӣ хулосаи мавҷуд будани робитаи боэътимоди аз сифр фарқкунанда байни ROA ва оҳанг дар сатҳи умумии GCC-ро дастгирӣ намекунад.
Коэффисиенти Profit Margin тақрибан 0,003 аст ва дар сатҳи %10 ба таври маргиналӣ аҳамиятнок мебошад. Ин натиҷа ишора мекунад, ки байни Profit Margin-и баландтар ва оҳанги мусбаттар робита метавонад вуҷуд дошта бошад; аммо азбаски аз ҳадди маъмултари аҳамиятнокии %5 намегузарад ва натиҷа метавонад дар моделҳои дигари ҳассосият тағйир ёбад, онро ҳамчун далели қавӣ ва мустақил аз модел пешниҳод кардан мумкин нест.
Андозаи иқтисодии коэффисиентҳо
Муаллиф бо истифода аз коэффисиентҳои гирдкарданашуда ҳисоб мекунад, ки афзоиши як инҳирофи стандартии ROA, яъне тақрибан 9,71 банди фоизӣ, бо тақрибан афзоиши 0,019 холи оҳанг алоқаманд аст. Ин миқдор тақрибан %2,9 миёнаи оҳанг дар интихоби ROA-ро ташкил медиҳад.
Як инҳирофи стандартӣ дар Profit Margin, яъне афзоиши тақрибан 22,79 банди фоизӣ, бо тақрибан афзоиши 0,061 холи оҳанг алоқаманд шудааст; ин тақрибан %9,2 миёнаи оҳанги интихоб мебошад.
Ин ҳисобҳои андозаи иқтисодӣ аз коэффисиентҳои регрессия гирифта шудаанд ва махсусан бинобар номуайянии омории коэффисиентҳои асосӣ бояд боэҳтиёт шарҳ дода шаванд. Андозаи иқтисодӣ ва эътимоди оморӣ як мафҳум нестанд.
Оё Натиҷаи Аз Ҷиҳати Оморӣ Беаҳамият Маънои “Робита Нест”-ро Дорад?
Не. Коэффисиенти аз ҷиҳати оморӣ беаҳамият нишон медиҳад, ки дар доираи интихоб ва модели истифодашуда барои робитаи систематикии аз сифр фарқкунанда далели кофӣ қавӣ мавҷуд нест; махсусан агар фосилаҳои васеи эътимод ҳам андозаҳои мусбат ва ҳам манфии иқтисодиро фаро гиранд, натиҷаро ҳамчун “робитаи ҳақиқӣ бешубҳа сифр аст” шарҳ додан мумкин нест.
Арзёбии ширкат: модели MVA
| Хусусият | Модели бо ROA назоратшуда | Модели бо Profit Margin назоратшуда |
|---|---|---|
| Коэффисиенти Tone | −0,219 | −0,294 |
| Хатои стандартӣ | 0,208 | 0,246 |
| Фосилаи эътимоди %95 | аз −0,628 то 0,190 | аз −0,778 то 0,190 |
| Аҳамияти оморӣ | Аҳамиятнок нест | Аҳамиятнок нест |
| Мушоҳида | 643 | 607 |
Манфӣ будани коэффисиентҳои Tone нишон медиҳад, ки баҳодиҳии нуқтавӣ ба самти робитаи оҳанги мусбаттар бо MVA-и пасттар меравад. Аммо азбаски ҳар ду фосилаи эътимод сифрро дар бар мегиранд, таҳқиқот ин самти манфиро ҳамчун робитаи систематикии боэътимод қабул намекунад.
Тағйироти тахминии MVA барои афзоиши як инҳирофи стандартии оҳанг дар модели ROA −0,065 аст ва фосилаи эътимоди %95 аз −0,187 то 0,057 мебошад. Дар модели Profit Margin арзиши мувофиқ −0,085 ва фосилаи эътимод аз −0,225 то 0,055 аст.
Ин фосилаҳо на танҳо сифрро, балки ҳам робитаҳои манфӣ ва ҳам робитаҳои мусбати хурдтарро дар бар мегиранд. Аз ин рӯ, ифодаи таҳқиқот на “робитаи арзёбӣ вуҷуд надорад”, балки “маълумоти мавҷуда барои робитаи систематикии арзёбӣ далели кофӣ намедиҳад” мебошад.
Чаро MVA ҳамчун вокуниши сармоягузор шарҳ дода намешавад?
MVA-и дар таҳқиқот истифодашуда нисбати капитализатсияи бозорӣ/дороиҳои умумӣ мебошад, ки барои соли молиявии солона аз Orbis гирифта шудааст. Аммо санаи нашри гузориши солона ва изҳороти раис ҷамъоварӣ нашудааст. Аз ин рӯ, муайян кардан мумкин нест, ки капитализатсияи бозорӣ пеш аз изҳороти раис, баъд аз он ё дар ҳамон фосилаи вақт ташаккул ёфтааст.
Аз ин рӯ, таҳқиқот иддаои навъи таҳқиқоти рӯйдодиро намекунад, ки “сармоягузорон изҳороти мусбати раисро диданд ва арзиши саҳмияро тағйир доданд”. Таҳлили MVA танҳо меомӯзад, ки оё оҳанг ва арзёбии ширкат дар як давра якҷоя тағйир меёбанд ё не.
Натиҷаҳои даромаднокии бо як сол таъхиршуда
| Тағйирёбанда | Коэффисиент | Хатои стандартӣ | Мушоҳида |
|---|---|---|---|
| ROA(t−1) | −0,001 | 0,003 | 338 |
| Profit Margin(t−1) | 0,002 | 0,002 | 308 |
Ҳар ду коэффисиенти таъхиршуда аз ҷиҳати оморӣ аҳамиятнок нестанд. Бо вуҷуди ин, талафи интихоб хеле калон аст. Аз ин рӯ, таҳқиқот натиҷаҳои таъхиршударо ҳамчун “даромаднокии соли гузашта бешубҳа бо оҳанги баъдӣ алоқаманд нест” шарҳ намедиҳад.
Таърифи алтернативии оҳанг
| Нишондиҳандаи даромаднокӣ | Коэффисиент | Хатои стандартӣ | Натиҷа |
|---|---|---|---|
| ROA | 0,000055 | 0,000098 | Аз ҷиҳати оморӣ аҳамиятнок нест |
| Profit Margin | 0,000095 | 0,000059 | Аз ҷиҳати оморӣ аҳамиятнок нест |
Тағйир додани махраҷи меъёри асосии оҳанг қувваи омории натиҷаҳои даромаднокиро тағйир медиҳад. Ин натиҷа нишон медиҳад, ки робитаи даромаднокӣ–оҳанг ба он низ ҳассос аст, ки оҳанги ривоятӣ маҳз чӣ гуна чен карда мешавад.
Натиҷаҳо пас аз winsorisation
| Тағйирёбанда | Коэффисиент | Хатои стандартӣ | Аҳамиятнокӣ |
|---|---|---|---|
| ROA | 0,007 | 0,003 | p < 0,05 |
| Profit Margin | 0,003 | 0,001 | p < 0,05 |
Ҳангоми нигоҳ доштани андозаи тақрибан 0,003 дар модели асосӣ барои коэффисиенти Profit Margin, далели оморӣ қавитар мегардад. Коэффисиенти ROA бошад аз тақрибан 0,002 то 0,007 боло рафта, аҳамиятнок мешавад. Манбаъ махсус ин тағйироти ROA-ро ҳамчун нишонаи он шарҳ медиҳад, ки робитаи ROA–оҳанг ба мушоҳидаҳои молиявии аз ҳад канорӣ ҳассос аст.
Дар ин ҷо шарҳи нодуруст чунин аст: “Winsorisation натиҷаи ҳақиқиро ошкор кард.” Таҳқиқот инро намегӯяд. Шарҳи дуруст он аст, ки азбаски коэффисиенти ROA дар коркарди гуногуни арзишҳои канорӣ тағйир меёбад, натиҷа ба қарори моделсозӣ ҳассос аст.
Натиҷаҳои first difference
| Модел | Коэффисиент | Хатои стандартӣ | Аҳамиятнокӣ |
|---|---|---|---|
| ΔROA → ΔTone | 0,004 | 0,002 | p < 0,10 |
| ΔProfit Margin → ΔTone | 0,004 | 0,001 | p < 0,05 |
| Winsorised ΔROA → ΔTone | 0,007 | 0,003 | p < 0,05 |
| Winsorised ΔProfit Margin → ΔTone | 0,004 | 0,002 | p < 0,05 |
Ин натиҷаҳо нишон медиҳанд, ки дар дохили ширкат афзоиши солонаи даромаднокӣ метавонад бо тағйироти мусбаттари оҳанг якҷоя мушоҳида шавад. Аммо манбаъ модели first difference-ро ҳам ҳамчун тарҳи сабабие, ки ҳамаи омилҳои партофташудаи бо вақт тағйирёбандаро бартараф мекунад, қабул намекунад.
Санҷиши ҷудо кардани маҳдудияти интихоб аз табдили модел
Азбаски модели first difference танҳо мушоҳидаҳои пайдарпайро истифода мекунад, нисбат ба модели асосӣ интихоби хурдтар дорад. Барои муайян кардани он ки фарқи натиҷа воқеан аз табдили математикии first-difference сарчашма мегирад ё танҳо аз истифодаи гурӯҳи дигари мушоҳидаҳо, муаллиф модели эффектҳои собитро дар ҳамон мушоҳидаҳои пайдарпайи first-difference дубора баҳогузорӣ кардааст.
| Спецификатсия | Коэффисиенти ROA | Коэффисиенти Profit Margin |
|---|---|---|
| Эффектҳои собит дар интихоби пурра | 0,002 | 0,003* |
| Эффектҳои собит дар мушоҳидаҳои пайдарпай | 0,005* | 0,004 |
| First difference | 0,004* | 0,004** |
Ин муқоиса нишон медиҳад, ки як қисми фарқи байни модели эффектҳои собити интихоби пурра ва модели first-difference метавонад на танҳо аз табдил, балки аз истифодаи зергурӯҳи дигари интихоб, ки солҳои пайдарпай дорад, сарчашма гирад.
Оё Робитаи Байни Даромаднокӣ ва Оҳанг Дар Кишварҳои GCC Яксон Аст?
Комилан яксон ба назар намерасад: баробарии коэффисиентҳои панҷ кишвар барои ROA дар санҷиши муштараки Wald рад мешавад, аммо натиҷа ба таркиби кишварҳо ҳассос аст; барои Profit Margin бошад санҷиши муштараки Wald фарқи систематикии коэффисиентҳоро байни кишварҳо дастгирӣ намекунад.
Коэффисиентҳои ROA ва Profit Margin аз рӯйи кишвар
| Кишвар | Коэффисиенти ROA | Фосилаи эътимоди %95 | Коэффисиенти Profit Margin | Фосилаи эътимоди %95 |
|---|---|---|---|---|
| Арабистони Саудӣ | 0,0013 | аз −0,0040 то 0,0065 | 0,0018 | аз −0,0014 то 0,0050 |
| Уммон | 0,0007 | аз −0,0030 то 0,0044 | 0,0014 | аз −0,0040 то 0,0068 |
| Кувайт | 0,0138*** | аз 0,0045 то 0,0231 | 0,0062* | аз −0,0006 то 0,0131 |
| Амороти Муттаҳидаи Араб | 0,0143 | аз −0,0189 то 0,0475 | 0,0061** | аз 0,0004 то 0,0117 |
| Қатар | 0,0406** | аз 0,0070 то 0,0743 | 0,0077** | аз 0,0011 то 0,0144 |
*** p < 0,01; ** p < 0,05; * p < 0,10.
p-арзиши санҷиши муштараки Wald, ки баробарии коэффисиентҳои кишвариро барои ROA месанҷад, 0,023 аст. Ин натиҷа бар зидди гипотезаи яксон будани ҳамаи коэффисиентҳои ROA–оҳанг дар панҷ кишвар далели оморӣ медиҳад.
Барои Profit Margin p-арзиши ҳамон санҷиш 0,230 мебошад. Аз ин рӯ, ҳатто агар коэффисиентҳои инфиродии Profit Margin дар баъзе кишварҳо аҳамиятнок бошанд, санҷише, ки ҳамаи фарқиятҳои коэффисиентҳоро байни кишварҳо якҷоя арзёбӣ мекунад, гетерогении систематикиро дастгирӣ намекунад.
Чаро Қатар ва Амороти Муттаҳидаи Араб бояд боэҳтиёт шарҳ дода шаванд?
Модели ROA-и Қатар танҳо аз 22 мушоҳида ва 7 ширкат, модели Profit Margin бошад аз 18 мушоҳида ва 6 ширкат иборат аст. Дар ҳар ду модели Амороти Муттаҳидаи Араб 45 мушоҳида ва 30 ширкат мавҷуд аст. Махсусан интихоби хурди Қатар ва тағйирпазирии маҳдуди молиявӣ дар дохили ширкат дар баъзе кишварҳо метавонанд номуайянии коэффисиентҳои кишвариро зиёд кунанд.
Аз ин рӯ, манбаъ алоҳида месанҷад, ки натиҷаи гетерогении ROA то чӣ андоза ба таркиби кишварҳо вобаста аст.
| Спецификатсия | Мушоҳида | Шумораи кишварҳо | Wald p-арзиш |
|---|---|---|---|
| Спецификатсияи пурра, ба истиснои Баҳрайн | 623 | 5 | 0,023 |
| Ба истиснои Қатар | 601 | 4 | 0,066 |
| Ба истиснои АМА | 578 | 4 | 0,010 |
| Ба истиснои Қатар ва АМА | 556 | 3 | 0,027 |
Ҳангоми хориҷ кардани Қатар боло рафтани p-арзиш аз 0,023 то 0,066 нишон медиҳад, ки далел барои гетерогении кишварӣ заиф мешавад. Баръакс, вақте АМА хориҷ карда мешавад ё ҳам Қатар ва ҳам АМА хориҷ мешаванд, санҷиш боз дар сатҳи %5 аҳамиятнок мегардад. Ин сохтор нишон медиҳад, ки гетерогении ROA пурра натиҷаи як кишвар нест, аммо далел нисбат ба таркиби кишварҳо низ комилан устувор нест.
Назорати эффектҳои собити кишвар-сол
Барои назорати муфассалтари шароити умумии солонаи хоси кишварҳо, эффектҳои собити кишвар-сол низ истифода шудаанд. Дар ин модел коэффисиенти ROA 0,0014 ва бо p=0,524 беаҳамият аст. Коэффисиенти Profit Margin 0,0027 ва бо p=0,071 дар сатҳи %10 маргиналӣ аҳамиятнок боқӣ мемонад.
Гарчанде ин назорат самти натиҷаи асосиро ба андозаи зиёд тағйир намедиҳад, он иддаои робитаи қавӣ ва устувори ROA дар саросари GCC-ро дастгирӣ намекунад.
Робитаи MVA–оҳанг аз рӯйи кишвар
| Кишвар | Модели бо ROA назоратшуда | Модели бо Profit Margin назоратшуда |
|---|---|---|
| Арабистони Саудӣ | −0,758* | −0,807* |
| Уммон | 0,312 | 0,308 |
| Кувайт | −0,170 | −0,322 |
| Амороти Муттаҳидаи Араб | −1,321 | −1,748 |
| Қатар | 0,159 | −0,234 |
| Wald p-арзиши муштарак | 0,170 | 0,227 |
* p < 0,10.
Коэффисиенти оҳанги ҳеҷ кишвар дар сатҳи аҳамиятнокии %5 аҳамиятнок нест. Коэффисиенти Арабистони Саудӣ дар ҳар ду модел танҳо дар сатҳи %10 маргиналӣ аҳамиятнок аст. Арзишҳои 0,170 ва 0,227-и санҷишҳои муштараки Wald бошад далели кофӣ намедиҳанд, ки робитаи оҳанг–MVA байни кишварҳо ба таври систематикӣ фарқ мекунад.
Натиҷаҳои гипотезаҳо
| Гипотеза | Натиҷа | Сабаб |
|---|---|---|
| H1: Оҳанг бо фаъолияти молиявӣ алоқаманд аст. | Дастгирии қисман | ROA дар модели асосӣ беаҳамият; Profit Margin маргиналӣ аҳамиятнок; натиҷаҳо дар моделҳои ҳассосият тағйир меёбанд. |
| H2: Робитаи даромаднокӣ–оҳанг байни бозорҳои GCC фарқ мекунад. | Дастгирии қисман | Барои ROA далели муштараки гетерогенӣ ҳаст; барои Profit Margin нест; натиҷаи ROA ба таркиби кишварҳо ҳассос аст. |
| H3: Оҳанг бо MVA алоқаманд аст. | Дастгирӣ нашуд | Коэффисиентҳои оҳанг дар моделҳои асосии MVA аз ҷиҳати оморӣ аҳамиятнок нестанд. |
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Дар интихоби GCC байни Profit Margin ва оҳанги изҳороти раис дар баъзе спецификатсияҳои модел робитаи мусбат вуҷуд дорад.
- Робитаи байни ROA ва оҳанг ба коркарди мушоҳидаҳои молиявии аз ҳад канорӣ ба таври назаррас ҳассос аст.
- Тағйироти солонаи даромаднокӣ дар дохили ширкат ва тағйироти солонаи оҳанг дар баъзе моделҳои first-difference робитаи мусбат нишон медиҳанд.
- Андозаи робитаи ROA–оҳанг метавонад байни кишварҳои GCC фарқ кунад.
- Коэффисиентҳои ROA барои Кувайт ва Қатар дар модели манбаъ мусбат ва аз ҷиҳати оморӣ аҳамиятноканд.
- Гарчанде барои Profit Margin дар баъзе кишварҳо коэффисиентҳои мусбат мавҷуданд, ба хулосае нарасидаанд, ки коэффисиентҳои ҳамаи кишварҳо ба таври систематикӣ фарқ мекунанд.
- Барои дастгирии хулосае, ки оҳанги изҳороти раис бо MVA ба таври систематикӣ алоқаманд аст, далели кофии оморӣ вуҷуд надорад.
- Оҳанги изҳороти раис набояд мустақил аз маълумоти молиявӣ, ҳамчун нишондиҳандаи боэътимоди фаъолияти ширкат ё арзёбӣ танҳо истифода шавад.
Умумисозиҳое, ки таҳқиқот дастгирӣ намекунад
Таҳқиқот хулосаҳои “ширкатҳои даромадноктар ҳатман изҳороти мусбаттар менависанд”, “изҳороти мусбат арзиши ширкатро зиёд мекунад”, “роҳбарият калимаҳои мусбатро барои манипулятсия кардани сармоягузорон истифода мебарад”, “коэффисиенти баланди ROA дар Қатар ба ҳамаи ширкатҳои Қатар дахл дорад” ё “фарқиятҳои байни кишварҳои GCC-ро низоми идоракунии корпоративӣ шарҳ медиҳад”-ро дастгирӣ намекунад.
Ба ҳамин монанд, ба хулосае намерасанд, ки яке аз назарияҳои сигналдиҳӣ ва идоракунии таассурот дуруст ва дигаре нодуруст аст. Ҳамон робитаи мушоҳидавии оҳанг–даромаднокӣ метавонад бо ҳар ду механизми назариявӣ мувофиқ бошад.
Чаро талафи интихоб муҳим аст?
Аз 813 мушоҳидаи оҳанги қобили истифода танҳо 643 ба модели асосии ROA ва 607 ба модели асосии Profit Margin дохил шудаанд. Дар замимаҳои манбаъ дида мешавад, ки баъзе хусусиятҳои молиявии мушоҳидаҳои ба регрессия дохилшуда ва мушоҳидаҳое, ки бинобар нопурра будани маълумоти молиявӣ хориҷ шудаанд, низ фарқ мекунанд.
Масалан, барои модели ROA миёнаи ROA дар мушоҳидаҳои ширкат-соле, ки дар модел нигоҳ дошта шудаанд, %4,213 аст, дар ҳоле ки дар мушоҳидаҳои хориҷшудае, ки маълумоти ROA доранд, миёна тақрибан %1,207 мебошад. Андозаи миёнаи ширкат дар мушоҳидаҳои нигоҳдошташуда дар миқёси log 13,261 ва дар хориҷшудаҳо 11,930 аст.
Дар интихоби Profit Margin миёнаи Profit Margin дар мушоҳидаҳои нигоҳдошташуда %14,125 аст, дар ҳоле ки дар мушоҳидаҳои хориҷшудае, ки ин тағйирёбанда дастрас аст, тақрибан %8,384 мебошад. Ин фарқиятҳои тавсифӣ худ аз худ ғарази интихобро исбот намекунанд; аммо нишон медиҳанд, ки набояд маълумоти нопурраро комилан беаҳамият фарз кард.
Маҳдудиятҳои асосӣ
Маҳдудияти аввал: Таҳқиқот танҳо ба изҳороти раис дар гузоришҳои солона тамаркуз мекунад. Зангҳои натиҷаҳои молиявӣ, суханрониҳои CEO ё дигар изҳороти ширкат таҳлил нашудаанд.
Маҳдудияти дуюм: Танҳо изҳороти аслии англисии раис ба таҳлили матн дохил карда шудаанд. Тарҷума нашудани изҳороти арабӣ пайдарҳамии луғатро нигоҳ медорад; аммо метавонад ба он таъсир расонад, ки кадом ширкатҳо ба таҳлил дохил мешаванд.
Маҳдудияти сеюм: Сабабияти баръакс ва ғарази тағйирёбандаи партофташуда пурра истисно карда намешаванд. Хусусиятҳои роҳбар, сохторҳои моликият, амалияҳои идоракунии корпоративӣ ё дигар омилҳои бо вақт тағйирёбанда метавонанд ҳам ба фаъолияти молиявӣ ва ҳам ба оҳанги ривоятӣ таъсир расонанд.
Маҳдудияти чорум: Гарчанде маълумот дар бораи мустақилияти моликият барои бисёр ширкатҳо мавҷуд аст, азбаски тағйирёбанда ҳар сол дар сатҳи ширкат мушоҳида намешавад, он дар модели эффектҳои собити ширкат алоҳида идентификатсия нашудааст.
Маҳдудияти панҷум: Луғати Loughran–McDonald барои изҳороти корпоративии ИМА таҳия шудааст. Исбот нашудааст, ки он ҳамаи нозукиҳои маҳаллии забонӣ ё контекстии бозорҳои GCC-ро фаро мегирад.
Маҳдудияти шашум: Гарчанде тартиби хориҷкунии матн бо санҷишҳои фарогири дастӣ тасдиқ ва ислоҳ шудааст, хориҷкунии автоматии матни гузориши солона аз хатои ченкунӣ комилан эмин нест.
Маҳдудияти ҳафтум: Санаҳои нашри гузоришҳои солона ҷамъоварӣ нашудаанд. Аз ин рӯ, дақиқ муайян кардан мумкин нест, ки MVA арзиши бозориро пеш аз нашри изҳорот ё баъд аз он ифода мекунад.
Маҳдудияти ҳаштум: Баъзе интихобҳои кишварӣ хурданд. Махсусан барои Қатар ва Амороти Муттаҳидаи Араб фосилаҳои эътимоди коэффисиентҳои кишварӣ васеъ мебошанд ва натиҷаи гетерогении кишварии ROA ба он ҳассос аст, ки кадом кишварҳо ба интихоб дохил шудаанд.
Самтҳое, ки манбаъ барои таҳқиқоти оянда нишон медиҳад
Манбаъ мегӯяд, ки тағйирёбандаҳои сатҳи ширкатии идоракунии корпоративӣ, ки бо вақт тағйир меёбанд, ва нишондиҳандаҳои ошкори институтсионалии сатҳи кишварро метавон дар таҳқиқоти оянда омӯхт. Бо ин роҳ на танҳо саволи “оё байни кишварҳо фарқ ҳаст?” балки “ин фарқ аз кадом механизми институтсионалӣ сарчашма мегирад?” низ таҳқиқ шуда метавонад.
Ҳамчунин таҳия ва тасдиқи луғатҳои забони молиявии махсус барои ривоятҳои корпоративии GCC пешниҳод мешавад. Пешниҳоди дигар таҳияи усулҳоест, ки эҳсоси муқаррариро, ки бо асосҳои молиявии мушоҳидашаванда шарҳ дода мешавад, аз оҳанги “abnormal” ё ғайричашмдошт, ки бо маълумоти молиявӣ шарҳ дода намешавад, ҷудо мекунанд.
Ёддошт оид ба Манбаъ ва Усул
Таҳқиқоти аслӣ: Chairperson Statement Tone, Firm Performance, and Valuation Across GCC Markets: A Comparative Study.
Муаллиф: Bader Alibrahim.
Аффилиатсия: Henley Business School, University of Reading, Reading RG6 6UD, United Kingdom.
Саҳми баробар: Татбиқ намешавад; таҳқиқот якмуаллифа аст.
Ҳолати муаллифи масъул: Дар PDF шарҳи ҷудогонаи corresponding-author бо ситорача дида намешавад. Суроғаи почтаи электронии муассисавии муаллифи ягона Bader Alibrahim дода шудааст.
Маҷалла: Accounting and Auditing.
Ношир: MDPI.
Ҷилд / шумора / рақами мақола: 2 / 4 / 19.
DOI: 10.3390/accountaudit2040019.
Санаи ирсол: 10 Август 2026.
Санаи бозбинӣ: 12 Октябр 2026.
Санаи қабул: 21 Октябр 2026.
Санаи нашр: 24 Октябр 2026.
Пайванди расмӣ: https://doi.org/10.3390/accountaudit2040019
Навъи манбаъ: Мақолаи аслии таҳқиқотии баррасишуда; таҳқиқоти миқдорӣ, бойгонӣ ва мушоҳидавии маълумоти панелӣ.
Ҳолати preprint: Дар PDF-и манбаъ рақами preprint ё версияи қаблии preprint зикр нашудааст.
Литсензия: Creative Commons Attribution (CC BY).
Маблағгузорӣ: Таҳқиқот маблағгузории беруна нагирифтааст.
Бархӯрди манфиатҳо: Муаллиф хабар додааст, ки бархӯрди манфиатҳо вуҷуд надорад.
Кумитаи ахлоқ ва ризоияти огоҳона: Татбиқ намешавад; таҳқиқот маълумоти бойгонии ширкатҳоро истифода мекунад, ки аз гузоришҳои корпоративии дастраси умум ва манбаъҳои маълумоти молиявӣ ташкил шудаанд.
Дастрасии маълумот: Маълумот аз сомонаҳои робита бо сармоягузорони ширкатҳо, сомонаҳои биржаҳо, гузоришҳои солона ва Orbis ҷамъоварӣ шудаанд. Маҷмӯи додаҳои коркардшуда ва скриптҳои Python, ки барои ҷамъоварии маълумот ва таҳлили матн истифода шудаанд, бо дархости оқилона аз муаллиф дастрас карда мешаванд. Дастрасӣ ба маълумоти Orbis ба шартҳои литсензияи Orbis тобеъ аст.
Эъломияи истифодаи зеҳни сунъӣ: Тибқи манбаъ, силсилаи GPT-5-и OpenAI ChatGPT дар давраи 2025–2026 барои кӯмак дар марҳилаҳои тавлид ва такмили код барои таҳлилҳои регрессияи панелӣ истифода шудааст. Муаллиф изҳор мекунад, ки код ва баромадҳои тавлидшударо бозбинӣ, санҷиш ва ислоҳ кардааст ва масъулияти мундариҷаи нашрро ба уҳда гирифтааст.
Таҳлили матн: Оҳанги изҳороти раисон бо истифода аз версияи 1993–2025-и Loughran–McDonald Master Dictionary чен карда шудааст. Матнҳо ба ҳарфҳои хурд табдил дода шуда, аломатҳои ғайриалифбоӣ тоза шудаанд, tokenisation-и ба фосила асосёфта татбиқ гардида ва калимаҳои мусбат/манфии молиявӣ бо луғат мутобиқ карда шудаанд.
Тағйирёбандаҳои молиявӣ: Даромаднокӣ бо ROA ва Profit Margin, арзёбии бозорӣ бо Market Value-to-Assets чен карда шудааст. Андозаи ширкат, solvency ratio ва дар моделҳои мувофиқ market-to-book ratio ҳамчун тағйирёбандаҳои назоратӣ истифода шудаанд.
Усули эконометрӣ: Моделҳои асосӣ эффектҳои собити ширкат ва солро истифода карда, хатогиҳои стандартӣ дар сатҳи ширкат кластер шудаанд. Устувории натиҷаҳо бо даромаднокии яксолата таъхиршуда, таърифи алтернативии оҳанг, winsorisation дар percentil-ҳои 1./99., моделҳои first-difference, моделҳои эффектҳои собит барои мушоҳидаҳои пайдарпай, таъсирҳои мутақобилаи кишварӣ, санҷишҳои Wald ва эффектҳои собити кишвар-сол омӯхта шудааст.
Ҳадди асосии тафсири илмӣ: Таҳқиқот робитаҳои омориро меомӯзад. Ин тарҳ исбот намекунад, ки даромаднокӣ сабаби оҳанги ривоятӣ аст, оҳанг арзиши ширкатро тағйир медиҳад ё роҳбариятҳои муайян қасдан сигналдиҳӣ ё идоракунии таассурот анҷом медиҳанд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд