


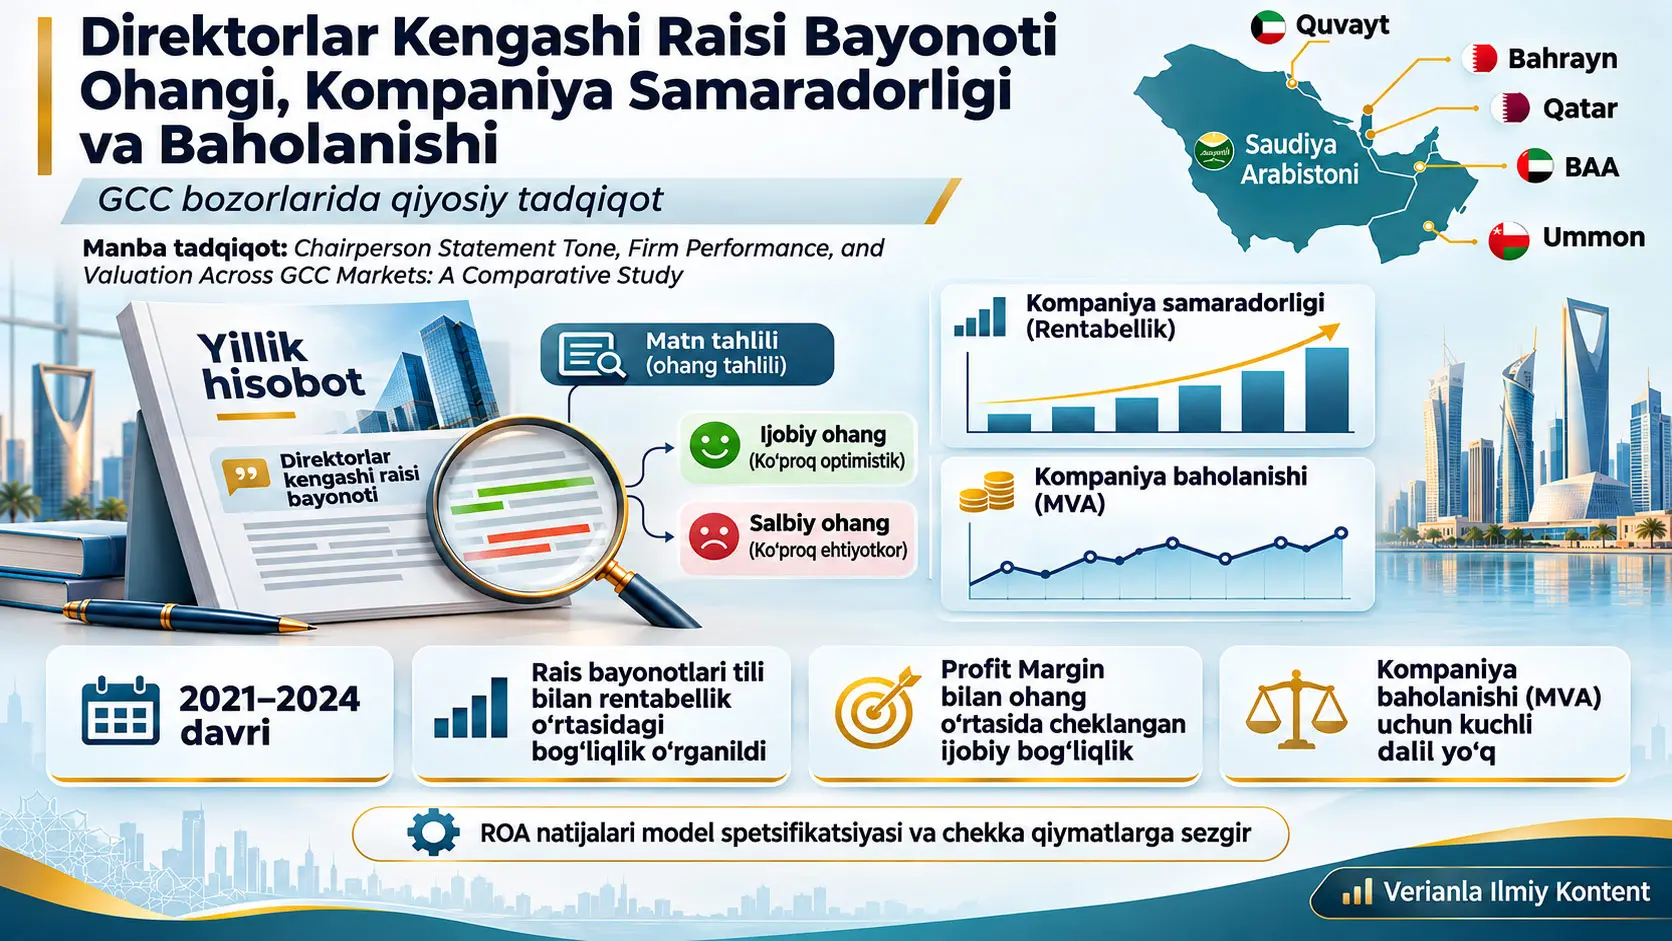
Direktorlar kengashi raisi bayonotining ohangi (Chairperson-statement tone) — kompaniyaning yillik hisobotidagi rais bayonotida moliyaviy kontekst nuqtayi nazaridan ijobiy va salbiy deb hisoblangan so‘zlarning nisbiy muvozanatini miqdoriy ifodalovchi matniy sentiment o‘lchovidir. Ushbu tadqiqot Ko‘rfaz Hamkorlik Kengashi (Gulf Cooperation Council, GCC) bozorlaridagi ochiq savdoga chiqarilgan nomoliyaviy kompaniyalar rais bayonotlari ohangining kompaniya rentabelligi va kompaniya baholanishi bilan bog‘liq yoki bog‘liq emasligini o‘rganadi. Ohang moliyaviy matnlar uchun ishlab chiqilgan Loughran–McDonald lug‘ati bilan; rentabellik aktivlar rentabelligi (Return on Assets, ROA) va Profit Margin bilan; kompaniya baholanishi esa Market Value-to-Assets (MVA) nisbati bilan o‘lchangan. Tadqiqot 2021–2024 davrini qamrab oluvchi muvozanatlanmagan panel ma’lumotlaridan foydalanadi va natijalarni sababiy ta’sir sifatida emas, o‘zgaruvchilar o‘rtasidagi statistik bog‘lanishlar sifatida talqin qiladi.
Asosiy qat’iy effektlar modellarida ROA bilan rais bayonoti ohangi o‘rtasidagi koeffitsient ijobiy bo‘lsa-da, statistik jihatdan ahamiyatli emas. Profit Margin koeffitsienti esa ijobiy va faqat %10 ahamiyatlilik darajasida marginal ahamiyatlidir. Moliyaviy o‘zgaruvchilardagi keskin chekka qiymatlar ta’sirini kamaytirish uchun o‘tkazilgan winsorisationdan so‘ng ham ROA, ham Profit Margin koeffitsientlari %5 darajada ahamiyatli bo‘ladi. Bunga qarshi ravishda, ohangning muqobil ta’rifi va bir yil kechiktirilgan rentabellik modellari ayni statistik dalilni bermaydi. Ushbu o‘zgaruvchanlik rentabellik bilan narrativ ohang o‘rtasidagi bog‘lanish ishlatilgan model spetsifikatsiyasi va tanlanma tarkibiga sezgir ekanini ko‘rsatadi.
Kompaniya baholanishi bo‘yicha xulosa yanada ehtiyotkor. Rais bayonoti ohangining MVA ga ta’sir koeffitsienti har ikki asosiy modelda manfiy yo‘nalishda baholangan, biroq statistik jihatdan ahamiyatli topilmagan. Ishonch oraliqlari nolni o‘z ichiga olishi bilan birga, ham ijobiy, ham manfiy yo‘nalishda iqtisodiy jihatdan ahamiyatsiz deb bo‘lmaydigan bog‘lanishlarni ham qamrab oladi. Shu sababli tadqiqot “ohang kompaniya qiymati bilan umuman bog‘liq emas” degan xulosaga emas, mavjud tanlanma va usul asosida tizimli bog‘lanishni ko‘rsatish uchun yetarli dalil yo‘q degan xulosaga keladi.
Mamlakatlararo tahlil ham yagona GCC natijasini bermaydi. ROA bilan ohang o‘rtasidagi bog‘lanish Quvayt va Qatarda ijobiy va statistik jihatdan ahamiyatli ko‘rinsa, besh mamlakatni birgalikda baholovchi Wald testi ROA koeffitsientlari mamlakatlar o‘rtasida farq qilishiga doir dalil beradi. Biroq Qatar chiqarib tashlanganda ushbu geterogenlik dalili zaiflashadi. Profit Margin uchun esa mamlakat koeffitsientlarida ayrim individual ahamiyatliliklar kuzatilsa-da, qo‘shma Wald testi tizimli mamlakat farqini ko‘rsatmaydi. Shu sababli natijalar mamlakat institutlari, korporativ boshqaruv tuzilmalari yoki tartibga solishlar bilan izohlangan deb da’vo qilib bo‘lmaydi; tadqiqot bu mexanizmlarni bevosita sinamagan.
Rais bayonoti nega alohida tadqiqot mavzusi?
Kompaniyalarning yillik hisobotlari faqat moliyaviy jadvallardan iborat emas. Rahbariyat kompaniya faoliyati, duch kelgan sharoitlar va kelajak haqidagi baholarini narrativ bo‘limlarda ham bayon qiladi. Direktorlar kengashi raisining bayonoti ana shu narrativ bo‘limlardan biri bo‘lib, rahbariyatga kompaniya samaradorligini o‘z so‘zlari bilan tushuntirish imkonini beradi.
Ushbu bayonotlarning muhim xususiyati shundaki, ular buxgalteriya jadvallaridagi raqamli ma’lumotlardan farqli ravishda til tanlovlarini o‘z ichiga oladi. Bir xil moliyaviy natija turli so‘zlar bilan ko‘proq optimistik, ehtiyotkor yoki salbiy tarzda bayon qilinishi mumkin. Tadqiqotning asosiy muammosi ushbu til farqi kompaniyaning haqiqiy moliyaviy samaradorligi bilan qay darajada birga o‘zgarishini tushunishdir.
Tadqiqot bu yerda ikki nazariy izohni qarama-qarshi qo‘yadi: signal berish nazariyasi va taassurotni boshqarish nazariyasi. Har ikki yondashuv ijobiy til ishlatilishini tushuntirishi mumkin; biroq rahbariyat nega ijobiy til ishlatishi haqida turli mexanizmlarni nazarda tutadi.
Signal Berish bilan Taassurotni Boshqarish O‘rtasidagi Farq Nima?
Signal berish yondashuvida yaxshi natija ko‘rsatgan kompaniya rahbariyati kuchli moliyaviy holatini investorlar va boshqa manfaatdor tomonlarga ijobiyroq til bilan yetkazishi mumkin; taassurotni boshqarishda esa zaif natija ko‘rsatgan kompaniya rahbariyati salbiy vaziyatni yaxshiroq ko‘rsatish maqsadida ijobiy narrativdan foydalanishi mumkin. Ushbu tadqiqotning kuzatuvga asoslangan dizayni topilgan ohang–rentabellik bog‘lanishlari ushbu ikki mexanizmning qaysi biridan kelib chiqqanini ajrata olmaydi.
Bu farq juda muhim. Ijobiy ohang va yuqori rentabellik birga kuzatilsa ham, faqat ushbu bog‘lanishga asoslanib “rahbariyat to‘g‘ri signal bermoqda” degan xulosaga kelib bo‘lmaydi. Xuddi shuningdek, zaif moliyaviy samaradorlik va ijobiy ohangning birga kuzatilishi ham o‘z-o‘zicha ongli manipulyatsiya dalili emas. Rahbariyat xatti-harakatining sababini aniqlash uchun ushbu tadqiqotda ishlatilmagan boshqa tadqiqot dizaynlari talab qilinadi.
Tadqiqotning uchta asosiy gipotezasi
Tadqiqot uchta gipoteza asosida davom etadi. Birinchi gipoteza rais bayonoti ohangi kompaniyaning moliyaviy samaradorligi bilan tizimli bog‘liq ekanini nazarda tutadi. Ikkinchi gipoteza bu bog‘lanish GCC bozorlari o‘rtasida o‘zgarishi mumkinligini nazarda tutadi. Uchinchi gipoteza esa rais bayonoti ohangi Market Value-to-Assets bilan o‘lchanadigan kompaniya baholanishi bilan bog‘liq ekanini ilgari suradi.
| Gipoteza | Sinovdan o‘tkazilgan bog‘lanish | Asosiy savol |
|---|---|---|
| H1 | Rentabellik → narrativ ohang bog‘lanishi | Moliyaviy samaradorlik o‘zgargan sari rais bayonotidagi ohang tizimli ravishda o‘zgaradimi? |
| H2 | Mamlakat bo‘yicha rentabellik–ohang bog‘lanishi | Bu bog‘lanish GCC mamlakatlarida bir xil kattalikdami? |
| H3 | Ohang–MVA bog‘lanishi | Ijobiyroq yoki salbiyroq narrativ ohang kompaniya baholanishi bilan bog‘liqmi? |
Tanlanma qaysi kompaniyalardan tuzilgan?
Tadqiqot 2021–2024 davridagi ochiq savdoga chiqarilgan nomoliyaviy kompaniyalarga qaratilgan. Moliyaviy kompaniyalar tanlanmadan chiqarilgan. O‘rganilgan birjalar Saudi Arabia Tadawul, Abu Dhabi Securities Exchange, Boursa Kuwait, Dubai Financial Market, Qatar Stock Exchange, Muscat Stock Exchange va Bahrain Bourse hisoblanadi. Yettita birja bo‘lishining sababi Birlashgan Arab Amirliklari Abu Dhabi va Dubai sifatida ikki alohida bozor manbasi bilan ifodalanganidir.
Rais bayonotlari avvalo tegishli birjalar saytlaridagi yillik hisobotlardan olingan. Hisobot u yerda topilmasa, kompaniyaning investorlar bilan aloqalar sahifasiga murojaat qilingan. Moliyaviy o‘zgaruvchilar manbasi Orbis ma’lumotlar bazasidir.
Matn tahlili faqat dastlab ingliz tilida e’lon qilingan rais bayonotlarini qamrab oladi. Arab tilida e’lon qilingan bayonotlar ingliz tiliga tarjima qilinmagan. Buning sababi tarjima ishlatilayotgan moliyaviy sentiment lug‘ati tutadigan leksik xususiyatlarni o‘zgartirishi mumkinligidir. Bu qaror o‘lchash izchilligini saqlaydi; biroq natijalar GCC kompaniyalarining barcha narrativ bayonotlarini qay darajada ifodalashini cheklashi mumkin.
Muvozanatlanmagan panel ma’lumotlari nimani anglatadi?
Panel ma’lumotlari ayni kompaniyalarning bir necha yillardagi kuzatuvlarini birgalikda tahlil qiladigan ma’lumot tuzilmasidir. Muvozanatlanmagan panel esa har bir kompaniya uchun har bir yilda to‘liq kuzatuv mavjud bo‘lmagan paneldir. Ushbu tadqiqotda ayrim yillik hisobotlarda mos rais bayonoti bo‘lmagani yoki ayrim moliyaviy o‘zgaruvchilar yetishmagani sabab barcha kompaniyalar 2021, 2022, 2023 va 2024 yillarning barchasida modelga kirmaydi.
Shu sabab “643 kuzatuv” ifodasi 643 ta turli kompaniya degani emas. ROA modelidagi 643 ta kompaniya-yil kuzatuvi 263 ta kompaniyaga; Profit Margin modelidagi 607 ta kompaniya-yil kuzatuvi esa 256 ta kompaniyaga tegishli.
Rais bayonotlari yillik hisobotlardan qanday chiqarib olindi?
Tadqiqotda rais bayonotlarining katta qismi Python asosidagi avtomatik jarayon orqali yillik hisobotlardan chiqarib olingan. Tizim “Chairman's Statement”, “Chairman's Message”, “Chairperson's Statement”, “Board of Directors' Message” kabi turli sarlavha andozalarini qidirgan; keyin esa matn haqiqatan narrativ rais bayonoti ekanini aniqlash uchun “Dear Shareholders”, “On behalf of the Board”, “I am pleased to present” kabi kirish belgilaridan va turli yakun/chegara qoidalaridan foydalangan.
Matnni chiqarib olish jarayoni qanday tekshirildi?
Avtomatik matn chiqarib olish xatosiz deb faraz qilinmagan. Manba turli xato xavflarini qamrab oluvchi maqsadli tekshirish jarayonini o‘tkazgan. Tugallangan 90 ta qo‘lda baholashda 38 holat tuzatishsiz qoldirilgan, 43 holatda chegara tuzatishi amalga oshirilgan, 6 holat texnik ko‘rib chiqishga olingan va 3 holat noto‘g‘ri musbat deb belgilangan. Texnik ko‘rib chiqishga olingan olti holatning uchtasi foydalanishga yaroqli rais bayonotini bergan, qolgan uchtasi esa chiqarib tashlangan.
Shundan keyin Quvaytdan tashqaridagi 40 ta foydalanishga yaroqli bayonot to‘g‘ridan-to‘g‘ri asl yillik hisobotlar bilan qayta solishtirilgan. Ularning 37 tasi manba bilan mos kelgan, uchtasida muhim chiqarib olish xatosi aniqlangan: birida ichiga joylashtirilgan jadval atrofida matn buzilishi, ikkitasida esa bayonot yakunining muddatidan oldin kesilishi kuzatilgan. Ushbu uchta qayd tuzatilgan, ohang ballari qayta hisoblangan va modellar qayta baholangan.
37/40 nisbati umumiy tizim aniqligi sifatida talqin qilinmasligi kerak. Manba ushbu 40 ta namuna tasodifiy umumiy aniqlik bahosini olish uchun emas, balki turli chiqarib olish xavflarini maxsus tekshirish uchun tanlanganini aniq bildiradi. Quvayt uchun qo‘shimcha ravishda yillar bo‘yicha tabaqalashtirilgan 20 ta bayonot tekshirilgan va ularning 20 tasi ham manba hujjatlar bilan mos kelgan; bu natija ham xuddi shu sababga ko‘ra umumiy aniqlik ko‘rsatkichi sifatida taqdim etilmaydi.
Rais Bayonotining Ohangi Qanday Hisoblanadi?
Tadqiqotning asosiy ohang o‘lchovi Loughran–McDonald moliyaviy sentiment lug‘atida ijobiy va salbiy deb tasniflangan so‘zlar farqini ushbu ikki so‘z guruhining yig‘indisiga bo‘ladi; shu tariqa ball matndagi barcha so‘zlar sonini emas, aynan moliyaviy sentiment tashuvchi deb qabul qilingan ijobiy va salbiy so‘zlar o‘rtasidagi muvozanatni o‘lchaydi.
Bayonot matni avval kichik harflarga aylantiriladi, alifboga kirmaydigan belgilar olib tashlanadi va matn bo‘shliqlar asosida so‘zlarga ajratiladi. Loughran–McDonald lug‘atidagi ijobiy va salbiy terminlar ham kichik harflarga aylantiriladi va har bir so‘z lug‘at ro‘yxatlari bilan moslashtiriladi.
Tadqiqotning Tenglama (1) da ishlatilgan asosiy ohang o‘lchovi:
\[ Tone_{i,t}= \frac{PositiveWords_{i,t}-NegativeWords_{i,t}} {PositiveWords_{i,t}+NegativeWords_{i,t}} \tag{1} \]
ko‘rinishidadir. Bu yerda \(i\) kompaniyani, \(t\) yilni, \(PositiveWords_{i,t}\) ijobiy deb tasniflangan moliyaviy so‘zlar sonini va \(NegativeWords_{i,t}\) salbiy deb tasniflangan moliyaviy so‘zlar sonini ko‘rsatadi.
Ohang formulasining matematik ma’nosi
Surat ijobiy so‘zlar sonidan salbiy so‘zlar sonini ayirish orqali olinadigan sof sentiment farqidir. Maxraj esa ijobiy va salbiy moliyaviy sentiment so‘zlarining yig‘indisidir. Maxraj musbat bo‘lgan holatda o‘lchovning matematik oralig‘i −1 dan +1 gacha.
- Tone = +1: Sentiment tashuvchi va lug‘at tomonidan moslashtirilgan so‘zlar orasida salbiy so‘z yo‘q.
- Tone = 0: Moslashtirilgan ijobiy va salbiy so‘zlar soni bir-biriga teng.
- Tone < 0: Salbiy moliyaviy so‘zlar ijobiy so‘zlardan ko‘p.
- Tone > 0: Ijobiy moliyaviy so‘zlar salbiy so‘zlardan ko‘p.
Bu yerda muhim farq bor: Tone = +1 bo‘lishi bayonotdagi barcha so‘zlar “ijobiy” ekanini anglatmaydi. Asosiy formulaning maxrajiga faqat Loughran–McDonald ro‘yxatlarida ijobiy yoki salbiy sifatida moslashtirilgan so‘zlar kiradi. Neytral yoki lug‘atda sentiment toifasiga kirmaydigan so‘zlar asosiy ohang nisbatining maxrajini kattalashtirmaydi.
Manbada ochiq ko‘rsatilmagan holat: Bir bayonotda \(PositiveWords+NegativeWords=0\) bo‘lsa, maxraj nol bo‘lgani uchun asosiy tenglama matematik jihatdan aniqlanmagan holga keladi. Maqola matni ushbu alohida holatda qaysi dasturlash qoidasi qo‘llanganini aniq ko‘rsatmaydi. Bu bo‘shliq Verianla bayonida taxmin bilan to‘ldirilmagan.
Muqobil ohang o‘lchovi nega ishlatilgan?
Sezgirlik tahlilida tadqiqot ohangning boshqa bir ta’rifidan ham foydalanadi:
\[ Tone^{TW}_{i,t}= \frac{Positive_{i,t}-Negative_{i,t}} {TotalWords_{i,t}} \tag{2} \]
Ushbu muqobil o‘lchovning surati o‘zgarmaydi; ijobiy va salbiy so‘zlar farqi yana ishlatiladi. O‘zgaradigan qism maxrajdir. Bu safar maxrajda faqat sentiment so‘zlari emas, bayonotdagi jami so‘zlar soni turadi.
Shu sabab Tenglama (1) “ijobiy va salbiy moliyaviy tilning o‘z ichidagi muvozanati qanday?” degan savolga yaqinroq. Tenglama (2) esa “sof ijobiylik yoki salbiylik butun bayonot uzunligi ichida qanchalik zich?” degan savolni ko‘proq aks ettiradi. Ikki o‘lchov masshtabi turlicha bo‘lgani uchun regressiya koeffitsientlari kattaliklarini bevosita taqqoslash kerak emas.
ROA, Profit Margin va MVA nimani o‘lchaydi?
ROA (Return on Assets / Aktivlar Rentabelligi) kompaniyaning sof daromadini jami aktivlariga nisbatan masshtablaydi:
\[ ROA=\frac{Net\ Income}{Total\ Assets} \]
ROA kompaniya egalik qiladigan aktivlar bazasini qay darajada sof daromadga aylantirayotganini ko‘rsatuvchi rentabellik ko‘rsatkichidir. Tadqiqotda ROA foizda qo‘llanadi.
Profit Margin sof daromadning operatsion daromadga nisbatidir:
\[ Profit\ Margin= \frac{Net\ Income}{Operating\ Revenue} \]
Ushbu nisbat sotuv yoki operatsion daromad miqyosi oldida qancha sof daromad hosil bo‘lganini ko‘rsatadi. ROA va Profit Margin bir xil rentabellik tushunchasining turli iqtisodiy o‘lchamlarini o‘lchagani uchun, tadqiqotning bu ikki ko‘rsatkichni alohida modellarda ishlatishi natijalar bitta rentabellik ta’rifiga bog‘liq bo‘lib qolgan-qolmaganini o‘rganish imkonini beradi.
Market Value-to-Assets (MVA) esa:
\[ MVA= \frac{Market\ Capitalisation}{Total\ Assets} \]
ko‘rinishida aniqlanadi. Bu yerda maqsad kompaniyaning bozor qiymatini aktivlar bazasiga nisbatan masshtablashdir. MVA tadqiqotning kompaniya baholanishi modelidagi bog‘liq o‘zgaruvchidir.
Nazorat o‘zgaruvchilari nega ishlatilgan?
Profitability–tone modellarida kompaniya hajmi, aktivlarga asoslangan solvency ratio va market-to-book ratio nazorat o‘zgaruvchilari sifatida ishlatilgan. Kompaniya hajmi jami aktivlarning natural logarifmi bilan o‘lchanadi.
Nazorat o‘zgaruvchilarining maqsadi kompaniya ohangi bilan rentabelligi o‘rtasidagi baholangan bog‘lanishni modelga kiritilgan boshqa kuzatiladigan moliyaviy xususiyatlardan statistik jihatdan ajratishdir. Biroq nazorat o‘zgaruvchilaridan foydalanish barcha kuzatilmaydigan farqlar bartaraf etilgan yoki sababiylik o‘rnatilgan degani emas.
Qat’iy Effektlar Modeli Ushbu Tadqiqotda Nima Qiladi?
Kompaniya qat’iy effektlari kompaniyaning tadqiqot davri davomida o‘zgarmaydigan xususiyatlarini, yil qat’iy effektlari esa muayyan yilda barcha kompaniyalarga ta’sir qilishi mumkin bo‘lgan umumiy davriy omillarni nazorat qilishga urinadi; shu tariqa asosiy koeffitsientlar katta darajada ayni kompaniya ichidagi vaqt bo‘yicha o‘zgarishlardan baholanadi, biroq vaqt bilan o‘zgaradigan kuzatilmagan omillar tufayli sababiylik baribir kafolatlanmaydi.
Tadqiqotning rentabellik modeli Tenglama (3) da quyidagicha:
\[ Tone_{i,t} = \alpha +\beta_1 Profitability_{i,t} +\beta_2 FirmSize_{i,t} +\beta_3 Solvency_{i,t} +\beta_4 MTB_{i,t} +\mu_i +\lambda_t +\varepsilon_{i,t} \tag{3} \]
Tenglamada \(Tone_{i,t}\) kompaniya \(i\) ning \(t\) yildagi rais bayonoti ohangidir. \(Profitability_{i,t}\) alohida modellarda ROA yoki Profit Margin hisoblanadi. \(FirmSize\), \(Solvency\) va \(MTB\) nazorat o‘zgaruvchilaridir. \(\alpha\) doimiy haddir. \(\mu_i\) kompaniya qat’iy effektini, \(\lambda_t\) yil qat’iy effektini, \(\varepsilon_{i,t}\) esa model bilan izohlanmagan kompaniya-yil komponentini ifodalaydi.
Bu yerdagi asosiy koeffitsient \(\beta_1\) dir. Musbat \(\beta_1\), boshqa model komponentlari nazorat qilinganda yuqoriroq rentabellik yuqoriroq ohang balli bilan birga o‘zgarishini ko‘rsatadi. Manfiy \(\beta_1\) teskari yo‘nalishdagi bog‘lanishni ko‘rsatgan bo‘lardi. Biroq koeffitsient ishorasining o‘zi yetarli emas; noaniqlik va statistik ahamiyatlilik ham baholanishi kerak.
Kompaniya baholanishi modeli
MVA modeli Tenglama (4) da quyidagicha:
\[ MVA_{i,t} = \alpha +\beta_1 Tone_{i,t} +\beta_2 Profitability_{i,t} +\beta_3 FirmSize_{i,t} +\beta_4 Solvency_{i,t} +\mu_i +\lambda_t +\varepsilon_{i,t} \tag{4} \]
Ushbu modelda bog‘liq o‘zgaruvchi endi Tone emas, MVA hisoblanadi. Asosiy qiziqish koeffitsienti \(Tone_{i,t}\) oldidagi \(\beta_1\) dir. Ushbu koeffitsient ayni kompaniyada ohang ballidagi farqlar MVA bilan qaysi yo‘nalishda bog‘liqligini o‘rganadi.
MVA modelida market-to-book nazorat o‘zgaruvchisi ishlatilmagan. Tadqiqot buni market-to-book nisbati bog‘liq o‘zgaruvchi bo‘lgan MVA bilan yaqin bog‘liqligi bilan izohlaydi. Ilovalardagi korrelyatsiya matritsalarida MTB bilan MVA o‘rtasidagi korrelyatsiya ROA tanlanmasida 0,762, Profit Margin tanlanmasida 0,764 ga teng.
Klasterlangan standart xato nima uchun kerak?
Ayni kompaniyaga tegishli turli yillardagi xato hadlari bir-biridan butunlay mustaqil bo‘lmasligi mumkin. Shu sabab tadqiqot standart xatolarni kompaniya darajasida klasterlaydi. Ushbu usul regressiya koeffitsientining o‘zini o‘zgartirish uchun emas, balki koeffitsient noaniqligini va shunga ko‘ra statistik ahamiyatliligini ayni kompaniyada vaqt davomida yuzaga kelishi mumkin bo‘lgan xato korrelyatsiyasini hisobga olgan holda aniqlash uchun ishlatiladi.
Hausman testi nega o‘tkazildi?
Qat’iy effektlar va tasodifiy effektlar modellari turli farazlarga ega. Hausman testi ikki baholash yondashuvi orasidagi farqlar tizimli yoki yo‘qligini baholaydi. Tadqiqot ilovasidagi testlarda ROA modeli uchun p=0,0050, Profit Margin modeli uchun p=0,0330 va MVA uchun p<0,001 qayd etilgan. Manba ushbu natijalarni qat’iy effektlardan foydalanishni qo‘llab-quvvatlovchi topilmalar sifatida talqin qiladi.
VIF nimani tekshiradi?
Variance Inflation Factor (VIF) mustaqil o‘zgaruvchilar o‘rtasidagi chiziqli bog‘lanish regressiya koeffitsientlarining noaniqligini haddan tashqari oshirib yuborayotgan-yubormayotganini baholash uchun ishlatiladigan diagnostik o‘lchovdir. Manba ilovasidagi barcha VIF qiymatlari taxminan 1,05–1,19 oralig‘ida. Tadqiqotchi ushbu qiymatlarni izohlovchi o‘zgaruvchilarda muammo tug‘diradigan darajada multicollinearity mavjud emas deb baholagan.
Winsorisation nima?
Winsorisation keskin chekka moliyaviy kuzatuvlarni butunlay o‘chirib tashlash o‘rniga ularni muayyan percentil chegaralarida cheklaydigan sezgirlik amaliyotidir. Ushbu tadqiqotda uzluksiz moliyaviy o‘zgaruvchilar 1. va 99. percentillarda winsorise qilingan. Ohang o‘zgaruvchisi winsorise qilinmagan.
Bu nazorat ayniqsa muhim; chunki xom tanlanmada moliyaviy o‘zgaruvchilar oralig‘i keng. ROA tanlanmasida ROA −88,557 dan 75,749 gacha, Profit Margin tanlanmasida Profit Margin −83,637 dan 98,277 gacha o‘zgaradi. Keskin moliyaviy qiymatlar regressiya qiyaligiga qay darajada ta’sir qilishini o‘rganish uchun winsorisation natijasi asosiy model bilan taqqoslangan.
Bir yil kechiktirilgan model nimani so‘raydi?
Asosiy model ayni yil ichidagi rentabellik bilan ohangni taqqoslaydi. Kechiktirilgan model esa oldingi yilning ROA yoki Profit Margin qiymati keyingi yilgi rais bayonoti ohangi bilan bog‘liq yoki yo‘qligini o‘rganadi. Ushbu model \(t-1\) davridagi moliyaviy samaradorlik bilan \(t\) davridagi narrativ ohang o‘rtasidagi vaqt ketma-ketligiga ega bog‘lanishni o‘rganishga urinadi.
Biroq kechiktirilgan model uchun kompaniyaning ketma-ket yillardagi ma’lumotlari mavjud bo‘lishi kerak. Shu sabab ROA tanlanmasi 643 dan 338 ga, Profit Margin tanlanmasi 607 dan 308 ga tushadi. Manba kichikroq tanlanma statistik quvvatni kamaytirishi mumkinligini va ahamiyatsiz natijalarni ehtiyotkor talqin qilish lozimligini alohida ta’kidlaydi.
First difference modeli nima qiladi?
First difference yondashuvi kompaniyaning daraja qiymatlaridan ko‘ra ketma-ket ikki yil orasidagi o‘zgarishlarni o‘rganadi. Tadqiqotning Tenglama (5) quyidagicha:
\[ \Delta Tone_{i,t} = \alpha +\beta_1\Delta Profitability_{i,t} +\beta_2\Delta FirmSize_{i,t} +\beta_3\Delta Solvency_{i,t} +\beta_4\Delta MTB_{i,t} +\lambda_t +\varepsilon_{i,t} \tag{5} \]
\(\Delta\) belgisi ayni kompaniya uchun ketma-ket ikki yil orasidagi farqni ko‘rsatadi. Masalan, \(\Delta ROA\) kompaniyaning joriy yilgi ROA si bilan oldingi yilgi ROA si o‘rtasidagi o‘zgarishdir. Ushbu dizayn “kompaniyalar bir-biridan farq qiladimi?” savolidan ko‘ra “ayni kompaniyada rentabellik o‘zgarganda ohang ham o‘zgaradimi?” savoliga ko‘proq yo‘naladi.
First difference modeli ham vaqt bilan o‘zgaradigan ehtimoliy tashlab ketilgan o‘zgaruvchilar yoki o‘lchash xatosini avtomatik ravishda yo‘q qilmaydi. Shu sabab manba bu modelni sababiy identifikatsiya vositasi sifatida emas, balki muqobil kompaniya-ichidagi spetsifikatsiya sifatida talqin qiladi.
Tadqiqot Usuli va Natijalari
Tanlanmaning shakllanishi
Quvaytdan tashqari beshta GCC bozorida rais bayonotlarini yig‘ish jarayoni dastlab 1648 ta kompaniya-yil qaydini qamrab olgan. Ushbu qaydlarning 676 tasida bayonot matni olingan. Tekshiruvdan keyin 10 ta qayd chiqarib tashlangan va Quvaytdan tashqari 666 ta foydalanishga yaroqli ohang qaydi qolgan. Ayni kompaniya-yilning ikki xil bozor manbasida ko‘rinishi tufayli yuzaga kelgan bitta takroriy qayd olib tashlangach, Quvaytdan tashqari 665 ta noyob kuzatuv qolgan.
Bularga alohida jarayon orqali yig‘ilgan 148 ta Quvayt kuzatuvi qo‘shilganda jami 813 ta foydalanishga yaroqli ohang kuzatuvi hosil bo‘lgan. Regressiyalar uchun zarur moliyaviy ma’lumotlar yetishmasligi sabab bu son ROA modeli uchun 643, Profit Margin modeli uchun 607 kuzatuvgacha kamaygan.
| Bosqich | Kompaniya-yil kuzatuvi |
|---|---|
| Quvaytdan tashqari dastlabki qaydlar | 1648 |
| Matni olingan Quvaytdan tashqari qaydlar | 676 |
| Tekshiruvdan keyingi foydalanishga yaroqli Quvaytdan tashqari qaydlar | 666 |
| Takroriy kompaniya-yil chiqarilgandan keyingi noyob Quvaytdan tashqari qaydlar | 665 |
| Quvaytdagi foydalanishga yaroqli ohang qaydlari | 148 |
| Jami foydalanishga yaroqli ohang tanlanmasi | 813 |
| ROA asosiy regressiya tanlanmasi | 643 |
| Profit Margin asosiy regressiya tanlanmasi | 607 |
Tanlanma mamlakatlar bo‘yicha qanday taqsimlangan?
| Mamlakat | Ohang kuzatuvi | ROA tanlanmasi | Profit Margin tanlanmasi |
|---|---|---|---|
| Bahrayn | 27 | 20 | 20 |
| Saudiya Arabistoni | 255 | 228 | 220 |
| Quvayt | 148 | 140 | 132 |
| Ummon | 297 | 188 | 172 |
| Qatar | 26 | 22 | 18 |
| Birlashgan Arab Amirliklari | 60 | 45 | 45 |
| Jami | 813 | 643 | 607 |
Bahraynning mamlakatlararo taqqoslashlardan chiqarilishiga cheklangan kuzatuv va kompaniyalar soni sabab bo‘lgan. Shu sabab rasmiy mamlakatlararo koeffitsient taqqoslashi Saudiya Arabistoni, Ummon, Quvayt, Birlashgan Arab Amirliklari va Qatar uchun o‘tkazilgan.
Tanlanma yillar bo‘yicha qanday taqsimlangan?
| Yil | Ohang kuzatuvi | ROA tanlanmasi | Profit Margin tanlanmasi |
|---|---|---|---|
| 2021 | 169 | 119 | 109 |
| 2022 | 189 | 128 | 118 |
| 2023 | 207 | 180 | 169 |
| 2024 | 248 | 216 | 211 |
Keyingi yillarda foydalanishga yaroqli kuzatuvlar sonining yuqoriroq bo‘lishi panel muvozanatli emasligining yana bir ko‘rsatkichidir. Tadqiqot tanlanmaning mavjudligi mamlakatlar va yillar orasida o‘zgarishini aniq ko‘rsatadi.
Asosiy tavsifiy statistika
| O‘zgaruvchi | Tanlanma | O‘rtacha | Standart og‘ish | Minimum | Maksimum |
|---|---|---|---|---|---|
| Tone | ROA modeli, N=643 | 0,655 | 0,298 | −0,463 | 1,000 |
| ROA | N=643 | %4,213 | 9,707 | −88,557 | 75,749 |
| MVA | ROA modeli | 1,131 | 1,277 | 0,000 | 11,840 |
| Tone | Profit Margin modeli, N=607 | 0,670 | 0,290 | −0,463 | 1,000 |
| Profit Margin | N=607 | %14,125 | 22,788 | −83,637 | 98,277 |
| MVA | Profit Margin modeli | 1,140 | 1,291 | 0,000 | 11,840 |
O‘rtacha ohangning har ikki tanlanmada ham ijobiy bo‘lishi Loughran–McDonald tomonidan ijobiy deb tasniflangan so‘zlar salbiy deb tasniflangan so‘zlardan o‘rtacha ko‘proq ekanini ko‘rsatadi. Bu qiymat kompaniyalarning moliyaviy samaradorligi yaxshi ekanini yoki bayonotlar obyektiv ravishda to‘g‘ri ekanini o‘z-o‘zicha ko‘rsatmaydi.
Asosiy rentabellik–ohang regressiya natijalari
| O‘zgaruvchi | ROA modeli | Profit Margin modeli |
|---|---|---|
| ROA | 0,002 (SE 0,002) | — |
| Profit Margin | — | 0,003* (SE 0,001) |
| Kompaniya qat’iy effektlari | Ha | Ha |
| Yil qat’iy effektlari | Ha | Ha |
| Kuzatuv | 643 | 607 |
| Kompaniya | 263 | 256 |
| Within R² | 0,040 | 0,045 |
* p < 0,10.
ROA koeffitsienti 0,002 va uning standart xatosi ham taxminan 0,002. Manba ushbu koeffitsientni statistik jihatdan ahamiyatli deb hisoblamaydi. Shu sabab asosiy model GCC bo‘yicha ROA bilan ohang o‘rtasida ishonchli ravishda noldan farqli bog‘lanish mavjud degan xulosani qo‘llab-quvvatlamaydi.
Profit Margin koeffitsienti taxminan 0,003 va %10 darajada marginal ahamiyatli. Bu natija yuqoriroq Profit Margin bilan ijobiyroq ohang o‘rtasida bog‘lanish bo‘lishi mumkinligini anglatadi; biroq %5 darajadagi kengroq qo‘llanadigan ahamiyatlilik chegarasidan o‘tmagani va boshqa sezgirlik modellarida natija o‘zgarishi mumkinligi sabab kuchli va modeldan mustaqil dalil sifatida taqdim etib bo‘lmaydi.
Koeffitsientlarning iqtisodiy kattaligi
Muallif yaxlitlanmagan koeffitsientlardan foydalanib, ROA dagi bir standart og‘ishlik, ya’ni taxminan 9,71 foiz punktlik o‘sish taxminan 0,019 ohang balli o‘sishi bilan bog‘liqligini hisoblaydi. Bu miqdor ROA tanlanmasidagi o‘rtacha ohangning taxminan %2,9 iga teng.
Profit Margin dagi bir standart og‘ishlik, ya’ni taxminan 22,79 foiz punktlik o‘sish esa taxminan 0,061 ohang balli o‘sishi bilan bog‘langan; bu taxminan tanlanma o‘rtacha ohangining %9,2 idir.
Ushbu iqtisodiy kattalik hisoblari regressiya koeffitsientlaridan keltirib chiqarilgan va ayniqsa asosiy koeffitsientlarning statistik noaniqligi sabab ehtiyotkor talqin qilinishi kerak. Iqtisodiy kattalik bilan statistik ishonch bir xil tushuncha emas.
Statistik Jihatdan Ahamiyatsiz Natija “Bog‘lanish Yo‘q” Deganimi?
Yo‘q. Statistik jihatdan ahamiyatli bo‘lmagan koeffitsient ishlatilgan tanlanma va model doirasida noldan farqli tizimli bog‘lanish uchun yetarlicha kuchli dalil yo‘qligini ko‘rsatadi; ayniqsa keng ishonch oraliqlari ham ijobiy, ham salbiy iqtisodiy kattaliklarni qamrab olsa, natijani “haqiqiy bog‘lanish aniq nolga teng” deb talqin qilib bo‘lmaydi.
Kompaniya baholanishi: MVA modeli
| Xususiyat | ROA nazoratli model | Profit Margin nazoratli model |
|---|---|---|
| Tone koeffitsienti | −0,219 | −0,294 |
| Standart xato | 0,208 | 0,246 |
| %95 ishonch oralig‘i | −0,628 dan 0,190 gacha | −0,778 dan 0,190 gacha |
| Statistik ahamiyatlilik | Ahamiyatli emas | Ahamiyatli emas |
| Kuzatuv | 643 | 607 |
Tone koeffitsientlarining manfiy bo‘lishi nuqtaviy baho ijobiyroq ohang bilan pastroq MVA yo‘nalishida ekanini ko‘rsatadi. Biroq har ikki ishonch oralig‘i ham nolni qamrab olgani sabab tadqiqot ushbu manfiy yo‘nalishni ishonchli tizimli bog‘lanish deb qabul qilmaydi.
Bir standart og‘ishlik ohang o‘sishi uchun baholangan MVA o‘zgarishi ROA modelida −0,065 va %95 ishonch oralig‘i −0,187 dan 0,057 gacha. Profit Margin modelida mos qiymat −0,085, ishonch oralig‘i esa −0,225 dan 0,055 gacha.
Ushbu oraliqlar nafaqat nolni, balki ham manfiy, ham kichikroq ijobiy bog‘lanishlarni ham qamrab oladi. Shu sabab tadqiqotning ifodasi “baholash bog‘lanishi yo‘q” emas, “mavjud ma’lumotlar tizimli baholash bog‘lanishi uchun yetarli dalil bermaydi” shaklidadir.
MVA nega investor reaksiyasi sifatida talqin qilinmaydi?
Tadqiqotda ishlatilgan MVA yillik moliyaviy yil uchun Orbisdan olingan bozor kapitallashuvi/jami aktivlar nisbatidir. Biroq yillik hisobot va rais bayonoti qaysi sanada e’lon qilingani yig‘ilmagan. Shu sabab bozor kapitallashuvi rais bayonotidan oldinmi, keyinmi yoki ayni vaqt oralig‘idami shakllangani aniq belgilab bo‘lmaydi.
Shu sabab tadqiqot “investorlar ijobiy rais bayonotini ko‘rdi va aksiya qiymatini o‘zgartirdi” turidagi hodisa tadqiqoti da’vosini qilmaydi. MVA tahlili faqat ayni davr ichidagi ohang va kompaniya baholanishi birga o‘zgaradimi-yo‘qmi, shuni o‘rganadi.
Bir yil kechiktirilgan rentabellik natijalari
| O‘zgaruvchi | Koeffitsient | Standart xato | Kuzatuv |
|---|---|---|---|
| ROA(t−1) | −0,001 | 0,003 | 338 |
| Profit Margin(t−1) | 0,002 | 0,002 | 308 |
Har ikki kechiktirilgan koeffitsient ham statistik jihatdan ahamiyatli emas. Biroq tanlanma yo‘qotilishi juda katta. Shu sabab tadqiqot kechiktirilgan natijalarni “oldingi yil rentabelligi keyingi ohang bilan mutlaqo bog‘liq emas” deb talqin qilmaydi.
Muqobil ohang ta’rifi
| Rentabellik ko‘rsatkichi | Koeffitsient | Standart xato | Natija |
|---|---|---|---|
| ROA | 0,000055 | 0,000098 | Statistik jihatdan ahamiyatli emas |
| Profit Margin | 0,000095 | 0,000059 | Statistik jihatdan ahamiyatli emas |
Asosiy ohang o‘lchovining maxrajini o‘zgartirish rentabellik natijalarining statistik kuchini o‘zgartiradi. Bu natija rentabellik–ohang bog‘lanishi narrativ ohang aynan qanday o‘lchanishiga ham sezgir ekanini ko‘rsatadi.
Winsorisationdan keyingi natijalar
| O‘zgaruvchi | Koeffitsient | Standart xato | Ahamiyatlilik |
|---|---|---|---|
| ROA | 0,007 | 0,003 | p < 0,05 |
| Profit Margin | 0,003 | 0,001 | p < 0,05 |
Profit Margin koeffitsienti asosiy modeldagi taxminan 0,003 kattalikni saqlagan holda statistik dalil kuchayadi. ROA koeffitsienti esa taxminan 0,002 dan 0,007 gacha oshib, ahamiyatli bo‘ladi. Manba ayniqsa ROA dagi ushbu o‘zgarishni ROA–ohang bog‘lanishi keskin moliyaviy kuzatuvlarga sezgir ekanining ko‘rsatkichi deb talqin qiladi.
Bu yerda noto‘g‘ri talqin shunday: “Winsorisation haqiqiy natijani yuzaga chiqardi.” Tadqiqot buni aytmaydi. To‘g‘ri talqin shuki, turli chekka qiymatlarni qayta ishlash usullarida ROA koeffitsienti o‘zgargani sabab natija modellashtirish qaroriga sezgir.
First difference natijalari
| Model | Koeffitsient | Standart xato | Ahamiyatlilik |
|---|---|---|---|
| ΔROA → ΔTone | 0,004 | 0,002 | p < 0,10 |
| ΔProfit Margin → ΔTone | 0,004 | 0,001 | p < 0,05 |
| Winsorised ΔROA → ΔTone | 0,007 | 0,003 | p < 0,05 |
| Winsorised ΔProfit Margin → ΔTone | 0,004 | 0,002 | p < 0,05 |
Ushbu natijalar kompaniya ichida rentabellikning yillik o‘sishi bilan ohangning ijobiyroq yo‘nalishda o‘zgarishi birgalikda kuzatilishi mumkinligini ko‘rsatadi. Biroq manba first difference modelini ham vaqt bilan o‘zgaradigan barcha tashlab ketilgan omillarni bartaraf etadigan sababiy dizayn deb qabul qilmaydi.
Tanlanma cheklovi bilan model transformatsiyasini ajratish nazorati
First difference modeli faqat ketma-ket kuzatuvlardan foydalangani sabab asosiy modelga qaraganda kichikroq tanlanmadan foydalanadi. Muallif natijadagi farq haqiqatan matematik first-difference transformatsiyasidanmi yoki faqat boshqa kuzatuv guruhidan foydalanilganidanmi kelib chiqqanini o‘rganish maqsadida qat’iy effektlar modelini first-difference bilan ayni ketma-ket kuzatuvlar ustida qayta baholagan.
| Spetsifikatsiya | ROA koeffitsienti | Profit Margin koeffitsienti |
|---|---|---|
| To‘liq tanlanma qat’iy effektlari | 0,002 | 0,003* |
| Ketma-ket kuzatuv qat’iy effektlari | 0,005* | 0,004 |
| First difference | 0,004* | 0,004** |
Ushbu taqqoslash to‘liq tanlanma qat’iy effektlar modeli bilan first-difference modeli o‘rtasidagi farqning bir qismi faqat transformatsiyadan emas, balki ketma-ket yillari mavjud boshqa tanlanma kichik guruhidan foydalanilganidan kelib chiqishi mumkinligini ko‘rsatadi.
Rentabellik bilan Ohang O‘rtasidagi Bog‘lanish GCC Mamlakatlarida Bir Xilmi?
To‘liq bir xil ko‘rinmaydi: ROA uchun besh mamlakat koeffitsientlarining tengligi qo‘shma Wald testida rad etiladi, biroq natija mamlakat tarkibiga sezgir; Profit Margin uchun esa qo‘shma Wald testi mamlakatlar o‘rtasida tizimli koeffitsient farqi borligini qo‘llab-quvvatlamaydi.
Mamlakatlar bo‘yicha ROA va Profit Margin koeffitsientlari
| Mamlakat | ROA koeffitsienti | %95 ishonch oralig‘i | Profit Margin koeffitsienti | %95 ishonch oralig‘i |
|---|---|---|---|---|
| Saudiya Arabistoni | 0,0013 | −0,0040 dan 0,0065 gacha | 0,0018 | −0,0014 dan 0,0050 gacha |
| Ummon | 0,0007 | −0,0030 dan 0,0044 gacha | 0,0014 | −0,0040 dan 0,0068 gacha |
| Quvayt | 0,0138*** | 0,0045 dan 0,0231 gacha | 0,0062* | −0,0006 dan 0,0131 gacha |
| Birlashgan Arab Amirliklari | 0,0143 | −0,0189 dan 0,0475 gacha | 0,0061** | 0,0004 dan 0,0117 gacha |
| Qatar | 0,0406** | 0,0070 dan 0,0743 gacha | 0,0077** | 0,0011 dan 0,0144 gacha |
*** p < 0,01; ** p < 0,05; * p < 0,10.
ROA uchun mamlakat koeffitsientlarining tengligini sinaydigan qo‘shma Wald testining p-qiymati 0,023. Ushbu natija besh mamlakatning ROA–ohang koeffitsientlari barchasi bir xil degan gipotezaga qarshi statistik dalil beradi.
Profit Margin uchun ayni testning p-qiymati 0,230. Demak, ayrim mamlakatlarning individual Profit Margin koeffitsientlari ahamiyatli bo‘lsa ham, mamlakatlar o‘rtasidagi koeffitsient farqlarining barchasini birgalikda baholovchi test tizimli geterogenlikni qo‘llab-quvvatlamaydi.
Qatar va Birlashgan Arab Amirliklari nega ehtiyotkor talqin qilinishi kerak?
Qatarning ROA modeli atigi 22 ta kuzatuv va 7 ta kompaniyadan, Profit Margin modeli esa 18 ta kuzatuv va 6 ta kompaniyadan iborat. Birlashgan Arab Amirliklarining har ikki modelida 45 ta kuzatuv va 30 ta kompaniya mavjud. Ayniqsa Qatardagi kichik tanlanma va ayrim mamlakatlarda kompaniya ichidagi moliyaviy o‘zgaruvchanlikning cheklanganligi mamlakat koeffitsientlarining noaniqligini oshirishi mumkin.
Shu sabab manba ROA geterogenligi natijasi mamlakat tarkibiga qay darajada bog‘liqligini alohida sinaydi.
| Spetsifikatsiya | Kuzatuv | Mamlakatlar soni | Wald p-qiymati |
|---|---|---|---|
| To‘liq spetsifikatsiya, Bahrayndan tashqari | 623 | 5 | 0,023 |
| Qatardan tashqari | 601 | 4 | 0,066 |
| BAAdan tashqari | 578 | 4 | 0,010 |
| Qatar va BAAdan tashqari | 556 | 3 | 0,027 |
Qatar chiqarilganda p-qiymatining 0,023 dan 0,066 gacha oshishi mamlakat geterogenligi uchun dalil zaiflashganini ko‘rsatadi. Bunga qarshi ravishda, BAA chiqarilganda yoki ham Qatar, ham BAA chiqarilganda test yana %5 darajada ahamiyatli bo‘ladi. Ushbu tuzilma ROA geterogenligi butunlay bitta mamlakat yaratgan natija emasligini, biroq dalil mamlakat tarkibiga nisbatan ham to‘liq barqaror emasligini ko‘rsatadi.
Mamlakat-yil qat’iy effektlari nazorati
Mamlakatga xos yillik umumiy sharoitlarni batafsilroq nazorat qilish maqsadida mamlakat-yil qat’iy effektlari ham ishlatilgan. Ushbu modelda ROA koeffitsienti 0,0014 va p=0,524 bilan ahamiyatsiz. Profit Margin koeffitsienti 0,0027 va p=0,071 bilan %10 darajada marginal ahamiyatli bo‘lib qoladi.
Ushbu nazorat asosiy natijaning yo‘nalishini katta darajada o‘zgartirmasa ham, ROA uchun GCC bo‘yicha kuchli va barqaror bog‘lanish bor degan da’voni qo‘llab-quvvatlamaydi.
Mamlakatlar bo‘yicha MVA–ohang bog‘lanishi
| Mamlakat | ROA nazoratli model | Profit Margin nazoratli model |
|---|---|---|
| Saudiya Arabistoni | −0,758* | −0,807* |
| Ummon | 0,312 | 0,308 |
| Quvayt | −0,170 | −0,322 |
| Birlashgan Arab Amirliklari | −1,321 | −1,748 |
| Qatar | 0,159 | −0,234 |
| Qo‘shma Wald p-qiymati | 0,170 | 0,227 |
* p < 0,10.
Hech bir mamlakatning ohang koeffitsienti %5 ahamiyatlilik darajasida ahamiyatli emas. Saudiya Arabistoni koeffitsienti har ikki modelda ham faqat %10 darajada marginal ahamiyatli. Qo‘shma Wald testlarining 0,170 va 0,227 qiymatlari esa ohang–MVA bog‘lanishi mamlakatlar o‘rtasida tizimli ravishda farq qilishiga doir yetarli dalil bermaydi.
Gipotezalar natijalari
| Gipoteza | Natija | Sabab |
|---|---|---|
| H1: Ohang moliyaviy samaradorlik bilan bog‘liq. | Qisman qo‘llab-quvvatlandi | ROA asosiy modelda ahamiyatsiz; Profit Margin marginal ahamiyatli; sezgirlik modellarida natijalar o‘zgaradi. |
| H2: Rentabellik–ohang bog‘lanishi GCC bozorlari o‘rtasida farq qiladi. | Qisman qo‘llab-quvvatlandi | ROA uchun qo‘shma geterogenlik dalili bor; Profit Margin uchun yo‘q; ROA natijasi mamlakat tarkibiga sezgir. |
| H3: Ohang MVA bilan bog‘liq. | Qo‘llab-quvvatlanmadi | Asosiy MVA modellaridagi ohang koeffitsientlari statistik jihatdan ahamiyatli emas. |
Tadqiqot qo‘llab-quvvatlaydigan natijalar
- GCC tanlanmasida Profit Margin bilan rais bayonoti ohangi o‘rtasida ayrim model spetsifikatsiyalarida ijobiy bog‘lanish mavjud.
- ROA bilan ohang o‘rtasidagi bog‘lanish keskin chekka moliyaviy kuzatuvlarni qayta ishlashga sezilarli darajada sezgir.
- Kompaniya ichidagi yillik rentabellik o‘zgarishlari bilan yillik ohang o‘zgarishlari ayrim first-difference modellarida ijobiy bog‘lanish ko‘rsatadi.
- ROA–ohang bog‘lanishining kattaligi GCC mamlakatlari o‘rtasida farqlanishi mumkin.
- Quvayt va Qatar uchun ROA koeffitsientlari manba modelida ijobiy va statistik jihatdan ahamiyatli.
- Profit Margin uchun mamlakat darajasida ayrim ijobiy koeffitsientlar topilgan bo‘lsa-da, barcha mamlakat koeffitsientlari tizimli ravishda farq qiladi degan xulosaga kelinmagan.
- Rais bayonoti ohangi MVA bilan tizimli bog‘liq degan xulosani qo‘llab-quvvatlaydigan yetarli statistik dalil yo‘q.
- Rais bayonotidagi ohang moliyaviy ma’lumotlardan mustaqil holda, yolg‘iz o‘zi ishonchli kompaniya samaradorligi yoki baholash ko‘rsatkichi sifatida ishlatilmasligi kerak.
Tadqiqot qo‘llab-quvvatlamaydigan umumlashtirishlar
Tadqiqot “rentabelligi yuqoriroq kompaniyalar albatta ijobiyroq bayonot yozadi”, “ijobiy bayonot kompaniya qiymatini oshiradi”, “rahbariyat ijobiy so‘zlardan investorlarni manipulyatsiya qilish uchun foydalanadi”, “Qatardagi yuqori ROA koeffitsienti barcha Qatar kompaniyalariga tegishli” yoki “GCC mamlakatlari orasidagi farqlarni korporativ boshqaruv tizimi izohlaydi” degan xulosalarni qo‘llab-quvvatlamaydi.
Xuddi shuningdek, signal berish va taassurotni boshqarish nazariyalaridan biri to‘g‘ri, ikkinchisi noto‘g‘ri degan xulosaga kelinmaydi. Ayni kuzatuvga asoslangan ohang–rentabellik bog‘lanishi har ikki nazariy mexanizmga mos bo‘lishi mumkin.
Tanlanma yo‘qotilishi nega muhim?
813 ta foydalanishga yaroqli ohang kuzatuvidan faqat 643 tasi ROA va 607 tasi Profit Margin asosiy modellariga kira olgan. Manba ilovalarida regressiyaga kiritilgan va yetishmayotgan moliyaviy ma’lumot sabab tashqarida qolgan kuzatuvlarning ayrim moliyaviy xususiyatlari ham farq qilishi ko‘rinadi.
Masalan, ROA modeli uchun modelda qolgan kompaniya-yil kuzatuvlarida o‘rtacha ROA %4,213 bo‘lsa, chiqarib tashlangan va ROA ma’lumoti mavjud kuzatuvlarda o‘rtacha taxminan %1,207. Modelda qolgan kuzatuvlarning o‘rtacha kompaniya hajmi log masshtabida 13,261, chiqarib tashlanganlarniki 11,930.
Profit Margin tanlanmasida qolgan kuzatuvlarning o‘rtacha Profit Margin i %14,125 bo‘lsa, chiqarib tashlangan va ushbu o‘zgaruvchi mavjud kuzatuvlarda taxminan %8,384. Ushbu tavsifiy farqlar o‘z-o‘zicha tanlanish qiyaligi mavjudligini isbotlamaydi; biroq yetishmayotgan ma’lumotni mutlaqo ahamiyatsiz deb faraz qilmaslik kerakligini ko‘rsatadi.
Asosiy cheklovlar
Birinchi cheklov: Tadqiqot faqat yillik hisobotlardagi rais bayonotlariga qaratilgan. Daromad bo‘yicha konferensiya qo‘ng‘iroqlari, CEO nutqlari yoki boshqa kompaniya bayonotlari tahlil qilinmagan.
Ikkinchi cheklov: Matn tahliliga faqat asl ingliz tilidagi rais bayonotlari kiritilgan. Arabcha bayonotlar tarjima qilinmagani lug‘at izchilligini saqlaydi; biroq qaysi kompaniyalar tahlilga kira olishini ta’sirlashi mumkin.
Uchinchi cheklov: Teskari sababiylik va tashlab ketilgan o‘zgaruvchi qiyaligi to‘liq istisno qilib bo‘lmaydi. Rahbar xususiyatlari, mulkchilik tuzilmalari, korporativ boshqaruv amaliyotlari yoki vaqt bilan o‘zgaradigan boshqa omillar ham moliyaviy samaradorlikka, ham narrativ ohangga ta’sir qilishi mumkin.
To‘rtinchi cheklov: Mulkchilik mustaqilligi haqidagi ma’lumot ko‘plab kompaniyalarda mavjud bo‘lsa-da, o‘zgaruvchi yillik kompaniya darajasida kuzatilmagani sabab kompaniya qat’iy effektlar modelida alohida identifikatsiya qilinmagan.
Beshinchi cheklov: Loughran–McDonald lug‘ati AQSh korporativ bayonotlari uchun ishlab chiqilgan. GCC bozorlaridagi barcha mahalliy til yoki kontekst nozikliklarini tutishi isbotlanmagan.
Oltinchi cheklov: Matnni chiqarib olish jarayoni keng qo‘lda tekshiruvlar bilan tasdiqlanib tuzatilgan bo‘lsa-da, yillik hisobot matnini avtomatik chiqarib olish o‘lchash xatosidan butunlay holi emas.
Yettinchi cheklov: Yillik hisobotlarning e’lon sanalari yig‘ilmagan. Shu sabab MVA bayonot e’lon qilinishidan oldingi yoki keyingi bozor qiymatini ifodalaydimi, aniq aniqlab bo‘lmaydi.
Sakkizinchi cheklov: Ayrim mamlakat tanlanmalari kichik. Ayniqsa Qatar va Birlashgan Arab Amirliklari uchun mamlakat koeffitsientlarining ishonch oraliqlari keng va ROA mamlakat geterogenligi natijasi tanlanmaga qaysi mamlakatlar kiritilganiga sezgir.
Kelajak tadqiqotlari uchun manbada ko‘rsatilgan yo‘nalishlar
Manba vaqt bilan o‘zgaradigan kompaniya darajasidagi korporativ boshqaruv o‘zgaruvchilari va ochiq mamlakat darajasidagi institutsional ko‘rsatkichlarni kelajak tadqiqotlarida o‘rganish mumkinligini bildiradi. Shu orqali faqat “mamlakatlar o‘rtasida farq bormi?” savoli emas, “ushbu farq qaysi institutsional mexanizmdan kelib chiqadi?” savoli ham o‘rganilishi mumkin.
Bundan tashqari, GCC korporativ narrativlariga xos moliyaviy til lug‘atlarini ishlab chiqish va tasdiqlash tavsiya etiladi. Yana bir tavsiya kuzatilgan moliyaviy fundamentallar bilan izohlanadigan normal sentiment bilan moliyaviy ma’lumot bilan izohlab bo‘lmaydigan “abnormal” yoki kutilmagan ohangni ajratadigan usullarni ishlab chiqishdir.
Manba va Usul Haqida Izoh
Original tadqiqot: Chairperson Statement Tone, Firm Performance, and Valuation Across GCC Markets: A Comparative Study.
Muallif: Bader Alibrahim.
Affiliatsiya: Henley Business School, University of Reading, Reading RG6 6UD, United Kingdom.
Teng hissa: Qo‘llanmaydi; tadqiqot bir muallifli.
Mas’ul muallif holati: PDFda alohida corresponding-author yulduzcha izohi ko‘rinmaydi. Yagona muallif Bader Alibrahimning institutsional elektron pochta manzili berilgan.
Jurnal: Accounting and Auditing.
Nashriyotchi: MDPI.
Jild / son / maqola raqami: 2 / 4 / 19.
DOI: 10.3390/accountaudit2040019.
Yuborilgan sana: 10 Avgust 2026.
Qayta ko‘rib chiqish sanasi: 12 Oktabr 2026.
Qabul qilingan sana: 21 Oktabr 2026.
Nashr sanasi: 24 Oktabr 2026.
Rasmiy havola: https://doi.org/10.3390/accountaudit2040019
Manba turi: Taqrizli original tadqiqot maqolasi; miqdoriy, arxiv va kuzatuvga asoslangan panel ma’lumot tadqiqoti.
Preprint holati: Manba PDFda preprint raqami yoki oldingi preprint versiyasi ko‘rsatilmagan.
Litsenziya: Creative Commons Attribution (CC BY).
Moliyalashtirish: Tadqiqot tashqi moliyalashtirish olmagan.
Manfaatlar to‘qnashuvi: Muallif manfaatlar to‘qnashuvi yo‘qligini bildirgan.
Etika kengashi va xabardor rozilik: Qo‘llanmaydi; tadqiqot ommaga ochiq korporativ hisobotlar va moliyaviy ma’lumot manbalaridan tuzilgan arxiv kompaniya ma’lumotlaridan foydalanadi.
Ma’lumotlar mavjudligi: Ma’lumotlar kompaniyalarning investorlar bilan aloqalar saytlaridan, birja saytlaridan, yillik hisobotlardan va Orbisdan yig‘ilgan. Qayta ishlangan ma’lumotlar to‘plami hamda ma’lumot yig‘ish va matn tahlili uchun ishlatilgan Python skriptlarini asosli so‘rov bo‘yicha muallifdan olish mumkin. Orbis ma’lumotlariga kirish Orbis litsenziya shartlariga bo‘ysunadi.
Sun’iy intellektdan foydalanish bayonoti: Manbaga ko‘ra OpenAI ChatGPTning GPT-5 seriyasi 2025–2026 davrida panel regressiya tahlillari uchun kod yaratish va kodni rivojlantirish bosqichlariga yordam berish maqsadida ishlatilgan. Muallif yaratilgan kod va natijalarni ko‘rib chiqqani, sinaganini, qayta ko‘rib chiqqani va nashr mazmuni uchun mas’uliyatni o‘z zimmasiga olganini bildiradi.
Matn tahlili: Rais bayonotlari ohangi Loughran–McDonald Master Dictionaryning 1993–2025 versiyasi bilan o‘lchangan. Matnlar kichik harflarga aylantirilgan, alifboga kirmaydigan belgilar tozalangan, bo‘shliq asosidagi tokenisation qo‘llangan va ijobiy/salbiy moliyaviy so‘zlar lug‘at bilan moslashtirilgan.
Moliyaviy o‘zgaruvchilar: Rentabellik ROA va Profit Margin bilan, bozor baholanishi Market Value-to-Assets bilan o‘lchangan. Kompaniya hajmi, solvency ratio va tegishli modellarda market-to-book ratio nazorat o‘zgaruvchisi sifatida ishlatilgan.
Ekonometrik usul: Asosiy modellar kompaniya va yil qat’iy effektlaridan foydalangan, standart xatolar kompaniya darajasida klasterlangan. Natijalarning barqarorligi bir yil kechiktirilgan rentabellik, muqobil ohang ta’rifi, 1./99. percentil winsorisation, first-difference modellari, ketma-ket kuzatuv qat’iy effektlar modellari, mamlakat o‘zaro ta’sirlari, Wald testlari va mamlakat-yil qat’iy effektlari bilan o‘rganilgan.
Asosiy ilmiy talqin chegarasi: Tadqiqot statistik bog‘lanishlarni o‘rganadi. Rentabellik narrativ ohangga sabab bo‘lishi, ohang kompaniya qiymatini o‘zgartirishi yoki muayyan rahbariyatlar ongli signal berish yoxud taassurotni boshqarish bilan shug‘ullanishi ushbu dizayn orqali isbotlanmaydi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan