


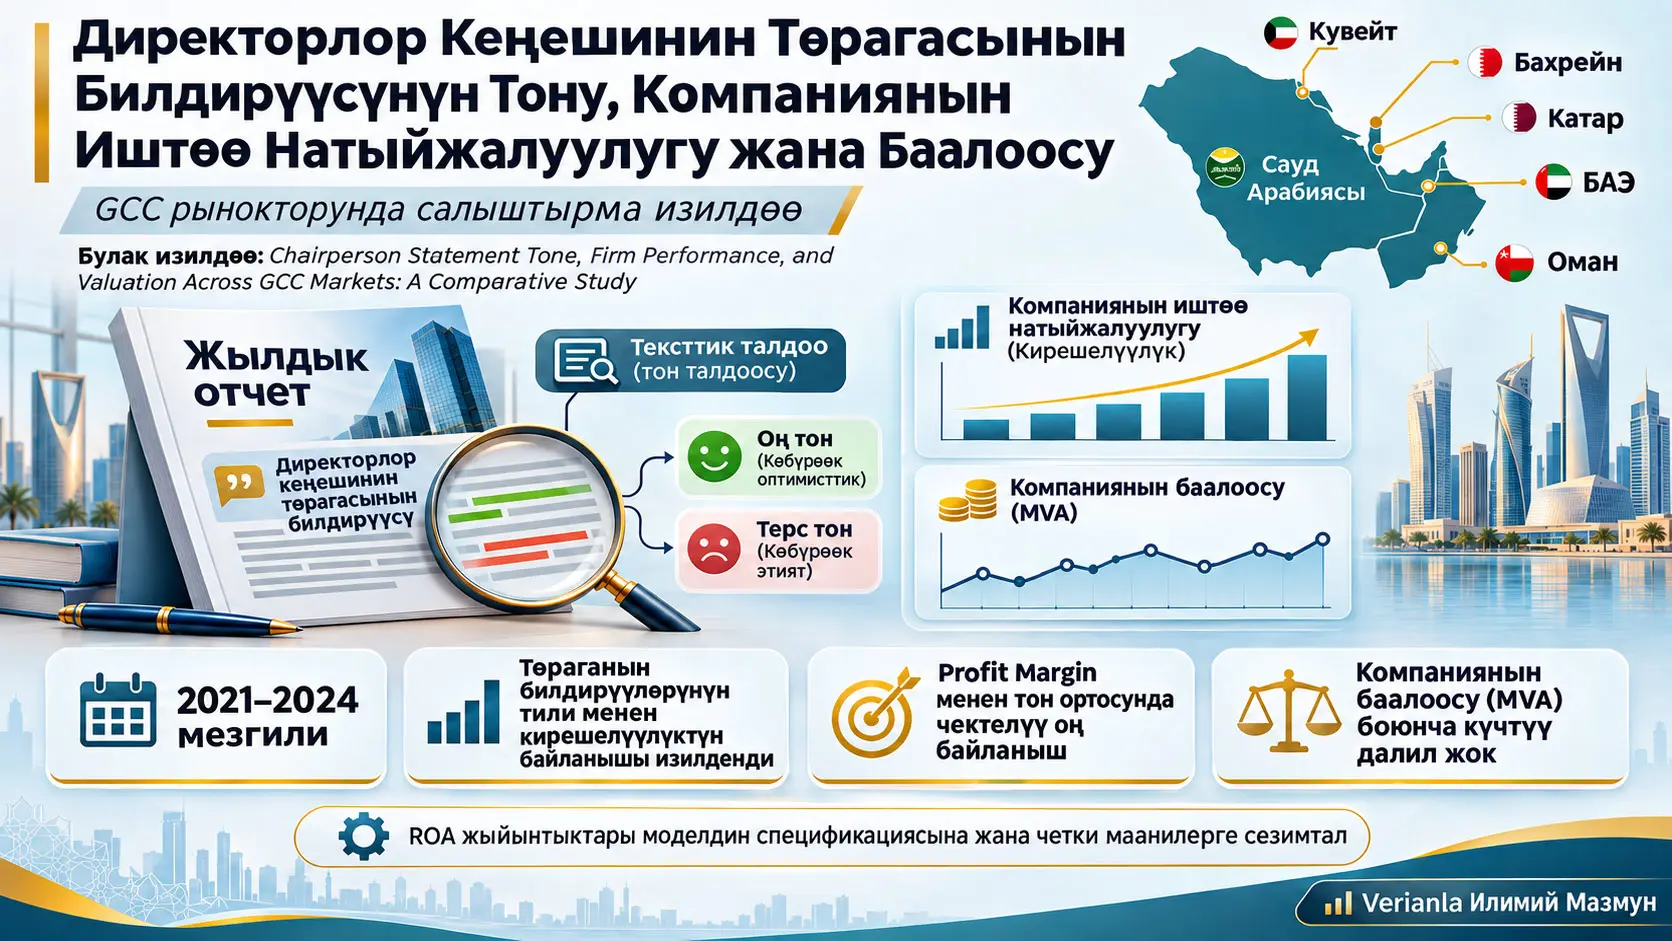
Директорлор кеңешинин төрагасынын билдирүүсүнүн тону (Chairperson-statement tone) — компаниянын жылдык отчетундагы төраганын билдирүүсүндө финансылык контекстте оң жана терс деп эсептелген сөздөрдүн салыштырмалуу тең салмагын сандык түрдө өлчөгөн мәтиндик сентимент көрсөткүчү. Бул изилдөө Перс булуңундагы кызматташтык кеңешинин (Gulf Cooperation Council, GCC) рынокторунда ачык соодаланган финансылык эмес компаниялардын төрага билдирүүлөрүндөгү тон компаниянын кирешелүүлүгү жана компаниянын баалоосу менен байланыштуубу же жокпу, ошону изилдейт. Тон финансылык тексттер үчүн иштелип чыккан Loughran–McDonald сөздүгү менен; кирешелүүлүк активдердин кирешелүүлүгү (Return on Assets, ROA) жана Profit Margin менен; компаниянын баалоосу болсо Market Value-to-Assets (MVA) катышы менен өлчөнгөн. Изилдөө 2021–2024 мезгилин камтыган тең салмакталбаган панелдик маалыматтарды колдонуп, жыйынтыктарды себептик таасир катары эмес, өзгөрмөлөрдүн ортосундагы статистикалык байланыштар катары чечмелейт.
Негизги туруктуу эффекттер моделдеринде ROA менен төраганын билдирүүсүнүн тону ортосундагы коэффициент оң болгону менен статистикалык жактан маанилүү эмес. Profit Margin коэффициенти болсо оң жана болгону %10 маанилүүлүк деңгээлинде маргиналдуу маанилүү. Финансылык өзгөрмөлөрдөгү өтө четки маанилердин таасирин азайтуу үчүн жүргүзүлгөн winsorisationдан кийин ROA да, Profit Margin да %5 деңгээлде маанилүү болуп калат. Тескерисинче, тондун альтернативдүү аныктамасы жана бир жылга кечиктирилген кирешелүүлүк моделдери ошол эле статистикалык далилди бербейт. Бул өзгөрмөлүүлүк кирешелүүлүк менен баяндоо тону ортосундагы байланыш колдонулган модель спецификациясына жана тандалманын курамына сезимтал экенин көрсөтөт.
Компаниянын баалоосу боюнча жыйынтык этияттуураак. Төраганын билдирүүсүнүн тонунун MVAга коэффициенти эки негизги моделде тең терс багытта бааланган, бирок статистикалык жактан маанилүү деп табылган эмес. Ишеним аралыктары нөлдү камтыганы сыяктуу, оң да, терс да багыттагы экономикалык жактан анча маанисиз деп айтууга болбой турган байланыштарды камтыйт. Ошондуктан изилдөө “тондун компаниянын наркы менен эч кандай байланышы жок” деген жыйынтыкка эмес, учурдагы тандалма жана ыкма менен системалуу байланышты көрсөтүү үчүн жетиштүү далил жок деген жыйынтыкка келет.
Өлкөлөр аралык талдоо да бирдиктүү GCC жыйынтыгын бербейт. ROA менен тон ортосундагы байланыш Кувейт менен Катарда оң жана статистикалык жактан маанилүү көрүнгөнү менен, беш өлкөнү бирге баалаган Wald тести ROA коэффициенттери өлкөлөр арасында айырмаланарына далил берет. Бирок Катарды алып салганда бул гетерогендүүлүк далили алсырайт. Profit Margin үчүн болсо өлкө коэффициенттеринде айрым жеке маанилүүлүктөр байкалганы менен, биргелешкен Wald тести системалуу өлкө айырмасын көрсөтпөйт. Ошондуктан жыйынтыктарды өлкөлүк институттар, корпоративдик башкаруу түзүмдөрү же жөнгө салуулар түшүндүрөт деп айтууга болбойт; изилдөө бул механизмдерди түздөн-түз сынаган эмес.
Төраганын билдирүүсү эмне үчүн өзүнчө изилдөө темасы?
Компаниялардын жылдык отчеттору бир гана финансылык таблицалардан турбайт. Жетекчилик компаниянын ишмердигин, туш болгон шарттарын жана келечекке байланыштуу баалоолорун баяндоо бөлүмдөрүндө да түшүндүрөт. Директорлор кеңешинин төрагасынын билдирүүсү ушундай баяндоо бөлүмдөрүнүн бири болуп, жетекчиликке компаниянын натыйжалуулугун өз сөздөрү менен түшүндүрүүгө мүмкүнчүлүк берет.
Бул билдирүүлөрдүн маанилүү өзгөчөлүгү — бухгалтердик таблицалардагы сандык маалыматтардан айырмаланып, тилдик тандоолорду камтышы. Бир эле финансылык жыйынтык ар башка сөздөр менен көбүрөөк оптимисттик, этият же терс түрдө баяндалышы мүмкүн. Изилдөөнүн негизги маселеси — ушул тилдик айырма компаниянын чыныгы финансылык натыйжалуулугу менен канчалык деңгээлде кошо өзгөрөрүн түшүнүү.
Изилдөө бул жерде эки теориялык түшүндүрмөнү салыштырат: сигнал берүү теориясы жана таасирди башкаруу теориясы. Эки ыкма тең оң тилди колдонууну түшүндүрө алат; бирок жетекчилик эмне үчүн оң тил колдонору боюнча ар башка механизмдерди болжолдойт.
Сигнал Берүү Менен Таасирди Башкаруунун Айырмасы Эмне?
Сигнал берүү ыкмасында жакшы натыйжа көрсөткөн компаниянын жетекчилиги күчтүү финансылык абалын инвесторлорго жана башка кызыкдар тараптарга көбүрөөк оң тил менен жеткире алат; таасирди башкарууда болсо начар натыйжа көрсөткөн компаниянын жетекчилиги терс абалды жакшыраак көрсөтүү үчүн оң баяндоону колдонушу мүмкүн. Бул изилдөөнүн байкоого негизделген дизайны табылган тон–кирешелүүлүк байланыштары ушул эки механизмдин кайсынысынан келип чыкканын ажырата албайт.
Бул айырма абдан маанилүү. Оң тон менен жогорку кирешелүүлүк чогуу байкалса да, ошол байланыштын өзүнө гана таянып “жетекчилик туура сигнал берип жатат” деген жыйынтык чыгарууга болбойт. Ошо сыяктуу эле, начар финансылык натыйжалуулук менен оң тондун чогуу байкалышы да өзүнөн-өзү атайын манипуляциянын далили эмес. Жетекчиликтин жүрүм-турумунун себебин аныктоо үчүн бул изилдөөдө колдонулбаган башка изилдөө дизайндары керек.
Изилдөөнүн үч негизги гипотезасы
Изилдөө үч гипотеза боюнча жүрөт. Биринчи гипотеза төраганын билдирүүсүнүн тону компаниянын финансылык натыйжалуулугу менен системалуу байланышта болот деп болжолдойт. Экинчи гипотеза бул байланыш GCC рынокторунун арасында өзгөрүшү мүмкүн деп болжолдойт. Үчүнчү гипотеза болсо төраганын билдирүүсүнүн тону Market Value-to-Assets менен өлчөнгөн компаниянын баалоосу менен байланышта болот деп сунуштайт.
| Гипотеза | Сыналган байланыш | Негизги суроо |
|---|---|---|
| H1 | Кирешелүүлүк → баяндоо тону байланышы | Финансылык натыйжалуулук өзгөргөн сайын төраганын билдирүүсүндөгү тон системалуу өзгөрөбү? |
| H2 | Өлкө боюнча кирешелүүлүк–тон байланышы | Бул байланыш GCC өлкөлөрүндө бирдей чоңдуктабы? |
| H3 | Тон–MVA байланышы | Көбүрөөк оң же терс баяндоо тону компаниянын баалоосу менен байланыштуубу? |
Тандалма кайсы компаниялардан түзүлгөн?
Изилдөө 2021–2024 мезгилиндеги ачык соодаланган финансылык эмес компанияларга көңүл бурат. Финансылык компаниялар тандалмадан чыгарылган. Изилденген биржалар Saudi Arabia Tadawul, Abu Dhabi Securities Exchange, Boursa Kuwait, Dubai Financial Market, Qatar Stock Exchange, Muscat Stock Exchange жана Bahrain Bourse. Жети биржанын болушунун себеби — Бириккен Араб Эмираттары Abu Dhabi жана Dubai болуп эки өзүнчө рынок булагы менен көрсөтүлгөнү.
Төрага билдирүүлөрү биринчи кезекте тиешелүү биржалардын сайттарындагы жылдык отчеттордон алынган. Эгер отчет ал жерден табылбаса, компаниянын инвесторлор менен байланыш барагына кайрылынган. Финансылык өзгөрмөлөрдүн булагы — Orbis маалымат базасы.
Тексттик талдоо болгону алгач англис тилинде жарыяланган төрага билдирүүлөрүн камтыйт. Араб тилинде жарыяланган билдирүүлөр англис тилине которулган эмес. Мунун себеби котормо колдонулган финансылык сентимент сөздүгү кармаган лексикалык өзгөчөлүктөрдү өзгөртүшү мүмкүн. Бул чечим өлчөөнүн ырааттуулугун сактайт; бирок жыйынтыктардын GCC компанияларынын бардык баяндоо билдирүүлөрүн канчалык деңгээлде чагылдырарын чектеши мүмкүн.
Тең салмакталбаган панелдик маалымат деген эмне?
Панелдик маалымат — бир эле компаниялардын бир нече жылдагы байкоолорун чогуу талдаган маалымат түзүмү. Тең салмакталбаган панель болсо ар бир компания үчүн ар бир жылда толук байкоо жок болгон панель. Бул изилдөөдө айрым жылдык отчеттордо ылайыктуу төрага билдирүүсү жок же айрым финансылык өзгөрмөлөр жетишпегендиктен, бардык компаниялар 2021, 2022, 2023 жана 2024 жылдарынын баарында моделге кирбейт.
Ошондуктан “643 байкоо” деген сөз 643 ар башка компания дегенди билдирбейт. ROA моделиндеги 643 компания-жыл байкоосу 263 компанияга; Profit Margin моделиндеги 607 компания-жыл байкоосу 256 компанияга тиешелүү.
Төраганын билдирүүлөрү жылдык отчеттордон кантип чыгарылды?
Изилдөөдө төрага билдирүүлөрүнүн көпчүлүгү Python негизиндеги автоматтык процесс аркылуу жылдык отчеттордон чыгарылган. Система “Chairman's Statement”, “Chairman's Message”, “Chairperson's Statement”, “Board of Directors' Message” сыяктуу ар түрдүү аталыш үлгүлөрүн издеп; андан кийин текст чынында баяндоочу төрага билдирүүсү экенин аныктоо үчүн “Dear Shareholders”, “On behalf of the Board”, “I am pleased to present” сыяктуу башталыш белгилерин жана ар түрдүү аяктоо/чек эрежелерин колдонгон.
Текстти чыгаруу процесси кантип текшерилди?
Автоматтык текст чыгаруу катасыз деп кабыл алынган эмес. Булак ар түрдүү ката тобокелдиктерин камтыган максаттуу текшерүү процессин жүргүзгөн. Аяктаган 90 кол менен баалоодо 38 учур оңдоосуз калтырылган, 43 учурда чек оңдоосу жасалган, 6 учур техникалык кароого алынган жана 3 учур жалган оң катары аныкталган. Техникалык кароого алынган алты учурдун үчөө колдонууга жарактуу төрага билдирүүсүн берген, калган үчөө чыгарылган.
Андан кийин Кувейттен тышкаркы 40 колдонууга жарактуу билдирүү түздөн-түз түпнуска жылдык отчеттор менен кайра салыштырылган. Алардын 37си булак менен дал келген, үчөөндө маанилүү чыгаруу катасы табылган: биринде киргизилген таблицанын айланасында текст бузулуусу, экөөндө билдирүүнүн аягы эрте кесилгени байкалган. Бул үч жазуу оңдолуп, тон упайлары кайра эсептелип, моделдер кайра бааланган.
37/40 катышы жалпы системанын тактыгы катары чечмеленбеши керек. Булак бул 40 үлгү туш келди жалпы тактык баасын алуу үчүн эмес, ар түрдүү чыгаруу тобокелдиктерин атайын текшерүү үчүн тандалганын ачык билдирет. Кувейт үчүн дагы жылдар боюнча катмарланган 20 билдирүү текшерилип, алардын 20сы тең булак документтер менен дал келген; бул жыйынтык да ошол эле себептен жалпы тактык көрсөткүчү катары берилбейт.
Төрага Билдирүүсүнүн Тону Кантип Эсептелет?
Изилдөөнүн негизги тон өлчөмү Loughran–McDonald финансылык сентимент сөздүгүндө оң жана терс деп классификацияланган сөздөрдүн айырмасын ушул эки сөз тобунун суммасына бөлөт; ушундайча упай тексттеги бардык сөздөрдүн санын эмес, тактап айтканда финансылык сентимент алып жүрөт деп эсептелген оң жана терс сөздөрдүн ортосундагы тең салмакты өлчөйт.
Билдирүүнүн тексти адегенде кичине тамгаларга өткөрүлөт, алфавиттик эмес белгилер алынып салынат жана текст боштуктар боюнча сөздөргө бөлүнөт. Loughran–McDonald сөздүгүндөгү оң жана терс терминдер да кичине тамгаларга өткөрүлүп, ар бир сөз сөздүк тизмелери менен дал келтирилет.
Изилдөөнүн Теңдеме (1)де колдонгон негизги тон өлчөмү:
\[ Tone_{i,t}= \frac{PositiveWords_{i,t}-NegativeWords_{i,t}} {PositiveWords_{i,t}+NegativeWords_{i,t}} \tag{1} \]
түрүндө. Бул жерде \(i\) компанияны, \(t\) жылды, \(PositiveWords_{i,t}\) оң деп классификацияланган финансылык сөздөрдүн санын жана \(NegativeWords_{i,t}\) терс деп классификацияланган финансылык сөздөрдүн санын көрсөтөт.
Тон формуласынын математикалык мааниси
Алым оң сөздөрдүн санынан терс сөздөрдүн санын алып салуу менен алынган таза сентимент айырмасы. Бөлүм болсо оң жана терс финансылык сентимент сөздөрүнүн суммасы. Бөлүм оң болгон учурда өлчөмдүн математикалык аралыгы −1ден +1ге чейин.
- Tone = +1: Сентимент алып жүргөн жана сөздүк менен дал келтирилген сөздөрдүн арасында терс сөз жок.
- Tone = 0: Дал келген оң жана терс сөздөрдүн саны бири-бирине барабар.
- Tone < 0: Терс финансылык сөздөр оң сөздөрдөн көп.
- Tone > 0: Оң финансылык сөздөр терс сөздөрдөн көп.
Бул жерде маанилүү айырма бар: Tone = +1 болушу билдирүүдөгү бардык сөздөр “оң” дегенди билдирбейт. Негизги формуланын бөлүмүнө Loughran–McDonald тизмелеринде оң же терс катары дал келген сөздөр гана кирет. Нейтралдуу же сөздүктө сентимент категориясына кирбеген сөздөр негизги тон катышынын бөлүмүн чоңойтпойт.
Булакта ачык көрсөтүлбөгөн абал: Эгер бир билдирүүдө \(PositiveWords+NegativeWords=0\) болсо, бөлүм нөл болгондуктан негизги теңдеме математикалык жактан аныкталбай калат. Макаланын тексти бул өзгөчө учурда кайсы программалоо эрежеси колдонулганын ачык айтпайт. Бул боштук Verianla баянында божомол менен толтурулган эмес.
Альтернативдүү тон өлчөмү эмне үчүн колдонулган?
Сезимталдык талдоосунда изилдөө тондун башка аныктамасын да колдонот:
\[ Tone^{TW}_{i,t}= \frac{Positive_{i,t}-Negative_{i,t}} {TotalWords_{i,t}} \tag{2} \]
Бул альтернативдүү өлчөмдүн алымы өзгөрбөйт; оң жана терс сөздөрдүн айырмасы кайра эле колдонулат. Өзгөргөн бөлүк — бөлүм. Бул жолу бөлүмдө сентимент сөздөрү гана эмес, билдирүүдөгү жалпы сөздөрдүн саны турат.
Ошондуктан Теңдеме (1) “оң жана терс финансылык тилдин өз ичиндеги тең салмак кандай?” деген суроого жакыныраак. Теңдеме (2) болсо “таза оңдук же терстик бүт билдирүүнүн узундугунда канчалык тыгыз?” деген суроону көбүрөөк чагылдырат. Эки өлчөмдүн масштабы ар башка болгондуктан регрессия коэффициенттеринин чоңдуктарын түз салыштырууга болбойт.
ROA, Profit Margin жана MVA эмнени өлчөйт?
ROA (Return on Assets / Активдердин Кирешелүүлүгү) компаниянын таза кирешесин жалпы активдерине карата масштабдайт:
\[ ROA=\frac{Net\ Income}{Total\ Assets} \]
ROA компания өзүнө таандык активдер базасын канчалык деңгээлде таза кирешеге айлантып жатканын көрсөткөн кирешелүүлүк көрсөткүчү. Изилдөөдө ROA пайыз менен колдонулат.
Profit Margin — таза кирешенин операциялык кирешеге катышы:
\[ Profit\ Margin= \frac{Net\ Income}{Operating\ Revenue} \]
Бул катыш сатуу же операциялык киреше масштабына карата канча таза киреше пайда болгонун көрсөтөт. ROA менен Profit Margin бир эле кирешелүүлүк түшүнүгүнүн ар башка экономикалык өлчөмдөрүн өлчөгөндүктөн, изилдөөдө бул эки көрсөткүчтү өзүнчө моделдерде колдонуу жыйынтыктар бир эле кирешелүүлүк аныктамасына байланып калган-калбаганын изилдөөгө мүмкүндүк берет.
Market Value-to-Assets (MVA) болсо:
\[ MVA= \frac{Market\ Capitalisation}{Total\ Assets} \]
түрүндө аныкталат. Бул жерде максат компаниянын рыноктук наркын активдер базасына карата масштабдоо. MVA — изилдөөнүн компанияны баалоо моделиндеги көз каранды өзгөрмө.
Контролдук өзгөрмөлөр эмне үчүн колдонулган?
Profitability–tone моделдеринде компаниянын көлөмү, активдерге негизделген solvency ratio жана market-to-book ratio контролдук өзгөрмөлөр катары колдонулган. Компаниянын көлөмү жалпы активдердин натуралдык логарифми менен өлчөнөт.
Контролдук өзгөрмөлөрдүн максаты компаниянын тону менен кирешелүүлүгүнүн ортосундагы бааланган байланышты моделге киргизилген башка байкалуучу финансылык өзгөчөлүктөрдөн статистикалык жактан ажыратуу. Бирок контролдук өзгөрмөлөрдү колдонуу бардык байкалбаган айырмачылыктар жоюлду же себептүүлүк түзүлдү дегенди билдирбейт.
Туруктуу Эффекттер Модели Бул Изилдөөдө Эмне Кылат?
Компаниянын туруктуу эффекттери компаниянын изилдөө мезгили бою өзгөрбөгөн өзгөчөлүктөрүн, жылдын туруктуу эффекттери болсо белгилүү бир жылы бардык компанияларга таасир этиши мүмкүн болгон жалпы мезгилдик факторлорду контролдоого аракет кылат; ушундайча негизги коэффициенттер көбүнчө ошол эле компаниянын ичиндеги убакыт боюнча өзгөрүүлөрдөн бааланат, бирок убакыт менен өзгөргөн байкалбаган факторлордун айынан себептүүлүк дагы эле кепилденбейт.
Изилдөөнүн кирешелүүлүк модели Теңдеме (3)тө мындай:
\[ Tone_{i,t} = \alpha +\beta_1 Profitability_{i,t} +\beta_2 FirmSize_{i,t} +\beta_3 Solvency_{i,t} +\beta_4 MTB_{i,t} +\mu_i +\lambda_t +\varepsilon_{i,t} \tag{3} \]
Теңдемеде \(Tone_{i,t}\) — компания \(i\)нин \(t\) жылындагы төрага билдирүүсүнүн тону. \(Profitability_{i,t}\) өзүнчө моделдерде ROA же Profit Margin. \(FirmSize\), \(Solvency\) жана \(MTB\) — контролдук өзгөрмөлөр. \(\alpha\) — туруктуу мүчө. \(\mu_i\) компаниянын туруктуу эффектин, \(\lambda_t\) жылдын туруктуу эффектин, ал эми \(\varepsilon_{i,t}\) моделде түшүндүрүлбөгөн компания-жыл компонентин билдирет.
Бул жердеги негизги коэффициент \(\beta_1\). Оң \(\beta_1\), башка модель компоненттери контролдонгондо жогору кирешелүүлүк жогору тон упайы менен кошо өзгөрөрүн көрсөтөт. Терс \(\beta_1\) тескери багыттагы байланышты көрсөтмөк. Бирок коэффициенттин белгиси өзү эле жетишсиз; белгисиздик жана статистикалык маанилүүлүк да бааланышы керек.
Компанияны баалоо модели
MVA модели Теңдеме (4)тө мындай:
\[ MVA_{i,t} = \alpha +\beta_1 Tone_{i,t} +\beta_2 Profitability_{i,t} +\beta_3 FirmSize_{i,t} +\beta_4 Solvency_{i,t} +\mu_i +\lambda_t +\varepsilon_{i,t} \tag{4} \]
Бул моделде көз каранды өзгөрмө эми Tone эмес, MVA. Негизги кызыкчылык коэффициенти \(Tone_{i,t}\)нин алдындагы \(\beta_1\). Бул коэффициент ошол эле компаниядагы тон упайынын айырмачылыктары MVA менен кайсы багытта байланышта экенин изилдейт.
MVA моделинде market-to-book контролдук өзгөрмөсү колдонулган эмес. Изилдөө мунун себебин market-to-book катышы көз каранды өзгөрмө болгон MVA менен жакын байланышта болгону менен түшүндүрөт. Тиркемелердеги корреляция матрицаларында MTB менен MVA ортосундагы корреляция ROA тандалмасында 0,762, Profit Margin тандалмасында 0,764.
Кластерленген стандарттык ката эмне үчүн керек?
Бир эле компанияга тиешелүү ар башка жылдардын ката мүчөлөрү бири-биринен толук көз карандысыз болбошу мүмкүн. Ошондуктан изилдөө стандарттык каталарды компания деңгээлинде кластерлейт. Бул ыкма регрессия коэффициентинин өзүн өзгөртүү үчүн эмес, коэффициенттин белгисиздигин жана ошого жараша статистикалык маанилүүлүгүн ошол эле компанияда убакыт өтүшү менен пайда болушу мүмкүн болгон ката корреляциясын эске алып эсептөө үчүн колдонулат.
Hausman тести эмне үчүн жүргүзүлгөн?
Туруктуу эффекттер жана кокустук эффекттер моделдеринин божомолдору ар башка. Hausman тести эки баалоо ыкмасынын ортосундагы айырмачылыктар системалуу же жок экенин баалайт. Изилдөөнүн тиркемесиндеги тесттерде ROA модели үчүн p=0,0050, Profit Margin модели үчүн p=0,0330 жана MVA үчүн p<0,001 билдирилген. Булак бул жыйынтыктарды туруктуу эффекттерди колдонууну колдогон табылгалар катары чечмелейт.
VIF эмнени текшерет?
Variance Inflation Factor (VIF) көз карандысыз өзгөрмөлөрдүн ортосундагы сызыктуу байланыш регрессия коэффициенттеринин белгисиздигин ашыкча чоңойтуп жатабы же жокпу, ошону баалоо үчүн колдонулган диагностикалык өлчөм. Булактын тиркемесиндеги бардык VIF маанилери болжол менен 1,05–1,19 аралыгында. Изилдөөчү бул маанилерди түшүндүрүүчү өзгөрмөлөрдө көйгөй жаратчу деңгээлде multicollinearity жок деп баалаган.
Winsorisation деген эмне?
Winsorisation өтө четки финансылык байкоолорду толугу менен өчүрүүнүн ордуна белгилүү percentil чектеринде чектеген сезимталдык процедурасы. Бул изилдөөдө үзгүлтүксүз финансылык өзгөрмөлөр 1. жана 99. percentilдерде winsorise кылынган. Тон өзгөрмөсү winsorise кылынган эмес.
Бул контрол өзгөчө маанилүү; анткени чийки тандалмада финансылык өзгөрмөлөрдүн аралыгы кең. ROA тандалмасында ROA −88,557ден 75,749га чейин, Profit Margin тандалмасында Profit Margin −83,637ден 98,277ге чейин өзгөрөт. Өтө финансылык маанилер регрессиянын ылдый-өйдө багытына канчалык таасир этерин изилдөө үчүн winsorisation жыйынтыгы негизги модель менен салыштырылган.
Бир жылга кечиктирилген модель эмнени сурайт?
Негизги модель ошол эле жылдагы кирешелүүлүк менен тонду салыштырат. Кечиктирилген модель болсо мурунку жылдагы ROA же Profit Margin мааниси кийинки жылдагы төрага билдирүүсүнүн тону менен байланыштуубу, ошону изилдейт. Бул модель \(t-1\) мезгилиндеги финансылык натыйжалуулук менен \(t\) мезгилиндеги баяндоо тону ортосундагы убакыт иреттелген байланышты изилдөөгө аракет кылат.
Бирок кечиктирилген модель үчүн компаниянын удаалаш жылдарда маалыматы болушу керек. Ошондуктан ROA тандалмасы 643төн 338ге, Profit Margin тандалмасы 607ден 308ге түшөт. Булак кичирээк тандалма статистикалык күчтү азайтышы мүмкүн экенин жана маанилүү эмес жыйынтыктар этият чечмелениши керектигин өзгөчө белгилейт.
First difference модели эмне кылат?
First difference ыкмасы компаниянын деңгээл маанилеринен көрө удаалаш эки жылдын ортосундагы өзгөрүүлөрдү изилдейт. Изилдөөнүн Теңдеме (5)и мындай:
\[ \Delta Tone_{i,t} = \alpha +\beta_1\Delta Profitability_{i,t} +\beta_2\Delta FirmSize_{i,t} +\beta_3\Delta Solvency_{i,t} +\beta_4\Delta MTB_{i,t} +\lambda_t +\varepsilon_{i,t} \tag{5} \]
\(\Delta\) белгиси ошол эле компания үчүн удаалаш эки жылдын ортосундагы айырманы көрсөтөт. Мисалы, \(\Delta ROA\) компаниянын учурдагы жылдагы ROAсы менен мурунку жылдагы ROAсынын ортосундагы өзгөрүү. Бул дизайн “компаниялар бири-биринен айырмаланабы?” деген суроодон көрө “ошол эле компанияда кирешелүүлүк өзгөргөндө тон да өзгөрөбү?” деген суроого көбүрөөк багытталат.
First difference модели да убакыт менен өзгөргөн мүмкүн болгон калтырылган өзгөрмөлөрдү же өлчөө катасын автоматтык түрдө жок кылбайт. Ошондуктан булак бул моделди себептик идентификация куралы катары эмес, компания ичиндеги альтернативдүү спецификация катары чечмелейт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Тандалманын түзүлүшү
Кувейттен тышкаркы беш GCC рыногунда төрага билдирүүлөрүн чогултуу процесси алгач 1648 компания-жыл жазуусун камтыган. Бул жазуулардын 676сында билдирүү тексти алынган. Текшерүүдөн кийин 10 жазуу чыгарылып, Кувейттен тышкары 666 колдонууга жарактуу тон жазуусу калган. Ошол эле компания-жыл эки башка рынок булагында көрүнгөндүктөн пайда болгон бир кайталанма жазуу алынып салынгандан кийин Кувейттен тышкары 665 уникалдуу байкоо калган.
Буларга өзүнчө процесс менен чогултулган 148 Кувейт байкоосу кошулганда жалпы 813 колдонууга жарактуу тон байкоосу түзүлгөн. Регрессияларда керектүү финансылык маалыматтар жетишпегендиктен бул сан ROA модели үчүн 643кө, Profit Margin модели үчүн 607 байкоого түшкөн.
| Баскыч | Компания-жыл байкоосу |
|---|---|
| Кувейттен тышкаркы баштапкы жазуулар | 1648 |
| Тексти алынган Кувейттен тышкаркы жазуулар | 676 |
| Текшерүүдөн кийинки колдонууга жарактуу Кувейттен тышкаркы жазуулар | 666 |
| Кайталанма компания-жыл чыгарылгандан кийинки уникалдуу Кувейттен тышкаркы жазуулар | 665 |
| Кувейттеги колдонууга жарактуу тон жазуулары | 148 |
| Жалпы колдонууга жарактуу тон тандалмасы | 813 |
| ROA негизги регрессия тандалмасы | 643 |
| Profit Margin негизги регрессия тандалмасы | 607 |
Тандалма өлкөлөр боюнча кантип бөлүштүрүлгөн?
| Өлкө | Тон байкоосу | ROA тандалмасы | Profit Margin тандалмасы |
|---|---|---|---|
| Бахрейн | 27 | 20 | 20 |
| Сауд Арабиясы | 255 | 228 | 220 |
| Кувейт | 148 | 140 | 132 |
| Оман | 297 | 188 | 172 |
| Катар | 26 | 22 | 18 |
| Бириккен Араб Эмираттары | 60 | 45 | 45 |
| Жалпы | 813 | 643 | 607 |
Бахрейндин өлкөлөр аралык салыштыруудан чыгарылышына байкоолордун жана компаниялардын санынын чектелүү болушу себеп болгон. Ошондуктан расмий өлкөлөр аралык коэффициент салыштыруусу Сауд Арабиясы, Оман, Кувейт, Бириккен Араб Эмираттары жана Катар үчүн жүргүзүлгөн.
Тандалма жылдар боюнча кантип бөлүштүрүлгөн?
| Жыл | Тон байкоосу | ROA тандалмасы | Profit Margin тандалмасы |
|---|---|---|---|
| 2021 | 169 | 119 | 109 |
| 2022 | 189 | 128 | 118 |
| 2023 | 207 | 180 | 169 |
| 2024 | 248 | 216 | 211 |
Кийинки жылдарда колдонууга жарактуу байкоолордун саны жогору болушу панелдин тең салмакталган эмес экенинин дагы бир көрсөткүчү. Изилдөө тандалманын жеткиликтүүлүгү өлкөлөр жана жылдар боюнча өзгөрөрүн ачык белгилейт.
Негизги сүрөттөөчү статистика
| Өзгөрмө | Тандалма | Орточо | Стандарттык четтөө | Минимум | Максимум |
|---|---|---|---|---|---|
| Tone | ROA модели, N=643 | 0,655 | 0,298 | −0,463 | 1,000 |
| ROA | N=643 | %4,213 | 9,707 | −88,557 | 75,749 |
| MVA | ROA модели | 1,131 | 1,277 | 0,000 | 11,840 |
| Tone | Profit Margin модели, N=607 | 0,670 | 0,290 | −0,463 | 1,000 |
| Profit Margin | N=607 | %14,125 | 22,788 | −83,637 | 98,277 |
| MVA | Profit Margin модели | 1,140 | 1,291 | 0,000 | 11,840 |
Орточо тондун эки тандалмада тең оң болушу Loughran–McDonald тарабынан оң деп классификацияланган сөздөр терс деп классификацияланган сөздөрдөн орточо көбүрөөк экенин көрсөтөт. Бул маани компаниялардын финансылык натыйжалуулугу жакшы же билдирүүлөр объективдүү түрдө туура экенин өзүнөн-өзү көрсөтпөйт.
Негизги кирешелүүлүк–тон регрессия жыйынтыктары
| Өзгөрмө | ROA модели | Profit Margin модели |
|---|---|---|
| ROA | 0,002 (SE 0,002) | — |
| Profit Margin | — | 0,003* (SE 0,001) |
| Компания туруктуу эффекттери | Ооба | Ооба |
| Жыл туруктуу эффекттери | Ооба | Ооба |
| Байкоо | 643 | 607 |
| Компания | 263 | 256 |
| Within R² | 0,040 | 0,045 |
* p < 0,10.
ROA коэффициенти 0,002 жана стандарттык катасы да болжол менен 0,002. Булак бул коэффициентти статистикалык жактан маанилүү деп эсептебейт. Демек, негизги модель GCC боюнча ROA менен тон ортосунда ишенимдүү түрдө нөлдөн айырмаланган байланыш бар деген жыйынтыкты колдобойт.
Profit Margin коэффициенти болжол менен 0,003 жана %10 деңгээлде маргиналдуу маанилүү. Бул жыйынтык жогору Profit Margin менен оңураак тон ортосунда байланыш болушу мүмкүн экенин көрсөтөт; бирок %5 деңгээлдеги кеңири колдонулган маанилүүлүк чегинен өтпөгөнү жана башка сезимталдык моделдеринде жыйынтык өзгөрүшү мүмкүн болгондуктан, аны күчтүү жана модельден көз карандысыз далил катары берүүгө болбойт.
Коэффициенттердин экономикалык чоңдугу
Автор тегеректелбеген коэффициенттерди колдонуп, ROAдагы бир стандарттык четтөөлүк, башкача айтканда болжол менен 9,71 пайыздык пункттук өсүш болжол менен 0,019 тон упайынын өсүшү менен байланыштуу экенин эсептейт. Бул көлөм ROA тандалмасындагы орточо тондун болжол менен %2,9уна туура келет.
Profit Marginдеги бир стандарттык четтөөлүк, башкача айтканда болжол менен 22,79 пайыздык пункттук өсүш болсо болжол менен 0,061 тон упайынын өсүшү менен байланышкан; бул тандалманын орточо тонунун болжол менен %9,2си.
Бул экономикалык чоңдук эсептөөлөрү регрессия коэффициенттеринен алынган жана айрыкча негизги коэффициенттердин статистикалык белгисиздигине байланыштуу этият чечмелениши керек. Экономикалык чоңдук менен статистикалык ишеним бир эле түшүнүк эмес.
Статистикалык Жактан Маанилүү Эмес Жыйынтык “Байланыш Жок” Дегенди Билдиреби?
Жок. Статистикалык жактан маанилүү эмес коэффициент колдонулган тандалма жана модель шартында нөлдөн айырмаланган системалуу байланыш үчүн жетиштүү күчтүү далил жок экенин көрсөтөт; айрыкча кең ишеним аралыктары оң да, терс да экономикалык чоңдуктарды камтыса, жыйынтыкты “чыныгы байланыш сөзсүз нөл” деп чечмелөөгө болбойт.
Компанияны баалоо: MVA модели
| Өзгөчөлүк | ROA контролдонгон модель | Profit Margin контролдонгон модель |
|---|---|---|
| Tone коэффициенти | −0,219 | −0,294 |
| Стандарттык ката | 0,208 | 0,246 |
| %95 ишеним аралыгы | −0,628ден 0,190го чейин | −0,778ден 0,190го чейин |
| Статистикалык маанилүүлүк | Маанилүү эмес | Маанилүү эмес |
| Байкоо | 643 | 607 |
Tone коэффициенттеринин терс болушу чекиттик баа оңураак тон менен төмөнүрөөк MVA багытында экенин көрсөтөт. Бирок эки ишеним аралыгы тең нөлдү камтыгандыктан, изилдөө бул терс багытты ишенимдүү системалуу байланыш катары кабыл албайт.
Бир стандарттык четтөөлүк тон өсүшү үчүн бааланган MVA өзгөрүүсү ROA моделинде −0,065, ал эми %95 ишеним аралыгы −0,187ден 0,057ге чейин. Profit Margin моделиндеги тиешелүү маани −0,085, ишеним аралыгы болсо −0,225тен 0,055ке чейин.
Бул аралыктар нөлдү гана эмес, терс жана кичирээк оң байланыштарды да камтыйт. Ошондуктан изилдөөнүн формулировкасы “баалоо байланышы жок” эмес, “жеткиликтүү маалыматтар системалуу баалоо байланышы үчүн жетиштүү далил бербейт” түрүндө.
MVA эмне үчүн инвестор реакциясы катары чечмеленбейт?
Изилдөөдө колдонулган MVA — жылдык финансылык жыл үчүн Orbisтен алынган рыноктук капиталдашуу/жалпы активдер катышы. Бирок жылдык отчет менен төрага билдирүүсү кайсы датада жарыялангандыгы чогултулган эмес. Ошондуктан рыноктук капиталдашуу төрага билдирүүсүнөн мурунбу, кийинби же ошол эле убакыт аралыгындабы пайда болгонун так аныктоо мүмкүн эмес.
Ошондуктан изилдөө “инвесторлор оң төрага билдирүүсүн көрүп, акциянын наркын өзгөрттү” деген окуялык изилдөө дооматын койбойт. MVA талдоосу болгону ошол эле мезгилдеги тон менен компаниянын баалоосу бирге өзгөрөбү, ошону изилдейт.
Бир жылга кечиктирилген кирешелүүлүк жыйынтыктары
| Өзгөрмө | Коэффициент | Стандарттык ката | Байкоо |
|---|---|---|---|
| ROA(t−1) | −0,001 | 0,003 | 338 |
| Profit Margin(t−1) | 0,002 | 0,002 | 308 |
Эки кечиктирилген коэффициент тең статистикалык жактан маанилүү эмес. Бирок тандалманын жоготуусу абдан чоң. Ошондуктан изилдөө кечиктирилген жыйынтыктарды “мурунку жылдагы кирешелүүлүк кийинки тон менен таптакыр байланыштуу эмес” деп чечмелебейт.
Альтернативдүү тон аныктамасы
| Кирешелүүлүк көрсөткүчү | Коэффициент | Стандарттык ката | Жыйынтык |
|---|---|---|---|
| ROA | 0,000055 | 0,000098 | Статистикалык жактан маанилүү эмес |
| Profit Margin | 0,000095 | 0,000059 | Статистикалык жактан маанилүү эмес |
Негизги тон өлчөмүнүн бөлүмүн өзгөртүү кирешелүүлүк жыйынтыктарынын статистикалык күчүн өзгөртөт. Бул жыйынтык кирешелүүлүк–тон байланышы баяндоо тону так кантип өлчөнгөнүнө да сезимтал экенин көрсөтөт.
Winsorisationдан кийинки жыйынтыктар
| Өзгөрмө | Коэффициент | Стандарттык ката | Маанилүүлүк |
|---|---|---|---|
| ROA | 0,007 | 0,003 | p < 0,05 |
| Profit Margin | 0,003 | 0,001 | p < 0,05 |
Profit Margin коэффициенти негизги моделдеги болжол менен 0,003 чоңдугун сактап калганда статистикалык далил күчөйт. ROA коэффициенти болсо болжол менен 0,002ден 0,007ге көтөрүлүп, маанилүү болуп калат. Булак айрыкча ROAдагы бул өзгөрүүнү ROA–тон байланышы өтө четки финансылык байкоолорго сезимтал экенинин көрсөткүчү катары чечмелейт.
Бул жерде туура эмес чечмелөө мындай: “Winsorisation чыныгы жыйынтыкты ачып берди.” Изилдөө муну айтпайт. Туура чечмелөө — ар башка четки маанилерди иштетүүдө ROA коэффициенти өзгөргөндүктөн, жыйынтык моделдөө чечимине сезимтал.
First difference жыйынтыктары
| Модель | Коэффициент | Стандарттык ката | Маанилүүлүк |
|---|---|---|---|
| ΔROA → ΔTone | 0,004 | 0,002 | p < 0,10 |
| ΔProfit Margin → ΔTone | 0,004 | 0,001 | p < 0,05 |
| Winsorised ΔROA → ΔTone | 0,007 | 0,003 | p < 0,05 |
| Winsorised ΔProfit Margin → ΔTone | 0,004 | 0,002 | p < 0,05 |
Бул жыйынтыктар компания ичинде кирешелүүлүктүн жылдык өсүшү менен тондун оңураак багытта өзгөрүшү бирге байкалышы мүмкүн экенин көрсөтөт. Бирок булак first difference моделин да убакыт менен өзгөргөн бардык калтырылган факторлорду жок кылган себептик дизайн катары кабыл албайт.
Тандалма чектөөсү менен модель трансформациясын ажыратуу текшерүүсү
First difference модели удаалаш байкоолорду гана колдонгондуктан, негизги моделге караганда кичирээк тандалма колдонот. Автор жыйынтыктагы айырма чындап математикалык first-difference трансформациясынанбы же болгону башка байкоо тобу колдонулганынанбы келип чыкканын изилдөө үчүн туруктуу эффекттер моделин first-difference менен ошол эле удаалаш байкоолордо кайра баалаган.
| Спецификация | ROA коэффициенти | Profit Margin коэффициенти |
|---|---|---|
| Толук тандалма туруктуу эффекттери | 0,002 | 0,003* |
| Удаалаш байкоо туруктуу эффекттери | 0,005* | 0,004 |
| First difference | 0,004* | 0,004** |
Бул салыштыруу толук тандалма туруктуу эффекттер модели менен first-difference моделинин ортосундагы айырманын бир бөлүгү трансформациядан гана эмес, удаалаш жылдары бар башка тандалма чакан тобун колдонуудан келип чыгышы мүмкүн экенин көрсөтөт.
Кирешелүүлүк Менен Тон Ортосундагы Байланыш GCC Өлкөлөрүндө Бирдейби?
Толук бирдей көрүнбөйт: ROA үчүн беш өлкөнүн коэффициенттеринин теңдиги биргелешкен Wald тестинде четке кагылат, бирок жыйынтык өлкө курамына сезимтал; Profit Margin үчүн болсо биргелешкен Wald тести өлкөлөр арасында системалуу коэффициент айырмасы бар экенин колдобойт.
Өлкөлөр боюнча ROA жана Profit Margin коэффициенттери
| Өлкө | ROA коэффициенти | %95 ишеним аралыгы | Profit Margin коэффициенти | %95 ишеним аралыгы |
|---|---|---|---|---|
| Сауд Арабиясы | 0,0013 | −0,0040ден 0,0065ке чейин | 0,0018 | −0,0014төн 0,0050гө чейин |
| Оман | 0,0007 | −0,0030дан 0,0044кө чейин | 0,0014 | −0,0040ден 0,0068ге чейин |
| Кувейт | 0,0138*** | 0,0045тен 0,0231ге чейин | 0,0062* | −0,0006дан 0,0131ге чейин |
| Бириккен Араб Эмираттары | 0,0143 | −0,0189дан 0,0475ке чейин | 0,0061** | 0,0004төн 0,0117ге чейин |
| Катар | 0,0406** | 0,0070ден 0,0743кө чейин | 0,0077** | 0,0011ден 0,0144кө чейин |
*** p < 0,01; ** p < 0,05; * p < 0,10.
ROA үчүн өлкө коэффициенттеринин теңдигин сынаган биргелешкен Wald тестинин p-мааниси 0,023. Бул жыйынтык беш өлкөнүн ROA–тон коэффициенттеринин баары бирдей деген гипотезага каршы статистикалык далил берет.
Profit Margin үчүн ошол эле тесттин p-мааниси 0,230. Демек, айрым өлкөлөрдүн жеке Profit Margin коэффициенттери маанилүү болсо да, өлкөлөр арасындагы коэффициент айырмаларынын баарын бирге баалаган тест системалуу гетерогендүүлүктү колдобойт.
Катар жана Бириккен Араб Эмираттары эмне үчүн этият чечмелениши керек?
Катардын ROA модели болгону 22 байкоо жана 7 компаниядан, Profit Margin модели 18 байкоо жана 6 компаниядан турат. Бириккен Араб Эмираттарынын эки моделинде тең 45 байкоо жана 30 компания бар. Айрыкча Катардагы чакан тандалма жана айрым өлкөлөрдө компания ичиндеги финансылык өзгөрмөлүүлүктүн чектелүү болушу өлкө коэффициенттеринин белгисиздигин көбөйтүшү мүмкүн.
Ошондуктан булак ROA гетерогендүүлүгүнүн жыйынтыгы өлкө курамына канчалык көз каранды экенин өзүнчө сынайт.
| Спецификация | Байкоо | Өлкөлөрдүн саны | Wald p-мааниси |
|---|---|---|---|
| Толук спецификация, Бахрейнден тышкары | 623 | 5 | 0,023 |
| Катардан тышкары | 601 | 4 | 0,066 |
| БАЭден тышкары | 578 | 4 | 0,010 |
| Катар жана БАЭден тышкары | 556 | 3 | 0,027 |
Катар чыгарылганда p-маанинин 0,023төн 0,066га көтөрүлүшү өлкө гетерогендүүлүгү үчүн далилдин алсырай турганын көрсөтөт. Тескерисинче, БАЭ чыгарылганда же Катар менен БАЭ экөө тең чыгарылганда тест кайра %5 деңгээлде маанилүү. Бул түзүлүш ROA гетерогендүүлүгү толугу менен бир өлкө жараткан жыйынтык эмес экенин, бирок далил өлкө курамына карата да толук туруктуу эмес экенин көрсөтөт.
Өлкө-жыл туруктуу эффекттерин контролдоо
Өлкөгө мүнөздүү жылдык жалпы шарттарды кененирээк контролдоо максатында өлкө-жыл туруктуу эффекттери да колдонулган. Бул моделде ROA коэффициенти 0,0014 жана p=0,524 менен маанилүү эмес. Profit Margin коэффициенти 0,0027 жана p=0,071 менен %10 деңгээлде маргиналдуу маанилүү бойдон калат.
Бул контрол негизги жыйынтыктын багытын олуттуу өзгөртпөсө да, ROA үчүн GCC боюнча күчтүү жана туруктуу байланыш бар деген дооматты колдобойт.
Өлкөлөр боюнча MVA–тон байланышы
| Өлкө | ROA контролдонгон модель | Profit Margin контролдонгон модель |
|---|---|---|
| Сауд Арабиясы | −0,758* | −0,807* |
| Оман | 0,312 | 0,308 |
| Кувейт | −0,170 | −0,322 |
| Бириккен Араб Эмираттары | −1,321 | −1,748 |
| Катар | 0,159 | −0,234 |
| Биргелешкен Wald p-мааниси | 0,170 | 0,227 |
* p < 0,10.
Эч бир өлкөнүн тон коэффициенти %5 маанилүүлүк деңгээлинде маанилүү эмес. Сауд Арабиясынын коэффициенти эки моделде тең болгону %10 деңгээлде маргиналдуу маанилүү. Биргелешкен Wald тесттеринин 0,170 жана 0,227 маанилери болсо тон–MVA байланышы өлкөлөр арасында системалуу түрдө айырмаланарына жетиштүү далил бербейт.
Гипотезалардын жыйынтыктары
| Гипотеза | Жыйынтык | Себеп |
|---|---|---|
| H1: Тон финансылык натыйжалуулук менен байланыштуу. | Жарым-жартылай колдоо | ROA негизги моделде маанилүү эмес; Profit Margin маргиналдуу маанилүү; сезимталдык моделдеринде жыйынтыктар өзгөрөт. |
| H2: Кирешелүүлүк–тон байланышы GCC рынокторунун арасында айырмаланат. | Жарым-жартылай колдоо | ROA үчүн биргелешкен гетерогендүүлүк далили бар; Profit Margin үчүн жок; ROA жыйынтыгы өлкө курамына сезимтал. |
| H3: Тон MVA менен байланыштуу. | Колдоого алынган эмес | Негизги MVA моделдериндеги тон коэффициенттери статистикалык жактан маанилүү эмес. |
Изилдөө колдогон жыйынтыктар
- GCC тандалмасында Profit Margin менен төрага билдирүүсүнүн тону ортосунда айрым модель спецификацияларында оң байланыш бар.
- ROA менен тон ортосундагы байланыш өтө четки финансылык байкоолорду иштетүүгө ачык сезимтал.
- Компания ичиндеги жылдык кирешелүүлүк өзгөрүүлөрү менен жылдык тон өзгөрүүлөрү айрым first-difference моделдеринде оң байланыш көрсөтөт.
- ROA–тон байланышынын чоңдугу GCC өлкөлөрүнүн арасында айырмаланышы мүмкүн.
- Кувейт жана Катар үчүн ROA коэффициенттери булак моделинде оң жана статистикалык жактан маанилүү.
- Profit Margin үчүн өлкө деңгээлинде айрым оң коэффициенттер табылганы менен, бардык өлкөлөрдүн коэффициенттери системалуу түрдө айырмаланат деген жыйынтыкка келинген эмес.
- Төрага билдирүүсүнүн тону MVA менен системалуу байланышта деген жыйынтыкты колдогон жетиштүү статистикалык далил жок.
- Төрага билдирүүсүндөгү тон финансылык маалыматтардан көз карандысыз түрдө өз алдынча ишенимдүү компания натыйжалуулугу же баалоо көрсөткүчү катары колдонулбашы керек.
Изилдөө колдобогон жалпылоолор
Изилдөө “көбүрөөк кирешелүү компаниялар сөзсүз көбүрөөк оң билдирүү жазат”, “оң билдирүү компаниянын наркын жогорулатат”, “жетекчилик оң сөздөрдү инвесторлорду манипуляциялоо үчүн колдонот”, “Катардагы жогорку ROA коэффициенти бардык Катар компанияларына тиешелүү” же “GCC өлкөлөрүнүн ортосундагы айырмачылыктарды корпоративдик башкаруу системасы түшүндүрөт” деген жыйынтыктарды колдобойт.
Ошондой эле сигнал берүү жана таасирди башкаруу теорияларынын бири туура, экинчиси туура эмес деген жыйынтык чыгарылбайт. Ошол эле байкоого негизделген тон–кирешелүүлүк байланышы эки теориялык механизмге тең шайкеш болушу мүмкүн.
Тандалма жоготуусу эмне үчүн маанилүү?
813 колдонууга жарактуу тон байкоосунун 643ү гана ROA жана 607си Profit Margin негизги моделдерине кире алган. Булак тиркемелеринде регрессияга киргизилген жана жетишпеген финансылык маалыматтан улам сыртта калган байкоолордун айрым финансылык өзгөчөлүктөрү да айырмаланганы көрүнөт.
Мисалы, ROA модели үчүн моделде калган компания-жыл байкоолорунда орточо ROA %4,213 болсо, чыгарылган жана ROA маалыматы бар байкоолордо орточо болжол менен %1,207. Моделде калган байкоолордун орточо компания көлөмү log масштабында 13,261, чыгарылгандардыкы 11,930.
Profit Margin тандалмасында калган байкоолордун орточо Profit Marginи %14,125 болсо, чыгарылган жана бул өзгөрмө боюнча маалыматы бар байкоолордо болжол менен %8,384. Бул сүрөттөөчү айырмачылыктар өзүнөн-өзү тандоо калыстыгынын бузулушун далилдебейт; бирок жетишпеген маалымат толугу менен маанисиз деп болжолдоого болбой турганын көрсөтөт.
Негизги чектөөлөр
Биринчи чектөө: Изилдөө жылдык отчеттордогу төрага билдирүүлөрүнө гана көңүл бурат. Киреше боюнча конференциялык чакыруулар, CEO баяндамалары же башка компания билдирүүлөрү талданган эмес.
Экинчи чектөө: Тексттик талдоого түпнуска англис тилиндеги төрага билдирүүлөрү гана киргизилген. Арабча билдирүүлөрдүн которулбашы сөздүк ырааттуулугун сактайт; бирок кайсы компаниялар талдоого кире аларына таасир этиши мүмкүн.
Үчүнчү чектөө: Тескери себептүүлүк жана калтырылган өзгөрмө калыстыгынын бузулушу толук четтетилбейт. Жетекчинин өзгөчөлүктөрү, менчик түзүмдөрү, корпоративдик башкаруу практикалары же убакыт менен өзгөргөн башка факторлор финансылык натыйжалуулукка да, баяндоо тонуна да таасир этиши мүмкүн.
Төртүнчү чектөө: Менчиктин көз карандысыздыгы тууралуу маалымат көп компанияларда бар болгону менен, өзгөрмө жыл сайын компания деңгээлинде байкалбагандыктан компания туруктуу эффекттер моделинде өзүнчө идентификацияланган эмес.
Бешинчи чектөө: Loughran–McDonald сөздүгү АКШ корпоративдик билдирүүлөрү үчүн иштелип чыккан. GCC рынокторундагы бардык жергиликтүү тилдик же контексттик нюанстарды кармай турганы далилденген эмес.
Алтынчы чектөө: Текстти чыгаруу процедурасы кеңири кол менен текшерүүлөр аркылуу ырасталып, оңдолгону менен, жылдык отчеттон автоматтык текст чыгаруу өлчөө катасынан толугу менен корголгон эмес.
Жетинчи чектөө: Жылдык отчеттордун жарыяланган даталары чогултулган эмес. Ошондуктан MVA билдирүү жарыяланганга чейинки же андан кийинки рыноктук наркты көрсөтөбү, так аныктоо мүмкүн эмес.
Сегизинчи чектөө: Айрым өлкө тандалмалары кичине. Айрыкча Катар жана Бириккен Араб Эмираттары үчүн өлкө коэффициенттеринин ишеним аралыктары кең жана ROA өлкө гетерогендүүлүгүнүн жыйынтыгы тандалмага кайсы өлкөлөр киргизилгенине сезимтал.
Келечектеги изилдөөлөр үчүн булакта көрсөтүлгөн багыттар
Булак убакыт менен өзгөргөн компания деңгээлиндеги корпоративдик башкаруу өзгөрмөлөрүн жана ачык өлкө деңгээлиндеги институционалдык көрсөткүчтөрдү келечектеги изилдөөлөрдө караса болорун белгилейт. Ошентип, “өлкөлөр арасында айырма барбы?” деген суроо гана эмес, “бул айырма кайсы институционалдык механизмден келип чыгат?” деген суроо да изилдениши мүмкүн.
Мындан тышкары, GCC корпоративдик баяндамаларына мүнөздүү финансылык тил сөздүктөрүн иштеп чыгуу жана текшерүү сунушталат. Дагы бир сунуш — байкалган финансылык фундаменттер менен түшүндүрүлгөн нормалдуу сентиментти финансылык маалыматтар менен түшүндүрүлбөгөн “abnormal” же күтүлбөгөн тондон ажырата турган ыкмаларды иштеп чыгуу.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска изилдөө: Chairperson Statement Tone, Firm Performance, and Valuation Across GCC Markets: A Comparative Study.
Автор: Bader Alibrahim.
Аффилиация: Henley Business School, University of Reading, Reading RG6 6UD, United Kingdom.
Тең салым: Колдонулбайт; изилдөө бир авторлуу.
Жооптуу автордун абалы: PDFде өзүнчө corresponding-author жылдызча түшүндүрмөсү көрүнбөйт. Жалгыз автор Bader Alibrahimдин мекемелик электрондук почта дареги берилген.
Журнал: Accounting and Auditing.
Басмачы: MDPI.
Том / сан / макала номери: 2 / 4 / 19.
DOI: 10.3390/accountaudit2040019.
Жөнөтүлгөн дата: 10 Август 2026.
Кайра кароо датасы: 12 Октябрь 2026.
Кабыл алынган дата: 21 Октябрь 2026.
Жарыяланган дата: 24 Октябрь 2026.
Расмий шилтеме: https://doi.org/10.3390/accountaudit2040019
Булактын түрү: Рецензияланган түпнуска изилдөө макаласы; сандык, архивдик жана байкоого негизделген панелдик маалымат изилдөөсү.
Preprint абалы: Булак PDFде preprint номери же мурунку preprint версиясы көрсөтүлгөн эмес.
Лицензия: Creative Commons Attribution (CC BY).
Каржылоо: Изилдөө тышкы каржылоо алган эмес.
Кызыкчылыктардын кагылышы: Автор кызыкчылыктардын кагылышы жок экенин билдирген.
Этика комитети жана маалымдалган макулдук: Колдонулбайт; изилдөө жалпыга ачык корпоративдик отчеттордон жана финансылык маалымат булактарынан түзүлгөн архивдик компания маалыматтарын колдонот.
Маалымат жеткиликтүүлүгү: Маалыматтар компаниялардын инвесторлор менен байланыш сайттарынан, биржа сайттарынан, жылдык отчеттордон жана Orbisтен топтолгон. Иштетилген маалымат топтому жана маалымат чогултуу менен тексттик талдоо үчүн колдонулган Python скрипттерин негиздүү суроо боюнча автордон алууга болот. Orbis маалыматтарына жетүү Orbis лицензия шарттарына баш ийет.
Жасалма интеллект колдонуу билдирүүсү: Булакка ылайык OpenAI ChatGPTнин GPT-5 сериясы 2025–2026 мезгилинде панелдик регрессия талдоолору үчүн код түзүү жана кодду өнүктүрүү этаптарына жардам берүү максатында колдонулган. Автор түзүлгөн кодду жана натыйжаларды карап чыкканын, текшергенин, оңдогонун жана жарыялоонун мазмуну үчүн жоопкерчиликти өзүнө алганын билдирет.
Тексттик талдоо: Төрага билдирүүлөрүнүн тону Loughran–McDonald Master Dictionaryнин 1993–2025 версиясы менен өлчөнгөн. Тексттер кичине тамгаларга өткөрүлүп, алфавиттик эмес белгилер тазаланып, боштукка негизделген tokenisation колдонулуп, оң/терс финансылык сөздөр сөздүк менен дал келтирилген.
Финансылык өзгөрмөлөр: Кирешелүүлүк ROA жана Profit Margin менен, рыноктук баалоо Market Value-to-Assets менен өлчөнгөн. Компания көлөмү, solvency ratio жана ылайыктуу моделдерде market-to-book ratio контролдук өзгөрмө катары колдонулган.
Эконометрикалык ыкма: Негизги моделдер компания жана жыл туруктуу эффекттерин колдонуп, стандарттык каталар компания деңгээлинде кластерленген. Жыйынтыктардын туруктуулугу бир жылга кечиктирилген кирешелүүлүк, альтернативдүү тон аныктамасы, 1./99. percentil winsorisation, first-difference моделдери, удаалаш байкоо туруктуу эффекттер моделдери, өлкө өз ара таасирлери, Wald тесттери жана өлкө-жыл туруктуу эффекттери менен изилденген.
Негизги илимий чечмелөө чеги: Изилдөө статистикалык байланыштарды карайт. Кирешелүүлүк баяндоо тонуна себеп болот, тон компаниянын наркын өзгөртөт же белгилүү жетекчиликтер атайын сигнал берүү же таасирди башкаруу жүргүзөт деген нерсе бул дизайн менен далилденбейт.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген