


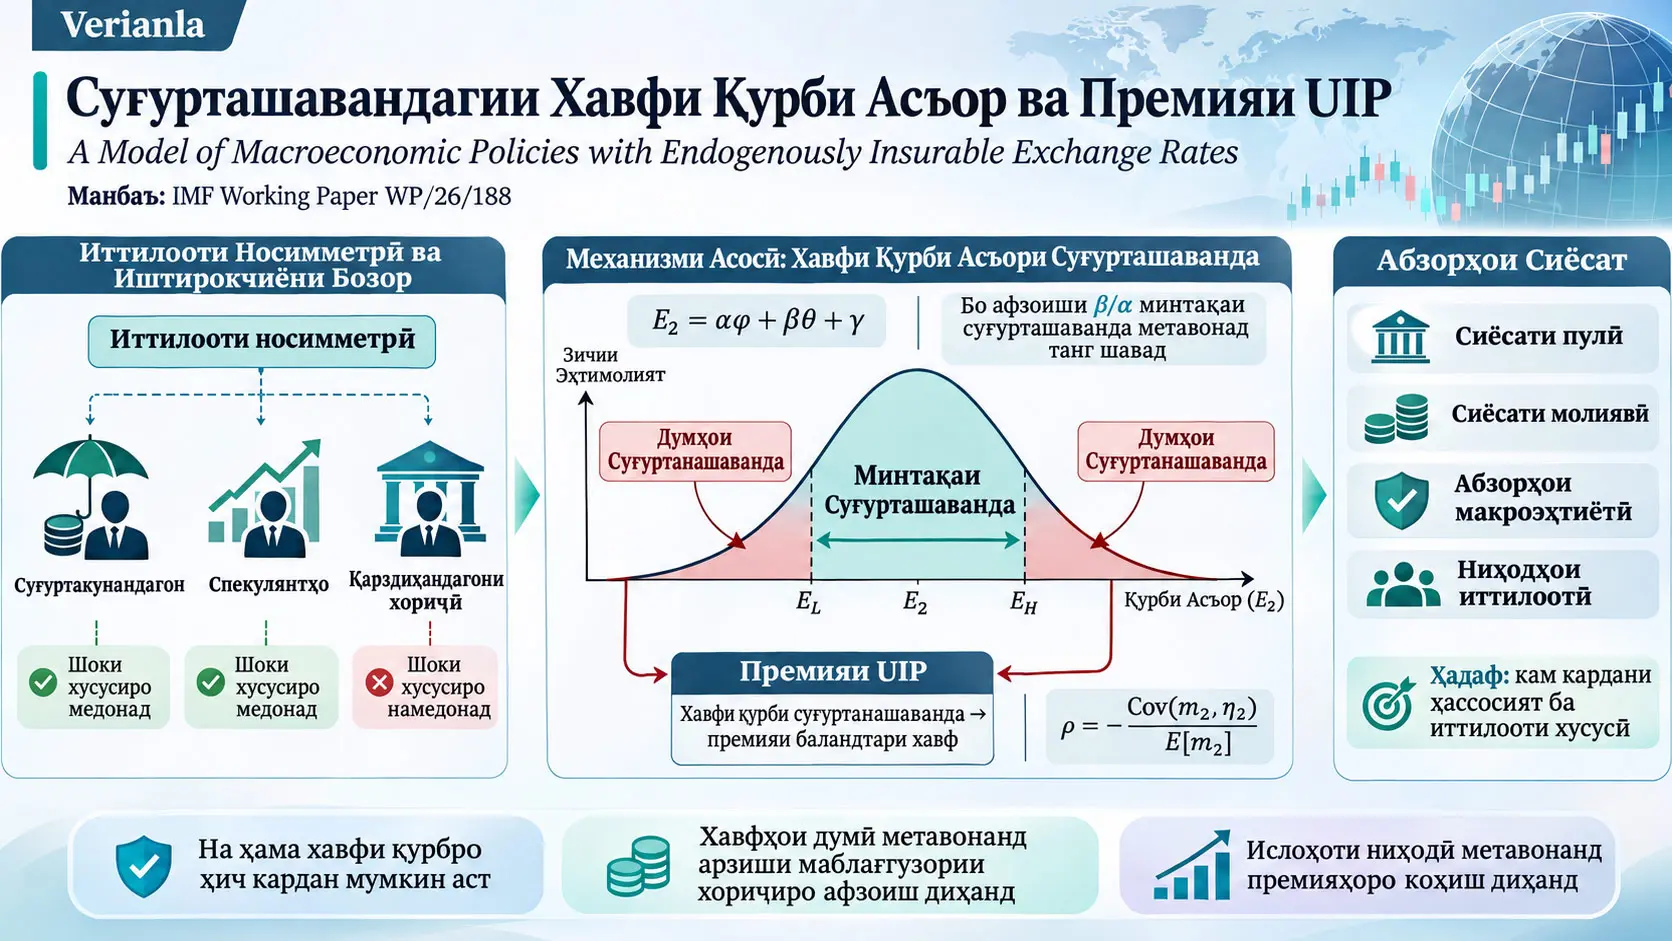
Модели дар ин таҳқиқот таҳияшуда модели дудавраи иқтисоди хурди кушода аст, ки дар он қобилияти суғурташавии хавфҳои қурби асъор метавонад вобаста ба сиёсати иқтисодӣ ва тақсимоти иттилоот байни иштирокчиёни бозор ба таври эндогенӣ тағйир ёбад. Дар механизми асосии модел баъзе иштирокчиёни бозори FX дар бораи шоки хусусие, ки ба сиёсати пулӣ таъсир мерасонад, нисбат ба дигарон маълумоти бештар доранд. Ин фарқи иттилоотӣ метавонад боиси он шавад, ки махсусан дар минтақаҳои думии тақсимоти қурби асъор шартномаҳои суғурта пешниҳод нашаванд. Вақте хавфи думии қурби асъор суғурта намешавад, қарздиҳандагони хориҷии хавфгурез, ки қарзи хориҷии бо пули миллӣ ифодашударо нигоҳ медоранд, барои бар дӯш гирифтани ин хавф даромади иловагӣ талаб мекунанд ва дар модел метавонад премияи uncovered interest parity — паритети фоизии пӯшонданашуда (UIP) ба вуҷуд ояд.
Модел аз ду давра, ду шок ва панҷ гурӯҳи асосии фаъолони иқтисодӣ иборат аст: хонаводаҳо, ширкатҳои молии дохилӣ, қарздиҳандагони хориҷӣ, суғуртакунандагони FX ва спекулянтҳо. Қурби асъори давраи дуюм
\[ E_2=\alpha\phi+\beta\theta+\gamma \]
бо функсияи хаттии мазкур моделсозӣ мешавад. \(\phi\) шоки умумӣ ва \(\theta\) шоки хусусиро ифода мекунад, ки баъзе иштирокчиёни бозор онро дар давраи аввал медонанд. \(\alpha\) ҳассосияти қурби асъорро ба шоки умумӣ ва \(\beta\) ҳассосияти онро ба шоки хусусӣ муайян мекунад. Аз ин рӯ, яке аз тағйирёбандаҳои асосии сиёсӣ дар модел таносуби \(\beta/\alpha\) аст: ҳар қадар ин таносуб зиёд шавад, қурб метавонад ба иттилооти хусусӣ ҳассостар гардад ва дар шароити иттилооти асимметрӣ минтақаҳои думии суғуртанашаванда васеъ шаванд.
Натиҷаи аввалини асосии манбаъ ин аст, ки натиҷаи муайяни қурби асъор дар бозори хеджии FX танҳо дар сурате суғурта мешавад, ки суғуртакунандагон ва спекулянтҳо оид ба эҳтимоли ба амал омадани он натиҷаи қурб мувофиқ бошанд. Натиҷаи дуюми асосӣ ин аст, ки ҳангоми ҳамзамон мавҷуд будани асимметрияи иттилоот ва \(\beta>0\), қисми миёнаи тақсимоти қурб метавонад суғурташаванда бошад, аммо ду думи он метавонанд суғуртанашаванда гарданд. Дар ин ҳолат эҳтимоли натиҷаҳои қурби суғурташаванда
\[ 1-\frac{\beta}{\alpha} \]
мешавад. Модел инчунин премияи UIP-ро бо ковариатсияи байни вазни ҳолатии қарздиҳандагони хориҷӣ \(m_2\) ва даромади қарз бо доллар \(\eta_2\) пайваст мекунад:
\[ \rho = -\frac{\operatorname{Cov}(m_2,\eta_2)} {\mathbb E[m_2]}. \]
Бинобар ин, агар дар ҳолатҳои бади қурб арзиши маржиналии қарздиҳандагони хориҷӣ боло равад ва даромади долларӣ паст шавад, ковариатсия метавонад манфӣ бошад ва премияи мусбати UIP дар шакли \(\rho>0\) ба вуҷуд ояд.
Таҳқиқот паёмадҳои сиёсати ин механизмро тавассути чор татбиқ баррасӣ мекунад: таркиби қарздиҳандагони хориҷӣ, сиёсати фискалӣ, сиёсати молиявии макропруденсиалӣ ва институтҳое, ки асимметрияи иттилоотро маҳдуд мекунанд. Дар баъзе конфигуратсияҳои модел сиёсати самаранок метавонад сиёсати пулиеро дар бар гирад, ки ҳассосияти қурби асъорро ба иттилооти хусусӣ коҳиш медиҳад, вогузории салоҳият ба бонкири марказии дорои қобилияти ӯҳдадорӣ, ки муаллифон онро “aloof central banker” меноманд, маҳдуд кардани сиёсати фискалии аз ҳад ҳассос ба шоки хусусӣ, фонди бузургтари ликвиднокии FX ва танзимҳои институтсионалие, ки асимметрияи иттилоотро коҳиш медиҳанд.
Ин натиҷаҳо коэффициентҳои дақиқи сиёсие нестанд, ки барои кишвари воқеӣ баҳогузорӣ шудаанд. Натиҷаҳои асосии таҳқиқот аз модели назариявӣ ва симулятсияҳо бо параметрҳои намунавӣ ба даст омадаанд. Дар Ҷадвали 1-и манбаъ инчунин робитаи мусбати эмпирикӣ байни премияи UIP ва арзиши суғуртаи хавфи думии поёнравии қурби асъор нишон дода мешавад; аммо ин регрессия маънои онро надорад, ки механизми назариявӣ ба таври сабабӣ тасдиқ шудааст.
Премияи UIP Чист ва Чаро Дар Ин Модел Ба Вуҷуд Меояд?
Премияи UIP фарқи байни даромади интизории дороии бо пули миллӣ ифодашуда бо асъори хориҷӣ ва даромадест, ки меъёри фоизии бехавфи хориҷӣ дар назар дорад; дар ин модел премия метавонад вақте ба вуҷуд ояд, ки баъзе ҳолатҳои думии тақсимоти қурби асъор дар бозори хеджии FX суғурта нашаванд ва қарздиҳандагони хориҷии хавфгурез барои бар дӯш гирифтани ин хавфи боқимонда даромади иловагӣ талаб кунанд.
Паритети фоизии пӯшонданашуда — UIP чист?
Uncovered Interest Parity — UIP, ба шакли хеле содда, робитаи байналмилалии молиявиест, ки мегӯяд фарқи фоизӣ байни ду асъор бояд бо тағйири интизории қурб мувозинат шавад. Манбаъ дуршавиҳои систематикӣ аз UIP-ро UIP premia — премияҳои UIP меномад.
Дар модел даромади долларии қарздиҳандагони хориҷӣ аз сармоягузорӣ ба вомбарги бо пули миллӣ
\[ \eta_2 = (1-\mu_1)(1+i_1)\frac{E_1}{E_2} \]
таъриф мешавад.
Дар ин ҷо:
- \(E_1\): қурби асъори давраи аввал, пули миллӣ / доллар,
- \(E_2\): қурби асъори давраи дуюм, пули миллӣ / доллар,
- \(i_1\): меъёри сиёсӣ/фоизии дохилӣ,
- \(\mu_1\): андоз аз воридшавии сармоя,
- \(i^\ast\): меъёри фоизии хориҷӣ.
Таърифи манбаи модели премияи UIP:
\[ \rho \equiv \mathbb E[\eta_2]-(1+i^\ast). \]
Агар \(\rho=0\) бошад, дар модел даромади интизории долларӣ бо даромади фоизии хориҷӣ мувофиқ аст. Вақте \(\rho>0\), қарздиҳандагони хориҷӣ барои нигоҳ доштани қарзи бо пули миллӣ даромади интизории иловагӣ мегиранд.
Далели ибтидоии эмпирикӣ дар модел
Таҳқиқот пеш аз сохтани механизми назариявӣ робитаи эмпирикии байни премияи UIP ва арзиши суғуртаи хавфи думии қурби асъорро нишон медиҳад.
| Хусусият | Спесификатсия 1 | Спесификатсия 2 |
|---|---|---|
| Коэффициенти TRPP | 139,40*** банди базисӣ | 154,59*** банди базисӣ |
| Хатои стандартӣ | 38,45 | 37,52 |
| R-квадрат | 0,017 | 0,140 |
| Мушоҳида | 5.519 | 5.519 |
| Эффектҳои собити кишвар | Не | Бале |
| Аҳамиятнокӣ | *** \(p<0{,}01\) | *** \(p<0{,}01\) |
Додаҳо аз қаторҳои моҳонаи Январи 2006-Декабри 2024 иборатанд. Дар интихоб 15 бозори рӯ ба тараққӣ ва 12 иқтисоди пешрафта мавҷуд аст. Хатоҳои стандартӣ аз рӯи андозаҳои кишвар ва вақт дутарафа кластербандӣ шудаанд.
TRPP — Tail Risk Protection Premium, нишондиҳандаи премияи ҳифзи хавфи думии поёнрав аст, ки аз додаҳои J.P. Morgan JPMaQS гирифта шудааст. Манбаъ онро ҳамчун таносуби миёнаи волатилнокии пешбинишудаи Black-Scholes-и опсионҳои out-of-the-money 10-delta ба волатилнокии пешбинишудаи опсионҳои at-the-money 50-delta таъриф мекунад.
Азбаски TRPP дар регрессия бо z-score стандартӣ шудааст, коэффициент робитаи омории байни афзоиши тақрибан як инҳирофи стандартӣ дар TRPP ва тағйири банди базисии премияи UIP-ро ифода мекунад. Аммо регрессия худ ба худ хулосаи “афзоиши TRPP сабаби премияи UIP аст”-ро исбот намекунад.
Фаъолони асосии модел
| Фаъол | Нақш дар модел |
|---|---|
| Хонаводаҳо | Молҳои дохилӣ ва воридотиро истеъмол мекунанд, кор мекунанд ва метавонанд бо пули миллӣ қарз бароранд. |
| Ширкатҳои молии дохилӣ | Дар шароити рақобати монополистӣ моли дохилӣ истеҳсол мекунанд; нархҳо дар оғози \(t=1\) муайян шуда, баъдан сахт мемонанд. |
| Қарздиҳандагони хориҷӣ | Қарзи хориҷии бо пули миллӣ ифодашударо нигоҳ медоранд; аз номи соҳибони хориҷии хавфгурез амал мекунанд ва то ҷое ки имкон бошад хавфи қурбро хедж мекунанд. |
| Суғуртакунандагони FX | Шартномаҳои хеджиро, ки барои натиҷаҳои муайяни \(E_2\) пардохт мекунанд, нархгузорӣ намуда, қарор медиҳанд онҳоро пешниҳод кунанд ё не. |
| Спекулянтҳо | Метавонанд шартномаҳои хеджиро харанд ва фурӯшанд ва дар бораи шоки хусусии \(\theta\) нисбат ба суғуртакунандагон маълумоти бештар дошта бошанд. |
| Банақшагир | Сиёсатҳои пулӣ, ҷараёни сармоя, андоз ва дар татбиқҳои васеъшуда сиёсатҳои фискалӣ/молиявӣ/институтсионалиро тавре интихоб мекунад, ки некӯаҳволӣ ҳадди аксар шавад. |
Ду давра чӣ маъно дорад?
Дар модел
\[ t\in\{1,2\} \]
ду давра вуҷуд дорад.
\(t=1\) давраест, ки ҳамаи шокҳо ҳанӯз ба амал наомадаанд, аммо шартномаҳои молиявӣ, қарзгирӣ, амалиёти хеджӣ ва ӯҳдадориҳои сиёсӣ баста мешаванд.
Дар \(t=2\) шокҳои умумӣ ва хусусӣ ба амал меоянд ва барои ҳамаи агентҳо мушоҳидашаванда мешаванд.
Фарқи шокҳои умумӣ ва хусусӣ
Ҳар ду шок дар
\[ \phi,\theta\in[0,1] \]
фосила ҷой доранд.
\(\phi\) шоки умумӣ аст. Дар давраи аввал ягон агент арзиши ба амал меомадаи ин шокро намедонад.
\(\theta\) шоки хусусӣ аст. Агентҳои бехабар ин шокро намедонанд, дар ҳоле ки спекулянтҳои бохабар метавонанд дар давраи аввал арзиши \(\theta\)-ро донанд.
Сохтори иттилоотии бехабар бо \(I_{\emptyset}\) ва сохтори бохабар бо \(I_\theta\) нишон дода мешавад.
Маҷмӯаҳои иттилоотии қарздиҳандагони хориҷӣ, суғуртакунандагон ва спекулянтҳо мутаносибан:
\[ I_L,\qquad I_I,\qquad I_S \]
навишта мешаванд ва фарзияи асосӣ:
\[ I_L=I_I\subseteq I_S \]
аст. Яъне спекулянтҳо ҳадди ақал ба андозаи суғуртакунандагон ва қарздиҳандагони хориҷӣ ва дар баъзе ҳолатҳо бештар аз онҳо маълумот доранд.
Ёддошти нотацияи дохили манбаъ
Дар як сатри матни асосӣ ҳолати иттилооти асимметрӣ дар шакли \(I_F=I_{\emptyset}\) ва \(I_S=I_\theta\) чоп шудааст. Аммо дар ҳамаи таърифҳои модел, Пешниҳодҳои 1–2 ва исботи Замимаи A маҷмӯи иттилоотии суғуртакунанда ҳамчун \(I_I\) истифода мешавад. Аз ин рӯ, ифодаи \(I_F\) як лағжиши яксатрии нотация дар дохили манбаъ аст; шарҳи зер нотацияи асосии пайвастаи манбаъ, яъне \(I_I\)-ро истифода мебарад.
Қобилияти Суғурташавии Қурби Асъор Чӣ Гуна Эндогенӣ Мешавад?
Қобилияти суғурташавии натиҷаи қурби асъор \(E_2\) аз берун собит дода намешавад; то чӣ андоза сиёсати пулӣ ба шоки хусусӣ ҳассос аст ва оё суғуртакунандагон ва спекулянтҳои бохабар метавонанд эҳтимоли ҳамон натиҷаи қурбро яксон арзёбӣ кунанд ё не, дар дохили модел муайян мекунад, ки шартномаи суғурта дар бозор вуҷуд хоҳад дошт ё не.
Функсияи хаттии қурби асъор
Банақшагир бо оилаи сиёсати хаттие маҳдуд шудааст, ки қурби асъори давраи дуюмро чунин муайян мекунад:
\[ E_2=\alpha\phi+\beta\theta+\gamma \]
.
Дар ин ҷо:
- \(\alpha\): ҳассосияти маржиналии қурб ба шоки умумӣ,
- \(\beta\): ҳассосияти маржиналии қурб ба шоки хусусӣ,
- \(\gamma\): ҷузъи собити функсияи қурб.
Азбаски \(\phi\) ва \(\theta\) индексҳои шоки беандоза мебошанд, \(\alpha,\beta,\gamma\) бо \(E_2\) воҳиди якхелаи қурб доранд. Баръакс
\[ \frac{\beta}{\alpha} \]
беандоза буда, бузургии нисбии ҳассосият ба шоки хусусиро нисбат ба шоки умумӣ нишон медиҳад.
Маҷмӯи қурбҳои суғурташаванда
Ҳамаи қурбҳои имконпазири давраи дуюм бо:
\[ \Psi \]
ва натиҷаҳои қурбе, ки шартномаи хедж доранд, бо:
\[ \widetilde{\Psi}\subseteq\Psi \]
нишон дода мешаванд.
Пешниҳод 1 — Шарти суғурташавӣ
Шарти асосии манбаъ:
\[ E_2\in\widetilde{\Psi} \quad\Longleftrightarrow\quad \pi(E_2\mid I_I)=\pi(E_2\mid I_S) \quad\text{\(\theta\)'dan bağımsız olarak}. \]
Дар дохили маҷмӯи суғурташаванда нархи шартномаи хедж инчунин шарти:
\[ (1+i^\ast)p(E_2) = \pi(E_2\mid I_I) \]
-ро қонеъ мекунад.
\(p(E_2)\) нархи давраи аввали шартномаи шартиест, ки агар қурби \(E_2\) ба амал ояд, дар давраи дуюм як доллар пардохт мекунад.
Ин натиҷа маънои онро надорад, ки суғуртакунандагон ва спекулянтҳо бояд як хел иттилоот дошта бошанд. Агар сарфи назар аз маҷмӯаҳои гуногуни иттилоот онҳо ба арзёбии яксон оид ба эҳтимоли натиҷаи муайяни қурб расанд, он қурб ҳамоно суғурташаванда аст.
Се қадами бозори хеджии FX
- Қарори иштирок ва нархи суғуртакунанда: Суғуртакунанда \(d\in\{0,1\}\)-ро интихоб мекунад. Агар \(d=1\) бошад, нархи \(p(E_2)\)-ро медиҳад ва ӯҳдадор мешавад талаботро қонеъ кунад. Агар зарари интизорӣ ба вуҷуд ояд, метавонад \(d=0\)-ро интихоб карда аз бозор хориҷ шавад.
- Талаботи спекулянт ва қарздиҳанда: Спекулянтҳо ва қарздиҳандагони хориҷӣ муайян мекунанд, ки ба шартномаи хедж чӣ қадар талабот доранд. Агар иттилооти хусусии спекулянтҳо бо нарх мувофиқат накунад, онҳо метавонанд талаботи самтдори бемаҳдуд ба вуҷуд оранд.
- Тозашавии бозор: Миқдори шартномае, ки суғуртакунанда таъмин мекунад, талаботи спекулянтҳо ва қарздиҳандагонро қонеъ мекунад. Агар суғуртакунанда иштирок накунад, натиҷаи дахлдори \(E_2\) суғуртанашаванда мешавад.
Чаро фарқи иттилоот махсусан дар думҳо мушкил эҷод мекунад?
Натиҷаи қурб дар қисми миёнаи тақсимот метавонад бо бисёр комбинатсияҳои \((\phi,\theta)\) ба вуҷуд ояд. Аз ин рӯ, арзёбии эҳтимоли спекулянте, ки \(\theta\)-и хусусиро медонад, дар баъзе натиҷаҳои миёнаи қурб метавонад аз арзёбии суғуртакунандаи бехабар фарқ накунад.
Баръакс, арзишҳои аз ҳад паст ё аз ҳад баланди \(E_2\) метавонанд танҳо бо арзишҳои муайяни канории \(\theta\) имконпазир бошанд. Агар спекулянт \(\theta\)-ро донад, метавонад эҳтимоли ин рӯйдодҳои думиро аз суғуртакунанда дақиқтар арзёбӣ кунад. Азбаски суғуртакунанда медонад, ки спекулянти бохабар метавонад бар зидди ӯ муомила карда фоидаи калон ба даст орад, метавонад барои ин натиҷаҳо суғурта пешниҳод накунад.
Пешниҳод 2 — Суғурташавии пурра ва қисман
Манбаъ таҳти фарзияи \(\alpha>\beta\geq0\) ду ҳолати асосиро муайян мекунад.
Суғурташавии пурра:
\[ \widetilde{\Psi}=\Psi,\qquad \rho=0. \]
Ин ҳолат метавонад вақте ба вуҷуд ояд, ки суғуртакунандагон ва спекулянтҳо сохтори якхелаи иттилоотӣ доранд ё ҳатто дар мавҷудияти иттилооти асимметрӣ \(\beta=0\) аст.
Суғурташавии қисман:
\[ I_I=I_{\emptyset},\qquad I_S=I_\theta,\qquad \beta>0. \]
Дар ин ҳолат:
\[ \Psi=[\gamma,\alpha+\beta+\gamma] \]
ва минтақаи миёнаи суғурташаванда:
\[ \widetilde{\Psi} = [\beta+\gamma,\alpha+\gamma]. \]
Эҳтимоли натиҷаи қурби суғурташаванда:
\[ \Pr(E_2\in\widetilde{\Psi}) = 1-\frac{\beta}{\alpha}. \]
Ин баробарӣ яке аз натиҷаҳои омӯзандатарини модел аст. Бо афзоиши \(\beta/\alpha\) массаи эҳтимолии минтақаи суғурташаванда кам мешавад. Ба ибораи дигар, ҳар қадар қурб нисбат ба иттилооти умумӣ ба иттилооти хусусӣ ҳассостар шавад, иттилооти асимметрӣ метавонад натиҷаҳои бештари қурбро аз бозори хедж берун кунад.
Сарҳадҳои суғурташавӣ
Дар ҳолати суғурташавии қисман сарҳадҳо чунин дода мешаванд:
\[ \phi = 1-\frac{\beta}{\alpha}\theta \]
ва
\[ \phi = \frac{\beta}{\alpha}(1-\theta) \]
.
Бо зиёд шудани \(\beta/\alpha\) нишебии мутлақи сарҳадҳо меафзояд ва минтақаи миёнаи суғурташаванда танг мешавад.
Нишондиҳии ковариатсионии премияи UIP
Манбаъ таносуби:
\[ m_2\equiv\frac{M_2}{M} \]
-ро таъриф мекунад. \(M_2\) stochastic discount factor — омили стохастикии дисконт барои даромади долларии давраи дуюми соҳибони қарздиҳандагони хориҷӣ аст; \(M\) бошад арзиши мусбати истинодист, ки шарти нархгузориро дар минтақаи суғурташаванда қонеъ мекунад.
Дар шароити суғурташавии қисман:
\[ \rho = -\frac{\operatorname{Cov}(m_2,\eta_2)} {\mathbb E[m_2]}. \]
Азбаски \(\mathbb E[m_2]\) дар махраҷ мусбат аст, аломати премияро асосан ковариатсия муайян мекунад.
Агар дар ҳолатҳои бадтари қурб \(m_2\) баланд ва даромади долларӣ \(\eta_2\) паст бошад:
\[ \operatorname{Cov}(m_2,\eta_2)<0 \]
ва мутаносибан:
\[ \rho>0. \]
Маънои иқтисодӣ чунин аст: агар ҳолатҳои баде, ки дар онҳо даромади долларии қарздиҳандагони хориҷӣ аз ҳама арзишманд аст, ҳамзамон бо ҳолатҳое рост оянд, ки даромади долларии вомбарги бо пули миллӣ паст аст, қарздиҳандагон барои бар дӯш гирифтани ин хавф премия талаб мекунанд.
Усул ва Натиҷаҳои Таҳқиқот
Функсияи фоидаи хонавода
Масъалаи байнидавраии хонаводаҳо:
\[ \max_{\{C_{Ht},C_{Ft},N_t\}} \mathbb E \left[ \sum_{t=1}^{2} \delta^{t-1} U(C_{Ht},C_{Ft},N_t) \right] \]
ва фоидаи даврӣ:
\[ U(C_{Ht},C_{Ft},N_t) = \sigma_H\log C_{Ht} + \sigma_F\log C_{Ft} - N_t, \qquad \sigma_F=1-\sigma_H. \]
\(C_{Ht}\) истеъмоли моли дохилӣ, \(C_{Ft}\) истеъмоли моли воридотӣ, \(N_t\) пешниҳоди меҳнат, \(\delta\) омили дисконт ва \(\sigma_H\) ва \(\sigma_F\) вазнҳои ду навъи истеъмол дар фоидаро нишон медиҳанд.
Маҳдудияти буҷети хонавода
\[ W_tN_t+\Pi_{Ht}+E_tY_{Ft}+T_t+D_t \geq P_HC_{Ht}+E_tC_{Ft}+(1+i_{t-1})D_{t-1}. \]
Дар тарафи даромад даромади муздӣ \(W_tN_t\), фоидаи ширкати дохилӣ \(\Pi_{Ht}\), дороии моли савдошаванда \(E_tY_{Ft}\), трансферт \(T_t\) ва қарзи нав \(D_t\) ҳастанд. Дар тарафи хароҷот истеъмоли моли дохилӣ, воридот ва бозпардохти бофоизи қарзи гузашта ҳастанд.
Шартҳои дараҷаи якуми хонавода
Манбаъ:
\[ C_{Ht} = \frac{\sigma_HE_t}{\sigma_FP_H}C_{Ft}, \]
\[ W_t = \frac{1}{\sigma_F}E_tC_{Ft}, \]
ва шарти байнидавраии Euler:
\[ \frac{1}{E_1C_{F1}} = \delta(1+i_1) \mathbb E \left[ \frac{1}{E_2C_{F2}} \right]. \]
Ин шартҳо ба қисми боқимондаи модел интиқол медиҳанд, ки сиёсати пулӣ чӣ гуна байни қурби асъор, истеъмоли воридотӣ, истеъмоли дохилӣ ва меъёри фоиз робита эҷод мекунад.
Истеҳсоли дохилӣ ва сахтии нарх
Технологияи истеҳсолии ширкатҳои молии дохилӣ:
\[ Y_{Ht}(j)=A_tN_t(j) \]
дода мешавад. \(A_t\) ҳосилнокӣ аст. Ширкатҳо дар шароити рақобати монополистӣ фаъолият мекунанд ва баъд аз муайян кардани нархҳо дар оғози \(t=1\), нархҳо дар тӯли ду давра сахт мемонанд.
Ин сахтии нарх яке аз манбаъҳои муҳими нақши сиёсати пулӣ дар фаъолияти воқеӣ ва aggregate demand — таъсири берунии талаботи маҷмӯӣ дар модел аст.
Мавқеи вомбаргии қарздиҳандагони хориҷӣ
Арзиши долларии қарзи бо пули миллӣ:
\[ B_1\equiv\frac{D_1}{E_1}. \]
Даромади давраи дуюми қарздиҳанда аз вомбарги дохилӣ бо доллар:
\[ \eta_2 = (1-\mu_1)(1+i_1)\frac{E_1}{E_2}. \]
Қарздиҳандагон метавонанд барои ҳар натиҷаи қурби суғурташаванда \(E_2\in\widetilde{\Psi}\) ба миқдори \(Q_L(E_2)\) шартномаи хедж харанд.
Чаро суғуртакунанда метавонад пурра аз бозор хориҷ шавад?
Дар модел спекулянт арзёбии эҳтимолии худро бо нархи шартнома, ки бо фоиз афзоиш ёфтааст, муқоиса мекунад. Манбаъ талаботи спекулянтро чунин идеализатсия мекунад:
\[ Q_S(E_2) = \begin{cases} +\infty, & \pi(E_2|I_S)>(1+i^\ast)p(E_2),\\[4pt] \in\mathbb R, & \pi(E_2|I_S)=(1+i^\ast)p(E_2),\\[4pt] -\infty, & \pi(E_2|I_S)<(1+i^\ast)p(E_2) \end{cases} \]
.
Ин фарзияи талаботи бемаҳдуд иддао намекунад, ки ҳаҷми фармоиш дар бозори воқеии FX аз ҷиҳати физикӣ беохир аст. Дар сохтори математикии модел он маъно дорад, ки вақте нарх бо арзёбии эҳтимолии спекулянти бохабар мувофиқат намекунад, талабот дар самти арбитраж маҳдуд намешавад. Аз ин рӯ, агар суғуртакунанда нархи нодуруст диҳад, бо хавфи зарари хеле калон рӯ ба рӯ мешавад ва метавонад \(d=0\)-ро интихоб карда, умуман шартномаро пешниҳод накунад.
Масъалаи маҳдуд-самараноки банақшагир
Банақшагир некӯаҳволии хонаводаҳоро дар шароити ӯҳдадории пурра ҳадди аксар мекунад. Функсияи асосии ҳадаф дар Муодилаи (1)-и манбаъ:
\[ V^P= \max_{\{C_{F1},C_{F2},E_1,\alpha,\beta,\gamma,\chi,P_H\}} \left[ V\!\left(C_{F1},\frac{E_1}{P_H}\right) + \delta \int_0^1\int_0^1 V\!\left(C_{F2},\frac{E_2}{P_H}\right) \pi(\theta|I_I) \,d\phi\,d\theta \right]. \]
Дар ин ҷо
\[ \chi \equiv (1-\mu_1)(1+i_1)E_1 = \eta_2E_2 \]
танзимоти сиёсати давраи аввалро дар як тағйирёбандаи ягонаи бозпардохти хориҷӣ муттаҳид мекунад.
Муодилаи Манбаъ (2) — маҳдудияти захира
\[ B_0(1+i^\ast) = (Y_{F1}-C_{F1}) + (Y_{F2}-C_{F2})\frac{E_2}{\chi} \quad \text{her }(\phi,\theta)\text{ için}. \]
\(B_0\) қарзи хориҷии меросмондаро нишон медиҳад. Ин маҳдудият имкон медиҳад, ки захираҳои савдошаванда ва бозпардохтҳои хориҷӣ дар ду давра якҷоя мувозинат карда шаванд.
Муодилаи Манбаъ (3) — сохтори маҳдудияти премия
Маҳдудияти премия ба се минтақаи қурб ҷудо мешавад:
\[ 0= \underbrace{ \int_{\text{orta bölge}} \left[ \frac{\chi}{E_2}-(1+i^\ast) \right]\pi(\theta|I_I) }_{\text{sigortalanabilir bölge}} + \underbrace{ \int_{\text{alt kuyruk}} m_2 \left[ \frac{\chi}{E_2}-(1+i^\ast) \right]\pi(\theta|I_I) }_{\text{sigortalanamaz alt kuyruk}} + \underbrace{ \int_{\text{üst kuyruk}} m_2 \left[ \frac{\chi}{E_2}-(1+i^\ast) \right]\pi(\theta|I_I) }_{\text{sigortalanamaz üst kuyruk}}. \]
Сарҳадҳои пурраи интегралии манбаъ бо ду контури Шакли 1 муайян мешаванд. Дар минтақаи миёна ба шарофати суғурта \(m_2=1\) мешавад; дар ду дум бошад вазни ҳолатии қарздиҳанда \(m_2\) метавонад аз як фарқ кунад. Манбаи математикии механизми премия ҳамин аст.
Се таъсири берунӣ
Масъалаи банақшагир се таъсири беруниро ҷудо мекунад.
AD externality — таъсири берунии талаботи маҷмӯӣ: Хонаводаҳо дохилӣ намекунанд, ки қарорҳои инфиродии истеъмолии онҳо дар шароити сахтии нарх ба каҷравиҳои талаботи маҷмӯӣ чӣ гуна таъсир мерасонанд.
LC premium externality — таъсири берунии премияи пули миллӣ: Хонаводаҳо дохилӣ намекунанд, ки зиёд шудани қарзгирии хориҷӣ метавонад премияи UIP-ро, ки тамоми иқтисод бояд пардохт кунад, чӣ гуна тағйир диҳад.
IS externality — information sensitivity externality: Агентҳо ҳангоми вокуниш ба шокҳо дохилӣ намекунанд, ки рафтори онҳо метавонад вокуниши сиёсӣ ва қурби асъорро ба иттилооти хусусӣ ҳассостар карда, минтақаи қурби суғурташавандаро танг ва премияро зиёд кунад.
Wedge-и талаботи маҷмӯӣ
Манбаъ:
\[ \tau_{Ht} \equiv 1+\frac{1}{A_t}\frac{U_{Nt}}{U_{Ht}} = 1-\frac{1}{A_t}\frac{C_{Ht}}{\sigma_H}. \]
Ин wedge-и беандоза каҷравии байни талабот ба моли дохилӣ ва арзиши маржиналии меҳнатеро, ки барои истеҳсоли ин молҳо зарур аст, ҷамъбаст мекунад.
Натиҷаи давраи аввал — Муодилаи (5)
\[ \tau_{H1}=0. \]
Банақшагир дар давраи аввал бо истифода аз чандирии қурби асъор таъсири берунии талаботи маҷмӯиро бартараф мекунад.
Муодилаи (6) чиро танзим мекунад?
Муодилаи (6)-и манбаъ имкон медиҳад, ки тағйирёбандаи бозпардохти хориҷӣ \(\chi\) тавре интихоб шавад, ки таъсирҳои берунии AD ва information sensitivity-ро дохилӣ кунад. Аз ҷиҳати сохторӣ:
\[ B_1 \int\!\!\int \frac{1}{E_2} \frac{\delta\sigma_F}{C_{F2}} \left( 1+\frac{\sigma_H}{\sigma_F}\tau_{H2} \right) \pi(\theta|I_I) \,d\phi d\theta = \Lambda \int\!\!\int \frac{1}{E_2} \pi(\theta|I_I) \,d\phi d\theta + z_\chi. \]
\(\Lambda\) зарбкунандаи Лагранжи маҳдудияти премия аст. \(z_\chi\) бошад таъсири берунии information sensitivity-ро ҷамъ мекунад, ки аз он ба вуҷуд меояд, ки \(\chi\) дар ду минтақаи думии суғуртанашаванда даромадҳои қарздиҳандагони бо \(m_2\)-вазнгузоришударо тағйир медиҳад.
Агар \(B_1=0\) бошад, манбаъ натиҷаи \(\Lambda=0\)-ро ба даст меорад. Яъне агар қарзи хориҷӣ набошад, ҳатмӣ будани маҳдудияти премия аз нигоҳи некӯаҳволӣ аз байн меравад.
Муодилаи (7) — тақсимоти байнидавраии воридот
Шакли сохторӣ:
\[ \frac{\sigma_F}{C_{F1}} = \int\!\!\int \frac{\chi}{E_2} \frac{\delta\sigma_F}{C_{F2}} \left( 1+\frac{\sigma_H}{\sigma_F}\tau_{H2} \right) \pi(\theta|I_I) \,d\phi d\theta + \Lambda z_{F1}. \]
\(z_{F1}\) истилоҳи LC premium externality аст, ки аз он ба вуҷуд меояд, ки афзоиши воридоти давраи аввал \(B_1\)-ро боло бурда, \(m_2\)-ро дар минтақаҳои суғуртанашаванда ва дар натиҷа премияро тағйир медиҳад.
Муодилаи (8) — параметрҳои функсияи қурб
Барои \(\omega\in\{\alpha,\beta,\gamma\}\) манбаъ шарти дараҷаи якумеро ҳосил мекунад, ки банақшагир параметрҳои функсияи қурбро бо дарназардошти ҳам таъсирҳои берунии AD ва ҳам IS интихоб мекунад:
\[ \begin{aligned} &\int\!\!\int \frac{\partial E_2}{\partial\omega} \left[ \frac{\delta\sigma_H\tau_{H2}}{E_2} + B_1 \frac{\chi}{E_2^2} \frac{\delta\sigma_F}{C_{F2}} \left( 1+\frac{\sigma_H}{\sigma_F}\tau_{H2} \right) \right] \pi(\theta|I_I) \,d\phi d\theta\\ &= \Lambda \left[ \int\!\!\int \frac{\partial E_2}{\partial\omega} \frac{\chi}{E_2^2} \pi(\theta|I_I) \,d\phi d\theta + z_{\omega1}+z_{\omega2} \right]. \end{aligned} \]
\(z_{\omega1}\) тағйири даромадҳоро дар дохили минтақаҳои суғуртанашаванда фаро мегирад; \(z_{\omega2}\) бошад махсусан ҳаракати сарҳадҳои маҷмӯи суғурташаванда тавассути \(\alpha\) ва \(\beta\)-ро.
Ин таъсири дуюм барои модел муҳим аст. Агар \(\beta\) зиёд шавад, \(\beta/\alpha\) меафзояд, сарҳадҳо нишебтар мешаванд ва минтақаи суғурташаванда хурд мешавад. Кам шудани \(\alpha\) низ метавонад бо баланд кардани \(\beta/\alpha\) дар самти монанд амал кунад.
Лемма 1 — симметрияи самараноки иттилоот
Дар қисми зиёди ҳолатҳои суғурташавии пурра таъсирҳои берунии LC premium ва information sensitivity ба сифр мерасанд. Сабаби асосӣ ин аст, ки вақте ҳамаи натиҷаҳои қурб хедж карда мешаванд, ҳатто агар иттилооти асимметрӣ вуҷуд дошта бошад, он ба хавфи суғуртанашудае, ки дар қарздиҳандагони хориҷӣ мемонад, табдил намеёбад.
Лемма 2 — бахши асимметрияи иттилоот
Манбаъ бо Муодилаи (9) шартеро муайян мекунад, ки ҳангоми гузариши ногаҳонӣ аз иттилооти симметрӣ ба асимметрӣ премияи UIP, ки қаблан кофӣ буд, метавонад дар ҳолати нав барои қонеъ кардани қарздиҳандагони хориҷӣ ба нигоҳ доштани қарз нокифоя гардад.
Муодила се минтақаро ҷудогона вазн мекунад:
- минтақаи миёнаи қаблан суғурташаванда,
- думи нави поёнии суғуртанашаванда,
- думи нави болоии суғуртанашаванда.
Махсусан вақте \(\beta>0\), пайдо шудани асимметрияи иттилоот метавонад сохтори қаблии пурра суғурташавандаро ба суғурташавии қисман табдил диҳад.
“Aloof Central Banker” Дар Модел Чӣ Маъно Дорад?
“Aloof central banker” бонкири марказие нест, ки шоки хусусиро комилан нодида мегирад ё ба шароити иқтисодӣ бепарво аст; балки сиёсатгузорест, ки барои дохилӣ кардани арзиши асимметрияи иттилоот метавонад пешакӣ ӯҳдадор шавад ҳассосияти нисбии қурби асъорро ба шоки \(\theta\), ки иттилооти хусусӣ дорад, пасттар нигоҳ дорад.
Пешниҳод 3 — сиёсати пулии тағйирёфта
Вақте иттилооти асимметрӣ ва суғурташавии қисман ба вуҷуд меоянд, интихоби оптималии \(\beta/\alpha\)-и банақшагир метавонад аз арзиши ҳолати иттилооти симметрӣ фарқ кунад.
Нуктаи муҳим ин аст, ки модел дар ҳар ҳолат ҳатман натиҷаи пасттари \(\beta/\alpha\)-ро намедиҳад. Манбаъ исбот мекунад, ки барои баъзе функсияҳои \(m_2\) арзишҳои гуногун ба вуҷуд меоянд.
Corollary 1 — ҳассосияти пасттар ба шоки хусусӣ
Манбаъ натиҷаи қавитари мавҷудиятро низ нишон медиҳад: дар шароити баъзе функсияҳои \(m_2\), ҳангоми суғурташавии қисман банақшагир
\[ \frac{\beta}{\alpha} \]
-ро коҳиш медиҳад.
Ин коҳиш нишебии сарҳадҳои Шакли 1-ро кам карда, минтақаи миёнаи суғурташавандаро васеъ мекунад.
Агар сиёсатгузор натавонад дар оянда ба ин арзиши пасти \(\beta/\alpha\) ӯҳдадор шавад, манбаъ нишон медиҳад, ки вогузории салоҳияти сиёсати пулӣ ба “aloof central banker”, ки дорои ҳамон афзалият ва сохтори иттилоотӣ аст, вале метавонад ба рафтори ояндаи худ ӯҳдадор шавад, метавонад тақсимоти маҳдуд-самаранокро амалӣ кунад.
Ин натиҷа бо механизми классикии Rogoff оид ба ғарази таваррумии “бонкири марказии муҳофизакор” яксон нест. Асос дар ин ҷо ғарази таваррумӣ не, балки information sensitivity externality аст, ки сиёсати қурби ҳассос ба иттилооти хусусӣ дар бозори хедж ба вуҷуд меорад.
Таркиби қарздиҳандагони хориҷӣ — Татбиқ 1
Таҳқиқот соҳибони қарздиҳандагони хориҷиро бо ду тарзи гуногун моделсозӣ мекунад.
Варианти аввал: соҳибони хориҷӣ бо фоидаи логарифмӣ
Масъалаи соҳибони хориҷӣ:
\[ \max_{C_{F2}^{\ast}} \mathbb E [\log C_{F2}^{\ast}\mid I_L] \]
ва маҳдудияти буҷет:
\[ \kappa\Pi_2+Y_{F2}^{\ast} \geq C_{F2}^{\ast}. \]
\(\kappa>0\) таносуби андозаи иқтисоди кишварро ба андозаи гурӯҳи сармоягузорони хориҷие ифода мекунад, ки соҳибони қарздиҳандагони хориҷӣ мебошанд.
Вақте \(\kappa\to0\), қарзи кишвар метавонад ба пойгоҳи хеле васеи сармоягузорон паҳн шавад; манбаъ дар ин ҳад натиҷаи \(m_2=1\) ва ба сифр наздик шудани премияро ба даст меорад.
Вақте \(\kappa\) калон аст, ҳар сармоягузор ба қарзи кишвар бештар мутамарказ дучор мешавад. Хавфи қурби суғуртанашаванда метавонад ба арзиши маржиналии истеъмоли онҳо бештар таъсир кунад ва премия боло равад.
Нақши қарзи хориҷӣ
Натиҷаи муҳими Пешниҳод 4:
\[ \frac{d\chi}{dB_1}>0. \]
Ҳангоми собит будани дигар параметрҳои функсияи қурб, бо зиёд шудани қарзи хориҷӣ \(B_1\) сатҳи бозпардохте, ки барои қонеъ кардани қарздиҳандагон ба нигоҳ доштани қарз лозим аст, боло меравад.
Аз ин рӯ, ҷаҳиши премия ҳангоми гузариш аз суғурташавии пурра ба қисман метавонад вақте қарзи хориҷӣ баланд аст, калонтар бошад.
Симулятсияҳо — Шакли 2 ва Шакли 3
Манбаъ функсияҳои намунавиро чунин интихоб мекунад:
\[ Y_{F1}=Y, \]
\[ Y_{F2} = Y - \xi\left(\phi-\frac12\right) - \nu\left(\theta-\frac12\right), \]
\[ A_1=A_2=A \]
.
Параметрҳои умумии намунавӣ дар Шаклҳои 2 ва 3:
\[ \sigma_H=0.5,\quad \delta=0.96,\quad i^\ast=\frac{1}{\delta}-1,\quad Y_{F2}^{\ast}=1,\quad \xi=0.6,\quad \nu=0.3,\quad A=1. \]
Дар Шакли 2 инчунин \(B_0=0.5\), дар Шакли 3 бошад \(\kappa=0.5\) собит аст.
| Тағйирот | Самт дар симулятсия ҳангоми шадид шудани мушкили суғурташавии қисман |
|---|---|
| Премияи UIP \(\rho\) | Меафзояд |
| Воридоти давраи аввал \(C_{F1}\) | Кам мешавад |
| \(\beta/\alpha\) | Кам мешавад |
| Некӯаҳволӣ \(V^P\) | Кам мешавад |
| Ҳангоми афзоиши \(\kappa\) | Бузургии фарқиятҳои боло умуман зиёд мешавад. |
| Ҳангоми афзоиши қарзи хориҷии меросмонда \(B_0\) | Оқибатҳои мушкили суғурташавӣ вазнинтар мешаванд. |
Ин ҷадвал натиҷаи самтии графикҳои манбаъро интиқол медиҳад. Азбаски манбаъ нуқтаҳои хоми ададии каҷҳои графикро нашр накардааст, Verianla аз каҷҳо додаҳои сунъии миёна тавлид накардааст.
Corollary 2 — қарздиҳандагони инфрамаржиналӣ
Агар баъзе сармоягузорони ба даромад ҳассос набуда қисми \(S_1\)-и арзиши долларии қарзи бо пули миллиро нигоҳ доранд, қарзе, ки қарздиҳандагони маржиналӣ мебардоранд:
\[ B_1-S_1 \]
мешавад.
Натиҷаҳои Пешниҳод 4 бо иваз кардани \(B_1\) ба \(B_1-S_1\) идома меёбанд. Бинобар ин, агар қисми бештари қарз дар дасти сармоягузорони ба даромад ҳассоснабуда бошад, дучоршавии қарздиҳандагони маржиналӣ ба хавфи қурб метавонад коҳиш ёбад.
Манбаъ ин таъсирро танҳо вақте аз нигоҳи премия муҳим мешуморад, ки як қисми натиҷаҳои қурб суғуртанашаванда бошанд.
Модели дуюми қарздиҳанда: маҳдудияти молиявии яктарафа
Дар модели дуюм сармоягузорони хориҷӣ пас аз зарарҳои калон метавонанд бо маҳдудияти молиявии гарон рӯ ба рӯ шаванд. Манбаъ инро, масалан, ҳамчун шакли соддакардашудаи механизме монанди margin call пас аз зарарҳои калон тафсир мекунад.
Функсияи нишондиҳанда:
\[ \Theta(\Pi_2) = \begin{cases} 0,& \Pi_2\geq\overline{\Pi},\\ 1,& \Pi_2<\overline{\Pi}, \end{cases} \qquad \overline{\Pi}<0. \]
Азбаски маҳдудият танҳо дар ҳолатҳои зарари калон ҳатмӣ аст, дар Пешниҳод 5 \(m_2\) асосан дар думи болоии суғуртанашаванда, яъне ҳангоми коҳиши бузурги арзиши пули миллӣ, боло меравад.
Натиҷаи муҳими ин татбиқ чунин аст: дар баъзе сохторҳои қарздиҳанда премияи UIP ба тамоми ноустувории қурб ба таври баробар ҳассос нест; метавонад аз думи болоӣ, ки коҳишҳои бузурги арзиш дар он ҷой доранд, муайян шавад.
Сиёсати фискалӣ — Татбиқ 2
Манбаъ ду навъи сиёсати фискалиро меомӯзад: хароҷоти экзогении давлатии воридот ва хароҷоти давлатии воридот, ки дар функсияи некӯаҳволӣ ба таври эндогенӣ интихоб мешавад.
Сиёсати фискалии экзогенӣ — Пешниҳод 6
Хароҷоти давлатии воридот \(G_{Ft}\) бо доллар аст. Муодилаи трансферт:
\[ T_t = \varphi W_tN_t + \mu_{t-1}(1+i_{t-1})D_{t-1} - E_tG_{Ft}. \]
Хароҷоти давлатии экзогенӣ метавонад ба премияи UIP тавассути ду канал таъсир кунад.
- Дар давраи аввал \(G_{F1}\)-и баланд метавонад қарзи хориҷӣ \(B_1\)-ро зиёд карда, премияи мавҷударо муҳимтар созад.
- Агар хароҷоти давлатии давраи дуюм \(G_{F2}\) ба шоки хусусии \(\theta\) ҳассос бошад, банақшагир метавонад қурбро низ дар посух ба ин шоки фискалӣ ба \(\theta\) ҳассос кунад; дар ин ҳолат тавассути \(\beta>0\) суғурташавӣ метавонад бадтар шавад.
Сиёсати фискалии эндогенӣ — Пешниҳод 7
Функсияи фоида хароҷоти давлатии воридотро низ дар бар мегирад:
\[ U = \sigma_H\log C_{Ht} + \sigma_F\log C_{Ft} + \sigma_{Gt}\log G_{Ft} - N_t. \]
Муодилаи Манбаъ (13):
\[ G_{F1} = \frac{\sigma_{G1}}{\sigma_F}C_{F1} \]
ва
\[ G_{F2} = \frac{\sigma_{G2}}{\sigma_F} \frac{C_{F2}} {1+\frac{\sigma_H}{\sigma_F}\tau_{H2}}. \]
Ин натиҷа нишон медиҳад, ки хароҷоти давлатии воридоти давраи аввал ҳамроҳи истеъмоли хусусии воридот ҳаракат мекунад; хароҷоти давлатии давраи дуюм бошад, ба ғайр аз истеъмоли хусусӣ, аз wedge-и талаботи маҷмӯӣ низ таъсир мегирад.
Corollary 3 — бе ҳассосият кардани сиёсати фискалӣ ба шоки хусусӣ
Манбаъ маҳдудияти сиёсатеро меомӯзад, ки дар он ҳассос будани \(G_{F2}\) ба \(\theta\) манъ шудааст, аммо вокуниш ба \(\phi\) иҷозат дода мешавад.
Дар ин ҳолати махсус, таҳти иттилооти симметрӣ ҳалли маҳдуд-самаранок метавонад:
\[ \beta=0 \]
ба вуҷуд орад.
Ҳамин тавр, азбаски шоки хусусӣ ба функсияи қурб дохил намешавад, натиҷаҳои қурб пурра суғурташаванда мемонанд ва премияи UIP-и модел:
\[ \rho=0 \]
мешавад.
Аммо ин натиҷа маънои онро надорад, ки “ҳамеша беҳтар аст сиёсати фискалӣ ба шокҳо вокуниш накунад”. Танзими воқеии хароҷоти давлатӣ мувофиқи \(\theta\) метавонад фоидаи иҷтимоӣ дошта бошад. Банақшагир аз як тараф арзиши некӯаҳволии аз даст додани ин чандириро ва аз тарафи дигар фоидаи бартараф кардани премияи UIP-ро муқоиса мекунад.
Симулятсияи сиёсати фискалӣ — Муодилаи (15)
Манбаъ вазни намунавии хароҷоти давлатиро:
\[ \sigma_{G2} = \sigma_{G1} \left[ 1+ \xi\left(\phi-\frac12\right) + \nu\left(\theta-\frac12\right) \right] \]
интихоб мекунад.
Дар Шакли 4, таҳти суғурташавии қисман контурҳои \(G_{F2}\) нисбат ба шоки хусусӣ ҳамвортар мешаванд. Ин нишон медиҳад, ки коҳиши ҳассосияти сиёсати фискалӣ ба \(\theta\) метавонад сиёсати қурбии пасттари \(\beta/\alpha\)-ро осон кунад.
Сиёсати молиявӣ — Татбиқ 3
Манбаъ татбиқи сиёсати макропруденсиалиро илова мекунад, ки дар он банақшагир метавонад дар \(t=1\) бо доллар қарз гирифта FX fund — фонди ликвиднокии асъорӣ таъсис диҳад.
Истеҳсоли савдошавандаи давраи дуюм:
\[ Y_{F2} = \widetilde{Y}_{F2}(\phi) + \lambda(\theta,X). \]
\(X\in[0,X_{\max}]\) ликвиднокии доллариест, ки дар давраи дуюм ба ширкатҳо дода мешавад.
Модел шартҳои:
\[ \lambda_\theta\leq0, \qquad \lambda_X>0, \qquad \lambda_{X\theta}>0, \qquad \lambda_{XX}<0 \]
-ро истифода мекунад.
Маънои он:
- шоки хусусии молиявӣ истеҳсолро коҳиш медиҳад,
- ворид кардани ликвиднокии долларӣ талафоти истеҳсолро кам мекунад,
- воридкунӣ дар шокҳои хусусии калонтар муфидтар аст,
- аммо фоидаи маржиналии он бо афзоиши \(X\) кам мешавад.
Пешниҳод 8 — фонди оптималии FX
Муодилаи Манбаъ (16):
\[ (1+i^\ast) - \mathbb E[\lambda_X\mid I_I] = \frac{ \operatorname{Cov} \left( \lambda_X, \frac{1+\frac{\sigma_H}{\sigma_F}\tau_{H2}} {C_{F2}} \mid I_I \right) }{ \mathbb E \left[ \frac{1+\frac{\sigma_H}{\sigma_F}\tau_{H2}} {C_{F2}} \mid I_I \right] }. \]
Тарафи чап фарқи байни арзиши маблағгузории хориҷии фонди FX ва фоидаи маржиналии интизории истеҳсолро, тарафи рост бошад ковариатсияи байни ҳолатҳое, ки ликвиднокӣ аз ҳама арзишманд аст, ва шароити маржиналии истеъмол/некӯаҳволиро инъикос мекунад.
Агар дар шароити иттилооти асимметрӣ банақшагир вокуниши қурбро ба шоки хусусӣ коҳиш диҳад, таъсири воқеии шоки хусусии молиявиро тавассути қурб камтар мувозинат мекунад. Дар ин ҳолат андозаи оптималии \(X\), ки абзори мудохилаи мустақими молиявӣ аст, метавонад афзоиш ёбад.
Функсияи намунавӣ барои Шакли 5
Манбаъ функсияи намунавии:
\[ \lambda(\theta,X) = -\nu \left[ \theta(1-X^\varsigma)-\frac12 \right], \qquad X_{\max}=1. \]
-ро истифода мебарад.
| Гузариш ба суғурташавии қисман | Натиҷаи симулятсия |
|---|---|
| Премияи UIP \(\rho\) | Боло меравад |
| Фонди FX \(X\) | Бузург мешавад |
| \(\beta/\alpha\) | Паст мешавад |
| Некӯаҳволӣ \(V^P\) | Паст мешавад |
Ин натиҷа нишон медиҳад, ки дар дохили модел сиёсати пулӣ ва молиявӣ абзорҳое нестанд, ки якдигарро комилан иваз кунанд. Коҳиши вокуниши қурб ба шоки хусусӣ метавонад истифодаи фаъолтари сиёсати макропруденсиалиро талаб кунад, ки оқибатҳои мустақими шоки молиявиро коҳиш медиҳад.
Чӣ Гуна Пинҳон Кардани Иттилоот ва Нашри Иттилоот Метавонанд Як UIP Премияро Аз Байну Баранд?
Аз нигоҳи модел муҳим он нест, ки ҳамаи агентҳо то ҳадди имкон иттилооти зиёд дошта бошанд, балки он аст, ки суғуртакунанда ва спекулянт сохтори иттилоотии якхела дошта бошанд; ҳам пинҳон кардани иттилооти хусусӣ аз ҳама ва ҳам нашри ҳамон иттилоот барои ҳама асимметрияи иттилоотро аз байн мебаранд, бинобар ин ду режими гуногуни институтсионалӣ метавонанд дар модел суғурташавии пурра ва UIP премияи сифрро ба вуҷуд оранд.
Институтҳо — Татбиқи 4
Дар ин татбиқ ба пеши модел давраи нави \(t=0\) илова мешавад. Банақшагир ба яке аз се режими институтсионалӣ уҳдадор мешавад:
| Режим | Нишондод | Сохтори иттилоот | UIP премия дар модел |
|---|---|---|---|
| Ҳеҷ кор накардан | \(\Delta=N\) | \(I_I=I_{\emptyset}, I_S=I_\theta\), \(\beta>0\) | Суғурташавии қисман ва премияи мусбат имконпазир |
| Махфият | \(\Delta=S\) | Иттилооти хусусӣ аз ҳама пинҳон мешавад: \(I_I=I_S=I_{\emptyset}\) | Симметрияи иттилоот → премия сифр мешавад |
| Ҷамъоварӣ ва нашр | \(\Delta=T\) | Иттилооти хусусӣ ба ҳамаи агентҳо дода мешавад: \(I_I=I_S=I_\theta\) | Симметрияи иттилоот → премия сифр мешавад |
Арзиши махфият бо \(\Upsilon^S\), арзиши ҷамъоварӣ ва нашри иттилоот бо \(\Upsilon^T\) нишон дода мешавад.
Пешниҳоди 9 — интихоби режими институтсионалӣ
Банақшагир:
\[ V^{P0} = \max_{\Delta} V^\Delta \]
масъаларо ҳал мекунад.
Некуаҳволии режимҳо:
\[ V^N=V^{P,(b)}, \]
\[ V^S = V^{P,(a)(i)} - \Upsilon^S, \]
\[ V^T = \int_0^1 V^{P,(a)(ii)}\,d\theta - \Upsilon^T. \]
Аз ин рӯ, интихоби институт фоидаи некӯаҳволии UIP премияи коҳишёфтаро ба шарофати симметрияи иттилоот бо арзиши ҷамъоварӣ/нашри иттилоот ё нигоҳ доштани махфият муқоиса мекунад.
Натиҷаи асосии Шакли 6
Дар симулятсияи манбаъ қарзи хориҷии меросгирифташуда:
\[ B_0=0 \]
бошад, фоидаи халос шудан аз мушкили премия нисбатан хурд аст. Дар ин ҳолат режими нашр танҳо вақте интихоб мешавад, ки арзиши нашр паст бошад; дар акси ҳол режими ҳеҷ кор накардан метавонад бартарӣ дошта бошад.
\[ B_0=0.5 \]
дар мисол, азбаски арзиши премия бузургтар мешавад, агар ҳадди ақал яке аз режимҳои махфият ё нашр арзиши паст дошта бошад, институте интихоб шуда метавонад, ки симметрияи иттилоотро таъмин мекунад. Агар арзиши ҳар ду варианти институтсионалӣ баланд бошад, ҳеҷ кор накардан метавонад оптималӣ боқӣ монад.
Ин натиҷаи модел набояд ҳамчун тавсияи умумии сиёсатӣ ба шакли “бонкҳои марказӣ бояд иттилооти иқтисодиро пинҳон кунанд” хонда шавад. Манбаъ муқоисаи назариявии соддакардашуда анҷом медиҳад, ки барои кадом навъи иттилоот махфият ё ошкорбаёнӣ арзиши камтар дорад. Шаффофияти воқеӣ, уҳдадориҳои ҳуқуқӣ, ҳисоботдиҳии демократӣ ва дигар фоида/хароҷоти институтсионалӣ дар модел пурра ҷой дода нашудаанд.
Мантиқи умумии сиёсатии чор татбиқ
| Татбиқ | Механизме, ки метавонад премияро зиёд кунад | Посухи сиёсатии дар модел баррасишуда |
|---|---|---|
| Таркиби кредиторони хориҷӣ | Дучоршавии баланди шумораи ками сармоягузорон ба қарзи кишвар ё маҳдудиятҳои молиявие, ки ҳангоми талафоти калони арзиш бастагӣ пайдо мекунанд | Коҳиши хавфи думи қурб ва ҳассосият ба иттилооти хусусӣ |
| Сиёсати фискалӣ | Қарзи баланд ва хароҷоти давлатӣ, ки ба шокҳои фискалии дорои иттилооти хусусӣ ҳассос аст | Интизоми фискалӣ дар шароити муқаррарӣ ва дар баъзе ҳолатҳо маҳдуд кардани ҳассосияти фискалӣ ба шоки хусусӣ |
| Сиёсати молиявӣ | Арзиши воқеии камтар истифода шудани абзори қурб барои муқобила бо шоки хусусии молиявӣ | Фонди фаъолтари макропруденсиалии FX / тазриқи ликвиднокӣ |
| Институтҳои иттилоотӣ | Асимметрияи иттилоот байни суғуртакунандагон ва спекулянтҳо | Вобаста ба арзиш, симметрияи иттилоот тавассути пинҳон кардани иттилоот аз ҳама ё нашри он барои ҳама |
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Дар модел суғурташавии натиҷаи қурб ба мувофиқати суғуртакунанда ва спекулянт дар бораи эҳтимоли он натиҷа вобаста аст.
- Асимметрияи иттилоот ба танҳоӣ барои эҷоди премия кофӣ нест; ҳассос будани қурби асъор ба шоки хусусӣ ва худдорӣ кардани кредиторони хориҷӣ аз хавфи суғуртанашудаи қурб низ зарур аст.
- Ҳангоми \(\beta=0\), ҳатто агар асимметрияи иттилоот вуҷуд дошта бошад, азбаски иттилооти хусусӣ дар бораи қурби асъор иттилооти бартаридошта намедиҳад, суғурташавии пурра имконпазир аст.
- Дар суғурташавии қисман эҳтимоли натиҷаи суғурташавандаи қурб \(1-\beta/\alpha\) аст.
- Дар думҳои суғуртанашаванда ковариатсияи манфӣ байни \(m_2\) ва \(\eta_2\) метавонад UIP премияи мусбат эҷод кунад.
- Дар баъзе сохторҳои кредиторӣ қарзи баланди хориҷӣ ва дучоршавии баланди кишвар метавонад мушкили премияро шадидтар кунад.
- Дар баъзе шароити модел сиёсати пулию қарзии маҳдуд-самаранок \(\beta/\alpha\)-ро коҳиш дода, қурбро ба иттилооти хусусӣ камтар ҳассос мекунад.
- Ин навъи мушкили уҳдадорӣ дар модел метавонад тавассути вогузории сиёсати пулию қарзӣ ба “aloof central banker” амалӣ шавад.
- Шокҳои фискалии дорои иттилооти хусусӣ метавонанд вокуниши қурбро ба шоки хусусӣ зиёд карда, манбаи механизми премия бошанд.
- Фонди макропруденсиалии FX дар ҳолате, ки сиёсати пулию қарзӣ ба шоки хусусӣ камтар вокуниш нишон медиҳад, метавонад муҳимтар гардад.
- Пинҳон кардани иттилоот аз ҳама ва нашри иттилоот барои ҳама, агар дар ҳар ду ҳолат симметрияи иттилоот таъмин шавад, метавонанд UIP премияро дар модел барҳам диҳанд.
- Дар Ҷадвали 1-и манбаъ байни арзиши муҳофизат аз хавфи думи поёнии қурб ва UIP премия робитаи омории мусбат вуҷуд дорад.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Модел исбот намекунад, ки UIP премияҳои дар ҳамаи кишварҳо мушоҳидашуда танҳо аз асимметрияи иттилоот ба вуҷуд меоянд.
- Регрессияи Ҷадвали 1 санҷиши сабабии механизми назариявӣ нест.
- “Aloof central banker” қоидаи универсалии бонкдории марказӣ нест, ки барои ҳамаи кишварҳо тавсия шудааст.
- Нишон дода намешавад, ки \(\beta/\alpha\) дар ҳар ҳолати асимметрияи иттилоот ҳатман бояд коҳиш ёбад; натиҷа ба сохтори \(m_2\)-и кредиторони хориҷӣ вобаста аст.
- Шаклҳои 2–6 таъсирҳои сиёсатие нестанд, ки бо додаҳои воқеии кишварҳо баҳогузорӣ шудаанд; онҳо симулятсияҳои модел бо функсияҳо ва параметрҳои намунавӣ мебошанд.
- Модел иддао намекунад, ки махфият дар ҳамаи институтҳои воқеӣ аз ҷиҳати иҷтимоӣ беҳтар аст.
- Андозаи оптималии фонди FX-ро барои кишвари муайян ҳисоб намекунад.
- Нишон дода нашудааст, ки беэҳсос кардани сиёсати фискалӣ ба шоки хусусӣ дар ҳамаи шароит некӯаҳволиро зиёд мекунад.
- Модел механизми муфассали forward-market-и премияҳои covered interest parity — CIP-ро моделсозӣ намекунад.
- Натиҷаҳо барои иқтисодҳои калон ё шокҳои умумие, ки дар сатҳи ҷаҳонӣ диверсификатсия карда намешаванд, мустақиман исбот нашудаанд.
Фарзияҳо ва маҳдудиятҳои муҳими модел
Сохтори дудавра: Иқтисод танҳо бо \(t=1\) ва \(t=2\) моделсозӣ шудааст. Динамикаи воқеии бозтамвили қарз дар вақти пайваста ё давраҳои сершумор бевосита мавҷуд нест.
Функсияи хаттии қурби асъор:
\[ E_2=\alpha\phi+\beta\theta+\gamma. \]
Ин интихоб имкон медиҳад, ки модел ба таври аналитикӣ ҳалшаванда бошад. Муаллифон дар қисми хулоса қайд мекунанд, ки функсияҳои ғайрихаттии қурб метавонанд шакли минтақаи суғурташавандаро тағйир диҳанд ва ин самти таҳқиқоти оянда аст.
Тақсимоти шокҳо: Дар модели асосӣ \(\phi\) ва \(\theta\) мустақил ва дар \([0,1]\) яксон тақсим шудаанд.
Мустақим hedge карда нашудани шокҳо: Худи шокҳо объекти шартнома нестанд; аммо қурби асъор метавонад объекти шартнома бошад. Шокҳое монанди нархи мол, ки мустақим hedge карда мешаванд, аз модели асосӣ хориҷ шудаанд.
Часпандагии нарх дар бозори FX hedge: Суғуртакунанда нархро пеш аз амалӣ шудани талаби спекулянт муайян мекунад ва часпандагии нархе, ки ба модел ворид шудааст, зарарҳои эҳтимолии спекулянтҳои бохабарро калон мекунад. Ин фарзияи муҳими механизми аналитикӣ аст.
Сохтори хавф: Суғуртакунандагон ва спекулянтҳо ҳамчун бетараф нисбат ба хавф моделсозӣ мешаванд, дар ҳоле ки соҳибони кредиторони хориҷӣ ба хавфи қурб ҳассосанд.
Иқтисоди хурди кушода: Модели асосӣ иқтисоди хурди кушодаро баррасӣ мекунад, ки дар шароити иттилооти симметрӣ хавфҳои FX метавонанд пурра суғурта шаванд. Натиҷаҳои хавфҳои дар сатҳи ҷаҳонӣ диверсификатсиянашаванда ё кишварҳои хеле калон метавонанд фарқ кунанд.
Тафсилоти CIP вуҷуд надорад: Таҳқиқот ба UIP премия ва бозори FX hedge тамаркуз мекунад. Премияҳои CIP, ки аз сохтори махсуси институтсионалии шартномаҳои forward ба вуҷуд меоянд, алоҳида моделсозӣ намешаванд.
Равиши дараҷаи якум: Дар ҳалли банақшагир фарз мешавад, ки ҳалли ягонаи дохилӣ вуҷуд дорад ва шартҳои дараҷаи якум максимуми некӯаҳволиро тавсиф мекунанд.
Уҳдадорӣ: Сиёсати маҳдуд-самаранок дар шароити уҳдадории пурра ҳосил карда мешавад. Муаллифон номутобиқии вақтро ҳамчун масъалаи амалие қайд мекунанд, ки бояд дар оянда баррасӣ шавад.
Ҳамоҳангсозии сиёсат: Ҳамоҳангсозии нопурра байни абзорҳои пулию қарзӣ, фискалӣ ва молиявӣ дар қисми хулоса ҳамчун мавзӯи таҳқиқоти оянда гузошта шудааст.
Фарқиятҳои кишварҳо: Андозаи асимметрияи иттилоот ва дар кадом абзори сиёсат пайдо шудани он байни кишварҳо фарқ карда метавонад; модел ин фарқиятҳоро эмпирикӣ баҳогузорӣ намекунад.
Вазъи симулятсияҳо: Параметрҳои Шаклҳои 2–6 мисолҳои тавзеҳӣ мебошанд; модел ҳамчун низоми баҳогузории калибршуда ба кишвар ё пешгӯии сиёсат пешниҳод намешавад.
Дар замимаҳо чӣ исбот мешавад?
Замимаи A ҳалли ақибгарди Пешниҳодҳои 1 ва 2-ро аз масъалаҳои талаби суғуртакунанда ва спекулянт медиҳад. Аз ҷумла, натиҷаҳои қурби дорои эҳтимоли сифр ва нархҳои сифрии шартномаро низ баррасӣ карда, фарзияи эҳтимол/нархи мусбати исботи соддатар дар матни асосиро суст мекунад.
Замимаи B шартҳои пурраи дараҷаи якуми банақшагир ва истилоҳҳои берунаи \(z_\chi,z_{F1},z_{\omega1},z_{\omega2}\)-ро, ки дар матни асосӣ кӯтоҳ шудаанд, мекушояд. Ҳамчунин ҳолатҳои алтернативӣ, аз ҷумла \(\beta>\alpha\) ва функсияи умумитари қурб дар ҳолати набудани премияро муҳокима мекунад.
Замимаи C исботҳои натиҷаҳои таркиби кредиторони хориҷӣ, маҳдудияти молиявии яктарафа, сиёсати фискалӣ, фонди FX ва режимҳои институтсионалиро медиҳад. Аз ин рӯ, натиҷаҳои сиёсатии матни асосӣ танҳо мушоҳидаҳои графикии ададӣ нестанд; пешниҳодҳои аналитикӣ ва симулятсияҳое, ки онҳоро мисол мекунанд, якҷоя истифода мешаванд.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: A Model of Macroeconomic Policies with Endogenously Insurable Exchange Rates
Муаллифон: Suman S. Basu; Pablo E. Winant.
Тартиби муаллифон: Suman S. Basu муаллифи аввал, Pablo E. Winant муаллифи дуюм аст.
Унвони қаблӣ: Insurability and Premia in Foreign Exchange Markets.
Аффилиатсияи Suman S. Basu: International Monetary Fund.
Аффилиатсияи Pablo E. Winant: ESCP Business School.
Почтаҳои электронии муаллифон: sbasu2@imf.org; pwinant@escp.eu.
Corresponding author: PDF аломати ҷудогонаи corresponding-author намедиҳад; суроғаҳои электронии ҳар ду муаллиф якҷоя оварда шудаанд.
Саҳми баробар / ҳаммуаллифии аввал: Дар манбаъ гузориш нашудааст.
Навъи манбаъ: IMF Working Paper; таҳқиқоти назариявии макроиқтисоди байналмилалӣ / молияи байналмилалӣ ва регрессияи маҳдуди эмпирикии дастгиркунанда.
Силсила: IMF Working Papers.
Воҳид: IMF Research Department.
Рақами Working Paper: WP/26/188; дар metadata-и расмӣ Working Paper No. 2026/188.
Санаи нашр: Дар PDF September 2026; дар сабти расмии нашри IMF 4 September 2026.
Ношир: International Monetary Fund.
DOI-и нашр: 10.5089/9798229060561.001.
IMF eLibrary article-object DOI: 10.5089/9798229060561.001.A001.
ISBN: 9798229060561.
ISSN: 1018-5941.
Шумораи саҳифаҳо: 58.
JEL Classification: E52; F31; F41; G14.
Калидвожаҳо: foreign exchange market; asymmetric information; monetary policy; fiscal policy; macroprudential policies.
Иҷозати паҳнкунӣ: Аз ҷониби Emine Boz барои паҳнкунӣ иҷозат дода шудааст.
Доварӣ / вазъи нашр: IMF силсилаи Working Papers-ро ҳамчун корҳое тавсиф мекунад, ки барои боз кардани таҳқиқоти идомадоштаи муаллифон ба шарҳ ва муҳокима нашр мешаванд. Аз ин рӯ, манбаъ ҳамчун мақолаи маҷаллаи академии доваришуда тасниф нашудааст.
Ҳуқуқи муаллиф: © 2026 International Monetary Fund. PDF ибораи “Not for Redistribution”-ро дорад. Литсензияи кушодаи Creative Commons нишон дода нашудааст.
Пайванди расмӣ: https://www.imf.org/en/publications/wp/issues/2026/09/04/a-model-of-macroeconomic-policies-with-endogenously-insurable-exchange-rates-579379
Нусхаи электронӣ: PDF инчунин суроғаи SSRN abstract 7438980-ро нишон медиҳад.
Усули асосии илмӣ: Модели аналитикии дудавраи иқтисоди хурди кушода; иттилооти асимметрӣ ва суғурташавии эндогенӣ дар бозорҳои FX spot ва hedge; масъалаи сиёсати маҳдуд-самаранок; пешниҳодҳо/исботҳои аналитикӣ ва симулятсияҳои тавзеҳии модел.
Таҳлили эмпирикии дастгиркунанда: Регрессия байни UIP premium ва downside TRPP; 5.519 мушоҳидаи моҳона; Январи 2006-Декабри 2024; 15 иқтисоди рӯ ба тараққӣ ва 12 иқтисоди пешрафта; хатоҳои стандартии дуҷониба кластерӣ аз рӯи кишвар/вақт.
Давраҳои модел: Дар модели асосӣ \(t\in\{1,2\}\); дар татбиқи тарҳи институтсионалӣ давраи қарор \(t=0\) илова шудааст.
Шокҳои асосӣ: Шоки умумӣ \(\phi\) ва шоки хусусӣ \(\theta\), дар модели асосӣ мустақили uniform \([0,1]\).
Сохтори асосии иттилоот: \(I_L=I_I\subseteq I_S\).
Функсияи асосии қурб: \(E_2=\alpha\phi+\beta\theta+\gamma\).
Шарти асосии суғурташавӣ: \(E_2\in\widetilde{\Psi}\) агар ва танҳо агар \(\pi(E_2|I_I)=\pi(E_2|I_S)\).
Таърифи асосии премия: \(\rho=\mathbb E[\eta_2]-(1+i^\ast)\).
Нишондиҳандаи асосии премия дар суғурташавии қисман: \(\rho=-\operatorname{Cov}(m_2,\eta_2)/\mathbb E[m_2]\).
Татбиқҳои асосии сиёсат: external lender composition; fiscal policy; financial policy / FX fund; institutions to manage information.
Симулятсияҳои модел: Шаклҳои 2–6-и манбаъ. Инҳо баҳогузории воқеии кишвар ё таъсири эмпирикии сиёсат нестанд, балки ҳалли ададии функсияҳо ва параметрҳои муайяни намунавӣ мебошанд.
Шаклҳои манбаъ: Шакли 1 — exchange rate contours and insurability; Шаклҳои 2–3 — натиҷаҳои суғурташавии қисман аз рӯи \(\kappa\) ва \(B_0\); Шакли 4 — воридоти давлатӣ \(G_{F2}\); Шакли 5 — сиёсати молиявӣ/фонди FX; Шакли 6 — интихоби режими институтсионалӣ вобаста ба қарзи хориҷӣ.
Ҷадвали 1-и манбаъ: Regression of UIP Premium (bps) on Downside TRPP (z-scored).
Лағжиши нотация дар манбаъ: Дар як сатри матни асосӣ маҷмӯи иттилооти суғуртакунанда ба ҷойи \(I_I\) ҳамчун \(I_F\) навишта шудааст. Таърифҳои модел, Пешниҳодҳои 1–2 ва Замимаи A нишон медиҳанд, ки тағйирёбандаи дахлдор \(I_I\) аст.
Нармафзор / ҳалкунанда: Манбаъ гузориш намедиҳад, ки симулятсияҳо бо кадом нармафзор, забони барномасозӣ ё ҳалкунандаи ададӣ сохта шудаанд.
Коди репликатсия: Дар PDF пайванди алоҳида ба анбори код ё replication package дода нашудааст.
Маблағгузорӣ: Дар PDF изҳороти алоҳидаи маблағгузории таҳқиқот/grant вуҷуд надорад.
Дастгирии таҳқиқот: Муаллифон ба Alejandro Acevedo Guillot, Camila Gutierrez Ramirez ва Anabel Vitaliani Bussana барои дастгирии таҳқиқоти эмпирикӣ изҳори сипос мекунанд.
Сипосгузорӣ: Manuel Amador, Emine Boz, Gita Gopinath, Rui Mano, Francisco Roldán; иштирокчиёни семинари IMF; конфронси 2026 Theories and Methods in Macro; иштирокчиёни 2026 Econometric Society North American ва European Meetings.
Бархӯрди манфиатҳо: Дар PDF изҳороти алоҳидаи conflict-of-interest вуҷуд надорад.
Дастрасии додаҳо: Дар PDF data availability statement ё пайванд ба анбори додаҳои таҳқиқотӣ вуҷуд надорад. Ҷадвали 1 манбаъҳои додаҳои Refinitiv, Brazil ва Chile марказӣ, Consensus Forecasts ва J.P. Morgan JPMaQS-ро нишон медиҳад.
Саҳми муаллифон / CRediT: Изҳороти алоҳидаи CRediT ё саҳми муаллифон вуҷуд надорад.
Кумитаи ахлоқ: Таҳқиқот модели назариявии макроиқтисодӣ ва таҳлили додаҳои бозори молиявӣ мебошад, ки аз иштирокчиёни инсон додаҳои нави инфиродӣ ҷамъ намекунад; изҳороти алоҳидаи кумитаи ахлоқ вуҷуд надорад.
Бозсозии визуалӣ: Азбаски манбаъ таҳти ҳуқуқи муаллиф ва бе литсензияи кушода аст, шаклҳои аслии IMF пикселӣ нусхабардорӣ нашудаанд. Контурҳои математикии Шакли 1 ва механизми модел бо истифода аз робитаҳои илмии ошкоро дар манбаъ барои Verianla мустақилона дар шакли inline SVG аз нав сохта шудаанд.
Ҳадди асосии тафсир: Саҳми асосии таҳқиқот механизми назариявӣ аст. Исбот намешавад, ки UIP премияҳо дар ҷаҳони воқеӣ танҳо аз суғурташавии эндогенӣ ва иттилооти асимметрӣ ба вуҷуд меоянд. Шаклҳои 2–6 симулятсияи моделанд; баҳогузории калибршуда ба кишвар нестанд. Ҷадвали 1 робитаи эмпирикии мувофиқ бо механизми назариявиро пешниҳод мекунад, аммо идентификатсияи сабабиро таъмин намекунад.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд