


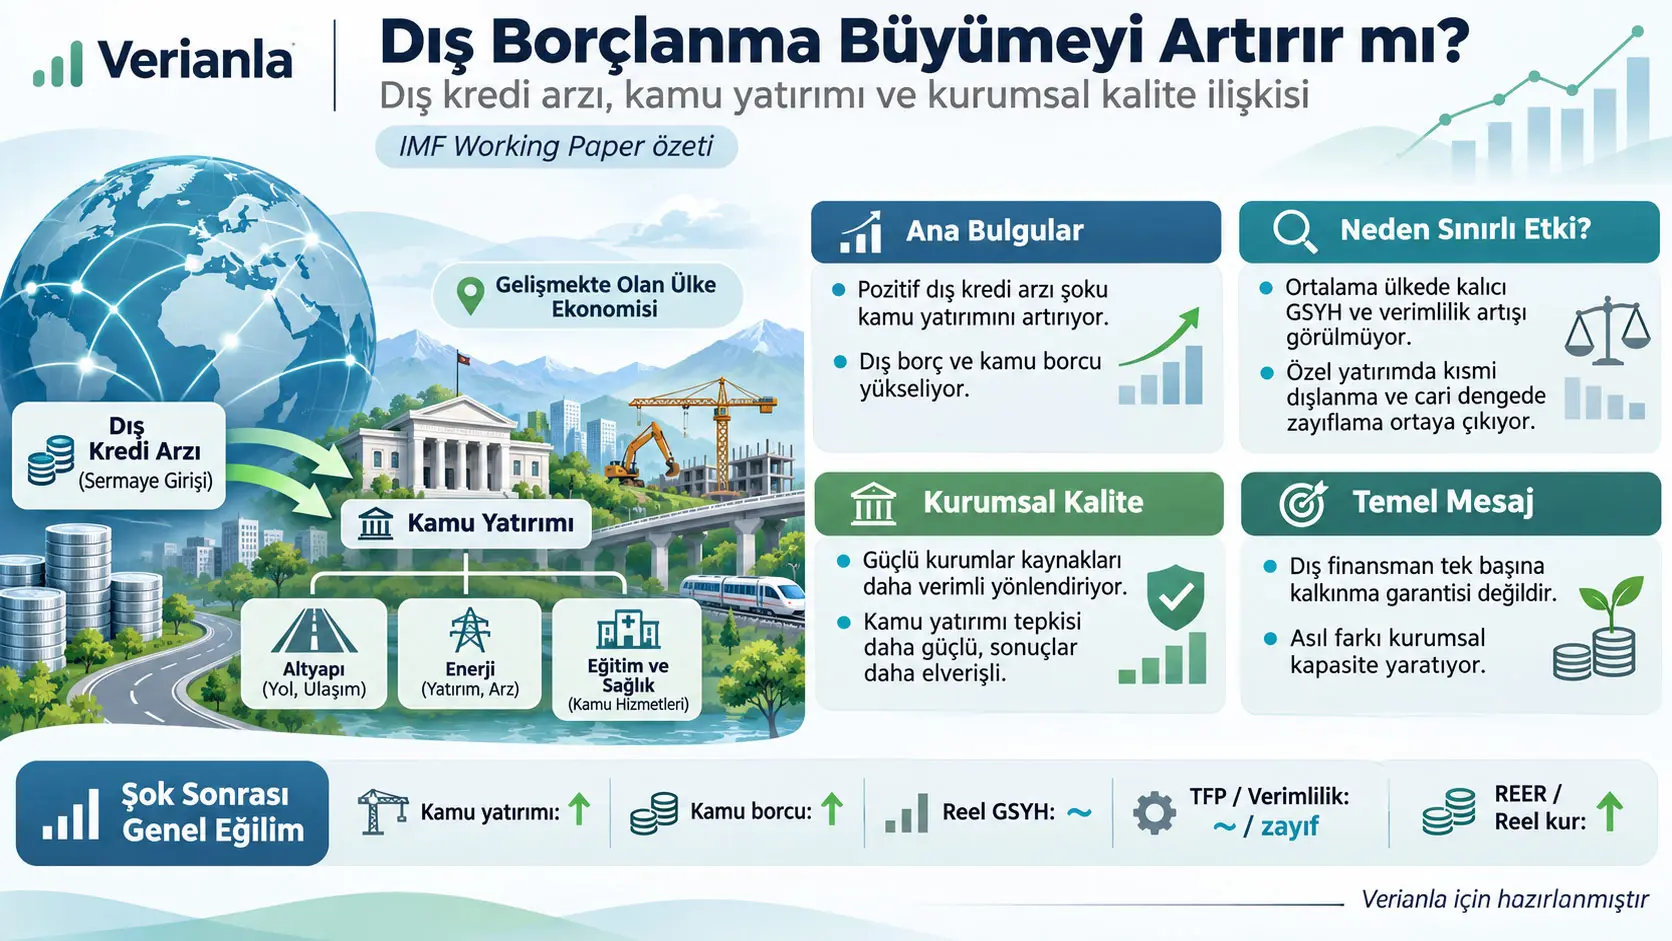
Dış kamu sektörü kredi arzı şoku (foreign public-sector credit supply shock), bir ülkenin kendi borçlanma ihtiyacındaki değişimden ziyade mevcut dış kredi verenlerinin kredi verme davranışındaki değişimlerden kaynaklanan borçlanma kapasitesi hareketini yakalamak için oluşturulan ampirik bir şok ölçüsüdür. Marijn A. Bolhuis, Tobias Krahnke ve Papa N'Diaye, kamu sektörünün dış finansmana daha kolay erişmesinin yatırım, borç, üretim, verimlilik ve dış denge üzerindeki etkilerini bu şokları kullanarak incelemektedir.
Çalışmanın temel problemi, gözlenen dış borçlanmanın doğrudan ekonomik büyüme üzerine regresyona konulmasının güvenilir bir nedensel etki vermemesidir. Çünkü hükümetler düşük büyüme, mali sıkıntı, doğal afet, emtia fiyatı şoku veya başka ekonomik koşullar nedeniyle daha fazla borçlanabilir. Aynı zamanda hızlı büyüyen ülkeler daha güvenilir borçlular haline geldikleri için de daha fazla kredi çekebilir. Bu nedenle borç miktarının kendisi hem kredi talebini hem kredi arzını içerir.
Yazarlar bu sorunu çözmek için Dünya Bankası International Debt Statistics verilerindeki ikili borçlu–kredi veren ilişkilerini kullanmaktadır. Veri tabanı 1970–2023 döneminde 134 gelişmekte olan ekonominin 302 ayrı dış kredi verenle ilişkilerini kapsamaktadır. Kredi ilişkilerinin az sayıda kredi verende yoğunlaşması, uzun süre devam etmesi ve aynı kredi verenin farklı ülkelere verdiği kredilerin birlikte hareket etmesi, kredi veren tarafındaki arz değişimlerinin ayrıştırılabilmesini mümkün kılmaktadır.
İkili kredi büyümeleri küresel, borç alana özgü, kredi verene özgü ve eşleşmeye özgü bileşenlere ayrılmaktadır. Bir ülkenin geçmişte hangi kredi verenlere ne ölçüde maruz kaldığı ile kredi verenlere özgü tahmin edilen arz şokları birleştirilerek ülke düzeyinde dış kredi arzı şoku oluşturulmaktadır.
Ana yerel projeksiyon analizinde bir standart sapmalık pozitif dış kredi arzı şoku kamu yatırımını üç yıl içerisinde yaklaşık GSYH'nin 0,3–0,4 yüzde puanı kadar artırmaktadır. Daha geniş kamu borcu oranı dört-beş yıl içerisinde yaklaşık 6 yüzde puanı yükselmektedir. Ayrı dış borç stok ölçümünde ise dış borç oranının beşinci yıldaki kümülatif artışı kaynak Tablo 4'te yaklaşık 11,29 yüzde puanı olarak tahmin edilmektedir. Bu iki borç göstergesi aynı değişken değildir.
Buna karşılık ortalama ülkede reel GSYH veya toplam faktör verimliliğinde kalıcı bir artış bulunmamaktadır. Özel yatırım orta vadede düşmekte, cari denge geçici olarak zayıflamakta, ithalat yükselmekte ve reel efektif döviz kuru beş yılda kümülatif olarak yaklaşık %8 değerlenmektedir.
Çalışmanın merkezindeki ikinci bulgu kurumsal kalitedir. ICRG Political Risk Index ile ölçülen daha güçlü kurumsal ortamlarda dış finansman şokunun kamu yatırımına dönüşümü daha büyük ve kalıcıdır; devlet daha az yerel finansmana başvurmakta ve çıktı/verimlilik tepkileri zayıf kurumsal ortamlara kıyasla daha elverişli görünmektedir.
Ancak bu sonuç dikkatle yorumlanmalıdır. Kurumsal kaliteye göre çıktı ve toplam faktör verimliliği tepkileri arasındaki farklar pozitif olmasına rağmen çoğu ufukta hassas tahmin edilmemiş ve genel olarak istatistiksel olarak anlamlı değildir. Kurumsal kalite sonuçlarının en sağlam bölümü, ek dış finansmanın kamu yatırımına ve mali yapıya nasıl dönüştürüldüğü ile ilgilidir.
Çalışmanın genel sonucu dış finansmanın tek başına kalkınma yaratmadığıdır. Dış kredi, kamu sektörünün finansman kısıtını gevşetebilir ve yatırım harcamasını artırabilir; fakat bu kaynakların üretken sermayeye ve kalıcı gelir artışına dönüşmesi kurumsal kapasite, proje seçimi, uygulama ve kamu yönetimiyle bağlantılıdır.
Araştırmanın çıkış noktası: sermaye kıtlığı mantığı
Klasik kalkınma teorilerindeki temel düşüncelerden biri, düşük tasarruf oranına sahip gelişmekte olan ekonomilerin yurtdışından borçlanarak kendi iç tasarruflarının izin verdiğinden daha fazla yatırım yapabilmesidir.
Basitleştirilmiş mantık şöyledir:
- Ülkede sermaye kıttır.
- Sermayenin beklenen getirisi görece yüksektir.
- Ülke dış tasarruflara erişir.
- Yüksek getirili yatırımlar finanse edilir.
- Sermaye stoku ve verimlilik yükselir.
- Üretim ve yaşam standartları artar.
Ancak tarihsel veriler bu zincirin her ülkede gerçekleşmediğini göstermektedir. Bazı ekonomiler dış finansmanı büyüme ve yapısal dönüşüm için kullanabilirken, başka ekonomiler yüksek dış borç biriktirmelerine rağmen sınırlı verimlilik artışı yaşamıştır.
Makalenin araştırma sorusu bu farklılığı anlamaya yöneliktir: Aynı biçimde dış krediye daha kolay erişen ülkeler neden farklı makroekonomik sonuçlar yaşamaktadır?
Tanımlama problemi nedir?
Ekonometrik anlamda tanımlama (identification), gözlenen bir ilişkinin hangi mekanizmadan kaynaklandığını ayrıştırabilme problemidir.
Bir ülkenin dış borçlanması arttığında bunun nedeni kredi arzının artması olmayabilir. Ülke ekonomik durgunluk yaşadığı için daha fazla kredi talep etmiş olabilir.
Tersine, hızlı büyüyen bir ülke daha güvenilir hale geldiği için kredi verenler daha fazla borç vermiş olabilir.
Bu nedenle yalnızca:
\[ \text{Büyüme}=\beta\times\text{Borçlanma}+\varepsilon \]
gibi basit bir ilişki tahmin etmek, borçlanmanın büyüme üzerindeki gerçek etkisini kredi talebi ve ortak ekonomik koşullardan ayıramayabilir.
Yukarıdaki basit denklem kaynak çalışmanın tahmin denklemi değildir; tanımlama problemini öğretmek için verilen kavramsal bir gösterimdir.
Dış Kredi Arzı Şoku Nedir ve Borçlanma Talebinden Nasıl Ayrılır?
Çalışmada dış kredi arzı şoku, ülkenin kendi finansman talebinden mümkün olduğunca ayrıştırılarak, mevcut kredi verenlerin başka borçlulara da yansıyan kredi verme davranışındaki değişimlerin ülkenin geçmiş kredi veren ağırlıklarıyla birleştirilmesinden oluşturulmaktadır.
Kredi talebi ve kredi arzının temel matematiksel gösterimi
Kaynak Denklem (2), ülkenin dış kredi talebini log-doğrusal biçimde göstermektedir:
\[ b_{i,t}^{d} = \alpha_i^d+\alpha_t^d-\beta_B^d r_{i,t} +\epsilon_{B,i,t}^{d}. \tag{2} \]
Burada:
- \(b_{i,t}^{d}\): ülke \(i\)'nin \(t\) dönemindeki dış kredi talebidir.
- \(\alpha_i^d\): ülkeye özgü, zaman içinde değişmeyen talep bileşenidir.
- \(\alpha_t^d\): bütün ülkeleri etkileyen küresel zaman bileşenidir.
- \(r_{i,t}\): reel faiz oranıdır.
- \(\beta_B^d>0\): kredi talebinin faize duyarlılığıdır.
- \(\epsilon_{B,i,t}^{d}\): ülkeye ve zamana özgü kredi talebi değişimidir.
Eksi işareti, diğer değişkenler sabitken reel faiz yükseldikçe talep edilen kredi miktarının düşmesi yönündeki standart ekonomik ilişkiyi ifade eder.
Kaynak Denklem (3), kredi arzını:
\[ b_{i,t}^{s} = \alpha_i^s+\alpha_t^s+\beta_B^s r_{i,t} +\epsilon_{B,i,t}^{s} \tag{3} \]
biçiminde yazmaktadır.
Burada kredi arzı reel faizle pozitif eğimlidir. Faizin yükselmesi, diğer koşullar sabitken kredi veren açısından borç vermeyi daha cazip hale getirebilir.
Gözlenen borçlanma bu iki eğrinin kesiştiği yerde oluştuğu için yalnız gözlenen borç miktarına bakarak hareketin talep mi arz mı kaynaklı olduğunu anlamak mümkün değildir.
İkili borç ilişkilerinin önemi
Çalışmanın yenilikçi kısmı, yalnız ülke toplam borcunu değil hangi ülkenin hangi kredi verene ne kadar borçlu olduğunu kullanmasıdır.
Dünya Bankası International Debt Statistics verisi:
- 134 borç alan gelişmekte olan ekonomiyi,
- 302 ayrı kredi vereni,
- 1970–2023 dönemini
kapsayan borçlu–kredi veren düzeyinde bir veri ağı sağlamaktadır.
Kredi verenler özel kredi verenleri, ikili resmî kredi verenleri ve çok taraflı kuruluşları içermektedir.
IMF kredileri ise IDS içerisinde dış kamu ve kamu garantili borçtan ayrı sınıflandırıldığı ve IMF finansmanı çoğunlukla ödemeler dengesi gereksinimleriyle ilişkili olduğu için ikili kredi veren tanımlama analizine dahil edilmemiştir.
Kredi ilişkilerinin yoğunlaşması
Bir borçlunun kredi veren portföyündeki yoğunluğu ölçmek için kaynak Denklem (1)'de ters Herfindahl endeksi kullanılmaktadır:
\[ invHH_{i,t} = \frac{1} {\sum_j s_{ij,t}^{2}}, \qquad s_{ij,t} = \frac{B_{ij,t}}{B_{i,t}}. \tag{1} \]
\(s_{ij,t}\), ülke \(i\)'nin toplam dış kamu/kamu garantili borcunun kredi veren \(j\)'ye ait payıdır.
\(invHH\) boyutsuz bir göstergedir ve yaklaşık olarak etkin kredi veren sayısı şeklinde yorumlanabilir.
Örneğin bütün borç tek kredi verende bulunursa:
\[ invHH=\frac{1}{1^2}=1. \]
Beş kredi verenin her biri borcun eşit olarak %20'sini taşıyorsa:
\[ invHH= \frac{1} {5\times0{,}2^2} = 5. \]
Bu örnekler formülün matematiksel anlamını açıklamak içindir; kaynakta gözlenen belirli ülke verileri değildir.
Kaynak dağılımının merkezi yaklaşık dört-beş etkin kredi veren civarındadır. Ayrıca tipik borçlunun en büyük tek kredi vereni toplam dış borcun kabaca %25–40'ını, en büyük üç kredi veren ise birlikte yaklaşık %50–75'ini taşımaktadır.
“Sticky lending” ne demektir?
Çalışmanın kullandığı sticky lending ifadesi, borçlu ile kredi veren arasındaki finansman ilişkisinin kısa süreli olmaması ve uzun yıllar sürme eğilimi göstermesi anlamına gelir.
2023'te aktif ilişkilerin önemli bir kısmı onlarca yıl önce başlamıştır. Kredi ilişkilerinin yıllık sona erme olasılığı kredi veren türüne göre yaklaşık %1'in altından %3'ün biraz üzerine kadar değişmektedir.
Bu kalıcılık, yeni bir finansman şokunun büyük bölümünün tamamen yeni kredi veren bulmak yerine mevcut ilişkilerdeki kredi miktarının değişmesi yoluyla gerçekleşmesini sağlar.
Yoğun marj ve geniş marj
Yoğun marj (intensive margin), ülkenin zaten borç ilişkisi bulunan kredi verenlerden daha fazla veya daha az net borçlanmasıdır.
Geniş marj (extensive margin), daha önce borç ilişkisi bulunmayan yeni kredi verenlerden borçlanmanın başlamasıdır.
Kaynak, 1980–2023 döneminde toplam net borçlanmanın ortalama yaklaşık %85'inin yoğun marj üzerinden gerçekleştiğini göstermektedir. Medyan yoğun-marj payı 1980'lerin sonundan itibaren %100'dür.
Bu bulgu çalışmanın tanımlama stratejisi açısından kritiktir; çünkü kredi arzındaki değişimlerin önemli bölümü mevcut ve gözlenebilir borçlu–kredi veren ilişkileri üzerinden gerçekleşmektedir.
Aynı kredi verenin farklı ülkelere kredileri neden önemli?
Çalışmada kredi veren-yıl sabit etkileri, ikili kredi büyümesindeki sistematik varyasyonun önemli bir bölümünü açıklamaktadır.
Kredi veren-yıl sabit etkilerinin düzeltilmiş \(R^2\) değeri yaklaşık 0,11 iken borçlu-yıl sabit etkilerinde yaklaşık 0,08 ve yalnız yıl sabit etkilerinde 0,03'ün altındadır.
Bu sonuç, aynı kredi verenin farklı ülkelere verdiği kredilerde ortak arz hareketlerinin bulunduğunu desteklemektedir.
İkili kredi büyümesinin ayrıştırılması
Kaynak Denklem (7), ülke \(i\) ile kredi veren \(j\) arasındaki borç stokunun büyümesini dört bileşene ayırır:
\[ g_{ij,t}^{B} = \alpha_t + \alpha_{i,t} + \alpha_{j,t} + \epsilon_{ij,t}. \tag{7} \]
Burada:
- \(\alpha_t\): bütün kredi ilişkilerini etkileyen küresel bileşendir.
- \(\alpha_{i,t}\): borç alan ülkeye özgü bileşendir; kredi talebi hareketlerini yakalamayı amaçlar.
- \(\alpha_{j,t}\): kredi verene özgü bileşendir; çalışmanın arz tarafında kullanacağı temel bileşendir.
- \(\epsilon_{ij,t}\): borçlu-kredi veren çiftine özgü kalan değişimdir.
Neden Weighted Least Squares kullanılıyor?
Denklem (7), önceki dönem borç stokları ağırlık olarak kullanılarak Ağırlıklı En Küçük Kareler (Weighted Least Squares, WLS) yöntemiyle tahmin edilmektedir.
Ağırlık:
\[ w_{ij,t-1} = \frac{B_{ij,t-1}}{B_{i,t-1}} \]
biçiminde, kredi verenin ülkenin önceki yıl toplam dış borç stoku içindeki payıdır.
Büyük mevcut ilişkiler daha yüksek ağırlık almaktadır. Amiti–Weinstein yaklaşımının bu özelliği sayesinde tahmin edilen borçlu ve kredi veren şoklarının ağırlıklı ortalamaları mevcut kredi ilişkilerindeki gerçekleşmiş toplam büyümeyle tutarlı hale gelir.
Ülke düzeyindeki kredi arzı şoku
Kaynak Denklem (8):
\[ g_{i,t}^{B} = \hat{\alpha}_t + \hat{\alpha}_{i,t} + \sum_j w_{ij,t-1}\hat{\alpha}_{j,t} + \nu_{i,t}. \tag{8} \]
Çalışmanın temel dış kredi arzı şoku:
\[ Supply_{i,t} = \sum_j w_{ij,t-1}\hat{\alpha}_{j,t} \]
mantığına dayanır.
Bir ülke geçmişte kredi arzını güçlü biçimde genişleten kredi verenlere yüksek oranda bağlıysa pozitif arz şokuna daha fazla maruz kalır.
Buna karşılık aynı ülkenin kendi ekonomik koşullarından kaynaklanan ortak borçlanma ihtiyacı \(\hat{\alpha}_{i,t}\) bileşeninde ayrıştırılmaya çalışılır.
WLS ile OLS neden farklı sonuç veriyor?
Kaynak, şok ayrıştırmasını hem WLS hem standart En Küçük Kareler (OLS) ile karşılaştırmaktadır.
| Yöntem | Gerçek borçlanma üzerine tahmin edilen borçlanma eğimi | R² |
|---|---|---|
| WLS | 1,05 | 0,811 |
| OLS | 0,43 | 0,390 |
WLS tahminlerinin 45 derece çizgisine daha yakın olması ve yaklaşık %81'lik açıklama gücü, mevcut kredi ilişkilerindeki büyümenin gerçekleşmiş toplam net borçlanmanın büyük bölümünü yakaladığını göstermektedir.
Yazarlar özellikle yüksek borçlanma oranlarında uyumun bozulduğunu belirtmektedir; bunun nedeni bu durumlarda ülkelerin yeni kredi verenlere yönelerek geniş marjı daha fazla kullanmasıdır.
Şok gerçekten arz şoku mu?
Bu, çalışmanın en kritik tanımlama sorusudur.
Yazarlar arz ve talep şoklarını gecikmeli GSYH ve verimlilik büyümesiyle ilişkilendirir:
\[ y_{i,t} = \eta_i+\eta_t+\beta\pi_{i,t-1} +\gamma X_{i,t} +\epsilon_{i,t}. \tag{11} \]
\(y_{i,t}\), tahmin edilmiş kredi talebi veya kredi arzı şokudur. \(\pi_{i,t-1}\), gecikmeli GSYH veya verimlilik büyümesini temsil eder.
Sonuçlar kredi talebi şoklarının önceki GSYH büyümesiyle anlamlı biçimde ilişkili olduğunu, kredi arzı şoklarının ise aynı ilişkiyi göstermediğini ortaya koymaktadır.
Bu sonuç arz şokunun borç alan ülkenin önceki ekonomik performansından daha iyi ayrıştırıldığını desteklemektedir.
Ancak ekonometrik anlamda “önceden belirlenmiş hiçbir değişkenle ilişkisiz” olmak, bütün olası gözlenmeyen faktörlerden matematiksel olarak kesin bağımsızlık kanıtı değildir. Bu nedenle yazarlar da “plausibly exogenous”, yani makul ölçüde dışsal ifadesini kullanmaktadır.
Net borçlanma nasıl tanımlanıyor?
İkili dış borç stoku:
\[ B_{ij,t} = B_{ij,t-1} + D_{ij,t} - A_{ij,t} + z_{ij,t} \tag{9} \]
şeklinde evrilmektedir.
Burada:
- \(D_{ij,t}\): kredi veren \(j\)'den ülke \(i\)'ye yapılan kredi kullandırımıdır.
- \(A_{ij,t}\): anapara geri ödemesidir.
- \(z_{ij,t}\): faiz gecikmeleri, cezalar, borç indirimi gibi doğrudan kullandırım veya amortisman olmayan stok-akım ayarlamalarıdır.
Net borçlanma kaynak Denklem (10)'da:
\[ NB_{ij,t} = D_{ij,t}-A_{ij,t} \tag{10} \]
olarak tanımlanmaktadır.
Çalışma borç stokundaki basit değişim yerine net borçlanmayı tercih etmektedir; böylece \(z_{ij,t}\) içindeki borç affı veya benzeri muhasebe ayarlamalarının kredi arzı ölçümünü kirletmesi azaltılmaktadır.
Yerel Projeksiyon Yöntemi Bu Çalışmada Ne Ölçüyor?
Jordà tipi yerel projeksiyonlar, bir standart sapmalık dış kredi arzı şokunun şok yılından başlayarak beş yıl sonraya kadar her makroekonomik değişken üzerindeki kümülatif tepkisini ayrı ufuk regresyonlarıyla tahmin etmektedir.
Birinci aşama: şok gerçekten borçlanmayı artırıyor mu?
Bir kredi arzı şoku ancak gerçekten daha yüksek borçlanmaya yol açıyorsa ekonomik analiz açısından anlamlıdır.
Kaynak Denklem (12):
\[ y_{i,t+h} = \eta_i + \beta_h^S Supply_{i,t} + \beta_h^D Demand_{i,t} + \gamma_h Global_t + \epsilon_{i,t+h}. \tag{12} \]
Bu denklem, arz ve talep şoklarının net borçlanma veya dış borç stokundaki değişimle farklı ufuklarda nasıl ilişkili olduğunu ölçmektedir.
| Ufuk | Arz şoku katsayısı | Standart hata | Kaynak anlamlılığı |
|---|---|---|---|
| h=0 | 7,82 | 1,51 | *** |
| h=1 | 5,07 | 0,94 | *** |
| h=2 | 2,72 | 0,76 | *** |
| h=3 | -0,05 | 0,95 | Anlamlı değil |
| h=4 | 0,12 | 0,87 | Anlamlı değil |
| h=5 | -0,49 | 0,88 | Anlamlı değil |
Net borçlanma akımındaki artış yaklaşık üç yıl içinde ortadan kalkmaktadır.
Bununla birlikte borç akımı geçici olsa da borç stoku kalıcı biçimde daha yüksek hale gelmektedir.
| Ufuk | Dış borç oranı değişimi, yüzde puan | Standart hata |
|---|---|---|
| h=0 | 2,59 | 0,59 |
| h=1 | 4,48 | 1,08 |
| h=2 | 6,10 | 1,64 |
| h=3 | 7,99 | 2,31 |
| h=4 | 9,66 | 2,78 |
| h=5 | 11,29 | 3,15 |
Bütün bu arz şoku katsayıları kaynak Tablo 4'te %1 düzeyinde anlamlı olarak işaretlenmektedir.
Placebo testleri neyi kontrol ediyor?
Placebo testi, gerçek mekanizmanın çalışmaması gereken sahte bir zaman veya grup üzerinde aynı yöntemin yanlışlıkla sonuç üretip üretmediğini kontrol eder.
Çalışmanın ilk placebo testinde şoklar gerçekleşmeden 5 ve 10 yıl önceki borçlanma sonuçlarına uygulanmaktadır. Ana arz şoku gelecekteki borçlanmayı tahmin ederken geçmişteki borçlanmayı sistematik biçimde tahmin etmemektedir.
İkinci placebo testinde şoklar aynı yıl içinde rastgele başka ülkelere atanır. Bu sahte eşleştirmede net borçlanma ve dış borç stoku anlamlı tepki vermemektedir.
Bu testler arz şokunun yalnız genel bir zaman serisi korelasyonu veya rastgele ülke eşleşmesi nedeniyle sonuç üretmediğine dair ek kanıt sağlar.
Ana yerel projeksiyon denklemi
Kaynak Denklem (13):
\[ y_{i,t+h}^{cum} = \eta_i + \beta_h Supply_{i,t} + \gamma_h Global_t + \Gamma_h' X_{i,t-1:t-4} + \Psi_h' y_{i,t-1:t-3} + \epsilon_{i,t+h}, \qquad h=0,\ldots,5. \tag{13} \]
Burada:
- \(y_{i,t+h}^{cum}\): ilgili makro değişkenin şok öncesi yıla göre kümülatif tepkisidir.
- \(Supply_{i,t}\): standartlaştırılmış dış kredi arzı şokudur.
- \(Global_t\): kredi piyasasındaki ortak küresel şoktur.
- \(X_{i,t-1:t-4}\): reel GSYH büyümesi, net dış borçlanma, kamu borç oranı, talep şoku ve arz şokunun dört gecikmesini içerir.
- \(y_{i,t-1:t-3}\): bağımlı değişkenin üç gecikmesidir.
- \(\eta_i\): ülke sabit etkisidir.
Raporlanan tepki fonksiyonları bir standart sapmalık pozitif kredi arzı şokuna karşılık gelir.
Standart hatalar, hem zaman içi seri bağımlılığı hem de ülkeler arası ortak bağımlılığı hesaba katabilen Driscoll–Kraay yöntemiyle hesaplanmaktadır.
Kaynak Şekil 10–24'te gölgeli alanlar %90 güven aralıklarını göstermektedir.
Veri kaynakları
| Veri | Kaynak | Araştırmadaki kullanım |
|---|---|---|
| Dış kamu ve kamu garantili borç | World Bank International Debt Statistics | Borçlu-kredi veren ağı ve kredi arzı şokunun oluşturulması |
| Makroekonomik göstergeler | Global Macro Database | GSYH ve diğer makro sonuçlar |
| Ulusal hesaplar | Penn World Tables 11.0 | Ek makro ve verimlilik göstergeleri |
| Mali veriler | Public Finance in Modern History | Mali sonuçların tamamlanması |
| Kamu ve özel yatırım | IMF Investment and Capital Stock Dataset | Kamu ve özel yatırım tepkileri |
| Kurumsal kalite | International Country Risk Guide | Political Risk Index ve alt bileşenleri |
134 ülke ile 73 ülke neden farklı?
International Debt Statistics borç ağı 134 borç alan ülkeyi kapsamaktadır.
Ancak ana yerel projeksiyonların tahmin edilebilmesi için borç verisine ek olarak kamu yatırımı, kamu maliyesi, reel GSYH, verimlilik, dış denge ve diğer kontrol değişkenlerinin aynı ülke-yıllarda mevcut olması gerekir.
Bütün veri setleri birleştirildikten sonra temel tahmin örneklemi 1980–2023 arasında 73 EMDE olmaktadır.
Ayrıca yerel projeksiyonlar beş yıl ileri ufuk ve gecikmeli değişkenler kullandığı için eksiksiz beş yıllık tepki penceresinin etkili taban-yıl örneklemi yaklaşık 1985–2019 dönemine karşılık gelmektedir.
Çalışmanın Yöntemi ve Bulguları
Mali sektör: kredi arzı artınca ne oluyor?
Bir standart sapmalık pozitif dış kredi arzı şoku kamu sektörünün finansman kısıtını gevşetmektedir.
Kaynak Şekil 10'a göre:
- kamu yatırımı yaklaşık üç yıl içerisinde GSYH'nin 0,3–0,4 yüzde puanı kadar yükselmektedir,
- genel mali denge kötüleşmektedir,
- kamu gelirleri bir miktar düşmektedir,
- genel kamu borç oranı dört-beş yıl içerisinde yaklaşık 6 yüzde puanı yükselmektedir.
Mali genişleme yalnız kamu harcamasındaki artıştan kaynaklanmamaktadır. Kamu gelirlerindeki düşüş de bütçe dengesinin bozulmasına katkıda bulunmaktadır.
Kaynak ayrıca yüksek kamu borcunun tek başına borç servis yükünü göstermediğini vurgular. Faiz oranı, vade ve imtiyazlı finansman koşulları borç servis yükünü ayrıca belirler.
Reel sektör: daha fazla kamu yatırımı neden otomatik olarak büyüme üretmiyor?
Kamu yatırımı harcamasının artması ekonomik açıdan değerli kamu sermayesinin aynı ölçüde arttığı anlamına gelmez. Projenin seçimi, uygulama kalitesi, maliyeti, tamamlanma süresi ve üretken sektörlerle bağlantısı yatırımın ekonomik getirisini belirler.
Kaynak Şekil 11'de ortalama ülke için:
- reel GSYH'de kalıcı anlamlı bir artış görülmemektedir,
- toplam faktör verimliliği uzun ufuklarda negatifleşmekte ve sonlara doğru istatistiksel olarak anlamlı düşüş göstermektedir,
- özel yatırım orta vadede azalmakta ve bazı ufuklarda düşüş istatistiksel olarak anlamlıdır,
- özel tüketim başlangıçta sınırlı biçimde düşmekte, ardından şok öncesi düzeye yaklaşmaktadır.
Toplam faktör verimliliği (Total Factor Productivity, TFP), üretimde kullanılan emek ve sermaye miktarlarıyla açıklanamayan verimlilik bölümünü temsil eden bir göstergedir.
TFP düşüşü, aynı emek ve sermaye girdilerinden daha az etkin üretim yapılmasıyla uyumlu bir sonuçtur; ancak TFP ölçümü doğrudan tek bir proje verimsizliği ölçüsü değildir.
Yabancı Borçlanma Neden Otomatik Olarak Büyüme Yaratmıyor?
Çalışmanın bulgularına göre dış kredi finansman kısıtını gevşetip kamu yatırım harcamasını artırabilmektedir; ancak yatırım harcamasının üretken sermayeye dönüşümü, özel yatırımın dışlanması, reel kur değerlenmesi, ithalat artışı ve kaynak tahsisinin kurumsal kalitesi nedeniyle ortalama ülkede kalıcı çıktı veya verimlilik artışı garanti edilmemektedir.
Özel yatırımın dışlanması
Crowding-out veya özel yatırımın dışlanması, kamu sektöründeki finansman veya harcama genişlemesinin özel sektör yatırımını azaltması durumudur.
Çalışmada pozitif dış kredi arzı şokundan sonra özel yatırım orta vadede negatif tepki göstermektedir.
Kaynak, bunun tek bir kesin mekanizmasını deneysel olarak ayrıştırmamaktadır. Dolayısıyla özel yatırım düşüşünü yalnız tek bir faiz oranı veya kredi piyasası kanalına bağlamak doğru değildir.
Dış sektör tepkisi
Kaynak Şekil 12'ye göre kamu yatırımındaki artışın bir bölümü ithal sermaye mallarına yönelik talebi artırmaktadır.
Sonuç olarak:
- ithalat yükselir,
- cari hesap geçici olarak kötüleşir,
- reel efektif döviz kuru değerlenir,
- ihracat performansı üzerinde aşağı yönlü baskı oluşur.
Beş yıllık kümülatif reel efektif kur değerlenmesi yaklaşık %8 olarak raporlanmaktadır.
Reel Efektif Döviz Kuru (Real Effective Exchange Rate, REER), bir ülkenin para biriminin ticaret ortaklarına karşı nominal kurunu göreli fiyat düzeyleriyle düzelterek ölçen endekstir.
Kaynakta REER'deki yükseliş reel değerlenme olarak yorumlanmaktadır. Reel değerlenme ülkenin dış rekabet gücünü azaltabilir; ancak REER tek başına bütün rekabet gücü unsurlarını ölçmez.
Pozitif ve negatif kredi arzı şokları simetrik mi?
Yazarlar pozitif ve negatif arz şoklarını ayırarak doğrusal modelin simetri varsayımını kontrol etmektedir.
Genel olarak büyük ekonomik asimetri için sınırlı kanıt bulunmaktadır.
Dış sektör tepkileri özellikle simetriktir: pozitif arz şokları reel kuru değerlendirip cari dengeyi zayıflatırken, negatif arz şokları yaklaşık ters yönde hareket oluşturmaktadır.
Mali sonuçlarda bir miktar asimetri vardır. Pozitif kredi arzı şokları kamu yatırımı ve borcu daha güçlü artırırken, negatif şoklarda hükümetlerin harcama ve borç stokunu aynı hızla aşağı ayarlamadığı görülmektedir.
Düşük gelirli ülkeler farklı mı?
Çalışma düşük gelirli ülkeleri (LIC) diğer yükselen piyasa ve gelişmekte olan ekonomilerle karşılaştırmaktadır.
Her iki grupta da pozitif kredi arzı şoku kamu yatırımını ve borcu artırmaktadır.
Ancak düşük gelirli ülkelerde:
- kamu geliri bir miktar azalır,
- kamu yatırımı ve borç birikimi biraz daha sınırlıdır,
- GSYH ve TFP tepkileri genel olarak daha zayıftır,
- özel tüketim belirgin biçimde artar,
- cari açık daha fazla bozulur,
- ithalat daha fazla yükselir,
- ihracat daha zayıf tepki verir.
Yazarlar bu örüntüyü, düşük gelirli ülkelerde dış finansmanın daha büyük bölümünün üretken sermaye birikiminden ziyade iç talep, tüketim ve ithalata dönüşmesiyle uyumlu olarak yorumlamaktadır.
Bununla birlikte gelir düzeyi tek başına ülkeler arası farklılığı yeterince açıklamamaktadır.
Kurumsal Kalite Dış Borçlanmanın Sonuçlarını Nasıl Değiştiriyor?
Kaynak bulgularında daha güçlü kurumsal kalite, benzer dış kredi arzı genişlemelerinin daha büyük ve kalıcı kamu yatırımına, daha sınırlı borç birikimine ve zayıf kurumsal ortamlara göre daha elverişli çıktı/verimlilik tepkilerine dönüşmesiyle ilişkilidir; ancak özellikle çıktı ve TFP farklarının istatistiksel kesinliği sınırlıdır.
Kurumsal kalite nasıl ölçülüyor?
Ana analiz International Country Risk Guide (ICRG) Political Risk Index göstergesini kullanmaktadır.
Kurumsal kalite değişkeni, indeksin standartlaştırılmış ve beş yıllık gecikmeli hareketli ortalaması şeklinde oluşturulmaktadır.
Kaynak Denklem (15):
\[ y_{i,t+h}^{cum} = \alpha_i + \beta_h Supply_{i,t} + \theta_h \left( Supply_{i,t}\times Inst_{i,t}^{5y} \right) + \gamma_h Global_t + \Gamma_h'X_{i,t-1:t-4} + \Psi_h'y_{i,t-1:t-3} + \epsilon_{i,t+h}. \tag{15} \]
\(Inst_{i,t}^{5y}\), kurumsal kalite indeksinin standartlaştırılmış beş yıllık gecikmeli ortalamasıdır.
Şekillerde “güçlü” ve “zayıf” kurum tepkileri örneklem ortalamasının sırasıyla +1,5 ve -1,5 standart sapma düzeyinde değerlendirilmiştir.
Bu değerler gerçek iki ülke sınıfı değildir; sürekli kurumsal kalite değişkeni üzerinde karşılaştırma noktalarıdır.
Güçlü kurumsal ortamda mali sonuçlar
Kaynak Şekil 17 güçlü kurumlara sahip ekonomilerin:
- daha büyük ve daha kalıcı kamu yatırımı artışı,
- daha düşük kamu borcu birikimi,
- daha sınırlı mali denge bozulması,
- daha istikrarlı kamu geliri
sergilediğini göstermektedir.
Kamu yatırım tepkisinin güçlü ve zayıf kurumlar arasındaki farkı çeşitli ufuklarda istatistiksel olarak anlamlıdır.
Reel GSYH ve verimlilik sonucu nasıl okunmalı?
Güçlü kurumlu ülkelerde reel GSYH ve TFP başlangıçta daha olumlu tepki vermekte ve ufkun büyük bölümünde görece istikrarlı kalmaktadır.
Zayıf kurumsal ortamlarda ise her ikisi daha belirgin biçimde düşmektedir.
Ancak kaynak, güçlü-zayıf farklarının pozitif olmasına rağmen özellikle GSYH ve TFP için tahminlerin belirsiz olduğunu ve genellikle istatistiksel anlamlılık taşımadığını açıkça belirtmektedir.
Dolayısıyla doğru sonuç:
“Güçlü kurumlar altında çıktı ve verimlilik tepkileri daha elverişlidir.”
Yanlış derecede güçlü sonuç:
“Güçlü kurumlar dış borçlanmayı kesin olarak büyümeye dönüştürür.”
Yerli finansmandan dış finansmana ikame
Kaynak Şekil 20 güçlü kurumlu hükümetlerin pozitif dış kredi arzı şoku sonrasında yerli finansmanı daha güçlü biçimde dış finansmanla ikame ettiğini göstermektedir.
Çalışmada yerli finansman yaklaşık olarak:
\[ \text{Yerli Finansman İhtiyacı} \approx \text{Genel Mali Açık} - \text{Net Dış Borçlanma} \]
şeklinde artık değer olarak hesaplanmaktadır.
Kaynak, finansal varlıkların net edinimi gibi “below-the-line” kalemleri için yeterli uzun dönem verisi bulunmadığından bu ölçümün tam olmadığını açıkça belirtmektedir.
Dolayısıyla bu finansman bileşimi sonucu özellikle kısa vadeli zamanlama bakımından yaklaşık ölçüm olarak değerlendirilmelidir.
Hükümet istikrarı ve bürokrasi kalitesi
Yazarlar ICRG indeksinin iki alt bileşenini ayrıca incelemektedir:
- government stability: hükümet istikrarı,
- bureaucracy quality: bürokrasi kalitesi.
Bu değişkenlerde zaman içi hareket sınırlı olduğu için ülkelerin 1985–1995 dönemindeki önceden belirlenmiş medyan değerleri kullanılarak yüksek ve düşük gruplar oluşturulmuştur.
Her iki ölçütte de daha güçlü kurumlu grup, dış kredi arzı şoku sonrasında kalıcı kamu yatırım artışı gösteren gruptur.
Zayıf hükümet istikrarı veya düşük bürokrasi kalitesi bulunan ülkelerde özel yatırım düşüşü çok daha güçlüdür.
Kaynak bunu politika sürekliliği ve etkili kamu yönetiminin borç alınan kaynakların üretken yatırıma dönüşümünde önemli olabileceğine dair kanıt olarak yorumlamaktadır.
Diğer ICRG alt endeksleri
Ek sağlamlık analizleri:
- yolsuzluk,
- demokratik hesap verebilirlik,
- yatırım profili,
- hukuk ve düzen,
- ordunun siyasete katılımı
gibi alt endeksleri de incelemektedir.
Kaynak bu boyutlarda makroekonomik tepkilerin daha az sistematik farklılık gösterdiğini belirtmektedir.
Gelir, finansal gelişme ve finansal açıklık kontrol edilince ne oluyor?
Kurumsal kalite gelir düzeyi veya finansal gelişmeyle ilişkili olabileceği için çalışma kurumsal kalite etkileşimini:
- kişi başına gelir,
- finansal gelişmişlik,
- finansal açıklık
etkileşimleriyle aynı regresyonda sınamaktadır.
Kaynak Şekil 24'e göre güçlü kurumlardaki daha yüksek kamu yatırım tepkisi bu kontrollerden sonra da ekonomik olarak büyük ve çeşitli ufuklarda istatistiksel olarak anlamlı kalmaktadır.
Kamu geliri farkı da güçlü kurumlar lehine kalmaktadır.
Reel GSYH farkı ekonomik olarak anlamlı görünmekle birlikte hassas tahmin edilmemektedir.
TFP farkı ise bu ek kontroller sonrasında belirgin biçimde zayıflamaktadır.
Kredi veren türü sonuçları değiştiriyor mu?
Çalışma kredi verenleri üç ana gruba ayırmaktadır:
- ikili resmî kredi verenler,
- çok taraflı kredi verenler,
- özel kredi verenler.
Kaynak Denklem (16):
\[ y_{i,t+h}^{cum} = \alpha_i + \beta_h^B Supply_{i,t}^{B} + \beta_h^M Supply_{i,t}^{M} + \beta_h^P Supply_{i,t}^{P} + \gamma_h Global_t + \Gamma_h'X + \Psi_h'y + \epsilon_{i,t+h}. \tag{16} \]
\(B\), \(M\) ve \(P\) sırasıyla bilateral, multilateral ve private kredi veren şoklarını temsil eder.
Üç şok aynı regresyona birlikte konulduğu için her katsayı diğer kredi veren gruplarındaki eş zamanlı arz hareketleri kontrol edilerek tahmin edilmektedir.
İkili resmî kredi verenler
İkili kredi arzı şokları en belirgin mali genişlemeyi üretmektedir:
- kamu yatırımı yükselir,
- mali denge kötüleşir,
- kamu borcu kalıcı biçimde artar,
- özel yatırım düşer,
- cari hesap zayıflar,
- reel kur değerlenir.
Bununla birlikte kalıcı üretim veya TFP kazancı gözlenmemektedir.
Özel kredi verenler
Özel kredi arzı şokları belirgin kamu yatırım veya mali genişleme üretmemektedir.
Buna karşılık reel GSYH ve TFP tepkileri ufkun önemli bölümünde daha elverişlidir ve özel yatırım başlangıçta daha güçlüdür.
Ancak çalışma bu sonucu “özel kredi her zaman daha verimlidir” şeklinde yorumlamamaktadır.
Özel krediyle ilişkili olumlu sonuçların özellikle daha güçlü kurumlara sahip ülkelerde yoğunlaştığı ek analizlerde gösterilmektedir.
Çok taraflı kredi verenler
Çok taraflı kredi arzı şokları kamu borcunu kalıcı biçimde artırırken kamu yatırımında sınırlı artış ve daha zayıf çıktı/verimlilik sonuçları üretmektedir.
Yazarlar bunun çok taraflı finansmanın politika uyarlaması ve koşullulukla daha sık birlikte görülmesiyle ilişkili olabileceğini belirtmektedir.
Ancak kaynak bu kanalı doğrudan tanımlamamaktadır. Bu nedenle koşulluluk yalnız olası bir yorumdur, çalışmanın kanıtlanmış mekanizması değildir.
Yazarlar IMF programı bulunan ülke-yıllarını çıkardıkları veya doğrudan kontrol ettikleri ek testlerde sonuçların büyük ölçüde benzer kaldığını bildirmektedir.
Büyük kredi verenler sonuçları mı sürüklüyor?
Çalışmanın önemli sağlamlık testlerinden biri Çin ve Dünya Bankasıdır.
Yazarlar kredi arzı şoklarını:
- Çin'i hariç tutarak,
- Dünya Bankası'nı hariç tutarak
yeniden hesaplamaktadır.
Her iki durumda da temel yerel projeksiyon tepkileri ana sonuçlara çok yakın kalmaktadır.
Dolayısıyla kaynak, ortalama bulguların yalnız Çin'in dış kredi genişlemesine veya yalnız Dünya Bankası kredilerine dayandığı yorumunu desteklememektedir.
Küresel şok kontrolleri
Kredi verenlerin davranışları petrol fiyatı veya jeopolitik risk gibi küresel gelişmelerden etkilenebilir.
Bu nedenle temel regresyonlara ayrı ayrı:
- küresel jeopolitik risk,
- küresel petrol fiyatları,
- yıl sabit etkileri
eklenmiştir.
Ana tepki fonksiyonları bu değişikliklerle büyük ölçüde benzer kalmaktadır.
Çalışmanın desteklediği sonuçlar
- Mevcut borçlu–kredi veren ilişkileri dış kamu borçlanmasının büyük bölümünü açıklamaktadır.
- Kredi verenlere özgü ortak kredi hareketleri borçlanmadaki sistematik varyasyonun anlamlı bir bölümünü oluşturur.
- Çalışmanın oluşturduğu dış kredi arzı şokları, borç alan ülkenin gecikmeli büyüme performansıyla talep şoklarına kıyasla daha az ilişkilidir.
- Pozitif kredi arzı şokları net dış borçlanmayı ve dış borç stokunu anlamlı biçimde artırır.
- Dış finansmana daha kolay erişim ortalama ülkede kamu yatırımını artırır.
- Ortalama ülkede kalıcı GSYH veya TFP artışına ilişkin güçlü kanıt bulunmamaktadır.
- Özel yatırımda kısmi dışlama görülmektedir.
- İthalat ve reel kur değerlenmesi artarken cari denge geçici olarak zayıflamaktadır.
- Kurumsal kalite dış finansmanın kamu yatırımına dönüşümünü önemli ölçüde değiştirmektedir.
- Daha güçlü hükümet istikrarı ve bürokrasi kalitesi daha kalıcı kamu yatırım tepkisi ve daha sınırlı özel yatırım dışlamasıyla ilişkilidir.
- Kredi veren türüne göre makroekonomik iletim farklılık göstermektedir.
- Çin veya Dünya Bankası ayrı ayrı çıkarıldığında temel sonuçlar büyük ölçüde korunmaktadır.
Çalışmanın desteklemediği sonuçlar
Çalışma “dış borçlanma her zaman büyümeye zarar verir” sonucunu desteklememektedir.
Çalışma “dış borçlanma her zaman büyümeyi artırır” sonucunu da desteklememektedir.
Çalışma güçlü kurumların borçlanan her ülkede kesin GSYH artışı oluşturduğunu kanıtlamamaktadır.
Kurumsal kaliteye göre GSYH ve TFP farklılıkları birçok ufukta istatistiksel olarak hassas değildir.
ICRG kurumsal kalite göstergesi devlet kapasitesinin bütün boyutlarını eksiksiz ölçmemektedir ve kaynak, kurumsal kalitenin başka ülke özelliklerini kısmen temsil ediyor olabileceğini dışlayamamaktadır.
Çalışma proje düzeyinde hangi kamu yatırımlarının başarılı veya başarısız olduğunu gözlemlememektedir.
Çalışma daha yüksek borç stokunun borç servis yükünü doğrudan ölçtüğünü söylememektedir.
Çalışma çok taraflı kredilerin zayıf sonuçlarının kesin olarak program koşulluluğundan kaynaklandığını kanıtlamamaktadır.
Çalışma yalnızca 2026 sonrasındaki geleceğe yönelik bir borç veya büyüme tahmini değildir; 1970–2023 tarihsel verisinden oluşturulan ekonometrik analizdir.
Genel bilimsel değerlendirme
Çalışmanın temel katkısı, “çok borçlanan ülke neden büyüdü veya büyümedi?” sorusuna doğrudan gözlenen borç miktarıyla cevap vermeye çalışmak yerine, borçlanma kapasitesindeki arz taraflı değişiklikleri ikili kredi ağı üzerinden ayrıştırmasıdır.
Bu ayrım ekonomik olarak önemlidir. Bir hükümet kriz yaşadığı için kredi talep ediyorsa sonrasında görülen düşük büyümeyi borçlanmanın kendisine bağlamak yanıltıcı olabilir. Buna karşılık mevcut kredi verenlerin başka nedenlerle kredi arzını genişletmesi ülkenin dış finansmana erişimini kendi kısa dönem talebinden daha bağımsız biçimde değiştirebilir.
Yazarların bulguları, böyle bir arz genişlemesinin gerçekten daha fazla kamu yatırımı yarattığını göstermektedir. Fakat kamu yatırım harcamasındaki artışın ortalama olarak aynı büyüklükte üretken sermaye, verimlilik veya GSYH artışı yaratmadığı görülmektedir.
Bu nedenle araştırmanın bilimsel mesajı finansman miktarı ile kalkınma sonucunu birbirinden ayırır: kredi kaynak sağlar; kurumlar bu kaynağın nasıl kullanıldığını şekillendirir.
Kaynak ve Yöntem Notu
Özgün başlık: Does Foreign Borrowing Lift Growth?
Yazarlar: Marijn A. Bolhuis, Tobias Krahnke, Papa N'Diaye.
Yazar sırası: Kaynakta verildiği sırayla korunmuştur.
Kurum: Üç yazar da International Monetary Fund (IMF) ile afiliyedir.
Kaynakta listelenen departmanlar: African Department; Research Department; Strategy, Policy and Review.
Sorumlu yazar: Kaynak tek bir corresponding author belirtmemektedir; üç yazarın da e-posta adresi verilmiştir.
Eşit katkı / eş birinci yazarlık: Kaynakta böyle bir bildirim bulunmamaktadır.
Seri: IMF Working Papers.
Çalışma numarası: WP/26/216.
Yayıncı: International Monetary Fund.
Resmî yayın tarihi: IMF eLibrary kaydına göre 2 Ekim 2026.
PDF kapak tarihi: Ekim 2026.
Çalışma metnindeki tarih: 24 Eylül 2026.
Dağıtım için yetkilendiren: Deniz Igan.
DOI: 10.5089/9798229061117.001.
ISBN: 9798229061117.
DOI bağlantısı: https://doi.org/10.5089/9798229061117.001
Elektronik kopya: Kaynak PDF, SSRN abstract=7611154 adresinde elektronik kopya bulunduğunu belirtmektedir.
Kaynak türü: IMF Working Paper; devam eden araştırmayı tartışmaya açan çalışma belgesi.
Hakemlik durumu: Hakemli akademik dergi makalesi olarak sunulmamalıdır. IMF, Working Paper'ların araştırma sürecindeki çalışmaları ve yazar görüşlerini temsil ettiğini belirtmektedir.
Telif / lisans: © 2026 International Monetary Fund. Kaynak PDF “Not for Redistribution” ibaresi taşımaktadır. Creative Commons açık lisansı belirtilmemiştir.
JEL kodları: F34, F36, F43, H63, O16, O43.
Anahtar kelimeler: External public sector borrowing; Public sector debt; Credit supply shocks; Public investment; Economic development; Institutional quality; Capital allocation.
Ana borç verisi: World Bank International Debt Statistics; 134 borçlu ekonomi, 302 kredi veren, 1970–2023.
Nihai temel tahmin örneklemi: Veri kaynakları birleştirildikten sonra 73 yükselen piyasa ve gelişmekte olan ekonomi, 1980–2023. Beş yıllık yerel projeksiyon ve gecikmeler nedeniyle tam impulse-response örnekleminde taban yılları daha dardır.
Ana tanımlama yöntemi: İkili borçlu–kredi veren kredi büyümelerinin WLS ile küresel, borçluya özgü, kredi verene özgü ve idiosinkratik bileşenlere ayrıştırılması; önceden var olan kredi veren paylarıyla kredi veren şoklarının ağırlıklandırılması.
Ana sonuç yöntemi: Jordà tipi kümülatif yerel projeksiyonlar, h=0–5 yıllık ufuklar ve bir standart sapmalık dış kredi arzı şoku.
Standart hata: Driscoll–Kraay; seri ve yatay kesit bağımlılığını hesaba katmak amacıyla kullanılmıştır.
Grafik güven aralığı: Ana impulse-response grafiklerinde %90 güven aralıkları.
Kurumsal kalite: International Country Risk Guide Political Risk Index; ana sürekli spesifikasyonda beş yıllık gecikmeli hareketli ortalama standartlaştırılarak kullanılmaktadır.
Temel nicel sonuçlar: Pozitif dış kredi arzı şoku kamu yatırımını yaklaşık GSYH'nin 0,3–0,4 yüzde puanı artırmakta; genel kamu borcu yaklaşık 6 yüzde puanı yükselmekte; dış borç stokundaki kümülatif artış beşinci yılda Tablo 4'e göre 11,29 yüzde puanına ulaşmakta; reel efektif döviz kuru beş yılda yaklaşık %8 değerlenmektedir. Ortalama ülkede kalıcı GSYH artışı gözlenmemekte, TFP uzun ufuklarda olumsuzlaşmaktadır.
Placebo kontrolleri: Şokların geçmiş dönem sonuçlarına uygulanması ve ülkelere rastgele yeniden atanması ana borçlanma tepkisini üretmemektedir.
Sağlamlık: Çin'in ve Dünya Bankası'nın ayrı ayrı dışlanması; küresel jeopolitik risk, petrol fiyatı ve yıl sabit etkilerinin eklenmesi temel sonuçları büyük ölçüde değiştirmemektedir.
Kurumsal kalite sınırlılığı: Kurumsal kalitenin yüksek olduğu ülkelerde kamu yatırımı ve mali yapı sonuçları daha güçlüdür; ancak çıktı ve TFP farklarının bir kısmı istatistiksel olarak belirsizdir. Kaynak proje düzeyindeki kamu yatırım sonuçlarını doğrudan gözlemlememektedir ve kurumsal kalite göstergesinin ilişkili başka ülke özelliklerini kısmen temsil edebileceğini dışlayamamaktadır.
Finansman bildirimi: Kaynakta standart ayrı bir araştırma finansmanı beyanı bulunmamaktadır.
Çıkar çatışması: Kaynakta standart ayrı bir çıkar çatışması beyanı bulunmamaktadır.
Veri erişilebilirliği: Çalışma kullanılan veri tabanlarını ayrıntılı biçimde belirtmektedir; kaynak PDF'de ayrı bir açık replikasyon paketi veya standart Data Availability Statement belirtilmemiştir.
Yazar katkıları / CRediT: Kaynakta standart CRediT katkı tablosu bulunmamaktadır.
Kurumsal görüş uyarısı: Kaynak, ifade edilen görüşlerin yazarlara ait olduğunu ve IMF, IMF Executive Board veya IMF yönetiminin görüşlerini zorunlu olarak temsil etmediğini belirtmektedir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir