


1. Булактагы изилдөө башынан аягына чейин каралып чыктыбы? Ооба; 92 беттик Working Paper'дын негизги тексти, ыкманын теңдемелери, негизги таблицалар, 1–24-сүрөттөр, жыйынтык бөлүмү жана тиркемелердеги маанилүү туруктуулук текшерүүлөрү каралып чыкты. 2. Булактын түрү туурабы? Ооба; бул IMF Working Paper WP/26/216, рецензияланган журналдык макала эмес. 3. Библиографиялык идентификация текшерилдиби? Ооба; аталышы, авторлор, WP номери, IMFтин расмий жарыялоо жазуусу жана DOI текшерилди. 4. 134 өлкөнү камтыган маалыматтар менен 73 өлкөлүк акыркы баалоо тандалмасы ажыратылдыбы? Ооба. 5. Кредитке суроо-талап менен кредит сунушу бири-биринен ажыратылдыбы? Ооба; изилдөөнүн негизги идентификация маселеси сакталды. 6. “Ыктымал деңгээлде экзогендик” кредит сунушу шогу так эксперименттик кокустук катары көрсөтүлдүбү? Жок; идентификация божомолдору, placebo тесттери жана чектөөлөр өзүнчө белгиленди. 7. Негизги формулалар жана өзгөрмөлөр түшүндүрүлдүбү? Ооба; топтолуу өлчөмү, сунуш-суроо түзүмү, эки тараптуу карыз өсүшүн ажыратуу, шокту түзүү жана жергиликтүү проекция теңдемелери каралды. 8. Булактагы графиктердин чийки координаттары жок болсо да жасалма так ийри сызыктар түзүлдүбү? Жок; сандык жыйынтыктар таблица/текст менен, ыкманын байланышы масштабсыз SVG аркылуу берилди. 9. Негизги илимий entity булак тарабынан колдоого алынабы? Ооба; тышкы мамлекеттик сектордун кредит сунушу шогу кредитор тараптагы өзгөрүүлөрдөн келип чыккан карыз алуу мүмкүнчүлүгүнүн өзгөрүшүн кармоо үчүн түзүлгөн эмпирикалык шок өлчөмү болуп саналат. 10. Корреляция/себептүүлүк жана гетерогендүүлүк чектери көрүнүп турабы? Ооба; негизги сунуш шогунун себептик чечмелөөсүнүн негиздемеси менен институттук сапаттын өз ара аракеттенүүсүн этият чечмелөө ажыратылды. 11. HTML/SVG синтаксиси коопсузбу? Ооба; script, iframe, event handler, тышкы сүрөт жана аткарылуучу JavaScript жок. 12. Изилдөө айткан жана айтпаган жыйынтыктар ажыратылдыбы? Ооба; тышкы каржылоого жеткиликтүүлүк өзүнөн-өзү өсүшкө кепилдик бербеси, институттар маанилүү экени, бирок күчтүү институттар автоматтык өсүш кепилдигин түзбөсү ачык көрсөтүлдү.
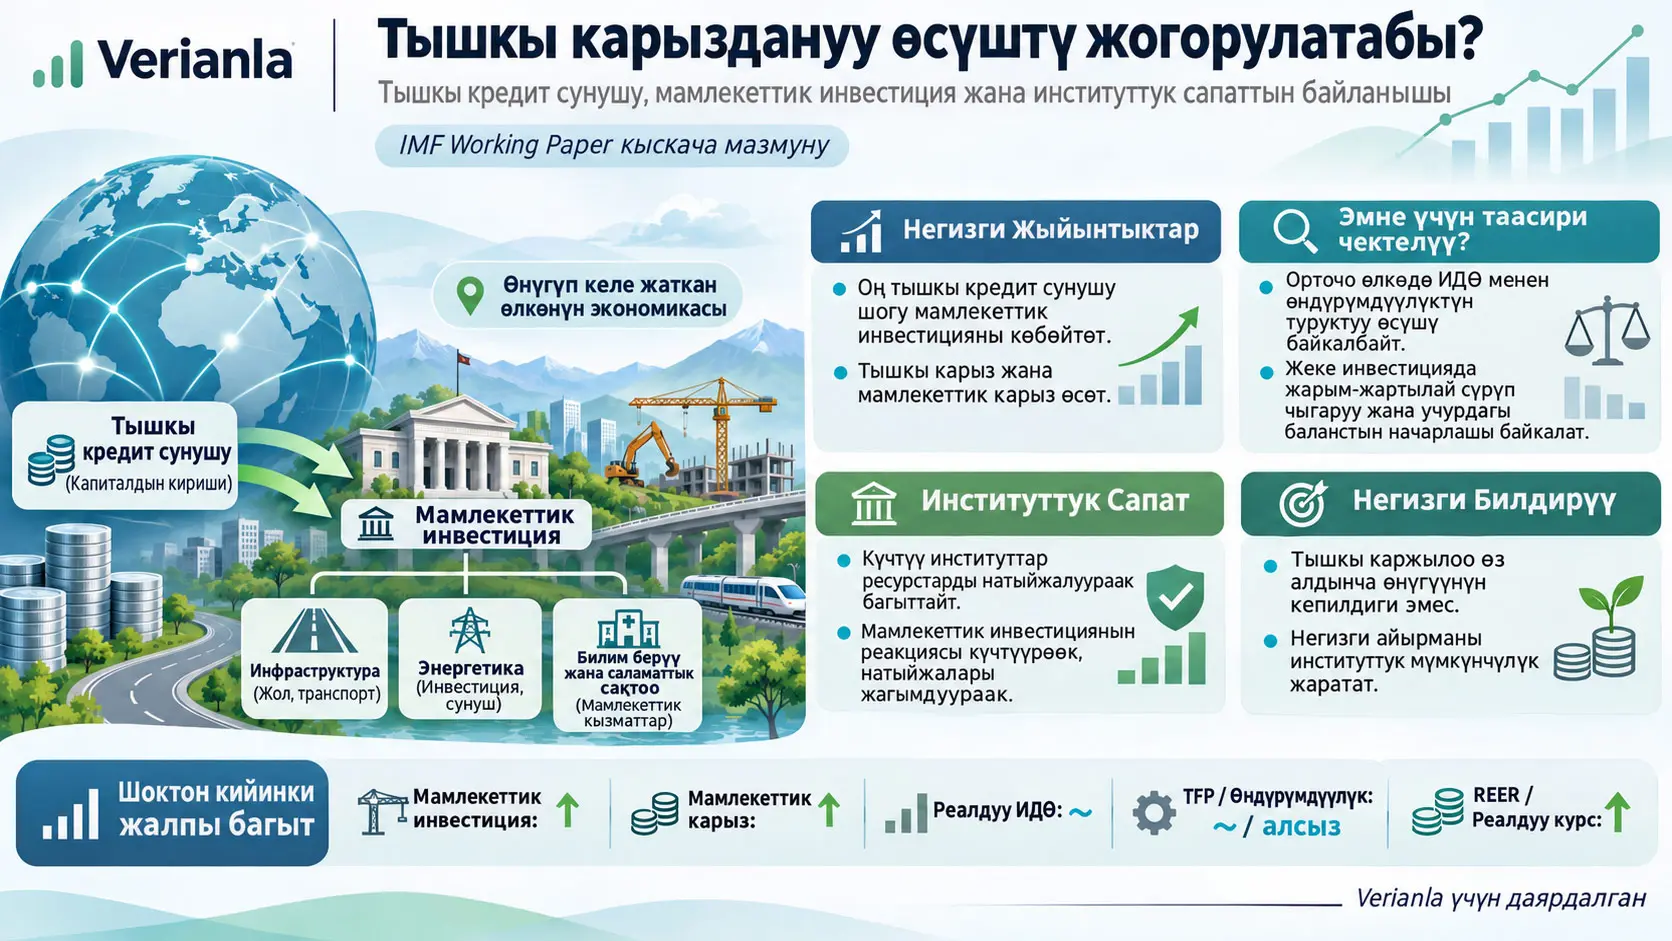
Тышкы мамлекеттик сектордун кредит сунушу шогу (foreign public-sector credit supply shock) — өлкөнүн өзүнүн карыз алуу муктаждыгындагы өзгөрүүдөн көрө учурдагы тышкы кредиторлордун кредит берүү жүрүм-турумундагы өзгөрүүлөрдөн келип чыккан карыз алуу мүмкүнчүлүгүнүн кыймылын кармоо үчүн түзүлгөн эмпирикалык шок өлчөмү. Marijn A. Bolhuis, Tobias Krahnke жана Papa N'Diaye мамлекеттик сектордун тышкы каржылоого жеңилирээк жетүүсүнүн инвестицияга, карызга, өндүрүшкө, өндүрүмдүүлүккө жана тышкы тең салмакка тийгизген таасирин ушул шоктор аркылуу изилдешет.
Изилдөөнүн негизги маселеси — байкалган тышкы карыз алууну түздөн-түз экономикалык өсүшкө регрессиялоонун ишенимдүү себептик таасирди бербеши. Анткени өкмөттөр төмөн өсүш, фискалдык кыйынчылык, табигый кырсык, чийки зат баасынын шогу же башка экономикалык шарттардан улам көбүрөөк карыз алышы мүмкүн. Ошол эле учурда тез өсүп жаткан өлкөлөр ишенимдүү карыз алуучуларга айлангандыктан да көбүрөөк кредит тарта алышат. Ошондуктан карыздын көлөмү өзүнө кредитке суроо-талапты да, кредит сунушун да камтыйт.
Авторлор бул маселени чечүү үчүн Дүйнөлүк банктын International Debt Statistics маалыматтарындагы эки тараптуу карыз алуучу–кредитор мамилелерин колдонушат. Маалымат базасы 1970–2023 мезгилинде 134 өнүгүп келе жаткан экономиканын 302 өзүнчө тышкы кредитор менен мамилелерин камтыйт. Кредит мамилелеринин аз сандагы кредиторлордо топтолушу, узак убакытка созулушу жана бир эле кредитордун ар башка өлкөлөргө берген кредиттеринин бирге кыймылдашы кредитор тараптагы сунуш өзгөрүүлөрүн ажыратууга мүмкүнчүлүк берет.
Эки тараптуу кредит өсүшү глобалдык, карыз алуучуга мүнөздүү, кредиторго мүнөздүү жана жупка мүнөздүү компоненттерге ажыратылат. Өлкөнүн мурда кайсы кредиторлорго кандай деңгээлде таянганы менен кредиторлорго мүнөздүү бааланган сунуш шоктору бириктирилип, өлкө деңгээлиндеги тышкы кредит сунушу шогу түзүлөт.
Негизги жергиликтүү проекциялык талдоодо бир стандарттык четтөөгө барабар оң тышкы кредит сунушу шогу мамлекеттик инвестицияны үч жыл ичинде болжол менен ИДӨнүн 0,3–0,4 пайыздык пунктуна көбөйтөт. Кеңири мамлекеттик карыздын катышы төрт-беш жыл ичинде болжол менен 6 пайыздык пунктка жогорулайт. Өзүнчө тышкы карыз запасынын өлчөмүндө болсо тышкы карыз катышынын бешинчи жылдагы кумулятивдүү өсүшү булактагы 4-таблицада болжол менен 11,29 пайыздык пункт деп бааланат. Бул эки карыз көрсөткүчү бир эле өзгөрмө эмес.
Ал эми орточо өлкөдө реалдуу ИДӨдө же жалпы фактордук өндүрүмдүүлүктө туруктуу өсүш табылган эмес. Жеке инвестиция орто мөөнөттө төмөндөйт, күндөлүк баланс убактылуу начарлайт, импорт өсөт жана реалдуу эффективдүү алмашуу курсу беш жыл ичинде кумулятивдүү түрдө болжол менен %8 бекемделет.
Изилдөөнүн борборундагы экинчи жыйынтык — институттук сапат. ICRG Political Risk Index менен өлчөнгөн күчтүүрөөк институттук шарттарда тышкы каржылоо шогунун мамлекеттик инвестицияга айланышы чоңураак жана туруктуураак; мамлекет ички каржылоого азыраак кайрылат жана өндүрүш/өндүрүмдүүлүк реакциялары алсыз институттук шарттарга салыштырмалуу жагымдуураак көрүнөт.
Бирок бул жыйынтык этият чечмеленүүгө тийиш. Институттук сапат боюнча өндүрүш жана жалпы фактордук өндүрүмдүүлүк реакцияларынын айырмалары оң болгону менен, көпчүлүк горизонттордо так эмес бааланган жана жалпысынан статистикалык жактан маанилүү эмес. Институттук сапат боюнча жыйынтыктардын эң туруктуу бөлүгү кошумча тышкы каржылоонун мамлекеттик инвестицияга жана фискалдык түзүлүшкө кантип айландырылары менен байланыштуу.
Изилдөөнүн жалпы жыйынтыгы — тышкы каржылоо өзүнөн-өзү өнүгүү жаратпайт. Тышкы кредит мамлекеттик сектордун каржылоо чектөөсүн жумшартып, инвестициялык чыгымдарды көбөйтө алат; бирок бул ресурстардын өндүрүмдүү капиталга жана туруктуу киреше өсүшүнө айланышы институттук мүмкүнчүлүк, долбоор тандоо, ишке ашыруу жана мамлекеттик башкаруу менен байланыштуу.
Изилдөөнүн баштапкы чекити: капитал тартыштыгынын логикасы
Классикалык өнүгүү теорияларындагы негизги ойлордун бири — жыйым деңгээли төмөн өнүгүп келе жаткан экономикалар чет өлкөдөн карыз алуу аркылуу ички жыйымдары жол бергенден көбүрөөк инвестиция жасай алышы.
Жөнөкөйлөштүрүлгөн логика төмөнкүдөй:
- Өлкөдө капитал тартыш.
- Капиталдын күтүлгөн кирешелүүлүгү салыштырмалуу жогору.
- Өлкө тышкы жыйымдарга жеткиликтүүлүк алат.
- Жогорку кирешелүү инвестициялар каржыланат.
- Капитал запасы жана өндүрүмдүүлүк өсөт.
- Өндүрүш жана жашоо деңгээли жогорулайт.
Бирок тарыхый маалыматтар бул чынжыр ар бир өлкөдө ишке ашпаганын көрсөтөт. Айрым экономикалар тышкы каржылоону өсүш жана түзүмдүк өзгөрүү үчүн пайдалана алса, башка экономикалар жогорку тышкы карыз топтогонуна карабастан чектелүү өндүрүмдүүлүк өсүшүнө туш болгон.
Макаланын изилдөө суроосу ушул айырманы түшүнүүгө багытталган: Тышкы кредитке бирдей түрдө жеңилирээк жеткен өлкөлөр эмне үчүн ар башка макроэкономикалык жыйынтыктарды баштан кечиришет?
Идентификация маселеси деген эмне?
Эконометрикалык мааниде идентификация (identification) — байкалган байланыш кайсы механизмден келип чыкканын ажырата билүү маселеси.
Өлкөнүн тышкы карыз алуусу көбөйгөндө мунун себеби кредит сунушунун өсүшү болбошу мүмкүн. Өлкө экономикалык токтоп калууга туш болгондуктан көбүрөөк кредит талап кылган болушу мүмкүн.
Тескерисинче, тез өсүп жаткан өлкө ишенимдүүрөөк болуп калгандыктан кредиторлор ага көбүрөөк карыз берген болушу мүмкүн.
Ошондуктан жөн гана:
\[ \text{Büyüme}=\beta\times\text{Borçlanma}+\varepsilon \]
сыяктуу жөнөкөй байланышты баалоо карыз алуунун өсүшкө чыныгы таасирин кредитке суроо-талаптан жана жалпы экономикалык шарттардан ажырата албай калышы мүмкүн.
Жогорудагы жөнөкөй теңдеме булактагы изилдөөнүн баалоо теңдемеси эмес; ал идентификация маселесин түшүндүрүү үчүн берилген концептуалдык көрсөтмө.
Тышкы Кредит Сунушу Шогу Деген Эмне жана Ал Карыз Алууга Болгон Суроо-Талаптан Кантип Ажыратылат?
Изилдөөдө тышкы кредит сунушу шогу өлкөнүн өзүнүн каржылоо суроо-талабынан мүмкүн болушунча ажыратылып, учурдагы кредиторлордун башка карыз алуучуларга да чагылуучу кредит берүү жүрүм-турумундагы өзгөрүүлөрү өлкөнүн мурдагы кредитордук салмактары менен бириктирүү аркылуу түзүлөт.
Кредитке суроо-талап менен кредит сунушунун негизги математикалык көрсөтүлүшү
Булактагы Теңдеме (2) өлкөнүн тышкы кредитке суроо-талабын лог-сызыктуу формада көрсөтөт:
\[ b_{i,t}^{d} = \alpha_i^d+\alpha_t^d-\beta_B^d r_{i,t} +\epsilon_{B,i,t}^{d}. \tag{2} \]
Бул жерде:
- \(b_{i,t}^{d}\): өлкө \(i\)нин \(t\) мезгилиндеги тышкы кредитке суроо-талабы.
- \(\alpha_i^d\): өлкөгө мүнөздүү, убакыт ичинде өзгөрбөгөн суроо-талап компоненти.
- \(\alpha_t^d\): бардык өлкөлөргө таасир эткен глобалдык убакыт компоненти.
- \(r_{i,t}\): реалдуу пайыздык чен.
- \(\beta_B^d>0\): кредитке суроо-талаптын пайыздык ченге сезгичтиги.
- \(\epsilon_{B,i,t}^{d}\): өлкөгө жана убакытка мүнөздүү кредитке суроо-талаптын өзгөрүшү.
Терс белги башка өзгөрмөлөр туруктуу болгондо реалдуу пайыздык чен өскөн сайын талап кылынган кредит көлөмү азая турган стандарттуу экономикалык байланышты билдирет.
Булактагы Теңдеме (3) кредит сунушун:
\[ b_{i,t}^{s} = \alpha_i^s+\alpha_t^s+\beta_B^s r_{i,t} +\epsilon_{B,i,t}^{s} \tag{3} \]
түрүндө жазат.
Бул жерде кредит сунушу реалдуу пайыздык ченге карата оң ыктоо көрсөтөт. Пайыздык чендин өсүшү, башка шарттар өзгөрбөсө, кредитор үчүн карыз берүүнү жагымдуураак кыла алат.
Байкалган карыз алуу ушул эки ийри сызык кесилишкен жерде пайда болгондуктан, бир гана байкалган карыз көлөмүнө карап кыймыл суроо-талаптанбы же сунуштанбы келип чыкканын түшүнүү мүмкүн эмес.
Эки тараптуу карыз мамилелеринин мааниси
Изилдөөнүн жаңычыл бөлүгү өлкөнүн жалпы карызын гана эмес, кайсы өлкө кайсы кредиторго канча карыз экенин да колдонуусунда.
Дүйнөлүк банктын International Debt Statistics маалыматтары:
- 134 карыз алуучу өнүгүп келе жаткан экономиканы,
- 302 өзүнчө кредиторду,
- 1970–2023 мезгилин
камтыган карыз алуучу–кредитор деңгээлиндеги маалымат тармагын берет.
Кредиторлорго жеке кредиторлор, эки тараптуу расмий кредиторлор жана көп тараптуу уюмдар кирет.
IMF кредиттери IDS ичинде тышкы мамлекеттик жана мамлекет кепилдеген карыздан өзүнчө классификациялангандыктан жана IMF каржылоосу көбүнчө төлөм балансынын муктаждыктарына байланыштуу болгондуктан, эки тараптуу кредитордук идентификация талдоосуна киргизилген эмес.
Кредит мамилелеринин топтолушу
Карыз алуучунун кредиторлор портфелиндеги топтолууну өлчөө үчүн булактагы Теңдеме (1)де тескери Herfindahl индекси колдонулат:
\[ invHH_{i,t} = \frac{1} {\sum_j s_{ij,t}^{2}}, \qquad s_{ij,t} = \frac{B_{ij,t}}{B_{i,t}}. \tag{1} \]
\(s_{ij,t}\) — өлкө \(i\)нин жалпы тышкы мамлекеттик/мамлекет кепилдеген карызында кредитор \(j\)ге тиешелүү үлүш.
\(invHH\) өлчөм бирдиги жок көрсөткүч жана болжол менен натыйжалуу кредиторлордун саны катары чечмелениши мүмкүн.
Мисалы, бардык карыз бир кредитордо болсо:
\[ invHH=\frac{1}{1^2}=1. \]
Беш кредитордун ар бири карыздын тең түрдө %20 бөлүгүн кармаса:
\[ invHH= \frac{1} {5\times0{,}2^2} = 5. \]
Бул мисалдар формуланын математикалык маанисин түшүндүрүү үчүн берилген; алар булакта байкалган белгилүү бир өлкөнүн маалыматтары эмес.
Булактагы бөлүштүрүүнүн борбору болжол менен төрт-беш натыйжалуу кредитордун тегерегинде. Мындан тышкары, типтүү карыз алуучунун эң ири бир кредитору жалпы тышкы карыздын болжол менен %25–40 бөлүгүн, ал эми эң ири үч кредитор чогуу болжол менен %50–75 бөлүгүн кармайт.
“Sticky lending” эмнени билдирет?
Изилдөөдө колдонулган sticky lending түшүнүгү карыз алуучу менен кредитордун ортосундагы каржылоо мамилеси кыска мөөнөттүү болбой, көп жылдар бою улана берүүгө жакын экенин билдирет.
2023-жылы активдүү мамилелердин маанилүү бөлүгү ондогон жылдар мурда башталган. Кредит мамилелеринин жылдык токтоо ыктымалдыгы кредитордун түрүнө жараша болжол менен %1 өлчөмүнөн төмөн деңгээлден %3 өлчөмүнөн бир аз жогору деңгээлге чейин өзгөрөт.
Бул туруктуулук жаңы каржылоо шогунун чоң бөлүгү таптакыр жаңы кредитор табуу аркылуу эмес, учурдагы мамилелердеги кредит көлөмүнүн өзгөрүшү аркылуу ишке ашышына шарт түзөт.
Интенсивдүү маржа жана экстенсивдүү маржа
Интенсивдүү маржа (intensive margin) — өлкөнүн буга чейин карыз мамилеси бар кредиторлордон көбүрөөк же азыраак таза карыз алуусу.
Экстенсивдүү маржа (extensive margin) — мурда карыз мамилеси болбогон жаңы кредиторлордон карыз алуу башталышы.
Булак 1980–2023 мезгилинде жалпы таза карыз алуунун орточо болжол менен %85 бөлүгү интенсивдүү маржа аркылуу болгонун көрсөтөт. Медианалык интенсивдүү-маржа үлүшү 1980-жылдардын аягынан тартып %100 болуп саналат.
Бул жыйынтык изилдөөнүн идентификация стратегиясы үчүн өтө маанилүү; анткени кредит сунушундагы өзгөрүүлөрдүн маанилүү бөлүгү учурдагы жана байкалуучу карыз алуучу–кредитор мамилелери аркылуу ишке ашат.
Бир эле кредитордун ар башка өлкөлөргө берген кредиттери эмне үчүн маанилүү?
Изилдөөдө кредитор-жыл туруктуу таасирлери эки тараптуу кредит өсүшүндөгү системалуу вариациянын маанилүү бөлүгүн түшүндүрөт.
Кредитор-жыл туруктуу таасирлеринин түзөтүлгөн \(R^2\) мааниси болжол менен 0,11 болсо, карыз алуучу-жыл туруктуу таасирлеринде болжол менен 0,08, ал эми жылдык гана туруктуу таасирлерде 0,03 маанисинен төмөн.
Бул жыйынтык бир эле кредитордун ар башка өлкөлөргө берген кредиттеринде жалпы сунуш кыймылдары бар экенин колдойт.
Эки тараптуу кредит өсүшүн ажыратуу
Булактагы Теңдеме (7), өлкө \(i\) менен кредитор \(j\) ортосундагы карыз запасынын өсүшүн төрт компонентке бөлөт:
\[ g_{ij,t}^{B} = \alpha_t + \alpha_{i,t} + \alpha_{j,t} + \epsilon_{ij,t}. \tag{7} \]
Бул жерде:
- \(\alpha_t\): бардык кредит мамилелерине таасир эткен глобалдык компонент.
- \(\alpha_{i,t}\): карыз алуучу өлкөгө мүнөздүү компонент; кредитке суроо-талаптын кыймылдарын кармоого багытталган.
- \(\alpha_{j,t}\): кредиторго мүнөздүү компонент; изилдөө сунуш тарабында колдоно турган негизги компонент.
- \(\epsilon_{ij,t}\): карыз алуучу-кредитор жупка мүнөздүү калган өзгөрүү.
Эмне үчүн Weighted Least Squares колдонулат?
Теңдеме (7) мурунку мезгилдеги карыз запастары салмак катары колдонулуп, Салмакталган Эң Кичине Квадраттар (Weighted Least Squares, WLS) ыкмасы менен бааланат.
Салмак:
\[ w_{ij,t-1} = \frac{B_{ij,t-1}}{B_{i,t-1}} \]
түрүндө болуп, кредитордун өлкөнүн мурунку жылдагы жалпы тышкы карыз запасындагы үлүшүн билдирет.
Ири учурдагы мамилелер жогору салмак алат. Amiti–Weinstein ыкмасынын ушул өзгөчөлүгү аркылуу бааланган карыз алуучу жана кредитор шокторунун салмакталган орточо маанилери учурдагы кредит мамилелеринде ишке ашкан жалпы өсүш менен шайкеш келет.
Өлкө деңгээлиндеги кредит сунушу шогу
Булактагы Теңдеме (8):
\[ g_{i,t}^{B} = \hat{\alpha}_t + \hat{\alpha}_{i,t} + \sum_j w_{ij,t-1}\hat{\alpha}_{j,t} + \nu_{i,t}. \tag{8} \]
Изилдөөнүн негизги тышкы кредит сунушу шогу:
\[ Supply_{i,t} = \sum_j w_{ij,t-1}\hat{\alpha}_{j,t} \]
логикасына негизделет.
Эгер өлкө мурда кредит сунушун күчтүү кеңейткен кредиторлорго жогорку деңгээлде таянса, оң сунуш шогуна көбүрөөк дуушар болот.
Ал эми ошол эле өлкөнүн өз экономикалык шарттарынан келип чыккан жалпы карыз алуу муктаждыгы \(\hat{\alpha}_{i,t}\) компонентинде ажыратылууга аракет кылынат.
WLS менен OLS эмне үчүн башка жыйынтык берет?
Булак шокторду ажыратууну WLS жана стандарттык Эң Кичине Квадраттар (OLS) ыкмасы менен салыштырат.
| Ыкма | Чыныгы карыз алууга карата бааланган карыз алуу ыктоосу | R² |
|---|---|---|
| WLS | 1,05 | 0,811 |
| OLS | 0,43 | 0,390 |
WLS баалоолорунун 45 градус сызыгына жакыныраак болушу жана болжол менен %81 түшүндүрүү күчү учурдагы кредит мамилелериндеги өсүш ишке ашкан жалпы таза карыз алуунун чоң бөлүгүн кармай турганын көрсөтөт.
Авторлор өзгөчө карыз алуу катышы жогору болгондо дал келүү начарлай турганын белгилешет; мунун себеби мындай учурларда өлкөлөр жаңы кредиторлорго өтүп, экстенсивдүү маржаны көбүрөөк колдонушат.
Шок чындап эле сунуш шогубу?
Бул изилдөөнүн эң маанилүү идентификация суроосу.
Авторлор сунуш жана суроо-талап шокторун кечиктирилген ИДӨ жана өндүрүмдүүлүк өсүшү менен байланыштырышат:
\[ y_{i,t} = \eta_i+\eta_t+\beta\pi_{i,t-1} +\gamma X_{i,t} +\epsilon_{i,t}. \tag{11} \]
\(y_{i,t}\) — бааланган кредитке суроо-талап же кредит сунушу шогу. \(\pi_{i,t-1}\) кечиктирилген ИДӨ же өндүрүмдүүлүк өсүшүн билдирет.
Жыйынтыктар кредитке суроо-талап шоктору мурунку ИДӨ өсүшү менен олуттуу байланышта экенин, ал эми кредит сунушу шоктору ошол эле байланышты көрсөтпөгөнүн аныктайт.
Бул жыйынтык сунуш шогу карыз алуучу өлкөнүн мурунку экономикалык көрсөткүчтөрүнөн жакшыраак ажыратылганын колдойт.
Бирок эконометрикалык мааниде “алдын ала аныкталган эч бир өзгөрмө менен байланышсыз” болуу бардык мүмкүн болгон байкалбаган факторлордон математикалык жактан так көз карандысыздыкты далилдебейт. Ошондуктан авторлор да “plausibly exogenous”, башкача айтканда ыктымал деңгээлде экзогендик деген сөз айкашын колдонушат.
Таза карыз алуу кантип аныкталат?
Эки тараптуу тышкы карыз запасы:
\[ B_{ij,t} = B_{ij,t-1} + D_{ij,t} - A_{ij,t} + z_{ij,t} \tag{9} \]
түрүндө өзгөрөт.
Бул жерде:
- \(D_{ij,t}\): кредитор \(j\)ден өлкө \(i\)ге берилген кредит каражаты.
- \(A_{ij,t}\): негизги карызды кайтаруу.
- \(z_{ij,t}\): пайыз кечигүүлөрү, айыптар, карызды азайтуу сыяктуу түз кредит берүү же амортизация болбогон запас-агым түзөтүүлөрү.
Таза карыз алуу булактагы Теңдеме (10)до:
\[ NB_{ij,t} = D_{ij,t}-A_{ij,t} \tag{10} \]
деп аныкталат.
Изилдөө карыз запасындагы жөнөкөй өзгөрүүнүн ордуна таза карыз алууну артык көрөт; муну менен \(z_{ij,t}\) ичиндеги карызды кечүү же ушуга окшош бухгалтердик түзөтүүлөрдүн кредит сунушу өлчөмүн бурмалоосу азайтылат.
Жергиликтүү Проекция Ыкмасы Бул Изилдөөдө Эмнени Өлчөйт?
Jordà тибиндеги жергиликтүү проекциялар бир стандарттык четтөөгө барабар тышкы кредит сунушу шогунун шок болгон жылдан баштап беш жылдан кийинкиге чейин ар бир макроэкономикалык өзгөрмөгө кумулятивдүү таасирин өзүнчө горизонттук регрессиялар менен баалайт.
Биринчи этап: шок чындап эле карыз алууну көбөйтөбү?
Кредит сунушу шогу чындап эле жогорку карыз алууга алып келсе гана экономикалык талдоо үчүн маанилүү.
Булактагы Теңдеме (12):
\[ y_{i,t+h} = \eta_i + \beta_h^S Supply_{i,t} + \beta_h^D Demand_{i,t} + \gamma_h Global_t + \epsilon_{i,t+h}. \tag{12} \]
Бул теңдеме сунуш жана суроо-талап шокторунун таза карыз алуу же тышкы карыз запасындагы өзгөрүү менен ар башка горизонттордо кандай байланышта экенин өлчөйт.
| Горизонт | Сунуш шогунун коэффициенти | Стандарттык ката | Булактагы маанилүүлүгү |
|---|---|---|---|
| h=0 | 7,82 | 1,51 | *** |
| h=1 | 5,07 | 0,94 | *** |
| h=2 | 2,72 | 0,76 | *** |
| h=3 | -0,05 | 0,95 | Маанилүү эмес |
| h=4 | 0,12 | 0,87 | Маанилүү эмес |
| h=5 | -0,49 | 0,88 | Маанилүү эмес |
Таза карыз алуу агымындагы өсүш болжол менен үч жыл ичинде жоголот.
Ошого карабастан, карыз агымы убактылуу болсо да карыз запасы туруктуу түрдө жогору деңгээлге чыгат.
| Горизонт | Тышкы карыз катышынын өзгөрүшү, пайыздык пункт | Стандарттык ката |
|---|---|---|
| h=0 | 2,59 | 0,59 |
| h=1 | 4,48 | 1,08 |
| h=2 | 6,10 | 1,64 |
| h=3 | 7,99 | 2,31 |
| h=4 | 9,66 | 2,78 |
| h=5 | 11,29 | 3,15 |
Бул сунуш шогунун бардык коэффициенттери булактагы 4-таблицада %1 деңгээлде маанилүү деп белгиленген.
Placebo тесттери эмнени текшерет?
Placebo тести — чыныгы механизм иштебеши керек болгон жасалма убакытта же топто ошол эле ыкма жаңылыштык менен жыйынтык чыгарабы-жокпу, ошону текшерет.
Изилдөөнүн биринчи placebo тестинде шоктор ишке ашардан 5 жана 10 жыл мурунку карыз алуу жыйынтыктарына колдонулат. Негизги сунуш шогу келечектеги карыз алууну божомолдосо да, өткөндөгү карыз алууну системалуу түрдө божомолдобойт.
Экинчи placebo тестинде шоктор ошол эле жыл ичинде туш келди башка өлкөлөргө дайындалат. Бул жасалма дал келүүдө таза карыз алуу жана тышкы карыз запасы маанилүү реакция бербейт.
Бул тесттер сунуш шогу жөн гана жалпы убакыт катарынын корреляциясынан же туш келди өлкө дал келүүсүнөн улам жыйынтык бербей турганына кошумча далил берет.
Негизги жергиликтүү проекция теңдемеси
Булактагы Теңдеме (13):
\[ y_{i,t+h}^{cum} = \eta_i + \beta_h Supply_{i,t} + \gamma_h Global_t + \Gamma_h' X_{i,t-1:t-4} + \Psi_h' y_{i,t-1:t-3} + \epsilon_{i,t+h}, \qquad h=0,\ldots,5. \tag{13} \]
Бул жерде:
- \(y_{i,t+h}^{cum}\): тиешелүү макро өзгөрмөнүн шокко чейинки жылга салыштырмалуу кумулятивдүү реакциясы.
- \(Supply_{i,t}\): стандартташтырылган тышкы кредит сунушу шогу.
- \(Global_t\): кредит рыногундагы жалпы глобалдык шок.
- \(X_{i,t-1:t-4}\): реалдуу ИДӨ өсүшүнүн, таза тышкы карыз алуунун, мамлекеттик карыз катышынын, суроо-талап шогунун жана сунуш шогунун төрт кечигүүсүн камтыйт.
- \(y_{i,t-1:t-3}\): көз каранды өзгөрмөнүн үч кечигүүсү.
- \(\eta_i\): өлкөнүн туруктуу таасири.
Берилген реакция функциялары бир стандарттык четтөөгө барабар оң кредит сунушу шогуна туура келет.
Стандарттык каталар убакыт ичиндеги катарлаш көз карандылыкты да, өлкөлөр аралык жалпы көз карандылыкты да эске ала алган Driscoll–Kraay ыкмасы менен эсептелет.
Булактагы 10–24-сүрөттөрдө көлөкөлөнгөн аймактар %90 ишеним интервалдарын көрсөтөт.
Маалымат булактары
| Маалымат | Булак | Изилдөөдө колдонулушу |
|---|---|---|
| Тышкы мамлекеттик жана мамлекет кепилдеген карыз | World Bank International Debt Statistics | Карыз алуучу-кредитор тармагы жана кредит сунушу шогун түзүү |
| Макроэкономикалык көрсөткүчтөр | Global Macro Database | ИДӨ жана башка макро жыйынтыктар |
| Улуттук эсептер | Penn World Tables 11.0 | Кошумча макро жана өндүрүмдүүлүк көрсөткүчтөрү |
| Фискалдык маалыматтар | Public Finance in Modern History | Фискалдык жыйынтыктарды толуктоо |
| Мамлекеттик жана жеке инвестиция | IMF Investment and Capital Stock Dataset | Мамлекеттик жана жеке инвестиция реакциялары |
| Институттук сапат | International Country Risk Guide | Political Risk Index жана анын төмөнкү компоненттери |
134 өлкө менен 73 өлкө эмне үчүн айырмаланат?
International Debt Statistics карыз тармагы 134 карыз алуучу өлкөнү камтыйт.
Бирок негизги жергиликтүү проекцияларды баалоо үчүн карыз маалыматынан тышкары мамлекеттик инвестиция, мамлекеттик каржы, реалдуу ИДӨ, өндүрүмдүүлүк, тышкы баланс жана башка контролдук өзгөрмөлөр ошол эле өлкө-жылдарда болушу керек.
Бардык маалымат топтомдору бириктирилгенден кийин негизги баалоо тандалмасы 1980–2023 аралыгында 73 EMDE болот.
Мындан тышкары, жергиликтүү проекциялар беш жыл алдыдагы горизонтту жана кечиктирилген өзгөрмөлөрдү колдонгондуктан, толук беш жылдык реакция терезесинин натыйжалуу база-жыл тандалмасы болжол менен 1985–2019 мезгилине туура келет.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Фискалдык сектор: кредит сунушу көбөйгөндө эмне болот?
Бир стандарттык четтөөгө барабар оң тышкы кредит сунушу шогу мамлекеттик сектордун каржылоо чектөөсүн жумшартат.
Булактагы 10-сүрөткө ылайык:
- мамлекеттик инвестиция болжол менен үч жыл ичинде ИДӨнүн 0,3–0,4 пайыздык пунктуна өсөт,
- жалпы фискалдык баланс начарлайт,
- мамлекеттик кирешелер бир аз төмөндөйт,
- жалпы мамлекеттик карыздын катышы төрт-беш жыл ичинде болжол менен 6 пайыздык пунктка өсөт.
Фискалдык кеңейүү мамлекеттик чыгымдардын көбөйүшүнөн гана келип чыкпайт. Мамлекеттик кирешелердин төмөндөшү да бюджеттик баланстын начарлашына салым кошот.
Булак ошондой эле жогорку мамлекеттик карыз өзүнөн-өзү карызды тейлөө жүгүн көрсөтпөй турганын баса белгилейт. Пайыздык чен, мөөнөт жана жеңилдетилген каржылоонун шарттары карызды тейлөө жүгүн өзүнчө аныктайт.
Реалдуу сектор: көбүрөөк мамлекеттик инвестиция эмне үчүн автоматтык түрдө өсүш жаратпайт?
Мамлекеттик инвестиция чыгымдарынын көбөйүшү экономикалык жактан баалуу мамлекеттик капитал ошол эле өлчөмдө көбөйдү дегенди билдирбейт. Долбоорду тандоо, ишке ашыруунун сапаты, наркы, бүтүрүү мөөнөтү жана өндүрүмдүү секторлор менен байланышы инвестициянын экономикалык кайтарымын аныктайт.
Булактагы 11-сүрөттө орточо өлкө үчүн:
- реалдуу ИДӨдө туруктуу маанилүү өсүш байкалбайт,
- жалпы фактордук өндүрүмдүүлүк узак горизонттордо терс багытка өтүп, акыркы мезгилдерде статистикалык жактан маанилүү төмөндөөнү көрсөтөт,
- жеке инвестиция орто мөөнөттө азаят жана айрым горизонттордо төмөндөө статистикалык жактан маанилүү,
- жеке керектөө башында чектелүү төмөндөп, андан кийин шокко чейинки деңгээлге жакындайт.
Жалпы Фактордук Өндүрүмдүүлүк (Total Factor Productivity, TFP) — өндүрүштө колдонулган эмгек менен капиталдын көлөмү аркылуу түшүндүрүлбөгөн өндүрүмдүүлүк бөлүгүн билдирген көрсөткүч.
TFPнин төмөндөшү ошол эле эмгек жана капитал киргизүүлөрүнөн азыраак натыйжалуу өндүрүш жүргүзүлүшү менен шайкеш жыйынтык; бирок TFP өлчөмү түздөн-түз бир долбоордун натыйжасыздыгынын өлчөмү эмес.
Тышкы Карыз Алуу Эмне Үчүн Автоматтык Түрдө Өсүш Жаратпайт?
Изилдөөнүн жыйынтыктарына ылайык, тышкы кредит каржылоо чектөөсүн жумшартып, мамлекеттик инвестиция чыгымдарын көбөйтө алат; бирок инвестиция чыгымдарынын өндүрүмдүү капиталга айланышы, жеке инвестициянын сүрүлүп чыгарылышы, реалдуу алмашуу курсунун бекемделиши, импорттун өсүшү жана ресурстарды бөлүштүрүүнүн институттук сапаты себептүү орточо өлкөдө туруктуу өндүрүш же өндүрүмдүүлүк өсүшүнө кепилдик берилбейт.
Жеке инвестициянын сүрүлүп чыгарылышы
Crowding-out же жеке инвестициянын сүрүлүп чыгарылышы — мамлекеттик сектордогу каржылоонун же чыгымдардын кеңейиши жеке сектордун инвестициясын азайткан учур.
Изилдөөдө оң тышкы кредит сунушу шогунан кийин жеке инвестиция орто мөөнөттө терс реакция көрсөтөт.
Булак мунун бир гана так механизмин эксперименттик түрдө ажыратпайт. Ошондуктан жеке инвестициянын төмөндөшүн бир гана пайыздык ченге же кредит рыногунун каналына байлоо туура эмес.
Тышкы сектордун реакциясы
Булактагы 12-сүрөткө ылайык, мамлекеттик инвестициянын өсүшүнүн бир бөлүгү импорттолгон капиталдык товарларга суроо-талапты көбөйтөт.
Натыйжада:
- импорт өсөт,
- күндөлүк эсеп убактылуу начарлайт,
- реалдуу эффективдүү алмашуу курсу бекемделет,
- экспорт көрсөткүчтөрүнө төмөндөөчү басым пайда болот.
Беш жылдык кумулятивдүү реалдуу эффективдүү алмашуу курсунун бекемделиши болжол менен %8 деп билдирилет.
Реалдуу Эффективдүү Алмашуу Курсу (Real Effective Exchange Rate, REER) — өлкөнүн валютасынын соода өнөктөштөрүнө карата номиналдык курсун салыштырмалуу баа деңгээлдери менен түзөтүп өлчөгөн индекс.
Булакта REERдин өсүшү реалдуу бекемделүү катары чечмеленет. Реалдуу бекемделүү өлкөнүн тышкы атаандаштык жөндөмүн азайтышы мүмкүн; бирок REER өзүнөн-өзү атаандаштык жөндөмүнүн бардык компоненттерин өлчөбөйт.
Оң жана терс кредит сунушу шоктору симметриялуубу?
Авторлор оң жана терс сунуш шокторун бөлүп, сызыктуу моделдин симметрия божомолун текшеришет.
Жалпысынан чоң экономикалык асимметрия боюнча далилдер чектелүү.
Тышкы сектордун реакциялары өзгөчө симметриялуу: оң сунуш шоктору реалдуу курсту бекемдеп, күндөлүк балансты начарлатса, терс сунуш шоктору болжол менен тескери багыттагы кыймылды жаратат.
Фискалдык жыйынтыктарда бир аз асимметрия бар. Оң кредит сунушу шоктору мамлекеттик инвестицияны жана карызды күчтүүрөөк көбөйтөт, ал эми терс шоктордо өкмөттөр чыгымдарды жана карыз запасын ошол эле ылдамдыкта төмөндөтпөй турганы көрүнөт.
Төмөн кирешелүү өлкөлөр айырмаланабы?
Изилдөө төмөн кирешелүү өлкөлөрдү (LIC) башка өнүгүп келе жаткан рыноктор жана өнүгүп келе жаткан экономикалар менен салыштырат.
Эки топто тең оң кредит сунушу шогу мамлекеттик инвестицияны жана карызды көбөйтөт.
Бирок төмөн кирешелүү өлкөлөрдө:
- мамлекеттик киреше бир аз азаят,
- мамлекеттик инвестиция жана карыз топтолушу бир аз чектелүү,
- ИДӨ жана TFP реакциялары жалпысынан алсызыраак,
- жеке керектөө олуттуу өсөт,
- күндөлүк эсептин тартыштыгы көбүрөөк начарлайт,
- импорт көбүрөөк өсөт,
- экспорт алсызыраак реакция берет.
Авторлор бул үлгүнү төмөн кирешелүү өлкөлөрдө тышкы каржылоонун чоңураак бөлүгү өндүрүмдүү капитал топтоого караганда ички суроо-талапка, керектөөгө жана импортко айланышы менен шайкеш деп чечмелешет.
Ошого карабастан, киреше деңгээли өзүнөн-өзү өлкөлөр арасындагы айырманы жетиштүү түшүндүрбөйт.
Институттук Сапат Тышкы Карыз Алуунун Жыйынтыктарын Кантип Өзгөртөт?
Булактагы жыйынтыктарга ылайык, күчтүүрөөк институттук сапат окшош тышкы кредит сунушунун кеңейишинин чоңураак жана туруктуураак мамлекеттик инвестицияга, азыраак карыз топтолушуна жана алсыз институттук шарттарга салыштырмалуу жагымдуураак өндүрүш/өндүрүмдүүлүк реакцияларына айланышы менен байланыштуу; бирок өзгөчө өндүрүш жана TFP айырмаларынын статистикалык тактыгы чектелүү.
Институттук сапат кантип өлчөнөт?
Негизги талдоо International Country Risk Guide (ICRG) Political Risk Index көрсөткүчүн колдонот.
Институттук сапат өзгөрмөсү индекстин стандартташтырылган жана беш жылга кечиктирилген кыймылдуу орточосу түрүндө түзүлөт.
Булактагы Теңдеме (15):
\[ y_{i,t+h}^{cum} = \alpha_i + \beta_h Supply_{i,t} + \theta_h \left( Supply_{i,t}\times Inst_{i,t}^{5y} \right) + \gamma_h Global_t + \Gamma_h'X_{i,t-1:t-4} + \Psi_h'y_{i,t-1:t-3} + \epsilon_{i,t+h}. \tag{15} \]
\(Inst_{i,t}^{5y}\) — институттук сапат индексинин стандартташтырылган беш жылга кечиктирилген орточосу.
Сүрөттөрдө “күчтүү” жана “алсыз” институт реакциялары тандалманын орточо маанисинен тиешелүүлүгүнө жараша +1,5 жана -1,5 стандарттык четтөө деңгээлинде бааланган.
Бул маанилер чыныгы эки өлкө тобу эмес; үзгүлтүксүз институттук сапат өзгөрмөсүндөгү салыштыруу чекиттери.
Күчтүү институттук шарттардагы фискалдык жыйынтыктар
Булактагы 17-сүрөт күчтүү институттарга ээ экономикалар:
- мамлекеттик инвестициянын чоңураак жана туруктуураак өсүшүн,
- мамлекеттик карыздын азыраак топтолушун,
- фискалдык баланстын чектелүүрөөк начарлашын,
- мамлекеттик кирешенин туруктуураак болушун
көрсөтөрүн белгилейт.
Мамлекеттик инвестиция реакциясынын күчтүү жана алсыз институттар арасындагы айырмасы ар кандай горизонттордо статистикалык жактан маанилүү.
Реалдуу ИДӨ жана өндүрүмдүүлүк жыйынтыгын кантип окуу керек?
Күчтүү институттары бар өлкөлөрдө реалдуу ИДӨ жана TFP башында жагымдуураак реакция берип, горизонттун көп бөлүгүндө салыштырмалуу туруктуу бойдон калат.
Алсыз институттук шарттарда болсо экөө тең айкыныраак төмөндөйт.
Бирок булак күчтүү-алсыз айырмалар оң болгонуна карабастан, өзгөчө ИДӨ жана TFP үчүн баалоолор так эмес экенин жана жалпысынан статистикалык мааниге ээ эместигин ачык белгилейт.
Ошондуктан туура жыйынтык:
“Күчтүү институттар шартында өндүрүш жана өндүрүмдүүлүк реакциялары жагымдуураак.”
Ашыкча күчтүү туура эмес жыйынтык:
“Күчтүү институттар тышкы карыз алууну сөзсүз өсүшкө айлантат.”
Ички каржылоодон тышкы каржылоого алмаштыруу
Булактагы 20-сүрөт күчтүү институттары бар өкмөттөр оң тышкы кредит сунушу шогунан кийин ички каржылоону тышкы каржылоо менен күчтүүрөөк алмаштырарын көрсөтөт.
Изилдөөдө ички каржылоо болжол менен:
\[ \text{Yerli Finansman İhtiyacı} \approx \text{Genel Mali Açık} - \text{Net Dış Borçlanma} \]
түрүндө калган мааниси катары эсептелет.
Булак финансылык активдердин таза алынуусу сыяктуу “below-the-line” беренелер үчүн жетиштүү узак мөөнөттүү маалымат жок болгондуктан бул өлчөм толук эмес экенин ачык белгилейт.
Ошондуктан каржылоо курамы боюнча бул жыйынтык, өзгөчө кыска мөөнөттүү убакытты аныктоо жагынан, болжолдуу өлчөм катары бааланышы керек.
Өкмөттүн туруктуулугу жана бюрократиянын сапаты
Авторлор ICRG индексинин эки төмөнкү компонентин да өзүнчө изилдешет:
- government stability: өкмөттүн туруктуулугу,
- bureaucracy quality: бюрократиянын сапаты.
Бул өзгөрмөлөрдө убакыт боюнча кыймыл чектелүү болгондуктан, өлкөлөрдүн 1985–1995 мезгилиндеги алдын ала аныкталган медианалык маанилери колдонулуп, жогорку жана төмөн топтор түзүлгөн.
Эки өлчөмдө тең күчтүүрөөк институттары бар топ тышкы кредит сунушу шогунан кийин мамлекеттик инвестициянын туруктуу өсүшүн көрсөткөн топ болуп саналат.
Өкмөттүн туруктуулугу начар же бюрократиянын сапаты төмөн өлкөлөрдө жеке инвестициянын төмөндөшү кыйла күчтүү.
Булак муну саясаттын үзгүлтүксүздүгү жана натыйжалуу мамлекеттик башкаруу карызга алынган ресурстардын өндүрүмдүү инвестицияга айланышында маанилүү болушу мүмкүн экенине далил катары чечмелейт.
Башка ICRG төмөнкү индекстери
Кошумча туруктуулук талдоолору:
- коррупция,
- демократиялык отчеттуулук,
- инвестициялык профиль,
- мыйзам жана тартип,
- армиянын саясатка катышуусу
сыяктуу төмөнкү индекстерди да изилдейт.
Булак бул өлчөмдөрдө макроэкономикалык реакциялар азыраак системалуу айырма көрсөтөрүн белгилейт.
Киреше, финансылык өнүгүү жана финансылык ачыктык көзөмөлдөнгөндө эмне болот?
Институттук сапат киреше деңгээли же финансылык өнүгүү менен байланыштуу болушу мүмкүн болгондуктан, изилдөө институттук сапаттын өз ара аракеттенүүсүн:
- жан башына киреше,
- финансылык өнүккөндүк,
- финансылык ачыктык
өз ара аракеттенүүлөрү менен бир эле регрессияда текшерет.
Булактагы 24-сүрөткө ылайык, күчтүү институттардагы жогору мамлекеттик инвестиция реакциясы ушул көзөмөлдөрдөн кийин да экономикалык жактан чоң жана ар кандай горизонттордо статистикалык жактан маанилүү бойдон калат.
Мамлекеттик кирешедеги айырма да күчтүү институттардын пайдасына сакталат.
Реалдуу ИДӨ айырмасы экономикалык жактан маанилүү көрүнгөнү менен так эмес бааланат.
TFP айырмасы болсо бул кошумча көзөмөлдөрдөн кийин кыйла алсырайт.
Кредитордун түрү жыйынтыктарды өзгөртөбү?
Изилдөө кредиторлорду үч негизги топко бөлөт:
- эки тараптуу расмий кредиторлор,
- көп тараптуу кредиторлор,
- жеке кредиторлор.
Булактагы Теңдеме (16):
\[ y_{i,t+h}^{cum} = \alpha_i + \beta_h^B Supply_{i,t}^{B} + \beta_h^M Supply_{i,t}^{M} + \beta_h^P Supply_{i,t}^{P} + \gamma_h Global_t + \Gamma_h'X + \Psi_h'y + \epsilon_{i,t+h}. \tag{16} \]
\(B\), \(M\) жана \(P\) тиешелүүлүгүнө жараша bilateral, multilateral жана private кредитор шокторун билдирет.
Үч шок бир эле регрессияга чогуу киргизилгендиктен, ар бир коэффициент башка кредитор топторундагы бир убактагы сунуш кыймылдары көзөмөлдөнүп бааланат.
Эки тараптуу расмий кредиторлор
Эки тараптуу кредит сунушу шоктору эң айкын фискалдык кеңейүүнү жаратат:
- мамлекеттик инвестиция өсөт,
- фискалдык баланс начарлайт,
- мамлекеттик карыз туруктуу түрдө көбөйөт,
- жеке инвестиция төмөндөйт,
- күндөлүк эсеп начарлайт,
- реалдуу курс бекемделет.
Ошого карабастан, туруктуу өндүрүш же TFP өсүшү байкалбайт.
Жеке кредиторлор
Жеке кредит сунушу шоктору айкын мамлекеттик инвестиция же фискалдык кеңейүү жаратпайт.
Тескерисинче, реалдуу ИДӨ жана TFP реакциялары горизонттун маанилүү бөлүгүндө жагымдуураак, ал эми жеке инвестиция башында күчтүүрөөк болот.
Бирок изилдөө бул жыйынтыкты “жеке кредит ар дайым натыйжалуураак” деп чечмелебейт.
Жеке кредитке байланыштуу оң жыйынтыктар өзгөчө күчтүүрөөк институттары бар өлкөлөрдө топтолору кошумча талдоолордо көрсөтүлөт.
Көп тараптуу кредиторлор
Көп тараптуу кредит сунушу шоктору мамлекеттик карызды туруктуу көбөйткөнү менен, мамлекеттик инвестицияда чектелүү өсүш жана алсызыраак өндүрүш/өндүрүмдүүлүк жыйынтыктарын жаратат.
Авторлор муну көп тараптуу каржылоонун саясатты ылайыкташтыруу жана шарттуулук менен көбүрөөк кошо жүрүшү менен байланыштуу болушу мүмкүн деп белгилешет.
Бирок булак бул каналды түздөн-түз идентификациялабайт. Ошондуктан шарттуулук мүмкүн болгон чечмелөө гана, изилдөө далилдеген механизм эмес.
Авторлор IMF программасы бар өлкө-жылдарды алып салган же түздөн-түз көзөмөлдөгөн кошумча тесттерде жыйынтыктар негизинен окшош бойдон калганын билдиришет.
Ири кредиторлор жыйынтыктарды жетелеп жатабы?
Изилдөөнүн маанилүү туруктуулук тесттеринин бири Кытай жана Дүйнөлүк банк.
Авторлор кредит сунушу шокторун:
- Кытайды алып салуу менен,
- Дүйнөлүк банкты алып салуу менен
кайра эсептешет.
Эки учурда тең негизги жергиликтүү проекция реакциялары башкы жыйынтыктарга абдан жакын бойдон калат.
Демек, булак орточо жыйынтыктар Кытайдын тышкы кредит кеңейишине гана же Дүйнөлүк банктын кредиттерине гана негизделген деген чечмелөөнү колдобойт.
Глобалдык шок көзөмөлдөрү
Кредиторлордун жүрүм-турумуна мунай баасы же геосаясий тобокелдик сыяктуу глобалдык окуялар таасир этиши мүмкүн.
Ошондуктан негизги регрессияларга өзүнчө:
- глобалдык геосаясий тобокелдик,
- глобалдык мунай баалары,
- жылдык туруктуу таасирлер
кошулган.
Негизги реакция функциялары бул өзгөртүүлөр менен негизинен окшош бойдон калат.
Изилдөө колдогон жыйынтыктар
- Учурдагы карыз алуучу–кредитор мамилелери тышкы мамлекеттик карыз алуунун чоң бөлүгүн түшүндүрөт.
- Кредиторлорго мүнөздүү жалпы кредит кыймылдары карыз алуудагы системалуу вариациянын маанилүү бөлүгүн түзөт.
- Изилдөө түзгөн тышкы кредит сунушу шоктору карыз алуучу өлкөнүн кечиктирилген өсүш көрсөткүчтөрү менен суроо-талап шокторуна караганда азыраак байланыштуу.
- Оң кредит сунушу шоктору таза тышкы карыз алууну жана тышкы карыз запасын олуттуу көбөйтөт.
- Тышкы каржылоого жеңилирээк жетүү орточо өлкөдө мамлекеттик инвестицияны көбөйтөт.
- Орточо өлкөдө туруктуу ИДӨ же TFP өсүшү боюнча күчтүү далил жок.
- Жеке инвестициянын жарым-жартылай сүрүлүп чыгарылышы байкалат.
- Импорт жана реалдуу курстун бекемделиши көбөйүп жатканда, күндөлүк баланс убактылуу начарлайт.
- Институттук сапат тышкы каржылоонун мамлекеттик инвестицияга айланышын олуттуу өзгөртөт.
- Өкмөттүн күчтүүрөөк туруктуулугу жана бюрократиянын сапаты мамлекеттик инвестициянын туруктуураак реакциясы жана жеке инвестициянын азыраак сүрүлүп чыгарылышы менен байланыштуу.
- Кредитордун түрүнө жараша макроэкономикалык өткөрүү айырмаланат.
- Кытай же Дүйнөлүк банк өз-өзүнчө чыгарылганда негизги жыйынтыктар негизинен сакталат.
Изилдөө колдобогон жыйынтыктар
Изилдөө “тышкы карыз алуу ар дайым өсүшкө зыян келтирет” деген жыйынтыкты колдобойт.
Изилдөө “тышкы карыз алуу ар дайым өсүштү көбөйтөт” деген жыйынтыкты да колдобойт.
Изилдөө күчтүү институттар карыз алган ар бир өлкөдө сөзсүз ИДӨ өсүшүн жаратат деп далилдебейт.
Институттук сапат боюнча ИДӨ жана TFP айырмалары көптөгөн горизонттордо статистикалык жактан так эмес.
ICRG институттук сапат көрсөткүчү мамлекеттик мүмкүнчүлүктүн бардык жактарын толук өлчөбөйт жана булак институттук сапат башка өлкөлүк өзгөчөлүктөрдү жарым-жартылай чагылдырышы мүмкүн экенин четке кага албайт.
Изилдөө долбоор деңгээлинде кайсы мамлекеттик инвестициялар ийгиликтүү же ийгиликсиз болгонун байкабайт.
Изилдөө жогорку карыз запасы карызды тейлөө жүгүн түздөн-түз өлчөйт деп айтпайт.
Изилдөө көп тараптуу кредиттердин алсыз жыйынтыктары сөзсүз программа шарттуулугунан келип чыкканын далилдебейт.
Изилдөө 2026-жылдан кийинки келечекке гана багытталган карыз же өсүш божомолу эмес; ал 1970–2023 тарыхый маалыматтарынан түзүлгөн эконометрикалык талдоо.
Жалпы илимий баалоо
Изилдөөнүн негизги салымы — “көп карыз алган өлкө эмне үчүн өстү же өскөн жок?” деген суроого түздөн-түз байкалган карыз көлөмү менен жооп берүүгө аракет кылуунун ордуна, карыз алуу мүмкүнчүлүгүндөгү сунуш тараптагы өзгөрүүлөрдү эки тараптуу кредит тармагы аркылуу ажыратуусу.
Бул айырма экономикалык жактан маанилүү. Эгер өкмөт кризиске байланыштуу кредит талап кылса, андан кийин байкалган төмөн өсүштү карыз алуунун өзүнө байлоо адаштырышы мүмкүн. Ал эми учурдагы кредиторлор башка себептер менен кредит сунушун кеңейтсе, өлкөнүн тышкы каржылоого жетүүсү өзүнүн кыска мөөнөттүү суроо-талабынан кыйла көз карандысыз өзгөрүшү мүмкүн.
Авторлордун жыйынтыктары мындай сунуш кеңейиши чындап эле көбүрөөк мамлекеттик инвестиция жаратарын көрсөтөт. Бирок мамлекеттик инвестиция чыгымдарынын өсүшү орточо эсеп менен ошол эле өлчөмдө өндүрүмдүү капитал, өндүрүмдүүлүк же ИДӨ өсүшүн жаратпаганы көрүнөт.
Ошондуктан изилдөөнүн илимий билдирүүсү каржылоонун көлөмү менен өнүгүү жыйынтыгын бири-биринен ажыратат: кредит ресурс берет; институттар бул ресурс кандай колдонуларын калыптандырат.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталышы: Does Foreign Borrowing Lift Growth?
Авторлор: Marijn A. Bolhuis, Tobias Krahnke, Papa N'Diaye.
Авторлордун ирети: Булакта берилген иретте сакталды.
Мекеме: Үч автор тең International Monetary Fund (IMF) менен аффилиацияланган.
Булакта көрсөтүлгөн департаменттер: African Department; Research Department; Strategy, Policy and Review.
Жооптуу автор: Булак бир corresponding author көрсөтпөйт; үч автордун тең электрондук почта дареги берилген.
Тең салым / тең биринчи авторлук: Булакта мындай билдирүү жок.
Серия: IMF Working Papers.
Изилдөө номери: WP/26/216.
Жарыялоочу: International Monetary Fund.
Расмий жарыяланган күн: IMF eLibrary жазуусуна ылайык 2 Октябрь 2026.
PDF мукабасынын датасы: Октябрь 2026.
Изилдөө текстиндеги дата: 24 Сентябрь 2026.
Таратууга уруксат берген: Deniz Igan.
DOI: 10.5089/9798229061117.001.
ISBN: 9798229061117.
DOI шилтемеси: https://doi.org/10.5089/9798229061117.001
Электрондук көчүрмө: Булак PDF электрондук көчүрмө SSRN abstract=7611154 дарегинде бар экенин көрсөтөт.
Булактын түрү: IMF Working Paper; жүрүп жаткан изилдөөнү талкууга чыгарган жумушчу документ.
Рецензия статусу: Рецензияланган академиялык журнал макаласы катары көрсөтүлбөшү керек. IMF Working Paperлар изилдөө процессиндеги иштерди жана авторлордун көз караштарын билдирерин белгилейт.
Автордук укук / лицензия: © 2026 International Monetary Fund. Булак PDFде “Not for Redistribution” деген белги бар. Creative Commons ачык лицензиясы көрсөтүлгөн эмес.
JEL коддору: F34, F36, F43, H63, O16, O43.
Негизги сөздөр: External public sector borrowing; Public sector debt; Credit supply shocks; Public investment; Economic development; Institutional quality; Capital allocation.
Негизги карыз маалыматтары: World Bank International Debt Statistics; 134 карыз алуучу экономика, 302 кредитор, 1970–2023.
Акыркы негизги баалоо тандалмасы: Маалымат булактары бириктирилгенден кийин 73 өнүгүп келе жаткан рынок жана өнүгүп келе жаткан экономика, 1980–2023. Беш жылдык жергиликтүү проекция жана кечигүүлөрдөн улам толук impulse-response тандалмасында база жылдар тарыраак.
Негизги идентификация ыкмасы: Эки тараптуу карыз алуучу–кредитор кредит өсүштөрүн WLS аркылуу глобалдык, карыз алуучуга мүнөздүү, кредиторго мүнөздүү жана идиосинкратикалык компоненттерге ажыратуу; алдын ала бар болгон кредитордук үлүштөр менен кредитор шокторун салмактоо.
Негизги жыйынтык ыкмасы: Jordà тибиндеги кумулятивдүү жергиликтүү проекциялар, h=0–5 жылдык горизонттор жана бир стандарттык четтөөгө барабар тышкы кредит сунушу шогу.
Стандарттык ката: Driscoll–Kraay; катарлаш жана кесилиш аралык көз карандылыкты эске алуу үчүн колдонулган.
Графиктеги ишеним интервалы: Негизги impulse-response графиктеринде %90 ишеним интервалдары.
Институттук сапат: International Country Risk Guide Political Risk Index; негизги үзгүлтүксүз спецификацияда беш жылга кечиктирилген кыймылдуу орточо стандартташтырылып колдонулат.
Негизги сандык жыйынтыктар: Оң тышкы кредит сунушу шогу мамлекеттик инвестицияны болжол менен ИДӨнүн 0,3–0,4 пайыздык пунктуна көбөйтөт; жалпы мамлекеттик карыз болжол менен 6 пайыздык пунктка өсөт; тышкы карыз запасындагы кумулятивдүү өсүш бешинчи жылы 4-таблицага ылайык 11,29 пайыздык пунктка жетет; реалдуу эффективдүү алмашуу курсу беш жылда болжол менен %8 бекемделет. Орточо өлкөдө туруктуу ИДӨ өсүшү байкалбайт, TFP узак горизонттордо начарлайт.
Placebo көзөмөлдөрү: Шокторду өткөн мезгилдин жыйынтыктарына колдонуу жана өлкөлөргө туш келди кайра дайындоо негизги карыз алуу реакциясын жаратпайт.
Туруктуулук: Кытайды жана Дүйнөлүк банкты өз-өзүнчө алып салуу; глобалдык геосаясий тобокелдикти, мунай баасын жана жылдык туруктуу таасирлерди кошуу негизги жыйынтыктарды олуттуу өзгөртпөйт.
Институттук сапаттын чектөөсү: Институттук сапаты жогору өлкөлөрдө мамлекеттик инвестиция жана фискалдык түзүлүш боюнча жыйынтыктар күчтүүрөөк; бирок өндүрүш жана TFP айырмаларынын бир бөлүгү статистикалык жактан белгисиз. Булак долбоор деңгээлиндеги мамлекеттик инвестиция жыйынтыктарын түздөн-түз байкабайт жана институттук сапат көрсөткүчү байланыштуу башка өлкөлүк өзгөчөлүктөрдү жарым-жартылай чагылдырышы мүмкүн экенин четке кага албайт.
Каржылоо билдирүүсү: Булакта өзүнчө стандарттык изилдөө каржылоосу тууралуу билдирүү жок.
Кызыкчылыктардын кагылышы: Булакта өзүнчө стандарттык кызыкчылыктардын кагылышы тууралуу билдирүү жок.
Маалыматтын жеткиликтүүлүгү: Изилдөө колдонулган маалымат базаларын кеңири көрсөтөт; булак PDFде өзүнчө ачык репликация пакети же стандарттык Data Availability Statement көрсөтүлгөн эмес.
Авторлордун салымы / CRediT: Булакта стандарттык CRediT салым таблицасы жок.
Институттук көз караш боюнча эскертүү: Булак билдирилген пикирлер авторлорго таандык экенин жана IMF, IMF Executive Board же IMF жетекчилигинин пикирлерин сөзсүз түрдө билдирбей турганын белгилейт.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген