


1. Manba tadqiqot boshidan oxirigacha ko‘rib chiqildimi? Ha; 92 sahifalik Working Paperning asosiy matni, usul tenglamalari, asosiy jadvallar, 1–24-rasmlar, xulosa bo‘limi va ilovalardagi muhim mustahkamlik tekshiruvlari ko‘rib chiqildi. 2. Manba turi to‘g‘rimi? Ha; bu IMF Working Paper WP/26/216, taqrizdan o‘tgan jurnal maqolasi emas. 3. Bibliografik identifikatsiya tasdiqlandimi? Ha; sarlavha, mualliflar, WP raqami, IMFning rasmiy nashr qaydi va DOI tekshirildi. 4. 134 mamlakatni qamrab olgan ma’lumotlar bilan 73 mamlakatdan iborat yakuniy baholash tanlanmasi ajratildimi? Ha. 5. Kredit talabi bilan kredit taklifi bir-biridan ajratildimi? Ha; tadqiqotning asosiy identifikatsiya muammosi saqlandi. 6. “Mantiqan ekzogen” kredit taklifi shoki qat’iy eksperimental tasodifiylik sifatida taqdim etildimi? Yo‘q; identifikatsiya farazlari, placebo testlari va cheklovlar alohida ko‘rsatildi. 7. Markaziy formulalar va o‘zgaruvchilar tushuntirildimi? Ha; konsentratsiya o‘lchovi, taklif-talab tuzilmasi, ikki tomonlama qarz o‘sishini ajratish, shokni shakllantirish va lokal proyeksiya tenglamalari ko‘rib chiqildi. 8. Manba grafiklarining xom koordinatalari bo‘lmasa ham soxta aniq egri chiziqlar yaratildimi? Yo‘q; miqdoriy natijalar jadval/matn bilan, usulning o‘zaro aloqasi esa masshtabsiz SVG orqali berildi. 9. Asosiy ilmiy entity manba bilan qo‘llab-quvvatlanadimi? Ha; tashqi davlat sektori kredit taklifi shoki kreditor tomonidagi o‘zgarishlardan kelib chiqadigan qarz olish salohiyati o‘zgarishini tutish maqsadida yaratilgan empirik shok o‘lchovidir. 10. Korrelyatsiya/sabablilik va geterogenlik chegaralari ko‘rinarlimi? Ha; asosiy taklif shokining sababiy talqiniga asos bilan institutsional sifat o‘zaro ta’sirlarining ehtiyotkorroq talqini ajratildi. 11. HTML/SVG sintaksisi xavfsizmi? Ha; script, iframe, event handler, tashqi rasm va bajariladigan JavaScript yo‘q. 12. Tadqiqot aytadigan va aytmaydigan natijalar ajratildimi? Ha; tashqi moliyalashtirishga kirishning o‘zi o‘sishni kafolatlamasligi, institutlar muhimligi, ammo kuchli institutlar avtomatik o‘sish kafolati yaratmasligi aniq ko‘rsatildi.
Tashqi davlat sektori kredit taklifi shoki (foreign public-sector credit supply shock) — mamlakatning o‘z qarz olish ehtiyojidagi o‘zgarishdan ko‘ra mavjud tashqi kreditorlarning kredit berish xatti-harakatidagi o‘zgarishlardan kelib chiqadigan qarz olish salohiyati harakatini tutish uchun yaratilgan empirik shok o‘lchovidir. Marijn A. Bolhuis, Tobias Krahnke va Papa N'Diaye davlat sektorining tashqi moliyalashtirishga osonroq kirishi investitsiya, qarz, ishlab chiqarish, unumdorlik va tashqi muvozanatga qanday ta’sir qilishini ushbu shoklardan foydalanib o‘rganadi.
Tadqiqotning asosiy muammosi — kuzatilgan tashqi qarz olishni bevosita iqtisodiy o‘sish regressiyasiga kiritish ishonchli sababiy ta’sir bermasligidir. Chunki hukumatlar past o‘sish, fiskal qiyinchilik, tabiiy ofat, xomashyo narxi shoki yoki boshqa iqtisodiy sharoitlar sabab ko‘proq qarz olishi mumkin. Shu bilan birga, tez o‘sayotgan mamlakatlar ishonchliroq qarzdorlarga aylangani uchun ham ko‘proq kredit jalb qilishi mumkin. Shuning uchun qarz miqdorining o‘zi ham kredit talabini, ham kredit taklifini o‘z ichiga oladi.
Mualliflar bu muammoni hal qilish uchun Jahon bankining International Debt Statistics ma’lumotlaridagi ikki tomonlama qarzdor–kreditor munosabatlaridan foydalanadi. Ma’lumotlar bazasi 1970–2023 davrida 134 rivojlanayotgan iqtisodiyotning 302 ta alohida tashqi kreditor bilan munosabatlarini qamrab oladi. Kredit munosabatlarining oz sonli kreditorlarda jamlanishi, uzoq davom etishi va bir kreditorning turli mamlakatlarga bergan kreditlari birgalikda harakat qilishi kreditor tomonidagi taklif o‘zgarishlarini ajratib olish imkonini beradi.
Ikki tomonlama kredit o‘sishlari global, qarzdorga xos, kreditorga xos va juftlikka xos tarkibiy qismlarga ajratiladi. Mamlakatning o‘tmishda qaysi kreditorlarga qay darajada bog‘langanligi bilan kreditorlarga xos baholangan taklif shoklari birlashtirilib, mamlakat darajasidagi tashqi kredit taklifi shoki shakllantiriladi.
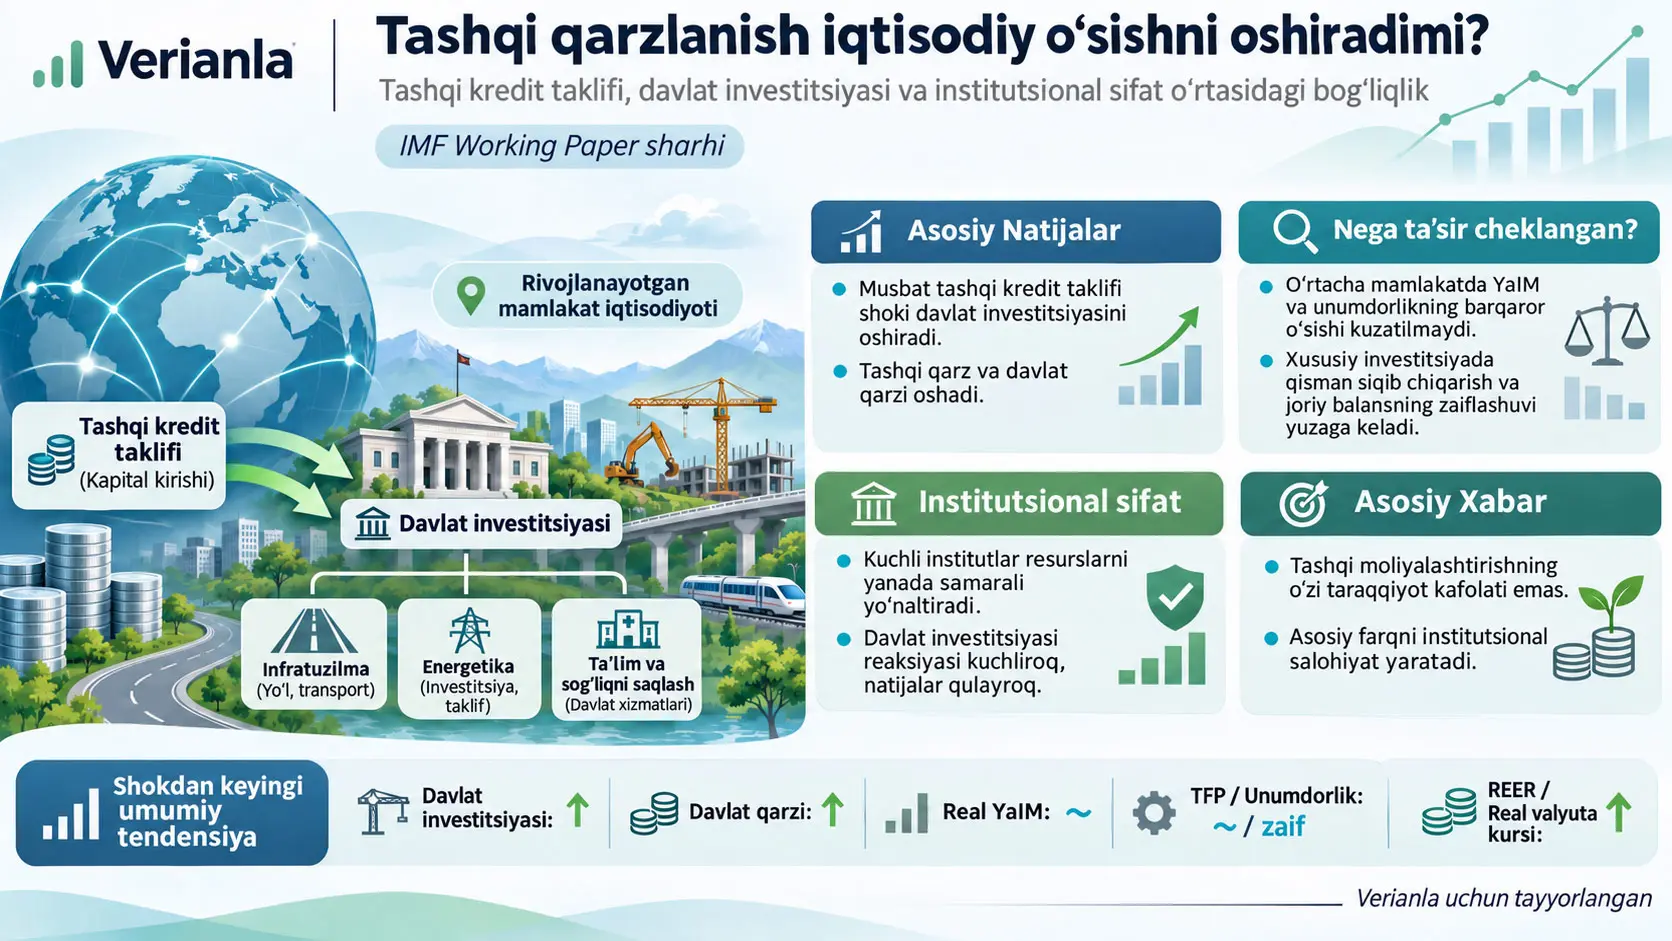
Asosiy lokal proyeksiya tahlilida bir standart og‘ishlik ijobiy tashqi kredit taklifi shoki davlat investitsiyasini uch yil ichida taxminan YaIMning 0,3–0,4 foiz bandiga oshiradi. Kengroq davlat qarzi nisbati to‘rt-besh yil ichida taxminan 6 foiz bandiga ko‘tariladi. Alohida tashqi qarz zaxirasi o‘lchovida esa tashqi qarz nisbatining beshinchi yildagi kumulyativ o‘sishi manba 4-jadvalda taxminan 11,29 foiz bandi deb baholanadi. Bu ikki qarz ko‘rsatkichi bir xil o‘zgaruvchi emas.
Bunga qarshi, o‘rtacha mamlakatda real YaIM yoki umumiy omillar unumdorligida barqaror o‘sish topilmaydi. Xususiy investitsiya o‘rta muddatda kamayadi, joriy balans vaqtincha yomonlashadi, import oshadi va real samarali valyuta kursi besh yil davomida kumulyativ ravishda taxminan %8 qadrlanadi.
Tadqiqot markazidagi ikkinchi topilma institutsional sifatdir. ICRG Political Risk Index bilan o‘lchanadigan kuchliroq institutsional muhitlarda tashqi moliyalashtirish shokining davlat investitsiyasiga aylanishi kattaroq va barqarorroq; davlat mahalliy moliyalashtirishga kamroq murojaat qiladi va ishlab chiqarish/unumdorlik javoblari zaif institutsional muhitlarga qaraganda qulayroq ko‘rinadi.
Biroq bu natijani ehtiyotkorlik bilan talqin qilish kerak. Institutsional sifat bo‘yicha ishlab chiqarish va umumiy omillar unumdorligi javoblari o‘rtasidagi farqlar ijobiy bo‘lsa-da, aksariyat ufqlarda noaniq baholangan va umuman olganda statistik jihatdan ahamiyatli emas. Institutsional sifat natijalarining eng mustahkam qismi qo‘shimcha tashqi moliyalashtirishning davlat investitsiyasi va fiskal tuzilmaga qanday aylantirilishi bilan bog‘liq.
Tadqiqotning umumiy xulosasi — tashqi moliyalashtirishning o‘zi rivojlanishni yuzaga keltirmaydi. Tashqi kredit davlat sektorining moliyalashtirish cheklovini yumshatishi va investitsiya xarajatlarini oshirishi mumkin; ammo bu resurslarning unumdor kapital va barqaror daromad o‘sishiga aylanishi institutsional salohiyat, loyiha tanlovi, amalga oshirish va davlat boshqaruvi bilan bog‘liq.
Tadqiqotning boshlang‘ich nuqtasi: kapital tanqisligi mantiqi
Klassik rivojlanish nazariyalaridagi asosiy g‘oyalardan biri — jamg‘arma darajasi past bo‘lgan rivojlanayotgan iqtisodiyotlar chetdan qarz olib, ichki jamg‘armalari imkon beradiganidan ko‘proq investitsiya qila olishidir.
Soddalashtirilgan mantiq quyidagicha:
- Mamlakatda kapital tanqis.
- Kapitalning kutilayotgan rentabelligi nisbatan yuqori.
- Mamlakat tashqi jamg‘armalarga kirish imkoniga ega bo‘ladi.
- Yuqori daromadli investitsiyalar moliyalashtiriladi.
- Kapital zaxirasi va unumdorlik oshadi.
- Ishlab chiqarish va turmush darajasi oshadi.
Biroq tarixiy ma’lumotlar bu zanjir har bir mamlakatda ro‘y bermasligini ko‘rsatadi. Ayrim iqtisodiyotlar tashqi moliyalashtirishdan o‘sish va tarkibiy o‘zgarish uchun foydalana olgan bo‘lsa, boshqalari katta tashqi qarz to‘plaganiga qaramay cheklangan unumdorlik o‘sishini boshdan kechirgan.
Maqolaning tadqiqot savoli shu farqni tushunishga qaratilgan: Tashqi kreditga xuddi shunday osonroq kirish imkoniga ega bo‘lgan mamlakatlar nega turli makroiqtisodiy natijalarga duch keladi?
Identifikatsiya muammosi nima?
Ekonometrik ma’noda identifikatsiya (identification) — kuzatilgan bog‘liqlik qaysi mexanizmdan kelib chiqqanini ajratib olish muammosidir.
Mamlakatning tashqi qarz olishi oshganda, bunga kredit taklifi oshgani sabab bo‘lmasligi mumkin. Mamlakat iqtisodiy turg‘unlikni boshdan kechirayotgani uchun ko‘proq kredit talab qilgan bo‘lishi mumkin.
Aksincha, tez o‘sayotgan mamlakat ishonchliroq bo‘lib qolgani uchun kreditorlar ko‘proq qarz bergan bo‘lishi mumkin.
Shuning uchun faqat:
\[ \text{Büyüme}=\beta\times\text{Borçlanma}+\varepsilon \]
kabi oddiy bog‘liqlikni baholash qarz olishning o‘sishga haqiqiy ta’sirini kredit talabi va umumiy iqtisodiy sharoitlardan ajrata olmasligi mumkin.
Yuqoridagi oddiy tenglama manba tadqiqotning baholash tenglamasi emas; u identifikatsiya muammosini tushuntirish uchun berilgan konseptual ko‘rsatmadir.
Tashqi Kredit Taklifi Shoki Nima va U Qarz Olish Talabidan Qanday Ajratiladi?
Tadqiqotda tashqi kredit taklifi shoki mamlakatning o‘z moliyalashtirish talabidan imkon qadar ajratilib, mavjud kreditorlarning boshqa qarzdorlarga ham aks etadigan kredit berish xatti-harakatidagi o‘zgarishlari mamlakatning o‘tmishdagi kreditor ulushlari bilan birlashtirilishi orqali shakllantiriladi.
Kredit talabi va kredit taklifining asosiy matematik ifodasi
Manba Tenglama (2) mamlakatning tashqi kredit talabini log-chiziqli shaklda ifodalaydi:
\[ b_{i,t}^{d} = \alpha_i^d+\alpha_t^d-\beta_B^d r_{i,t} +\epsilon_{B,i,t}^{d}. \tag{2} \]
Bu yerda:
- \(b_{i,t}^{d}\): mamlakat \(i\)ning \(t\) davridagi tashqi kredit talabidir.
- \(\alpha_i^d\): mamlakatga xos, vaqt davomida o‘zgarmaydigan talab tarkibiy qismidir.
- \(\alpha_t^d\): barcha mamlakatlarga ta’sir qiladigan global vaqt tarkibiy qismidir.
- \(r_{i,t}\): real foiz stavkasidir.
- \(\beta_B^d>0\): kredit talabining foiz stavkasiga sezgirligidir.
- \(\epsilon_{B,i,t}^{d}\): mamlakat va vaqtga xos kredit talabi o‘zgarishidir.
Manfiy ishora boshqa o‘zgaruvchilar o‘zgarmas bo‘lganda real foiz stavkasi oshgani sari talab qilinadigan kredit miqdori kamayishi haqidagi standart iqtisodiy munosabatni ifodalaydi.
Manba Tenglama (3) kredit taklifini:
\[ b_{i,t}^{s} = \alpha_i^s+\alpha_t^s+\beta_B^s r_{i,t} +\epsilon_{B,i,t}^{s} \tag{3} \]
shaklida yozadi.
Bu yerda kredit taklifi real foiz stavkasiga nisbatan musbat qiyalikka ega. Foiz stavkasining oshishi, boshqa sharoitlar o‘zgarmas bo‘lganda, kreditor uchun qarz berishni jozibaliroq qilishi mumkin.
Kuzatilgan qarz olish ushbu ikki egri chiziq kesishgan nuqtada yuzaga kelgani sababli, faqat kuzatilgan qarz miqdoriga qarab harakat talabdanmi yoki taklifdanmi kelib chiqqanini aniqlab bo‘lmaydi.
Ikki tomonlama qarz munosabatlarining ahamiyati
Tadqiqotning innovatsion jihati shundaki, u faqat mamlakatning jami qarzini emas, balki qaysi mamlakat qaysi kreditorga qancha qarzdor ekanini ham ishlatadi.
Jahon bankining International Debt Statistics ma’lumotlari:
- 134 qarz oluvchi rivojlanayotgan iqtisodiyotni,
- 302 ta alohida kreditorni,
- 1970–2023 davrini
qamrab oladigan qarzdor–kreditor darajasidagi ma’lumotlar tarmog‘ini taqdim etadi.
Kreditorlar xususiy kreditorlar, ikki tomonlama rasmiy kreditorlar va ko‘p tomonlama tashkilotlarni o‘z ichiga oladi.
IMF kreditlari esa IDS doirasida tashqi davlat va davlat kafolatlagan qarzdan alohida tasniflangani hamda IMF moliyalashtirishi ko‘pincha to‘lov balansi ehtiyojlari bilan bog‘liq bo‘lgani sababli, ikki tomonlama kreditorni identifikatsiya qilish tahliliga kiritilmagan.
Kredit munosabatlarining konsentratsiyasi
Qarz oluvchining kreditorlar portfelidagi konsentratsiyani o‘lchash uchun manba Tenglama (1)da teskari Herfindahl indeksi qo‘llanadi:
\[ invHH_{i,t} = \frac{1} {\sum_j s_{ij,t}^{2}}, \qquad s_{ij,t} = \frac{B_{ij,t}}{B_{i,t}}. \tag{1} \]
\(s_{ij,t}\) — mamlakat \(i\)ning jami tashqi davlat/davlat kafolatlagan qarzida kreditor \(j\)ga tegishli ulushdir.
\(invHH\) o‘lchov birligisiz ko‘rsatkich bo‘lib, taxminan samarali kreditorlar soni sifatida talqin qilinishi mumkin.
Masalan, barcha qarz bitta kreditorda bo‘lsa:
\[ invHH=\frac{1}{1^2}=1. \]
Besh kreditorning har biri qarzning teng ravishda %20 qismini ushlab tursa:
\[ invHH= \frac{1} {5\times0{,}2^2} = 5. \]
Bu misollar formulalarning matematik ma’nosini tushuntirish uchun berilgan; ular manbada kuzatilgan muayyan mamlakat ma’lumotlari emas.
Manba taqsimotining markazi taxminan to‘rt-besh samarali kreditor atrofida. Bundan tashqari, odatiy qarz oluvchining eng yirik bitta kreditori jami tashqi qarzning taxminan %25–40 qismini, eng yirik uch kreditor esa birgalikda taxminan %50–75 qismini ushlab turadi.
“Sticky lending” nimani anglatadi?
Tadqiqotda ishlatiladigan sticky lending iborasi qarz oluvchi bilan kreditor o‘rtasidagi moliyalashtirish munosabati qisqa muddatli bo‘lmasligi va ko‘p yillar davom etishga moyil bo‘lishini anglatadi.
2023-yilda faol munosabatlarning muhim qismi o‘nlab yillar avval boshlangan. Kredit munosabatlarining yillik tugash ehtimoli kreditor turiga qarab taxminan %1 dan past darajadan %3 dan biroz yuqori darajagacha o‘zgaradi.
Bu davomiylik yangi moliyalashtirish shokining katta qismi butunlay yangi kreditor topish o‘rniga mavjud munosabatlardagi kredit miqdorining o‘zgarishi orqali yuz berishiga imkon beradi.
Intensiv marja va ekstensiv marja
Intensiv marja (intensive margin) — mamlakatning allaqachon qarz munosabati mavjud bo‘lgan kreditorlardan ko‘proq yoki kamroq sof qarz olishidir.
Ekstensiv marja (extensive margin) — ilgari qarz munosabati bo‘lmagan yangi kreditorlardan qarz olishning boshlanishidir.
Manba 1980–2023 davrida jami sof qarz olishning o‘rtacha taxminan %85 qismi intensiv marja orqali amalga oshganini ko‘rsatadi. Median intensiv-marja ulushi 1980-yillarning oxiridan boshlab %100 ni tashkil etadi.
Bu topilma tadqiqotning identifikatsiya strategiyasi uchun muhim; chunki kredit taklifidagi o‘zgarishlarning katta qismi mavjud va kuzatiladigan qarzdor–kreditor munosabatlari orqali yuz beradi.
Bir kreditorning turli mamlakatlarga bergan kreditlari nega muhim?
Tadqiqotda kreditor-yil qat’iy ta’sirlari ikki tomonlama kredit o‘sishidagi tizimli variatsiyaning muhim qismini tushuntiradi.
Kreditor-yil qat’iy ta’sirlarining tuzatilgan \(R^2\) qiymati taxminan 0,11 bo‘lsa, qarzdor-yil qat’iy ta’sirlarida taxminan 0,08, faqat yil qat’iy ta’sirlarida esa 0,03 dan past.
Bu natija bir kreditorning turli mamlakatlarga bergan kreditlarida umumiy taklif harakatlari borligini qo‘llab-quvvatlaydi.
Ikki tomonlama kredit o‘sishini ajratish
Manba Tenglama (7), mamlakat \(i\) bilan kreditor \(j\) o‘rtasidagi qarz zaxirasining o‘sishini to‘rtta tarkibiy qismga ajratadi:
\[ g_{ij,t}^{B} = \alpha_t + \alpha_{i,t} + \alpha_{j,t} + \epsilon_{ij,t}. \tag{7} \]
Bu yerda:
- \(\alpha_t\): barcha kredit munosabatlariga ta’sir qiladigan global tarkibiy qism.
- \(\alpha_{i,t}\): qarz oluvchi mamlakatga xos tarkibiy qism; kredit talabi harakatlarini tutishga qaratilgan.
- \(\alpha_{j,t}\): kreditorga xos tarkibiy qism; tadqiqot taklif tomonida foydalanadigan asosiy tarkibiy qism.
- \(\epsilon_{ij,t}\): qarzdor-kreditor juftligiga xos qoldiq o‘zgarish.
Nega Weighted Least Squares qo‘llanadi?
Tenglama (7) avvalgi davr qarz zaxiralari og‘irlik sifatida olinib, Vaznli Eng Kichik Kvadratlar (Weighted Least Squares, WLS) usuli bilan baholanadi.
Vazn:
\[ w_{ij,t-1} = \frac{B_{ij,t-1}}{B_{i,t-1}} \]
ko‘rinishida bo‘lib, kreditorning mamlakatning oldingi yilgi jami tashqi qarz zaxirasidagi ulushidir.
Yirik mavjud munosabatlar yuqoriroq vazn oladi. Amiti–Weinstein yondashuvining ushbu xususiyati tufayli baholangan qarzdor va kreditor shoklarining vaznli o‘rtachalari mavjud kredit munosabatlarida ro‘y bergan jami o‘sish bilan mos keladi.
Mamlakat darajasidagi kredit taklifi shoki
Manba Tenglama (8):
\[ g_{i,t}^{B} = \hat{\alpha}_t + \hat{\alpha}_{i,t} + \sum_j w_{ij,t-1}\hat{\alpha}_{j,t} + \nu_{i,t}. \tag{8} \]
Tadqiqotning asosiy tashqi kredit taklifi shoki:
\[ Supply_{i,t} = \sum_j w_{ij,t-1}\hat{\alpha}_{j,t} \]
mantiqiga asoslanadi.
Agar mamlakat o‘tmishda kredit taklifini kuchli kengaytirgan kreditorlarga yuqori darajada bog‘langan bo‘lsa, ijobiy taklif shokiga ko‘proq duchor bo‘ladi.
Aksincha, ayni mamlakatning o‘z iqtisodiy sharoitlaridan kelib chiqadigan umumiy qarz olish ehtiyoji \(\hat{\alpha}_{i,t}\) tarkibiy qismida ajratishga harakat qilinadi.
WLS bilan OLS nega turli natija beradi?
Manba shoklarni ajratishni ham WLS, ham standart Eng Kichik Kvadratlar (OLS) bilan taqqoslaydi.
| Usul | Haqiqiy qarz olishga nisbatan baholangan qarz olish qiyaligi | R² |
|---|---|---|
| WLS | 1,05 | 0,811 |
| OLS | 0,43 | 0,390 |
WLS baholarining 45 daraja chizig‘iga yaqinroq bo‘lishi va taxminan %81 tushuntirish kuchi mavjud kredit munosabatlaridagi o‘sish amalga oshgan jami sof qarz olishning katta qismini qamrab olishini ko‘rsatadi.
Mualliflar ayniqsa yuqori qarz olish nisbatlarida moslik yomonlashishini ta’kidlaydi; buning sababi bunday hollarda mamlakatlar yangi kreditorlarga murojaat qilib ekstensiv marjadan ko‘proq foydalanishidir.
Shok haqiqatan ham taklif shokimi?
Bu tadqiqotning eng muhim identifikatsiya savolidir.
Mualliflar taklif va talab shoklarini kechiktirilgan YaIM va unumdorlik o‘sishi bilan bog‘laydi:
\[ y_{i,t} = \eta_i+\eta_t+\beta\pi_{i,t-1} +\gamma X_{i,t} +\epsilon_{i,t}. \tag{11} \]
\(y_{i,t}\) — baholangan kredit talabi yoki kredit taklifi shoki. \(\pi_{i,t-1}\) kechiktirilgan YaIM yoki unumdorlik o‘sishini ifodalaydi.
Natijalar kredit talabi shoklari avvalgi YaIM o‘sishi bilan mazmunli darajada bog‘liq ekanini, kredit taklifi shoklari esa ayni bog‘liqlikni ko‘rsatmasligini aniqlaydi.
Bu natija taklif shoki qarz oluvchi mamlakatning avvalgi iqtisodiy ko‘rsatkichlaridan yaxshiroq ajratilganini qo‘llab-quvvatlaydi.
Biroq ekonometrik ma’noda “oldindan belgilangan hech qanday o‘zgaruvchi bilan bog‘liq emas” bo‘lish barcha mumkin bo‘lgan kuzatilmaydigan omillardan matematik jihatdan mutlaq mustaqillik isboti emas. Shu sabab mualliflar ham “plausibly exogenous”, ya’ni mantiqan ekzogen iborasidan foydalanadi.
Sof qarz olish qanday aniqlanadi?
Ikki tomonlama tashqi qarz zaxirasi:
\[ B_{ij,t} = B_{ij,t-1} + D_{ij,t} - A_{ij,t} + z_{ij,t} \tag{9} \]
shaklida o‘zgaradi.
Bu yerda:
- \(D_{ij,t}\): kreditor \(j\)dan mamlakat \(i\)ga berilgan kredit mablag‘i.
- \(A_{ij,t}\): asosiy qarzning qaytarilishi.
- \(z_{ij,t}\): foiz kechikishlari, jarimalar, qarzni kamaytirish kabi bevosita kredit ajratish yoki amortizatsiya bo‘lmagan zaxira-oqim tuzatishlari.
Sof qarz olish manba Tenglama (10)da:
\[ NB_{ij,t} = D_{ij,t}-A_{ij,t} \tag{10} \]
deb aniqlanadi.
Tadqiqot qarz zaxirasidagi oddiy o‘zgarish o‘rniga sof qarz olishni afzal ko‘radi; shu tariqa \(z_{ij,t}\) tarkibidagi qarzni kechish yoki shunga o‘xshash buxgalteriya tuzatishlarining kredit taklifi o‘lchovini buzishi kamaytiriladi.
Lokal Proyeksiya Usuli Bu Tadqiqotda Nimani O‘lchaydi?
Jordà turidagi lokal proyeksiyalar bir standart og‘ishlik tashqi kredit taklifi shokining shok yilidan boshlab besh yil keyingacha har bir makroiqtisodiy o‘zgaruvchiga kumulyativ ta’sirini alohida ufq regressiyalari orqali baholaydi.
Birinchi bosqich: shok haqiqatan qarz olishni oshiradimi?
Kredit taklifi shoki faqat u haqiqatan ham yuqoriroq qarz olishga olib kelsagina iqtisodiy tahlil uchun mazmunli bo‘ladi.
Manba Tenglama (12):
\[ y_{i,t+h} = \eta_i + \beta_h^S Supply_{i,t} + \beta_h^D Demand_{i,t} + \gamma_h Global_t + \epsilon_{i,t+h}. \tag{12} \]
Bu tenglama taklif va talab shoklarining sof qarz olish yoki tashqi qarz zaxirasidagi o‘zgarish bilan turli ufqlarda qanday bog‘liqligini o‘lchaydi.
| Ufq | Taklif shoki koeffitsiyenti | Standart xato | Manbadagi ahamiyatlilik |
|---|---|---|---|
| h=0 | 7,82 | 1,51 | *** |
| h=1 | 5,07 | 0,94 | *** |
| h=2 | 2,72 | 0,76 | *** |
| h=3 | -0,05 | 0,95 | Ahamiyatli emas |
| h=4 | 0,12 | 0,87 | Ahamiyatli emas |
| h=5 | -0,49 | 0,88 | Ahamiyatli emas |
Sof qarz olish oqimidagi o‘sish taxminan uch yil ichida yo‘qoladi.
Shunga qaramay, qarz oqimi vaqtinchalik bo‘lsa ham qarz zaxirasi doimiy ravishda yuqoriroq darajaga chiqadi.
| Ufq | Tashqi qarz nisbati o‘zgarishi, foiz bandi | Standart xato |
|---|---|---|
| h=0 | 2,59 | 0,59 |
| h=1 | 4,48 | 1,08 |
| h=2 | 6,10 | 1,64 |
| h=3 | 7,99 | 2,31 |
| h=4 | 9,66 | 2,78 |
| h=5 | 11,29 | 3,15 |
Ushbu barcha taklif shoki koeffitsiyentlari manba 4-jadvalda %1 darajada ahamiyatli deb belgilangan.
Placebo testlari nimani tekshiradi?
Placebo testi haqiqiy mexanizm ishlamasligi kerak bo‘lgan soxta vaqt yoki guruhda ayni usul tasodifan natija ishlab chiqaradimi-yo‘qmi, shuni tekshiradi.
Tadqiqotning birinchi placebo testida shoklar yuz berishidan 5 va 10 yil oldingi qarz olish natijalariga qo‘llanadi. Asosiy taklif shoki kelajakdagi qarz olishni bashorat qilsa-da, o‘tmishdagi qarz olishni tizimli ravishda bashorat qilmaydi.
Ikkinchi placebo testida shoklar ayni yil ichida tasodifiy boshqa mamlakatlarga biriktiriladi. Bu soxta moslashtirishda sof qarz olish va tashqi qarz zaxirasi ahamiyatli javob bermaydi.
Bu testlar taklif shoki faqat umumiy vaqt qatori korrelyatsiyasi yoki tasodifiy mamlakat moslashtirilishi sabab natija bermayotganiga qo‘shimcha dalil beradi.
Asosiy lokal proyeksiya tenglamasi
Manba Tenglama (13):
\[ y_{i,t+h}^{cum} = \eta_i + \beta_h Supply_{i,t} + \gamma_h Global_t + \Gamma_h' X_{i,t-1:t-4} + \Psi_h' y_{i,t-1:t-3} + \epsilon_{i,t+h}, \qquad h=0,\ldots,5. \tag{13} \]
Bu yerda:
- \(y_{i,t+h}^{cum}\): tegishli makro o‘zgaruvchining shokdan oldingi yilga nisbatan kumulyativ javobidir.
- \(Supply_{i,t}\): standartlashtirilgan tashqi kredit taklifi shokidir.
- \(Global_t\): kredit bozoridagi umumiy global shokdir.
- \(X_{i,t-1:t-4}\): real YaIM o‘sishi, sof tashqi qarz olish, davlat qarzi nisbati, talab shoki va taklif shokining to‘rtta kechikishini o‘z ichiga oladi.
- \(y_{i,t-1:t-3}\): bog‘liq o‘zgaruvchining uchta kechikishidir.
- \(\eta_i\): mamlakat qat’iy ta’siridir.
Hisobotdagi javob funksiyalari bir standart og‘ishlik ijobiy kredit taklifi shokiga mos keladi.
Standart xatolar vaqt bo‘yicha ketma-ket bog‘liqlikni ham, mamlakatlararo umumiy bog‘liqlikni ham hisobga ola oladigan Driscoll–Kraay usuli bilan hisoblanadi.
Manba 10–24-rasmlarda soyali hududlar %90 ishonch oraliqlarini ko‘rsatadi.
Ma’lumot manbalari
| Ma’lumot | Manba | Tadqiqotdagi qo‘llanishi |
|---|---|---|
| Tashqi davlat va davlat kafolatlagan qarz | World Bank International Debt Statistics | Qarzdor-kreditor tarmog‘i va kredit taklifi shokini shakllantirish |
| Makroiqtisodiy ko‘rsatkichlar | Global Macro Database | YaIM va boshqa makro natijalar |
| Milliy hisoblar | Penn World Tables 11.0 | Qo‘shimcha makro va unumdorlik ko‘rsatkichlari |
| Fiskal ma’lumotlar | Public Finance in Modern History | Fiskal natijalarni to‘ldirish |
| Davlat va xususiy investitsiya | IMF Investment and Capital Stock Dataset | Davlat va xususiy investitsiya javoblari |
| Institutsional sifat | International Country Risk Guide | Political Risk Index va uning quyi tarkibiy qismlari |
134 mamlakat bilan 73 mamlakat nega farq qiladi?
International Debt Statistics qarz tarmog‘i 134 qarz oluvchi mamlakatni qamrab oladi.
Biroq asosiy lokal proyeksiyalarni baholash uchun qarz ma’lumotlariga qo‘shimcha ravishda davlat investitsiyasi, davlat moliyasi, real YaIM, unumdorlik, tashqi balans va boshqa nazorat o‘zgaruvchilari ayni mamlakat-yillarda mavjud bo‘lishi kerak.
Barcha ma’lumotlar to‘plami birlashtirilgach, asosiy baholash tanlanmasi 1980–2023 yillar oralig‘ida 73 EMDEni tashkil etadi.
Bundan tashqari, lokal proyeksiyalar besh yil oldinga ufq va kechiktirilgan o‘zgaruvchilardan foydalangani sababli, to‘liq besh yillik javob oynasining samarali bazaviy-yil tanlanmasi taxminan 1985–2019 davriga to‘g‘ri keladi.
Tadqiqot Usuli va Natijalari
Fiskal sektor: kredit taklifi oshsa nima bo‘ladi?
Bir standart og‘ishlik ijobiy tashqi kredit taklifi shoki davlat sektorining moliyalashtirish cheklovini yumshatadi.
Manba 10-rasmga ko‘ra:
- davlat investitsiyasi taxminan uch yil ichida YaIMning 0,3–0,4 foiz bandiga oshadi,
- umumiy fiskal balans yomonlashadi,
- davlat daromadlari biroz kamayadi,
- umumiy davlat qarzi nisbati to‘rt-besh yil ichida taxminan 6 foiz bandiga oshadi.
Fiskal kengayish faqat davlat xarajatlarining oshishidan kelib chiqmaydi. Davlat daromadlarining kamayishi ham budjet balansining yomonlashishiga hissa qo‘shadi.
Manba shuningdek yuqori davlat qarzining o‘zi qarzga xizmat ko‘rsatish yukini ko‘rsatmasligini ta’kidlaydi. Foiz stavkasi, muddat va imtiyozli moliyalashtirish shartlari qarzga xizmat ko‘rsatish yukini alohida belgilaydi.
Real sektor: nega ko‘proq davlat investitsiyasi avtomatik ravishda o‘sish yaratmaydi?
Davlat investitsiyasi xarajatlarining oshishi iqtisodiy jihatdan qimmatli davlat kapitali ayni miqdorda oshganini anglatmaydi. Loyiha tanlovi, amalga oshirish sifati, qiymati, yakunlanish muddati va unumdor tarmoqlar bilan aloqasi investitsiyaning iqtisodiy qaytimini belgilaydi.
Manba 11-rasmda o‘rtacha mamlakat uchun:
- real YaIMda barqaror va ahamiyatli o‘sish kuzatilmaydi,
- umumiy omillar unumdorligi uzoq ufqlarda manfiylashadi va oxiriga yaqin statistik jihatdan ahamiyatli pasayishni ko‘rsatadi,
- xususiy investitsiya o‘rta muddatda kamayadi va ayrim ufqlarda pasayish statistik jihatdan ahamiyatli,
- xususiy iste’mol dastlab cheklangan darajada kamayadi, so‘ng shokdan oldingi darajaga yaqinlashadi.
Umumiy Omillar Unumdorligi (Total Factor Productivity, TFP) ishlab chiqarishda foydalaniladigan mehnat va kapital miqdori bilan tushuntirib bo‘lmaydigan unumdorlik qismini ifodalovchi ko‘rsatkichdir.
TFPning pasayishi ayni mehnat va kapital resurslaridan kamroq samarali ishlab chiqarish bilan mos keladigan natijadir; biroq TFP o‘lchovi bevosita bitta loyiha samarasizligining o‘lchovi emas.
Tashqi Qarz Olish Nega Avtomatik Ravishda O‘sish Yaratmaydi?
Tadqiqot natijalariga ko‘ra tashqi kredit moliyalashtirish cheklovini yumshatib, davlat investitsiyasi xarajatlarini oshirishi mumkin; ammo investitsiya xarajatlarining unumdor kapitalga aylanishi, xususiy investitsiyaning siqib chiqarilishi, real valyuta kursining qadrlanishi, importning oshishi va resurslar taqsimotining institutsional sifati sabab o‘rtacha mamlakatda barqaror ishlab chiqarish yoki unumdorlik o‘sishi kafolatlanmaydi.
Xususiy investitsiyaning siqib chiqarilishi
Crowding-out yoki xususiy investitsiyaning siqib chiqarilishi — davlat sektoridagi moliyalashtirish yoki xarajatlar kengayishi xususiy sektor investitsiyasini kamaytiradigan holat.
Tadqiqotda ijobiy tashqi kredit taklifi shokidan keyin xususiy investitsiya o‘rta muddatda manfiy javob beradi.
Manba buning yagona qat’iy mexanizmini eksperimental ravishda ajratmaydi. Shu sabab xususiy investitsiya pasayishini faqat bitta foiz stavkasi yoki kredit bozori kanaliga bog‘lash to‘g‘ri emas.
Tashqi sektor javobi
Manba 12-rasmga ko‘ra davlat investitsiyasining oshishining bir qismi import qilinadigan kapital tovarlariga talabni oshiradi.
Natijada:
- import oshadi,
- joriy hisob vaqtincha yomonlashadi,
- real samarali valyuta kursi qadrlanadi,
- eksport ko‘rsatkichlariga pasaytiruvchi bosim yuzaga keladi.
Besh yillik kumulyativ real samarali valyuta kursi qadrlanishi taxminan %8 deb qayd etiladi.
Real Samarali Valyuta Kursi (Real Effective Exchange Rate, REER) — mamlakat valyutasining savdo hamkorlariga nisbatan nominal kursini nisbiy narx darajalari bilan tuzatib o‘lchaydigan indeks.
Manbada REERning oshishi real qadrlanish sifatida talqin qilinadi. Real qadrlanish mamlakatning tashqi raqobatbardoshligini kamaytirishi mumkin; biroq REERning o‘zi raqobatbardoshlikning barcha jihatlarini o‘lchamaydi.
Ijobiy va salbiy kredit taklifi shoklari simmetrikmi?
Mualliflar ijobiy va salbiy taklif shoklarini ajratib, chiziqli modelning simmetriya farazini tekshiradi.
Umuman olganda, katta iqtisodiy assimetriya bo‘yicha dalillar cheklangan.
Tashqi sektor javoblari ayniqsa simmetrik: ijobiy taklif shoklari real valyuta kursini qadrlantirib, joriy balansni yomonlashtirsa, salbiy taklif shoklari taxminan teskari yo‘nalishda harakat hosil qiladi.
Fiskal natijalarda biroz assimetriya mavjud. Ijobiy kredit taklifi shoklari davlat investitsiyasi va qarzni kuchliroq oshiradi, salbiy shoklarda esa hukumatlar xarajatlar va qarz zaxirasini ayni tezlikda pasaytirmayotgani ko‘rinadi.
Past daromadli mamlakatlar farq qiladimi?
Tadqiqot past daromadli mamlakatlarni (LIC) boshqa rivojlanayotgan bozorlar va rivojlanayotgan iqtisodiyotlar bilan taqqoslaydi.
Har ikki guruhda ham ijobiy kredit taklifi shoki davlat investitsiyasi va qarzni oshiradi.
Biroq past daromadli mamlakatlarda:
- davlat daromadi biroz kamayadi,
- davlat investitsiyasi va qarz to‘planishi bir oz cheklanganroq,
- YaIM va TFP javoblari umuman zaifroq,
- xususiy iste’mol sezilarli darajada oshadi,
- joriy hisob taqchilligi ko‘proq yomonlashadi,
- import ko‘proq oshadi,
- eksport zaifroq javob beradi.
Mualliflar bu qonuniyatni past daromadli mamlakatlarda tashqi moliyalashtirishning kattaroq qismi unumdor kapital jamg‘arilishidan ko‘ra ichki talab, iste’mol va importga aylanishi bilan mos deb talqin qiladi.
Shunga qaramay, daromad darajasining o‘zi mamlakatlar o‘rtasidagi farqni yetarlicha tushuntirmaydi.
Institutsional Sifat Tashqi Qarz Olish Natijalarini Qanday O‘zgartiradi?
Manba topilmalariga ko‘ra, kuchliroq institutsional sifat o‘xshash tashqi kredit taklifi kengayishlarining kattaroq va barqarorroq davlat investitsiyasiga, cheklanganroq qarz to‘planishiga hamda zaif institutsional muhitlarga nisbatan qulayroq ishlab chiqarish/unumdorlik javoblariga aylanishi bilan bog‘liq; biroq ayniqsa ishlab chiqarish va TFP farqlarining statistik aniqligi cheklangan.
Institutsional sifat qanday o‘lchanadi?
Asosiy tahlilda International Country Risk Guide (ICRG) Political Risk Index ko‘rsatkichidan foydalaniladi.
Institutsional sifat o‘zgaruvchisi indeksning standartlashtirilgan va besh yillik kechiktirilgan harakatlanuvchi o‘rtachasi shaklida yaratiladi.
Manba Tenglama (15):
\[ y_{i,t+h}^{cum} = \alpha_i + \beta_h Supply_{i,t} + \theta_h \left( Supply_{i,t}\times Inst_{i,t}^{5y} \right) + \gamma_h Global_t + \Gamma_h'X_{i,t-1:t-4} + \Psi_h'y_{i,t-1:t-3} + \epsilon_{i,t+h}. \tag{15} \]
\(Inst_{i,t}^{5y}\) — institutsional sifat indeksining standartlashtirilgan besh yillik kechiktirilgan o‘rtachasi.
Rasmlarda “kuchli” va “zaif” institut javoblari tanlanma o‘rtachasidan mos ravishda +1,5 va -1,5 standart og‘ish darajasida baholangan.
Bu qiymatlar haqiqiy ikki mamlakat guruhi emas; uzluksiz institutsional sifat o‘zgaruvchisidagi taqqoslash nuqtalaridir.
Kuchli institutsional muhitdagi fiskal natijalar
Manba 17-rasm kuchli institutlarga ega iqtisodiyotlar:
- kattaroq va barqarorroq davlat investitsiyasi o‘sishini,
- pastroq davlat qarzi to‘planishini,
- cheklanganroq fiskal balans yomonlashuvini,
- barqarorroq davlat daromadini
namoyon etishini ko‘rsatadi.
Davlat investitsiyasi javobining kuchli va zaif institutlar o‘rtasidagi farqi turli ufqlarda statistik jihatdan ahamiyatli.
Real YaIM va unumdorlik natijasini qanday o‘qish kerak?
Kuchli institutlarga ega mamlakatlarda real YaIM va TFP dastlab ijobiyroq javob beradi va ufqning katta qismida nisbatan barqaror qoladi.
Zaif institutsional muhitlarda esa ikkalasi ham aniqroq pasayadi.
Biroq manba kuchli-zaif farqlar ijobiy bo‘lishiga qaramay, ayniqsa YaIM va TFP uchun baholar noaniq ekanini va odatda statistik ahamiyatga ega emasligini aniq qayd etadi.
Shuning uchun to‘g‘ri xulosa:
“Kuchli institutlar sharoitida ishlab chiqarish va unumdorlik javoblari qulayroq.”
Noto‘g‘ri darajada kuchli xulosa:
“Kuchli institutlar tashqi qarz olishni albatta o‘sishga aylantiradi.”
Mahalliy moliyalashtirishdan tashqi moliyalashtirishga almashtirish
Manba 20-rasm kuchli institutlarga ega hukumatlar ijobiy tashqi kredit taklifi shokidan keyin mahalliy moliyalashtirishni tashqi moliyalashtirish bilan kuchliroq almashtirishini ko‘rsatadi.
Tadqiqotda mahalliy moliyalashtirish taxminan:
\[ \text{Yerli Finansman İhtiyacı} \approx \text{Genel Mali Açık} - \text{Net Dış Borçlanma} \]
ko‘rinishida qoldiq qiymat sifatida hisoblanadi.
Manba moliyaviy aktivlarni sof sotib olish kabi “below-the-line” moddalar uchun yetarli uzoq muddatli ma’lumot yo‘qligi sabab bu o‘lchov to‘liq emasligini aniq qayd etadi.
Shu sabab moliyalashtirish tarkibi bo‘yicha bu natija, ayniqsa qisqa muddatli vaqt jihatidan, taxminiy o‘lchov sifatida baholanishi kerak.
Hukumat barqarorligi va byurokratiya sifati
Mualliflar ICRG indeksining ikki quyi tarkibiy qismini ham alohida o‘rganadi:
- government stability: hukumat barqarorligi,
- bureaucracy quality: byurokratiya sifati.
Bu o‘zgaruvchilarda vaqt bo‘yicha harakat cheklanganligi sababli mamlakatlarning 1985–1995 davridagi oldindan belgilangan median qiymatlaridan foydalanib yuqori va past guruhlar yaratilgan.
Har ikki o‘lchovda ham kuchliroq institutli guruh tashqi kredit taklifi shokidan keyin barqaror davlat investitsiyasi o‘sishini ko‘rsatgan guruhdir.
Hukumat barqarorligi zaif yoki byurokratiya sifati past mamlakatlarda xususiy investitsiya pasayishi ancha kuchli.
Manba buni siyosat davomiyligi va samarali davlat boshqaruvi qarz olingan resurslarning unumdor investitsiyaga aylanishida muhim bo‘lishi mumkinligiga dalil sifatida talqin qiladi.
Boshqa ICRG quyi indekslari
Qo‘shimcha mustahkamlik tahlillari:
- korrupsiya,
- demokratik hisobdorlik,
- investitsiya profili,
- qonun va tartib,
- armiyaning siyosatdagi ishtiroki
kabi quyi indekslarni ham o‘rganadi.
Manba bu o‘lchovlarda makroiqtisodiy javoblar kamroq tizimli farq ko‘rsatishini qayd etadi.
Daromad, moliyaviy rivojlanish va moliyaviy ochiqlik nazorat qilinganda nima bo‘ladi?
Institutsional sifat daromad darajasi yoki moliyaviy rivojlanish bilan bog‘liq bo‘lishi mumkinligi sababli tadqiqot institutsional sifat o‘zaro ta’sirini:
- jon boshiga daromad,
- moliyaviy rivojlanganlik,
- moliyaviy ochiqlik
o‘zaro ta’sirlari bilan ayni regressiyada sinaydi.
Manba 24-rasmga ko‘ra, kuchli institutlardagi yuqoriroq davlat investitsiyasi javobi ushbu nazoratlardan keyin ham iqtisodiy jihatdan katta va turli ufqlarda statistik jihatdan ahamiyatli bo‘lib qoladi.
Davlat daromadi farqi ham kuchli institutlar foydasiga saqlanadi.
Real YaIM farqi iqtisodiy jihatdan muhim ko‘rinsa-da, noaniq baholanadi.
TFP farqi esa ushbu qo‘shimcha nazoratlardan keyin sezilarli darajada zaiflashadi.
Kreditor turi natijalarni o‘zgartiradimi?
Tadqiqot kreditorlarni uch asosiy guruhga ajratadi:
- ikki tomonlama rasmiy kreditorlar,
- ko‘p tomonlama kreditorlar,
- xususiy kreditorlar.
Manba Tenglama (16):
\[ y_{i,t+h}^{cum} = \alpha_i + \beta_h^B Supply_{i,t}^{B} + \beta_h^M Supply_{i,t}^{M} + \beta_h^P Supply_{i,t}^{P} + \gamma_h Global_t + \Gamma_h'X + \Psi_h'y + \epsilon_{i,t+h}. \tag{16} \]
\(B\), \(M\) va \(P\) mos ravishda bilateral, multilateral va private kreditor shoklarini ifodalaydi.
Uchta shok ayni regressiyaga birgalikda kiritilgani sababli, har bir koeffitsiyent boshqa kreditor guruhlaridagi bir vaqtdagi taklif harakatlari nazorat qilinib baholanadi.
Ikki tomonlama rasmiy kreditorlar
Ikki tomonlama kredit taklifi shoklari eng aniq fiskal kengayishni yuzaga keltiradi:
- davlat investitsiyasi oshadi,
- fiskal balans yomonlashadi,
- davlat qarzi barqaror ravishda oshadi,
- xususiy investitsiya kamayadi,
- joriy hisob zaiflashadi,
- real valyuta kursi qadrlanadi.
Shunga qaramay, barqaror ishlab chiqarish yoki TFP yutug‘i kuzatilmaydi.
Xususiy kreditorlar
Xususiy kredit taklifi shoklari aniq davlat investitsiyasi yoki fiskal kengayishni yuzaga keltirmaydi.
Buning o‘rniga real YaIM va TFP javoblari ufqning muhim qismida qulayroq, xususiy investitsiya esa dastlab kuchliroq bo‘ladi.
Biroq tadqiqot bu natijani “xususiy kredit har doim samaraliroq” deb talqin qilmaydi.
Xususiy kredit bilan bog‘liq ijobiy natijalar ayniqsa kuchliroq institutlarga ega mamlakatlarda jamlangani qo‘shimcha tahlillarda ko‘rsatiladi.
Ko‘p tomonlama kreditorlar
Ko‘p tomonlama kredit taklifi shoklari davlat qarzini barqaror ravishda oshirar ekan, davlat investitsiyasida cheklangan o‘sish va zaifroq ishlab chiqarish/unumdorlik natijalarini keltirib chiqaradi.
Mualliflar buni ko‘p tomonlama moliyalashtirish siyosatni moslashtirish va shartlilik bilan ko‘proq birga uchrashi bilan bog‘liq bo‘lishi mumkinligini qayd etadi.
Biroq manba bu kanalni bevosita identifikatsiya qilmaydi. Shu sabab shartlilik faqat ehtimoliy talqin, tadqiqot isbotlagan mexanizm emas.
Mualliflar IMF dasturi mavjud mamlakat-yillarni chiqarib tashlagan yoki bevosita nazorat qilgan qo‘shimcha testlarda natijalar katta darajada o‘xshash qolishini bildiradi.
Yirik kreditorlar natijalarni boshqaryaptimi?
Tadqiqotning muhim mustahkamlik testlaridan biri Xitoy va Jahon bankidir.
Mualliflar kredit taklifi shoklarini:
- Xitoyni chiqarib tashlab,
- Jahon bankini chiqarib tashlab
qayta hisoblaydi.
Har ikki holatda ham asosiy lokal proyeksiya javoblari asosiy natijalarga juda yaqin bo‘lib qoladi.
Shuning uchun manba o‘rtacha topilmalar faqat Xitoyning tashqi kredit kengayishiga yoki faqat Jahon banki kreditlariga asoslangan degan talqinni qo‘llab-quvvatlamaydi.
Global shok nazoratlari
Kreditorlarning xatti-harakatlariga neft narxi yoki geosiyosiy xavf kabi global o‘zgarishlar ta’sir qilishi mumkin.
Shu sabab asosiy regressiyalarga alohida:
- global geosiyosiy xavf,
- global neft narxlari,
- yil qat’iy ta’sirlari
qo‘shilgan.
Asosiy javob funksiyalari bu o‘zgarishlar bilan katta darajada o‘xshash qoladi.
Tadqiqot qo‘llab-quvvatlaydigan xulosalar
- Mavjud qarzdor–kreditor munosabatlari tashqi davlat qarz olishining katta qismini tushuntiradi.
- Kreditorlarga xos umumiy kredit harakatlari qarz olishdagi tizimli variatsiyaning ahamiyatli qismini tashkil etadi.
- Tadqiqot yaratgan tashqi kredit taklifi shoklari qarz oluvchi mamlakatning kechiktirilgan o‘sish ko‘rsatkichlari bilan talab shoklariga qaraganda kamroq bog‘liq.
- Ijobiy kredit taklifi shoklari sof tashqi qarz olish va tashqi qarz zaxirasini ahamiyatli ravishda oshiradi.
- Tashqi moliyalashtirishga osonroq kirish o‘rtacha mamlakatda davlat investitsiyasini oshiradi.
- O‘rtacha mamlakatda barqaror YaIM yoki TFP o‘sishi bo‘yicha kuchli dalil yo‘q.
- Xususiy investitsiyaning qisman siqib chiqarilishi kuzatiladi.
- Import va real valyuta kursining qadrlanishi oshar ekan, joriy balans vaqtincha zaiflashadi.
- Institutsional sifat tashqi moliyalashtirishning davlat investitsiyasiga aylanishini sezilarli darajada o‘zgartiradi.
- Kuchliroq hukumat barqarorligi va byurokratiya sifati barqarorroq davlat investitsiyasi javobi va cheklanganroq xususiy investitsiya siqib chiqarilishi bilan bog‘liq.
- Kreditor turiga qarab makroiqtisodiy uzatish farq qiladi.
- Xitoy yoki Jahon banki alohida chiqarib tashlanganda asosiy natijalar katta darajada saqlanadi.
Tadqiqot qo‘llab-quvvatlamaydigan xulosalar
Tadqiqot “tashqi qarz olish har doim o‘sishga zarar yetkazadi” degan xulosani qo‘llab-quvvatlamaydi.
Tadqiqot “tashqi qarz olish har doim o‘sishni oshiradi” degan xulosani ham qo‘llab-quvvatlamaydi.
Tadqiqot kuchli institutlar qarz oluvchi har bir mamlakatda albatta YaIM o‘sishini yuzaga keltirishini isbotlamaydi.
Institutsional sifat bo‘yicha YaIM va TFP farqlari ko‘plab ufqlarda statistik jihatdan aniq emas.
ICRG institutsional sifat ko‘rsatkichi davlat salohiyatining barcha jihatlarini to‘liq o‘lchamaydi va manba institutsional sifat boshqa mamlakat xususiyatlarini qisman ifodalashi mumkinligini inkor eta olmaydi.
Tadqiqot loyiha darajasida qaysi davlat investitsiyalari muvaffaqiyatli yoki muvaffaqiyatsiz bo‘lganini kuzatmaydi.
Tadqiqot yuqoriroq qarz zaxirasi qarzga xizmat ko‘rsatish yukini bevosita o‘lchaydi, deb aytmaydi.
Tadqiqot ko‘p tomonlama kreditlarning zaif natijalari albatta dastur shartliligidan kelib chiqqanini isbotlamaydi.
Tadqiqot faqat 2026-yildan keyingi kelajak uchun qarz yoki o‘sish prognozi emas; u 1970–2023 tarixiy ma’lumotlaridan tuzilgan ekonometrik tahlildir.
Umumiy ilmiy baholash
Tadqiqotning asosiy hissasi — “ko‘p qarz olgan mamlakat nega o‘sdi yoki o‘smadi?” savoliga bevosita kuzatiladigan qarz miqdori bilan javob berishga urinish o‘rniga, qarz olish salohiyatidagi taklif tomonidagi o‘zgarishlarni ikki tomonlama kredit tarmog‘i orqali ajratishidir.
Bu farq iqtisodiy jihatdan muhim. Agar hukumat inqiroz sabab kredit talab qilsa, keyin kuzatilgan past o‘sishni qarz olishning o‘ziga bog‘lash chalg‘ituvchi bo‘lishi mumkin. Aksincha, mavjud kreditorlar boshqa sabablar bilan kredit taklifini kengaytirsa, mamlakatning tashqi moliyalashtirishga kirishi o‘zining qisqa muddatli talabidan nisbatan mustaqil ravishda o‘zgarishi mumkin.
Mualliflarning natijalari bunday taklif kengayishi haqiqatan ham ko‘proq davlat investitsiyasini yaratishini ko‘rsatadi. Ammo davlat investitsiyasi xarajatlarining oshishi o‘rtacha hisobda ayni miqdorda unumdor kapital, unumdorlik yoki YaIM o‘sishini yuzaga keltirmayotgani ko‘rinadi.
Shu sabab tadqiqotning ilmiy xabari moliyalashtirish miqdori bilan rivojlanish natijasini bir-biridan ajratadi: kredit resurs beradi; institutlar bu resurs qanday ishlatilishini shakllantiradi.
Manba va Usul Haqida Izoh
Asl sarlavha: Does Foreign Borrowing Lift Growth?
Mualliflar: Marijn A. Bolhuis, Tobias Krahnke, Papa N'Diaye.
Mualliflar tartibi: Manbada berilgan tartibda saqlangan.
Muassasa: Uchala muallif ham International Monetary Fund (IMF) bilan affiliatsiyalangan.
Manbada ko‘rsatilgan departamentlar: African Department; Research Department; Strategy, Policy and Review.
Mas’ul muallif: Manba bitta corresponding author ko‘rsatmaydi; uchala muallifning ham elektron pochta manzili berilgan.
Teng hissa / ham-birinchi mualliflik: Manbada bunday bayonot mavjud emas.
Seriya: IMF Working Papers.
Tadqiqot raqami: WP/26/216.
Nashriyot: International Monetary Fund.
Rasmiy nashr sanasi: IMF eLibrary qaydiga ko‘ra 2 Oktyabr 2026.
PDF muqovasi sanasi: Oktyabr 2026.
Tadqiqot matnidagi sana: 24 Sentyabr 2026.
Tarqatishga ruxsat bergan: Deniz Igan.
DOI: 10.5089/9798229061117.001.
ISBN: 9798229061117.
DOI havolasi: https://doi.org/10.5089/9798229061117.001
Elektron nusxa: Manba PDF elektron nusxa SSRN abstract=7611154 manzilida mavjudligini bildiradi.
Manba turi: IMF Working Paper; davom etayotgan tadqiqotni muhokamaga qo‘yadigan ishchi hujjat.
Taqriz holati: Taqrizdan o‘tgan akademik jurnal maqolasi sifatida taqdim etilmasligi kerak. IMF Working Paperlar tadqiqot jarayonidagi ishlarni va mualliflar fikrlarini ifodalashini bildiradi.
Mualliflik huquqi / litsenziya: © 2026 International Monetary Fund. Manba PDFda “Not for Redistribution” yozuvi mavjud. Creative Commons ochiq litsenziyasi ko‘rsatilmagan.
JEL kodlari: F34, F36, F43, H63, O16, O43.
Kalit so‘zlar: External public sector borrowing; Public sector debt; Credit supply shocks; Public investment; Economic development; Institutional quality; Capital allocation.
Asosiy qarz ma’lumotlari: World Bank International Debt Statistics; 134 qarz oluvchi iqtisodiyot, 302 kreditor, 1970–2023.
Yakuniy asosiy baholash tanlanmasi: Ma’lumot manbalari birlashtirilgach 73 rivojlanayotgan bozor va rivojlanayotgan iqtisodiyot, 1980–2023. Besh yillik lokal proyeksiya va kechikishlar sabab to‘liq impulse-response tanlanmasida bazaviy yillar torroq.
Asosiy identifikatsiya usuli: Ikki tomonlama qarzdor–kreditor kredit o‘sishlarini WLS yordamida global, qarzdorga xos, kreditorga xos va idiosinkratik tarkibiy qismlarga ajratish; oldindan mavjud kreditor ulushlari bilan kreditor shoklarini vaznlash.
Asosiy natija usuli: Jordà turidagi kumulyativ lokal proyeksiyalar, h=0–5 yillik ufqlar va bir standart og‘ishlik tashqi kredit taklifi shoki.
Standart xato: Driscoll–Kraay; ketma-ket va kesimlararo bog‘liqlikni hisobga olish maqsadida ishlatilgan.
Grafik ishonch oralig‘i: Asosiy impulse-response grafiklarida %90 ishonch oraliqlari.
Institutsional sifat: International Country Risk Guide Political Risk Index; asosiy uzluksiz spetsifikatsiyada besh yillik kechiktirilgan harakatlanuvchi o‘rtacha standartlashtirib ishlatiladi.
Asosiy miqdoriy natijalar: Ijobiy tashqi kredit taklifi shoki davlat investitsiyasini taxminan YaIMning 0,3–0,4 foiz bandiga oshiradi; umumiy davlat qarzi taxminan 6 foiz bandiga ko‘tariladi; tashqi qarz zaxirasidagi kumulyativ o‘sish beshinchi yilda 4-jadvalga ko‘ra 11,29 foiz bandiga yetadi; real samarali valyuta kursi besh yilda taxminan %8 qadrlanadi. O‘rtacha mamlakatda barqaror YaIM o‘sishi kuzatilmaydi, TFP uzoq ufqlarda yomonlashadi.
Placebo nazoratlari: Shoklarni o‘tgan davr natijalariga qo‘llash va mamlakatlarga tasodifiy qayta biriktirish asosiy qarz olish javobini yuzaga keltirmaydi.
Mustahkamlik: Xitoy va Jahon bankini alohida chiqarib tashlash; global geosiyosiy xavf, neft narxi va yil qat’iy ta’sirlarini qo‘shish asosiy natijalarni katta darajada o‘zgartirmaydi.
Institutsional sifat cheklovi: Institutsional sifati yuqori mamlakatlarda davlat investitsiyasi va fiskal tuzilma natijalari kuchliroq; biroq ishlab chiqarish va TFP farqlarining bir qismi statistik jihatdan noaniq. Manba loyiha darajasidagi davlat investitsiyasi natijalarini bevosita kuzatmaydi va institutsional sifat ko‘rsatkichi boshqa bog‘liq mamlakat xususiyatlarini qisman ifodalashi mumkinligini inkor eta olmaydi.
Moliyalashtirish bayonoti: Manbada alohida standart tadqiqot moliyalashtirish bayonoti mavjud emas.
Manfaatlar to‘qnashuvi: Manbada alohida standart manfaatlar to‘qnashuvi bayonoti mavjud emas.
Ma’lumotlar mavjudligi: Tadqiqot foydalanilgan ma’lumotlar bazalarini batafsil ko‘rsatadi; manba PDFda alohida ochiq replikatsiya paketi yoki standart Data Availability Statement ko‘rsatilmagan.
Muallif hissalari / CRediT: Manbada standart CRediT hissa jadvali mavjud emas.
Institutsional fikr ogohlantirishi: Manba bildirilgan fikrlar mualliflarga tegishli ekanini va IMF, IMF Executive Board yoki IMF rahbariyatining fikrlarini majburiy ravishda ifodalamasligini bildiradi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan