


1. Оё таҳқиқоти манбаъ аз аввал то охир баррасӣ шуд? Бале; матни асосии Working Paper-и 92-саҳифагӣ, муодилаҳои усул, ҷадвалҳои асосӣ, Расмҳои 1–24, бахши хулоса ва санҷишҳои муҳими устуворӣ дар замимаҳо баррасӣ шуданд. 2. Оё навъи манбаъ дуруст аст? Бале; ин IMF Working Paper WP/26/216 мебошад, на мақолаи маҷаллаи аз тақризи ҳамтоён гузашта. 3. Оё ҳувияти библиографӣ тасдиқ шуд? Бале; унвон, муаллифон, рақами WP, сабти расмии нашри IMF ва DOI санҷида шуданд. 4. Оё фарогирии маълумоти 134 кишвар аз намунаи ниҳоии арзёбии 73 кишвар ҷудо карда шуд? Бале. 5. Оё талабот ба қарз аз пешниҳоди қарз ҷудо карда шуд? Бале; масъалаи асосии идентификатсияи таҳқиқот ҳифз шудааст. 6. Оё шоки пешниҳоди қарз, ки “ба таври қобили қабул экзогенӣ” аст, ҳамчун тасодуфияти қатъии таҷрибавӣ пешниҳод шуд? Не; фарзияҳои идентификатсия, санҷишҳои placebo ва маҳдудиятҳо алоҳида нишон дода шудаанд. 7. Оё формулаҳо ва тағйирёбандаҳои марказӣ шарҳ дода шуданд? Бале; ченаки тамаркуз, сохтори пешниҳод-талабот, таҷзияи афзоиши қарзи дуҷониба, сохтани шок ва муодилаҳои проексияи маҳаллӣ баррасӣ шуданд. 8. Оё бо вуҷуди набудани координатаҳои хоми графикҳои манбаъ каҷхатҳои сохта бо дақиқии бардурӯғ эҷод шуданд? Не; натиҷаҳои миқдорӣ бо ҷадвал/матн ва робитаи усул бо SVG-и бемиқёс пешниҳод шудаанд. 9. Оё entity-и асосии илмӣ аз ҷониби манбаъ дастгирӣ мешавад? Бале; шоки пешниҳоди қарзи хориҷии бахши давлатӣ ченаки эмпирикии шок мебошад, ки барои гирифтани тағйироти иқтидори қарзгирӣ аз тағйироти рафтори қарздиҳии ҷониби кредитор ба вуҷуд омадааст. 10. Оё ҳудудҳои коррелятсия/сабабият ва гетерогенӣ намоёнанд? Бале; асосноккунии тафсири сабабии шоки асосии пешниҳод аз тафсири эҳтиёткоронаи таъсири мутақобилаи сифати институтсионалӣ ҷудо шудааст. 11. Оё синтаксиси HTML/SVG бехатар аст? Бале; script, iframe, event handler, тасвири беруна ва JavaScript-и иҷрошаванда вуҷуд надорад. 12. Оё натиҷаҳое, ки таҳқиқот мегӯяд ва намегӯяд, ҷудо карда шуданд? Бале; равшан гуфта шудааст, ки дастрасӣ ба маблағгузории хориҷӣ худ аз худ рушдро кафолат намедиҳад, институтҳо муҳиманд, аммо институтҳои қавӣ кафолати автоматии рушдро ба вуҷуд намеоранд.
Шоки пешниҳоди қарзи хориҷии бахши давлатӣ (foreign public-sector credit supply shock) ченаки эмпирикии шок мебошад, ки барои гирифтани ҳаракати иқтидори қарзгирӣ аз тағйироти рафтори қарздиҳии кредиторони мавҷудаи хориҷӣ, на аз тағйироти эҳтиёҷи худи кишвар ба қарзгирӣ, сохта шудааст. Marijn A. Bolhuis, Tobias Krahnke ва Papa N'Diaye бо истифода аз ин шокҳо таъсири осонтар шудани дастрасии бахши давлатӣ ба маблағгузории хориҷиро ба сармоягузорӣ, қарз, истеҳсол, ҳосилнокӣ ва тавозуни беруна меомӯзанд.
Масъалаи асосии таҳқиқот дар он аст, ки ворид кардани қарзгирии хориҷии мушоҳидашуда бевосита ба регрессияи рушди иқтисодӣ таъсири боэътимоди сабабиро намедиҳад. Зеро ҳукуматҳо метавонанд бинобар рушди паст, мушкилоти фискалӣ, офати табиӣ, шоки нархи ашёи хом ё шароити дигари иқтисодӣ бештар қарз гиранд. Ҳамзамон кишварҳои зудрушдкунанда низ метавонанд бо сабаби ба қарзгирандагони боэътимодтар табдил ёфтан кредитҳои бештар ҷалб кунанд. Аз ин рӯ, ҳаҷми қарз ҳам талабот ба қарз ва ҳам пешниҳоди қарз-ро дар бар мегирад.
Муаллифон барои ҳалли ин масъала муносибатҳои дуҷонибаи қарзгиранда–кредиторро аз маълумоти International Debt Statistics-и Бонки Ҷаҳонӣ истифода мебаранд. Пойгоҳи маълумот муносибатҳои 134 иқтисоди рӯ ба рушдро бо 302 кредитори алоҳидаи хориҷӣ дар давраи 1970–2023 фаро мегирад. Тамаркузи муносибатҳои қарзӣ дар шумораи ками кредиторон, идомаи тӯлонии онҳо ва ҳамҳаракатии қарзҳои як кредитор ба кишварҳои гуногун имкон медиҳад, ки тағйироти пешниҳод аз ҷониби кредитор ҷудо карда шавад.
Афзоиши қарзҳои дуҷониба ба ҷузъҳои глобалӣ, хоси қарзгиранда, хоси кредитор ва хоси ҷуфт таҷзия мешавад. Бо якҷо кардани дараҷаи вобастагии гузаштаи кишвар аз кредиторони муайян бо шокҳои пешниҳоди баҳогузоришудаи хоси кредиторон, шоки пешниҳоди қарзи хориҷӣ дар сатҳи кишвар сохта мешавад.
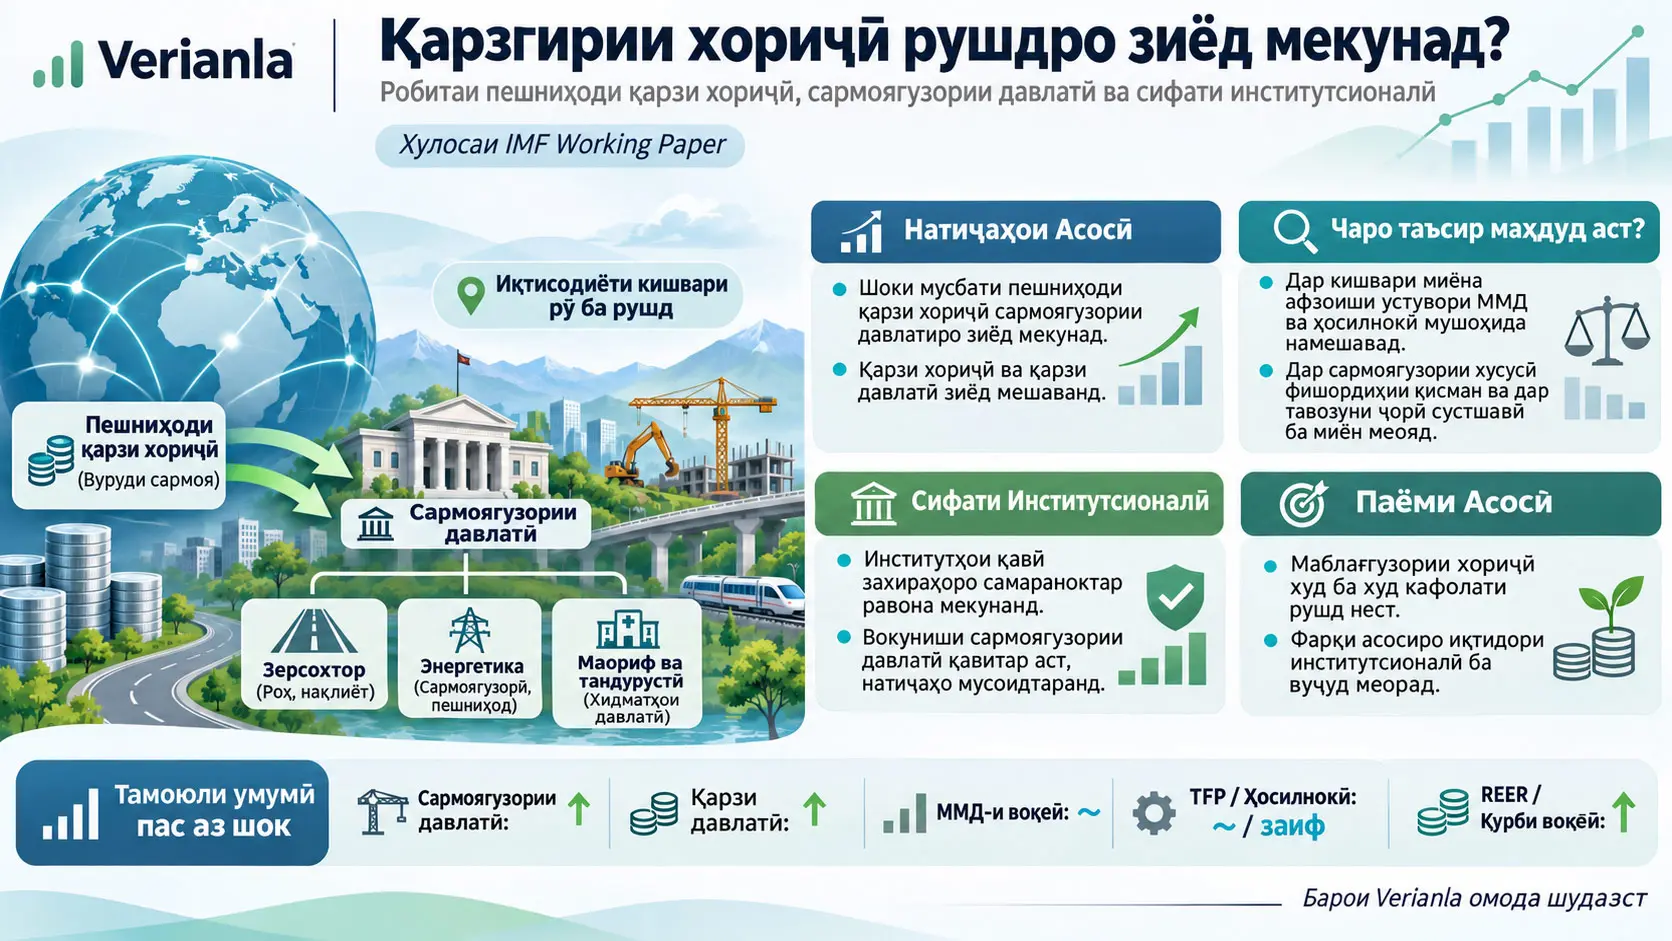
Дар таҳлили асосии проексияи маҳаллӣ, шоки мусбати пешниҳоди қарзи хориҷӣ ба андозаи як инҳирофи стандартӣ сармоягузории давлатиро дар давоми се сол тақрибан ба 0,3–0,4 банди фоизии ММД зиёд мекунад. Таносуби васеътари қарзи давлатӣ дар давоми чор-панҷ сол тақрибан 6 банди фоизӣ боло меравад. Дар ченаки алоҳидаи захираи қарзи хориҷӣ бошад, афзоиши кумулятивии таносуби қарзи хориҷӣ дар соли панҷум дар Ҷадвали 4-и манбаъ тақрибан 11,29 банди фоизӣ баҳогузорӣ шудааст. Ин ду нишондиҳандаи қарз як тағйирёбанда нестанд.
Баръакс, дар кишвари миёна афзоиши устувори ММД-и воқеӣ ё ҳосилнокии умумии омилҳо ёфт намешавад. Сармоягузории хусусӣ дар миёнамуддат коҳиш меёбад, тавозуни ҷорӣ муваққатан заиф мешавад, воридот меафзояд ва қурби воқеии самараноки асъор дар панҷ сол ба таври кумулятивӣ тақрибан %8 боло меравад.
Натиҷаи дуюми марказии таҳқиқот сифати институтсионалӣ мебошад. Дар муҳитҳои институтсионии қавитар, ки бо ICRG Political Risk Index чен мешаванд, табдили шоки маблағгузории хориҷӣ ба сармоягузории давлатӣ бузургтар ва устувортар аст; давлат ба маблағгузории дохилӣ камтар муроҷиат мекунад ва вокунишҳои истеҳсол/ҳосилнокӣ нисбат ба муҳитҳои институтсионии заифтар мусоидтар ба назар мерасанд.
Аммо ин натиҷа бояд бо эҳтиёт тафсир шавад. Гарчанде фарқиятҳои вокуниши истеҳсол ва ҳосилнокии умумии омилҳо аз рӯи сифати институтсионалӣ мусбатанд, дар аксари уфуқҳо онҳо бо дақиқии паст баҳогузорӣ шудаанд ва умуман аз ҷиҳати оморӣ муҳим нестанд. Қисми устувортарини натиҷаҳои сифати институтсионалӣ ба он марбут аст, ки маблағгузории иловагии хориҷӣ чӣ гуна ба сармоягузории давлатӣ ва сохтори фискалӣ табдил дода мешавад.
Хулосаи умумии таҳқиқот ин аст, ки маблағгузории хориҷӣ худ аз худ рушд эҷод намекунад. Қарзи хориҷӣ метавонад маҳдудияти маблағгузории бахши давлатиро сабук карда, хароҷоти сармоягузориро зиёд кунад; аммо табдили ин захираҳо ба сармояи истеҳсолӣ ва афзоиши устувори даромад бо иқтидори институтсионалӣ, интихоби лоиҳа, татбиқ ва идоракунии давлатӣ вобаста аст.
Нуқтаи ибтидоии таҳқиқот: мантиқи камбуди сармоя
Яке аз андешаҳои асосии назарияҳои классикии рушд ин аст, ки иқтисодҳои рӯ ба рушд бо сатҳи пасти пасандоз метавонанд аз хориҷ қарз гирифта, бештар аз он миқдоре сармоягузорӣ кунанд, ки пасандозҳои дохилии онҳо имкон медиҳанд.
Мантиқи содакардашуда чунин аст:
- Дар кишвар сармоя камёб аст.
- Боздеҳи интизории сармоя нисбатан баланд аст.
- Кишвар ба пасандозҳои хориҷӣ дастрасӣ пайдо мекунад.
- Сармоягузориҳои сердаромад маблағгузорӣ мешаванд.
- Захираи сармоя ва ҳосилнокӣ меафзояд.
- Истеҳсол ва сатҳи зиндагӣ боло меравад.
Аммо маълумоти таърихӣ нишон медиҳад, ки ин занҷир дар ҳар кишвар амалӣ намешавад. Дар ҳоле ки баъзе иқтисодҳо метавонанд маблағгузории хориҷиро барои рушд ва дигаргунсозии сохторӣ истифода баранд, иқтисодҳои дигар бо вуҷуди ҷамъ кардани қарзи зиёди хориҷӣ афзоиши маҳдуди ҳосилнокиро таҷриба кардаанд.
Саволи таҳқиқотии мақола ба фаҳмидани ҳамин фарқият равона шудааст: Чаро кишварҳое, ки ба таври монанд ба қарзи хориҷӣ осонтар дастрасӣ пайдо мекунанд, натиҷаҳои гуногуни макроиқтисодӣ доранд?
Масъалаи идентификатсия чист?
Дар маънои эконометрикӣ идентификатсия (identification) масъалаи ҷудо карда тавонистани он аст, ки робитаи мушоҳидашуда аз кадом механизм ба вуҷуд омадааст.
Вақте қарзгирии хориҷии кишвар меафзояд, сабаби он ҳатман афзоиши пешниҳоди қарз нест. Кишвар метавонад аз сабаби рукуди иқтисодӣ қарзи бештар талаб карда бошад.
Баръакс, кишвари зудрушдкунанда метавонад боэътимодтар шуда бошад ва аз ин рӯ кредиторон ба он қарзи бештар дода бошанд.
Аз ин рӯ, танҳо:
\[ \text{Büyüme}=\beta\times\text{Borçlanma}+\varepsilon \]
баҳогузории чунин робитаи сода метавонад таъсири воқеии қарзгириро ба рушд аз талабот ба қарз ва шароити умумии иқтисодӣ ҷудо карда натавонад.
Муодилаи содаи боло муодилаи баҳогузории таҳқиқоти манбаъ нест; он намоиши консептуалӣ барои шарҳ додани масъалаи идентификатсия мебошад.
Шоки Пешниҳоди Қарзи Хориҷӣ Чист ва Он Аз Талабот Ба Қарзгирӣ Чӣ Гуна Ҷудо Карда Мешавад?
Дар таҳқиқот шоки пешниҳоди қарзи хориҷӣ то ҳадди имкон аз талаботи худи кишвар ба маблағгузорӣ ҷудо карда шуда, аз якҷо кардани тағйироти рафтори қарздиҳии кредиторони мавҷуда, ки ба дигар қарзгирандагон низ инъикос меёбад, бо вазнҳои таърихии кредиторони кишвар сохта мешавад.
Намоиши асосии математикии талабот ба қарз ва пешниҳоди қарз
Муодилаи (2)-и манбаъ талаботи хориҷии кишвар ба қарзро дар шакли лог-хаттӣ нишон медиҳад:
\[ b_{i,t}^{d} = \alpha_i^d+\alpha_t^d-\beta_B^d r_{i,t} +\epsilon_{B,i,t}^{d}. \tag{2} \]
Дар ин ҷо:
- \(b_{i,t}^{d}\): талаботи хориҷии кишвари \(i\) ба қарз дар давраи \(t\) мебошад.
- \(\alpha_i^d\): ҷузъи хоси кишвар ва дар тӯли вақт тағйирнаёбандаи талабот мебошад.
- \(\alpha_t^d\): ҷузъи глобалии вақт мебошад, ки ба ҳамаи кишварҳо таъсир мерасонад.
- \(r_{i,t}\): меъёри воқеии фоиз мебошад.
- \(\beta_B^d>0\): ҳассосияти талабот ба қарз нисбат ба фоиз мебошад.
- \(\epsilon_{B,i,t}^{d}\): тағйироти талабот ба қарз, ки хоси кишвар ва вақт аст.
Аломати манфӣ робитаи стандартии иқтисодиро ифода мекунад, ки ҳангоми собит будани дигар тағйирёбандаҳо бо боло рафтани меъёри воқеии фоиз ҳаҷми қарзи талабшаванда коҳиш меёбад.
Муодилаи (3)-и манбаъ пешниҳоди қарзро:
\[ b_{i,t}^{s} = \alpha_i^s+\alpha_t^s+\beta_B^s r_{i,t} +\epsilon_{B,i,t}^{s} \tag{3} \]
дар ҳамин шакл менависад.
Дар ин ҷо пешниҳоди қарз нисбат ба меъёри воқеии фоиз тамоюли мусбат дорад. Боло рафтани фоиз, ҳангоми собит будани дигар шароит, метавонад қарздиҳиро барои кредитор ҷолибтар кунад.
Азбаски қарзгирии мушоҳидашуда дар нуқтаи буриши ин ду каҷхат ба вуҷуд меояд, танҳо аз рӯи ҳаҷми қарзи мушоҳидашуда муайян кардан мумкин нест, ки ҳаракат аз талабот ё аз пешниҳод сар задааст.
Аҳамияти муносибатҳои қарзии дуҷониба
Ҷанбаи навовари таҳқиқот дар он аст, ки на танҳо қарзи умумии кишвар, балки кадом кишвар ба кадом кредитор чӣ қадар қарздор аст истифода мешавад.
Маълумоти International Debt Statistics-и Бонки Ҷаҳонӣ:
- 134 иқтисоди рӯ ба рушдро ҳамчун қарзгиранда,
- 302 кредитори алоҳидаро,
- давраи 1970–2023-ро
дар шакли шабакаи маълумоти сатҳи қарзгиранда–кредитор фаро мегирад.
Кредиторон кредиторони хусусӣ, кредиторони расмии дуҷониба ва созмонҳои бисёрҷонибаро дар бар мегиранд.
Қарзҳои IMF ба таҳлили идентификатсияи кредиторони дуҷониба дохил карда нашудаанд, зеро дар IDS онҳо аз қарзи хориҷии давлатӣ ва қарзи бо кафолати давлатӣ ҷудо тасниф мешаванд ва маблағгузории IMF аксаран бо эҳтиёҷоти тавозуни пардохт алоқаманд аст.
Тамаркузи муносибатҳои қарзӣ
Барои чен кардани тамаркуз дар портфели кредиторони як қарзгиранда дар Муодилаи (1)-и манбаъ индекси баръакси Herfindahl истифода мешавад:
\[ invHH_{i,t} = \frac{1} {\sum_j s_{ij,t}^{2}}, \qquad s_{ij,t} = \frac{B_{ij,t}}{B_{i,t}}. \tag{1} \]
\(s_{ij,t}\) ҳиссаи кредитор \(j\) аз қарзи умумии хориҷии давлатӣ/бо кафолати давлатии кишвари \(i\) мебошад.
\(invHH\) нишондиҳандаи беандоза буда, тақрибан ҳамчун шумораи самараноки кредиторон тафсир шуда метавонад.
Масалан, агар тамоми қарз дар як кредитор бошад:
\[ invHH=\frac{1}{1^2}=1. \]
Агар ҳар яке аз панҷ кредитор ба таври баробар %20 қарзро дар ихтиёр дошта бошад:
\[ invHH= \frac{1} {5\times0{,}2^2} = 5. \]
Ин мисолҳо барои шарҳи маънои математикии формула оварда шудаанд; онҳо маълумоти мушаххаси кишварии дар манбаъ мушоҳидашуда нестанд.
Маркази тақсимоти манбаъ тақрибан дар атрофи чор-панҷ кредитори самаранок ҷойгир аст. Илова бар ин, бузургтарин кредитори ягонаи қарзгирандаи маъмулӣ тақрибан %25–40 қарзи умумии хориҷиро, се кредитори бузургтарин бошад якҷоя тақрибан %50–75 онро дар ихтиёр доранд.
“Sticky lending” чӣ маъно дорад?
Ибораи sticky lending, ки дар таҳқиқот истифода мешавад, маънои онро дорад, ки муносибати маблағгузорӣ байни қарзгиранда ва кредитор кӯтоҳмуддат нест ва майл дорад солҳои зиёд идома ёбад.
Дар 2023 қисми муҳими муносибатҳои фаъол даҳсолаҳо пеш оғоз ёфта буд. Эҳтимоли солонаи анҷом ёфтани муносибатҳои қарзӣ вобаста ба навъи кредитор аз тақрибан камтар аз %1 то каме бештар аз %3 тағйир меёбад.
Ин устуворӣ имкон медиҳад, ки қисми зиёди шоки нави маблағгузорӣ на аз роҳи пайдо кардани кредиторони комилан нав, балки аз роҳи тағйир ёфтани ҳаҷми қарз дар муносибатҳои мавҷуда амалӣ гардад.
Ҳошияи интенсивӣ ва ҳошияи экстенсивӣ
Ҳошияи интенсивӣ (intensive margin) ин бештар ё камтар қарзгирии софи кишвар аз кредитороне мебошад, ки аллакай бо онҳо муносибати қарзӣ дорад.
Ҳошияи экстенсивӣ (extensive margin) ин оғози қарзгирӣ аз кредиторони нав мебошад, ки қаблан муносибати қарзӣ бо онҳо вуҷуд надошт.
Манбаъ нишон медиҳад, ки дар давраи 1980–2023 ба ҳисоби миёна тақрибан %85 қарзгирии умумии соф тавассути ҳошияи интенсивӣ сурат гирифтааст. Ҳиссаи медиании ҳошияи интенсивӣ аз охири солҳои 1980 %100 мебошад.
Ин натиҷа барои стратегияи идентификатсияи таҳқиқот муҳим аст, зеро қисми муҳими тағйироти пешниҳоди қарз тавассути муносибатҳои мавҷуда ва мушоҳидашавандаи қарзгиранда–кредитор сурат мегирад.
Чаро қарзҳои як кредитор ба кишварҳои гуногун муҳиманд?
Дар таҳқиқот таъсирҳои собити кредитор-сол қисми муҳими вариатсияи систематикӣ дар афзоиши қарзҳои дуҷонибаро шарҳ медиҳанд.
Қимати тасҳеҳшудаи \(R^2\) барои таъсирҳои собити кредитор-сол тақрибан 0,11 аст, дар ҳоле ки барои таъсирҳои собити қарзгиранда-сол тақрибан 0,08 ва барои танҳо таъсирҳои собити сол камтар аз 0,03 мебошад.
Ин натиҷа мавҷудияти ҳаракатҳои умумии пешниҳодро дар қарзҳои як кредитор ба кишварҳои гуногун дастгирӣ мекунад.
Таҷзияи афзоиши қарзи дуҷониба
Муодилаи (7)-и манбаъ афзоиши захираи қарз байни кишвари \(i\) ва кредитори \(j\)-ро ба чор ҷузъ ҷудо мекунад:
\[ g_{ij,t}^{B} = \alpha_t + \alpha_{i,t} + \alpha_{j,t} + \epsilon_{ij,t}. \tag{7} \]
Дар ин ҷо:
- \(\alpha_t\): ҷузъи глобалӣ мебошад, ки ба ҳамаи муносибатҳои қарзӣ таъсир мерасонад.
- \(\alpha_{i,t}\): ҷузъи хоси кишвари қарзгиранда мебошад; ҳадаф дорад ҳаракатҳои талабот ба қарзро дар бар гирад.
- \(\alpha_{j,t}\): ҷузъи хоси кредитор мебошад; ҷузъи асосиест, ки таҳқиқот дар тарафи пешниҳод истифода мебарад.
- \(\epsilon_{ij,t}\): тағйироти боқимондаи хоси ҷуфти қарзгиранда-кредитор мебошад.
Чаро Weighted Least Squares истифода мешавад?
Муодилаи (7) бо истифода аз захираҳои қарзи давраи қаблӣ ҳамчун вазн бо усули Камтарин Квадратҳои Вазндор (Weighted Least Squares, WLS) баҳогузорӣ мешавад.
Вазн:
\[ w_{ij,t-1} = \frac{B_{ij,t-1}}{B_{i,t-1}} \]
дар шакли ҳиссаи кредитор аз захираи умумии қарзи хориҷии кишвар дар соли қаблӣ муайян мешавад.
Муносибатҳои бузурги мавҷуда вазни бештар мегиранд. Ба шарофати ин хусусияти равиши Amiti–Weinstein, миёнаҳои вазндори шокҳои баҳогузоришудаи қарзгиранда ва кредитор бо афзоиши умумии воқеӣ дар муносибатҳои мавҷудаи қарзӣ мувофиқ мешаванд.
Шоки пешниҳоди қарз дар сатҳи кишвар
Муодилаи (8)-и манбаъ:
\[ g_{i,t}^{B} = \hat{\alpha}_t + \hat{\alpha}_{i,t} + \sum_j w_{ij,t-1}\hat{\alpha}_{j,t} + \nu_{i,t}. \tag{8} \]
Шоки асосии пешниҳоди қарзи хориҷии таҳқиқот:
\[ Supply_{i,t} = \sum_j w_{ij,t-1}\hat{\alpha}_{j,t} \]
ба ҳамин мантиқ асос меёбад.
Агар кишвар дар гузашта ба кредитороне, ки пешниҳоди қарзро сахт васеъ кардаанд, дараҷаи баланди вобастагӣ дошта бошад, бештар ба шоки мусбати пешниҳод дучор мешавад.
Баръакс, эҳтиёҷи умумии қарзгирии ҳамон кишвар, ки аз шароити иқтисодии худи он сар мезанад, кӯшиш мешавад дар ҷузъи \(\hat{\alpha}_{i,t}\) ҷудо карда шавад.
Чаро WLS ва OLS натиҷаҳои гуногун медиҳанд?
Манбаъ таҷзияи шокро ҳам бо WLS ва ҳам бо усули стандартии Камтарин Квадратҳо (OLS) муқоиса мекунад.
| Усул | Нишебии баҳогузоришудаи қарзгирӣ нисбат ба қарзгирии воқеӣ | R² |
|---|---|---|
| WLS | 1,05 | 0,811 |
| OLS | 0,43 | 0,390 |
Ба хати 45 дараҷа наздиктар будани баҳогузориҳои WLS ва қудрати тавзеҳии тақрибан %81 нишон медиҳад, ки афзоиш дар муносибатҳои мавҷудаи қарзӣ қисми зиёди қарзгирии умумии софи воқеиро дар бар мегирад.
Муаллифон махсусан қайд мекунанд, ки дар сатҳҳои баланди қарзгирӣ мутобиқат бад мешавад; сабабаш ин аст, ки дар чунин ҳолатҳо кишварҳо ба кредиторони нав рӯ оварда, ҳошияи экстенсивиро бештар истифода мебаранд.
Оё шок воқеан шоки пешниҳод аст?
Ин муҳимтарин саволи идентификатсияи таҳқиқот мебошад.
Муаллифон шокҳои пешниҳод ва талаботро бо рушди таъхирноки ММД ва ҳосилнокӣ мепайванданд:
\[ y_{i,t} = \eta_i+\eta_t+\beta\pi_{i,t-1} +\gamma X_{i,t} +\epsilon_{i,t}. \tag{11} \]
\(y_{i,t}\) шоки баҳогузоришудаи талабот ба қарз ё пешниҳоди қарз мебошад. \(\pi_{i,t-1}\) рушди таъхирноки ММД ё ҳосилнокиро ифода мекунад.
Натиҷаҳо нишон медиҳанд, ки шокҳои талабот ба қарз бо рушди қаблии ММД робитаи муҳим доранд, аммо шокҳои пешниҳоди қарз чунин робитаро нишон намедиҳанд.
Ин натиҷа дастгирӣ мекунад, ки шоки пешниҳод аз нишондиҳандаҳои қаблии иқтисодии кишвари қарзгиранда беҳтар ҷудо шудааст.
Аммо дар маънои эконометрикӣ “бо ҳеҷ тағйирёбандаи пешакӣ муайяншуда робита надоштан” далели математикӣ ва қатъии истиқлол аз ҳамаи омилҳои эҳтимолии мушоҳиданашаванда нест. Аз ин рӯ, муаллифон низ ибораи “plausibly exogenous”, яъне ба таври қобили қабул экзогенӣ-ро истифода мебаранд.
Қарзгирии соф чӣ гуна муайян мешавад?
Захираи қарзи хориҷии дуҷониба:
\[ B_{ij,t} = B_{ij,t-1} + D_{ij,t} - A_{ij,t} + z_{ij,t} \tag{9} \]
ба ҳамин шакл тағйир меёбад.
Дар ин ҷо:
- \(D_{ij,t}\): маблағи қарзест, ки аз кредитори \(j\) ба кишвари \(i\) дода шудааст.
- \(A_{ij,t}\): бозпардохти маблағи асосии қарз мебошад.
- \(z_{ij,t}\): тасҳеҳоти захира-ҷараён, ба монанди таъхири фоизҳо, ҷаримаҳо ва кам кардани қарз, ки додани мустақими қарз ё амортизатсия нестанд.
Қарзгирии соф дар Муодилаи (10)-и манбаъ:
\[ NB_{ij,t} = D_{ij,t}-A_{ij,t} \tag{10} \]
муайян карда мешавад.
Таҳқиқот ба ҷойи тағйироти оддии захираи қарз қарзгирии софро афзал медонад; бо ин роҳ олуда шудани ченаки пешниҳоди қарз аз бахшиши қарз ё тасҳеҳоти монанди муҳосибӣ дар \(z_{ij,t}\) кам карда мешавад.
Усули Проексияи Маҳаллӣ Дар Ин Таҳқиқот Чиро Чен Мекунад?
Проексияҳои маҳаллии навъи Jordà вокуниши кумулятивии ҳар як тағйирёбандаи макроиқтисодиро ба шоки пешниҳоди қарзи хориҷӣ ба андозаи як инҳирофи стандартӣ аз соли шок то панҷ соли баъд тавассути регрессияҳои ҷудогонаи ҳар як уфуқ баҳогузорӣ мекунанд.
Марҳилаи аввал: оё шок воқеан қарзгириро зиёд мекунад?
Шоки пешниҳоди қарз танҳо вақте барои таҳлили иқтисодӣ маъно дорад, ки воқеан ба қарзгирии бештар оварда расонад.
Муодилаи (12)-и манбаъ:
\[ y_{i,t+h} = \eta_i + \beta_h^S Supply_{i,t} + \beta_h^D Demand_{i,t} + \gamma_h Global_t + \epsilon_{i,t+h}. \tag{12} \]
Ин муодила чен мекунад, ки шокҳои пешниҳод ва талабот дар уфуқҳои гуногун бо қарзгирии соф ё тағйироти захираи қарзи хориҷӣ чӣ гуна робита доранд.
| Уфуқ | Коэффисиенти шоки пешниҳод | Хатои стандартӣ | Муҳимияти манбаъ |
|---|---|---|---|
| h=0 | 7,82 | 1,51 | *** |
| h=1 | 5,07 | 0,94 | *** |
| h=2 | 2,72 | 0,76 | *** |
| h=3 | -0,05 | 0,95 | Муҳим нест |
| h=4 | 0,12 | 0,87 | Муҳим нест |
| h=5 | -0,49 | 0,88 | Муҳим нест |
Афзоиши ҷараёни қарзгирии соф тақрибан дар давоми се сол аз байн меравад.
Бо вуҷуди ин, гарчанде ҷараёни қарз муваққатӣ бошад ҳам, захираи қарз ба таври устувор баландтар мешавад.
| Уфуқ | Тағйироти таносуби қарзи хориҷӣ, банди фоизӣ | Хатои стандартӣ |
|---|---|---|
| h=0 | 2,59 | 0,59 |
| h=1 | 4,48 | 1,08 |
| h=2 | 6,10 | 1,64 |
| h=3 | 7,99 | 2,31 |
| h=4 | 9,66 | 2,78 |
| h=5 | 11,29 | 3,15 |
Ҳамаи ин коэффисиентҳои шоки пешниҳод дар Ҷадвали 4-и манбаъ дар сатҳи %1 муҳим қайд шудаанд.
Санҷишҳои placebo чиро месанҷанд?
Санҷиши placebo месанҷад, ки оё ҳамон усул дар вақт ё гурӯҳи сохтае, ки механизми воқеӣ набояд кор кунад, иштибоҳан натиҷа тавлид мекунад ё не.
Дар санҷиши якуми placebo шокҳо ба натиҷаҳои қарзгирии 5 ва 10 сол пеш аз рух додани шокҳо татбиқ мешаванд. Шоки асосии пешниҳод қарзгирии ояндаро пешгӯӣ мекунад, аммо қарзгирии гузаштаро ба таври систематикӣ пешгӯӣ намекунад.
Дар санҷиши дуюми placebo шокҳо дар ҳамон сол ба таври тасодуфӣ ба кишварҳои дигар таъин мешаванд. Дар ин мутобиқсозии сохта қарзгирии соф ва захираи қарзи хориҷӣ вокуниши муҳим нишон намедиҳанд.
Ин санҷишҳо далели иловагӣ медиҳанд, ки шоки пешниҳод танҳо аз сабаби коррелятсияи умумии қаторҳои вақт ё мутобиқсозии тасодуфии кишварҳо натиҷа намедиҳад.
Муодилаи асосии проексияи маҳаллӣ
Муодилаи (13)-и манбаъ:
\[ y_{i,t+h}^{cum} = \eta_i + \beta_h Supply_{i,t} + \gamma_h Global_t + \Gamma_h' X_{i,t-1:t-4} + \Psi_h' y_{i,t-1:t-3} + \epsilon_{i,t+h}, \qquad h=0,\ldots,5. \tag{13} \]
Дар ин ҷо:
- \(y_{i,t+h}^{cum}\): вокуниши кумулятивии тағйирёбандаи макроиқтисодии дахлдор нисбат ба соли пеш аз шок мебошад.
- \(Supply_{i,t}\): шоки стандартшудаи пешниҳоди қарзи хориҷӣ мебошад.
- \(Global_t\): шоки умумии глобалӣ дар бозори қарз мебошад.
- \(X_{i,t-1:t-4}\): чор таъхири рушди воқеии ММД, қарзгирии софи хориҷӣ, таносуби қарзи давлатӣ, шоки талабот ва шоки пешниҳодро дар бар мегирад.
- \(y_{i,t-1:t-3}\): се таъхири тағйирёбандаи вобаста мебошад.
- \(\eta_i\): таъсири собити кишвар мебошад.
Функсияҳои вокуниши гузоришшуда ба шоки мусбати пешниҳоди қарз ба андозаи як инҳирофи стандартӣ мувофиқанд.
Хатоҳои стандартӣ бо усули Driscoll–Kraay ҳисоб карда мешаванд, ки ҳам вобастагии пайдарпайи вақтӣ ва ҳам вобастагии умумии байни кишварҳоро ба назар гирифта метавонад.
Дар Расмҳои 10–24-и манбаъ минтақаҳои соядор фосилаҳои эътимоди %90-ро нишон медиҳанд.
Манбаъҳои маълумот
| Маълумот | Манбаъ | Истифода дар таҳқиқот |
|---|---|---|
| Қарзи хориҷии давлатӣ ва бо кафолати давлатӣ | World Bank International Debt Statistics | Шабакаи қарзгиранда-кредитор ва сохтани шоки пешниҳоди қарз |
| Нишондиҳандаҳои макроиқтисодӣ | Global Macro Database | ММД ва дигар натиҷаҳои макроиқтисодӣ |
| Ҳисобҳои миллӣ | Penn World Tables 11.0 | Нишондиҳандаҳои иловагии макроиқтисодӣ ва ҳосилнокӣ |
| Маълумоти фискалӣ | Public Finance in Modern History | Пурра кардани натиҷаҳои фискалӣ |
| Сармоягузории давлатӣ ва хусусӣ | IMF Investment and Capital Stock Dataset | Вокунишҳои сармоягузории давлатӣ ва хусусӣ |
| Сифати институтсионалӣ | International Country Risk Guide | Political Risk Index ва ҷузъҳои зерини он |
Чаро 134 кишвар ва 73 кишвар фарқ мекунанд?
Шабакаи қарзи International Debt Statistics 134 кишвари қарзгирандаро фаро мегирад.
Аммо барои баҳогузории проексияҳои асосии маҳаллӣ, илова бар маълумоти қарз, сармоягузории давлатӣ, молияи давлатӣ, ММД-и воқеӣ, ҳосилнокӣ, тавозуни беруна ва дигар тағйирёбандаҳои назоратӣ бояд дар ҳамон кишвар-солҳо мавҷуд бошанд.
Пас аз якҷо кардани ҳамаи маҷмӯи маълумот, намунаи асосии баҳогузорӣ дар давраи 1980–2023 73 EMDE мебошад.
Илова бар ин, азбаски проексияҳои маҳаллӣ уфуқи панҷсолаи пеш ва тағйирёбандаҳои таъхирнокро истифода мебаранд, намунаи самараноки соли асосӣ барои равзанаи пурраи вокуниши панҷсола тақрибан ба давраи 1985–2019 мувофиқ меояд.
Усул ва Натиҷаҳои Таҳқиқот
Бахши фискалӣ: ҳангоми афзоиши пешниҳоди қарз чӣ рӯй медиҳад?
Шоки мусбати пешниҳоди қарзи хориҷӣ ба андозаи як инҳирофи стандартӣ маҳдудияти маблағгузории бахши давлатиро сабук мекунад.
Мувофиқи Расми 10-и манбаъ:
- сармоягузории давлатӣ дар давоми тақрибан се сол ба андозаи 0,3–0,4 банди фоизии ММД меафзояд,
- тавозуни умумии фискалӣ бад мешавад,
- даромадҳои давлатӣ то андозае коҳиш меёбанд,
- таносуби умумии қарзи давлатӣ дар давоми чор-панҷ сол тақрибан 6 банди фоизӣ боло меравад.
Тавсеаи фискалӣ танҳо аз афзоиши хароҷоти давлатӣ ба вуҷуд намеояд. Коҳиши даромадҳои давлатӣ низ ба бад шудани тавозуни буҷетӣ саҳм мегузорад.
Манбаъ ҳамчунин таъкид мекунад, ки баланд будани қарзи давлатӣ худ аз худ бори хизматрасонии қарзро нишон намедиҳад. Меъёри фоиз, муҳлат ва шартҳои маблағгузории имтиёзнок бори хизматрасонии қарзро алоҳида муайян мекунанд.
Бахши воқеӣ: чаро сармоягузории бештари давлатӣ ба таври автоматӣ рушд эҷод намекунад?
Афзоиши хароҷоти сармоягузории давлатӣ маънои онро надорад, ки сармояи давлатии аз ҷиҳати иқтисодӣ арзишманд ба ҳамон андоза афзоиш ёфтааст. Интихоби лоиҳа, сифати татбиқ, арзиш, муҳлати анҷомёбӣ ва робитаи он бо бахшҳои истеҳсолӣ боздеҳи иқтисодии сармоягузориро муайян мекунанд.
Дар Расми 11-и манбаъ барои кишвари миёна:
- афзоиши устувор ва муҳими ММД-и воқеӣ мушоҳида намешавад,
- ҳосилнокии умумии омилҳо дар уфуқҳои дароз манфӣ мешавад ва дар охир коҳиши аз ҷиҳати оморӣ муҳимро нишон медиҳад,
- сармоягузории хусусӣ дар миёнамуддат коҳиш меёбад ва дар баъзе уфуқҳо ин коҳиш аз ҷиҳати оморӣ муҳим аст,
- истеъмоли хусусӣ дар ибтидо каме коҳиш ёфта, сипас ба сатҳи пеш аз шок наздик мешавад.
Ҳосилнокии Умумии Омилҳо (Total Factor Productivity, TFP) нишондиҳандаест, ки қисми ҳосилнокиро ифода мекунад, ки бо миқдори меҳнат ва сармояи истифодашуда дар истеҳсол шарҳ дода намешавад.
Коҳиши TFP бо натиҷае мувофиқ аст, ки аз ҳамон воридоти меҳнат ва сармоя истеҳсоли камсамартар анҷом мешавад; аммо ченаки TFP мустақиман ченаки бесамарии як лоиҳаи мушаххас нест.
Чаро Қарзгирии Хориҷӣ Ба Таври Автоматӣ Рушд Эҷод Намекунад?
Мувофиқи натиҷаҳои таҳқиқот, қарзи хориҷӣ метавонад маҳдудияти маблағгузориро сабук карда, хароҷоти сармоягузории давлатиро зиёд кунад; аммо аз сабаби табдили хароҷоти сармоягузорӣ ба сармояи истеҳсолӣ, берунронӣ шудани сармоягузории хусусӣ, боло рафтани қурби воқеӣ, афзоиши воридот ва сифати институтсионии тақсимоти захираҳо, дар кишвари миёна афзоиши устувори истеҳсол ё ҳосилнокӣ кафолат дода намешавад.
Берунронӣ шудани сармоягузории хусусӣ
Crowding-out ё берунронӣ шудани сармоягузории хусусӣ ҳолатест, ки тавсеаи маблағгузорӣ ё хароҷоти бахши давлатӣ сармоягузории бахши хусусиро коҳиш медиҳад.
Дар таҳқиқот пас аз шоки мусбати пешниҳоди қарзи хориҷӣ сармоягузории хусусӣ дар миёнамуддат вокуниши манфӣ нишон медиҳад.
Манбаъ механизми ягона ва қатъии онро ба таври таҷрибавӣ ҷудо намекунад. Аз ин рӯ, коҳиши сармоягузории хусусиро танҳо ба як меъёри фоиз ё як канали бозори қарз нисбат додан дуруст нест.
Вокуниши бахши беруна
Мувофиқи Расми 12-и манбаъ, қисми афзоиши сармоягузории давлатӣ талаботро ба молҳои сармоявии воридотӣ зиёд мекунад.
Дар натиҷа:
- воридот меафзояд,
- ҳисоби ҷорӣ муваққатан бад мешавад,
- қурби воқеии самараноки асъор боло меравад,
- ба нишондиҳандаҳои содирот фишори коҳишдиҳанда ба вуҷуд меояд.
Болоравии кумулятивии панҷсолаи қурби воқеии самараноки асъор тақрибан %8 гузориш шудааст.
Қурби Воқеии Самараноки Асъор (Real Effective Exchange Rate, REER) индексест, ки қурби номиналии асъори кишварро нисбат ба шарикони тиҷоратӣ бо сатҳҳои нисбии нархҳо тасҳеҳ карда чен мекунад.
Дар манбаъ болоравии REER ҳамчун болоравии воқеии қурб тафсир мешавад. Болоравии воқеии қурб метавонад рақобатпазирии берунии кишварро коҳиш диҳад; аммо REER худ аз худ ҳамаи унсурҳои рақобатпазириро намесанҷад.
Оё шокҳои мусбат ва манфии пешниҳоди қарз симметрӣ мебошанд?
Муаллифон шокҳои мусбат ва манфии пешниҳодро ҷудо карда, фарзияи симметрияи модели хаттиро месанҷанд.
Дар маҷмӯъ, далелҳо барои асимметрияи бузурги иқтисодӣ маҳдуданд.
Вокунишҳои бахши беруна махсусан симметрӣ мебошанд: шокҳои мусбати пешниҳод қурби воқеиро боло бурда, тавозуни ҷориро заиф мекунанд, дар ҳоле ки шокҳои манфии пешниҳод тақрибан ҳаракати баръаксро ба вуҷуд меоранд.
Дар натиҷаҳои фискалӣ то андозае асимметрия вуҷуд дорад. Шокҳои мусбати пешниҳоди қарз сармоягузории давлатӣ ва қарзро қавитар зиёд мекунанд, дар ҳоле ки ҳангоми шокҳои манфӣ ҳукуматҳо хароҷот ва захираи қарзро бо ҳамон суръат поён намебаранд.
Оё кишварҳои камдаромад фарқ мекунанд?
Таҳқиқот кишварҳои камдаромадро (LIC) бо дигар бозорҳои рӯ ба рушд ва иқтисодҳои рӯ ба рушд муқоиса мекунад.
Дар ҳар ду гурӯҳ шоки мусбати пешниҳоди қарз сармоягузории давлатӣ ва қарзро зиёд мекунад.
Аммо дар кишварҳои камдаромад:
- даромади давлатӣ то андозае коҳиш меёбад,
- сармоягузории давлатӣ ва ҷамъшавии қарз каме маҳдудтаранд,
- вокунишҳои ММД ва TFP дар маҷмӯъ заифтаранд,
- истеъмоли хусусӣ ба таври назаррас меафзояд,
- касри ҳисоби ҷорӣ бештар бад мешавад,
- воридот бештар меафзояд,
- содирот вокуниши заифтар нишон медиҳад.
Муаллифон ин намунаҳоро мувофиқ ба он тафсир мекунанд, ки дар кишварҳои камдаромад қисми бештари маблағгузории хориҷӣ ба ҷойи ҷамъшавии сармояи истеҳсолӣ ба талаботи дохилӣ, истеъмол ва воридот табдил меёбад.
Бо вуҷуди ин, сатҳи даромад худ аз худ фарқи байни кишварҳоро ба қадри кофӣ шарҳ намедиҳад.
Сифати Институтсионалӣ Натиҷаҳои Қарзгирии Хориҷиро Чӣ Гуна Тағйир Медиҳад?
Мувофиқи натиҷаҳои манбаъ, сифати қавитари институтсионалӣ бо он алоқаманд аст, ки тавсеаҳои монанди пешниҳоди қарзи хориҷӣ ба сармоягузории давлатии бузургтар ва устувортар, ҷамъшавии маҳдудтари қарз ва вокунишҳои мусоидтари истеҳсол/ҳосилнокӣ нисбат ба муҳитҳои институтсионии заифтар табдил меёбанд; аммо дақиқии омории фарқиятҳои истеҳсол ва TFP махсусан маҳдуд аст.
Сифати институтсионалӣ чӣ гуна чен карда мешавад?
Таҳлили асосӣ нишондиҳандаи International Country Risk Guide (ICRG) Political Risk Index-ро истифода мебарад.
Тағйирёбандаи сифати институтсионалӣ ҳамчун миёнаи ҳаракаткунандаи стандартшуда ва панҷсолаи таъхирноки индекс сохта мешавад.
Муодилаи (15)-и манбаъ:
\[ y_{i,t+h}^{cum} = \alpha_i + \beta_h Supply_{i,t} + \theta_h \left( Supply_{i,t}\times Inst_{i,t}^{5y} \right) + \gamma_h Global_t + \Gamma_h'X_{i,t-1:t-4} + \Psi_h'y_{i,t-1:t-3} + \epsilon_{i,t+h}. \tag{15} \]
\(Inst_{i,t}^{5y}\) миёнаи стандартшудаи панҷсолаи таъхирноки индекси сифати институтсионалӣ мебошад.
Дар расмҳо вокунишҳои институтҳои “қавӣ” ва “заиф” мутаносибан дар сатҳи +1,5 ва -1,5 инҳирофи стандартӣ аз миёнаи намуна арзёбӣ шудаанд.
Ин қиматҳо ду гурӯҳи воқеии кишварҳо нестанд; онҳо нуқтаҳои муқоисавӣ дар тағйирёбандаи пайвастаи сифати институтсионалӣ мебошанд.
Натиҷаҳои фискалӣ дар муҳити институтсионии қавӣ
Расми 17-и манбаъ нишон медиҳад, ки иқтисодҳои дорои институтҳои қавӣ:
- афзоиши бузургтар ва устувортари сармоягузории давлатӣ,
- ҷамъшавии камтари қарзи давлатӣ,
- бадшавии маҳдудтари тавозуни фискалӣ,
- даромади давлатии устувортар
нишон медиҳанд.
Фарқи вокуниши сармоягузории давлатӣ байни институтҳои қавӣ ва заиф дар уфуқҳои гуногун аз ҷиҳати оморӣ муҳим аст.
Натиҷаи ММД-и воқеӣ ва ҳосилнокиро чӣ гуна бояд хонд?
Дар кишварҳои дорои институтҳои қавӣ ММД-и воқеӣ ва TFP дар ибтидо вокуниши мусоидтар нишон медиҳанд ва дар қисми зиёди уфуқ нисбатан устувор мемонанд.
Дар муҳитҳои институтсионии заиф бошад, ҳар ду бештар коҳиш меёбанд.
Аммо манбаъ равшан таъкид мекунад, ки бо вуҷуди мусбат будани фарқиятҳои қавӣ-заиф, баҳогузориҳо махсусан барои ММД ва TFP номуайянанд ва умуман аҳамияти оморӣ надоранд.
Аз ин рӯ, хулосаи дуруст:
“Дар шароити институтҳои қавӣ вокунишҳои истеҳсол ва ҳосилнокӣ мусоидтаранд.”
Хулосаи нодуруст ва аз ҳад қавӣ:
“Институтҳои қавӣ қарзгирии хориҷиро ҳатман ба рушд табдил медиҳанд.”
Иваз кардани маблағгузории дохилӣ бо маблағгузории хориҷӣ
Расми 20-и манбаъ нишон медиҳад, ки ҳукуматҳои дорои институтҳои қавӣ пас аз шоки мусбати пешниҳоди қарзи хориҷӣ маблағгузории дохилиро бо маблағгузории хориҷӣ қавитар иваз мекунанд.
Дар таҳқиқот маблағгузории дохилӣ тақрибан:
\[ \text{Yerli Finansman İhtiyacı} \approx \text{Genel Mali Açık} - \text{Net Dış Borçlanma} \]
ҳамчун қимати боқимонда ҳисоб карда мешавад.
Манбаъ равшан қайд мекунад, ки аз сабаби набудани маълумоти кофии дарозмуддат барои моддаҳои “below-the-line”, ба монанди хариди софи дороиҳои молиявӣ, ин ченак комил нест.
Аз ин рӯ, натиҷаи таркиби маблағгузорӣ, махсусан аз ҷиҳати замонбандии кӯтоҳмуддат, бояд ҳамчун ченаки тахминӣ арзёбӣ шавад.
Устувории ҳукумат ва сифати бюрократия
Муаллифон ду ҷузъи зерини индекси ICRG-ро низ алоҳида меомӯзанд:
- government stability: устувории ҳукумат,
- bureaucracy quality: сифати бюрократия.
Азбаски ҳаракати вақтӣ дар ин тағйирёбандаҳо маҳдуд аст, бо истифода аз қиматҳои медиании пешакӣ муайяншудаи кишварҳо дар давраи 1985–1995 гурӯҳҳои баланд ва паст сохта шудаанд.
Дар ҳар ду ченак гурӯҳи дорои институтҳои қавитар ҳамон гурӯҳест, ки пас аз шоки пешниҳоди қарзи хориҷӣ афзоиши устувори сармоягузории давлатиро нишон медиҳад.
Дар кишварҳое, ки устувории ҳукумат заиф ё сифати бюрократия паст аст, коҳиши сармоягузории хусусӣ хеле қавитар мебошад.
Манбаъ инро ҳамчун далеле тафсир мекунад, ки пайдарпайии сиёсат ва идоракунии самараноки давлатӣ метавонанд дар табдили захираҳои қарзгирифташуда ба сармоягузории истеҳсолӣ муҳим бошанд.
Зериндексҳои дигари ICRG
Таҳлилҳои иловагии устуворӣ:
- фасод,
- ҳисоботдиҳии демократӣ,
- профили сармоягузорӣ,
- қонун ва тартибот,
- иштироки артиш дар сиёсат
барин зериндексҳоро низ меомӯзанд.
Манбаъ қайд мекунад, ки дар ин андозаҳо вокунишҳои макроиқтисодӣ фарқиятҳои камтар систематикӣ нишон медиҳанд.
Ҳангоми назорат кардани даромад, рушди молиявӣ ва кушодагии молиявӣ чӣ мешавад?
Азбаски сифати институтсионалӣ метавонад бо сатҳи даромад ё рушди молиявӣ алоқаманд бошад, таҳқиқот таъсири мутақобилаи сифати институтсионалиро бо:
- даромади сарона,
- рушди молиявӣ,
- кушодагии молиявӣ
дар як регрессия месанҷад.
Мувофиқи Расми 24-и манбаъ, вокуниши баландтари сармоягузории давлатӣ дар институтҳои қавӣ пас аз ин назоратҳо низ аз ҷиҳати иқтисодӣ бузург ва дар уфуқҳои гуногун аз ҷиҳати оморӣ муҳим боқӣ мемонад.
Фарқи даромади давлатӣ низ ба фоидаи институтҳои қавӣ боқӣ мемонад.
Фарқи ММД-и воқеӣ аз ҷиҳати иқтисодӣ муҳим ба назар мерасад, аммо бо дақиқии паст баҳогузорӣ шудааст.
Фарқи TFP бошад пас аз ин назоратҳои иловагӣ ба таври назаррас заиф мешавад.
Оё навъи кредитор натиҷаҳоро тағйир медиҳад?
Таҳқиқот кредиторонро ба се гурӯҳи асосӣ ҷудо мекунад:
- кредиторони расмии дуҷониба,
- кредиторони бисёрҷониба,
- кредиторони хусусӣ.
Муодилаи (16)-и манбаъ:
\[ y_{i,t+h}^{cum} = \alpha_i + \beta_h^B Supply_{i,t}^{B} + \beta_h^M Supply_{i,t}^{M} + \beta_h^P Supply_{i,t}^{P} + \gamma_h Global_t + \Gamma_h'X + \Psi_h'y + \epsilon_{i,t+h}. \tag{16} \]
\(B\), \(M\) ва \(P\) мутаносибан шокҳои кредиторони bilateral, multilateral ва private-ро ифода мекунанд.
Азбаски ҳар се шок дар як регрессия ҳамзамон дохил карда мешаванд, ҳар як коэффисиент бо назорат кардани ҳаракатҳои ҳамзамони пешниҳод дар гурӯҳҳои дигари кредиторон баҳогузорӣ мешавад.
Кредиторони расмии дуҷониба
Шокҳои пешниҳоди қарзи дуҷониба равшантарин тавсеаи фискалиро ба вуҷуд меоранд:
- сармоягузории давлатӣ меафзояд,
- тавозуни фискалӣ бад мешавад,
- қарзи давлатӣ ба таври устувор меафзояд,
- сармоягузории хусусӣ коҳиш меёбад,
- ҳисоби ҷорӣ заиф мешавад,
- қурби воқеӣ боло меравад.
Бо вуҷуди ин, афзоиши устувори истеҳсол ё TFP мушоҳида намешавад.
Кредиторони хусусӣ
Шокҳои пешниҳоди қарзи хусусӣ сармоягузории давлатии равшан ё тавсеаи фискалӣ ба вуҷуд намеоранд.
Баръакс, вокунишҳои ММД-и воқеӣ ва TFP дар қисми муҳими уфуқ мусоидтаранд ва сармоягузории хусусӣ дар ибтидо қавитар аст.
Аммо таҳқиқот ин натиҷаро ҳамчун “қарзи хусусӣ ҳамеша самараноктар аст” тафсир намекунад.
Таҳлилҳои иловагӣ нишон медиҳанд, ки натиҷаҳои мусбати алоқаманд бо қарзи хусусӣ махсусан дар кишварҳои дорои институтҳои қавитар мутамарказ шудаанд.
Кредиторони бисёрҷониба
Шокҳои пешниҳоди қарзи бисёрҷониба қарзи давлатиро ба таври устувор зиёд карда, ҳамзамон афзоиши маҳдуди сармоягузории давлатӣ ва натиҷаҳои заифтари истеҳсол/ҳосилнокиро ба вуҷуд меоранд.
Муаллифон қайд мекунанд, ки ин метавонад бо бештар ҳамроҳ шудани маблағгузории бисёрҷониба бо мутобиқсозии сиёсат ва шартнокӣ алоқаманд бошад.
Аммо манбаъ ин каналро мустақиман идентификатсия намекунад. Аз ин рӯ, шартнокӣ танҳо як тафсири эҳтимолӣ аст, на механизми исботшудаи таҳқиқот.
Муаллифон хабар медиҳанд, ки дар санҷишҳои иловагӣ, ки кишвар-солҳои дорои барномаи IMF хориҷ ё мустақиман назорат карда шудаанд, натиҷаҳо асосан монанд боқӣ мемонанд.
Оё кредиторони калон натиҷаҳоро пеш мебаранд?
Яке аз санҷишҳои муҳими устувории таҳқиқот Чин ва Бонки Ҷаҳонӣ мебошад.
Муаллифон шокҳои пешниҳоди қарзро:
- бо хориҷ кардани Чин,
- бо хориҷ кардани Бонки Ҷаҳонӣ
аз нав ҳисоб мекунанд.
Дар ҳар ду ҳолат вокунишҳои асосии проексияи маҳаллӣ ба натиҷаҳои асосӣ хеле наздик боқӣ мемонанд.
Аз ин рӯ, манбаъ тафсиреро, ки натиҷаҳои миёна танҳо ба тавсеаи қарзи хориҷии Чин ё танҳо ба қарзҳои Бонки Ҷаҳонӣ такя мекунанд, дастгирӣ намекунад.
Назоратҳои шоки глобалӣ
Ба рафтори кредиторон метавонанд рӯйдодҳои глобалӣ, ба монанди нархи нафт ё хавфи геосиёсӣ, таъсир расонанд.
Аз ин рӯ, ба регрессияҳои асосӣ алоҳида:
- хавфи глобалии геосиёсӣ,
- нархҳои глобалии нафт,
- таъсирҳои собити сол
илова шудаанд.
Функсияҳои асосии вокуниш бо ин тағйирот асосан монанд боқӣ мемонанд.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Муносибатҳои мавҷудаи қарзгиранда–кредитор қисми зиёди қарзгирии хориҷии бахши давлатиро шарҳ медиҳанд.
- Ҳаракатҳои умумии қарзии хоси кредиторон қисми муҳими вариатсияи систематикии қарзгириро ташкил медиҳанд.
- Шокҳои пешниҳоди қарзи хориҷии сохтаи таҳқиқот бо нишондиҳандаҳои таъхирноки рушди кишвари қарзгиранда нисбат ба шокҳои талабот камтар алоқаманданд.
- Шокҳои мусбати пешниҳоди қарз қарзгирии софи хориҷӣ ва захираи қарзи хориҷиро ба таври муҳим зиёд мекунанд.
- Дастрасии осонтар ба маблағгузории хориҷӣ дар кишвари миёна сармоягузории давлатиро зиёд мекунад.
- Дар кишвари миёна барои афзоиши устувори ММД ё TFP далели қавӣ вуҷуд надорад.
- Берунронӣ шудани қисман сармоягузории хусусӣ мушоҳида мешавад.
- Бо афзоиши воридот ва болоравии қурби воқеӣ, тавозуни ҷорӣ муваққатан заиф мешавад.
- Сифати институтсионалӣ табдили маблағгузории хориҷӣ ба сармоягузории давлатиро ба таври муҳим тағйир медиҳад.
- Устувории қавитари ҳукумат ва сифати бюрократия бо вокуниши устувортари сармоягузории давлатӣ ва берунронии маҳдудтари сармоягузории хусусӣ алоқаманданд.
- Интиқоли макроиқтисодӣ вобаста ба навъи кредитор фарқ мекунад.
- Ҳангоми алоҳида хориҷ кардани Чин ё Бонки Ҷаҳонӣ натиҷаҳои асосӣ асосан ҳифз мешаванд.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
Таҳқиқот хулосаи “қарзгирии хориҷӣ ҳамеша ба рушд зарар мерасонад”-ро дастгирӣ намекунад.
Таҳқиқот хулосаи “қарзгирии хориҷӣ ҳамеша рушдро зиёд мекунад”-ро низ дастгирӣ намекунад.
Таҳқиқот исбот намекунад, ки институтҳои қавӣ дар ҳар кишвари қарзгиранда ҳатман афзоиши ММД ба вуҷуд меоранд.
Фарқиятҳои ММД ва TFP аз рӯи сифати институтсионалӣ дар бисёр уфуқҳо аз ҷиҳати оморӣ дақиқ нестанд.
Нишондиҳандаи сифати институтсионии ICRG ҳамаи ҷанбаҳои иқтидори давлатиро пурра намесанҷад ва манбаъ наметавонад истисно кунад, ки сифати институтсионалӣ қисман дигар хусусиятҳои алоқаманди кишварро ифода мекунад.
Таҳқиқот дар сатҳи лоиҳа мушоҳида намекунад, ки кадом сармоягузориҳои давлатӣ муваффақ ё номуваффақ будаанд.
Таҳқиқот намегӯяд, ки захираи баландтари қарз бори хизматрасонии қарзро мустақиман чен мекунад.
Таҳқиқот исбот намекунад, ки натиҷаҳои заифи қарзҳои бисёрҷониба ҳатман аз шартнокии барнома ба вуҷуд омадаанд.
Таҳқиқот танҳо як пешгӯии қарз ё рушд барои ояндаи пас аз 2026 нест; он таҳлили эконометрикӣ мебошад, ки аз маълумоти таърихии 1970–2023 сохта шудааст.
Арзёбии умумии илмӣ
Саҳми асосии таҳқиқот дар он аст, ки ба саволи “чаро кишвари бисёр қарзгирифта рушд кард ё накард?” бо ҳаҷми бевосита мушоҳидашудаи қарз ҷавоб доданӣ нашуда, тағйироти аз тарафи пешниҳод ба вуҷудомадаи иқтидори қарзгириро тавассути шабакаи қарзи дуҷониба ҷудо мекунад.
Ин фарқият аз ҷиҳати иқтисодӣ муҳим аст. Агар ҳукумат бинобар буҳрон қарз талаб кунад, нисбат додани рушди пасти баъдӣ ба худи қарзгирӣ метавонад гумроҳкунанда бошад. Баръакс, агар кредиторони мавҷуда бо сабабҳои дигар пешниҳоди қарзро васеъ кунанд, дастрасии кишвар ба маблағгузории хориҷӣ метавонад нисбатан мустақил аз талаботи кӯтоҳмуддати худи он тағйир ёбад.
Натиҷаҳои муаллифон нишон медиҳанд, ки чунин тавсеаи пешниҳод воқеан сармоягузории давлатии бештар ба вуҷуд меорад. Аммо афзоиши хароҷоти сармоягузории давлатӣ ба ҳисоби миёна ба ҳамон андоза афзоиши сармояи истеҳсолӣ, ҳосилнокӣ ё ММД ба вуҷуд намеорад.
Аз ин рӯ, паёми илмии таҳқиқот ҳаҷми маблағгузориро аз натиҷаи рушд ҷудо мекунад: қарз захира медиҳад; институтҳо муайян мекунанд, ки ин захира чӣ гуна истифода мешавад.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: Does Foreign Borrowing Lift Growth?
Муаллифон: Marijn A. Bolhuis, Tobias Krahnke, Papa N'Diaye.
Тартиби муаллифон: Бо ҳамон тартибе, ки дар манбаъ дода шудааст, ҳифз шудааст.
Муассиса: Ҳар се муаллиф бо International Monetary Fund (IMF) иртиботи институтсионалӣ доранд.
Департаментҳои дар манбаъ номбаршуда: African Department; Research Department; Strategy, Policy and Review.
Муаллифи масъул: Манбаъ як corresponding author-и ягона нишон намедиҳад; суроғаҳои почтаи электронии ҳар се муаллиф дода шудаанд.
Саҳми баробар / ҳаммуаллифии якум: Дар манбаъ чунин изҳорот вуҷуд надорад.
Силсила: IMF Working Papers.
Рақами таҳқиқот: WP/26/216.
Ношир: International Monetary Fund.
Санаи расмии нашр: Мувофиқи сабти IMF eLibrary, 2 Октябр 2026.
Санаи муқоваи PDF: Октябр 2026.
Сана дар матни таҳқиқот: 24 Сентябр 2026.
Иҷозатдиҳанда барои паҳнкунӣ: Deniz Igan.
DOI: 10.5089/9798229061117.001.
ISBN: 9798229061117.
Пайванди DOI: https://doi.org/10.5089/9798229061117.001
Нусхаи электронӣ: PDF-и манбаъ қайд мекунад, ки нусхаи электронӣ дар суроғаи SSRN abstract=7611154 мавҷуд аст.
Навъи манбаъ: IMF Working Paper; ҳуҷҷати корӣ барои ба муҳокима гузоштани таҳқиқоти идомадошта.
Ҳолати тақриз: Набояд ҳамчун мақолаи маҷаллаи академии аз тақризи ҳамтоён гузашта пешниҳод шавад. IMF қайд мекунад, ки Working Paper-ҳо корҳои дар ҷараёни таҳқиқот ва андешаҳои муаллифонро инъикос мекунанд.
Ҳуқуқи муаллиф / иҷозатнома: © 2026 International Monetary Fund. PDF-и манбаъ нишони “Not for Redistribution” дорад. Иҷозатномаи кушодаи Creative Commons нишон дода нашудааст.
Рамзҳои JEL: F34, F36, F43, H63, O16, O43.
Калидвожаҳо: External public sector borrowing; Public sector debt; Credit supply shocks; Public investment; Economic development; Institutional quality; Capital allocation.
Маълумоти асосии қарз: World Bank International Debt Statistics; 134 иқтисоди қарзгиранда, 302 кредитор, 1970–2023.
Намунаи ниҳоии асосии баҳогузорӣ: Пас аз якҷо кардани манбаъҳои маълумот, 73 бозори рӯ ба рушд ва иқтисоди рӯ ба рушд, 1980–2023. Аз сабаби проексияи панҷсолаи маҳаллӣ ва таъхирҳо, солҳои асосӣ дар намунаи пурраи impulse-response маҳдудтаранд.
Усули асосии идентификатсия: Таҷзияи афзоиши қарзҳои дуҷонибаи қарзгиранда–кредитор бо WLS ба ҷузъҳои глобалӣ, хоси қарзгиранда, хоси кредитор ва идиосинкратикӣ; вазн додани шокҳои кредитор бо ҳиссаҳои қаблан мавҷудаи кредиторон.
Усули асосии натиҷа: Проексияҳои маҳаллии кумулятивии навъи Jordà, уфуқҳои h=0–5 сол ва шоки пешниҳоди қарзи хориҷӣ ба андозаи як инҳирофи стандартӣ.
Хатои стандартӣ: Driscoll–Kraay; барои ба назар гирифтани вобастагии пайдарпай ва вобастагии байнибуришӣ истифода шудааст.
Фосилаи эътимоди график: Дар графикҳои асосии impulse-response фосилаҳои эътимоди %90.
Сифати институтсионалӣ: International Country Risk Guide Political Risk Index; дар мушаххасоти асосии пайваста миёнаи ҳаракаткунандаи панҷсолаи таъхирнок стандарт шуда истифода мешавад.
Натиҷаҳои асосии миқдорӣ: Шоки мусбати пешниҳоди қарзи хориҷӣ сармоягузории давлатиро тақрибан ба 0,3–0,4 банди фоизии ММД зиёд мекунад; қарзи умумии давлатӣ тақрибан 6 банди фоизӣ боло меравад; афзоиши кумулятивии захираи қарзи хориҷӣ дар соли панҷум мувофиқи Ҷадвали 4 ба 11,29 банди фоизӣ мерасад; қурби воқеии самараноки асъор дар панҷ сол тақрибан %8 боло меравад. Дар кишвари миёна афзоиши устувори ММД мушоҳида намешавад ва TFP дар уфуқҳои дароз бад мешавад.
Назоратҳои placebo: Татбиқи шокҳо ба натиҷаҳои давраҳои гузашта ва таъини тасодуфии дубораи онҳо ба кишварҳо вокуниши асосии қарзгириро ба вуҷуд намеорад.
Устуворӣ: Алоҳида хориҷ кардани Чин ва Бонки Ҷаҳонӣ; илова кардани хавфи глобалии геосиёсӣ, нархи нафт ва таъсирҳои собити сол натиҷаҳои асосиро ба таври ҷиддӣ тағйир намедиҳад.
Маҳдудияти сифати институтсионалӣ: Дар кишварҳои дорои сифати баланди институтсионалӣ натиҷаҳои сармоягузории давлатӣ ва сохтори фискалӣ қавитаранд; аммо қисми фарқиятҳои истеҳсол ва TFP аз ҷиҳати оморӣ номуайянанд. Манбаъ натиҷаҳои сармоягузории давлатиро дар сатҳи лоиҳа мустақиман мушоҳида намекунад ва наметавонад истисно кунад, ки нишондиҳандаи сифати институтсионалӣ қисман дигар хусусиятҳои алоқаманди кишварро ифода мекунад.
Изҳороти маблағгузорӣ: Дар манбаъ изҳороти алоҳидаи стандартии маблағгузории таҳқиқот вуҷуд надорад.
Баррасии манфиатҳо: Дар манбаъ изҳороти алоҳидаи стандартии бархӯрди манфиатҳо вуҷуд надорад.
Дастрасии маълумот: Таҳқиқот пойгоҳҳои маълумоти истифодашударо муфассал нишон медиҳад; дар PDF-и манбаъ бастаи алоҳидаи кушодаи репликатсия ё Data Availability Statement-и стандартӣ нишон дода нашудааст.
Саҳми муаллифон / CRediT: Дар манбаъ ҷадвали стандартии саҳмҳои CRediT вуҷуд надорад.
Огоҳӣ оид ба мавқеи институтсионалӣ: Манбаъ қайд мекунад, ки андешаҳои баёншуда ба муаллифон тааллуқ доранд ва ҳатман мавқеи IMF, IMF Executive Board ё роҳбарияти IMF-ро ифода намекунанд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд