


1. Mənbə tədqiqat başdan sona nəzərdən keçirildimi? Bəli; 92 səhifəlik Working Paper-ın əsas mətni, metod tənlikləri, əsas cədvəllər, Şəkil 1–24, nəticə bölməsi və əlavələrdəki mühüm dayanıqlılıq yoxlamaları nəzərdən keçirildi. 2. Mənbənin növü düzgündürmü? Bəli; bu, IMF Working Paper WP/26/216-dır, resenziyalı jurnal məqaləsi deyil. 3. Biblioqrafik kimlik təsdiqləndimi? Bəli; başlıq, müəlliflər, WP nömrəsi, IMF-in rəsmi nəşr qeydi və DOI yoxlanıldı. 4. 134 ölkəni əhatə edən məlumatlar ilə 73 ölkəlik yekun qiymətləndirmə nümunəsi bir-birindən ayrıldımı? Bəli. 5. Kredit tələbi ilə kredit təklifi bir-birindən ayrıldımı? Bəli; tədqiqatın əsas identifikasiya problemi qorunub saxlanıldı. 6. “Məqbul dərəcədə ekzogen” kredit təklifi şoku qəti eksperimental təsadüfilik kimi təqdim edildimi? Xeyr; identifikasiya fərziyyələri, placebo testləri və məhdudiyyətlər ayrıca göstərildi. 7. Mərkəzi düsturlar və dəyişənlər izah edildimi? Bəli; konsentrasiya ölçüsü, təklif-tələb quruluşu, ikitərəfli borc artımının ayrışdırılması, şokun yaradılması və yerli proyeksiya tənlikləri nəzərdən keçirildi. 8. Mənbə qrafiklərinin xam koordinatları olmadığı halda saxta dəqiq əyrilər yaradıldımı? Xeyr; kəmiyyət nəticələri cədvəl/mətnlə, metod əlaqəsi isə miqyassız SVG ilə təqdim edildi. 9. Əsas elmi entity mənbə tərəfindən dəstəklənirmi? Bəli; xarici dövlət sektoru kredit təklifi şoku, kreditor tərəfdəki dəyişikliklərdən qaynaqlanan borclanma qabiliyyəti dəyişikliyini tutmaq məqsədilə yaradılmış empirik şok ölçüsüdür. 10. Korrelyasiya/səbəbiyyət və heterogenlik sərhədləri görünürmü? Bəli; əsas təklif şokunun səbəbiyyət şərhinin əsaslandırılması ilə institusional keyfiyyət qarşılıqlı təsirlərinin daha ehtiyatlı şərhi ayrılmışdır. 11. HTML/SVG sintaksisi təhlükəsizdirmi? Bəli; script, iframe, event handler, xarici təsvir və icra edilə bilən JavaScript yoxdur. 12. Tədqiqatın dediyi və demədiyi nəticələr ayrıldımı? Bəli; xarici maliyyəyə çıxışın təkbaşına artımı təmin etmədiyi, institutların mühüm olduğu, lakin güclü institutların avtomatik artım zəmanəti yaratmadığı açıq şəkildə göstərildi.
Xarici dövlət sektoru kredit təklifi şoku (foreign public-sector credit supply shock), bir ölkənin öz borclanma ehtiyacındakı dəyişiklikdən daha çox mövcud xarici kreditorların kreditvermə davranışındakı dəyişikliklərdən qaynaqlanan borclanma qabiliyyəti hərəkətini tutmaq üçün yaradılmış empirik şok ölçüsüdür. Marijn A. Bolhuis, Tobias Krahnke və Papa N'Diaye dövlət sektorunun xarici maliyyəyə daha asan çıxışının investisiya, borc, istehsal, məhsuldarlıq və xarici tarazlıq üzərindəki təsirlərini bu şoklardan istifadə etməklə araşdırırlar.
Tədqiqatın əsas problemi müşahidə edilən xarici borclanmanın birbaşa iqtisadi artım üzrə reqressiyaya daxil edilməsinin etibarlı səbəb təsiri verməməsidir. Çünki hökumətlər aşağı artım, maliyyə çətinliyi, təbii fəlakət, əmtəə qiyməti şoku və ya başqa iqtisadi şəraitlər səbəbindən daha çox borclana bilər. Eyni zamanda sürətlə böyüyən ölkələr daha etibarlı borcalanlara çevrildikləri üçün də daha çox kredit cəlb edə bilərlər. Buna görə borcun məbləği özündə həm kredit tələbini, həm də kredit təklifini ehtiva edir.
Müəlliflər bu problemi həll etmək üçün Dünya Bankının International Debt Statistics məlumatlarındakı ikitərəfli borcalan–kreditor münasibətlərindən istifadə edirlər. Məlumat bazası 1970–2023 dövründə 134 inkişaf etməkdə olan iqtisadiyyatın 302 ayrı xarici kreditorla münasibətlərini əhatə edir. Kredit münasibətlərinin az sayda kreditorda cəmləşməsi, uzun müddət davam etməsi və eyni kreditorun müxtəlif ölkələrə verdiyi kreditlərin birlikdə hərəkət etməsi kreditor tərəfdəki təklif dəyişikliklərinin ayrışdırılmasını mümkün edir.
İkitərəfli kredit artımları qlobal, borcalana xas, kreditora xas və uyğunlaşmaya xas komponentlərə ayrılır. Bir ölkənin keçmişdə hansı kreditorlara nə dərəcədə məruz qaldığı ilə kreditorlara xas qiymətləndirilmiş təklif şokları birləşdirilərək ölkə səviyyəsində xarici kredit təklifi şoku yaradılır.
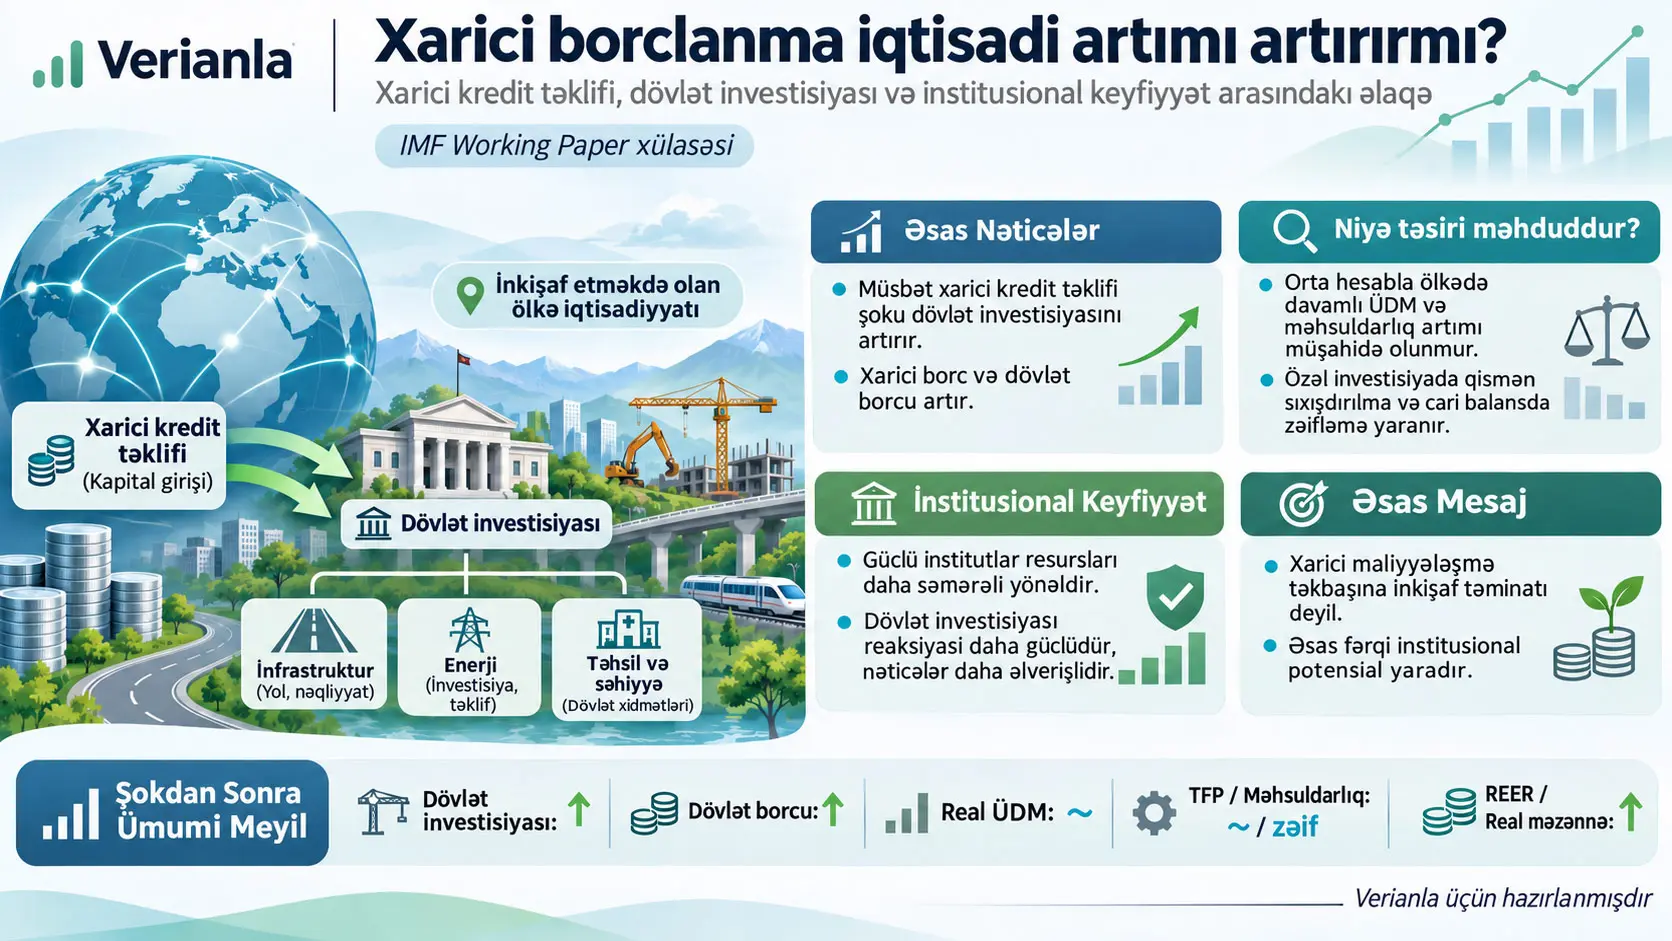
Əsas yerli proyeksiya təhlilində bir standart sapmalıq müsbət xarici kredit təklifi şoku dövlət investisiyasını üç il ərzində təxminən ÜDM-in 0,3–0,4 faiz bəndi qədər artırır. Daha geniş dövlət borcu nisbəti dörd-beş il ərzində təxminən 6 faiz bəndi yüksəlir. Ayrı xarici borc stoku ölçüsündə isə xarici borc nisbətinin beşinci ildəki kumulyativ artımı mənbə Cədvəl 4-də təxminən 11,29 faiz bəndi kimi qiymətləndirilir. Bu iki borc göstəricisi eyni dəyişən deyil.
Bunun əksinə, orta ölkədə real ÜDM və ya ümumi amil məhsuldarlığında qalıcı artım aşkar edilmir. Özəl investisiya orta müddətdə azalır, cari balans müvəqqəti zəifləyir, idxal artır və real effektiv məzənnə beş il ərzində kumulyativ olaraq təxminən %8 möhkəmlənir.
Tədqiqatın mərkəzindəki ikinci nəticə institusional keyfiyyətdir. ICRG Political Risk Index ilə ölçülən daha güclü institusional mühitlərdə xarici maliyyə şokunun dövlət investisiyasına çevrilməsi daha böyük və qalıcıdır; dövlət yerli maliyyəyə daha az müraciət edir və istehsal/məhsuldarlıq reaksiyaları zəif institusional mühitlərlə müqayisədə daha əlverişli görünür.
Lakin bu nəticə ehtiyatla şərh edilməlidir. İnstitusional keyfiyyətə görə istehsal və ümumi amil məhsuldarlığı reaksiyaları arasındakı fərqlər müsbət olsa da, əksər üfüqlərdə qeyri-dəqiq qiymətləndirilmiş və ümumilikdə statistik baxımdan əhəmiyyətli deyil. İnstitusional keyfiyyət nəticələrinin ən dayanıqlı hissəsi əlavə xarici maliyyənin dövlət investisiyasına və fiskal quruluşa necə çevrildiyi ilə bağlıdır.
Tədqiqatın ümumi nəticəsi xarici maliyyənin təkbaşına inkişaf yaratmamasıdır. Xarici kredit dövlət sektorunun maliyyələşmə məhdudiyyətini yumşalda və investisiya xərclərini artıra bilər; lakin bu resursların məhsuldar kapitala və qalıcı gəlir artımına çevrilməsi institusional potensial, layihə seçimi, icra və dövlət idarəçiliyi ilə bağlıdır.
Tədqiqatın çıxış nöqtəsi: kapital qıtlığı məntiqi
Klassik inkişaf nəzəriyyələrindəki əsas fikirlərdən biri aşağı yığım nisbətinə malik inkişaf etməkdə olan iqtisadiyyatların xaricdən borclanaraq daxili yığımlarının imkan verdiyindən daha çox investisiya edə bilməsidir.
Sadələşdirilmiş məntiq belədir:
- Ölkədə kapital qıtdır.
- Kapitalın gözlənilən gəlirliliyi nisbətən yüksəkdir.
- Ölkə xarici yığımlara çıxış əldə edir.
- Yüksək gəlirli investisiyalar maliyyələşdirilir.
- Kapital ehtiyatı və məhsuldarlıq yüksəlir.
- İstehsal və həyat standartları artır.
Lakin tarixi məlumatlar bu zəncirin hər ölkədə baş vermədiyini göstərir. Bəzi iqtisadiyyatlar xarici maliyyədən artım və struktur transformasiyası üçün istifadə edə bildiyi halda, digər iqtisadiyyatlar yüksək xarici borc toplamasına baxmayaraq məhdud məhsuldarlıq artımı yaşamışdır.
Məqalənin tədqiqat sualı bu fərqi anlamağa yönəlib: Eyni şəkildə xarici kreditə daha asan çıxış əldə edən ölkələr niyə fərqli makroiqtisadi nəticələr yaşayırlar?
Identifikasiya problemi nədir?
Ekonometrik mənada identifikasiya (identification) müşahidə edilən bir əlaqənin hansı mexanizmdən qaynaqlandığını ayrışdıra bilmə problemidir.
Bir ölkənin xarici borclanması artdıqda bunun səbəbi kredit təklifinin artması olmaya bilər. Ölkə iqtisadi durğunluq yaşadığı üçün daha çox kredit tələb etmiş ola bilər.
Əksinə, sürətlə böyüyən bir ölkə daha etibarlı hala gəldiyi üçün kreditorlar daha çox borc vermiş ola bilər.
Buna görə yalnız:
\[ \text{Büyüme}=\beta\times\text{Borçlanma}+\varepsilon \]
kimi sadə bir əlaqəni qiymətləndirmək borclanmanın artım üzərindəki həqiqi təsirini kredit tələbi və ümumi iqtisadi şərtlərdən ayıra bilməyə bilər.
Yuxarıdakı sadə tənlik mənbə tədqiqatın qiymətləndirmə tənliyi deyil; identifikasiya problemini öyrətmək üçün verilmiş konseptual göstərimdir.
Xarici Kredit Təklifi Şoku Nədir və Borclanma Tələbindən Necə Ayrılır?
Tədqiqatda xarici kredit təklifi şoku ölkənin öz maliyyələşmə tələbindən mümkün qədər ayrışdırılaraq, mövcud kreditorların başqa borcalanlara da əks olunan kreditvermə davranışındakı dəyişikliklərin ölkənin keçmiş kreditor çəkiləri ilə birləşdirilməsindən yaradılır.
Kredit tələbi və kredit təklifinin əsas riyazi göstərimi
Mənbə Tənlik (2) ölkənin xarici kredit tələbini log-xətti formada göstərir:
\[ b_{i,t}^{d} = \alpha_i^d+\alpha_t^d-\beta_B^d r_{i,t} +\epsilon_{B,i,t}^{d}. \tag{2} \]
Burada:
- \(b_{i,t}^{d}\): ölkə \(i\)-nin \(t\) dövründəki xarici kredit tələbidir.
- \(\alpha_i^d\): ölkəyə xas, zaman ərzində dəyişməyən tələb komponentidir.
- \(\alpha_t^d\): bütün ölkələrə təsir edən qlobal zaman komponentidir.
- \(r_{i,t}\): real faiz dərəcəsidir.
- \(\beta_B^d>0\): kredit tələbinin faizə həssaslığıdır.
- \(\epsilon_{B,i,t}^{d}\): ölkəyə və zamana xas kredit tələbi dəyişikliyidir.
Mənfi işarə digər dəyişənlər sabit qaldıqda real faiz yüksəldikcə tələb olunan kredit məbləğinin azalması istiqamətindəki standart iqtisadi əlaqəni ifadə edir.
Mənbə Tənlik (3) kredit təklifini:
\[ b_{i,t}^{s} = \alpha_i^s+\alpha_t^s+\beta_B^s r_{i,t} +\epsilon_{B,i,t}^{s} \tag{3} \]
şəklində yazır.
Burada kredit təklifinin real faizlə müsbət meyli vardır. Faizin yüksəlməsi, digər şərtlər sabit olduqda, kreditor baxımından borc verməyi daha cəlbedici edə bilər.
Müşahidə edilən borclanma bu iki əyrinin kəsişdiyi nöqtədə yarandığı üçün yalnız müşahidə edilən borc məbləğinə baxaraq hərəkətin tələbdənmi, yoxsa təklifdənmi qaynaqlandığını anlamaq mümkün deyil.
İkitərəfli borc münasibətlərinin əhəmiyyəti
Tədqiqatın yenilikçi hissəsi yalnız ölkənin ümumi borcundan deyil, hansı ölkənin hansı kreditora nə qədər borclu olduğundan istifadə etməsidir.
Dünya Bankının International Debt Statistics məlumatları:
- 134 borcalan inkişaf etməkdə olan iqtisadiyyatı,
- 302 ayrı kreditoru,
- 1970–2023 dövrünü
əhatə edən borcalan–kreditor səviyyəsində məlumat şəbəkəsi təqdim edir.
Kreditorlara özəl kreditorlar, ikitərəfli rəsmi kreditorlar və çoxtərəfli təşkilatlar daxildir.
IMF kreditləri isə IDS daxilində xarici dövlət və dövlət zəmanətli borcdan ayrıca təsnif edildiyi və IMF maliyyələşməsi əsasən tədiyə balansı ehtiyacları ilə əlaqəli olduğu üçün ikitərəfli kreditor identifikasiya təhlilinə daxil edilməmişdir.
Kredit münasibətlərinin konsentrasiyası
Bir borcalanın kreditor portfelindəki konsentrasiyanı ölçmək üçün mənbə Tənlik (1)-də tərs Herfindahl indeksi istifadə olunur:
\[ invHH_{i,t} = \frac{1} {\sum_j s_{ij,t}^{2}}, \qquad s_{ij,t} = \frac{B_{ij,t}}{B_{i,t}}. \tag{1} \]
\(s_{ij,t}\), ölkə \(i\)-nin ümumi xarici dövlət/dövlət zəmanətli borcunun kreditor \(j\)-yə düşən payıdır.
\(invHH\) ölçüsüz göstəricidir və təxminən effektiv kreditor sayı kimi şərh edilə bilər.
Məsələn, bütün borc bir kreditorda olarsa:
\[ invHH=\frac{1}{1^2}=1. \]
Beş kreditorun hər biri borcun bərabər şəkildə %20-sini daşıyırsa:
\[ invHH= \frac{1} {5\times0{,}2^2} = 5. \]
Bu nümunələr düsturun riyazi mənasını izah etmək üçündür; mənbədə müşahidə olunan konkret ölkə məlumatları deyil.
Mənbə paylanmasının mərkəzi təxminən dörd-beş effektiv kreditor ətrafındadır. Bundan əlavə, tipik borcalanın ən böyük tək kreditoru ümumi xarici borcun təxminən %25–40-nı, ən böyük üç kreditor isə birlikdə təxminən %50–75-ni daşıyır.
“Sticky lending” nə deməkdir?
Tədqiqatda istifadə edilən sticky lending ifadəsi borcalan ilə kreditor arasındakı maliyyələşmə münasibətinin qısamüddətli olmaması və uzun illər davam etməyə meyilli olması deməkdir.
2023-cü ildə aktiv münasibətlərin mühüm bir hissəsi onilliklər əvvəl başlamışdır. Kredit münasibətlərinin illik başa çatma ehtimalı kreditor növünə görə təxminən %1-dən aşağı səviyyədən %3-dən bir qədər yuxarı səviyyəyədək dəyişir.
Bu davamlılıq yeni maliyyələşmə şokunun böyük hissəsinin tamamilə yeni kreditorlar tapmaq əvəzinə mövcud münasibətlərdə kredit məbləğinin dəyişməsi yolu ilə baş verməsini təmin edir.
İntensiv marja və ekstensiv marja
İntensiv marja (intensive margin), ölkənin artıq borc münasibəti olan kreditorlardan daha çox və ya daha az xalis borclanmasıdır.
Ekstensiv marja (extensive margin), əvvəllər borc münasibəti olmayan yeni kreditorlardan borclanmanın başlanmasıdır.
Mənbə 1980–2023 dövründə ümumi xalis borclanmanın orta hesabla təxminən %85-nin intensiv marja vasitəsilə həyata keçirildiyini göstərir. Median intensiv-marja payı 1980-ci illərin sonundan etibarən %100-dür.
Bu nəticə tədqiqatın identifikasiya strategiyası baxımından kritikdir; çünki kredit təklifindəki dəyişikliklərin mühüm hissəsi mövcud və müşahidə edilə bilən borcalan–kreditor münasibətləri vasitəsilə baş verir.
Eyni kreditorun müxtəlif ölkələrə verdiyi kreditlər niyə vacibdir?
Tədqiqatda kreditor-il sabit təsirləri ikitərəfli kredit artımındakı sistematik variasiyanın mühüm bir hissəsini izah edir.
Kreditor-il sabit təsirlərinin düzəldilmiş \(R^2\) dəyəri təxminən 0,11 olduğu halda, borcalan-il sabit təsirlərində təxminən 0,08, yalnız il sabit təsirlərində isə 0,03-dən aşağıdır.
Bu nəticə eyni kreditorun müxtəlif ölkələrə verdiyi kreditlərdə ortaq təklif hərəkətlərinin olduğunu dəstəkləyir.
İkitərəfli kredit artımının ayrışdırılması
Mənbə Tənlik (7), ölkə \(i\) ilə kreditor \(j\) arasındakı borc stokunun artımını dörd komponentə ayırır:
\[ g_{ij,t}^{B} = \alpha_t + \alpha_{i,t} + \alpha_{j,t} + \epsilon_{ij,t}. \tag{7} \]
Burada:
- \(\alpha_t\): bütün kredit münasibətlərinə təsir edən qlobal komponentdir.
- \(\alpha_{i,t}\): borcalan ölkəyə xas komponentdir; kredit tələbi hərəkətlərini tutmaq məqsədi daşıyır.
- \(\alpha_{j,t}\): kreditora xas komponentdir; tədqiqatın təklif tərəfində istifadə edəcəyi əsas komponentdir.
- \(\epsilon_{ij,t}\): borcalan-kreditor cütünə xas qalıq dəyişiklikdir.
Niyə Weighted Least Squares istifadə olunur?
Tənlik (7), əvvəlki dövr borc stokları çəki kimi istifadə edilərək Çəkili Ən Kiçik Kvadratlar (Weighted Least Squares, WLS) metodu ilə qiymətləndirilir.
Çəki:
\[ w_{ij,t-1} = \frac{B_{ij,t-1}}{B_{i,t-1}} \]
şəklində kreditorun ölkənin əvvəlki il ümumi xarici borc stoku daxilindəki payıdır.
Böyük mövcud münasibətlər daha yüksək çəki alır. Amiti–Weinstein yanaşmasının bu xüsusiyyəti sayəsində qiymətləndirilmiş borcalan və kreditor şoklarının çəkili ortalamaları mövcud kredit münasibətlərində reallaşmış ümumi artımla uyğun hala gəlir.
Ölkə səviyyəsində kredit təklifi şoku
Mənbə Tənlik (8):
\[ g_{i,t}^{B} = \hat{\alpha}_t + \hat{\alpha}_{i,t} + \sum_j w_{ij,t-1}\hat{\alpha}_{j,t} + \nu_{i,t}. \tag{8} \]
Tədqiqatın əsas xarici kredit təklifi şoku:
\[ Supply_{i,t} = \sum_j w_{ij,t-1}\hat{\alpha}_{j,t} \]
məntiqinə əsaslanır.
Bir ölkə keçmişdə kredit təklifini güclü şəkildə genişləndirən kreditorlardan yüksək dərəcədə asılı olubsa, müsbət təklif şokuna daha çox məruz qalır.
Bunun əksinə, həmin ölkənin öz iqtisadi şəraitindən qaynaqlanan ümumi borclanma ehtiyacı \(\hat{\alpha}_{i,t}\) komponentində ayrışdırılmağa çalışılır.
WLS ilə OLS niyə fərqli nəticə verir?
Mənbə şok ayrışdırmasını həm WLS, həm də standart Ən Kiçik Kvadratlar (OLS) ilə müqayisə edir.
| Metod | Faktiki borclanma üzrə qiymətləndirilmiş borclanma meyli | R² |
|---|---|---|
| WLS | 1,05 | 0,811 |
| OLS | 0,43 | 0,390 |
WLS qiymətləndirmələrinin 45 dərəcə xəttinə daha yaxın olması və təxminən %81-lik izahetmə gücü mövcud kredit münasibətlərindəki artımın reallaşmış ümumi xalis borclanmanın böyük hissəsini tutduğunu göstərir.
Müəlliflər xüsusilə yüksək borclanma nisbətlərində uyğunluğun pozulduğunu qeyd edirlər; bunun səbəbi belə hallarda ölkələrin yeni kreditorlara yönələrək ekstensiv marjadan daha çox istifadə etməsidir.
Şok həqiqətən təklif şokudurmu?
Bu, tədqiqatın ən kritik identifikasiya sualıdır.
Müəlliflər təklif və tələb şoklarını gecikdirilmiş ÜDM və məhsuldarlıq artımı ilə əlaqələndirirlər:
\[ y_{i,t} = \eta_i+\eta_t+\beta\pi_{i,t-1} +\gamma X_{i,t} +\epsilon_{i,t}. \tag{11} \]
\(y_{i,t}\), qiymətləndirilmiş kredit tələbi və ya kredit təklifi şokudur. \(\pi_{i,t-1}\), gecikdirilmiş ÜDM və ya məhsuldarlıq artımını təmsil edir.
Nəticələr kredit tələbi şoklarının əvvəlki ÜDM artımı ilə əhəmiyyətli şəkildə əlaqəli olduğunu, kredit təklifi şoklarının isə eyni əlaqəni göstərmədiyini ortaya qoyur.
Bu nəticə təklif şokunun borcalan ölkənin əvvəlki iqtisadi göstəricilərindən daha yaxşı ayrışdırıldığını dəstəkləyir.
Lakin ekonometrik mənada “əvvəlcədən müəyyən edilmiş heç bir dəyişənlə əlaqəsiz” olmaq bütün mümkün müşahidə olunmayan amillərdən riyazi baxımdan qəti müstəqillik sübutu deyil. Buna görə müəlliflər də “plausibly exogenous”, yəni məqbul dərəcədə ekzogen ifadəsindən istifadə edirlər.
Xalis borclanma necə müəyyən edilir?
İkitərəfli xarici borc stoku:
\[ B_{ij,t} = B_{ij,t-1} + D_{ij,t} - A_{ij,t} + z_{ij,t} \tag{9} \]
şəklində inkişaf edir.
Burada:
- \(D_{ij,t}\): kreditor \(j\)-dən ölkə \(i\)-yə verilən kredit vəsaitidir.
- \(A_{ij,t}\): əsas borcun geri ödənişidir.
- \(z_{ij,t}\): faiz gecikmələri, cərimələr, borcun azaldılması kimi birbaşa kredit verilməsi və ya amortizasiya olmayan stok-axın düzəlişləridir.
Xalis borclanma mənbə Tənlik (10)-da:
\[ NB_{ij,t} = D_{ij,t}-A_{ij,t} \tag{10} \]
kimi müəyyən edilir.
Tədqiqat borc stokundakı sadə dəyişiklik əvəzinə xalis borclanmanı üstün tutur; beləliklə, \(z_{ij,t}\) daxilindəki borc bağışlanması və ya oxşar mühasibat düzəlişlərinin kredit təklifi ölçüsünü çirkləndirməsi azaldılır.
Yerli Proyeksiya Metodu Bu Tədqiqatda Nəyi Ölçür?
Jordà tipli yerli proyeksiyalar bir standart sapmalıq xarici kredit təklifi şokunun şok ilindən başlayaraq beş il sonrayadək hər bir makroiqtisadi dəyişən üzərindəki kumulyativ reaksiyasını ayrı-ayrı üfüq reqressiyaları ilə qiymətləndirir.
Birinci mərhələ: şok həqiqətən borclanmanı artırırmı?
Kredit təklifi şoku yalnız həqiqətən daha yüksək borclanmaya səbəb olursa iqtisadi təhlil baxımından mənalıdır.
Mənbə Tənlik (12):
\[ y_{i,t+h} = \eta_i + \beta_h^S Supply_{i,t} + \beta_h^D Demand_{i,t} + \gamma_h Global_t + \epsilon_{i,t+h}. \tag{12} \]
Bu tənlik təklif və tələb şoklarının xalis borclanma və ya xarici borc stokundakı dəyişikliklə müxtəlif üfüqlərdə necə əlaqəli olduğunu ölçür.
| Üfüq | Təklif şoku əmsalı | Standart xəta | Mənbədəki əhəmiyyətlilik |
|---|---|---|---|
| h=0 | 7,82 | 1,51 | *** |
| h=1 | 5,07 | 0,94 | *** |
| h=2 | 2,72 | 0,76 | *** |
| h=3 | -0,05 | 0,95 | Əhəmiyyətli deyil |
| h=4 | 0,12 | 0,87 | Əhəmiyyətli deyil |
| h=5 | -0,49 | 0,88 | Əhəmiyyətli deyil |
Xalis borclanma axınındakı artım təxminən üç il ərzində aradan qalxır.
Bununla belə, borc axını müvəqqəti olsa da borc stoku qalıcı olaraq daha yüksək səviyyəyə keçir.
| Üfüq | Xarici borc nisbətində dəyişiklik, faiz bəndi | Standart xəta |
|---|---|---|
| h=0 | 2,59 | 0,59 |
| h=1 | 4,48 | 1,08 |
| h=2 | 6,10 | 1,64 |
| h=3 | 7,99 | 2,31 |
| h=4 | 9,66 | 2,78 |
| h=5 | 11,29 | 3,15 |
Bütün bu təklif şoku əmsalları mənbə Cədvəl 4-də %1 səviyyəsində əhəmiyyətli kimi işarələnmişdir.
Placebo testləri nəyi yoxlayır?
Placebo testi, real mexanizmin işləməməli olduğu saxta zaman və ya qrup üzərində eyni metodun səhvən nəticə yaradıb-yaratmadığını yoxlayır.
Tədqiqatın ilk placebo testində şoklar baş verməzdən 5 və 10 il əvvəlki borclanma nəticələrinə tətbiq edilir. Əsas təklif şoku gələcək borclanmanı proqnozlaşdırdığı halda, keçmiş borclanmanı sistematik şəkildə proqnozlaşdırmır.
İkinci placebo testində şoklar eyni il daxilində təsadüfi olaraq başqa ölkələrə təyin edilir. Bu saxta uyğunlaşdırmada xalis borclanma və xarici borc stoku əhəmiyyətli reaksiya vermir.
Bu testlər təklif şokunun yalnız ümumi zaman sırası korrelyasiyası və ya təsadüfi ölkə uyğunlaşdırması səbəbindən nəticə yaratmadığına dair əlavə sübut verir.
Əsas yerli proyeksiya tənliyi
Mənbə Tənlik (13):
\[ y_{i,t+h}^{cum} = \eta_i + \beta_h Supply_{i,t} + \gamma_h Global_t + \Gamma_h' X_{i,t-1:t-4} + \Psi_h' y_{i,t-1:t-3} + \epsilon_{i,t+h}, \qquad h=0,\ldots,5. \tag{13} \]
Burada:
- \(y_{i,t+h}^{cum}\): müvafiq makro dəyişənin şokdan əvvəlki ilə nəzərən kumulyativ reaksiyasıdır.
- \(Supply_{i,t}\): standartlaşdırılmış xarici kredit təklifi şokudur.
- \(Global_t\): kredit bazarındakı ortaq qlobal şokdur.
- \(X_{i,t-1:t-4}\): real ÜDM artımı, xalis xarici borclanma, dövlət borcu nisbəti, tələb şoku və təklif şokunun dörd gecikməsini ehtiva edir.
- \(y_{i,t-1:t-3}\): asılı dəyişənin üç gecikməsidir.
- \(\eta_i\): ölkə sabit təsiridir.
Hesabat verilən reaksiya funksiyaları bir standart sapmalıq müsbət kredit təklifi şokuna uyğundur.
Standart xətalar həm zaman üzrə ardıcıl asılılığı, həm də ölkələrarası ortaq asılılığı nəzərə ala bilən Driscoll–Kraay metodu ilə hesablanır.
Mənbə Şəkil 10–24-də kölgəli sahələr %90 etibar intervallarını göstərir.
Məlumat mənbələri
| Məlumat | Mənbə | Tədqiqatda istifadə |
|---|---|---|
| Xarici dövlət və dövlət zəmanətli borc | World Bank International Debt Statistics | Borcalan-kreditor şəbəkəsi və kredit təklifi şokunun yaradılması |
| Makroiqtisadi göstəricilər | Global Macro Database | ÜDM və digər makro nəticələr |
| Milli hesablar | Penn World Tables 11.0 | Əlavə makro və məhsuldarlıq göstəriciləri |
| Fiskal məlumatlar | Public Finance in Modern History | Fiskal nəticələrin tamamlanması |
| Dövlət və özəl investisiya | IMF Investment and Capital Stock Dataset | Dövlət və özəl investisiya reaksiyaları |
| İnstitusional keyfiyyət | International Country Risk Guide | Political Risk Index və alt komponentləri |
134 ölkə ilə 73 ölkə niyə fərqlidir?
International Debt Statistics borc şəbəkəsi 134 borcalan ölkəni əhatə edir.
Lakin əsas yerli proyeksiyaların qiymətləndirilə bilməsi üçün borc məlumatına əlavə olaraq dövlət investisiyası, dövlət maliyyəsi, real ÜDM, məhsuldarlıq, xarici balans və digər nəzarət dəyişənlərinin eyni ölkə-illərdə mövcud olması lazımdır.
Bütün məlumat dəstləri birləşdirildikdən sonra əsas qiymətləndirmə nümunəsi 1980–2023 arasında 73 EMDE olur.
Bundan əlavə, yerli proyeksiyalar beş il irəli üfüq və gecikdirilmiş dəyişənlərdən istifadə etdiyi üçün tam beşillik reaksiya pəncərəsinin effektiv baza-il nümunəsi təxminən 1985–2019 dövrünə uyğun gəlir.
Tədqiqatın Metodu və Nəticələri
Fiskal sektor: kredit təklifi artdıqda nə baş verir?
Bir standart sapmalıq müsbət xarici kredit təklifi şoku dövlət sektorunun maliyyələşmə məhdudiyyətini yumşaldır.
Mənbə Şəkil 10-a görə:
- dövlət investisiyası təxminən üç il ərzində ÜDM-in 0,3–0,4 faiz bəndi qədər yüksəlir,
- ümumi fiskal balans pisləşir,
- dövlət gəlirləri müəyyən qədər azalır,
- ümumi dövlət borcu nisbəti dörd-beş il ərzində təxminən 6 faiz bəndi yüksəlir.
Fiskal genişlənmə yalnız dövlət xərclərinin artmasından qaynaqlanmır. Dövlət gəlirlərindəki azalma da büdcə balansının pisləşməsinə töhfə verir.
Mənbə həmçinin yüksək dövlət borcunun təkbaşına borca xidmət yükünü göstərmədiyini vurğulayır. Faiz dərəcəsi, müddət və güzəştli maliyyələşmə şərtləri borca xidmət yükünü ayrıca müəyyən edir.
Real sektor: daha çox dövlət investisiyası niyə avtomatik olaraq artım yaratmır?
Dövlət investisiyası xərclərinin artması iqtisadi baxımdan dəyərli dövlət kapitalının eyni ölçüdə artması demək deyil. Layihənin seçimi, icra keyfiyyəti, dəyəri, tamamlanma müddəti və məhsuldar sektorlarla əlaqəsi investisiyanın iqtisadi gəlirini müəyyən edir.
Mənbə Şəkil 11-də orta ölkə üçün:
- real ÜDM-də qalıcı əhəmiyyətli artım müşahidə edilmir,
- ümumi amil məhsuldarlığı uzun üfüqlərdə mənfi istiqamətə keçir və sonlara doğru statistik baxımdan əhəmiyyətli azalma göstərir,
- özəl investisiya orta müddətdə azalır və bəzi üfüqlərdə azalma statistik baxımdan əhəmiyyətlidir,
- özəl istehlak başlanğıcda məhdud şəkildə azalır, daha sonra şokdan əvvəlki səviyyəyə yaxınlaşır.
Ümumi Amil Məhsuldarlığı (Total Factor Productivity, TFP), istehsalda istifadə olunan əmək və kapitalın miqdarı ilə izah edilə bilməyən məhsuldarlıq hissəsini təmsil edən göstəricidir.
TFP azalması eyni əmək və kapital daxilolmalarından daha az səmərəli istehsalla uyğun nəticədir; lakin TFP ölçüsü birbaşa tək bir layihənin səmərəsizliyi ölçüsü deyil.
Xarici Borclanma Niyə Avtomatik Olarak Artım Yaratmır?
Tədqiqatın nəticələrinə görə xarici kredit maliyyələşmə məhdudiyyətini yumşaldıb dövlət investisiyası xərclərini artıra bilər; lakin investisiya xərclərinin məhsuldar kapitala çevrilməsi, özəl investisiyanın sıxışdırılması, real məzənnənin möhkəmlənməsi, idxalın artması və resurs bölgüsünün institusional keyfiyyəti səbəbindən orta ölkədə qalıcı istehsal və ya məhsuldarlıq artımına zəmanət verilmir.
Özəl investisiyanın sıxışdırılması
Crowding-out və ya özəl investisiyanın sıxışdırılması dövlət sektorundakı maliyyələşmə və ya xərc genişlənməsinin özəl sektor investisiyasını azaltması halıdır.
Tədqiqatda müsbət xarici kredit təklifi şokundan sonra özəl investisiya orta müddətdə mənfi reaksiya göstərir.
Mənbə bunun vahid qəti mexanizmini eksperimental şəkildə ayrışdırmır. Buna görə özəl investisiyadakı azalmanı yalnız bir faiz dərəcəsi və ya kredit bazarı kanalına bağlamaq düzgün deyil.
Xarici sektor reaksiyası
Mənbə Şəkil 12-yə görə dövlət investisiyasındakı artımın bir hissəsi idxal olunan kapital mallarına tələbi artırır.
Nəticədə:
- idxal artır,
- cari hesab müvəqqəti pisləşir,
- real effektiv məzənnə möhkəmlənir,
- ixrac göstəriciləri üzərində aşağı istiqamətli təzyiq yaranır.
Beşillik kumulyativ real effektiv məzənnə möhkəmlənməsi təxminən %8 kimi bildirilir.
Real Effektiv Məzənnə (Real Effective Exchange Rate, REER), bir ölkənin valyutasının ticarət tərəfdaşlarına qarşı nominal məzənnəsini nisbi qiymət səviyyələri ilə düzəldərək ölçən indeksdir.
Mənbədə REER-dəki yüksəliş real möhkəmlənmə kimi şərh edilir. Real möhkəmlənmə ölkənin xarici rəqabət qabiliyyətini azalda bilər; lakin REER təkbaşına rəqabət qabiliyyətinin bütün ünsürlərini ölçmür.
Müsbət və mənfi kredit təklifi şokları simmetrikdirmi?
Müəlliflər müsbət və mənfi təklif şoklarını ayıraraq xətti modelin simmetriya fərziyyəsini yoxlayırlar.
Ümumilikdə böyük iqtisadi asimmetriyaya dair məhdud sübut vardır.
Xarici sektor reaksiyaları xüsusilə simmetrikdir: müsbət təklif şokları real məzənnəni möhkəmləndirib cari balansı zəiflətdiyi halda, mənfi təklif şokları təxminən əks istiqamətdə hərəkət yaradır.
Fiskal nəticələrdə müəyyən qədər asimmetriya vardır. Müsbət kredit təklifi şokları dövlət investisiyasını və borcu daha güclü artırdığı halda, mənfi şoklarda hökumətlərin xərc və borc stokunu eyni sürətlə aşağı tənzimləmədiyi görünür.
Aşağı gəlirli ölkələr fərqlidirmi?
Tədqiqat aşağı gəlirli ölkələri (LIC) digər inkişaf etməkdə olan bazar və inkişaf etməkdə olan iqtisadiyyatlarla müqayisə edir.
Hər iki qrupda müsbət kredit təklifi şoku dövlət investisiyasını və borcu artırır.
Lakin aşağı gəlirli ölkələrdə:
- dövlət gəliri müəyyən qədər azalır,
- dövlət investisiyası və borc yığımı bir qədər daha məhduddur,
- ÜDM və TFP reaksiyaları ümumilikdə daha zəifdir,
- özəl istehlak nəzərəçarpacaq dərəcədə artır,
- cari kəsir daha çox pisləşir,
- idxal daha çox artır,
- ixrac daha zəif reaksiya verir.
Müəlliflər bu nümunəni aşağı gəlirli ölkələrdə xarici maliyyənin daha böyük hissəsinin məhsuldar kapital yığımından çox daxili tələbə, istehlaka və idxala çevrilməsi ilə uyğun şəkildə şərh edirlər.
Bununla belə, gəlir səviyyəsi təkbaşına ölkələrarası fərqi kifayət qədər izah etmir.
İnstitusional Keyfiyyət Xarici Borclanmanın Nəticələrini Necə Dəyişdirir?
Mənbənin nəticələrinə görə daha güclü institusional keyfiyyət oxşar xarici kredit təklifi genişlənmələrinin daha böyük və qalıcı dövlət investisiyasına, daha məhdud borc yığımına və zəif institusional mühitlərlə müqayisədə daha əlverişli istehsal/məhsuldarlıq reaksiyalarına çevrilməsi ilə əlaqəlidir; lakin xüsusilə istehsal və TFP fərqlərinin statistik dəqiqliyi məhduddur.
İnstitusional keyfiyyət necə ölçülür?
Əsas təhlil International Country Risk Guide (ICRG) Political Risk Index göstəricisindən istifadə edir.
İnstitusional keyfiyyət dəyişəni indeksin standartlaşdırılmış və beşillik gecikdirilmiş hərəkətli ortalaması kimi yaradılır.
Mənbə Tənlik (15):
\[ y_{i,t+h}^{cum} = \alpha_i + \beta_h Supply_{i,t} + \theta_h \left( Supply_{i,t}\times Inst_{i,t}^{5y} \right) + \gamma_h Global_t + \Gamma_h'X_{i,t-1:t-4} + \Psi_h'y_{i,t-1:t-3} + \epsilon_{i,t+h}. \tag{15} \]
\(Inst_{i,t}^{5y}\), institusional keyfiyyət indeksinin standartlaşdırılmış beşillik gecikdirilmiş ortalamasıdır.
Şəkillərdə “güclü” və “zəif” institut reaksiyaları nümunə ortalamasının müvafiq olaraq +1,5 və -1,5 standart sapma səviyyəsində qiymətləndirilmişdir.
Bu dəyərlər real iki ölkə qrupu deyil; davamlı institusional keyfiyyət dəyişəni üzərində müqayisə nöqtələridir.
Güclü institusional mühitdə fiskal nəticələr
Mənbə Şəkil 17 güclü institutlara malik iqtisadiyyatların:
- daha böyük və daha qalıcı dövlət investisiyası artımı,
- daha aşağı dövlət borcu yığımı,
- daha məhdud fiskal balans pisləşməsi,
- daha sabit dövlət gəliri
nümayiş etdirdiyini göstərir.
Dövlət investisiyası reaksiyasının güclü və zəif institutlar arasındakı fərqi müxtəlif üfüqlərdə statistik baxımdan əhəmiyyətlidir.
Real ÜDM və məhsuldarlıq nəticəsi necə oxunmalıdır?
Güclü institutlu ölkələrdə real ÜDM və TFP başlanğıcda daha müsbət reaksiya verir və üfüqün böyük hissəsində nisbətən sabit qalır.
Zəif institusional mühitlərdə isə hər ikisi daha nəzərəçarpacaq şəkildə azalır.
Lakin mənbə güclü-zəif fərqlərinin müsbət olmasına baxmayaraq, xüsusilə ÜDM və TFP üçün qiymətləndirmələrin qeyri-müəyyən olduğunu və ümumiyyətlə statistik əhəmiyyət daşımadığını açıq şəkildə bildirir.
Buna görə düzgün nəticə:
“Güclü institutlar şəraitində istehsal və məhsuldarlıq reaksiyaları daha əlverişlidir.”
Həddən artıq güclü yanlış nəticə:
“Güclü institutlar xarici borclanmanı qəti şəkildə artıma çevirir.”
Yerli maliyyədən xarici maliyyəyə əvəzləmə
Mənbə Şəkil 20 güclü institutlu hökumətlərin müsbət xarici kredit təklifi şokundan sonra yerli maliyyəni xarici maliyyə ilə daha güclü şəkildə əvəz etdiyini göstərir.
Tədqiqatda yerli maliyyə təxminən:
\[ \text{Yerli Finansman İhtiyacı} \approx \text{Genel Mali Açık} - \text{Net Dış Borçlanma} \]
şəklində qalıq dəyər kimi hesablanır.
Mənbə maliyyə aktivlərinin xalis əldə edilməsi kimi “below-the-line” maddələri üçün kifayət qədər uzunmüddətli məlumat olmadığına görə bu ölçünün tam olmadığını açıq şəkildə bildirir.
Buna görə bu maliyyələşmə tərkibi nəticəsi xüsusilə qısamüddətli zamanlama baxımından təxmini ölçü kimi qiymətləndirilməlidir.
Hökumət sabitliyi və bürokratiya keyfiyyəti
Müəlliflər ICRG indeksinin iki alt komponentini ayrıca araşdırırlar:
- government stability: hökumət sabitliyi,
- bureaucracy quality: bürokratiya keyfiyyəti.
Bu dəyişənlərdə zaman üzrə hərəkət məhdud olduğu üçün ölkələrin 1985–1995 dövründəki əvvəlcədən müəyyən edilmiş median dəyərlərindən istifadə edilərək yüksək və aşağı qruplar yaradılmışdır.
Hər iki ölçüdə də daha güclü institutlu qrup xarici kredit təklifi şokundan sonra qalıcı dövlət investisiyası artımı göstərən qrupdur.
Zəif hökumət sabitliyi və ya aşağı bürokratiya keyfiyyəti olan ölkələrdə özəl investisiyanın azalması daha güclüdür.
Mənbə bunu siyasət davamlılığının və səmərəli dövlət idarəçiliyinin borc alınmış resursların məhsuldar investisiyaya çevrilməsində mühüm ola biləcəyinə dair sübut kimi şərh edir.
Digər ICRG alt indeksləri
Əlavə dayanıqlılıq təhlilləri:
- korrupsiya,
- demokratik hesabatlılıq,
- investisiya profili,
- qanun və qayda,
- ordunun siyasətdə iştirakı
kimi alt indeksləri də araşdırır.
Mənbə bu ölçülərdə makroiqtisadi reaksiyaların daha az sistematik fərq göstərdiyini bildirir.
Gəlir, maliyyə inkişafı və maliyyə açıqlığına nəzarət edildikdə nə baş verir?
İnstitusional keyfiyyət gəlir səviyyəsi və ya maliyyə inkişafı ilə əlaqəli ola bildiyi üçün tədqiqat institusional keyfiyyət qarşılıqlı təsirini:
- adambaşına gəlir,
- maliyyə inkişafı,
- maliyyə açıqlığı
qarşılıqlı təsirləri ilə eyni reqressiyada sınaqdan keçirir.
Mənbə Şəkil 24-ə görə güclü institutlarda daha yüksək dövlət investisiyası reaksiyası bu nəzarətlərdən sonra da iqtisadi baxımdan böyük və müxtəlif üfüqlərdə statistik baxımdan əhəmiyyətli qalır.
Dövlət gəliri fərqi də güclü institutların xeyrinə qalır.
Real ÜDM fərqi iqtisadi baxımdan əhəmiyyətli görünsə də, qeyri-dəqiq qiymətləndirilir.
TFP fərqi isə bu əlavə nəzarətlərdən sonra nəzərəçarpacaq dərəcədə zəifləyir.
Kreditorun növü nəticələri dəyişdirirmi?
Tədqiqat kreditorları üç əsas qrupa ayırır:
- ikitərəfli rəsmi kreditorlar,
- çoxtərəfli kreditorlar,
- özəl kreditorlar.
Mənbə Tənlik (16):
\[ y_{i,t+h}^{cum} = \alpha_i + \beta_h^B Supply_{i,t}^{B} + \beta_h^M Supply_{i,t}^{M} + \beta_h^P Supply_{i,t}^{P} + \gamma_h Global_t + \Gamma_h'X + \Psi_h'y + \epsilon_{i,t+h}. \tag{16} \]
\(B\), \(M\) və \(P\) müvafiq olaraq bilateral, multilateral və private kreditor şoklarını təmsil edir.
Üç şok eyni reqressiyaya birlikdə daxil edildiyi üçün hər bir əmsal digər kreditor qruplarındakı eyni vaxtlı təklif hərəkətləri nəzarətdə saxlanılaraq qiymətləndirilir.
İkitərəfli rəsmi kreditorlar
İkitərəfli kredit təklifi şokları ən aydın fiskal genişlənməni yaradır:
- dövlət investisiyası yüksəlir,
- fiskal balans pisləşir,
- dövlət borcu qalıcı şəkildə artır,
- özəl investisiya azalır,
- cari hesab zəifləyir,
- real məzənnə möhkəmlənir.
Bununla belə, qalıcı istehsal və ya TFP qazancı müşahidə edilmir.
Özəl kreditorlar
Özəl kredit təklifi şokları aydın dövlət investisiyası və ya fiskal genişlənmə yaratmır.
Bunun əksinə, real ÜDM və TFP reaksiyaları üfüqün mühüm hissəsində daha əlverişlidir və özəl investisiya başlanğıcda daha güclüdür.
Lakin tədqiqat bu nəticəni “özəl kredit həmişə daha səmərəlidir” şəklində şərh etmir.
Özəl kreditlə əlaqəli müsbət nəticələrin xüsusilə daha güclü institutlara malik ölkələrdə cəmləşdiyi əlavə təhlillərdə göstərilir.
Çoxtərəfli kreditorlar
Çoxtərəfli kredit təklifi şokları dövlət borcunu qalıcı şəkildə artırdığı halda dövlət investisiyasında məhdud artım və daha zəif istehsal/məhsuldarlıq nəticələri yaradır.
Müəlliflər bunun çoxtərəfli maliyyələşmənin siyasət uyğunlaşdırması və şərtliliklə daha tez-tez birlikdə görünməsi ilə əlaqəli ola biləcəyini qeyd edirlər.
Lakin mənbə bu kanalı birbaşa identifikasiya etmir. Buna görə şərtlilik yalnız mümkün şərhdir, tədqiqatın sübut edilmiş mexanizmi deyil.
Müəlliflər IMF proqramı olan ölkə-illərini çıxardıqları və ya birbaşa nəzarət etdikləri əlavə testlərdə nəticələrin böyük ölçüdə oxşar qaldığını bildirirlər.
Böyük kreditorlar nəticələri sürükləyirmi?
Tədqiqatın mühüm dayanıqlılıq testlərindən biri Çin və Dünya Bankıdır.
Müəlliflər kredit təklifi şoklarını:
- Çini istisna etməklə,
- Dünya Bankını istisna etməklə
yenidən hesablayırlar.
Hər iki halda əsas yerli proyeksiya reaksiyaları əsas nəticələrə çox yaxın qalır.
Buna görə mənbə orta nəticələrin yalnız Çinin xarici kredit genişlənməsinə və ya yalnız Dünya Bankının kreditlərinə əsaslandığı şərhini dəstəkləmir.
Qlobal şok nəzarətləri
Kreditorların davranışına neft qiyməti və ya geosiyasi risk kimi qlobal hadisələr təsir edə bilər.
Buna görə əsas reqressiyalara ayrıca:
- qlobal geosiyasi risk,
- qlobal neft qiymətləri,
- il sabit təsirləri
əlavə edilmişdir.
Əsas reaksiya funksiyaları bu dəyişikliklərlə böyük ölçüdə oxşar qalır.
Tədqiqatın dəstəklədiyi nəticələr
- Mövcud borcalan–kreditor münasibətləri xarici dövlət borclanmasının böyük hissəsini izah edir.
- Kreditorlara xas ortaq kredit hərəkətləri borclanmadakı sistematik variasiyanın əhəmiyyətli hissəsini təşkil edir.
- Tədqiqatın yaratdığı xarici kredit təklifi şokları borcalan ölkənin gecikdirilmiş artım göstəriciləri ilə tələb şoklarına nisbətən daha az əlaqəlidir.
- Müsbət kredit təklifi şokları xalis xarici borclanmanı və xarici borc stokunu əhəmiyyətli şəkildə artırır.
- Xarici maliyyəyə daha asan çıxış orta ölkədə dövlət investisiyasını artırır.
- Orta ölkədə qalıcı ÜDM və ya TFP artımına dair güclü sübut yoxdur.
- Özəl investisiyada qismən sıxışdırılma müşahidə edilir.
- İdxal və real məzənnə möhkəmlənməsi artdığı halda cari balans müvəqqəti zəifləyir.
- İnstitusional keyfiyyət xarici maliyyənin dövlət investisiyasına çevrilməsini əhəmiyyətli dərəcədə dəyişdirir.
- Daha güclü hökumət sabitliyi və bürokratiya keyfiyyəti daha qalıcı dövlət investisiyası reaksiyası və daha məhdud özəl investisiya sıxışdırılması ilə əlaqəlidir.
- Kreditor növünə görə makroiqtisadi ötürülmə fərqlənir.
- Çin və ya Dünya Bankı ayrı-ayrılıqda çıxarıldıqda əsas nəticələr böyük ölçüdə qorunur.
Tədqiqatın dəstəkləmədiyi nəticələr
Tədqiqat “xarici borclanma həmişə artıma zərər verir” nəticəsini dəstəkləmir.
Tədqiqat “xarici borclanma həmişə artımı artırır” nəticəsini də dəstəkləmir.
Tədqiqat güclü institutların borclanan hər ölkədə qəti ÜDM artımı yaratdığını sübut etmir.
İnstitusional keyfiyyətə görə ÜDM və TFP fərqləri bir çox üfüqdə statistik baxımdan dəqiq deyil.
ICRG institusional keyfiyyət göstəricisi dövlət potensialının bütün ölçülərini tam əhatə etmir və mənbə institusional keyfiyyətin başqa ölkə xüsusiyyətlərini qismən təmsil edə biləcəyini istisna edə bilmir.
Tədqiqat layihə səviyyəsində hansı dövlət investisiyalarının uğurlu və ya uğursuz olduğunu müşahidə etmir.
Tədqiqat daha yüksək borc stokunun borca xidmət yükünü birbaşa ölçdüyünü demir.
Tədqiqat çoxtərəfli kreditlərin zəif nəticələrinin qəti olaraq proqram şərtliliyindən qaynaqlandığını sübut etmir.
Tədqiqat yalnız 2026-cı ildən sonrakı gələcəyə yönəlik borc və ya artım proqnozu deyil; 1970–2023 tarixi məlumatlarından yaradılmış ekonometrik təhlildir.
Ümumi elmi qiymətləndirmə
Tədqiqatın əsas töhfəsi “çox borclanan ölkə niyə böyüdü və ya böyümədi?” sualına birbaşa müşahidə edilən borc məbləği ilə cavab verməyə çalışmaq əvəzinə, borclanma qabiliyyətindəki təklif tərəfli dəyişiklikləri ikitərəfli kredit şəbəkəsi üzərindən ayrışdırmasıdır.
Bu fərq iqtisadi baxımdan vacibdir. Bir hökumət böhran yaşadığı üçün kredit tələb edirsə, sonradan müşahidə olunan aşağı artımı borclanmanın özünə bağlamaq yanıltıcı ola bilər. Bunun əksinə, mövcud kreditorların başqa səbəblərlə kredit təklifini genişləndirməsi ölkənin xarici maliyyəyə çıxışını öz qısamüddətli tələbindən daha müstəqil şəkildə dəyişə bilər.
Müəlliflərin nəticələri belə bir təklif genişlənməsinin həqiqətən daha çox dövlət investisiyası yaratdığını göstərir. Lakin dövlət investisiyası xərclərindəki artımın orta hesabla eyni böyüklükdə məhsuldar kapital, məhsuldarlıq və ya ÜDM artımı yaratmadığı görünür.
Buna görə tədqiqatın elmi mesajı maliyyələşmə məbləği ilə inkişaf nəticəsini bir-birindən ayırır: kredit resurs yaradır; institutlar bu resursun necə istifadə olunacağını formalaşdırır.
Mənbə və Metod Qeydi
Özgün başlıq: Does Foreign Borrowing Lift Growth?
Müəlliflər: Marijn A. Bolhuis, Tobias Krahnke, Papa N'Diaye.
Müəllif sırası: Mənbədə verildiyi sıra ilə qorunmuşdur.
Qurum: Hər üç müəllif International Monetary Fund (IMF) ilə afiliyasiya olunub.
Mənbədə sadalanan departamentlər: African Department; Research Department; Strategy, Policy and Review.
Məsul müəllif: Mənbə vahid corresponding author göstərmir; hər üç müəllifin e-poçt ünvanı verilib.
Bərabər töhfə / birgə birinci müəlliflik: Mənbədə belə bir bildiriş yoxdur.
Seriya: IMF Working Papers.
Tədqiqat nömrəsi: WP/26/216.
Nəşriyyat: International Monetary Fund.
Rəsmi nəşr tarixi: IMF eLibrary qeydinə görə 2 Oktyabr 2026.
PDF üz qabığı tarixi: Oktyabr 2026.
Tədqiqat mətnindəki tarix: 24 Sentyabr 2026.
Yayım üçün səlahiyyət verən: Deniz Igan.
DOI: 10.5089/9798229061117.001.
ISBN: 9798229061117.
DOI keçidi: https://doi.org/10.5089/9798229061117.001
Elektron nüsxə: Mənbə PDF elektron nüsxənin SSRN abstract=7611154 ünvanında mövcud olduğunu bildirir.
Mənbə növü: IMF Working Paper; davam edən tədqiqatı müzakirəyə açan işçi sənəd.
Resenziya statusu: Resenziyalı akademik jurnal məqaləsi kimi təqdim edilməməlidir. IMF Working Paper-ların tədqiqat prosesindəki işləri və müəlliflərin mövqelərini əks etdirdiyini bildirir.
Müəllif hüququ / lisenziya: © 2026 International Monetary Fund. Mənbə PDF-də “Not for Redistribution” qeydi var. Creative Commons açıq lisenziyası göstərilməyib.
JEL kodları: F34, F36, F43, H63, O16, O43.
Açar sözlər: External public sector borrowing; Public sector debt; Credit supply shocks; Public investment; Economic development; Institutional quality; Capital allocation.
Əsas borc məlumatları: World Bank International Debt Statistics; 134 borcalan iqtisadiyyat, 302 kreditor, 1970–2023.
Yekun əsas qiymətləndirmə nümunəsi: Məlumat mənbələri birləşdirildikdən sonra 73 inkişaf etməkdə olan bazar və inkişaf etməkdə olan iqtisadiyyat, 1980–2023. Beşillik yerli proyeksiya və gecikmələr səbəbindən tam impulse-response nümunəsində baza illəri daha dardır.
Əsas identifikasiya metodu: İkitərəfli borcalan–kreditor kredit artımlarının WLS ilə qlobal, borcalana xas, kreditora xas və idiosinkratik komponentlərə ayrışdırılması; əvvəlcədən mövcud olan kreditor payları ilə kreditor şoklarının çəkiləndirilməsi.
Əsas nəticə metodu: Jordà tipli kumulyativ yerli proyeksiyalar, h=0–5 illik üfüqlər və bir standart sapmalıq xarici kredit təklifi şoku.
Standart xəta: Driscoll–Kraay; ardıcıl və kəsiklərarası asılılığı nəzərə almaq məqsədilə istifadə edilmişdir.
Qrafik etibar intervalı: Əsas impulse-response qrafiklərində %90 etibar intervalları.
İnstitusional keyfiyyət: International Country Risk Guide Political Risk Index; əsas davamlı spesifikasiyada beşillik gecikdirilmiş hərəkətli orta standartlaşdırılaraq istifadə edilir.
Əsas kəmiyyət nəticələri: Müsbət xarici kredit təklifi şoku dövlət investisiyasını təxminən ÜDM-in 0,3–0,4 faiz bəndi artırır; ümumi dövlət borcu təxminən 6 faiz bəndi yüksəlir; xarici borc stokundakı kumulyativ artım beşinci ildə Cədvəl 4-ə görə 11,29 faiz bəndinə çatır; real effektiv məzənnə beş ildə təxminən %8 möhkəmlənir. Orta ölkədə qalıcı ÜDM artımı müşahidə edilmir, TFP uzun üfüqlərdə pisləşir.
Placebo nəzarətləri: Şokların keçmiş dövr nəticələrinə tətbiqi və ölkələrə təsadüfi yenidən təyin edilməsi əsas borclanma reaksiyasını yaratmır.
Dayanıqlılıq: Çinin və Dünya Bankının ayrı-ayrılıqda istisna edilməsi; qlobal geosiyasi risk, neft qiyməti və il sabit təsirlərinin əlavə edilməsi əsas nəticələri böyük ölçüdə dəyişmir.
İnstitusional keyfiyyət məhdudiyyəti: İnstitusional keyfiyyətin yüksək olduğu ölkələrdə dövlət investisiyası və fiskal quruluş nəticələri daha güclüdür; lakin istehsal və TFP fərqlərinin bir hissəsi statistik baxımdan qeyri-müəyyəndir. Mənbə layihə səviyyəsində dövlət investisiyası nəticələrini birbaşa müşahidə etmir və institusional keyfiyyət göstəricisinin əlaqəli başqa ölkə xüsusiyyətlərini qismən təmsil edə biləcəyini istisna edə bilmir.
Maliyyələşmə bəyanatı: Mənbədə standart ayrıca tədqiqat maliyyələşməsi bəyanatı yoxdur.
Maraqlar toqquşması: Mənbədə standart ayrıca maraqlar toqquşması bəyanatı yoxdur.
Məlumatların əlçatanlığı: Tədqiqat istifadə olunan məlumat bazalarını ətraflı göstərir; mənbə PDF-də ayrıca açıq replikasiya paketi və ya standart Data Availability Statement göstərilməyib.
Müəllif töhfələri / CRediT: Mənbədə standart CRediT töhfə cədvəli yoxdur.
İnstitusional mövqe xəbərdarlığı: Mənbə ifadə olunan fikirlərin müəlliflərə aid olduğunu və IMF, IMF Executive Board və ya IMF rəhbərliyinin fikirlərini mütləq şəkildə təmsil etmədiyini bildirir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib