


1. Je, utafiti chanzo ulipitiwa kuanzia mwanzo hadi mwisho? Ndiyo; maandishi makuu ya Working Paper yenye kurasa 92, milinganyo ya mbinu, majedwali ya msingi, Kielelezo 1–24, sehemu ya matokeo na ukaguzi muhimu wa uimara katika viambatisho vilipitiwa. 2. Je, aina ya chanzo ni sahihi? Ndiyo; ni IMF Working Paper WP/26/216, si makala ya jarida lililopitiwa na wataalamu wenza. 3. Je, utambulisho wa kibibliografia ulithibitishwa? Ndiyo; kichwa, waandishi, nambari ya WP, rekodi rasmi ya uchapishaji ya IMF na DOI zilikaguliwa. 4. Je, wigo wa data wa nchi 134 ulitenganishwa na sampuli ya mwisho ya makadirio ya nchi 73? Ndiyo. 5. Je, mahitaji ya mikopo na ugavi wa mikopo yalitenganishwa? Ndiyo; tatizo kuu la utambuzi la utafiti limehifadhiwa. 6. Je, mshtuko wa ugavi wa mikopo ulio "wa nje kwa kiwango kinachokubalika" uliwasilishwa kana kwamba ni nasibu kamili ya kimajaribio? Hapana; dhana za utambuzi, majaribio ya placebo na mipaka zimeelezwa kando. 7. Je, fomula na vigezo vikuu vilielezwa? Ndiyo; kipimo cha mkusanyiko, muundo wa ugavi na mahitaji, utenganishaji wa ukuaji wa deni la nchi mbili, uundaji wa mshtuko na milinganyo ya makadirio ya ndani vimejadiliwa. 8. Je, mikunjo bandia yenye usahihi wa kujifanya ilitengenezwa ingawa grafu za chanzo hazina viwianishi ghafi? Hapana; matokeo ya kiasi yamewasilishwa kwa jedwali/maandishi, na uhusiano wa mbinu umeonyeshwa kwa SVG isiyo na kipimo. 9. Je, dhana kuu ya kisayansi inaungwa mkono na chanzo? Ndiyo; mshtuko wa ugavi wa mikopo ya nje kwa sekta ya umma ni kipimo cha mshtuko wa kiempiria kilichoundwa kunasa mabadiliko ya uwezo wa kukopa yanayotokana na mabadiliko upande wa wakopeshaji. 10. Je, mipaka ya uwiano/usababishaji na utofauti inaonekana? Ndiyo; msingi wa tafsiri ya kisababishi wa mshtuko mkuu wa ugavi umetenganishwa na tafsiri ya tahadhari zaidi ya mwingiliano wa ubora wa taasisi. 11. Je, sintaksia ya HTML/SVG ni salama? Ndiyo; hakuna script, iframe, event handler, picha ya nje wala JavaScript inayotekelezeka. 12. Je, matokeo ambayo utafiti unasema na ambayo hausemi yametenganishwa? Ndiyo; imeelezwa wazi kwamba ufikiaji wa fedha za nje pekee hauhakikishi ukuaji, taasisi ni muhimu lakini taasisi imara hazitoi dhamana ya moja kwa moja ya ukuaji.
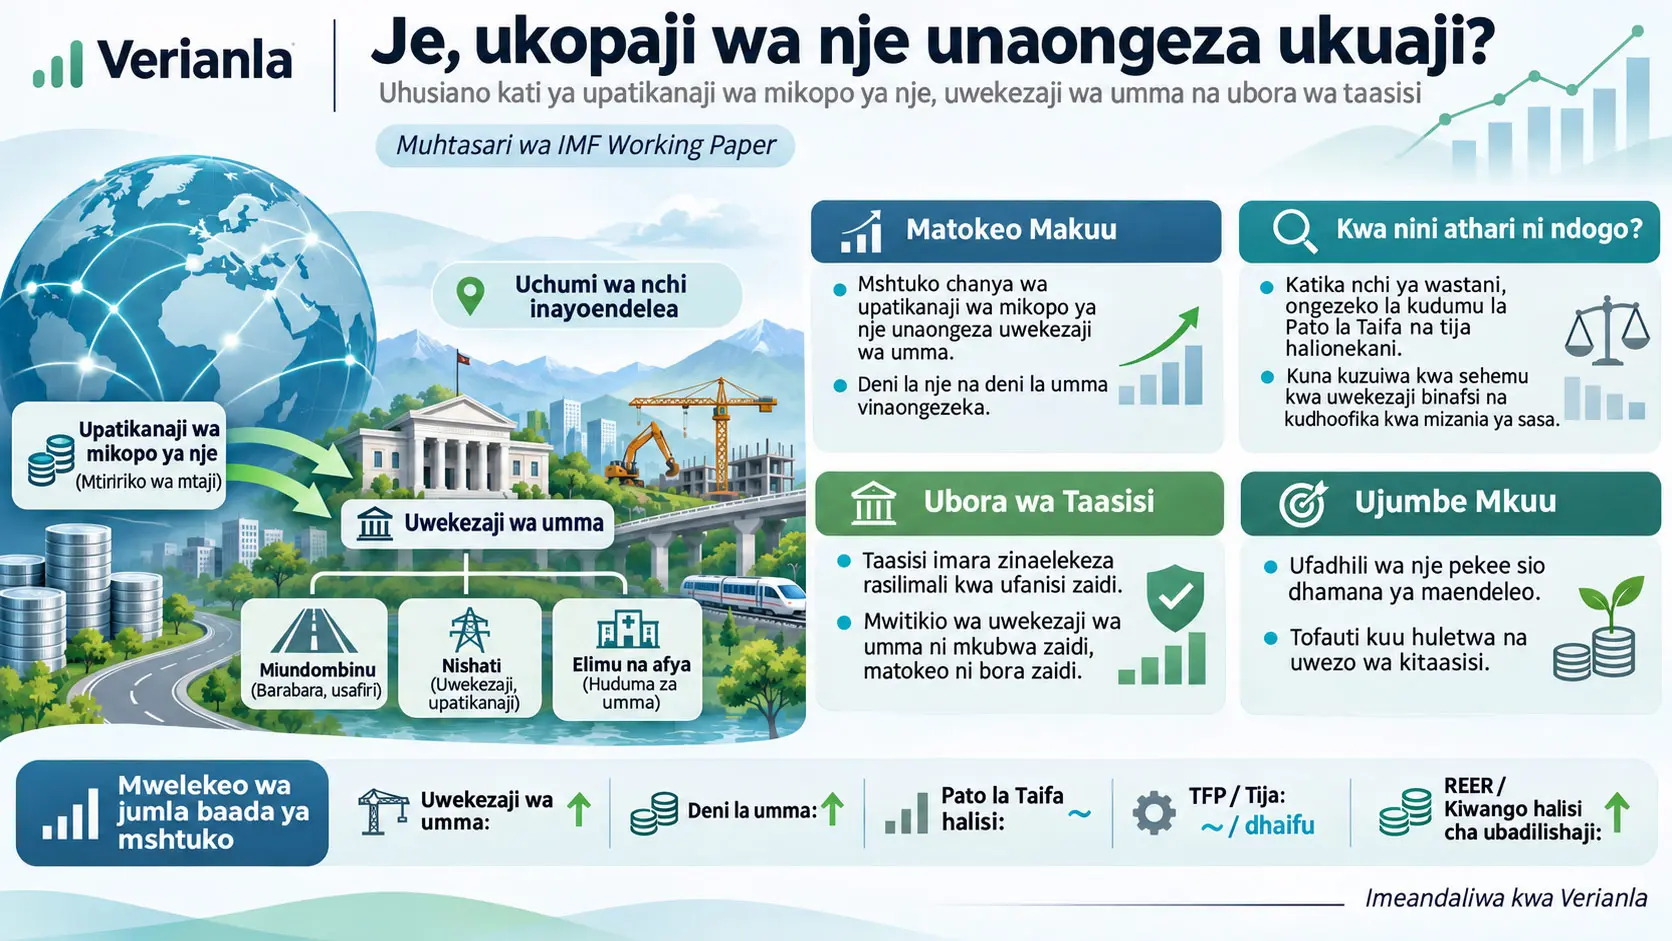
Mshtuko wa ugavi wa mikopo ya nje kwa sekta ya umma (foreign public-sector credit supply shock) ni kipimo cha mshtuko wa kiempiria kilichoundwa kunasa mabadiliko katika uwezo wa nchi kukopa yanayotokana na mabadiliko katika tabia ya utoaji mikopo ya wakopeshaji wake wa nje waliopo, badala ya mabadiliko katika mahitaji yake yenyewe ya kukopa. Marijn A. Bolhuis, Tobias Krahnke na Papa N'Diaye wanatumia mishtuko hii kuchunguza athari za urahisi zaidi wa sekta ya umma kupata fedha za nje katika uwekezaji, deni, uzalishaji, tija na urari wa nje.
Tatizo kuu la utafiti ni kwamba kuweka ukopaji wa nje unaoonekana moja kwa moja katika regresha dhidi ya ukuaji wa uchumi hakutoi athari ya kisababishi inayotegemewa. Hii ni kwa sababu serikali zinaweza kukopa zaidi kutokana na ukuaji mdogo, matatizo ya kifiskali, majanga ya asili, mshtuko wa bei za bidhaa au hali nyingine za kiuchumi. Wakati huohuo, nchi zinazokua haraka zinaweza pia kuvutia mikopo zaidi kwa sababu zinakuwa wakopaji wanaoaminika zaidi. Kwa hiyo kiasi cha deni chenyewe kinajumuisha mahitaji ya mikopo na ugavi wa mikopo.
Ili kutatua tatizo hili, waandishi wanatumia mahusiano ya nchi mbili kati ya mkopaji na mkopeshaji katika data ya World Bank International Debt Statistics. Hifadhidata hiyo inahusisha mahusiano ya nchi 134 zenye uchumi unaoendelea na wakopeshaji wa nje 302 tofauti katika kipindi cha 1970–2023. Mkusanyiko wa mahusiano ya mikopo kwa idadi ndogo ya wakopeshaji, kudumu kwake kwa muda mrefu, na mikopo ya mkopeshaji huyo huyo kwa nchi tofauti kusogea kwa pamoja hufanya iwezekane kutenganisha mabadiliko ya ugavi upande wa mkopeshaji.
Ukuaji wa mikopo ya nchi mbili unatenganishwa katika vipengele vya kimataifa, maalumu kwa mkopaji, maalumu kwa mkopeshaji na maalumu kwa ulinganisho wa jozi. Kwa kuunganisha kiwango ambacho nchi ilikuwa imeathiriwa hapo awali na wakopeshaji fulani pamoja na mishtuko ya ugavi iliyokadiriwa kuwa maalumu kwa wakopeshaji hao, mshtuko wa ugavi wa mikopo ya nje katika ngazi ya nchi huundwa.
Katika uchambuzi mkuu wa makadirio ya ndani, mshtuko chanya wa ugavi wa mikopo ya nje wa mkengeuko mmoja wa kawaida huongeza uwekezaji wa umma ndani ya miaka mitatu kwa takribani asilimia-pointi 0,3–0,4 ya Pato la Taifa. Uwiano mpana zaidi wa deni la serikali huongezeka kwa takribani asilimia-pointi 6 ndani ya miaka minne hadi mitano. Katika kipimo tofauti cha akiba ya deni la nje, ongezeko la jumla la uwiano wa deni la nje kufikia mwaka wa tano linakadiriwa kuwa takribani asilimia-pointi 11,29 katika Jedwali 4 la chanzo. Viashiria hivi viwili vya deni si kigezo kimoja.
Kinyume chake, kwa nchi ya wastani hakuna ongezeko la kudumu katika Pato la Taifa halisi au tija ya jumla ya vipengele. Uwekezaji binafsi hupungua katika muda wa kati, urari wa akaunti ya sasa hudhoofika kwa muda, uagizaji huongezeka, na kiwango halisi cha ubadilishaji wa fedha huimarika kwa jumla ya takribani %8 ndani ya miaka mitano.
Ugunduzi wa pili ulio katikati ya utafiti ni ubora wa taasisi. Katika mazingira yenye taasisi imara zaidi, yanayopimwa kwa ICRG Political Risk Index, ubadilishaji wa mshtuko wa fedha za nje kuwa uwekezaji wa umma ni mkubwa na wa kudumu zaidi; serikali hutegemea fedha za ndani kwa kiwango kidogo na mwitikio wa pato/tija unaonekana kuwa wa kufaa zaidi kuliko katika mazingira yenye taasisi dhaifu.
Hata hivyo, matokeo haya yanapaswa kufasiriwa kwa tahadhari. Ingawa tofauti za mwitikio wa pato na tija ya jumla ya vipengele kulingana na ubora wa taasisi ni chanya, hazijakadiriwa kwa usahihi katika upeo mwingi na kwa ujumla si muhimu kitakwimu. Sehemu thabiti zaidi ya matokeo kuhusu ubora wa taasisi inahusu jinsi fedha za ziada za nje zinavyobadilishwa kuwa uwekezaji wa umma na muundo wa kifiskali.
Hitimisho la jumla la utafiti ni kwamba fedha za nje peke yake hazileti maendeleo. Mikopo ya nje inaweza kulegeza kikwazo cha ufadhili cha sekta ya umma na kuongeza matumizi ya uwekezaji; lakini kubadilika kwa rasilimali hizi kuwa mtaji wenye tija na ongezeko la kudumu la mapato kunahusiana na uwezo wa taasisi, uchaguzi wa miradi, utekelezaji na usimamizi wa umma.
Mahali pa kuanzia kwa utafiti: mantiki ya uhaba wa mtaji
Moja ya mawazo ya msingi katika nadharia za kawaida za maendeleo ni kwamba uchumi unaoendelea wenye kiwango kidogo cha akiba unaweza kukopa kutoka nje na kufanya uwekezaji zaidi kuliko kiwango kinachoruhusiwa na akiba zake za ndani.
Mantiki iliyorahisishwa ni kama ifuatavyo:
- Mtaji ni haba nchini.
- Faida inayotarajiwa ya mtaji ni ya juu kiasi.
- Nchi hupata ufikiaji wa akiba za nje.
- Uwekezaji wenye faida kubwa hufadhiliwa.
- Akiba ya mtaji na tija huongezeka.
- Uzalishaji na viwango vya maisha huongezeka.
Hata hivyo, data za kihistoria zinaonyesha kwamba mnyororo huu hautokei katika kila nchi. Baadhi ya uchumi zinaweza kutumia fedha za nje kwa ukuaji na mabadiliko ya kimuundo, ilhali nyingine zimekusanya deni kubwa la nje lakini zimepata ongezeko dogo la tija.
Swali la utafiti la makala linalenga kuelewa tofauti hii: Kwa nini nchi zinazopata ufikiaji rahisi zaidi wa mikopo ya nje kwa namna sawa hupata matokeo tofauti ya uchumi mpana?
Tatizo la utambuzi ni nini?
Kwa maana ya kiuchumi-metriki, utambuzi (identification) ni tatizo la kuweza kutenganisha ni utaratibu gani unaosababisha uhusiano unaoonekana.
Ukopaji wa nje wa nchi unapoongezeka, sababu inaweza isiwe ongezeko la ugavi wa mikopo. Nchi inaweza kuwa imehitaji mikopo zaidi kwa sababu imepitia kudorora kwa uchumi.
Kinyume chake, nchi inayokua haraka inaweza kuwa ya kuaminika zaidi na hivyo wakopeshaji wakaongeza kiasi wanachokopesha.
Kwa hiyo, kukadiria tu:
\[ \text{Büyüme}=\beta\times\text{Borçlanma}+\varepsilon \]
uhusiano rahisi kama huu kunaweza kushindwa kutenganisha athari halisi ya ukopaji katika ukuaji na mahitaji ya mikopo pamoja na hali za pamoja za kiuchumi.
Mlinganyo rahisi hapo juu si mlinganyo wa makadirio wa utafiti chanzo; ni uwakilishi wa dhana uliotolewa kufundisha tatizo la utambuzi.
Mshtuko wa Ugavi wa Mikopo ya Nje ni Nini na Unatenganishwaje na Mahitaji ya Kukopa?
Katika utafiti, mshtuko wa ugavi wa mikopo ya nje huundwa kwa kutenganishwa kadiri iwezekanavyo na mahitaji ya ufadhili ya nchi yenyewe, kwa kuunganisha mabadiliko katika tabia ya utoaji mikopo ya wakopeshaji waliopo ambayo pia hujitokeza kwa wakopaji wengine na uzani wa kihistoria wa wakopeshaji wa nchi hiyo.
Uwakilishi msingi wa kihisabati wa mahitaji na ugavi wa mikopo
Mlinganyo wa chanzo (2) unaonyesha mahitaji ya nchi ya mikopo ya nje kwa umbo la log-laini:
\[ b_{i,t}^{d} = \alpha_i^d+\alpha_t^d-\beta_B^d r_{i,t} +\epsilon_{B,i,t}^{d}. \tag{2} \]
Hapa:
- \(b_{i,t}^{d}\): ni mahitaji ya mikopo ya nje ya nchi \(i\) katika kipindi \(t\).
- \(\alpha_i^d\): ni sehemu ya mahitaji iliyo maalumu kwa nchi na isiyobadilika kwa muda.
- \(\alpha_t^d\): ni sehemu ya muda ya kimataifa inayoathiri nchi zote.
- \(r_{i,t}\): ni kiwango halisi cha riba.
- \(\beta_B^d>0\): ni unyeti wa mahitaji ya mikopo kwa riba.
- \(\epsilon_{B,i,t}^{d}\): ni mabadiliko ya mahitaji ya mikopo yaliyo maalumu kwa nchi na muda.
Alama hasi inaonyesha uhusiano wa kawaida wa kiuchumi kwamba, vigezo vingine vikiwa vilevile, kiasi cha mikopo kinachohitajika hupungua kadiri kiwango halisi cha riba kinavyoongezeka.
Mlinganyo wa chanzo (3) unaandika ugavi wa mikopo kama:
\[ b_{i,t}^{s} = \alpha_i^s+\alpha_t^s+\beta_B^s r_{i,t} +\epsilon_{B,i,t}^{s} \tag{3} \]
umeandikwa katika umbo hili.
Hapa ugavi wa mikopo una mteremko chanya dhidi ya kiwango halisi cha riba. Kuongezeka kwa riba, hali nyingine zikiwa zilezile, kunaweza kufanya utoaji mikopo uvutie zaidi kwa mkopeshaji.
Kwa kuwa ukopaji unaoonekana hutokea mahali ambapo mikunjo hii miwili inakatana, haiwezekani kujua kwa kuangalia tu kiasi cha deni kinachoonekana kama mabadiliko yametokana na mahitaji au ugavi.
Umuhimu wa mahusiano ya deni ya nchi mbili
Sehemu bunifu ya utafiti ni kwamba hautumii tu jumla ya deni la nchi, bali pia ni nchi ipi inadaiwa kiasi gani na mkopeshaji yupi.
Data ya World Bank International Debt Statistics hutoa:
- nchi 134 zinazoendelea zinazokopa,
- wakopeshaji 302 tofauti,
- kipindi cha 1970–2023
katika mtandao wa data wa kiwango cha mkopaji–mkopeshaji.
Wakopeshaji wanajumuisha wakopeshaji binafsi, wakopeshaji rasmi wa nchi mbili na taasisi za kimataifa za pande nyingi.
Mikopo ya IMF haikujumuishwa katika uchambuzi wa utambuzi wa wakopeshaji wa nchi mbili kwa sababu katika IDS huainishwa tofauti na deni la nje la umma na linalodhaminiwa na serikali, na ufadhili wa IMF mara nyingi huhusishwa na mahitaji ya urari wa malipo.
Mkusanyiko wa mahusiano ya mikopo
Ili kupima mkusanyiko katika jalada la wakopeshaji la mkopaji, Mlinganyo wa chanzo (1) hutumia kielezo kinyume cha Herfindahl:
\[ invHH_{i,t} = \frac{1} {\sum_j s_{ij,t}^{2}}, \qquad s_{ij,t} = \frac{B_{ij,t}}{B_{i,t}}. \tag{1} \]
\(s_{ij,t}\) ni sehemu ya deni lote la nje la umma/linalodhaminiwa na serikali la nchi \(i\) linalomilikiwa na mkopeshaji \(j\).
\(invHH\) ni kiashiria kisicho na kipimo na kinaweza kufasiriwa kwa takribani kama idadi fanisi ya wakopeshaji.
Kwa mfano, ikiwa deni lote liko kwa mkopeshaji mmoja:
\[ invHH=\frac{1}{1^2}=1. \]
Ikiwa kila mmoja wa wakopeshaji watano anashikilia kwa usawa %20 ya deni:
\[ invHH= \frac{1} {5\times0{,}2^2} = 5. \]
Mifano hii imekusudiwa kufafanua maana ya kihisabati ya fomula; si data maalumu za nchi zilizoonekana katika chanzo.
Kituo cha usambazaji wa chanzo kiko karibu na wakopeshaji fanisi wanne hadi watano. Aidha, mkopeshaji mmoja mkubwa zaidi wa mkopaji wa kawaida hushikilia takribani %25–40 ya jumla ya deni la nje, huku wakopeshaji watatu wakubwa zaidi kwa pamoja wakishikilia takribani %50–75.
“Sticky lending” inamaanisha nini?
Neno sticky lending linalotumiwa katika utafiti linamaanisha kwamba uhusiano wa ufadhili kati ya mkopaji na mkopeshaji si wa muda mfupi na una mwelekeo wa kudumu kwa miaka mingi.
Sehemu kubwa ya mahusiano yaliyokuwa hai mwaka 2023 ilianza miongo kadhaa iliyopita. Uwezekano wa kila mwaka wa mahusiano ya mikopo kufikia mwisho unatofautiana kwa aina ya mkopeshaji kutoka chini ya takribani %1 hadi zaidi kidogo ya %3.
Uendelevu huu hufanya sehemu kubwa ya mshtuko mpya wa ufadhili kutokea kupitia mabadiliko ya kiasi cha mikopo katika mahusiano yaliyopo badala ya kutafuta wakopeshaji wapya kabisa.
Ukingo wa kina na ukingo mpana
Ukingo wa kina (intensive margin) ni pale nchi inapokopa kwa jumla kiasi kikubwa zaidi au kidogo zaidi kutoka kwa wakopeshaji ambao tayari ina uhusiano wa deni nao.
Ukingo mpana (extensive margin) ni kuanza kukopa kutoka kwa wakopeshaji wapya ambao hapo awali hakukuwa na uhusiano wa deni nao.
Chanzo kinaonyesha kuwa katika kipindi cha 1980–2023, kwa wastani takribani %85 ya jumla ya ukopaji halisi ilitokea kupitia ukingo wa kina. Sehemu ya wastani wa kati ya ukingo wa kina imekuwa %100 tangu mwishoni mwa miaka ya 1980.
Ugunduzi huu ni muhimu kwa mkakati wa utambuzi wa utafiti; kwa sababu sehemu kubwa ya mabadiliko katika ugavi wa mikopo hutokea kupitia mahusiano yaliyopo na yanayoonekana ya mkopaji–mkopeshaji.
Kwa nini mikopo ya mkopeshaji yuleyule kwa nchi tofauti ni muhimu?
Katika utafiti, athari zisizobadilika za mkopeshaji-mwaka zinaeleza sehemu muhimu ya utofauti wa kimfumo katika ukuaji wa mikopo ya nchi mbili.
Thamani iliyorekebishwa ya \(R^2\) ya athari zisizobadilika za mkopeshaji-mwaka ni takribani 0,11, ikilinganishwa na takribani 0,08 kwa athari zisizobadilika za mkopaji-mwaka na chini ya 0,03 kwa athari zisizobadilika za mwaka pekee.
Matokeo haya yanaunga mkono uwepo wa mienendo ya pamoja ya ugavi katika mikopo inayotolewa na mkopeshaji yuleyule kwa nchi tofauti.
Utenganishaji wa ukuaji wa mikopo ya nchi mbili
Mlinganyo wa chanzo (7) unatenganisha ukuaji wa akiba ya deni kati ya nchi \(i\) na mkopeshaji \(j\) katika vipengele vinne:
\[ g_{ij,t}^{B} = \alpha_t + \alpha_{i,t} + \alpha_{j,t} + \epsilon_{ij,t}. \tag{7} \]
Hapa:
- \(\alpha_t\): ni sehemu ya kimataifa inayoathiri mahusiano yote ya mikopo.
- \(\alpha_{i,t}\): ni sehemu maalumu kwa nchi inayokopa; inalenga kunasa mienendo ya mahitaji ya mikopo.
- \(\alpha_{j,t}\): ni sehemu maalumu kwa mkopeshaji; ndiyo sehemu ya msingi itakayotumiwa upande wa ugavi katika utafiti.
- \(\epsilon_{ij,t}\): ni mabadiliko yaliyobaki yaliyo maalumu kwa jozi ya mkopaji-mkopeshaji.
Kwa nini Weighted Least Squares inatumika?
Mlinganyo (7) unakadiriwa kwa kutumia njia ya Miraba Midogo yenye Uzani (Weighted Least Squares, WLS), ambapo akiba za deni za kipindi kilichotangulia hutumiwa kama uzani.
Uzani:
\[ w_{ij,t-1} = \frac{B_{ij,t-1}}{B_{i,t-1}} \]
ni sehemu ya mkopeshaji katika jumla ya akiba ya deni la nje la nchi katika mwaka uliotangulia.
Mahusiano makubwa yaliyopo hupewa uzani wa juu zaidi. Kutokana na sifa hii ya mbinu ya Amiti–Weinstein, wastani wenye uzani wa mishtuko iliyokadiriwa ya mkopaji na mkopeshaji huwa sambamba na ukuaji halisi wa jumla uliotokea katika mahusiano yaliyopo ya mikopo.
Mshtuko wa ugavi wa mikopo katika ngazi ya nchi
Mlinganyo wa chanzo (8):
\[ g_{i,t}^{B} = \hat{\alpha}_t + \hat{\alpha}_{i,t} + \sum_j w_{ij,t-1}\hat{\alpha}_{j,t} + \nu_{i,t}. \tag{8} \]
Mshtuko mkuu wa ugavi wa mikopo ya nje wa utafiti:
\[ Supply_{i,t} = \sum_j w_{ij,t-1}\hat{\alpha}_{j,t} \]
unategemea mantiki hii.
Ikiwa katika siku za nyuma nchi ilikuwa inategemea kwa kiwango kikubwa wakopeshaji waliopanua sana ugavi wao wa mikopo, itaathiriwa zaidi na mshtuko chanya wa ugavi.
Kinyume chake, mahitaji ya pamoja ya ukopaji yanayotokana na hali za kiuchumi za nchi hiyo yenyewe yanajaribiwa kutenganishwa katika sehemu ya \(\hat{\alpha}_{i,t}\).
Kwa nini WLS na OLS zinatoa matokeo tofauti?
Chanzo kinalinganisha utenganishaji wa mishtuko kwa WLS na pia Miraba Midogo ya Kawaida (OLS).
| Mbinu | Mteremko wa ukopaji uliokadiriwa dhidi ya ukopaji halisi | R² |
|---|---|---|
| WLS | 1,05 | 0,811 |
| OLS | 0,43 | 0,390 |
Makadirio ya WLS kuwa karibu zaidi na mstari wa nyuzi 45 na kuwa na nguvu ya maelezo ya takribani %81 yanaonyesha kwamba ukuaji katika mahusiano yaliyopo ya mikopo unanasa sehemu kubwa ya jumla ya ukopaji halisi uliotokea.
Waandishi wanabainisha kuwa ulinganifu unaharibika hasa katika viwango vya juu vya ukopaji; sababu ni kwamba katika hali hizi nchi huelekea kwa wakopeshaji wapya na kutumia zaidi ukingo mpana.
Je, mshtuko kweli ni mshtuko wa ugavi?
Hili ndilo swali muhimu zaidi la utambuzi katika utafiti.
Waandishi wanaunganisha mishtuko ya ugavi na mahitaji na ukuaji uliocheleweshwa wa Pato la Taifa na tija:
\[ y_{i,t} = \eta_i+\eta_t+\beta\pi_{i,t-1} +\gamma X_{i,t} +\epsilon_{i,t}. \tag{11} \]
\(y_{i,t}\) ni mshtuko uliokadiriwa wa mahitaji ya mikopo au ugavi wa mikopo. \(\pi_{i,t-1}\) inawakilisha ukuaji uliocheleweshwa wa Pato la Taifa au tija.
Matokeo yanaonyesha kwamba mishtuko ya mahitaji ya mikopo inahusiana kwa kiwango muhimu na ukuaji wa awali wa Pato la Taifa, wakati mishtuko ya ugavi wa mikopo haionyeshi uhusiano huo.
Matokeo haya yanaunga mkono kwamba mshtuko wa ugavi umetenganishwa vizuri zaidi na utendaji wa awali wa uchumi wa nchi inayokopa.
Hata hivyo, katika maana ya kiuchumi-metriki, kuwa “hakuhusiani na kigezo chochote kilichoamuliwa mapema” si uthibitisho wa uhuru kamili wa kihisabati dhidi ya mambo yote yasiyoonekana yanayowezekana. Ndiyo maana waandishi pia hutumia neno “plausibly exogenous”, yaani wa nje kwa kiwango kinachokubalika.
Ukopaji halisi unafafanuwaje?
Akiba ya deni la nje ya nchi mbili:
\[ B_{ij,t} = B_{ij,t-1} + D_{ij,t} - A_{ij,t} + z_{ij,t} \tag{9} \]
hubadilika kwa namna hii.
Hapa:
- \(D_{ij,t}\): ni utoaji wa mkopo kutoka kwa mkopeshaji \(j\) kwenda nchi \(i\).
- \(A_{ij,t}\): ni ulipaji wa deni kuu.
- \(z_{ij,t}\): ni marekebisho ya akiba-mtiririko yasiyo utoaji wa mkopo au ulipaji wa deni kuu moja kwa moja, kama malimbikizo ya riba, adhabu na upunguzaji wa deni.
Ukopaji halisi unafafanuliwa katika Mlinganyo wa chanzo (10) kama:
\[ NB_{ij,t} = D_{ij,t}-A_{ij,t} \tag{10} \]
.
Utafiti unapendelea ukopaji halisi badala ya mabadiliko rahisi ya akiba ya deni; kwa njia hii, upotoshaji wa kipimo cha ugavi wa mikopo kutokana na msamaha wa deni au marekebisho mengine ya kihasibu ndani ya \(z_{ij,t}\) unapunguzwa.
Mbinu ya Makadirio ya Ndani Inapima Nini katika Utafiti Huu?
Makadirio ya ndani ya aina ya Jordà hukadiria kwa regresha tofauti za kila upeo mwitikio wa jumla wa kila kigezo cha uchumi mpana kwa mshtuko wa ugavi wa mikopo ya nje wa mkengeuko mmoja wa kawaida, kuanzia mwaka wa mshtuko hadi miaka mitano baadaye.
Hatua ya kwanza: je, mshtuko kweli unaongeza ukopaji?
Mshtuko wa ugavi wa mikopo una maana katika uchambuzi wa kiuchumi tu ikiwa kweli unasababisha ukopaji wa juu zaidi.
Mlinganyo wa chanzo (12):
\[ y_{i,t+h} = \eta_i + \beta_h^S Supply_{i,t} + \beta_h^D Demand_{i,t} + \gamma_h Global_t + \epsilon_{i,t+h}. \tag{12} \]
Mlinganyo huu unapima jinsi mishtuko ya ugavi na mahitaji inavyohusiana katika upeo tofauti na ukopaji halisi au mabadiliko katika akiba ya deni la nje.
| Upeo | Mgawo wa mshtuko wa ugavi | Kosa la kawaida | Umuhimu katika chanzo |
|---|---|---|---|
| h=0 | 7,82 | 1,51 | *** |
| h=1 | 5,07 | 0,94 | *** |
| h=2 | 2,72 | 0,76 | *** |
| h=3 | -0,05 | 0,95 | Si muhimu |
| h=4 | 0,12 | 0,87 | Si muhimu |
| h=5 | -0,49 | 0,88 | Si muhimu |
Ongezeko katika mtiririko wa ukopaji halisi hutoweka ndani ya takribani miaka mitatu.
Hata hivyo, ingawa mtiririko wa deni ni wa muda, akiba ya deni hubaki katika kiwango cha juu zaidi kwa kudumu.
| Upeo | Mabadiliko ya uwiano wa deni la nje, asilimia-pointi | Kosa la kawaida |
|---|---|---|
| h=0 | 2,59 | 0,59 |
| h=1 | 4,48 | 1,08 |
| h=2 | 6,10 | 1,64 |
| h=3 | 7,99 | 2,31 |
| h=4 | 9,66 | 2,78 |
| h=5 | 11,29 | 3,15 |
Vigawo hivi vyote vya mshtuko wa ugavi vimewekewa alama kuwa muhimu katika kiwango cha %1 katika Jedwali 4 la chanzo.
Majaribio ya placebo yanakagua nini?
Jaribio la placebo hukagua kama mbinu ileile inazalisha matokeo kimakosa katika muda au kundi bandia ambako utaratibu halisi haupaswi kufanya kazi.
Katika jaribio la kwanza la placebo la utafiti, mishtuko inatumika kwa matokeo ya ukopaji ya miaka 5 na 10 kabla ya mishtuko kutokea. Mshtuko mkuu wa ugavi unatabiri ukopaji wa baadaye lakini hautabiri kwa utaratibu ukopaji wa zamani.
Katika jaribio la pili la placebo, mishtuko inagawiwa kwa nasibu kwa nchi nyingine ndani ya mwaka huo huo. Katika ulinganisho huu bandia, ukopaji halisi na akiba ya deni la nje hazitoi mwitikio muhimu.
Majaribio haya yanatoa ushahidi wa ziada kwamba mshtuko wa ugavi hauzalishi matokeo kwa sababu tu ya uhusiano wa jumla wa mfululizo wa muda au ulinganisho wa nasibu wa nchi.
Mlinganyo mkuu wa makadirio ya ndani
Mlinganyo wa chanzo (13):
\[ y_{i,t+h}^{cum} = \eta_i + \beta_h Supply_{i,t} + \gamma_h Global_t + \Gamma_h' X_{i,t-1:t-4} + \Psi_h' y_{i,t-1:t-3} + \epsilon_{i,t+h}, \qquad h=0,\ldots,5. \tag{13} \]
Hapa:
- \(y_{i,t+h}^{cum}\): ni mwitikio wa jumla wa kigezo husika cha uchumi mpana ikilinganishwa na mwaka kabla ya mshtuko.
- \(Supply_{i,t}\): ni mshtuko uliosanifishwa wa ugavi wa mikopo ya nje.
- \(Global_t\): ni mshtuko wa pamoja wa kimataifa katika soko la mikopo.
- \(X_{i,t-1:t-4}\): inajumuisha ucheleweshaji minne wa ukuaji halisi wa Pato la Taifa, ukopaji halisi wa nje, uwiano wa deni la serikali, mshtuko wa mahitaji na mshtuko wa ugavi.
- \(y_{i,t-1:t-3}\): ni ucheleweshaji mitatu wa kigezo tegemezi.
- \(\eta_i\): ni athari isiyobadilika ya nchi.
Vitendakazi vya mwitikio vilivyoripotiwa vinahusiana na mshtuko chanya wa ugavi wa mikopo wa mkengeuko mmoja wa kawaida.
Makosa ya kawaida yanahesabiwa kwa njia ya Driscoll–Kraay, ambayo inaweza kuzingatia utegemezi wa mfululizo kwa muda pamoja na utegemezi wa pamoja kati ya nchi.
Katika Kielelezo 10–24 cha chanzo, maeneo yaliyotiwa kivuli yanaonyesha vipindi vya kujiamini vya %90.
Vyanzo vya data
| Data | Chanzo | Matumizi katika utafiti |
|---|---|---|
| Deni la nje la umma na linalodhaminiwa na serikali | World Bank International Debt Statistics | Mtandao wa mkopaji-mkopeshaji na uundaji wa mshtuko wa ugavi wa mikopo |
| Viashiria vya uchumi mpana | Global Macro Database | Pato la Taifa na matokeo mengine ya uchumi mpana |
| Hesabu za taifa | Penn World Tables 11.0 | Viashiria vya ziada vya uchumi mpana na tija |
| Data za kifiskali | Public Finance in Modern History | Kukamilisha matokeo ya kifiskali |
| Uwekezaji wa umma na binafsi | IMF Investment and Capital Stock Dataset | Mwitikio wa uwekezaji wa umma na binafsi |
| Ubora wa taasisi | International Country Risk Guide | Political Risk Index na vipengele vyake vidogo |
Kwa nini nchi 134 na nchi 73 ni tofauti?
Mtandao wa deni wa International Debt Statistics unahusisha nchi 134 zinazokopa.
Hata hivyo, ili makadirio makuu ya ndani yaweze kukadiriwa, pamoja na data za deni lazima ziwepo katika nchi-miaka hizo hizo data za uwekezaji wa umma, fedha za serikali, Pato la Taifa halisi, tija, urari wa nje na vigezo vingine vya udhibiti.
Baada ya seti zote za data kuunganishwa, sampuli ya msingi ya makadirio huwa 73 EMDE katika kipindi cha 1980–2023.
Aidha, kwa sababu makadirio ya ndani yanatumia upeo wa miaka mitano mbele na vigezo vilivyocheleweshwa, sampuli fanisi ya miaka ya msingi kwa dirisha kamili la mwitikio wa miaka mitano inalingana na kipindi cha takribani 1985–2019.
Mbinu na Matokeo ya Utafiti
Sekta ya kifiskali: nini hutokea ugavi wa mikopo unapoongezeka?
Mshtuko chanya wa ugavi wa mikopo ya nje wa mkengeuko mmoja wa kawaida hulegeza kikwazo cha ufadhili cha sekta ya umma.
Kulingana na Kielelezo 10 cha chanzo:
- uwekezaji wa umma huongezeka ndani ya takribani miaka mitatu kwa asilimia-pointi 0,3–0,4 ya Pato la Taifa,
- urari wa jumla wa kifiskali hudhoofika,
- mapato ya serikali hupungua kwa kiasi fulani,
- uwiano wa jumla wa deni la serikali huongezeka kwa takribani asilimia-pointi 6 ndani ya miaka minne hadi mitano.
Upanuzi wa kifiskali hautokani tu na ongezeko la matumizi ya serikali. Kupungua kwa mapato ya serikali pia kunachangia kuzorota kwa urari wa bajeti.
Chanzo pia kinasisitiza kwamba kiwango cha juu cha deni la serikali peke yake hakionyeshi mzigo wa huduma ya deni. Kiwango cha riba, ukomavu wa deni na masharti ya ufadhili wa masharti nafuu pia huamua mzigo wa huduma ya deni.
Sekta halisi: kwa nini uwekezaji zaidi wa umma hautoi ukuaji moja kwa moja?
Kuongezeka kwa matumizi ya uwekezaji wa umma hakumaanishi kwamba mtaji wa umma wenye thamani ya kiuchumi unaongezeka kwa kiwango kilekile. Uchaguzi wa mradi, ubora wa utekelezaji, gharama, muda wa kukamilika na uhusiano wake na sekta zenye tija huamua faida ya kiuchumi ya uwekezaji.
Katika Kielelezo 11 cha chanzo, kwa nchi ya wastani:
- hakuna ongezeko la kudumu na muhimu katika Pato la Taifa halisi,
- tija ya jumla ya vipengele huwa hasi katika upeo mrefu na kuelekea mwisho huonyesha kupungua muhimu kitakwimu,
- uwekezaji binafsi hupungua katika muda wa kati na katika baadhi ya upeo kupungua huko ni muhimu kitakwimu,
- matumizi binafsi hupungua kwa kiasi kidogo mwanzoni, kisha hukaribia kiwango cha kabla ya mshtuko.
Tija ya jumla ya vipengele (Total Factor Productivity, TFP) ni kiashiria kinachowakilisha sehemu ya tija ambayo haiwezi kuelezwa na kiasi cha kazi na mtaji kinachotumika katika uzalishaji.
Kupungua kwa TFP kunaendana na uzalishaji wenye ufanisi mdogo kutoka kwa pembejeo zilezile za kazi na mtaji; hata hivyo, kipimo cha TFP si kipimo cha moja kwa moja cha kutokuwa na ufanisi kwa mradi mmoja.
Kwa Nini Ukopaji wa Nje Hauleti Ukuaji Moja kwa Moja?
Kulingana na matokeo ya utafiti, mikopo ya nje inaweza kulegeza kikwazo cha ufadhili na kuongeza matumizi ya uwekezaji wa umma; hata hivyo, kwa sababu ya jinsi matumizi ya uwekezaji yanavyobadilishwa kuwa mtaji wenye tija, kusukumwa nje kwa uwekezaji binafsi, kuimarika kwa kiwango halisi cha ubadilishaji wa fedha, kuongezeka kwa uagizaji na ubora wa taasisi katika mgao wa rasilimali, ongezeko la kudumu la pato au tija halihakikishwi katika nchi ya wastani.
Kusukumwa nje kwa uwekezaji binafsi
Crowding-out, au kusukumwa nje kwa uwekezaji binafsi, ni hali ambapo upanuzi wa ufadhili au matumizi katika sekta ya umma hupunguza uwekezaji wa sekta binafsi.
Katika utafiti, baada ya mshtuko chanya wa ugavi wa mikopo ya nje, uwekezaji binafsi huonyesha mwitikio hasi katika muda wa kati.
Chanzo hakitenganishi kimajaribio utaratibu mmoja pekee na wa uhakika unaosababisha hali hii. Kwa hiyo si sahihi kuhusisha kupungua kwa uwekezaji binafsi na njia moja tu ya kiwango cha riba au soko la mikopo.
Mwitikio wa sekta ya nje
Kulingana na Kielelezo 12 cha chanzo, sehemu ya ongezeko la uwekezaji wa umma huongeza mahitaji ya bidhaa za mtaji zinazoagizwa kutoka nje.
Kwa sababu hiyo:
- uagizaji huongezeka,
- akaunti ya sasa hudhoofika kwa muda,
- kiwango halisi cha ubadilishaji wa fedha huimarika,
- shinikizo la kushuka hutokea katika utendaji wa mauzo ya nje.
Kuimarika kwa jumla kwa kiwango halisi cha ubadilishaji wa fedha katika miaka mitano kunaripotiwa kuwa takribani %8.
Kiwango Halisi cha Ubadilishaji wa Fedha (Real Effective Exchange Rate, REER) ni faharasa inayopima kiwango cha ubadilishaji wa fedha cha nchi dhidi ya washirika wake wa biashara baada ya kurekebisha kiwango cha kawaida cha ubadilishaji kwa viwango vya bei linganishi.
Katika chanzo, kuongezeka kwa REER kunafasiriwa kama kuimarika kwa thamani halisi. Kuimarika kwa thamani halisi kunaweza kupunguza ushindani wa nje wa nchi; hata hivyo, REER peke yake haipimi vipengele vyote vya ushindani.
Je, mishtuko chanya na hasi ya ugavi wa mikopo ni linganifu?
Waandishi wanatenganisha mishtuko chanya na hasi ya ugavi ili kukagua dhana ya ulinganifu ya modeli ya mstari.
Kwa ujumla kuna ushahidi mdogo wa kutokulingana kubwa kiuchumi.
Mwitikio wa sekta ya nje hasa ni linganifu: mishtuko chanya ya ugavi huimarisha kiwango halisi cha ubadilishaji na kudhoofisha akaunti ya sasa, ilhali mishtuko hasi ya ugavi husababisha mwenendo wa takribani kinyume.
Kuna kiasi fulani cha kutokulingana katika matokeo ya kifiskali. Mishtuko chanya ya ugavi wa mikopo huongeza uwekezaji wa umma na deni kwa nguvu zaidi, ilhali katika mishtuko hasi serikali hazionekani kupunguza matumizi na akiba ya deni kwa kasi ileile.
Je, nchi za kipato cha chini ni tofauti?
Utafiti unalinganisha nchi za kipato cha chini (LIC) na uchumi mwingine wa masoko yanayoibukia na unaoendelea.
Katika makundi yote mawili, mshtuko chanya wa ugavi wa mikopo huongeza uwekezaji wa umma na deni.
Hata hivyo, katika nchi za kipato cha chini:
- mapato ya serikali hupungua kwa kiasi fulani,
- uwekezaji wa umma na mkusanyiko wa deni huwa na kiwango kidogo zaidi,
- mwaitikio wa Pato la Taifa na TFP kwa ujumla huwa dhaifu zaidi,
- matumizi binafsi huongezeka kwa kiwango kinachoonekana,
- nakisi ya akaunti ya sasa huzorota zaidi,
- uagizaji huongezeka zaidi,
- mauzo ya nje hutoa mwitikio dhaifu zaidi.
Waandishi wanafasiri muundo huu kuwa unaendana na hali ambapo katika nchi za kipato cha chini sehemu kubwa zaidi ya fedha za nje hubadilika kuwa mahitaji ya ndani, matumizi na uagizaji badala ya mkusanyiko wa mtaji wenye tija.
Hata hivyo, kiwango cha mapato pekee hakielezi vya kutosha tofauti kati ya nchi.
Ubora wa Taasisi Unabadilishaje Matokeo ya Ukopaji wa Nje?
Katika matokeo ya chanzo, ubora wa juu zaidi wa taasisi unahusishwa na upanuzi unaofanana wa ugavi wa mikopo ya nje kubadilika kuwa ongezeko kubwa na la kudumu zaidi la uwekezaji wa umma, mkusanyiko mdogo zaidi wa deni na mwitikio unaofaa zaidi wa pato/tija kuliko katika mazingira yenye taasisi dhaifu; hata hivyo, hasa uhakika wa kitakwimu wa tofauti za pato na TFP ni mdogo.
Ubora wa taasisi unapimwaje?
Uchambuzi mkuu unatumia kiashiria cha International Country Risk Guide (ICRG) Political Risk Index.
Kigezo cha ubora wa taasisi kinaundwa kama wastani tembezi uliosanifishwa na uliocheleweshwa kwa miaka mitano wa faharasa hiyo.
Mlinganyo wa chanzo (15):
\[ y_{i,t+h}^{cum} = \alpha_i + \beta_h Supply_{i,t} + \theta_h \left( Supply_{i,t}\times Inst_{i,t}^{5y} \right) + \gamma_h Global_t + \Gamma_h'X_{i,t-1:t-4} + \Psi_h'y_{i,t-1:t-3} + \epsilon_{i,t+h}. \tag{15} \]
\(Inst_{i,t}^{5y}\) ni wastani uliosanifishwa wa miaka mitano uliocheleweshwa wa faharasa ya ubora wa taasisi.
Katika vielelezo, mwitikio wa taasisi “imara” na “dhaifu” umetathminiwa katika viwango vya +1,5 na -1,5 mkengeuko wa kawaida kutoka wastani wa sampuli, kwa mtiririko huo.
Thamani hizi si madarasa mawili halisi ya nchi; ni nukta za kulinganisha kwenye kigezo endelevu cha ubora wa taasisi.
Matokeo ya kifiskali katika mazingira yenye taasisi imara
Kielelezo 17 cha chanzo kinaonyesha kwamba uchumi wenye taasisi imara:
- huonyesha ongezeko kubwa na la kudumu zaidi la uwekezaji wa umma,
- mkusanyiko mdogo zaidi wa deni la serikali,
- kuzorota kwa kiwango kidogo zaidi kwa urari wa kifiskali,
- mapato ya serikali yaliyo thabiti zaidi
.
Tofauti katika mwitikio wa uwekezaji wa umma kati ya taasisi imara na dhaifu ni muhimu kitakwimu katika upeo mbalimbali.
Matokeo ya Pato la Taifa halisi na tija yanapaswa kusomwaje?
Katika nchi zenye taasisi imara, Pato la Taifa halisi na TFP hutoa mwitikio chanya zaidi mwanzoni na hubaki thabiti kiasi katika sehemu kubwa ya upeo.
Katika mazingira yenye taasisi dhaifu, vyote viwili hupungua kwa kiwango kinachoonekana zaidi.
Hata hivyo, chanzo kinasema wazi kwamba ingawa tofauti kati ya imara na dhaifu ni chanya, makadirio hasa ya Pato la Taifa na TFP yana kutokuwa na uhakika na kwa kawaida hayana umuhimu wa kitakwimu.
Kwa hiyo hitimisho sahihi ni:
“Chini ya taasisi imara, mwitikio wa pato na tija huwa wa kufaa zaidi.”
Hitimisho lenye nguvu kupita kiasi na lisilo sahihi ni:
“Taasisi imara hubadilisha ukopaji wa nje kuwa ukuaji kwa uhakika.”
Ubadilishaji wa ufadhili wa ndani kwa ufadhili wa nje
Kielelezo 20 cha chanzo kinaonyesha kwamba baada ya mshtuko chanya wa ugavi wa mikopo ya nje, serikali zenye taasisi imara hubadilisha ufadhili wa ndani kwa ufadhili wa nje kwa kiwango kikubwa zaidi.
Katika utafiti, ufadhili wa ndani unakadiriwa kwa takribani kama:
\[ \text{Yerli Finansman İhtiyacı} \approx \text{Genel Mali Açık} - \text{Net Dış Borçlanma} \]
thamani iliyobaki.
Chanzo kinaeleza wazi kwamba kipimo hiki si kamili kwa sababu data za kutosha za muda mrefu hazipatikani kwa vipengele vya “below-the-line” kama upatikanaji halisi wa mali za kifedha.
Kwa hiyo matokeo haya ya muundo wa ufadhili yanapaswa kutathminiwa kama kipimo cha takribani, hasa kuhusu upangaji wa muda wa muda mfupi.
Uthabiti wa serikali na ubora wa urasimu
Waandishi pia wanachunguza vipengele viwili vidogo vya faharasa ya ICRG:
- government stability: uthabiti wa serikali,
- bureaucracy quality: ubora wa urasimu.
Kwa sababu mabadiliko ya vigezo hivi kwa muda ni madogo, makundi ya juu na ya chini yaliundwa kwa kutumia thamani za mediani zilizoamuliwa mapema za nchi katika kipindi cha 1985–1995.
Katika vipimo vyote viwili, kundi lenye taasisi imara zaidi ndilo linaloonyesha ongezeko la kudumu la uwekezaji wa umma baada ya mshtuko wa ugavi wa mikopo ya nje.
Katika nchi zenye uthabiti dhaifu wa serikali au ubora mdogo wa urasimu, kupungua kwa uwekezaji binafsi ni kukubwa zaidi.
Chanzo kinafasiri hili kama ushahidi kwamba mwendelezo wa sera na usimamizi bora wa umma unaweza kuwa muhimu katika kubadilisha rasilimali zilizokopwa kuwa uwekezaji wenye tija.
Faharasa nyingine ndogo za ICRG
Uchambuzi wa ziada wa uimara pia unachunguza faharasa ndogo kama:
- ufisadi,
- uwajibikaji wa kidemokrasia,
- wasifu wa uwekezaji,
- sheria na utaratibu,
- ushiriki wa jeshi katika siasa
.
Chanzo kinabainisha kwamba katika vipimo hivi mwitikio wa uchumi mpana unaonyesha tofauti zisizo za kimfumo zaidi.
Nini hutokea mapato, maendeleo ya kifedha na uwazi wa kifedha vinapodhibitiwa?
Kwa sababu ubora wa taasisi unaweza kuhusiana na kiwango cha mapato au maendeleo ya kifedha, utafiti unajaribu mwingiliano wa ubora wa taasisi katika regresha ileile pamoja na mwingiliano wa:
- mapato kwa kila mtu,
- maendeleo ya kifedha,
- uwazi wa kifedha
.
Kulingana na Kielelezo 24 cha chanzo, mwitikio wa juu zaidi wa uwekezaji wa umma katika taasisi imara unabaki mkubwa kiuchumi na muhimu kitakwimu katika upeo mbalimbali hata baada ya udhibiti huu.
Tofauti ya mapato ya serikali pia inabaki upande wa taasisi imara.
Tofauti ya Pato la Taifa halisi inaonekana kuwa na maana kiuchumi, lakini haijakadiriwa kwa usahihi.
Tofauti ya TFP, kwa upande mwingine, hudhoofika kwa kiasi kikubwa baada ya udhibiti huu wa ziada.
Je, aina ya mkopeshaji inabadilisha matokeo?
Utafiti unagawa wakopeshaji katika makundi makuu matatu:
- wakopeshaji rasmi wa nchi mbili,
- wakopeshaji wa pande nyingi,
- wakopeshaji binafsi.
Mlinganyo wa chanzo (16):
\[ y_{i,t+h}^{cum} = \alpha_i + \beta_h^B Supply_{i,t}^{B} + \beta_h^M Supply_{i,t}^{M} + \beta_h^P Supply_{i,t}^{P} + \gamma_h Global_t + \Gamma_h'X + \Psi_h'y + \epsilon_{i,t+h}. \tag{16} \]
\(B\), \(M\) na \(P\) zinawakilisha, kwa mtiririko huo, mishtuko ya wakopeshaji bilateral, multilateral na private.
Kwa kuwa mishtuko yote mitatu inawekwa pamoja katika regresha ileile, kila mgawo unakadiriwa huku mienendo ya wakati mmoja ya ugavi katika makundi mengine ya wakopeshaji ikidhibitiwa.
Wakopeshaji rasmi wa nchi mbili
Mishtuko ya ugavi wa mikopo ya nchi mbili huzalisha upanuzi wa kifiskali unaoonekana zaidi:
- uwekezaji wa umma huongezeka,
- urari wa kifiskali hudhoofika,
- deni la serikali huongezeka kwa kudumu,
- uwekezaji binafsi hupungua,
- akaunti ya sasa hudhoofika,
- kiwango halisi cha ubadilishaji huimarika.
Hata hivyo, hakuna ongezeko la kudumu la uzalishaji au TFP linaloonekana.
Wakopeshaji binafsi
Mishtuko ya ugavi wa mikopo binafsi haitoi ongezeko dhahiri la uwekezaji wa umma au upanuzi wa kifiskali.
Kinyume chake, mwitikio wa Pato la Taifa halisi na TFP huwa wa kufaa zaidi katika sehemu muhimu ya upeo, na uwekezaji binafsi huwa na nguvu zaidi mwanzoni.
Hata hivyo, utafiti hautafsiri matokeo haya kwa maana kwamba “mikopo binafsi daima ina tija zaidi”.
Uchambuzi wa ziada unaonyesha kwamba matokeo chanya yanayohusishwa na mikopo binafsi yanajikita hasa katika nchi zenye taasisi imara zaidi.
Wakopeshaji wa pande nyingi
Mishtuko ya ugavi wa mikopo ya pande nyingi huongeza deni la serikali kwa kudumu huku ikizalisha ongezeko dogo la uwekezaji wa umma na matokeo dhaifu zaidi ya pato/tija.
Waandishi wanabainisha kwamba hali hii inaweza kuhusiana na ufadhili wa pande nyingi kuonekana mara nyingi zaidi pamoja na marekebisho ya sera na masharti.
Hata hivyo, chanzo hakitambui njia hii moja kwa moja. Kwa hiyo masharti ni tafsiri inayowezekana tu, si utaratibu uliothibitishwa wa utafiti.
Waandishi wanaripoti kwamba katika majaribio ya ziada ambako wanaondoa nchi-miaka zenye programu ya IMF au kuzidhibiti moja kwa moja, matokeo yanabaki kwa kiasi kikubwa sawa.
Je, wakopeshaji wakubwa ndio wanaosukuma matokeo?
Moja ya majaribio muhimu ya uimara ya utafiti linahusu China na Benki ya Dunia.
Waandishi wanakokotoa upya mishtuko ya ugavi wa mikopo:
- kwa kuiondoa China,
- kwa kuiondoa Benki ya Dunia
.
Katika hali zote mbili, mwitikio wa msingi wa makadirio ya ndani unabaki karibu sana na matokeo makuu.
Kwa hiyo chanzo hakiungi mkono tafsiri kwamba matokeo ya wastani yanategemea tu upanuzi wa mikopo ya nje wa China au mikopo ya Benki ya Dunia pekee.
Udhibiti wa mishtuko ya kimataifa
Tabia ya wakopeshaji inaweza kuathiriwa na maendeleo ya kimataifa kama bei ya mafuta au hatari ya kijiografia na kisiasa.
Kwa hiyo, katika regresha za msingi, vimeongezwa kando:
- hatari ya kimataifa ya kijiografia na kisiasa,
- bei za mafuta za kimataifa,
- athari zisizobadilika za mwaka
.
Vitendakazi vikuu vya mwitikio vinabaki kwa kiasi kikubwa sawa chini ya mabadiliko haya.
Hitimisho zinazoungwa mkono na utafiti
- Mahusiano yaliyopo ya mkopaji–mkopeshaji yanaeleza sehemu kubwa ya ukopaji wa nje wa sekta ya umma.
- Mienendo ya pamoja ya mikopo iliyo maalumu kwa wakopeshaji inaunda sehemu muhimu ya utofauti wa kimfumo katika ukopaji.
- Mishtuko ya ugavi wa mikopo ya nje iliyoundwa na utafiti inahusiana kwa kiwango kidogo zaidi na utendaji uliocheleweshwa wa ukuaji wa nchi inayokopa kuliko mishtuko ya mahitaji.
- Mishtuko chanya ya ugavi wa mikopo huongeza kwa kiwango muhimu ukopaji halisi wa nje na akiba ya deni la nje.
- Ufikiaji rahisi zaidi wa fedha za nje huongeza uwekezaji wa umma katika nchi ya wastani.
- Hakuna ushahidi thabiti wa ongezeko la kudumu la Pato la Taifa au TFP katika nchi ya wastani.
- Kuna kusukumwa nje kwa sehemu kwa uwekezaji binafsi.
- Uagizaji na kuimarika kwa kiwango halisi cha ubadilishaji huongezeka, huku akaunti ya sasa ikidhoofika kwa muda.
- Ubora wa taasisi hubadilisha kwa kiwango muhimu jinsi fedha za nje zinavyogeuzwa kuwa uwekezaji wa umma.
- Uthabiti mkubwa zaidi wa serikali na ubora wa urasimu vinahusishwa na mwitikio wa kudumu zaidi wa uwekezaji wa umma na kusukumwa nje kwa kiwango kidogo zaidi kwa uwekezaji binafsi.
- Uhamishaji wa athari za uchumi mpana hutofautiana kulingana na aina ya mkopeshaji.
- China au Benki ya Dunia zinapoondolewa kila moja kivyake, matokeo ya msingi yanabaki kwa kiasi kikubwa.
Hitimisho ambazo utafiti hauungi mkono
Utafiti hauungi mkono hitimisho kwamba “ukopaji wa nje daima huathiri ukuaji vibaya”.
Utafiti pia hauungi mkono hitimisho kwamba “ukopaji wa nje daima huongeza ukuaji”.
Utafiti hauonyeshi kuwa taasisi imara husababisha kwa uhakika ongezeko la Pato la Taifa katika kila nchi inayokopa.
Tofauti za Pato la Taifa na TFP kulingana na ubora wa taasisi hazijakadiriwa kwa usahihi wa kitakwimu katika upeo mwingi.
Kiashiria cha ubora wa taasisi cha ICRG hakipimi kikamilifu vipengele vyote vya uwezo wa serikali, na chanzo hakiwezi kuondoa uwezekano kwamba ubora wa taasisi kwa kiasi fulani unawakilisha sifa nyingine zinazohusiana za nchi.
Utafiti hauangalii katika ngazi ya mradi ni uwekezaji gani wa umma uliofanikiwa au kushindwa.
Utafiti hausemi kwamba akiba kubwa zaidi ya deni inapima moja kwa moja mzigo wa huduma ya deni.
Utafiti hauonyeshi kwamba matokeo dhaifu ya mikopo ya pande nyingi yanasababishwa kwa uhakika na masharti ya programu.
Utafiti si utabiri tu wa deni au ukuaji kwa siku zijazo baada ya 2026; ni uchambuzi wa kiuchumi-metriki ulioundwa kutokana na data za kihistoria za 1970–2023.
Tathmini ya jumla ya kisayansi
Mchango mkuu wa utafiti ni kutenganisha kupitia mtandao wa mikopo ya nchi mbili mabadiliko ya upande wa ugavi katika uwezo wa kukopa, badala ya kujaribu kujibu swali “kwa nini nchi iliyokopa sana ilikua au haikukua?” moja kwa moja kwa kutumia kiasi cha deni kinachoonekana.
Utenganishaji huu ni muhimu kiuchumi. Ikiwa serikali inaomba mikopo kwa sababu imekumbwa na mgogoro, inaweza kupotosha kuhusisha ukuaji mdogo unaoonekana baadaye na ukopaji wenyewe. Kinyume chake, wakopeshaji waliopo wakipanua ugavi wa mikopo kwa sababu nyingine, wanaweza kubadilisha ufikiaji wa nchi wa fedha za nje kwa namna iliyo huru zaidi dhidi ya mahitaji yake yenyewe ya muda mfupi.
Matokeo ya waandishi yanaonyesha kwamba upanuzi kama huo wa ugavi kwa kweli huzalisha uwekezaji zaidi wa umma. Lakini ongezeko la matumizi ya uwekezaji wa umma, kwa wastani, halionekani kuzalisha ongezeko la ukubwa uleule katika mtaji wenye tija, tija au Pato la Taifa.
Kwa hiyo ujumbe wa kisayansi wa utafiti unatenganisha kiasi cha ufadhili na matokeo ya maendeleo: mikopo hutoa rasilimali; taasisi huunda namna rasilimali hiyo inavyotumiwa.
Maelezo ya Chanzo na Mbinu
Kichwa asili: Does Foreign Borrowing Lift Growth?
Waandishi: Marijn A. Bolhuis, Tobias Krahnke, Papa N'Diaye.
Mpangilio wa waandishi: Umehifadhiwa kwa mpangilio uliotolewa katika chanzo.
Taasisi: Waandishi wote watatu wana uhusiano na International Monetary Fund (IMF).
Idara zilizoorodheshwa katika chanzo: African Department; Research Department; Strategy, Policy and Review.
Mwandishi wa mawasiliano: Chanzo hakimtaji corresponding author mmoja; anwani za barua pepe za waandishi wote watatu zimetolewa.
Mchango sawa / uandishi mwenza wa kwanza: Hakuna taarifa kama hiyo katika chanzo.
Mfululizo: IMF Working Papers.
Nambari ya utafiti: WP/26/216.
Mchapishaji: International Monetary Fund.
Tarehe rasmi ya uchapishaji: Kulingana na rekodi ya IMF eLibrary, 2 Oktoba 2026.
Tarehe ya jalada la PDF: Oktoba 2026.
Tarehe katika maandishi ya utafiti: 24 Septemba 2026.
Aliyeidhinisha usambazaji: Deniz Igan.
DOI: 10.5089/9798229061117.001.
ISBN: 9798229061117.
Kiungo cha DOI: https://doi.org/10.5089/9798229061117.001
Nakala ya kielektroniki: PDF ya chanzo inasema kuwa nakala ya kielektroniki inapatikana katika anwani SSRN abstract=7611154.
Aina ya chanzo: IMF Working Paper; hati ya kazi inayowasilisha utafiti unaoendelea kwa majadiliano.
Hali ya mapitio ya kitaalamu: Haipaswi kuwasilishwa kama makala ya jarida la kitaaluma lililopitiwa na wataalamu wenza. IMF inasema kwamba Working Paper zinawakilisha kazi zilizo katika mchakato wa utafiti na maoni ya waandishi.
Hakimiliki / leseni: © 2026 International Monetary Fund. PDF ya chanzo ina kauli “Not for Redistribution”. Hakuna leseni ya wazi ya Creative Commons iliyotajwa.
Misimbo ya JEL: F34, F36, F43, H63, O16, O43.
Maneno muhimu: External public sector borrowing; Public sector debt; Credit supply shocks; Public investment; Economic development; Institutional quality; Capital allocation.
Data kuu ya deni: World Bank International Debt Statistics; nchi 134 zinazokopa, wakopeshaji 302, 1970–2023.
Sampuli ya mwisho ya msingi ya makadirio: Baada ya vyanzo vya data kuunganishwa, nchi 73 zenye masoko yanayoibukia na uchumi unaoendelea, 1980–2023. Kwa sababu ya makadirio ya ndani ya miaka mitano na ucheleweshaji, miaka ya msingi katika sampuli kamili ya impulse-response ni finyu zaidi.
Mbinu kuu ya utambuzi: Utenganishaji kwa WLS wa ukuaji wa mikopo ya nchi mbili ya mkopaji–mkopeshaji kuwa vipengele vya kimataifa, maalumu kwa mkopaji, maalumu kwa mkopeshaji na idiosinkratiki; kuweka uzani wa mishtuko ya wakopeshaji kwa kutumia sehemu za wakopeshaji zilizokuwepo kabla.
Mbinu kuu ya matokeo: Makadirio ya ndani ya jumla ya aina ya Jordà, upeo wa miaka h=0–5 na mshtuko wa ugavi wa mikopo ya nje wa mkengeuko mmoja wa kawaida.
Kosa la kawaida: Driscoll–Kraay; limetumiwa kuzingatia utegemezi wa mfululizo na utegemezi wa sehemu mtambuka.
Kipindi cha kujiamini cha grafu: Vipindi vya kujiamini vya %90 katika grafu kuu za impulse-response.
Ubora wa taasisi: International Country Risk Guide Political Risk Index; katika spesifikesheni kuu endelevu, wastani tembezi wa miaka mitano uliocheleweshwa husanifishwa na kutumiwa.
Matokeo makuu ya kiasi: Mshtuko chanya wa ugavi wa mikopo ya nje huongeza uwekezaji wa umma kwa takribani asilimia-pointi 0,3–0,4 ya Pato la Taifa; deni la jumla la serikali huongezeka kwa takribani asilimia-pointi 6; ongezeko la jumla katika akiba ya deni la nje hufikia asilimia-pointi 11,29 katika mwaka wa tano kulingana na Jedwali 4; kiwango halisi cha ubadilishaji wa fedha huimarika kwa takribani %8 katika miaka mitano. Hakuna ongezeko la kudumu la Pato la Taifa linaloonekana katika nchi ya wastani, na TFP huwa hasi katika upeo mrefu.
Udhibiti wa placebo: Kutumia mishtuko kwa matokeo ya vipindi vya zamani na kuigawa upya kwa nasibu kwa nchi hakuzalishi mwitikio mkuu wa ukopaji.
Uimara: Kuondolewa kwa China na Benki ya Dunia kila moja kivyake; kuongezwa kwa hatari ya kimataifa ya kijiografia na kisiasa, bei ya mafuta na athari zisizobadilika za mwaka hakubadilishi kwa kiasi kikubwa matokeo ya msingi.
Kizuizi cha ubora wa taasisi: Katika nchi zenye ubora wa juu wa taasisi, matokeo ya uwekezaji wa umma na muundo wa kifiskali ni yenye nguvu zaidi; hata hivyo, sehemu ya tofauti za pato na TFP haina uhakika wa kitakwimu. Chanzo hakiangalii moja kwa moja matokeo ya uwekezaji wa umma katika ngazi ya mradi na hakiwezi kuondoa uwezekano kwamba kiashiria cha ubora wa taasisi kwa kiasi fulani kinawakilisha sifa nyingine zinazohusiana za nchi.
Taarifa ya ufadhili: Hakuna tamko tofauti la kawaida la ufadhili wa utafiti katika chanzo.
Mgongano wa maslahi: Hakuna tamko tofauti la kawaida la mgongano wa maslahi katika chanzo.
Upatikanaji wa data: Utafiti unataja kwa kina hifadhidata zilizotumiwa; PDF ya chanzo haitaji kifurushi tofauti cha wazi cha urudufu au Data Availability Statement ya kawaida.
Michango ya waandishi / CRediT: Hakuna jedwali la kawaida la michango la CRediT katika chanzo.
Onyo kuhusu maoni ya taasisi: Chanzo kinaeleza kwamba maoni yaliyotolewa ni ya waandishi na si lazima yawakilishe maoni ya IMF, IMF Executive Board au uongozi wa IMF.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *