


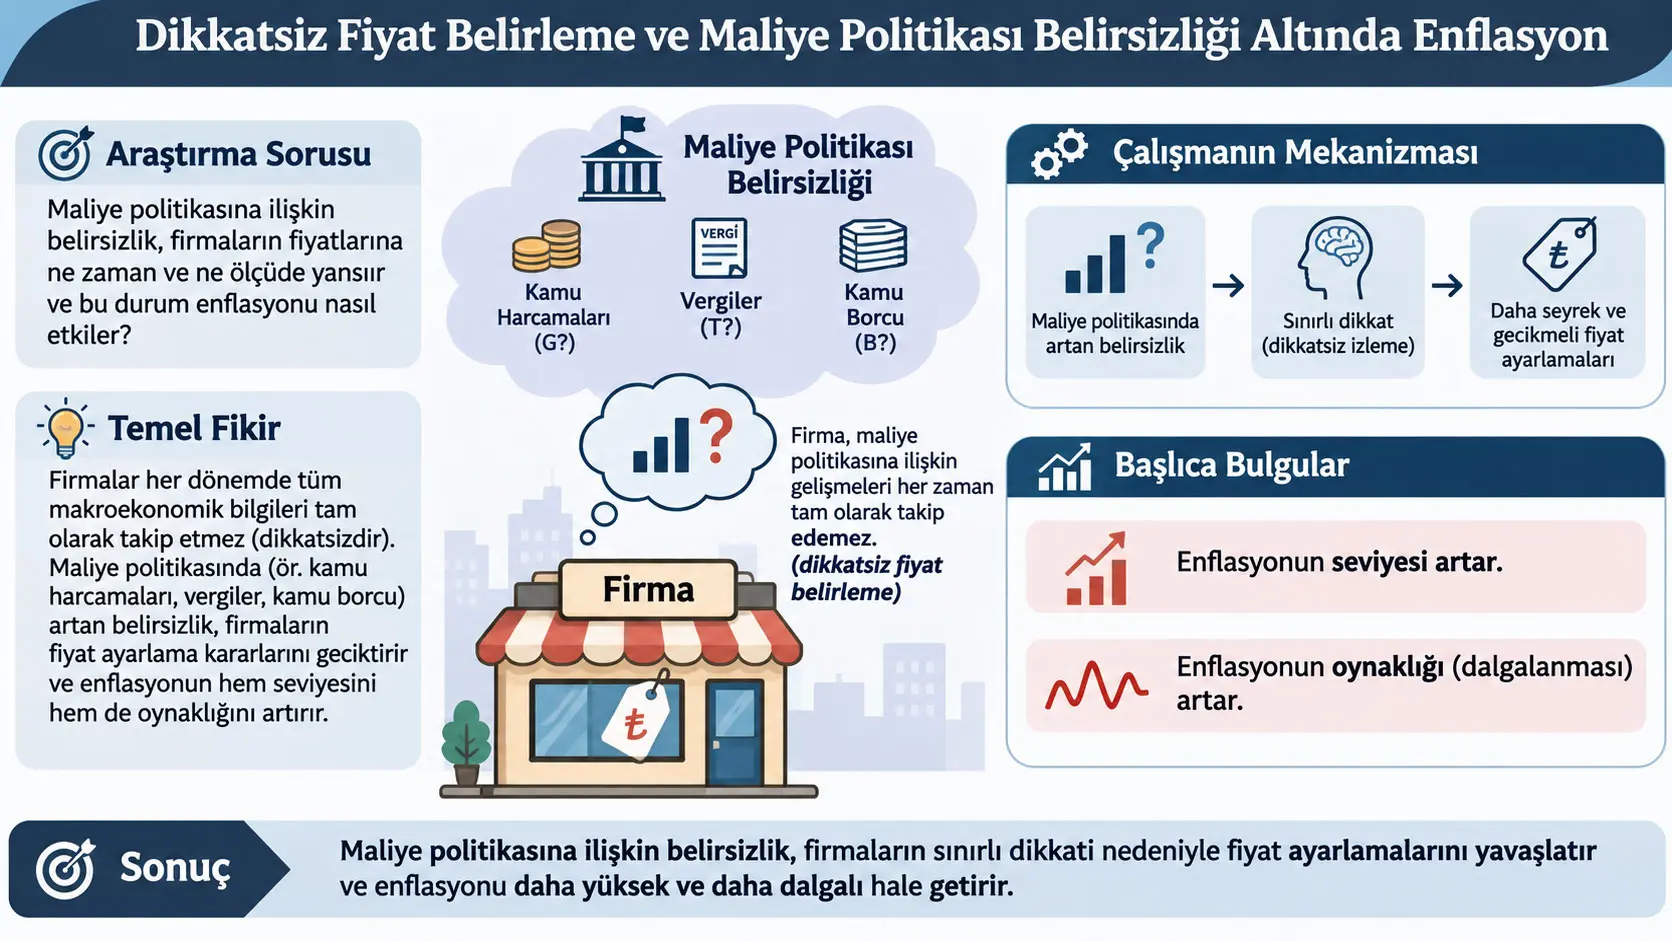
Rasyonel dikkatsizlik (rational inattention), ekonomik karar vericilerin bütün mevcut bilgiyi kusursuz ve maliyetsiz biçimde işlemek yerine, sınırlı ve maliyetli bilgi işleme kapasitesini hangi belirsizlikleri azaltmak için kullanacaklarına karar verdikleri bir bilgi seçimi yaklaşımıdır. Oliver Pfäuti ve Edson Wu'nun çalışması, yüksek kamu borcunun ve maliye politikası belirsizliğinin firmaların fiyat belirlerken ne kadar bilgi edinmek istediğini nasıl değiştirdiğini ve bu dikkat kararlarının enflasyon oynaklığına nasıl aktarıldığını incelemektedir.
Araştırmanın temel mekanizması iki zıt kuvvete dayanır. Kamu borcu yükseldikçe modelde borcun finansmanını destekleyen durağan durum gelir vergisi oranı da yükselir. Daha yüksek vergi firmaların yanlış fiyat belirlediğinde kaybedebileceği vergi sonrası kârı azaltır; dolayısıyla doğru fiyat için bilgi edinmenin ekonomik değerini düşürür. Yazarlar bu etkiye stakes channel, yani yanlış fiyatlamada riske atılan kâr kanalı adını vermektedir.
Aynı zamanda daha yüksek borç, firmanın arzu edilen fiyatını vergi değişikliklerine daha duyarlı hale getirir. Maliye politikasında belirsizlik varsa vergi şokları firmanın ideal fiyatını daha fazla oynatır ve yanlış fiyat belirlemenin beklenen maliyeti yeniden yükselir. Yazarlar bu ikinci etkiye volatility channel, yani oynaklık kanalı adını vermektedir.
İki kanalın birleşimi, kamu borcu/GSYH oranı ile firma dikkati arasında monoton olmayan U biçimli bir ilişki üretmektedir. Düşük borç düzeylerinde “stakes” kanalı baskındır ve borç arttıkça dikkat azalır. Borç yükseldikçe vergi şoklarının ideal fiyat üzerindeki etkisi dışbükey biçimde büyür; belirli bir eşikten sonra oynaklık kanalı baskın hale gelir ve firma dikkati yeniden artar.
Çalışma bu teorik sonucu Avrupa Merkez Bankası / Avrupa Komisyonu Survey on the Access to Finance of Enterprises (SAFE) verileriyle karşılaştırmaktadır. Ampirik temel örneklem, 2023Q3 ile 2026Q1 arasındaki 10 anket dalgasında 11 Avro Bölgesi ülkesinden 35.769 firmaya ait 62.837 firma-dalga gözlemini içermektedir.
Temel regresyonda firmaların önümüzdeki 12 aya ilişkin beklenen girdi maliyeti artışının beklenen satış fiyatı artışına geçişkenliği ülkenin kamu borcu/GSYH oranıyla birlikte yükselmektedir. Kaynakta hesaplanan geçişkenlik örneklemin en düşük borç oranında 0,218, en yüksek borç oranında 0,318'dir; yazarlar bu farkı yaklaşık %45 artış olarak raporlamaktadır.
Daha sonra mekanizma dinamik genel denge modeline yerleştirilmiştir. Kalibre edilmiş modelde firma dikkati gibi enflasyon oynaklığı da kamu borcuna karşı U biçimli davranmaktadır. Borç/GSYH oranının %100'den %175'e yükseltildiği model karşı-olgusunda yıllık enflasyon oynaklığı yaklaşık %1,65'ten %2'ye çıkar; bu %20'nin üzerinde bir artıştır. Model, artışın büyük bölümünü firmaların dikkatlerini verimlilik şoklarından mali şoklara doğru yeniden tahsis etmesine bağlamaktadır.
En önemli yorum sınırı: Bu %20'lik sonuç gözlenmiş bir tarihsel nedensel etki değildir; kalibre edilmiş modelin karşı-olgusal sonucudur. SAFE regresyonu ise modelin bir ampirik öngörüsüyle uyumlu bir ilişki göstermektedir fakat kamu borcundaki dışsal bir değişimin firmaların geçişkenliğini nedensel olarak değiştirdiğini tek başına kanıtlamamaktadır.
Araştırma hangi soruyu soruyor?
Çalışmanın ana sorusu şudur: Kamu borcu yüksek olduğunda maliye politikası belirsizliği firmaların neye dikkat ettiğini değiştirir mi ve bu değişim enflasyonun şoklara verdiği tepkiyi güçlendirebilir mi?
Kamu borcu yalnız devletin bilanço büyüklüğünü gösteren bir değişken olarak ele alınmamaktadır. Modelde yüksek durağan durum borcu, borcun finansmanı için daha yüksek gelir vergileriyle ilişkilidir. Böylece kamu borcu firmaların fiyatlandırma probleminin içine vergi kanalı üzerinden girer.
Firma, kendi ideal fiyatını belirleyen temel koşulları kusursuz biçimde görememektedir. Marjinal maliyet ve maliye politikası şokları hakkında bilgi edinmek maliyetlidir. Firma bu nedenle her dönemde ne kadar bilgi işleyeceğini ve hangi birleşik sinyali takip edeceğini seçer.
Rasyonel Dikkatsizlik Nedir?
Rasyonel dikkatsizlik, firmanın bilgi eksikliğini tesadüfi bir hata olarak değil, bilgi işlemenin maliyetli olduğu bir ortamda ekonomik olarak seçilmiş bir durum olarak modeller; firma fiyatlama hatasını azaltmanın sağlayacağı yarar ile daha fazla bilgi edinmenin maliyetini karşılaştırarak optimum dikkat düzeyini belirler.
“Dikkatsizlik” burada ihmal veya hata anlamına gelmiyor
Günlük dilde dikkatsizlik bilinçsiz bir hata çağrıştırabilir. Bu çalışmadaki anlam farklıdır. Firma rasyoneldir ancak bütün şokları tam olarak gözlemek maliyetlidir. Bu nedenle firma sınırlı bilgi işleme kapasitesini ekonomik açıdan değerli gördüğü belirsizliklere tahsis eder.
Bilginin maliyeti Shannon karşılıklı bilgisi (Shannon mutual information) üzerinden modellenmektedir. Karşılıklı bilgi, bir sinyal gözlendikten sonra ilgili bilinmeyen değişken hakkındaki belirsizliğin ne kadar azaldığını ölçen bilgi teorisi büyüklüğüdür.
Ekonomide kimler var?
Dinamik genel denge modelinde beş temel blok bulunmaktadır:
- nihai mal tüketen ve emek sağlayan temsili hanehalkı,
- süreklilik gösteren bir monopolcü rekabetçi firma kümesi,
- farklılaştırılmış ürünleri tek nihai mala dönüştüren rekabetçi nihai mal üreticisi,
- borç ihraç eden ve firma gelirlerini vergilendiren mali otorite,
- Taylor kuralı izleyen para otoritesi.
Hanehalkının problemi
Kaynak Denklem (1), temsili hanehalkının tüketim ve emek arasındaki tercihini göstermektedir:
\[ \max_{\{C_t,L_t,B_t\}_{t\geq 0}} E_0^f\sum_{t=0}^{\infty}\beta^t \left[\log C_t-L_t\right]. \]
Burada \(C_t\) nihai mal tüketimi, \(L_t\) emek arzı ve \(\beta\) gelecekteki faydaya verilen ağırlığı belirleyen iskonto faktörüdür.
Hanehalkının nominal bütçe kısıtı kaynak Denklem (2)'de:
\[ P_tC_t+B_t= (1+i_{t-1})B_{t-1} +W_tL_t +\mathrm{Profits}_t +P_t\Xi_t \]
olarak yazılmaktadır.
\(P_t\) fiyat düzeyi, \(B_t\) nominal tahvil varlığı, \(i_{t-1}\) önceki dönemde alınmış tahvilin nominal faizi, \(W_t\) nominal ücret ve \(\Xi_t\) devletin net reel götürü transferidir.
Birinci derece koşullar kaynakta iki temel ilişki üretmektedir:
\[ W_t=P_tC_t \tag{3} \]
ve
\[ 1=\beta(1+i_t)E_t^f \left[ \frac{P_tC_t}{P_{t+1}C_{t+1}} \right]. \tag{4} \]
Denklem (3), bu fayda fonksiyonu altında nominal ücret ile nominal tüketim harcaması arasındaki dönem içi koşuldur. Denklem (4) ise bugünkü ve gelecekteki tüketim ile tahvil getirisi arasındaki standart Euler denklemidir.
Para politikası nasıl modelleniyor?
Para otoritesi kaynak Denklem (5)'teki Taylor tipi kuralı izler:
\[ 1+i_t=(1+i) \left( \frac{P_t}{P_{t-1}} \right)^{\phi_\pi}. \tag{5} \]
Burada \(i\) durağan durum nominal faiz oranı, \(P_t/P_{t-1}\) brüt enflasyon ve \(\phi_\pi\) nominal faizin enflasyona ne kadar güçlü tepki verdiğini belirleyen katsayıdır.
Maliye politikası nasıl modelleniyor?
Mali otoritenin nominal akım bütçe kısıtı kaynak Denklem (6)'dır:
\[ B_t=(1+i_{t-1})B_{t-1} - T_{r,t} \int_0^1 P_{j,t}Y_{j,t}\,dj + P_t\Xi_t. \tag{6} \]
Model, sadeleştirme amacıyla kamu harcamasını dışarıda bırakır. Devlet monopolcü rekabetçi firmaların satış gelirleri üzerinden bozucu bir gelir vergisi \(T_{r,t}\) toplar.
Gelir vergisinin gerçek kamu borcuna tepkisi kaynak Denklem (7)'de:
\[ T_{r,t} = T_r \left( \frac{B_{t-1}P}{P_{t-1}B} \right)^{\phi_b} e^{\nu_t} \tag{7} \]
biçiminde verilmektedir.
\(\phi_b\), vergilerin durağan durumdan sapmış gerçek borca ne kadar güçlü tepki verdiğini gösterir. Yazarlar bunu maliye politikasının duruşu veya mali uyarlama hızı olarak adlandırır.
Mali şok:
\[ \nu_t=\rho_\nu\nu_{t-1}+\epsilon_{\nu,t}, \qquad \epsilon_{\nu,t}\sim N(0,\sigma_\nu^2) \tag{8} \]
AR(1) süreci izler. \(\rho_\nu\) şok kalıcılığını, \(\sigma_\nu\) ise mali şokların oynaklığını belirler.
Borç/GSYH oranındaki sembol ayrımı
Modelde nominal borç \(B_t\) ile borç/GSYH oranını karıştırmamak gerekir. Kaynak borç/GSYH oranını:
\[ \mathcal{B}_t \equiv \frac{B_t}{P_tY_t} \tag{9} \]
olarak tanımlar. Durağan durumdaki borç/GSYH oranı sonraki analitik bölümlerde kısaca \(B\) ile gösterilir.
Teorik grafiklerde \(B=1\), borcun GSYH'nin %100'üne eşit olduğu anlamına gelir. Ampirik regresyonda ise ülke borç oranı yüzde puan biçiminde kullanıldığı için örneğin Yunanistan'ın 171,5'lik değeri regresyonda doğrudan 171,5 olarak girer. Bu iki ölçeğin karıştırılması katsayıların yanlış yorumlanmasına neden olur.
Durağan durumda borç ile vergi arasındaki bağ
Kaynak, durağan durum gelir vergisinin borç/GSYH oranının sabit bir kesri olduğunu varsayar:
\[ T_r=\vartheta B. \]
\(\vartheta\), borç oranının ne kadarının durağan durum gelir vergisi oranına dönüştüğünü belirleyen parametredir.
Nicel modelde \(\vartheta=0{,}1\) seçildiğinde örneğin \(B=1\), yani %100 borç/GSYH, modelin durağan durumunda %10 gelir vergisi oranıyla ilişkilidir. Bu bir muhasebe gerçeği değil, model kalibrasyonudur.
Monopolcü rekabetçi firmanın üretimi ve marjinal maliyeti
Firma \(j\), emeği doğrusal teknolojiyle üretime dönüştürür:
\[ Y_{j,t}=Z_tL_{j,t}. \tag{12'nin üretim ilişkisi} \]
Toplam verimlilik:
\[ z_t=\rho_z z_{t-1}+\epsilon_{z,t}, \qquad \epsilon_{z,t}\sim N(0,\sigma_z^2) \tag{12} \]
sürecini izler.
Nominal marjinal maliyet:
\[ MC_t=\frac{W_t}{Z_t} \tag{13} \]
olur. Ücret yükseldiğinde marjinal maliyet artar; verimlilik yükseldiğinde aynı emek girdisi daha fazla çıktı ürettiği için marjinal maliyet azalır.
Vergi neden firmanın ideal fiyatını değiştiriyor?
Tam bilgi altında firmanın fiyat problemi kaynak Denklem (14)'te:
\[ \max_{P_{j,t}} \left[ (1-T_{r,t})P_{j,t}-MC_t \right] \left( \frac{P_{j,t}}{P_t} \right)^{-\eta} Y_t \tag{14} \]
olarak verilir.
\(\eta>1\), farklılaştırılmış ürünler arasındaki ikame esnekliğidir.
Tam bilgi ideal fiyatı:
\[ P_{j,t}^{\diamond} = \frac{1}{1-T_{r,t}} \frac{\eta}{\eta-1} MC_t \tag{15} \]
olur.
\(\eta/(\eta-1)\), monopolcü rekabette standart fiyat-maliyet marjıdır. Buna ek olarak \(1/(1-T_{r,t})\) vergi kaması bulunmaktadır. Gelir vergisi arttığında firma satış gelirinin daha küçük bölümünü elinde tuttuğundan aynı marjinal maliyeti karşılamak için ideal fiyat yükselir.
Vergi kaması doğrusal değildir. \(T_r\) büyüdükçe \(1/(1-T_r)\) daha hızlı yükselir. Bu dışbükeylik, çalışmanın yüksek borç düzeylerinde oynaklık kanalının güçlenmesinin matematiksel temelidir.
Firma bir gün içinde bilgiyi ne zaman alıyor?
Kaynak model her dönemi üç bilgi aşamasına ayırır:
Akşam gözlenen toplam fiyat düzeyi önemlidir; çünkü firma bunu ayrıca satın almadan elde edilen bir kamusal sinyal olarak kullanır. Firma bugünkü özel bilgiyi ne kadar satın alacağına karar verirken, dönemin sonunda toplam fiyatlardan ek bilgi elde edeceğini önceden bilir.
Rasyonel dikkatsizlik kısıtı
Kaynak Denklem (19), özel sinyalin firma durumuna ilişkin taşıyabileceği bilgi miktarını kapasiteyle sınırlar:
\[ I(S_{j,t};\vec{x}_t\mid I_{j,t-1}) \leq \kappa_{j,t}. \tag{19} \]
\(I(\cdot;\cdot\mid\cdot)\), koşullu Shannon karşılıklı bilgisidir. \(\kappa_{j,t}\) firmanın satın aldığı bilgi işleme kapasitesidir. Daha büyük \(\kappa\), firmanın temel şoklar hakkındaki belirsizliğini daha fazla azaltabilmesine izin verir ancak bilgi maliyeti de yükselir.
Log-doğrusallaştırılmış ideal fiyat
Model durağan durum çevresinde log-doğrusallaştırıldığında firmanın hedef fiyatı kaynak Denklem (22)'de:
\[ p_{j,t}^{\diamond} = mc_t+\gamma(B)\tau_{r,t}, \qquad mc_t=w_t-z_t, \qquad \gamma(B)=\frac{\vartheta B}{1-\vartheta B} \tag{22} \]
şeklindedir.
\(\gamma(B)\), ideal fiyatın vergi şoklarına duyarlılığıdır. \(B\) yükseldikçe \(\gamma(B)\) artar ve dışbükeydir.
Bu dışbükeylik son derece önemlidir: borç yüksek olduğunda aynı büyüklükteki vergi dalgalanması ideal fiyatı düşük borç ortamına göre daha güçlü hareket ettirir.
Yanlış fiyatlamanın ekonomik “stakes” değeri
Kaynak Denklem (23) fiyatlama hatasının ikinci derece kayıp yaklaşımını verir:
\[ \frac{1}{2} S(B) \left( p_{j,t}-p_{j,t}^{\diamond} \right)^2, \qquad S(B)= (1-\vartheta B)(\eta-1). \tag{23} \]
\(S(B)\), firmanın ideal fiyattan sapmasının kâr açısından ne kadar pahalı olduğunu gösteren eğrilik katsayısıdır. Yazarlar buna stakes demektedir.
\[ \frac{\partial S(B)}{\partial B}<0. \tag{36} \]
Dolayısıyla daha yüksek borç, modelde daha yüksek durağan durum vergisi yoluyla yanlış fiyatlama sırasında kaybedilebilecek vergi sonrası geliri azaltır. Bu mekanizma firmayı daha az bilgi edinmeye iter.
Buna karşılık:
\[ \frac{\partial\gamma(B)}{\partial B}>0, \qquad \frac{\partial^2\gamma(B)}{\partial B^2}>0 \tag{37} \]
olduğu için borç yükseldikçe ideal fiyat mali şoklara giderek daha duyarlı hale gelir. Bu ikinci mekanizma firmayı daha fazla bilgi edinmeye iter.
Kamu Borcu Firma Dikkatini Neden U Biçiminde Değiştiriyor?
Kamu borcu düşükken borçla birlikte yükselen vergilerin yanlış fiyatlamada kaybedilecek kârı azaltması baskındır ve firma dikkati düşer; borç yeterince yükseldiğinde ise ideal fiyatın mali şoklara dışbükey biçimde artan duyarlılığı belirsizliği büyütür, bilgi edinmenin değerini yükseltir ve dikkat yeniden artmaya başlar.
Statik analitik model
Yazarlar temel mekanizmayı önce genel denge geri beslemelerinden arındırılmış statik bir kısmi denge modelinde çözmektedir.
İki temel şok vardır:
\[ \begin{pmatrix} mc\\ \tau_r \end{pmatrix} \sim N \left( \begin{pmatrix} 0\\0 \end{pmatrix}, \begin{pmatrix} \sigma_{mc}^2&0\\ 0&\sigma_\tau^2 \end{pmatrix} \right). \tag{31} \]
Marjinal maliyet şoku \(mc\) ve gelir vergisi şoku \(\tau_r\) bu analitik bölümde bağımsız normal şoklardır.
Tam bilgi ideal fiyatı:
\[ p_j^\diamond = mc+\gamma(B)\tau_r \tag{32} \]
ve vergi duyarlılığı:
\[ \gamma(B) = \frac{\vartheta B}{1-\vartheta B} \tag{33} \]
şeklindedir.
İdeal fiyat belirsizliği
Firmanın ideal fiyat hakkındaki öncül varyansı:
\[ \sigma_{p^\diamond}^{2} = \sigma_{mc}^{2} + \gamma(B)^2\sigma_\tau^{2} \tag{40} \]
olur.
Bu denklem oynaklık kanalını doğrudan gösterir. Mali şok varyansı sıfır değilse \(\gamma(B)\) borçla büyüdükçe ideal fiyat belirsizliği de yükselir.
Bilgi edinme problemi hangi dengeyi kuruyor?
Firma daha fazla bilgi edinirse ideal fiyatını daha iyi tahmin eder ve yanlış fiyatlama kaybını azaltır. Buna karşılık bilgi işleme maliyeti öder.
Kaynak indirgenmiş problemi şu biçimde yazar:
\[ \max_{0<\sigma_{\mathrm{post}}^{2}\leq\sigma_{p^\diamond}^{2}} \left[ -\frac{S(B)}{2}\sigma_{\mathrm{post}}^{2} -\frac{\omega}{2} \ln \left( \frac{\sigma_{p^\diamond}^{2}} {\sigma_{\mathrm{post}}^{2}} \right) \right]. \tag{42} \]
\(\sigma_{\mathrm{post}}^{2}\), özel sinyal alındıktan sonra kalan ideal fiyat belirsizliğidir. \(\omega>0\) bilgi işlemenin marjinal maliyetini belirler.
Birinci terim, bilgi eksikliğinden kaynaklanan beklenen fiyatlama kaybıdır. İkinci terim, belirsizliği azaltmanın bilgi maliyetidir.
Optimal posterior belirsizlik
Proposition 1'e göre:
\[ \sigma_{\mathrm{post}}^2 = \min \left\{ \frac{\omega}{S(B)}, \sigma_{p^\diamond}^{2} \right\}. \tag{43} \]
Bilginin maliyeti çok yüksekse firma yeni bilgi edinmez ve posterior belirsizlik öncül belirsizliğe eşit kalır.
Bilgi edinmek ekonomik olarak değerliyse posterior belirsizlik \(\omega/S(B)\) düzeyine kadar azaltılır.
Dikkat değişkeni \(\lambda\)
Çalışmanın merkezi dikkat ölçüsü:
\[ \lambda = \max \left\{ 1- \frac{\omega} {S(B)\sigma_{p^\diamond}^{2}}, 0 \right\} \tag{46} \]
ve eşdeğer olarak:
\[ \lambda = 1- \frac{\sigma_{\mathrm{post}}^{2}} {\sigma_{p^\diamond}^{2}}. \tag{48} \]
\(\lambda\) sıfır ile bir arasındadır ve boyutsuzdur.
- \(\lambda=0\): özel sinyal öncül belirsizliğin hiçbir bölümünü çözmüyor.
- \(\lambda=1\): ideal fiyat belirsizliği tamamen çözülüyor.
- 0 ile 1 arasındaki değerler: öncül belirsizliğin yalnız belirli bir kısmı çözülüyor.
Bilgi maliyeti \(\omega\) düştüğünde dikkat artar. Yanlış fiyatlamanın ekonomik önemi \(S(B)\) arttığında dikkat artar. İdeal fiyat hakkındaki öncül belirsizlik arttığında da bilgi edinmek daha değerli hale geldiği için dikkat artar.
Gerçekleşmiş maliyet şokunun fiyatlara geçişkenliği
Kaynak Denklem (47):
\[ \frac{\partial p_j^*}{\partial mc} = \lambda, \qquad \frac{\partial p_j^*}{\partial\tau_r} = \lambda\gamma(B). \tag{47} \]
Bu sonucun önemli anlamı, statik modelde firmanın gerçek marjinal maliyet şokuna fiyat tepkisinin doğrudan dikkat \(\lambda\) tarafından belirlenmesidir.
Örneğin \(\lambda=0{,}6\) ise firma sinyalindeki gürültü nedeniyle marjinal maliyet değişiminin tamamını fiyatına aktarmamaktadır. Buradaki 0,6 örneği yalnız denklem mantığını açıklamaktadır; belirli bir SAFE firmasına ait ölçüm değildir.
Dikkatin borca türevi
Theorem 1, dikkat-borç ilişkisinin iki kanala ayrılabileceğini gösterir:
\[ \frac{\partial\lambda}{\partial B} = \frac{\omega} {S(B)\sigma_{p^\diamond}^{2}} \left[ \frac{1}{S(B)} \frac{\partial S(B)}{\partial B} + \frac{1}{\sigma_{p^\diamond}^{2}} \frac{\partial\sigma_{p^\diamond}^{2}}{\partial B} \right]. \tag{49} \]
Köşeli parantezdeki ilk terim negatiftir: stakes channel.
İkinci terim pozitiftir: volatility channel.
Düşük borçta ilk terim baskındır. Yüksek borçta \(\gamma(B)\)'nin dışbükey büyümesi ikinci terimi güçlendirir.
U-eğrisinin dönüm noktası
İç çözümde dikkat minimumunun oluştuğu borç oranı:
\[ B^* = \frac{1}{\vartheta} \left[ 1- \sqrt{ \frac{\sigma_\tau^2} {\sigma_{mc}^2+\sigma_\tau^2} } \right]. \tag{50} \]
\(B<B^*\) iken \(\partial\lambda/\partial B<0\), \(B>B^*\) iken \(\partial\lambda/\partial B>0\).
Bu formülün önemli özelliği, dönüm noktasının bilgi maliyeti \(\omega\) veya ürünler arası ikame esnekliği \(\eta\) tarafından belirlenmemesidir. Dönüm noktası mali şokların marjinal maliyet şoklarına göre göreli oynaklığına ve \(\vartheta\)'ya bağlıdır.
Mali şok oynaklığı yükseldiğinde dönüm noktası daha düşük borç düzeyine kayar. \(\sigma_\tau\to0\) olduğunda dönüm noktası uygulanabilir bölgenin dışına çıkar ve U biçimi kaybolur; borç arttıkça dikkat monoton biçimde düşer.
Kaynak Şekil 1'in denklemden yeniden çizimi
Kaynak Şekil 1 parametreleri Denklem (50)'ye yerleştirildiğinde düşük mali şok oynaklığı durumu için dönüm noktası yaklaşık \(B^*\approx0{,}84\), yüksek mali şok oynaklığı için yaklaşık \(B^*\approx0{,}67\) bulunur. Bu değerler kaynak denklemi ve kaynak parametrelerinden hesaplanan türetilmiş değerlerdir; yeni deney sonucu değildir.
Geçişkenlik Nedir ve Bu Çalışmada Nasıl Ölçülüyor?
Geçişkenlik, firmaların maliyetlerindeki değişimin satış fiyatlarına ne ölçüde aktarıldığını ifade eder; çalışma gerçekleşmiş marjinal maliyet şokunun geçişkenliği ile firmaların beklenen maliyet artışını beklenen fiyat artışına ne ölçüde yansıttığını birbirinden ayırır.
Gerçek maliyet şoku ile beklenen maliyet değişimi aynı değildir
Statik modelde gerçekleşmiş marjinal maliyet şokunun fiyatlara geçişkenliği \(\lambda\)'dır.
SAFE verisi ise firmalara gelecek 12 aydaki beklenen girdi maliyeti ve beklenen satış fiyatı artışlarını sormaktadır. Dolayısıyla ampirik değişken beklenen maliyet → beklenen fiyat geçişkenliğidir.
Beklenen maliyet geçişkenliği için teorik öngörü
Kaynak Lemma 1, temel sabit getirili statik modelde:
\[ \beta_{RI}(B) = \frac{\partial E[p_j\mid S_j]/\partial S_j} {\partial E[mc_j\mid S_j]/\partial S_j} = 1+ \frac{\gamma(B)^2\sigma_\tau^2} {\sigma_{mc}^2} \]
sonucunu verir.
Mali belirsizlik pozitif olduğunda bu ifade borç/GSYH oranı ile artar.
Neden? Firma marjinal maliyet ile vergiler hakkında iki ayrı sinyal değil, toplam ideal fiyatına ilişkin tek birleşik sinyal almaktadır. Sinyal yukarı yönlü değiştiğinde firma bunun yalnız maliyetten mi yoksa vergiden mi geldiğini kusursuz ayıramaz.
Borç yükseldikçe \(\gamma(B)\) büyüdüğü için aynı sinyal daha büyük olası vergi hareketi anlamına gelir. Böylece beklenen maliyet revizyonuna eşlik eden beklenen vergi revizyonu da beklenen fiyat değişimini güçlendirir.
Alternatif bilgi yapıları neden önemli?
Yazarlar modelin borca bağlı geçişkenlik öngörüsünü üç alternatif bilgi yapısıyla karşılaştırır:
- Tam bilgi: Firma maliyet ve vergiyi ayrı ayrı kusursuz gözler; beklenen maliyet geçişkenliği borçtan bağımsızdır.
- Bağımsız sinyaller: Firma maliyet ve vergi için ayrı gürültülü sinyaller alır; yine borca bağlı eğim oluşmaz.
- Yanlış sabit atıf: Firma ideal fiyat varyansının sabit bir payının maliyetten geldiğini düşünür; beklenen geçişkenlik yine borçla değişmez.
Bu nedenle ampirik olarak borçla artan beklenen geçişkenlik, yazarların tek birleşik sinyalli rasyonel dikkatsizlik mekanizmasının ayırt edici öngörüsüdür.
Azalan ölçeğe göre getiri kontrolü
Ana statik modelde sabit ölçeğe göre getiri kullanılır. Ek F, üretimde azalan ölçeğe göre getiri olması durumunu da inceler.
Bu uzantıda beklenen geçişkenlik düzeyleri aşağı doğru ölçeklenebilir; ancak yazarların ayırt edici nitel sonucu korunur: borçla pozitif değişen geçişkenlik yalnız endojen dikkat modelinde ortaya çıkar.
Kaynak, örnek olarak emek payı \(\alpha=0{,}30\) ve ikame esnekliği \(\eta=6\) kullanıldığında azalan getiri ölçekleme faktörünün yaklaşık 0,22 olduğunu ve bunun temel ampirik seviye katsayısı 0,194'e yakın olduğunu belirtmektedir.
Çalışmanın Yöntemi ve Bulguları
SAFE veri seti ve örneklem
Ampirik analiz, Avrupa Merkez Bankası ve Avrupa Komisyonu tarafından yürütülen Survey on the Access to Finance of Enterprises (SAFE) üç aylık firma panelini kullanmaktadır.
2023'ten itibaren ankette firmalara önümüzdeki 12 ay için beklenen girdi maliyeti artışı ile beklenen satış fiyatı artışı sorulmaktadır.
Çalışmanın örneklemi 2023Q3-2026Q1 dönemindeki 10 anket dalgasını kapsar. 2023Q4 dalgası mevcut değildir; bu nedenle zaman aralığı 11 çeyrek içerirken anket dalgası sayısı 10'dur.
Örneklemdeki 11 ülke:
- Avusturya,
- Belçika,
- Almanya,
- İspanya,
- Finlandiya,
- Yunanistan,
- İrlanda,
- İtalya,
- Hollanda,
- Portekiz,
- Slovakya.
Fransa temel örneklemden çıkarılmıştır. Kaynak, 2021-2025 arasında uygulanan enerji fiyat kalkanının elektrik ve gaz perakende tarifelerini sınırlayarak maliyet-fiyat geçişkenliğini yapay biçimde düşürdüğünü gerekçe göstermektedir.
Örneklem büyüklüğü
Beklenen fiyat veya beklenen maliyet büyümesi gözlenmeyen firma-dalga kayıtları çıkarıldığında 65.825 gözlem kalmaktadır.
Temel spesifikasyonda ücret ve istihdam beklentileri gibi ilave firma kontrolleri kullanıldığı için örneklem:
62.837 firma-dalga gözlemi ve 35.769 farklı firma
olmaktadır.
Beklenti değişkenleri 1. ve 99. yüzdeliklerde winsorize edilmiştir. Winsorization, uç gözlemleri tamamen silmek yerine belirlenen yüzdelik sınırlarına çekerek aşırı uç değerlerin regresyon üzerindeki etkisini sınırlama yöntemidir.
Temel ampirik değişkenler
\(\Delta pe_{i,c,t}\): firma \(i\)'nin gelecek 12 ay için beklenen satış fiyatı büyümesidir.
\(\Delta mce_{i,c,t}\): firmanın gelecek 12 ay için beklenen girdi maliyeti büyümesidir.
\(B_{c,t}\): ülkenin bir çeyrek gecikmeli konsolide kamu borcu/GSYH oranıdır. Kaynak Eurostat'ın `gov_10q_ggdebt` serisini kullanır.
Temel regresyon
Kaynak Denklem (52):
\[ \Delta pe_{i,c,t} = \beta_0\Delta mce_{i,c,t} + \beta_1 \Delta mce_{i,c,t}B_{c,t} + X_{i,c,t}'\Gamma + \alpha_{c,t} + \varepsilon_{i,c,t}. \tag{52} \]
\(X_{i,c,t}\), firma düzeyindeki kontrolleri içerir:
- firma büyüklüğü,
- sektör,
- ciro kategorileri,
- ücret beklentileri,
- istihdam beklentileri,
- önceki altı ayda ciro, kâr, faiz gideri, borç/varlık ve diğer maliyetlerde bildirilen değişim yönleri.
\(\alpha_{c,t}\), ülke × anket dalgası sabit etkileridir. Böylece aynı ülke ve aynı dalgada bütün firmalar için ortak makroekonomik koşullar sabit etkiler tarafından emilir.
Regresyon SAFE anket ağırlıklarıyla ağırlıklı en küçük kareler kullanır. Standart hatalar ülke düzeyinde kümelenmektedir.
Modelin yönlü öngörüsü \(\beta_1>0\) olduğu için etkileşim katsayısına ilişkin anlamlılık testleri kaynak tabloda tek yönlüdür; seviye katsayısı için iki yönlü test kullanılmıştır.
Borç düzeyindeki beklenen geçişkenlik
Kaynak Denklem (53):
\[ \beta(B) \equiv \left. \frac{\partial\Delta pe} {\partial\Delta mce} \right|_B = \beta_0+\beta_1B. \tag{53} \]
Ampirik bölümde \(B\) yüzde puan ölçeğindedir.
Örneğin temel tahminlerde:
\[ \hat{\beta}_0=0{,}194, \qquad \hat{\beta}_1=0{,}000718. \]
İrlanda'nın %32,8 borç oranında:
\[ 0{,}194+ 0{,}000718\times32{,}8 \approx 0{,}218. \]
Yunanistan'ın %171,5 borç oranında:
\[ 0{,}194+ 0{,}000718\times171{,}5 \approx 0{,}317. \]
Kaynak yuvarlanmış değeri 0,318 olarak raporlar.
Bu iki hesap yeni tahmin değildir; kaynak Denklem (53) ile kaynak Tablo 1 katsayılarının öğretici olarak yerine konmasıdır.
Temel regresyon sonuçları
| Değişken / özellik | (1) Temel | (2) Mikro kontroller yok | (3) Yalnız ülke-dalga FE | (4) Temel + sahiplik/ihracat FE |
|---|---|---|---|---|
| \(\Delta mce\) | 0,194*** (0,023) | 0,237*** (0,020) | 0,261*** (0,027) | 0,194*** (0,022) |
| \(\Delta mce\times B\) | 0,000718*** (0,000297) | 0,000573** (0,000290) | 0,000515** (0,000296) | 0,000719*** (0,000294) |
| Ülke × dalga sabit etkileri | Evet | Evet | Evet | Evet |
| Sektör, büyüklük, ciro sabit etkileri | Evet | Evet | Hayır | Evet |
| Ücret ve istihdam beklentileri | Evet | Hayır | Hayır | Evet |
| Diğer mikro kontroller | Evet | Hayır | Hayır | Evet |
| Sahiplik ve ihracat sabit etkileri | Hayır | Hayır | Hayır | Evet |
| Gözlem sayısı | 62.837 | 65.825 | 65.825 | 62.837 |
Parantez içindeki değerler ülke düzeyinde kümelenmiş standart hatalardır.
Kaynak işaretlemesi: *** \(p<0{,}01\), ** \(p<0{,}05\), * \(p<0{,}10\). Etkileşim katsayısı için test tek yönlüdür.
0,218'den 0,318'e çıkış ne anlama geliyor?
Geçişkenlik katsayısı 0,218 olduğunda, regresyonun yerel doğrusal yorumunda beklenen girdi maliyeti büyümesindeki 1 birimlik farklılık yaklaşık 0,218 birimlik beklenen satış fiyatı büyümesi farklılığıyla ilişkilidir.
0,318 değeri aynı ilişkinin daha yüksek borç ortamındaki tahminidir.
Bu oranların ikisi de bir firmanın maliyetinin kesin yüzde kaçını gerçek fiyatlara aktardığını gösteren muhasebe oranları değildir. Bunlar firmaların beklenen maliyet ve beklenen fiyat büyümeleri arasındaki regresyon eğimleridir.
Ampirik sonuç neden doğrudan nedensellik değildir?
Regresyon firma düzeyindeki beklenen maliyet değişimlerinin fiyat beklentilerine ne ölçüde yansıdığını ve bu eğimin ülke borç düzeyine göre nasıl değiştiğini ölçmektedir.
Ülke × dalga sabit etkileri ortak makro koşulların önemli bölümünü kontrol eder ve çeşitli firma kontrolleri kullanılır. Buna rağmen çalışma borç oranını dışsal olarak rastgele değiştiren bir deney yürütmemektedir.
Bu nedenle ampirik sonuç, yazarların rasyonel dikkatsizlik modelinin öngörüsüyle uyumludur; tek başına borç artışının geçişkenliği nedensel olarak yükselttiğinin kesin kanıtı olarak yorumlanmamalıdır.
40 sağlamlık spesifikasyonu
| Sağlamlık grubu | \(\hat{\beta}_1>0\) | Tek yönlü %10 anlamlı | Tek yönlü %5 anlamlı |
|---|---|---|---|
| Bütün spesifikasyonlar | 40 / 40 | 39 / 40 | 37 / 40 |
| Kontroller / sabit etkiler | 24 / 24 | 24 / 24 | 24 / 24 |
| Her seferinde bir ülkeyi çıkarma | 11 / 11 | 10 / 11 | 9 / 11 |
| Örneklem değişikliği | 1 / 1 | 1 / 1 | 1 / 1 |
| Tahminci değişiklikleri | 4 / 4 | 4 / 4 | 3 / 4 |
40 spesifikasyonda etkileşim katsayısının tahmini \(2{,}73\times10^{-4}\) ile \(9{,}59\times10^{-4}\) arasında değişmektedir. Medyan \(6{,}93\times10^{-4}\), ortalama \(6{,}49\times10^{-4}\)'tür.
Her ülke sırayla örneklemden çıkarıldığında katsayı pozitif kalmaktadır. İtalya çıkarıldığında katsayı \(2{,}73\times10^{-4}\) ve tek yönlü \(p=0{,}12\); Almanya çıkarıldığında \(5{,}60\times10^{-4}\) ve \(p=0{,}055\) düzeyine düşmektedir.
Kaynak bunu bu ülkelerin borç dağılımında önemli tanımlayıcı varyasyon sağlamasıyla ilişkilendirmektedir.
Firma enflasyon beklentileri ve makro koşullar kontrol edildiğinde
Ek J'deki ilave regresyonlar firmaların kendi bir ve beş yıllık enflasyon beklentilerini, sektör/büyüklük/ciro/ihracat/sahiplik farklılıklarını ve ülke düzeyindeki başlık enflasyonu, enerji enflasyonu ile reel GSYH büyümesini dikkate almaktadır.
Bu spesifikasyonlarda \(\Delta mce\times B\) katsayısı 0,00067 ile 0,00107 arasında kalmakta ve kaynakta %5 düzeyinde anlamlılığını korumaktadır.
Borç yerine üretim ve ithalat vergileri kullanıldığında
Ek J.6, borç/GSYH yerine Eurostat ESA 2010 D.2 “üretim ve ithalat üzerindeki vergiler / GSYH” oranını kullanmaktadır.
Bu alternatif regresyonda:
- en düşük gözlenen vergi/GSYH oranı %4,8'de geçişkenlik yaklaşık 0,21,
- en yüksek oran %18,3'te geçişkenlik yaklaşık 0,31
olarak hesaplanmaktadır.
Kaynak ayrıca borç/GSYH ile bu vergi oranı arasında ülke-dalga düzeyinde 0,74, ülke ortalamalarında 0,77 Pearson korelasyonu raporlamaktadır.
Bu sonuç mekanizmanın mali vergi yükü bağlantısıyla tutarlıdır; yine de korelasyon nedensellik anlamına gelmez.
Dinamik genel denge modelinin amacı
Statik kısmi denge modeli U-biçimli dikkat mekanizmasını analitik olarak izole eder. Dinamik genel denge modelinin amacı ise aynı mekanizmanın:
- şok kalıcılığı,
- toplam fiyat düzeyinin kamusal sinyal olması,
- borcun zaman içinde evrilmesi,
- Taylor kuralı,
- vergi politikasının borca tepkisi
altında toplam enflasyon oynaklığına nasıl dönüştüğünü hesaplamaktır.
Kalibrasyon
| Parametre | Değer | Anlam / kaynak rolü |
|---|---|---|
| \(\eta\) | 6 | Ürünler arası ikame esnekliği. |
| \(\rho_\nu\) | 0,4 | Yıllık mali şok kalıcılığı. |
| \(\rho_z\) | 0,4 | Yıllık verimlilik şoku kalıcılığı. |
| \(\phi_\pi\) | 1,5 | Para politikasının enflasyona tepkisi. |
| \(\phi_b\) | 2 | Temel mali uyarlama hızı. |
| Durağan durum nominal faiz | %2,5 | Model politika parametresi. |
| \(\vartheta\) | 0,1 | Durağan durum gelir vergisinin borç/GSYH oranıyla ilişkisi. |
| \(\omega\) | 0,00097 | Kalibre edilen bilgi maliyeti. |
| \(\sigma_z\) | 0,0365 | Kalibre edilen verimlilik şoku oynaklığı. |
| Mali/vergi şoku oynaklığı | 0,1197 | Kaynak kalibrasyonunda raporlanan mali şok oynaklığı. |
Üç kalibrasyon hedefi
Birinci hedef: \(B=0{,}60\) borç/GSYH oranında yıllık enflasyon oynaklığı %1,6.
İkinci hedef: SAFE regresyonunda borç arttıkça beklenen maliyet-fiyat geçişkenliğinde görülen eğim. Kaynak, \(B=0{,}5\)'ten \(B=1{,}5\)'e geçişte beklenen geçişkenliğin yaklaşık %30 arttığını hedefler.
Üçüncü hedef: ABD'de gerçek, emek dışı maliyetlerin fiyatlara geçişkenliği için başka çalışmadan alınan 0,62'lik değer. ABD borç/GSYH oranının ilgili dönemde yaklaşık %90 olması nedeniyle modelde \(\lambda=0{,}62\) hedefi \(B=0{,}9\)'da uygulanır.
Bu hedeflerin bir kısmı bu çalışmanın kendi SAFE regresyonundan, bir kısmı ise literatürden alınmıştır. Dolayısıyla hepsi çalışmanın kendi yeni ampirik bulguları değildir.
Dinamik modelde dikkat ve enflasyon oynaklığı
Kaynak Şekil 2'nin panel (a)'sında durağan durum dikkatinin borç/GSYH'ye karşı U biçimli olduğu görülmektedir. Böylece statik modeldeki analitik mekanizma dinamik genel denge modelinde de korunur.
Panel (b)'de yıllık enflasyon oynaklığı da U biçimlidir.
Kaynak iki nedeni ayırmaktadır:
- Borç yükseldikçe \(\gamma(B)\) büyür ve mali şoklar ideal fiyatları daha güçlü etkiler.
- Yüksek borç ortamında firmalar dikkatlerini mali koşullara doğru yeniden tahsis eder ve fiyatlar şoklara daha duyarlı hale gelir.
Yazarların nicel modelinde ikinci mekanizma, yani endojen dikkat yeniden tahsisi, U-biçiminin temel sürücüsüdür.
Dikkat sabit tutulursa ne oluyor?
Kaynak Şekil 2'nin karşı-olgusunda firmaların dikkat stratejisi \(B=0{,}5\) düzeyindeki yapıda sabit tutulur.
Bu durumda enflasyon oynaklığı borç arttıkça büyük ölçüde monoton biçimde düşmektedir. Yalnız çok yüksek borçta, yaklaşık \(B>1{,}4\) sonrasında ideal fiyatın vergiye doğrudan duyarlılığı nedeniyle hafif artış başlar.
Bu karşılaştırma, yüksek borç ortamındaki enflasyon oynaklığının yalnız vergi kamasının mekanik etkisinden değil, firmaların neye dikkat etmeyi seçtiğinin değişmesinden kaynaklandığını göstermektedir.
%100'den %175'e borç artışı
Kalibre edilmiş modelde:
- \(B=1{,}00\): yıllık enflasyon oynaklığı yaklaşık %1,65,
- \(B=1{,}75\): yıllık enflasyon oynaklığı yaklaşık %2,00.
Kaynak bunu %20'nin biraz üzerinde artış olarak raporlamaktadır.
Bu değer bir tahmin değil, karşı-olgusal model sonucudur. Modelde ABD için kullanılan %175 değeri uzun dönem borç projeksiyonuna referans vermektedir; çalışma 2056'da enflasyon oynaklığının kesin olarak %2 olacağını iddia etmez.
Enflasyon varyansının kaynağı neden değişiyor?
Kaynak Şekil 3, toplam enflasyon varyansını verimlilik ve mali şok katkılarına ayırmaktadır.
Borç düşükken enflasyon varyansının daha büyük bölümü verimlilik şoklarıyla ilişkilidir.
Borç yükseldikçe mali şokların toplam enflasyon varyansı içindeki katkısı artar; verimlilik şoklarının katkısı hem göreli hem mutlak olarak azalır.
Bu sonuç, firmaların yüksek borç ortamında mali koşullara daha fazla dikkat etmeleriyle bağlantılıdır.
Firmaların posterior inançlarının bileşimi
Kaynak Şekil 4, yeni bilgiden sonra firma inançlarındaki yeniliğin hangi şoklardan geldiğini ayırır.
Borç düşükken posterior inanç değişiminin çok büyük bölümü verimlilik şoklarıyla açıklanmaktadır.
Borç arttıkça mali şokların payı yükselir. Bu grafik doğrudan “firma şu kadar haber okuyor” ölçümü değildir; modelde optimal sinyalin yapısal şok süreçlerine projeksiyonundan elde edilen varyans ayrıştırmasıdır.
Verimlilik şoku ile mali şok neden farklı davranıyor?
Kaynak Şekil 5, ilk dört dönem için kümülatif enflasyon tepkisini karşılaştırmaktadır.
Negatif verimlilik şoku: Marjinal maliyeti ve ideal fiyatı yükseltir. Ancak yüksek borç ortamında ilk enflasyon artışı gerçek borcun değerini daha fazla düşürür; vergi kuralı sonraki dönemde vergileri aşağı çeker ve bu geri besleme ideal fiyat üzerinde daha güçlü aşağı yönlü baskı yaratır. Ayrıca firmalar yüksek borçta dikkatlerini verimlilik şoklarından uzaklaştırdığı için bu şokları daha az fark ederler. Sonuç olarak verimlilik şokları yüksek borçta daha az enflasyonist hale gelir.
Mali şok: Borç yükseldikçe ideal fiyatın vergiye duyarlılığı artar ve firmalar mali koşullara daha fazla dikkat eder. Bu nedenle mali şokların enflasyon etkisi yüksek borçta güçlenir.
Mali uyarlama hızının etkisi
Kaynak Denklem (54), log-doğrusallaştırılmış gerçek borç dinamiğini:
\[ b_t^R = [1+i-\vartheta\phi_b]b_{t-1}^R + (1+i)(\iota_{t-1}-\pi_t) - \vartheta(c_t+\nu_t) \tag{54} \]
biçiminde yazar.
\(\phi_b\) yükseldiğinde, diğer değişkenler sabitken gerçek borcun kalıcılığı azalır. Bu istikrar sağlayıcı bir etkidir.
Ancak Denklem (7)'ye göre \(\phi_b\) aynı zamanda vergilerin borç hareketlerine daha hassas tepki vermesine neden olur. Bu da vergi oynaklığını ve firmaların mali haberlere dikkat etme teşvikini yükseltebilir.
Kaynak Şekil 6, temel \(\phi_b=2\) ile daha agresif \(\phi_b=3\) politikasını karşılaştırır.
Düşük ve orta borç: Daha hızlı mali uyarlama enflasyon oynaklığını azaltır.
Yüksek borç: Sonuç tersine döner; daha agresif vergi tepkisi enflasyon oynaklığını artırır.
Dolayısıyla modelde “borcu daha hızlı istikrara kavuşturmak her koşulda daha düşük enflasyon oynaklığı üretir” sonucu yoktur.
Belirsizlik aniden yükselirse ne olur?
Kaynak Bölüm 5.2, mali şokla aynı anda firmaların bütün durum boyutlarındaki öncül belirsizliğinin iki katına çıktığı karşı-olguyu inceler.
Belirsizlik yükseldiğinde firmalar belirsizliği çözebilmek için dikkatlerini artırır.
Bu ek dikkat, vergi artışının fiyatlara daha güçlü geçirilmesine ve hem enflasyon hem çıktı tepkisinin büyümesine neden olur.
Düşük ve yüksek borç arasındaki fark
Kaynak Şekil 7'de:
- düşük borç durumu \(B=0{,}5\),
- yüksek borç durumu \(B=1{,}2\)
olarak karşılaştırılmaktadır.
Yüksek borçta ideal fiyat zaten vergi değişimlerine daha duyarlıdır ve firma dikkatinin daha büyük bölümü mali şoklara yönelmiştir.
Bu nedenle yüksek borç durumunda endojen dikkat ile sabit dikkat arasındaki enflasyon tepkisi farkı şok anında düşük borç durumundakinin iki katından fazladır.
Dikkat artışı kalıcı mı?
Kaynak Şekil 8'e göre mali şok ve yüksek belirsizlik anında dikkat keskin biçimde yükselir fakat büyük ölçüde bir dönem sonra durağan durum değerine döner.
Bu nedenle geçici belirsizlik artışının dikkat üzerinden yarattığı ilave makro etki ağırlıklı olarak şokun ilk döneminde ortaya çıkar.
Toplam fiyat düzeyinin kamusal sinyal olması neden önemli?
Firmalar fiyatlarını belirledikten sonra toplam fiyat düzeyini ücretsiz gözlemlemektedir. Toplam fiyatlar diğer firmaların bilgi ve fiyatlama kararlarını da içerdiği için gelecekteki belirsizliği azaltan bir kamusal sinyal görevi görür.
Firma özel bilgi satın alırken bu ücretsiz gelecekteki bilgiyi hesaba kattığı için özel bilginin bugünkü devam değeri düşer.
Ek I, firmaların bu etkiyi yanlışlıkla hesaba katmadığı “naif firma” karşı-olgusunu inceler.
Naif firmalar özel bilginin gelecekte ücretsiz kamusal sinyalle kısmen ikame edileceğini hesaba katmadıkları için bütün borç düzeylerinde biraz daha fazla dikkat edinir ve enflasyon biraz daha oynak olur.
Bununla birlikte borç-dikkat ve borç-enflasyon oynaklığı arasındaki U biçimli nitel sonuç değişmez.
Dinamik model sayısal olarak nasıl çözülüyor?
Ek C, dinamik rasyonel dikkatsizlik bloğunu doğrusal-kuadratik-Gaussian (LQG) yapı ve kovaryans matrisleri üzerinden çözmektedir.
LQG, durum dinamiklerinin doğrusal, şokların Gaussian ve kayıp fonksiyonunun kuadratik olduğu problem ailesidir. Bu yapı bilgi seçiminin ortalama ve kovaryanslar üzerinden çözülebilmesini sağlar.
Firmanın durağan hedefi:
\[ \widetilde{p}_{j,t}^{\diamond} = H'\vec{x}_t \tag{28 / 73} \]
biçiminde sonlu boyutlu bir durum vektörüyle temsil edilir.
Modelin önemli sabit nokta koşulu:
\[ H_{\mathrm{new}}=H \tag{30 / 128} \]
şeklindedir.
Buradaki anlam şudur: Firmaların doğru olduğunu düşündüğü hedef fiyat dinamiği \(H\), onların optimal bilgi ve fiyat kararları ekonomide toplulaştırıldığında gerçekten ortaya çıkan hedef fiyat dinamiğiyle aynı olmak zorundadır.
İç ve dış sabit nokta döngüleri
Kaynak Ek C.6 sayısal çözümü beş adımda tanımlar:
- Başlatma: Hedef yükleme vektörü \(H^{(0)}\), tüketim katsayıları ve başlangıç kovaryansları tahmin edilir.
- İç döngü: Verilen \(H\) altında özel ve kamusal öncül kovaryansları, özel sinyal sonrası kovaryans, bilgi kazançları ve devam değeri matrisi yinelenir.
- Politika bloğu: Toplam fiyat sinyali ve politika denklemleri altında tüketim sabit noktası çözülür.
- Hedef güncelleme: Doğrusal durum uzayı sistemine şoklar verilerek yeni \(H_{\mathrm{new}}\) hesaplanır.
- Dış döngü: \(H\), sönümleme kullanılarak güncellenir ve \(H_{\mathrm{new}}\) ile \(H\) yeterince yakın olana kadar süreç tekrarlanır.
Dış güncelleme:
\[ H^{(r+1)} = (1-\theta)H^{(r)} + \theta H_{\mathrm{new}}, \qquad \theta\in(0,1] \]
biçimindedir.
Kaynak yakınsama koşullarını \(\varepsilon_{\mathrm{inner}}\), \(\varepsilon_{\mathrm{policy}}\) ve \(\varepsilon_{\mathrm{outer}}\) sembolleriyle tanımlar ancak bunların kullanılan kesin sayısal değerlerini PDF'de raporlamaz. Aynı şekilde Wold gösteriminin kesildiği \(L\) ufkunun nihai sayısal değeri açıkça belirtilmemektedir. Bu eksikler Verianla metninde tahmin edilmemiştir.
Sayısal kararlılık için ne yapılıyor?
Kaynak, kovaryans matrislerinde yuvarlama hatalarının bilgi kümeleri arasındaki teorik sıralamayı bozmaması için pozitif yarı-tanımlı koniye sayısal projeksiyon uygulandığını açıklar.
Ayrıca tekil kovaryanslarda Moore-Penrose tersleri ve pseudo-determinant yaklaşımının kullanılabileceğini, sayısal uygulamada ise çok küçük bir özdeğer tabanı kullanıldığını ve sonuçların bu tabana duyarlı olmadığının kontrol edildiğini belirtir.
Gelir vergisi varsayımı ne kadar özel?
Ana model firmaların satış gelirleri üzerinden oransal bir gelir vergisi kullanır. Bu, gerçek dünyadaki bütün vergi sistemlerinin birebir karşılığı değildir.
Ek H önemli bir matematiksel sonuç gösterir. Eğer kâr vergisi \(T_{\pi,t}\) ve bordro vergisi \(T_{\ell,t}\):
\[ T_{\pi,t}=T_{r,t}, \qquad T_{\ell,t} = \frac{T_{r,t}} {1-T_{r,t}} \tag{173} \]
koşuluyla seçilirse firmanın fiyat problemi, ideal fiyatı, ikinci derece kâr kaybı, rasyonel dikkatsizlik problemi ve devletin dönemsel vergi geliri ana metindeki gelir vergisi ekonomisiyle aynıdır.
Durağan durumda eşdeğer vergi oranları:
\[ T_\pi=\vartheta B, \qquad T_\ell= \frac{\vartheta B} {1-\vartheta B} \tag{181} \]
olur.
Bu sonuç ana modeldeki vergi kanalının yalnız tek bir adlandırılmış vergi türüne bağlı olmadığını göstermektedir; ancak her gerçek vergi sistemi bu eşdeğerliği otomatik olarak sağlamaz.
Çalışmanın desteklediği ana sonuçlar
- Modelde kamu borcu firmaların dikkat teşviklerini iki zıt kanal üzerinden etkiler.
- Yanlış fiyatlamada riske atılan kâr kanalı borç yükseldikçe dikkati azaltır.
- Mali şoklara duyarlılık kanalı borç yükseldikçe dikkati artırır ve yüksek borçta güçlenir.
- Mali belirsizlik pozitif olduğunda dikkat ile borç arasında U biçimli ilişki oluşabilir.
- Mali belirsizlik ortadan kaldırıldığında analitik modelde U-biçimi kaybolur ve dikkat borçla monoton azalır.
- SAFE verilerinde beklenen maliyetlerin beklenen fiyatlara geçişkenliği ülkenin borç/GSYH oranıyla pozitif ilişkilidir.
- Temel ampirik etkileşim katsayısı çok sayıda kontrol, örneklem ve tahminci spesifikasyonunda pozitif kalmaktadır.
- Kalibre edilmiş dinamik modelde firma dikkatinin U-biçimi enflasyon oynaklığında da U-biçimli ilişki üretir.
- Yüksek borç ortamında firmalar dikkatlerini görece daha fazla mali şoklara yöneltir.
- Modelde borç/GSYH'nin %100'den %175'e yükselmesi enflasyon oynaklığını yaklaşık %20 artırır.
- Daha hızlı mali uyarlama düşük borçta enflasyon oynaklığını azaltırken yüksek borçta artırabilir.
- Vergi artışı yüksek belirsizlik dönemine denk geldiğinde endojen dikkat artışı şokun fiyatlara geçişini güçlendirebilir.
Çalışmanın desteklemediği genellemeler
Çalışma kamu borcundaki her artışın her ülkede enflasyonu doğrudan artıracağını göstermemektedir.
U-biçimli ilişki, belirli model mekanizmasının ve mali belirsizliğin varlığı altında ortaya çıkmaktadır.
SAFE regresyonu kamu borcunun fiyat geçişkenliği üzerindeki saf nedensel etkisini dışsal bir deneyle tanımlamamaktadır.
%175 borç/GSYH durumundaki yaklaşık %2 enflasyon oynaklığı gerçek 2056 enflasyon tahmini değildir.
Model bütün gerçek vergi türlerini, firma heterojenliğini, devlet harcamalarını, uzun vadeli devlet borcunu veya egemen risk primlerini kapsamamaktadır.
Model firmaların mali belirsizliğe maruz kalmasında sektörler arası heterojenliği ana yapıda içermemektedir.
Uzun vadeli borç ve egemen risk primi kanallarının çalışma sonucunu nasıl değiştireceği bu makalede hesaplanmamıştır; yazarlar bunları gelecekteki araştırma alanları olarak bırakmaktadır.
Çalışmanın temel sınırlılıkları
- Çalışma sürümü: FEDS working paper ön nitelikte bir tartışma çalışmasıdır.
- Ampirik tanımlama: SAFE sonucu model öngörüsüyle uyumlu güçlü bir ilişki sunar; borcun dışsal nedensel etkisini doğrudan tanımlayan deneysel tasarım değildir.
- Ülke kapsamı: Ampirik örneklem 11 Avro Bölgesi ülkesiyle sınırlıdır.
- Firma beklentileri: Ana ampirik değişkenler gerçekleşmiş değil, gelecek 12 aya ilişkin firma beklentileridir.
- Vergi yapısı: Ana model bozucu gelir vergisi üzerinden kurulmuştur; Ek H belirli bordro/kâr vergisi eşdeğerliğini gösterse de bütün gerçek vergi sistemlerini kapsamaz.
- Firma heterojenliği: Ana genel denge mekanizması firmaların mali belirsizliğe maruz kalmasındaki sektörler arası heterojenliği modellememektedir.
- Borç yapısı: Model uzun vadeli borç ve egemen risk primlerini kapsamamaktadır.
- Sayısal yeniden üretilebilirlik: Ek C çözüm algoritmasını ayrıntılı biçimde verir ancak bazı sayısal toleransların ve Wold kesme ufkunun kesin değerleri PDF'de açıkça raporlanmamaktadır.
Genel bilimsel anlam
Çalışmanın temel katkısı “yüksek borç enflasyon yaratır” biçiminde basit bir doğrusal iddia değildir.
Daha özgün mekanizma şudur: Mali ortam, firmaların yalnız hangi fiyatı belirlemek istediğini değil, fiyatı belirlemeden önce hangi bilgiyi ne kadar dikkatle takip etmek istediğini de değiştirir.
Kamu borcu düşükken yüksek vergiler yanlış fiyatlamanın kâr maliyetini azaltabilir ve firma daha az bilgi satın alabilir. Borç daha da yükseldiğinde ise aynı vergi sisteminin dalgalanmaları ideal fiyat için daha önemli hale gelir; firma maliye politikasını daha yakından takip etmeye başlar.
Bu dikkat yeniden tahsisi, mali şokların yüksek borç rejimlerinde fiyatlara ve toplam enflasyona daha güçlü aktarılabilmesini sağlar.
Dolayısıyla modelin politika mesajı yalnız maliye politikasının ne yaptığına değil, firmaların maliye politikasındaki değişiklikleri ne kadar yakından izlediğine de bağlıdır.
Kaynak ve Yöntem Notu
Özgün başlık: Inattentive Price Setting and Inflation Under Fiscal Policy Uncertainty
Yazarlar: Oliver Pfäuti; Edson Wu.
Yazar sırası: Kaynakta Oliver Pfäuti birinci, Edson Wu ikinci yazardır.
Kurum — Oliver Pfäuti: The University of Texas at Austin, Department of Economics, Austin, Texas, ABD.
Kurum — Edson Wu: Federal Reserve Board of Governors, Washington, D.C., ABD.
Sorumlu yazar: Kaynak PDF tek bir corresponding author işaretlememektedir; iki yazarın da iletişim e-postası verilmektedir.
Eşit katkı / eş birinci yazarlık: Kaynakta böyle bir bildirim bulunmamaktadır.
Kaynak serisi: Finance and Economics Discussion Series (FEDS).
Çalışma numarası: 2026-069.
Kurum / yayımlayan kuruluş: Board of Governors of the Federal Reserve System, Washington, D.C.
DOI: 10.17016/FEDS.2026.069.
Mevcut PDF sürüm tarihi: 5 Ekim 2026.
İlk sürüm: Haziran 2026.
Kaynak türü: Staff working paper / FEDS tartışma çalışması.
Hakemlik durumu: Kaynak hakemli dergi yayını değildir. FEDS kapağı çalışmayı tartışma ve eleştirel değerlendirme amacıyla dolaşıma sokulan ön çalışma olarak tanımlar.
Resmî kaynak: Federal Reserve Board, FEDS 2026-069 resmî kayıt sayfası.
Ek elektronik kopya: PDF, SSRN üzerinde de elektronik kopya bulunduğunu belirtmektedir.
Lisans: Kaynak PDF'de Creative Commons veya benzeri açık yeniden kullanım lisansı belirtilmemektedir.
JEL kodları: D83, E31, E52, E62, E70.
Anahtar kelimeler: Inattention, Price Setting, Fiscal Policy, Inflation, Uncertainty.
Temel teorik yöntem: Rasyonel dikkatsizlik içeren monopolcü rekabetçi fiyat belirleme modeli; önce statik kısmi denge kapalı-form çözümü, ardından kamusal fiyat sinyali içeren dinamik genel denge modeli.
Ampirik yöntem: ECB / European Commission SAFE firma beklenti paneli üzerinde ağırlıklı en küçük kareler regresyonu; ülke × dalga sabit etkileri; ülke düzeyinde kümelenmiş standart hatalar.
Ampirik dönem: 2023Q3-2026Q1, 10 SAFE dalgası.
Ampirik ülkeler: Avusturya, Belçika, Almanya, İspanya, Finlandiya, Yunanistan, İrlanda, İtalya, Hollanda, Portekiz ve Slovakya.
Temel örneklem: 62.837 firma-dalga gözlemi ve 35.769 firma.
Ana regresyon sonucu: \(\Delta mce\times B\) katsayısı 0,000718 ve standart hatası 0,000297'dir; kaynakta tek yönlü testle %1 düzeyinde anlamlı olarak işaretlenmiştir.
Sağlamlık: Borç etkileşim katsayısı incelenen 40 spesifikasyonun tamamında pozitiftir; 39/40'ında tek yönlü %10 ve 37/40'ında %5 düzeyinde anlamlıdır.
Kalibrasyon: Dinamik model yıllık frekansta çözülmüş; \(\eta=6\), \(\rho_\nu=\rho_z=0{,}4\), \(\phi_\pi=1{,}5\), \(\phi_b=2\), durağan durum nominal faiz %2,5 ve \(\vartheta=0{,}1\) olarak kullanılmıştır. Kalibre edilen parametreler \(\omega=0{,}00097\), \(\sigma_z=0{,}0365\) ve kaynakta raporlanan mali şok oynaklığı 0,1197'dir.
Ana nicel karşı-olgu: Borç/GSYH oranının %100'den %175'e yükseltilmesi modelde yıllık enflasyon oynaklığını yaklaşık %1,65'ten %2'ye çıkarır. Bu gerçekleşmiş saha verisi değil, kalibre edilmiş genel denge karşı-olgusudur.
Alternatif vergi uygulaması: Ek H, gelir vergisi mekanizmasının belirli oransal kâr ve bordro vergisi kombinasyonuyla fiyatlama problemi ve devlet vergi geliri bakımından tam eşdeğer uygulanabileceğini göstermektedir.
Kamu sinyali kontrolü: Ek I, firmaların gelecekte ücretsiz toplam fiyat sinyali alacaklarını dikkat seçiminde hesaba katmadıkları karşı-olguda daha fazla dikkat ettiklerini ve enflasyonun biraz daha oynak olduğunu; ancak temel U-biçimli ilişkinin korunduğunu göstermektedir.
Finansman: Kaynak PDF'de ayrı bir standart finansman beyanı bölümü bulunmamaktadır.
Çıkar çatışması: Kaynak PDF'de ayrı bir standart çıkar çatışması beyanı bölümü bulunmamaktadır.
Veri erişilebilirliği: Kaynak SAFE ve Eurostat veri kaynaklarını tanımlar; PDF'de standart bir “Data Availability Statement” veya açık çoğaltma paketi bağlantısı verilmemektedir.
Kurumsal görüş uyarısı: PDF, ifade edilen görüşlerin yazarlara ait olduğunu ve Federal Reserve Board üyelerinin, araştırma personelinin veya Board of Governors'ın görüşlerini zorunlu olarak temsil etmediğini açıkça belirtmektedir.
Temel yöntemsel sınırlılık: Çalışma firma dikkatinin maliye politikasıyla endojen etkileşimini teorik ve ampirik olarak desteklemektedir; ancak firma heterojenliği, uzun vadeli devlet borcu ve egemen risk primleri ana modelde bulunmamaktadır. Yazarlar bu genişletmeleri gelecekteki araştırmalara bırakmaktadır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir