


1. Manba haqiqatan boshidan oxirigacha va tasvirlari bilan birga ko‘rib chiqildimi? Ha; 73 sahifalik PDFning asosiy matni, sakkizta asosiy shakli, asosiy regressiya jadvali, xulosa bo‘limi hamda texnik ilovalardagi model yechimi, mustahkamlik tahlillari, muqobil soliq tatbiqi va ommaviy signal kontrfaktuali ko‘rib chiqildi. 2. Ilmiy natijalarning barchasi manbaga tayanganmi? Ha; manbada bo‘lmagan tajriba, koeffitsiyent, statistika, siyosat natijasi yoki model muvaffaqiyati yaratilmagan. 3. Bibliografik identifikatsiya to‘g‘rimi; tashqi veb faqat bibliografik tekshiruv uchun ishlatildimi? Ha; asl sarlavha, mualliflar, FEDS 2026-069 va DOI Federal Reserve Board rasmiy yozuvi bilan tekshirildi. 4. Simulyatsiya / tajriba / dala / nazariy farqi to‘g‘rimi? Ha; analitik model, SAFE kuzatuvga asoslangan firma ma’lumotlari va kalibrlangan umumiy muvozanat kontrfaktuallari bir-biridan ajratildi. 5. Manbadagi markaziy formula, usul parametri, shakl yoki sonli natija tashlab ketildimi? Asosiy ilmiy mexanizmni tashkil etuvchi uy xo‘jaligi, fiskal siyosat, firma narxi, ratsional e’tiborsizlik, e’tibor, o‘tkazuvchanlik, qarzning burilish nuqtasi, empirik regressiya va dinamik qarz tenglamalari ko‘rib chiqildi; ilovalardagi uzun matritsali hosilalar natijalarni hosil qilish uchun zarur bo‘lgan darajada metodologik tarzda tushuntirildi. 6. Shakl va grafiklarning ilmiy xabari to‘g‘rimi? Ha; manba 1-shakli tenglamadan qayta hosil qilinishi mumkin bo‘lgani uchun mustaqil SVG bilan berildi. Boshqa dinamik grafiklarning xom koordinatalari mavjud bo‘lmagani sababli soxta aniq grafiklar yaratilmagan. 7. Oltita strukturaviy H2 tartibi saqlanganmi? Ha. 8. Qo‘shimcha H2 lar bo‘lsa, ular faqat yuqori qiymatli AEO savollarimi? Ha; ratsional e’tiborsizlik, U-shaklli e’tibor munosabati va o‘tkazuvchanlik tushunchalari mustaqil ilmiy savol qiymatiga ega bo‘lgani uchun tanlandi. 9. Asosiy ilmiy entity/usul/model aniq va manba bilan qo‘llab-quvvatlangan tarzda ta’riflandimi? Ha; dinamik ratsional e’tiborsizlik umumiy muvozanat modeli birinchi ishlatilishda nima qilishi bilan birga ta’riflandi. 10. Tadqiqot qo‘llab-quvvatlaydigan / qo‘llab-quvvatlamaydigan talqin chegarasi ko‘rinadimi? Ha; empirik korrelyatsiya bilan sababiylik, model kontrfaktuali bilan ro‘y bergan inflyatsiya natijasi aniq ajratildi. 11. HTML/SVG strukturaviy jihatdan xavfsizmi? Ha; script, iframe, event handler, tashqi rasm chaqiruvi va nazoratsiz JavaScript ishlatilmagan; SVG elementlari yopiq va noyob id tuzilmasiga ega. 12. Maqola tarjima uchun xavfsizmi va ilmiy tafsilot tarjima qulayligi uchun qisqartirildimi? Ha; terminlar izchil, belgilar MathJax ichida saqlangan va texnik tafsilot qisqartirilmagan.
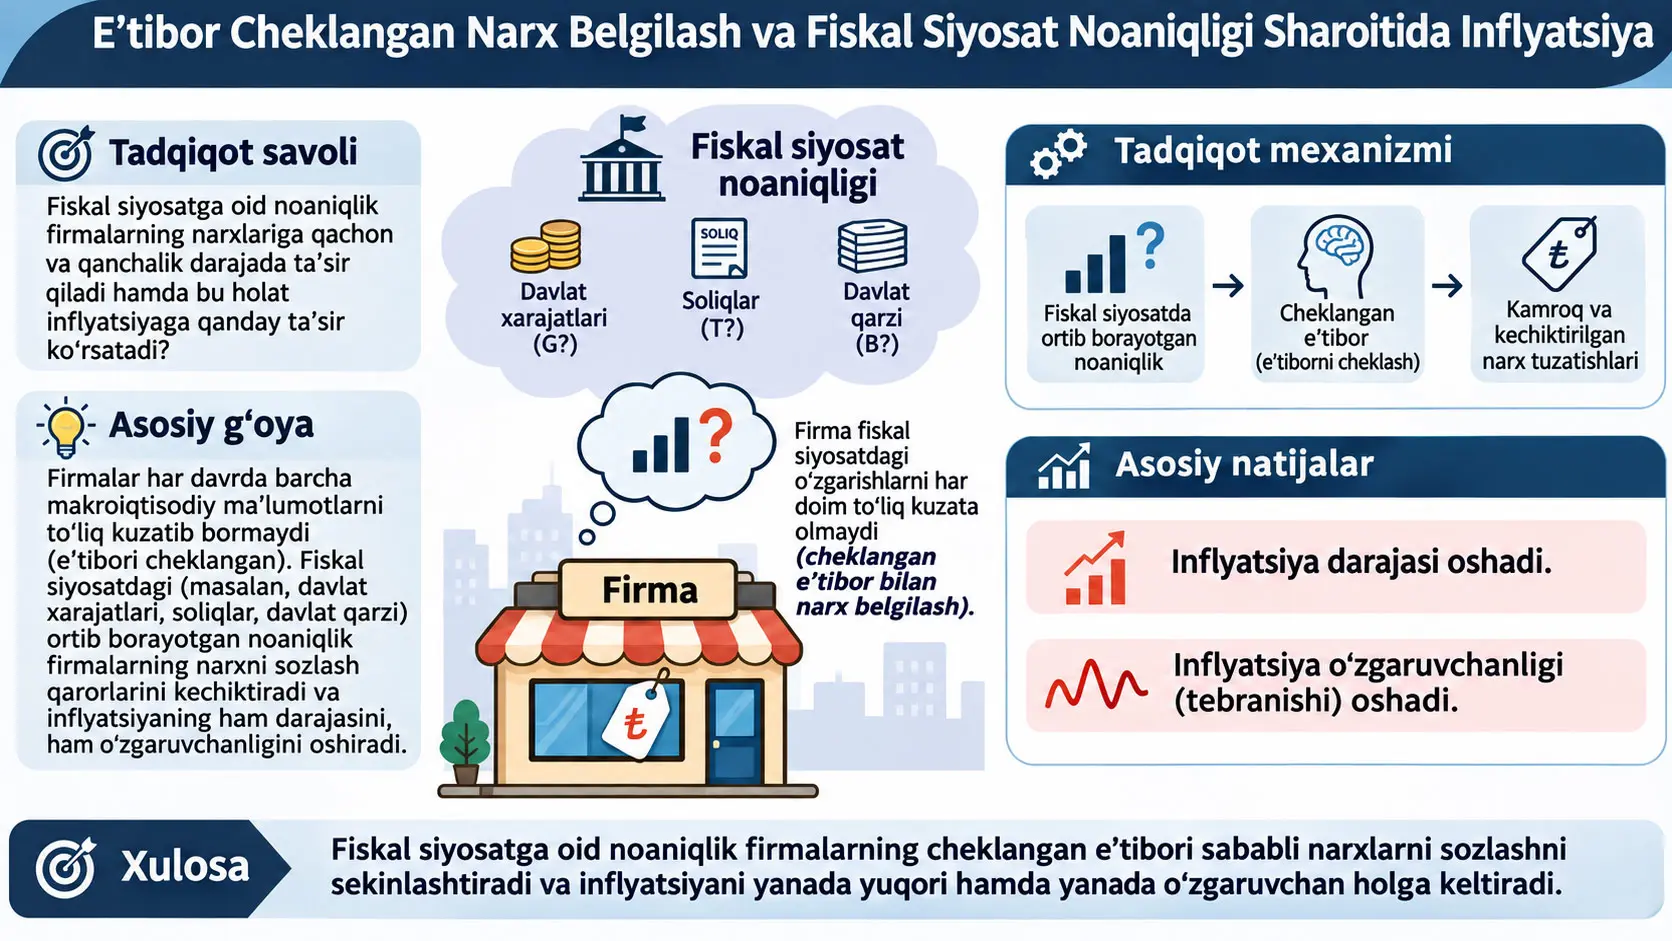
Ratsional e’tiborsizlik (rational inattention) — iqtisodiy qaror qabul qiluvchilar barcha mavjud ma’lumotni mukammal va xarajatsiz qayta ishlash o‘rniga, cheklangan va xarajatli axborotni qayta ishlash imkoniyatini qaysi noaniqliklarni kamaytirish uchun ishlatishga qaror qiladigan axborot tanlash yondashuvidir. Oliver Pfäuti va Edson Wu tadqiqoti yuqori davlat qarzi va fiskal siyosat noaniqligi firmalarning narx belgilashda qancha ma’lumot olishni istashini qanday o‘zgartirishi va bu e’tibor qarorlari inflyatsiya o‘zgaruvchanligiga qanday o‘tishini o‘rganadi.
Tadqiqotning asosiy mexanizmi ikki qarama-qarshi kuchga tayanadi. Davlat qarzi oshgani sari modelda qarzni moliyalashtirishni qo‘llab-quvvatlaydigan barqaror holatdagi daromad solig‘i stavkasi ham oshadi. Yuqoriroq soliq firma noto‘g‘ri narx belgilaganda yo‘qotishi mumkin bo‘lgan soliqdan keyingi foydani kamaytiradi; shuning uchun to‘g‘ri narx uchun ma’lumot olishning iqtisodiy qiymatini pasaytiradi. Mualliflar bu ta’sirni stakes channel, ya’ni noto‘g‘ri narxlashda tavakkalga qo‘yilgan foyda kanali deb ataydilar.
Shu bilan birga yuqoriroq qarz firmaning istalgan narxini soliq o‘zgarishlariga sezgirroq qiladi. Fiskal siyosatda noaniqlik bo‘lsa, soliq shoklari firmaning ideal narxini ko‘proq siljitadi va noto‘g‘ri narx belgilashning kutilayotgan xarajati yana ortadi. Mualliflar bu ikkinchi ta’sirni volatility channel, ya’ni o‘zgaruvchanlik kanali deb ataydilar.
Ikki kanalning birlashishi davlat qarzi/YAIM nisbati bilan firma e’tibori o‘rtasida monoton bo‘lmagan U-shaklli munosabatni yuzaga keltiradi. Past qarz darajalarida “stakes” kanali ustun bo‘ladi va qarz oshgani sari e’tibor kamayadi. Qarz ortgani sari soliq shoklarining ideal narxga ta’siri qavariq tarzda kuchayadi; ma’lum chegaradan keyin o‘zgaruvchanlik kanali ustunlashadi va firma e’tibori yana ortadi.
Tadqiqot bu nazariy natijani Yevropa Markaziy banki / Yevropa Komissiyasining Survey on the Access to Finance of Enterprises (SAFE) ma’lumotlari bilan taqqoslaydi. Empirik asosiy namuna 2023Q3 bilan 2026Q1 oralig‘idagi 10 so‘rov to‘lqinida 11 Yevro hududi mamlakatidan 35.769 firmaga oid 62.837 firma-to‘lqin kuzatuvini o‘z ichiga oladi.
Asosiy regressiyada firmalarning kelgusi 12 oy uchun kutilayotgan kirish xarajatlari o‘sishining kutilayotgan sotuv narxlari o‘sishiga o‘tkazuvchanligi mamlakatning davlat qarzi/YAIM nisbati bilan birga ortadi. Manbada hisoblangan o‘tkazuvchanlik namunaning eng past qarz nisbatida 0,218, eng yuqori qarz nisbatida 0,318; mualliflar bu farqni taxminan %45 o‘sish deb hisobot qiladilar.
Keyin mexanizm dinamik umumiy muvozanat modeliga joylashtirilgan. Kalibrlangan modelda firma e’tibori kabi inflyatsiya o‘zgaruvchanligi ham davlat qarziga nisbatan U-shaklli harakat qiladi. Qarz/YAIM nisbati %100 dan %175 gacha oshirilgan model kontrfaktualida yillik inflyatsiya o‘zgaruvchanligi taxminan %1,65 dan %2 gacha chiqadi; bu %20 dan ortiq o‘sishdir. Model o‘sishning katta qismini firmalarning e’tiborini unumdorlik shoklaridan fiskal shoklarga qayta taqsimlashiga bog‘laydi.
Eng muhim talqin chegarasi: Bu %20 lik natija kuzatilgan tarixiy sababiy ta’sir emas; kalibrlangan modelning kontrfaktual natijasidir. SAFE regressiyasi esa modelning empirik bashoratlaridan biri bilan mos munosabatni ko‘rsatadi, biroq davlat qarzidagi ekzogen o‘zgarish firmalarning o‘tkazuvchanligini sababiy tarzda o‘zgartirganini o‘zi alohida isbotlamaydi.
Tadqiqot qanday savol beradi?
Tadqiqotning asosiy savoli shunday: Davlat qarzi yuqori bo‘lganda fiskal siyosat noaniqligi firmalarning nimaga e’tibor berishini o‘zgartiradimi va bu o‘zgarish inflyatsiyaning shoklarga reaksiyasini kuchaytirishi mumkinmi?
Davlat qarzi faqat davlat balansining kattaligini ko‘rsatuvchi o‘zgaruvchi sifatida qaralmaydi. Modelda yuqori barqaror holat qarzi qarzni moliyalashtirish uchun yuqoriroq daromad soliqlari bilan bog‘langan. Shunday qilib davlat qarzi firmalarning narxlash muammosiga soliq kanali orqali kiradi.
Firma o‘z ideal narxini belgilaydigan asosiy shartlarni mukammal ko‘ra olmaydi. Marjinal xarajat va fiskal siyosat shoklari haqida ma’lumot olish xarajatlidir. Shu sabab firma har bir davrda qancha ma’lumot qayta ishlashini va qaysi birlashgan signalni kuzatishini tanlaydi.
Ratsional E’tiborsizlik Nima?
Ratsional e’tiborsizlik firmaning ma’lumot yetishmasligini tasodifiy xato sifatida emas, axborotni qayta ishlash xarajatli bo‘lgan muhitda iqtisodiy jihatdan tanlangan holat sifatida modellashtiradi; firma narxlash xatosini kamaytirishdan keladigan foyda bilan ko‘proq ma’lumot olish xarajatini taqqoslab optimal e’tibor darajasini belgilaydi.
Bu yerda “e’tiborsizlik” beparvolik yoki xato degani emas
Kundalik tilda e’tiborsizlik ongli bo‘lmagan xatoni eslatishi mumkin. Bu tadqiqotdagi ma’no boshqacha. Firma ratsional, biroq barcha shoklarni to‘liq kuzatish xarajatlidir. Shu sabab firma cheklangan axborotni qayta ishlash imkoniyatini iqtisodiy jihatdan qimmatli deb bilgan noaniqliklarga ajratadi.
Axborot xarajati Shannon o‘zaro axboroti (Shannon mutual information) orqali modellashtiriladi. O‘zaro axborot signal kuzatilgandan keyin tegishli noma’lum o‘zgaruvchi haqidagi noaniqlik qancha kamayganini o‘lchaydigan axborot nazariyasi kattaligidir.
Iqtisodiyotda kimlar bor?
Dinamik umumiy muvozanat modelida beshta asosiy blok mavjud:
- yakuniy tovarni iste’mol qiluvchi va mehnat taklif qiluvchi vakillik uy xo‘jaligi,
- uzluksiz monopolistik raqobatlashuvchi firmalar to‘plami,
- differensiallashgan mahsulotlarni bitta yakuniy tovarga aylantiruvchi raqobatlashuvchi yakuniy tovar ishlab chiqaruvchisi,
- qarz chiqaruvchi va firma daromadlarini soliqqa tortuvchi fiskal hokimiyat,
- Taylor qoidasiga amal qiluvchi pul-kredit hokimiyati.
Uy xo‘jaligi muammosi
Manba Tenglama (1) vakillik uy xo‘jaligining iste’mol va mehnat o‘rtasidagi tanlovini ko‘rsatadi:
\[ \max_{\{C_t,L_t,B_t\}_{t\geq 0}} E_0^f\sum_{t=0}^{\infty}\beta^t \left[\log C_t-L_t\right]. \]
Bu yerda \(C_t\) yakuniy tovar iste’moli, \(L_t\) mehnat taklifi va \(\beta\) kelajakdagi foydalilikka beriladigan og‘irlikni belgilovchi diskont omilidir.
Uy xo‘jaligining nominal budjet cheklovi manba Tenglama (2) da:
\[ P_tC_t+B_t= (1+i_{t-1})B_{t-1} +W_tL_t +\mathrm{Profits}_t +P_t\Xi_t \]
shaklida yoziladi.
\(P_t\) narx darajasi, \(B_t\) nominal obligatsiya aktivi, \(i_{t-1}\) oldingi davrda olingan obligatsiyaning nominal foizi, \(W_t\) nominal ish haqi va \(\Xi_t\) davlatning sof real bir martalik transferidir.
Birinchi tartibli shartlar manbada ikkita asosiy munosabatni hosil qiladi:
\[ W_t=P_tC_t \tag{3} \]
va
\[ 1=\beta(1+i_t)E_t^f \left[ \frac{P_tC_t}{P_{t+1}C_{t+1}} \right]. \tag{4} \]
Tenglama (3) ushbu foydalilik funksiyasi ostida nominal ish haqi bilan nominal iste’mol xarajati o‘rtasidagi davr ichidagi shartdir. Tenglama (4) esa bugungi va kelajakdagi iste’mol bilan obligatsiya daromadi o‘rtasidagi standart Euler tenglamasidir.
Pul-kredit siyosati qanday modellashtiriladi?
Pul-kredit hokimiyati manba Tenglama (5) dagi Taylor turidagi qoidaga amal qiladi:
\[ 1+i_t=(1+i) \left( \frac{P_t}{P_{t-1}} \right)^{\phi_\pi}. \tag{5} \]
Bu yerda \(i\) barqaror holatdagi nominal foiz stavkasi, \(P_t/P_{t-1}\) yalpi inflyatsiya va \(\phi_\pi\) nominal foizning inflyatsiyaga qanchalik kuchli javob berishini belgilovchi koeffitsiyentdir.
Fiskal siyosat qanday modellashtiriladi?
Fiskal hokimiyatning nominal oqim budjeti cheklovi manba Tenglama (6):
\[ B_t=(1+i_{t-1})B_{t-1} - T_{r,t} \int_0^1 P_{j,t}Y_{j,t}\,dj + P_t\Xi_t. \tag{6} \]
Model soddalashtirish uchun davlat xarajatlarini tashqarida qoldiradi. Davlat monopolistik raqobatlashuvchi firmalarning sotuv daromadlari ustidan buzuvchi daromad solig‘i \(T_{r,t}\) undiradi.
Daromad solig‘ining real davlat qarziga reaksiyasi manba Tenglama (7) da:
\[ T_{r,t} = T_r \left( \frac{B_{t-1}P}{P_{t-1}B} \right)^{\phi_b} e^{\nu_t} \tag{7} \]
shaklida beriladi.
\(\phi_b\) soliqlarning barqaror holatdan og‘ishgan real qarzga qanchalik kuchli javob berishini ko‘rsatadi. Mualliflar buni fiskal siyosat holati yoki fiskal moslashuv tezligi deb ataydilar.
Fiskal shok:
\[ \nu_t=\rho_\nu\nu_{t-1}+\epsilon_{\nu,t}, \qquad \epsilon_{\nu,t}\sim N(0,\sigma_\nu^2) \tag{8} \]
AR(1) jarayoniga amal qiladi. \(\rho_\nu\) shokning davomiyligini, \(\sigma_\nu\) esa fiskal shoklar o‘zgaruvchanligini belgilaydi.
Qarz/YAIM nisbatidagi belgi farqi
Modelda nominal qarz \(B_t\) bilan qarz/YAIM nisbatini aralashtirmaslik kerak. Manba qarz/YAIM nisbatini:
\[ \mathcal{B}_t \equiv \frac{B_t}{P_tY_t} \tag{9} \]
deb ta’riflaydi. Barqaror holatdagi qarz/YAIM nisbati keyingi analitik bo‘limlarda qisqacha \(B\) bilan belgilanadi.
Nazariy grafiklarda \(B=1\) qarz YAIMning %100 iga tengligini anglatadi. Empirik regressiyada esa mamlakat qarz nisbati foiz punkti ko‘rinishida ishlatilgani uchun, masalan, Gretsiyaning 171,5 qiymati regressiyaga bevosita 171,5 sifatida kiradi. Bu ikki o‘lchovni aralashtirish koeffitsiyentlarni noto‘g‘ri talqin qilishga olib keladi.
Barqaror holatda qarz bilan soliq o‘rtasidagi bog‘liqlik
Manba barqaror holatdagi daromad solig‘i qarz/YAIM nisbatining doimiy ulushi deb faraz qiladi:
\[ T_r=\vartheta B. \]
\(\vartheta\), qarz nisbatining qancha qismi barqaror holat daromad solig‘i stavkasiga aylanishini belgilovchi parametrdir.
Miqdoriy modelda \(\vartheta=0{,}1\) tanlanganda, masalan, \(B=1\), ya’ni %100 qarz/YAIM, modelning barqaror holatida %10 daromad solig‘i stavkasi bilan bog‘liq. Bu buxgalteriya haqiqati emas, model kalibratsiyasidir.
Monopolistik raqobatlashuvchi firmaning ishlab chiqarishi va marjinal xarajati
Firma \(j\) mehnatni chiziqli texnologiya bilan ishlab chiqarishga aylantiradi:
\[ Y_{j,t}=Z_tL_{j,t}. \tag{12'nin üretim ilişkisi} \]
Umumiy unumdorlik:
\[ z_t=\rho_z z_{t-1}+\epsilon_{z,t}, \qquad \epsilon_{z,t}\sim N(0,\sigma_z^2) \tag{12} \]
jarayoniga amal qiladi.
Nominal marjinal xarajat:
\[ MC_t=\frac{W_t}{Z_t} \tag{13} \]
bo‘ladi. Ish haqi oshganda marjinal xarajat ortadi; unumdorlik oshganda bir xil mehnat kiritmasi ko‘proq mahsulot yaratgani uchun marjinal xarajat kamayadi.
Soliq nega firmaning ideal narxini o‘zgartiradi?
To‘liq ma’lumot sharoitida firmaning narx muammosi manba Tenglama (14) da:
\[ \max_{P_{j,t}} \left[ (1-T_{r,t})P_{j,t}-MC_t \right] \left( \frac{P_{j,t}}{P_t} \right)^{-\eta} Y_t \tag{14} \]
shaklida beriladi.
\(\eta>1\), differensiallashgan mahsulotlar o‘rtasidagi almashtirish elastikligidir.
To‘liq ma’lumotdagi ideal narx:
\[ P_{j,t}^{\diamond} = \frac{1}{1-T_{r,t}} \frac{\eta}{\eta-1} MC_t \tag{15} \]
bo‘ladi.
\(\eta/(\eta-1)\) monopolistik raqobatda standart narx-xarajat marjasidir. Bundan tashqari \(1/(1-T_{r,t})\) soliq klin mavjud. Daromad solig‘i oshganda firma sotuv daromadining kichikroq qismini saqlab qoladi, shu sabab bir xil marjinal xarajatni qoplash uchun ideal narx oshadi.
Soliq klini chiziqli emas. \(T_r\) kattalashgani sari \(1/(1-T_r)\) tezroq oshadi. Bu qavariqlik tadqiqotdagi yuqori qarz darajalarida o‘zgaruvchanlik kanali kuchayishining matematik asosidir.
Firma bir kun ichida ma’lumotni qachon oladi?
Manba model har bir davrni uchta axborot bosqichiga ajratadi:
Kechqurun kuzatiladigan umumiy narx darajasi muhim; chunki firma uni alohida sotib olmasdan olinadigan ommaviy signal sifatida ishlatadi. Firma bugungi xususiy ma’lumotni qancha sotib olishga qaror qilayotganda, davr oxirida umumiy narxlardan qo‘shimcha ma’lumot olishini oldindan biladi.
Ratsional e’tiborsizlik cheklovi
Manba Tenglama (19) xususiy signalning firma holati haqida tashishi mumkin bo‘lgan axborot miqdorini sig‘im bilan cheklaydi:
\[ I(S_{j,t};\vec{x}_t\mid I_{j,t-1}) \leq \kappa_{j,t}. \tag{19} \]
\(I(\cdot;\cdot\mid\cdot)\) shartli Shannon o‘zaro axborotidir. \(\kappa_{j,t}\) firmaning sotib olgan axborotni qayta ishlash sig‘imidir. Kattaroq \(\kappa\) firmaning asosiy shoklar haqidagi noaniqlikni ko‘proq kamaytirishiga imkon beradi, biroq axborot xarajati ham ortadi.
Log-chiziqlashtirilgan ideal narx
Model barqaror holat atrofida log-chiziqlashtirilganda firmaning maqsadli narxi manba Tenglama (22) da:
\[ p_{j,t}^{\diamond} = mc_t+\gamma(B)\tau_{r,t}, \qquad mc_t=w_t-z_t, \qquad \gamma(B)=\frac{\vartheta B}{1-\vartheta B} \tag{22} \]
shaklida.
\(\gamma(B)\) ideal narxning soliq shoklariga sezgirligidir. \(B\) oshgani sari \(\gamma(B)\) ortadi va qavariqdir.
Bu qavariqlik nihoyatda muhim: qarz yuqori bo‘lganda bir xil kattalikdagi soliq tebranishi ideal narxni past qarz muhitiga qaraganda kuchliroq siljitadi.
Noto‘g‘ri narxlashning iqtisodiy “stakes” qiymati
Manba Tenglama (23) narxlash xatosining ikkinchi tartibli yo‘qotish yaqinlashuvini beradi:
\[ \frac{1}{2} S(B) \left( p_{j,t}-p_{j,t}^{\diamond} \right)^2, \qquad S(B)= (1-\vartheta B)(\eta-1). \tag{23} \]
\(S(B)\) firmaning ideal narxdan og‘ishi foyda nuqtayi nazaridan qanchalik qimmatligini ko‘rsatadigan egrilik koeffitsiyentidir. Mualliflar buni stakes deb ataydilar.
\[ \frac{\partial S(B)}{\partial B}<0. \tag{36} \]
Shu sabab yuqoriroq qarz modelda yuqoriroq barqaror holat solig‘i orqali noto‘g‘ri narxlash paytida yo‘qotilishi mumkin bo‘lgan soliqdan keyingi daromadni kamaytiradi. Bu mexanizm firmaga kamroq ma’lumot olishga turtki beradi.
Bunga qarshi:
\[ \frac{\partial\gamma(B)}{\partial B}>0, \qquad \frac{\partial^2\gamma(B)}{\partial B^2}>0 \tag{37} \]
bo‘lgani uchun qarz oshgani sari ideal narx fiskal shoklarga tobora sezgirroq bo‘ladi. Bu ikkinchi mexanizm firmaga ko‘proq ma’lumot olishga turtki beradi.
Davlat Qarzi Firma E’tiborini Nega U Shaklida O‘zgartiradi?
Davlat qarzi past bo‘lganda qarz bilan birga oshadigan soliqlarning noto‘g‘ri narxlashda yo‘qotiladigan foydani kamaytirishi ustunlik qiladi va firma e’tibori pasayadi; qarz yetarlicha oshganda esa ideal narxning fiskal shoklarga qavariq tarzda ortuvchi sezgirligi noaniqlikni kattalashtiradi, ma’lumot olish qiymatini oshiradi va e’tibor yana ko‘tarila boshlaydi.
Statik analitik model
Mualliflar asosiy mexanizmni avval umumiy muvozanat qayta aloqalaridan tozalangan statik qisman muvozanat modelida yechadilar.
Ikkita asosiy shok mavjud:
\[ \begin{pmatrix} mc\\ \tau_r \end{pmatrix} \sim N \left( \begin{pmatrix} 0\\0 \end{pmatrix}, \begin{pmatrix} \sigma_{mc}^2&0\\ 0&\sigma_\tau^2 \end{pmatrix} \right). \tag{31} \]
Marjinal xarajat shoki \(mc\) va daromad solig‘i shoki \(\tau_r\) ushbu analitik bo‘limda mustaqil normal shoklardir.
To‘liq ma’lumotdagi ideal narx:
\[ p_j^\diamond = mc+\gamma(B)\tau_r \tag{32} \]
va soliq sezgirligi:
\[ \gamma(B) = \frac{\vartheta B}{1-\vartheta B} \tag{33} \]
shaklida.
Ideal narx noaniqligi
Firmaning ideal narx haqidagi aprior dispersiyasi:
\[ \sigma_{p^\diamond}^{2} = \sigma_{mc}^{2} + \gamma(B)^2\sigma_\tau^{2} \tag{40} \]
bo‘ladi.
Bu tenglama o‘zgaruvchanlik kanalini bevosita ko‘rsatadi. Fiskal shok dispersiyasi nol bo‘lmasa, \(\gamma(B)\) qarz bilan o‘sgani sari ideal narx noaniqligi ham oshadi.
Axborot olish muammosi qanday muvozanatni quradi?
Firma ko‘proq ma’lumot olsa ideal narxini yaxshiroq baholaydi va noto‘g‘ri narxlash yo‘qotishini kamaytiradi. Buning evaziga axborotni qayta ishlash xarajatini to‘laydi.
Manba qisqartirilgan muammoni quyidagicha yozadi:
\[ \max_{0<\sigma_{\mathrm{post}}^{2}\leq\sigma_{p^\diamond}^{2}} \left[ -\frac{S(B)}{2}\sigma_{\mathrm{post}}^{2} -\frac{\omega}{2} \ln \left( \frac{\sigma_{p^\diamond}^{2}} {\sigma_{\mathrm{post}}^{2}} \right) \right]. \tag{42} \]
\(\sigma_{\mathrm{post}}^{2}\) xususiy signal olingandan keyin qolgan ideal narx noaniqligidir. \(\omega>0\) axborotni qayta ishlashning marjinal xarajatini belgilaydi.
Birinchi had axborot yetishmasligidan kelib chiqadigan kutilayotgan narxlash yo‘qotishidir. Ikkinchi had noaniqlikni kamaytirishning axborot xarajatidir.
Optimal posterior noaniqlik
Proposition 1 ga ko‘ra:
\[ \sigma_{\mathrm{post}}^2 = \min \left\{ \frac{\omega}{S(B)}, \sigma_{p^\diamond}^{2} \right\}. \tag{43} \]
Axborot xarajati juda yuqori bo‘lsa, firma yangi ma’lumot olmaydi va posterior noaniqlik aprior noaniqlikka teng qoladi.
Ma’lumot olish iqtisodiy jihatdan qiymatli bo‘lsa, posterior noaniqlik \(\omega/S(B)\) darajasigacha kamaytiriladi.
E’tibor o‘zgaruvchisi \(\lambda\)
Tadqiqotning markaziy e’tibor o‘lchovi:
\[ \lambda = \max \left\{ 1- \frac{\omega} {S(B)\sigma_{p^\diamond}^{2}}, 0 \right\} \tag{46} \]
va ekvivalent ravishda:
\[ \lambda = 1- \frac{\sigma_{\mathrm{post}}^{2}} {\sigma_{p^\diamond}^{2}}. \tag{48} \]
\(\lambda\) nol bilan bir orasida va o‘lchovsizdir.
- \(\lambda=0\): xususiy signal aprior noaniqlikning hech bir qismini hal qilmaydi.
- \(\lambda=1\): ideal narx noaniqligi to‘liq hal qilinadi.
- 0 bilan 1 orasidagi qiymatlar: aprior noaniqlikning faqat ma’lum qismi hal qilinadi.
Axborot xarajati \(\omega\) kamayganda e’tibor ortadi. Noto‘g‘ri narxlashning iqtisodiy ahamiyati \(S(B)\) oshganda e’tibor ortadi. Ideal narx haqidagi aprior noaniqlik oshganda ham ma’lumot olish qimmatroq bo‘lgani uchun e’tibor ortadi.
Ro‘y bergan xarajat shokining narxlarga o‘tkazuvchanligi
Manba Tenglama (47):
\[ \frac{\partial p_j^*}{\partial mc} = \lambda, \qquad \frac{\partial p_j^*}{\partial\tau_r} = \lambda\gamma(B). \tag{47} \]
Bu natijaning muhim ma’nosi shuki, statik modelda firmaning real marjinal xarajat shokiga narx reaksiyasi bevosita e’tibor \(\lambda\) tomonidan belgilanadi.
Masalan, \(\lambda=0{,}6\) bo‘lsa, firma signalidagi shovqin sabab marjinal xarajat o‘zgarishining barchasini narxiga o‘tkazmaydi. Bu yerdagi 0,6 misoli faqat tenglama mantiqini tushuntiradi; ma’lum SAFE firmasiga oid o‘lchov emas.
E’tiborning qarz bo‘yicha hosilasi
Theorem 1 e’tibor-qarz munosabatini ikki kanalga ajratish mumkinligini ko‘rsatadi:
\[ \frac{\partial\lambda}{\partial B} = \frac{\omega} {S(B)\sigma_{p^\diamond}^{2}} \left[ \frac{1}{S(B)} \frac{\partial S(B)}{\partial B} + \frac{1}{\sigma_{p^\diamond}^{2}} \frac{\partial\sigma_{p^\diamond}^{2}}{\partial B} \right]. \tag{49} \]
Kvadrat qavsdagi birinchi had manfiy: stakes channel.
Ikkinchi had musbat: volatility channel.
Past qarzda birinchi had ustun. Yuqori qarzda \(\gamma(B)\) ning qavariq o‘sishi ikkinchi hadni kuchaytiradi.
U-egri chizig‘ining burilish nuqtasi
Ichki yechimda e’tibor minimumi yuzaga keladigan qarz nisbati:
\[ B^* = \frac{1}{\vartheta} \left[ 1- \sqrt{ \frac{\sigma_\tau^2} {\sigma_{mc}^2+\sigma_\tau^2} } \right]. \tag{50} \]
\(B<B^*\) bo‘lganda \(\partial\lambda/\partial B<0\), \(B>B^*\) bo‘lganda \(\partial\lambda/\partial B>0\).
Bu formulaning muhim xususiyati shuki, burilish nuqtasi axborot xarajati \(\omega\) yoki mahsulotlar o‘rtasidagi almashtirish elastikligi \(\eta\) bilan belgilanmaydi. Burilish nuqtasi fiskal shoklarning marjinal xarajat shoklariga nisbatan nisbiy o‘zgaruvchanligiga va \(\vartheta\) ga bog‘liq.
Fiskal shok o‘zgaruvchanligi oshganda burilish nuqtasi pastroq qarz darajasiga siljiydi. \(\sigma_\tau\to0\) bo‘lganda burilish nuqtasi amaliy hududdan tashqariga chiqadi va U-shakl yo‘qoladi; qarz oshgani sari e’tibor monoton kamayadi.
Manba 1-shaklining tenglamadan qayta chizilishi
Manba 1-shakl parametrlari Tenglama (50) ga qo‘yilganda, past fiskal shok o‘zgaruvchanligi holati uchun burilish nuqtasi taxminan \(B^*\approx0{,}84\), yuqori fiskal shok o‘zgaruvchanligi uchun taxminan \(B^*\approx0{,}67\) topiladi. Bu qiymatlar manba tenglamasi va manba parametrlaridan hisoblangan hosila qiymatlardir; yangi tajriba natijasi emas.
O‘tkazuvchanlik Nima va Bu Tadqiqotda Qanday O‘lchanadi?
O‘tkazuvchanlik firmalar xarajatlaridagi o‘zgarish sotuv narxlariga qay darajada o‘tkazilishini anglatadi; tadqiqot ro‘y bergan marjinal xarajat shokining o‘tkazuvchanligi bilan firmalarning kutilayotgan xarajat o‘sishini kutilayotgan narx o‘sishiga qay darajada aks ettirishini ajratadi.
Real xarajat shoki bilan kutilayotgan xarajat o‘zgarishi bir xil emas
Statik modelda ro‘y bergan marjinal xarajat shokining narxlarga o‘tkazuvchanligi \(\lambda\) dir.
SAFE ma’lumotlari esa firmalardan kelgusi 12 oydagi kutilayotgan kirish xarajatlari va kutilayotgan sotuv narxlari o‘sishini so‘raydi. Shu sabab empirik o‘zgaruvchi kutilayotgan xarajat → kutilayotgan narx o‘tkazuvchanligidir.
Kutilayotgan xarajat o‘tkazuvchanligi uchun nazariy bashorat
Manba Lemma 1 asosiy doimiy miqyos qaytimli statik modelda:
\[ \beta_{RI}(B) = \frac{\partial E[p_j\mid S_j]/\partial S_j} {\partial E[mc_j\mid S_j]/\partial S_j} = 1+ \frac{\gamma(B)^2\sigma_\tau^2} {\sigma_{mc}^2} \]
natijasini beradi.
Fiskal noaniqlik musbat bo‘lganda bu ifoda qarz/YAIM nisbati bilan ortadi.
Nega? Firma marjinal xarajat va soliqlar haqida ikkita alohida signal emas, umumiy ideal narxi haqida bitta birlashgan signal oladi. Signal yuqoriga qarab o‘zgarganda firma buning faqat xarajatdanmi yoki soliqdanmi kelganini mukammal ajrata olmaydi.
Qarz oshgani sari \(\gamma(B)\) kattalashgani uchun ayni signal kattaroq ehtimoliy soliq harakatini anglatadi. Shu tariqa kutilayotgan xarajat qayta ko‘rib chiqilishiga hamroh bo‘lgan kutilayotgan soliq qayta ko‘rib chiqilishi ham kutilayotgan narx o‘zgarishini kuchaytiradi.
Muqobil axborot tuzilmalari nega muhim?
Mualliflar modelning qarzga bog‘liq o‘tkazuvchanlik bashoratini uchta muqobil axborot tuzilmasi bilan taqqoslaydilar:
- To‘liq ma’lumot: Firma xarajat va soliqni alohida mukammal kuzatadi; kutilayotgan xarajat o‘tkazuvchanligi qarzdan mustaqil.
- Mustaqil signallar: Firma xarajat va soliq uchun alohida shovqinli signallar oladi; yana qarzga bog‘liq qiyalik hosil bo‘lmaydi.
- Noto‘g‘ri doimiy nisbat berish: Firma ideal narx dispersiyasining doimiy ulushi xarajatdan keladi deb o‘ylaydi; kutilayotgan o‘tkazuvchanlik yana qarz bilan o‘zgarmaydi.
Shu sabab empirik tarzda qarz bilan ortuvchi kutilayotgan o‘tkazuvchanlik mualliflarning bitta birlashgan signalli ratsional e’tiborsizlik mexanizmining ajratuvchi bashoratidir.
Kamayuvchi miqyos qaytimi nazorati
Asosiy statik modelda doimiy miqyos qaytimi ishlatiladi. Ilova F ishlab chiqarishda kamayuvchi miqyos qaytimi holatini ham o‘rganadi.
Bu kengaytmada kutilayotgan o‘tkazuvchanlik darajalari pastga miqyoslanishi mumkin; biroq mualliflarning ajratuvchi sifat natijasi saqlanadi: qarz bilan musbat o‘zgaradigan o‘tkazuvchanlik faqat endogen e’tibor modelida yuzaga keladi.
Manba misol sifatida mehnat ulushi \(\alpha=0{,}30\) va almashtirish elastikligi \(\eta=6\) ishlatilganda kamayuvchi qaytim miqyoslash omili taxminan 0,22 ekanini va bu asosiy empirik daraja koeffitsiyenti 0,194 ga yaqinligini bildiradi.
Tadqiqot Usuli va Natijalari
SAFE ma’lumotlar to‘plami va namuna
Empirik tahlil Yevropa Markaziy banki va Yevropa Komissiyasi tomonidan olib boriladigan Survey on the Access to Finance of Enterprises (SAFE) choraklik firma panelidan foydalanadi.
2023 yildan boshlab so‘rovda firmalardan kelgusi 12 oy uchun kutilayotgan kirish xarajatlari o‘sishi bilan kutilayotgan sotuv narxlari o‘sishi so‘raladi.
Tadqiqot namunasida 2023Q3-2026Q1 davridagi 10 so‘rov to‘lqini bor. 2023Q4 to‘lqini mavjud emas; shu sabab vaqt oralig‘i 11 chorakni o‘z ichiga olsa-da, so‘rov to‘lqinlari soni 10 ta.
Namunadagi 11 mamlakat:
- Avstriya,
- Belgiya,
- Germaniya,
- Ispaniya,
- Finlyandiya,
- Gretsiya,
- Irlandiya,
- Italiya,
- Niderlandiya,
- Portugaliya,
- Slovakiya.
Fransiya asosiy namunadan chiqarilgan. Manba 2021-2025 oralig‘ida qo‘llangan energiya narxlari qalqoni elektr va gaz chakana tariflarini cheklab, xarajat-narx o‘tkazuvchanligini sun’iy ravishda pasaytirganini sabab sifatida ko‘rsatadi.
Namuna hajmi
Kutilayotgan narx yoki kutilayotgan xarajat o‘sishi kuzatilmagan firma-to‘lqin yozuvlari chiqarilganda 65.825 kuzatuv qoladi.
Asosiy spetsifikatsiyada ish haqi va bandlik kutilmalari kabi qo‘shimcha firma nazoratlari ishlatilgani uchun namuna:
62.837 firma-to‘lqin kuzatuvi va 35.769 turli firma
bo‘ladi.
Kutilma o‘zgaruvchilari 1- va 99-persentillarda winsorize qilingan. Winsorization chekka kuzatuvlarni butunlay o‘chirish o‘rniga belgilangan persentil chegaralariga tortib, haddan tashqari qiymatlarning regressiyaga ta’sirini cheklash usulidir.
Asosiy empirik o‘zgaruvchilar
\(\Delta pe_{i,c,t}\): firma \(i\) ning kelgusi 12 oy uchun kutilayotgan sotuv narxi o‘sishi.
\(\Delta mce_{i,c,t}\): firmaning kelgusi 12 oy uchun kutilayotgan kirish xarajati o‘sishi.
\(B_{c,t}\): mamlakatning bir chorak kechiktirilgan konsolidatsiyalangan davlat qarzi/YAIM nisbati. Manba Eurostatning `gov_10q_ggdebt` seriyasidan foydalanadi.
Asosiy regressiya
Manba Tenglama (52):
\[ \Delta pe_{i,c,t} = \beta_0\Delta mce_{i,c,t} + \beta_1 \Delta mce_{i,c,t}B_{c,t} + X_{i,c,t}'\Gamma + \alpha_{c,t} + \varepsilon_{i,c,t}. \tag{52} \]
\(X_{i,c,t}\) firma darajasidagi nazoratlarni o‘z ichiga oladi:
- firma hajmi,
- sektor,
- aylanma toifalari,
- ish haqi kutilmalari,
- bandlik kutilmalari,
- avvalgi olti oyda aylanma, foyda, foiz xarajatlari, qarz/aktiv va boshqa xarajatlardagi bildirilgan o‘zgarish yo‘nalishlari.
\(\alpha_{c,t}\) mamlakat × so‘rov to‘lqini doimiy ta’sirlaridir. Shunday qilib bir mamlakat va bir to‘lqindagi barcha firmalar uchun umumiy makroiqtisodiy shartlar doimiy ta’sirlar tomonidan yutiladi.
Regressiya SAFE so‘rov og‘irliklari bilan og‘irlashtirilgan eng kichik kvadratlar usulini qo‘llaydi. Standart xatolar mamlakat darajasida klasterlanadi.
Modelning yo‘nalishli bashorati \(\beta_1>0\) bo‘lgani uchun o‘zaro ta’sir koeffitsiyentiga oid ahamiyatlilik testlari manba jadvalida bir tomonlama; daraja koeffitsiyenti uchun ikki tomonlama test ishlatilgan.
Qarz darajasidagi kutilayotgan o‘tkazuvchanlik
Manba Tenglama (53):
\[ \beta(B) \equiv \left. \frac{\partial\Delta pe} {\partial\Delta mce} \right|_B = \beta_0+\beta_1B. \tag{53} \]
Empirik bo‘limda \(B\) foiz punkti miqyosidadir.
Masalan, asosiy baholashlarda:
\[ \hat{\beta}_0=0{,}194, \qquad \hat{\beta}_1=0{,}000718. \]
Irlandiyaning %32,8 qarz nisbatida:
\[ 0{,}194+ 0{,}000718\times32{,}8 \approx 0{,}218. \]
Gretsiyaning %171,5 qarz nisbatida:
\[ 0{,}194+ 0{,}000718\times171{,}5 \approx 0{,}317. \]
Manba yumaloqlangan qiymatni 0,318 deb hisobot qiladi.
Bu ikki hisob yangi baholash emas; manba Tenglama (53) va manba 1-jadval koeffitsiyentlarini o‘rgatuvchi tarzda o‘rniga qo‘yishdir.
Asosiy regressiya natijalari
| O‘zgaruvchi / xususiyat | (1) Asosiy | (2) Mikro nazoratlarsiz | (3) Faqat mamlakat-to‘lqin FE | (4) Asosiy + egalik/eksport FE |
|---|---|---|---|---|
| \(\Delta mce\) | 0,194*** (0,023) | 0,237*** (0,020) | 0,261*** (0,027) | 0,194*** (0,022) |
| \(\Delta mce\times B\) | 0,000718*** (0,000297) | 0,000573** (0,000290) | 0,000515** (0,000296) | 0,000719*** (0,000294) |
| Mamlakat × to‘lqin doimiy ta’sirlari | Ha | Ha | Ha | Ha |
| Sektor, hajm, aylanma doimiy ta’sirlari | Ha | Ha | Yo‘q | Ha |
| Ish haqi va bandlik kutilmalari | Ha | Yo‘q | Yo‘q | Ha |
| Boshqa mikro nazoratlar | Ha | Yo‘q | Yo‘q | Ha |
| Egalik va eksport doimiy ta’sirlari | Yo‘q | Yo‘q | Yo‘q | Ha |
| Kuzatuvlar soni | 62.837 | 65.825 | 65.825 | 62.837 |
Qavs ichidagi qiymatlar mamlakat darajasida klasterlangan standart xatolardir.
Manba belgilashi: *** \(p<0{,}01\), ** \(p<0{,}05\), * \(p<0{,}10\). O‘zaro ta’sir koeffitsiyenti uchun test bir tomonlama.
0,218 dan 0,318 ga ko‘tarilish nimani anglatadi?
O‘tkazuvchanlik koeffitsiyenti 0,218 bo‘lganda, regressiyaning mahalliy chiziqli talqinida kutilayotgan kirish xarajatlari o‘sishidagi 1 birlik farq taxminan 0,218 birlik kutilayotgan sotuv narxlari o‘sishi farqi bilan bog‘liq.
0,318 qiymati ayni munosabatning yuqoriroq qarz muhitidagi bahosidir.
Bu nisbatlarning ikkalasi ham firma xarajatining aynan necha foizini real narxlarga o‘tkazishini ko‘rsatuvchi buxgalteriya nisbati emas. Ular firmalarning kutilayotgan xarajat va kutilayotgan narx o‘sishlari o‘rtasidagi regressiya qiyaliklaridir.
Empirik natija nega bevosita sababiylik emas?
Regressiya firma darajasidagi kutilayotgan xarajat o‘zgarishlari narx kutilmalariga qay darajada aks etishini va bu qiyalik mamlakat qarz darajasiga qarab qanday o‘zgarishini o‘lchaydi.
Mamlakat × to‘lqin doimiy ta’sirlari umumiy makro shartlarning muhim qismini nazorat qiladi va turli firma nazoratlari ishlatiladi. Shunga qaramay tadqiqot qarz nisbatini ekzogen tarzda tasodifiy o‘zgartiradigan tajriba o‘tkazmaydi.
Shu sabab empirik natija mualliflarning ratsional e’tiborsizlik modeli bashorati bilan mos; o‘zi alohida qarz o‘sishi o‘tkazuvchanlikni sababiy tarzda oshirganining qat’iy dalili deb talqin qilinmasligi kerak.
40 ta mustahkamlik spetsifikatsiyasi
| Mustahkamlik guruhi | \(\hat{\beta}_1>0\) | Bir tomonlama %10 ahamiyatli | Bir tomonlama %5 ahamiyatli |
|---|---|---|---|
| Barcha spetsifikatsiyalar | 40 / 40 | 39 / 40 | 37 / 40 |
| Nazoratlar / doimiy ta’sirlar | 24 / 24 | 24 / 24 | 24 / 24 |
| Har safar bitta mamlakatni chiqarish | 11 / 11 | 10 / 11 | 9 / 11 |
| Namuna o‘zgarishi | 1 / 1 | 1 / 1 | 1 / 1 |
| Baholovchi o‘zgarishlari | 4 / 4 | 4 / 4 | 3 / 4 |
40 spetsifikatsiyada o‘zaro ta’sir koeffitsiyentining bahosi \(2{,}73\times10^{-4}\) bilan \(9{,}59\times10^{-4}\) orasida o‘zgaradi. Median \(6{,}93\times10^{-4}\), o‘rtacha \(6{,}49\times10^{-4}\).
Har bir mamlakat navbat bilan namunadan chiqarilganda koeffitsiyent musbat qoladi. Italiya chiqarilganda koeffitsiyent \(2{,}73\times10^{-4}\) va bir tomonlama \(p=0{,}12\); Germaniya chiqarilganda \(5{,}60\times10^{-4}\) va \(p=0{,}055\) darajasiga tushadi.
Manba buni ushbu mamlakatlarning qarz taqsimotida muhim aniqlovchi variatsiya berishi bilan bog‘laydi.
Firma inflyatsiya kutilmalari va makro shartlar nazorat qilinganda
Ilova J dagi qo‘shimcha regressiyalar firmalarning o‘z bir va besh yillik inflyatsiya kutilmalarini, sektor/hajm/aylanma/eksport/egalik farqlarini hamda mamlakat darajasidagi umumiy inflyatsiya, energiya inflyatsiyasi va real YAIM o‘sishini hisobga oladi.
Bu spetsifikatsiyalarda \(\Delta mce\times B\) koeffitsiyenti 0,00067 bilan 0,00107 orasida qoladi va manbada %5 darajasidagi ahamiyatliligini saqlaydi.
Qarz o‘rniga ishlab chiqarish va import soliqlari ishlatilganda
Ilova J.6 qarz/YAIM o‘rniga Eurostat ESA 2010 D.2 “ishlab chiqarish va importga soliqlar / YAIM” nisbatini ishlatadi.
Bu muqobil regressiyada:
- eng past kuzatilgan soliq/YAIM nisbati %4,8 da o‘tkazuvchanlik taxminan 0,21,
- eng yuqori nisbat %18,3 da o‘tkazuvchanlik taxminan 0,31
deb hisoblanadi.
Manba shuningdek qarz/YAIM bilan ushbu soliq nisbati o‘rtasida mamlakat-to‘lqin darajasida 0,74, mamlakat o‘rtachalarida 0,77 Pearson korrelyatsiyasini hisobot qiladi.
Bu natija mexanizmning fiskal soliq yuki bog‘liqligi bilan mos; biroq korrelyatsiya sababiylik degani emas.
Dinamik umumiy muvozanat modelining maqsadi
Statik qisman muvozanat modeli U-shaklli e’tibor mexanizmini analitik ravishda ajratadi. Dinamik umumiy muvozanat modelining maqsadi esa ayni mexanizmning:
- shok davomiyligi,
- umumiy narx darajasining ommaviy signal bo‘lishi,
- qarzning vaqt davomida evolyutsiyasi,
- Taylor qoidasi,
- soliq siyosatining qarzga reaksiyasi
sharoitida umumiy inflyatsiya o‘zgaruvchanligiga qanday aylanishini hisoblashdir.
Kalibratsiya
| Parametr | Qiymat | Ma’nosi / manbadagi roli |
|---|---|---|
| \(\eta\) | 6 | Mahsulotlar o‘rtasidagi almashtirish elastikligi. |
| \(\rho_\nu\) | 0,4 | Yillik fiskal shok davomiyligi. |
| \(\rho_z\) | 0,4 | Yillik unumdorlik shoki davomiyligi. |
| \(\phi_\pi\) | 1,5 | Pul-kredit siyosatining inflyatsiyaga reaksiyasi. |
| \(\phi_b\) | 2 | Asosiy fiskal moslashuv tezligi. |
| Barqaror holat nominal foizi | %2,5 | Model siyosat parametri. |
| \(\vartheta\) | 0,1 | Barqaror holat daromad solig‘ining qarz/YAIM nisbati bilan bog‘liqligi. |
| \(\omega\) | 0,00097 | Kalibrlangan axborot xarajati. |
| \(\sigma_z\) | 0,0365 | Kalibrlangan unumdorlik shoki o‘zgaruvchanligi. |
| Fiskal/soliq shoki o‘zgaruvchanligi | 0,1197 | Manba kalibratsiyasida hisobot qilingan fiskal shok o‘zgaruvchanligi. |
Uchta kalibratsiya maqsadi
Birinchi maqsad: \(B=0{,}60\) qarz/YAIM nisbatida yillik inflyatsiya o‘zgaruvchanligi %1,6.
Ikkinchi maqsad: SAFE regressiyasida qarz oshgani sari kutilayotgan xarajat-narx o‘tkazuvchanligida ko‘rinadigan qiyalik. Manba \(B=0{,}5\) dan \(B=1{,}5\) ga o‘tishda kutilayotgan o‘tkazuvchanlik taxminan %30 oshishini maqsad qiladi.
Uchinchi maqsad: AQShda real, mehnatdan tashqari xarajatlarning narxlarga o‘tkazuvchanligi uchun boshqa tadqiqotdan olingan 0,62 qiymati. AQSh qarz/YAIM nisbati tegishli davrda taxminan %90 bo‘lgani uchun modelda \(\lambda=0{,}62\) maqsadi \(B=0{,}9\) da qo‘llanadi.
Bu maqsadlarning bir qismi ushbu tadqiqotning o‘z SAFE regressiyasidan, bir qismi esa adabiyotdan olingan. Demak, ularning hammasi tadqiqotning o‘z yangi empirik natijalari emas.
Dinamik modelda e’tibor va inflyatsiya o‘zgaruvchanligi
Manba 2-shaklning (a) panelida barqaror holatdagi e’tibor qarz/YAIMga nisbatan U-shaklli ekanini ko‘rish mumkin. Shu tariqa statik modeldagi analitik mexanizm dinamik umumiy muvozanat modelida ham saqlanadi.
(b) panelda yillik inflyatsiya o‘zgaruvchanligi ham U-shaklli.
Manba ikki sababni ajratadi:
- Qarz oshgani sari \(\gamma(B)\) kattalashadi va fiskal shoklar ideal narxlarga kuchliroq ta’sir qiladi.
- Yuqori qarz muhitida firmalar e’tiborini fiskal shartlarga qayta taqsimlaydi va narxlar shoklarga sezgirroq bo‘ladi.
Mualliflarning miqdoriy modelida ikkinchi mexanizm, ya’ni endogen e’tiborni qayta taqsimlash, U-shaklning asosiy drayveridir.
E’tibor o‘zgarmas saqlansa nima bo‘ladi?
Manba 2-shakl kontrfaktualida firmalarning e’tibor strategiyasi \(B=0{,}5\) darajasidagi tuzilmada o‘zgarmas saqlanadi.
Bu holda inflyatsiya o‘zgaruvchanligi qarz ortgani sari asosan monoton kamayadi. Faqat juda yuqori qarzda, taxminan \(B>1{,}4\) dan keyin ideal narxning soliqqa bevosita sezgirligi sabab ozgina o‘sish boshlanadi.
Bu taqqoslash yuqori qarz muhitidagi inflyatsiya o‘zgaruvchanligi faqat soliq klinining mexanik ta’siridan emas, firmalarning nimaga e’tibor berishni tanlashining o‘zgarishidan kelib chiqishini ko‘rsatadi.
%100 dan %175 gacha qarz o‘sishi
Kalibrlangan modelda:
- \(B=1{,}00\): yillik inflyatsiya o‘zgaruvchanligi taxminan %1,65,
- \(B=1{,}75\): yillik inflyatsiya o‘zgaruvchanligi taxminan %2,00.
Manba buni %20 dan biroz yuqori o‘sish deb hisobot qiladi.
Bu qiymat prognoz emas, kontrfaktual model natijasidir. Modelda AQSh uchun ishlatilgan %175 qiymati uzoq muddatli qarz prognoziga ishora qiladi; tadqiqot 2056 yilda inflyatsiya o‘zgaruvchanligi aniq %2 bo‘ladi deb da’vo qilmaydi.
Inflyatsiya dispersiyasining manbai nega o‘zgaradi?
Manba 3-shakl umumiy inflyatsiya dispersiyasini unumdorlik va fiskal shoklar hissalariga ajratadi.
Qarz past bo‘lganda inflyatsiya dispersiyasining katta qismi unumdorlik shoklari bilan bog‘liq.
Qarz oshgani sari fiskal shoklarning umumiy inflyatsiya dispersiyasidagi hissasi ortadi; unumdorlik shoklarining hissasi ham nisbiy, ham mutlaq ravishda kamayadi.
Bu natija firmalarning yuqori qarz muhitida fiskal shartlarga ko‘proq e’tibor berishi bilan bog‘liq.
Firmalarning posterior e’tiqodlari tarkibi
Manba 4-shakl yangi ma’lumotdan keyin firma e’tiqodlaridagi yangilik qaysi shoklardan kelishini ajratadi.
Qarz past bo‘lganda posterior e’tiqod o‘zgarishining juda katta qismi unumdorlik shoklari bilan izohlanadi.
Qarz oshgani sari fiskal shoklar ulushi ortadi. Bu grafik bevosita “firma shuncha yangilik o‘qiydi” o‘lchovi emas; modeldagi optimal signalning strukturaviy shok jarayonlariga proyeksiyasidan olingan dispersiya ajratishidir.
Unumdorlik shoki bilan fiskal shok nega boshqacha harakat qiladi?
Manba 5-shakl dastlabki to‘rt davr uchun kumulyativ inflyatsiya reaksiyasini taqqoslaydi.
Salbiy unumdorlik shoki: Marjinal xarajat va ideal narxni oshiradi. Biroq yuqori qarz muhitida dastlabki inflyatsiya o‘sishi real qarz qiymatini ko‘proq pasaytiradi; soliq qoidasi keyingi davrda soliqlarni pasaytiradi va bu qayta aloqa ideal narxga kuchliroq pastga yo‘naltirilgan bosim yaratadi. Bundan tashqari firmalar yuqori qarzda e’tiborini unumdorlik shoklaridan uzoqlashtirgani uchun bu shoklarni kamroq payqaydi. Natijada unumdorlik shoklari yuqori qarzda kamroq inflyatsion bo‘ladi.
Fiskal shok: Qarz oshgani sari ideal narxning soliqqa sezgirligi ortadi va firmalar fiskal shartlarga ko‘proq e’tibor beradi. Shu sabab fiskal shoklarning inflyatsiya ta’siri yuqori qarzda kuchayadi.
Fiskal moslashuv tezligining ta’siri
Manba Tenglama (54) log-chiziqlashtirilgan real qarz dinamikasini:
\[ b_t^R = [1+i-\vartheta\phi_b]b_{t-1}^R + (1+i)(\iota_{t-1}-\pi_t) - \vartheta(c_t+\nu_t) \tag{54} \]
shaklida yozadi.
\(\phi_b\) oshganda, boshqa o‘zgaruvchilar o‘zgarmas bo‘lsa, real qarzning davomiyligi kamayadi. Bu barqarorlashtiruvchi ta’sirdir.
Biroq Tenglama (7) ga ko‘ra \(\phi_b\) ayni paytda soliqlarning qarz harakatlariga sezgirroq javob berishiga sabab bo‘ladi. Bu soliq o‘zgaruvchanligini va firmalarning fiskal yangiliklarga e’tibor berish rag‘batini oshirishi mumkin.
Manba 6-shakl asosiy \(\phi_b=2\) bilan yanada agressiv \(\phi_b=3\) siyosatini taqqoslaydi.
Past va o‘rta qarz: Tezroq fiskal moslashuv inflyatsiya o‘zgaruvchanligini kamaytiradi.
Yuqori qarz: Natija teskariga aylanadi; agressivroq soliq reaksiyasi inflyatsiya o‘zgaruvchanligini oshiradi.
Demak, modelda “qarzni tezroq barqarorlashtirish har qanday sharoitda pastroq inflyatsiya o‘zgaruvchanligini beradi” degan natija yo‘q.
Noaniqlik birdan oshsa nima bo‘ladi?
Manba 5.2-bo‘lim fiskal shok bilan bir vaqtda firmalarning barcha holat o‘lchamlaridagi aprior noaniqligi ikki baravar oshadigan kontrfaktualni o‘rganadi.
Noaniqlik oshganda firmalar uni kamaytirish uchun e’tiborini oshiradi.
Bu qo‘shimcha e’tibor soliq o‘sishining narxlarga kuchliroq o‘tkazilishiga va ham inflyatsiya, ham ishlab chiqarish reaksiyasining kattalashishiga sabab bo‘ladi.
Past va yuqori qarz o‘rtasidagi farq
Manba 7-shaklda:
- past qarz holati \(B=0{,}5\),
- yuqori qarz holati \(B=1{,}2\)
taqqoslanadi.
Yuqori qarzda ideal narx allaqachon soliq o‘zgarishlariga sezgirroq va firma e’tiborining katta qismi fiskal shoklarga yo‘naltirilgan.
Shu sabab yuqori qarz holatida endogen e’tibor bilan o‘zgarmas e’tibor o‘rtasidagi inflyatsiya reaksiyasi farqi shok paytida past qarz holatidagidan ikki baravardan ko‘p.
E’tibor o‘sishi doimiymi?
Manba 8-shaklga ko‘ra fiskal shok va yuqori noaniqlik paytida e’tibor keskin oshadi, ammo asosan bir davrdan keyin barqaror holat qiymatiga qaytadi.
Shu sabab vaqtinchalik noaniqlik o‘sishining e’tibor orqali yaratadigan qo‘shimcha makro ta’siri asosan shokning birinchi davrida yuzaga chiqadi.
Umumiy narx darajasining ommaviy signal bo‘lishi nega muhim?
Firmalar narxlarini belgilagandan keyin umumiy narx darajasini bepul kuzatadi. Umumiy narxlar boshqa firmalarning axborot va narxlash qarorlarini ham o‘z ichiga olgani uchun kelajakdagi noaniqlikni kamaytiradigan ommaviy signal vazifasini bajaradi.
Firma xususiy ma’lumot sotib olayotganda ushbu bepul kelajak axborotini hisobga olgani uchun xususiy ma’lumotning bugungi davomiy qiymati kamayadi.
Ilova I firmalar bu ta’sirni xato qilib hisobga olmaydigan “sodda firma” kontrfaktualini o‘rganadi.
Sodda firmalar xususiy ma’lumot kelajakda bepul ommaviy signal bilan qisman almashtirilishini hisobga olmagani uchun barcha qarz darajalarida biroz ko‘proq e’tibor sotib oladi va inflyatsiya biroz o‘zgaruvchanroq bo‘ladi.
Shunga qaramay qarz-e’tibor va qarz-inflyatsiya o‘zgaruvchanligi o‘rtasidagi U-shaklli sifat natijasi o‘zgarmaydi.
Dinamik model son jihatdan qanday yechiladi?
Ilova C dinamik ratsional e’tiborsizlik blokini chiziqli-kvadratik-Gaussian (LQG) tuzilma va kovariatsiya matritsalari orqali yechadi.
LQG holat dinamikasi chiziqli, shoklar Gaussian va yo‘qotish funksiyasi kvadratik bo‘lgan muammolar oilasidir. Bu tuzilma axborot tanlovini o‘rtacha va kovariatsiyalar orqali yechish imkonini beradi.
Firmaning barqaror maqsadi:
\[ \widetilde{p}_{j,t}^{\diamond} = H'\vec{x}_t \tag{28 / 73} \]
ko‘rinishida chekli o‘lchamli holat vektori bilan ifodalanadi.
Modelning muhim sobit nuqta sharti:
\[ H_{\mathrm{new}}=H \tag{30 / 128} \]
shaklida.
Bu yerda ma’no shuki: firmalar to‘g‘ri deb hisoblaydigan maqsadli narx dinamikasi \(H\), ularning optimal axborot va narx qarorlari iqtisodiyotda jamlanganda amalda paydo bo‘ladigan maqsadli narx dinamikasi bilan bir xil bo‘lishi kerak.
Ichki va tashqi sobit nuqta sikllari
Manba Ilova C.6 sonli yechimni besh bosqichda ta’riflaydi:
- Boshlash: Maqsad yuklama vektori \(H^{(0)}\), iste’mol koeffitsiyentlari va boshlang‘ich kovariatsiyalar baholanadi.
- Ichki sikl: Berilgan \(H\) ostida xususiy va ommaviy aprior kovariatsiyalar, xususiy signaldan keyingi kovariatsiya, axborot yutuqlari va davom qiymati matritsasi takrorlanadi.
- Siyosat bloki: Umumiy narx signali va siyosat tenglamalari ostida iste’mol sobit nuqtasi yechiladi.
- Maqsadni yangilash: Chiziqli holat fazosi tizimiga shoklar berilib yangi \(H_{\mathrm{new}}\) hisoblanadi.
- Tashqi sikl: \(H\) so‘ndirishdan foydalanib yangilanadi va \(H_{\mathrm{new}}\) bilan \(H\) yetarlicha yaqin bo‘lguncha jarayon takrorlanadi.
Tashqi yangilash:
\[ H^{(r+1)} = (1-\theta)H^{(r)} + \theta H_{\mathrm{new}}, \qquad \theta\in(0,1] \]
shaklida.
Manba yaqinlashish shartlarini \(\varepsilon_{\mathrm{inner}}\), \(\varepsilon_{\mathrm{policy}}\) va \(\varepsilon_{\mathrm{outer}}\) belgilarida ta’riflaydi, ammo ishlatilgan aniq sonli qiymatlarni PDFda hisobot qilmaydi. Xuddi shuningdek Wold ifodasi kesiladigan \(L\) ufqining yakuniy sonli qiymati aniq ko‘rsatilmagan. Bu yetishmovchiliklar Verianla matnida taxmin qilinmagan.
Sonli barqarorlik uchun nima qilinadi?
Manba kovariatsiya matritsalarida yaxlitlash xatolari axborot to‘plamlari o‘rtasidagi nazariy tartibni buzmasligi uchun musbat yarim aniqlangan konusga sonli proyeksiya qo‘llanishini tushuntiradi.
Shuningdek singulyar kovariatsiyalarda Moore-Penrose teskari matritsalari va pseudo-determinant yondashuvi ishlatilishi mumkinligi, sonli tatbiqda esa juda kichik xos qiymat pastki chegarasi ishlatilgani va natijalar bu chegaraga sezgir emasligi tekshirilgani aytiladi.
Daromad solig‘i farazi qanchalik maxsus?
Asosiy model firmalarning sotuv daromadlari ustidan proporsional daromad solig‘ini ishlatadi. Bu real dunyodagi barcha soliq tizimlarining aynan nusxasi emas.
Ilova H muhim matematik natijani ko‘rsatadi. Agar foyda solig‘i \(T_{\pi,t}\) va ish haqi fondi solig‘i \(T_{\ell,t}\):
\[ T_{\pi,t}=T_{r,t}, \qquad T_{\ell,t} = \frac{T_{r,t}} {1-T_{r,t}} \tag{173} \]
sharti bilan tanlansa, firmaning narx muammosi, ideal narxi, ikkinchi tartibli foyda yo‘qotishi, ratsional e’tiborsizlik muammosi va davlatning davriy soliq daromadi asosiy matndagi daromad solig‘i iqtisodiyoti bilan bir xil bo‘ladi.
Barqaror holatdagi ekvivalent soliq stavkalari:
\[ T_\pi=\vartheta B, \qquad T_\ell= \frac{\vartheta B} {1-\vartheta B} \tag{181} \]
bo‘ladi.
Bu natija asosiy modeldagi soliq kanali faqat bitta nomlangan soliq turiga bog‘liq emasligini ko‘rsatadi; biroq har bir real soliq tizimi bu ekvivalentlikni avtomatik ta’minlamaydi.
Tadqiqot qo‘llab-quvvatlaydigan asosiy natijalar
- Modelda davlat qarzi firmalarning e’tibor rag‘batlariga ikki qarama-qarshi kanal orqali ta’sir qiladi.
- Noto‘g‘ri narxlashda tavakkalga qo‘yilgan foyda kanali qarz oshgani sari e’tiborni kamaytiradi.
- Fiskal shoklarga sezgirlik kanali qarz oshgani sari e’tiborni ko‘paytiradi va yuqori qarzda kuchayadi.
- Fiskal noaniqlik musbat bo‘lganda e’tibor bilan qarz o‘rtasida U-shaklli munosabat paydo bo‘lishi mumkin.
- Fiskal noaniqlik yo‘q qilinganda analitik modelda U-shakl yo‘qoladi va e’tibor qarz bilan monoton kamayadi.
- SAFE ma’lumotlarida kutilayotgan xarajatlarning kutilayotgan narxlarga o‘tkazuvchanligi mamlakatning qarz/YAIM nisbati bilan musbat bog‘liq.
- Asosiy empirik o‘zaro ta’sir koeffitsiyenti ko‘plab nazorat, namuna va baholovchi spetsifikatsiyalarida musbat qoladi.
- Kalibrlangan dinamik modelda firma e’tiborining U-shakli inflyatsiya o‘zgaruvchanligida ham U-shaklli munosabatni hosil qiladi.
- Yuqori qarz muhitida firmalar e’tiborini nisbatan ko‘proq fiskal shoklarga yo‘naltiradi.
- Modelda qarz/YAIMning %100 dan %175 gacha oshishi inflyatsiya o‘zgaruvchanligini taxminan %20 oshiradi.
- Tezroq fiskal moslashuv past qarzda inflyatsiya o‘zgaruvchanligini kamaytirsa, yuqori qarzda oshirishi mumkin.
- Soliq oshishi yuqori noaniqlik davriga to‘g‘ri kelganda endogen e’tibor o‘sishi shokning narxlarga o‘tishini kuchaytirishi mumkin.
Tadqiqot qo‘llab-quvvatlamaydigan umumlashtirishlar
Tadqiqot davlat qarzining har qanday o‘sishi har bir mamlakatda inflyatsiyani bevosita oshirishini ko‘rsatmaydi.
U-shaklli munosabat ma’lum model mexanizmi va fiskal noaniqlik mavjud bo‘lganda yuzaga keladi.
SAFE regressiyasi davlat qarzining narx o‘tkazuvchanligiga sof sababiy ta’sirini ekzogen tajriba bilan aniqlamaydi.
%175 qarz/YAIM holatidagi taxminan %2 inflyatsiya o‘zgaruvchanligi real 2056 yil inflyatsiya prognozi emas.
Model barcha real soliq turlarini, firma geterogenligini, davlat xarajatlarini, uzoq muddatli davlat qarzini yoki suveren risk premiyalarini qamrab olmaydi.
Model firmalarning fiskal noaniqlikka duch kelishidagi tarmoqlararo geterogenlikni asosiy tuzilma ichiga kiritmaydi.
Uzoq muddatli qarz va suveren risk premiyasi kanallari tadqiqot natijasini qanday o‘zgartirishi ushbu maqolada hisoblanmagan; mualliflar buni kelajak tadqiqot yo‘nalishlari sifatida qoldiradi.
Tadqiqotning asosiy cheklovlari
- Tadqiqot versiyasi: FEDS working paper dastlabki xususiyatdagi munozara ishidir.
- Empirik identifikatsiya: SAFE natijasi model bashorati bilan mos kuchli munosabatni beradi; qarzning ekzogen sababiy ta’sirini bevosita aniqlaydigan tajribaviy dizayn emas.
- Mamlakat qamrovi: Empirik namuna 11 Yevro hududi mamlakati bilan cheklangan.
- Firma kutilmalari: Asosiy empirik o‘zgaruvchilar ro‘y bergan emas, kelgusi 12 oyga oid firma kutilmalaridir.
- Soliq tuzilishi: Asosiy model buzuvchi daromad solig‘i ustiga qurilgan; Ilova H muayyan ish haqi fondi/foyda solig‘i ekvivalentligini ko‘rsatsa-da, barcha real soliq tizimlarini qamrab olmaydi.
- Firma geterogenligi: Asosiy umumiy muvozanat mexanizmi firmalarning fiskal noaniqlikka duch kelishidagi tarmoqlararo geterogenlikni modellashtirmaydi.
- Qarz tuzilishi: Model uzoq muddatli qarz va suveren risk premiyalarini qamrab olmaydi.
- Sonli qayta ishlab chiqarish: Ilova C yechim algoritmini batafsil beradi, lekin ayrim sonli tolerantliklar va Wold kesish ufqining aniq qiymatlari PDFda ochiq hisobot qilinmagan.
Umumiy ilmiy ma’no
Tadqiqotning asosiy hissasi “yuqori qarz inflyatsiya yaratadi” degan oddiy chiziqli da’vo emas.
Yana o‘ziga xos mexanizm shuki: Fiskal muhit firmalarning faqat qaysi narxni belgilashni istashini emas, narxni belgilashdan oldin qaysi axborotni qanchalik diqqat bilan kuzatishni istashini ham o‘zgartiradi.
Davlat qarzi past bo‘lganda yuqori soliqlar noto‘g‘ri narxlashning foyda xarajatini kamaytirishi va firma kamroq ma’lumot sotib olishi mumkin. Qarz yanada oshganda esa ayni soliq tizimidagi tebranishlar ideal narx uchun muhimroq bo‘ladi; firma fiskal siyosatni yaqindan kuzata boshlaydi.
Bu e’tiborni qayta taqsimlash fiskal shoklarning yuqori qarz rejimlarida narxlarga va umumiy inflyatsiyaga kuchliroq o‘tishini ta’minlaydi.
Demak, modelning siyosat xabari faqat fiskal siyosat nima qilayotganiga emas, firmalar fiskal siyosatdagi o‘zgarishlarni qanchalik yaqindan kuzatayotganiga ham bog‘liq.
Manba va Usul Haqida Izoh
Asl sarlavha: Inattentive Price Setting and Inflation Under Fiscal Policy Uncertainty
Mualliflar: Oliver Pfäuti; Edson Wu.
Mualliflar tartibi: Manbada Oliver Pfäuti birinchi, Edson Wu ikkinchi muallif.
Muassasa — Oliver Pfäuti: The University of Texas at Austin, Department of Economics, Austin, Texas, AQSh.
Muassasa — Edson Wu: Federal Reserve Board of Governors, Washington, D.C., AQSh.
Mas’ul muallif: Manba PDF bitta corresponding author ni belgilamaydi; har ikki muallifning aloqa e-pochtasi berilgan.
Teng hissa / teng birinchi mualliflik: Manbada bunday bildirish yo‘q.
Manba seriyasi: Finance and Economics Discussion Series (FEDS).
Tadqiqot raqami: 2026-069.
Muassasa / nashr qiluvchi tashkilot: Board of Governors of the Federal Reserve System, Washington, D.C.
DOI: 10.17016/FEDS.2026.069.
Joriy PDF versiyasi sanasi: 5 Oktyabr 2026.
Birinchi versiya: Iyun 2026.
Manba turi: Staff working paper / FEDS munozara ishi.
Taqriz holati: Manba taqrizdan o‘tgan jurnal nashri emas. FEDS muqovasi ishni munozara va tanqidiy baholash uchun tarqatiladigan dastlabki ish sifatida ta’riflaydi.
Rasmiy manba: Federal Reserve Board, FEDS 2026-069 rasmiy yozuv sahifasi.
Qo‘shimcha elektron nusxa: PDF SSRN da ham elektron nusxa borligini bildiradi.
Litsenziya: Manba PDFda Creative Commons yoki shunga o‘xshash ochiq qayta foydalanish litsenziyasi ko‘rsatilmagan.
JEL kodlari: D83, E31, E52, E62, E70.
Kalit so‘zlar: Inattention, Price Setting, Fiscal Policy, Inflation, Uncertainty.
Asosiy nazariy usul: Ratsional e’tiborsizlikni o‘z ichiga olgan monopolistik raqobatli narx belgilash modeli; avval statik qisman muvozanat yopiq-forma yechimi, keyin ommaviy narx signalini o‘z ichiga olgan dinamik umumiy muvozanat modeli.
Empirik usul: ECB / European Commission SAFE firma kutilmalari panelida og‘irlashtirilgan eng kichik kvadratlar regressiyasi; mamlakat × to‘lqin doimiy ta’sirlari; mamlakat darajasida klasterlangan standart xatolar.
Empirik davr: 2023Q3-2026Q1, 10 SAFE to‘lqini.
Empirik mamlakatlar: Avstriya, Belgiya, Germaniya, Ispaniya, Finlyandiya, Gretsiya, Irlandiya, Italiya, Niderlandiya, Portugaliya va Slovakiya.
Asosiy namuna: 62.837 firma-to‘lqin kuzatuvi va 35.769 firma.
Asosiy regressiya natijasi: \(\Delta mce\times B\) koeffitsiyenti 0,000718 va standart xatosi 0,000297; manbada bir tomonlama test bilan %1 darajada ahamiyatli deb belgilangan.
Mustahkamlik: Qarz o‘zaro ta’sir koeffitsiyenti ko‘rib chiqilgan 40 spetsifikatsiyaning barchasida musbat; 39/40 da bir tomonlama %10 va 37/40 da %5 darajada ahamiyatli.
Kalibratsiya: Dinamik model yillik chastotada yechilgan; \(\eta=6\), \(\rho_\nu=\rho_z=0{,}4\), \(\phi_\pi=1{,}5\), \(\phi_b=2\), barqaror holat nominal foizi %2,5 va \(\vartheta=0{,}1\) ishlatilgan. Kalibrlangan parametrlar \(\omega=0{,}00097\), \(\sigma_z=0{,}0365\) va manbada hisobot qilingan fiskal shok o‘zgaruvchanligi 0,1197.
Asosiy miqdoriy kontrfaktual: Qarz/YAIM nisbatini %100 dan %175 gacha oshirish modelda yillik inflyatsiya o‘zgaruvchanligini taxminan %1,65 dan %2 gacha ko‘taradi. Bu ro‘y bergan dala ma’lumoti emas, kalibrlangan umumiy muvozanat kontrfaktualidir.
Muqobil soliq tatbiqi: Ilova H daromad solig‘i mexanizmi muayyan proporsional foyda va ish haqi fondi soliqlari kombinatsiyasi bilan narxlash muammosi va davlat soliq daromadi jihatidan to‘liq ekvivalent tarzda tatbiq etilishi mumkinligini ko‘rsatadi.
Ommaviy signal nazorati: Ilova I firmalar kelajakda bepul umumiy narx signalini olishlarini e’tibor tanlovida hisobga olmaydigan kontrfaktualda ko‘proq e’tibor berishi va inflyatsiya biroz o‘zgaruvchanroq bo‘lishini; biroq asosiy U-shaklli munosabat saqlanishini ko‘rsatadi.
Moliyalashtirish: Manba PDFda alohida standart moliyalashtirish bayonoti bo‘limi yo‘q.
Manfaatlar to‘qnashuvi: Manba PDFda alohida standart manfaatlar to‘qnashuvi bayonoti bo‘limi yo‘q.
Ma’lumotlar mavjudligi: Manba SAFE va Eurostat ma’lumot manbalarini ta’riflaydi; PDFda standart “Data Availability Statement” yoki ochiq replikatsiya paketi havolasi berilmagan.
Institutsional fikr ogohlantirishi: PDF bildirilgan fikrlar mualliflarga tegishli ekanini va Federal Reserve Board a’zolari, tadqiqot xodimlari yoki Board of Governors fikrlarini majburiy ravishda ifodalamasligini aniq bildiradi.
Asosiy metodologik cheklov: Tadqiqot firma e’tiborining fiskal siyosat bilan endogen o‘zaro ta’sirini nazariy va empirik jihatdan qo‘llab-quvvatlaydi; biroq firma geterogenligi, uzoq muddatli davlat qarzi va suveren risk premiyalari asosiy modelda yo‘q. Mualliflar bu kengaytmalarni kelajak tadqiqotlariga qoldiradilar.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan