


1. Je, chanzo kilichunguzwa kweli kutoka mwanzo hadi mwisho pamoja na vielelezo vyake? Ndiyo; maandishi makuu ya PDF yenye kurasa 73, vielelezo vinane vikuu, jedwali kuu la regresheni, sehemu ya matokeo, suluhisho la modeli katika viambatisho vya kiufundi, uchambuzi wa uimara, utekelezaji mbadala wa kodi na hali mbadala ya ishara ya umma vilichunguzwa. 2. Je, matokeo yote ya kisayansi yanategemea chanzo? Ndiyo; hakuna jaribio, mgawo, takwimu, matokeo ya sera au mafanikio ya modeli yasiyopatikana katika chanzo yaliyoundwa. 3. Je, utambulisho wa kibiblia ni sahihi; je, wavuti ya nje ilitumika tu kwa uthibitishaji wa kibiblia? Ndiyo; kichwa asilia, waandishi, FEDS 2026-069 na DOI zilithibitishwa kwa rekodi rasmi ya Federal Reserve Board. 4. Je, tofauti ya uigaji / jaribio / uwanja / nadharia ni sahihi? Ndiyo; modeli ya uchanganuzi, data za uchunguzi za kampuni za SAFE na hali mbadala zilizokalibishwa za usawa wa jumla zilitenganishwa. 5. Je, fomula kuu, kigezo cha mbinu, kielelezo au matokeo ya namba katika chanzo yaliachwa? Vitalu vya kisayansi vinavyounda utaratibu mkuu—kaya, sera ya fedha za umma, bei ya kampuni, kutokuwa makini kwa busara, umakini, upitishaji, nukta ya mgeuko wa deni, regresheni ya kimajaribio na milinganyo ya deni yenye mienendo—vilishughulikiwa; utoaji mrefu wa matriki katika viambatisho ulielezwa kimetodolojia kwa kiwango kilichohitajika kuzalisha matokeo. 6. Je, ujumbe wa kisayansi wa vielelezo na grafu ni sahihi? Ndiyo; Kielelezo 1 cha chanzo kinaweza kutolewa upya kutoka kwenye mlinganyo, hivyo kilitolewa kwa SVG huru. Kwa kuwa koordinati ghafi za grafu nyingine zenye mienendo hazikupatikana, hakuna grafu ya usahihi bandia iliyotengenezwa. 7. Je, mpangilio wa H2 sita za kimuundo umehifadhiwa? Ndiyo. 8. Ikiwa kuna H2 za ziada, je, ni maswali ya AEO yenye thamani kubwa pekee? Ndiyo; kutokuwa makini kwa busara, uhusiano wa umakini wenye umbo la U na dhana ya upitishaji vilichaguliwa kwa kuwa vina thamani huru kama maswali ya kisayansi. 9. Je, entity/mbinu/modeli kuu ya kisayansi imefafanuliwa wazi na kwa kuungwa mkono na chanzo? Ndiyo; modeli ya usawa wa jumla yenye mienendo na kutokuwa makini kwa busara ilifafanuliwa katika matumizi ya kwanza pamoja na kile inachofanya. 10. Je, mpaka wa tafsiri wa kile utafiti unachounga mkono / hauungi mkono unaonekana? Ndiyo; uhusiano wa kimajaribio umetenganishwa wazi na usababisho, na hali mbadala ya modeli imetenganishwa na matokeo halisi ya mfumuko wa bei. 11. Je, HTML/SVG ni salama kimuundo? Ndiyo; script, iframe, event handler, mwito wa picha ya nje na JavaScript isiyodhibitiwa havikutumiwa; vipengele vya SVG vimefungwa na vina muundo wa id wa kipekee. 12. Je, makala ni salama kwa tafsiri na maelezo ya kisayansi hayakupunguzwa kwa ajili ya kurahisisha tafsiri? Ndiyo; istilahi ni thabiti, alama zimehifadhiwa ndani ya MathJax na maelezo ya kiufundi hayakufupishwa.
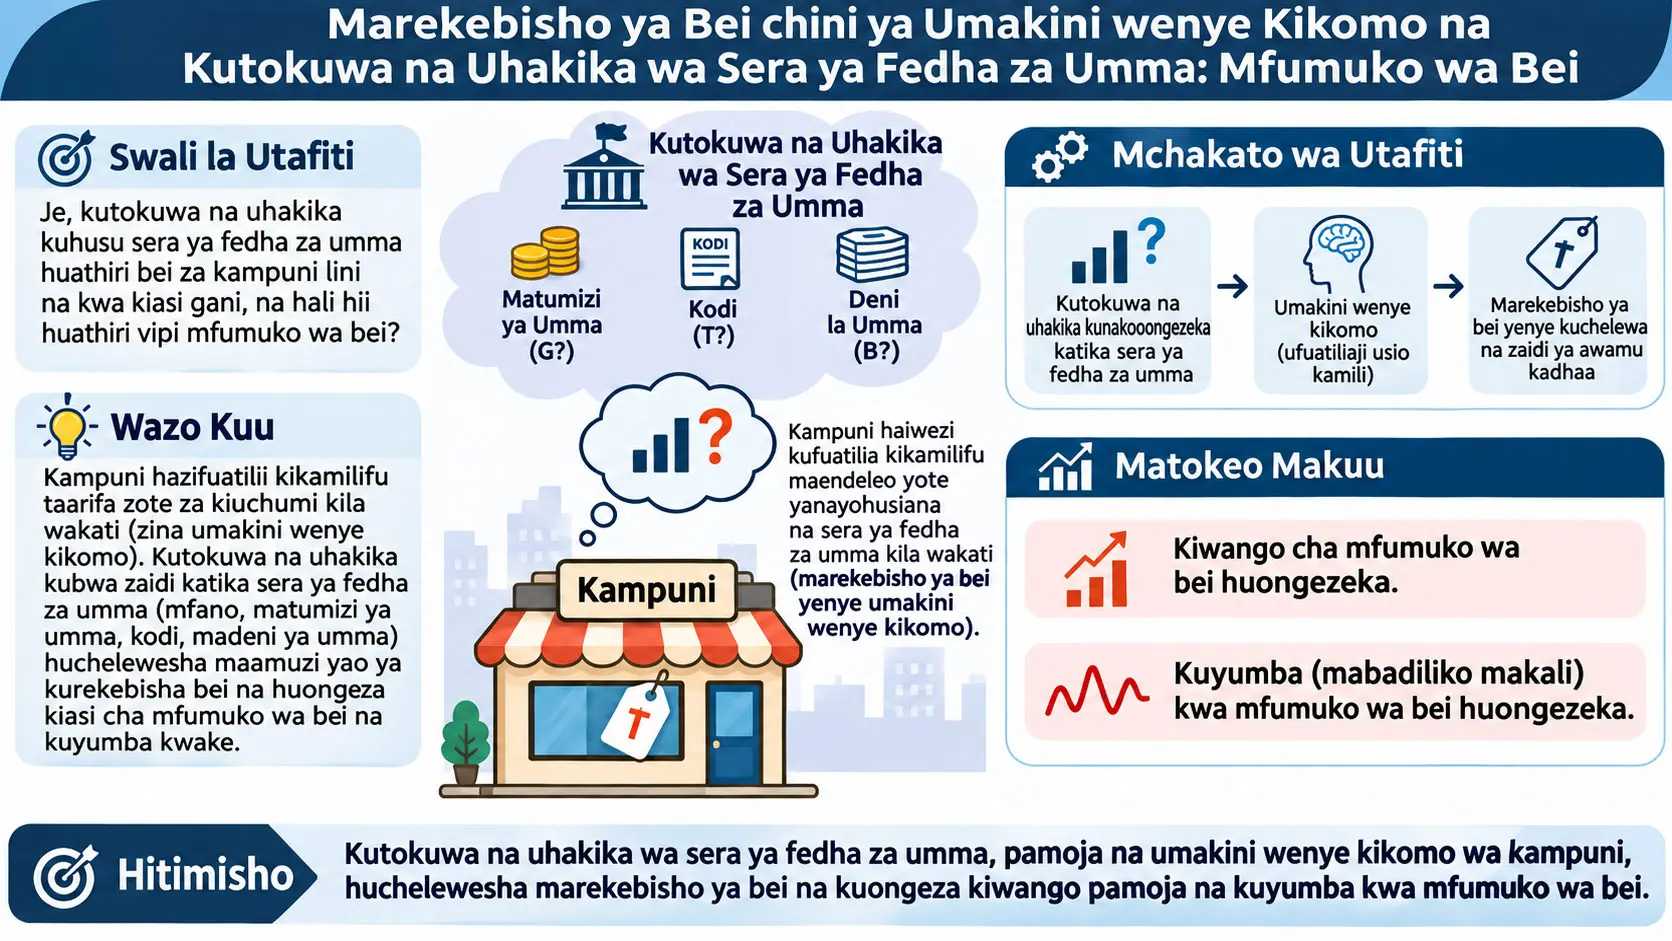
Kutokuwa makini kwa busara (rational inattention) ni mkabala wa uteuzi wa taarifa ambapo wafanya maamuzi wa kiuchumi, badala ya kuchakata taarifa zote zinazopatikana kwa ukamilifu na bila gharama, huamua ni kutokuwa na uhakika gani watakopunguza kwa kutumia uwezo wao mdogo na wenye gharama wa kuchakata taarifa. Utafiti wa Oliver Pfäuti na Edson Wu unachunguza jinsi deni kubwa la umma na kutokuwa na uhakika wa sera ya fedha za umma kunavyobadilisha kiasi cha taarifa ambacho kampuni hutaka kupata wakati wa kuweka bei, na jinsi maamuzi haya ya umakini yanavyohamishwa hadi kwenye kuyumba kwa mfumuko wa bei.
Utaratibu mkuu wa utafiti unategemea nguvu mbili zinazopingana. Deni la umma linapoongezeka, katika modeli kiwango cha kodi ya mapato cha hali tulivu kinachosaidia kufadhili deni pia huongezeka. Kodi ya juu hupunguza faida baada ya kodi ambayo kampuni inaweza kupoteza inapoweka bei isiyo sahihi; kwa hiyo hupunguza thamani ya kiuchumi ya kupata taarifa kwa ajili ya bei sahihi. Waandishi huiita athari hii stakes channel, yaani njia ya faida iliyo hatarini katika upangaji bei usio sahihi.
Wakati huohuo, deni kubwa zaidi huifanya bei inayotakiwa na kampuni kuwa nyeti zaidi kwa mabadiliko ya kodi. Ikiwa kuna kutokuwa na uhakika katika sera ya fedha za umma, mishtuko ya kodi husogeza bei bora ya kampuni zaidi na gharama inayotarajiwa ya kuweka bei isiyo sahihi huongezeka tena. Waandishi huiita athari hii ya pili volatility channel, yaani njia ya kuyumba.
Mchanganyiko wa njia hizi mbili huzalisha uhusiano usio wa monotoniki wenye umbo la U kati ya uwiano wa deni la umma/Pato la Taifa na umakini wa kampuni. Katika viwango vya chini vya deni, njia ya “stakes” hutawala na umakini hupungua deni linapoongezeka. Deni linapoongezeka zaidi, athari ya mishtuko ya kodi kwa bei bora hukua kwa umbo mbonyeo; baada ya kizingiti fulani njia ya kuyumba hutawala na umakini wa kampuni huanza kuongezeka tena.
Utafiti unalinganisha matokeo haya ya kinadharia na data za Survey on the Access to Finance of Enterprises (SAFE) za Benki Kuu ya Ulaya / Tume ya Ulaya. Sampuli kuu ya kimajaribio ina uchunguzi 62.837 wa kampuni-wimbi kutoka kampuni 35.769 katika nchi 11 za Eneo la Euro, katika mawimbi 10 ya utafiti kati ya 2023Q3 na 2026Q1.
Katika regresheni kuu, upitishaji wa ongezeko linalotarajiwa la gharama za pembejeo katika miezi 12 ijayo kwenda kwenye ongezeko linalotarajiwa la bei ya mauzo huongezeka pamoja na uwiano wa deni la umma/Pato la Taifa wa nchi. Upitishaji uliokokotolewa katika chanzo ni 0,218 katika uwiano wa chini kabisa wa deni katika sampuli na 0,318 katika uwiano wa juu zaidi; waandishi wanaripoti tofauti hii kama ongezeko la takriban %45.
Kisha utaratibu unaingizwa katika modeli ya usawa wa jumla yenye mienendo. Katika modeli iliyokalibishwa, kama ilivyo kwa umakini wa kampuni, kuyumba kwa mfumuko wa bei pia huonyesha umbo la U dhidi ya deni la umma. Katika hali mbadala ya modeli ambapo uwiano wa deni/Pato la Taifa unaongezwa kutoka %100 hadi %175, kuyumba kwa mfumuko wa bei wa kila mwaka huongezeka kutoka takriban %1,65 hadi %2; hili ni ongezeko la zaidi ya %20. Modeli inahusisha sehemu kubwa ya ongezeko hilo na kampuni kugawa upya umakini wao kutoka mishtuko ya tija kuelekea mishtuko ya fedha za umma.
Mpaka muhimu zaidi wa tafsiri: Matokeo haya ya %20 si athari ya kihistoria ya kisababisho iliyoshuhudiwa; ni matokeo ya hali mbadala ya modeli iliyokalibishwa. Regresheni ya SAFE inaonyesha uhusiano unaolingana na utabiri mmoja wa kimajaribio wa modeli, lakini yenyewe haithibitishi kwamba mabadiliko ya nje ya deni la umma hubadilisha upitishaji wa kampuni kwa njia ya kisababisho.
Utafiti unauliza swali gani?
Swali kuu la utafiti ni: Wakati deni la umma ni kubwa, je, kutokuwa na uhakika wa sera ya fedha za umma hubadilisha kile ambacho kampuni zinakitilia maanani, na je, mabadiliko hayo yanaweza kuimarisha mwitikio wa mfumuko wa bei kwa mishtuko?
Deni la umma halichukuliwi tu kama kigezo kinachoonyesha ukubwa wa mizania ya serikali. Katika modeli, deni kubwa la hali tulivu linahusishwa na kodi za mapato za juu zaidi za kufadhili deni. Hivyo deni la umma linaingia katika tatizo la upangaji bei wa kampuni kupitia njia ya kodi.
Kampuni haiwezi kuona kikamilifu hali za msingi zinazoamua bei yake bora. Kupata taarifa kuhusu gharama ya ukingo na mishtuko ya sera ya fedha za umma kuna gharama. Kwa hiyo kampuni huchagua katika kila kipindi ni taarifa kiasi gani ichakate na ni ishara gani iliyounganishwa ifuatilie.
Kutokuwa Makini kwa Busara ni Nini?
Kutokuwa makini kwa busara kunamodeli ukosefu wa taarifa wa kampuni si kama kosa la bahati nasibu bali kama hali iliyochaguliwa kiuchumi katika mazingira ambamo uchakataji wa taarifa una gharama; kampuni huamua kiwango bora cha umakini kwa kulinganisha manufaa ya kupunguza kosa la upangaji bei na gharama ya kupata taarifa zaidi.
“Kutokuwa makini” hapa hakumaanishi uzembe au kosa
Katika lugha ya kila siku, kutokuwa makini kunaweza kuashiria kosa lisilo la kukusudia. Maana katika utafiti huu ni tofauti. Kampuni ni ya busara, lakini kuona mishtuko yote kikamilifu kuna gharama. Kwa hiyo kampuni hugawa uwezo wake mdogo wa kuchakata taarifa kwa kutokuwa na uhakika inakoona kuna thamani ya kiuchumi.
Gharama ya taarifa inamodeliwa kupitia taarifa ya pamoja ya Shannon (Shannon mutual information). Taarifa ya pamoja ni kipimo cha nadharia ya taarifa kinachopima kwa kiasi gani kutokuwa na uhakika kuhusu kigezo kisichojulikana kunapungua baada ya ishara kuonekana.
Ni nani waliomo katika uchumi?
Katika modeli ya usawa wa jumla yenye mienendo kuna vitalu vitano vikuu:
- kaya wakilishi inayotumia bidhaa ya mwisho na kutoa kazi,
- mkusanyiko endelevu wa kampuni zenye ushindani wa ukiritimba,
- mzalishaji mshindani wa bidhaa ya mwisho anayebadilisha bidhaa zilizotofautishwa kuwa bidhaa moja ya mwisho,
- mamlaka ya fedha za umma inayotoa deni na kutoza kodi mapato ya kampuni,
- mamlaka ya fedha inayofuata kanuni ya Taylor.
Tatizo la kaya
Mlinganyo (1) wa chanzo unaonyesha uchaguzi wa kaya wakilishi kati ya matumizi na kazi:
\[ \max_{\{C_t,L_t,B_t\}_{t\geq 0}} E_0^f\sum_{t=0}^{\infty}\beta^t \left[\log C_t-L_t\right]. \]
Hapa \(C_t\) ni matumizi ya bidhaa ya mwisho, \(L_t\) ni ugavi wa kazi na \(\beta\) ni kipengele cha punguzo kinachoamua uzito unaotolewa kwa manufaa ya baadaye.
Kizuizi cha bajeti ya nominella ya kaya katika Mlinganyo (2) wa chanzo:
\[ P_tC_t+B_t= (1+i_{t-1})B_{t-1} +W_tL_t +\mathrm{Profits}_t +P_t\Xi_t \]
kinaandikwa hivyo.
\(P_t\) ni kiwango cha bei, \(B_t\) ni mali ya hati fungani ya nominella, \(i_{t-1}\) ni riba ya nominella ya hati fungani iliyonunuliwa katika kipindi kilichopita, \(W_t\) ni mshahara wa nominella na \(\Xi_t\) ni uhamisho halisi wa jumla wa serikali.
Masharti ya daraja la kwanza katika chanzo huzalisha mahusiano mawili makuu:
\[ W_t=P_tC_t \tag{3} \]
na
\[ 1=\beta(1+i_t)E_t^f \left[ \frac{P_tC_t}{P_{t+1}C_{t+1}} \right]. \tag{4} \]
Mlinganyo (3) ni sharti la ndani ya kipindi kati ya mshahara wa nominella na matumizi ya nominella chini ya kazi hii ya manufaa. Mlinganyo (4) ni mlinganyo wa kawaida wa Euler kati ya matumizi ya sasa na yajayo pamoja na marejesho ya hati fungani.
Sera ya fedha inamodeliwaje?
Mamlaka ya fedha hufuata kanuni ya aina ya Taylor katika Mlinganyo (5) wa chanzo:
\[ 1+i_t=(1+i) \left( \frac{P_t}{P_{t-1}} \right)^{\phi_\pi}. \tag{5} \]
Hapa \(i\) ni kiwango cha riba ya nominella katika hali tulivu, \(P_t/P_{t-1}\) ni mfumuko wa bei ghafi na \(\phi_\pi\) ni mgawo unaoamua jinsi riba ya nominella inavyojibu kwa nguvu kwa mfumuko wa bei.
Sera ya fedha za umma inamodeliwaje?
Kizuizi cha bajeti ya mtiririko wa nominella cha mamlaka ya fedha za umma ni Mlinganyo (6) wa chanzo:
\[ B_t=(1+i_{t-1})B_{t-1} - T_{r,t} \int_0^1 P_{j,t}Y_{j,t}\,dj + P_t\Xi_t. \tag{6} \]
Kwa madhumuni ya kurahisisha, modeli haijumuishi matumizi ya serikali. Serikali hukusanya kodi potofu ya mapato \(T_{r,t}\) juu ya mapato ya mauzo ya kampuni zenye ushindani wa ukiritimba.
Mwitikio wa kodi ya mapato kwa deni halisi la umma katika Mlinganyo (7) wa chanzo:
\[ T_{r,t} = T_r \left( \frac{B_{t-1}P}{P_{t-1}B} \right)^{\phi_b} e^{\nu_t} \tag{7} \]
hutolewa hivyo.
\(\phi_b\) huonyesha jinsi kodi zinavyojibu kwa nguvu kwa deni halisi lililoondoka kutoka hali tulivu. Waandishi huiita msimamo wa sera ya fedha za umma au kasi ya marekebisho ya fedha za umma.
Mshtuko wa fedha za umma:
\[ \nu_t=\rho_\nu\nu_{t-1}+\epsilon_{\nu,t}, \qquad \epsilon_{\nu,t}\sim N(0,\sigma_\nu^2) \tag{8} \]
hufuata mchakato wa AR(1). \(\rho_\nu\) huamua udumifu wa mshtuko na \(\sigma_\nu\) huamua kuyumba kwa mishtuko ya fedha za umma.
Tofauti ya alama katika uwiano wa deni/Pato la Taifa
Katika modeli, deni la nominella \(B_t\) halipaswi kuchanganywa na uwiano wa deni/Pato la Taifa. Chanzo kinafafanua uwiano wa deni/Pato la Taifa kama:
\[ \mathcal{B}_t \equiv \frac{B_t}{P_tY_t} \tag{9} \]
Uwiano wa deni/Pato la Taifa wa hali tulivu unaonyeshwa kwa kifupi kama \(B\) katika sehemu za uchanganuzi zinazofuata.
Katika grafu za kinadharia, \(B=1\) inamaanisha deni ni sawa na %100 ya Pato la Taifa. Katika regresheni ya kimajaribio, uwiano wa deni wa nchi hutumiwa kwa pointi za asilimia, hivyo kwa mfano thamani ya Ugiriki ya 171,5 huingizwa moja kwa moja kama 171,5. Kuchanganya mizani hii miwili husababisha tafsiri isiyo sahihi ya vigawo.
Uhusiano kati ya deni na kodi katika hali tulivu
Chanzo kinadhania kuwa kodi ya mapato ya hali tulivu ni sehemu thabiti ya uwiano wa deni/Pato la Taifa:
\[ T_r=\vartheta B. \]
\(\vartheta\) ni kigezo kinachoamua ni kiasi gani cha uwiano wa deni kinabadilishwa kuwa kiwango cha kodi ya mapato cha hali tulivu.
Katika modeli ya kiasi, \(\vartheta=0{,}1\) inapochaguliwa, kwa mfano \(B=1\), yaani %100 deni/Pato la Taifa, huhusishwa na kiwango cha kodi ya mapato cha %10 katika hali tulivu ya modeli. Huu si ukweli wa kihasibu bali ni urekebishaji wa modeli.
Uzalishaji na gharama ya ukingo ya kampuni yenye ushindani wa ukiritimba
Kampuni \(j\) hubadilisha kazi kuwa uzalishaji kwa teknolojia ya mstari:
\[ Y_{j,t}=Z_tL_{j,t}. \tag{12'nin üretim ilişkisi} \]
Tija ya jumla:
\[ z_t=\rho_z z_{t-1}+\epsilon_{z,t}, \qquad \epsilon_{z,t}\sim N(0,\sigma_z^2) \tag{12} \]
hufuata mchakato huo.
Gharama ya ukingo ya nominella:
\[ MC_t=\frac{W_t}{Z_t} \tag{13} \]
hupatikana. Mshahara unapoongezeka, gharama ya ukingo huongezeka; tija inapoongezeka, pembejeo hiyo hiyo ya kazi huzalisha pato zaidi na gharama ya ukingo hupungua.
Kwa nini kodi hubadilisha bei bora ya kampuni?
Chini ya taarifa kamili, tatizo la bei la kampuni katika Mlinganyo (14) wa chanzo ni:
\[ \max_{P_{j,t}} \left[ (1-T_{r,t})P_{j,t}-MC_t \right] \left( \frac{P_{j,t}}{P_t} \right)^{-\eta} Y_t \tag{14} \]
hutolewa hivyo.
\(\eta>1\) ni unyumbufu wa uingizwaji kati ya bidhaa zilizotofautishwa.
Bei bora chini ya taarifa kamili ni:
\[ P_{j,t}^{\diamond} = \frac{1}{1-T_{r,t}} \frac{\eta}{\eta-1} MC_t \tag{15} \]
hupatikana.
\(\eta/(\eta-1)\) ni ongezeko la kawaida la bei juu ya gharama katika ushindani wa ukiritimba. Zaidi ya hapo kuna kabari ya kodi \(1/(1-T_{r,t})\). Kodi ya mapato inapoongezeka, kampuni hubakiza sehemu ndogo ya mapato ya mauzo, hivyo bei bora huongezeka ili kufidia gharama ileile ya ukingo.
Kabari ya kodi si ya mstari. \(T_r\) inapoongezeka, \(1/(1-T_r)\) huongezeka kwa kasi zaidi. Mbonyeo huu ndio msingi wa kihisabati wa kuimarika kwa njia ya kuyumba katika viwango vya juu vya deni.
Kampuni hupata taarifa lini ndani ya siku?
Modeli ya chanzo hugawanya kila kipindi katika hatua tatu za taarifa:
Kiwango cha jumla cha bei kinachoonekana jioni ni muhimu; kwa sababu kampuni hukitumia kama ishara ya umma inayopatikana bila kukinunua. Wakati kampuni inaamua kiasi cha taarifa binafsi cha kununua leo, inajua mapema kwamba mwisho wa kipindi itapata taarifa ya ziada kutoka kwa bei za jumla.
Kizuizi cha kutokuwa makini kwa busara
Mlinganyo (19) wa chanzo huweka kikomo kwa kiasi cha taarifa ambacho ishara binafsi inaweza kubeba kuhusu hali ya kampuni:
\[ I(S_{j,t};\vec{x}_t\mid I_{j,t-1}) \leq \kappa_{j,t}. \tag{19} \]
\(I(\cdot;\cdot\mid\cdot)\) ni taarifa ya pamoja ya Shannon yenye masharti. \(\kappa_{j,t}\) ni uwezo wa kuchakata taarifa ambao kampuni hununua. \(\kappa\) kubwa huruhusu kampuni kupunguza zaidi kutokuwa na uhakika kuhusu mishtuko ya msingi, lakini gharama ya taarifa pia huongezeka.
Bei bora iliyolog-lineari
Modeli inapolog-lineariwa karibu na hali tulivu, bei lengwa ya kampuni katika Mlinganyo (22) wa chanzo ni:
\[ p_{j,t}^{\diamond} = mc_t+\gamma(B)\tau_{r,t}, \qquad mc_t=w_t-z_t, \qquad \gamma(B)=\frac{\vartheta B}{1-\vartheta B} \tag{22} \]
ni hivyo.
\(\gamma(B)\) ni unyeti wa bei bora kwa mishtuko ya kodi. \(B\) inapoongezeka, \(\gamma(B)\) huongezeka na ni mbonyeo.
Mbonyeo huu ni muhimu sana: deni linapokuwa kubwa, mabadiliko ya kodi ya ukubwa uleule husogeza bei bora kwa nguvu zaidi kuliko katika mazingira ya deni dogo.
Thamani ya kiuchumi ya “stakes” ya upangaji bei usio sahihi
Mlinganyo (23) wa chanzo hutoa ukadiriaji wa hasara wa daraja la pili wa kosa la upangaji bei:
\[ \frac{1}{2} S(B) \left( p_{j,t}-p_{j,t}^{\diamond} \right)^2, \qquad S(B)= (1-\vartheta B)(\eta-1). \tag{23} \]
\(S(B)\) ni mgawo wa kupinda unaoonyesha jinsi kujitenga kwa kampuni na bei bora kulivyo na gharama kwa faida. Waandishi huiita stakes.
\[ \frac{\partial S(B)}{\partial B}<0. \tag{36} \]
Kwa hiyo deni kubwa zaidi, kupitia kodi ya juu ya hali tulivu katika modeli, hupunguza mapato baada ya kodi yanayoweza kupotea wakati wa upangaji bei usio sahihi. Utaratibu huu unasukuma kampuni kupata taarifa kidogo.
Kinyume chake:
\[ \frac{\partial\gamma(B)}{\partial B}>0, \qquad \frac{\partial^2\gamma(B)}{\partial B^2}>0 \tag{37} \]
kwa sababu hivyo, deni linapoongezeka bei bora huwa nyeti zaidi na zaidi kwa mishtuko ya fedha za umma. Utaratibu huu wa pili unasukuma kampuni kupata taarifa zaidi.
Kwa Nini Deni la Umma Hubadilisha Umakini wa Kampuni kwa Umbo la U?
Deni la umma linapokuwa dogo, athari ya kodi zinazoongezeka pamoja na deni katika kupunguza faida inayoweza kupotea kwa upangaji bei usio sahihi hutawala na umakini wa kampuni hupungua; deni linapoongezeka vya kutosha, unyeti unaoongezeka kwa umbo mbonyeo wa bei bora kwa mishtuko ya fedha za umma huongeza kutokuwa na uhakika, huongeza thamani ya kupata taarifa na umakini huanza kuongezeka tena.
Modeli tuli ya uchanganuzi
Waandishi kwanza hutatua utaratibu mkuu katika modeli tuli ya usawa wa sehemu iliyotenganishwa na mrejesho wa usawa wa jumla.
Kuna mishtuko miwili mikuu:
\[ \begin{pmatrix} mc\\ \tau_r \end{pmatrix} \sim N \left( \begin{pmatrix} 0\\0 \end{pmatrix}, \begin{pmatrix} \sigma_{mc}^2&0\\ 0&\sigma_\tau^2 \end{pmatrix} \right). \tag{31} \]
Mshtuko wa gharama ya ukingo \(mc\) na mshtuko wa kodi ya mapato \(\tau_r\) ni mishtuko huru ya kawaida katika sehemu hii ya uchanganuzi.
Bei bora ya taarifa kamili:
\[ p_j^\diamond = mc+\gamma(B)\tau_r \tag{32} \]
na unyeti wa kodi:
\[ \gamma(B) = \frac{\vartheta B}{1-\vartheta B} \tag{33} \]
huandikwa hivyo.
Kutokuwa na uhakika wa bei bora
Variansi ya awali ya kampuni kuhusu bei bora ni:
\[ \sigma_{p^\diamond}^{2} = \sigma_{mc}^{2} + \gamma(B)^2\sigma_\tau^{2} \tag{40} \]
ndivyo.
Mlinganyo huu unaonyesha moja kwa moja njia ya kuyumba. Ikiwa variansi ya mshtuko wa fedha za umma si sifuri, kutokuwa na uhakika wa bei bora huongezeka kadiri \(\gamma(B)\) inavyokua pamoja na deni.
Tatizo la kupata taarifa linajenga usawa gani?
Kampuni ikipata taarifa zaidi, hukadiria bei yake bora kwa usahihi zaidi na kupunguza hasara ya upangaji bei usio sahihi. Kwa upande mwingine hulipa gharama ya kuchakata taarifa.
Chanzo kinaandika tatizo lililopunguzwa kama:
\[ \max_{0<\sigma_{\mathrm{post}}^{2}\leq\sigma_{p^\diamond}^{2}} \left[ -\frac{S(B)}{2}\sigma_{\mathrm{post}}^{2} -\frac{\omega}{2} \ln \left( \frac{\sigma_{p^\diamond}^{2}} {\sigma_{\mathrm{post}}^{2}} \right) \right]. \tag{42} \]
\(\sigma_{\mathrm{post}}^{2}\) ni kutokuwa na uhakika kunakobaki kuhusu bei bora baada ya ishara binafsi kupokelewa. \(\omega>0\) huamua gharama ya ukingo ya kuchakata taarifa.
Kipengele cha kwanza ni hasara inayotarajiwa ya upangaji bei inayotokana na ukosefu wa taarifa. Kipengele cha pili ni gharama ya taarifa ya kupunguza kutokuwa na uhakika.
Kutokuwa na uhakika bora cha posterior
Kulingana na Proposition 1:
\[ \sigma_{\mathrm{post}}^2 = \min \left\{ \frac{\omega}{S(B)}, \sigma_{p^\diamond}^{2} \right\}. \tag{43} \]
Ikiwa gharama ya taarifa ni kubwa sana, kampuni haipati taarifa mpya na kutokuwa na uhakika cha posterior hubaki sawa na kutokuwa na uhakika cha awali.
Ikiwa kupata taarifa kuna thamani ya kiuchumi, kutokuwa na uhakika cha posterior hupunguzwa hadi kiwango cha \(\omega/S(B)\).
Kigezo cha umakini \(\lambda\)
Kipimo kikuu cha umakini katika utafiti ni:
\[ \lambda = \max \left\{ 1- \frac{\omega} {S(B)\sigma_{p^\diamond}^{2}}, 0 \right\} \tag{46} \]
na kwa namna sawia:
\[ \lambda = 1- \frac{\sigma_{\mathrm{post}}^{2}} {\sigma_{p^\diamond}^{2}}. \tag{48} \]
\(\lambda\) iko kati ya sifuri na moja na haina kipimo.
- \(\lambda=0\): ishara binafsi haitatui sehemu yoyote ya kutokuwa na uhakika cha awali.
- \(\lambda=1\): kutokuwa na uhakika kuhusu bei bora kunatatuliwa kikamilifu.
- Thamani kati ya 0 na 1: sehemu fulani tu ya kutokuwa na uhakika cha awali inatatuliwa.
Gharama ya taarifa \(\omega\) inapopungua, umakini huongezeka. Umuhimu wa kiuchumi wa upangaji bei usio sahihi \(S(B)\) unapoongezeka, umakini huongezeka. Kutokuwa na uhakika cha awali kuhusu bei bora kinapoongezeka, kupata taarifa huwa na thamani zaidi na umakini huongezeka.
Upitishaji wa mshtuko uliotokea wa gharama kwenda kwenye bei
Mlinganyo (47) wa chanzo:
\[ \frac{\partial p_j^*}{\partial mc} = \lambda, \qquad \frac{\partial p_j^*}{\partial\tau_r} = \lambda\gamma(B). \tag{47} \]
Maana muhimu ya matokeo haya ni kwamba katika modeli tuli mwitikio wa bei ya kampuni kwa mshtuko halisi wa gharama ya ukingo unaamuliwa moja kwa moja na umakini \(\lambda\).
Kwa mfano, ikiwa \(\lambda=0{,}6\), kampuni haihamishi mabadiliko yote ya gharama ya ukingo kwenda kwenye bei yake kwa sababu ya kelele katika ishara. Mfano wa 0,6 hapa unaeleza tu mantiki ya mlinganyo; si kipimo cha kampuni fulani ya SAFE.
Derivative ya umakini kwa deni
Theorem 1 inaonyesha kwamba uhusiano wa umakini-deni unaweza kugawanywa katika njia mbili:
\[ \frac{\partial\lambda}{\partial B} = \frac{\omega} {S(B)\sigma_{p^\diamond}^{2}} \left[ \frac{1}{S(B)} \frac{\partial S(B)}{\partial B} + \frac{1}{\sigma_{p^\diamond}^{2}} \frac{\partial\sigma_{p^\diamond}^{2}}{\partial B} \right]. \tag{49} \]
Kipengele cha kwanza ndani ya mabano ni hasi: stakes channel.
Kipengele cha pili ni chanya: volatility channel.
Katika deni dogo kipengele cha kwanza hutawala. Katika deni kubwa, ukuaji mbonyeo wa \(\gamma(B)\) huimarisha kipengele cha pili.
Nukta ya mgeuko wa mkunjo wa U
Uwiano wa deni ambapo kiwango cha chini cha umakini hutokea katika suluhisho la ndani ni:
\[ B^* = \frac{1}{\vartheta} \left[ 1- \sqrt{ \frac{\sigma_\tau^2} {\sigma_{mc}^2+\sigma_\tau^2} } \right]. \tag{50} \]
Wakati \(B<B^*\), \(\partial\lambda/\partial B<0\); wakati \(B>B^*\), \(\partial\lambda/\partial B>0\).
Sifa muhimu ya fomula hii ni kwamba nukta ya mgeuko haiamuliwi na gharama ya taarifa \(\omega\) au unyumbufu wa uingizwaji kati ya bidhaa \(\eta\). Nukta ya mgeuko inategemea kuyumba kwa mishtuko ya fedha za umma ikilinganishwa na mishtuko ya gharama ya ukingo na \(\vartheta\).
Kuyumba kwa mishtuko ya fedha za umma kunapoongezeka, nukta ya mgeuko husogea kwenda kwenye kiwango cha chini zaidi cha deni. Wakati \(\sigma_\tau\to0\), nukta ya mgeuko hutoka nje ya eneo linalowezekana na umbo la U hupotea; umakini hupungua kwa monotoniki deni linapoongezeka.
Uchoraji upya wa Kielelezo 1 cha chanzo kutoka kwenye mlinganyo
Vigezo vya Kielelezo 1 cha chanzo vinapowekwa katika Mlinganyo (50), nukta ya mgeuko kwa hali ya kuyumba kwa chini kwa mshtuko wa fedha za umma ni takriban \(B^*\approx0{,}84\), na kwa kuyumba kwa juu ni takriban \(B^*\approx0{,}67\). Thamani hizi zimetokana na mlinganyo na vigezo vya chanzo; si matokeo mapya ya jaribio.
Upitishaji ni Nini na Unapimwaje katika Utafiti Huu?
Upitishaji unaonyesha ni kwa kiwango gani mabadiliko katika gharama za kampuni yanahamishwa kwenda kwenye bei za mauzo; utafiti unatenganisha upitishaji wa mshtuko halisi wa gharama ya ukingo na kiwango ambacho kampuni huakisi ongezeko linalotarajiwa la gharama katika ongezeko linalotarajiwa la bei.
Mshtuko halisi wa gharama na mabadiliko ya gharama yanayotarajiwa si kitu kimoja
Katika modeli tuli, upitishaji wa mshtuko halisi wa gharama ya ukingo kwenda kwenye bei ni \(\lambda\).
Data za SAFE huuliza kampuni kuhusu ongezeko linalotarajiwa la gharama za pembejeo na ongezeko linalotarajiwa la bei ya mauzo katika miezi 12 ijayo. Kwa hiyo kigezo cha kimajaribio ni upitishaji wa gharama inayotarajiwa → bei inayotarajiwa.
Utabiri wa kinadharia wa upitishaji wa gharama inayotarajiwa
Lemma 1 ya chanzo, katika modeli tuli ya msingi yenye marejesho ya mara kwa mara:
\[ \beta_{RI}(B) = \frac{\partial E[p_j\mid S_j]/\partial S_j} {\partial E[mc_j\mid S_j]/\partial S_j} = 1+ \frac{\gamma(B)^2\sigma_\tau^2} {\sigma_{mc}^2} \]
hutoa matokeo hayo.
Kutokuwa na uhakika wa fedha za umma kunapokuwa chanya, usemi huu huongezeka pamoja na uwiano wa deni/Pato la Taifa.
Kwa nini? Kampuni haipokei ishara mbili tofauti kuhusu gharama ya ukingo na kodi, bali ishara moja iliyounganishwa kuhusu bei yake bora kwa jumla. Ishara inapohamia juu, kampuni haiwezi kutenganisha kikamilifu ikiwa hii imetokana na gharama pekee au kodi.
Deni linapoongezeka, \(\gamma(B)\) huwa kubwa zaidi, hivyo ishara ileile humaanisha uwezekano wa mabadiliko makubwa zaidi ya kodi. Kwa hiyo marekebisho ya kodi yanayotarajiwa yanayoambatana na marekebisho ya gharama yanayotarajiwa pia huimarisha mabadiliko ya bei yanayotarajiwa.
Kwa nini miundo mbadala ya taarifa ni muhimu?
Waandishi hulinganisha utabiri wa upitishaji unaotegemea deni wa modeli na miundo mitatu mbadala ya taarifa:
- Taarifa kamili: Kampuni huona gharama na kodi kila moja kikamilifu; upitishaji wa gharama inayotarajiwa hautegemei deni.
- Ishara huru: Kampuni hupokea ishara tofauti zenye kelele kwa gharama na kodi; bado hakuna mteremko unaotegemea deni.
- Uhusishaji usio sahihi wa kudumu: Kampuni hudhani kuwa sehemu thabiti ya variansi ya bei bora hutoka kwenye gharama; upitishaji unaotarajiwa bado haubadiliki pamoja na deni.
Kwa hiyo upitishaji unaotarajiwa unaoongezeka na deni kimajaribio ni utabiri bainifu wa utaratibu wa kutokuwa makini kwa busara wa waandishi wenye ishara moja iliyounganishwa.
Udhibiti wa marejesho yanayopungua kwa kipimo
Modeli kuu tuli hutumia marejesho ya mara kwa mara kwa kipimo. Kiambatisho F pia kinachunguza hali ya marejesho yanayopungua kwa kipimo katika uzalishaji.
Katika upanuzi huu viwango vya upitishaji vinavyotarajiwa vinaweza kupunguzwa kwa kipimo; lakini matokeo ya ubora bainifu ya waandishi yanahifadhiwa: upitishaji unaobadilika chanya na deni hutokea tu katika modeli ya umakini wa ndani.
Chanzo kinaeleza kwa mfano kwamba sehemu ya kazi \(\alpha=0{,}30\) na unyumbufu wa uingizwaji \(\eta=6\) vinapotumiwa, kipengele cha kupunguza kipimo cha marejesho yanayopungua ni takriban 0,22 na hii iko karibu na mgawo wa kiwango cha msingi wa kimajaribio 0,194.
Mbinu na Matokeo ya Utafiti
Seti ya data ya SAFE na sampuli
Uchambuzi wa kimajaribio hutumia paneli ya kampuni ya kila robo mwaka ya Survey on the Access to Finance of Enterprises (SAFE) inayotekelezwa na Benki Kuu ya Ulaya na Tume ya Ulaya.
Tangu 2023, utafiti huwauliza kampuni kuhusu ongezeko linalotarajiwa la gharama za pembejeo na ongezeko linalotarajiwa la bei ya mauzo kwa miezi 12 ijayo.
Sampuli ya utafiti inajumuisha mawimbi 10 ya utafiti katika kipindi cha 2023Q3-2026Q1. Hakuna wimbi la 2023Q4; kwa hiyo muda unajumuisha robo 11 huku idadi ya mawimbi ya utafiti ikiwa 10.
Nchi 11 katika sampuli ni:
- Austria,
- Ubelgiji,
- Ujerumani,
- Hispania,
- Ufini,
- Ugiriki,
- Ireland,
- Italia,
- Uholanzi,
- Ureno,
- Slovakia.
Ufaransa imeondolewa katika sampuli kuu. Chanzo kinaeleza kuwa ngao ya bei za nishati iliyotekelezwa kati ya 2021-2025 ilipunguza upitishaji wa gharama kwenda bei kwa njia bandia kwa kuweka ukomo kwenye ushuru wa rejareja wa umeme na gesi.
Ukubwa wa sampuli
Baada ya kuondoa rekodi za kampuni-wimbi ambazo ukuaji wa bei inayotarajiwa au gharama inayotarajiwa hauonekani, uchunguzi 65.825 unabaki.
Kwa sababu vipimo vya msingi hutumia vidhibiti vya ziada vya kampuni kama matarajio ya mshahara na ajira, sampuli inakuwa:
uchunguzi 62.837 wa kampuni-wimbi na kampuni 35.769 tofauti
ndivyo.
Vigezo vya matarajio vimefanyiwa winsorize katika percentile za 1 na 99. Winsorization ni mbinu ya kuzuia athari za thamani kali kwenye regresheni kwa kuhamisha uchunguzi wa mwisho hadi kwenye mipaka ya percentile iliyoainishwa badala ya kuufuta kabisa.
Vigezo kuu vya kimajaribio
\(\Delta pe_{i,c,t}\): ukuaji unaotarajiwa wa bei ya mauzo wa kampuni \(i\) kwa miezi 12 ijayo.
\(\Delta mce_{i,c,t}\): ukuaji unaotarajiwa wa gharama za pembejeo wa kampuni kwa miezi 12 ijayo.
\(B_{c,t}\): uwiano wa deni la umma lililounganishwa/Pato la Taifa wa nchi uliocheleweshwa kwa robo moja. Chanzo hutumia mfululizo wa Eurostat `gov_10q_ggdebt`.
Regresheni kuu
Mlinganyo (52) wa chanzo:
\[ \Delta pe_{i,c,t} = \beta_0\Delta mce_{i,c,t} + \beta_1 \Delta mce_{i,c,t}B_{c,t} + X_{i,c,t}'\Gamma + \alpha_{c,t} + \varepsilon_{i,c,t}. \tag{52} \]
\(X_{i,c,t}\) inajumuisha vidhibiti vya kiwango cha kampuni:
- ukubwa wa kampuni,
- sekta,
- makundi ya mauzo,
- matarajio ya mshahara,
- matarajio ya ajira,
- mwelekeo ulioripotiwa wa mabadiliko katika mauzo, faida, gharama za riba, deni/mali na gharama nyingine katika miezi sita iliyopita.
\(\alpha_{c,t}\) ni athari zisizobadilika za nchi × wimbi la utafiti. Hivyo hali za pamoja za uchumi mpana kwa kampuni zote katika nchi na wimbi lilelile humezwa na athari zisizobadilika.
Regresheni hutumia mraba mdogo uliopimwa kwa uzani wa utafiti wa SAFE. Makosa sanifu yamepangwa katika makundi kwa kiwango cha nchi.
Kwa kuwa utabiri wa mwelekeo wa modeli ni \(\beta_1>0\), majaribio ya umuhimu kwa mgawo wa mwingiliano katika jedwali la chanzo ni ya upande mmoja; jaribio la pande mbili limetumika kwa mgawo wa kiwango.
Upitishaji unaotarajiwa katika kiwango cha deni
Mlinganyo (53) wa chanzo:
\[ \beta(B) \equiv \left. \frac{\partial\Delta pe} {\partial\Delta mce} \right|_B = \beta_0+\beta_1B. \tag{53} \]
Katika sehemu ya kimajaribio \(B\) iko katika kipimo cha pointi za asilimia.
Kwa mfano, katika makadirio ya msingi:
\[ \hat{\beta}_0=0{,}194, \qquad \hat{\beta}_1=0{,}000718. \]
Katika uwiano wa deni wa Ireland wa %32,8:
\[ 0{,}194+ 0{,}000718\times32{,}8 \approx 0{,}218. \]
Katika uwiano wa deni wa Ugiriki wa %171,5:
\[ 0{,}194+ 0{,}000718\times171{,}5 \approx 0{,}317. \]
Chanzo kinaripoti thamani iliyozungushwa ya 0,318.
Hesabu hizi mbili si makadirio mapya; ni uwekaji wa kufundishia wa vigawo vya Jedwali 1 la chanzo katika Mlinganyo (53) wa chanzo.
Matokeo ya regresheni kuu
| Kigezo / sifa | (1) Msingi | (2) Bila vidhibiti vya mikro | (3) FE za nchi-wimbi pekee | (4) Msingi + FE za umiliki/usafirishaji |
|---|---|---|---|---|
| \(\Delta mce\) | 0,194*** (0,023) | 0,237*** (0,020) | 0,261*** (0,027) | 0,194*** (0,022) |
| \(\Delta mce\times B\) | 0,000718*** (0,000297) | 0,000573** (0,000290) | 0,000515** (0,000296) | 0,000719*** (0,000294) |
| Athari zisizobadilika za nchi × wimbi | Ndiyo | Ndiyo | Ndiyo | Ndiyo |
| Athari zisizobadilika za sekta, ukubwa, mauzo | Ndiyo | Ndiyo | Hapana | Ndiyo |
| Matarajio ya mshahara na ajira | Ndiyo | Hapana | Hapana | Ndiyo |
| Vidhibiti vingine vya mikro | Ndiyo | Hapana | Hapana | Ndiyo |
| Athari zisizobadilika za umiliki na usafirishaji | Hapana | Hapana | Hapana | Ndiyo |
| Idadi ya uchunguzi | 62.837 | 65.825 | 65.825 | 62.837 |
Thamani zilizo kwenye mabano ni makosa sanifu yaliyopangwa katika makundi kwa kiwango cha nchi.
Alama za chanzo: *** \(p<0{,}01\), ** \(p<0{,}05\), * \(p<0{,}10\). Jaribio kwa mgawo wa mwingiliano ni la upande mmoja.
Kupanda kutoka 0,218 hadi 0,318 kunamaanisha nini?
Mgawo wa upitishaji unapokuwa 0,218, katika tafsiri ya mstari ya ndani ya regresheni, tofauti ya kitengo 1 katika ukuaji wa gharama za pembejeo unaotarajiwa inahusishwa na takriban tofauti ya kitengo 0,218 katika ukuaji wa bei ya mauzo unaotarajiwa.
Thamani ya 0,318 ni makadirio ya uhusiano huohuo katika mazingira ya deni la juu zaidi.
Uwiano huu miwili si uwiano wa kihasibu unaoonyesha kwa uhakika ni asilimia gani ya gharama za kampuni huhamishwa kwenye bei halisi. Ni mielekeo ya regresheni kati ya ukuaji wa gharama zinazotarajiwa na bei zinazotarajiwa za kampuni.
Kwa nini matokeo ya kimajaribio si usababisho wa moja kwa moja?
Regresheni hupima ni kwa kiwango gani mabadiliko ya gharama yanayotarajiwa katika kiwango cha kampuni yanaakisiwa katika matarajio ya bei na jinsi mteremko huu unavyobadilika kulingana na kiwango cha deni cha nchi.
Athari zisizobadilika za nchi × wimbi hudhibiti sehemu muhimu ya hali za pamoja za uchumi mpana na vidhibiti mbalimbali vya kampuni hutumika. Hata hivyo utafiti haufanyi jaribio linalobadilisha uwiano wa deni kwa nje na kwa bahati nasibu.
Kwa hiyo matokeo ya kimajaribio yanalingana na utabiri wa modeli ya kutokuwa makini kwa busara ya waandishi; hayapaswi kutafsiriwa pekee yake kama uthibitisho wa mwisho kwamba ongezeko la deni huongeza upitishaji kwa njia ya kisababisho.
Vipimo 40 vya uimara
| Kundi la uimara | \(\hat{\beta}_1>0\) | Muhimu kwa upande mmoja %10 | Muhimu kwa upande mmoja %5 |
|---|---|---|---|
| Vipimo vyote | 40 / 40 | 39 / 40 | 37 / 40 |
| Vidhibiti / athari zisizobadilika | 24 / 24 | 24 / 24 | 24 / 24 |
| Kuondoa nchi moja kila mara | 11 / 11 | 10 / 11 | 9 / 11 |
| Mabadiliko ya sampuli | 1 / 1 | 1 / 1 | 1 / 1 |
| Mabadiliko ya mkadiriaji | 4 / 4 | 4 / 4 | 3 / 4 |
Katika vipimo 40, makadirio ya mgawo wa mwingiliano hubadilika kati ya \(2{,}73\times10^{-4}\) na \(9{,}59\times10^{-4}\). Mediani ni \(6{,}93\times10^{-4}\), wastani ni \(6{,}49\times10^{-4}\).
Kila nchi inapoondolewa kwa zamu kutoka kwenye sampuli, mgawo hubaki chanya. Italia inapoondolewa mgawo ni \(2{,}73\times10^{-4}\) na \(p=0{,}12\) ya upande mmoja; Ujerumani inapoondolewa hushuka hadi \(5{,}60\times10^{-4}\) na \(p=0{,}055\).
Chanzo kinahusisha hili na nchi hizi kutoa utofauti muhimu wa kutambulisha katika mgawanyo wa deni.
Wakati matarajio ya mfumuko wa bei ya kampuni na hali za makro zinadhibitiwa
Regresheni za ziada katika Kiambatisho J huzingatia matarajio ya kampuni yenyewe ya mfumuko wa bei wa mwaka mmoja na miaka mitano, tofauti za sekta/ukubwa/mauzo/usafirishaji/umiliki, pamoja na mfumuko mkuu wa bei, mfumuko wa nishati na ukuaji halisi wa Pato la Taifa katika kiwango cha nchi.
Katika vipimo hivi mgawo wa \(\Delta mce\times B\) hubaki kati ya 0,00067 na 0,00107 na katika chanzo hudumisha umuhimu katika kiwango cha %5.
Wakati kodi za uzalishaji na uagizaji zinatumika badala ya deni
Kiambatisho J.6 hutumia uwiano wa Eurostat ESA 2010 D.2 “kodi juu ya uzalishaji na uagizaji / Pato la Taifa” badala ya deni/Pato la Taifa.
Katika regresheni hii mbadala:
- katika uwiano wa chini kabisa wa kodi/Pato la Taifa ulioonekana wa %4,8, upitishaji ni takriban 0,21,
- katika uwiano wa juu zaidi wa %18,3, upitishaji ni takriban 0,31
kama ilivyokokotolewa.
Chanzo pia kinaripoti korelesheni ya Pearson ya 0,74 kati ya deni/Pato la Taifa na uwiano huu wa kodi katika kiwango cha nchi-wimbi, na 0,77 katika wastani wa nchi.
Matokeo haya yanalingana na uhusiano wa utaratibu wa mzigo wa kodi za fedha za umma; hata hivyo korelesheni haimaanishi usababisho.
Lengo la modeli ya usawa wa jumla yenye mienendo
Modeli tuli ya usawa wa sehemu hutenga kwa uchanganuzi utaratibu wa umakini wenye umbo la U. Lengo la modeli ya usawa wa jumla yenye mienendo ni kukokotoa jinsi utaratibu huohuo, chini ya:
- udumifu wa mshtuko,
- kiwango cha jumla cha bei kuwa ishara ya umma,
- deni kubadilika kwa muda,
- kanuni ya Taylor,
- mwitikio wa sera ya kodi kwa deni
unavyobadilika kuwa kuyumba kwa mfumuko wa bei wa jumla.
Urekebishaji
| Kigezo | Thamani | Maana / jukumu katika chanzo |
|---|---|---|
| \(\eta\) | 6 | Unyumbufu wa uingizwaji kati ya bidhaa. |
| \(\rho_\nu\) | 0,4 | Udumifu wa kila mwaka wa mshtuko wa fedha za umma. |
| \(\rho_z\) | 0,4 | Udumifu wa kila mwaka wa mshtuko wa tija. |
| \(\phi_\pi\) | 1,5 | Mwitikio wa sera ya fedha kwa mfumuko wa bei. |
| \(\phi_b\) | 2 | Kasi ya msingi ya marekebisho ya fedha za umma. |
| Riba ya nominella ya hali tulivu | %2,5 | Kigezo cha sera cha modeli. |
| \(\vartheta\) | 0,1 | Uhusiano wa kodi ya mapato ya hali tulivu na uwiano wa deni/Pato la Taifa. |
| \(\omega\) | 0,00097 | Gharama ya taarifa iliyokalibishwa. |
| \(\sigma_z\) | 0,0365 | Kuyumba kwa mshtuko wa tija kulikokalibishwa. |
| Kuyumba kwa mshtuko wa fedha za umma/kodi | 0,1197 | Kuyumba kwa mshtuko wa fedha za umma kulikoripotiwa katika urekebishaji wa chanzo. |
Malengo matatu ya urekebishaji
Lengo la kwanza: Katika uwiano wa deni/Pato la Taifa wa \(B=0{,}60\), kuyumba kwa mfumuko wa bei wa kila mwaka ni %1,6.
Lengo la pili: Mteremko unaoonekana katika regresheni ya SAFE katika upitishaji wa gharama-bei unaotarajiwa deni linapoongezeka. Chanzo hulenga ongezeko la takriban %30 katika upitishaji unaotarajiwa wakati wa kutoka \(B=0{,}5\) hadi \(B=1{,}5\).
Lengo la tatu: Thamani ya 0,62 ya upitishaji wa gharama halisi zisizo za kazi kwenda kwenye bei nchini Marekani, iliyochukuliwa kutoka utafiti mwingine. Kwa kuwa uwiano wa deni/Pato la Taifa wa Marekani ulikuwa takriban %90 katika kipindi husika, lengo la \(\lambda=0{,}62\) linatumika katika modeli katika \(B=0{,}9\).
Baadhi ya malengo haya yametoka kwenye regresheni ya SAFE ya utafiti huu na baadhi kutoka kwenye fasihi. Kwa hiyo si yote ni matokeo mapya ya kimajaribio ya utafiti huu.
Umakini na kuyumba kwa mfumuko wa bei katika modeli yenye mienendo
Katika paneli (a) ya Kielelezo 2 cha chanzo, umakini wa hali tulivu unaonekana kuwa na umbo la U dhidi ya deni/Pato la Taifa. Hivyo utaratibu wa uchanganuzi wa modeli tuli huhifadhiwa pia katika modeli ya usawa wa jumla yenye mienendo.
Katika paneli (b), kuyumba kwa mfumuko wa bei wa kila mwaka pia kuna umbo la U.
Chanzo kinatenganisha sababu mbili:
- Deni linapoongezeka, \(\gamma(B)\) hukua na mishtuko ya fedha za umma huathiri bei bora kwa nguvu zaidi.
- Katika mazingira ya deni kubwa, kampuni hugawa upya umakini wao kuelekea hali za fedha za umma na bei huwa nyeti zaidi kwa mishtuko.
Katika modeli ya kiasi ya waandishi, utaratibu wa pili, yaani ugawaji upya wa ndani wa umakini, ndio kichocheo kikuu cha umbo la U.
Nini hutokea umakini ukishikiliwa kuwa thabiti?
Katika hali mbadala ya Kielelezo 2 cha chanzo, mkakati wa umakini wa kampuni hushikiliwa thabiti katika muundo wa kiwango cha \(B=0{,}5\).
Katika hali hii kuyumba kwa mfumuko wa bei hupungua kwa kiasi kikubwa kwa monotoniki deni linapoongezeka. Ni katika deni la juu sana pekee, baada ya takriban \(B>1{,}4\), ambapo ongezeko dogo huanza kwa sababu ya unyeti wa moja kwa moja wa bei bora kwa kodi.
Ulinganisho huu unaonyesha kwamba kuyumba kwa mfumuko wa bei katika mazingira ya deni kubwa hakutokani tu na athari ya kimitambo ya kabari ya kodi, bali pia na mabadiliko katika kile ambacho kampuni huchagua kukitilia maanani.
Ongezeko la deni kutoka %100 hadi %175
Katika modeli iliyokalibishwa:
- \(B=1{,}00\): kuyumba kwa mfumuko wa bei wa kila mwaka ni takriban %1,65,
- \(B=1{,}75\): kuyumba kwa mfumuko wa bei wa kila mwaka ni takriban %2,00.
Chanzo kinaripoti hili kama ongezeko la zaidi kidogo ya %20.
Thamani hii si utabiri, ni matokeo ya hali mbadala ya modeli. Thamani ya %175 iliyotumiwa kwa Marekani katika modeli inarejelea makadirio ya deni ya muda mrefu; utafiti haudai kwamba mwaka 2056 kuyumba kwa mfumuko wa bei kutakuwa kwa hakika %2.
Kwa nini chanzo cha variansi ya mfumuko wa bei hubadilika?
Kielelezo 3 cha chanzo hugawanya variansi ya jumla ya mfumuko wa bei katika michango ya mishtuko ya tija na fedha za umma.
Deni linapokuwa dogo, sehemu kubwa zaidi ya variansi ya mfumuko wa bei huhusishwa na mishtuko ya tija.
Deni linapoongezeka, mchango wa mishtuko ya fedha za umma katika variansi ya jumla ya mfumuko wa bei huongezeka; mchango wa mishtuko ya tija hupungua kwa uwiano na kwa kiwango halisi.
Matokeo haya yanahusishwa na kampuni kutilia maanani zaidi hali za fedha za umma katika mazingira ya deni kubwa.
Muundo wa imani za posterior za kampuni
Kielelezo 4 cha chanzo hutenganisha mishtuko inayosababisha upyaishaji wa imani za kampuni baada ya taarifa mpya.
Deni linapokuwa dogo, sehemu kubwa sana ya mabadiliko ya imani ya posterior inaelezwa na mishtuko ya tija.
Deni linapoongezeka, sehemu ya mishtuko ya fedha za umma huongezeka. Grafu hii si kipimo cha moja kwa moja cha “kampuni inasoma habari kiasi gani”; ni mgawanyo wa variansi unaotokana na uakisi wa ishara bora kwenye michakato ya mishtuko ya kimuundo ya modeli.
Kwa nini mshtuko wa tija na mshtuko wa fedha za umma hutenda tofauti?
Kielelezo 5 cha chanzo hulinganisha mwitikio wa jumla wa mfumuko wa bei katika vipindi vinne vya kwanza.
Mshtuko hasi wa tija: Huongeza gharama ya ukingo na bei bora. Lakini katika mazingira ya deni kubwa, ongezeko la kwanza la mfumuko wa bei hupunguza thamani halisi ya deni kwa kiwango kikubwa zaidi; kanuni ya kodi hupunguza kodi katika kipindi kinachofuata na mrejesho huu huweka shinikizo kali zaidi la kushusha bei bora. Zaidi ya hayo, kwa kuwa kampuni huhamisha umakini wao mbali na mishtuko ya tija katika deni kubwa, huzitambua kidogo. Kwa hiyo mishtuko ya tija huwa na athari ndogo ya mfumuko wa bei katika deni kubwa.
Mshtuko wa fedha za umma: Deni linapoongezeka, unyeti wa bei bora kwa kodi huongezeka na kampuni hutilia maanani zaidi hali za fedha za umma. Kwa hiyo athari ya mfumuko wa bei ya mishtuko ya fedha za umma huimarika katika deni kubwa.
Athari ya kasi ya marekebisho ya fedha za umma
Mlinganyo (54) wa chanzo unaandika mienendo ya deni halisi iliyolog-lineari kama:
\[ b_t^R = [1+i-\vartheta\phi_b]b_{t-1}^R + (1+i)(\iota_{t-1}-\pi_t) - \vartheta(c_t+\nu_t) \tag{54} \]
huandikwa hivyo.
\(\phi_b\) inapoongezeka, huku vigezo vingine vikishikiliwa thabiti, udumifu wa deni halisi hupungua. Hii ni athari ya kuleta uthabiti.
Hata hivyo, kulingana na Mlinganyo (7), \(\phi_b\) pia husababisha kodi kujibu kwa unyeti mkubwa zaidi kwa mabadiliko ya deni. Hili linaweza kuongeza kuyumba kwa kodi na motisha ya kampuni kutilia maanani habari za fedha za umma.
Kielelezo 6 cha chanzo hulinganisha \(\phi_b=2\) ya msingi na sera kali zaidi ya \(\phi_b=3\).
Deni la chini na la kati: Marekebisho ya haraka zaidi ya fedha za umma hupunguza kuyumba kwa mfumuko wa bei.
Deni kubwa: Matokeo hugeuka; mwitikio mkali zaidi wa kodi huongeza kuyumba kwa mfumuko wa bei.
Kwa hiyo modeli haina hitimisho kwamba “kutuliza deni kwa haraka zaidi daima huzalisha kuyumba kwa chini kwa mfumuko wa bei”.
Nini hutokea kutokuwa na uhakika kukiongezeka ghafla?
Sehemu 5.2 ya chanzo huchunguza hali mbadala ambapo, wakati huohuo na mshtuko wa fedha za umma, kutokuwa na uhakika cha awali cha kampuni katika vipimo vyote vya hali huongezeka mara mbili.
Kutokuwa na uhakika kunapoongezeka, kampuni huongeza umakini wao ili kulitatua.
Umakini huu wa ziada husababisha ongezeko la kodi kupitishwa kwa nguvu zaidi kwenye bei na kuongeza mwitikio wa mfumuko wa bei na pato.
Tofauti kati ya deni dogo na kubwa
Katika Kielelezo 7 cha chanzo:
- hali ya deni dogo ni \(B=0{,}5\),
- hali ya deni kubwa ni \(B=1{,}2\)
na hali hizi zinalinganishwa.
Katika deni kubwa, bei bora tayari ni nyeti zaidi kwa mabadiliko ya kodi na sehemu kubwa zaidi ya umakini wa kampuni imeelekezwa kwenye mishtuko ya fedha za umma.
Kwa hiyo katika hali ya deni kubwa, tofauti ya mwitikio wa mfumuko wa bei kati ya umakini wa ndani na umakini thabiti wakati wa mshtuko ni zaidi ya mara mbili ya ile ya hali ya deni dogo.
Je, ongezeko la umakini ni la kudumu?
Kulingana na Kielelezo 8 cha chanzo, wakati wa mshtuko wa fedha za umma na kutokuwa na uhakika wa juu, umakini huongezeka kwa kasi lakini kwa kiasi kikubwa hurudi kwenye thamani ya hali tulivu baada ya kipindi kimoja.
Kwa hiyo athari ya ziada ya makro ya ongezeko la muda la kutokuwa na uhakika kupitia umakini hujitokeza hasa katika kipindi cha kwanza cha mshtuko.
Kwa nini kiwango cha jumla cha bei kuwa ishara ya umma ni muhimu?
Baada ya kampuni kuweka bei zao, huona kiwango cha jumla cha bei bila malipo. Kwa kuwa bei za jumla pia zinajumuisha maamuzi ya taarifa na upangaji bei ya kampuni nyingine, hutumika kama ishara ya umma inayopunguza kutokuwa na uhakika wa baadaye.
Kwa sababu kampuni huzingatia taarifa hii ya baadaye ya bure wakati wa kununua taarifa binafsi, thamani ya mwendelezo ya taarifa binafsi leo hupungua.
Kiambatisho I huchunguza hali mbadala ya “kampuni isiyo na ufahamu kamili” ambapo kampuni kwa makosa hazizingatii athari hii.
Kwa kuwa kampuni hizi hazizingatii kwamba taarifa binafsi itabadilishwa kwa sehemu na ishara ya umma ya bure baadaye, hupata umakini zaidi kidogo katika viwango vyote vya deni na mfumuko wa bei huwa na kuyumba zaidi kidogo.
Hata hivyo matokeo ya ubora yenye umbo la U kati ya deni-umakini na deni-kuyumba kwa mfumuko wa bei hayabadiliki.
Modeli yenye mienendo hutatuliwaje kwa namba?
Kiambatisho C hutatua kizuizi cha kutokuwa makini kwa busara chenye mienendo kupitia muundo wa linear-quadratic-Gaussian (LQG) na matriki za kovarians.
LQG ni familia ya matatizo ambayo mienendo ya hali ni ya mstari, mishtuko ni Gaussian na kazi ya hasara ni ya kwadrati. Muundo huu huruhusu uteuzi wa taarifa kutatuliwa kupitia wastani na kovarians.
Lengo thabiti la kampuni:
\[ \widetilde{p}_{j,t}^{\diamond} = H'\vec{x}_t \tag{28 / 73} \]
linawakilishwa na vekta ya hali yenye vipimo vichache.
Sharti muhimu la nukta thabiti la modeli ni:
\[ H_{\mathrm{new}}=H \tag{30 / 128} \]
ni hivyo.
Maana yake ni kwamba mienendo ya bei lengwa \(H\) ambayo kampuni zinaamini kuwa sahihi lazima iwe sawa na mienendo ya bei lengwa inayotokea kweli wakati maamuzi yao bora ya taarifa na bei yanapojumlishwa katika uchumi.
Mizunguko ya nukta thabiti ya ndani na nje
Kiambatisho C.6 cha chanzo kinafafanua suluhisho la namba katika hatua tano:
- Uanzishaji: Vekta ya upakiaji lengwa \(H^{(0)}\), vigawo vya matumizi na kovarians za mwanzo hukadiriwa.
- Mzunguko wa ndani: Kwa \(H\) iliyotolewa, kovarians za awali binafsi na za umma, kovarians baada ya ishara binafsi, faida za taarifa na matriki ya thamani ya mwendelezo hurudiwa.
- Kizuizi cha sera: Nukta thabiti ya matumizi hutatuliwa chini ya ishara ya jumla ya bei na milinganyo ya sera.
- Usasishaji wa lengo: Mishtuko huwekwa kwenye mfumo wa nafasi ya hali wa mstari na \(H_{\mathrm{new}}\) mpya hukokotolewa.
- Mzunguko wa nje: \(H\) husasishwa kwa kutumia damping na mchakato hurudiwa hadi \(H_{\mathrm{new}}\) na \(H\) ziwe karibu vya kutosha.
Usasishaji wa nje ni:
\[ H^{(r+1)} = (1-\theta)H^{(r)} + \theta H_{\mathrm{new}}, \qquad \theta\in(0,1] \]
ni hivyo.
Chanzo kinafafanua masharti ya kukaribiana kwa alama \(\varepsilon_{\mathrm{inner}}\), \(\varepsilon_{\mathrm{policy}}\) na \(\varepsilon_{\mathrm{outer}}\), lakini hakiripoti thamani kamili za namba zilizotumika katika PDF. Vilevile thamani ya mwisho ya namba ya upeo \(L\) ambako uwakilishi wa Wold unakatwa haijaelezwa wazi. Mapengo haya hayajakisiwa katika maandishi ya Verianla.
Nini kinafanywa kwa uthabiti wa namba?
Chanzo kinaeleza kwamba makadirio ya namba kwenye koni ya positive semi-definite hutumiwa ili makosa ya kuzungusha katika matriki za kovarians yasivuruge mpangilio wa kinadharia kati ya seti za taarifa.
Chanzo pia kinaeleza kwamba kwa kovarians singular, inverses za Moore-Penrose na mbinu ya pseudo-determinant zinaweza kutumika; katika utekelezaji wa namba, sakafu ndogo sana ya eigenvalue hutumiwa na imehakikiwa kwamba matokeo si nyeti kwa sakafu hiyo.
Dhana ya kodi ya mapato ni maalum kiasi gani?
Modeli kuu hutumia kodi ya mapato ya uwiano juu ya mapato ya mauzo ya kampuni. Hii si uwakilishi wa moja kwa moja wa mifumo yote ya kodi ya ulimwengu halisi.
Kiambatisho H kinaonyesha matokeo muhimu ya kihisabati. Ikiwa kodi ya faida \(T_{\pi,t}\) na kodi ya mishahara \(T_{\ell,t}\):
\[ T_{\pi,t}=T_{r,t}, \qquad T_{\ell,t} = \frac{T_{r,t}} {1-T_{r,t}} \tag{173} \]
zinachaguliwa chini ya sharti hili, tatizo la bei la kampuni, bei bora, hasara ya faida ya daraja la pili, tatizo la kutokuwa makini kwa busara na mapato ya kodi ya serikali kwa kila kipindi huwa sawa na uchumi wa kodi ya mapato katika maandishi makuu.
Viwango sawa vya kodi katika hali tulivu ni:
\[ T_\pi=\vartheta B, \qquad T_\ell= \frac{\vartheta B} {1-\vartheta B} \tag{181} \]
huwa hivyo.
Matokeo haya yanaonyesha kwamba njia ya kodi katika modeli kuu haitegemei tu aina moja ya kodi iliyopewa jina; hata hivyo si kila mfumo halisi wa kodi unaotoa usawa huu moja kwa moja.
Matokeo makuu yanayoungwa mkono na utafiti
- Katika modeli, deni la umma huathiri motisha za umakini wa kampuni kupitia njia mbili zinazopingana.
- Njia ya faida iliyo hatarini katika upangaji bei usio sahihi hupunguza umakini deni linapoongezeka.
- Njia ya unyeti kwa mishtuko ya fedha za umma huongeza umakini deni linapoongezeka na huimarika katika deni kubwa.
- Kutokuwa na uhakika wa fedha za umma kunapokuwa chanya, uhusiano wenye umbo la U unaweza kutokea kati ya umakini na deni.
- Kutokuwa na uhakika wa fedha za umma kunapoondolewa, umbo la U hupotea katika modeli ya uchanganuzi na umakini hupungua kwa monotoniki pamoja na deni.
- Katika data za SAFE, upitishaji wa gharama zinazotarajiwa kwenda kwenye bei zinazotarajiwa una uhusiano chanya na uwiano wa deni la umma/Pato la Taifa wa nchi.
- Mgawo mkuu wa mwingiliano wa kimajaribio hubaki chanya katika vipimo vingi vya vidhibiti, sampuli na wakadiriaji.
- Katika modeli yenye mienendo iliyokalibishwa, umbo la U la umakini wa kampuni huzalisha pia uhusiano wenye umbo la U katika kuyumba kwa mfumuko wa bei.
- Katika mazingira ya deni kubwa, kampuni huelekeza sehemu kubwa zaidi ya umakini wao kwenye mishtuko ya fedha za umma.
- Katika modeli, kuongeza deni/Pato la Taifa kutoka %100 hadi %175 huongeza kuyumba kwa mfumuko wa bei kwa takriban %20.
- Marekebisho ya haraka zaidi ya fedha za umma yanaweza kupunguza kuyumba kwa mfumuko wa bei katika deni dogo lakini kuyaongeza katika deni kubwa.
- Ongezeko la kodi linapotokea wakati wa kutokuwa na uhakika wa juu, ongezeko la ndani la umakini linaweza kuimarisha upitishaji wa mshtuko kwenda kwenye bei.
Ujumlishaji ambao utafiti hauungi mkono
Utafiti hauonyeshi kwamba kila ongezeko la deni la umma huongeza mfumuko wa bei moja kwa moja katika kila nchi.
Uhusiano wenye umbo la U hutokea chini ya utaratibu fulani wa modeli na uwepo wa kutokuwa na uhakika wa fedha za umma.
Regresheni ya SAFE haitambulishi kwa jaribio la nje athari safi ya kisababisho ya deni la umma kwenye upitishaji wa bei.
Kuyumba kwa mfumuko wa bei kwa takriban %2 katika hali ya %175 deni/Pato la Taifa si utabiri halisi wa mfumuko wa bei wa 2056.
Modeli haijumuishi aina zote za kodi halisi, utofauti wa kampuni, matumizi ya serikali, deni la muda mrefu la serikali au malipo ya hatari ya deni la taifa.
Modeli haijumuishi katika muundo mkuu utofauti kati ya sekta katika namna kampuni zinavyokabili kutokuwa na uhakika wa fedha za umma.
Jinsi njia za deni la muda mrefu na malipo ya hatari ya deni la taifa zinavyoweza kubadilisha matokeo ya utafiti haijakokotolewa katika makala hii; waandishi wanaacha haya kama maeneo ya utafiti wa baadaye.
Vikwazo vikuu vya utafiti
- Toleo la utafiti: FEDS working paper ni kazi ya majadiliano yenye hali ya awali.
- Utambulisho wa kimajaribio: Matokeo ya SAFE yanatoa uhusiano thabiti unaolingana na utabiri wa modeli; si muundo wa majaribio unaotambua moja kwa moja athari ya nje ya kisababisho ya deni.
- Wigo wa nchi: Sampuli ya kimajaribio imewekewa kikomo kwa nchi 11 za Eneo la Euro.
- Matarajio ya kampuni: Vigezo vikuu vya kimajaribio si matokeo yaliyotokea bali matarajio ya kampuni kwa miezi 12 ijayo.
- Muundo wa kodi: Modeli kuu imejengwa juu ya kodi potofu ya mapato; ingawa Kiambatisho H kinaonyesha usawa fulani wa kodi ya mishahara/faida, hakijumuishi mifumo yote halisi ya kodi.
- Utofauti wa kampuni: Utaratibu mkuu wa usawa wa jumla haumodeli utofauti kati ya sekta katika namna kampuni zinavyokabili kutokuwa na uhakika wa fedha za umma.
- Muundo wa deni: Modeli haijumuishi deni la muda mrefu na malipo ya hatari ya deni la taifa.
- Uwezo wa kuzalisha tena kwa namba: Kiambatisho C kinaeleza kwa kina algoriti ya suluhisho, lakini thamani kamili za baadhi ya toleransi za namba na upeo wa kukata Wold haziripotiwi wazi katika PDF.
Maana ya jumla ya kisayansi
Mchango mkuu wa utafiti si dai rahisi la mstari kwamba “deni kubwa husababisha mfumuko wa bei”.
Utaratibu maalum zaidi ni huu: Mazingira ya fedha za umma hubadilisha si tu bei ambayo kampuni zinataka kuweka, bali pia taarifa gani zinataka kufuatilia kwa umakini kiasi gani kabla ya kuweka bei.
Deni la umma linapokuwa dogo, kodi za juu zinaweza kupunguza gharama ya faida ya upangaji bei usio sahihi na kampuni inaweza kununua taarifa kidogo. Deni linapoongezeka zaidi, mabadiliko katika mfumo huohuo wa kodi huwa muhimu zaidi kwa bei bora; kampuni huanza kufuatilia sera ya fedha za umma kwa karibu zaidi.
Ugawaji upya huu wa umakini huruhusu mishtuko ya fedha za umma kupitishwa kwa nguvu zaidi kwenda kwenye bei na mfumuko wa bei wa jumla katika mazingira ya deni kubwa.
Kwa hiyo ujumbe wa kisera wa modeli hautegemei tu kile ambacho sera ya fedha za umma hufanya, bali pia jinsi kampuni zinavyofuatilia kwa karibu mabadiliko katika sera hiyo.
Maelezo ya Chanzo na Mbinu
Kichwa asilia: Inattentive Price Setting and Inflation Under Fiscal Policy Uncertainty
Waandishi: Oliver Pfäuti; Edson Wu.
Mpangilio wa waandishi: Katika chanzo Oliver Pfäuti ni mwandishi wa kwanza na Edson Wu ni mwandishi wa pili.
Taasisi — Oliver Pfäuti: The University of Texas at Austin, Department of Economics, Austin, Texas, Marekani.
Taasisi — Edson Wu: Federal Reserve Board of Governors, Washington, D.C., Marekani.
Mwandishi wa mawasiliano: PDF ya chanzo haitaji corresponding author mmoja; barua pepe za mawasiliano za waandishi wote wawili zimetolewa.
Mchango sawa / uandishi wa kwanza wa pamoja: Hakuna taarifa kama hiyo katika chanzo.
Mfululizo wa chanzo: Finance and Economics Discussion Series (FEDS).
Nambari ya utafiti: 2026-069.
Taasisi / shirika linalochapisha: Board of Governors of the Federal Reserve System, Washington, D.C.
DOI: 10.17016/FEDS.2026.069.
Tarehe ya toleo la sasa la PDF: 5 Oktoba 2026.
Toleo la kwanza: Juni 2026.
Aina ya chanzo: Staff working paper / kazi ya majadiliano ya FEDS.
Hali ya mapitio: Chanzo si chapisho la jarida lililopitiwa na wenzao. Jalada la FEDS linafafanua kazi hii kama kazi ya awali iliyowekwa katika mzunguko kwa ajili ya majadiliano na tathmini ya kina.
Chanzo rasmi: Federal Reserve Board, ukurasa rasmi wa rekodi ya FEDS 2026-069.
Nakala ya ziada ya kielektroniki: PDF inaeleza kuwa nakala ya kielektroniki inapatikana pia kwenye SSRN.
Leseni: PDF ya chanzo haitaji Creative Commons au leseni nyingine sawa ya matumizi ya wazi.
Misimbo ya JEL: D83, E31, E52, E62, E70.
Maneno muhimu: Inattention, Price Setting, Fiscal Policy, Inflation, Uncertainty.
Mbinu kuu ya kinadharia: Modeli ya upangaji bei ya ushindani wa ukiritimba yenye kutokuwa makini kwa busara; kwanza suluhisho la fomu iliyofungwa la usawa wa sehemu tuli, kisha modeli ya usawa wa jumla yenye mienendo iliyo na ishara ya bei ya umma.
Mbinu ya kimajaribio: Regresheni ya mraba mdogo uliopimwa katika paneli ya matarajio ya kampuni ya ECB / European Commission SAFE; athari zisizobadilika za nchi × wimbi; makosa sanifu yaliyopangwa katika makundi kwa kiwango cha nchi.
Kipindi cha kimajaribio: 2023Q3-2026Q1, mawimbi 10 ya SAFE.
Nchi za kimajaribio: Austria, Ubelgiji, Ujerumani, Hispania, Ufini, Ugiriki, Ireland, Italia, Uholanzi, Ureno na Slovakia.
Sampuli kuu: uchunguzi 62.837 wa kampuni-wimbi na kampuni 35.769.
Matokeo makuu ya regresheni: Mgawo wa \(\Delta mce\times B\) ni 0,000718 na kosa lake sanifu ni 0,000297; katika chanzo umewekwa alama kuwa muhimu katika kiwango cha %1 kwa jaribio la upande mmoja.
Uimara: Mgawo wa mwingiliano wa deni ni chanya katika vipimo vyote 40 vilivyochunguzwa; ni muhimu katika kiwango cha upande mmoja cha %10 katika 39/40 na kiwango cha %5 katika 37/40.
Urekebishaji: Modeli yenye mienendo imetatuliwa kwa marudio ya kila mwaka; \(\eta=6\), \(\rho_\nu=\rho_z=0{,}4\), \(\phi_\pi=1{,}5\), \(\phi_b=2\), riba ya nominella ya hali tulivu %2,5 na \(\vartheta=0{,}1\) zimetumika. Vigezo vilivyokalibishwa ni \(\omega=0{,}00097\), \(\sigma_z=0{,}0365\) na kuyumba kwa mshtuko wa fedha za umma kulikoripotiwa katika chanzo ni 0,1197.
Hali mbadala kuu ya kiasi: Kuongeza uwiano wa deni/Pato la Taifa kutoka %100 hadi %175 huongeza kuyumba kwa mfumuko wa bei wa kila mwaka katika modeli kutoka takriban %1,65 hadi %2. Hii si data ya uwanja iliyotokea, bali ni hali mbadala ya usawa wa jumla iliyokalibishwa.
Utekelezaji mbadala wa kodi: Kiambatisho H kinaonyesha kwamba utaratibu wa kodi ya mapato unaweza kutekelezwa kwa usawa kamili, kwa upande wa tatizo la upangaji bei na mapato ya kodi ya serikali, kwa mchanganyiko fulani wa kodi sawia ya faida na mishahara.
Udhibiti wa ishara ya umma: Kiambatisho I kinaonyesha kwamba katika hali mbadala ambapo kampuni hazizingatii katika uchaguzi wa umakini kwamba zitapata ishara ya jumla ya bei bila malipo baadaye, zina umakini zaidi na mfumuko wa bei una kuyumba zaidi kidogo; lakini uhusiano mkuu wenye umbo la U unahifadhiwa.
Ufadhili: PDF ya chanzo haina sehemu tofauti ya taarifa sanifu ya ufadhili.
Mgongano wa maslahi: PDF ya chanzo haina sehemu tofauti ya taarifa sanifu ya mgongano wa maslahi.
Upatikanaji wa data: Chanzo kinafafanua vyanzo vya data vya SAFE na Eurostat; PDF haitoi “Data Availability Statement” ya kawaida au kiungo cha kifurushi wazi cha urudiaji.
Onyo la maoni ya taasisi: PDF inaeleza wazi kwamba maoni yaliyotolewa ni ya waandishi na si lazima yawakilishe maoni ya wanachama wa Federal Reserve Board, wafanyakazi wa utafiti au Board of Governors.
Kizuizi kikuu cha kimetodolojia: Utafiti unaunga mkono kinadharia na kimajaribio mwingiliano wa ndani kati ya umakini wa kampuni na sera ya fedha za umma; hata hivyo utofauti wa kampuni, deni la muda mrefu la serikali na malipo ya hatari ya deni la taifa havipo katika modeli kuu. Waandishi wanaacha upanuzi huu kwa utafiti wa baadaye.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *