


1. Mənbə həqiqətən başdan sona və şəkilləri ilə birlikdə araşdırıldımı? Bəli; 73 səhifəlik PDF-in əsas mətni, səkkiz əsas şəkli, əsas reqressiya cədvəli, nəticə bölməsi və texniki əlavələrdəki model həlli, dayanıqlılıq təhlilləri, alternativ vergi tətbiqi və ictimai siqnal əks-faktı araşdırıldı. 2. Elmi nəticələrin hamısı mənbəyə əsaslanırmı? Bəli; mənbədə olmayan təcrübə, əmsal, statistika, siyasət nəticəsi və ya model uğuru yaradılmadı. 3. Biblioqrafik kimlik düzgündürmü; xarici veb yalnız biblioqrafik yoxlama üçün istifadə edildimi? Bəli; orijinal başlıq, müəlliflər, FEDS 2026-069 və DOI Federal Reserve Board-un rəsmi qeydi ilə yoxlanıldı. 4. Simulyasiya / təcrübə / sahə / nəzəri ayrımı düzgündürmü? Bəli; analitik model, SAFE müşahidə əsaslı firma məlumatları və kalibrlənmiş ümumi tarazlıq əks-faktları bir-birindən ayrıldı. 5. Mənbədəki mərkəzi formula, metod parametri, şəkil və ya sayısal nəticə atlandımı? Əsas elmi mexanizmi quran ev təsərrüfatı, fiskal siyasət, firma qiyməti, rasional diqqətsizlik, diqqət, ötürülmə, borc dönüm nöqtəsi, empirik reqressiya və dinamik borc tənlikləri nəzərdən keçirildi; əlavələrdəki uzun matris törəmələri nəticə yaratmaq üçün zəruri olduğu ölçüdə metodoloji olaraq izah edildi. 6. Şəkil və qrafiklərin elmi mesajı düzgündürmü? Bəli; mənbə Şəkil 1 tənlikdən yenidən törədilə bildiyi üçün müstəqil SVG ilə verildi. Digər dinamik qrafiklərin xam koordinatları olmadığından saxta dəqiq qrafik yaradılmadı. 7. Altı struktur H2 sırası qorunurmu? Bəli. 8. Əlavə H2-lər varsa yalnız yüksək dəyərli AEO suallarıdırmı? Bəli; rasional diqqətsizlik, U-formalı diqqət əlaqəsi və ötürülmə anlayışları müstəqil elmi sual dəyəri daşıdığı üçün seçildi. 9. Əsas elmi entity/metod/model aydın və mənbə ilə dəstəklənən şəkildə tərif edildimi? Bəli; dinamik rasional diqqətsizlik ümumi tarazlıq modeli ilk istifadədə nə etdiyi ilə birlikdə tərif edildi. 10. Tədqiqatın dəstəklədiyi / dəstəkləmədiyi şərh sərhədi görünürmü? Bəli; empirik korrelyasiya ilə səbəblilik, model əks-faktı ilə baş vermiş inflyasiya nəticəsi açıq şəkildə ayrıldı. 11. HTML/SVG struktur baxımından təhlükəsizdirmi? Bəli; script, iframe, event handler, xarici şəkil çağırışı və nəzarətsiz JavaScript istifadə edilmədi; SVG elementləri qapalı və unikal id strukturuna malikdir. 12. Məqalə tərcümə üçün təhlükəsizdirmi və elmi təfərrüat tərcümə rahatlığı naminə azaldıldımı? Bəli; terminlər ardıcıl saxlanıldı, simvollar MathJax daxilində qorundu və texniki təfərrüat qısaldılmadı.
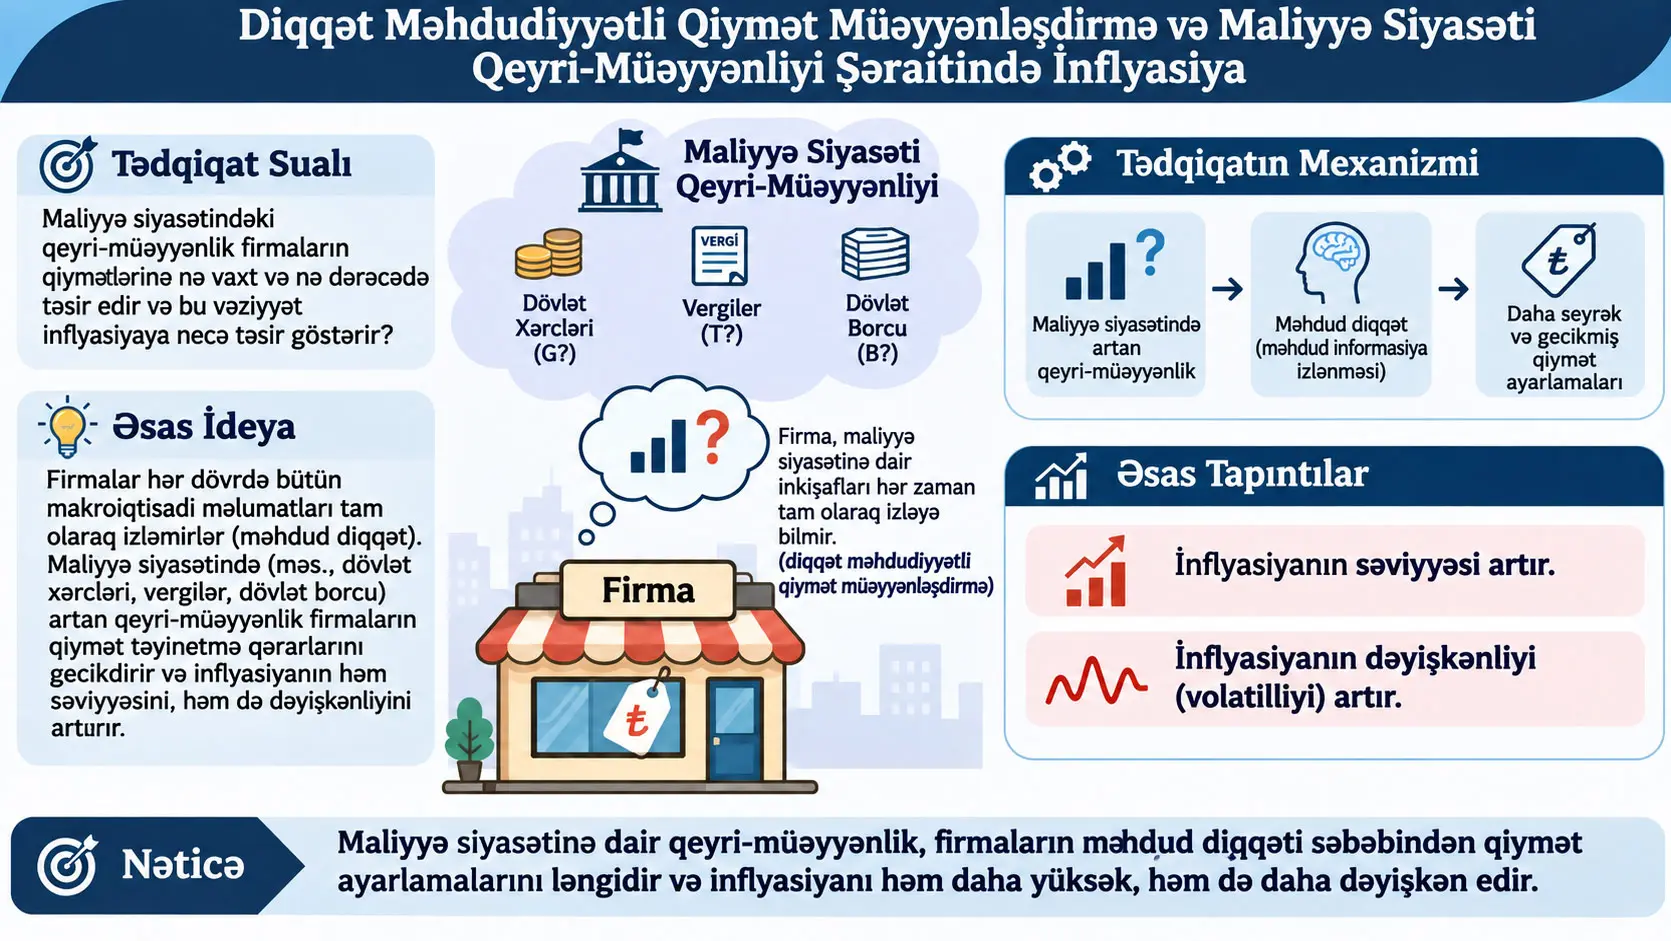
Rasional diqqətsizlik (rational inattention), iqtisadi qərarvericilərin mövcud bütün məlumatı qüsursuz və xərcsiz emal etmək əvəzinə, məhdud və xərc tələb edən məlumat emalı qabiliyyətini hansı qeyri-müəyyənlikləri azaltmaq üçün istifadə edəcəklərinə qərar verdikləri məlumat seçimi yanaşmasıdır. Oliver Pfäuti və Edson Wu-nun tədqiqatı yüksək dövlət borcunun və fiskal siyasət qeyri-müəyyənliyinin firmaların qiymət müəyyən edərkən nə qədər məlumat əldə etmək istədiyini necə dəyişdirdiyini və bu diqqət qərarlarının inflyasiya dəyişkənliyinə necə ötürüldüyünü araşdırır.
Tədqiqatın əsas mexanizmi iki zidd qüvvəyə əsaslanır. Dövlət borcu yüksəldikcə modeldə borcun maliyyələşdirilməsini dəstəkləyən sabit vəziyyət gəlir vergisi dərəcəsi də yüksəlir. Daha yüksək vergi firmaların yanlış qiymət müəyyən etdikdə itirə biləcəyi vergidən sonrakı mənfəəti azaldır; buna görə düzgün qiymət üçün məlumat əldə etməyin iqtisadi dəyərini aşağı salır. Müəlliflər bu təsirə stakes channel, yəni yanlış qiymətləmədə riskə atılan mənfəət kanalı adını verirlər.
Eyni zamanda daha yüksək borc firmanın arzu olunan qiymətini vergi dəyişikliklərinə daha həssas edir. Fiskal siyasətdə qeyri-müəyyənlik olduqda vergi şokları firmanın ideal qiymətini daha çox dəyişdirir və yanlış qiymət müəyyən etmənin gözlənilən xərci yenidən yüksəlir. Müəlliflər bu ikinci təsirə volatility channel, yəni dəyişkənlik kanalı adını verirlər.
İki kanalın birləşməsi dövlət borcu/ÜDM nisbəti ilə firma diqqəti arasında monoton olmayan U formalı əlaqə yaradır. Aşağı borc səviyyələrində “stakes” kanalı üstünlük təşkil edir və borc artdıqca diqqət azalır. Borc yüksəldikcə vergi şoklarının ideal qiymətə təsiri qabarıq şəkildə böyüyür; müəyyən həddən sonra dəyişkənlik kanalı dominant olur və firma diqqəti yenidən artır.
Tədqiqat bu nəzəri nəticəni Avropa Mərkəzi Bankı / Avropa Komissiyasının Survey on the Access to Finance of Enterprises (SAFE) məlumatları ilə müqayisə edir. Empirik əsas nümunə 2023Q3 ilə 2026Q1 arasındakı 10 sorğu dalğasında 11 Avro Bölgəsi ölkəsindən 35.769 firmaya aid 62.837 firma-dalğa müşahidəsini əhatə edir.
Əsas reqressiyada firmaların qarşıdakı 12 ay üçün gözlənilən giriş xərci artımının gözlənilən satış qiyməti artımına ötürülməsi ölkənin dövlət borcu/ÜDM nisbəti ilə birlikdə yüksəlir. Mənbədə hesablanan ötürülmə nümunənin ən aşağı borc nisbətində 0,218, ən yüksək borc nisbətində 0,318-dir; müəlliflər bu fərqi təxminən %45 artım kimi bildirirlər.
Daha sonra mexanizm dinamik ümumi tarazlıq modelinə yerləşdirilmişdir. Kalibrlənmiş modeldə firma diqqəti kimi inflyasiya dəyişkənliyi də dövlət borcuna qarşı U formalı davranır. Borc/ÜDM nisbətinin %100-dən %175-ə yüksəldildiyi model əks-faktında illik inflyasiya dəyişkənliyi təxminən %1,65-dən %2-yə çıxır; bu, %20-dən çox artımdır. Model artımın böyük hissəsini firmaların diqqətlərini məhsuldarlıq şoklarından fiskal şoklara doğru yenidən bölüşdürməsinə bağlayır.
Ən mühüm şərh sərhədi: Bu %20-lik nəticə müşahidə edilmiş tarixi səbəbli təsir deyil; kalibrlənmiş modelin əks-faktual nəticəsidir. SAFE reqressiyası isə modelin empirik proqnozlarından biri ilə uyğun əlaqə göstərir, lakin dövlət borcundakı ekzogen dəyişmənin firmaların ötürülməsini səbəbli şəkildə dəyişdirdiyini təkbaşına sübut etmir.
Tədqiqat hansı sualı verir?
Tədqiqatın əsas sualı budur: Dövlət borcu yüksək olduqda fiskal siyasət qeyri-müəyyənliyi firmaların nəyə diqqət etdiyini dəyişdirirmi və bu dəyişiklik inflyasiyanın şoklara reaksiyasını gücləndirə bilərmi?
Dövlət borcu yalnız dövlətin balansının böyüklüyünü göstərən dəyişən kimi nəzərdən keçirilmir. Modeldə yüksək sabit vəziyyət borcu borcun maliyyələşdirilməsi üçün daha yüksək gəlir vergiləri ilə əlaqələndirilir. Beləliklə dövlət borcu firmaların qiymətləmə probleminə vergi kanalı vasitəsilə daxil olur.
Firma öz ideal qiymətini müəyyən edən əsas şərtləri qüsursuz görə bilmir. Marjinal xərc və fiskal siyasət şokları haqqında məlumat əldə etmək xərc tələb edir. Buna görə firma hər dövrdə nə qədər məlumat emal edəcəyini və hansı birləşik siqnalı izləyəcəyini seçir.
Rasional Diqqətsizlik Nədir?
Rasional diqqətsizlik firmanın məlumat çatışmazlığını təsadüfi səhv kimi deyil, məlumat emalının xərc tələb etdiyi mühitdə iqtisadi olaraq seçilmiş vəziyyət kimi modelləşdirir; firma qiymətləmə səhvini azaltmağın verəcəyi fayda ilə daha çox məlumat əldə etməyin xərcini müqayisə edərək optimal diqqət səviyyəsini müəyyən edir.
“Diqqətsizlik” burada səhlənkarlıq və ya səhv demək deyil
Gündəlik dildə diqqətsizlik şüursuz səhv təsəvvürü yarada bilər. Bu tədqiqatdakı məna fərqlidir. Firma rasionaldır, lakin bütün şokları tam müşahidə etmək xərc tələb edir. Buna görə firma məhdud məlumat emalı qabiliyyətini iqtisadi baxımdan dəyərli hesab etdiyi qeyri-müəyyənliklərə ayırır.
Məlumatın xərci Shannon qarşılıqlı məlumatı (Shannon mutual information) vasitəsilə modelləşdirilir. Qarşılıqlı məlumat bir siqnal müşahidə edildikdən sonra müvafiq naməlum dəyişən haqqındakı qeyri-müəyyənliyin nə qədər azaldığını ölçən informasiya nəzəriyyəsi kəmiyyətidir.
İqtisadiyyatda kimlər var?
Dinamik ümumi tarazlıq modelində beş əsas blok var:
- son malı istehlak edən və əmək təklif edən təmsilçi ev təsərrüfatı,
- davamlılıq göstərən inhisarçı rəqabətli firmalar çoxluğu,
- fərqləndirilmiş məhsulları bir son mala çevirən rəqabətli son mal istehsalçısı,
- borc buraxan və firma gəlirlərini vergiyə cəlb edən fiskal hakimiyyət,
- Taylor qaydasını izləyən pul hakimiyyəti.
Ev təsərrüfatının problemi
Mənbə Tənlik (1) təmsilçi ev təsərrüfatının istehlak və əmək arasındakı seçimini göstərir:
\[ \max_{\{C_t,L_t,B_t\}_{t\geq 0}} E_0^f\sum_{t=0}^{\infty}\beta^t \left[\log C_t-L_t\right]. \]
Burada \(C_t\) son mal istehlakı, \(L_t\) əmək təklifi və \(\beta\) gələcək faydaya verilən çəkini müəyyən edən diskont amilidir.
Ev təsərrüfatının nominal büdcə məhdudiyyəti mənbə Tənlik (2)-də:
\[ P_tC_t+B_t= (1+i_{t-1})B_{t-1} +W_tL_t +\mathrm{Profits}_t +P_t\Xi_t \]
şəklində yazılır.
\(P_t\) qiymət səviyyəsi, \(B_t\) nominal istiqraz aktivi, \(i_{t-1}\) əvvəlki dövrdə alınmış istiqrazın nominal faizi, \(W_t\) nominal əməkhaqqı və \(\Xi_t\) dövlətin xalis real birdəfəlik transferidir.
Birinci dərəcəli şərtlər mənbədə iki əsas əlaqə yaradır:
\[ W_t=P_tC_t \tag{3} \]
və
\[ 1=\beta(1+i_t)E_t^f \left[ \frac{P_tC_t}{P_{t+1}C_{t+1}} \right]. \tag{4} \]
Tənlik (3) bu fayda funksiyası altında nominal əməkhaqqı ilə nominal istehlak xərci arasındakı dövrdaxili şərtdir. Tənlik (4) isə bugünkü və gələcək istehlak ilə istiqraz gəliri arasındakı standart Euler tənliyidir.
Pul siyasəti necə modelləşdirilir?
Pul hakimiyyəti mənbə Tənlik (5)-dəki Taylor tipli qaydanı izləyir:
\[ 1+i_t=(1+i) \left( \frac{P_t}{P_{t-1}} \right)^{\phi_\pi}. \tag{5} \]
Burada \(i\) sabit vəziyyət nominal faiz dərəcəsi, \(P_t/P_{t-1}\) ümumi inflyasiya və \(\phi_\pi\) nominal faizin inflyasiyaya nə qədər güclü reaksiya verdiyini müəyyən edən əmsaldır.
Fiskal siyasət necə modelləşdirilir?
Fiskal hakimiyyətin nominal axın büdcə məhdudiyyəti mənbə Tənlik (6)-dır:
\[ B_t=(1+i_{t-1})B_{t-1} - T_{r,t} \int_0^1 P_{j,t}Y_{j,t}\,dj + P_t\Xi_t. \tag{6} \]
Model sadələşdirmə məqsədilə dövlət xərclərini kənarda saxlayır. Dövlət inhisarçı rəqabətli firmaların satış gəlirləri üzərindən təhrifedici gəlir vergisi \(T_{r,t}\) toplayır.
Gəlir vergisinin real dövlət borcuna reaksiyası mənbə Tənlik (7)-də:
\[ T_{r,t} = T_r \left( \frac{B_{t-1}P}{P_{t-1}B} \right)^{\phi_b} e^{\nu_t} \tag{7} \]
şəklində verilir.
\(\phi_b\) vergilərin sabit vəziyyətdən yayınmış real borca nə qədər güclü reaksiya verdiyini göstərir. Müəlliflər bunu fiskal siyasətin duruşu və ya fiskal uyğunlaşma sürəti adlandırırlar.
Fiskal şok:
\[ \nu_t=\rho_\nu\nu_{t-1}+\epsilon_{\nu,t}, \qquad \epsilon_{\nu,t}\sim N(0,\sigma_\nu^2) \tag{8} \]
AR(1) prosesini izləyir. \(\rho_\nu\) şokun davamlılığını, \(\sigma_\nu\) isə fiskal şokların dəyişkənliyini müəyyən edir.
Borc/ÜDM nisbətində simvol fərqi
Modeldə nominal borc \(B_t\) ilə borc/ÜDM nisbətini qarışdırmamaq lazımdır. Mənbə borc/ÜDM nisbətini:
\[ \mathcal{B}_t \equiv \frac{B_t}{P_tY_t} \tag{9} \]
kimi tərif edir. Sabit vəziyyətdəki borc/ÜDM nisbəti sonrakı analitik bölmələrdə qısaca \(B\) ilə göstərilir.
Nəzəri qrafiklərdə \(B=1\), borcun ÜDM-in %100-nə bərabər olduğu deməkdir. Empirik reqressiyada isə ölkə borc nisbəti faiz bəndi şəklində istifadə edildiyi üçün, məsələn, Yunanıstanın 171,5 dəyəri reqressiyaya birbaşa 171,5 kimi daxil olur. Bu iki miqyasın qarışdırılması əmsalların yanlış şərhinə səbəb olur.
Sabit vəziyyətdə borc ilə vergi arasındakı əlaqə
Mənbə sabit vəziyyət gəlir vergisinin borc/ÜDM nisbətinin sabit bir hissəsi olduğunu fərz edir:
\[ T_r=\vartheta B. \]
\(\vartheta\), borc nisbətinin nə qədərinin sabit vəziyyət gəlir vergisi dərəcəsinə çevrildiyini müəyyən edən parametrdir.
Kəmiyyət modelində \(\vartheta=0{,}1\) seçildikdə, məsələn, \(B=1\), yəni %100 borc/ÜDM modelin sabit vəziyyətində %10 gəlir vergisi dərəcəsi ilə əlaqəlidir. Bu, mühasibat faktı deyil, model kalibrasiyasıdır.
İnhisarçı rəqabətli firmanın istehsalı və marjinal xərci
Firma \(j\) əməyi xətti texnologiya ilə istehsala çevirir:
\[ Y_{j,t}=Z_tL_{j,t}. \tag{12'nin üretim ilişkisi} \]
Ümumi məhsuldarlıq:
\[ z_t=\rho_z z_{t-1}+\epsilon_{z,t}, \qquad \epsilon_{z,t}\sim N(0,\sigma_z^2) \tag{12} \]
prosesini izləyir.
Nominal marjinal xərc:
\[ MC_t=\frac{W_t}{Z_t} \tag{13} \]
olur. Əməkhaqqı yüksəldikdə marjinal xərc artır; məhsuldarlıq yüksəldikdə eyni əmək girişi daha çox məhsul yaratdığı üçün marjinal xərc azalır.
Vergi niyə firmanın ideal qiymətini dəyişdirir?
Tam məlumat şəraitində firmanın qiymət problemi mənbə Tənlik (14)-də:
\[ \max_{P_{j,t}} \left[ (1-T_{r,t})P_{j,t}-MC_t \right] \left( \frac{P_{j,t}}{P_t} \right)^{-\eta} Y_t \tag{14} \]
kimi verilir.
\(\eta>1\), fərqləndirilmiş məhsullar arasındakı əvəzləmə elastikliyidir.
Tam məlumat ideal qiyməti:
\[ P_{j,t}^{\diamond} = \frac{1}{1-T_{r,t}} \frac{\eta}{\eta-1} MC_t \tag{15} \]
olur.
\(\eta/(\eta-1)\), inhisarçı rəqabətdə standart qiymət-xərc marjasıdır. Bundan əlavə \(1/(1-T_{r,t})\) vergi pazı mövcuddur. Gəlir vergisi artdıqda firma satış gəlirinin daha kiçik hissəsini saxladığı üçün eyni marjinal xərci qarşılamaq məqsədilə ideal qiymət yüksəlir.
Vergi pazı xətti deyil. \(T_r\) böyüdükcə \(1/(1-T_r)\) daha sürətlə yüksəlir. Bu qabarıqlıq tədqiqatda yüksək borc səviyyələrində dəyişkənlik kanalının güclənməsinin riyazi əsasını təşkil edir.
Firma bir gün ərzində məlumatı nə vaxt alır?
Mənbə model hər dövrü üç məlumat mərhələsinə bölür:
Axşam müşahidə edilən ümumi qiymət səviyyəsi vacibdir; çünki firma onu ayrıca satın almadan əldə edilən ictimai siqnal kimi istifadə edir. Firma bugünkü özəl məlumatı nə qədər alacağına qərar verərkən, dövrün sonunda ümumi qiymətlərdən əlavə məlumat əldə edəcəyini əvvəlcədən bilir.
Rasional diqqətsizlik məhdudiyyəti
Mənbə Tənlik (19), özəl siqnalın firma vəziyyəti haqqında daşıya biləcəyi məlumat miqdarını qabiliyyətlə məhdudlaşdırır:
\[ I(S_{j,t};\vec{x}_t\mid I_{j,t-1}) \leq \kappa_{j,t}. \tag{19} \]
\(I(\cdot;\cdot\mid\cdot)\), şərti Shannon qarşılıqlı məlumatıdır. \(\kappa_{j,t}\) firmanın satın aldığı məlumat emalı qabiliyyətidir. Daha böyük \(\kappa\) firmanın əsas şoklar haqqındakı qeyri-müəyyənliyini daha çox azaltmasına imkan verir, lakin məlumat xərci də yüksəlir.
Loq-xəttiləşdirilmiş ideal qiymət
Model sabit vəziyyət ətrafında loq-xəttiləşdirildikdə firmanın hədəf qiyməti mənbə Tənlik (22)-də:
\[ p_{j,t}^{\diamond} = mc_t+\gamma(B)\tau_{r,t}, \qquad mc_t=w_t-z_t, \qquad \gamma(B)=\frac{\vartheta B}{1-\vartheta B} \tag{22} \]
şəklindədir.
\(\gamma(B)\) ideal qiymətin vergi şoklarına həssaslığıdır. \(B\) yüksəldikcə \(\gamma(B)\) artır və qabarıqdır.
Bu qabarıqlıq son dərəcə vacibdir: borc yüksək olduqda eyni böyüklükdə vergi dalğalanması ideal qiyməti aşağı borc mühitinə nisbətən daha güclü hərəkət etdirir.
Yanlış qiymətləmənin iqtisadi “stakes” dəyəri
Mənbə Tənlik (23) qiymətləmə səhvinin ikinci dərəcəli itki yaxınlaşmasını verir:
\[ \frac{1}{2} S(B) \left( p_{j,t}-p_{j,t}^{\diamond} \right)^2, \qquad S(B)= (1-\vartheta B)(\eta-1). \tag{23} \]
\(S(B)\), firmanın ideal qiymətdən yayınmasının mənfəət baxımından nə qədər bahalı olduğunu göstərən əyrilik əmsalıdır. Müəlliflər buna stakes deyirlər.
\[ \frac{\partial S(B)}{\partial B}<0. \tag{36} \]
Beləliklə daha yüksək borc modeldə daha yüksək sabit vəziyyət vergisi vasitəsilə yanlış qiymətləmə zamanı itirilə biləcək vergidən sonrakı gəliri azaldır. Bu mexanizm firmanı daha az məlumat əldə etməyə sövq edir.
Bunun əksinə:
\[ \frac{\partial\gamma(B)}{\partial B}>0, \qquad \frac{\partial^2\gamma(B)}{\partial B^2}>0 \tag{37} \]
olduğu üçün borc yüksəldikcə ideal qiymət fiskal şoklara getdikcə daha həssas olur. Bu ikinci mexanizm firmanı daha çox məlumat əldə etməyə sövq edir.
Dövlət Borcu Firma Diqqətini Niyə U Formasında Dəyişdirir?
Dövlət borcu aşağı olduqda borcla birlikdə yüksələn vergilərin yanlış qiymətləmədə itiriləcək mənfəəti azaltması üstünlük təşkil edir və firma diqqəti düşür; borc kifayət qədər yüksəldikdə isə ideal qiymətin fiskal şoklara qabarıq şəkildə artan həssaslığı qeyri-müəyyənliyi böyüdür, məlumat əldə etməyin dəyərini yüksəldir və diqqət yenidən artmağa başlayır.
Statik analitik model
Müəlliflər əsas mexanizmi əvvəlcə ümumi tarazlıq geribildirimlərindən təmizlənmiş statik qismən tarazlıq modelində həll edirlər.
İki əsas şok var:
\[ \begin{pmatrix} mc\\ \tau_r \end{pmatrix} \sim N \left( \begin{pmatrix} 0\\0 \end{pmatrix}, \begin{pmatrix} \sigma_{mc}^2&0\\ 0&\sigma_\tau^2 \end{pmatrix} \right). \tag{31} \]
Marjinal xərc şoku \(mc\) və gəlir vergisi şoku \(\tau_r\) bu analitik bölmədə müstəqil normal şoklardır.
Tam məlumat ideal qiyməti:
\[ p_j^\diamond = mc+\gamma(B)\tau_r \tag{32} \]
və vergi həssaslığı:
\[ \gamma(B) = \frac{\vartheta B}{1-\vartheta B} \tag{33} \]
şəklindədir.
İdeal qiymət qeyri-müəyyənliyi
Firmanın ideal qiymət haqqındakı ilkin variasiyası:
\[ \sigma_{p^\diamond}^{2} = \sigma_{mc}^{2} + \gamma(B)^2\sigma_\tau^{2} \tag{40} \]
olur.
Bu tənlik dəyişkənlik kanalını birbaşa göstərir. Fiskal şok variasiyası sıfır deyilsə \(\gamma(B)\) borcla böyüdükcə ideal qiymət qeyri-müəyyənliyi də yüksəlir.
Məlumat əldə etmə problemi hansı tarazlığı qurur?
Firma daha çox məlumat əldə edərsə ideal qiymətini daha yaxşı təxmin edir və yanlış qiymətləmə itkisini azaldır. Bunun müqabilində məlumat emalı xərci ödəyir.
Mənbə ixtisar edilmiş problemi belə yazır:
\[ \max_{0<\sigma_{\mathrm{post}}^{2}\leq\sigma_{p^\diamond}^{2}} \left[ -\frac{S(B)}{2}\sigma_{\mathrm{post}}^{2} -\frac{\omega}{2} \ln \left( \frac{\sigma_{p^\diamond}^{2}} {\sigma_{\mathrm{post}}^{2}} \right) \right]. \tag{42} \]
\(\sigma_{\mathrm{post}}^{2}\), özəl siqnal alındıqdan sonra qalan ideal qiymət qeyri-müəyyənliyidir. \(\omega>0\) məlumat emalının marjinal xərcini müəyyən edir.
Birinci termin məlumat çatışmazlığından yaranan gözlənilən qiymətləmə itkisidir. İkinci termin qeyri-müəyyənliyi azaltmağın məlumat xərcidir.
Optimal posterior qeyri-müəyyənlik
Proposition 1-ə görə:
\[ \sigma_{\mathrm{post}}^2 = \min \left\{ \frac{\omega}{S(B)}, \sigma_{p^\diamond}^{2} \right\}. \tag{43} \]
Məlumatın xərci çox yüksəkdirsə firma yeni məlumat əldə etmir və posterior qeyri-müəyyənlik ilkin qeyri-müəyyənliyə bərabər qalır.
Məlumat əldə etmək iqtisadi baxımdan dəyərlidirsə posterior qeyri-müəyyənlik \(\omega/S(B)\) səviyyəsinə qədər azaldılır.
Diqqət dəyişəni \(\lambda\)
Tədqiqatın mərkəzi diqqət ölçüsü:
\[ \lambda = \max \left\{ 1- \frac{\omega} {S(B)\sigma_{p^\diamond}^{2}}, 0 \right\} \tag{46} \]
və ekvivalent olaraq:
\[ \lambda = 1- \frac{\sigma_{\mathrm{post}}^{2}} {\sigma_{p^\diamond}^{2}}. \tag{48} \]
\(\lambda\) sıfır ilə bir arasındadır və ölçüsüzdür.
- \(\lambda=0\): özəl siqnal ilkin qeyri-müəyyənliyin heç bir hissəsini həll etmir.
- \(\lambda=1\): ideal qiymət qeyri-müəyyənliyi tam həll edilir.
- 0 ilə 1 arasındakı dəyərlər: ilkin qeyri-müəyyənliyin yalnız müəyyən hissəsi həll edilir.
Məlumat xərci \(\omega\) azaldıqda diqqət artır. Yanlış qiymətləmənin iqtisadi əhəmiyyəti \(S(B)\) artdıqda diqqət artır. İdeal qiymət haqqındakı ilkin qeyri-müəyyənlik artdıqda da məlumat əldə etmək daha dəyərli olduğu üçün diqqət artır.
Reallaşmış xərc şokunun qiymətlərə ötürülməsi
Mənbə Tənlik (47):
\[ \frac{\partial p_j^*}{\partial mc} = \lambda, \qquad \frac{\partial p_j^*}{\partial\tau_r} = \lambda\gamma(B). \tag{47} \]
Bu nəticənin mühüm mənası odur ki, statik modeldə firmanın real marjinal xərc şokuna qiymət reaksiyası birbaşa diqqət \(\lambda\) tərəfindən müəyyən edilir.
Məsələn \(\lambda=0{,}6\) olarsa, firma siqnalındakı səs-küy səbəbindən marjinal xərc dəyişikliyinin hamısını qiymətinə ötürmür. Buradakı 0,6 nümunəsi yalnız tənliyin məntiqini izah edir; müəyyən SAFE firmasına aid ölçmə deyil.
Diqqətin borca görə törəməsi
Theorem 1 diqqət-borc əlaqəsinin iki kanala ayrıla bildiyini göstərir:
\[ \frac{\partial\lambda}{\partial B} = \frac{\omega} {S(B)\sigma_{p^\diamond}^{2}} \left[ \frac{1}{S(B)} \frac{\partial S(B)}{\partial B} + \frac{1}{\sigma_{p^\diamond}^{2}} \frac{\partial\sigma_{p^\diamond}^{2}}{\partial B} \right]. \tag{49} \]
Kvadrat mötərizədəki birinci termin mənfidir: stakes channel.
İkinci termin müsbətdir: volatility channel.
Aşağı borcda birinci termin dominantdır. Yüksək borcda \(\gamma(B)\)-nin qabarıq böyüməsi ikinci termini gücləndirir.
U-əyrisinin dönüm nöqtəsi
Daxili həldə diqqət minimumunun yarandığı borc nisbəti:
\[ B^* = \frac{1}{\vartheta} \left[ 1- \sqrt{ \frac{\sigma_\tau^2} {\sigma_{mc}^2+\sigma_\tau^2} } \right]. \tag{50} \]
\(B<B^*\) olduqda \(\partial\lambda/\partial B<0\), \(B>B^*\) olduqda \(\partial\lambda/\partial B>0\).
Bu formulun mühüm xüsusiyyəti dönüm nöqtəsinin məlumat xərci \(\omega\) və ya məhsullar arasındakı əvəzləmə elastikliyi \(\eta\) tərəfindən müəyyən edilməməsidir. Dönüm nöqtəsi fiskal şokların marjinal xərc şoklarına nisbətən nisbi dəyişkənliyindən və \(\vartheta\)-dan asılıdır.
Fiskal şok dəyişkənliyi yüksəldikdə dönüm nöqtəsi daha aşağı borc səviyyəsinə keçir. \(\sigma_\tau\to0\) olduqda dönüm nöqtəsi tətbiq edilə bilən sahədən çıxır və U forması yox olur; borc artdıqca diqqət monoton şəkildə azalır.
Mənbə Şəkil 1-in tənlikdən yenidən çəkilməsi
Mənbə Şəkil 1 parametrləri Tənlik (50)-yə yerləşdirildikdə aşağı fiskal şok dəyişkənliyi vəziyyəti üçün dönüm nöqtəsi təxminən \(B^*\approx0{,}84\), yüksək fiskal şok dəyişkənliyi üçün təxminən \(B^*\approx0{,}67\) alınır. Bu dəyərlər mənbə tənliyindən və mənbə parametrlərindən hesablanan törəmə dəyərlərdir; yeni təcrübə nəticəsi deyil.
Ötürülmə Nədir və Bu Tədqiqatda Necə Ölçülür?
Ötürülmə firmaların xərclərindəki dəyişikliyin satış qiymətlərinə hansı dərəcədə ötürüldüyünü ifadə edir; tədqiqat reallaşmış marjinal xərc şokunun ötürülməsi ilə firmaların gözlənilən xərc artımını gözlənilən qiymət artımına hansı dərəcədə əks etdirdiyini bir-birindən ayırır.
Real xərc şoku ilə gözlənilən xərc dəyişikliyi eyni deyil
Statik modeldə reallaşmış marjinal xərc şokunun qiymətlərə ötürülməsi \(\lambda\)-dır.
SAFE məlumatı isə firmalara gələcək 12 ayda gözlənilən giriş xərci və gözlənilən satış qiyməti artımlarını soruşur. Buna görə empirik dəyişən gözlənilən xərc → gözlənilən qiymət ötürülməsidir.
Gözlənilən xərc ötürülməsi üçün nəzəri proqnoz
Mənbə Lemma 1 əsas sabit miqyas gəlirli statik modeldə:
\[ \beta_{RI}(B) = \frac{\partial E[p_j\mid S_j]/\partial S_j} {\partial E[mc_j\mid S_j]/\partial S_j} = 1+ \frac{\gamma(B)^2\sigma_\tau^2} {\sigma_{mc}^2} \]
nəticəsini verir.
Fiskal qeyri-müəyyənlik müsbət olduqda bu ifadə borc/ÜDM nisbəti ilə artır.
Niyə? Firma marjinal xərc və vergilər haqqında iki ayrı siqnal deyil, ümumi ideal qiyməti haqqında bir vahid siqnal alır. Siqnal yuxarı yönlü dəyişdikdə firma bunun yalnız xərcdən, yoxsa vergidən gəldiyini qüsursuz ayıra bilmir.
Borc yüksəldikcə \(\gamma(B)\) böyüdüyü üçün eyni siqnal daha böyük mümkün vergi hərəkəti deməkdir. Beləliklə gözlənilən xərc reviziyasını müşayiət edən gözlənilən vergi reviziyası da gözlənilən qiymət dəyişikliyini gücləndirir.
Alternativ məlumat strukturları niyə vacibdir?
Müəlliflər modelin borca bağlı ötürülmə proqnozunu üç alternativ məlumat strukturu ilə müqayisə edirlər:
- Tam məlumat: Firma xərc və vergini ayrı-ayrılıqda qüsursuz müşahidə edir; gözlənilən xərc ötürülməsi borcdan asılı deyil.
- Müstəqil siqnallar: Firma xərc və vergi üçün ayrı səs-küylü siqnallar alır; yenə borca bağlı meyl yaranmır.
- Yanlış sabit aidetmə: Firma ideal qiymət variasiyasının sabit hissəsinin xərcdən gəldiyini düşünür; gözlənilən ötürülmə yenə borcla dəyişmir.
Buna görə empirik olaraq borcla artan gözlənilən ötürülmə müəlliflərin vahid birləşik siqnallı rasional diqqətsizlik mexanizminin fərqləndirici proqnozudur.
Azalan miqyas gəlirlərinə nəzarət
Əsas statik modeldə sabit miqyas gəlirləri istifadə edilir. Əlavə F istehsalda azalan miqyas gəlirlərinin olduğu halı da araşdırır.
Bu genişləndirmədə gözlənilən ötürülmə səviyyələri aşağıya doğru miqyaslana bilər; lakin müəlliflərin fərqləndirici keyfiyyət nəticəsi qorunur: borcla müsbət dəyişən ötürülmə yalnız endogen diqqət modelində yaranır.
Mənbə nümunə kimi əmək payı \(\alpha=0{,}30\) və əvəzləmə elastikliyi \(\eta=6\) istifadə edildikdə azalan gəlir miqyaslama əmsalının təxminən 0,22 olduğunu və bunun əsas empirik səviyyə əmsalı 0,194-ə yaxın olduğunu bildirir.
Tədqiqatın Metodu və Nəticələri
SAFE məlumat dəsti və nümunə
Empirik təhlil Avropa Mərkəzi Bankı və Avropa Komissiyası tərəfindən aparılan Survey on the Access to Finance of Enterprises (SAFE) rüblük firma panelindən istifadə edir.
2023-cü ildən etibarən sorğuda firmalardan qarşıdakı 12 ay üçün gözlənilən giriş xərci artımı ilə gözlənilən satış qiyməti artımı soruşulur.
Tədqiqatın nümunəsi 2023Q3-2026Q1 dövründəki 10 sorğu dalğasını əhatə edir. 2023Q4 dalğası mövcud deyil; buna görə zaman intervalı 11 rübü əhatə etdiyi halda sorğu dalğalarının sayı 10-dur.
Nümunədəki 11 ölkə:
- Avstriya,
- Belçika,
- Almaniya,
- İspaniya,
- Finlandiya,
- Yunanıstan,
- İrlandiya,
- İtaliya,
- Niderland,
- Portuqaliya,
- Slovakiya.
Fransa əsas nümunədən çıxarılmışdır. Mənbə 2021-2025-ci illər arasında tətbiq olunan enerji qiymət qalxanının elektrik və qaz pərakəndə tariflərini məhdudlaşdıraraq xərc-qiymət ötürülməsini süni şəkildə aşağı saldığını əsas gətirir.
Nümunə ölçüsü
Gözlənilən qiymət və ya gözlənilən xərc artımı müşahidə olunmayan firma-dalğa qeydləri çıxarıldıqda 65.825 müşahidə qalır.
Əsas spesifikasiyada əməkhaqqı və məşğulluq gözləntiləri kimi əlavə firma nəzarətləri istifadə edildiyi üçün nümunə:
62.837 firma-dalğa müşahidəsi və 35.769 fərqli firma
olur.
Gözlənti dəyişənləri 1-ci və 99-cu persentillərdə winsorize edilmişdir. Winsorization ekstremal müşahidələri tam silmək əvəzinə müəyyən edilmiş persentil sərhədlərinə çəkərək həddindən artıq qiymətlərin reqressiyaya təsirini məhdudlaşdırma üsuludur.
Əsas empirik dəyişənlər
\(\Delta pe_{i,c,t}\): firma \(i\)-nin gələcək 12 ay üçün gözlənilən satış qiyməti artımıdır.
\(\Delta mce_{i,c,t}\): firmanın gələcək 12 ay üçün gözlənilən giriş xərci artımıdır.
\(B_{c,t}\): ölkənin bir rüb gecikdirilmiş konsolidasiya edilmiş dövlət borcu/ÜDM nisbətidir. Mənbə Eurostat-ın `gov_10q_ggdebt` seriyasından istifadə edir.
Əsas reqressiya
Mənbə Tənlik (52):
\[ \Delta pe_{i,c,t} = \beta_0\Delta mce_{i,c,t} + \beta_1 \Delta mce_{i,c,t}B_{c,t} + X_{i,c,t}'\Gamma + \alpha_{c,t} + \varepsilon_{i,c,t}. \tag{52} \]
\(X_{i,c,t}\) firma səviyyəsində nəzarətləri ehtiva edir:
- firma ölçüsü,
- sektor,
- dövriyyə kateqoriyaları,
- əməkhaqqı gözləntiləri,
- məşğulluq gözləntiləri,
- əvvəlki altı ayda dövriyyə, mənfəət, faiz xərci, borc/aktiv və digər xərclərdə bildirilən dəyişiklik istiqamətləri.
\(\alpha_{c,t}\), ölkə × sorğu dalğası sabit təsirləridir. Beləliklə eyni ölkə və eyni dalğadakı bütün firmalar üçün ortaq makroiqtisadi şərtlər sabit təsirlər tərəfindən udulur.
Reqressiya SAFE sorğu çəkiləri ilə çəkili ən kiçik kvadratlar metodundan istifadə edir. Standart xətalar ölkə səviyyəsində klasterləşdirilir.
Modelin istiqamətli proqnozu \(\beta_1>0\) olduğuna görə qarşılıqlı təsir əmsalına dair əhəmiyyətlilik testləri mənbə cədvəlində birtərəflidir; səviyyə əmsalı üçün ikitərəfli test istifadə edilmişdir.
Borc səviyyəsində gözlənilən ötürülmə
Mənbə Tənlik (53):
\[ \beta(B) \equiv \left. \frac{\partial\Delta pe} {\partial\Delta mce} \right|_B = \beta_0+\beta_1B. \tag{53} \]
Empirik bölmədə \(B\) faiz bəndi miqyasındadır.
Məsələn, əsas qiymətləndirmələrdə:
\[ \hat{\beta}_0=0{,}194, \qquad \hat{\beta}_1=0{,}000718. \]
İrlandiyanın %32,8 borc nisbətində:
\[ 0{,}194+ 0{,}000718\times32{,}8 \approx 0{,}218. \]
Yunanıstanın %171,5 borc nisbətində:
\[ 0{,}194+ 0{,}000718\times171{,}5 \approx 0{,}317. \]
Mənbə yuvarlaqlaşdırılmış dəyəri 0,318 kimi bildirir.
Bu iki hesab yeni qiymətləndirmə deyil; mənbə Tənlik (53) ilə mənbə Cədvəl 1 əmsallarının öyrədici şəkildə yerinə qoyulmasıdır.
Əsas reqressiya nəticələri
| Dəyişən / xüsusiyyət | (1) Əsas | (2) Mikro nəzarətlər yoxdur | (3) Yalnız ölkə-dalğa FE | (4) Əsas + mülkiyyət/ixrac FE |
|---|---|---|---|---|
| \(\Delta mce\) | 0,194*** (0,023) | 0,237*** (0,020) | 0,261*** (0,027) | 0,194*** (0,022) |
| \(\Delta mce\times B\) | 0,000718*** (0,000297) | 0,000573** (0,000290) | 0,000515** (0,000296) | 0,000719*** (0,000294) |
| Ölkə × dalğa sabit təsirləri | Bəli | Bəli | Bəli | Bəli |
| Sektor, ölçü, dövriyyə sabit təsirləri | Bəli | Bəli | Xeyr | Bəli |
| Əməkhaqqı və məşğulluq gözləntiləri | Bəli | Xeyr | Xeyr | Bəli |
| Digər mikro nəzarətlər | Bəli | Xeyr | Xeyr | Bəli |
| Mülkiyyət və ixrac sabit təsirləri | Xeyr | Xeyr | Xeyr | Bəli |
| Müşahidə sayı | 62.837 | 65.825 | 65.825 | 62.837 |
Mötərizədəki dəyərlər ölkə səviyyəsində klasterləşdirilmiş standart xətalardır.
Mənbə işarələməsi: *** \(p<0{,}01\), ** \(p<0{,}05\), * \(p<0{,}10\). Qarşılıqlı təsir əmsalı üçün test birtərəflidir.
0,218-dən 0,318-ə yüksəliş nə deməkdir?
Ötürülmə əmsalı 0,218 olduqda reqressiyanın yerli xətti şərhində gözlənilən giriş xərci artımındakı 1 vahid fərq təxminən 0,218 vahid gözlənilən satış qiyməti artımı fərqi ilə əlaqəlidir.
0,318 dəyəri eyni əlaqənin daha yüksək borc mühitindəki qiymətləndirməsidir.
Bu nisbətlərin heç biri firmanın xərclərinin dəqiq neçə faizini real qiymətlərə ötürdüyünü göstərən mühasibat nisbəti deyil. Bunlar firmaların gözlənilən xərc və gözlənilən qiymət artımları arasındakı reqressiya meylləridir.
Empirik nəticə niyə birbaşa səbəblilik deyil?
Reqressiya firma səviyyəsində gözlənilən xərc dəyişikliklərinin qiymət gözləntilərinə nə dərəcədə əks olunduğunu və bu meylin ölkə borc səviyyəsinə görə necə dəyişdiyini ölçür.
Ölkə × dalğa sabit təsirləri ortaq makro şərtlərin mühüm hissəsinə nəzarət edir və müxtəlif firma nəzarətlərindən istifadə olunur. Buna baxmayaraq tədqiqat borc nisbətini ekzogen şəkildə təsadüfi dəyişdirən təcrübə aparmır.
Buna görə empirik nəticə müəlliflərin rasional diqqətsizlik modelinin proqnozu ilə uyğundur; təkbaşına borc artımının ötürülməni səbəbli şəkildə yüksəltdiyinin qəti sübutu kimi şərh edilməməlidir.
40 dayanıqlılıq spesifikasiyası
| Dayanıqlılıq qrupu | \(\hat{\beta}_1>0\) | Birtərəfli %10 əhəmiyyətli | Birtərəfli %5 əhəmiyyətli |
|---|---|---|---|
| Bütün spesifikasiyalar | 40 / 40 | 39 / 40 | 37 / 40 |
| Nəzarətlər / sabit təsirlər | 24 / 24 | 24 / 24 | 24 / 24 |
| Hər dəfə bir ölkəni çıxarma | 11 / 11 | 10 / 11 | 9 / 11 |
| Nümunə dəyişikliyi | 1 / 1 | 1 / 1 | 1 / 1 |
| Qiymətləndirici dəyişiklikləri | 4 / 4 | 4 / 4 | 3 / 4 |
40 spesifikasiyada qarşılıqlı təsir əmsalının qiymətləndirməsi \(2{,}73\times10^{-4}\) ilə \(9{,}59\times10^{-4}\) arasında dəyişir. Median \(6{,}93\times10^{-4}\), orta \(6{,}49\times10^{-4}\)-dür.
Hər ölkə növbə ilə nümunədən çıxarıldıqda əmsal müsbət qalır. İtaliya çıxarıldıqda əmsal \(2{,}73\times10^{-4}\) və birtərəfli \(p=0{,}12\); Almaniya çıxarıldıqda \(5{,}60\times10^{-4}\) və \(p=0{,}055\) səviyyəsinə düşür.
Mənbə bunu həmin ölkələrin borc paylanmasında mühüm müəyyənləşdirici variasiya təmin etməsi ilə əlaqələndirir.
Firma inflyasiya gözləntiləri və makro şərtlər nəzarətdə saxlandıqda
Əlavə J-dəki əlavə reqressiyalar firmaların öz bir və beş illik inflyasiya gözləntilərini, sektor/ölçü/dövriyyə/ixrac/mülkiyyət fərqlərini və ölkə səviyyəsində başlıq inflyasiyasını, enerji inflyasiyasını və real ÜDM artımını nəzərə alır.
Bu spesifikasiyalarda \(\Delta mce\times B\) əmsalı 0,00067 ilə 0,00107 arasında qalır və mənbədə %5 səviyyəsində əhəmiyyətliliyini qoruyur.
Borc əvəzinə istehsal və idxal vergiləri istifadə edildikdə
Əlavə J.6 borc/ÜDM əvəzinə Eurostat ESA 2010 D.2 “istehsal və idxal üzərində vergilər / ÜDM” nisbətindən istifadə edir.
Bu alternativ reqressiyada:
- müşahidə edilən ən aşağı vergi/ÜDM nisbəti %4,8-də ötürülmə təxminən 0,21,
- ən yüksək nisbət %18,3-də ötürülmə təxminən 0,31
kimi hesablanır.
Mənbə həmçinin borc/ÜDM ilə bu vergi nisbəti arasında ölkə-dalğa səviyyəsində 0,74, ölkə ortalamalarında 0,77 Pearson korrelyasiyası bildirir.
Bu nəticə mexanizmin fiskal vergi yükü əlaqəsi ilə uyğundur; yenə də korrelyasiya səbəblilik demək deyil.
Dinamik ümumi tarazlıq modelinin məqsədi
Statik qismən tarazlıq modeli U-formalı diqqət mexanizmini analitik şəkildə təcrid edir. Dinamik ümumi tarazlıq modelinin məqsədi isə eyni mexanizmin:
- şok davamlılığı,
- ümumi qiymət səviyyəsinin ictimai siqnal olması,
- borcun zamanla inkişaf etməsi,
- Taylor qaydası,
- vergi siyasətinin borca reaksiyası
şəraitində ümumi inflyasiya dəyişkənliyinə necə çevrildiyini hesablamaqdır.
Kalibrasiya
| Parametr | Dəyər | Məna / mənbədəki rolu |
|---|---|---|
| \(\eta\) | 6 | Məhsullar arası əvəzləmə elastikliyi. |
| \(\rho_\nu\) | 0,4 | İllik fiskal şok davamlılığı. |
| \(\rho_z\) | 0,4 | İllik məhsuldarlıq şoku davamlılığı. |
| \(\phi_\pi\) | 1,5 | Pul siyasətinin inflyasiyaya reaksiyası. |
| \(\phi_b\) | 2 | Əsas fiskal uyğunlaşma sürəti. |
| Sabit vəziyyət nominal faizi | %2,5 | Model siyasət parametridir. |
| \(\vartheta\) | 0,1 | Sabit vəziyyət gəlir vergisinin borc/ÜDM nisbəti ilə əlaqəsi. |
| \(\omega\) | 0,00097 | Kalibrlənmiş məlumat xərci. |
| \(\sigma_z\) | 0,0365 | Kalibrlənmiş məhsuldarlıq şoku dəyişkənliyi. |
| Fiskal/vergi şoku dəyişkənliyi | 0,1197 | Mənbə kalibrasiyasında bildirilən fiskal şok dəyişkənliyi. |
Üç kalibrasiya hədəfi
Birinci hədəf: \(B=0{,}60\) borc/ÜDM nisbətində illik inflyasiya dəyişkənliyi %1,6.
İkinci hədəf: SAFE reqressiyasında borc artdıqca gözlənilən xərc-qiymət ötürülməsində görünən meyl. Mənbə \(B=0{,}5\)-dən \(B=1{,}5\)-ə keçiddə gözlənilən ötürülmənin təxminən %30 artmasını hədəfləyir.
Üçüncü hədəf: ABŞ-da real, əməkdən kənar xərclərin qiymətlərə ötürülməsi üçün başqa tədqiqatdan götürülən 0,62 dəyəri. ABŞ borc/ÜDM nisbətinin müvafiq dövrdə təxminən %90 olması səbəbindən modeldə \(\lambda=0{,}62\) hədəfi \(B=0{,}9\)-da tətbiq edilir.
Bu hədəflərin bir hissəsi bu tədqiqatın öz SAFE reqressiyasından, bir hissəsi isə ədəbiyyatdan götürülmüşdür. Buna görə hamısı tədqiqatın öz yeni empirik nəticələri deyil.
Dinamik modeldə diqqət və inflyasiya dəyişkənliyi
Mənbə Şəkil 2-nin panel (a)-sında sabit vəziyyət diqqətinin borc/ÜDM-ə qarşı U formalı olduğu görünür. Beləliklə statik modeldəki analitik mexanizm dinamik ümumi tarazlıq modelində də qorunur.
Panel (b)-də illik inflyasiya dəyişkənliyi də U formalıdır.
Mənbə iki səbəbi ayırır:
- Borc yüksəldikcə \(\gamma(B)\) böyüyür və fiskal şoklar ideal qiymətlərə daha güclü təsir edir.
- Yüksək borc mühitində firmalar diqqətlərini fiskal şərtlərə doğru yenidən bölüşdürür və qiymətlər şoklara daha həssas olur.
Müəlliflərin kəmiyyət modelində ikinci mexanizm, yəni endogen diqqət yenidən bölüşdürülməsi, U formasının əsas sürücüsüdür.
Diqqət sabit saxlanılsa nə baş verir?
Mənbə Şəkil 2-nin əks-faktında firmaların diqqət strategiyası \(B=0{,}5\) səviyyəsindəki strukturda sabit saxlanılır.
Bu halda inflyasiya dəyişkənliyi borc artdıqca böyük ölçüdə monoton azalır. Yalnız çox yüksək borcda, təxminən \(B>1{,}4\)-dən sonra ideal qiymətin vergiyə birbaşa həssaslığı səbəbindən yüngül artım başlayır.
Bu müqayisə yüksək borc mühitindəki inflyasiya dəyişkənliyinin yalnız vergi pazının mexaniki təsirindən deyil, firmaların nəyə diqqət etməyi seçməsinin dəyişməsindən qaynaqlandığını göstərir.
%100-dən %175-ə borc artımı
Kalibrlənmiş modeldə:
- \(B=1{,}00\): illik inflyasiya dəyişkənliyi təxminən %1,65,
- \(B=1{,}75\): illik inflyasiya dəyişkənliyi təxminən %2,00.
Mənbə bunu %20-dən bir qədər çox artım kimi bildirir.
Bu dəyər proqnoz deyil, əks-faktual model nəticəsidir. Modeldə ABŞ üçün istifadə edilən %175 dəyəri uzunmüddətli borc proyeksiyasına istinad edir; tədqiqat 2056-cı ildə inflyasiya dəyişkənliyinin mütləq %2 olacağını iddia etmir.
İnflyasiya variasiyasının mənbəyi niyə dəyişir?
Mənbə Şəkil 3 ümumi inflyasiya variasiyasını məhsuldarlıq və fiskal şokların töhfələrinə ayırır.
Borc aşağı olduqda inflyasiya variasiyasının daha böyük hissəsi məhsuldarlıq şokları ilə əlaqəlidir.
Borc yüksəldikcə fiskal şokların ümumi inflyasiya variasiyasındakı töhfəsi artır; məhsuldarlıq şoklarının töhfəsi həm nisbi, həm də mütləq olaraq azalır.
Bu nəticə firmaların yüksək borc mühitində fiskal şərtlərə daha çox diqqət etməsi ilə əlaqəlidir.
Firmaların posterior inanclarının tərkibi
Mənbə Şəkil 4 yeni məlumatdan sonra firma inanclarındakı yeniliyin hansı şoklardan gəldiyini ayırır.
Borc aşağı olduqda posterior inanc dəyişikliyinin çox böyük hissəsi məhsuldarlıq şokları ilə izah edilir.
Borc artdıqca fiskal şokların payı yüksəlir. Bu qrafik birbaşa “firma bu qədər xəbər oxuyur” ölçümü deyil; modeldə optimal siqnalın struktur şok proseslərinə proyeksiyasından əldə edilən variasiya parçalanmasıdır.
Məhsuldarlıq şoku ilə fiskal şok niyə fərqli davranır?
Mənbə Şəkil 5 ilk dörd dövr üçün kumulyativ inflyasiya reaksiyasını müqayisə edir.
Mənfi məhsuldarlıq şoku: Marjinal xərci və ideal qiyməti yüksəldir. Lakin yüksək borc mühitində ilk inflyasiya artımı real borcun dəyərini daha çox azaldır; vergi qaydası növbəti dövrdə vergiləri aşağı çəkir və bu geribildirim ideal qiymət üzərində daha güclü aşağı istiqamətli təzyiq yaradır. Bundan başqa firmalar yüksək borcda diqqətlərini məhsuldarlıq şoklarından uzaqlaşdırdıqları üçün bu şokları daha az hiss edirlər. Nəticədə məhsuldarlıq şokları yüksək borcda daha az inflyasion olur.
Fiskal şok: Borc yüksəldikcə ideal qiymətin vergiyə həssaslığı artır və firmalar fiskal şərtlərə daha çox diqqət edir. Buna görə fiskal şokların inflyasiya təsiri yüksək borcda güclənir.
Fiskal uyğunlaşma sürətinin təsiri
Mənbə Tənlik (54) loq-xəttiləşdirilmiş real borc dinamikasını:
\[ b_t^R = [1+i-\vartheta\phi_b]b_{t-1}^R + (1+i)(\iota_{t-1}-\pi_t) - \vartheta(c_t+\nu_t) \tag{54} \]
şəklində yazır.
\(\phi_b\) yüksəldikdə, digər dəyişənlər sabit olduqda real borcun davamlılığı azalır. Bu sabitləşdirici təsirdir.
Lakin Tənlik (7)-yə görə \(\phi_b\) eyni zamanda vergilərin borc hərəkətlərinə daha həssas reaksiya verməsinə səbəb olur. Bu da vergi dəyişkənliyini və firmaların fiskal xəbərlərə diqqət etmə təşviqini artıra bilər.
Mənbə Şəkil 6 əsas \(\phi_b=2\) ilə daha aqressiv \(\phi_b=3\) siyasətini müqayisə edir.
Aşağı və orta borc: Daha sürətli fiskal uyğunlaşma inflyasiya dəyişkənliyini azaldır.
Yüksək borc: Nəticə tərsinə çevrilir; daha aqressiv vergi reaksiyası inflyasiya dəyişkənliyini artırır.
Beləliklə modeldə “borcu daha sürətli sabitləşdirmək hər şəraitdə daha aşağı inflyasiya dəyişkənliyi yaradır” nəticəsi yoxdur.
Qeyri-müəyyənlik qəfil yüksəlsə nə baş verir?
Mənbə Bölmə 5.2 fiskal şokla eyni anda firmaların bütün vəziyyət ölçülərində ilkin qeyri-müəyyənliyinin ikiqat artdığı əks-faktı araşdırır.
Qeyri-müəyyənlik yüksəldikdə firmalar qeyri-müəyyənliyi həll etmək üçün diqqətlərini artırırlar.
Bu əlavə diqqət vergi artımının qiymətlərə daha güclü ötürülməsinə və həm inflyasiya, həm də məhsul reaksiyasının böyüməsinə səbəb olur.
Aşağı və yüksək borc arasındakı fərq
Mənbə Şəkil 7-də:
- aşağı borc vəziyyəti \(B=0{,}5\),
- yüksək borc vəziyyəti \(B=1{,}2\)
kimi müqayisə edilir.
Yüksək borcda ideal qiymət onsuz da vergi dəyişikliklərinə daha həssasdır və firma diqqətinin daha böyük hissəsi fiskal şoklara yönəlib.
Buna görə yüksək borc vəziyyətində endogen diqqət ilə sabit diqqət arasındakı inflyasiya reaksiyası fərqi şok anında aşağı borc vəziyyətindəkindən iki dəfədən çoxdur.
Diqqət artımı qalıcıdırmı?
Mənbə Şəkil 8-ə görə fiskal şok və yüksək qeyri-müəyyənlik anında diqqət kəskin yüksəlir, lakin böyük ölçüdə bir dövr sonra sabit vəziyyət dəyərinə qayıdır.
Buna görə müvəqqəti qeyri-müəyyənlik artımının diqqət vasitəsilə yaratdığı əlavə makro təsir əsasən şokun ilk dövründə ortaya çıxır.
Ümumi qiymət səviyyəsinin ictimai siqnal olması niyə vacibdir?
Firmalar qiymətlərini müəyyən etdikdən sonra ümumi qiymət səviyyəsini pulsuz müşahidə edirlər. Ümumi qiymətlər digər firmaların məlumat və qiymətləmə qərarlarını da ehtiva etdiyi üçün gələcək qeyri-müəyyənliyi azaldan ictimai siqnal funksiyasını yerinə yetirir.
Firma özəl məlumat satın alarkən bu pulsuz gələcək məlumatı nəzərə aldığı üçün özəl məlumatın bugünkü davam dəyəri azalır.
Əlavə I firmaların bu təsiri səhvən nəzərə almadığı “sadəlövh firma” əks-faktını araşdırır.
Sadəlövh firmalar özəl məlumatın gələcəkdə pulsuz ictimai siqnalla qismən əvəz olunacağını nəzərə almadıqları üçün bütün borc səviyyələrində bir qədər daha çox diqqət əldə edir və inflyasiya bir qədər daha dəyişkən olur.
Bununla belə borc-diqqət və borc-inflyasiya dəyişkənliyi arasındakı U formalı keyfiyyət nəticəsi dəyişmir.
Dinamik model sayısal olaraq necə həll edilir?
Əlavə C dinamik rasional diqqətsizlik blokunu xətti-kvadratik-Gaussian (LQG) struktur və kovariasiya matrisləri vasitəsilə həll edir.
LQG, vəziyyət dinamikalarının xətti, şokların Gaussian və itki funksiyasının kvadratik olduğu problemlər ailəsidir. Bu struktur məlumat seçiminin orta və kovariasiyalar vasitəsilə həll edilməsinə imkan verir.
Firmanın sabit hədəfi:
\[ \widetilde{p}_{j,t}^{\diamond} = H'\vec{x}_t \tag{28 / 73} \]
şəklində sonlu ölçülü vəziyyət vektoru ilə təmsil edilir.
Modelin mühüm sabit nöqtə şərti:
\[ H_{\mathrm{new}}=H \tag{30 / 128} \]
şəklindədir.
Buradakı məna budur: Firmaların doğru hesab etdiyi hədəf qiymət dinamikası \(H\), onların optimal məlumat və qiymət qərarları iqtisadiyyatda aqreqasiya edildikdə həqiqətən yaranan hədəf qiymət dinamikası ilə eyni olmalıdır.
Daxili və xarici sabit nöqtə dövrləri
Mənbə Əlavə C.6 sayısal həlli beş addımda təsvir edir:
- Başlatma: Hədəf yükləmə vektoru \(H^{(0)}\), istehlak əmsalları və başlanğıc kovariasiyaları təxmin edilir.
- Daxili dövr: Verilmiş \(H\) altında özəl və ictimai ilkin kovariasiyalar, özəl siqnaldan sonrakı kovariasiya, məlumat qazancları və davam dəyəri matrisi iterasiya edilir.
- Siyasət bloku: Ümumi qiymət siqnalı və siyasət tənlikləri altında istehlak sabit nöqtəsi həll edilir.
- Hədəf yeniləməsi: Xətti vəziyyət fəzası sisteminə şoklar verilərək yeni \(H_{\mathrm{new}}\) hesablanır.
- Xarici dövr: \(H\) sönümləmə istifadə edilərək yenilənir və \(H_{\mathrm{new}}\) ilə \(H\) kifayət qədər yaxın olana qədər proses təkrarlanır.
Xarici yeniləmə:
\[ H^{(r+1)} = (1-\theta)H^{(r)} + \theta H_{\mathrm{new}}, \qquad \theta\in(0,1] \]
şəklindədir.
Mənbə yaxınlaşma şərtlərini \(\varepsilon_{\mathrm{inner}}\), \(\varepsilon_{\mathrm{policy}}\) və \(\varepsilon_{\mathrm{outer}}\) simvolları ilə tərif edir, lakin istifadə olunan dəqiq sayısal dəyərləri PDF-də bildirmir. Eyni şəkildə Wold təsvirinin kəsildiyi \(L\) üfüqünün son sayısal dəyəri açıq şəkildə göstərilmir. Bu çatışmazlıqlar Verianla mətnində təxmin edilməmişdir.
Sayısal sabitlik üçün nə edilir?
Mənbə kovariasiya matrislərində yuvarlaqlaşdırma xətalarının məlumat çoxluqları arasındakı nəzəri sıralamanı pozmaması üçün müsbət yarım-müəyyən konusa sayısal proyeksiya tətbiq edildiyini izah edir.
Həmçinin təkil kovariasiyalarda Moore-Penrose tərslərinin və pseudo-determinant yanaşmasının istifadə edilə biləcəyini, sayısal tətbiqdə isə çox kiçik özdəyər alt həddindən istifadə edildiyini və nəticələrin bu həddə həssas olmadığının yoxlandığını bildirir.
Gəlir vergisi fərziyyəsi nə qədər xüsusidir?
Əsas model firmaların satış gəlirləri üzərindən proporsional gəlir vergisindən istifadə edir. Bu, real dünyadakı bütün vergi sistemlərinin tam qarşılığı deyil.
Əlavə H mühüm riyazi nəticə göstərir. Əgər mənfəət vergisi \(T_{\pi,t}\) və əməkhaqqı fondu vergisi \(T_{\ell,t}\):
\[ T_{\pi,t}=T_{r,t}, \qquad T_{\ell,t} = \frac{T_{r,t}} {1-T_{r,t}} \tag{173} \]
şərti ilə seçilərsə firmanın qiymət problemi, ideal qiyməti, ikinci dərəcəli mənfəət itkisi, rasional diqqətsizlik problemi və dövlətin dövri vergi gəliri əsas mətndəki gəlir vergisi iqtisadiyyatı ilə eynidir.
Sabit vəziyyətdə ekvivalent vergi dərəcələri:
\[ T_\pi=\vartheta B, \qquad T_\ell= \frac{\vartheta B} {1-\vartheta B} \tag{181} \]
olur.
Bu nəticə əsas modeldəki vergi kanalının yalnız bir adlandırılmış vergi növündən asılı olmadığını göstərir; lakin hər real vergi sistemi bu ekvivalentliyi avtomatik təmin etmir.
Tədqiqatın dəstəklədiyi əsas nəticələr
- Modeldə dövlət borcu firmaların diqqət təşviqlərinə iki zidd kanal vasitəsilə təsir edir.
- Yanlış qiymətləmədə riskə atılan mənfəət kanalı borc yüksəldikcə diqqəti azaldır.
- Fiskal şoklara həssaslıq kanalı borc yüksəldikcə diqqəti artırır və yüksək borcda güclənir.
- Fiskal qeyri-müəyyənlik müsbət olduqda diqqət ilə borc arasında U formalı əlaqə yarana bilər.
- Fiskal qeyri-müəyyənlik aradan qaldırıldıqda analitik modeldə U forması yox olur və diqqət borcla monoton azalır.
- SAFE məlumatlarında gözlənilən xərclərin gözlənilən qiymətlərə ötürülməsi ölkənin borc/ÜDM nisbəti ilə müsbət əlaqəlidir.
- Əsas empirik qarşılıqlı təsir əmsalı çoxsaylı nəzarət, nümunə və qiymətləndirici spesifikasiyalarında müsbət qalır.
- Kalibrlənmiş dinamik modeldə firma diqqətinin U forması inflyasiya dəyişkənliyində də U formalı əlaqə yaradır.
- Yüksək borc mühitində firmalar diqqətlərini nisbətən daha çox fiskal şoklara yönəldirlər.
- Modeldə borc/ÜDM-in %100-dən %175-ə yüksəlməsi inflyasiya dəyişkənliyini təxminən %20 artırır.
- Daha sürətli fiskal uyğunlaşma aşağı borcda inflyasiya dəyişkənliyini azaldarkən yüksək borcda artıra bilər.
- Vergi artımı yüksək qeyri-müəyyənlik dövrünə təsadüf etdikdə endogen diqqət artımı şokun qiymətlərə ötürülməsini gücləndirə bilər.
Tədqiqatın dəstəkləmədiyi ümumiləşdirmələr
Tədqiqat dövlət borcundakı hər artımın hər ölkədə inflyasiyanı birbaşa artıracağını göstərmir.
U formalı əlaqə müəyyən model mexanizmi və fiskal qeyri-müəyyənliyin mövcudluğu şəraitində yaranır.
SAFE reqressiyası dövlət borcunun qiymət ötürülməsi üzərindəki xalis səbəbli təsirini ekzogen təcrübə ilə müəyyən etmir.
%175 borc/ÜDM vəziyyətindəki təxminən %2 inflyasiya dəyişkənliyi real 2056 inflyasiya proqnozu deyil.
Model bütün real vergi növlərini, firma heterogenliyini, dövlət xərclərini, uzunmüddətli dövlət borcunu və ya suveren risk premiyalarını əhatə etmir.
Model firmaların fiskal qeyri-müəyyənliyə məruz qalmasında sektorlararası heterogenliyi əsas strukturda əhatə etmir.
Uzunmüddətli borc və suveren risk premiyası kanallarının tədqiqat nəticəsini necə dəyişdirəcəyi bu məqalədə hesablanmayıb; müəlliflər bunları gələcək tədqiqat sahələri kimi saxlayırlar.
Tədqiqatın əsas məhdudiyyətləri
- Tədqiqat versiyası: FEDS working paper ilkin xarakterli müzakirə işidir.
- Empirik identifikasiya: SAFE nəticəsi model proqnozu ilə uyğun güclü əlaqə təqdim edir; borcun ekzogen səbəbli təsirini birbaşa müəyyən edən eksperimental dizayn deyil.
- Ölkə əhatəsi: Empirik nümunə 11 Avro Bölgəsi ölkəsi ilə məhduddur.
- Firma gözləntiləri: Əsas empirik dəyişənlər reallaşmış deyil, gələcək 12 aya dair firma gözləntiləridir.
- Vergi strukturu: Əsas model təhrifedici gəlir vergisi üzərində qurulub; Əlavə H müəyyən əməkhaqqı fondu/mənfəət vergisi ekvivalentliyini göstərsə də bütün real vergi sistemlərini əhatə etmir.
- Firma heterogenliyi: Əsas ümumi tarazlıq mexanizmi firmaların fiskal qeyri-müəyyənliyə məruz qalmasındakı sektorlararası heterogenliyi modelləşdirmir.
- Borc strukturu: Model uzunmüddətli borc və suveren risk premiyalarını əhatə etmir.
- Sayısal təkrarlanabilirlik: Əlavə C həll alqoritmini ətraflı verir, lakin bəzi sayısal tolerantlıqların və Wold kəsmə üfüqünün dəqiq dəyərləri PDF-də açıq bildirilməyib.
Ümumi elmi məna
Tədqiqatın əsas töhfəsi “yüksək borc inflyasiya yaradır” şəklində sadə xətti iddia deyil.
Daha orijinal mexanizm budur: Fiskal mühit firmaların yalnız hansı qiyməti müəyyən etmək istədiyini deyil, qiyməti müəyyən etməzdən əvvəl hansı məlumatı nə qədər diqqətlə izləmək istədiyini də dəyişdirir.
Dövlət borcu aşağı olduqda yüksək vergilər yanlış qiymətləmənin mənfəət xərcini azalda bilər və firma daha az məlumat ala bilər. Borc daha da yüksəldikdə isə eyni vergi sisteminin dalğalanmaları ideal qiymət üçün daha mühüm olur; firma fiskal siyasəti daha yaxından izləməyə başlayır.
Bu diqqət yenidən bölgüsü fiskal şokların yüksək borc rejimlərində qiymətlərə və ümumi inflyasiyaya daha güclü ötürülməsini mümkün edir.
Beləliklə modelin siyasət mesajı yalnız fiskal siyasətin nə etdiyindən deyil, firmaların fiskal siyasətdəki dəyişiklikləri nə qədər yaxından izlədiyindən də asılıdır.
Mənbə və Metod Qeydi
Orijinal başlıq: Inattentive Price Setting and Inflation Under Fiscal Policy Uncertainty
Müəlliflər: Oliver Pfäuti; Edson Wu.
Müəllif sırası: Mənbədə Oliver Pfäuti birinci, Edson Wu ikinci müəllifdir.
Qurum — Oliver Pfäuti: The University of Texas at Austin, Department of Economics, Austin, Texas, ABŞ.
Qurum — Edson Wu: Federal Reserve Board of Governors, Washington, D.C., ABŞ.
Məsul müəllif: Mənbə PDF tək bir corresponding author işarələmir; hər iki müəllifin əlaqə e-poçtu verilir.
Bərabər töhfə / birgə birinci müəlliflik: Mənbədə belə bildiriş yoxdur.
Mənbə seriyası: Finance and Economics Discussion Series (FEDS).
Tədqiqat nömrəsi: 2026-069.
Qurum / nəşr edən təşkilat: Board of Governors of the Federal Reserve System, Washington, D.C.
DOI: 10.17016/FEDS.2026.069.
Mövcud PDF versiyasının tarixi: 5 Oktyabr 2026.
İlk versiya: İyun 2026.
Mənbə növü: Staff working paper / FEDS müzakirə işi.
Resenziya statusu: Mənbə resenziyalı jurnal nəşri deyil. FEDS üz qabığı işi müzakirə və tənqidi qiymətləndirmə məqsədilə dövriyyəyə buraxılan ilkin tədqiqat kimi təsvir edir.
Rəsmi mənbə: Federal Reserve Board, FEDS 2026-069 rəsmi qeyd səhifəsi.
Əlavə elektron nüsxə: PDF SSRN-də də elektron nüsxənin olduğunu bildirir.
Lisenziya: Mənbə PDF-də Creative Commons və ya oxşar açıq yenidən istifadə lisenziyası göstərilmir.
JEL kodları: D83, E31, E52, E62, E70.
Açar sözlər: Inattention, Price Setting, Fiscal Policy, Inflation, Uncertainty.
Əsas nəzəri metod: Rasional diqqətsizlik daxil olan inhisarçı rəqabətli qiymət müəyyənləşdirmə modeli; əvvəl statik qismən tarazlıq qapalı-forma həlli, sonra ictimai qiymət siqnalı daxil olan dinamik ümumi tarazlıq modeli.
Empirik metod: ECB / European Commission SAFE firma gözləntiləri panelində çəkili ən kiçik kvadratlar reqressiyası; ölkə × dalğa sabit təsirləri; ölkə səviyyəsində klasterləşdirilmiş standart xətalar.
Empirik dövr: 2023Q3-2026Q1, 10 SAFE dalğası.
Empirik ölkələr: Avstriya, Belçika, Almaniya, İspaniya, Finlandiya, Yunanıstan, İrlandiya, İtaliya, Niderland, Portuqaliya və Slovakiya.
Əsas nümunə: 62.837 firma-dalğa müşahidəsi və 35.769 firma.
Əsas reqressiya nəticəsi: \(\Delta mce\times B\) əmsalı 0,000718 və standart xətası 0,000297-dir; mənbədə birtərəfli testlə %1 səviyyəsində əhəmiyyətli kimi işarələnmişdir.
Dayanıqlılıq: Borc qarşılıqlı təsir əmsalı araşdırılan 40 spesifikasiyanın hamısında müsbətdir; 39/40-da birtərəfli %10 və 37/40-da %5 səviyyəsində əhəmiyyətlidir.
Kalibrasiya: Dinamik model illik tezlikdə həll edilmiş; \(\eta=6\), \(\rho_\nu=\rho_z=0{,}4\), \(\phi_\pi=1{,}5\), \(\phi_b=2\), sabit vəziyyət nominal faizi %2,5 və \(\vartheta=0{,}1\) kimi istifadə edilmişdir. Kalibrlənən parametrlər \(\omega=0{,}00097\), \(\sigma_z=0{,}0365\) və mənbədə bildirilən fiskal şok dəyişkənliyi 0,1197-dir.
Əsas kəmiyyət əks-faktı: Borc/ÜDM nisbətinin %100-dən %175-ə yüksəldilməsi modeldə illik inflyasiya dəyişkənliyini təxminən %1,65-dən %2-yə çıxarır. Bu, baş vermiş sahə məlumatı deyil, kalibrlənmiş ümumi tarazlıq əks-faktıdır.
Alternativ vergi tətbiqi: Əlavə H gəlir vergisi mexanizminin müəyyən proporsional mənfəət və əməkhaqqı fondu vergisi kombinasiyası ilə qiymətləmə problemi və dövlət vergi gəliri baxımından tam ekvivalent şəkildə tətbiq edilə biləcəyini göstərir.
İctimai siqnal nəzarəti: Əlavə I firmaların gələcəkdə pulsuz ümumi qiymət siqnalı alacaqlarını diqqət seçimində nəzərə almadıqları əks-faktda daha çox diqqət etdiklərini və inflyasiyanın bir qədər daha dəyişkən olduğunu; lakin əsas U formalı əlaqənin qorunduğunu göstərir.
Maliyyələşdirmə: Mənbə PDF-də ayrıca standart maliyyələşdirmə bəyanatı bölməsi yoxdur.
Maraqlar toqquşması: Mənbə PDF-də ayrıca standart maraqlar toqquşması bəyanatı bölməsi yoxdur.
Məlumat əlçatanlığı: Mənbə SAFE və Eurostat məlumat mənbələrini təsvir edir; PDF-də standart “Data Availability Statement” və ya açıq təkrarlama paketi bağlantısı verilmir.
İnstitusional fikir xəbərdarlığı: PDF ifadə edilən fikirlərin müəlliflərə aid olduğunu və Federal Reserve Board üzvlərinin, tədqiqat işçilərinin və ya Board of Governors-un fikirlərini mütləq təmsil etmədiyini açıq şəkildə bildirir.
Əsas metodoloji məhdudiyyət: Tədqiqat firma diqqətinin fiskal siyasətlə endogen qarşılıqlı təsirini nəzəri və empirik olaraq dəstəkləyir; lakin firma heterogenliyi, uzunmüddətli dövlət borcu və suveren risk premiyaları əsas modeldə yoxdur. Müəlliflər bu genişləndirmələri gələcək tədqiqatlara saxlayırlar.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib