


1. Оё манбаъ воқеан аз оғоз то анҷом ва ҳамроҳ бо тасвирҳояш баррасӣ шуд? Бале; матни асосии PDF-и 73-саҳифаӣ, ҳашт шакли асосӣ, ҷадвали асосии регрессия, бахши натиҷаҳо ва ҳалли модел дар замимаҳои техникӣ, таҳлилҳои устуворӣ, татбиқи алтернативии андоз ва муқобилвоқеияти сигнали ҷамъиятӣ баррасӣ шуданд. 2. Оё ҳамаи натиҷаҳои илмӣ ба манбаъ такя мекунанд? Бале; ягон таҷриба, коэффисиент, омор, натиҷаи сиёсӣ ё муваффақияти модел, ки дар манбаъ нест, сохта нашуд. 3. Оё ҳувияти библиографӣ дуруст аст; веби беруна танҳо барои санҷиши библиографӣ истифода шуд? Бале; унвони аслӣ, муаллифон, FEDS 2026-069 ва DOI бо сабти расмии Federal Reserve Board тасдиқ шуданд. 4. Оё фарқи симулятсия / таҷриба / саҳро / назария дуруст нигоҳ дошта шуд? Бале; модели таҳлилӣ, маълумоти мушоҳидавии фирмавии SAFE ва муқобилвоқеиятҳои калибршудаи тавозуни умумӣ аз ҳам ҷудо карда шуданд. 5. Оё формулаи марказӣ, параметри усул, шакл ё натиҷаи рақамии манбаъ аз даст рафт? Блокҳои хонавода, сиёсати фискалӣ, нархи фирма, бетаваҷҷуҳии оқилона, таваҷҷуҳ, гузаришнокӣ, нуқтаи гардиши қарз, регрессияи эмпирикӣ ва муодилаҳои динамикии қарз, ки механизми асосии илмиро месозанд, баррасӣ шуданд; ҳосилкуниҳои дарози матритсавӣ дар замимаҳо то ҳадде шарҳ дода шуданд, ки барои ба даст овардани натиҷаҳо методологӣ зарур буданд. 6. Оё паёми илмии шаклҳо ва графикҳо дуруст аст? Бале; Шакли 1-и манбаъ аз муодила бозҳосилшаванда буд, бинобар ин бо SVG-и мустақил дода шуд. Азбаски координатаҳои хоми графикҳои дигари динамикӣ дастрас набуданд, графики қалбакии дақиқ сохта нашуд. 7. Оё тартиби шаш H2-и сохторӣ нигоҳ дошта мешавад? Бале. 8. Агар H2-и иловагӣ бошад, оё онҳо танҳо саволҳои арзишманди AEO мебошанд? Бале; бетаваҷҷуҳии оқилона, робитаи U-шакли таваҷҷуҳ ва мафҳуми гузаришнокӣ азбаски арзиши мустақили саволи илмӣ доранд, интихоб шуданд. 9. Оё entity/усул/модели асосии илмӣ ба таври равшан ва бо дастгирии манбаъ муайян шуд? Бале; модели динамикии тавозуни умумӣ бо бетаваҷҷуҳии оқилона ҳангоми истифодаи аввал бо вазифааш муайян карда шуд. 10. Оё ҳудуди тафсири он чизе, ки таҳқиқот дастгирӣ мекунад / намекунад, намоён аст? Бале; коррелятсияи эмпирикӣ аз сабабият ва муқобилвоқеияти модел аз натиҷаи воқеии таваррум равшан ҷудо карда шуданд. 11. Оё HTML/SVG аз ҷиҳати сохторӣ бехатар аст? Бале; script, iframe, event handler, даъвати тасвири беруна ва JavaScript-и идоранашаванда истифода нашудаанд; унсурҳои SVG бастаанд ва сохтори id-и беназир доранд. 12. Оё мақола барои тарҷума бехатар аст ва тафсилоти илмӣ барои осон кардани тарҷума кам карда нашуд? Бале; истилоҳҳо пайгиронаанд, рамзҳо дар MathJax нигоҳ дошта шудаанд ва тафсилоти техникӣ кӯтоҳ карда нашудааст.
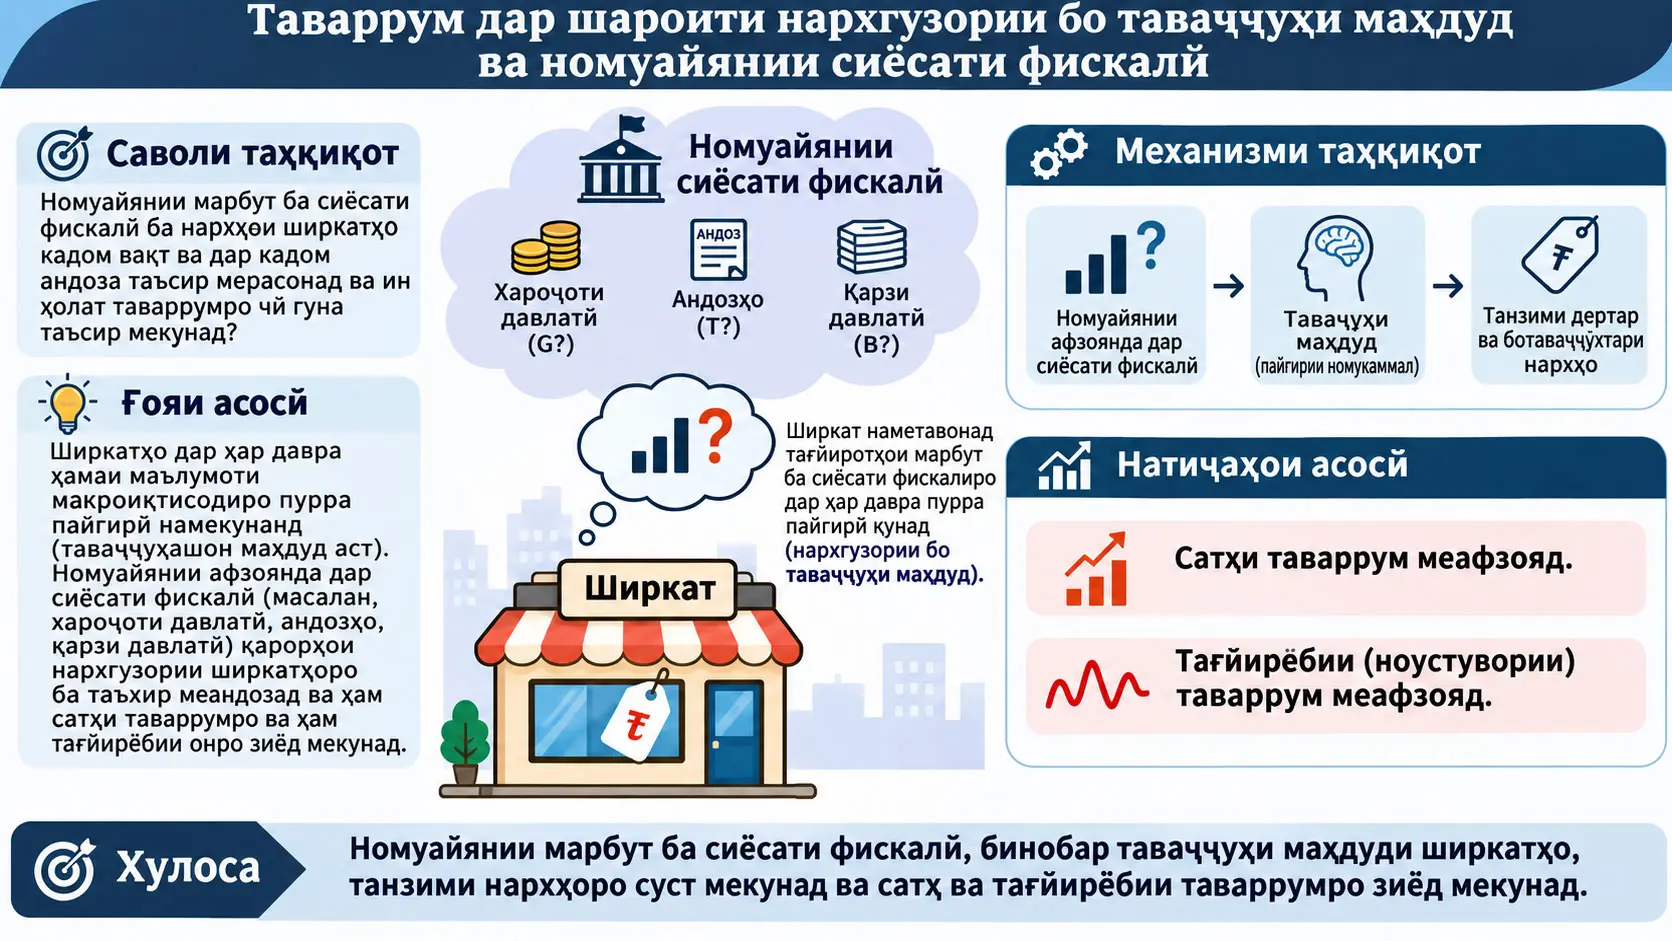
Бетаваҷҷуҳии оқилона (rational inattention) равиши интихоби иттилоот аст, ки дар он қароргирандагони иқтисодӣ ба ҷойи коркарди комил ва бехарҷи ҳамаи иттилооти мавҷуда қарор медиҳанд, ки иқтидори маҳдуд ва хароҷотноки коркарди иттилоотро барои коҳиш додани кадом номуайяниҳо истифода баранд. Таҳқиқоти Oliver Pfäuti ва Edson Wu меомӯзад, ки қарзи баланди давлатӣ ва номуайянии сиёсати фискалӣ чӣ гуна миқдори иттилоотеро, ки фирмаҳо ҳангоми нархгузорӣ мехоҳанд ба даст оранд, тағйир медиҳад ва ин қарорҳои таваҷҷуҳ чӣ гуна ба ноустувории таваррум мегузаранд.
Механизми асосии таҳқиқот ба ду қувваи муқобил такя мекунад. Бо боло рафтани қарзи давлатӣ, дар модел меъёри андози даромади ҳолати устувор, ки маблағгузории қарзро дастгирӣ мекунад, низ боло меравад. Андози баландтар фоидаи пас аз андозеро, ки фирма ҳангоми нархгузории нодуруст метавонад аз даст диҳад, кам мекунад; бинобар ин арзиши иқтисодии ба даст овардани иттилоот барои нархи дурустро паст мекунад. Муаллифон ин таъсирро stakes channel, яъне канали фоидаи зери хатар ҳангоми нархгузории нодуруст меноманд.
Ҳамзамон қарзи баландтар нархи дилхоҳи фирмаро ба тағйироти андоз ҳассостар мекунад. Агар дар сиёсати фискалӣ номуайянӣ бошад, зарбаҳои андоз нархи идеалии фирмаро бештар тағйир медиҳанд ва арзиши интизории нархгузории нодуруст боз боло меравад. Муаллифон ин таъсири дуюмро volatility channel, яъне канали ноустуворӣ меноманд.
Омезиши ду канал байни таносуби қарзи давлатӣ/ММД ва таваҷҷуҳи фирма робитаи ғайримонотонии U-шакл ба вуҷуд меорад. Дар сатҳҳои пасти қарз канали “stakes” бартарӣ дорад ва бо зиёд шудани қарз таваҷҷуҳ кам мешавад. Бо баланд шудани қарз таъсири зарбаҳои андоз ба нархи идеалӣ ба таври барҷаста меафзояд; пас аз остонаи муайян канали ноустуворӣ бартарӣ пайдо мекунад ва таваҷҷуҳи фирма боз зиёд мешавад.
Таҳқиқот ин натиҷаи назариявиро бо маълумоти Бонки Марказии Аврупо / Комиссияи Аврупо Survey on the Access to Finance of Enterprises (SAFE) муқоиса мекунад. Намунаи асосии эмпирикӣ 62.837 мушоҳидаи фирма-мавҷро барои 35.769 фирма аз 11 кишвари минтақаи евро дар 10 мавҷи пурсиш аз 2023Q3 то 2026Q1 дар бар мегирад.
Дар регрессияи асосӣ гузаришнокии афзоиши интизории хароҷоти воридотӣ барои 12 моҳи оянда ба афзоиши интизории нархи фурӯш бо таносуби қарзи давлатӣ/ММД-и кишвар зиёд мешавад. Гузаришнокии ҳисобшуда дар манбаъ дар пасттарин таносуби қарзи намуна 0,218 ва дар баландтарин таносуб 0,318 аст; муаллифон ин фарқро ҳамчун тақрибан %45 афзоиш гузориш медиҳанд.
Сипас механизм ба модели динамикии тавозуни умумӣ ворид карда шудааст. Дар модели калибршуда, мисли таваҷҷуҳи фирма, ноустувории таваррум низ нисбат ба қарзи давлатӣ U-шакл аст. Дар муқобилвоқеияти модел, ки таносуби қарз/ММД аз %100 ба %175 боло бурда мешавад, ноустувории солонаи таваррум тақрибан аз %1,65 ба %2 мерасад; ин беш аз %20 афзоиш аст. Модел қисми зиёди афзоишро ба бозтақсимкунии таваҷҷуҳи фирмаҳо аз зарбаҳои маҳсулнокӣ ба зарбаҳои фискалӣ нисбат медиҳад.
Муҳимтарин ҳудуди тафсир: Ин натиҷаи %20 таъсири сабабии таърихии мушоҳидашуда нест; он натиҷаи муқобилвоқеии модели калибршуда аст. Регрессияи SAFE робитаеро нишон медиҳад, ки бо яке аз пешгӯиҳои эмпирикии модел мувофиқ аст, аммо худ аз худ исбот намекунад, ки тағйири экзогении қарзи давлатӣ гузаришнокии фирмаҳоро сабабан тағйир медиҳад.
Таҳқиқот кадом саволро медиҳад?
Саволи асосии таҳқиқот чунин аст: Вақте қарзи давлатӣ баланд аст, оё номуайянии сиёсати фискалӣ чизеро, ки фирмаҳо ба он таваҷҷуҳ мекунанд, тағйир медиҳад ва оё ин тағйир метавонад вокуниши таваррумро ба зарбаҳо қавитар кунад?
Қарзи давлатӣ танҳо ҳамчун тағйирёбандае, ки андозаи тавозуни давлатро нишон медиҳад, баррасӣ намешавад. Дар модел қарзи баланди ҳолати устувор бо андозҳои баландтари даромад барои маблағгузории қарз вобаста аст. Ҳамин тавр қарзи давлатӣ тавассути канали андоз ба масъалаи нархгузории фирма ворид мешавад.
Фирма шароити асосиеро, ки нархи идеалии онро муайян мекунад, комилан дида наметавонад. Ба даст овардани иттилоот дар бораи хароҷоти маржиналӣ ва зарбаҳои сиёсати фискалӣ хароҷот дорад. Аз ин рӯ фирма дар ҳар давра интихоб мекунад, ки чӣ қадар иттилоотро коркард кунад ва кадом сигнали якҷояро пайгирӣ намояд.
Бетаваҷҷуҳии Оқилона Чист?
Бетаваҷҷуҳии оқилона норасоии иттилооти фирмаро на ҳамчун хатои тасодуфӣ, балки ҳамчун ҳолати аз ҷиҳати иқтисодӣ интихобшуда дар муҳите модел мекунад, ки коркарди иттилоот хароҷот дорад; фирма фоидаи кам кардани хатои нархгузориро бо арзиши гирифтани иттилооти бештар муқоиса карда, сатҳи оптималии таваҷҷуҳро муайян мекунад.
“Бетаваҷҷуҳӣ” дар ин ҷо маънои беэътиноӣ ё хаторо надорад
Дар забони рӯзмарра бетаваҷҷуҳӣ метавонад хатои ноогоҳонаро ба хотир оварад. Маъно дар ин таҳқиқот дигар аст. Фирма оқилона аст, аммо мушоҳидаи пурраи ҳамаи зарбаҳо хароҷот дорад. Аз ин рӯ фирма иқтидори маҳдуди коркарди иттилооти худро ба номуайяниҳое ҷудо мекунад, ки аз ҷиҳати иқтисодӣ арзишманд медонад.
Арзиши иттилоот тавассути иттилооти мутақобилаи Shannon (Shannon mutual information) модел карда мешавад. Иттилооти мутақобила бузургии назарияи иттилоот аст, ки чен мекунад баъди мушоҳидаи сигнал номуайянӣ дар бораи тағйирёбандаи номаълуми дахлдор то чӣ андоза кам мешавад.
Дар иқтисод кӣ ҳаст?
Дар модели динамикии тавозуни умумӣ панҷ блоки асосӣ мавҷуд аст:
- хонаводаи намояндагӣ, ки моли ниҳоиро истеъмол мекунад ва меҳнат пешниҳод мекунад,
- маҷмӯи пайвастаи фирмаҳои рақобати монополистӣ,
- истеҳсолкунандаи рақобатии моли ниҳоӣ, ки маҳсулоти фарқшударо ба як моли ниҳоӣ табдил медиҳад,
- мақоми фискалӣ, ки қарз мебарорад ва даромади фирмаҳоро андозбандӣ мекунад,
- мақоми пулию қарзӣ, ки қоидаи Taylor-ро пайравӣ мекунад.
Масъалаи хонавода
Муодилаи (1)-и манбаъ интихоби хонаводаи намояндагиро байни истеъмол ва меҳнат нишон медиҳад:
\[ \max_{\{C_t,L_t,B_t\}_{t\geq 0}} E_0^f\sum_{t=0}^{\infty}\beta^t \left[\log C_t-L_t\right]. \]
Дар ин ҷо \(C_t\) истеъмоли моли ниҳоӣ, \(L_t\) пешниҳоди меҳнат ва \(\beta\) омили тахфиф аст, ки вазни ба фоидаи оянда додашударо муайян мекунад.
Маҳдудияти буҷети номиналии хонавода дар Муодилаи (2)-и манбаъ:
\[ P_tC_t+B_t= (1+i_{t-1})B_{t-1} +W_tL_t +\mathrm{Profits}_t +P_t\Xi_t \]
навишта мешавад.
\(P_t\) сатҳи нарх, \(B_t\) дороии вомбарги номиналӣ, \(i_{t-1}\) фоизи номиналии вомбарги дар давраи қаблӣ гирифташуда, \(W_t\) музди номиналӣ ва \(\Xi_t\) интиқоли холиси воқеии якдафъаинаи давлат аст.
Шартҳои дараҷаи аввал дар манбаъ ду робитаи асосӣ медиҳанд:
\[ W_t=P_tC_t \tag{3} \]
ва
\[ 1=\beta(1+i_t)E_t^f \left[ \frac{P_tC_t}{P_{t+1}C_{t+1}} \right]. \tag{4} \]
Муодилаи (3) шарти дохилидавравӣ байни музди номиналӣ ва хароҷоти номиналии истеъмол дар ин функсияи фоида аст. Муодилаи (4) муодилаи стандартии Euler байни истеъмоли имрӯзаву оянда ва боздеҳи вомбарг мебошад.
Сиёсати пулию қарзӣ чӣ гуна модел карда мешавад?
Мақоми пулию қарзӣ қоидаи навъи Taylor-ро дар Муодилаи (5)-и манбаъ пайравӣ мекунад:
\[ 1+i_t=(1+i) \left( \frac{P_t}{P_{t-1}} \right)^{\phi_\pi}. \tag{5} \]
Дар ин ҷо \(i\) меъёри фоизи номиналии ҳолати устувор, \(P_t/P_{t-1}\) таварруми умумӣ ва \(\phi_\pi\) коэффисиентест, ки қувваи вокуниши фоизи номиналиро ба таваррум муайян мекунад.
Сиёсати фискалӣ чӣ гуна модел карда мешавад?
Маҳдудияти буҷети ҷараёни номиналии мақоми фискалӣ Муодилаи (6)-и манбаъ аст:
\[ B_t=(1+i_{t-1})B_{t-1} - T_{r,t} \int_0^1 P_{j,t}Y_{j,t}\,dj + P_t\Xi_t. \tag{6} \]
Модел барои соддагардонӣ хароҷоти давлатиро берун мегузорад. Давлат аз даромади фурӯши фирмаҳои рақобати монополистӣ андози таҳрифкунандаи даромад \(T_{r,t}\) мегирад.
Вокуниши андози даромад ба қарзи воқеии давлатӣ дар Муодилаи (7)-и манбаъ:
\[ T_{r,t} = T_r \left( \frac{B_{t-1}P}{P_{t-1}B} \right)^{\phi_b} e^{\nu_t} \tag{7} \]
дода мешавад.
\(\phi_b\) нишон медиҳад, ки андозҳо ба қарзи воқеии аз ҳолати устувор дуршуда то чӣ андоза қавӣ вокуниш мекунанд. Муаллифон онро мавқеи сиёсати фискалӣ ё суръати мутобиқсозии фискалӣ меноманд.
Зарбаи фискалӣ:
\[ \nu_t=\rho_\nu\nu_{t-1}+\epsilon_{\nu,t}, \qquad \epsilon_{\nu,t}\sim N(0,\sigma_\nu^2) \tag{8} \]
раванди AR(1)-ро пайравӣ мекунад. \(\rho_\nu\) пойдории зарба ва \(\sigma_\nu\) ноустувории зарбаҳои фискалиро муайян мекунад.
Фарқи рамзҳо дар таносуби қарз/ММД
Дар модел қарзи номиналии \(B_t\)-ро бо таносуби қарз/ММД омехта кардан лозим нест. Манбаъ таносуби қарз/ММД-ро:
\[ \mathcal{B}_t \equiv \frac{B_t}{P_tY_t} \tag{9} \]
муайян мекунад. Таносуби қарз/ММД дар ҳолати устувор дар бахшҳои таҳлилии баъдӣ кӯтоҳ ҳамчун \(B\) нишон дода мешавад.
Дар графикҳои назариявӣ \(B=1\) маънои онро дорад, ки қарз ба %100-и ММД баробар аст. Дар регрессияи эмпирикӣ бошад, таносуби қарзи кишвар бо воҳиди банди фоизӣ истифода мешавад, бинобар ин, масалан, арзиши 171,5-и Юнон бевосита ҳамчун 171,5 ба регрессия ворид мешавад. Омехтани ин ду миқёс ба тафсири нодурусти коэффисиентҳо оварда мерасонад.
Робитаи қарз ва андоз дар ҳолати устувор
Манбаъ фарз мекунад, ки андози даромади ҳолати устувор ҳиссаи собити таносуби қарз/ММД аст:
\[ T_r=\vartheta B. \]
\(\vartheta\) параметрест, ки муайян мекунад чӣ қадар аз таносуби қарз ба меъёри андози даромади ҳолати устувор табдил меёбад.
Дар модели миқдорӣ, вақте \(\vartheta=0{,}1\) интихоб мешавад, масалан \(B=1\), яъне %100 қарз/ММД, дар ҳолати устувори модел бо меъёри андози даромади %10 алоқаманд аст. Ин далели баҳисобгирӣ нест, балки калибркунии модел аст.
Истеҳсол ва хароҷоти маржиналии фирмаи рақобати монополистӣ
Фирмаи \(j\) меҳнатро бо технологияи хаттӣ ба истеҳсол табдил медиҳад:
\[ Y_{j,t}=Z_tL_{j,t}. \tag{12'nin üretim ilişkisi} \]
Маҳсулнокии умумӣ:
\[ z_t=\rho_z z_{t-1}+\epsilon_{z,t}, \qquad \epsilon_{z,t}\sim N(0,\sigma_z^2) \tag{12} \]
равандро пайравӣ мекунад.
Хароҷоти маржиналии номиналӣ:
\[ MC_t=\frac{W_t}{Z_t} \tag{13} \]
мешавад. Вақте музд боло меравад, хароҷоти маржиналӣ меафзояд; вақте маҳсулнокӣ боло меравад, ҳамон воридоти меҳнат маҳсулоти бештар медиҳад ва хароҷоти маржиналӣ кам мешавад.
Чаро андоз нархи идеалии фирмаро тағйир медиҳад?
Дар шароити иттилооти пурра масъалаи нархгузории фирма дар Муодилаи (14)-и манбаъ:
\[ \max_{P_{j,t}} \left[ (1-T_{r,t})P_{j,t}-MC_t \right] \left( \frac{P_{j,t}}{P_t} \right)^{-\eta} Y_t \tag{14} \]
дода шудааст.
\(\eta>1\) чандирии ҷойгузинӣ байни маҳсулоти фарқшуда аст.
Нархи идеалии иттилооти пурра:
\[ P_{j,t}^{\diamond} = \frac{1}{1-T_{r,t}} \frac{\eta}{\eta-1} MC_t \tag{15} \]
мешавад.
\(\eta/(\eta-1)\) маржаи стандартии нарх-хароҷот дар рақобати монополистӣ аст. Илова бар ин, клини андозии \(1/(1-T_{r,t})\) мавҷуд аст. Вақте андози даромад боло меравад, фирма қисми камтари даромади фурӯшро нигоҳ медорад, аз ин рӯ барои пӯшонидани ҳамон хароҷоти маржиналӣ нархи идеалӣ баланд мешавад.
Клини андоз хаттӣ нест. Бо калон шудани \(T_r\), \(1/(1-T_r)\) тезтар меафзояд. Ин барҷастагӣ асоси математикии қавитар шудани канали ноустуворӣ дар сатҳҳои баланди қарз аст.
Фирма дар дохили як рӯз кай иттилоот мегирад?
Модели манбаъ ҳар давраро ба се марҳилаи иттилоотӣ ҷудо мекунад:
Сатҳи умумии нархе, ки шом мушоҳида мешавад, муҳим аст; зеро фирма онро ҳамчун сигнали ҷамъиятӣ истифода мебарад, ки бе хариди алоҳида ба даст меояд. Фирма ҳангоми қарор дар бораи чӣ қадар иттилооти хусусӣ имрӯз харидан, пешакӣ медонад, ки дар охири давра аз нархҳои умумӣ иттилооти иловагӣ мегирад.
Маҳдудияти бетаваҷҷуҳии оқилона
Муодилаи (19)-и манбаъ миқдори иттилоотеро, ки сигнали хусусӣ метавонад дар бораи ҳолати фирма дошта бошад, бо иқтидор маҳдуд мекунад:
\[ I(S_{j,t};\vec{x}_t\mid I_{j,t-1}) \leq \kappa_{j,t}. \tag{19} \]
\(I(\cdot;\cdot\mid\cdot)\) иттилооти мутақобилаи шартии Shannon аст. \(\kappa_{j,t}\) иқтидори коркарди иттилоотест, ки фирма мехарад. \(\kappa\)-и калонтар ба фирма имкон медиҳад номуайяниро дар бораи зарбаҳои асосӣ бештар коҳиш диҳад, аммо арзиши иттилоот ҳам зиёд мешавад.
Нархи идеалии лог-хаттишуда
Вақте модел дар атрофи ҳолати устувор лог-хаттӣ карда мешавад, нархи ҳадафии фирма дар Муодилаи (22)-и манбаъ:
\[ p_{j,t}^{\diamond} = mc_t+\gamma(B)\tau_{r,t}, \qquad mc_t=w_t-z_t, \qquad \gamma(B)=\frac{\vartheta B}{1-\vartheta B} \tag{22} \]
мебошад.
\(\gamma(B)\) ҳассосияти нархи идеалӣ ба зарбаҳои андоз аст. Бо боло рафтани \(B\), \(\gamma(B)\) меафзояд ва барҷаста аст.
Ин барҷастагӣ бисёр муҳим аст: вақте қарз баланд аст, як тағйироти андоз бо ҳамон андоза нархи идеалиро нисбат ба муҳити қарзи паст қавитар ҳаракат медиҳад.
Арзиши иқтисодии “stakes”-и нархгузории нодуруст
Муодилаи (23)-и манбаъ наздиксозии талафоти дараҷаи дуюми хатои нархгузориро медиҳад:
\[ \frac{1}{2} S(B) \left( p_{j,t}-p_{j,t}^{\diamond} \right)^2, \qquad S(B)= (1-\vartheta B)(\eta-1). \tag{23} \]
\(S(B)\) коэффисиенти каҷиест, ки нишон медиҳад дуршавии фирма аз нархи идеалӣ аз ҷиҳати фоида то чӣ андоза гарон аст. Муаллифон онро stakes меноманд.
\[ \frac{\partial S(B)}{\partial B}<0. \tag{36} \]
Бинобар ин қарзи баландтар дар модел тавассути андози баландтари ҳолати устувор даромади пас аз андозеро, ки ҳангоми нархгузории нодуруст метавонад аз даст равад, кам мекунад. Ин механизм фирмаро ба гирифтани иттилооти камтар тела медиҳад.
Дар муқобил:
\[ \frac{\partial\gamma(B)}{\partial B}>0, \qquad \frac{\partial^2\gamma(B)}{\partial B^2}>0 \tag{37} \]
азбаски чунин аст, бо зиёд шудани қарз нархи идеалӣ ба зарбаҳои фискалӣ торафт ҳассостар мешавад. Ин механизми дуюм фирмаро ба гирифтани иттилооти бештар тела медиҳад.
Чаро Қарзи Давлатӣ Таваҷҷуҳи Фирмаро Ба Шакли U Тағйир Медиҳад?
Вақте қарзи давлатӣ паст аст, таъсири он ки андозҳои бо қарз афзоянда фоидаи аз дастрафтаро дар нархгузории нодуруст кам мекунанд, бартарӣ дорад ва таваҷҷуҳи фирма паст мешавад; вақте қарз ба қадри кофӣ баланд мешавад, ҳассосияти ба таври барҷаста афзояндаи нархи идеалӣ ба зарбаҳои фискалӣ номуайяниро зиёд карда, арзиши гирифтани иттилоотро баланд мебардорад ва таваҷҷуҳ боз афзоиш меёбад.
Модели статикии таҳлилӣ
Муаллифон механизми асосиро аввал дар модели статикии тавозуни қисмӣ, ки аз бозхӯрдҳои тавозуни умумӣ пок шудааст, ҳал мекунанд.
Ду зарбаи асосӣ мавҷуд аст:
\[ \begin{pmatrix} mc\\ \tau_r \end{pmatrix} \sim N \left( \begin{pmatrix} 0\\0 \end{pmatrix}, \begin{pmatrix} \sigma_{mc}^2&0\\ 0&\sigma_\tau^2 \end{pmatrix} \right). \tag{31} \]
Зарбаи хароҷоти маржиналӣ \(mc\) ва зарбаи андози даромад \(\tau_r\) дар ин бахши таҳлилӣ зарбаҳои нормалии мустақиланд.
Нархи идеалии иттилооти пурра:
\[ p_j^\diamond = mc+\gamma(B)\tau_r \tag{32} \]
ва ҳассосияти андоз:
\[ \gamma(B) = \frac{\vartheta B}{1-\vartheta B} \tag{33} \]
мебошад.
Номуайянии нархи идеалӣ
Дисперсияи пешини фирма дар бораи нархи идеалӣ:
\[ \sigma_{p^\diamond}^{2} = \sigma_{mc}^{2} + \gamma(B)^2\sigma_\tau^{2} \tag{40} \]
аст.
Ин муодила канали ноустувориро мустақим нишон медиҳад. Агар дисперсияи зарбаи фискалӣ сифр набошад, бо афзоиши \(\gamma(B)\) ҳамроҳи қарз номуайянии нархи идеалӣ низ меафзояд.
Масъалаи гирифтани иттилоот кадом тавозунро месозад?
Агар фирма иттилооти бештар гирад, нархи идеалии худро беҳтар тахмин мекунад ва талафоти нархгузории нодурустро кам мекунад. Дар иваз арзиши коркарди иттилоотро мепардозад.
Манбаъ масъалаи коҳишёфтаро чунин менависад:
\[ \max_{0<\sigma_{\mathrm{post}}^{2}\leq\sigma_{p^\diamond}^{2}} \left[ -\frac{S(B)}{2}\sigma_{\mathrm{post}}^{2} -\frac{\omega}{2} \ln \left( \frac{\sigma_{p^\diamond}^{2}} {\sigma_{\mathrm{post}}^{2}} \right) \right]. \tag{42} \]
\(\sigma_{\mathrm{post}}^{2}\) номуайянии боқимондаи нархи идеалӣ баъди гирифтани сигнали хусусӣ аст. \(\omega>0\) арзиши маржиналии коркарди иттилоотро муайян мекунад.
Ҷузъи якум талафоти интизории нархгузорист, ки аз норасоии иттилоот бармеояд. Ҷузъи дуюм арзиши иттилоот барои кам кардани номуайянӣ аст.
Номуайянии оптималии posterior
Мувофиқи Proposition 1:
\[ \sigma_{\mathrm{post}}^2 = \min \left\{ \frac{\omega}{S(B)}, \sigma_{p^\diamond}^{2} \right\}. \tag{43} \]
Агар арзиши иттилоот хеле баланд бошад, фирма иттилооти нав намегирад ва номуайянии posterior ба номуайянии пешин баробар мемонад.
Агар гирифтани иттилоот аз ҷиҳати иқтисодӣ арзишманд бошад, номуайянии posterior то сатҳи \(\omega/S(B)\) кам карда мешавад.
Тағйирёбандаи таваҷҷуҳ \(\lambda\)
Меъёри марказии таваҷҷуҳи таҳқиқот:
\[ \lambda = \max \left\{ 1- \frac{\omega} {S(B)\sigma_{p^\diamond}^{2}}, 0 \right\} \tag{46} \]
ва ба таври ҳамарзиш:
\[ \lambda = 1- \frac{\sigma_{\mathrm{post}}^{2}} {\sigma_{p^\diamond}^{2}}. \tag{48} \]
\(\lambda\) байни сифр ва як аст ва воҳид надорад.
- \(\lambda=0\): сигнали хусусӣ ягон қисми номуайянии пешинаро ҳал намекунад.
- \(\lambda=1\): номуайянии нархи идеалӣ пурра ҳал мешавад.
- Қиматҳои байни 0 ва 1: танҳо қисми муайяни номуайянии пешин ҳал мешавад.
Вақте арзиши иттилоот \(\omega\) паст мешавад, таваҷҷуҳ меафзояд. Вақте аҳамияти иқтисодии нархгузории нодуруст \(S(B)\) меафзояд, таваҷҷуҳ зиёд мешавад. Вақте номуайянии пешин дар бораи нархи идеалӣ меафзояд, гирифтани иттилоот арзишмандтар мешавад ва таваҷҷуҳ низ зиёд мегардад.
Гузаришнокии зарбаи амалишудаи хароҷот ба нархҳо
Муодилаи (47)-и манбаъ:
\[ \frac{\partial p_j^*}{\partial mc} = \lambda, \qquad \frac{\partial p_j^*}{\partial\tau_r} = \lambda\gamma(B). \tag{47} \]
Маънои муҳими ин натиҷа он аст, ки дар модели статикӣ вокуниши нархи фирма ба зарбаи воқеии хароҷоти маржиналӣ мустақиман бо таваҷҷуҳ \(\lambda\) муайян мешавад.
Масалан, агар \(\lambda=0{,}6\) бошад, фирма бинобар садои сигнал тамоми тағйири хароҷоти маржиналиро ба нархи худ намегузаронад. Мисоли 0,6 танҳо мантиқи муодиларо шарҳ медиҳад; он ченкунии фирмаи мушаххаси SAFE нест.
Ҳосилаи таваҷҷуҳ нисбат ба қарз
Theorem 1 нишон медиҳад, ки робитаи таваҷҷуҳ-қарзро ба ду канал ҷудо кардан мумкин аст:
\[ \frac{\partial\lambda}{\partial B} = \frac{\omega} {S(B)\sigma_{p^\diamond}^{2}} \left[ \frac{1}{S(B)} \frac{\partial S(B)}{\partial B} + \frac{1}{\sigma_{p^\diamond}^{2}} \frac{\partial\sigma_{p^\diamond}^{2}}{\partial B} \right]. \tag{49} \]
Ҷузъи якуми дохили қавс манфӣ аст: stakes channel.
Ҷузъи дуюм мусбат аст: volatility channel.
Дар қарзи паст ҷузъи якум бартарӣ дорад. Дар қарзи баланд афзоиши барҷастаи \(\gamma(B)\) ҷузъи дуюмро қавӣ мекунад.
Нуқтаи гардиши каҷи U
Таносуби қарзе, ки дар ҳалли дохилӣ ҳадди ақали таваҷҷуҳ дар он пайдо мешавад:
\[ B^* = \frac{1}{\vartheta} \left[ 1- \sqrt{ \frac{\sigma_\tau^2} {\sigma_{mc}^2+\sigma_\tau^2} } \right]. \tag{50} \]
Ҳангоми \(B<B^*\), \(\partial\lambda/\partial B<0\); ҳангоми \(B>B^*\), \(\partial\lambda/\partial B>0\).
Хусусияти муҳими ин формула он аст, ки нуқтаи гардиш бо арзиши иттилоот \(\omega\) ё чандирии ҷойгузинии маҳсулот \(\eta\) муайян намешавад. Нуқтаи гардиш ба ноустувории нисбии зарбаҳои фискалӣ нисбат ба зарбаҳои хароҷоти маржиналӣ ва ба \(\vartheta\) вобаста аст.
Бо баланд шудани ноустувории зарбаи фискалӣ, нуқтаи гардиш ба сатҳи пасттари қарз мекӯчад. Вақте \(\sigma_\tau\to0\), нуқтаи гардиш аз минтақаи амалишаванда берун мебарояд ва U-шакл аз байн меравад; бо зиёд шудани қарз таваҷҷуҳ монотонӣ кам мешавад.
Бозкашии Шакли 1-и манбаъ аз рӯи муодила
Вақте параметрҳои Шакли 1-и манбаъ ба Муодилаи (50) гузошта мешаванд, барои ҳолати ноустувории пасти зарбаи фискалӣ нуқтаи гардиш тақрибан \(B^*\approx0{,}84\) ва барои ноустувории баланд тақрибан \(B^*\approx0{,}67\) мешавад. Ин қиматҳо аз муодила ва параметрҳои манбаъ ҳисобшудаанд; натиҷаи нави таҷрибавӣ нестанд.
Гузаришнокӣ Чист ва Дар Ин Таҳқиқот Чӣ Гуна Чен Мешавад?
Гузаришнокӣ нишон медиҳад, ки тағйири хароҷоти фирмаҳо то чӣ андоза ба нархҳои фурӯш мегузарад; таҳқиқот гузаришнокии зарбаи воқеии хароҷоти маржиналиро аз он ҷудо мекунад, ки фирмаҳо афзоиши интизории хароҷотро то чӣ андоза дар афзоиши интизории нарх инъикос мекунанд.
Зарбаи воқеии хароҷот ва тағйири интизории хароҷот як чиз нест
Дар модели статикӣ гузаришнокии зарбаи воқеии хароҷоти маржиналӣ ба нархҳо \(\lambda\) аст.
Маълумоти SAFE аз фирмаҳо афзоиши интизории хароҷоти воридотӣ ва афзоиши интизории нархи фурӯшро дар 12 моҳи оянда мепурсад. Аз ин рӯ тағйирёбандаи эмпирикӣ гузаришнокии хароҷоти интизорӣ → нархи интизорӣ аст.
Пешгӯии назариявӣ барои гузаришнокии хароҷоти интизорӣ
Lemma 1-и манбаъ дар модели асосии статикии боздеҳи доимӣ:
\[ \beta_{RI}(B) = \frac{\partial E[p_j\mid S_j]/\partial S_j} {\partial E[mc_j\mid S_j]/\partial S_j} = 1+ \frac{\gamma(B)^2\sigma_\tau^2} {\sigma_{mc}^2} \]
натиҷа медиҳад.
Вақте номуайянии фискалӣ мусбат аст, ин ифода бо таносуби қарз/ММД меафзояд.
Чаро? Фирма барои хароҷоти маржиналӣ ва андозҳо ду сигнали ҷудо намегирад, балки як сигнали якҷоя дар бораи нархи умумии идеалии худ мегирад. Вақте сигнал боло ҳаракат мекунад, фирма комилан ҷудо карда наметавонад, ки ин танҳо аз хароҷот ё аз андоз омадааст.
Бо боло рафтани қарз \(\gamma(B)\) калон мешавад, бинобар ин ҳамон сигнал маънои ҳаракати эҳтимолии калонтари андозро дорад. Ҳамин тавр бознигарии интизории андоз, ки бо бознигарии интизории хароҷот ҳамроҳ аст, тағйири интизории нархро низ қавӣ мекунад.
Чаро сохторҳои алтернативии иттилоот муҳиманд?
Муаллифон пешгӯии гузаришнокии вобаста ба қарзи моделро бо се сохтори алтернативии иттилоот муқоиса мекунанд:
- Иттилооти пурра: Фирма хароҷот ва андозро ҷудогона ва комилан мушоҳида мекунад; гузаришнокии хароҷоти интизорӣ аз қарз мустақил аст.
- Сигналҳои мустақил: Фирма барои хароҷот ва андоз сигналҳои ҷудогонаи пурғавғо мегирад; боз ҳам нишебии вобаста ба қарз ба вуҷуд намеояд.
- Нисбатдиҳии нодурусти собит: Фирма фикр мекунад, ки ҳиссаи собити дисперсияи нархи идеалӣ аз хароҷот меояд; гузаришнокии интизорӣ боз ҳам бо қарз тағйир намеёбад.
Аз ин рӯ, гузаришнокии интизорие, ки эмпирикӣ бо қарз меафзояд, пешгӯии фарқкунандаи механизми бетаваҷҷуҳии оқилонаи муаллифон бо як сигнали якҷоя мебошад.
Назорати боздеҳи коҳишёбанда аз миқёс
Дар модели асосии статикӣ боздеҳи доимӣ аз миқёс истифода мешавад. Замима F ҳолати боздеҳи коҳишёбанда аз миқёсро дар истеҳсол низ меомӯзад.
Дар ин тавсеа сатҳҳои гузаришнокии интизорӣ метавонанд ба поён миқёс карда шаванд; аммо натиҷаи сифатии фарқкунандаи муаллифон нигоҳ дошта мешавад: гузаришнокие, ки бо қарз мусбат тағйир меёбад, танҳо дар модели таваҷҷуҳи эндогенӣ пайдо мешавад.
Манбаъ ҳамчун мисол мегӯяд, ки ҳангоми истифодаи ҳиссаи меҳнат \(\alpha=0{,}30\) ва чандирии ҷойгузинӣ \(\eta=6\), омили миқёскунии боздеҳи коҳишёбанда тақрибан 0,22 аст ва ин ба коэффисиенти сатҳи асосии эмпирикӣ 0,194 наздик аст.
Усул ва Натиҷаҳои Таҳқиқот
Маҷмӯи маълумоти SAFE ва намуна
Таҳлили эмпирикӣ панели семоҳаи фирмаҳои Survey on the Access to Finance of Enterprises (SAFE)-ро истифода мебарад, ки аз ҷониби Бонки Марказии Аврупо ва Комиссияи Аврупо гузаронида мешавад.
Аз соли 2023 дар пурсиш аз фирмаҳо афзоиши интизории хароҷоти воридотӣ ва афзоиши интизории нархи фурӯш барои 12 моҳи оянда пурсида мешавад.
Намунаи таҳқиқот 10 мавҷи пурсишро дар давраи 2023Q3-2026Q1 фаро мегирад. Мавҷи 2023Q4 вуҷуд надорад; бинобар ин фосилаи вақт 11 семоҳаро фаро мегирад, аммо шумораи мавҷҳои пурсиш 10 аст.
11 кишвари намуна:
- Австрия,
- Белгия,
- Олмон,
- Испания,
- Финляндия,
- Юнон,
- Ирландия,
- Италия,
- Нидерланд,
- Португалия,
- Словакия.
Фаронса аз намунаи асосӣ хориҷ шудааст. Манбаъ далел меорад, ки сипари нархи энергия, ки дар байни 2021-2025 татбиқ шуд, бо маҳдуд кардани тарифҳои чаканаи барқ ва газ гузаришнокии хароҷот-нархро ба таври сунъӣ паст кардааст.
Андозаи намуна
Пас аз хориҷ кардани сабтҳои фирма-мавҷе, ки афзоиши интизории нарх ё хароҷот мушоҳида намешавад, 65.825 мушоҳида боқӣ мемонад.
Азбаски дар мушаххасоти асосӣ назоратҳои иловагии фирма, аз ҷумла интизориҳои музд ва шуғл истифода мешаванд, намуна:
62.837 мушоҳидаи фирма-мавҷ ва 35.769 фирмаи гуногун
мебошад.
Тағйирёбандаҳои интизорӣ дар процентилҳои 1 ва 99 winsorize шудаанд. Winsorization усулест, ки ба ҷойи пурра нест кардани мушоҳидаҳои шадид, онҳоро ба ҳудудҳои процентилии муайяншуда мебарад ва таъсири қиматҳои хеле шадидро ба регрессия маҳдуд мекунад.
Тағйирёбандаҳои асосии эмпирикӣ
\(\Delta pe_{i,c,t}\): афзоиши интизории нархи фурӯши фирмаи \(i\) барои 12 моҳи оянда.
\(\Delta mce_{i,c,t}\): афзоиши интизории хароҷоти воридотии фирма барои 12 моҳи оянда.
\(B_{c,t}\): таносуби консолидашудаи қарзи давлатӣ/ММД-и кишвар бо як семоҳ таъхир. Манбаъ силсилаи `gov_10q_ggdebt`-и Eurostat-ро истифода мебарад.
Регрессияи асосӣ
Муодилаи (52)-и манбаъ:
\[ \Delta pe_{i,c,t} = \beta_0\Delta mce_{i,c,t} + \beta_1 \Delta mce_{i,c,t}B_{c,t} + X_{i,c,t}'\Gamma + \alpha_{c,t} + \varepsilon_{i,c,t}. \tag{52} \]
\(X_{i,c,t}\) назоратҳои сатҳи фирмаро дар бар мегирад:
- андозаи фирма,
- бахш,
- категорияҳои гардиш,
- интизориҳои музд,
- интизориҳои шуғл,
- самтҳои тағйироти гузоришшуда дар гардиш, фоида, хароҷоти фоизӣ, қарз/дороиҳо ва дигар хароҷот дар шаш моҳи гузашта.
\(\alpha_{c,t}\) таъсирҳои собити кишвар × мавҷи пурсиш мебошанд. Ҳамин тавр шароити умумии макроиқтисодӣ барои ҳамаи фирмаҳо дар як кишвар ва як мавҷ аз ҷониби таъсирҳои собит ҷаббида мешаванд.
Регрессия хурдтарин квадратҳои вазндорро бо вазнҳои пурсиши SAFE истифода мебарад. Хатоҳои стандартӣ дар сатҳи кишвар кластер мешаванд.
Азбаски пешгӯии самтдори модел \(\beta_1>0\) аст, санҷишҳои аҳамиятнокии коэффисиенти ҳамтаъсир дар ҷадвали манбаъ яктарафаанд; барои коэффисиенти сатҳ санҷиши дутарафа истифода шудааст.
Гузаришнокии интизорӣ дар сатҳи қарз
Муодилаи (53)-и манбаъ:
\[ \beta(B) \equiv \left. \frac{\partial\Delta pe} {\partial\Delta mce} \right|_B = \beta_0+\beta_1B. \tag{53} \]
Дар бахши эмпирикӣ \(B\) дар миқёси банди фоизӣ аст.
Масалан, дар арзёбиҳои асосӣ:
\[ \hat{\beta}_0=0{,}194, \qquad \hat{\beta}_1=0{,}000718. \]
Дар таносуби қарзи %32,8-и Ирландия:
\[ 0{,}194+ 0{,}000718\times32{,}8 \approx 0{,}218. \]
Дар таносуби қарзи %171,5-и Юнон:
\[ 0{,}194+ 0{,}000718\times171{,}5 \approx 0{,}317. \]
Манбаъ қимати гирдкардашудаи 0,318-ро гузориш медиҳад.
Ин ду ҳисоб арзёбии нав нестанд; онҳо ҷойгузории омӯзишии коэффисиентҳои Ҷадвали 1-и манбаъ ба Муодилаи (53)-и манбаъ мебошанд.
Натиҷаҳои регрессияи асосӣ
| Тағйирёбанда / хусусият | (1) Асосӣ | (2) Бе назоратҳои микро | (3) Танҳо FE-и кишвар-мавҷ | (4) Асосӣ + FE-и моликият/содирот |
|---|---|---|---|---|
| \(\Delta mce\) | 0,194*** (0,023) | 0,237*** (0,020) | 0,261*** (0,027) | 0,194*** (0,022) |
| \(\Delta mce\times B\) | 0,000718*** (0,000297) | 0,000573** (0,000290) | 0,000515** (0,000296) | 0,000719*** (0,000294) |
| Таъсирҳои собити кишвар × мавҷ | Бале | Бале | Бале | Бале |
| Таъсирҳои собити бахш, андоза, гардиш | Бале | Бале | Не | Бале |
| Интизориҳои музд ва шуғл | Бале | Не | Не | Бале |
| Дигар назоратҳои микро | Бале | Не | Не | Бале |
| Таъсирҳои собити моликият ва содирот | Не | Не | Не | Бале |
| Шумораи мушоҳидаҳо | 62.837 | 65.825 | 65.825 | 62.837 |
Қиматҳои дохили қавс хатоҳои стандартии дар сатҳи кишвар кластершуда мебошанд.
Нишонгузории манбаъ: *** \(p<0{,}01\), ** \(p<0{,}05\), * \(p<0{,}10\). Барои коэффисиенти ҳамтаъсир санҷиш яктарафа аст.
Баланд шудан аз 0,218 ба 0,318 чӣ маъно дорад?
Вақте коэффисиенти гузаришнокӣ 0,218 аст, дар тафсири хаттии маҳаллии регрессия фарқи 1-воҳидӣ дар афзоиши интизории хароҷоти воридотӣ бо тақрибан 0,218 воҳид фарқи афзоиши интизории нархи фурӯш алоқаманд аст.
Қимати 0,318 арзёбии ҳамин робита дар муҳити қарзи баландтар аст.
Ҳеҷ яке аз ин ду таносуб ҳиссаи баҳисобгирие нест, ки нишон диҳад фирма дақиқан чанд фоизи хароҷоти худро ба нархҳои воқеӣ мегузаронад. Онҳо нишебиҳои регрессия байни афзоиши интизории хароҷот ва афзоиши интизории нархи фирмаҳо мебошанд.
Чаро натиҷаи эмпирикӣ сабабияти мустақим нест?
Регрессия чен мекунад, ки тағйироти интизории хароҷоти сатҳи фирма то чӣ андоза дар интизориҳои нарх инъикос мешаванд ва ин нишебӣ вобаста ба сатҳи қарзи кишвар чӣ гуна тағйир меёбад.
Таъсирҳои собити кишвар × мавҷ қисми муҳими шароити умумии макроиқтисодиро назорат мекунанд ва назоратҳои гуногуни фирмавӣ истифода мешаванд. Бо вуҷуди ин, таҳқиқот таҷрибае намегузаронад, ки таносуби қарзро ба таври экзогенӣ ва тасодуфӣ тағйир диҳад.
Аз ин рӯ натиҷаи эмпирикӣ бо пешгӯии модели бетаваҷҷуҳии оқилонаи муаллифон мувофиқ аст; он набояд худ аз худ ҳамчун далели қатъии он тафсир шавад, ки афзоиши қарз гузаришнокиро сабабан баланд мекунад.
40 мушаххасоти устуворӣ
| Гурӯҳи устуворӣ | \(\hat{\beta}_1>0\) | Дар %10 яктарафа аҳамиятнок | Дар %5 яктарафа аҳамиятнок |
|---|---|---|---|
| Ҳамаи мушаххасот | 40 / 40 | 39 / 40 | 37 / 40 |
| Назоратҳо / таъсирҳои собит | 24 / 24 | 24 / 24 | 24 / 24 |
| Ҳар дафъа хориҷ кардани як кишвар | 11 / 11 | 10 / 11 | 9 / 11 |
| Тағйири намуна | 1 / 1 | 1 / 1 | 1 / 1 |
| Тағйироти арзёбанда | 4 / 4 | 4 / 4 | 3 / 4 |
Дар 40 мушаххасот арзёбии коэффисиенти ҳамтаъсир байни \(2{,}73\times10^{-4}\) ва \(9{,}59\times10^{-4}\) тағйир меёбад. Медиана \(6{,}93\times10^{-4}\), миёна \(6{,}49\times10^{-4}\) аст.
Вақте ҳар кишвар навбат ба навбат аз намуна хориҷ мешавад, коэффисиент мусбат мемонад. Ҳангоми хориҷ кардани Италия коэффисиент \(2{,}73\times10^{-4}\) ва \(p=0{,}12\) яктарафа; ҳангоми хориҷ кардани Олмон \(5{,}60\times10^{-4}\) ва \(p=0{,}055\) мешавад.
Манбаъ инро бо он вобаста мекунад, ки ин кишварҳо дар тақсимоти қарз вариатсияи муҳими муайянкунанда медиҳанд.
Вақте интизориҳои таварруми фирмаҳо ва шароити макро назорат мешаванд
Регрессияҳои иловагии Замима J интизориҳои таварруми яксола ва панҷсолаи худи фирмаҳо, фарқиятҳои бахш/андоза/гардиш/содирот/моликият ва таварруми сарлавҳавӣ, таварруми энергия ва афзоиши воқеии ММД-ро дар сатҳи кишвар ба назар мегиранд.
Дар ин мушаххасот коэффисиенти \(\Delta mce\times B\) байни 0,00067 ва 0,00107 мемонад ва дар манбаъ аҳамиятнокии худро дар сатҳи %5 нигоҳ медорад.
Вақте ба ҷойи қарз андозҳои истеҳсол ва воридот истифода мешаванд
Замима J.6 ба ҷойи қарз/ММД таносуби Eurostat ESA 2010 D.2 “андозҳо аз истеҳсол ва воридот / ММД”-ро истифода мебарад.
Дар ин регрессияи алтернативӣ:
- дар пасттарин таносуби мушоҳидашудаи андоз/ММД %4,8 гузаришнокӣ тақрибан 0,21,
- дар баландтарин таносуб %18,3 гузаришнокӣ тақрибан 0,31
ҳисоб карда мешавад.
Манбаъ инчунин байни қарз/ММД ва ин таносуби андоз коррелятсияи Pearson-и 0,74 дар сатҳи кишвар-мавҷ ва 0,77 дар миёнаҳои кишварро гузориш медиҳад.
Ин натиҷа бо робитаи механизми сарбории андози фискалӣ мувофиқ аст; аммо коррелятсия маънои сабабиятро надорад.
Ҳадафи модели динамикии тавозуни умумӣ
Модели статикии тавозуни қисмӣ механизми таваҷҷуҳи U-шаклро таҳлилӣ ҷудо мекунад. Ҳадафи модели динамикии тавозуни умумӣ ҳисоб кардани он аст, ки ҳамин механизм дар шароити:
- пойдории зарба,
- сигнали ҷамъиятӣ будани сатҳи умумии нарх,
- тағйири қарз бо гузашти вақт,
- қоидаи Taylor,
- вокуниши сиёсати андоз ба қарз
чӣ гуна ба ноустувории умумии таваррум табдил меёбад.
Калибркунӣ
| Параметр | Қимат | Маъно / нақши манбаъ |
|---|---|---|
| \(\eta\) | 6 | Чандирии ҷойгузинӣ байни маҳсулот. |
| \(\rho_\nu\) | 0,4 | Пойдории солонаи зарбаи фискалӣ. |
| \(\rho_z\) | 0,4 | Пойдории солонаи зарбаи маҳсулнокӣ. |
| \(\phi_\pi\) | 1,5 | Вокуниши сиёсати пулию қарзӣ ба таваррум. |
| \(\phi_b\) | 2 | Суръати асосии мутобиқсозии фискалӣ. |
| Фоизи номиналии ҳолати устувор | %2,5 | Параметри сиёсати модел. |
| \(\vartheta\) | 0,1 | Робитаи андози даромади ҳолати устувор бо таносуби қарз/ММД. |
| \(\omega\) | 0,00097 | Арзиши калибршудаи иттилоот. |
| \(\sigma_z\) | 0,0365 | Ноустувории калибршудаи зарбаи маҳсулнокӣ. |
| Ноустувории зарбаи фискалӣ/андоз | 0,1197 | Ноустувории зарбаи фискалӣ, ки дар калибркунии манбаъ гузориш шудааст. |
Се ҳадафи калибркунӣ
Ҳадафи якум: Дар таносуби қарз/ММД \(B=0{,}60\), ноустувории солонаи таваррум %1,6.
Ҳадафи дуюм: Нишебие, ки дар регрессияи SAFE бо афзоиши қарз дар гузаришнокии интизории хароҷот-нарх дида мешавад. Манбаъ дар гузариш аз \(B=0{,}5\) ба \(B=1{,}5\) тақрибан %30 афзоиши гузаришнокии интизориро ҳадаф мегирад.
Ҳадафи сеюм: Қимати 0,62 барои гузаришнокии хароҷоти воқеии ғайримеҳнатӣ ба нархҳо дар ИМА, ки аз таҳқиқоти дигар гирифта шудааст. Азбаски таносуби қарз/ММД-и ИМА дар давраи дахлдор тақрибан %90 буд, ҳадафи \(\lambda=0{,}62\) дар модел дар \(B=0{,}9\) татбиқ мешавад.
Баъзе аз ин ҳадафҳо аз регрессияи SAFE-и худи ин таҳқиқот ва баъзе аз адабиёт гирифта шудаанд. Аз ин рӯ ҳамаи онҳо натиҷаҳои нави эмпирикии худи таҳқиқот нестанд.
Таваҷҷуҳ ва ноустувории таваррум дар модели динамикӣ
Дар панели (a)-и Шакли 2-и манбаъ дида мешавад, ки таваҷҷуҳи ҳолати устувор нисбат ба қарз/ММД U-шакл аст. Ҳамин тавр механизми таҳлилии модели статикӣ дар модели динамикии тавозуни умумӣ низ нигоҳ дошта мешавад.
Дар панели (b) ноустувории солонаи таваррум низ U-шакл аст.
Манбаъ ду сабабро ҷудо мекунад:
- Бо зиёд шудани қарз \(\gamma(B)\) калон мешавад ва зарбаҳои фискалӣ ба нархҳои идеалӣ қавитар таъсир мекунанд.
- Дар муҳити қарзи баланд фирмаҳо таваҷҷуҳи худро ба шароити фискалӣ бозтақсим мекунанд ва нархҳо ба зарбаҳо ҳассостар мешаванд.
Дар модели миқдории муаллифон механизми дуюм, яъне бозтақсимкунии эндогении таваҷҷуҳ, муҳаррики асосии U-шакл аст.
Агар таваҷҷуҳ собит нигоҳ дошта шавад, чӣ мешавад?
Дар муқобилвоқеияти Шакли 2-и манбаъ стратегияи таваҷҷуҳи фирмаҳо дар сохтори сатҳи \(B=0{,}5\) собит нигоҳ дошта мешавад.
Дар ин ҳолат ноустувории таваррум бо афзоиши қарз асосан монотонӣ коҳиш меёбад. Танҳо дар қарзи хеле баланд, баъд аз тақрибан \(B>1{,}4\), бинобар ҳассосияти мустақими нархи идеалӣ ба андоз афзоиши сабук оғоз мешавад.
Ин муқоиса нишон медиҳад, ки ноустувории таваррум дар муҳити қарзи баланд на танҳо аз таъсири механикии клини андоз, балки аз тағйири он чизе, ки фирмаҳо интихоб мекунанд ба он таваҷҷуҳ кунанд, ба вуҷуд меояд.
Афзоиши қарз аз %100 ба %175
Дар модели калибршуда:
- \(B=1{,}00\): ноустувории солонаи таваррум тақрибан %1,65,
- \(B=1{,}75\): ноустувории солонаи таваррум тақрибан %2,00.
Манбаъ инро ҳамчун каме бештар аз %20 афзоиш гузориш медиҳад.
Ин қимат пешгӯӣ нест, натиҷаи муқобилвоқеии модел аст. Қимати %175, ки дар модел барои ИМА истифода шудааст, ба пешбинии дарозмуддати қарз ишора мекунад; таҳқиқот иддао намекунад, ки дар соли 2056 ноустувории таваррум ҳатман %2 мешавад.
Чаро манбаи дисперсияи таваррум тағйир меёбад?
Шакли 3-и манбаъ дисперсияи умумии таваррумро ба саҳмҳои зарбаҳои маҳсулнокӣ ва фискалӣ ҷудо мекунад.
Вақте қарз паст аст, қисми калонтари дисперсияи таваррум бо зарбаҳои маҳсулнокӣ алоқаманд аст.
Бо зиёд шудани қарз саҳми зарбаҳои фискалӣ дар дисперсияи умумии таваррум меафзояд; саҳми зарбаҳои маҳсулнокӣ ҳам нисбӣ ва ҳам мутлақ кам мешавад.
Ин натиҷа бо он вобаста аст, ки фирмаҳо дар муҳити қарзи баланд ба шароити фискалӣ бештар таваҷҷуҳ мекунанд.
Таркиби эътиқодҳои posterior-и фирмаҳо
Шакли 4-и манбаъ ҷудо мекунад, ки навоварӣ дар эътиқодҳои фирма баъди иттилооти нав аз кадом зарбаҳо меояд.
Вақте қарз паст аст, қисми хеле калони тағйири эътиқоди posterior бо зарбаҳои маҳсулнокӣ шарҳ дода мешавад.
Бо афзоиши қарз ҳиссаи зарбаҳои фискалӣ боло меравад. Ин график ченкунии мустақими “фирма ин қадар хабар мехонад” нест; он таҷзияи дисперсияест, ки аз проексияи сигнали оптималӣ ба равандҳои зарбаи сохторӣ дар модел ба даст омадааст.
Чаро зарбаи маҳсулнокӣ ва зарбаи фискалӣ гуногун рафтор мекунанд?
Шакли 5-и манбаъ вокуниши ҷамъшавандаи таваррумро барои чор давраи аввал муқоиса мекунад.
Зарбаи манфии маҳсулнокӣ: Хароҷоти маржиналӣ ва нархи идеалиро боло мебарад. Аммо дар муҳити қарзи баланд афзоиши аввалаи таваррум арзиши воқеии қарзро бештар коҳиш медиҳад; қоидаи андоз дар давраи баъдӣ андозҳоро поён мебарад ва ин бозхӯрд ба нархи идеалӣ фишори қавитари поёнӣ меорад. Илова бар ин, фирмаҳо дар қарзи баланд таваҷҷуҳи худро аз зарбаҳои маҳсулнокӣ дур мекунанд ва онҳоро камтар дарк мекунанд. Дар натиҷа зарбаҳои маҳсулнокӣ дар қарзи баланд камтар таваррумӣ мешаванд.
Зарбаи фискалӣ: Бо зиёд шудани қарз ҳассосияти нархи идеалӣ ба андоз боло меравад ва фирмаҳо ба шароити фискалӣ бештар таваҷҷуҳ мекунанд. Аз ин рӯ таъсири таваррумии зарбаҳои фискалӣ дар қарзи баланд қавитар мешавад.
Таъсири суръати мутобиқсозии фискалӣ
Муодилаи (54)-и манбаъ динамикаи лог-хаттишудаи қарзи воқеиро:
\[ b_t^R = [1+i-\vartheta\phi_b]b_{t-1}^R + (1+i)(\iota_{t-1}-\pi_t) - \vartheta(c_t+\nu_t) \tag{54} \]
менависад.
Вақте \(\phi_b\) зиёд мешавад, агар дигар тағйирёбандаҳо собит бошанд, пойдории қарзи воқеӣ кам мешавад. Ин таъсири устуворкунанда аст.
Аммо мувофиқи Муодилаи (7), \(\phi_b\) инчунин боис мешавад, ки андозҳо ба ҳаракатҳои қарз ҳассостар вокуниш кунанд. Ин метавонад ноустувории андоз ва ҳавасмандии фирмаҳоро барои таваҷҷуҳ ба хабарҳои фискалӣ зиёд кунад.
Шакли 6-и манбаъ \(\phi_b=2\)-и асосиро бо сиёсати хашмгинтари \(\phi_b=3\) муқоиса мекунад.
Қарзи паст ва миёна: Мутобиқсозии тезтари фискалӣ ноустувории таваррумро кам мекунад.
Қарзи баланд: Натиҷа баръакс мешавад; вокуниши хашмгинтари андоз ноустувории таваррумро зиёд мекунад.
Аз ин рӯ дар модел натиҷаи “дар ҳама шароит тезтар устувор кардани қарз ноустувории камтари таваррум медиҳад” вуҷуд надорад.
Агар номуайянӣ ногаҳон боло равад, чӣ мешавад?
Бахши 5.2-и манбаъ муқобилвоқеиятеро меомӯзад, ки ҳамзамон бо зарбаи фискалӣ номуайянии пешини фирмаҳо дар ҳамаи андозаҳои ҳолат ду баробар мешавад.
Вақте номуайянӣ боло меравад, фирмаҳо барои ҳалли он таваҷҷуҳи худро зиёд мекунанд.
Ин таваҷҷуҳи иловагӣ боис мешавад, ки афзоиши андоз ба нархҳо қавитар гузарад ва вокуниши ҳам таваррум ва ҳам истеҳсол калон шавад.
Фарқи байни қарзи паст ва баланд
Дар Шакли 7-и манбаъ:
- ҳолати қарзи паст \(B=0{,}5\),
- ҳолати қарзи баланд \(B=1{,}2\)
муқоиса мешавад.
Дар қарзи баланд нархи идеалӣ аллакай ба тағйироти андоз ҳассостар аст ва қисми калонтари таваҷҷуҳи фирма ба зарбаҳои фискалӣ равона шудааст.
Аз ин рӯ дар ҳолати қарзи баланд фарқи вокуниши таваррум байни таваҷҷуҳи эндогенӣ ва таваҷҷуҳи собит дар лаҳзаи зарба беш аз ду маротиба аз ҳолати қарзи паст калон аст.
Оё афзоиши таваҷҷуҳ доимӣ аст?
Мувофиқи Шакли 8-и манбаъ, ҳангоми зарбаи фискалӣ ва номуайянии баланд таваҷҷуҳ тез боло меравад, вале асосан пас аз як давра ба қимати ҳолати устувор бармегардад.
Аз ин рӯ таъсири иловагии макро, ки афзоиши муваққатии номуайянӣ тавассути таваҷҷуҳ ба вуҷуд меорад, асосан дар давраи аввали зарба пайдо мешавад.
Чаро сигнали ҷамъиятӣ будани сатҳи умумии нарх муҳим аст?
Пас аз муайян кардани нархҳои худ фирмаҳо сатҳи умумии нархро ройгон мушоҳида мекунанд. Азбаски нархҳои умумӣ қарорҳои иттилоотӣ ва нархгузории фирмаҳои дигарро низ дар бар мегиранд, онҳо ҳамчун сигнали ҷамъиятие амал мекунанд, ки номуайянии ояндаро кам мекунад.
Азбаски фирма ҳангоми харидани иттилооти хусусӣ ин иттилооти ройгони ояндаро ба ҳисоб мегирад, арзиши идомаи имрӯзаи иттилооти хусусӣ паст мешавад.
Замима I муқобилвоқеияти “фирмаи соддалавҳ”-ро меомӯзад, ки дар он фирмаҳо иштибоҳан ин таъсирро ба ҳисоб намегиранд.
Азбаски фирмаҳои соддалавҳ ба ҳисоб намегиранд, ки иттилооти хусусӣ дар оянда қисман бо сигнали ҷамъиятии ройгон иваз мешавад, онҳо дар ҳамаи сатҳҳои қарз каме бештар таваҷҷуҳ мекунанд ва таваррум каме ноустувортар мешавад.
Бо вуҷуди ин натиҷаи сифатии U-шакл байни қарз-таваҷҷуҳ ва қарз-ноустувории таваррум тағйир намеёбад.
Модели динамикӣ аз ҷиҳати рақамӣ чӣ гуна ҳал мешавад?
Замима C блоки динамикии бетаваҷҷуҳии оқилонаро тавассути сохтори хаттӣ-квадратӣ-Gaussian (LQG) ва матритсаҳои ковариатсия ҳал мекунад.
LQG оилаи масъалаҳоест, ки динамикаи ҳолат хаттӣ, зарбаҳо Gaussian ва функсияи талафот квадратӣ аст. Ин сохтор имкон медиҳад интихоби иттилоот тавассути миёнаҳо ва ковариатсияҳо ҳал шавад.
Ҳадафи устувори фирма:
\[ \widetilde{p}_{j,t}^{\diamond} = H'\vec{x}_t \tag{28 / 73} \]
бо вектори ҳолати андозаи маҳдуд ифода мешавад.
Шарти муҳими нуқтаи собити модел:
\[ H_{\mathrm{new}}=H \tag{30 / 128} \]
аст.
Маъно чунин аст: динамикаи нархи ҳадафии \(H\), ки фирмаҳо дуруст медонанд, бояд ҳангоми ҷамъбасти қарорҳои оптималии иттилоот ва нархи онҳо дар иқтисод бо динамикаи ҳадафии воқеан ба вуҷудомада яксон бошад.
Давраҳои нуқтаи собити дохилӣ ва берунӣ
Замима C.6-и манбаъ ҳалли рақамиро дар панҷ қадам муайян мекунад:
- Оғоз: Вектори боркунии ҳадаф \(H^{(0)}\), коэффисиентҳои истеъмол ва ковариатсияҳои ибтидоӣ тахмин карда мешаванд.
- Давраи дохилӣ: Дар \(H\)-и додашуда ковариатсияҳои пешини хусусӣ ва ҷамъиятӣ, ковариатсияи баъди сигнали хусусӣ, фоидаҳои иттилоотӣ ва матритсаи арзиши идома такрор мешаванд.
- Блоки сиёсат: Дар шароити сигнали умумии нарх ва муодилаҳои сиёсат нуқтаи собити истеъмол ҳал мешавад.
- Навсозии ҳадаф: Ба системаи хаттии фазои ҳолат зарбаҳо дода шуда, \(H_{\mathrm{new}}\)-и нав ҳисоб мешавад.
- Давраи берунӣ: \(H\) бо истифодаи дампинг нав карда мешавад ва то он даме, ки \(H_{\mathrm{new}}\) ва \(H\) ба қадри кофӣ наздик шаванд, раванд такрор мегардад.
Навсозии берунӣ:
\[ H^{(r+1)} = (1-\theta)H^{(r)} + \theta H_{\mathrm{new}}, \qquad \theta\in(0,1] \]
аст.
Манбаъ шартҳои ҳамгароиро бо рамзҳои \(\varepsilon_{\mathrm{inner}}\), \(\varepsilon_{\mathrm{policy}}\) ва \(\varepsilon_{\mathrm{outer}}\) муайян мекунад, аммо қиматҳои дақиқи рақамии истифодашударо дар PDF гузориш намедиҳад. Ҳамин тавр қимати ниҳоии рақамии уфуқи \(L\), ки дар он ифодаи Wold бурида мешавад, рӯшан нишон дода нашудааст. Ин камбудиҳо дар матни Verianla тахмин нашудаанд.
Барои устувории рақамӣ чӣ кор карда мешавад?
Манбаъ шарҳ медиҳад, ки барои пешгирӣ аз вайрон шудани тартиби назариявии байни маҷмӯаҳои иттилоот аз сабаби хатогиҳои гирдкунӣ дар матритсаҳои ковариатсия проексияи рақамӣ ба конуси мусбати ниммуайян истифода мешавад.
Инчунин гуфта мешавад, ки дар ковариатсияҳои сингулярӣ баръаксҳои Moore-Penrose ва усули pseudo-determinant истифода шуда метавонанд; дар татбиқи рақамӣ бошад, пояи хеле хурди қимати хос истифода шудааст ва санҷида шудааст, ки натиҷаҳо ба ин поя ҳассос нестанд.
Фарзи андози даромад то чӣ андоза махсус аст?
Модели асосӣ андози мутаносиби даромадро аз даромади фурӯши фирмаҳо истифода мебарад. Ин мутобиқати як-ба-яки ҳамаи низомҳои андози воқеӣ нест.
Замима H натиҷаи муҳими математикиро нишон медиҳад. Агар андози фоида \(T_{\pi,t}\) ва андози музди меҳнат \(T_{\ell,t}\):
\[ T_{\pi,t}=T_{r,t}, \qquad T_{\ell,t} = \frac{T_{r,t}} {1-T_{r,t}} \tag{173} \]
бо ин шарт интихоб шаванд, масъалаи нархгузории фирма, нархи идеалӣ, талафоти фоидаи дараҷаи дуюм, масъалаи бетаваҷҷуҳии оқилона ва даромади андозии давравии давлат бо иқтисоди андози даромади матни асосӣ яксон мешаванд.
Меъёрҳои эквивалентии андоз дар ҳолати устувор:
\[ T_\pi=\vartheta B, \qquad T_\ell= \frac{\vartheta B} {1-\vartheta B} \tag{181} \]
мебошанд.
Ин натиҷа нишон медиҳад, ки канали андоз дар модели асосӣ танҳо ба як навъи номгузоришудаи андоз вобаста нест; аммо ҳар як низоми воқеии андоз ин эквивалентиро худкор таъмин намекунад.
Натиҷаҳои асосие, ки таҳқиқот дастгирӣ мекунад
- Дар модел қарзи давлатӣ ба ангезаҳои таваҷҷуҳи фирмаҳо тавассути ду канали муқобил таъсир мекунад.
- Канали фоидаи зери хатар дар нархгузории нодуруст бо зиёд шудани қарз таваҷҷуҳро кам мекунад.
- Канали ҳассосият ба зарбаҳои фискалӣ бо зиёд шудани қарз таваҷҷуҳро меафзояд ва дар қарзи баланд қавитар мешавад.
- Вақте номуайянии фискалӣ мусбат аст, байни таваҷҷуҳ ва қарз робитаи U-шакл пайдо шуда метавонад.
- Вақте номуайянии фискалӣ бартараф мешавад, U-шакл дар модели таҳлилӣ аз байн меравад ва таваҷҷуҳ бо қарз монотонӣ кам мешавад.
- Дар маълумоти SAFE гузаришнокии хароҷоти интизорӣ ба нархҳои интизорӣ бо таносуби қарз/ММД-и кишвар мусбат алоқаманд аст.
- Коэффисиенти асосии эмпирикии ҳамтаъсир дар бисёр мушаххасоти назорат, намуна ва арзёбанда мусбат мемонад.
- Дар модели динамикии калибршуда U-шакли таваҷҷуҳи фирма дар ноустувории таваррум низ робитаи U-шакл ба вуҷуд меорад.
- Дар муҳити қарзи баланд фирмаҳо таваҷҷуҳи худро нисбатан бештар ба зарбаҳои фискалӣ равона мекунанд.
- Дар модел афзоиши қарз/ММД аз %100 ба %175 ноустувории таваррумро тақрибан %20 зиёд мекунад.
- Мутобиқсозии тезтари фискалӣ метавонад дар қарзи паст ноустувории таваррумро кам кунад, аммо дар қарзи баланд онро зиёд намояд.
- Вақте афзоиши андоз бо давраи номуайянии баланд рост меояд, афзоиши эндогении таваҷҷуҳ метавонад гузариши зарбаро ба нархҳо қавитар кунад.
Ҷамъбастҳое, ки таҳқиқот дастгирӣ намекунад
Таҳқиқот нишон намедиҳад, ки ҳар афзоиши қарзи давлатӣ дар ҳар кишвар мустақиман таваррумро зиёд мекунад.
Робитаи U-шакл дар шароити мавҷудияти механизми муайяни модел ва номуайянии фискалӣ пайдо мешавад.
Регрессияи SAFE таъсири софи сабабии қарзи давлатиро ба гузаришнокии нарх бо таҷрибаи экзогенӣ муайян намекунад.
Ноустувории тақрибан %2-и таваррум дар ҳолати %175 қарз/ММД пешгӯии воқеии таварруми соли 2056 нест.
Модел ҳамаи навъҳои воқеии андоз, гетерогении фирма, хароҷоти давлатӣ, қарзи дарозмуддати давлатӣ ё премияҳои хавфи соҳибихтиёриро дар бар намегирад.
Модел гетерогении байнибахширо дар дучоршавии фирмаҳо ба номуайянии фискалӣ дар сохтори асосӣ дар бар намегирад.
Чӣ гуна каналҳои қарзи дарозмуддат ва премияи хавфи соҳибихтиёрӣ натиҷаи таҳқиқотро тағйир медиҳанд, дар ин мақола ҳисоб нашудааст; муаллифон онҳоро ҳамчун самтҳои таҳқиқоти оянда мегузоранд.
Маҳдудиятҳои асосии таҳқиқот
- Версияи таҳқиқот: FEDS working paper кори пешакии мубоҳисавӣ мебошад.
- Шиносоии эмпирикӣ: Натиҷаи SAFE робитаи қавиеро пешниҳод мекунад, ки бо пешгӯии модел мувофиқ аст; он тарҳи таҷрибавие нест, ки таъсири сабабии экзогении қарзро мустақим муайян кунад.
- Фарогирии кишварҳо: Намунаи эмпирикӣ бо 11 кишвари минтақаи евро маҳдуд аст.
- Интизориҳои фирма: Тағйирёбандаҳои асосии эмпирикӣ амалӣшуда нестанд, балки интизориҳои фирма барои 12 моҳи оянда мебошанд.
- Сохтори андоз: Модели асосӣ бар андози таҳрифкунандаи даромад сохта шудааст; ҳарчанд Замима H эквивалентии муайяни андози музди меҳнат/фоида нишон медиҳад, ҳамаи низомҳои воқеии андозро фаро намегирад.
- Гетерогении фирма: Механизми асосии тавозуни умумӣ гетерогении байнибахширо дар дучоршавии фирмаҳо ба номуайянии фискалӣ модел намекунад.
- Сохтори қарз: Модел қарзи дарозмуддат ва премияҳои хавфи соҳибихтиёриро фаро намегирад.
- Бозтавлидпазирии рақамӣ: Замима C алгоритми ҳалро муфассал медиҳад, аммо қиматҳои дақиқи баъзе таҳаммулҳои рақамӣ ва уфуқи буриши Wold дар PDF рӯшан гузориш нашудаанд.
Маънои умумии илмӣ
Саҳми асосии таҳқиқот иддаои одии хаттии “қарзи баланд таваррум ба вуҷуд меорад” нест.
Механизми хостар чунин аст: Муҳити фискалӣ на танҳо он нархеро, ки фирмаҳо мехоҳанд гузоранд, балки инчунин он иттилоотеро, ки пеш аз гузоштани нарх чӣ қадар бодиққат пайгирӣ кардан мехоҳанд, тағйир медиҳад.
Вақте қарзи давлатӣ паст аст, андозҳои баланд метавонанд арзиши фоидаи нархгузории нодурустро кам кунанд ва фирма иттилооти камтар бихарад. Вақте қарз боз бештар мешавад, тағйироти ҳамон низоми андоз барои нархи идеалӣ муҳимтар мешаванд; фирма сиёсати фискалиро наздиктар пайгирӣ мекунад.
Ин бозтақсимкунии таваҷҷуҳ имкон медиҳад, ки зарбаҳои фискалӣ дар режимҳои қарзи баланд ба нархҳо ва таварруми умумӣ қавитар гузаранд.
Аз ин рӯ паёми сиёсати модел на танҳо ба он вобаста аст, ки сиёсати фискалӣ чӣ мекунад, балки инчунин ба он ки фирмаҳо тағйироти сиёсати фискалиро то чӣ андоза наздик пайгирӣ мекунанд.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: Inattentive Price Setting and Inflation Under Fiscal Policy Uncertainty
Муаллифон: Oliver Pfäuti; Edson Wu.
Тартиби муаллифон: Дар манбаъ Oliver Pfäuti муаллифи якум ва Edson Wu муаллифи дуюм аст.
Муассиса — Oliver Pfäuti: The University of Texas at Austin, Department of Economics, Austin, Texas, ИМА.
Муассиса — Edson Wu: Federal Reserve Board of Governors, Washington, D.C., ИМА.
Муаллифи масъул: PDF-и манбаъ як corresponding author-и ягона нишон намедиҳад; почтаи электронии тамоси ҳар ду муаллиф дода шудааст.
Саҳми баробар / ҳаммуаллифи якум: Дар манбаъ чунин изҳорот нест.
Силсилаи манбаъ: Finance and Economics Discussion Series (FEDS).
Рақами таҳқиқот: 2026-069.
Муассиса / ташкилоти нашркунанда: Board of Governors of the Federal Reserve System, Washington, D.C.
DOI: 10.17016/FEDS.2026.069.
Санаи версияи ҷории PDF: 5 Октябр 2026.
Версияи аввал: Июн 2026.
Навъи манбаъ: Staff working paper / кори мубоҳисавии FEDS.
Вазъи тақриз: Манбаъ нашри маҷаллаи тақризшуда нест. Муқоваи FEDS таҳқиқотро ҳамчун кори пешакӣ тавсиф мекунад, ки барои мубоҳиса ва арзёбии интиқодӣ ба гардиш бароварда шудааст.
Манбаи расмӣ: Federal Reserve Board, саҳифаи расмии сабти FEDS 2026-069.
Нусхаи электронии иловагӣ: PDF мегӯяд, ки нусхаи электронӣ дар SSRN низ мавҷуд аст.
Литсензия: Дар PDF-и манбаъ Creative Commons ё литсензияи монанди истифодаи дубораи кушода нишон дода нашудааст.
Рамзҳои JEL: D83, E31, E52, E62, E70.
Калидвожаҳо: Inattention, Price Setting, Fiscal Policy, Inflation, Uncertainty.
Усули асосии назариявӣ: Модели нархгузории рақобати монополистӣ бо бетаваҷҷуҳии оқилона; аввал ҳалли шакли бастаи тавозуни қисмии статикӣ, баъд модели динамикии тавозуни умумӣ бо сигнали ҷамъиятии нарх.
Усули эмпирикӣ: Регрессияи хурдтарин квадратҳои вазндор дар панели интизориҳои фирмавии ECB / European Commission SAFE; таъсирҳои собити кишвар × мавҷ; хатоҳои стандартии дар сатҳи кишвар кластершуда.
Давраи эмпирикӣ: 2023Q3-2026Q1, 10 мавҷи SAFE.
Кишварҳои эмпирикӣ: Австрия, Белгия, Олмон, Испания, Финляндия, Юнон, Ирландия, Италия, Нидерланд, Португалия ва Словакия.
Намунаи асосӣ: 62.837 мушоҳидаи фирма-мавҷ ва 35.769 фирма.
Натиҷаи асосии регрессия: Коэффисиенти \(\Delta mce\times B\) 0,000718 ва хатои стандартии он 0,000297 аст; дар манбаъ бо санҷиши яктарафа дар сатҳи %1 аҳамиятнок ишора шудааст.
Устуворӣ: Коэффисиенти ҳамтаъсири қарз дар ҳамаи 40 мушаххасоти баррасишуда мусбат аст; дар 39/40 дар сатҳи яктарафаи %10 ва дар 37/40 дар сатҳи %5 аҳамиятнок аст.
Калибркунӣ: Модели динамикӣ дар басомади солона ҳал шудааст; \(\eta=6\), \(\rho_\nu=\rho_z=0{,}4\), \(\phi_\pi=1{,}5\), \(\phi_b=2\), фоизи номиналии ҳолати устувор %2,5 ва \(\vartheta=0{,}1\) истифода шудаанд. Параметрҳои калибршуда \(\omega=0{,}00097\), \(\sigma_z=0{,}0365\) ва ноустувории зарбаи фискалии дар манбаъ гузоришшуда 0,1197 мебошанд.
Муқобилвоқеияти асосии миқдорӣ: Баланд кардани таносуби қарз/ММД аз %100 ба %175 дар модел ноустувории солонаи таваррумро тақрибан аз %1,65 ба %2 мебарад. Ин маълумоти воқеии саҳроӣ нест, балки муқобилвоқеияти калибршудаи тавозуни умумӣ аст.
Татбиқи алтернативии андоз: Замима H нишон медиҳад, ки механизми андози даромад бо омезиши муайяни мутаносиби андози фоида ва музди меҳнат аз ҷиҳати масъалаи нархгузорӣ ва даромади андозии давлат ба таври пурра эквивалент татбиқ шуда метавонад.
Назорати сигнали ҷамъиятӣ: Замима I нишон медиҳад, ки дар муқобилвоқеияте, ки фирмаҳо ҳангоми интихоби таваҷҷуҳ ба назар намегиранд, ки дар оянда сигнали умумии нархро ройгон мегиранд, онҳо бештар таваҷҷуҳ мекунанд ва таваррум каме ноустувортар мешавад; аммо робитаи асосии U-шакл нигоҳ дошта мешавад.
Маблағгузорӣ: Дар PDF-и манбаъ бахши алоҳидаи стандартии изҳороти маблағгузорӣ вуҷуд надорад.
Бархӯрди манфиатҳо: Дар PDF-и манбаъ бахши алоҳидаи стандартии изҳороти бархӯрди манфиатҳо вуҷуд надорад.
Дастрасии маълумот: Манбаъ манбаъҳои маълумоти SAFE ва Eurostat-ро муайян мекунад; дар PDF “Data Availability Statement”-и стандартӣ ё пайванди бастаи кушодаи бозтавлид дода нашудааст.
Огоҳии назари институтсионалӣ: PDF равшан мегӯяд, ки андешаҳои баёншуда ба муаллифон тааллуқ доранд ва ҳатман назари аъзои Federal Reserve Board, кормандони таҳқиқотӣ ё Board of Governors-ро ифода намекунанд.
Маҳдудияти асосии методологӣ: Таҳқиқот ҳамтаъсири эндогении таваҷҷуҳи фирма бо сиёсати фискалиро назариявӣ ва эмпирикӣ дастгирӣ мекунад; аммо гетерогении фирма, қарзи дарозмуддати давлатӣ ва премияҳои хавфи соҳибихтиёрӣ дар модели асосӣ нестанд. Муаллифон ин тавсеаҳоро барои таҳқиқоти оянда мегузоранд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд