


1. Булак чындап башынан аягына чейин жана сүрөттөрү менен каралдыбы? Ооба; 73 беттик PDFнин негизги тексти, сегиз негизги сүрөтү, негизги регрессия таблицасы, жыйынтык бөлүмү жана техникалык тиркемелердеги моделдин чечилиши, туруктуулук анализдери, альтернативдүү салык колдонулушу жана коомдук сигнал боюнча контрфактуалдык талдоо каралды. 2. Илимий жыйынтыктардын баары булакка таянабы? Ооба; булакта жок эксперимент, коэффициент, статистика, саясаттык жыйынтык же моделдин ийгилиги чыгарылган жок. 3. Библиографиялык идентификация туурабы; тышкы веб булактар библиографиялык текшерүү үчүн гана колдонулдубу? Ооба; түпнуска аталыш, авторлор, FEDS 2026-069 жана DOI Federal Reserve Board расмий жазуусу менен текшерилди. 4. Симуляция / эксперимент / талаа / теориялык айырма туура сакталдыбы? Ооба; аналитикалык модель, SAFE байкоочу фирма маалыматтары жана калибрленген жалпы тең салмактуулук контрфактуалдары бири-биринен ажыратылды. 5. Булактагы борбордук формула, ыкма параметри, сүрөт же сандык натыйжа өткөрүлүп кеттиби? Негизги илимий механизмди түзгөн үй чарбасы, фискалдык саясат, фирманын баасы, рационалдуу көңүл бурбоо, көңүл буруу, өткөрүмдүүлүк, карыздын бурулуш чекити, эмпирикалык регрессия жана динамикалык карыз теңдемелери каралды; тиркемелердеги узун матрицалык чыгарылыштар жыйынтык алуу үчүн зарыл болгон өлчөмдө методологиялык жактан түшүндүрүлдү. 6. Сүрөттөр менен графиктердин илимий билдирүүсү туурабы? Ооба; булактагы Сүрөт 1 теңдемеден кайра чыгарылышы мүмкүн болгондуктан көз карандысыз SVG менен берилди. Башка динамикалык графиктердин чийки координаттары жок болгондуктан жасалма так график түзүлгөн жок. 7. Алты структуралык H2 ирети сакталып жатабы? Ооба. 8. Кошумча H2лер болсо, алар жогорку маанилүү AEO суроолорубу? Ооба; рационалдуу көңүл бурбоо, U-түрүндөгү көңүл буруу мамилеси жана өткөрүмдүүлүк түшүнүктөрү өз алдынча илимий суроо маанисине ээ болгондуктан тандалды. 9. Негизги илимий entity/ыкма/модель ачык жана булак колдогон түрдө аныкталдыбы? Ооба; динамикалык рационалдуу көңүл бурбоо жалпы тең салмактуулук модели биринчи колдонууда эмне кылаары менен кошо аныкталды. 10. Изилдөө колдогон / колдобогон чечмелөө чеги көрүнүктүүбү? Ооба; эмпирикалык корреляция менен себептүүлүк, моделдик контрфактуал менен иш жүзүндөгү инфляциялык натыйжа ачык ажыратылды. 11. HTML/SVG түзүмдүк жактан коопсузбу? Ооба; script, iframe, event handler, тышкы сүрөт чакыруусу жана көзөмөлсүз JavaScript колдонулган жок; SVG элементтери жабык жана уникалдуу id түзүмүнө ээ. 12. Макала которууга коопсузбу жана илимий деталдар которууну жеңилдетүү үчүн кыскартылдыбы? Ооба; терминдер ырааттуу, белгилер MathJax ичинде сакталып, техникалык деталдар кыскартылган жок.
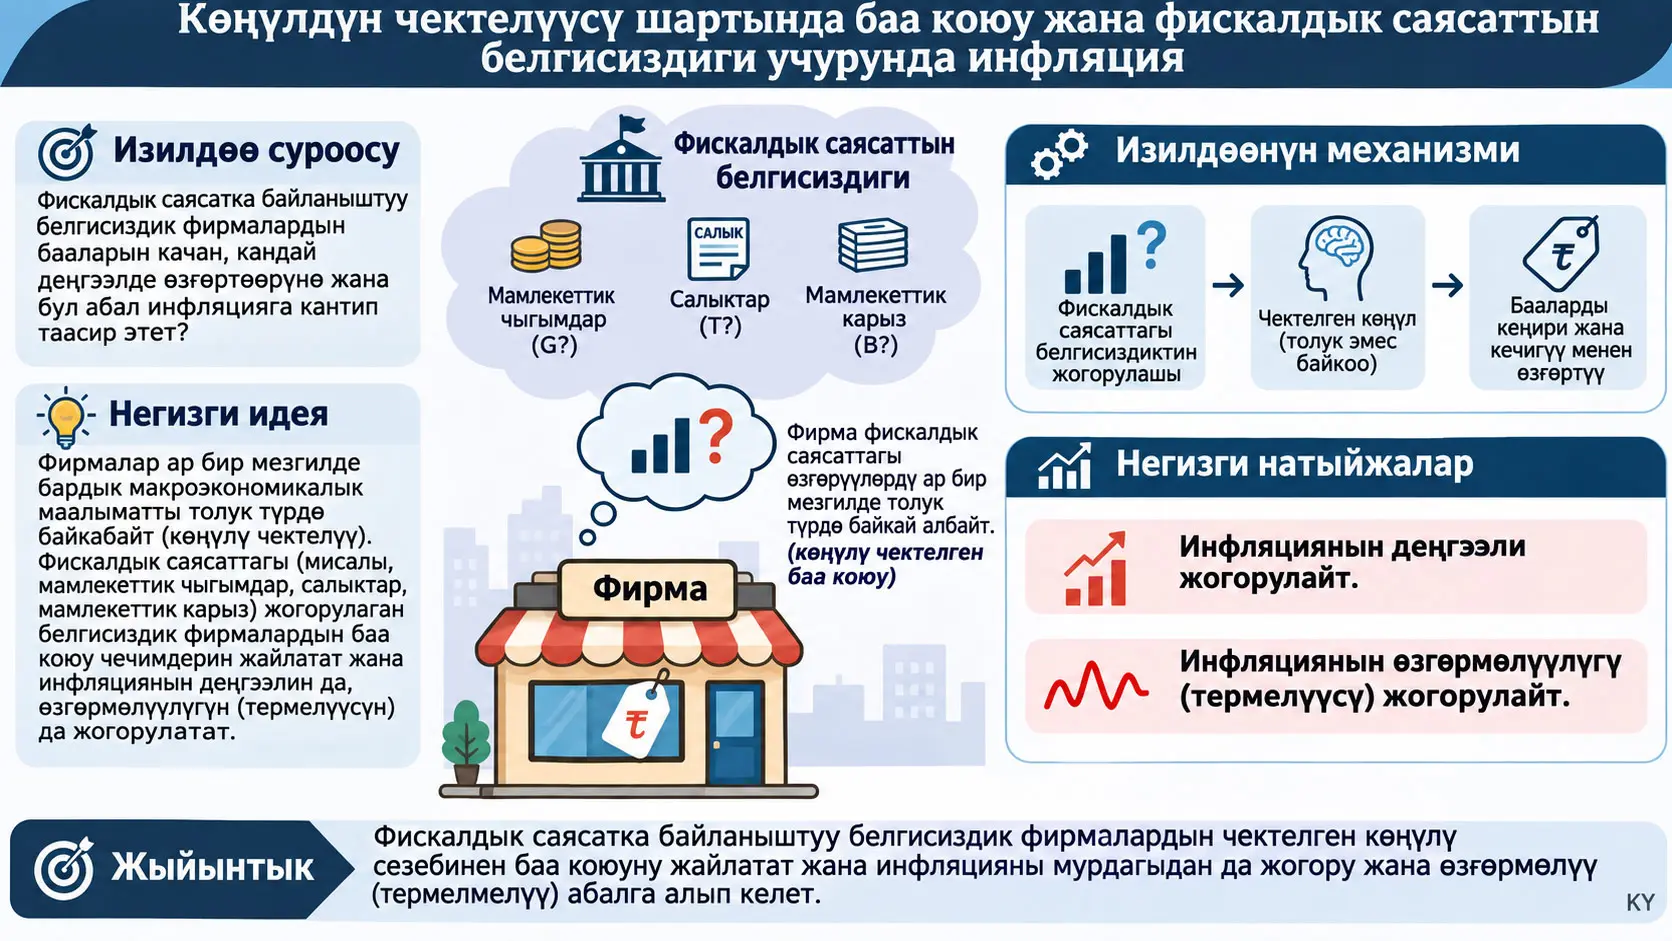
Рационалдуу көңүл бурбоо (rational inattention) — экономикалык чечим кабыл алуучулар бардык жеткиликтүү маалыматты кемчиликсиз жана чыгымсыз иштетүүнүн ордуна, чектелген жана чыгымдуу маалымат иштетүү мүмкүнчүлүгүн кайсы белгисиздиктерди азайтууга пайдаланарын чечкен маалымат тандоо ыкмасы. Oliver Pfäuti жана Edson Wu изилдөөсү мамлекеттик карыздын жогорку деңгээли менен фискалдык саясаттын белгисиздиги фирмалар баа белгилөөдө канча маалымат алгысы келерин кандай өзгөртөрүн жана бул көңүл буруу чечимдери инфляциянын өзгөрмөлүүлүгүнө кантип өтөрүн изилдейт.
Изилдөөнүн негизги механизми бири-бирине карама-каршы эки күчкө таянат. Мамлекеттик карыз көбөйгөн сайын моделде карызды каржылоону колдогон туруктуу абалдагы киреше салыгынын ставкасы да жогорулайт. Жогорку салык фирма туура эмес баа койгондо жогото турган салыктан кийинки кирешени азайтат; демек, туура баа үчүн маалымат алуунун экономикалык баалуулугун төмөндөтөт. Авторлор бул таасирди stakes channel, башкача айтканда туура эмес баа коюуда тобокелге салынган киреше каналы деп аташат.
Ошол эле учурда жогорку карыз фирманын каалаган баасын салык өзгөрүүлөрүнө көбүрөөк сезимтал кылат. Фискалдык саясатта белгисиздик болсо, салык соккулары фирманын идеалдуу баасын көбүрөөк өзгөртөт жана туура эмес баа коюунун күтүлгөн чыгымы кайра жогорулайт. Авторлор бул экинчи таасирди volatility channel, башкача айтканда өзгөрмөлүүлүк каналы деп аташат.
Эки каналдын айкалышы мамлекеттик карыз/ИДП катышы менен фирманын көңүл буруусунун ортосунда монотондуу эмес U-түрүндөгү мамиле жаратат. Карыз төмөн болгондо “stakes” каналы үстөмдүк кылып, карыз көбөйгөн сайын көңүл буруу азаят. Карыз өскөн сайын салык соккуларынын идеалдуу баага таасири томпок түрдө өсөт; белгилүү бир босогодон кийин өзгөрмөлүүлүк каналы үстөм болуп, фирманын көңүл буруусу кайра жогорулайт.
Изилдөө бул теориялык жыйынтыкты Европа Борбордук Банкы / Европа Комиссиясынын Survey on the Access to Finance of Enterprises (SAFE) маалыматтары менен салыштырат. Эмпирикалык негизги тандалма 2023Q3 менен 2026Q1 аралыгындагы 10 сурамжылоо толкунунда 11 Евроаймак өлкөсүндөгү 35.769 фирманын 62.837 фирма-толкун байкоосун камтыйт.
Негизги регрессияда фирмалардын кийинки 12 айга күтүлгөн киргизүү чыгымдарынын өсүшүнөн күтүлгөн сатуу бааларынын өсүшүнө өткөрүмдүүлүк өлкөнүн мамлекеттик карыз/ИДП катышы менен бирге жогорулайт. Булакта эсептелген өткөрүмдүүлүк тандалмадагы эң төмөн карыз катышында 0,218, эң жогорку карыз катышында 0,318; авторлор бул айырманы болжол менен %45 өсүш деп билдиришет.
Андан кийин механизм динамикалык жалпы тең салмактуулук моделине жайгаштырылган. Калибрленген моделде фирманын көңүл буруусу сыяктуу эле инфляциянын өзгөрмөлүүлүгү да мамлекеттик карызга карата U-түрүндө жүрөт. Карыз/ИДП катышы %100дөн %175ке көтөрүлгөн моделдик контрфактуалда жылдык инфляция өзгөрмөлүүлүгү болжол менен %1,65тен %2ге чыгат; бул %20дан жогору өсүш. Модель өсүштүн чоң бөлүгүн фирмалардын көңүл буруусун өндүрүмдүүлүк соккуларынан фискалдык соккуларга кайра бөлүштүрүшү менен байланыштырат.
Эң маанилүү чечмелөө чеги: Бул %20 натыйжа байкалган тарыхый себептик таасир эмес; калибрленген моделдин контрфактуалдык жыйынтыгы. SAFE регрессиясы моделдин эмпирикалык болжолунун бирине шайкеш мамилени көрсөтөт, бирок мамлекеттик карыздагы экзогендик өзгөрүү фирмалардын өткөрүмдүүлүгүн себептик түрдө өзгөртөрүн өз алдынча далилдебейт.
Изилдөө кайсы суроону берет?
Изилдөөнүн негизги суроосу: Мамлекеттик карыз жогору болгондо фискалдык саясаттын белгисиздиги фирмалар эмнеге көңүл бурарын өзгөртөбү жана бул өзгөрүү инфляциянын соккуларга реакциясын күчөтө алабы?
Мамлекеттик карыз мамлекеттин балансынын көлөмүн гана көрсөткөн өзгөрмө катары каралбайт. Моделде жогорку туруктуу абалдагы карыз карызды каржылоо үчүн жогорку киреше салыктары менен байланышкан. Ошентип мамлекеттик карыз фирмалардын баа коюу маселесине салык каналы аркылуу кирет.
Фирма өзүнүн идеалдуу баасын аныктаган негизги шарттарды кемчиликсиз көрө албайт. Маржinalдык чыгым жана фискалдык саясат соккулары жөнүндө маалымат алуу чыгымдуу. Ошондуктан фирма ар бир мезгилде канча маалымат иштетерин жана кайсы бириктирилген сигналды көзөмөлдөрүн тандайт.
Рационалдуу Көңүл Бурбоо Деген Эмне?
Рационалдуу көңүл бурбоо фирманын маалымат жетишсиздигин кокустук ката катары эмес, маалыматты иштетүү чыгымдуу болгон шартта экономикалык жактан тандалган абал катары моделдейт; фирма баа коюу катасын азайтуунун пайдасын көбүрөөк маалымат алуунун чыгымы менен салыштырып, оптималдуу көңүл буруу деңгээлин аныктайт.
Бул жерде “көңүл бурбоо” кайдыгерлик же ката дегенди билдирбейт
Күнүмдүк тилде көңүл бурбоо аң-сезимсиз ката деген түшүнүк жаратышы мүмкүн. Бул изилдөөдөгү мааниси башка. Фирма рационалдуу, бирок бардык соккуларды толук байкоо чыгымдуу. Ошондуктан фирма чектелген маалымат иштетүү мүмкүнчүлүгүн экономикалык жактан баалуу деп эсептеген белгисиздиктерге бөлөт.
Маалыматтын чыгымы Shannon өз ара маалыматы (Shannon mutual information) аркылуу моделденет. Өз ара маалымат сигнал байкалгандан кийин тиешелүү белгисиз өзгөрмө жөнүндө белгисиздик канча азайганын өлчөгөн маалымат теориясынын чоңдугу.
Экономикада кимдер бар?
Динамикалык жалпы тең салмактуулук моделинде беш негизги блок бар:
- акыркы товарды керектеген жана эмгек сунуштаган өкүлчүлүк үй чарбасы,
- үзгүлтүксүз монополиялык атаандаш фирмалардын жыйындысы,
- дифференцияланган товарларды бир акыркы товарга айландырган атаандаш акыркы товар өндүрүүчү,
- карыз чыгарган жана фирмалардын кирешесине салык салган фискалдык орган,
- Taylor эрежесин карманган акча-кредит органы.
Үй чарбасынын маселеси
Булактагы Теңдеме (1) өкүлчүлүк үй чарбасынын керектөө менен эмгектин ортосундагы тандоосун көрсөтөт:
\[ \max_{\{C_t,L_t,B_t\}_{t\geq 0}} E_0^f\sum_{t=0}^{\infty}\beta^t \left[\log C_t-L_t\right]. \]
Бул жерде \(C_t\) акыркы товар керектөөсү, \(L_t\) эмгек сунушу жана \(\beta\) келечектеги пайдалуулукка берилген салмакты аныктаган дисконт фактору.
Үй чарбасынын номиналдык бюджеттик чектөөсү булактагы Теңдеме (2)де:
\[ P_tC_t+B_t= (1+i_{t-1})B_{t-1} +W_tL_t +\mathrm{Profits}_t +P_t\Xi_t \]
түрүндө жазылат.
\(P_t\) баа деңгээли, \(B_t\) номиналдык облигация активи, \(i_{t-1}\) мурунку мезгилде алынган облигациянын номиналдык пайыздык чени, \(W_t\) номиналдык эмгек акы жана \(\Xi_t\) мамлекеттин таза реалдуу бир жолку трансферти.
Биринчи тартиптеги шарттар булакта эки негизги мамилени берет:
\[ W_t=P_tC_t \tag{3} \]
жана
\[ 1=\beta(1+i_t)E_t^f \left[ \frac{P_tC_t}{P_{t+1}C_{t+1}} \right]. \tag{4} \]
Теңдеме (3) бул пайдалуулук функциясында номиналдык эмгек акы менен номиналдык керектөө чыгымынын мезгил ичиндеги шартын билдирет. Теңдеме (4) болсо бүгүнкү жана келечектеги керектөө менен облигация кирешесинин ортосундагы стандарттуу Euler теңдемеси.
Акча-кредит саясаты кантип моделденет?
Акча-кредит органы булактагы Теңдеме (5)теги Taylor тибиндеги эрежени карманат:
\[ 1+i_t=(1+i) \left( \frac{P_t}{P_{t-1}} \right)^{\phi_\pi}. \tag{5} \]
Бул жерде \(i\) туруктуу абалдагы номиналдык пайыздык чен, \(P_t/P_{t-1}\) дүң инфляция жана \(\phi_\pi\) номиналдык пайыздын инфляцияга канчалык күчтүү жооп берерин аныктаган коэффициент.
Фискалдык саясат кантип моделденет?
Фискалдык органдын номиналдык агымдык бюджеттик чектөөсү булактагы Теңдеме (6):
\[ B_t=(1+i_{t-1})B_{t-1} - T_{r,t} \int_0^1 P_{j,t}Y_{j,t}\,dj + P_t\Xi_t. \tag{6} \]
Модель жөнөкөйлөтүү үчүн мамлекеттик чыгымды камтыбайт. Мамлекет монополиялык атаандаш фирмалардын сатуу кирешесинен бурмалоочу киреше салыгын \(T_{r,t}\) чогултат.
Киреше салыгынын реалдуу мамлекеттик карызга реакциясы булактагы Теңдеме (7)де:
\[ T_{r,t} = T_r \left( \frac{B_{t-1}P}{P_{t-1}B} \right)^{\phi_b} e^{\nu_t} \tag{7} \]
түрүндө берилет.
\(\phi_b\) салыктардын туруктуу абалдан четтеген реалдуу карызга канчалык күчтүү жооп берерин көрсөтөт. Авторлор муну фискалдык саясаттын багыты же фискалдык ылайыкташуу ылдамдыгы деп аташат.
Фискалдык сокку:
\[ \nu_t=\rho_\nu\nu_{t-1}+\epsilon_{\nu,t}, \qquad \epsilon_{\nu,t}\sim N(0,\sigma_\nu^2) \tag{8} \]
AR(1) процессин ээрчийт. \(\rho_\nu\) соккунун туруктуулугун, \(\sigma_\nu\) болсо фискалдык соккулардын өзгөрмөлүүлүгүн аныктайт.
Карыз/ИДП катышындагы белгилерди ажыратуу
Моделде номиналдык карыз \(B_t\) менен карыз/ИДП катышын аралаштырбоо керек. Булак карыз/ИДП катышын:
\[ \mathcal{B}_t \equiv \frac{B_t}{P_tY_t} \tag{9} \]
деп аныктайт. Туруктуу абалдагы карыз/ИДП катышы кийинки аналитикалык бөлүмдөрдө кыскача \(B\) менен көрсөтүлөт.
Теориялык графиктерде \(B=1\) карыз ИДПнын %100үнө барабар экенин билдирет. Эмпирикалык регрессияда өлкөнүн карыз катышы пайыздык пункт түрүндө колдонулгандыктан, мисалы Грециянын 171,5 мааниси регрессияга түздөн-түз 171,5 болуп кирет. Бул эки масштабды аралаштыруу коэффициенттерди туура эмес чечмелөөгө алып келет.
Туруктуу абалда карыз менен салыктын байланышы
Булак туруктуу абалдагы киреше салыгы карыз/ИДП катышынын туруктуу үлүшү деп болжолдойт:
\[ T_r=\vartheta B. \]
\(\vartheta\) карыз катышынын канча бөлүгү туруктуу абалдагы киреше салыгынын ставкасына айланарын аныктаган параметр.
Сандык моделде \(\vartheta=0{,}1\) тандалганда, мисалы \(B=1\), башкача айтканда %100 карыз/ИДП, моделдин туруктуу абалында %10 киреше салыгы менен байланышкан. Бул бухгалтердик факт эмес, моделдин калибрлөөсү.
Монополиялык атаандаш фирманын өндүрүшү жана маржиналдык чыгымы
Фирма \(j\) эмгекти сызыктуу технология менен өндүрүшкө айлантат:
\[ Y_{j,t}=Z_tL_{j,t}. \tag{12'nin üretim ilişkisi} \]
Жалпы өндүрүмдүүлүк:
\[ z_t=\rho_z z_{t-1}+\epsilon_{z,t}, \qquad \epsilon_{z,t}\sim N(0,\sigma_z^2) \tag{12} \]
процессин ээрчийт.
Номиналдык маржиналдык чыгым:
\[ MC_t=\frac{W_t}{Z_t} \tag{13} \]
болот. Эмгек акы жогорулаганда маржиналдык чыгым өсөт; өндүрүмдүүлүк жогорулаганда ошол эле эмгек киргизүүсү көбүрөөк чыгарылыш бергендиктен маржиналдык чыгым азаят.
Эмне үчүн салык фирманын идеалдуу баасын өзгөртөт?
Толук маалымат шартында фирманын баа маселеси булактагы Теңдеме (14)тө:
\[ \max_{P_{j,t}} \left[ (1-T_{r,t})P_{j,t}-MC_t \right] \left( \frac{P_{j,t}}{P_t} \right)^{-\eta} Y_t \tag{14} \]
түрүндө берилет.
\(\eta>1\) — дифференцияланган товарлар арасындагы алмаштыруу ийкемдүүлүгү.
Толук маалыматтагы идеалдуу баа:
\[ P_{j,t}^{\diamond} = \frac{1}{1-T_{r,t}} \frac{\eta}{\eta-1} MC_t \tag{15} \]
болот.
\(\eta/(\eta-1)\) монополиялык атаандаштыктагы стандарттуу баа-чыгым маржасы. Мындан тышкары \(1/(1-T_{r,t})\) салык клини бар. Киреше салыгы өскөндө фирма сатуу кирешесинин азыраак бөлүгүн өзүндө калтыргандыктан, ошол эле маржиналдык чыгымды жабуу үчүн идеалдуу баа жогорулайт.
Салык клини сызыктуу эмес. \(T_r\) чоңойгон сайын \(1/(1-T_r)\) тезирээк өсөт. Бул томпоктук жогорку карыз деңгээлдеринде өзгөрмөлүүлүк каналынын күчөшүнүн математикалык негизи.
Фирма бир күндүн ичинде маалыматты качан алат?
Булактагы модель ар бир мезгилди үч маалымат баскычына бөлөт:
Кечинде байкалган жалпы баа деңгээли маанилүү; анткени фирма аны кошумча сатып албай эле алынган коомдук сигнал катары колдонот. Фирма бүгүн канча жеке маалымат сатып аларын чечкенде, мезгилдин аягында жалпы баалардан кошумча маалымат алаарын алдын ала билет.
Рационалдуу көңүл бурбоо чектөөсү
Булактагы Теңдеме (19) жеке сигнал фирманын абалы жөнүндө алып жүрө турган маалыматтын көлөмүн сыйымдуулук менен чектейт:
\[ I(S_{j,t};\vec{x}_t\mid I_{j,t-1}) \leq \kappa_{j,t}. \tag{19} \]
\(I(\cdot;\cdot\mid\cdot)\) — шарттуу Shannon өз ара маалыматы. \(\kappa_{j,t}\) фирма сатып алган маалымат иштетүү сыйымдуулугу. Чоңураак \(\kappa\) фирмага негизги соккулар жөнүндөгү белгисиздикти көбүрөөк азайтууга мүмкүндүк берет, бирок маалыматтын чыгымы да өсөт.
Лог-сызыктуулаштырылган идеалдуу баа
Модель туруктуу абалдын айланасында лог-сызыктуулаштырылганда фирманын максаттуу баасы булактагы Теңдеме (22)де:
\[ p_{j,t}^{\diamond} = mc_t+\gamma(B)\tau_{r,t}, \qquad mc_t=w_t-z_t, \qquad \gamma(B)=\frac{\vartheta B}{1-\vartheta B} \tag{22} \]
түрүндө.
\(\gamma(B)\) идеалдуу баанын салык соккуларына сезимталдыгы. \(B\) өскөн сайын \(\gamma(B)\) көбөйөт жана томпок болот.
Бул томпоктук өтө маанилүү: карыз жогору болгондо ошол эле көлөмдөгү салык өзгөрүүсү идеалдуу бааны төмөн карыз шартындагыга караганда күчтүүрөөк жылдырат.
Туура эмес баа коюунун экономикалык “stakes” мааниси
Булактагы Теңдеме (23) баа коюу катасынын экинчи тартиптеги жоготуу жакындатуусун берет:
\[ \frac{1}{2} S(B) \left( p_{j,t}-p_{j,t}^{\diamond} \right)^2, \qquad S(B)= (1-\vartheta B)(\eta-1). \tag{23} \]
\(S(B)\) фирманын идеалдуу баадан четтөөсү киреше жагынан канчалык кымбат экенин көрсөткөн ийрилик коэффициенти. Авторлор муну stakes деп аташат.
\[ \frac{\partial S(B)}{\partial B}<0. \tag{36} \]
Демек, жогорку карыз моделде жогорку туруктуу абалдагы салык аркылуу туура эмес баа коюуда жоголушу мүмкүн болгон салыктан кийинки кирешени азайтат. Бул механизм фирманы азыраак маалымат алууга түртөт.
Ал эми:
\[ \frac{\partial\gamma(B)}{\partial B}>0, \qquad \frac{\partial^2\gamma(B)}{\partial B^2}>0 \tag{37} \]
болгондуктан, карыз өскөн сайын идеалдуу баа фискалдык соккуларга барган сайын сезимтал болот. Бул экинчи механизм фирманы көбүрөөк маалымат алууга түртөт.
Мамлекеттик Карыз Фирманын Көңүл Буруусун Эмне Үчүн U Түрүндө Өзгөртөт?
Мамлекеттик карыз төмөн болгондо карыз менен кошо жогорулаган салыктардын туура эмес баа коюуда жоголуучу кирешени азайтышы үстөм болуп, фирманын көңүл буруусу төмөндөйт; карыз жетишерлик жогорулаганда болсо идеалдуу баанын фискалдык соккуларга томпок түрдө өсүүчү сезимталдыгы белгисиздикти көбөйтүп, маалымат алуунун баалуулугун жогорулатат жана көңүл буруу кайра өсө баштайт.
Статикалык аналитикалык модель
Авторлор негизги механизмди адегенде жалпы тең салмактуулуктагы кайтарым байланыштардан тазаланган статикалык жарым-жартылай тең салмактуулук моделинде чечишет.
Эки негизги сокку бар:
\[ \begin{pmatrix} mc\\ \tau_r \end{pmatrix} \sim N \left( \begin{pmatrix} 0\\0 \end{pmatrix}, \begin{pmatrix} \sigma_{mc}^2&0\\ 0&\sigma_\tau^2 \end{pmatrix} \right). \tag{31} \]
Маржиналдык чыгым соккусу \(mc\) жана киреше салыгынын соккусу \(\tau_r\) бул аналитикалык бөлүмдө көз карандысыз нормалдуу соккулар.
Толук маалыматтагы идеалдуу баа:
\[ p_j^\diamond = mc+\gamma(B)\tau_r \tag{32} \]
жана салыкка сезимталдык:
\[ \gamma(B) = \frac{\vartheta B}{1-\vartheta B} \tag{33} \]
түрүндө.
Идеалдуу баанын белгисиздиги
Фирманын идеалдуу баа жөнүндөгү алдын ала дисперсиясы:
\[ \sigma_{p^\diamond}^{2} = \sigma_{mc}^{2} + \gamma(B)^2\sigma_\tau^{2} \tag{40} \]
болот.
Бул теңдеме өзгөрмөлүүлүк каналын түз көрсөтөт. Фискалдык соккунун дисперсиясы нөл эмес болсо, \(\gamma(B)\) карыз менен көбөйгөн сайын идеалдуу баанын белгисиздиги да өсөт.
Маалымат алуу маселеси кандай тең салмакты түзөт?
Фирма көбүрөөк маалымат алса, идеалдуу баасын жакшыраак баалап, туура эмес баа коюудан болгон жоготууну азайтат. Мунун ордуна маалымат иштетүү чыгымын төлөйт.
Булак кыскартылган маселени төмөнкүдөй жазат:
\[ \max_{0<\sigma_{\mathrm{post}}^{2}\leq\sigma_{p^\diamond}^{2}} \left[ -\frac{S(B)}{2}\sigma_{\mathrm{post}}^{2} -\frac{\omega}{2} \ln \left( \frac{\sigma_{p^\diamond}^{2}} {\sigma_{\mathrm{post}}^{2}} \right) \right]. \tag{42} \]
\(\sigma_{\mathrm{post}}^{2}\) — жеке сигнал алынгандан кийин калган идеалдуу баа белгисиздиги. \(\omega>0\) маалымат иштетүүнүн маржиналдык чыгымын аныктайт.
Биринчи мүчө маалымат жетишсиздигинен чыккан күтүлгөн баа коюу жоготуусу. Экинчи мүчө белгисиздикти азайтуунун маалымат чыгымы.
Оптималдуу posterior белгисиздиги
Proposition 1 боюнча:
\[ \sigma_{\mathrm{post}}^2 = \min \left\{ \frac{\omega}{S(B)}, \sigma_{p^\diamond}^{2} \right\}. \tag{43} \]
Маалыматтын чыгымы өтө жогору болсо, фирма жаңы маалымат албайт жана posterior белгисиздик алдын ала белгисиздикке барабар бойдон калат.
Маалымат алуу экономикалык жактан баалуу болсо, posterior белгисиздик \(\omega/S(B)\) деңгээлине чейин төмөндөтүлөт.
Көңүл буруу өзгөрмөсү \(\lambda\)
Изилдөөнүн борбордук көңүл буруу өлчөмү:
\[ \lambda = \max \left\{ 1- \frac{\omega} {S(B)\sigma_{p^\diamond}^{2}}, 0 \right\} \tag{46} \]
жана эквиваленттүү түрдө:
\[ \lambda = 1- \frac{\sigma_{\mathrm{post}}^{2}} {\sigma_{p^\diamond}^{2}}. \tag{48} \]
\(\lambda\) нөл менен бирдин ортосунда жана өлчөмсүз.
- \(\lambda=0\): жеке сигнал алдын ала белгисиздиктин эч бир бөлүгүн чечпейт.
- \(\lambda=1\): идеалдуу баа белгисиздиги толугу менен чечилет.
- 0 менен 1дин ортосундагы маанилер: алдын ала белгисиздиктин белгилүү бир бөлүгү гана чечилет.
Маалымат чыгымы \(\omega\) төмөндөгөндө көңүл буруу өсөт. Туура эмес баа коюунун экономикалык мааниси \(S(B)\) өскөндө көңүл буруу өсөт. Идеалдуу баа жөнүндөгү алдын ала белгисиздик өскөндө да маалымат алуу баалуураак болуп, көңүл буруу көбөйөт.
Ишке ашкан чыгым соккусунун баага өткөрүмдүүлүгү
Булактагы Теңдеме (47):
\[ \frac{\partial p_j^*}{\partial mc} = \lambda, \qquad \frac{\partial p_j^*}{\partial\tau_r} = \lambda\gamma(B). \tag{47} \]
Бул жыйынтыктын маанилүү мааниси — статикалык моделде фирманын ишке ашкан маржиналдык чыгым соккусуна баа реакциясы түздөн-түз көңүл буруу \(\lambda\) менен аныкталат.
Мисалы, \(\lambda=0{,}6\) болсо, фирма сигналдагы ызы-чуудан улам маржиналдык чыгым өзгөрүүсүнүн баарын баасына өткөрбөйт. Бул жердеги 0,6 мисалы теңдеменин логикасын түшүндүрүү үчүн гана; белгилүү бир SAFE фирмасына тиешелүү өлчөө эмес.
Көңүл буруунун карыз боюнча туундусу
Theorem 1 көңүл буруу-карыз мамилеси эки каналга бөлүнөрүн көрсөтөт:
\[ \frac{\partial\lambda}{\partial B} = \frac{\omega} {S(B)\sigma_{p^\diamond}^{2}} \left[ \frac{1}{S(B)} \frac{\partial S(B)}{\partial B} + \frac{1}{\sigma_{p^\diamond}^{2}} \frac{\partial\sigma_{p^\diamond}^{2}}{\partial B} \right]. \tag{49} \]
Тик кашаадагы биринчи мүчө терс: stakes channel.
Экинчи мүчө оң: volatility channel.
Төмөн карызда биринчи мүчө үстөм. Жогорку карызда \(\gamma(B)\)нин томпок өсүшү экинчи мүчөнү күчөтөт.
U-ийри сызыгынын бурулуш чекити
Ички чечимде көңүл буруунун минимуму пайда болгон карыз катышы:
\[ B^* = \frac{1}{\vartheta} \left[ 1- \sqrt{ \frac{\sigma_\tau^2} {\sigma_{mc}^2+\sigma_\tau^2} } \right]. \tag{50} \]
\(B<B^*\) болгондо \(\partial\lambda/\partial B<0\), \(B>B^*\) болгондо \(\partial\lambda/\partial B>0\).
Бул формуланын маанилүү өзгөчөлүгү — бурулуш чекити маалымат чыгымы \(\omega\) же товарлар аралык алмаштыруу ийкемдүүлүгү \(\eta\) менен аныкталбайт. Бурулуш чекити фискалдык соккулардын маржиналдык чыгым соккуларына салыштырмалуу өзгөрмөлүүлүгүнө жана \(\vartheta\)га көз каранды.
Фискалдык соккунун өзгөрмөлүүлүгү өскөндө бурулуш чекити төмөнүрөөк карыз деңгээлине жылат. \(\sigma_\tau\to0\) болгондо бурулуш чекити колдонулуучу аймактын сыртына чыгып, U-түрү жоголот; карыз көбөйгөн сайын көңүл буруу монотондуу төмөндөйт.
Булактагы Сүрөт 1дин теңдемеден кайра чийилиши
Булак Сүрөт 1 параметрлери Теңдеме (50)ге коюлганда төмөн фискалдык сокку өзгөрмөлүүлүгү үчүн бурулуш чекити болжол менен \(B^*\approx0{,}84\), жогорку фискалдык сокку өзгөрмөлүүлүгү үчүн болжол менен \(B^*\approx0{,}67\) чыгат. Бул маанилер булак теңдемеси жана булак параметрлеринен эсептелген туунду маанилер; жаңы эксперименттик жыйынтык эмес.
Өткөрүмдүүлүк Деген Эмне жана Бул Изилдөөдө Кантип Өлчөнөт?
Өткөрүмдүүлүк фирмалардын чыгымдарындагы өзгөрүү сатуу бааларына канчалык деңгээлде өткөрүлөрүн билдирет; изилдөө ишке ашкан маржиналдык чыгым соккусунун өткөрүмдүүлүгү менен фирмалар күтүлгөн чыгым өсүшүн күтүлгөн баа өсүшүнө канчалык чагылдырганын бири-биринен ажыратат.
Ишке ашкан чыгым соккусу менен күтүлгөн чыгым өзгөрүүсү бир нерсе эмес
Статикалык моделде ишке ашкан маржиналдык чыгым соккусунун бааларга өткөрүмдүүлүгү \(\lambda\).
SAFE маалыматы фирмалардан кийинки 12 айдагы күтүлгөн киргизүү чыгымы жана күтүлгөн сатуу баасы өсүшү тууралуу сурайт. Демек эмпирикалык өзгөрмө күтүлгөн чыгым → күтүлгөн баа өткөрүмдүүлүгү.
Күтүлгөн чыгым өткөрүмдүүлүгү үчүн теориялык болжол
Булактагы Lemma 1 негизги туруктуу кайтарымдуу статикалык моделде:
\[ \beta_{RI}(B) = \frac{\partial E[p_j\mid S_j]/\partial S_j} {\partial E[mc_j\mid S_j]/\partial S_j} = 1+ \frac{\gamma(B)^2\sigma_\tau^2} {\sigma_{mc}^2} \]
натыйжасын берет.
Фискалдык белгисиздик оң болгондо бул туюнтма карыз/ИДП катышы менен өсөт.
Эмне үчүн? Фирма маржиналдык чыгым менен салыктар жөнүндө эки өзүнчө сигнал эмес, жалпы идеалдуу баасы тууралуу бир бириктирилген сигнал алат. Сигнал жогору өзгөргөндө фирма анын бир гана чыгымданбы же салыктанбы келгенин кемчиликсиз ажырата албайт.
Карыз өскөн сайын \(\gamma(B)\) чоңойгондуктан, ошол эле сигнал чоңураак мүмкүн болгон салык кыймылын билдирет. Ошентип күтүлгөн чыгым ревизиясына коштолгон күтүлгөн салык ревизиясы да күтүлгөн баа өзгөрүүсүн күчөтөт.
Альтернативдүү маалымат түзүмдөрү эмне үчүн маанилүү?
Авторлор моделдин карызга байланыштуу өткөрүмдүүлүк болжолун үч альтернативдүү маалымат түзүмү менен салыштырышат:
- Толук маалымат: Фирма чыгымды жана салыкты өз-өзүнчө кемчиликсиз көрөт; күтүлгөн чыгым өткөрүмдүүлүгү карыздан көз каранды эмес.
- Көз карандысыз сигналдар: Фирма чыгым жана салык үчүн өзүнчө ызы-чуулуу сигналдарды алат; дагы эле карызга байланыштуу ылдый-өйдө болуу пайда болбойт.
- Туура эмес туруктуу атрибуция: Фирма идеалдуу баа дисперсиясынын туруктуу үлүшү чыгымдан келет деп эсептейт; күтүлгөн өткөрүмдүүлүк дагы карыз менен өзгөрбөйт.
Ошондуктан эмпирикалык жактан карыз менен өскөн күтүлгөн өткөрүмдүүлүк авторлордун бир бириктирилген сигналдуу рационалдуу көңүл бурбоо механизминин айырмалоочу болжолу.
Масштабга карата азаюучу кайтарымды көзөмөлдөө
Негизги статикалык моделде масштабга карата туруктуу кайтарым колдонулат. Тиркеме F өндүрүштө масштабга карата азаюучу кайтарым болгон учурду да изилдейт.
Бул кеңейтүүдө күтүлгөн өткөрүмдүүлүк деңгээлдери төмөн карай масштабдалышы мүмкүн; бирок авторлордун айырмалоочу сапаттык жыйынтыгы сакталат: карыз менен оң өзгөрүүчү өткөрүмдүүлүк эндогендик көңүл буруу моделинде гана пайда болот.
Булак мисал катары эмгек үлүшү \(\alpha=0{,}30\) жана алмаштыруу ийкемдүүлүгү \(\eta=6\) колдонулганда азаюучу кайтарым масштабдоо фактору болжол менен 0,22 экенин жана бул негизги эмпирикалык деңгээл коэффициенти 0,194кө жакын экенин билдирет.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
SAFE маалымат топтому жана тандалма
Эмпирикалык анализ Европа Борбордук Банкы жана Европа Комиссиясы жүргүзгөн Survey on the Access to Finance of Enterprises (SAFE) кварталдык фирма панелин колдонот.
2023-жылдан тартып сурамжылоодо фирмалардан кийинки 12 айдагы күтүлгөн киргизүү чыгымдарынын өсүшү жана күтүлгөн сатуу бааларынын өсүшү суралат.
Изилдөөнүн тандалмасы 2023Q3-2026Q1 мезгилиндеги 10 сурамжылоо толкунун камтыйт. 2023Q4 толкуну жок; ошондуктан убакыт аралыгы 11 кварталды камтыганы менен сурамжылоо толкундарынын саны 10.
Тандалмадагы 11 өлкө:
- Австрия,
- Бельгия,
- Германия,
- Испания,
- Финляндия,
- Греция,
- Ирландия,
- Италия,
- Нидерланддар,
- Португалия,
- Словакия.
Франция негизги тандалмадан чыгарылган. Булак 2021-2025-жылдары колдонулган энергия баасынын калканы электр жана газдын чекене тарифтерин чектеп, чыгым-баа өткөрүмдүүлүгүн жасалма түрдө төмөндөттү деген негиз келтирет.
Тандалманын көлөмү
Күтүлгөн баа же күтүлгөн чыгым өсүшү байкалбаган фирма-толкун жазуулары алынып салынганда 65.825 байкоо калат.
Негизги спецификацияда эмгек акы жана жумуштуулук күтүүлөрү сыяктуу кошумча фирма контролдору колдонулгандыктан, тандалма:
62.837 фирма-толкун байкоосу жана 35.769 өзүнчө фирма
болот.
Күтүү өзгөрмөлөрү 1-жана 99-процентилдерде winsorize кылынган. Winsorization — четки байкоолорду толугу менен өчүрбөй, белгиленген процентил чектерине жылдырып, өтө четки маанилердин регрессияга таасирин чектөө ыкмасы.
Негизги эмпирикалык өзгөрмөлөр
\(\Delta pe_{i,c,t}\): фирма \(i\)нин кийинки 12 айдагы күтүлгөн сатуу баасынын өсүшү.
\(\Delta mce_{i,c,t}\): фирманын кийинки 12 айдагы күтүлгөн киргизүү чыгымынын өсүшү.
\(B_{c,t}\): өлкөнүн бир кварталга кечиктирилген консолидацияланган мамлекеттик карыз/ИДП катышы. Булак Eurostatтын `gov_10q_ggdebt` сериясын колдонот.
Негизги регрессия
Булактагы Теңдеме (52):
\[ \Delta pe_{i,c,t} = \beta_0\Delta mce_{i,c,t} + \beta_1 \Delta mce_{i,c,t}B_{c,t} + X_{i,c,t}'\Gamma + \alpha_{c,t} + \varepsilon_{i,c,t}. \tag{52} \]
\(X_{i,c,t}\) фирма деңгээлиндеги контролдорду камтыйт:
- фирманын көлөмү,
- сектор,
- жүгүртүү категориялары,
- эмгек акы күтүүлөрү,
- жумуштуулук күтүүлөрү,
- мурунку алты айда жүгүртүү, пайда, пайыздык чыгым, карыз/актив жана башка чыгымдардагы билдирилген өзгөрүү багыттары.
\(\alpha_{c,t}\) — өлкө × сурамжылоо толкуну туруктуу эффекттери. Ошентип бир өлкөдө жана бир толкунда бардык фирмалар үчүн жалпы макроэкономикалык шарттар туруктуу эффекттер тарабынан сиңирилет.
Регрессия SAFE сурамжылоо салмактары менен салмакталган эң кичине квадраттар ыкмасын колдонот. Стандарттык каталар өлкө деңгээлинде кластерленет.
Моделдин багыттык болжолу \(\beta_1>0\) болгондуктан, өз ара аракеттенүү коэффициенти боюнча маанилүүлүк тесттери булак таблицасында бир тараптуу; деңгээл коэффициенти үчүн эки тараптуу тест колдонулган.
Карыз деңгээлиндеги күтүлгөн өткөрүмдүүлүк
Булактагы Теңдеме (53):
\[ \beta(B) \equiv \left. \frac{\partial\Delta pe} {\partial\Delta mce} \right|_B = \beta_0+\beta_1B. \tag{53} \]
Эмпирикалык бөлүмдө \(B\) пайыздык пункт шкаласында.
Мисалы, негизги баалоолордо:
\[ \hat{\beta}_0=0{,}194, \qquad \hat{\beta}_1=0{,}000718. \]
Ирландиянын %32,8 карыз катышында:
\[ 0{,}194+ 0{,}000718\times32{,}8 \approx 0{,}218. \]
Грециянын %171,5 карыз катышында:
\[ 0{,}194+ 0{,}000718\times171{,}5 \approx 0{,}317. \]
Булак тегеректелген маанини 0,318 деп билдирет.
Бул эки эсеп жаңы баалоо эмес; булактагы Теңдеме (53) менен булак Таблица 1 коэффициенттерин түшүндүрүү үчүн коюу.
Негизги регрессия жыйынтыктары
| Өзгөрмө / өзгөчөлүк | (1) Негизги | (2) Микро контролдор жок | (3) Өлкө-толкун FE гана | (4) Негизги + менчик/экспорт FE |
|---|---|---|---|---|
| \(\Delta mce\) | 0,194*** (0,023) | 0,237*** (0,020) | 0,261*** (0,027) | 0,194*** (0,022) |
| \(\Delta mce\times B\) | 0,000718*** (0,000297) | 0,000573** (0,000290) | 0,000515** (0,000296) | 0,000719*** (0,000294) |
| Өлкө × толкун туруктуу эффекттери | Ооба | Ооба | Ооба | Ооба |
| Сектор, көлөм, жүгүртүү туруктуу эффекттери | Ооба | Ооба | Жок | Ооба |
| Эмгек акы жана жумуштуулук күтүүлөрү | Ооба | Жок | Жок | Ооба |
| Башка микро контролдор | Ооба | Жок | Жок | Ооба |
| Менчик жана экспорт туруктуу эффекттери | Жок | Жок | Жок | Ооба |
| Байкоолордун саны | 62.837 | 65.825 | 65.825 | 62.837 |
Кашаадагы маанилер өлкө деңгээлинде кластерленген стандарттык каталар.
Булактын белгилөөсү: *** \(p<0{,}01\), ** \(p<0{,}05\), * \(p<0{,}10\). Өз ара аракеттенүү коэффициенти үчүн тест бир тараптуу.
0,218ден 0,318ге өсүү эмнени билдирет?
Өткөрүмдүүлүк коэффициенти 0,218 болгондо, регрессиянын жергиликтүү сызыктуу чечмелөөсүндө күтүлгөн киргизүү чыгымынын өсүшүндөгү 1 бирдиктик айырма болжол менен 0,218 бирдиктик күтүлгөн сатуу баасынын өсүшү айырмасы менен байланыштуу.
0,318 мааниси ошол эле мамиленин жогорку карыз шартындагы баалоосу.
Бул эки катыш тең бир фирманын чыгымынын так канча пайызын чыныгы бааларга өткөргөнүн көрсөткөн бухгалтердик катыштар эмес. Булар фирмалардын күтүлгөн чыгымдары менен күтүлгөн баа өсүштөрүнүн ортосундагы регрессиялык ылдый-өйдө.
Эмпирикалык жыйынтык эмне үчүн түз себептүүлүк эмес?
Регрессия фирма деңгээлиндеги күтүлгөн чыгым өзгөрүүлөрү баа күтүүлөрүнө канчалык чагылдырыларын жана бул ылдый-өйдө өлкөнүн карыз деңгээлине жараша кандай өзгөрөрүн өлчөйт.
Өлкө × толкун туруктуу эффекттери жалпы макро шарттардын маанилүү бөлүгүн көзөмөлдөйт жана ар кандай фирма контролдору колдонулат. Ошентсе да изилдөө карыз катышын экзогендик түрдө кокус өзгөрткөн эксперимент жүргүзбөйт.
Ошондуктан эмпирикалык жыйынтык авторлордун рационалдуу көңүл бурбоо моделинин болжолу менен шайкеш; өз алдынча карыздын өсүшү өткөрүмдүүлүктү себептик түрдө жогорулатат деген так далил катары чечмеленбеши керек.
40 туруктуулук спецификациясы
| Туруктуулук тобу | \(\hat{\beta}_1>0\) | Бир тараптуу %10 маанилүү | Бир тараптуу %5 маанилүү |
|---|---|---|---|
| Бардык спецификациялар | 40 / 40 | 39 / 40 | 37 / 40 |
| Контролдор / туруктуу эффекттер | 24 / 24 | 24 / 24 | 24 / 24 |
| Ар бир жолу бир өлкөнү чыгаруу | 11 / 11 | 10 / 11 | 9 / 11 |
| Тандалма өзгөрүүсү | 1 / 1 | 1 / 1 | 1 / 1 |
| Баалоочу өзгөрүүлөрү | 4 / 4 | 4 / 4 | 3 / 4 |
40 спецификацияда өз ара аракеттенүү коэффициентинин баалоосу \(2{,}73\times10^{-4}\) менен \(9{,}59\times10^{-4}\) арасында өзгөрөт. Медиана \(6{,}93\times10^{-4}\), орточо \(6{,}49\times10^{-4}\).
Ар бир өлкө кезеги менен тандалмадан чыгарылганда коэффициент оң бойдон калат. Италия чыгарылганда коэффициент \(2{,}73\times10^{-4}\) жана бир тараптуу \(p=0{,}12\); Германия чыгарылганда \(5{,}60\times10^{-4}\) жана \(p=0{,}055\) деңгээлине түшөт.
Булак муну бул өлкөлөр карыз бөлүштүрүлүшүндө маанилүү аныктоочу вариация бергени менен байланыштырат.
Фирмалардын инфляция күтүүлөрү жана макро шарттар контролдонгондо
Тиркеме Jдеги кошумча регрессиялар фирмалардын өздөрүнүн бир жана беш жылдык инфляция күтүүлөрүн, сектор/көлөм/жүгүртүү/экспорт/менчик айырмачылыктарын жана өлкө деңгээлиндеги жалпы инфляцияны, энергия инфляциясын жана реалдуу ИДП өсүшүн эске алат.
Бул спецификацияларда \(\Delta mce\times B\) коэффициенти 0,00067 менен 0,00107 арасында калат жана булакта %5 деңгээлинде маанилүүлүгүн сактайт.
Карыздын ордуна өндүрүш жана импорт салыктары колдонулганда
Тиркеме J.6 карыз/ИДПнын ордуна Eurostat ESA 2010 D.2 “өндүрүш жана импортко салыктар / ИДП” катышын колдонот.
Бул альтернативдүү регрессияда:
- эң төмөн байкалган салык/ИДП катышы %4,8де өткөрүмдүүлүк болжол менен 0,21,
- эң жогорку катыш %18,3тө өткөрүмдүүлүк болжол менен 0,31
деп эсептелет.
Булак ошондой эле карыз/ИДП менен бул салык катышынын ортосунда өлкө-толкун деңгээлинде 0,74, өлкө орточолорунда 0,77 Pearson корреляциясын билдирет.
Бул жыйынтык механизмдин фискалдык салык жүгү байланышы менен шайкеш; бирок корреляция себептүүлүк дегенди билдирбейт.
Динамикалык жалпы тең салмактуулук моделинин максаты
Статикалык жарым-жартылай тең салмактуулук модели U-түрүндөгү көңүл буруу механизмин аналитикалык түрдө бөлүп көрсөтөт. Динамикалык жалпы тең салмактуулук моделинин максаты ошол эле механизмдин:
- соккунун туруктуулугу,
- жалпы баа деңгээлинин коомдук сигнал болушу,
- карыздын убакытта өзгөрүшү,
- Taylor эрежеси,
- салык саясатынын карызга реакциясы
шартында жалпы инфляция өзгөрмөлүүлүгүнө кантип айланарын эсептөө.
Калибрлөө
| Параметр | Маани | Мааниси / булактагы ролу |
|---|---|---|
| \(\eta\) | 6 | Товарлар арасындагы алмаштыруу ийкемдүүлүгү. |
| \(\rho_\nu\) | 0,4 | Жылдык фискалдык соккунун туруктуулугу. |
| \(\rho_z\) | 0,4 | Жылдык өндүрүмдүүлүк соккунун туруктуулугу. |
| \(\phi_\pi\) | 1,5 | Акча-кредит саясатынын инфляцияга реакциясы. |
| \(\phi_b\) | 2 | Негизги фискалдык ылайыкташуу ылдамдыгы. |
| Туруктуу абалдагы номиналдык пайыз | %2,5 | Моделдин саясат параметри. |
| \(\vartheta\) | 0,1 | Туруктуу абалдагы киреше салыгынын карыз/ИДП катышы менен байланышы. |
| \(\omega\) | 0,00097 | Калибрленген маалымат чыгымы. |
| \(\sigma_z\) | 0,0365 | Калибрленген өндүрүмдүүлүк соккунун өзгөрмөлүүлүгү. |
| Фискалдык/салык соккунун өзгөрмөлүүлүгү | 0,1197 | Булак калибрлөөсүндө билдирилген фискалдык сокку өзгөрмөлүүлүгү. |
Үч калибрлөө максаты
Биринчи максат: \(B=0{,}60\) карыз/ИДП катышында жылдык инфляция өзгөрмөлүүлүгү %1,6.
Экинчи максат: SAFE регрессиясында карыз өскөн сайын күтүлгөн чыгым-баа өткөрүмдүүлүгүндө байкалган ылдый-өйдө. Булак \(B=0{,}5\)тен \(B=1{,}5\)ке өткөндө күтүлгөн өткөрүмдүүлүк болжол менен %30 көбөйүшүн максат кылат.
Үчүнчү максат: АКШда реалдуу, эмгектен тышкаркы чыгымдардын бааларга өткөрүмдүүлүгү үчүн башка изилдөөдөн алынган 0,62 мааниси. АКШ карыз/ИДП катышы тиешелүү мезгилде болжол менен %90 болгондуктан, моделде \(\lambda=0{,}62\) максаты \(B=0{,}9\)да колдонулат.
Бул максаттардын айрымдары бул изилдөөнүн өз SAFE регрессиясынан, айрымдары адабияттан алынган. Демек алардын баары изилдөөнүн өзүнүн жаңы эмпирикалык жыйынтыктары эмес.
Динамикалык моделде көңүл буруу жана инфляция өзгөрмөлүүлүгү
Булак Сүрөт 2нин (a) панелинде туруктуу абалдагы көңүл буруу карыз/ИДПга карата U-түрүндө экени көрүнөт. Ошентип статикалык моделдеги аналитикалык механизм динамикалык жалпы тең салмактуулук моделинде да сакталат.
(b) панелинде жылдык инфляция өзгөрмөлүүлүгү да U-түрүндө.
Булак эки себепти бөлүп көрсөтөт:
- Карыз өскөн сайын \(\gamma(B)\) чоңоюп, фискалдык соккулар идеалдуу бааларга күчтүүрөөк таасир этет.
- Жогорку карыз шартында фирмалар көңүл буруусун фискалдык шарттарга кайра бөлүштүрүп, баалар соккуларга сезимталыраак болот.
Авторлордун сандык моделинде экинчи механизм, башкача айтканда эндогендик көңүл буруунун кайра бөлүштүрүлүшү, U-түрүнүн негизги кыймылдаткычы.
Көңүл буруу туруктуу кармалса эмне болот?
Булак Сүрөт 2нин контрфактуалында фирмалардын көңүл буруу стратегиясы \(B=0{,}5\) деңгээлиндеги түзүмдө туруктуу кармалат.
Бул учурда инфляция өзгөрмөлүүлүгү карыз өскөн сайын негизинен монотондуу төмөндөйт. Өтө жогорку карызда гана, болжол менен \(B>1{,}4\)тен кийин идеалдуу баанын салыкка түз сезимталдыгынан улам бир аз өсүү башталат.
Бул салыштыруу жогорку карыз шартындагы инфляция өзгөрмөлүүлүгү салык клининин механикалык таасиринен гана эмес, фирмалардын эмнеге көңүл бурууну тандашынын өзгөрүшүнөн да келип чыгарын көрсөтөт.
Карыздын %100дөн %175ке өсүшү
Калибрленген моделде:
- \(B=1{,}00\): жылдык инфляция өзгөрмөлүүлүгү болжол менен %1,65,
- \(B=1{,}75\): жылдык инфляция өзгөрмөлүүлүгү болжол менен %2,00.
Булак муну %20дан бир аз жогору өсүш деп билдирет.
Бул маани болжол эмес, контрфактуалдык моделдин жыйынтыгы. Моделде АКШ үчүн колдонулган %175 мааниси узак мөөнөттүү карыз проекциясына шилтеме берет; изилдөө 2056-жылы инфляция өзгөрмөлүүлүгү сөзсүз %2 болот деп ырастабайт.
Инфляция дисперсиясынын булагы эмне үчүн өзгөрөт?
Булак Сүрөт 3 жалпы инфляция дисперсиясын өндүрүмдүүлүк жана фискалдык соккулардын салымдарына бөлөт.
Карыз төмөн болгондо инфляция дисперсиясынын чоңураак бөлүгү өндүрүмдүүлүк соккулары менен байланыштуу.
Карыз өскөн сайын фискалдык соккулардын жалпы инфляция дисперсиясындагы салымы көбөйөт; өндүрүмдүүлүк соккуларынын салымы салыштырмалуу да, абсолюттук да азаят.
Бул жыйынтык фирмалар жогорку карыз шартында фискалдык шарттарга көбүрөөк көңүл бурушу менен байланышкан.
Фирмалардын posterior ишенимдеринин курамы
Булак Сүрөт 4 жаңы маалыматтан кийин фирманын ишенимдериндеги жаңылануу кайсы соккулардан келгенин бөлүп көрсөтөт.
Карыз төмөн болгондо posterior ишеним өзгөрүүсүнүн өтө чоң бөлүгү өндүрүмдүүлүк соккулары менен түшүндүрүлөт.
Карыз көбөйгөн сайын фискалдык соккулардын үлүшү өсөт. Бул график түздөн-түз “фирма мынча жаңылык окуйт” деген өлчөө эмес; моделдеги оптималдуу сигналдын түзүмдүк сокку процесстерине проекциясынан алынган дисперсиялык ажыратуу.
Өндүрүмдүүлүк соккусу менен фискалдык сокку эмне үчүн ар башка жүрөт?
Булак Сүрөт 5 алгачкы төрт мезгилдеги кумулятивдүү инфляция реакциясын салыштырат.
Терс өндүрүмдүүлүк соккусу: Маржиналдык чыгымды жана идеалдуу бааны көтөрөт. Бирок жогорку карыз шартында алгачкы инфляция өсүшү реалдуу карыздын наркын көбүрөөк азайтат; салык эрежеси кийинки мезгилде салыктарды төмөндөтүп, бул кайтарым байланыш идеалдуу баага күчтүүрөөк төмөндөтүүчү басым берет. Ошондой эле фирмалар жогорку карызда көңүл буруусун өндүрүмдүүлүк соккуларынан алыстаткандыктан, бул соккуларды азыраак байкашат. Натыйжада өндүрүмдүүлүк соккулары жогорку карызда азыраак инфляциялык болот.
Фискалдык сокку: Карыз өскөн сайын идеалдуу баанын салыкка сезимталдыгы жогорулайт жана фирмалар фискалдык шарттарга көбүрөөк көңүл бурат. Ошондуктан фискалдык соккулардын инфляциялык таасири жогорку карызда күчөйт.
Фискалдык ылайыкташуу ылдамдыгынын таасири
Булактагы Теңдеме (54) лог-сызыктуулаштырылган реалдуу карыз динамикасын:
\[ b_t^R = [1+i-\vartheta\phi_b]b_{t-1}^R + (1+i)(\iota_{t-1}-\pi_t) - \vartheta(c_t+\nu_t) \tag{54} \]
түрүндө жазат.
\(\phi_b\) өскөндө, башка өзгөрмөлөр туруктуу болсо, реалдуу карыздын туруктуулугу азаят. Бул турукташтыруучу таасир.
Бирок Теңдеме (7)ге ылайык \(\phi_b\) салыктардын карыз кыймылдарына сезимталыраак жооп беришине да алып келет. Бул салык өзгөрмөлүүлүгүн жана фирмалардын фискалдык жаңылыктарга көңүл буруу стимулун жогорулатышы мүмкүн.
Булак Сүрөт 6 негизги \(\phi_b=2\) менен агрессивдүүрөөк \(\phi_b=3\) саясатын салыштырат.
Төмөн жана орто карыз: Тезирээк фискалдык ылайыкташуу инфляция өзгөрмөлүүлүгүн азайтат.
Жогорку карыз: Натыйжа тескерисине айланат; агрессивдүү салык реакциясы инфляция өзгөрмөлүүлүгүн көбөйтөт.
Демек моделде “карызды тезирээк турукташтыруу бардык шартта инфляциянын төмөн өзгөрмөлүүлүгүн жаратат” деген жыйынтык жок.
Белгисиздик капысынан көбөйсө эмне болот?
Булак Бөлүм 5.2 фискалдык сокку менен бир учурда фирмалардын бардык абал өлчөмдөрүндөгү алдын ала белгисиздиги эки эсе көбөйгөн контрфактуалды изилдейт.
Белгисиздик көбөйгөндө фирмалар аны чечүү үчүн көңүл буруусун жогорулатат.
Бул кошумча көңүл буруу салык өсүшүнүн бааларга күчтүүрөөк өткөрүлүшүнө жана инфляция менен чыгарылыш реакциясынын чоңоюшуна алып келет.
Төмөн жана жогорку карыздын ортосундагы айырма
Булак Сүрөт 7де:
- төмөн карыз абалы \(B=0{,}5\),
- жогорку карыз абалы \(B=1{,}2\)
болуп салыштырылат.
Жогорку карызда идеалдуу баа буга чейин эле салык өзгөрүүлөрүнө сезимталыраак жана фирманын көңүл буруусунун чоңураак бөлүгү фискалдык соккуларга багытталган.
Ошондуктан жогорку карыз абалында эндогендик көңүл буруу менен туруктуу көңүл буруунун инфляция реакциясындагы айырмасы сокку учурунда төмөн карыз абалындагыдан эки эседен көп.
Көңүл буруунун өсүшү туруктуубу?
Булак Сүрөт 8ге ылайык, фискалдык сокку жана жогорку белгисиздик учурунда көңүл буруу кескин өсөт, бирок негизинен бир мезгилден кийин туруктуу абалдагы маанисине кайтып келет.
Ошондуктан убактылуу белгисиздик өсүшүнүн көңүл буруу аркылуу жараткан кошумча макро таасири негизинен соккунун биринчи мезгилинде чыгат.
Жалпы баа деңгээлинин коомдук сигнал болушу эмне үчүн маанилүү?
Фирмалар бааларын аныктагандан кийин жалпы баа деңгээлин акысыз байкашат. Жалпы баалар башка фирмалардын маалымат жана баа коюу чечимдерин да камтыгандыктан, келечектеги белгисиздикти азайткан коомдук сигнал катары иштейт.
Фирма жеке маалымат сатып алууда бул акысыз келечектеги маалыматты эске алгандыктан, жеке маалыматтын бүгүнкү улантуучу баалуулугу төмөндөйт.
Тиркеме I фирмалар бул таасирди жаңылыш эсепке албаган “наивдүү фирма” контрфактуалын изилдейт.
Наивдүү фирмалар жеке маалымат келечекте акысыз коомдук сигнал менен жарым-жартылай алмаштырылаарын эсепке албагандыктан, бардык карыз деңгээлдеринде бир аз көбүрөөк көңүл буруп, инфляция бир аз көбүрөөк өзгөрмөлүү болот.
Ошентсе да карыз-көңүл буруу жана карыз-инфляция өзгөрмөлүүлүгүнүн U-түрүндөгү сапаттык жыйынтыгы өзгөрбөйт.
Динамикалык модель сандык түрдө кантип чечилет?
Тиркеме C динамикалык рационалдуу көңүл бурбоо блогун сызыктуу-квадраттык-Gaussian (LQG) түзүмү жана ковариация матрицалары аркылуу чечет.
LQG — абал динамикасы сызыктуу, соккулар Gaussian жана жоготуу функциясы квадраттык болгон маселелердин үй-бүлөсү. Бул түзүм маалымат тандоону орточо жана ковариациялар аркылуу чечүүгө мүмкүндүк берет.
Фирманын туруктуу максаты:
\[ \widetilde{p}_{j,t}^{\diamond} = H'\vec{x}_t \tag{28 / 73} \]
түрүндө чектүү өлчөмдүү абал вектору менен берилет.
Моделдин маанилүү туруктуу чекит шарты:
\[ H_{\mathrm{new}}=H \tag{30 / 128} \]
түрүндө.
Мунун мааниси: фирмалар туура деп эсептеген максаттуу баа динамикасы \(H\), алардын оптималдуу маалымат жана баа чечимдери экономикада агрегатталганда чындап пайда болгон максаттуу баа динамикасы менен бирдей болушу керек.
Ички жана тышкы туруктуу чекит циклдери
Булак Тиркеме C.6 сандык чечүүнү беш кадамда сүрөттөйт:
- Баштоо: Максаттуу жүктөө вектору \(H^{(0)}\), керектөө коэффициенттери жана баштапкы ковариациялар бааланат.
- Ички цикл: Берилген \(H\) шартында жеке жана коомдук алдын ала ковариациялар, жеке сигналдан кийинки ковариация, маалымат кирешелери жана улантуучу баалуулук матрицасы кайталанат.
- Саясат блогу: Жалпы баа сигналы жана саясат теңдемелери шартында керектөөнүн туруктуу чекити чечилет.
- Максатты жаңыртуу: Сызыктуу абал мейкиндиги системасына соккулар берилип, жаңы \(H_{\mathrm{new}}\) эсептелет.
- Тышкы цикл: \(H\) басаңдатуу колдонуп жаңыртылат жана \(H_{\mathrm{new}}\) менен \(H\) жетиштүү жакындаганга чейин процесс кайталанат.
Тышкы жаңыртуу:
\[ H^{(r+1)} = (1-\theta)H^{(r)} + \theta H_{\mathrm{new}}, \qquad \theta\in(0,1] \]
түрүндө.
Булак жакындашуу шарттарын \(\varepsilon_{\mathrm{inner}}\), \(\varepsilon_{\mathrm{policy}}\) жана \(\varepsilon_{\mathrm{outer}}\) белгилери менен аныктайт, бирок колдонулган так сандык маанилерин PDFде билдирбейт. Ошондой эле Wold көрүнүшү кесилген \(L\) горизонтунун акыркы сандык мааниси ачык көрсөтүлгөн эмес. Бул жетишпегендер Verianla текстинде болжолдонгон жок.
Сандык туруктуулук үчүн эмне жасалат?
Булак ковариация матрицаларында тегеректөө каталары маалымат топтомдорунун ортосундагы теориялык иретти бузбашы үчүн оң жарым-аныкталган конуска сандык проекция колдонулганын түшүндүрөт.
Ошондой эле сингулярдуу ковариацияларда Moore-Penrose тескерилери жана pseudo-determinant ыкмасы колдонулушу мүмкүн экенин, сандык колдонууда болсо өтө кичине өздүк маанинин төмөнкү чеги колдонулганын жана жыйынтыктар бул чекке сезимтал эмес экени текшерилгенин билдирет.
Киреше салыгы божомолу канчалык өзгөчө?
Негизги модель фирмалардын сатуу кирешесине пропорционалдуу киреше салыгын колдонот. Бул реалдуу дүйнөдөгү бардык салык системаларынын түз көчүрмөсү эмес.
Тиркеме H маанилүү математикалык жыйынтык көрсөтөт. Эгер пайда салыгы \(T_{\pi,t}\) жана эмгек акы фонду салыгы \(T_{\ell,t}\):
\[ T_{\pi,t}=T_{r,t}, \qquad T_{\ell,t} = \frac{T_{r,t}} {1-T_{r,t}} \tag{173} \]
шарты менен тандалса, фирманын баа маселеси, идеалдуу баасы, экинчи тартиптеги киреше жоготуусу, рационалдуу көңүл бурбоо маселеси жана мамлекеттин мезгилдик салык кирешеси негизги тексттеги киреше салыгы экономикасы менен бирдей болот.
Туруктуу абалдагы эквиваленттүү салык ставкалары:
\[ T_\pi=\vartheta B, \qquad T_\ell= \frac{\vartheta B} {1-\vartheta B} \tag{181} \]
болот.
Бул жыйынтык негизги моделдеги салык каналы бир гана аталыштагы салык түрүнө көз каранды эмес экенин көрсөтөт; бирок ар бир чыныгы салык системасы бул эквиваленттүүлүктү автоматтык түрдө камсыз кылбайт.
Изилдөө колдогон негизги жыйынтыктар
- Моделде мамлекеттик карыз фирмалардын көңүл буруу стимулдарына бири-бирине карама-каршы эки канал аркылуу таасир этет.
- Туура эмес баа коюуда тобокелге салынган киреше каналы карыз өскөн сайын көңүл бурууну азайтат.
- Фискалдык соккуларга сезимталдык каналы карыз өскөн сайын көңүл бурууну көбөйтөт жана жогорку карызда күчөйт.
- Фискалдык белгисиздик оң болгондо көңүл буруу менен карыздын ортосунда U-түрүндөгү мамиле пайда болушу мүмкүн.
- Фискалдык белгисиздик жоголгондо аналитикалык моделде U-түрү жоголуп, көңүл буруу карыз менен монотондуу төмөндөйт.
- SAFE маалыматтарында күтүлгөн чыгымдардын күтүлгөн бааларга өткөрүмдүүлүгү өлкөнүн карыз/ИДП катышы менен оң байланышта.
- Негизги эмпирикалык өз ара аракеттенүү коэффициенти көп сандагы контролдук, тандалма жана баалоочу спецификацияларда оң бойдон калат.
- Калибрленген динамикалык моделде фирманын көңүл буруусунун U-түрү инфляция өзгөрмөлүүлүгүндө да U-түрүндөгү мамиле жаратат.
- Жогорку карыз шартында фирмалар көңүл буруусун салыштырмалуу көбүрөөк фискалдык соккуларга багыттайт.
- Моделде карыз/ИДПнын %100дөн %175ке өсүшү инфляция өзгөрмөлүүлүгүн болжол менен %20 көбөйтөт.
- Тезирээк фискалдык ылайыкташуу төмөн карызда инфляция өзгөрмөлүүлүгүн азайтса, жогорку карызда көбөйтүшү мүмкүн.
- Салык өсүшү жогорку белгисиздик мезгилине туш келгенде эндогендик көңүл буруунун өсүшү соккунун бааларга өткөрүлүшүн күчөтүшү мүмкүн.
Изилдөө колдобогон жалпылоолор
Изилдөө мамлекеттик карыздагы ар бир өсүш ар бир өлкөдө инфляцияны түздөн-түз көбөйтөт деп көрсөтпөйт.
U-түрүндөгү мамиле белгилүү моделдик механизм жана фискалдык белгисиздик бар шартта пайда болот.
SAFE регрессиясы мамлекеттик карыздын баа өткөрүмдүүлүгүнө таза себептик таасирин экзогендик эксперимент менен аныктабайт.
%175 карыз/ИДП шартындагы болжол менен %2 инфляция өзгөрмөлүүлүгү 2056-жылга чыныгы инфляция болжолу эмес.
Модель бардык реалдуу салык түрлөрүн, фирма гетерогендүүлүгүн, мамлекеттик чыгымдарды, узак мөөнөттүү мамлекеттик карызды же суверендүү тобокелдик премияларын камтыбайт.
Модель фирмалардын фискалдык белгисиздикке дуушар болушунда секторлор аралык гетерогендүүлүктү негизги түзүмгө киргизбейт.
Узак мөөнөттүү карыз жана суверендүү тобокелдик премиясы каналдары изилдөөнүн жыйынтыгын кантип өзгөртөрү бул макалада эсептелген эмес; авторлор аларды келечектеги изилдөө багыттары катары калтырышат.
Изилдөөнүн негизги чектөөлөрү
- Изилдөөнүн версиясы: FEDS working paper алдын ала мүнөздөгү талкуу иши.
- Эмпирикалык идентификация: SAFE жыйынтыгы моделдин болжолу менен шайкеш күчтүү мамилени көрсөтөт; карыздын экзогендик себептик таасирин түз аныктаган эксперименттик дизайн эмес.
- Өлкөлөрдүн камтылышы: Эмпирикалык тандалма 11 Евроаймак өлкөсү менен чектелет.
- Фирма күтүүлөрү: Негизги эмпирикалык өзгөрмөлөр ишке ашкан эмес, кийинки 12 айга карата фирмалардын күтүүлөрү.
- Салык түзүмү: Негизги модель бурмалоочу киреше салыгы аркылуу курулган; Тиркеме H белгилүү эмгек акы фонду/пайда салыгы эквиваленттүүлүгүн көрсөткөнү менен бардык реалдуу салык системаларын камтыбайт.
- Фирма гетерогендүүлүгү: Негизги жалпы тең салмактуулук механизми фирмалардын фискалдык белгисиздикке дуушар болушунда секторлор аралык гетерогендүүлүктү моделдебейт.
- Карыз түзүмү: Модель узак мөөнөттүү карызды жана суверендүү тобокелдик премияларын камтыбайт.
- Сандык кайра өндүрүмдүүлүк: Тиркеме C чечүү алгоритмин деталдуу берет, бирок айрым сандык толеранттуулуктардын жана Wold кесүү горизонтунун так маанилери PDFде ачык билдирилген эмес.
Жалпы илимий мааниси
Изилдөөнүн негизги салымы “жогорку карыз инфляция жаратат” деген жөнөкөй сызыктуу доомат эмес.
Өзгөчө механизм мындай: Фискалдык чөйрө фирмалар кайсы бааны белгилегиси келерин гана эмес, бааны белгилөөнүн алдында кайсы маалыматты канчалык кунт коюп көзөмөлдөгүсү келерин да өзгөртөт.
Мамлекеттик карыз төмөн болгондо жогорку салыктар туура эмес баа коюунун киреше чыгымын азайтышы мүмкүн жана фирма азыраак маалымат сатып алат. Карыз дагы жогорулаганда ошол эле салык системасындагы өзгөрүүлөр идеалдуу баа үчүн маанилүүрөөк болуп, фирма фискалдык саясатты жакындан көзөмөлдөй баштайт.
Бул көңүл буруунун кайра бөлүштүрүлүшү фискалдык соккулардын жогорку карыз режимдеринде бааларга жана жалпы инфляцияга күчтүүрөөк өткөрүлүшүнө мүмкүндүк берет.
Демек моделдин саясаттык билдирүүсү фискалдык саясат эмне кылганына гана эмес, фирмалар фискалдык саясаттагы өзгөрүүлөрдү канчалык жакын көзөмөлдөгөнүнө да байланыштуу.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталышы: Inattentive Price Setting and Inflation Under Fiscal Policy Uncertainty
Авторлор: Oliver Pfäuti; Edson Wu.
Авторлордун ирети: Булакта Oliver Pfäuti биринчи, Edson Wu экинчи автор.
Мекеме — Oliver Pfäuti: The University of Texas at Austin, Department of Economics, Austin, Texas, АКШ.
Мекеме — Edson Wu: Federal Reserve Board of Governors, Washington, D.C., АКШ.
Жооптуу автор: Булак PDF бир corresponding author деп белгилебейт; эки автордун тең байланыш электрондук почтасы берилген.
Тең салым / тең биринчи авторлук: Булакта мындай билдирүү жок.
Булак сериясы: Finance and Economics Discussion Series (FEDS).
Изилдөө номери: 2026-069.
Мекеме / жарыялаган уюм: Board of Governors of the Federal Reserve System, Washington, D.C.
DOI: 10.17016/FEDS.2026.069.
Учурдагы PDF версиясынын датасы: 5 Октябрь 2026.
Биринчи версия: Июнь 2026.
Булак түрү: Staff working paper / FEDS талкуу иши.
Рецензия абалы: Булак рецензияланган журнал жарыясы эмес. FEDS мукабасы изилдөөнү талкуу жана сынчыл баалоо үчүн жүгүртүүгө чыгарылган алдын ала иш катары мүнөздөйт.
Расмий булак: Federal Reserve Board, FEDS 2026-069 расмий жазуу барагы.
Кошумча электрондук көчүрмө: PDF электрондук көчүрмө SSRNде да бар экенин билдирет.
Лицензия: Булак PDFде Creative Commons же ага окшош ачык кайра колдонуу лицензиясы көрсөтүлгөн эмес.
JEL коддору: D83, E31, E52, E62, E70.
Ачкыч сөздөр: Inattention, Price Setting, Fiscal Policy, Inflation, Uncertainty.
Негизги теориялык ыкма: Рационалдуу көңүл бурбоону камтыган монополиялык атаандаш баа белгилөө модели; адегенде статикалык жарым-жартылай тең салмактуулуктун жабык формалуу чечими, андан кийин коомдук баа сигналын камтыган динамикалык жалпы тең салмактуулук модели.
Эмпирикалык ыкма: ECB / European Commission SAFE фирма күтүүлөрү панелинде салмакталган эң кичине квадраттар регрессиясы; өлкө × толкун туруктуу эффекттери; өлкө деңгээлинде кластерленген стандарттык каталар.
Эмпирикалык мезгил: 2023Q3-2026Q1, 10 SAFE толкуну.
Эмпирикалык өлкөлөр: Австрия, Бельгия, Германия, Испания, Финляндия, Греция, Ирландия, Италия, Нидерланддар, Португалия жана Словакия.
Негизги тандалма: 62.837 фирма-толкун байкоосу жана 35.769 фирма.
Негизги регрессия жыйынтыгы: \(\Delta mce\times B\) коэффициенти 0,000718 жана стандарттык катасы 0,000297; булакта бир тараптуу тест менен %1 деңгээлинде маанилүү деп белгиленген.
Туруктуулук: Карыз өз ара аракеттенүү коэффициенти каралган 40 спецификациянын баарында оң; 39/40ында бир тараптуу %10 жана 37/40ында %5 деңгээлинде маанилүү.
Калибрлөө: Динамикалык модель жылдык жыштыкта чечилген; \(\eta=6\), \(\rho_\nu=\rho_z=0{,}4\), \(\phi_\pi=1{,}5\), \(\phi_b=2\), туруктуу абалдагы номиналдык пайыз %2,5 жана \(\vartheta=0{,}1\) колдонулган. Калибрленген параметрлер \(\omega=0{,}00097\), \(\sigma_z=0{,}0365\) жана булакта билдирилген фискалдык сокку өзгөрмөлүүлүгү 0,1197.
Негизги сандык контрфактуал: Карыз/ИДП катышын %100дөн %175ке көтөрүү моделде жылдык инфляция өзгөрмөлүүлүгүн болжол менен %1,65тен %2ге чыгарат. Бул ишке ашкан талаа маалыматы эмес, калибрленген жалпы тең салмактуулук контрфактуалы.
Альтернативдүү салык колдонулушу: Тиркеме H киреше салыгы механизми белгилүү пропорционалдуу пайда жана эмгек акы фонду салыктарынын айкалышы менен баа белгилөө маселеси жана мамлекеттик салык кирешеси жагынан толук эквиваленттүү колдонулушу мүмкүн экенин көрсөтөт.
Коомдук сигнал контролу: Тиркеме I фирмалар келечекте акысыз жалпы баа сигналын алаарын көңүл буруу тандоосунда эсепке албаган контрфактуалда көбүрөөк көңүл бурарын жана инфляция бир аз көбүрөөк өзгөрмөлүү болорун; бирок негизги U-түрүндөгү мамиле сакталарын көрсөтөт.
Каржылоо: Булак PDFде өзүнчө стандарттуу каржылоо билдирүүсү бөлүмү жок.
Кызыкчылыктардын кагылышы: Булак PDFде өзүнчө стандарттуу кызыкчылыктардын кагылышы билдирүүсү бөлүмү жок.
Маалымат жеткиликтүүлүгү: Булак SAFE жана Eurostat маалымат булактарын аныктайт; PDFде стандарттуу “Data Availability Statement” же ачык көбөйтүү пакети шилтемеси берилген эмес.
Институционалдык көз караш боюнча эскертүү: PDF билдирилген көз караштар авторлорго таандык экенин жана Federal Reserve Board мүчөлөрүнүн, изилдөө кызматкерлеринин же Board of Governors'тын көз карашын сөзсүз түрдө билдирбей турганын ачык көрсөтөт.
Негизги методологиялык чектөө: Изилдөө фирманын көңүл буруусунун фискалдык саясат менен эндогендик өз ара аракетин теориялык жана эмпирикалык жактан колдойт; бирок фирма гетерогендүүлүгү, узак мөөнөттүү мамлекеттик карыз жана суверендүү тобокелдик премиялары негизги моделде жок. Авторлор бул кеңейтүүлөрдү келечектеги изилдөөлөргө калтырышат.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген