


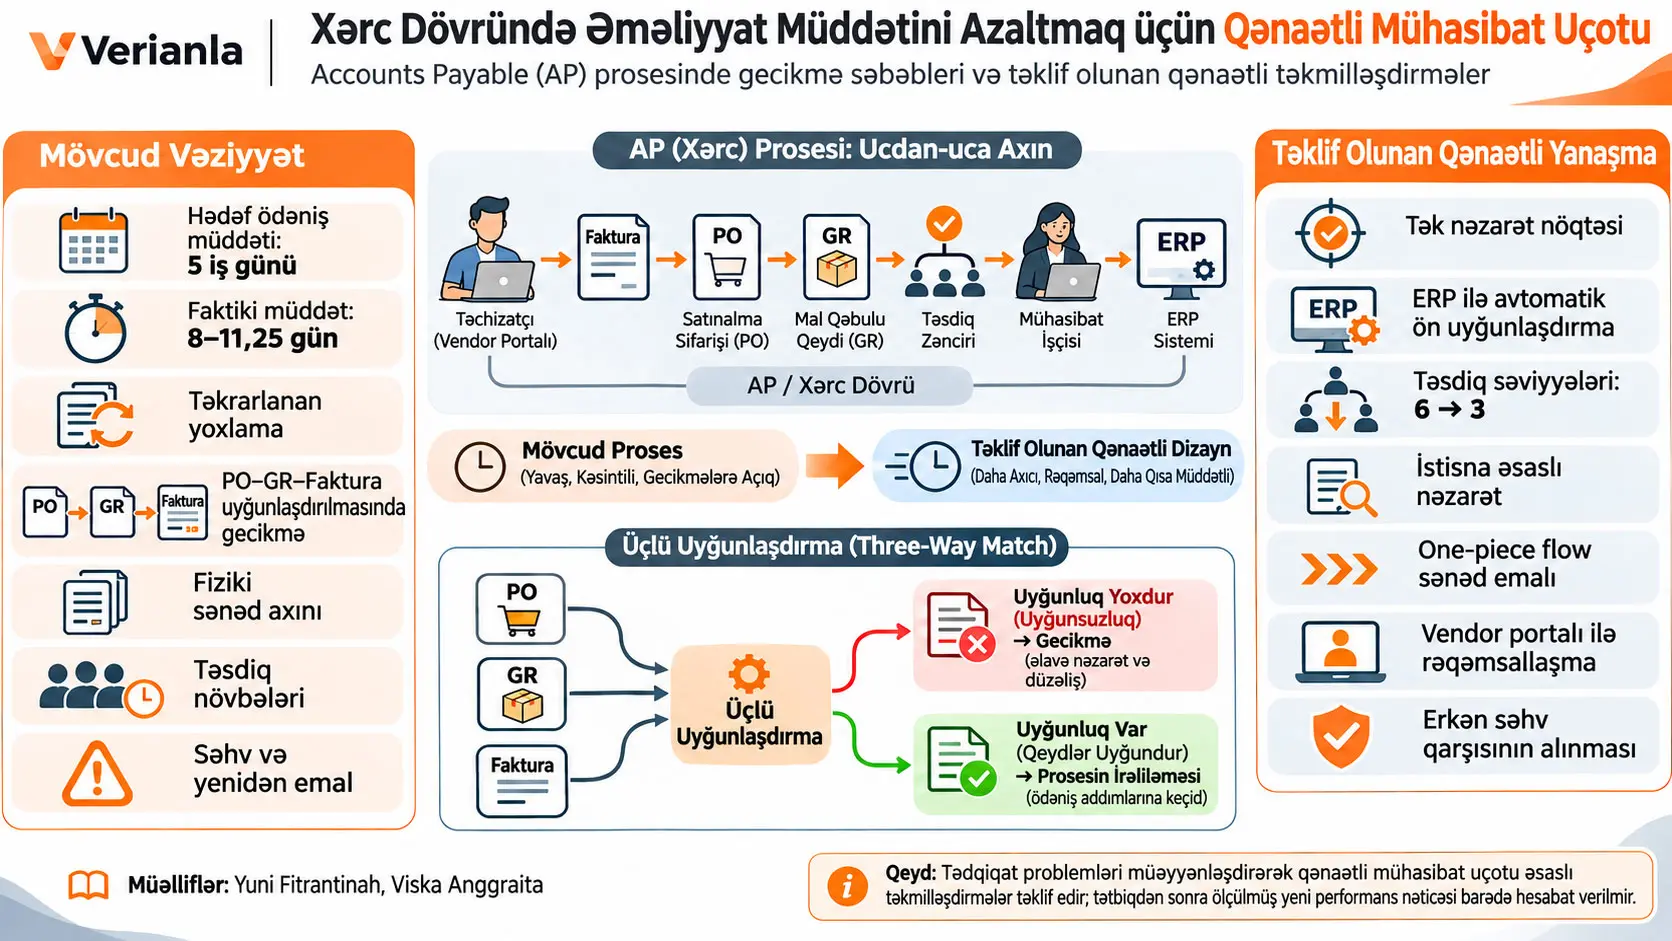
Bu tədqiqat PT XYZ adlı neft/enerji paylama şirkətində təchizatçılara olan borclar və ödəniş prosesinin (Accounts Payable, AP) niyə şirkətin hədəflədiyi müddətdən daha uzun çəkdiyini araşdıran və Qənaətli Mühasibat Uçotu prinsipləri əsasında prosesin yenidən layihələndirilməsini təklif edən keyfiyyətli tək-vaka tədqiqatıdır. Şirkətin təchizatçı ödəniş müddəti üçün müəyyən etdiyi əsas fəaliyyət göstəricisi (KPI) 5 iş günüdür. Mənbənin xülasə bölməsində faktiki əməliyyat müddətlərinin 8 ilə 11,25 gün arasında dəyişdiyi və hədəf müddətin təxminən %44–63-nə uyğun gələn performans əldə edildiyi bildirilir. Giriş bölməsində yuxarı hədd 11 gün kimi yuvarlaqlaşdırılmışdır; buna görə mənbədəki iki ifadə tam eyni deyil.
Tədqiqatçılar uzun əməliyyat müddətinin əsas mənbələrini eyni məlumatların müxtəlif səviyyələrdə təkrar-təkrar yoxlanılması, Purchase Order (PO), Goods Receipt (GR) və hesab-fakturanın uyğunlaşdırıldığı üçtərəfli yoxlama prosesindəki gecikmələr, fiziki sənədlərdən asılılıq, təsdiq növbələri, əl ilə əməliyyat tələbi və sənəd səhvlərinin yenidən işləmə yaratması kimi müəyyən edirlər. Tədqiqatın yanaşması nəzarəti tamamilə aradan qaldırmaq deyil; təkrarlanan nəzarət fəaliyyətlərini azaltmaq və nəzarəti daha erkən, daha mərkəzləşdirilmiş və mümkün qədər sistem dəstəkli etməkdir.
Təklif olunan struktur; yoxlamanın Accounting Officer səviyyəsində tək əsas nəzarət nöqtəsinə endirilməsini, ERP sistemi ilə avtomatik ilkin uyğunlaşdırmanın aparılmasını, təsdiq səviyyələrinin altıdan üçə endirilməsini, rəhbərlərin hər əməliyyatı yenidən yoxlamaq əvəzinə yüksək dəyərli əməliyyatlar və yeni təchizatçılar kimi istisna hallara fokuslanmasını, sənədlərin toplu şəkildə gözlədilmədən one-piece flow məntiqi ilə işlənməsini, vendor portalı vasitəsilə rəqəmsallaşdırılmasını və prosesin əvvəlində avtomatik məlumat doğrulaması ilə səhvlərin yaranmasının azaldılmasını əhatə edir.
Ən mühüm şərh məhdudiyyəti budur: tədqiqat yeni proses tətbiq edildikdən sonra ölçülmüş 5 günlük nəticə təqdim etmir. Araşdırma mövcud problemi diaqnostika edir və Qənaətli Mühasibat Uçotuna əsaslanan təkmilləşdirmə dizaynı təklif edir. Buna görə “təklif olunan sistem lead time müddətini qəti şəkildə 5 günə endirdi” nəticəsini bu mənbədən çıxarmaq olmaz.
Qənaətli Mühasibat Uçotu Bu Tədqiqatda Nə Deməkdir?
Qənaətli Mühasibat Uçotu bu tədqiqatda mühasibat və maliyyə proseslərində dəyər yaratmayan təkrarları, gözləmələri, lazımsız hərəkətləri və əl ilə əməliyyat yükünü azaltmağı; nəzarəti çoxsaylı təkrarlanan yoxlama addımları ilə deyil, proses dizaynı, səhvlərin qarşısının alınması, sistem dəstəyi və davamlı təkmilləşdirmə vasitəsilə gücləndirməyi hədəfləyən Qənaətli İdarəetmə ilə əlaqəli yanaşma kimi nəzərdən keçirilir.
Burada “qənaətli” sözü nəzarətsiz və ya daha az etibarlı mühasibat uçotu demək deyil. Tədqiqatın əsas problemi eyni məlumat üzərində çox sayda insanın eyni növ yoxlamanı aparmasının həm müddəti uzatması, həm də əlavə dəyər yaratmayan əməliyyat zənciri formalaşdırmasıdır. Təklif zəruri nəzarəti qorumaqla təkrarlanan nəzarət nöqtələrini azaltmaq və səhv yarandıqda onu son mərhələdə tutmağa çalışmaq əvəzinə, səhvin mümkün qədər ilk mərhələdə qarşısını almaqdır.
Accounts Payable (AP) prosesi nədir?
Accounts Payable (AP), müəssisənin təchizatçılardan aldığı mal və ya xidmətlər müqabilində yaranan borcların sənəd yoxlanışından ödəniş təsdiqinədək idarə edildiyi prosesdir. Bu tədqiqatda AP prosesinin mərkəzində təchizatçı hesab-fakturalarının sifariş və mal qəbulu qeydləri ilə doğrulanması, zəruri təsdiqlərin alınması və təchizatçıya ödənişin həyata keçirilməsi dayanır.
AP yalnız mühasibat qeydi deyil. Satınalma, mal qəbulu, vergi, mühasibat uçotu və rəhbərlik təsdiqi kimi müxtəlif funksiyaları bir-birinə bağlayan inzibati prosesdir. Buna görə bir mərhələdəki gecikmə digər mərhələlərdə növbə və gözləmə yarada bilər.
Lead time nəyi ifadə edir?
Lead time, bir əməliyyatın başlanmasından tələb olunan prosesin tamamlanmasına qədər keçən ümumi müddətdir. Bu tədqiqatda araşdırılan lead time təchizatçı ödəniş prosesinin tamamlanma müddəti ilə əlaqəlidir. Şirkətin hədəfi 5 iş günüdür; mənbənin xülasəsində faktiki müddət 8–11,25 gün aralığında göstərilir.
Mənbədə verilən %44–63 aralığının arifmetik məntiqi aşağıdakı kimi izah edilə bilər. Bu tənlik məqalədə orijinal tədqiqat tənliyi kimi verilməyib; yalnız mənbədə olan rəqəmlərin bir-biri ilə necə əlaqəli olduğunu öyrətmək məqsədilə göstərilir:
\[ R=\frac{T_{\text{hedef}}}{T_{\text{gerçek}}}\times100 \]
Burada \(R\), hədəf müddətin faktiki müddətə nisbətini; \(T_{\text{hedef}}\), şirkətin 5 iş günlük hədəfini; \(T_{\text{gerçek}}\) isə reallaşmış əməliyyat müddətini ifadə edir. Hər iki müddət günlə ifadə olunduğuna görə bölmə əməliyyatında vahidlər ixtisar olunur və nəticə faizlə göstərilir.
Faktiki müddət 8 gün olduqda:
\[ R=\frac{5}{8}\times100=62.5\% \]
Faktiki müddət 11.25 gün olduqda:
\[ R=\frac{5}{11.25}\times100\approx44.4\% \]
Beləliklə, mənbədə bildirilən təxminən %44–63 aralığı bu iki sərhəd dəyərlə arifmetik baxımdan uyğundur. Bu hesab yeni təcrübə nəticəsi deyil; mənbədə verilən 5 gün, 8 gün, 11,25 gün və %44–63 dəyərləri arasındakı əlaqəni görünən edir.
Üçtərəfli Uyğunlaşdırma (Three-Way Match) Nədir?
Üçtərəfli uyğunlaşdırma təchizatçı hesab-fakturasındakı məlumatların satınalma sifarişi (Purchase Order, PO) və mal/xidmət qəbulu qeydi (Goods Receipt, GR) ilə müqayisə edildiyi nəzarət əməliyyatıdır; məqsəd sifariş edilən, qəbul edilən və hesab-fakturada göstərilən əməliyyatın bir-biri ilə uyğun olub-olmadığını ödənişdən əvvəl doğrulamaqdır.
Tədqiqatda üçtərəfli uyğunlaşdırma mühüm darboğaz kimi müəyyən edilir. PO, GR və hesab-faktura arasında uyğunsuzluq yarandıqda proses avtomatik qaydada həll edilə bilmir və əl ilə müdaxilə tələb olunur. Bu vəziyyət yalnız yoxlama müddətini uzatmır, həm də sənədlərin müxtəlif bölmələr arasında yenidən nəzərdən keçirilməsinə və gözləmə növbəsinin yaranmasına səbəb ola bilər.
Fiziki sənəd Qənaətli yanaşma baxımından niyə problem yaradır?
Mənbə fiziki sənədlərdən asılılığı iki fərqli israf növü ilə əlaqələndirir: gözləmə və daşıma. Sənədin bir şəxsdən digərinə və ya bir bölmədən başqa bölməyə fiziki şəkildə ötürülməsi zamanı heç bir əməliyyat aparılmayan vaxt yarana bilər. Eyni sənədin müxtəlif nəzarət nöqtələrinə daşınması da prosesin maliyyə nəticəsinə birbaşa dəyər qatmayan hərəkət yaradır.
Tədqiqatın vendor portalı təklifi bu problemə yönəlib. Məqsəd sənədləri rəqəmsal mühitdə mərkəzləşdirərək fiziki dövriyyədən yaranan daşıma və gözləmə yükünü azaltmaqdır. Mənbə portalın real şəraitdə tətbiqindən sonra ölçülmüş müddət azalması vermədiyinə görə bu təklifin kəmiyyət təsiri barədə əlavə dəyər yaratmaq olmaz.
Təkrarlanan doğrulama niyə əsas problem hesab olunur?
Mövcud sistemdə eyni məlumatların birdən çox nəzarət səviyyəsində yenidən yoxlanıldığı bildirilir. Nəzarətlərin çoxluğu nəzəri baxımdan daha sərt nəzarət kimi görünə bilər; lakin tədqiqatçıların diaqnozunda bu struktur eyni məlumatı təkrarlayan əl yoxlamaları yaradır, gözləmə müddətini artırır və bölmələr arasında kommunikasiya səhvi ehtimalını yüksəldir.
Qənaətli yanaşma bütün nəzarətləri aradan qaldırmaq əvəzinə nəzarətin mahiyyətini dəyişir: ERP dəstəkli avtomatik ilkin uyğunlaşdırma, Accounting Officer səviyyəsində əsas nəzarət nöqtəsi, rəhbərlər üçün spot-check yanaşması və yüksək dəyərli əməliyyatlar ilə yeni təchizatçılara fokuslanan istisna əsaslı baxış.
Accounting by exception nə deməkdir?
Mənbənin xülasəsində təklif olunan accounting by exception, hər əməliyyatı eyni intensivlikdə yüksək rəhbərlik nəzarətindən keçirmək əvəzinə daha yüksək riskli və ya xüsusi diqqət tələb edən əməliyyatları prioritetləşdirən nəzarət anlayışıdır. Tədqiqat xüsusilə yüksək dəyərli əməliyyatları və yeni təchizatçıları rəhbər baxışının fokuslana biləcəyi nümunə hallar kimi göstərir.
Bu yanaşma nəzarətin tam avtomatlaşdırılması demək deyil. İnsan nəzarəti istisna və ya daha mühüm hallara yönəldilərkən, rutin əməliyyatların sistem və standart proses vasitəsilə daha səmərəli işlənməsi nəzərdə tutulur.
One-piece flow niyə təklif olunur?
One-piece flow, bu tədqiqatın sənəd emalı kontekstində sənədlərin böyük partiyalar şəklində yığılmasını gözləmək əvəzinə mümkün qədər tək-tək və fasiləsiz axınla işlənməsi ideyasıdır. Tədqiqatçılar toplu gözləmənin lead time müddətini uzatdığını, tək-parça axınının isə batch waiting adlandırılan gözləmə növünü azalda biləcəyini bildirirlər.
Value Stream Mapping tədqiqatda həqiqətən tətbiq edilibmi?
Dəyər Axınının Xəritələndirilməsi (Value Stream Mapping, VSM) ədəbiyyat bölməsində Qənaətli Mühasibat Uçotu ilə birlikdə prosesdəki israfları görünən edə bilən üsul kimi müzakirə olunur. Lakin tədqiqatın metod bölməsində PT XYZ üçün faktiki olaraq VSM xəritəsinin hazırlandığı açıq şəkildə bildirilməyib. Buna görə Verianla mətni “tədqiqatçılar PT XYZ üçün VSM tətbiq etdilər” iddiasını irəli sürmür.
Tədqiqatın Metodu və Nəticələri
5 Why's Metodu Bu Tədqiqatda Necə İstifadə Olundu?
5 Why's bu tədqiqatda AP prosesindəki gecikmənin yalnız görünən əlamətini deyil, daha fundamental səbəblərini araşdırmaq üçün istifadə olunan kök səbəb təhlili yanaşmasıdır; mənbə metodun tədqiqatçıları təkrarlanan doğrulama qatları, əl ilə aparılan proseslər və sistemlərarası inteqrasiya çatışmazlığı kimi əsas problemlərə gətirdiyini bildirir, lakin sual-cavab zəncirindəki bütün “niyə?” mərhələlərini ayrı-ayrılıqda dərc etmir.
Tədqiqat dizaynı
Tədqiqat kəmiyyət eksperimenti və ya statistik təsir araşdırması deyil. Tədqiqatçılar PT XYZ-ni tək bir vaka kimi araşdıran keyfiyyətli tədqiqat dizaynından istifadə ediblər. Bu fərq vacibdir: tədqiqat AP prosesində hansı problemlərin olduğunu anlamağa və onlara yönəlik proses dizaynı təklif etməyə istiqamətlənib.
Məlumat mənbələri
Mənbə üç əsas məlumat kanalını bildirir:
- Yarı-strukturlaşdırılmış müsahibələr: Accounting Officer, Accounting Supervisor, Procurement Officer və Tax Officer kimi prosesin mühüm maraqlı tərəfləri ilə aparılıb.
- Birbaşa müşahidə: mövcud AP iş axını yerində izlənilib.
- Daxili sənəd təhlili: SOP-lar, axın sxemləri və tarixi məlumatlar araşdırılıb.
Mənbə müsahibədə iştirak edən şəxslərin sayını, müsahibələrin müddətini, neçə SOP və ya sənədin araşdırıldığını və tarixi məlumatların hansı tarix intervalını əhatə etdiyini bildirmir. Bu məlumatlar Verianla tərəfindən tamamlanmayıb.
Məlumat triangulyasiyası nə işə yarayır?
Tədqiqatda məlumat triangulyasiyası eyni prosesi yalnız bir şəxsin izahına əsasən qiymətləndirmək əvəzinə, müsahibə, birbaşa müşahidə və daxili sənədlərdən gələn məlumatları müqayisə etmək üçün istifadə olunub. Beləliklə, bir nəticənin müxtəlif məlumat mənbələri tərəfindən dəstəklənib-dəstəklənmədiyini yoxlamaq məqsədi güdülüb.
Mənbə Q Control haqqında nə deyir?
Mənbə lead time dəyişkənliyini təhlil etmək və təklif olunan proses təkmilləşdirmələrinin təsirini qiymətləndirmək üçün Q Control anlayışının tədqiqata daxil edildiyini bildirir. Bununla belə, məqalədə Q Control-un hansı riyazi təriflə istifadə olunduğu, hansı nəzarət qrafikinə və ya statistik üsula uyğun gəldiyi, hansı hədlərin istifadə edildiyi və ya hansı ədədi nəticənin alındığı izah edilmir.
Buna görə Q Control ifadəsini müəyyən bir statistik nəzarət düsturu ilə eyniləşdirmək və ya mənbədə olmayan nəzarət qrafiki yaratmaq düzgün olmaz. Mənbənin icazə verdiyi nəticə yalnız Q Control anlayışının lead time dəyişkənliyinin və təklif olunan təkmilləşdirmələrin qiymətləndirilməsi üçün tədqiqat dizaynına daxil edilməsidir.
Mövcud vəziyyətdə əsas darboğazlar
| Problem | Prosesdəki mənası | Mümkün nəticə |
|---|---|---|
| Təkrarlanan doğrulama | Eyni məlumatların müxtəlif nəzarət səviyyələrində yenidən araşdırılması | Əlavə əməliyyat və gözləmə müddəti |
| Üçtərəfli uyğunlaşdırma uyğunsuzluqları | PO, GR və hesab-faktura məlumatlarının tam uyğun gəlməməsi | Əl ilə müdaxilə və gecikmə |
| Fiziki sənədlər | Sənədlərin bölmələr arasında fiziki dövriyyəsi | Gözləmə və daşıma israfı |
| Çoxsaylı təsdiq səviyyələri | Sənədin müxtəlif təsdiq növbələrində gözləməsi | Lead time müddətinin uzanması |
| Mərkəzi nəzarət nöqtəsinin olmaması | Eyni sənədin müxtəlif bölmələrdə yenidən araşdırılması | Darboğaz və təkrar |
| Sənəd/məlumat səhvləri | Səhv və ya uyğunsuz məlumatın sonrakı mərhələdə aşkar edilməsi | Rework, yəni yenidən işləmə |
| Sistemlərarası inteqrasiya çatışmazlığı | Nəzarət və məlumat ötürülməsinin əl ilə müdaxilədən asılı qalması | Gecikmə və prosesin parçalanması |
Mənbənin təklif etdiyi prosesin yenidən layihələndirilməsi
| Təklif | Nəzərdə tutulan dəyişiklik | Mənbədəki status |
|---|---|---|
| Tək nəzarət nöqtəsi | Accounting Officer səviyyəsində əsas doğrulama nöqtəsi yaratmaq | Təklif olunan proses dizaynı |
| ERP ilə avtomatik ilkin uyğunlaşdırma | PO, GR və hesab-faktura müqayisəsinin bir hissəsini sistem dəstəyi ilə aparmaq | Təklif olunan proses dizaynı |
| Təsdiq səviyyəsini 6-dan 3-ə endirmək | Təsdiq növbəsini və təkrarlanan nəzarəti azaltmaq | Təklif olunan proses dizaynı |
| Supervisor spot-check | Hər əməliyyatı yenidən yoxlamaq əvəzinə seçilmiş əməliyyatları yoxlamaq | Təklif olunan nəzarət yanaşması |
| Accounting by exception | Yüksək dəyərli əməliyyatlar və yeni təchizatçılar kimi istisnalara rəhbər diqqətini yönəltmək | Təklif olunan nəzarət yanaşması |
| One-piece flow | Sənədləri batch şəklində gözlətmək əvəzinə fasiləsiz axınla işləmək | Təklif olunan proses yanaşması |
| Vendor portalı | Fiziki sənəd daşınmasını azaltmaq və prosesi rəqəmsallaşdırmaq | Təklif olunan rəqəmsallaşdırma |
| Erkən avtomatik doğrulama | Məlumat uyğunsuzluqlarını prosesin əvvəlində aşkar edərək rework-u azaltmaq | Təklif olunan səhv qarşısının alınması yanaşması |
Tədqiqat əslində nəyi göstərir?
Tədqiqat göstərir ki, PT XYZ-nin mövcud AP prosesində ödəniş müddəti şirkətin 5 iş günlük KPI-sını aşır və keyfiyyətli araşdırmada bu gecikmə təkrarlanan nəzarətlər, əl ilə üçtərəfli uyğunlaşdırma, fiziki sənəd dövriyyəsi, təsdiq növbələri, yenidən işləmə və inteqrasiya problemləri ilə əlaqələndirilir.
Tədqiqat həmçinin Qənaətli Mühasibat Uçotu baxışından bu problemlərə qarşı hansı proses yenidən layihələndirilməsinin təklif oluna biləcəyini ortaya qoyur. Tək nəzarət nöqtəsi, ERP ilkin uyğunlaşdırması, daha az təsdiq səviyyəsi, istisna əsaslı nəzarət, one-piece flow, vendor portalı və erkən səhv qarşısının alınması bu dizaynın əsas elementləridir.
Tədqiqat nəyi göstərmir?
- Təklif olunan yeni sistem faktiki olaraq tətbiq edildikdən sonra əldə edilmiş yeni orta lead time bildirilməyib.
- 5 günlük KPI-nın tətbiqdən sonra həqiqətən qarşılandığını göstərən ölçülmüş nəticə yoxdur.
- Xərc azalmasının məbləği və ya faizi verilməyib.
- Təchizatçı məmnuniyyətinin nə qədər artdığını göstərən ölçmə yoxdur.
- ERP avtomatlaşdırmasının dəqiqlik və ya səhv göstəricisi verilməyib.
- Q Control üçün düstur, nəzarət həddi, qrafik və ya ədədi nəticə verilməyib.
- Müsahibə iştirakçılarının ümumi sayı bildirilməyib.
- Başqa şirkətlərdə və ya başqa ölkələrdə doğrulama aparılmayıb.
Buna görə tədqiqat tətbiqdən sonrakı performans eksperimenti deyil, mövcud prosesin keyfiyyətli diaqnostikası və mənbədə müəyyən edilən Qənaətli Mühasibat Uçotu prinsiplərinə əsaslanan proses təkmilləşdirmə təklifidir.
Başqa şirkətlərə tətbiqetmə məhdudiyyəti
PT XYZ tək bir şirkət vakasıdır və tədqiqat enerji/neft paylama sektorundakı bu konkret təşkilatın AP prosesini araşdırır. Başqa şirkətlərdə əməliyyat həcmi, ERP infrastrukturu, vəzifələrin ayrılması qaydaları, vergi prosedurları, satınalma strukturu, təsdiq səlahiyyətləri və daxili nəzarət tələbləri fərqli ola bilər. Buna görə 6-dan 3-ə təsdiq səviyyəsi və ya tək nəzarət nöqtəsi kimi təkliflər başqa təşkilatda birbaşa köçürülməzdən əvvəl həmin təşkilatın nəzarət və normativ tələbləri ayrıca qiymətləndirilməlidir.
Mənbə və Metod Qeydi
Orijinal tədqiqat: LEAN ACCOUNTING TO REDUCE LEAD TIME IN THE EXPENDITURE CYCLE
Müəlliflər: Yuni Fitrantinah; Viska Anggraita.
Qurum: Mənbə PDF hər iki müəllif üçün “Univeristas Indonesia, Jakarta, Indonesia” yazılışından istifadə edir. Verianla mənbədəki qurum yazılışını səssizcə dəyişməyib.
Məsul müəllif: PDF-də açıq corresponding author işarəsi və ya bəyanatı yoxdur.
Bərabər töhfə: Mənbədə bərabər töhfə bəyanatı yoxdur.
Jurnal: Indonesian Interdisciplinary Journal of Sharia Economics (IIJSE).
Cild / nömrə: Vol. 9, No. 2, 2026.
Səhifələr: 11124–11128.
e-ISSN: 2621-606X.
DOI: 10.31538/iijse.v9i2.9280.
Rəsmi nəşr tarixi: Məqalənin rəsmi jurnal səhifəsi 7 may 2026 tarixini göstərir.
Mənbə növü: Resenziyalı jurnalda dərc olunmuş tədqiqat məqaləsi.
Resenziya prosesi: Jurnalın rəsmi siyasəti double-blind / ikiqat kor resenziya prosesini və hər məqalə üçün iki rəyçi nəzərdə tutduğunu bildirir.
Nəşriyyat: Universitas KH Abdul Chalim, Sharia Economics proqramı / IIJSE.
Lisenziya: Məqalə səhifəsi və DOAJ qeydi əsərin Creative Commons Attribution-ShareAlike 4.0 International (CC BY-SA 4.0) lisenziyası ilə verildiyini göstərir.
Maliyyələşdirmə: Araşdırılan PDF-də ayrıca maliyyələşdirmə bəyanatı yoxdur.
Maraqların toqquşması: Araşdırılan PDF-də ayrıca maraqların toqquşması bəyanatı yoxdur.
Məlumatların əlçatanlığı: Araşdırılan PDF-də müstəqil məlumat əlçatanlığı və ya məlumat deposu bəyanatı yoxdur.
Etika komitəsi / tədqiqat etikası: Araşdırılan PDF-də etika komitəsi nömrəsi və ya ayrıca etik təsdiq bəyanatı yoxdur.
Müəllif töhfələri: PDF-də CRediT və ya oxşar ətraflı müəllif töhfəsi bəyanatı yoxdur.
Əsas metod: PT XYZ üzərində keyfiyyətli tək-vaka tədqiqatı; yarı-strukturlaşdırılmış müsahibələr, AP iş axınının birbaşa müşahidəsi, SOP/axın sxemi/tarixi məlumatların araşdırılması, 5 Why's kök səbəb təhlili və məlumat triangulyasiyası. Mənbə həmçinin Q Control anlayışının lead time dəyişkənliyinin və təklif olunan təkmilləşdirmələrin qiymətləndirilməsində istifadə olunduğunu bildirir.
Mənbədaxili rəqəm fərqi: Xülasə bölməsində reallaşmış lead time 8–11,25 gün kimi verildiyi halda, giriş bölməsində 8–11 gün ifadəsi işlədilir. Verianla bu fərqi səssizcə vahid dəyərə çevirmir. Mənbədəki %44–63 aralığı 5 günlük hədəflə 8 və 11,25 günlük sərhəd dəyərlər arasındakı nisbətlə uyğundur.
Mühüm metodoloji çatışmazlıqlar: Mənbə müsahibə nümunəsinin həcmini, müsahibə müddətini, təhlil edilən daxili sənədlərin sayını, tarixi məlumatların zaman intervalını, kodlaşdırma/tema təhlili prosedurunu ətraflı şəkildə, Q Control düsturunu və tətbiqdən sonra ölçülmüş lead time nəticələrini bildirmir.
Şərh məhdudiyyəti: Təsdiq səviyyəsinin 6-dan 3-ə endirilməsi, ERP ilkin uyğunlaşdırması, tək nəzarət nöqtəsi, accounting by exception, one-piece flow, vendor portalı və erkən avtomatik doğrulama tədqiqatçıların təklif etdiyi təkmilləşdirmələrdir. Mənbə bu təkliflər tətbiq edildikdən sonra PT XYZ-də faktiki ölçülmüş yeni müddət, xərc və ya səhv göstəricisi təqdim etmir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib