


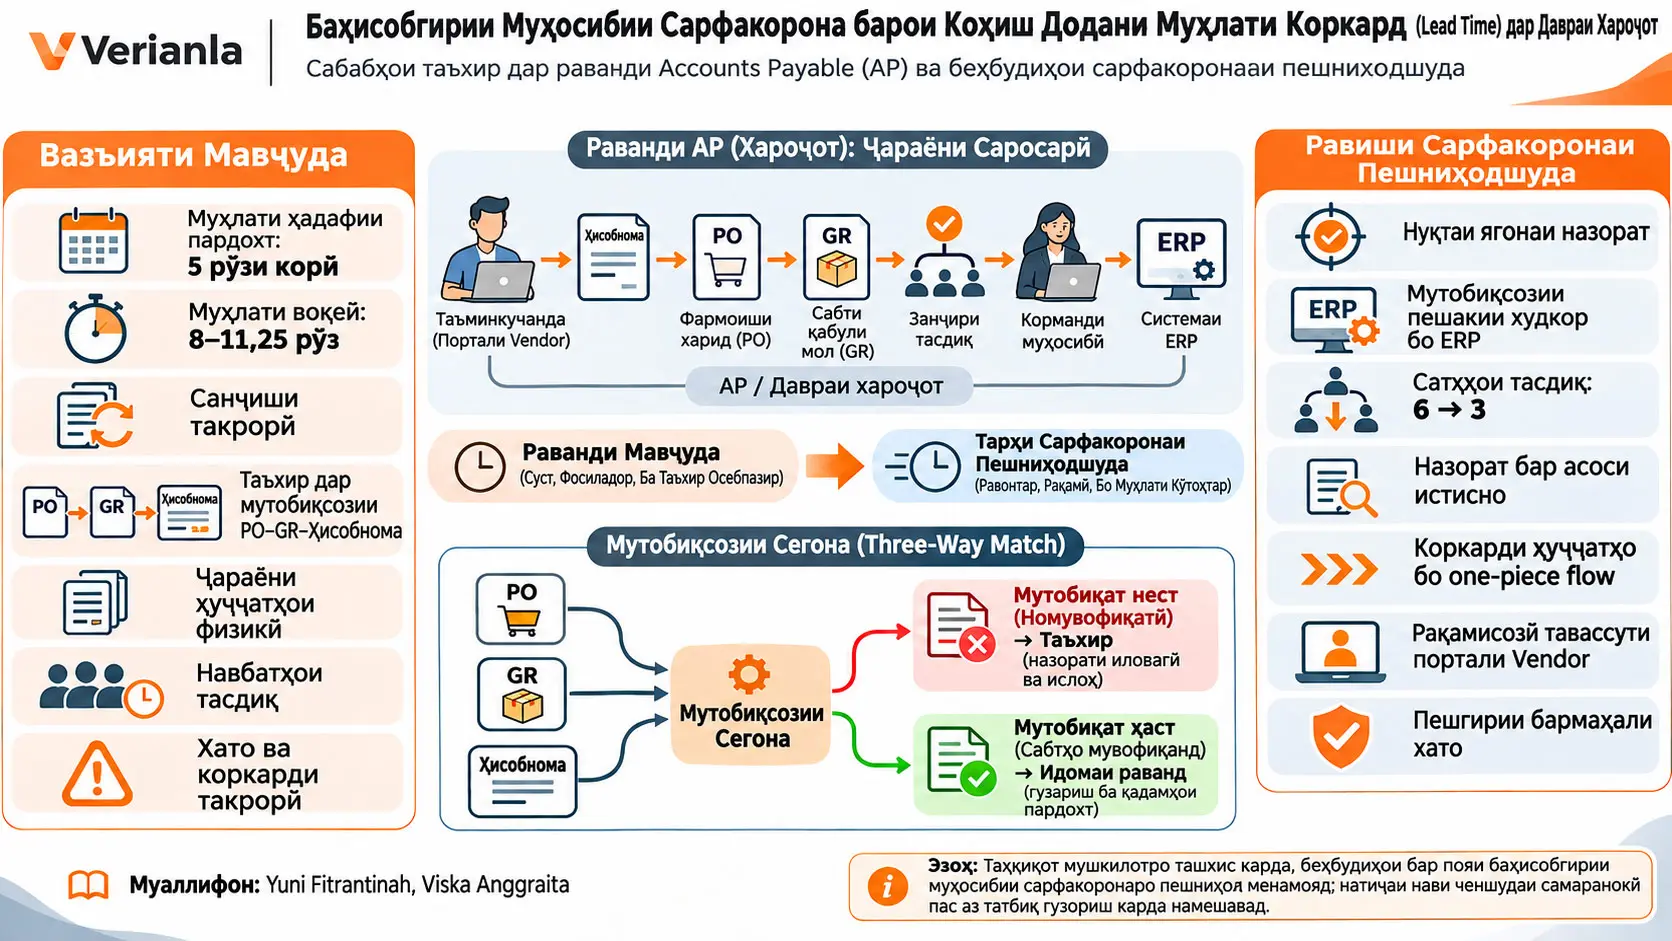
Ин таҳқиқот омӯзиши сифатии як ҳолат мебошад, ки месанҷад, чаро қарздории кредиторӣ ба таъминкунандагон ва раванди пардохт (Accounts Payable, AP) дар ширкати тақсимоти нафт/энергия бо номи PT XYZ аз муҳлати ҳадафгузоштаи ширкат бештар тӯл мекашад ва дар асоси принсипҳои Баҳисобгирии муҳосибии сарфакорона тарҳи азнавсозии равандро пешниҳод мекунад. Нишондиҳандаи асосии самаранокӣ (KPI), ки ширкат барои муҳлати пардохт ба таъминкунандагон муайян кардааст, 5 рӯзи корӣ мебошад. Дар бахши хулосаи манбаъ гуфта мешавад, ки муҳлатҳои воқеии коркард аз 8 то 11,25 рӯз тағйир ёфта, самаранокие ба даст омадааст, ки тақрибан ба %44–63-и муҳлати ҳадафӣ мувофиқ аст. Дар бахши муқаддима ҳадди болоӣ ба 11 рӯз гирд карда шудааст; аз ин рӯ, ду ифодаи дохили манбаъ комилан яксон нестанд.
Муҳаққиқон сабабҳои асосии тӯлонии муҳлати коркардро чунин муайян мекунанд: санҷиши такрории ҳамон маълумот дар сатҳҳои гуногун, таъхирҳо дар раванди санҷиши сеҷониба, ки дар он Purchase Order (PO), Goods Receipt (GR) ва ҳисобнома-фактура муқоиса мешаванд, вобастагӣ аз ҳуҷҷатҳои ҷисмонӣ, навбатҳои тасдиқ, зарурати коркарди дастӣ ва ба коркарди такрорӣ оварда расонидани хатогиҳои ҳуҷҷатҳо. Равиши таҳқиқот барҳам додани пурраи назорат нест; балки кам кардани фаъолияти назоратии такрорӣ ва ба марҳилаи барвақттар, мутамарказтар ва то ҳадди имкон бо дастгирии система гузаронидани назорат мебошад.
Сохтори пешниҳодшуда инҳоро дар бар мегирад: то як нуқтаи асосии назоратӣ дар сатҳи Accounting Officer коҳиш додани санҷиш, анҷом додани муқоисаи пешакии автоматӣ тавассути низоми ERP, аз шаш ба се кам кардани сатҳҳои тасдиқ, ба ҳолатҳои истисноӣ, ба монанди амалиётҳои арзишашон баланд ва таъминкунандагони нав, равона кардани таваҷҷуҳи роҳбарон ба ҷойи аз нав санҷидани ҳар амалиёт, коркарди ҳуҷҷатҳо бо мантиқи one-piece flow бе нигоҳдории дастаҷамъона, рақамикунонӣ тавассути vendor portal ва кам кардани пайдоиши хато бо санҷиши автоматии маълумот дар оғози раванд.
Муҳимтарин маҳдудияти тафсир чунин аст: таҳқиқот натиҷаи 5-рӯзаеро, ки пас аз татбиқи раванди нав чен карда шуда бошад, пешниҳод намекунад. Таҳқиқот мушкили мавҷударо ташхис карда, тарҳи беҳсозиро дар асоси Баҳисобгирии муҳосибии сарфакорона пешниҳод менамояд. Аз ин рӯ, аз ин манбаъ хулоса кардан мумкин нест, ки «низоми пешниҳодшуда lead time-ро ҳатман то 5 рӯз коҳиш дод».
Баҳисобгирии Муҳосибии Сарфакорона Дар Ин Таҳқиқот Чӣ Маъно Дорад?
Баҳисобгирии муҳосибии сарфакорона дар ин таҳқиқот ҳамчун равиши вобаста ба Идоракунии сарфакорона баррасӣ мешавад, ки ҳадафаш кам кардани такрорҳои арзишнаофар, интизорӣ, ҳаракатҳои нолозим ва сарбории коркарди дастӣ дар равандҳои муҳосибӣ ва молиявӣ ва тақвияти назорат на тавассути қадамҳои зиёди санҷиши такрорӣ, балки тавассути тарҳрезии раванд, пешгирии хато, дастгирии низом ва такмили пайваста мебошад.
Дар ин ҷо калимаи «сарфакорона» маънои баҳисобгирии муҳосибии беназорат ё камэътимодро надорад. Мушкилоти асосии таҳқиқот дар он аст, ки анҷом додани як навъи санҷиш аз ҷониби шумораи зиёди одамон нисбат ба ҳамон маълумот ҳам муҳлатро дароз мекунад ва ҳам занҷири амалиётеро ба вуҷуд меорад, ки арзиши иловагӣ намеофарад. Пешниҳод аз он иборат аст, ки бо нигоҳ доштани назорати зарурӣ нуқтаҳои назоратии такрорӣ кам карда шаванд ва ба ҷойи кӯшиши дар марҳилаи охир ошкор кардани хато, хато то ҳадди имкон дар марҳилаи аввал пешгирӣ гардад.
Раванди Accounts Payable (AP) чист?
Accounts Payable (AP) равандест, ки дар он қарздориҳои корхона дар ивази мол ё хизматрасониҳои аз таъминкунандагон гирифташуда аз санҷиши ҳуҷҷатҳо то тасдиқи пардохт идора мешаванд. Дар ин таҳқиқот меҳвари раванди AP аз санҷиши ҳисобнома-фактураҳои таъминкунандагон бо фармоиш ва сабтҳои қабули мол, гирифтани тасдиқҳои зарурӣ ва анҷом додани пардохт ба таъминкунанда иборат аст.
AP танҳо сабти муҳосибӣ нест. Он раванди маъмуриест, ки вазифаҳои гуногун, аз қабили харид, қабули мол, андоз, муҳосибӣ ва тасдиқи роҳбариятро ба ҳам мепайвандад. Аз ин рӯ, таъхир дар як марҳила метавонад дар марҳилаҳои дигар навбат ва интизориро ба вуҷуд орад.
Lead time чиро ифода мекунад?
Lead time— вақти умумиест, ки аз оғози амалиёт то анҷоми раванди зарурӣ мегузарад. Lead time-и дар ин таҳқиқот баррасишуда бо муҳлати анҷоми раванди пардохт ба таъминкунанда алоқаманд аст. Ҳадафи ширкат 5 рӯзи корӣ мебошад; дар хулосаи манбаъ муҳлати воқеӣ дар фосилаи 8–11,25 рӯз оварда шудааст.
Мантиқи арифметикии фосилаи %44–63-и дар манбаъ овардашударо метавон ба таври зерин шарҳ дод. Ин муодила дар мақола ҳамчун муодилаи аслии таҳқиқот пешниҳод нашудааст; он танҳо барои нишон додани он оварда мешавад, ки рақамҳои дар манбаъ мавҷудбуда бо ҳам чӣ гуна алоқаманданд:
\[ R=\frac{T_{\text{hedef}}}{T_{\text{gerçek}}}\times100 \]
Дар ин ҷо \(R\) таносуби муҳлати ҳадафиро ба муҳлати воқеӣ; \(T_{\text{hedef}}\) ҳадафи 5 рӯзи кории ширкатро; \(T_{\text{gerçek}}\) бошад муҳлати воқеии коркардро ифода мекунад. Азбаски ҳар ду муҳлат бо рӯз ифода шудаанд, ҳангоми тақсим воҳидҳо ихтисор мешаванд ва натиҷа бо фоиз ифода мегардад.
Вақте ки муҳлати воқеӣ 8 рӯз аст:
\[ R=\frac{5}{8}\times100=62.5\% \]
Вақте ки муҳлати воқеӣ 11.25 рӯз аст:
\[ R=\frac{5}{11.25}\times100\approx44.4\% \]
Аз ин рӯ, фосилаи тақрибан %44–63, ки дар манбаъ гузориш шудааст, аз ҷиҳати арифметикӣ бо ин ду қимати ҳаддӣ мувофиқ аст. Ин ҳисоб натиҷаи таҷрибаи нав нест; он робитаи байни қиматҳои 5 рӯз, 8 рӯз, 11,25 рӯз ва %44–63-ро, ки дар манбаъ дода шудаанд, равшан мекунад.
Муқоисаи Сеҷониба (Three-Way Match) Чист?
Муқоисаи сеҷониба амалиёти назоратиест, ки дар он маълумоти ҳисобнома-фактураи таъминкунанда бо фармоиши харид (Purchase Order, PO) ва сабти қабули мол/хизматрасонӣ (Goods Receipt, GR) муқоиса мешавад; ҳадаф ин аст, ки пеш аз пардохт мувофиқати амалиёти фармоишшуда, қабулшуда ва ҳисобшуда санҷида шавад.
Дар таҳқиқот муқоисаи сеҷониба ҳамчун як нуқтаи муҳими танг муайян карда мешавад. Ҳангоми пайдо шудани номувофиқатӣ байни PO, GR ва ҳисобнома-фактура раванд ба таври автоматӣ ҳал намешавад ва дахолати дастӣ талаб мегардад. Ин ҳолат на танҳо вақти санҷишро дароз мекунад, балки метавонад боиси аз нав баррасӣ шудани ҳуҷҷатҳо дар байни воҳидҳои гуногун ва пайдо шудани навбати интизорӣ гардад.
Чаро ҳуҷҷати ҷисмонӣ аз дидгоҳи Сарфакорона мушкил эҷод мекунад?
Манбаъ вобастагӣ аз ҳуҷҷатҳои ҷисмониро бо ду навъи исроф алоқаманд мекунад: интизорӣ ва интиқол. Ҳангоми аз як шахс ба шахси дигар ё аз як шуъба ба шуъбаи дигар ба таври ҷисмонӣ интиқол додани ҳуҷҷат метавонад вақте ба вуҷуд ояд, ки дар он ҳеҷ коркарде анҷом дода намешавад. Интиқоли ҳамон ҳуҷҷат ба нуқтаҳои гуногуни назорат низ ҳаракатеро ба вуҷуд меорад, ки ба натиҷаи молиявии раванд бевосита арзиш илова намекунад.
Пешниҳоди vendor portal дар таҳқиқот ба ҳамин мушкил равона шудааст. Ҳадаф кам кардани сарбории интиқол ва интизорӣ аз гардиши ҷисмонӣ тавассути мутамарказ кардани ҳуҷҷатҳо дар муҳити рақамӣ мебошад. Азбаски манбаъ пас аз татбиқи портал дар шароити воқеӣ коҳиши ченшудаи вақтро пешниҳод намекунад, дар бораи таъсири миқдории ин пешниҳод арзиши иловагӣ эҷод кардан мумкин нест.
Чаро санҷиши такрорӣ мушкили асосӣ ҳисобида мешавад?
Гуфта мешавад, ки дар низоми мавҷуда ҳамон маълумот дар якчанд сатҳи назорат аз нав санҷида мешавад. Зиёд будани шумораи назоратҳо аз ҷиҳати назариявӣ метавонад ҳамчун назорати сахттар намоён шавад; аммо дар ташхиси муҳаққиқон ин сохтор санҷишҳои дастии такрории ҳамон маълумотро ба вуҷуд меорад, муҳлати интизориро зиёд мекунад ва эҳтимоли хатои иртиботӣ байни воҳидҳоро баланд мебардорад.
Пешниҳоди сарфакорона ба ҷойи барҳам додани ҳамаи назоратҳо хусусияти назоратро тағйир медиҳад: муқоисаи пешакии автоматӣ бо дастгирии ERP, нуқтаи асосии назорат дар сатҳи Accounting Officer, равиши spot-check барои роҳбарон ва баррасии бар истисно асосёфта, ки ба амалиётҳои арзишашон баланд ва таъминкунандагони нав тамаркуз мекунад.
Accounting by exception чӣ маъно дорад?
Дар хулосаи манбаъ пешниҳодшудаи accounting by exceptionмафҳуми назоратест, ки ба ҷойи гузаронидани ҳар амалиёт аз назорати роҳбарияти болоӣ бо шиддати яксон, амалиётҳои дорои хавфи бештар ё ниёзманди таваҷҷуҳи махсусро авлавият медиҳад. Таҳқиқот махсусан амалиётҳои арзишашон баланд ва таъминкунандагони навро ҳамчун ҳолатҳои намунавӣ меорад, ки метавонанд мавриди таваҷҷуҳи баррасии роҳбар қарор гиранд.
Ин равиш маънои автоматӣ кардани пурраи назоратро надорад. Дар ҳоле ки назорати инсонӣ ба ҳолатҳои истисноӣ ё муҳимтар интиқол дода мешавад, ҳадаф он аст, ки амалиётҳои муқаррарӣ тавассути низом ва раванди стандартӣ самараноктар коркард шаванд.
Чаро one-piece flow пешниҳод мешавад?
One-piece flow дар заминаи коркарди ҳуҷҷатҳои ин таҳқиқот ғояи он аст, ки ба ҷойи интизор шудани ҷамъшавии ҳуҷҷатҳо дар гурӯҳҳои калон, онҳо то ҳадди имкон як-як ва дар ҷараёни пайваста коркард шаванд. Муҳаққиқон мегӯянд, ки интизории гурӯҳӣ lead time-ро дароз мекунад, дар ҳоле ки ҷараёни як-як метавонад навъи интизориро, ки batch waiting номида мешавад, коҳиш диҳад.
Оё Value Stream Mapping воқеан дар таҳқиқот татбиқ шудааст?
Харитасозии Ҷараёни Арзиш (Value Stream Mapping, VSM) дар бахши адабиёт ҳамчун усуле баррасӣ мешавад, ки дар якҷоягӣ бо Баҳисобгирии муҳосибии сарфакорона метавонад исрофҳои дохили равандро намоён кунад. Аммо дар бахши усули таҳқиқот ба таври возеҳ гузориш нашудааст, ки барои PT XYZ воқеан харитаи VSM таҳия шудааст. Аз ин рӯ, матни Verianla иддао намекунад, ки «муҳаққиқон барои PT XYZ VSM-ро татбиқ карданд».
Усул ва Натиҷаҳои Таҳқиқот
Усули 5 Why's Дар Ин Таҳқиқот Чӣ Гуна Истифода Шуд?
5 Why's дар ин таҳқиқот равиши таҳлили сабаби решагӣ мебошад, ки барои омӯзиши на танҳо аломати намоёни таъхир дар раванди AP, балки сабабҳои амиқтари он истифода шудааст; манбаъ мегӯяд, ки ин усул муҳаққиқонро ба мушкилоти асосӣ, аз қабили қабатҳои санҷиши такрорӣ, равандҳои дастӣ ва набудани ҳамгироии байни низомҳо, расонидааст, аммо ҳамаи қадамҳои «чаро?»-и занҷири саволу ҷавобро як ба як нашр намекунад.
Тарҳи таҳқиқот
Таҳқиқот озмоиши миқдорӣ ё омӯзиши таъсири оморӣ нест. Муҳаққиқон тарҳи таҳқиқоти сифатиро истифода кардаанд, ки PT XYZ-ро ҳамчун як ҳолати ягона меомӯзад. Ин фарқият муҳим аст: таҳқиқот барои фаҳмидани он равона шудааст, ки дар раванди AP кадом мушкилот мавҷуданд ва барои онҳо тарҳи раванд пешниҳод гардад.
Манбаъҳои маълумот
Манбаъ се канали асосии маълумотро гузориш мекунад:
- Мусоҳибаҳои нимсохторӣ: бо ҷонибҳои муҳими раванди мазкур, аз қабили Accounting Officer, Accounting Supervisor, Procurement Officer ва Tax Officer, гузаронида шудаанд.
- Мушоҳидаи мустақим: ҷараёни кори мавҷудаи AP дар маҳал мушоҳида шудааст.
- Таҳлили ҳуҷҷатҳои дохилӣ: SOP-ҳо, нақшаҳои ҷараён ва маълумоти таърихӣ баррасӣ шудаанд.
Манбаъ шумораи иштироккунандагони мусоҳиба, давомнокии мусоҳибаҳо, чанд SOP ё ҳуҷҷат баррасӣ шудааст ва маълумоти таърихӣ кадом фосилаи вақтро фаро мегирад, гузориш намекунад. Ин маълумот аз ҷониби Verianla пурра карда нашудааст.
Триангулятсияи маълумот чӣ кор мекунад?
Дар таҳқиқот триангулятсияи маълумот барои муқоисаи маълумоти аз мусоҳиба, мушоҳидаи мустақим ва ҳуҷҷатҳои дохилӣ гирифташуда истифода шудааст, то ҳамон раванд танҳо бар асоси гуфтаи як шахс арзёбӣ нашавад. Бо ин роҳ санҷидани он ҳадаф қарор дода шудааст, ки оё як натиҷа аз ҷониби манбаъҳои гуногуни маълумот дастгирӣ мешавад ё не.
Манбаъ дар бораи Q Control чӣ мегӯяд?
Манбаъ мегӯяд, ки барои таҳлили тағйирпазирии lead time ва арзёбии таъсири беҳсозиҳои пешниҳодшудаи раванд, мафҳуми Q Control ба таҳқиқот ворид карда шудааст. Бо вуҷуди ин, дар мақола шарҳ дода намешавад, ки Q Control бо кадом таърифи математикӣ истифода шудааст, ба кадом диаграммаи назоратӣ ё усули оморӣ мувофиқ аст, кадом ҳадҳо истифода шудаанд ё кадом натиҷаи ададӣ ба даст омадааст.
Аз ин рӯ, мувофиқ донистани ифодаи Q Control ба формулаи мушаххаси назорати оморӣ ё сохтани диаграммаи назоратие, ки дар манбаъ вуҷуд надорад, дуруст нест. Хулосае, ки манбаъ иҷозат медиҳад, танҳо ин аст, ки мафҳуми Q Control барои арзёбии тағйирпазирии lead time ва беҳсозиҳои пешниҳодшуда ба тарҳи таҳқиқот ворид шудааст.
Нуқтаҳои асосии танг дар ҳолати мавҷуда
| Мушкил | Маънояш дар раванд | Натиҷаи эҳтимолӣ |
|---|---|---|
| Санҷиши такрорӣ | Аз нав баррасӣ шудани ҳамон маълумот дар сатҳҳои гуногуни назорат | Коркарди иловагӣ ва вақти интизорӣ |
| Номувофиқатиҳои муқоисаи сеҷониба | Пурра мувофиқ набудани маълумоти PO, GR ва ҳисобнома-фактура | Дахолати дастӣ ва таъхир |
| Ҳуҷҷатҳои ҷисмонӣ | Гардиши ҷисмонии ҳуҷҷатҳо байни шуъбаҳо | Исрофи интизорӣ ва интиқол |
| Сатҳҳои зиёди тасдиқ | Интизор шудани ҳуҷҷат дар навбатҳои гуногуни тасдиқ | Дароз шудани lead time |
| Набудани нуқтаи марказии назорат | Аз нав баррасӣ шудани ҳамон ҳуҷҷат дар шуъбаҳои гуногун | Нуқтаи танг ва такрор |
| Хатогиҳои ҳуҷҷат/маълумот | Дар марҳилаи баъдӣ ошкор шудани маълумоти нодуруст ё номувофиқ | Rework, яъне коркарди такрорӣ |
| Набудани ҳамгироии байни низомҳо | Вобаста мондани назорат ва интиқоли маълумот аз дахолати дастӣ | Таъхир ва парокандашавии раванд |
Азнавсозии раванде, ки манбаъ пешниҳод мекунад
| Пешниҳод | Тағйироти пешбинишуда | Мақом дар манбаъ |
|---|---|---|
| Як нуқтаи назорат | Эҷоди нуқтаи асосии санҷиш дар сатҳи Accounting Officer | Тарҳи раванди пешниҳодшуда |
| Муқоисаи пешакии автоматӣ бо ERP | Дастгирии як қисми муқоисаи PO, GR ва ҳисобнома-фактура тавассути низом | Тарҳи раванди пешниҳодшуда |
| Аз 6 ба 3 кам кардани сатҳи тасдиқ | Кам кардани навбати тасдиқ ва назорати такрорӣ | Тарҳи раванди пешниҳодшуда |
| Supervisor spot-check | Ба ҷойи аз нав санҷидани ҳар амалиёт, назорат кардани амалиётҳои интихобшуда | Равиши пешниҳодшудаи назорат |
| Accounting by exception | Равона кардани таваҷҷуҳи роҳбар ба истисноҳо, ба монанди амалиётҳои арзишашон баланд ва таъминкунандагони нав | Равиши пешниҳодшудаи назорат |
| One-piece flow | Коркарди ҳуҷҷатҳо дар ҷараёни пайваста ба ҷойи нигоҳ доштани онҳо ба шакли batch | Равиши пешниҳодшудаи раванд |
| Vendor portal | Кам кардани интиқоли ҳуҷҷатҳои ҷисмонӣ ва рақамикунонии раванд | Рақамикунонии пешниҳодшуда |
| Санҷиши автоматии барвақт | Кам кардани rework тавассути ошкор кардани номувофиқатии маълумот дар оғози раванд | Равиши пешниҳодшудаи пешгирии хато |
Таҳқиқот воқеан чиро нишон медиҳад?
Таҳқиқот нишон медиҳад, ки дар раванди мавҷудаи AP-и PT XYZ муҳлати пардохт аз KPI-и 5 рӯзи кории ширкат бештар аст ва дар баррасии сифатӣ ин таъхир бо назоратҳои такрорӣ, муқоисаи сеҷонибаи дастӣ, гардиши ҳуҷҷатҳои ҷисмонӣ, навбатҳои тасдиқ, коркарди такрорӣ ва мушкилоти ҳамгироӣ алоқаманд мебошад.
Таҳқиқот инчунин нишон медиҳад, ки аз дидгоҳи Баҳисобгирии муҳосибии сарфакорона бар зидди ин мушкилот чӣ гуна азнавсозии равандро метавон пешниҳод кард. Як нуқтаи назорат, муқоисаи пешакии ERP, сатҳҳои камтари тасдиқ, назорати бар истисно асосёфта, one-piece flow, vendor portal ва пешгирии барвақти хато унсурҳои асосии ин тарҳ мебошанд.
Таҳқиқот чиро нишон намедиҳад?
- Lead time-и миёнаи наве, ки пас аз татбиқи воқеии низоми нави пешниҳодшуда ба даст омада бошад, гузориш нашудааст.
- Натиҷаи ченшудае вуҷуд надорад, ки нишон диҳад KPI-и 5-рӯза пас аз татбиқ воқеан ба даст омадааст.
- Миқдор ё фоизи коҳиши хароҷот дода нашудааст.
- Андозагирие вуҷуд надорад, ки то чӣ андоза қаноатмандии таъминкунандагон зиёд шудааст.
- Сатҳи дақиқӣ ё сатҳи хатои автоматизатсияи ERP дода нашудааст.
- Барои Q Control формула, ҳадди назорат, график ё натиҷаи ададӣ дода нашудааст.
- Шумораи умумии иштироккунандагони мусоҳиба гузориш нашудааст.
- Дар ширкатҳои дигар ё кишварҳои дигар санҷиш анҷом дода нашудааст.
Аз ин рӯ, таҳқиқот озмоиши самаранокии баъди татбиқ нест, балки ташхиси сифатии раванди мавҷуда ва пешниҳоди беҳсозии раванд дар асоси принсипҳои Баҳисобгирии муҳосибии сарфакорона, ки дар манбаъ муайян шудаанд, мебошад.
Маҳдудияти интиқол ба ширкатҳои дигар
PT XYZ як ҳолати ягонаи ширкат аст ва таҳқиқот раванди AP-и ҳамин ташкилоти мушаххасро дар бахши тақсимоти энергия/нафт меомӯзад. Дар ширкатҳои дигар ҳаҷми амалиётҳо, инфрасохтори ERP, қоидаҳои ҷудокунии вазифаҳо, расмиёти андоз, сохтори харид, ваколатҳои тасдиқ ва талаботи назорати дохилӣ метавонанд фарқ кунанд. Аз ин рӯ, пеш аз он ки пешниҳодҳо, ба монанди аз 6 ба 3 кам кардани сатҳи тасдиқ ё як нуқтаи назорат, дар ташкилоти дигар мустақиман нусхабардорӣ шаванд, талаботи назоратӣ ва меъёрии он ташкилот бояд алоҳида арзёбӣ гарданд.
Ёддошт оид ба Манбаъ ва Усул
Таҳқиқоти аслӣ: LEAN ACCOUNTING TO REDUCE LEAD TIME IN THE EXPENDITURE CYCLE
Муаллифон: Yuni Fitrantinah; Viska Anggraita.
Муассиса: PDF-и манбаъ барои ҳар ду муаллиф навишти “Univeristas Indonesia, Jakarta, Indonesia”-ро истифода мебарад. Verianla навишти муассисаро дар манбаъ хомӯшона тағйир надодааст.
Муаллифи масъул: Дар PDF нишона ё изҳороти равшани corresponding author вуҷуд надорад.
Саҳми баробар: Дар манбаъ изҳорот дар бораи саҳми баробар вуҷуд надорад.
Маҷалла: Indonesian Interdisciplinary Journal of Sharia Economics (IIJSE).
Ҷилд / шумора: Vol. 9, No. 2, 2026.
Саҳифаҳо: 11124–11128.
e-ISSN: 2621-606X.
DOI: 10.31538/iijse.v9i2.9280.
Санаи расмии нашр: Саҳифаи расмии маҷалла барои мақола санаи 7 майи 2026-ро нишон медиҳад.
Навъи манбаъ: Мақолаи таҳқиқотие, ки дар маҷаллаи тақризшаванда нашр шудааст.
Тақриз: Сиёсати расмии маҷалла double-blind / тақризи дуҷонибаи нобино ва ду тақризгар барои ҳар мақоларо нишон медиҳад.
Ношир: Universitas KH Abdul Chalim, барномаи Sharia Economics / IIJSE.
Иҷозатнома: Саҳифаи мақола ва сабти DOAJ нишон медиҳанд, ки асар бо иҷозатномаи Creative Commons Attribution-ShareAlike 4.0 International (CC BY-SA 4.0) пешниҳод шудааст.
Маблағгузорӣ: Дар PDF-и баррасишуда изҳороти алоҳидаи маблағгузорӣ вуҷуд надорад.
Бархӯрди манфиатҳо: Дар PDF-и баррасишуда изҳороти алоҳида дар бораи бархӯрди манфиатҳо вуҷуд надорад.
Дастрасии маълумот: Дар PDF-и баррасишуда изҳороти мустақил дар бораи дастрасии маълумот ё анбори маълумот вуҷуд надорад.
Кумитаи ахлоқ / ахлоқи таҳқиқот: Дар PDF-и баррасишуда рақами кумитаи ахлоқ ё изҳороти алоҳидаи тасдиқи ахлоқӣ вуҷуд надорад.
Саҳми муаллифон: Дар PDF изҳороти муфассали саҳми муаллифон тибқи CRediT ё низоми монанд вуҷуд надорад.
Усули асосӣ: Таҳқиқоти сифатии як ҳолат дар PT XYZ; мусоҳибаҳои нимсохторӣ, мушоҳидаи мустақими ҷараёни кори AP, баррасии SOP/нақшаҳои ҷараён/маълумоти таърихӣ, таҳлили сабаби решагӣ бо 5 Why's ва триангулятсияи маълумот. Манбаъ инчунин мегӯяд, ки мафҳуми Q Control барои арзёбии тағйирпазирии lead time ва беҳсозиҳои пешниҳодшуда истифода шудааст.
Фарқи рақамҳо дар дохили манбаъ: Дар бахши хулоса lead time-и воқеӣ 8–11,25 рӯз дода шудааст, дар ҳоле ки дар бахши муқаддима ифодаи 8–11 рӯз истифода мешавад. Verianla ин фарқро хомӯшона ба як қимат табдил намедиҳад. Фосилаи %44–63-и манбаъ бо таносуби байни ҳадафи 5-рӯза ва қиматҳои ҳаддии 8 ва 11,25 рӯз мувофиқ аст.
Камбудиҳои муҳими методологӣ: Манбаъ ҳаҷми намунаи мусоҳиба, давомнокии мусоҳиба, шумораи ҳуҷҷатҳои дохилии таҳлилшуда, фосилаи вақти маълумоти таърихӣ, расмиёти рамзгузорӣ/таҳлили мавзӯиро ба таври муфассал, формулаи Q Control ва натиҷаҳои lead time-и пас аз татбиқ ченшударо гузориш намекунад.
Маҳдудияти тафсир: Аз 6 ба 3 кам кардани сатҳи тасдиқ, муқоисаи пешакии ERP, як нуқтаи назорат, accounting by exception, one-piece flow, vendor portal ва санҷиши автоматии барвақт беҳсозиҳое мебошанд, ки муҳаққиқон пешниҳод кардаанд. Манбаъ пас аз татбиқи ин пешниҳодҳо дар PT XYZ муҳлати нав, хароҷот ё сатҳи хатои воқеан ченшударо пешниҳод намекунад.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд