


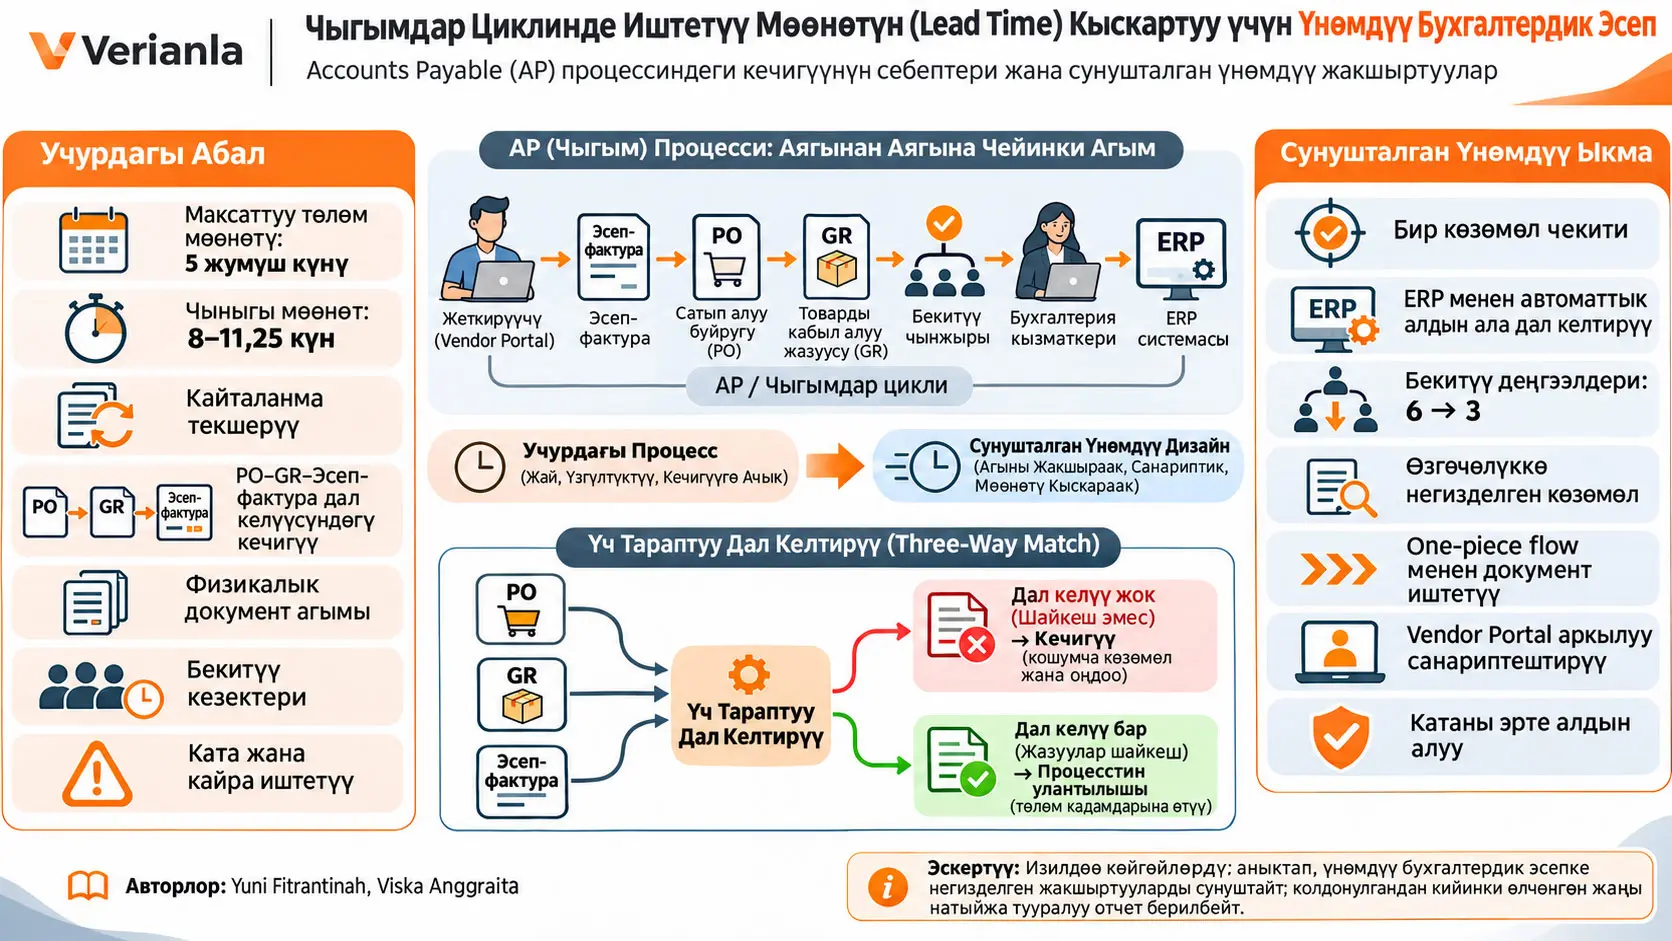
Бул изилдөө PT XYZ аттуу мунай/энергия бөлүштүрүүчү компаниядагы жеткирүүчүлөргө болгон кредитордук карыздар жана төлөм процесси (Accounts Payable, AP) эмне үчүн компания белгилеген мөөнөттөн узагыраак созуларын талдап, Үнөмдүү бухгалтердик эсеп принциптеринин негизинде процессти кайра долбоорлоону сунуштаган сапаттык бир учурлуу изилдөө болуп саналат. Компания жеткирүүчүлөргө төлөө мөөнөтү үчүн белгилеген негизги натыйжалуулук көрсөткүчү (KPI) 5 иш күнү. Булактын кыскача мазмун бөлүмүндө иш жүзүндөгү иштетүү мөөнөттөрү 8 күндөн 11,25 күнгө чейин өзгөрөрү жана максаттуу мөөнөттүн болжол менен %44–63 бөлүгүнө туура келген натыйжалуулук алынганы айтылат. Киришүү бөлүмүндө жогорку чек 11 күн деп тегеректелген; ошондуктан булактагы эки билдирүү толугу менен бирдей эмес.
Изилдөөчүлөр узак иштетүү мөөнөтүнүн негизги себептери катары бир эле маалыматтардын ар башка деңгээлдерде кайра-кайра текшерилишин, Purchase Order (PO), Goods Receipt (GR) жана эсеп-фактура дал келтирилген үч тараптуу текшерүү процессиндеги кечигүүлөрдү, кагаз түрүндөгү документтерге көз карандылыкты, бекитүү кезектерин, кол менен иштетүү зарылдыгын жана документтеги каталардын кайра иштетүүгө алып келишин аныкташат. Изилдөөнүн мамилеси көзөмөлдү толугу менен жок кылуу эмес; кайталанган көзөмөл аракеттерин азайтып, көзөмөлдү эртерээк, борборлоштурулган жана мүмкүн болушунча система колдогон түргө өткөрүү.
Сунушталган түзүм текшерүүнү Accounting Officer деңгээлинде бир негизги көзөмөл чекитине түшүрүүнү, ERP системасы аркылуу автоматтык алдын ала дал келтирүүнү жүргүзүүнү, бекитүү деңгээлдерин алтыдан үчкө кыскартууну, жетекчилердин ар бир операцияны кайра текшерүүнүн ордуна жогорку баалуу операциялар жана жаңы жеткирүүчүлөр сыяктуу өзгөчө учурларга көңүл бурушун, документтерди топтоп күттүрбөстөн one-piece flow логикасы менен иштетүүнү, vendor portal аркылуу санариптештирүүнү жана процесстин башында маалыматтарды автоматтык текшерүү менен каталардын жаралышын азайтууну камтыйт.
Эң маанилүү чечмелөө чеги төмөнкүдөй: изилдөө жаңы процесс ишке киргизилгенден кийин өлчөнгөн 5 күндүк жыйынтыкты бербейт. Изилдөө учурдагы көйгөйдү аныктап, Үнөмдүү бухгалтердик эсепке негизделген жакшыртуу долбоорун сунуштайт. Ошондуктан бул булактан “сунушталган система lead time мөөнөтүн так 5 күнгө чейин кыскартты” деген тыянак чыгарууга болбойт.
Бул Изилдөөдө Үнөмдүү Бухгалтердик Эсеп Эмнени Билдирет?
Үнөмдүү бухгалтердик эсеп бул изилдөөдө бухгалтердик жана каржылык процесстердеги баалуулук жаратпаган кайталоолорду, күтүүлөрдү, керексиз кыймылдарды жана кол менен иштетүү жүгүн азайтууну; көзөмөлдү көп сандаган кайталанма текшерүү кадамдары аркылуу эмес, процессти долбоорлоо, каталардын алдын алуу, системалык колдоо жана үзгүлтүксүз жакшыртуу аркылуу күчөтүүнү көздөгөн Үнөмдүү башкаруу менен байланышкан мамиле катары каралат.
Бул жерде “үнөмдүү” деген сөз көзөмөлсүз же ишенимдүүлүгү төмөн бухгалтердик эсеп дегенди билдирбейт. Изилдөөнүн негизги көйгөйү — бир эле маалыматты көп адам бирдей түрдө текшериши убакытты узартып гана тим болбостон, кошумча баалуулук жаратпаган операциялар чынжырын да пайда кылат. Сунуш зарыл болгон көзөмөлдү сактоо менен кайталанган көзөмөл чекиттерин азайтуу жана ката пайда болгондо аны акыркы баскычта кармоого аракет кылуунун ордуна, катанын мүмкүн болушунча алгачкы баскычта алдын алуу болуп саналат.
Accounts Payable (AP) процесси деген эмне?
Accounts Payable (AP) — ишкана жеткирүүчүлөрдөн алган товарлар же кызматтар үчүн пайда болгон кредитордук карыздар документтерди текшерүүдөн тартып төлөмдү бекитүүгө чейин башкарылган процесс. Бул изилдөөдө AP процессинин өзөгүн жеткирүүчүлөрдүн эсеп-фактураларын сатып алуу буйрутмалары жана товар кабыл алуу жазуулары менен текшерүү, зарыл бекитүүлөрдү алуу жана жеткирүүчүгө төлөм жүргүзүү түзөт.
AP жөн гана бухгалтердик жазуу эмес. Ал сатып алуу, товар кабыл алуу, салык, бухгалтердик эсеп жана жетекчиликтин бекитүүсү сыяктуу ар кандай функцияларды өз ара байланыштырган административдик процесс. Ошондуктан бир баскычтагы кечигүү башка баскычтарда кезек жана күтүүнү пайда кылышы мүмкүн.
Lead time эмнени билдирет?
Lead time— операция башталгандан тартып талап кылынган процесс аяктаганга чейин өткөн жалпы убакыт. Бул изилдөөдө каралган lead time жеткирүүчүгө төлөө процессинин аяктоо мөөнөтүнө байланыштуу. Компаниянын максаты 5 иш күнү; булактын кыскача мазмунунда иш жүзүндөгү мөөнөт 8–11,25 күн аралыгында берилет.
Булакта берилген %44–63 аралыгынын арифметикалык логикасын төмөнкүдөй түшүндүрүүгө болот. Бул теңдеме макалада баштапкы изилдөө теңдемеси катары берилген эмес; ал булакта келтирилген сандардын өз ара кандай байланышта экенин түшүндүрүү максатында гана көрсөтүлөт:
\[ R=\frac{T_{\text{hedef}}}{T_{\text{gerçek}}}\times100 \]
Бул жерде \(R\) максаттуу мөөнөттүн иш жүзүндөгү мөөнөткө катышын; \(T_{\text{hedef}}\) компаниянын 5 иш күндүк максатын; \(T_{\text{gerçek}}\) болсо иш жүзүндө болгон иштетүү мөөнөтүн билдирет. Эки мөөнөт тең күн менен берилгендиктен, бөлүүдө бирдиктер кыскарып, натыйжа пайыз менен көрсөтүлөт.
Иш жүзүндөгү мөөнөт 8 күн болгондо:
\[ R=\frac{5}{8}\times100=62.5\% \]
Иш жүзүндөгү мөөнөт 11.25 күн болгондо:
\[ R=\frac{5}{11.25}\times100\approx44.4\% \]
Демек, булакта билдирилген болжол менен %44–63 аралыгы ушул эки чектик мааниге арифметикалык жактан туура келет. Бул эсеп жаңы эксперименттин натыйжасы эмес; ал булакта берилген 5 күн, 8 күн, 11,25 күн жана %44–63 маанилеринин ортосундагы байланышты көрсөтөт.
Үч Тараптуу Дал Келтирүү (Three-Way Match) Деген Эмне?
Үч тараптуу дал келтирүү — жеткирүүчүнүн эсеп-фактурасындагы маалыматтар сатып алуу буйрутмасы (Purchase Order, PO) жана товар/кызмат кабыл алуу жазуусу (Goods Receipt, GR) менен салыштырылган көзөмөл операциясы; максат — буйрутма берилген, кабыл алынган жана эсеп-фактурага киргизилген операциялар бири-бирине шайкеш экенин төлөмгө чейин текшерүү.
Изилдөөдө үч тараптуу дал келтирүү маанилүү тар жер катары аныкталат. PO, GR жана эсеп-фактуранын ортосунда дал келбестик пайда болгондо, процесс автоматтык түрдө чечилбей, кол менен кийлигишүү талап кылынат. Бул жагдай текшерүү убактысын гана узартпастан, документтердин ар башка бөлүмдөрдө кайра каралышына жана күтүү кезегинин пайда болушуна да алып келиши мүмкүн.
Кагаз түрүндөгү документ Үнөмдүү көз караштан эмне үчүн көйгөй жаратат?
Булак кагаз түрүндөгү документтерге көз карандылыкты ысыраптын эки түрү менен байланыштырат: күтүү жана ташуу. Документ бир адамдан экинчисине же бир бөлүмдөн башка бөлүмгө физикалык түрдө өткөрүлүп жаткан учурда эч кандай иш жүргүзүлбөгөн убакыт пайда болушу мүмкүн. Ошол эле документти ар башка көзөмөл чекиттерине ташуу да процесстин каржылык натыйжасына түздөн-түз баалуулук кошпогон кыймылды жаратат.
Изилдөөдөгү vendor portal сунушу ушул көйгөйгө багытталган. Максат — документтерди санарип чөйрөдө борборлоштуруу аркылуу физикалык жүгүртүүдөн келип чыккан ташуу жана күтүү жүгүн азайтуу. Булак портал чыныгы шартта колдонулгандан кийин өлчөнгөн убакыт кыскаруусун бербегендиктен, бул сунуштун сандык таасири жөнүндө кошумча маани чыгарууга болбойт.
Кайталанган текшерүү эмне үчүн негизги көйгөй деп эсептелет?
Учурдагы системада бир эле маалымат бир нече көзөмөл деңгээлинде кайра текшерилери айтылат. Көзөмөлдөрдүн көп болушу теориялык жактан катуураак текшерүүдөй көрүнүшү мүмкүн; бирок изилдөөчүлөрдүн аныктамасында бул түзүм бир эле маалыматты кайталаган кол текшерүүлөрдү жаратат, күтүү мөөнөтүн көбөйтөт жана бөлүмдөр аралык байланыш катасынын ыктымалдыгын жогорулатат.
Үнөмдүү сунуш бардык көзөмөлдөрдү алып салуунун ордуна көзөмөлдүн мүнөзүн өзгөртөт: ERP колдогон автоматтык алдын ала дал келтирүү, Accounting Officer деңгээлиндеги негизги көзөмөл чекити, жетекчилер үчүн spot-check мамилеси жана жогорку баалуу операциялар менен жаңы жеткирүүчүлөргө багытталган өзгөчө учурларга негизделген кароо.
Accounting by exception деген эмне?
Булактын кыскача мазмунунда сунушталган accounting by exception— ар бир операцияны жогорку жетекчиликтин бирдей интенсивдүү көзөмөлүнөн өткөрүүнүн ордуна, тобокелдиги жогору же өзгөчө көңүл бурууну талап кылган операцияларга артыкчылык берген көзөмөл түшүнүгү. Изилдөө өзгөчө жогорку баалуу операцияларды жана жаңы жеткирүүчүлөрдү жетекчилик кароого көңүл бура ала турган мисалдар катары көрсөтөт.
Бул мамиле көзөмөлдү толугу менен автоматташтыруу дегенди билдирбейт. Адамдык көзөмөл өзгөчө же маанилүүрөөк учурларга багытталганда, күнүмдүк операцияларды система жана стандарттык процесс аркылуу натыйжалуураак иштетүү максат кылынат.
One-piece flow эмне үчүн сунушталат?
One-piece flow — бул изилдөөнүн документтерди иштетүү контекстинде документтердин чоң топ болуп чогулушун күтүүнүн ордуна, аларды мүмкүн болушунча бирден жана үзгүлтүксүз агымда иштетүү идеясы. Изилдөөчүлөр топтоп күттүрүү lead time мөөнөтүн узартарын, ал эми бирден агым batch waiting деп аталган күтүү түрүн азайтышы мүмкүн экенин белгилешет.
Value Stream Mapping изилдөөдө чындап колдонулганбы?
Нарк Агымын Карталоо (Value Stream Mapping, VSM) адабият бөлүмүндө Үнөмдүү бухгалтердик эсеп менен бирге процесстеги ысыраптарды көрүнүктүү кыла турган ыкма катары талкууланат. Бирок изилдөөнүн метод бөлүмүндө PT XYZ үчүн иш жүзүндө VSM картасы түзүлгөнү ачык айтылган эмес. Ошондуктан Verianla тексти “изилдөөчүлөр PT XYZ үчүн VSM колдонду” деген дооматты койбойт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
5 Why's Ыкмасы Бул Изилдөөдө Кантип Колдонулган?
5 Why's бул изилдөөдө AP процессиндеги кечигүүнүн көрүнгөн белгисин гана эмес, анын тереңирээк себептерин изилдөө үчүн колдонулган түпкү себепти талдоо мамилеси; булак бул ыкма изилдөөчүлөрдү кайталанган текшерүү катмарлары, кол менен жүргүзүлгөн процесстер жана системалар аралык интеграциянын жетишсиздиги сыяктуу негизги көйгөйлөргө алып келгенин билдирет, бирок суроо-жооп чынжырындагы бардык “эмне үчүн?” кадамдарын бирден жарыялабайт.
Изилдөөнүн дизайны
Изилдөө сандык эксперимент же статистикалык таасирди изилдөө эмес. Изилдөөчүлөр PT XYZ-ни бир учур катары караган сапаттык изилдөө дизайнын колдонушкан. Бул айырма маанилүү: изилдөө AP процессинде кандай көйгөйлөр бар экенин түшүнүүгө жана аларга багытталган процесс долбоорун сунуштоого арналган.
Маалымат булактары
Булак үч негизги маалымат каналын билдирет:
- Жарым түзүмдөштүрүлгөн маектер: Accounting Officer, Accounting Supervisor, Procurement Officer жана Tax Officer сыяктуу процесстин маанилүү кызыкдар тараптары менен өткөрүлгөн.
- Түз байкоо: учурдагы AP иш агымы жеринде байкалган.
- Ички документтерди талдоо: SOP-лор, агым схемалары жана тарыхый маалыматтар изилденген.
Булак маекке катышкан адамдардын санын, маектердин узактыгын, канча SOP же документ каралганын жана тарыхый маалыматтар кайсы убакыт аралыгын камтыганын билдирбейт. Бул маалыматтар Verianla тарабынан толукталган эмес.
Маалыматтарды триангуляциялоо эмне үчүн керек?
Изилдөөдө маалыматтарды триангуляциялоо бир эле процессти бир адамдын баянына гана таянып баалоонун ордуна, маектерден, түз байкоодон жана ички документтерден алынган маалыматтарды салыштыруу үчүн колдонулган. Ошентип, бир жыйынтык ар башка маалымат булактары тарабынан колдоого алынабы же жокпу текшерүү максат кылынган.
Булак Q Control жөнүндө эмне дейт?
Булак lead time өзгөрмөлүүлүгүн талдоо жана сунушталган процесс жакшыртууларынын таасирин баалоо үчүн Q Control түшүнүгү изилдөөгө киргизилгенин билдирет. Бирок макалада Q Control кандай математикалык аныктама менен колдонулганы, кайсы көзөмөл диаграммасына же статистикалык ыкмага туура келери, кандай чектер колдонулганы же кандай сандык жыйынтык алынганы түшүндүрүлбөйт.
Ошондуктан Q Control түшүнүгүн белгилүү бир статистикалык көзөмөл формуласына теңөө же булакта жок көзөмөл диаграммасын түзүү туура болбойт. Булак уруксат берген жыйынтык — Q Control түшүнүгү lead time өзгөрмөлүүлүгүн жана сунушталган жакшыртууларды баалоо үчүн изилдөө дизайнына киргизилгени гана.
Учурдагы абалдагы негизги тар жерлер
| Көйгөй | Процесстеги мааниси | Ыктымал жыйынтык |
|---|---|---|
| Кайталанган текшерүү | Бир эле маалыматтын ар башка көзөмөл деңгээлдеринде кайра каралышы | Кошумча иштетүү жана күтүү убактысы |
| Үч тараптуу дал келтирүүдөгү дал келбестиктер | PO, GR жана эсеп-фактура маалыматтарынын толук дал келбеши | Кол менен кийлигишүү жана кечигүү |
| Кагаз түрүндөгү документтер | Документтердин бөлүмдөр арасында физикалык жүгүртүлүшү | Күтүү жана ташуу ысырабы |
| Көп сандагы бекитүү деңгээлдери | Документтин ар башка бекитүү кезектеринде күтүшү | Lead time мөөнөтүнүн узарышы |
| Борбордук көзөмөл чекитинин жоктугу | Бир эле документтин ар башка бөлүмдөрдө кайра каралышы | Тар жер жана кайталоо |
| Документ/маалымат каталары | Туура эмес же дал келбеген маалыматтын кийинки баскычта аныкталышы | Rework, башкача айтканда кайра иштетүү |
| Системалар аралык интеграциянын жетишсиздиги | Көзөмөл жана маалымат өткөрүү кол менен кийлигишүүгө көз каранды бойдон калышы | Кечигүү жана процесстин бөлүнүп кетиши |
Булак сунуштаган процессти кайра долбоорлоо
| Сунуш | Көздөлгөн өзгөртүү | Булактагы макамы |
|---|---|---|
| Бир көзөмөл чекити | Accounting Officer деңгээлинде негизги текшерүү чекитин түзүү | Сунушталган процесс дизайны |
| ERP менен автоматтык алдын ала дал келтирүү | PO, GR жана эсеп-фактураны салыштыруунун бир бөлүгүн система менен колдоо | Сунушталган процесс дизайны |
| Бекитүү деңгээлин 6дан 3кө түшүрүү | Бекитүү кезегин жана кайталанган көзөмөлдү азайтуу | Сунушталган процесс дизайны |
| Supervisor spot-check | Ар бир операцияны кайра текшерүүнүн ордуна тандалган операцияларды көзөмөлдөө | Сунушталган көзөмөл мамилеси |
| Accounting by exception | Жогорку баалуу операциялар жана жаңы жеткирүүчүлөр сыяктуу өзгөчө учурларга жетекчинин көңүлүн буруу | Сунушталган көзөмөл мамилеси |
| One-piece flow | Документтерди batch түрүндө күттүрүүнүн ордуна үзгүлтүксүз агымда иштетүү | Сунушталган процесс мамилеси |
| Vendor portal | Кагаз документтерди ташууну азайтуу жана процессти санариптештирүү | Сунушталган санариптештирүү |
| Эрте автоматтык текшерүү | Маалыматтардын дал келбестигин процесстин башында аныктап, rework-ту азайтуу | Сунушталган каталардын алдын алуу мамилеси |
Изилдөө чындыгында эмнени көрсөтөт?
Изилдөө PT XYZнин учурдагы AP процессинде төлөм мөөнөтү компаниянын 5 иш күндүк KPI көрсөткүчүнөн ашарын жана сапаттык талдоодо бул кечигүү кайталанган көзөмөлдөр, кол менен үч тараптуу дал келтирүү, кагаз документтердин жүгүртүлүшү, бекитүү кезектери, кайра иштетүү жана интеграция көйгөйлөрү менен байланыштуу экенин көрсөтөт.
Изилдөө ошондой эле Үнөмдүү бухгалтердик эсеп көз карашынан бул көйгөйлөргө каршы кандай процесс кайра долбоорлоо сунушталышы мүмкүн экенин көрсөтөт. Бир көзөмөл чекити, ERP алдын ала дал келтирүүсү, азыраак бекитүү деңгээли, өзгөчө учурларга негизделген көзөмөл, one-piece flow, vendor portal жана каталарды эрте алдын алуу — бул дизайндын негизги элементтери.
Изилдөө эмнени көрсөтпөйт?
- Сунушталган жаңы система иш жүзүндө колдонулгандан кийин алынган жаңы орточо lead time билдирилген эмес.
- 5 күндүк KPI ишке ашыруудан кийин чындап аткарылганын көрсөткөн өлчөнгөн жыйынтык жок.
- Чыгымдын азайышынын суммасы же пайызы берилген эмес.
- Жеткирүүчүлөрдүн канааттануусу канчалык өскөнүн көрсөткөн өлчөө жок.
- ERP автоматташтыруусунун тактык көрсөткүчү же ката көрсөткүчү берилген эмес.
- Q Control үчүн формула, көзөмөл чеги, график же сандык жыйынтык берилген эмес.
- Маекке катышуучулардын жалпы саны билдирилген эмес.
- Башка компанияларда же башка өлкөлөрдө текшерүү жүргүзүлгөн эмес.
Ошондуктан бул изилдөө ишке ашыруудан кийинки натыйжалуулук эксперименти эмес, учурдагы процесстин сапаттык диагнозу жана булакта аныкталган Үнөмдүү бухгалтердик эсеп принциптерине негизделген процессти жакшыртуу сунушу.
Башка компанияларга өткөрүүнүн чеги
PT XYZ — бир компаниянын гана учуру жана изилдөө энергия/мунай бөлүштүрүү тармагындагы ушул конкреттүү уюмдун AP процессин карайт. Башка компанияларда операциялардын көлөмү, ERP инфраструктурасы, милдеттерди бөлүштүрүү эрежелери, салык жол-жоболору, сатып алуу түзүмү, бекитүү ыйгарым укуктары жана ички көзөмөл талаптары башкача болушу мүмкүн. Ошондуктан бекитүү деңгээлин 6дан 3кө түшүрүү же бир көзөмөл чекити сыяктуу сунуштар башка уюмда түз көчүрүлөрдөн мурун ошол уюмдун көзөмөл жана ченемдик талаптары өзүнчө бааланышы керек.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска изилдөө: LEAN ACCOUNTING TO REDUCE LEAD TIME IN THE EXPENDITURE CYCLE
Авторлор: Yuni Fitrantinah; Viska Anggraita.
Уюм: Булак PDF эки автор үчүн тең “Univeristas Indonesia, Jakarta, Indonesia” деген жазылышты колдонот. Verianla булактагы уюмдун жазылышын унчукпай өзгөрткөн эмес.
Жооптуу автор: PDF'де ачык corresponding author белгиси же билдирүүсү жок.
Тең салым: Булакта тең салым жөнүндө билдирүү жок.
Журнал: Indonesian Interdisciplinary Journal of Sharia Economics (IIJSE).
Том / сан: Vol. 9, No. 2, 2026.
Барактар: 11124–11128.
e-ISSN: 2621-606X.
DOI: 10.31538/iijse.v9i2.9280.
Расмий жарыяланган күнү: Макаланын расмий журнал барагы 2026-жылдын 7-майын көрсөтөт.
Булактын түрү: Рецензияланган журналда жарыяланган изилдөө макаласы.
Рецензиялоо: Журналдын расмий саясаты double-blind / кош сокур рецензиялоону жана ар бир макалага эки рецензентти карай турганын билдирет.
Басып чыгаруучу: Universitas KH Abdul Chalim, Sharia Economics программасы / IIJSE.
Лицензия: Макаланын барагы жана DOAJ жазуусу эмгек Creative Commons Attribution-ShareAlike 4.0 International (CC BY-SA 4.0) лицензиясы менен берилгенин көрсөтөт.
Каржылоо: Каралган PDF'де өзүнчө каржылоо билдирүүсү жок.
Кызыкчылыктардын кагылышы: Каралган PDF'де кызыкчылыктардын кагылышы жөнүндө өзүнчө билдирүү жок.
Маалыматтардын жеткиликтүүлүгү: Каралган PDF'де өз алдынча маалымат жеткиликтүүлүгү же маалымат сактагычы жөнүндө билдирүү жок.
Этика комитети / изилдөө этикасы: Каралган PDF'де этика комитетинин номери же өзүнчө этикалык бекитүү билдирүүсү жок.
Авторлордун салымдары: PDF'де CRediT же ага окшош кеңири автордук салым билдирүүсү жок.
Негизги ыкма: PT XYZ боюнча сапаттык бир учурлуу изилдөө; жарым түзүмдөштүрүлгөн маектер, AP иш агымын түз байкоо, SOP/агым схемасы/тарыхый маалыматтарды карап чыгуу, 5 Why's түпкү себепти талдоо жана маалыматтарды триангуляциялоо. Булак ошондой эле Q Control түшүнүгү lead time өзгөрмөлүүлүгүн жана сунушталган жакшыртууларды баалоодо колдонулганын билдирет.
Булактын ичиндеги сандык айырма: Кыскача мазмун бөлүмүндө иш жүзүндөгү lead time 8–11,25 күн деп берилсе, киришүү бөлүмүндө 8–11 күн деген билдирүү колдонулат. Verianla бул айырманы унчукпай бир мааниге айландырбайт. Булактагы %44–63 аралыгы 5 күндүк максат менен 8 жана 11,25 күндүк чектик маанилердин катышына туура келет.
Маанилүү методологиялык жетишпестиктер: Булак маек үлгүсүнүн көлөмүн, маектин узактыгын, талданган ички документтердин санын, тарыхый маалыматтардын убакыт аралыгын, коддоо/темалык талдоо жол-жобосун толук түрдө, Q Control формуласын жана ишке ашыруудан кийинки өлчөнгөн lead time жыйынтыктарын билдирбейт.
Чечмелөө чеги: Бекитүү деңгээлин 6дан 3кө түшүрүү, ERP алдын ала дал келтирүүсү, бир көзөмөл чекити, accounting by exception, one-piece flow, vendor portal жана эрте автоматтык текшерүү — изилдөөчүлөр сунуштаган жакшыртуулар. Булак бул сунуштар ишке ашкандан кийин PT XYZде иш жүзүндө өлчөнгөн жаңы мөөнөт, чыгым же ката көрсөткүчүн бербейт.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген