


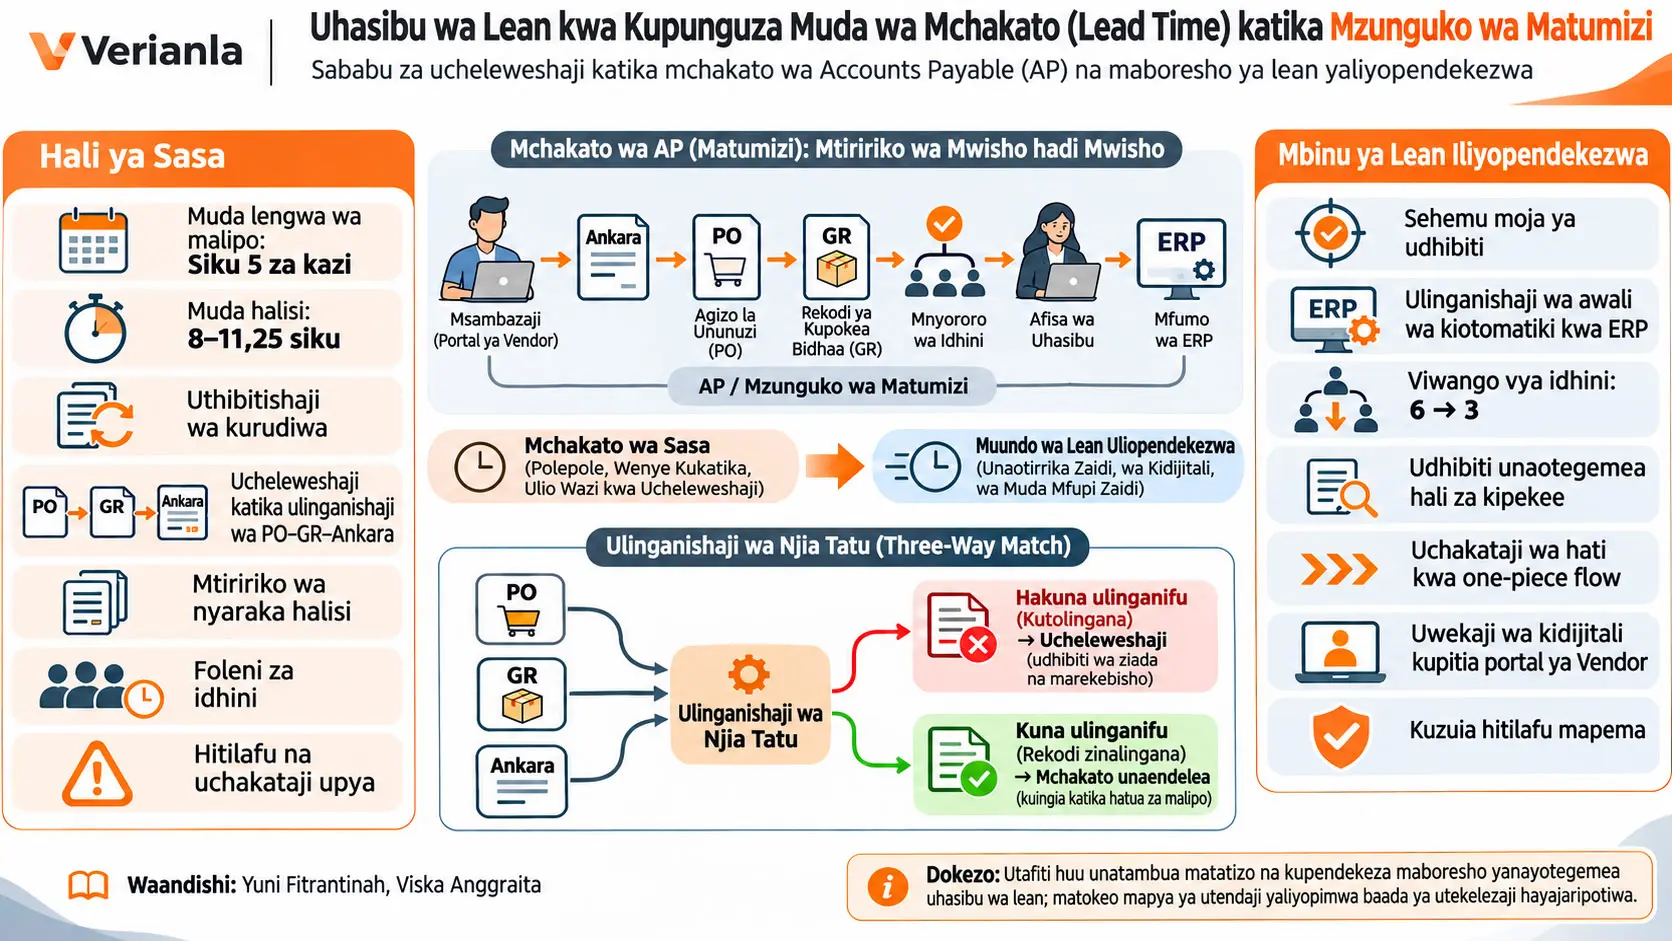
Utafiti huu ni uchunguzi wa kimaelezo wa kisa kimoja unaochunguza kwa nini madeni ya wasambazaji na mchakato wa malipo (Accounts Payable, AP) katika kampuni ya usambazaji wa mafuta/nishati iitwayo PT XYZ huchukua muda mrefu kuliko muda uliolengwa na kampuni, na unapendekeza usanifu upya wa mchakato kwa kuzingatia kanuni za Uhasibu wa Lean. Kiashiria kikuu cha utendaji (KPI) ambacho kampuni imeweka kwa muda wa malipo kwa wasambazaji ni siku 5 za kazi. Katika sehemu ya muhtasari wa chanzo, inaelezwa kuwa muda halisi wa uchakataji hubadilika kati ya siku 8 na 11,25 na kwamba utendaji unaolingana na takribani %44–63 ya muda lengwa ulipatikana. Katika utangulizi, kikomo cha juu kimezungushwa kuwa siku 11; kwa hiyo, kauli hizo mbili ndani ya chanzo si sawa kabisa.
Watafiti wanabainisha vyanzo vikuu vya muda mrefu wa uchakataji kuwa ni kukaguliwa tena na tena kwa data zilezile katika viwango tofauti, ucheleweshaji katika mchakato wa ukaguzi wa pande tatu ambapo Purchase Order (PO), Goods Receipt (GR) na ankara hulinganishwa, utegemezi wa nyaraka za karatasi, foleni za uidhinishaji, hitaji la uchakataji wa mikono, na makosa ya nyaraka kusababisha kazi kufanywa upya. Mkabala wa utafiti si kuondoa udhibiti kabisa; ni kupunguza shughuli za udhibiti zinazojirudia na kuufanya udhibiti ufanyike mapema zaidi, kwa namna iliyowekwa zaidi katikati na kwa msaada wa mfumo kadiri inavyowezekana.
Muundo unaopendekezwa unajumuisha kupunguza uthibitishaji hadi sehemu moja kuu ya udhibiti katika ngazi ya Accounting Officer, kufanya ulinganishaji wa awali kiotomatiki kwa kutumia mfumo wa ERP, kupunguza viwango vya uidhinishaji kutoka sita hadi tatu, kuwaelekeza wasimamizi kuzingatia hali za kipekee kama miamala ya thamani kubwa na wasambazaji wapya badala ya kukagua tena kila muamala, kuchakata nyaraka kwa mantiki ya one-piece flow bila kuzisubiri zikusanyike kwa mafungu, kuweka mchakato kidijitali kupitia vendor portal, na kupunguza kutokea kwa makosa kwa uthibitishaji wa data kiotomatiki mwanzoni mwa mchakato.
Kikomo muhimu zaidi cha tafsiri ya matokeo ni hiki: utafiti hautoi matokeo ya siku 5 yaliyopimwa baada ya mchakato mpya kutekelezwa. Utafiti unatambua tatizo lililopo na unapendekeza usanifu wa uboreshaji unaotegemea Uhasibu wa Lean. Kwa hiyo, hitimisho kwamba “mfumo uliopendekezwa ulipunguza lead time kwa uhakika hadi siku 5” haliwezi kutolewa kutokana na chanzo hiki.
Uhasibu wa Lean Unamaanisha Nini Katika Utafiti Huu?
Uhasibu wa Lean katika utafiti huu unachukuliwa kama mkabala unaohusiana na Usimamizi wa Lean unaolenga kupunguza marudio yasiyoongeza thamani, kusubiri, mienendo isiyo ya lazima na mzigo wa uchakataji wa mikono katika michakato ya uhasibu na fedha; na kuimarisha udhibiti si kwa hatua nyingi za ukaguzi unaojirudia, bali kupitia usanifu wa mchakato, kuzuia makosa, msaada wa mfumo na uboreshaji endelevu.
Hapa, neno “Lean” halimaanishi uhasibu usio na udhibiti au wenye kuaminika kwa kiwango kidogo. Tatizo la msingi la utafiti ni kwamba watu wengi kufanya aina ileile ya ukaguzi kwenye taarifa zilezile huongeza muda na pia huunda mnyororo wa shughuli usioongeza thamani. Pendekezo ni kupunguza sehemu za udhibiti zinazojirudia huku udhibiti unaohitajika ukiendelea kuwepo, na kuzuia kosa mapema kadiri inavyowezekana badala ya kujaribu kuligundua katika hatua ya mwisho.
Mchakato wa Accounts Payable (AP) ni nini?
Accounts Payable (AP) ni mchakato ambao madeni yanayotokana na bidhaa au huduma ambazo biashara imepokea kutoka kwa wasambazaji husimamiwa kuanzia ukaguzi wa nyaraka hadi uidhinishaji wa malipo. Katika utafiti huu, kiini cha mchakato wa AP ni kuthibitisha ankara za wasambazaji dhidi ya kumbukumbu za oda na upokeaji wa bidhaa, kupata idhini zinazohitajika na kufanya malipo kwa msambazaji.
AP si rekodi ya uhasibu pekee. Ni mchakato wa kiutawala unaounganisha kazi tofauti kama ununuzi, upokeaji wa bidhaa, kodi, uhasibu na idhini ya usimamizi. Kwa hiyo, kuchelewa katika hatua moja kunaweza kuunda foleni na kusubiri katika hatua nyingine.
Lead time ina maana gani?
Lead timeni jumla ya muda unaopita tangu kuanza kwa shughuli hadi mchakato unaohitajika ukamilike. Lead time inayochunguzwa katika utafiti huu inahusiana na muda wa kukamilisha mchakato wa malipo kwa msambazaji. Lengo la kampuni ni siku 5 za kazi; katika muhtasari wa chanzo, muda halisi umetolewa katika masafa ya siku 8–11,25.
Mantiki ya kihesabu ya masafa ya %44–63 yaliyotolewa na chanzo inaweza kuelezwa kama ifuatavyo. Mlinganyo huu haukutolewa katika makala kama mlinganyo asilia wa utafiti; unaonyeshwa tu kwa madhumuni ya kufundisha jinsi namba zilizo kwenye chanzo zinavyohusiana:
\[ R=\frac{T_{\text{hedef}}}{T_{\text{gerçek}}}\times100 \]
Hapa, \(R\) inawakilisha uwiano wa muda lengwa kwa muda halisi; \(T_{\text{hedef}}\) inawakilisha lengo la kampuni la siku 5 za kazi; na \(T_{\text{gerçek}}\) inawakilisha muda halisi wa uchakataji. Kwa kuwa muda wote miwili umeonyeshwa kwa siku, vipimo vinafutika katika mgawanyo na matokeo yanaonyeshwa kwa asilimia.
Wakati muda halisi ni siku 8:
\[ R=\frac{5}{8}\times100=62.5\% \]
Wakati muda halisi ni siku 11.25:
\[ R=\frac{5}{11.25}\times100\approx44.4\% \]
Kwa hiyo, masafa ya takribani %44–63 yaliyoripotiwa katika chanzo yanalingana kihesabu na thamani hizi mbili za mwisho. Hesabu hii si matokeo mapya ya jaribio; inaonyesha uhusiano kati ya thamani za siku 5, siku 8, siku 11,25 na %44–63 zilizotolewa katika chanzo.
Ulinganishaji wa Pande Tatu (Three-Way Match) ni Nini?
Ulinganishaji wa pande tatu ni shughuli ya udhibiti ambayo taarifa katika ankara ya msambazaji hulinganishwa na oda ya ununuzi (Purchase Order, PO) na kumbukumbu ya upokeaji wa bidhaa/huduma (Goods Receipt, GR); lengo ni kuthibitisha kabla ya malipo kama kilichoagizwa, kilichopokelewa na kilichowekewa ankara vinalingana.
Katika utafiti, ulinganishaji wa pande tatu unatambuliwa kama kikwazo muhimu. Kunapotokea kutolingana kati ya PO, GR na ankara, mchakato hauwezi kutatuliwa kiotomatiki na uingiliaji wa mikono huhitajika. Hali hii haiongezi tu muda wa ukaguzi, bali pia inaweza kusababisha nyaraka kukaguliwa tena kati ya vitengo tofauti na kuunda foleni ya kusubiri.
Kwa nini nyaraka za karatasi ni tatizo kwa mtazamo wa Lean?
Chanzo kinahusisha utegemezi wa nyaraka za karatasi na aina mbili tofauti za upotevu: kusubiri na usafirishaji. Wakati nyaraka zinahamishwa kimwili kutoka kwa mtu mmoja kwenda kwa mwingine au kutoka kitengo kimoja kwenda kingine, muda unaweza kupita bila uchakataji wowote kufanyika. Kuhamisha nyaraka zilezile kwenda sehemu tofauti za udhibiti pia huunda mwendo ambao hauongezi thamani moja kwa moja kwenye matokeo ya kifedha ya mchakato.
Pendekezo la vendor portal katika utafiti linalenga tatizo hili. Lengo ni kupunguza mzigo wa usafirishaji na kusubiri unaotokana na mzunguko wa nyaraka za karatasi kwa kuweka nyaraka katika mazingira ya kidijitali yaliyo katikati. Kwa kuwa chanzo hakitoi upungufu wa muda uliopimwa baada ya portal kutekelezwa katika mazingira halisi, hakuna thamani ya ziada inayoweza kutolewa kuhusu athari ya kiasi ya pendekezo hili.
Kwa nini uthibitishaji unaojirudia unaonekana kuwa tatizo la msingi?
Inaelezwa kuwa katika mfumo uliopo data zilezile hukaguliwa tena katika viwango vingi vya udhibiti. Idadi kubwa ya ukaguzi inaweza kuonekana kinadharia kama udhibiti mkali zaidi; hata hivyo, katika utambuzi wa watafiti, muundo huu huunda ukaguzi wa mikono unaorudia taarifa zilezile, huongeza muda wa kusubiri na huongeza uwezekano wa hitilafu ya mawasiliano kati ya vitengo.
Pendekezo la Lean haliondoi udhibiti wote, bali hubadilisha namna ya udhibiti: ulinganishaji wa awali kiotomatiki unaosaidiwa na ERP, sehemu kuu ya udhibiti katika ngazi ya Accounting Officer, mbinu ya spot-check kwa wasimamizi, na ukaguzi unaotegemea hali za kipekee unaolenga miamala ya thamani kubwa na wasambazaji wapya.
Accounting by exception ina maana gani?
Kile kinachopendekezwa katika muhtasari wa chanzo kama accounting by exceptionni dhana ya udhibiti inayoweka kipaumbele kwa miamala yenye hatari kubwa zaidi au inayohitaji uangalizi maalum badala ya kupitisha kila muamala katika kiwango sawa cha ukaguzi wa usimamizi wa juu. Utafiti unataja hasa miamala ya thamani kubwa na wasambazaji wapya kama mifano ya hali ambazo ukaguzi wa msimamizi unaweza kuzingatia.
Mkabala huu haumaanishi kuufanya udhibiti wote kuwa wa kiotomatiki. Udhibiti wa binadamu unaelekezwa kwenye hali za kipekee au muhimu zaidi, huku lengo likiwa kuchakata miamala ya kawaida kwa ufanisi zaidi kupitia mfumo na mchakato uliosanifiwa.
Kwa nini one-piece flow inapendekezwa?
One-piece flow, katika muktadha wa uchakataji wa nyaraka wa utafiti huu, ni wazo la kuchakata nyaraka moja baada ya nyingine na kwa mtiririko endelevu kadiri inavyowezekana badala ya kusubiri zikusanyike katika mafungu makubwa. Watafiti wanaeleza kuwa kusubiri kwa mafungu huongeza lead time, ilhali mtiririko wa kipande kimoja unaweza kupunguza aina ya kusubiri inayoitwa batch waiting.
Je, Value Stream Mapping ilitumika kweli katika utafiti?
Uchoraji wa Ramani ya Mkondo wa Thamani (Value Stream Mapping, VSM) unajadiliwa katika sehemu ya fasihi kama mbinu ambayo, pamoja na Uhasibu wa Lean, inaweza kufanya upotevu katika mchakato uonekane. Hata hivyo, katika sehemu ya mbinu za utafiti haijaripotiwa wazi kwamba ramani ya VSM iliundwa kwa PT XYZ. Kwa hiyo, maandishi ya Verianla hayadai kwamba “watafiti walitumia VSM kwa PT XYZ”.
Mbinu na Matokeo ya Utafiti
Mbinu ya 5 Why's Ilitumikaje Katika Utafiti Huu?
5 Why's ni mkabala wa uchanganuzi wa chanzo kikuu cha tatizo uliotumika katika utafiti huu kuchunguza si dalili inayoonekana tu ya ucheleweshaji katika mchakato wa AP, bali pia sababu zake za msingi zaidi; chanzo kinaeleza kwamba mbinu hiyo iliwaongoza watafiti kwenye matatizo ya msingi kama tabaka za uthibitishaji unaojirudia, michakato ya mikono na ukosefu wa ujumuishaji kati ya mifumo, lakini hakichapishi hatua zote za “kwa nini?” za mfululizo wa maswali na majibu moja baada ya nyingine.
Usanifu wa utafiti
Utafiti si jaribio la kiasi wala utafiti wa athari za kitakwimu. Watafiti walitumia usanifu wa utafiti wa kimaelezo unaochunguza PT XYZ kama kisa kimoja. Tofauti hii ni muhimu: utafiti unalenga kuelewa matatizo yaliyopo katika mchakato wa AP na kupendekeza usanifu wa mchakato wa kuyashughulikia.
Vyanzo vya data
Chanzo kinaripoti njia tatu kuu za data:
- Mahojiano nusu-yaliyoratibiwa: yalifanywa na wadau muhimu wa mchakato kama Accounting Officer, Accounting Supervisor, Procurement Officer na Tax Officer.
- Uchunguzi wa moja kwa moja: mtiririko wa kazi wa AP uliopo ulifuatiliwa mahali pa kazi.
- Uchanganuzi wa nyaraka za ndani: SOP, michoro ya mtiririko na data za kihistoria zilichunguzwa.
Chanzo hakiripoti idadi ya watu walioshiriki katika mahojiano, muda wa mahojiano, idadi ya SOP au nyaraka zilizochunguzwa, wala kipindi cha tarehe kinachofunikwa na data za kihistoria. Taarifa hizi hazijakamilishwa na Verianla.
Uthibitishaji kwa vyanzo mbalimbali vya data unasaidia nini?
Katika utafiti, uthibitishaji kwa vyanzo mbalimbali vya data ulitumika kulinganisha taarifa kutoka mahojiano, uchunguzi wa moja kwa moja na nyaraka za ndani badala ya kutathmini mchakato uleule kwa kutegemea maelezo ya mtu mmoja pekee. Hivyo, lengo lilikuwa kuangalia kama ugunduzi mmoja unaungwa mkono na vyanzo tofauti vya data.
Chanzo kinasema nini kuhusu Q Control?
Chanzo kinaeleza kwamba dhana ya Q Control ilijumuishwa katika utafiti ili kuchanganua mabadiliko ya lead time na kutathmini athari za maboresho ya mchakato yaliyopendekezwa. Hata hivyo, makala haielezi Q Control ilitumika kwa ufafanuzi gani wa kihesabu, inalingana na chati gani ya udhibiti au mbinu gani ya kitakwimu, vizingiti gani vilitumika, au matokeo gani ya namba yalipatikana.
Kwa hiyo, si sahihi kulinganisha Q Control na fomula mahususi ya udhibiti wa kitakwimu au kuunda chati ya udhibiti ambayo haipo katika chanzo. Hitimisho pekee linaloruhusiwa na chanzo ni kwamba dhana ya Q Control ilijumuishwa katika usanifu wa utafiti kwa ajili ya kutathmini mabadiliko ya lead time na maboresho yaliyopendekezwa.
Vikwazo vikuu katika hali ya sasa
| Tatizo | Maana yake katika mchakato | Matokeo yanayowezekana |
|---|---|---|
| Uthibitishaji unaojirudia | Kukaguliwa tena kwa data zilezile katika viwango tofauti vya udhibiti | Uchakataji wa ziada na muda wa kusubiri |
| Kutolingana katika ulinganishaji wa pande tatu | Taarifa za PO, GR na ankara kutolingana kikamilifu | Uingiliaji wa mikono na ucheleweshaji |
| Nyaraka za karatasi | Mzunguko wa kimwili wa nyaraka kati ya vitengo | Upotevu wa kusubiri na usafirishaji |
| Viwango vingi vya uidhinishaji | Nyaraka kusubiri katika foleni tofauti za uidhinishaji | Kuongezeka kwa lead time |
| Kutokuwepo kwa sehemu kuu ya udhibiti | Nyaraka zilezile kukaguliwa tena katika vitengo tofauti | Kikwazo na marudio |
| Makosa ya nyaraka/data | Data isiyo sahihi au isiyolingana kugunduliwa katika hatua ya baadaye | Rework, yaani kufanya kazi upya |
| Ukosefu wa ujumuishaji kati ya mifumo | Udhibiti na uhamishaji wa taarifa kuendelea kutegemea uingiliaji wa mikono | Ucheleweshaji na kugawanyika kwa mchakato |
Usanifu upya wa mchakato unaopendekezwa na chanzo
| Pendekezo | Mabadiliko yanayolengwa | Hadhi katika chanzo |
|---|---|---|
| Sehemu moja ya udhibiti | Kuunda sehemu kuu ya uthibitishaji katika ngazi ya Accounting Officer | Usanifu wa mchakato uliopendekezwa |
| Ulinganishaji wa awali kiotomatiki kwa ERP | Kutumia mfumo kusaidia sehemu ya ulinganishaji wa PO, GR na ankara | Usanifu wa mchakato uliopendekezwa |
| Kupunguza kiwango cha uidhinishaji kutoka 6 hadi 3 | Kupunguza foleni ya uidhinishaji na udhibiti unaojirudia | Usanifu wa mchakato uliopendekezwa |
| Supervisor spot-check | Kukagua miamala iliyochaguliwa badala ya kukagua tena kila muamala | Mkabala wa udhibiti uliopendekezwa |
| Accounting by exception | Kuelekeza uangalizi wa msimamizi kwenye hali za kipekee kama miamala ya thamani kubwa na wasambazaji wapya | Mkabala wa udhibiti uliopendekezwa |
| One-piece flow | Kuchakata nyaraka katika mtiririko endelevu badala ya kuzisubiri kwa mfumo wa batch | Mkabala wa mchakato uliopendekezwa |
| Vendor portal | Kupunguza usafirishaji wa nyaraka za karatasi na kuweka mchakato kidijitali | Uwekaji kidijitali uliopendekezwa |
| Uthibitishaji wa mapema kiotomatiki | Kupunguza rework kwa kugundua kutolingana kwa data mwanzoni mwa mchakato | Mkabala uliopendekezwa wa kuzuia makosa |
Utafiti unaonyesha nini hasa?
Utafiti unaonyesha kuwa katika mchakato wa sasa wa AP wa PT XYZ, muda wa malipo unazidi KPI ya kampuni ya siku 5 za kazi na kwamba, katika uchunguzi wa kimaelezo, ucheleweshaji huu unahusishwa na udhibiti unaojirudia, ulinganishaji wa pande tatu wa mikono, mzunguko wa nyaraka za karatasi, foleni za uidhinishaji, kufanya kazi upya na matatizo ya ujumuishaji.
Utafiti pia unaonyesha ni aina gani ya usanifu upya wa mchakato inaweza kupendekezwa dhidi ya matatizo haya kwa mtazamo wa Uhasibu wa Lean. Sehemu moja ya udhibiti, ulinganishaji wa awali wa ERP, viwango vichache vya uidhinishaji, udhibiti unaotegemea hali za kipekee, one-piece flow, vendor portal na kuzuia makosa mapema ndio vipengele vikuu vya usanifu huu.
Utafiti hauonyeshi nini?
- Hakuna wastani mpya wa lead time ulioripotiwa baada ya mfumo mpya uliopendekezwa kutekelezwa kwa vitendo.
- Hakuna matokeo yaliyopimwa yanayoonyesha kwamba KPI ya siku 5 ilifikiwa kweli baada ya utekelezaji.
- Kiasi au asilimia ya kupungua kwa gharama haijatolewa.
- Hakuna kipimo kinachoonyesha kwa kiasi gani kuridhika kwa wasambazaji kuliongezeka.
- Kiwango cha usahihi au kiwango cha makosa cha uendeshaji wa ERP kiotomatiki hakijatolewa.
- Hakuna fomula, kikomo cha udhibiti, grafu au matokeo ya namba yaliyotolewa kwa Q Control.
- Jumla ya idadi ya washiriki wa mahojiano haijaripotiwa.
- Hakuna uthibitishaji uliofanywa katika kampuni nyingine au nchi nyingine.
Kwa hiyo, utafiti si jaribio la utendaji baada ya utekelezaji, bali ni utambuzi wa kimaelezo wa mchakato uliopo na pendekezo la uboreshaji wa mchakato linalotegemea kanuni za Uhasibu wa Lean zilizoelezwa katika chanzo.
Kikomo cha kuhamisha kwa kampuni nyingine
PT XYZ ni kisa cha kampuni moja na utafiti unachunguza mchakato wa AP wa shirika hili maalum katika sekta ya usambazaji wa nishati/mafuta. Katika kampuni nyingine, kiasi cha miamala, miundombinu ya ERP, kanuni za mgawanyo wa majukumu, taratibu za kodi, muundo wa ununuzi, mamlaka za uidhinishaji na mahitaji ya udhibiti wa ndani yanaweza kutofautiana. Kwa hiyo, mapendekezo kama kupunguza viwango vya uidhinishaji kutoka 6 hadi 3 au kutumia sehemu moja ya udhibiti yanapaswa kutathminiwa kando dhidi ya mahitaji ya udhibiti na kisheria ya shirika husika kabla ya kunakiliwa moja kwa moja katika shirika jingine.
Maelezo ya Chanzo na Mbinu
Utafiti asilia: LEAN ACCOUNTING TO REDUCE LEAD TIME IN THE EXPENDITURE CYCLE
Waandishi: Yuni Fitrantinah; Viska Anggraita.
Taasisi: PDF ya chanzo inatumia tahajia “Univeristas Indonesia, Jakarta, Indonesia” kwa waandishi wote wawili. Verianla haijabadilisha kimya kimya tahajia ya taasisi iliyo kwenye chanzo.
Mwandishi wa mawasiliano: PDF haina alama au tamko wazi la corresponding author.
Mchango sawa: Chanzo hakina tamko la mchango sawa.
Jarida: Indonesian Interdisciplinary Journal of Sharia Economics (IIJSE).
Juzuu / toleo: Vol. 9, No. 2, 2026.
Kurasa: 11124–11128.
e-ISSN: 2621-606X.
DOI: 10.31538/iijse.v9i2.9280.
Tarehe rasmi ya uchapishaji: Ukurasa rasmi wa jarida wa makala unaonyesha tarehe 7 Mei 2026.
Aina ya chanzo: Makala ya utafiti iliyochapishwa katika jarida lililopitiwa na wahakiki.
Uhakiki: Sera rasmi ya jarida inaeleza uhakiki wa double-blind / upofu wa pande mbili na wahakiki wawili kwa kila makala.
Mchapishaji: Universitas KH Abdul Chalim, programu ya Sharia Economics / IIJSE.
Leseni: Ukurasa wa makala na rekodi ya DOAJ zinaonyesha kazi ikiwa chini ya Creative Commons Attribution-ShareAlike 4.0 International (CC BY-SA 4.0).
Ufadhili: PDF iliyochunguzwa haina tamko tofauti la ufadhili.
Mgongano wa maslahi: PDF iliyochunguzwa haina tamko tofauti la mgongano wa maslahi.
Upatikanaji wa data: PDF iliyochunguzwa haina tamko huru la upatikanaji wa data au hazina ya data.
Kamati ya maadili / maadili ya utafiti: PDF iliyochunguzwa haina namba ya kamati ya maadili au tamko tofauti la idhini ya kimaadili.
Michango ya waandishi: PDF haina tamko la kina la michango ya waandishi kwa CRediT au mfumo unaofanana.
Mbinu kuu: Utafiti wa kimaelezo wa kisa kimoja kuhusu PT XYZ; mahojiano nusu-yaliyoratibiwa, uchunguzi wa moja kwa moja wa mtiririko wa kazi wa AP, uchunguzi wa SOP/michoro ya mtiririko/data za kihistoria, uchanganuzi wa chanzo kikuu cha tatizo wa 5 Why's na uthibitishaji kwa vyanzo mbalimbali vya data. Chanzo pia kinaeleza kwamba dhana ya Q Control ilitumika kutathmini mabadiliko ya lead time na maboresho yaliyopendekezwa.
Tofauti ya namba ndani ya chanzo: Katika sehemu ya muhtasari, lead time halisi imetolewa kama siku 8–11,25, ilhali katika sehemu ya utangulizi imetumika kauli ya siku 8–11. Verianla haibadilishi kimya kimya tofauti hii kuwa thamani moja. Masafa ya %44–63 katika chanzo yanalingana na uwiano kati ya lengo la siku 5 na thamani za mwisho za siku 8 na 11,25.
Mapungufu muhimu ya kimbinu: Chanzo hakiripoti ukubwa wa sampuli ya mahojiano, muda wa mahojiano, idadi ya nyaraka za ndani zilizochanganuliwa, kipindi cha data za kihistoria, utaratibu wa usimbaji/uchanganuzi wa mada kwa undani, fomula ya Q Control, wala matokeo ya lead time yaliyopimwa baada ya utekelezaji.
Kikomo cha tafsiri ya matokeo: Kupunguza viwango vya uidhinishaji kutoka 6 hadi 3, ulinganishaji wa awali wa ERP, sehemu moja ya udhibiti, accounting by exception, one-piece flow, vendor portal na uthibitishaji wa mapema kiotomatiki ni maboresho yaliyopendekezwa na watafiti. Chanzo hakitoi muda mpya, gharama au kiwango cha makosa kilichopimwa kwa vitendo katika PT XYZ baada ya mapendekezo haya kutekelezwa.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *