


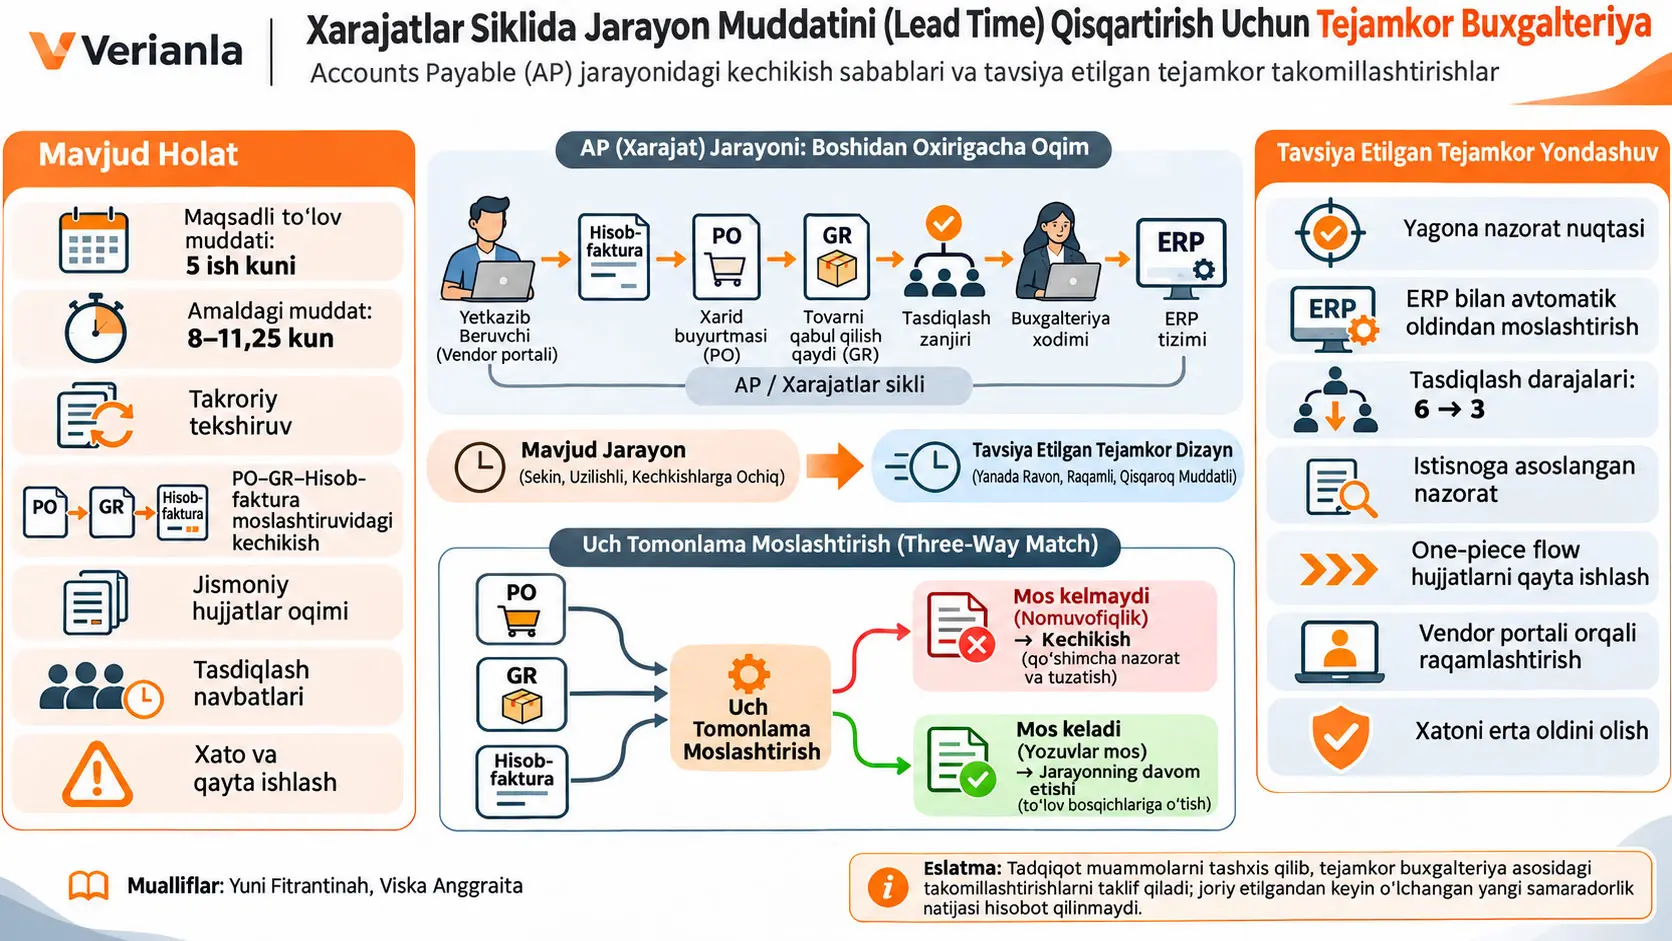
Ushbu tadqiqot PT XYZ nomli neft/energiya taqsimlash kompaniyasidagi yetkazib beruvchilarga kreditorlik qarzlari va toʻlov jarayoni (Accounts Payable, AP) nima sababdan kompaniya belgilagan muddatdan uzoqroq davom etishini oʻrganadigan hamda Tejamkor buxgalteriya tamoyillari asosida jarayonni qayta loyihalashni taklif qiladigan sifatli yagona-holat tadqiqotidir. Kompaniya yetkazib beruvchilarga toʻlov muddati uchun belgilagan asosiy samaradorlik koʻrsatkichi (KPI) 5 ish kunidir. Manbaning qisqacha mazmun qismida amaldagi jarayon muddatlari 8 dan 11,25 kungacha oʻzgarishi va maqsadli muddatning taxminan %44–63 qismiga mos keluvchi samaradorlikka erishilgani bildiriladi. Kirish qismida yuqori chegara 11 kun deb yaxlitlangan; shu sababli manbadagi ikki ifoda toʻliq bir xil emas.
Tadqiqotchilar uzoq jarayon muddatining asosiy manbalari sifatida bir xil maʼlumotlarning turli darajalarda qayta-qayta tekshirilishi, Purchase Order (PO), Goods Receipt (GR) va hisob-faktura moslashtiriladigan uch tomonlama tekshiruv jarayonidagi kechikishlar, jismoniy hujjatlarga qaramlik, tasdiqlash navbatlari, qoʻlda ishlov berish zarurati va hujjat xatolarining qayta ishlashga olib kelishini koʻrsatadilar. Tadqiqot yondashuvi nazoratni butunlay bekor qilish emas; takroriy nazorat faoliyatlarini kamaytirib, nazoratni ertaroq, markazlashganroq va imkon qadar tizim tomonidan qoʻllab-quvvatlanadigan holga keltirishdir.
Taklif etilgan tuzilma; tekshiruvni Accounting Officer darajasida bitta asosiy nazorat nuqtasiga qisqartirishni, ERP tizimi orqali avtomatik dastlabki moslashtirishni amalga oshirishni, tasdiqlash darajalarini oltitadan uchtaga tushirishni, rahbarlarning har bir operatsiyani qayta tekshirish oʻrniga yuqori qiymatli operatsiyalar va yangi yetkazib beruvchilar kabi istisno holatlarga eʼtibor qaratishini, hujjatlarni ommaviy tarzda kutib turmasdan one-piece flow mantiqi asosida qayta ishlashni, vendor portali orqali raqamlashtirishni va jarayon boshida avtomatik maʼlumotlarni tekshirish orqali xatolar yuzaga kelishini kamaytirishni oʻz ichiga oladi.
Eng muhim talqin chegarasi shuki: tadqiqot yangi jarayon joriy etilgandan keyin oʻlchangan 5 kunlik natijani taqdim etmaydi. Tadqiqot mavjud muammoni tashxislaydi va Tejamkor buxgalteriyaga asoslangan takomillashtirish loyihasini taklif qiladi. Shu sababli “taklif etilgan tizim lead time muddatini aniq 5 kungacha qisqartirdi” degan xulosani ushbu manbadan chiqarib boʻlmaydi.
Tejamkor Buxgalteriya Ushbu Tadqiqotda Nimani Anglatadi?
Tejamkor buxgalteriya ushbu tadqiqotda buxgalteriya va moliya jarayonlaridagi qiymat yaratmaydigan takrorlanishlar, kutishlar, keraksiz harakatlar va qoʻlda bajariladigan ish yukini kamaytirishni; nazoratni koʻplab takroriy tekshiruv bosqichlari orqali emas, balki jarayon dizayni, xatolarning oldini olish, tizim yordami va uzluksiz takomillashtirish orqali kuchaytirishni maqsad qilgan Tejamkor boshqaruv bilan bogʻliq yondashuv sifatida koʻrib chiqiladi.
Bu yerda “tejamkor” soʻzi nazoratsiz yoki ishonchliligi pastroq buxgalteriya degani emas. Tadqiqotning asosiy muammosi bir xil maʼlumot ustida koʻp sonli odamning bir xil turdagi tekshiruvni amalga oshirishi ham vaqtni choʻzishi, ham qoʻshimcha qiymat yaratmaydigan operatsiyalar zanjirini hosil qilishidir. Taklif zarur nazoratni saqlagan holda takroriy nazorat nuqtalarini kamaytirish va xato yuzaga kelganda uni oxirgi bosqichda aniqlashga urinish oʻrniga xatoni imkon qadar dastlabki bosqichda oldini olishdir.
Accounts Payable (AP) jarayoni nima?
Accounts Payable (AP) — korxonaning yetkazib beruvchilardan olgan tovar yoki xizmatlari evaziga yuzaga kelgan kreditorlik qarzlari hujjat tekshiruvidan toʻlovni tasdiqlashgacha boshqariladigan jarayondir. Ushbu tadqiqotda AP jarayonining markazida yetkazib beruvchi hisob-fakturalarini buyurtma va tovar qabul qilish yozuvlari bilan tekshirish, zarur tasdiqlarni olish va yetkazib beruvchiga toʻlovni amalga oshirish turadi.
AP faqat buxgalteriya yozuvi emas. U xarid, tovar qabul qilish, soliq, buxgalteriya va boshqaruv tasdigʻi kabi turli funksiyalarni oʻzaro bogʻlaydigan maʼmuriy jarayondir. Shu sababli bir bosqichdagi kechikish boshqa bosqichlarda navbat va kutishni yuzaga keltirishi mumkin.
Lead time nimani anglatadi?
Lead time— operatsiya boshlanishidan zarur jarayon yakunlanguniga qadar oʻtadigan umumiy vaqtdir. Ushbu tadqiqotda koʻrib chiqilayotgan lead time yetkazib beruvchiga toʻlov jarayonining yakunlanish muddati bilan bogʻliq. Kompaniyaning maqsadi 5 ish kunidir; manba xulosasida amaldagi muddat 8–11,25 kun oraligʻida berilgan.
Manbada keltirilgan %44–63 oraligʻining arifmetik mantiqini quyidagicha tushuntirish mumkin. Ushbu tenglama maqolada asl tadqiqot tenglamasi sifatida berilmagan; u faqat manbadagi sonlarning oʻzaro qanday bogʻliqligini tushuntirish maqsadida koʻrsatilmoqda:
\[ R=\frac{T_{\text{hedef}}}{T_{\text{gerçek}}}\times100 \]
Bu yerda \(R\) maqsadli muddatning amaldagi muddatga nisbatini; \(T_{\text{hedef}}\) kompaniyaning 5 ish kunlik maqsadini; \(T_{\text{gerçek}}\) esa amalda yuz bergan jarayon muddatini bildiradi. Har ikkala muddat ham kunlarda ifodalangani uchun boʻlish amalida birliklar qisqaradi va natija foizda ifodalanadi.
Amaldagi muddat 8 kun boʻlganda:
\[ R=\frac{5}{8}\times100=62.5\% \]
Amaldagi muddat 11.25 kun boʻlganda:
\[ R=\frac{5}{11.25}\times100\approx44.4\% \]
Demak, manbada bildirilgan taxminan %44–63 oraligʻi ushbu ikki chekka qiymat bilan arifmetik jihatdan mos keladi. Bu hisob yangi tajriba natijasi emas; u manbada berilgan 5 kun, 8 kun, 11,25 kun va %44–63 qiymatlari oʻrtasidagi bogʻliqlikni koʻrsatadi.
Uch Tomonlama Moslashtirish (Three-Way Match) Nima?
Uch tomonlama moslashtirish — yetkazib beruvchi hisob-fakturasidagi maʼlumotlar xarid buyurtmasi (Purchase Order, PO) va tovar/xizmat qabul qilish yozuvi (Goods Receipt, GR) bilan taqqoslanadigan nazorat amaliyotidir; maqsad buyurtma qilingan, qabul qilingan va hisob-fakturada koʻrsatilgan operatsiya oʻzaro mos kelishini toʻlovdan oldin tekshirishdir.
Tadqiqotda uch tomonlama moslashtirish muhim tor boʻgʻin sifatida tavsiflanadi. PO, GR va hisob-faktura oʻrtasida nomuvofiqlik yuzaga kelganda jarayon avtomatik tarzda hal etilmaydi va qoʻlda aralashuv talab qilinadi. Bu holat nafaqat tekshiruv vaqtini uzaytiradi, balki hujjatlarning turli boʻlimlar oʻrtasida qayta koʻrib chiqilishiga va kutish navbati yuzaga kelishiga ham sabab boʻlishi mumkin.
Jismoniy hujjat nega Tejamkor nuqtayi nazardan muammo tugʻdiradi?
Manba jismoniy hujjatlarga qaramlikni ikki xil isrofgarchilik turi bilan bogʻlaydi: kutish va tashish. Hujjat bir kishidan boshqasiga yoki bir boʻlimdan boshqa boʻlimga jismonan uzatilayotgan vaqtda hech qanday ishlov berilmaydigan vaqt yuzaga kelishi mumkin. Xuddi shu hujjatni turli nazorat nuqtalariga tashish ham jarayonning moliyaviy natijasiga bevosita qiymat qoʻshmaydigan harakatni yuzaga keltiradi.
Tadqiqotdagi vendor portali taklifi aynan shu muammoga qaratilgan. Maqsad hujjatlarni raqamli muhitda markazlashtirish orqali jismoniy aylanishdan kelib chiqadigan tashish va kutish yukini kamaytirishdir. Manba portal amalda joriy etilgandan keyin oʻlchangan vaqt qisqarishini bermagani uchun ushbu taklifning miqdoriy taʼsiri haqida qoʻshimcha qiymat yaratib boʻlmaydi.
Takroriy tekshirish nega asosiy muammo deb qaraladi?
Mavjud tizimda bir xil maʼlumotlarning bir nechta nazorat darajasida qayta tekshirilishi qayd etiladi. Nazoratlar sonining koʻpligi nazariy jihatdan qatʼiyroq nazoratdek koʻrinishi mumkin; biroq tadqiqotchilar tashxisida bu tuzilma bir xil maʼlumotni takrorlaydigan qoʻlda tekshiruvlarni hosil qiladi, kutish muddatini oshiradi va boʻlimlar oʻrtasida aloqa xatosi ehtimolini kuchaytiradi.
Tejamkor taklif barcha nazoratlarni olib tashlash oʻrniga nazoratning mohiyatini oʻzgartiradi: ERP yordamidagi avtomatik dastlabki moslashtirish, Accounting Officer darajasida asosiy nazorat nuqtasi, rahbarlar uchun spot-check yondashuvi hamda yuqori qiymatli operatsiyalar va yangi yetkazib beruvchilarga qaratilgan istisnoga asoslangan tekshiruv.
Accounting by exception nimani anglatadi?
Manba xulosasida taklif etilgan accounting by exception— har bir operatsiyani bir xil intensivlikda yuqori rahbariyat nazoratidan oʻtkazish oʻrniga xavfi yuqoriroq yoki alohida eʼtibor talab qiladigan operatsiyalarni ustuvorlashtiradigan nazorat tushunchasidir. Tadqiqot ayniqsa yuqori qiymatli operatsiyalar va yangi yetkazib beruvchilarni rahbar tekshiruvi qaratilishi mumkin boʻlgan namunaviy holatlar sifatida keltiradi.
Bu yondashuv nazoratni toʻliq avtomatlashtirish degani emas. Inson nazorati istisno yoki muhimroq holatlarga yoʻnaltiriladi, odatiy operatsiyalarni esa tizim va standart jarayon orqali samaraliroq qayta ishlash maqsad qilinadi.
One-piece flow nega taklif qilinadi?
One-piece flow ushbu tadqiqotning hujjatlarga ishlov berish kontekstida hujjatlar katta partiyalar holida yigʻilishini kutish oʻrniga ularni imkon qadar bittadan va uzluksiz oqimda qayta ishlash gʻoyasidir. Tadqiqotchilar ommaviy kutish lead time muddatini uzaytirishini, bir donali oqim esa batch waiting deb ataladigan kutish turini kamaytirishi mumkinligini bildiradilar.
Value Stream Mapping tadqiqotda haqiqatan qoʻllanganmi?
Qiymat Oqimini Xaritalash (Value Stream Mapping, VSM) adabiyotlar qismida Tejamkor buxgalteriya bilan birga jarayondagi isrofgarchiliklarni koʻrinadigan qilishi mumkin boʻlgan usul sifatida muhokama qilinadi. Biroq tadqiqot metodlari qismida PT XYZ uchun amalda VSM xaritasi tuzilgani ochiq ravishda qayd etilmagan. Shu sababli Verianla matni “tadqiqotchilar PT XYZ uchun VSM qoʻlladilar” degan daʼvoni bildirmaydi.
Tadqiqot Usuli va Natijalari
5 Why's Usuli Ushbu Tadqiqotda Qanday Qoʻllanildi?
5 Why's ushbu tadqiqotda AP jarayonidagi kechikishning faqat koʻrinadigan alomatini emas, balki uning chuqurroq sabablarini aniqlash uchun qoʻllangan ildiz sabab tahlili yondashuvidir; manba bu usul tadqiqotchilarni takroriy tekshiruv qatlamlari, qoʻlda bajariladigan jarayonlar va tizimlararo integratsiya yetishmasligi kabi asosiy muammolarga olib kelganini bildiradi, biroq savol-javob zanjiridagi barcha “nega?” bosqichlarini bittalab eʼlon qilmaydi.
Tadqiqot dizayni
Tadqiqot miqdoriy tajriba yoki statistik taʼsir tadqiqoti emas. Tadqiqotchilar PT XYZ-ni yagona holat sifatida oʻrganadigan sifatli tadqiqot dizaynidan foydalanganlar. Bu farq muhim: tadqiqot AP jarayonida qanday muammolar borligini tushunish va ularga qaratilgan jarayon dizaynini taklif etishga yoʻnaltirilgan.
Maʼlumot manbalari
Manba uchta asosiy maʼlumot kanalini bildiradi:
- Yarim tuzilmaviy intervyular: Accounting Officer, Accounting Supervisor, Procurement Officer va Tax Officer kabi jarayonning muhim manfaatdor tomonlari bilan oʻtkazilgan.
- Bevosita kuzatuv: mavjud AP ish oqimi joyida kuzatilgan.
- Ichki hujjatlar tahlili: SOP-lar, oqim sxemalari va tarixiy maʼlumotlar oʻrganilgan.
Manba intervyuda qatnashgan shaxslar soni, intervyular davomiyligi, nechta SOP yoki hujjat koʻrib chiqilgani va tarixiy maʼlumotlar qaysi vaqt oraligʻini qamrab olganini bildirmaydi. Ushbu maʼlumotlar Verianla tomonidan toʻldirilmagan.
Maʼlumotlar triangulyatsiyasi nima uchun kerak?
Tadqiqotda maʼlumotlar triangulyatsiyasi bir xil jarayonni faqat bitta shaxsning bayoniga asoslanib baholash oʻrniga intervyu, bevosita kuzatuv va ichki hujjatlardan olingan maʼlumotlarni taqqoslash uchun qoʻllangan. Shu orqali bir topilma turli maʼlumot manbalarida qoʻllab-quvvatlanadimi-yoʻqmi, tekshirish maqsad qilingan.
Manba Q Control haqida nima deydi?
Manba lead time oʻzgaruvchanligini tahlil qilish va taklif etilgan jarayon takomillashtirishlarining taʼsirini baholash uchun Q Control tushunchasi tadqiqotga kiritilganini bildiradi. Biroq maqolada Q Control qanday matematik taʼrif bilan ishlatilgani, qaysi nazorat diagrammasi yoki statistik usulga mos kelishi, qaysi chegaralar qoʻllangani yoki qanday sonli natija olingani izohlanmagan.
Shu sababli Q Control atamasini muayyan statistik nazorat formulasi bilan tenglashtirish yoki manbada yoʻq nazorat diagrammasini yaratish toʻgʻri boʻlmaydi. Manba ruxsat beradigan yagona xulosa shuki, Q Control tushunchasi lead time oʻzgaruvchanligi va taklif etilgan takomillashtirishlarni baholash uchun tadqiqot dizayniga kiritilgan.
Mavjud holatdagi asosiy tor boʻgʻinlar
| Muammo | Jarayondagi maʼnosi | Ehtimoliy natija |
|---|---|---|
| Takroriy tekshirish | Bir xil maʼlumotlarning turli nazorat darajalarida qayta koʻrib chiqilishi | Qoʻshimcha ishlov va kutish vaqti |
| Uch tomonlama moslashtirishdagi nomuvofiqliklar | PO, GR va hisob-faktura maʼlumotlarining toʻliq mos kelmasligi | Qoʻlda aralashuv va kechikish |
| Jismoniy hujjatlar | Hujjatlarning boʻlimlar oʻrtasida jismoniy aylanishi | Kutish va tashish isrofgarchiligi |
| Koʻp sonli tasdiqlash darajalari | Hujjatning turli tasdiqlash navbatlarida kutishi | Lead time muddatining uzayishi |
| Markaziy nazorat nuqtasining yoʻqligi | Bir xil hujjatning turli boʻlimlarda qayta koʻrib chiqilishi | Tor boʻgʻin va takrorlanish |
| Hujjat/maʼlumot xatolari | Notoʻgʻri yoki nomuvofiq maʼlumotning keyingi bosqichda aniqlanishi | Rework, yaʼni qayta ishlash |
| Tizimlararo integratsiya yetishmasligi | Nazorat va axborot uzatishning qoʻlda aralashuvga qaram boʻlib qolishi | Kechikish va jarayonning parchalanishi |
Manba taklif qilgan jarayonni qayta loyihalash
| Taklif | Koʻzlangan oʻzgarish | Manbadagi maqomi |
|---|---|---|
| Bitta nazorat nuqtasi | Accounting Officer darajasida asosiy tekshiruv nuqtasini yaratish | Taklif etilgan jarayon dizayni |
| ERP orqali avtomatik dastlabki moslashtirish | PO, GR va hisob-fakturani taqqoslashning bir qismini tizim yordamida bajarish | Taklif etilgan jarayon dizayni |
| Tasdiqlash darajasini 6 dan 3 ga tushirish | Tasdiqlash navbati va takroriy nazoratni kamaytirish | Taklif etilgan jarayon dizayni |
| Supervisor spot-check | Har bir operatsiyani qayta tekshirish oʻrniga tanlangan operatsiyalarni nazorat qilish | Taklif etilgan nazorat yondashuvi |
| Accounting by exception | Yuqori qiymatli operatsiyalar va yangi yetkazib beruvchilar kabi istisnolarga rahbar eʼtiborini yoʻnaltirish | Taklif etilgan nazorat yondashuvi |
| One-piece flow | Hujjatlarni batch holida kutib turish oʻrniga uzluksiz oqimda qayta ishlash | Taklif etilgan jarayon yondashuvi |
| Vendor portali | Jismoniy hujjat tashishni kamaytirish va jarayonni raqamlashtirish | Taklif etilgan raqamlashtirish |
| Erta avtomatik tekshirish | Maʼlumot nomuvofiqliklarini jarayon boshida aniqlab, rework-ni kamaytirish | Taklif etilgan xatolarning oldini olish yondashuvi |
Tadqiqot aslida nimani koʻrsatadi?
Tadqiqot PT XYZ-ning mavjud AP jarayonida toʻlov muddati kompaniyaning 5 ish kunlik KPI koʻrsatkichidan oshishini va sifatli tahlilda bu kechikish takroriy nazoratlar, qoʻlda uch tomonlama moslashtirish, jismoniy hujjat aylanishi, tasdiqlash navbatlari, qayta ishlash va integratsiya muammolari bilan bogʻliqligini koʻrsatadi.
Tadqiqot, shuningdek, Tejamkor buxgalteriya nuqtayi nazaridan ushbu muammolarga qarshi qanday jarayon qayta loyihalanishi taklif qilinishi mumkinligini koʻrsatadi. Bitta nazorat nuqtasi, ERP dastlabki moslashtirishi, kamroq tasdiqlash darajasi, istisnoga asoslangan nazorat, one-piece flow, vendor portali va xatolarning erta oldini olish ushbu dizaynning asosiy unsurlaridir.
Tadqiqot nimani koʻrsatmaydi?
- Taklif etilgan yangi tizim amalda joriy etilgandan keyin olingan yangi oʻrtacha lead time haqida maʼlumot berilmagan.
- 5 kunlik KPI joriy etishdan keyin haqiqatan bajarilganini koʻrsatadigan oʻlchangan natija mavjud emas.
- Xarajatlar kamayishining miqdori yoki foizi berilmagan.
- Yetkazib beruvchi qoniqishi qanchalik oshganini koʻrsatuvchi oʻlchov mavjud emas.
- ERP avtomatlashtirishining aniqlik darajasi yoki xatolik darajasi berilmagan.
- Q Control uchun formula, nazorat chegarasi, grafik yoki sonli natija berilmagan.
- Intervyu ishtirokchilarining umumiy soni bildirilmagan.
- Boshqa kompaniyalar yoki boshqa mamlakatlarda tekshiruv oʻtkazilmagan.
Shu sababli tadqiqot joriy etishdan keyingi samaradorlik tajribasi emas, balki mavjud jarayonning sifatli tashxisi va manbada belgilangan Tejamkor buxgalteriya tamoyillariga asoslangan jarayonni takomillashtirish taklifidir.
Boshqa kompaniyalarga koʻchirish chegarasi
PT XYZ yagona kompaniya holatidir va tadqiqot energiya/neft taqsimlash sohasidagi aynan shu tashkilotning AP jarayonini oʻrganadi. Boshqa kompaniyalarda operatsiyalar hajmi, ERP infratuzilmasi, vazifalarni ajratish qoidalari, soliq tartib-taomillari, xarid tuzilmasi, tasdiqlash vakolatlari va ichki nazorat talablari boshqacha boʻlishi mumkin. Shu bois tasdiqlash darajasini 6 dan 3 ga tushirish yoki bitta nazorat nuqtasi kabi takliflar boshqa tashkilotda toʻgʻridan-toʻgʻri nusxalanishidan oldin oʻsha tashkilotning nazorat va meʼyoriy talablari alohida baholanishi kerak.
Manba va Usul Haqida Izoh
Asl tadqiqot: LEAN ACCOUNTING TO REDUCE LEAD TIME IN THE EXPENDITURE CYCLE
Mualliflar: Yuni Fitrantinah; Viska Anggraita.
Tashkilot: Manba PDF har ikki muallif uchun “Univeristas Indonesia, Jakarta, Indonesia” yozilishini ishlatadi. Verianla manbadagi tashkilot yozilishini indamay oʻzgartirmagan.
Masʼul muallif: PDF-da aniq corresponding author belgisi yoki bayonoti mavjud emas.
Teng hissa: Manbada teng hissa toʻgʻrisidagi bayonot mavjud emas.
Jurnal: Indonesian Interdisciplinary Journal of Sharia Economics (IIJSE).
Jild / son: Vol. 9, No. 2, 2026.
Sahifalar: 11124–11128.
e-ISSN: 2621-606X.
DOI: 10.31538/iijse.v9i2.9280.
Rasmiy nashr sanasi: Maqolaning rasmiy jurnal sahifasida 2026-yil 7-may sanasi koʻrsatilgan.
Manba turi: Taqrizdan oʻtgan jurnalda chop etilgan tadqiqot maqolasi.
Taqriz jarayoni: Jurnalning rasmiy siyosatida double-blind / ikki tomonlama koʻr taqriz va har bir maqola uchun ikki nafar taqrizchi belgilangan.
Nashriyot: Universitas KH Abdul Chalim, Sharia Economics dasturi / IIJSE.
Litsenziya: Maqola sahifasi va DOAJ qaydi asar Creative Commons Attribution-ShareAlike 4.0 International (CC BY-SA 4.0) litsenziyasi ostida ekanini koʻrsatadi.
Moliyalashtirish: Koʻrib chiqilgan PDF-da alohida moliyalashtirish bayonoti mavjud emas.
Manfaatlar toʻqnashuvi: Koʻrib chiqilgan PDF-da alohida manfaatlar toʻqnashuvi bayonoti mavjud emas.
Maʼlumotlardan foydalanish imkoniyati: Koʻrib chiqilgan PDF-da mustaqil maʼlumotlardan foydalanish imkoniyati yoki maʼlumotlar ombori bayonoti mavjud emas.
Etika qoʻmitasi / tadqiqot etikasi: Koʻrib chiqilgan PDF-da etika qoʻmitasi raqami yoki alohida etik tasdiq bayonoti mavjud emas.
Muallif hissalari: PDF-da CRediT yoki shunga oʻxshash batafsil muallif hissasi bayonoti mavjud emas.
Asosiy usul: PT XYZ boʻyicha sifatli yagona-holat tadqiqoti; yarim tuzilmaviy intervyular, AP ish oqimini bevosita kuzatish, SOP/oqim sxemasi/tarixiy maʼlumotlarni koʻrib chiqish, 5 Why's ildiz sabab tahlili va maʼlumotlar triangulyatsiyasi. Manba, shuningdek, Q Control tushunchasi lead time oʻzgaruvchanligi va taklif etilgan takomillashtirishlarni baholashda qoʻllanganini bildiradi.
Manba ichidagi sonlar farqi: Xulosa qismida amaldagi lead time 8–11,25 kun deb berilgan boʻlsa, kirish qismida 8–11 kun ifodasi ishlatiladi. Verianla bu farqni indamay bitta qiymatga aylantirmaydi. Manbadagi %44–63 oraligʻi 5 kunlik maqsad bilan 8 va 11,25 kunlik chekka qiymatlar oʻrtasidagi nisbatga mos keladi.
Muhim metodologik kamchiliklar: Manba intervyu tanlanmasi hajmini, intervyu davomiyligini, tahlil qilingan ichki hujjatlar sonini, tarixiy maʼlumotlarning vaqt oraligʻini, kodlash/mavzu tahlili jarayonini batafsil, Q Control formulasini va joriy etishdan keyin oʻlchangan lead time natijalarini bildirmaydi.
Talqin chegarasi: Tasdiqlash darajasini 6 dan 3 ga tushirish, ERP dastlabki moslashtirishi, bitta nazorat nuqtasi, accounting by exception, one-piece flow, vendor portali va erta avtomatik tekshirish tadqiqotchilar taklif qilgan takomillashtirishlardir. Manba ushbu takliflar joriy etilgandan keyin PT XYZ-da amalda oʻlchangan yangi muddat, xarajat yoki xatolik darajasini taqdim etmaydi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan