


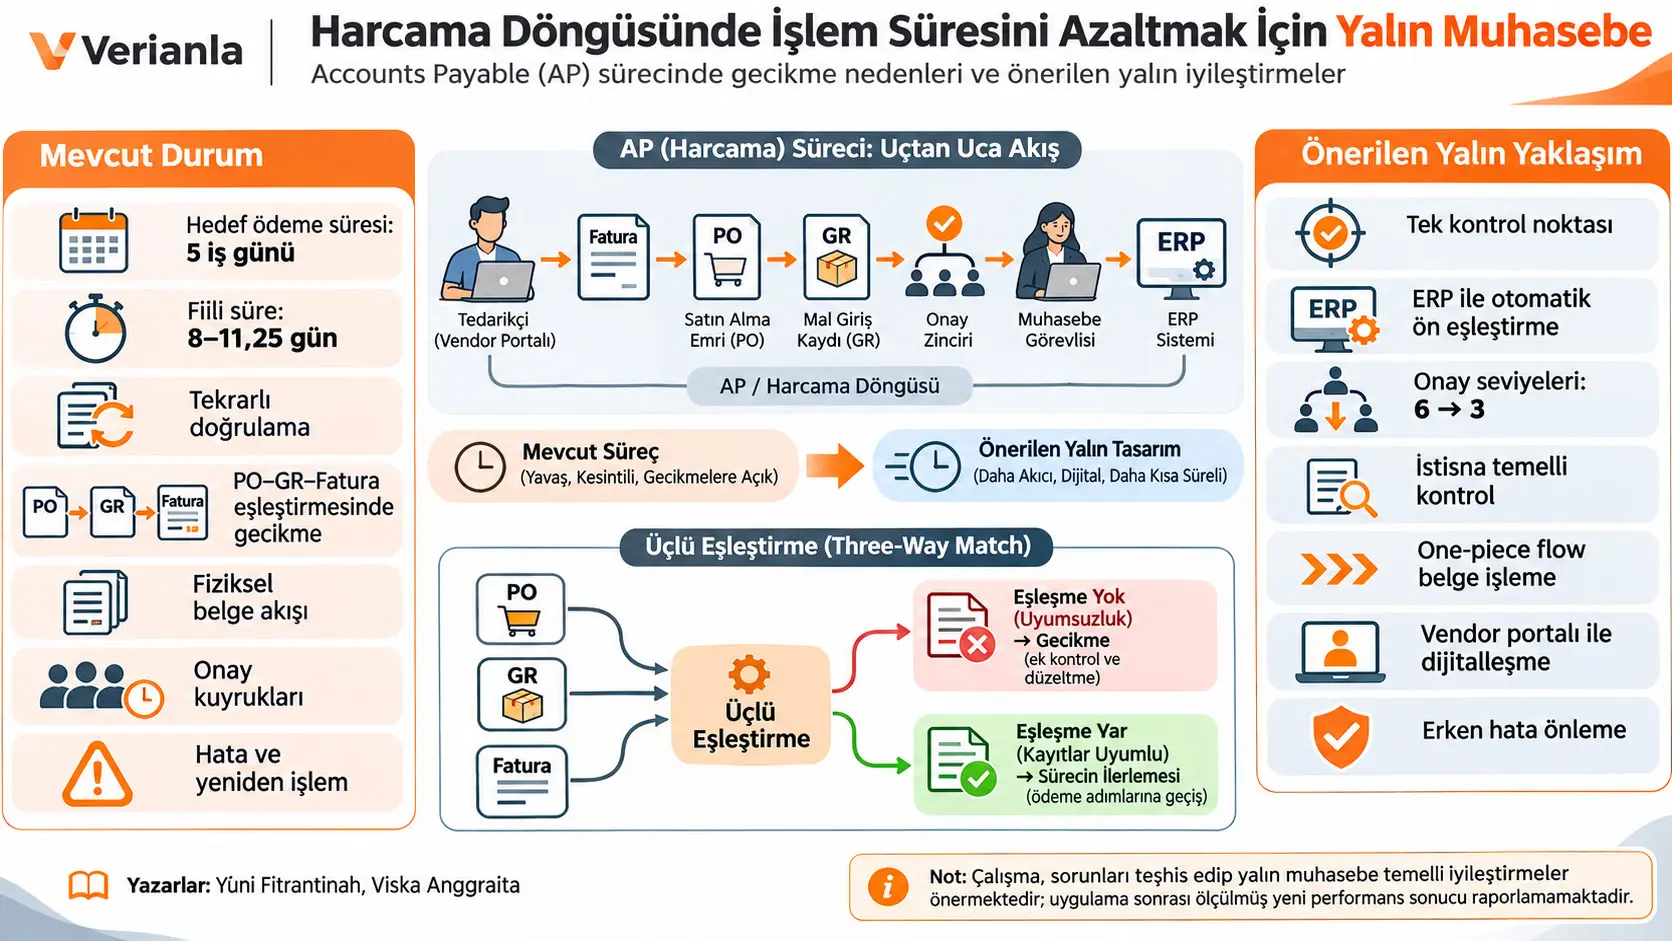
Bu çalışma, PT XYZ adlı bir petrol/enerji dağıtım şirketindeki tedarikçi borçları ve ödeme sürecinin (Accounts Payable, AP) neden şirketin hedeflediği süreden daha uzun sürdüğünü inceleyen ve Yalın Muhasebe ilkeleriyle süreç yeniden tasarımı öneren nitel bir tek-vaka araştırmasıdır. Şirketin tedarikçi ödeme süresi için belirlediği temel performans göstergesi (KPI) 5 iş günüdür. Kaynağın özet bölümünde fiili işlem sürelerinin 8 ile 11,25 gün arasında değiştiği ve hedef sürenin yaklaşık %44–63'üne karşılık gelen bir performans elde edildiği bildirilmektedir. Giriş bölümünde üst sınır 11 gün şeklinde yuvarlanmıştır; bu nedenle kaynak içindeki iki ifade tamamen aynı değildir.
Araştırmacılar uzun işlem süresinin başlıca kaynaklarını aynı verilerin farklı seviyelerde tekrar tekrar kontrol edilmesi, Purchase Order (PO), Goods Receipt (GR) ve faturanın eşleştirildiği üçlü kontrol sürecindeki gecikmeler, fiziksel belgelere bağımlılık, onay kuyrukları, manuel işlem gereksinimi ve belge hatalarının yeniden işlem yaratması olarak tanımlamaktadır. Çalışmanın yaklaşımı, kontrolü tamamen kaldırmak değildir; tekrarlanan kontrol faaliyetlerini azaltıp kontrolü daha erken, daha merkezi ve mümkün olduğunca sistem destekli hâle getirmektir.
Önerilen yapı; doğrulamanın Accounting Officer düzeyinde tek bir temel kontrol noktasına indirgenmesini, ERP sistemiyle otomatik ön eşleştirme yapılmasını, onay seviyelerinin altıdan üçe düşürülmesini, yöneticilerin her işlemi tekrar kontrol etmek yerine yüksek değerli işlemler ve yeni tedarikçiler gibi istisnai durumlara odaklanmasını, belgelerin toplu bekletilmeden one-piece flow mantığıyla işlenmesini, vendor portalı aracılığıyla dijitalleştirmeyi ve süreç başında otomatik veri doğrulamasıyla hata oluşumunu azaltmayı içermektedir.
En önemli yorum sınırı şudur: çalışma yeni sürecin uygulanmasından sonra ölçülmüş bir 5 günlük sonuç sunmamaktadır. Araştırma mevcut sorunu teşhis etmekte ve Yalın Muhasebeye dayalı bir iyileştirme tasarımı önermektedir. Bu nedenle “önerilen sistem lead time'ı kesin olarak 5 güne düşürdü” şeklinde bir sonuç bu kaynaktan çıkarılamaz.
Yalın Muhasebe Bu Çalışmada Ne Anlama Geliyor?
Yalın Muhasebe, bu çalışmada muhasebe ve finans süreçlerindeki değer üretmeyen tekrarları, beklemeleri, gereksiz hareketleri ve manuel işlem yükünü azaltmayı; kontrolü çok sayıda tekrarlı kontrol adımıyla değil, süreç tasarımı, hata önleme, sistem desteği ve sürekli iyileştirme üzerinden güçlendirmeyi amaçlayan Yalın Yönetim bağlantılı bir yaklaşım olarak ele alınmaktadır.
Burada “yalın” sözcüğü kontrolsüz veya daha az güvenilir muhasebe anlamına gelmez. Çalışmanın temel problemi, aynı bilgi üzerinde çok sayıda insanın aynı tür kontrolü yapmasının hem süreyi uzatması hem de katma değer üretmeyen bir işlem zinciri oluşturmasıdır. Öneri, gerekli kontrolü korurken tekrar eden kontrol noktalarını azaltmak ve hata oluştuğunda son aşamada yakalamaya çalışmak yerine hatayı mümkün olduğunca ilk aşamada engellemektir.
Accounts Payable (AP) süreci nedir?
Accounts Payable (AP), bir işletmenin tedarikçilerden aldığı mal veya hizmetler karşılığında oluşan borçların belge kontrolünden ödeme onayına kadar yönetildiği süreçtir. Bu çalışmada AP sürecinin merkezinde tedarikçi faturalarının sipariş ve mal kabul kayıtlarıyla doğrulanması, gerekli onayların alınması ve tedarikçiye ödemenin gerçekleştirilmesi bulunmaktadır.
AP yalnız muhasebe kaydı değildir. Satın alma, mal kabul, vergi, muhasebe ve yönetim onayı gibi farklı işlevlerin birbirine bağlandığı idari bir süreçtir. Bu nedenle bir aşamadaki gecikme diğer aşamalarda kuyruk ve bekleme oluşturabilir.
Lead time neyi ifade ediyor?
Lead time, bir işlemin başlangıcından gerekli sürecin tamamlanmasına kadar geçen toplam süredir. Bu araştırmada incelenen lead time, tedarikçi ödeme sürecinin tamamlanma süresiyle ilişkilidir. Şirketin hedefi 5 iş günüdür; kaynak özetinde gerçek süre 8–11,25 gün aralığında verilmektedir.
Kaynağın verdiği %44–63 aralığının aritmetik mantığı aşağıdaki şekilde açıklanabilir. Bu denklem makalede özgün bir araştırma denklemi olarak verilmemiştir; yalnız kaynakta bulunan sayıların nasıl birbiriyle ilişkili olduğunu öğretmek amacıyla gösterilmektedir:
\[ R=\frac{T_{\text{hedef}}}{T_{\text{gerçek}}}\times100 \]
Burada \(R\), hedef sürenin fiili süreye oranını; \(T_{\text{hedef}}\), şirketin 5 iş günlük hedefini; \(T_{\text{gerçek}}\) ise gerçekleşen işlem süresini temsil eder. Sürelerin her ikisi de gün cinsinden olduğu için bölüm işleminde birimler sadeleşir ve sonuç yüzde olarak ifade edilir.
Fiili süre 8 gün olduğunda:
\[ R=\frac{5}{8}\times100=62.5\% \]
Fiili süre 11.25 gün olduğunda:
\[ R=\frac{5}{11.25}\times100\approx44.4\% \]
Dolayısıyla kaynakta bildirilen yaklaşık %44–63 aralığı bu iki uç değerle aritmetik olarak uyumludur. Bu hesap yeni bir deney sonucu değildir; kaynakta verilen 5 gün, 8 gün, 11,25 gün ve %44–63 değerleri arasındaki ilişkiyi görünür kılar.
Üçlü Eşleştirme (Three-Way Match) Nedir?
Üçlü eşleştirme, tedarikçi faturasındaki bilgilerin satın alma siparişi (Purchase Order, PO) ve mal/hizmet kabul kaydı (Goods Receipt, GR) ile karşılaştırıldığı kontrol işlemidir; amaç sipariş edilen, teslim alınan ve faturalandırılan işlemin birbirleriyle tutarlı olup olmadığını ödeme öncesinde doğrulamaktır.
Çalışmada üçlü eşleştirme önemli bir darboğaz olarak tanımlanmaktadır. PO, GR ve fatura arasında uyuşmazlık ortaya çıktığında süreç otomatik biçimde çözülememekte ve manuel müdahale gerekmektedir. Bu durum yalnız kontrol süresini uzatmakla kalmamakta, belgelerin farklı birimler arasında yeniden incelenmesine ve bekleme kuyruğu oluşmasına da yol açabilmektedir.
Fiziksel belge neden Yalın bakış açısından sorun oluşturuyor?
Kaynak, fiziksel belgelere bağımlılığı iki farklı israf türüyle ilişkilendirmektedir: bekleme ve taşıma. Bir belgenin bir kişiden diğerine veya bir bölümden başka bir bölüme fiziksel olarak aktarılması sırasında işlem yapılmadığı zaman oluşabilir. Aynı belgenin farklı kontrol noktalarına taşınması da sürecin finansal sonucuna doğrudan değer katmayan hareket yaratır.
Çalışmanın vendor portalı önerisi bu soruna yöneliktir. Amaç belgeleri dijital ortamda merkezi hâle getirerek fiziksel dolaşımdan doğan taşıma ve bekleme yükünü azaltmaktır. Kaynak, portalın gerçek sahada uygulanmasından sonra ölçülmüş bir süre azaltımı vermediği için bu önerinin nicel etkisi hakkında ek değer üretilemez.
Tekrarlı doğrulama neden temel problem olarak görülüyor?
Mevcut sistemde aynı verilerin birden fazla kontrol seviyesinde yeniden kontrol edildiği belirtilmektedir. Kontrol sayısının fazla olması teorik olarak daha sıkı denetim gibi görünebilir; ancak araştırmacıların teşhisinde bu yapı aynı bilgiyi tekrar eden manuel kontroller oluşturmakta, bekleme süresini artırmakta ve birimler arasında iletişim hatası ihtimalini yükseltmektedir.
Yalın öneri, bütün kontrolleri ortadan kaldırmak yerine kontrolün niteliğini değiştirmektedir: ERP destekli otomatik ön eşleştirme, Accounting Officer seviyesinde temel bir kontrol noktası, yöneticiler için spot-check yaklaşımı ve yüksek değerli işlemler ile yeni tedarikçilere odaklanan istisna temelli inceleme.
Accounting by exception ne demektir?
Kaynak özetinde önerilen accounting by exception, her işlemi aynı yoğunlukta üst yönetim kontrolünden geçirmek yerine daha yüksek risk veya özel dikkat gerektiren işlemleri önceliklendiren bir kontrol anlayışıdır. Çalışma özellikle yüksek değerli işlemler ve yeni tedarikçileri yönetici incelemesine odaklanabilecek örnek durumlar olarak vermektedir.
Bu yaklaşım kontrolün tamamen otomatikleştirilmesi anlamına gelmez. İnsan kontrolü, istisnai veya daha önemli vakalara kaydırılırken rutin işlemlerin sistem ve standart süreç tarafından daha verimli biçimde işlenmesi amaçlanmaktadır.
One-piece flow neden öneriliyor?
One-piece flow, bu çalışmanın belge işleme bağlamında belgelerin büyük partiler hâlinde birikmesini beklemek yerine mümkün olduğunca tek tek ve kesintisiz akışla işlenmesi fikridir. Araştırmacılar toplu beklemenin lead time'ı uzattığını, tek-parça akışının ise batch waiting olarak ifade edilen bekleme türünü azaltabileceğini belirtmektedir.
Value Stream Mapping çalışmada gerçekten uygulanmış mı?
Değer Akış Haritalama (Value Stream Mapping, VSM), literatür bölümünde Yalın Muhasebe ile birlikte süreçteki israfları görünür hâle getirebilen bir yöntem olarak tartışılmaktadır. Ancak araştırmanın yöntem bölümünde PT XYZ için fiilen bir VSM haritasının oluşturulduğu açıkça raporlanmamaktadır. Bu nedenle Verianla metni “araştırmacılar PT XYZ için VSM uyguladı” iddiasında bulunmamaktadır.
Çalışmanın Yöntemi ve Bulguları
5 Why's Yöntemi Bu Çalışmada Nasıl Kullanıldı?
5 Why's, bu araştırmada AP sürecindeki gecikmenin yalnız görünen belirtisini değil daha temel nedenlerini araştırmak için kullanılan kök neden analizi yaklaşımıdır; kaynak, yöntemin araştırmacıları tekrarlı doğrulama katmanları, manuel süreçler ve sistemler arasındaki entegrasyon eksikliği gibi temel sorunlara götürdüğünü belirtmekte, ancak soru-cevap zincirinin bütün “neden?” adımlarını tek tek yayımlamamaktadır.
Araştırma tasarımı
Çalışma nicel deney veya istatistiksel etki araştırması değildir. Araştırmacılar PT XYZ'yi tek bir vaka olarak inceleyen nitel araştırma tasarımı kullanmıştır. Bu ayrım önemlidir: çalışma AP sürecinde hangi problemlerin bulunduğunu anlamaya ve bunlara yönelik süreç tasarımı önermeye yöneliktir.
Veri kaynakları
Kaynak üç temel veri kanalı bildirmektedir:
- Yarı yapılandırılmış görüşmeler: Accounting Officer, Accounting Supervisor, Procurement Officer ve Tax Officer gibi sürecin önemli paydaşlarıyla gerçekleştirilmiştir.
- Doğrudan gözlem: mevcut AP iş akışı sahada izlenmiştir.
- İç belge analizi: SOP'ler, akış şemaları ve tarihsel veriler incelenmiştir.
Kaynak görüşmeye katılan kişi sayısını, görüşme sürelerini, kaç SOP veya belge incelendiğini ve tarihsel verinin hangi tarih aralığını kapsadığını bildirmemektedir. Bu bilgiler Verianla tarafından tamamlanmamıştır.
Veri üçgenlemesi ne işe yarıyor?
Araştırmada veri üçgenlemesi, aynı süreci yalnız tek bir kişinin anlatımına dayanarak değerlendirmek yerine görüşme, doğrudan gözlem ve iç belgelerden gelen bilgileri karşılaştırmak için kullanılmıştır. Böylece bir bulgunun farklı veri kaynaklarında desteklenip desteklenmediğinin kontrol edilmesi amaçlanmıştır.
Q Control hakkında kaynak ne söylüyor?
Kaynak, lead time değişkenliğini analiz etmek ve önerilen süreç iyileştirmelerinin etkisini değerlendirmek için Q Control kavramının araştırmaya dahil edildiğini belirtmektedir. Bununla birlikte makalede Q Control'un hangi matematiksel tanımla kullanıldığı, hangi kontrol grafiği veya istatistiksel yönteme karşılık geldiği, hangi eşiklerin kullanıldığı ya da hangi sayısal sonucun elde edildiği açıklanmamaktadır.
Bu nedenle Q Control ifadesini belirli bir istatistiksel kontrol formülüyle eşleştirmek veya kaynakta bulunmayan bir kontrol grafiği üretmek doğru olmaz. Kaynağın izin verdiği sonuç yalnızca Q Control kavramının lead time değişkenliği ve önerilen iyileştirmelerin değerlendirilmesi için araştırma tasarımına dahil edildiğidir.
Mevcut durumdaki temel darboğazlar
| Sorun | Süreçteki anlamı | Olası sonuç |
|---|---|---|
| Tekrarlı doğrulama | Aynı verilerin farklı kontrol seviyelerinde yeniden incelenmesi | İlave işlem ve bekleme süresi |
| Üçlü eşleştirme uyuşmazlıkları | PO, GR ve fatura bilgilerinin tam uyuşmaması | Manuel müdahale ve gecikme |
| Fiziksel belgeler | Belgelerin bölümler arasında fiziksel dolaşımı | Bekleme ve taşıma israfı |
| Çok sayıda onay seviyesi | Belgenin farklı onay kuyruklarında beklemesi | Lead time'ın uzaması |
| Merkezi kontrol noktasının bulunmaması | Aynı belgenin farklı bölümlerde yeniden incelenmesi | Darboğaz ve tekrar |
| Belge/veri hataları | Yanlış veya uyumsuz verinin daha sonraki aşamada fark edilmesi | Rework, yani yeniden işlem |
| Sistemler arası entegrasyon eksikliği | Kontrol ve bilgi aktarımının manuel müdahaleye bağımlı kalması | Gecikme ve süreç parçalanması |
Kaynağın önerdiği süreç yeniden tasarımı
| Öneri | Amaçlanan değişiklik | Kaynak içindeki statü |
|---|---|---|
| Tek kontrol noktası | Accounting Officer düzeyinde ana doğrulama noktası oluşturmak | Önerilen süreç tasarımı |
| ERP ile otomatik ön eşleştirme | PO, GR ve fatura karşılaştırmasının bir bölümünü sistemle desteklemek | Önerilen süreç tasarımı |
| Onay seviyesini 6'dan 3'e indirmek | Onay kuyruğunu ve tekrarlı kontrolü azaltmak | Önerilen süreç tasarımı |
| Supervisor spot-check | Her işlemi tekrar kontrol etmek yerine seçilmiş işlemleri denetlemek | Önerilen kontrol yaklaşımı |
| Accounting by exception | Yüksek değerli işlemler ve yeni tedarikçiler gibi istisnalara yönetici dikkati yöneltmek | Önerilen kontrol yaklaşımı |
| One-piece flow | Belgelerin batch olarak bekletilmesi yerine sürekli akışta işlenmesi | Önerilen süreç yaklaşımı |
| Vendor portalı | Fiziksel belge taşımasını azaltmak ve süreci dijitalleştirmek | Önerilen dijitalleşme |
| Erken otomatik doğrulama | Veri uyuşmazlıklarını süreç başında yakalayarak rework'ü azaltmak | Önerilen hata önleme yaklaşımı |
Çalışma neyi gerçekten göstermektedir?
Çalışma, PT XYZ'nin mevcut AP sürecinde ödeme süresinin şirketin 5 iş günlük KPI'sını aştığını ve nitel incelemede bu gecikmenin tekrarlı kontroller, manuel üçlü eşleştirme, fiziksel belge dolaşımı, onay kuyrukları, yeniden işlem ve entegrasyon sorunlarıyla bağlantılı olduğunu göstermektedir.
Araştırma ayrıca Yalın Muhasebe bakışıyla bu sorunlara karşı nasıl bir süreç yeniden tasarımının önerilebileceğini ortaya koymaktadır. Tek kontrol noktası, ERP ön eşleştirmesi, daha az onay seviyesi, istisna temelli kontrol, one-piece flow, vendor portalı ve erken hata önleme bu tasarımın ana unsurlarıdır.
Çalışma neyi göstermemektedir?
- Önerilen yeni sistemin fiilen uygulanmasından sonra elde edilmiş yeni bir ortalama lead time raporlanmamaktadır.
- 5 günlük KPI'nın uygulama sonrasında gerçekten karşılandığını gösteren ölçülmüş sonuç bulunmamaktadır.
- Maliyet azalmasının miktarı veya yüzdesi verilmemektedir.
- Tedarikçi memnuniyetinin ne kadar arttığını gösteren ölçüm bulunmamaktadır.
- ERP otomasyonunun doğruluk oranı veya hata oranı verilmemektedir.
- Q Control için formül, kontrol limiti, grafik veya sayısal sonuç verilmemektedir.
- Görüşme katılımcılarının toplam sayısı raporlanmamaktadır.
- Başka şirketler veya başka ülkeler üzerinde doğrulama yapılmamıştır.
Bu nedenle çalışma bir uygulama-sonrası performans deneyi değil, mevcut sürecin nitel teşhisi ve kaynakta tanımlanan Yalın Muhasebe ilkelerine dayalı bir süreç iyileştirme önerisidir.
Başka şirketlere aktarım sınırı
PT XYZ tek bir şirket vakasıdır ve çalışma enerji/petrol dağıtım sektöründeki bu belirli organizasyonun AP sürecini incelemektedir. Başka şirketlerde işlem hacmi, ERP altyapısı, görev ayrılığı kuralları, vergi prosedürleri, satın alma yapısı, onay yetkileri ve iç kontrol gereksinimleri farklı olabilir. Dolayısıyla 6'dan 3'e onay seviyesi veya tek kontrol noktası gibi öneriler başka bir kuruluşta doğrudan kopyalanmadan önce o kuruluşun kontrol ve mevzuat gereksinimleri ayrıca değerlendirilmelidir.
Kaynak ve Yöntem Notu
Özgün çalışma: LEAN ACCOUNTING TO REDUCE LEAD TIME IN THE EXPENDITURE CYCLE
Yazarlar: Yuni Fitrantinah; Viska Anggraita.
Kurum: Kaynak PDF her iki yazar için “Univeristas Indonesia, Jakarta, Indonesia” yazımını kullanmaktadır. Verianla kaynak içindeki kurum yazımını sessizce değiştirmemiştir.
Sorumlu yazar: PDF'de açık bir corresponding author işareti veya beyanı bulunmamaktadır.
Eşit katkı: Kaynakta eşit katkı bildirimi bulunmamaktadır.
Dergi: Indonesian Interdisciplinary Journal of Sharia Economics (IIJSE).
Cilt / sayı: Vol. 9, No. 2, 2026.
Sayfalar: 11124–11128.
e-ISSN: 2621-606X.
DOI: 10.31538/iijse.v9i2.9280.
Resmî yayın tarihi: Makalenin resmî dergi sayfası 7 Mayıs 2026 tarihini vermektedir.
Kaynak türü: Hakemli dergide yayımlanmış araştırma makalesi.
Hakemlik: Derginin resmî politikası double-blind / çift-kör hakemlik ve makale başına iki hakem bildirmektedir.
Yayımlayıcı: Universitas KH Abdul Chalim, Sharia Economics programı / IIJSE.
Lisans: Makale sayfası ve DOAJ kaydı eseri Creative Commons Attribution-ShareAlike 4.0 International (CC BY-SA 4.0) olarak göstermektedir.
Finansman: İncelenen PDF'de ayrı bir finansman bildirimi bulunmamaktadır.
Çıkar çatışması: İncelenen PDF'de ayrı bir çıkar çatışması bildirimi bulunmamaktadır.
Veri erişilebilirliği: İncelenen PDF'de bağımsız veri erişilebilirliği veya veri deposu bildirimi bulunmamaktadır.
Etik kurul / araştırma etiği: İncelenen PDF'de etik kurul numarası veya ayrı etik onay bildirimi bulunmamaktadır.
Yazar katkıları: CRediT veya benzeri ayrıntılı yazar katkı beyanı PDF'de bulunmamaktadır.
Temel yöntem: PT XYZ üzerinde nitel tek-vaka çalışması; yarı yapılandırılmış görüşmeler, AP iş akışının doğrudan gözlemi, SOP/akış şeması/tarihsel veri incelemesi, 5 Why's kök neden analizi ve veri üçgenlemesi. Kaynak ayrıca Q Control kavramının lead time değişkenliği ve önerilen iyileştirmelerin değerlendirilmesinde kullanıldığını belirtmektedir.
Kaynak içi sayı farkı: Özet bölümünde gerçekleşen lead time 8–11,25 gün olarak verilirken giriş bölümünde 8–11 gün ifadesi kullanılmaktadır. Verianla bu farkı sessizce tek değere dönüştürmemektedir. Kaynaktaki %44–63 aralığı, 5 günlük hedef ile 8 ve 11,25 günlük uç değerler arasındaki oranla uyumludur.
Önemli yöntemsel eksikler: Kaynak görüşme örneklem büyüklüğünü, görüşme süresini, analiz edilen iç belge sayısını, tarihsel verinin zaman aralığını, kodlama/tema analiz prosedürünü ayrıntılı biçimde, Q Control formülünü ve uygulama sonrası ölçülmüş lead time sonuçlarını raporlamamaktadır.
Yorum sınırı: 6'dan 3'e onay seviyesi, ERP ön eşleştirmesi, tek kontrol noktası, accounting by exception, one-piece flow, vendor portalı ve erken otomatik doğrulama araştırmacıların önerdiği iyileştirmelerdir. Kaynak bu önerilerin uygulanmasından sonra PT XYZ'de fiilen ölçülmüş yeni süre, maliyet veya hata oranı sunmamaktadır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir