

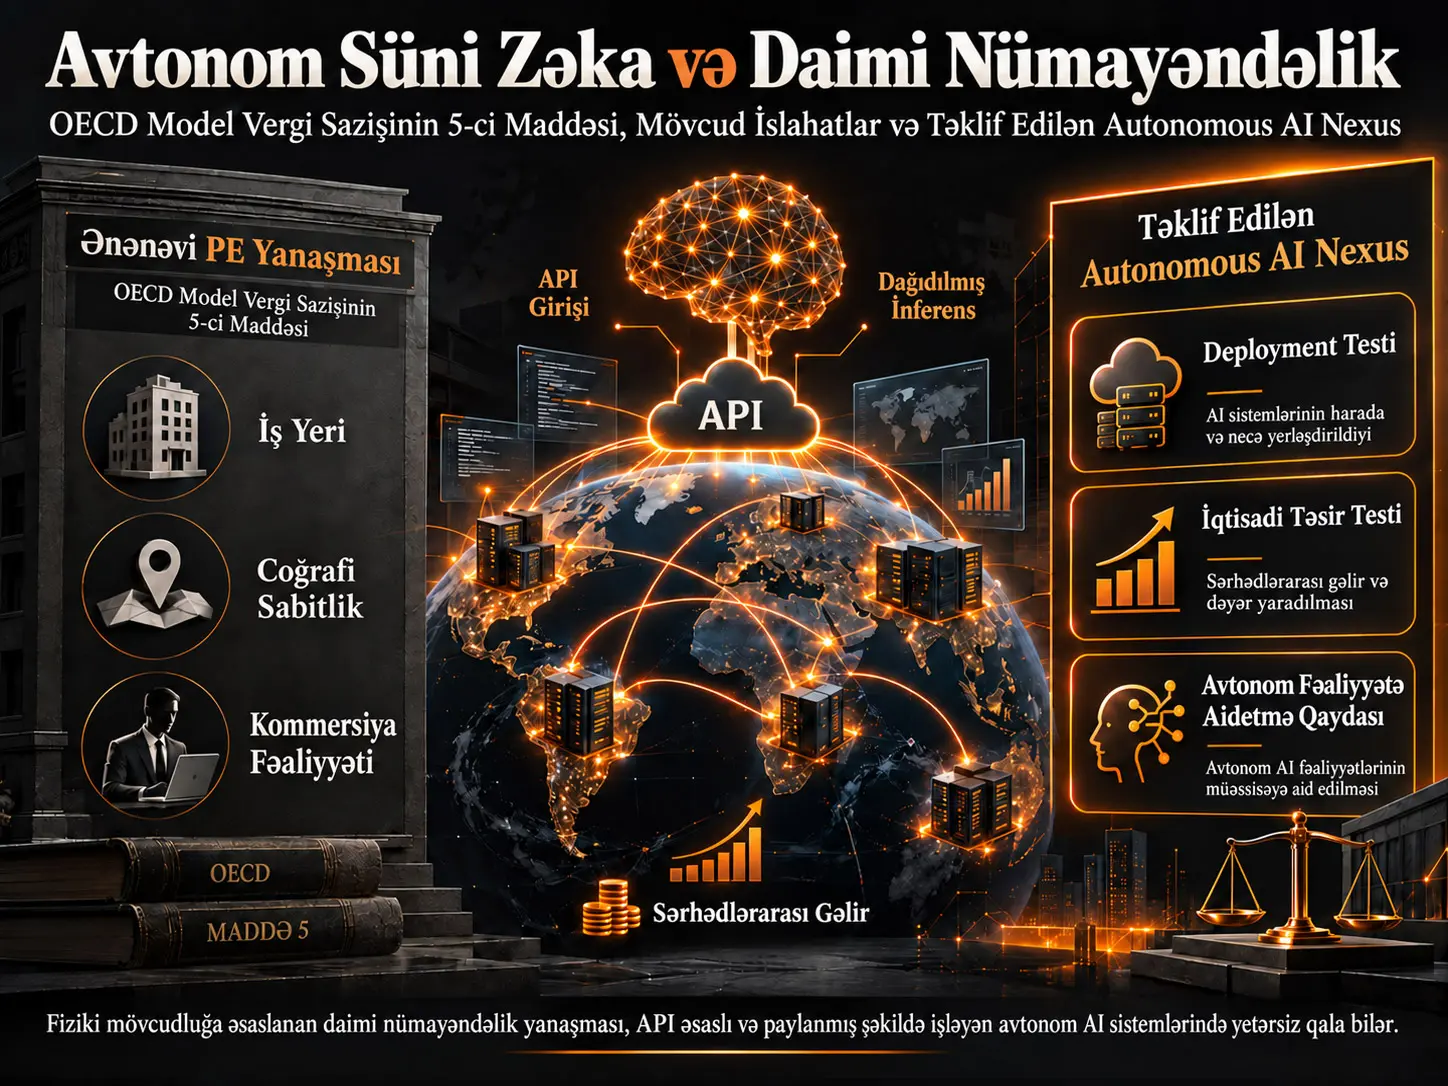
Daimi nümayəndəlik (Permanent Establishment, PE), bir dövlətin xarici müəssisənin kommersiya mənfəətini mənbə ölkəsi kimi vergiyə cəlb edə bilməsində istifadə olunan əsas beynəlxalq vergi əlaqələrindən biridir. Lucas Gribinski-nin dörd hissəli seriyası OECD Model Vergi Konvensiyasının 5-ci maddəsində yer alan fiziki və coğrafi əlaqəyə əsaslanan PE yanaşmasının API vasitəsilə təqdim olunan və paylanmış hesablama infrastrukturunda işləyən avtonom süni intellekt sistemləri qarşısında struktur problemlərlə üzləşə biləcəyini müdafiə edir.
Müəllifin təhlili üç ənənəvi elementə diqqət yetirir: müəssisənin sərəncamında bir “iş yeri”nin olması, bu iş yerinin müəyyən coğrafi məkan və müddət baxımından kifayət qədər sabit olması və müəssisənin kommersiya fəaliyyətinin həmin yer vasitəsilə həyata keçirilməsi. Avtonom AI xidməti yalnız bir API endpoint-i vasitəsilə əlçatan olur, inference əməliyyatları müxtəlif məlumat mərkəzlərinə dinamik şəkildə paylanır və hər fərdi kommersiya nəticəsi üçün yerli insan agenti yoxdursa, müəllif bu üç əlaqənin eyni vaxtda qurulmaya biləcəyini irəli sürür.
Seriyanın ikinci məqaləsi Significant Economic Presence, Pillar One Amount A, ABŞ-ın Net CFC Tested Income rejimi və Pillar Two qlobal minimum vergi kimi mövcud islahat vasitələrini araşdırır və bunların AI-yə xas “source-country nexus” problemini birbaşa həll etmədiyini müdafiə edir. Üçüncü məqalə isə bunun əvəzinə fiziki mövcudluğu üç funksional meyarla əvəz edən autonomous AI nexus adlı yeni normativ model təklif edir: deployment test, economic effects test və autonomous activity attribution rule.
Dördüncü məqalə bu modelin AI-Co adlı uydurma ABŞ şirkəti, LexAI adlı avtonom hüquq AI sistemi, Alman LegalFirm GmbH və Fransız EndClient SA üzərindən necə işləyəcəyini göstərir və threshold fragmentation, qeyri-müəyyən attribution chain və hədd sərhədinə yaxın istifadə kimi üç stress testi tətbiq edir. Bu nəticələr real vergi mübahisələri və ya qəbul edilmiş OECD qaydaları deyil; müəllifin təklif etdiyi sistemin daxili ardıcıllığını göstərmək üçün yaradılmış hüquqi iş təhlilləridir.
Daimi nümayəndəlik beynəlxalq vergidə niyə bu qədər vacibdir?
Beynəlxalq vergi sazişlərində xarici müəssisənin mənfəətinin mənbə ölkəsində vergiyə cəlb edilə bilməsi əksər hallarda yalnız həmin ölkədə satış etməsindən asılı deyil. Ənənəvi yanaşma xarici müəssisə ilə mənbə ölkəsi arasında kifayət dərəcədə iqtisadi və fiziki əlaqənin qurulmasını tələb edir.
OECD Model Vergi Konvensiyasının 5-ci maddəsi bu əlaqənin əsas modellərindən biri olan permanent establishment anlayışını tənzimləyir. Article 7 çərçivəsində PE-nin mövcudluğu müəssisə mənfəətinin mənbə ölkəsində vergiyə cəlb edilməsi üçün əsas keçidlərdən biridir.
Gribinski-nin seriyasındakı problem budur: Bu anlayış təxminən bir əsr boyunca fabrik, ofis, filial, anbar, maşın və ya insan agenti kimi fiziki dünyaya aid göstəricilər ətrafında inkişaf edib. Avtonom AI isə eyni iqtisadi fəaliyyəti fiziki yerlə daimi əlaqə yaratmadan həyata keçirə bilər.
OECD Article 5-in Üç Əsas Testi Nədir?
Mənbə seriyası Article 5 təhlilini üç kumulyativ hüquqi element üzərindən izah edir: place of business, fixation və business activity. Müəllifin əsas tezisi API əsaslı paylanmış AI deployment-larında bu elementlərin hər birinin fərqli səbəbdən çətinləşməsidir.
1. Place of business testi
İlk mərhələdə müəssisənin istifadə edə, nəzarət edə və ya müəssisə fəaliyyəti üçün sərəncamında saxlaya biləcəyi bir yer axtarılır. Ənənəvi nümunələr ofis, obyekt, avadanlıq, maşın və ya server infrastrukturudur.
Cloud computing bu testi artıq çətinləşdirib. Bir cloud provider öz məlumat mərkəzini işlədərsə, məlumat mərkəzi provayderin kommersiya fəaliyyəti üçün fiziki iş yeri ola bilər. Buna qarşılıq cloud müştərisi yalnız “computing service” alır və hansı fiziki maşının istifadə ediləcəyini müəyyən edə bilmirsə, eyni məlumat mərkəzinin müştərinin sərəncamında olduğu nəticəsinə gəlmək daha çətindir.
API iqtisadiyyatı problemi
Avtonom AI deployment-ında müəssisə çox vaxt fiziki serverdən deyil, API vasitəsilə hesablama imkanından istifadə edir.
Müəssisə:
- hansı fiziki serverin istifadə ediləcəyini bilməyə bilər,
- əməliyyat zamanı infrastrukturun ölkəsini seçməyə bilər,
- eyni sorğunun müxtəlif məlumat mərkəzlərində işlədilməsinə nəzarət etməyə bilər,
- GPU və ya server üzərində hüquqi istifadə hüququna malik olmaya bilər.
Bu halda mənbə məqalənin yanaşmasına görə satın alınan şey “bir yerin istifadəsi” deyil, müəyyən nəticələri təmin edən mücərrəd hesablama xidmətidir.
“At the disposal” meyarının qırıldığı nöqtə
Fiziki məkanın müəssisənin sərəncamında hesab edilməsi üçün müəssisənin həmin məkanı müəyyən edə, istifadə edə və müəyyən dərəcədə nəzarət edə bilməsi gözlənilir.
Paylanmış AI inference modelində isə kommersiya xidmətini təqdim edən müəssisə:
- fiziki məkanı müəyyən etməyə bilər,
- konkret hardware üzərində nəzarət qurmaya bilər,
- əməliyyatın hansı coğrafiyada işlədiyini bilməyə bilər.
Buna görə müəllif mövcud testin yüksək iqtisadi fəaliyyətə baxmayaraq “no PE” nəticəsinə gələ biləcəyini müdafiə edir.
2. Fixation testi
İkinci element iş yerinin kifayət qədər sabit coğrafi əlaqəyə malik olub-olmadığıdır. Yalnız fiziki obyektin mövcudluğu kifayət etmir; kommersiya fəaliyyəti müəyyən məkanla kifayət qədər müddət və coğrafi davamlılıq əlaqəsi qurmalıdır.
Avtonom AI-nin paylanmış inference infrastrukturu burada fərqli problem yaradır. Eyni AI sistemi illərlə Almaniyadakı müştərilərə xidmət göstərə bilər; lakin ayrı-ayrı inference əməliyyatları Frankfurt, Dublin, Virginia və ya başqa bölgədə millisaniyələr içində baş verə bilər.
Beləliklə iki fərqli zaman miqyası ortaya çıxır:
| Səviyyə | Davamlılıq | Coğrafi əlaqə |
|---|---|---|
| Kommersiya AI deployment-ı | Aylar və ya illər | Müştəri bazarı ilə davamlıdır |
| Tək inference əməliyyatı | Millisaniyə / saniyə | Dinamik və dəyişkən ola bilər |
Müəllifin “paradoks” kimi təsvir etdiyi vəziyyət budur: kommersiya münasibəti uzun müddət davam etdiyi halda onu yaradan fiziki computation müəyyən tək bir yerdə davamlı deyil.
3. Business activity testi
Üçüncü test müəssisənin əsas kommersiya fəaliyyətinin sözügedən iş yeri vasitəsilə həyata keçirilməsini tələb edir.
Cloud computing dövründə avtomatlaşdırmanın böyük hissəsi hələ də insan tərəfindən başladılan və ya insan fəaliyyətinin aləti olan əməliyyat kimi qiymətləndirilə bilər. Avtonom AI üçün müəllif bundan daha irəli bir vəziyyət təsvir edir:
- AI müqavilə layihəsi hazırlayır,
- maliyyə portfelini yenidən balanslaşdırır,
- peşəkar təhlil yaradır,
- əməliyyat və ya kommunikasiya həyata keçirir,
- hər fərdi nəticə insan tərəfindən əvvəlcədən təsdiqlənmir.
Seriyanın iddiasına görə burada “gəliri yaradan fəaliyyəti hansı insan hansı yerdə həyata keçirib?” sualı getdikcə daha az müəyyənedici olur.
Avtonom AI ilə Klassik Cloud Computing Arasındakı Hüquqi Fərq Nədir?
Mənbə seriyasında cloud computing ilə autonomous AI eyni problem kimi qiymətləndirilmir. Cloud modelində fiziki infrastruktur uzaqda olsa belə, gəlir yaradan işin insanlar tərəfindən planlaşdırıldığı və sistemin onların aləti olduğu qəbul edilə bilər. Avtonom AI ssenarisində isə konkret kommersiya nəticəsinin yaradılması insanın hər əməliyyat üçün ayrıca əmr və ya təsdiq verməsindən ayrıla bilər. Müəllifin Article 5 tənqidinin mərkəzində bu “activity attribution” qopması dayanır.
Dependent agent PE niyə avtomatik həll deyil?
Article 5 yalnız fixed-place PE-ni əhatə etmir; müəyyən hallarda müəssisə adından müqavilə bağlayan və ya kommersiya fəaliyyətini həyata keçirən dependent agent də PE nəticəsinə səbəb ola bilər.
Lakin AI özü mövcud hüquqda müstəqil vergi hüququ subyekti və ya insan agenti deyil. Bundan əlavə, müştərinin AI xidmətindən öz biznesində istifadə etməsi müştərini avtomatik olaraq AI provayderinin dependent agent-ına çevirmir.
Buna görə müəllif insan-agent mərkəzli alternativ PE yollarının da API vasitəsilə təqdim olunan avtonom AI xidmətindəki nexus boşluğunu mütləq doldurmadığını irəli sürür.
Preparatory and auxiliary istisnaları
Article 5(4), müəyyən hazırlıq və ya yardımçı fəaliyyətləri PE çərçivəsindən kənarda saxlaya bilər. Müəllif AI inference-ın AI müəssisəsinin əsas kommersiya məhsulu olduğu hallarda bunu “auxiliary” saymağın iqtisadi baxımdan yanlış olacağını müdafiə edir.
Buna baxmayaraq, əvvəlki fiziki əlaqə testləri onsuz da ödənilmədikdə bu müzakirə bir çox halda sonrakı mərhələyə belə keçə bilmir.
Mövcud Rəqəmsal Vergi İslahatları Bu Problemi Həll Edirmi?
Seriyanın ikinci məqaləsinin cavabı “tam olaraq deyil”dir. Lakin bu, mövcud islahatların uğursuz və ya dəyərsiz olduğu barədə ümumi hökm deyil. Müəllifin daha dar iddiası budur ki, bu alətlər avtonom AI-nin spesifik source-country nexus problemini həll etmək üçün nəzərdə tutulmayıb.
Significant Economic Presence
Significant Economic Presence yanaşması fiziki mövcudluq olmadan iqtisadi əlaqənin qurula bilməsini müzakirəyə açıb. Gəlir, rəqəmsal istifadəçi bazası və rəqəmsal qarşılıqlı əlaqə kimi göstəricilər fiziki nexus-un əvəzinə istifadə edilə bilər.
Gribinski-nin tənqidi budur ki, revenue threshold bir ölkədən nə qədər gəlir gəldiyini göstərə bilsə də, gəliri yaradan iqtisadi fəaliyyətin hüquqi baxımdan kimə və hansı yerə aid ediləcəyini təkbaşına həll etmir.
Pillar One Amount A
Pillar One Amount A çox böyük və gəlirli çoxmillətli qrupların residual profit-inin müəyyən hissəsini market jurisdictions arasında yenidən bölüşdürməyi məqsəd qoyan ayrıca sistemdir.
Müəllif bunu autonomous AI nexus-a birbaşa bərabər hesab etmir. Amount A bütün PE sistemini “AI-nin fəaliyyəti harada baş verdi?” sualına görə yenidən yazmır; onun fərqli əhatə dairəsi, həddi və allocation mexanizmi var.
NCTI
Seriya ABŞ-ın Net CFC Tested Income rejimini residence-country vergitutması kontekstində qiymətləndirir. Müəllifin yanaşmasına görə residence ölkəsinin xarici gəliri vergiyə cəlb etməsi, iqtisadi fəaliyyətin baş verdiyi hesab olunan source country üçün yeni treaty nexus yaratmır.
Pillar Two
Pillar Two-nun əsas məqsədi böyük çoxmillətli qrupların jurisdiction əsasında müəyyən minimum effektiv vergi səviyyəsinə çatmasını təmin etməkdir.
Müəllifin ayırdığı əsas anlayış:
Vergi dərəcəsi problemi ≠ vergitutma hüququ / nexus problemi.
Bir ölkə xarici AI müəssisəsi üzərində ilkin olaraq vergitutma səlahiyyəti qura bilmirsə, minimum-tax arxitekturasının özü avtomatik olaraq həmin ölkədə yeni PE yaratmır.
Seriyanın normativ nəticəsi
Buna görə seriya fiziki PE-nin strukturunu yaradıcı şərhlərlə genişləndirmək əvəzinə Article 5 daxilində AI-yə xas nexus testinin hazırlanmasını müdafiə edir.
Autonomous AI Nexus Nədir?
Autonomous AI Nexus, Gribinski tərəfindən təklif olunan və klassik PE-nin üç elementini avtonom AI deployment-ına uyğun üç funksional ekvivalentlə əvəz etməyi hədəfləyən vergi əlaqəsi modelidir. Mövcud OECD qaydası deyil.
| Klassik Article 5 elementi | Mənbədə müəyyən edilən problem | Təklif olunan funksional qarşılıq |
|---|---|---|
| Place of business | API istifadəçisinin nəzarət etdiyi sabit fiziki yer olmaya bilər | Deployment test |
| Fixation | Inference fiziki məkanlar arasında davamlı hərəkət edə bilər | Economic effects test |
| Business activity attribution | Hər nəticəyə bağlanan yerli insan agenti olmaya bilər | Autonomous activity attribution rule |
1. Deployment test
Mənbə təklifində autonomous AI system-in bir jurisdiction-da “substantively deployed” hesab edilməsi üçün 12 aylıq istinad dövründə həmin jurisdiction-dakı resident və ya established entities ilə aparılan avtonom interactions üzərindən müəyyən gəlir həddini aşması nəzərdə tutulur.
Məqalə ilkin dizayn dəyəri kimi təxminən €1 milyon və ya ekvivalent yerli valyuta səviyyəsini müzakirə edir.
Bu dəyər:
- qüvvədə olan OECD həddi deyil,
- elmi olaraq optimallaşdırılmış hədd deyil,
- müəllifin danışıqlar üçün başlanğıc nöqtəsi kimi təqdim etdiyi normativ parametrdir.
“Autonomous interaction” nə deməkdir?
Seriyanın təklifində avtonom interaction fərdi AI nəticəsinin end-user-a göndərilməzdən əvvəl insan tərəfindən ayrıca yoxlanmadığı və ya təsdiqlənmədiyi vəziyyət kimi qəbul olunur.
Sistem səviyyəsində:
- quality assurance,
- periodic audit,
- deployment parameter approval,
- sample-based human monitoring
olması təkbaşına nəticəni “human-reviewed” etmir.
Bu təsnifat da mənbə müəllifin normativ təklifidir; mövcud OECD tərifi deyil.
2. Economic effects test
Fixation testinin əvəzinə təklif olunan economic effects test fiziki inference server-in eyni ölkədə nə qədər uzun qaldığını deyil, AI-nin iqtisadi təsirlərinin source country-də nə qədər müntəzəm və davamlı yarandığını qiymətləndirməyi hədəfləyir.
Seriyada təklif olunan ilkin hədd hər hansı altı aylıq dövr ərzində ayda orta hesabla ən az təxminən 12 qualifying interaction kimi verilir.
Məsələn, AI sistemi Almaniyadakı müştərilər üçün ayda 1000 avtonom əməliyyat həyata keçirirsə, inference əməliyyatlarının Virginia və ya Dublin-də aparılması təklif olunan model baxımından müəyyənedici deyil. İqtisadi təsirin Alman müştəridə yarandığı qəbul edilir.
3. Autonomous activity attribution rule
Üçüncü element AI fəaliyyətinin hansı enterprise-a aid ediləcəyini müəyyən edir.
Mənbədə əsas qayda gəliri əldə edən və AI sistemini üçüncü tərəflərə kommersiya məqsədilə təqdim edən direct commercial deployer-a attribution edilməsidir.
Beləliklə model developer ilə application deployer bir-birindən fərqləndirilə bilər.
Chain attribution
Bir foundation-model developer API-ni başqa şirkətə təqdim edir, ikinci şirkət bu modeli öz məhsuluna inteqrasiya edərək end-user-a satırsa, mənbə təklifi kommersiya zəncirini son istifadəçidən yuxarıya doğru izləyir.
Hər halda ən upstream model developer-in source-country nexus sahibi olduğu güman edilmir. Birbaşa kommersiya deployment-ını həyata keçirən müəssisə müəyyənedici ola bilər.
Internal-use exclusion
Şirkət AI-ni yalnız öz daxili əməliyyatlarında istifadə edir və həmin AI sistemini üçüncü şəxslərə gəlir yaradan xidmət kimi təqdim etmirsə, müəllifin təklifində autonomous AI nexus-un deployment elementinin yaranmaması nəzərdə tutulur.
Bu qayda “AI istifadə edən hər müəssisə yeni PE yaradır” nəticəsinin qarşısını almaq üçün əlavə edilib.
Təklif Olunan €1 Milyon və 12 Əməliyyat Hədləri Qəti Vergi Qaydalarıdırmı?
Xeyr. Bunlar Lucas Gribinski-nin təklif etdiyi model üçün ilkin kalibrasiyalardır. Mənbənin özü də hədlərin ikitərəfli və ya çoxtərəfli danışıqlarla müəyyən edilməli olduğunu bildirir. Verianla bu rəqəmləri mövcud OECD hüququ, qanun və ya beynəlxalq standart kimi təqdim etmir.
Uydurma AI-Co və LexAI nümunəsi
Dördüncü məqalə modelin necə işləyəcəyini göstərmək üçün uydurma bir hadisə qurur.
AI-Co, Delaware-də yaradılmış və San Francisco-da mərkəzləşən uydurma AI müəssisəsidir.
LexAI, fərdi nəticə üçün insan yoxlaması olmadan hüquqi memorandum, müqavilə təhlili və litigation risk assessment yarada bilən hipotetik avtonom AI sistemidir.
LegalFirm GmbH, München-də yerləşən uydurma Alman hüquq firmasıdır və LexAI API-yə abunədir.
EndClient SA, LegalFirm GmbH-nin Fransız müştərisidir.
Almaniya nümunəsi
Uydurma hadisə ilində LegalFirm GmbH LexAI-yə 18.400 sorğu göndərir və AI-Co-ya ümumilikdə €4,2 milyon API haqqı ödəyir.
Təklif olunan test tətbiq edildikdə:
- gəlir həddi aşılır,
- interaction-frequency həddi aşılır,
- AI-Co direct commercial deployer qəbul edilir,
- təklif olunan model Almaniyada autonomous AI nexus nəticəsi yaradır.
Bu nəticə yalnız təklif olunan sistemin hipotetik tətbiqidir; mövcud Article 5 çərçivəsində Almaniyanın real AI-Co üzərində avtomatik vergitutma hüququ olduğu mənasına gəlmir.
Fransa niyə fərqlidir?
AI-Co-nun birbaşa müqaviləsi Fransız EndClient SA ilə deyil, Alman LegalFirm GmbH ilədir.
EndClient SA LexAI-nin nəticəsini LegalFirm vasitəsilə dolayı yolla əldə edir. Müəllifin chain attribution qaydası AI-Co-nu Fransadakı birbaşa deployer kimi görmür.
Buna görə təklif olunan Autonomous AI Nexus:
- AI-Co üçün Almaniyada nexus yarada bilər,
- AI-Co üçün eyni əsasla Fransada nexus yaratmaya bilər.
LegalFirm GmbH-nin Fransada öz klassik PE-sinin olub-olmaması isə ayrıca vergi hüququ məsələsidir.
Bu fərq niyə vacibdir?
Müəllif bu nümunə ilə təklif olunan rejimin yalnız “AI nəticəsinin hansısa yerdə istifadə edilməsi” meyarına əsaslanmadığını göstərməyə çalışır. Kommersiya münasibətləri zənciri və gəlirin hansı deployer tərəfindən əldə edildiyi də qiymətləndirilir.
Stress testi 1: threshold fragmentation
Uydurma AI-Co Almaniyadakı xidmətini iki ayrı API məhsuluna bölərək hər birini həddin altında saxlamağa çalışır.
Mənbə nümunəsində:
- LexAI-Contracts: €480.000,
- LexAI-Litigation: €480.000
olmaqla ümumilikdə €960.000 göstərilir.
Müəllif eyni müəssisə, eyni müştəri, eyni əsas model infrastrukturu və iqtisadi baxımdan inteqrasiya olunmuş məhsullar olduqda antifragmentation yanaşması ilə fəaliyyətlərin birlikdə qiymətləndirilməsini təklif edir.
Stress testi 2: qeyri-müəyyən attribution chain
İkinci variasiyada AI-Co LexAI-ni German intermediary EuroReseller GmbH-yə lisenziyalaşdırır və son istifadəçi ilə birbaşa müqaviləni reseller bağlayır.
Müəllifin chain attribution qaydasına görə direct commercial relationship reseller-a keçdikdə autonomous AI nexus-un müvafiq deployer-ı da reseller ola bilər.
Bu dizaynın məqsədi hər AI gəlirini avtomatik olaraq foundation-model developer-ə aid etməməkdir.
Stress testi 3: hədd sərhədində istifadə
LegalFirm-in LexAI istifadəsi ayda orta hesabla doqquz interaction-a endirilərsə, təklif olunan 12 interaction həddi keçilmir.
Mənbə bu halda nexus-un yaranmamasını PE-nin ənənəvi “durable engagement” məntiqinə uyğun sərhəd kimi müdafiə edir.
Tədqiqatın Metodu və Nəticələri
Bu seriya empirik tədqiqatdırmı?
Xeyr. Dörd məqalə hüquqi-doktrinal və normativ təhlildir. Laboratoriya təcrübəsi, sorğu, ekonometrik panel, randomizə edilmiş təcrübə və ya real vergi assessment məlumat bazasından istifadə edilmir.
Metod aşağıdakı qatları əhatə edir:
- OECD Model Tax Convention Article 5 və Commentary-nin doktrinal təhlili.
- Cloud computing ədəbiyyatı və PE tətbiqlərinin müqayisəsi.
- Autonomous AI deployment modelinin klassik three-prong testinə tətbiqi.
- Mövcud rəqəmsal vergi islahatlarının AI kontekstində təhlili.
- Yeni autonomous AI nexus dizaynının hazırlanması.
- Uydurma, lakin əməliyyat baxımından realistik case study.
- Threshold fragmentation, chain attribution və boundary-value ssenariləri ilə stress testing.
Müəllifin əsas hüquqi iddiası
Seriyanın birinci məqaləsinin əsas iddiası budur:
API access + distributed inference + autonomous output generation kombinasiyası klassik fixed-place PE testinin fiziki və insan əsaslı əlaqə mexanizmləri ilə sistematik uyğunsuzluq yarada bilər.
Mənbə bu uyğunsuzluğu üçlü strukturda qurur:
| Article 5 sualı | Autonomous AI-də mənbədə müəyyən edilən problem |
|---|---|
| Müəssisənin istifadə edə bildiyi yer varmı? | API deployer konkret hardware üzərində istifadə və ya nəzarət hüququna malik olmaya bilər. |
| Yer coğrafi və zaman baxımından sabitdirmi? | Inference müxtəlif regionlar və server-lər arasında dinamik yönləndirilə bilər. |
| Kommersiya fəaliyyəti həmin yer vasitəsilə kimə aid edilə bilər? | Fərdi nəticəni yaradan əməliyyat üçün yerli insan agenti olmaya bilər. |
Mənbədə “yetərsiz vergitutma” necə müəyyən edilir?
Müəllif AI müəssisəsinin source country-də yüksək gəlir yaratmasına baxmayaraq klassik PE-nin yaranmaması səbəbilə source jurisdiction-ın business-profit tax ala bilməməsini “structural undertaxation” kimi xarakterizə edir.
Bu ifadə müəllifin normativ vergi siyasəti qiymətləndirməsidir. Verginin “yetərsiz” və ya “ədalətli” olub-olmaması yalnız texniki ölçü deyil, vergitutma hüququnun necə bölüşdürülməli olduğuna dair siyasət seçimlərini də əhatə edir.
2025 OECD yeniləməsinin əhəmiyyəti
Seriya OECD Model-in 2025 Commentary yeniləməsinin Article 5 baxımından xüsusilə cross-border home working-ə yeni izahlar gətirdiyinə diqqət çəkir. OECD-nin rəsmi 2025 sənədi bu dəyişikliyi təsdiqləyir.
Buna görə tədqiqat Article 5 Commentary-nin müasir iş formalarına uyğun yenilənə bildiyini qəbul edir; bununla belə autonomous AI üçün eyni şəkildə aydın nexus mexanizminin olmadığını müdafiə edir.
Hüquqi təklifin üç dizayn məqsədi
Autonomous AI nexus təklifi üç problemi eyni vaxtda həll etməyə çalışır:
- Fiziki məkandan asılılığı azaltmaq: server-in olduğu yer əvəzinə commercial deployment-a baxmaq.
- Davamlılığı iqtisadi təsir üzərindən ölçmək: inference server-in sabit qalmasını deyil, source-country interaction-ın müntəzəmliyini qiymətləndirmək.
- Fəaliyyəti düzgün taxpayer-a aid etmək: AI-ni kommersiya olaraq təqdim edən direct deployer-ı müəyyən etmək.
Modelin güclü tərəfləri
- AI-yə hüquqi şəxsiyyət verilməsini tələb etmir.
- Yeni corporate shell yaradılmasını məcburi etmir.
- Mövcud bilateral tax treaty arxitekturası daxilində Article 5 dəyişikliyi kimi hazırlanıb.
- Threshold və frequency meyarlarının administrable olması üçün rəqəmləşdirilməsinə çalışılıb.
- Antifragmentation vasitəsilə sadə məhsul bölmə strategiyasını məhdudlaşdırmağı hədəfləyir.
- Direct-deployer məntiqi ilə model developer-in hər halda vergiyə cəlb edilməsinin qarşısını almağa çalışır.
Modelin açıq problemləri və məhdudiyyətləri
- Təklif beynəlxalq hüquq deyil və heç bir treaty-də ümumi qəbul edilmiş qayda deyil.
- €1 milyon gəlir həddinin düzgün iqtisadi səviyyə olduğu empirik şəkildə göstərilməyib.
- 12 interaction/ay həddi də normativ kalibrasiyadır.
- “Otonom output” ilə “human-assisted output” arasındakı xətt praktikada çətin ola bilər.
- Agentic AI sistemlərində insan oversight səviyyələri ikili deyil, davamlıdır.
- Model developer, cloud provider, application deployer, reseller və end user arasındakı çoxqatlı struktur daha mürəkkəb ola bilər.
- AI nəticəsinin “economic effect” yaratdığı ölkənin müəyyən edilməsi xüsusilə çoxölkəli korporativ müştərilərdə çətinləşə bilər.
- Nexus yaratmaq həmin nexusa nə qədər mənfəətin aid ediləcəyi problemini təkbaşına həll etmir.
- Model weights, training xərcləri, inference xərcləri, IP development xərcləri və risklərin source/residence ölkələri arasında necə bölüşdürüləcəyi ayrıca transfer-pricing problemidir.
- Real tax administration-ın bu məlumatları necə doğrulayacağı məsələsi ətraflı məlumat hesabatlılığı infrastrukturu tələb edir.
- Çoxtərəfli koordinasiya olmadan müxtəlif ölkələrin fərqli hədlərdən istifadə etməsi double taxation və ya compliance complexity yarada bilər.
Mənfəətin bölüşdürülməsi niyə növbəti böyük problemdir?
Bir ölkənin autonomous AI nexus yaratdığını qəbul etmək yalnız ilk mərhələdir. Növbəti sual qlobal AI müəssisəsinin ümumi mənfəətinin nə qədərinin bu source-country nexus-a aid ediləcəyidir.
Məsələn, AI sistemində iqtisadi dəyər:
- model training,
- dataset preparation,
- model weights,
- inference infrastructure,
- application layer,
- customer acquisition,
- risk bearing,
- local market interactions
arasında paylanmış ola bilər.
Seriya bu profit-attribution sualını tam həll edilmiş hesab etmir. Bu, təklif olunan nexus-un gələcəkdə cavablandırılmalı əsas tədqiqat sahələrindən biridir.
Tədqiqat nə deyir?
Seriya fiziki mövcudluq və insan fəaliyyəti ətrafında inkişaf etmiş traditional PE meyarlarının, iqtisadi nəticəni fiziki məkandan və transaction-level insan müdaxiləsindən ayıra bilən avtonom AI üçün çətinləşdiyini müdafiə edir.
Müəllif mövcud rəqəmsal vergi islahatlarının eyni problemi yalnız dolayı yolla həll etdiyini və fiziki yer əvəzinə deployment, economic effects və commercial attribution istifadə edən AI-yə xas Article 5 nexus-un müzakirə edilməli olduğunu irəli sürür.
Tədqiqat nə demir?
Seriya OECD Article 5-in məhkəmələr tərəfindən etibarsız sayıldığını göstərmir. Autonomous AI Nexus qəbul edilmiş beynəlxalq standart deyil. €1 milyon və 12 interaction hədləri mövcud qanunvericilik deyil. AI-nin hüquqi şəxs olduğu irəli sürülmür. Bundan əlavə, təqdim olunan AI-Co/LexAI işi real şirkət və ya real vergi mübahisəsi deyil.
Mənbə və Metod Qeydi
Mənbə faylın xarakteri: Tax Notes International-da ardıcıl dörd sayda dərc olunmuş dörd məqaləlik seriya.
Seriyanın adı: Autonomous AI and PEs.
Müəllif: Lucas Gribinski.
Müəllif haqqında məlumat: Mənbədə onun UCLA School of Law LLM məzunu olduğu və əvvəllər İsveçrədə Bonnard Lawson-da junior associate kimi çalışdığı qeyd edilir.
Nəşr: Tax Notes International.
Nəşriyyat / hüquq sahibi: Tax Analysts.
1-ci məqalə: Autonomous AI and PEs: Why Article 5 of the OECD Model Tax Convention Fails — 18 may 2026, Volume 122, Number 7, başlanğıc səhifə 1035.
2-ci məqalə: Autonomous AI and PEs: Why Existing Reforms Fall Short — 25 may 2026, başlanğıc səhifə 1225.
3-cü məqalə: Autonomous AI and PEs: The Autonomous AI Nexus Proposal — 1 iyun 2026, başlanğıc səhifə 1473.
4-cü məqalə: Autonomous AI and PEs: The Autonomous AI Nexus in Practice — 8 iyun 2026, başlanğıc səhifə 1697.
Mənbə növü: Doktrinal beynəlxalq vergi hüququ və vergi siyasəti təhlili.
Eksperimental məlumat: Yoxdur.
Statistik təhlil: Yoxdur.
Hadisə təhlili: Dördüncü yazıdakı AI-Co, LexAI, LegalFirm GmbH və EndClient SA faktları uydurmadır; mənbə bunların enterprise AI legal-service deployments üçün tipik əməliyyat parametrlərindən ilhamlanaraq yaradıldığını bildirir.
Əsas hüquqi mənbələr: OECD Model Tax Convention Article 5, Article 7 və onlara dair Commentary; BEPS Action 1 və Action 7; Pillar One və Pillar Two sənədləri; cloud-computing PE ədəbiyyatı və əlaqəli ikinci dərəcəli vergi hüququ mənbələri.
Aktual OECD konteksti: 2025 OECD Model Tax Convention yeniləməsi Article 5 Commentary-yə cross-border home working və natural-resource fəaliyyətləri ilə bağlı əlavə izahlar gətirib. Verianla-nın xarici yoxlaması yalnız OECD-nin rəsmi mənbələri ilə aparılıb.
Lisenziya: Mənbə PDF “All rights reserved” qeydini daşıyır; açıq Creative Commons lisenziyası yoxdur.
Müəllif hüququ metodu: Mənbənin səhifə tərtibatı, şəkilləri və mətn ifadələri köçürülməyib. Hüquqi anlayışlar, tarixi məlumatlar, rəqəmsal nümunələr və müəllifin arqument strukturu müstəqil Azərbaycan dilində izahla yenidən qurulub.
Əsas epistemik sərhəd: “Article 5 fails”, “structural undertaxation” və “Autonomous AI Nexus lazımdır” nəticələri müəllifin hüquqi təhlil və siyasət tezisləridir. Bunlar eksperimental sübut, qüvvədə olan OECD qaydası və ya məhkəmə qərarı deyil.
Verianla məzmun metodu: Dörd yazı ayrıca mənbə identikliyi qorunaraq vahid öyrədici Azərbaycan dilli elmi-hüquqi nüvə daxilində birləşdirilib. Birinci yazının problem tərifi, ikinci yazının islahat təhlili, üçüncü yazının təklif olunan nexus arxitekturası və dördüncü yazının case-study/stress-test qatı bir-birindən ayrılıb. Mənbədə olmayan yeni vergi dərəcəsi, treaty qaydası, məhkəmə nəticəsi və ya qəbul edilmiş OECD tənzimləməsi yaradılmayıb.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib