


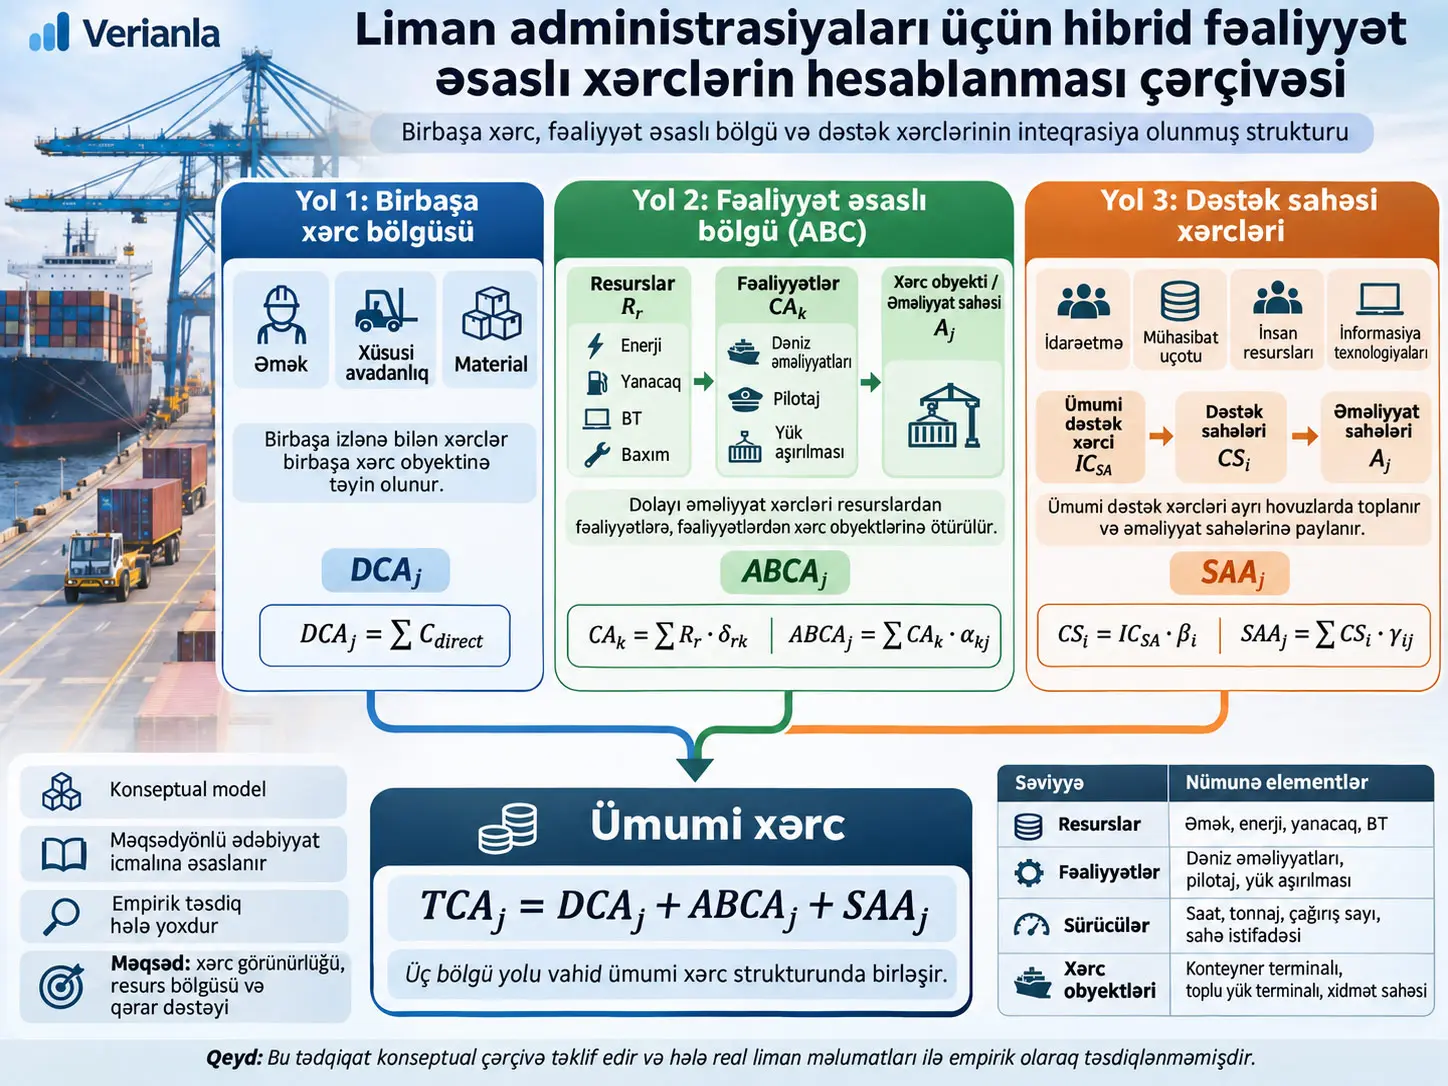
Liman administrasiyaları üçün hibrid fəaliyyət əsaslı xərclərin hesablanması çərçivəsi, limanın ümumi xərcini tək bir bölüşdürmə açarı ilə paylaşdırmaq əvəzinə xərcləri iqtisadi səbəb-nəticə əlaqələrinə görə üç ayrı yolla təsnif edən konseptual idarəetmə uçotu modelidir. Model birbaşa izlənə bilən xərcləri birbaşa xərc obyektinə bağlayır, dolayı əməliyyat xərclərini fəaliyyət əsaslı xərclərin hesablanması — Activity-Based Costing (ABC) — vasitəsilə resurslardan fəaliyyətlərə və fəaliyyətlərdən xərc obyektlərinə ötürür, ümumi dəstək xərclərini isə ayrıca dəstək sahəsi yolu ilə əməliyyat sahələrinə yenidən bölüşdürür. Tədqiqatın əsas töhfəsi bu üç mexanizmi ilk dəfə icad etmək deyil; liman administrasiyaları üçün hansı xərcin hansı yola daxil olacağını, qarışıq resursların necə bölünəcəyini, məlumat çatışmadıqda necə davranılacağını və eyni xərcin iki dəfə sayılmasının necə qarşısının alınacağını aydın qaydalarla vahid çərçivədə tənzimləməkdir.
Model iki nəzəri əsasa söykənir. Kontingensiya nəzəriyyəsi — contingency theory, vahid bir xərclərin hesablanması dizaynının bütün təşkilatlar üçün universal şəkildə doğru olmadığını; təşkilatın ölçüsü, texnologiya, xidmət müxtəlifliyi, məlumatların əlçatanlığı, infrastrukturun paylaşılması və tənzimləyici şərtlər kimi dəyişənlərə uyğun olaraq sistem dizaynının uyğunlaşdırılmalı olduğunu müdafiə edir. Maraqlı tərəflər nəzəriyyəsi — stakeholder theory isə xərc məlumatının yalnız daxili idarəetmə qərarları üçün deyil; tənzimləyicilər, konsessiya sahibləri, gəmiçilik şirkətləri və digər maraqlı tərəflərlə şəffaflıq, hesabatlılıq və kommunikasiya baxımından da mühüm olduğunu vurğulayır.
Çərçivənin hazırlanması real limanda xərc eksperimentinə deyil, hədəflənmiş ədəbiyyat icmalına əsaslanır. Scopus, Web of Science və Google Scholar-da 2000–2025 dövrü araşdırılmış; 30 qeyd müəyyən edilmiş, 12 dublikat çıxarılmış, 18 tam mətn qiymətləndirilmiş və bunlardan 9-u modelin hazırlanmasına birbaşa məlumat verdiyi üçün saxlanılmışdır. İcmal sistematik ədəbiyyat araşdırması kimi tərtib edilməmişdir; məqsədi xərc obyektlərini, fəaliyyətləri, resursları, bölüşdürmə bazalarını və təyinetmə mexanizmlərini müəyyənləşdirərək konseptual modeli qurmaqdır.
Model yeddi tənliklə formallaşdırılmışdır. Birbaşa xərclər, fəaliyyət əsaslı dolayı xərclər və dəstək sahəsi xərcləri ayrıca hesablanır və sonda hər əməliyyat sahəsinin ümumi xərcində birləşdirilir. Müəlliflər əmsalların universal olmadığını xüsusilə qeyd edirlər. Resurs istehlakı nisbətləri, fəaliyyət istehlakı əmsalları və dəstək bölüşdürmə çəkiləri hər limanın real iş məlumatlarından hesablanmalıdır.
Ən mühüm şərh məhdudiyyəti: təklif olunan model hələ real liman məlumatları ilə empirik şəkildə doğrulanmamışdır. Buna görə tədqiqatda “xərc dəqiqliyi bu qədər artdı”, “tariflər bu qədər azaldı” və ya “limanın səmərəliliyinin sübut olunmuş şəkildə yüksəldiyi” kimi nəticə yoxdur. Qiymətləndirmə, xərc nəzarəti, şəffaflıq və resursların bölüşdürülməsi ilə bağlı faydalar gələcək empirik sınaqlarda yoxlanmalı nəzəri gözləntilərdir.
Tədqiqatın həll etməyə çalışdığı problem nədir?
Liman administrasiyalarının xərc quruluşu sadə istehsal müəssisəsindəki tək məhsul–tək proses münasibətindən fərqlənir. Eyni infrastruktur, heyət, enerji sistemi, texniki xidmət qrupu, informasiya sistemi və ya idarəetmə bölməsi eyni vaxtda bir neçə terminala, xidmətə və əməliyyat fəaliyyətinə xidmət göstərə bilər. Belə bir quruluşda “ümumi xərci tonaja görə böl” kimi vahid bölüşdürmə yanaşması real resurs istehlakı münasibətlərini görünməz edə bilər.
Tədqiqat xüsusilə üç sualı bir-birindən ayırır:
- Bir xərc müəyyən bir son xərc obyektinə birbaşa və iqtisadi şəkildə izlənə bilirmi?
- Birbaşa izlənə bilmirsə, müəyyən əməliyyat fəaliyyətinin resurs istehlakı ilə səbəb-nəticə əlaqəsi qurula bilirmi?
- İlk iki şərt ödənmirsə, xərc ümumi idarəetmə, dəstək və ya paylaşılmış infrastruktur funksiyasına aiddirmi?
Bu üç sual modelin üç bölüşdürmə yolunu yaradır.
Fəaliyyət Əsaslı Xərclərin Hesablanması (ABC) Nədir?
Fəaliyyət Əsaslı Xərclərin Hesablanması — Activity-Based Costing (ABC) — resursların fəaliyyətlər tərəfindən, fəaliyyətlərin isə məhsul, xidmət və ya digər xərc obyektləri tərəfindən istehlak edildiyi fərziyyəsinə əsaslanan xərc bölüşdürmə yanaşmasıdır; buna görə dolayı xərcləri ümumi bir əmsalla toplu şəkildə bölüşdürmək əvəzinə resurs → fəaliyyət → xərc obyekti arasındakı istehlak münasibətlərini sürücülər vasitəsilə izləməyə çalışır.
ABC-nin iki mərhələli əsas məntiqi
ABC-də birinci mərhələdə resurs xərcləri həmin resursları istehlak edən fəaliyyətlərə ötürülür. Məsələn, texniki heyətin vaxtı, enerji, yanacaq, informasiya sistemləri, texniki xidmət və ya dəstək gəmiləri müəyyən fəaliyyətlərlə əlaqələndirilə bilər.
İkinci mərhələdə fəaliyyətlərdə toplanan xərclər bu fəaliyyətlərdən istifadə edən son xərc obyektlərinə ötürülür. Liman kontekstində xərc obyekti konteyner terminalı, maye yük terminalı, müəyyən liman xidmət sahəsi və ya əməliyyat konsessiyası sahəsi ola bilər.
Xərc sürücüsü ilə fəaliyyət sürücüsü eyni şeydirmi?
Xeyr. Mənbə tədqiqat iki fərqli səbəblilik səviyyəsini ayırır.
- Resurs/xərc sürücüsü: fəaliyyətin resursu nə qədər istehlak etdiyini göstərir. Tədqiqatdakı nümunələrə iş saatı, avadanlıqdan istifadə müddəti, enerji istehlakı, yanacaq istehlakı, sistemdən istifadə və texniki xidmət müdaxilələrinin sayı daxildir.
- Fəaliyyət sürücüsü: son xərc obyektinin fəaliyyətdən nə qədər istifadə etdiyini göstərir. Nümunələrə gəmi yanalmalarının sayı, emal olunan tonaj, yük hərəkətlərinin sayı, saxlama günü, körpüdən istifadə və xidmət çağırışı daxildir.
Liman sektorunda xərclərin hesablanması niyə xüsusilə çətindir?
Mənbə məqalə liman müəssisələrinin yüksək kapital tutumuna, böyük həcmdə paylaşılmış infrastruktura, müxtəlif xidmət növlərinə və əhəmiyyətli həcmdə dolayı xərclərə malik olduğuna diqqət çəkir. Körpü, sahə, kran, texniki xidmət təşkilatı, informasiya sistemi və ya inzibati bölmə yalnız bir xidmətə aid olmaya bilər.
Məqalənin giriş bölməsində əsaslandığı xarici mənbələrə görə dəniz daşımalarının 2023-cü ildə dünya ticarətinin təxminən %80-ni daşıdığı; Portuqaliyanın materik limanlarında 2024-cü ildə təxminən 88 milyon ton yük emal edildiyi bildirilir. Bunlar bu tədqiqatın öz ölçmələri deyil, liman sektorunun iqtisadi əhəmiyyətini izah etmək üçün tədqiqatın istifadə etdiyi fon məlumatlarıdır.
ABC tətbiqinin qarşısındakı əsas maneələr
Tədqiqatın ədəbiyyat qiymətləndirməsi ABC tətbiqinə təsir edən amilləri bir neçə qrupda birləşdirir:
- Strateji uyğunluq: xərclərin hesablanması sisteminin təşkilatın qərar ehtiyacları ilə uyğun olması.
- Məlumatın istifadə oluna bilməsi: xərc məlumatının vaxtında və etibarlı şəkildə istehsal oluna bilməsi.
- Təşkilati potensial: rəhbərliyin dəstəyi, insan resurslarının ixtisas səviyyəsi və texniki infrastruktur.
- Xərc: xüsusilə kiçik təşkilatlarda yüksək quraşdırma və saxlanma xərcləri.
- Mədəniyyət və dəyişikliklərin idarə edilməsi: işçi müqaviməti, bölmələrarası əməkdaşlıq və təlim ehtiyacı.
- Texnoloji infrastruktur: zəruri istehlak qeydlərini yarada bilən informasiya sistemləri.
- Sürücü seçimi: real səbəb-nəticə əlaqəsini əks etdirən xərc sürücüsünü müəyyənləşdirməyin çətinliyi.
- İstifadə olunmayan potensial: bəzi ənənəvi ABC tətbiqlərində boş potensial xərcinin ayrıca görünən hala gəlməməsi.
Məqalənin xüsusi vurğuladığı risklərdən biri “precision illusion” — dəqiqlik illüziyası problemidir. Çox detallı cədvəllər yaratmaq özlüyündə xərc nəticələrinin səbəb-nəticə baxımından doğru olması demək deyil. Sürücülər zəifdirsə və ya bölüşdürmələr subyektivdirsə, çox dəqiq görünən rəqəmlər əslində zəif məlumat bazasına söykənə bilər.
Alternativ xərclərin hesablanması yanaşmaları niyə tamamilə rədd edilmir?
Müəlliflər hibrid modeli universal şəkildə digər metodlardan üstün kimi göstərmirlər. Tədqiqat Time-Driven Activity-Based Costing (TDABC), Resource Consumption Accounting, potensial əsaslı xərclərin hesablanması, proses xərclərinin hesablanması və qarşılıqlı dəstək bölmələrinin bölüşdürülməsi kimi alternativ yanaşmaları müzakirə edir.
| Yanaşma | Güclü tərəf / əsas məntiq | Mənbə tədqiqatdakı məhdudiyyət və ya əhatə qeydi |
|---|---|---|
| TDABC | Resurs potensialının xərc dərəcələrindən və əməliyyat üçün tələb olunan resurs miqdarından istifadə edir; istifadə olunmayan potensialı görünən edə bilər. | Limanlarda zamandan əlavə sahə, həcm, infrastrukturdan istifadə kimi çox fərqli sürücülər olduqda geniş əhatəli zaman tənlikləri mürəkkəbləşə bilər. |
| Resource Consumption Accounting | Resurs istehlakını və potensialı ətraflı şəkildə işləyir. | Yüksək detallı məlumat əlaqələri və inkişaf etmiş informasiya arxitekturası tələb edir. |
| Potensial əsaslı xərclərin hesablanması | Təqdim edilən, istifadə olunan və istifadə olunmayan potensialı görünən edir. | Liman potensialının zaman, sahə və həcm kimi bir neçə ölçü ilə məhdudlaşması səbəbindən təkbaşına bütün administrasiya üzrə tam bölüşdürmə arxitekturası olmaya bilər. |
| Proses xərclərinin hesablanması | Davamlı və homogen istehsal proseslərində orta xərcin hesablanmasına uyğundur. | Liman xidmətlərinin resurs istehlakı heterogen olduqda orta qiymətlər real fərqləri gizlədə bilər. |
| Qarşılıqlı bölüşdürmə | Dəstək bölmələrinin bir-birinə göstərdiyi xidmətləri nəzərə ala bilər. | Dəstək xərclərinin qarşılıqlı bölüşdürülməsini həll edir; əməliyyat fəaliyyətlərindən son xidmətlərə qədər bütün bölüşdürmə zəncirini təkbaşına həll etmir. |
Buna görə təklif olunan hibrid modelin iddiası “digər metodlar yanlışdır” deyil. Modelin töhfəsi liman administrasiyalarında birbaşa izləmə, fəaliyyət əsaslı bölüşdürmə və dəstək xərclərinin ayrıca bölüşdürülməsi arasında tətbiq ediləcək qərar qaydalarını aydınlaşdırmaqdır.
Kontingensiya nəzəriyyəsi modelə necə daxil olur?
Kontingensiya nəzəriyyəsi, effektiv idarəetmə uçotu sisteminin təşkilatın kontekstinə uyğun olmalı olduğunu müdafiə edən nəzəri yanaşmadır. Başqa sözlə, eyni detal səviyyəsi, eyni xərc sürücüsü və ya eyni bölüşdürmə qaydası bütün liman administrasiyalarına tətbiq edilə bilməz.
Tədqiqatda bu nəzəriyyə model arxitekturasına birbaşa təsir edir:
- Xidmət müxtəlifliyi fəaliyyət xərc hovuzlarının nə qədər detallı qurulacağını müəyyən edir.
- Texnoloji yetkinlik və məlumatların mövcudluğu istifadə oluna biləcək sürücülərin keyfiyyətini və detal səviyyəsini müəyyən edir.
- Paylaşılmış infrastruktur çoxsəviyyəli xərc bölüşdürülməsini tələb edir.
- Tənzimləyici hesabat tələbləri xərc obyektinin və hesabat detallarının səviyyəsinə təsir edir.
Maraqlı tərəflər nəzəriyyəsi modelə necə daxil olur?
Maraqlı tərəflər nəzəriyyəsi, xərc məlumatının yalnız şirkət daxilindəki rəhbərlər üçün deyil, təşkilatın qərarlarından təsirlənən və ya təşkilata təsir edən müxtəlif qruplar üçün də mənalı olduğunu qəbul edir.
Mənbənin verdiyi istifadə nümunələri bunlardır:
- Liman administrasiyasının daxili idarəetməsi resurs, fəaliyyət, xidmət və terminal üzrə ətraflı məlumat istəyə bilər.
- Konsessiya sahibləri onlara yüklənən ortaq infrastruktur və dəstək xərclərinin əsasını görmək istəyə bilər.
- Tənzimləyici qurumlar tarif nəzarəti üçün uzlaşdırılmış xərc cədvəlləri və bölüşdürmə fərziyyələri tələb edə bilər.
- Gəmiçilik şirkətləri ödədikləri xidmət haqlarının hansı xərc komponentlərindən ibarət olduğunu anlamaq istəyə bilər.
Lakin tədqiqat mühüm məhdudiyyət qoyur: ətraflı xərc məlumatı özlüyündə etibar, hesabatlılıq və ya institusional legitimlik yaratmır. Bunlar məlumat keyfiyyətindən, bölüşdürmə qaydalarının aydınlığından, idarəetmə quruluşundan və məlumatdan necə istifadə olunduğundan asılıdır.
Daxili və xarici hesabat eyni detal səviyyəsində olmalıdırmı?
Xeyr. Təklif olunan yanaşma eyni əsas xərc bölüşdürmələrindən fərqli hesabat səviyyələri yaradıla biləcəyini bildirir.
- Daxili idarəetmə hesabatı: fəaliyyət xərcləri, resurs payları, sürücülər və həssaslıq təhlilləri kimi detalları qoruya bilər.
- Tənzimləyici hesabat: xərcləri tələb olunan xidmət və ya tarif kateqoriyalarına birləşdirə bilər; lakin daxili cəmlərlə uzlaşma və bölüşdürmə metodu qorunmalıdır.
- İctimaiyyət və ya müştəri açıqlaması: kommersiya baxımından həssas məlumatlar qorunmaqla daha yüksək toplulaşdırma səviyyəsindən istifadə oluna bilər.
Mənbə bu hesabat quruluşunun tətbiq edilmiş sistem deyil, təklif olunan tənzimləmə olduğunu açıq şəkildə bildirir.
Modelin hazırlanması üçün ədəbiyyat necə seçildi?
Axtarış Scopus, Web of Science və Google Scholar-da 2000–2025 dövrünü əhatə etmişdir.
Mənbədə verilən axtarış sətri:
("Maritime ports" OR "Maritime Industry" OR "Ports" OR "Container Terminal") AND ("Activity-based costing" OR "ABC")
Scopus axtarışı əlavə olaraq Business, Management and Accounting mövzu sahəsi ilə məhdudlaşdırılmışdır.
| Mərhələ | Qeyd sayı |
|---|---|
| Scopus | 7 |
| Web of Science | 3 |
| Google Scholar | 20 |
| İlkin qeydlərin cəmi | 30 |
| Çıxarılan dublikatlar | 12 |
| Tam mətn üzrə qiymətləndirilən | 18 |
| Uyğun olmadığı üçün çıxarılan | 9 |
| Modelin hazırlanmasında əsas götürülən | 9 |
Tədqiqat bunun sistematik ədəbiyyat araşdırması olmadığını açıq şəkildə bildirir. Məqsəd müəyyən ədəbiyyat toplusundan meta-analitik nəticə çıxarmaq deyil; modelin xərc obyektini, fəaliyyəti, resursu, bölüşdürmə bazasını və xərc təyinetmə mexanizmlərini qurmaq üçün müvafiq sübutları toplamaqdır.
Doqquz tədqiqat necə istifadə edildi?
Doqquz nəşr üçün əvvəlcədən müəyyən edilmiş keyfiyyət məlumatı çıxarma kateqoriyalarından istifadə edilmişdir:
- xərc obyektləri,
- fəaliyyətlər,
- resurslar,
- bölüşdürmə bazaları,
- xərc təyinetmə mexanizmləri.
Müəlliflər induktiv tematik kodlaşdırma apardıqlarını bildirmirlər. Təhlil modeli qurmaq üçün lazım olan xərc komponentlərinə uyğun gələn əvvəlcədən müəyyən edilmiş kateqoriyalar üzrə aparılmışdır.
Bundan əlavə, doqquz tədqiqatın hamısı təklif olunan üçyollu quruluşu müstəqil şəkildə təsvir etmir. Üçyollu quruluş müxtəlif tədqiqatlarda olan mexanizmlərin müəlliflər tərəfindən liman administrasiyası kontekstində birləşdirilmiş konseptual sintezidir.
Hibrid Modelin “Hibrid” Olmasının Səbəbi Nədir?
Model hibriddir, çünki bütün xərcləri vahid ABC zəncirinə məcbur etmək əvəzinə onların iqtisadi izlənə bilməsinə görə üç fərqli mexanizmi eyni ümumi xərc arxitekturasında birlikdə istifadə edir: birbaşa izlənə bilən xərc birbaşa xərc obyektinə gedir, dolayı əməliyyat xərci resurs → fəaliyyət → xərc obyekti zəncirindən keçir, ümumi dəstək xərci isə ayrıca dəstək hovuzlarında toplanaraq sənədləşdirilmiş bölüşdürmə bazaları ilə əməliyyat sahələrinə yenidən paylanır.
Ardıcıl təsnifat qaydası niyə vacibdir?
Model eyni xərc payının iki fərqli yola eyni vaxtda daxil olmasının qarşısını almaq üçün ardıcıl qərar məntiqindən istifadə edir.
- Birbaşa izlənə bilmə testi: xərc müəyyən son xərc obyektinə iqtisadi və müşahidə oluna bilən şəkildə birbaşa bağlana bilirsə yalnız Yol 1-ə gedir.
- Əməliyyat fəaliyyəti testi: birbaşa bağlana bilməyən xərc müəyyən əməliyyat fəaliyyətinin istehlakı ilə əlaqələndirilə bilirsə Yol 2-yə gedir.
- Dəstək funksiyası testi: əvvəlki iki şərti ödəməyən ümumi idarəetmə, dəstək və ya paylaşılmış infrastruktur xərcləri Yol 3-ə gedir.
Mühüm qayda: yalnız məlumat çatışmazlığı xərci avtomatik olaraq dəstək xərcinə çevirmir.
Qarışıq resurs bir neçə işə xidmət göstərirsə nə edilməlidir?
Resurs həm əməliyyat, həm də inzibati funksiyaya xidmət edirsə, məqalə mümkün olduqda resursun ayrıca xərc paylarına bölünməsini təklif edir.
Üstünlük sırası:
- resursa məxsus real istehlak qeydləri,
- istehlakı ağlabatan şəkildə təmsil edən müşahidə oluna bilən göstəricilər,
- bunlar yoxdursa sənədləşdirilmiş təxminlər.
Nümunələrə əmək üçün qeydə alınmış iş saatları, informasiya sistemləri üçün istifadə jurnalları, texniki xidmət üçün iş sifarişləri və ya avadanlıq saatları daxildir. Sahə ölçüsü yalnız sahədən istifadənin həqiqətən müvafiq resursun istehlakını təmsil etdiyi hallarda uyğun hesab edilir.
Hər bölünmüş pay üçün istifadə olunan baza, məlumat mənbəyi, dövr və təxmin fərziyyələri qeydə alınmalıdır. Payların cəmi ilkin resurs xərcinə bərabər olmalı və hər pay yalnız bir bölüşdürmə yoluna daxil edilməlidir.
Heç bir etibarlı bölüşdürmə aparmaq mümkün deyilsə nə baş verir?
Mənbənin təklif etdiyi fallback proseduru belədir:
- Resurs vahid xərc hovuzu kimi saxlanılır.
- Üstün funksiya müəyyən edilə bilirsə xərc həmin funksiyaya görə təsnif edilir.
- Üstün funksiya əməliyyat xarakterlidirsə Yol 2 istifadə olunur.
- Üstün funksiya idarəetmə/dəstək xarakterlidirsə Yol 3 istifadə olunur.
- Birbaşa izlənə bilən hissə varsa Yol 1-in üstünlüyü qorunur.
- Üstün funksiya da qeyri-müəyyəndirsə məsul rəhbərlərin sənədləşdirilmiş qiymətləndirməsi tələb olunur.
- Bu təsnifat “müvəqqəti/provisional” kimi işarələnməlidir.
- Maddi baxımdan əhəmiyyətli xərclərdə alternativ ağlabatan təsnifatlarla həssaslıq yoxlaması tövsiyə edilir.
Bu prosedur subyektiv qiymətləndirməni aradan qaldırmır; məqsədi subyektiv qiymətləndirmənin harada aparıldığını görünən və audit oluna bilən etməkdir.
Riyazi göstərimdə istifadə olunan əsas dəyişənlər
| Simvol | Məna | Növ | Vahid |
|---|---|---|---|
| \(i\) | Dəstək sahəsi indeksi | İndeks | Ölçüsüz |
| \(j\) | Əməliyyat sahəsi / son xərc obyekti indeksi | İndeks | Ölçüsüz |
| \(k\) | Fəaliyyət indeksi | İndeks | Ölçüsüz |
| \(r\) | Resurs indeksi | İndeks | Ölçüsüz |
| \(DCA_j\) | j sahəsinə bölüşdürülən birbaşa xərc | Xərc | Pul vahidi (€) |
| \(CA_k\) | k fəaliyyətinin xərci | Xərc | Pul vahidi (€) |
| \(R_r\) | İstehlak olunan resurs / dolayı xərc | Xərc/resurs | Pul vahidi (€) |
| \(CS_i\) | i dəstək sahəsinə bölüşdürülən xərc | Xərc | Pul vahidi (€) |
| \(IC_{SA}\) | Ümumi dəstək sahəsi xərci | Xərc | Pul vahidi (€) |
| \(q_{ij}\) | İlkin əməliyyat sürücüsü miqdarı | Miqdar | Saat, ton, çağırış, m² və s. |
| \(\alpha_{kj}\), \(\gamma_{ij}\) | Bölüşdürmə nisbətləri/əmsalları | Nisbət | Ölçüsüz; mənbədə cəmlərinin 1 olması nəzərdə tutulur |
| \(\delta_{rk}\) | r resursunun k fəaliyyəti tərəfindən istehlak edilən nisbəti | Nisbət | Ölçüsüz |
| \(\beta_i\) | Dəstək sahəsinin daxili istehlak/bölüşdürmə ölçüsü | Nisbət/çəki | Ölçüsüz |
Notasiya xəbərdarlığı: mənbə Cədvəl 2 ilkin əməliyyat sürücüsü miqdarını \(q_{ij}\) kimi verir, lakin \(i\)-ni dəstək sahəsi indeksi kimi müəyyən edir. Fəaliyyət → xərc obyekti bölüşdürülməsində isə \(\alpha_{kj}\) istifadə olunur. Buna görə \(q_{ij}\)-nin fəaliyyət sürücüsü kontekstində indeks istifadəsi mənbə daxilində tam aydın deyil. Bu məqalədə indeks dəyişdirilərək səssiz düzəliş edilməmişdir.
Tədqiqatın Metodu və Nəticələri
Yol 1 — Birbaşa xərc bölüşdürülməsi
Xərc müəyyən əməliyyat sahəsinə və ya son xərc obyektinə birbaşa, müşahidə oluna bilən və iqtisadi şəkildə bağlana bilirsə, araya fəaliyyət bölüşdürmə mexanizmi daxil edilmir.
Mənbədə Tənlik (1) aşağıdakı kimidir:
\[ DCA_{A_j} = \sum_{i=1}^{n} C_{direct,i}^{A_j} \tag{1} \]
Formula nəyi hesablayır? \(A_j\) sahəsinə aid bütün birbaşa xərc komponentlərini toplayaraq sahənin ümumi birbaşa xərcini verir.
- \(DCA_{A_j}\): \(A_j\) sahəsinin ümumi birbaşa xərci.
- \(C_{direct,i}^{A_j}\): \(A_j\)-yə birbaşa aid edilə bilən i-ci xərc komponenti.
- \(n\): birbaşa xərc komponentlərinin sayı.
Bütün terminlər pul ifadəsində olduğuna görə cəm də pul vahidi ilə ifadə edilir. Mənbə cədvəldə nümunə vahid kimi avrodan (€) istifadə edir.
Liman kontekstində nümunələr müəyyən terminala təhkim olunmuş əmək, yalnız müəyyən əməliyyatda istifadə olunan körpü kranı və ya xüsusi yükaşırma avadanlığı, birbaşa istehlak olunan material və müəyyən infrastruktura məxsus texniki xidmət müqaviləsidir.
Yol 2 — Resursdan fəaliyyətə bölüşdürmə
Birbaşa izlənə bilməyən, lakin müəyyən fəaliyyətlərlə istehlak əlaqəsi qurula bilən dolayı resurslar əvvəlcə fəaliyyətlərə bölüşdürülür.
\[ CA_k = \sum_{r=1}^{m} R_r\cdot\delta_{rk} \tag{2} \]
Formula nəyi hesablayır? k fəaliyyətinin ümumi xərcini hesablayır.
- \(CA_k\): k fəaliyyətinin ümumi xərci.
- \(R_r\): r resursunun xərci.
- \(\delta_{rk}\): r resursunun k fəaliyyəti tərəfindən istehlak edilən nisbəti.
- \(m\): modelə daxil edilən resursların sayı.
\(R_r\) pul ifadəsində, \(\delta_{rk}\) isə ölçüsüz nisbət olduğuna görə hasil pul xərcini verir. Cəm də pul xərcidir.
Məsələn, 100 vahidlik enerji resursunun müəyyən fəaliyyət tərəfindən istehlak olunan payı \(\delta_{rk}\) ilə təmsil edilir. Lakin mənbə tədqiqatda real limanlara aid rəqəmsal \(\delta\) qiymətləri verilmir; bunlar gələcək tətbiqlərdə müşahidə olunan liman məlumatlarından hesablanmalıdır.
Yol 2 — Fəaliyyətdən xərc obyektinə bölüşdürmə
İkinci ABC mərhələsində fəaliyyətlərdə toplanan xərc fəaliyyətdən istifadə edən əməliyyat sahələrinə ötürülür:
\[ ABCA_j = \sum_{k=1}^{p} CA_k\cdot\alpha_{kj} \tag{3} \]
- \(ABCA_j\): ABC vasitəsilə \(A_j\) sahəsinə ötürülən ümumi dolayı xərc.
- \(CA_k\): k fəaliyyətinin xərci.
- \(\alpha_{kj}\): k fəaliyyətinin \(A_j\) sahəsi tərəfindən istehlak edilən payı.
- \(p\): fəaliyyətlərin sayı.
Mənbədə fəaliyyət sürücüsü nümunələrinə emal olunan ton, saxlama günü, qət edilən məsafə, gəmi yanalmalarının sayı, yük hərəkətlərinin sayı və körpüdən istifadə daxildir.
Bu tənlikdə \(\alpha_{kj}\) artdıqda, digər hər şey sabit qalarsa, \(A_j\)-yə düşən müvafiq fəaliyyət xərci xətti şəkildə artır. Bu riyazi əlaqə modelin “daha çox fəaliyyət istehlak edən xərc obyekti daha çox fəaliyyət xərci daşımalıdır” məntiqini ifadə edir.
Yol 3 — Dəstək xərcinin dəstək sahələrinə bölüşdürülməsi
Ümumi idarəetmə, insan resursları, informasiya sistemləri, mühasibat uçotu, dövlət satınalmaları, hüquq və maliyyə kimi funksiyaları müəyyən əməliyyat fəaliyyətinə birbaşa bağlamaq daha çətindir. Model bunları ayrıca bölüşdürmə yolunda işləyir.
\[ CS_i = IC_{SA}\cdot\beta_i \tag{4} \]
- \(CS_i\): i dəstək sahəsinə bölüşdürülən xərc.
- \(IC_{SA}\): ümumi dəstək sahəsi xərc hovuzu.
- \(\beta_i\): i dəstək sahəsi üçün istifadə olunan bölüşdürmə nisbəti və ya çəkisi.
\(\beta_i\) ölçüsüz olduğuna görə nəticə pul xərcidir. Mənbə bu ilk mərhələnin bütün dəstək bölmələri arasındakı qarşılıqlı xərc axınlarını ətraflı şəkildə modelləşdirmədiyini açıq qeyd edir.
Dəstək xərcində hansı bölüşdürmə bazası seçilməlidir?
| Dəstək xərc hovuzu | Üstünlük verilən bölüşdürmə meyarı | Hansı şərtdə məntiqlidir? |
|---|---|---|
| Ümumi administrasiya və idarəetmə | Heyət / işçi sayı | Xidmətlərin bölmələrdəki heyətə nisbətən bərabər fayda verdiyi və daha səbəbli izləmənin iqtisadi olmadığı halda. |
| İnformasiya texnologiyaları və rəqəmsal sistemlər | Sistemə giriş / istifadəçi sayı / əməliyyat həcmi | İT istehlakı rəqəmsal əməliyyat, lisenziya və ya terminal sistemindən istifadə ilə dəyişdiyi halda. |
| İnfrastrukturun texniki xidməti və obyektlər | İstifadə olunan sahə və ya aktivdən istifadə | Xərc fiziki sahədən istifadə, daşınmaz əmlakın tutulması və ya obyektin aşınması ilə əlaqəli olduğu halda. |
| Əməliyyat dəstəyi və avadanlıq hovuzları | Real fəaliyyət həcmi; saat və ya hərəkət sayı | Dəstək girişinin müəyyən xidmətlər tərəfindən proporsional şəkildə istehlak edildiyi halda. |
Tədqiqat heç bir bazanın avtomatik olaraq “doğru” olmadığını müdafiə edir. Seçim təşkilatın real istehlak quruluşuna uyğun aparılmalıdır.
Yol 3 — Dəstək xərcinin əməliyyat sahələrinə ötürülməsi
\[ SAA_j = \sum_{i=1}^{s} CS_i\cdot\gamma_{ij} \tag{5} \]
- \(SAA_j\): \(A_j\) əməliyyat sahəsinə bölüşdürülən ümumi dəstək xərci.
- \(CS_i\): i dəstək sahəsində toplanmış xərc.
- \(\gamma_{ij}\): i dəstək sahəsi xərcinin \(A_j\)-yə bölüşdürülən nisbəti.
- \(s\): dəstək sahələrinin sayı.
Mənbə dəstək bölmələrinin bir-birinə göstərdiyi qarşılıqlı xidmətləri mövcud modeldə açıq şəkildə modelləşdirmir. Qarşılıqlı bölüşdürmə gələcəkdə modelə əlavə edilə biləcək genişlənmələrdən biridir.
Üç xərc yolu necə birləşir?
Hər əməliyyat sahəsinin ümumi xərci üç yolun cəmidir:
\[ TCA_j = DCA_j+ABCA_j+SAA_j \tag{6} \]
Burada:
- \(TCA_j\): \(A_j\) sahəsinin ümumi xərci.
- \(DCA_j\): birbaşa xərc.
- \(ABCA_j\): fəaliyyət əsaslı yoldan gələn dolayı xərc.
- \(SAA_j\): dəstək sahəsi yolundan gələn xərc.
Genişləndirilmiş Tənlik (7) isə ABC və dəstək komponentlərini açıq cəmləri ilə göstərir:
\[ TCA_j = DCA_j + \sum_{k=1}^{p}\left(CA_k\cdot\alpha_{kj}\right) + \sum_{i=1}^{s}\left(CS_i\cdot\gamma_{ij}\right) \tag{7} \]
Bu tənlik modelin əsas fikrini bir riyazi sətirdə birləşdirir: ümumi xərc yalnız bir ümumi xərc əmsalından ibarət deyil; müxtəlif iqtisadi səbəblilik dərəcələrinə malik üç komponentin birləşməsidir.
Ümumi xərcin qorunması üçün nisbətlər
Mənbə müvafiq mərhələlərdə bölüşdürmə nisbətlərinin cəminin 1 olmasını nəzərdə tutur:
\[ \sum_j \delta_{rk}=1 \]
\[ \sum_j \alpha_{kj}=1 \]
\[ \sum_j \gamma_{ij}=1 \qquad\text{ve}\qquad \sum_i \beta_i=1 \]
Mənbədaxili notasiya xəbərdarlığı: ilk şərt mənbədə dəqiq olaraq \(\sum_j\delta_{rk}=1\) formasında yazılmışdır. Lakin \(\delta_{rk}\), r resursunun k fəaliyyəti tərəfindən istehlak edilən nisbəti kimi müəyyən edilib və \(j\) ayrıca əməliyyat sahəsi indeksini təmsil edir. Buna görə ilk cəmin indeks istifadəsi mənbədaxili təriflərlə görünən uyğunsuzluq yaradır. Verianla bu ifadəni \(\sum_k\delta_{rk}=1\) formasında səssizcə düzəltmir.
Əmsalların real qiymətləri haradan gələcək?
Mənbə \(\delta\), \(\alpha\), \(\beta\) və \(\gamma\) üçün universal rəqəmsal qiymətlər vermir. Gələcək empirik tətbiqlərdə məlumatların aşağıdakı sistemlərdən alınması tövsiyə olunur:
- Terminal Operating System (TOS),
- Enterprise Resource Planning (ERP),
- texniki xidmət idarəetmə qeydləri,
- iş saatları,
- emal olunan tonaj,
- gəmi yanalmalarının sayı,
- tutulan sahə,
- avadanlıq və sistemdən istifadə qeydləri.
İlkin miqdarlar daha sonra müşahidə olunan istehlak paylarına çevrilməlidir. Konteyner terminalında krandan istifadə və sahədaxili hərəkətlər mühüm ola bilərkən, toplu yük terminalında sahənin tutulması və tonaj, sərnişin terminalında isə terminalın tutulması və sərnişin axını daha uyğun sürücülər ola bilər.
Tədqiqatın irəli sürdüyü üç empirik müddəa
Müddəa 1: Aydın resurs bölmə qaydaları və bölüşdürmə sərhədləri resurslardan xərc obyektlərinə qədər xərc izlənə bilməsini yaxşılaşdıra bilər.
Bu müddəa gələcəkdə istifadəçilərin qeydlərdən və bölüşdürmə qaydalarından xərc zəncirini yenidən qura bilib-bilmədiyinin araşdırılması ilə sınaqdan keçirilə bilər.
Müddəa 2: Birbaşa, fəaliyyət əsaslı və dəstək xərclərini ayırmaq rəhbərlərə liman xidmətlərinin xərc tərkibini anlamağa kömək edə bilər.
Gələcək real hal tədqiqatları rəhbərlərin bu ayrımı xidmət xərclərini izah etmək və yoxlama tələb edən xərc maddələrini tapmaq üçün həqiqətən istifadə edib-etmədiyini qiymətləndirə bilər.
Müddəa 3: Sənədləşdirilmiş bölüşdürmə bazaları, fərziyyələr əlçatan və anlaşılan olduqda maraqlı tərəflər arasında xərc bölgüsü müzakirələrini dəstəkləyə bilər.
Mənbə xüsusilə bunun avtomatik olaraq konsensus və ya etibar yaratmasının gözlənilməməli olduğunu bildirir.
Tədqiqatın dəstəklədiyi nəticələr
- Liman administrasiyaları üçün üçyollu xərc bölüşdürmə arxitekturası konseptual olaraq müəyyən edilmişdir.
- Birbaşa izlənə bilən xərclərin fəaliyyət hovuzundan keçirilməsi məcburi deyil.
- Dolayı əməliyyat xərcləri resurs → fəaliyyət → xərc obyekti zənciri ilə bölüşdürülə bilər.
- Dəstək xərcləri ayrıca bölüşdürmə yolu kimi modelləşdirilə bilər.
- Qarışıq resurslarda hər xərc payının yalnız bir yola daxil olması ikiqat saymanı məhdudlaşdırır.
- Bölüşdürmə bazalarının təşkilati şərtlərə uyğun seçilməli olduğu nəzəri baxımdan əsaslandırılmışdır.
- Model kontingensiya nəzəriyyəsi ilə maraqlı tərəflər nəzəriyyəsini eyni arxitekturada əlaqələndirir.
- Model gələcəkdə empirik sınaqdan keçirilə biləcək üç müddəa yaradır.
Tədqiqatın dəstəkləmədiyi nəticələr
- Modelin real limanlarda ənənəvi ABC-dən daha dəqiq olduğu sübut edilməmişdir.
- Modelin xərcləri müəyyən faizlə azaltdığı göstərilməmişdir.
- Tariflərin daha ədalətli olduğu empirik şəkildə ölçülməmişdir.
- Rəhbər qərarlarının yaxşılaşdığı eksperimental şəkildə sübut edilməmişdir.
- Maraqlı tərəflərin etibarının artdığı ölçülməmişdir.
- İnstitusional legitimliyin artması göstərilməmişdir.
- Model bütün limanlar üçün universal şəkildə üstün elan edilmir.
- \(\delta\), \(\alpha\), \(\beta\) və \(\gamma\) üçün universal əmsallar verilmir.
- Boş potensial xərci mövcud spesifikasiyada açıq şəkildə modelləşdirilmir.
- Dəstək bölmələrinin qarşılıqlı xidmətləri mövcud spesifikasiyada açıq şəkildə modelləşdirilmir.
Əsas məhdudiyyətlər
- Empirik doğrulama yoxdur: model real liman mühitində sınaqdan keçirilməmişdir.
- Ekspert doğrulaması yoxdur: mövcud mərhələdə ekspertlərlə məsləhətləşmə aparılmamışdır.
- Toplu təhlil səviyyəsi: mikro-təşkilati, davranış və institusional amillər modeldən kənarda qalır.
- Sektorial məhdudiyyət: model liman sektoru üçün hazırlanmışdır; digər mürəkkəb infrastruktur sektorlarında hələ sınaqdan keçirilməmişdir.
- Məlumat tələbi: ətraflı resurs istehlakı və fəaliyyət məlumatı tələb olunur.
- Sürücü seçimi: nəzəri baxımdan ən uyğun sürücü təşkilatın informasiya sistemində mövcud olmaya bilər.
- Proksi istifadəsi: rəqəmsal yetkinliyi aşağı olan təşkilatlarda dolayı göstəricilərdən istifadə etmək lazım gələ bilər və bu qeyri-müəyyənlik yaradır.
- İstifadə olunmayan potensial: mövcud model bunu müstəqil mexanizm kimi açıq şəkildə təqdim etmir.
- Qarşılıqlı dəstək xidmətləri: mövcud quruluş bunları açıq şəkildə həll etmir.
Gələcək tədqiqat təklifləri
Müəlliflər gələcəkdə:
- modelin müxtəlif liman administrasiyalarında real məlumatlarla empirik şəkildə doğrulanmasını,
- ənənəvi ABC ilə müqayisəli xərc dəqiqliyi və qərar dəstəyi təhlillərinin aparılmasını,
- liman informasiya sistemləri və real vaxt məlumat platformalarından daha detallı sürücülərin yaradılmasını,
- modelin hava limanı, logistika terminalı və dəmir yolu kimi digər mürəkkəb infrastruktur sektorlarında araşdırılmasını
təklif edirlər.
Mənbə və Metod Qeydi
Orijinal başlıq: A Hybrid Conceptual Framework for Activity-Based Costing in Port Administrations
Müəlliflər və sıra: Jorge Martins; Carla Campos; Ana Costa; Ana Sousa.
Bərabər töhfə/bərabər birinci müəllif: Mənbə məqalədə belə bir bildiriş yoxdur.
Məsul müəllif: Ana Sousa.
Qurum: Higher Institute of Accounting and Administration, University of Aveiro, 3810-193 Aveiro, Portugal.
Jurnal: Accounting and Auditing.
Nəşriyyatçı: MDPI, Basel, Switzerland.
İl / cild / məqalə nömrəsi: 2026; 2; 21.
DOI: 10.3390/accountaudit2040021
Rəsmi DOI keçidi: https://doi.org/10.3390/accountaudit2040021
Academic Editor: Ioannis Passas.
Göndərilmə tarixi: 11 iyun 2026.
Reviziya tarixi: 25 sentyabr 2026.
Qəbul tarixi: 1 oktyabr 2026.
Nəşr tarixi: 3 noyabr 2026.
Mənbə növü: Konseptual idarəetmə uçotu / xərclərin hesablanması modelinin hazırlanması üzrə tədqiqat.
Rəyçi qiymətləndirilməsi statusu: Rəyçi qiymətləndirməsindən keçmiş elmi jurnalda dərc edilmiş məqalə.
Lisenziya: Creative Commons Attribution (CC BY).
Metod: Scopus, Web of Science və Google Scholar-da 2000–2025 dövrünü əhatə edən hədəflənmiş ədəbiyyat icmalı; əvvəlcədən müəyyən edilmiş xərc obyekti, fəaliyyət, resurs, bölüşdürmə bazası və xərc təyinetmə mexanizmi kateqoriyaları ilə keyfiyyət məlumatının çıxarılması; bu sübutların liman administrasiyaları üçün üçyollu konseptual modeldə sintezi.
Ədəbiyyat seçimi sayları: 30 ilkin qeyd; 12 dublikat çıxarıldı; 18 nəşr tam mətn üzrə qiymətləndirildi; 9 nəşr çıxarıldı; 9 nəşr əsas model hazırlama ədəbiyyatı kimi istifadə edildi.
Sistematik icmal statusu: Müəlliflər icmalın sistematik ədəbiyyat araşdırması olmadığını açıq şəkildə bildirirlər.
Modelin doğrulama statusu: Model hələ ekspert məsləhətləşməsinə və ya real liman məlumatları ilə empirik doğrulamaya məruz qalmamışdır.
Maliyyələşdirmə: PRR — Recovery and Resilience Plan və NextGenerationEU fondları; University of Aveiro daxilində “NEXUS: Innovation Pact—Green and Digital Transition for Transport, Logistics, and Mobility”, Project No. 53, application C645112083-00000059.
Etika komitəsi: Tətbiq olunmur.
Məlumatlandırılmış razılıq: Tətbiq olunmur.
Məlumatların əlçatanlığı: Tədqiqatın orijinal töhfələrinin məqalə daxilində olduğu; əlavə sualların məsul müəllifə yönəldilə biləcəyi bildirilmişdir.
Maraqlar toqquşması: Müəlliflər maraqlar toqquşmasının olmadığını bəyan etmişlər.
Müəllif töhfələri: Metodologiya Jorge Martins; doğrulama Ana Sousa; formal təhlil Ana Costa, Carla Campos və Jorge Martins; tədqiqat dörd müəllif; ilkin layihə Jorge Martins və Ana Sousa; nəzərdən keçirmə/redaktə Ana Costa, Carla Campos və Jorge Martins; vizuallaşdırma Ana Sousa və Jorge Martins; superviziya və layihə idarəetməsi Ana Costa, Carla Campos və Jorge Martins; maliyyənin əldə edilməsi Jorge Martins; resurslar Ana Sousa; proqram təminatı Ana Costa və Carla Campos tərəfindən bildirilib.
Mənbədaxili notasiya qeydi 1: \(\delta_{rk}\), r resursunun k fəaliyyəti tərəfindən istehlak edilən nisbəti kimi müəyyən edilsə də, ümumi qoruma şərtində mənbə \(\sum_j\delta_{rk}=1\) yazır. Bu ifadə səssizcə düzəldilməmişdir.
Mənbədaxili notasiya qeydi 2: Cədvəl 2 ilkin əməliyyat sürücüsü miqdarını \(q_{ij}\) kimi göstərdiyi halda \(i\) dəstək sahəsi indeksi, \(j\) əməliyyat sahəsi indeksi kimi müəyyən edilmişdir; fəaliyyət bölüşdürmə əmsalında isə \(k,j\) indekslərindən istifadə edilir. Mənbə bu indeks münasibətini ayrıca izah etmir.
Əsas şərh məhdudiyyəti: Modelin qiymətləndirmə, xərc nəzarəti, resurs bölüşdürülməsi, şəffaflıq, hesabatlılıq və ya qərar keyfiyyətinə mümkün töhfələri nəzəri gözləntilərdir. Real liman tətbiqində performans artımı sübut edilməmişdir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib