

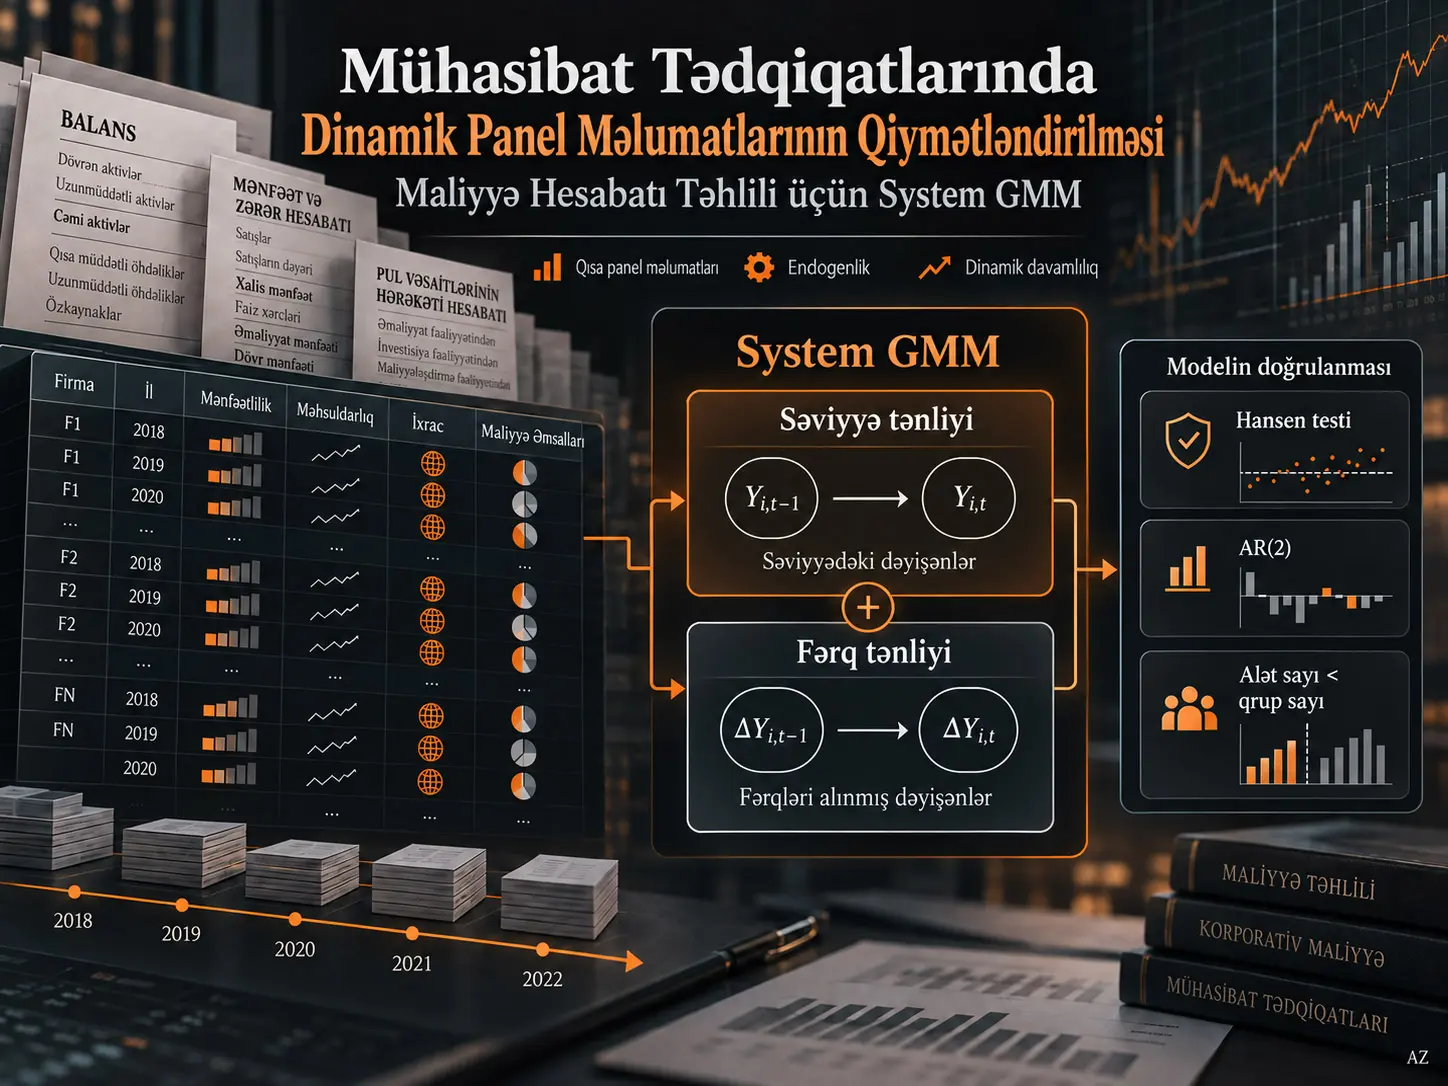
Blundell–Bond System GMM, çoxsaylı vahidlərin nisbətən az sayda dövr ərzində müşahidə olunduğu dinamik panel məlumatlarında gecikdirilmiş asılı dəyişəni, endogenliyi və müşahidə olunmayan vahidəxas heterogenliyi birlikdə nəzərə almaq üçün səviyyə və birinci-fərq tənliklərini vahid Generalized Method of Moments sistemi daxilində qiymətləndirən ekonometrik üsuldur. Maria Kalogera, Antonios Georgopoulos, Eleftherios Aggelopoulos və Ioannis Ch. Lampropoulos tərəfindən hazırlanmış tədqiqat System GMM-nin xüsusilə qısa dövrlü, KOBİ-lərin üstünlük təşkil etdiyi və böhran dəyişkənliyini ehtiva edən Cənub-Şərqi Avropa mühasibat panellərində metodoloji benchmark kimi istifadə edilə bilib-bilməyəcəyini araşdırır. Empirik tətbiq ICAP DataPrisma-dan əldə edilmiş 2005–2017 dövrünə aid 284 Yunanıstan istehsal şirkətini və ümumilikdə 3692 firma-il qeydini əhatə edir.
Tədqiqatın əsas əsaslandırması maliyyə hesabatı dəyişənlərinin zaman ərzində öz keçmişlərindən müstəqil hərəkət etməməsidir. Müəssisənin müəyyən ildəki özkapital gəlirliliyi, məhsuldarlığı və ya əməliyyat gəlirliliyi yalnız həmin ilin şərtlərindən deyil, əvvəlki dövrlərdə formalaşmış kapital strukturundan, yığılmış resurslardan, idarəetmə qərarlarından və müəssisəyəxas xüsusiyyətlərdən də təsirlənir. Bu struktur gecikdirilmiş asılı dəyişəni zəruri etdiyi halda, qısa panellərdə klassik fixed-effects qiymətləndirməsi Nickell qərəzi ilə üzləşir. Eyni zamanda ixrac, gəlirlilik, məhsuldarlıq və kapital strukturu kimi maliyyə dəyişənləri qarşılıqlı səbəblilik göstərə bilər; bu isə izahedici dəyişənlərin xəta termini ilə əlaqələnməsinə və endogenlik probleminə gətirib çıxarır.
Mənbə tədqiqatda dörd ayrı performans modeli one-step System GMM ilə qiymətləndirilmişdir. Gecikdirilmiş asılı dəyişənin əmsalları əmək məhsuldarlığında 0,8189, ROE-də 0,5025, EBITDA/özkapital nisbətində 0,6034 və EBITDA/cəmi aktivlər nisbətində 0,6433 olmuş və dörd modelin hamısında %1 səviyyəsində əhəmiyyətli tapılmışdır. Hansen testləri rədd edilməmiş, AR(2) p dəyərləri ənənəvi əhəmiyyətlilik hədlərinin üzərində qalmış və alətlərin sayı hər modeldə qrupların sayından aşağı saxlanmışdır. Bu nəticələr istifadə olunan System GMM spesifikasiyalarının araşdırılan nümunədə diaqnostik testlərdən keçdiyini göstərir. Bununla belə, bu testlər təkbaşına səbəbliliyi sübut etmir; tədqiqat onları moment şərtlərinin və model spesifikasiyasının məlumatlar tərəfindən rədd edilmədiyini göstərən diaqnostik vasitələr kimi şərh edir.
Mühasibat məlumatı niyə statik bir fotoşəkil deyil?
Balans və ya mənfəət və zərər hesabatındakı göstərici yalnız hesabat verildiyi ilin iqtisadi şərtlərinin məhsulu deyil. Müəssisənin kapital strukturu, maliyyələşdirmə qərarları, keçmiş investisiyaları, müştəri münasibətləri, insan kapitalı, brend dəyəri və mühasibat siyasətləri bir dövrdən digərinə daşınır. Buna görə maliyyə nisbətləri zaman ərzində yüksək dərəcədə davamlılıq göstərə bilər.
Tədqiqat bu strukturu accounting inertia, yəni mühasibat ətalətinin və ya mühasibat dəyərlərinin zaman üzrə davamlılığının ekonometrik qarşılığı kimi nəzərdən keçirir. Məsələn, t dövründəki performans ölçüsünün t−1 dövründəki dəyərindən təsirlənməsi modeldə gecikdirilmiş asılı dəyişənin istifadəsi ilə təmsil olunur.
Ümumi dinamik struktur belədir:
\[ Y_{i,t}=c_i+\beta_1Y_{i,t-1}+\beta_2X_{i,t}+\beta_3Z_{i,t}+\text{Year Dummies}_t+\varepsilon_{i,t} \]
Burada \(Y_{i,t}\), i müəssisəsinin t dövründəki performans göstəricisidir. \(Y_{i,t-1}\), eyni göstəricinin bir dövr gecikdirilmiş dəyəridir və performansın zaman üzrə davamlılığını tutur. \(X_{i,t}\), potensial olaraq endogen əsas izahedici dəyişənləri; \(Z_{i,t}\), ciddi ekzogen qəbul edilən nəzarət dəyişənlərini təmsil edir. \(c_i\), müəssisəyəxas və zaman ərzində dəyişməyən müşahidə olunmayan xüsusiyyətləri; \(\varepsilon_{i,t}\) isə idiosyncratic xəta terminini göstərir. İl dummy-ləri bütün müəssisələrə eyni zamanda təsir edə bilən ortaq dövr şoklarını absorbsiya edir.
System GMM hansı problemi həll edir?
System GMM qısa firma panellərində gecikdirilmiş asılı dəyişənin yaratdığı dinamik qərəzi, izahedici dəyişənlərdəki endogenliyi və müşahidə olunmayan firma heterogenliyini eyni qiymətləndirmə sistemi daxilində nəzərə almağa yönəlmiş dinamik panel qiymətləndiricisidir. Blundell–Bond yanaşması birinci-fərq tənliklərində gecikdirilmiş səviyyələri, səviyyə tənliklərində isə gecikdirilmiş birinci fərqləri daxili alətlər kimi istifadə etməklə Difference GMM-nin yüksək davamlılıq şəraitində üzləşə bildiyi zəif alət problemini azaltmağı hədəfləyir.
Dörd əsas ekonometrik problem
Tədqiqat mühasibat panel məlumatlarında dörd struktur ekonometrik problem müəyyən edir.
1. Dinamik davamlılıq
Maliyyə dəyişənləri öz keçmiş dəyərləri ilə güclü şəkildə əlaqəlidir. Gecikdirilmiş asılı dəyişənin fixed-effects modelinə əlavə edilməsi qısa T şəraitində təxminən \(O(1/T)\) dərəcəsində Nickell qərəzi yaradır. Mühasibat panellərində T çox vaxt 5–15 il kimi qısa olduğundan bu qərəz praktik əhəmiyyət daşıyır.
2. Endogenlik və ikitərəfli səbəblilik
İxrac və gəlirlilik əlaqəsi nümunəsində daha gəlirli firmalar ixraca başlaya bilər, ixrac təcrübəsi isə sonradan məhsuldarlığa təsir göstərə bilər. Əlaqə hər iki istiqamətdə işlədikdə izahedici dəyişən xəta termini ilə əlaqələnə və OLS qiymətləndirmələri qərəzli ola bilər.
3. Müşahidə olunmayan firma heterogenliyi
Mühasibat siyasətlərinin aqressivliyi, korporativ idarəetmənin keyfiyyəti, təşkilati mədəniyyət və ya idarəetmə keyfiyyəti kimi amillər maliyyə hesabatlarında birbaşa görünməyə bilər; lakin həm asılı, həm də izahedici dəyişənlərə təsir göstərə bilər. Fixed effects zaman ərzində dəyişməyən bu heterogenliyi aradan qaldıra bilər, lakin dinamik modeldə Nickell qərəzi problemini yaradır.
4. Mühasibat dəyişənlərində ölçmə xətası
Mühasibat standartlarının tanınma və ölçmədə rəhbərliyə müəyyən dərəcədə mülahizə sərbəstliyi verməsi hesabat verilən dəyişənlərə səs-küy əlavə edə bilər. OLS şəraitində ölçmə xətası əmsalları sıfıra doğru çəkə bilən attenuation bias yarada bilər. Tədqiqat müxtəlif gecikmələrin alət kimi istifadəsinin yalnız bir dövrə xas ölçmə xətasının təsirini azalda bildiyini müdafiə edir.
Difference GMM ilə System GMM arasındakı fərq nədir?
Difference GMM firma sabit təsirlərini birinci fərq almaqla təmizləyir və endogen dəyişənlərin gecikdirilmiş səviyyələrini alət kimi istifadə edir; System GMM isə əlavə olaraq səviyyə tənliklərini sistemə daxil edir və bu tənliklərdə gecikdirilmiş birinci fərqlərdən alətlər yaradır. Maliyyə dəyişənləri yüksək dərəcədə davamlı olduqda Difference GMM-də gecikdirilmiş səviyyə alətləri zəifləyə bilər; System GMM-nin əlavə səviyyə moment şərtləri belə şəraitdə identifikasiyanı gücləndirmək üçün nəzərdə tutulmuşdur.
| Qiymətləndirici | Gecikdirilmiş asılı dəyişən | Endogenlik | Müşahidə olunmayan heterogenlik | Yüksək davamlılığa uyğunluq |
|---|---|---|---|---|
| Pooled OLS | Qərəzli və tutarsız | Həll edilmir | Nəzarət edilmir | Uyğun deyil |
| Fixed Effects | Nickell qərəzi | Məhdud | Within çevrilməsi ilə aradan qaldırılır | Dinamik qısa panellərdə problemlidir |
| Random Effects | Qərəzli ola bilər | Ekzogenlik fərz edir | Qismən modelləşdirilir | Məhdudlaşdırıcı fərziyyələrdən asılıdır |
| IV/2SLS | Xarici alət tələb edir | Etibarlı alət varsa həll oluna bilər | Spesifikasiyadan asılıdır | Uyğun xarici alət tapmaq çətin ola bilər |
| Difference GMM | Daxili alətlərlə tutarlı qiymətləndirmə | Daxili alətlər | Birinci fərqlə aradan qaldırılır | Yüksək davamlılıqda alətlər zəifləyə bilər |
| System GMM | Dinamik strukturu birbaşa ehtiva edir | Daxili alətlər | Səviyyə + fərq sistemi | Tədqiqatın araşdırdığı şəraitdə uyğun benchmark |
Daxili alət istifadəsinin mühasibat məntiqi
System GMM-nin fərqləndirici xüsusiyyətlərindən biri həmişə kənardan yeni alət dəyişəni axtarmaq əvəzinə paneldəki dəyişənlərin keçmiş dəyərlərindən yararlanmasıdır. Tədqiqatın mühasibat şərhinə görə keçmiş performans cari performansı proqnozlaşdırdığı üçün gecikmələr alət baxımından relevance təmin edir. Uyğun moment şərtləri altında keçmiş dəyərlərin cari gözlənilməz şoklarla əlaqəsiz qəbul edilməsi də exogeneity şərtinin qurulmasına kömək edir.
Lakin “gecikmə varsa avtomatik olaraq etibarlı alət var” nəticəsi çıxarıla bilməz. Gecikdirilmiş alətlərin etibarlılığı serial korrelyasiya strukturundan, moment şərtlərindən və diaqnostik testlərdən asılıdır. Buna görə System GMM-də qiymətləndirmə nəticəsi qədər alət dəstinin davranışı da hesabat verilməlidir.
Alətlərin sayı niyə kritikdir?
GMM-də hər əlavə gecikmə və dövr yeni moment şərtləri yaradaraq alətlərin sayını sürətlə artıra bilər. Alət sayının həddindən artıq yüksəlməsi instrument proliferation probleminə gətirib çıxara bilər; model məlumatlara həddindən artıq uyğunlaşa və Hansen testinin etibarsız alətləri ayırd etmə gücü zəifləyə bilər.
Bu tədqiqatda instrument matrix bütün modellərdə collapsed formada istifadə edilmiş və alətlərin sayı qrupların sayından aşağı saxlanmışdır. Hesabat verilən dörd modeldə alət sayı müvafiq olaraq 100, 96, 95 və 88; qrup sayı isə 281–282 aralığındadır.
Nümunənin strukturu
| Xüsusiyyət | Dəyər |
|---|---|
| Dövr | 2005–2017 |
| Şirkət | 284 |
| Sektor | 24 |
| Cəmi firma-il qeydi | 3692 |
| İxracatçı | 142 |
| İxracatçı olmayan | 142 |
| KOBİ | 221 |
| Ənənəvi sektor firması | 154 |
| Daha yüksək texnologiyalı sektorlar | 130 |
| Effektiv qiymətləndirmə nümunələri | 2384–2669 müşahidə |
Firma müşahidə edildiyi bütün illərdə ixrac/satış nisbəti ən azı %50 olduqda ixracatçı kimi təsnif edilmişdir. Export status və KOBİ statusu firma səviyyəsində zaman ərzində sabitdir. Bu xüsusiyyətlər birinci-fərq tənliyində aradan qalxdığından System GMM-nin səviyyə tənliyində identifikasiya olunur.
Kənar dəyərlər necə emal edildi?
Performans dəyişənləri boxplot təhlili ilə yoxlanmış və ekstremal dəyərlərin təsiri winsorization ilə məhdudlaşdırılmışdır. ROE daxil olmaqla təsirlənən performans dəyişənləri 5. və 95. persentillərdə winsorize edilmişdir. Bu yanaşma müşahidələri tamamilə silmək əvəzinə ekstremal ucların qiymətləndirməyə təsirini məhdudlaşdırır.
Performans dəyişənləri
| Dəyişən | Tərif | Modeldəki rol |
|---|---|---|
| ROE | Xalis mənfəət / cəmi özkapital | Asılı dəyişən |
| EBITDA / Equity | EBITDA / özkapital | Alternativ gəlirlilik ölçüsü |
| EBITDA / Total Assets | EBITDA / cəmi aktivlər | Alternativ gəlirlilik ölçüsü |
| Labor Productivity | Satışlar / cəmi işçi sayının loqarifmi | Asılı dəyişən |
Nəzarət və qarşılıqlı təsir dəyişənləri arasında export activity, SME, crisis, Export Activity × SME, Export Activity × Crisis, SME × Crisis, SME × Export Activity × Crisis, firma yaşı, kapital strukturu, likvidlik, sektor və məkan yer alır.
Tədqiqatın Metodu və Nəticələri
Dörd tədqiqat sualı
- İxrac fəaliyyəti məhsuldarlıq və gəlirliliklə ölçülən ümumi iqtisadi performansla necə əlaqəlidir?
- KOBİ statusu ixrac ilə performans arasındakı əlaqəni necə dəyişir?
- Maliyyə böhranının başlanması ixrac yönümlülüyü ilə firma performansı arasındakı dinamik əlaqəni necə dəyişir?
- Firma ölçüsü və böhranın ixrac ilə performans arasındakı əlaqəyə birgə təsiri nədir?
System GMM tətbiqinin texniki strukturu
Qiymətləndirmələr Stata 13 daxilində xtabond2 istifadə edilməklə one-step System GMM ilə aparılmışdır. Forward orthogonal deviations istifadə edilmiş, heteroskedastikliyə davamlı standart xətalara sonlu nümunə düzəlişi tətbiq edilmişdir.
Gecikdirilmiş asılı dəyişənlər və kapital strukturu endogen kimi qəbul edilmiş və öz gecikdirilmiş səviyyələri ilə GMM-style instrument edilmişdir.
ROE, EBITDA/equity və kapital strukturu kimi daha davamlı sıralarda L2–L13 gecikmələri istifadə edilmişdir. Əmək məhsuldarlığı və EBITDA/total assets kimi daha az davamlı sıralarda L2–L3 kifayət hesab edilmişdir.
Bu gecikmə diapazonları bütün modellər üçün mexaniki şəkildə sabitləşdirilməmiş; müəlliflər hər modeldə etibarlı diaqnostik dəyərləri qoruyan və instrument proliferation yaratmayan ən qısa uyğun gecikmə dərinliyini seçdiklərini bildirirlər.
Əsas System GMM nəticələri
| Model | Gecikdirilmiş asılı dəyişən | Export Activity | Export × SME | Müşahidə |
|---|---|---|---|---|
| Labor Productivity | 0,8189*** | −0,0487 | 0,4112*** | 2407 |
| ROE | 0,5025*** | −0,1724*** | 0,1259* | 2384 |
| EBITDA / Equity | 0,6034*** | −0,1264** | 0,1487** | 2669 |
| EBITDA / Total Assets | 0,6433*** | −0,0513*** | 0,0581*** | 2669 |
*** p<0,01; ** p<0,05; * p<0,10.
Dörd modelin hamısında gecikdirilmiş performans ölçüsünün güclü və müsbət olması maliyyə performansının yüksək davamlılığını göstərir. Ən yüksək dinamik əmsal əmək məhsuldarlığında 0,8189, ən aşağı əmsal ROE-də 0,5025-dir.
Bu əmsalların şərhi “keçmiş dəyər gələcəyi qəti müəyyən edir” deyil. Əmsallar modelin digər komponentləri nəzarətdə saxlanıldıqda əvvəlki dövr performansının cari performansla güclü əlaqəsini təmsil edir.
Hansen və AR(2) testləri System GMM-də nəyi yoxlayır?
Hansen J testi istifadə olunan alətlərin birlikdə xəta termini ilə əlaqəsiz olduğu barədə overidentifying restrictions fərziyyəsini sınayır, Arellano–Bond AR(2) testi isə birinci-fərq qalıqlarında ikinci dərəcəli serial korrelyasiyanın olub-olmadığını yoxlayır. System GMM-də AR(1)-in müşahidə olunması gözlənilə bilər; lakin əhəmiyyətli AR(2) ikinci gecikmələrin alət kimi etibarlılığını təhdid edir. Bu testlərin rədd edilməməsi zəruri spesifikasiya nəzarətidir, lakin səbəbliliyin avtomatik sübutu deyil.
| Model | AR(1) p | AR(2) p | Hansen p | Difference-in-Hansen p | Alət / qrup |
|---|---|---|---|---|---|
| Labor Productivity | 0,000 | 0,139 | 0,180 | 0,514 | 100 / 282 |
| ROE | 0,000 | 0,200 | 0,102 | 0,813 | 96 / 281 |
| EBITDA / Equity | 0,000 | 0,550 | 0,177 | 0,647 | 95 / 282 |
| EBITDA / Total Assets | 0,000 | 0,182 | 0,144 | 0,935 | 88 / 282 |
AR(1) dörd modelin hamısında əhəmiyyətlidir; System GMM-nin fərqlənmiş qalıqlarında bu vəziyyət gözlənilir. Bunun əksinə, AR(2) dörd modelin heç birində rədd edilmir. Hansen və Difference-in-Hansen testləri də hesabat verilən spesifikasiyalarda rədd edilmir.
Hansen p dəyəri niyə 1-ə yaxınlaşmamalıdır?
Hansen testində yüksək p dəyəri səthi baxımdan müsbət görünsə də, alətlərin sayı həddindən artıq artdıqda testin ayırdetmə gücü zəifləyə və p dəyəri süni şəkildə 1-ə yaxınlaşa bilər. Tədqiqat buna görə alətlərin sayını məhdudlaşdırmış, instrument matrix-i collapse etmiş və Hansen nəticələrini instrument proliferation riski ilə birlikdə qiymətləndirmişdir.
Mənbə müəllifləri öz nümunə strukturları və əsaslandıqları tətbiqi ədəbiyyat çərçivəsində Hansen p dəyərlərinin təxminən 0,10–0,25 aralığında olmasını sağlam praktik göstərici kimi müzakirə edirlər. Bu interval universal riyazi qəbul həddi kimi deyil, tədqiqatın istifadə etdiyi tətbiqi rəhbər kontekstində oxunmalıdır.
İxracın təsiri niyə tək bir əmsaldan oxuna bilməz?
Modeldə Export Activity; SME, Crisis və onların ikili/üçlü qarşılıqlı təsirləri ilə birlikdə yerləşdiyi üçün “ixrac əmsalı” təkbaşına bütün müəssisələr və ya bütün dövrlər üçün ümumi ixrac təsirini təmsil etmir. Müəyyən firma növündə və böhran şəraitində ixracın ümumi təsiri müvafiq əsas və qarşılıqlı təsir əmsallarının birlikdə qiymətləndirilməsini tələb edir.
KOBİ və ixrac əlaqəsi
Export Activity × SME əmsalı dörd modelin hamısında müsbətdir. Lakin tədqiqat gəlirlilik modellərində yalnız fərdi əmsala əsaslanaraq KOBİ ixrac üstünlüyü elan etmir; bütün müvafiq interaction terms üçün joint significance testlərini və combined marginal effects nəticələrini əsas götürür.
Əmək məhsuldarlığı modelində qarşılıqlı təsir terminləri birlikdə əhəmiyyətlidir: Wald testi p=0,030. Böhran dövründə ixracatçı KOBİ-lərin ümumi marjinal ixrac təsiri 0,340 və p=0,012 tapılmışdır.
Bunun əksinə, gəlirlilik modellərindəki interaction terms birlikdə əhəmiyyətli deyil: ROE üçün p=0,105; EBITDA/equity üçün p=0,134; EBITDA/total assets üçün p=0,055. Buna görə tədqiqat ixracatçı KOBİ-lərdə məhsuldarlıq üstünlüyünü dəstəkləyir, lakin gəlirlilik üstünlüyü barədə nəticələri yetərsiz/inconclusive hesab edir.
Böhran dövründə nə dəyişdi?
Export Activity × Crisis əmsalı əmək məhsuldarlığı modelində 0,1939 və p<0,05 səviyyəsində müsbətdir. Mənbə müəllifləri bunu böhran zamanı ixracatçı firmaların məhsuldarlığı qorumaq və ya artırmaq səyləri ilə uyğun bir nümunə kimi müzakirə edirlər.
Bununla belə, eyni üstünlük gəlirlilik modellərində statistik baxımdan güclü şəkildə ortaya çıxmamışdır. Buna görə tədqiqatın “export shield” kimi müzakirə etdiyi davamlılıq təsiri məhsuldarlıq ölçüsündə görünür, lakin avtomatik olaraq gəlirliliyə daşınmır.
Üçlü qarşılıqlı təsir nə göstərir?
SME × Export Activity × Crisis əmsalı əmək məhsuldarlığında −0,2158 və p<0,05-dir. Bu mənfi üçlü qarşılıqlı təsir KOBİ statusu ilə ixracın məhsuldarlıq baxımından ümumi üstünlüyünün böhran şəraitində zəifləyə biləcəyinə işarə edir.
Bununla belə, böhrandakı ümumi marjinal təsir 0,340 və müsbət qaldığından, üçlü qarşılıqlı təsir əmsalını təkbaşına “böhranda ixrac KOBİ-lərə zərər verdi” kimi şərh etmək düzgün deyil. Qarşılıqlı təsirli modellərdə son şərh mürəkkəb marjinal təsirlərə əsaslanmalıdır.
OLS və Fixed Effects niyə fərqli dinamik əmsallar verir?
Tədqiqatın eyni məlumatlar üzərində apardığı müqayisədə pooled OLS gecikdirilmiş asılı dəyişən əmsalını yuxarı, fixed effects isə qısa panel Nickell qərəzinə görə aşağı çəkir; one-step System GMM əmsalları dörd performans modelində bu iki sərhəd arasında qalır. Müəlliflər bu “bracketing” nümunəsini System GMM spesifikasiyasının gözlənilən dinamik davranışla uyğunluğuna dair əlavə metodoloji sübut kimi istifadə edirlər.
| Performans ölçüsü | Pooled OLS | Fixed Effects | System GMM 1-Step | System GMM 2-Step | Difference GMM |
|---|---|---|---|---|---|
| Labor Productivity | 0,918 | 0,677 | 0,819 | 0,816 | 0,612 |
| ROE | 0,562 | 0,265 | 0,503 | 0,596 | 0,368 |
| EBITDA / Equity | 0,654 | 0,383 | 0,603 | 0,641 | 0,532 |
| EBITDA / Total Assets | 0,723 | 0,392 | 0,643 | 0,630 | 0,477 |
Dörd modelin hamısında one-step System GMM qiymətləndirməsi pooled OLS və fixed-effects dəyərləri arasında qalır.
One-step və two-step System GMM müqayisəsi
Two-step GMM asimptotik olaraq daha səmərəli ola bilər; lakin kiçik və orta ölçülü nümunələrdə standart xətaların aşağıya doğru qərəz göstərməsi mühüm problemdir. Windmeijer düzəlişi bu problemi azaltmağı hədəfləyir.
Mənbə tədqiqat əsas qiymətləndirici kimi one-step System GMM istifadə edir. Müəlliflər bunu araşdırılan nümunə ölçülərində daha konservativ inferensiya əsası kimi əsaslandırır və two-step System GMM-ni davamlılıq yoxlaması kimi ayrıca hesabat verirlər.
Əmək məhsuldarlığı modelində joint interaction test one-step System GMM-də p=0,030, two-step System GMM-də p=0,004-dür. Gəlirlilik qarşılıqlı təsirləri System GMM-nin hər iki variantında da birlikdə əhəmiyyətli olmur. Beləliklə, tədqiqatın “ixracatçı KOBİ-lər üçün məhsuldarlıq üstünlüyü var, gəlirlilik üstünlüyü isə qeyri-müəyyəndir” əsas nəticəsi yalnız one-step seçiminə bağlı deyil.
Difference GMM niyə daha zəif qaldı?
Difference GMM yalnız fərqlənmiş tənliyi istifadə etdiyindən firma səviyyəsində zaman ərzində dəyişməyən export status və SME kimi dəyişənlərin səviyyə məlumatı aradan qalxır. Tədqiqatda size–export interaction Difference GMM altında daha zəif identifikasiya olunmuş və əmək məhsuldarlığında joint interaction test p=0,207-yə yüksəlmişdir.
Difference GMM Hansen p dəyərləri də System GMM ilə müqayisədə daha aşağı olmuşdur; məsələn, əmək məhsuldarlığında 0,071, ROE-də 0,064 və EBITDA/total assets modelində 0,035 hesabat verilmişdir.
Müəlliflər bu nümunəni yüksək davamlılığın və zaman ərzində sabit/demək olar ki, sabit regressorlara malik bu məlumat strukturunda səviyyə tənliklərini qoruyan System GMM-nin identifikasiya baxımından daha uyğun olması ilə əlaqələndirirlər.
Tədqiqatın dəstəklədiyi nəticələr
- Araşdırılan firma panelində maliyyə performansı dəyişənləri güclü zaman davamlılığı göstərir.
- System GMM-nin hesabat verilən dörd spesifikasiyası Hansen, AR(2), Difference-in-Hansen və alət sayı yoxlamalarından keçir.
- System GMM gecikdirilmiş asılı dəyişən əmsalları pooled OLS və fixed-effects qiymətləndirmələri arasında gözlənilən bracketing nümunəsini göstərir.
- One-step və two-step System GMM nəticələri əsas metodoloji nəticələr baxımından oxşar istiqamət verir.
- İxracatçı KOBİ-lərin əmək məhsuldarlığı baxımından üstünlüyünə dair dəstək vardır.
- Gəlirlilik baxımından eyni üstünlüyü təsdiqləyəcək kifayət qədər birgə qarşılıqlı təsir sübutu yoxdur.
- Qısa, KOBİ-lərin üstünlük təşkil etdiyi və böhran dövrü dəyişkənliyini ehtiva edən bu Cənub-Şərqi Avropa tipli panel şəraitində System GMM metodoloji benchmark kimi istifadə edilə bilər; lakin düzgün spesifikasiya və diaqnostik intizam tələb olunur.
Tədqiqatın dəstəkləmədiyi nəticələr
- System GMM-nin bütün mühasibat məlumat dəstlərində avtomatik olaraq ən yaxşı qiymətləndirici olduğu nəticəsi çıxarıla bilməz.
- Hansen testinin rədd edilməməsi alətlərin mütləq mənada düzgün olduğunu sübut etmir.
- AR(2) testinin rədd edilməməsi səbəbliliyi sübut etmir.
- İxracın bütün firmalarda gəlirliliyi artırdığı göstərilməmişdir.
- KOBİ-lərin bütün performans ölçülərində ixracdan daha çox faydalandığı göstərilməmişdir.
- Yunanıstan firma panelindəki əmsallar başqa ölkə və ya dövrlərə yoxlama aparılmadan birbaşa ümumiləşdirilə bilməz.
- System GMM-nin texniki baxımdan daha inkişaf etmiş olması yanlış alət seçimi və ya həddindən artıq alət sayı kimi spesifikasiya xətalarını avtomatik aradan qaldırmır.
Metodoloji məhdudiyyətlər
Empirik doğrulama yalnız bir ölkənin firma panelinə əsaslanır. Məlumat strukturu Cənub-Şərqi Avropadakı bir çox qısa və KOBİ ağırlıqlı panellə oxşar xüsusiyyətlər daşısa da, bütün ölkələri təmsil etdiyi fərz edilə bilməz.
İxracatçı və ixracatçı olmayan şirkətlərin 142/142 kimi nümunə dizaynında balanslaşdırılması müqayisəliliyi təmin edir; lakin baş məcmudakı real ixracatçı payını təmsil edən təbii nümunə nisbəti deyil.
Export status və SME time-invariant kimi müəyyən edilmişdir və System GMM-nin səviyyə tənliyində identifikasiya olunur. Bu yanaşma standard level moment assumptions-ın etibarlılığından asılıdır.
Yüksək dərəcəli qarşılıqlı təsirlərin qiymətləndirmə dəqiqliyi xüsusilə iri ixracatçı firmaların sayının məhdud olması səbəbindən aşağı düşə bilər.
Hansen və AR(2) diaqnostikaları moment şərtlərinin məlumatlar tərəfindən rədd edilib-edilmədiyini qiymətləndirir; düzgün iqtisadi nəzəriyyəni, tam causal identification-ı və ya modelin bütün alternativ spesifikasiyalardan üstünlüyünü təkbaşına sübut etmir.
Mənbə və Metod Qeydi
Özgün başlıq: Dynamic Panel Data Estimation in Accounting Research: System GMM as a Benchmark for Financial Statement Analysis
Müəlliflər: Maria Kalogera; Antonios Georgopoulos; Eleftherios Aggelopoulos; Ioannis Ch. Lampropoulos.
Corresponding author: Maria Kalogera.
Qurum: Department of Business Administration, University of Patras, 26504 Patras, Greece.
Jurnal: Accounting and Auditing.
Nəşriyyat: MDPI, Basel, Switzerland.
Biblioqrafik qeyd: 2026, Volume 2, Issue 3, Article 16.
DOI: 10.3390/accountaudit2030016
Nəşr tarixi: 1 Sentyabr 2026.
Redaksiya tarixləri: Received 29 June 2026; Revised 21 August 2026; Accepted 25 August 2026.
Mənbə növü: Resenziyalı empirik və metodoloji mühasibat-ekonometriya tədqiqatı.
Lisenziya: Creative Commons Attribution (CC BY).
Məlumat mənbəyi: ICAP DataPrisma firma səviyyəli məlumat bazası.
Nümunə: 2005–2017 dövründə 284 Yunanıstan istehsal şirkəti; 24 sektor; 3692 firma-il qeydi; 142 ixracatçı və 142 ixracatçı olmayan şirkət; 221 KOBİ.
Əsas üsul: Blundell–Bond System GMM; one-step qiymətləndirmə; Stata 13 xtabond2; forward orthogonal deviations; heteroskedastikliyə davamlı standart xətalar və sonlu nümunə düzəlişi.
Alət strukturu: Gecikdirilmiş asılı dəyişən və kapital strukturu GMM-style endogenous regressors kimi nəzərdən keçirilmişdir. Daha davamlı dəyişənlərdə L2–L13, daha az davamlı performans ölçülərində L2–L3 alət gecikmələri istifadə edilmişdir. Instrument matrix collapse edilmişdir.
Diaqnostik testlər: Hansen J, Difference-in-Hansen, Arellano–Bond AR(1)/AR(2) və alət sayının qrup sayından aşağı saxlanması.
Davamlılıq: Pooled OLS, Fixed Effects, one-step System GMM, Windmeijer-düzəlişli two-step System GMM və Difference GMM müqayisəsi; həmçinin dörd alternativ performans tərifi istifadə edilmişdir.
Maliyyələşdirmə: Tədqiqat xarici maliyyələşdirmə almamışdır.
Institutional Review Board: Tətbiq edilmir.
Informed Consent: Tətbiq edilmir.
Məlumatların əlçatanlığı: Məlumatlar ICAP DataPrisma-dan təmin edilmişdir; giriş məhduddur və ICAP DataPrisma-nın icazəsi ilə müəlliflərdən əldə edilə bilər.
Maraqlar toqquşması: Müəlliflər maraqlar toqquşması bildirməmişdir.
Müəllif töhfələri: Conceptualization: Maria Kalogera, Antonios Georgopoulos, Eleftherios Aggelopoulos və Ioannis Ch. Lampropoulos; methodology: Maria Kalogera və Eleftherios Aggelopoulos; original draft: Maria Kalogera; review and editing: Maria Kalogera, Eleftherios Aggelopoulos və Ioannis Ch. Lampropoulos; supervision: Antonios Georgopoulos.
Əsas şərh sərhədi: Tədqiqat System GMM-nin araşdırılan qısa, KOBİ-lərin üstünlük təşkil etdiyi və böhran dəyişkənliyini ehtiva edən firma panelində diaqnostik baxımdan yaxşı davrandığını və metodoloji benchmark olmağa uyğun olduğunu göstərir. Hansen və AR(2) testlərinin uğurlu olması təkbaşına causal validity sübutu deyil; metod seçimi iqtisadi nəzəriyyə, məlumatyaratma prosesi, alət identifikasiya fərziyyələri və spesifikasiya intizamı ilə birlikdə qiymətləndirilməlidir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib