


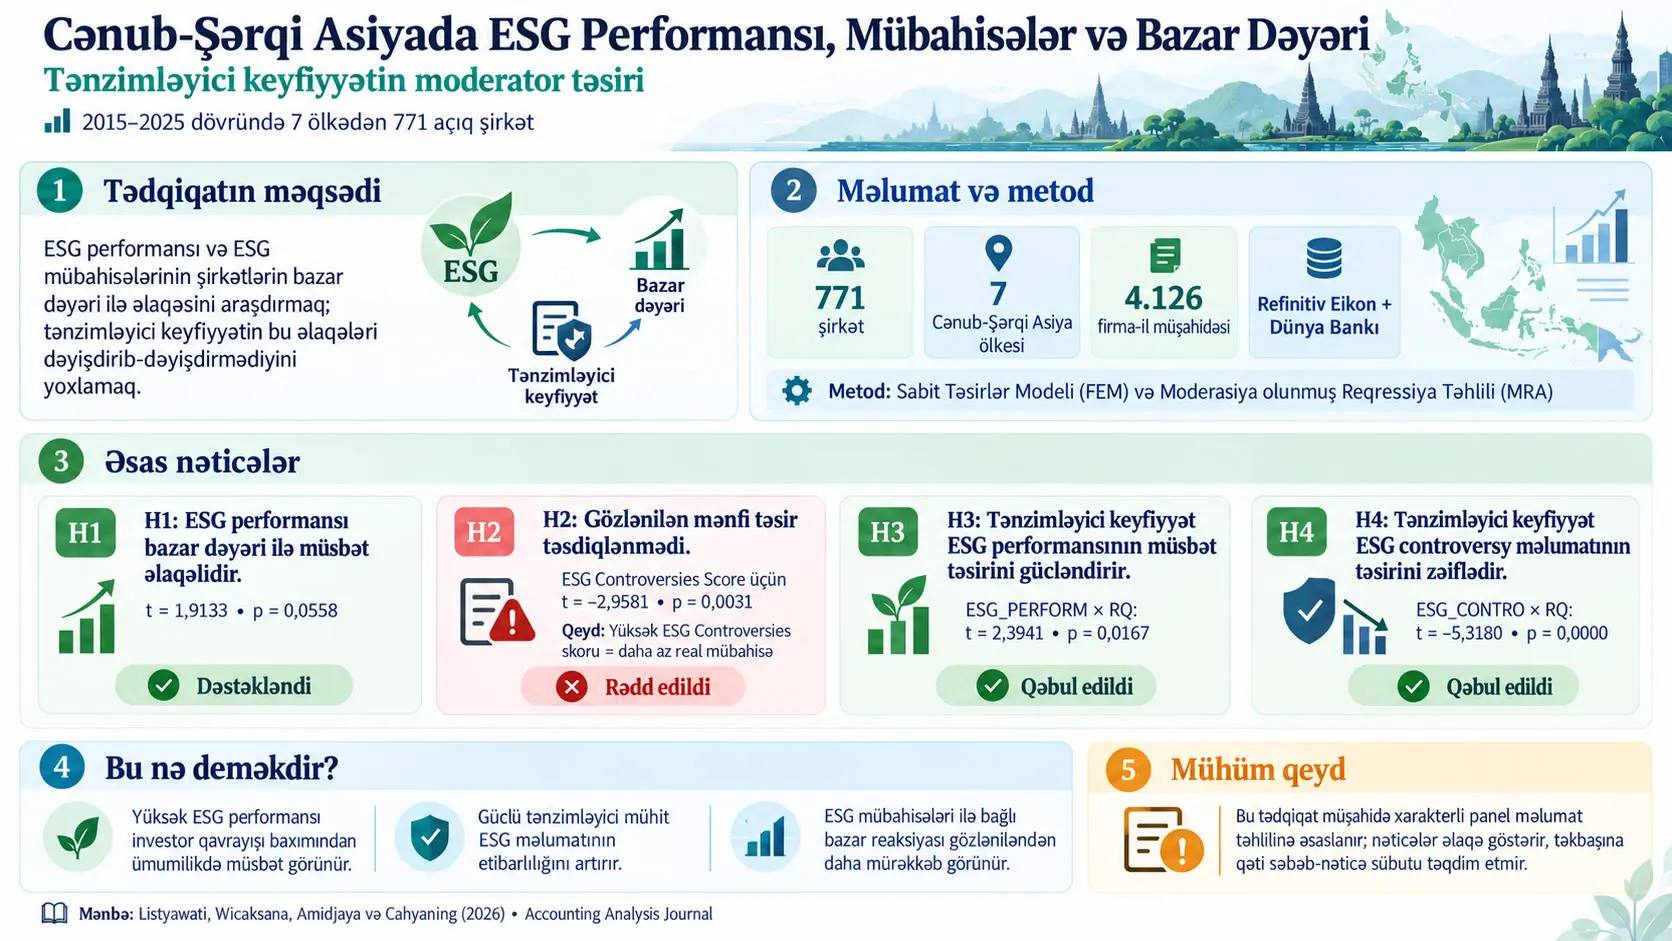
ESG performansı, şirkətin ekoloji, sosial və korporativ idarəetmə sahələrində davamlılıq performansını təmsil edən birləşik göstəricidir; bu tədqiqat Refinitiv Eikon ESG ballarından istifadə etməklə ESG performansı və ESG mübahisələrinin Cənub-Şərqi Asiyadakı açıq səhmdar şirkətlərin bazar dəyəri ilə əlaqəsini və ölkə səviyyəsində tənzimləyici keyfiyyətin bu əlaqələri dəyişdirib-dəyişdirmədiyini araşdırmışdır. Tədqiqat 2015–2025 dövründə yeddi ölkədən 771 şirkəti əhatə edən balanslaşdırılmamış panel məlumatlarını Sabit Təsirlər Modeli və Moderated Regression Analysis ilə təhlil etmiş; bütün reqressiya dəyişənləri üzrə tam məlumat olan 4.126 firma-il müşahidəsindən istifadə etmişdir.
Əsas modeldə ESG performansının bazar dəyəri ilə müsbət əlaqəsi t = 1,9133 və p = 0,0558 ilə %10 əhəmiyyətlilik səviyyəsində təxminən əhəmiyyətli hesab edilmiş və H1 dəstəklənmişdir. ESG Controversies Score üçün t = −2,9581 və p = 0,0031 tapılmışdır. Burada balın istiqaməti kritik əhəmiyyət daşıyır: Refinitiv ESG Controversies Score yüksəldikcə real mübahisə və ya qalmaqal intensivliyi azalır. Buna görə mənfi bal əlaqəsi, daha yaxşı mübahisə qeydinə malik şirkətlərin daha aşağı; real mübahisə intensivliyi daha yüksək olan şirkətlərin isə daha yüksək bazar dəyəri ilə birlikdə müşahidə edildiyi qeyri-adi bir nümunəni ifadə edir. Buna görə H2 dəstəklənməmişdir.
Tənzimləyici keyfiyyət ESG performansı ilə bazar dəyəri arasındakı müsbət əlaqəni əhəmiyyətli şəkildə gücləndirmişdir: ESG_PERFORM × RQ qarşılıqlı təsirində t = 2,3941 və p = 0,0167 bildirilmiş və H3 qəbul edilmişdir. ESG_CONTRO × RQ qarşılıqlı təsiri isə t = −5,3180 və mənbə cədvəlində p = 0,0000 ilə əhəmiyyətlidir. Müəlliflər bunu güclü tənzimləyici mühitlərin ESG mübahisə məlumatının şirkətin qiymətləndirilməsindəki təsirini zəiflədən institusional sərhəd şərti yaratması kimi şərh etmiş və H4-ü qəbul etmişlər.
Tədqiqat mühüm olsa da, səbəbiyyət sübutu deyil. Şirkətlər təsadüfi şəkildə ESG performansı və ya tənzimləyici keyfiyyət şərtlərinə təyin edilməmişdir. Bundan əlavə, dərc olunmuş reqressiya cədvəlində əmsal böyüklükləri deyil, yalnız t-statistikaları və p-dəyərləri verildiyi üçün dəyişənlərdəki bir vahidlik dəyişmənin bazar dəyərini dəqiq nə qədər dəyişdirdiyini bu məqalədən hesablamaq mümkün deyil.
Tədqiqatın əsas problemi nədir?
Şirkətlərdən yalnız maliyyə mənfəəti yaratmaları deyil, həm də ekoloji təsirlərini, işçilərlə və cəmiyyətlə münasibətlərini və korporativ idarəetmə keyfiyyətlərini idarə etmələri gözlənilir. ESG yanaşması bu ekoloji, sosial və idarəetmə ölçülərini birlikdə qiymətləndirməyə çalışır.
Lakin şirkətlərin güclü ESG siyasətləri açıqlaması ilə real fəaliyyətlərində ortaya çıxan ekoloji, sosial və ya idarəetmə problemləri eyni vaxtda müşahidə oluna bilər. Şirkət yüksək ESG performansı bildirərkən ətraf mühitin çirklənməsi, işçi hüquqlarının pozulması, korrupsiya və ya səhmdar hüquqları ilə bağlı mübahisələrlə də üzləşə bilər.
Bu vəziyyət investor üçün iki fərqli informasiya siqnalı yaradır: bir tərəfdə şirkətin ümumi ESG performansı, digər tərəfdə isə şirkət haqqında ortaya çıxan ESG mübahisələri vardır. Tədqiqatın əsas sualı bu iki siqnalın bazar dəyərinə necə əks olunduğu və investorların bu məlumatı qiymətləndirərkən ölkənin tənzimləyici keyfiyyətindən təsirlənib-təsirlənmədiyidir.
Ədəbiyyat boşluğu
Mənbəyə görə əvvəlki tədqiqatlar ESG performansı ilə şirkət dəyəri və ya ESG mübahisələri ilə şirkət dəyəri arasındakı əlaqələri əsasən ayrı-ayrılıqda nəzərdən keçirmişdir. Bundan əlavə, sübutların mühüm hissəsi inkişaf etmiş bazarlardan gəlir.
Bu tədqiqat firma səviyyəsində ESG performansını və ESG mübahisə məlumatını eyni model daxilində, ölkə səviyyəsindəki tənzimləyici keyfiyyətlə birlikdə araşdıraraq bu boşluğu hədəfləyir. Cənub-Şərqi Asiya ölkələrinin tənzimləyici mühitlərinin bir-birindən fərqlənməsi ESG məlumatının investorlar tərəfindən eyni etibarlılıqla qiymətləndirilməməsinə səbəb ola bilər.
Legitimlik Nəzəriyyəsi nədir?
Legitimlik Nəzəriyyəsi, şirkətlərin fəaliyyətlərini cəmiyyətin dəyərləri, normaları və gözləntiləri ilə uyğun göstərməyə və beləliklə sosial qəbul əldə etməyə çalışdığını izah edən nəzəri çərçivədir.
Şirkət ekoloji təsirlərini azaldır, işçi hüquqlarını qoruyur, şəffaf idarəetmə tətbiq edir və bu fəaliyyətləri etibarlı şəkildə açıqlayırsa, maraqlı tərəflərin gözündə daha legitim görünə bilər. Mənbə bu legitimliyin şirkətin reputasiyası, investor etimadı və nəticədə bazar dəyəri ilə əlaqəli ola biləcəyini müzakirə edir.
Əksinə, ətraf mühitin çirklənməsi, işçi hüquqlarının pozulması, korrupsiya və ya idarəetmə problemləri kimi ESG mübahisələri şirkətin sosial legitimliyinə zərər verə bilər. Nəzəri olaraq bunun investor etimadını azaltması və şirkət dəyərini aşağı salması gözlənilə bilər. Tədqiqatın H2 hipotezi bu gözlənti üzərində qurulmuşdur; lakin empirik nəticə bu gözləntini dəstəkləməmişdir.
Bazar dəyəri nədir?
Bazar kapitallaşması və ya bazar dəyəri, açıq səhmdar şirkətin dövriyyədə olan səhmlərinin ümumi bazar dəyəridir. Mənbə bunu mövcud səhm qiyməti ilə bazarda olan ümumi səhm sayının hasili kimi müəyyən edir.
Öyrədici şəkildə:
\[ Market\ Capitalization = Share\ Price \times Shares\ Outstanding \]
Bu ifadə mənbədə nömrələnmiş tənlik deyil; mənbə mətnindəki bazar dəyəri tərifinin riyazi göstərimidir.
Şirkətin səhm qiyməti yüksəldikdə, dövriyyədə olan səhm sayının eyni qaldığı fərz edilərsə bazar dəyəri də yüksəlir. Buna görə bazar dəyəri investorların şirkət haqqında ümumi qiymətləndirməsinin bazar əsaslı göstəricilərindən biridir.
ESG performansı necə ölçülür?
ESG performansı Refinitiv Eikon-dan əldə edilən birləşik ESG Score ilə ölçülmüşdür. Bal ekoloji, sosial və idarəetmə sütunlarını bir araya gətirir və mənbənin əməli tərifinə görə 0 ilə 100 arasında dəyişir.
Aşağı ESG balı, daha zəif ESG performansını; yüksək ESG balı, daha güclü ESG performansını təmsil edir.
Nümunədə ESG performansının orta qiyməti təxminən 45,02; minimum 0,41 və maksimum 91,67 olaraq bildirilmişdir.
ESG Controversies Score necə oxunmalıdır?
Refinitiv ESG Controversies Score 0–100 aralığında əks istiqamətli mübahisə göstəricisidir: yüksək dəyər şirkət haqqında daha az ESG mübahisəsi olduğunu, 100 dəyəri isə mənbənin əməli tərifinə görə mübahisə olmadığını göstərir; buna görə balın azalması real mübahisə intensivliyinin artması deməkdir.
Bal ilə real mübahisə intensivliyi niyə qarışdırılmamalıdır?
Tədqiqatın ən asan yanlış şərh edilə bilən nöqtəsi budur. Dəyişənin adı “ESG Controversies” olsa da reqressiyaya daxil edilən rəqəm real mübahisələrin sayı deyil. Refinitiv tərəfindən yaradılmış Controversies Score-dur.
Deməli:
- ESG_CONTRO yüksək → daha təmiz ESG mübahisə qeydi → daha az real mübahisə.
- ESG_CONTRO aşağı → daha pis mübahisə qeydi → daha çox real ESG mübahisəsi.
Baseline modeldə ESG_CONTRO üçün t-statistikanın mənfi olması yüksək balın daha aşağı bazar dəyəri ilə əlaqəli olduğunu göstərir. Eyni nəticəni real mübahisə intensivliyi baxımından desək, daha çox real ESG mübahisəsinin daha yüksək bazar dəyəri ilə birlikdə müşahidə edildiyi qeyri-adi əlaqə ortaya çıxır.
Bu, “qalmaqal şirkət dəyərini mütləq artırır” demək deyil. Tədqiqat müşahidə xarakterlidir və əmsalın böyüklüyü dərc edilməmişdir. Müəlliflər nəticəni investor marağı, media görünürlüğü və maliyyə performansına verilən prioritet kimi mümkün izahlarla müzakirə edirlər; bu mexanizmlərin özləri birbaşa sınaqdan keçirilməmişdir.
ESG mübahisələri hansı hadisələri əhatə edə bilər?
Mənbə ESG mübahisələrini ekoloji, sosial və ya idarəetmə prinsipləri ilə ziddiyyət təşkil edən korporativ xəbərlər və hadisələr kimi müəyyən edir. Ekoloji zərər, karbon emissiyaları, uşaq əməyindən istifadə və ya səhmdar hüquqlarının pozulması kimi nümunələr verilir.
Lakin tədqiqatda mübahisələr kateqoriyalar üzrə ayrılmamışdır. Ekoloji mübahisə, işçi hüquqları mübahisəsi və ya idarəetmə mübahisəsi üçün ayrı reqressiya aparılmamışdır. Mənbə nəticə bölməsində bunu əsas məhdudiyyətlərdən biri kimi göstərir.
Tənzimləyici keyfiyyət nədir?
Tənzimləyici keyfiyyət (Regulatory Quality, RQ), dövlətin özəl sektor fəaliyyətlərini və iqtisadi idarəetməni dəstəkləyəcək effektiv siyasət və tənzimləmələri hazırlamaq və həyata keçirmək qabiliyyətini təmsil edən ölkə səviyyəli institusional göstəricidir.
Tədqiqat Dünya Bankının Worldwide Governance Indicators daxilindəki Regulatory Quality göstəricisindən istifadə etmişdir. Əməli tərif cədvəli WGI-nin təxminən −2,5 ilə +2,5 arasındakı qiymətləndirmələrini və 0–100 percentile sıralamalarını birlikdə izah edir.
Tədqiqatın təsviri statistikasında RQ minimum 43,88, orta 64,93 və maksimum 90,04 göstərildiyinə görə dərc olunmuş təhlil dəyərləri 0–100 percentile göstərimi ilə uyğundur.
Tənzimləyici Keyfiyyət “Moderator” Olduqda Bu Nə Deməkdir?
Moderator dəyişən başqa bir dəyişənlə nəticə arasındakı əlaqənin gücünü və ya istiqamətini dəyişən dəyişəndir; bu tədqiqatda tənzimləyici keyfiyyət birbaşa bazar dəyərini izah etməkdən daha çox ESG performansı və ESG Controversies Score-un bazar dəyəri ilə əlaqələrinin tənzimləyici mühit gücləndikcə dəyişib-dəyişmədiyini sınaqdan keçirmək üçün istifadə edilmişdir.
Moderated Regression Analysis nədir?
Moderated Regression Analysis (MRA), moderasiya hipotezlərini reqressiya modelinə iki dəyişənin hasilindən ibarət interaction termini əlavə etməklə sınaqdan keçirir.
Məsələn:
\[ ESG\_PERFORM \times RQ \]
termini ESG performansının bazar dəyəri ilə əlaqəsinin tənzimləyici keyfiyyət səviyyəsinə görə dəyişib-dəyişmədiyini sınaqdan keçirir.
Eyni şəkildə:
\[ ESG\_CONTRO \times RQ \]
termini ESG Controversies Score ilə bazar dəyəri əlaqəsinin tənzimləyici keyfiyyətə görə dəyişməsini sınaqdan keçirir.
Dörd hipotez
| Hipotez | Mənbədə nəzərdə tutulan əlaqə |
|---|---|
| H1 | ESG performansı bazar dəyərinə müsbət təsir edir. |
| H2 | ESG mübahisələri bazar dəyərinə mənfi təsir edir. |
| H3 | Tənzimləyici keyfiyyət ESG performansının bazar dəyərinə müsbət təsirini gücləndirir. |
| H4 | Tənzimləyici keyfiyyət ESG mübahisələrinin bazar dəyərinə mənfi təsirini zəiflədir. |
H2-nin işarəsini oxuyarkən niyə xüsusi diqqət lazımdır?
H2 konseptual olaraq “daha çox real ESG mübahisəsi → daha aşağı bazar dəyəri” gözləntisini ifadə edir. Lakin reqressiyada istifadə olunan ESG_CONTRO balı əks kodludur: daha yüksək bal daha az real mübahisə deməkdir.
Buna görə konseptual “mübahisə intensivliyi” ilə modeldəki “Controversies Score” eyni istiqamətdə hərəkət etmir. Verianla izahında bu iki anlayış bir-birindən ayrı saxlanılmışdır.
Mənbə niyə investor marağını mümkün izah kimi müzakirə edir?
Mənbə gözlənilməz baseline ESG controversy nəticəsini izah etmək üçün mübahisəli şirkətlərin daha çox media görünürlüğü qazana biləcəyini, bunun bazar iştirakçılarının diqqətini artıra biləcəyini və bəzi investorların maliyyə gəlirlərini ESG risklərindən daha yüksək çəkidə qiymətləndirə biləcəyini irəli sürür.
Lakin tədqiqatda media xəbərlərinin sayı, investor diqqəti indeksi və ya mübahisədən sonra şirkət mənfəətinin artması model dəyişəni kimi istifadə edilməmişdir. Buna görə bu izahlar empirik olaraq birbaşa sınaqdan keçirilmiş mexanizmlər deyil, müəlliflərin nəticə şərhləridir.
Tədqiqatın Metodu və Nəticələri
Tədqiqat dizaynı
Tədqiqat kəmiyyət və izahedici tədqiqat dizaynından istifadə edir. Məlumat tamamilə ikincil mənbələrdən əldə edilmişdir. ESG performansı, ESG Controversies Score və bazar dəyəri Refinitiv Eikon-dan; tənzimləyici keyfiyyət və inflyasiya isə ölkə səviyyəsindəki beynəlxalq məlumat mənbələrindən əldə edilmişdir.
Tədqiqat dövrü 2015–2025 olmaqla 11 ildir.
Məlumat strukturu balanslaşdırılmamış paneldir. Balanslaşdırılmamış panel hər şirkət üçün hər ildə tam müşahidə olmasının məcburi olmadığı panel məlumat strukturudur. Şirkət bəzi illərdə tələb olunan ESG və ya bazar məlumatına malik olmasa belə, digər illərdəki yetərli məlumatları ilə nümunədə qala bilər.
Nümunə seçimi prosesi
| Mərhələ | Şirkət sayı |
|---|---|
| 2015–2025 dövründə Cənub-Şərqi Asiya kapital bazarlarında listinqdə olan şirkətlər | 4.914 |
| ESG Score, ESG Controversies, Market Capitalization və Regulatory Quality dəyişənlərindən ən az bir və ya daha çox müşahidəyə malik şirkətlər | 4.143 |
| Təhlil üçün yetərli müşahidəyə malik yekun şirkətlər | 771 |
Yekun şirkətlərin ölkələr üzrə bölgüsü
| Ölkə | Şirkət sayı |
|---|---|
| Kamboca | 1 |
| İndoneziya | 65 |
| Malayziya | 467 |
| Filippin | 26 |
| Sinqapur | 76 |
| Tailand | 118 |
| Vyetnam | 18 |
| Cəmi | 771 |
Yekun nümunədə Malayziya şirkətlərinin çəkisi güclüdür. Mənbə də ölkə və sektor bölgüsünün müəyyən qruplarda cəmləşdiyini qeyd edir. Bu struktur nəticələrin “bütün Cənub-Şərqi Asiya şirkətləri bərabər təmsil olunub” şəklində şərh edilməməli olduğunu göstərir.
Müşahidə sayları niyə bir-birindən fərqlidir?
| Dəyişən | Təsviri müşahidə sayı |
|---|---|
| Market Capitalization | 8.472 |
| ESG Performance | 4.131 |
| ESG Controversies Score | 4.131 |
| Regulatory Quality | 8.481 |
| Inflation | 8.481 |
| Reqressiyadakı complete-case müşahidə | 4.126 |
Ölkə səviyyəsindəki RQ və inflyasiya məlumatları illər üzrə daha geniş əhatəyə malikdir. ESG məlumatları isə şirkətlərin ESG açıqlamalarından və Refinitiv əhatəsindən asılı olduğuna görə daha az müşahidəyə malikdir.
Reqressiya modeli eyni sətirdə bütün tələb olunan dəyişənlərin mövcud olmasını tələb etdiyinə görə nəticə modellərində 4.126 firma-il istifadə edilmişdir.
Təsviri statistika
| Dəyişən | Orta | Minimum | Maksimum |
|---|---|---|---|
| Market Capitalization | 1,65 milyard USD | 111.495 USD | 68,70 milyard USD |
| ESG Performance | 45,02 | 0,41 | 91,67 |
| ESG Controversies Score | 98,36 | 4,55 | 100,00 |
| Regulatory Quality | 64,93 | 43,88 | 90,04 |
| Inflation | %1,82 | −%1,10 | %6,40 |
Mənbə PDF-dəki Cədvəl 4-də bəzi onluq ayırıcıları görünmədiyi üçün ESG və RQ dəyərləri uzun tam ədəd sıraları kimi çap edilmişdir. Məqalənin izahı dərhal aşağıda bunları 45,02; 98,36; 64,93 kimi aydın dəyərlərlə verir. Bu cədvəldə izahla təsdiqlənə bilən dəyərlər istifadə edilmişdir.
Korrelyasiya və multikolinearlıq nəzarəti
| Dəyişən cütü | Korrelyasiya |
|---|---|
| ESG Performance – ESG Controversies Score | 0,10091 |
| ESG Performance – Regulatory Quality | 0,00046 |
| ESG Performance – Inflation | 0,06925 |
| ESG Controversies Score – Regulatory Quality | −0,09975 |
| ESG Controversies Score – Inflation | 0,03492 |
| Regulatory Quality – Inflation | −0,06212 |
Mənbə bütün korrelyasiyaların 0,80 həddindən aşağı olduğunu bildirərək ciddi multikolinearlıq probleminin olmadığı nəticəsinə gəlir.
Birinci reqressiya tənliyi
Mənbədə birbaşa əlaqələri araşdıran Tənlik 1 belədir:
\[ MARCAP = a + \beta_1 ESG\_PERFORM_{i,t} + \beta_2 ESG\_CONTRO_{i,t} + \beta_3 RQ_{i,t} + \beta_4 INFLATION_{i,t} \]
MARCAP, şirkətin bazar dəyəridir.
\(a\), reqressiya sabitidir.
\(ESG\_PERFORM_{i,t}\), \(i\) şirkətinin \(t\) ilindəki ESG performans balıdır.
\(ESG\_CONTRO_{i,t}\), şirkətin Refinitiv ESG Controversies Score dəyəridir. Yüksək bal daha az real mübahisə deməkdir.
\(RQ_{i,t}\), şirkətin fəaliyyət göstərdiyi ölkənin tənzimləyici keyfiyyət göstəricisidir.
\(INFLATION_{i,t}\), ölkə səviyyəsində illik inflyasiya nəzarət dəyişənidir.
\(\beta_1\)–\(\beta_4\), müvafiq dəyişənlərin model əmsallarıdır. Lakin mənbə Cədvəl 7 bu əmsalların ədədi dəyərlərini dərc etmir, yalnız t-statistikalarını və p-dəyərlərini verir.
İkinci reqressiya tənliyi
Tənzimləyici keyfiyyətin moderasiyasını sınaqdan keçirən Tənlik 2:
\[ MARCAP = a + \beta_1 ESG\_PERFORM_{i,t} + \beta_2 ESG\_CONTRO_{i,t} + \beta_3 RQ_{i,t} + \beta_4(ESG\_PERFORM \times RQ)_{i,t} + \beta_5(ESG\_CONTRO \times RQ)_{i,t} + \beta_6 INFLATION_{i,t} \]
Tənlik 1-ə iki qarşılıqlı təsir termini əlavə edilmişdir.
\(ESG\_PERFORM \times RQ\), tənzimləyici keyfiyyətin ESG performansı–bazar dəyəri əlaqəsini dəyişdirib-dəyişdirmədiyini sınaqdan keçirir.
\(ESG\_CONTRO \times RQ\), tənzimləyici keyfiyyətin ESG Controversies Score–bazar dəyəri əlaqəsini dəyişdirib-dəyişdirmədiyini sınaqdan keçirir.
Tənlik 2-nin riyazi məntiqi öyrədici şəkildə belə göstərilə bilər:
\[ \frac{\partial MARCAP}{\partial ESG\_PERFORM} = \beta_1+\beta_4RQ \]
Bu ifadə ESG performansının marjinal əlaqəsinin tənzimləyici keyfiyyət səviyyəsindən asılı olduğunu göstərir.
Eyni şəkildə:
\[ \frac{\partial MARCAP}{\partial ESG\_CONTRO} = \beta_2+\beta_5RQ \]
Bu iki törəmə mənbədə yeni nəticə kimi verilmiş formullar deyil; Tənlik 2-dəki moderasiya quruluşunun riyazi olaraq nə demək olduğunu açıqlayan birbaşa törəmələrdir.
Mənbə β əmsallarını dərc etmədiyinə görə müəyyən RQ dəyərlərində ədədi marjinal təsirləri hesablamaq mümkün deyil.
Sabit Təsirlər Modeli Niyə İstifadə Edildi?
Sabit Təsirlər Modeli hər şirkətin zaman boyunca nisbətən sabit qalan və birbaşa müşahidə edilməyən xüsusiyyətlərini şirkət səviyyəsində ayrıca sabit terminlərlə nəzarətdə saxlamağa çalışan panel reqressiya yanaşmasıdır; tədqiqatdakı Chow və Hausman testləri hər iki tənlik üçün p = 0,0000 verdiyinə görə mənbə Common Effects və Random Effects modelləri əvəzinə Fixed Effects Model-i seçmişdir.
Chow testi nəyi seçir?
Chow və ya Redundant Fixed Effects testi ortaq sabitli pooled model ilə şirkətə xas sabit təsirləri daxil edən modeli müqayisə edir.
| Nəticə | Tənlik 1 | Tənlik 2 |
|---|---|---|
| F-statistikası | 21,084699 | 20,062811 |
| Chi-square | 7284,730920 | 7117,576508 |
| Ehtimal | 0,0000 | 0,0000 |
| Qərar | H₀ rədd edildi | H₀ rədd edildi |
| Seçilən model | FEM | FEM |
Hausman testi nəyi seçir?
Hausman testi Fixed Effects ilə Random Effects yanaşmasını müqayisə edir. Mənbə hər iki tənlikdə ehtimal dəyərini 0,0000 bildirmiş və Random Effects əvəzinə Fixed Effects Model-i seçmişdir.
| Nəticə | Tənlik 1 | Tənlik 2 |
|---|---|---|
| Chi-square | 132,137683 | 134,737139 |
| Sərbəstlik dərəcəsi | 4 | 6 |
| Ehtimal | 0,0000 | 0,0000 |
| Qərar | H₀ rədd edildi | H₀ rədd edildi |
| Seçilən model | FEM | FEM |
Metod bölməsi həmçinin Lagrange Multiplier testinin model seçimi prosesinin bir hissəsi olduğunu qeyd edir; lakin dərc olunmuş Cədvəl 6 yalnız Chow və Hausman nəticələrini göstərir. LM testinin ədədi nəticəsi mənbədə görünən şəkildə bildirilməmişdir.
Fixed Effects nəyi nəzarətdə saxlayır, nəyi saxlamır?
FEM şirkətlərin zaman ərzində sabit və ya çox yavaş dəyişən müşahidə olunmayan xüsusiyyətlərinin təsirini şirkət sabitləri vasitəsilə nəzarətdə saxlamağa kömək edir. Məsələn, şirkətin tarixi miqyası və ya uzunmüddətli korporativ xarakteri kimi fərqlərin nəticələri qarışdırması azaldıla bilər.
Lakin FEM bütün mümkün qarışdırıcıları aradan qaldırmır. Zamanla dəyişən və modeldə yer almayan amillər yenə də əlaqələrə təsir edə bilər. Buna görə model müşahidə əlaqələrini gücləndirir, lakin eksperimental səbəbiyyət yaratmır.
Robust standard errors nə deməkdir?
Mənbənin xülasəsində Fixed Effects Model-in robust standard errors ilə istifadə edildiyi bildirilir. Robust standart xətalar klassik xəta fərziyyələrindəki bəzi pozuntular qarşısında t-testlərinin və etibarlı statistik nəticə çıxarışının daha dayanıqlı olmasını hədəfləyir.
Bununla belə mənbə hansı robust kovariasiya qiymətləndiricisindən istifadə edildiyini açıqlamır. Buna görə konkret cluster, White və ya başqa robust metod adı Verianla tərəfindən əlavə edilməmişdir.
H1: ESG performansı və bazar dəyəri
Tənlik 1-də ESG Performance üçün t = 1,9133 və p = 0,0558 tapılmışdır. İşarə müsbətdir və mənbə bunu %10 səviyyəsində “approximately significant” kimi qiymətləndirir.
Bu nəticə %5 həddini keçmir; lakin mənbənin əvvəlcədən istifadə etdiyi %10 əhəmiyyətlilik kateqoriyası daxilində H1 qəbul edilmişdir.
Tənlik 2-də moderasiya terminləri modelə əlavə edildikdə ESG Performance üçün t = 2,6553 və p = 0,0080 bildirilmiş; müsbət əlaqə %1 səviyyəsində əhəmiyyətli olmuşdur.
Mənbə bu nəticəni daha güclü ESG performansının şirkətin legitimliyini, investor etimadını və nəticədə bazar dəyərini dəstəkləyə bilməsi kimi şərh edir.
H2: ESG mübahisələri və bazar dəyəri
Baseline Tənlik 1-də ESG Controversies Score üçün t = −2,9581 və p = 0,0031-dir.
Bal yüksəldikcə real mübahisə azaldığı üçün bu mənfi əlaqə belə deməkdir: daha yaxşı controversy balına malik şirkətlərin bazar dəyəri daha aşağı; daha aşağı ballı, yəni daha çox real ESG mübahisəsinə malik şirkətlərin bazar dəyəri isə daha yüksək görünür.
Bu nəticə mənbədə gözlənilən mənfi “real controversy → market capitalization” əlaqəsinin əksidir. H2 rədd edilmişdir.
Müəlliflər mümkün izah kimi mübahisəli şirkətlərin media görünürlüğünün artmasını, investor diqqətini və bəzi inkişaf etməkdə olan bazarlarda investorların maliyyə gəlirini ESG risklərindən daha çox önəmsəyə bilməsini müzakirə edirlər. Bu mexanizmlər model daxilində birbaşa sınaqdan keçirilməmişdir.
H3: Tənzimləyici keyfiyyət ESG performansının təsirini gücləndirirmi?
ESG_PERFORM × RQ qarşılıqlı təsirində t = 2,3941 və p = 0,0167 tapılmışdır. Qarşılıqlı təsir müsbətdir və %5 səviyyəsində əhəmiyyətlidir.
Mənbə bu nəticəni tənzimləyici keyfiyyət yüksəldikcə yüksək ESG performansının bazar dəyəri ilə müsbət əlaqəsinin güclənməsi kimi şərh edir. H3 qəbul edilmişdir.
Nəzəri şərh güclü tənzimləyici sistemlərin ESG açıqlamalarını daha etibarlı və yoxlanıla bilən etməsi; beləliklə investorların şirkətin davamlılıq siqnalına daha çox etibar etməsidir.
H4: Tənzimləyici keyfiyyət ESG controversy əlaqəsində nə edir?
ESG_CONTRO × RQ qarşılıqlı təsiri t = −5,3180 və mənbədə p = 0,0000 olaraq bildirilmişdir. Qarşılıqlı təsir mənfi və əhəmiyyətlidir.
Mənbə bunu tənzimləyici keyfiyyət artdıqda ESG controversy məlumatının şirkət qiymətləndirilməsindəki marjinal əhəmiyyətinin azalması kimi şərh edir. H4 qəbul edilmişdir.
Tənzimləyici sistem daha etibarlı informasiya mühiti, daha güclü nəzarət və daha aşağı informasiya assimetriyası təmin edərsə, investorların təkcə ESG controversy balından daha az asılı ola biləcəyi irəli sürülür.
Interaction modelində əsas əmsalları necə oxumaq lazımdır?
Interaction modeli istifadə edildikdə ESG_PERFORM və ya ESG_CONTRO üçün ayrıca verilən əsas təsir moderator RQ = 0 olduqda keçərli şərti təsirdir; bu, əsas reqressiya riyaziyyatının nəticəsidir.
Mənbə dəyişənlərin mərkəzləşdirilib-mərkəzləşdirilmədiyini bildirmir. RQ-nun dərc olunmuş müşahidə intervalı 43,88–90,04 olduğuna görə RQ = 0 nümunədə müşahidə olunan tipik dəyər deyil. Buna görə Tənlik 2-dəki əsas ESG_CONTRO işarəsini təkbaşına “ümumi controversy təsiri” kimi şərh etmək uyğun deyil; əsas moderasiya məlumatı interaction termininin işarəsində və əhəmiyyətliliyindədir.
Reqressiya cədvəlinin tamı
| Dəyişən | Tənlik 1: t (p) | Tənlik 2: t (p) |
|---|---|---|
| Sabit | 4,8675 (0,0000) | 0,9528 (0,3407) |
| ESG Performance | 1,9133 (0,0558) | 2,6553 (0,0080) |
| ESG Controversies Score | −2,9581 (0,0031) | 4,6069 (0,0000) |
| Regulatory Quality | −1,2190 (0,2229) | 1,7641 (0,0778) |
| ESG_PERFORM × RQ | — | 2,3941 (0,0167) |
| ESG_CONTRO × RQ | — | −5,3180 (0,0000) |
| Inflation | 0,9131 (0,3612) | 0,7604 (0,4471) |
| R² | 0,8492 | 0,8506 |
| Düzəldilmiş R² | 0,8143 | 0,8160 |
| F-statistikası (p) | 24,3737 (0,0000) | 24,5802 (0,0000) |
| Müşahidə | 4.126 | 4.126 |
| Model | FEM | FEM |
Mühüm hesabat məhdudiyyəti: Mənbə Cədvəl 7 β əmsallarının ədədi dəyərlərini vermir. Yalnız t-statistikası və p-dəyəri dərc edilmişdir. Buna görə əlaqənin istiqaməti t-statistikanın işarəsindən görünə bilər, lakin iqtisadi təsirin böyüklüyünü hesablamaq mümkün deyil.
Mənbədə p = 0,0000 kimi yazılmış dəyərlər statistik ehtimalın riyazi olaraq tam sıfır olması demək deyil; proqram təminatının göstərmə dəqiqliyi daxilində çox kiçik p dəyərlərini ifadə edir.
R² = 0,85 necə şərh edilməlidir?
Tənlik 1 üçün R² = 0,8492, Tənlik 2 üçün R² = 0,8506-dır. Mənbə bunları modelin bazar dəyərindəki dəyişmənin böyük hissəsini izah etməsi kimi şərh edir.
Lakin model Fixed Effects Model olduğu üçün bu R² dəyərləri yalnız ESG Performance, ESG Controversies və Regulatory Quality dəyişənlərinin töhfəsini təcrid etmir; modeldəki şirkət sabit təsirləri də ümumi uyğunluğa töhfə verir.
Buna görə “ESG təkbaşına şirkət dəyərinin təxminən %85-ni izah edir” nəticəsi doğru deyil.
Cədvəl 8-dəki hesabat uyğunsuzluğu
Mənbə Cədvəl 8-in ikinci sütununun başlığı t-Statistic kimi verilmişdir. Lakin H1 üçün 0,0558, H2 üçün 0,0031, H3 üçün 0,0167 və H4 üçün 0,0000 dəyərləri Cədvəl 7-dəki t-statistikaları deyil, p-dəyərləridir.
Məsələn, H1-in real t-statistikası 1,9133 olduğu halda Cədvəl 8-də 0,0558 göstərilir. Buna görə Verianla hipotez cədvəlində bu dəyərlər t-statistikası kimi istifadə edilməmişdir.
| Hipotez | Müvafiq nəticə | Mənbə qərarı |
|---|---|---|
| H1 | ESG Performance: t = 1,9133; p = 0,0558; müsbət; %10 səviyyəsində təxminən əhəmiyyətli | Qəbul |
| H2 | ESG Controversies Score: t = −2,9581; p = 0,0031; gözlənilən konseptual istiqamətin əksi | Rədd |
| H3 | ESG_PERFORM × RQ: t = 2,3941; p = 0,0167; müsbət moderasiya | Qəbul |
| H4 | ESG_CONTRO × RQ: t = −5,3180; p = 0,0000; əhəmiyyətli moderasiya | Qəbul |
Tədqiqatın dəstəklədiyi nəticələr
- ESG performansı baseline modeldə bazar dəyəri ilə müsbət və %10 səviyyəsində təxminən əhəmiyyətli əlaqəlidir.
- Moderasiya modelində ESG performansının müsbət əlaqəsi daha güclü statistik əhəmiyyətlilik göstərir.
- Baseline ESG Controversies Score əlaqəsi mənfi və əhəmiyyətlidir; balın əks istiqaməti səbəbindən real ESG mübahisə intensivliyi daha yüksək şirkətlərin daha yüksək bazar dəyəri ilə birlikdə müşahidə edildiyi qeyri-adi nümunə ortaya çıxmışdır.
- Tənzimləyici keyfiyyət ESG performansının bazar dəyəri ilə müsbət əlaqəsini əhəmiyyətli şəkildə gücləndirir.
- Tənzimləyici keyfiyyət ESG controversy məlumatının bazar dəyəri ilə əlaqəsində əhəmiyyətli moderator rol oynayır.
- İnflyasiya nəzarət dəyişəni hər iki modeldə də əhəmiyyətli tapılmamışdır.
- Tənzimləyici keyfiyyətin birbaşa təsiri Tənlik 1-də əhəmiyyətli deyil; Tənlik 2-də p = 0,0778 ilə yalnız %10 səviyyəsində təxminən əhəmiyyətlidir.
Tədqiqatın dəstəkləmədiyi nəticələr
- ESG performansının bazar dəyərinə mütləq səbəb olduğu eksperimental şəkildə sübut edilməmişdir.
- ESG balında bir vahid artımın bazar dəyərini dəqiq neçə dollar dəyişdirdiyi mənbə Cədvəl 7-dən hesablana bilməz; β əmsalları dərc edilməmişdir.
- ESG qalmaqalının şirkət dəyərini hər vəziyyətdə artırdığı nəticəsi çıxarıla bilməz.
- Media görünürlüğünün və ya investor marağının müşahidə olunan anomaly-yə səbəb olduğu birbaşa sınaqdan keçirilməmişdir.
- Tənzimləyici keyfiyyətin təkbaşına şirkətin bazar dəyərini güclü şəkildə artırdığı deyilə bilməz.
- Nəticələr inkişaf etmiş bazarlara və ya Cənub-Şərqi Asiya xaricindəki institusional mühitlərə avtomatik şəkildə ümumiləşdirilə bilməz.
- Fərqli ESG mübahisə növlərinin eyni təsirə malik olduğu göstərilməmişdir; Refinitiv göstəricisi mübahisələri kateqoriya və əhəmiyyət səviyyəsinə görə ayırmır.
Tədqiqatın əsas güclü tərəfləri
Tədqiqat firma səviyyəsində ESG performansı ilə mənfi ESG hadisələri haqqında məlumatı eyni modeldə nəzərdən keçirir və bunları ölkə səviyyəsində tənzimləyici keyfiyyətlə birləşdirir.
11 illik dövr və 4.126 complete-case firma-il müşahidəsi bir dövrə aid kəsik analizdən daha geniş zaman və firma müxtəlifliyi təmin edir.
Fixed Effects Model şirkətlərin müşahidə olunmayan və zaman ərzində sabit xüsusiyyətlərinin təsirini azaltmağa yönəlmiş panel məlumat üstünlüyündən faydalanır.
Tədqiqatın əsas məhdudiyyətləri
Coğrafi sərhəd: Tədqiqat yalnız Cənub-Şərqi Asiyada açıq səhmdar şirkətlərə fokuslanır. Nəticələrin fərqli tənzimləyici və kapital bazarı strukturlarına malik regionlara ümumiləşdirilməsi ayrıca təsdiqlənməlidir.
ESG controversy ölçmə məhdudiyyəti: Refinitiv ESG Controversies göstəricisi fərqli ekoloji, sosial və idarəetmə mübahisələrini materiallıq və kateqoriya səviyyəsində ayırmır.
Balanslaşdırılmamış panel: Hər şirkət üçün bütün illərdə ESG məlumatı yoxdur. Buna görə şirkətlərin məlumat əhatəsi bərabər deyil.
Nümunənin cəmlənməsi: 771 şirkətin 467-si Malayziyadandır. Regional nəticələr ölkələr arasında bərabər çəkili deyil.
Əmsal hesabatı məhdudiyyəti: Cədvəl 7 reqressiya əmsallarını dərc etmədiyinə görə iqtisadi təsirin böyüklüyü birbaşa qiymətləndirilə bilməz.
Moderasiya şərhi məhdudiyyəti: Mənbə interaction qurulmazdan əvvəl dəyişənlərin mərkəzləşdirilib-mərkəzləşdirilmədiyini açıqlamır. Buna görə interaction modelindəki əsas təsirlərin şərhi diqqət tələb edir.
Robust xəta detalı: Xülasə robust standard errors istifadə edildiyini bildirir, lakin exact covariance estimator qeyd olunmur.
Heteroskedastiklik hesabatı məhdudiyyəti: Metod heteroskedastiklik nəzarətindən bəhs edir, lakin dərc olunmuş nəticələr bölməsində ayrıca test statistikası görünmür.
Lagrange Multiplier hesabatı məhdudiyyəti: Metod LM testini model seçimi prosesinə daxil etdiyini bildirsə də, Cədvəl 6 yalnız Chow və Hausman testlərini təqdim edir.
Cədvəl formatı problemləri: PDF Cədvəl 3-də sektor faizlərində və Cədvəl 4-də bəzi onluq dəyişən dəyərlərində ayırıcıların itməsi görünür. Verianla etibarlı şəkildə təsdiqlənə bilməyən hissələri yenidən yaratmamışdır.
Cədvəl 8 etiket problemi: “t-Statistic” sütunundakı dəyərlər t-statistikaları deyil, Cədvəl 7-dəki p-dəyərləri ilə üst-üstə düşür.
Səbəbiyyət məhdudiyyəti: Tədqiqat müşahidə xarakterli panel məlumatlarından istifadə edir. Fixed effects və moderasiya modeli qarışdırıcıları azalda bilər, lakin təsadüfi eksperimenti əvəz etmir.
Gələcək tədqiqatlar
Mənbə gələcəkdə ESG mübahisələrinin ekoloji, sosial və idarəetmə alt-kateqoriyalarının və əhəmiyyət dərəcələrinin ayrıca araşdırılmasını təklif edir.
Həmçinin inkişaf etmiş və inkişaf etməkdə olan bazarların müqayisəsi və rule of law, government effectiveness və investor protection kimi digər institusional göstəricilərin modelə əlavə edilməsi təklif olunur.
Bu genişləndirmələr tənzimləyici mühitin ESG məlumatının bazar dəyərinə necə ötürüldüyünü daha ətraflı ayırmağa kömək edə bilər; lakin bunlar mövcud tədqiqatın ölçülmüş nəticələri deyil.
Mənbə və Metod Qeydi
Orijinal tədqiqat: ESG Performance, Controversies, and Market Capitalization in Southeast Asia: The Moderating Effects of Regulatory Quality.
Müəlliflər: Reni Listyawati, Fandi Galang Wicaksana, Prihatnolo Gandhi Amidjaya, Enggar Kartika Cahyaning.
Müəllif sırası: Mənbə PDF və rəsmi jurnal səhifəsindəki sıra qorunmuşdur.
Bərabər töhfə: Mənbədə birgə birinci müəlliflik və ya bərabər töhfə bəyanı yoxdur.
Məsul müəllif: Reni Listyawati.
Qurumlar: Reni Listyawati və Enggar Kartika Cahyaning: Accounting Program, Faculty of Economics, Universitas Sarjanawiyata Tamansiswa, Yogyakarta, Indonesia. Fandi Galang Wicaksana: Department of Accounting, Faculty of Economics, Universitas Tidar, Magelang, Indonesia. Prihatnolo Gandhi Amidjaya: Faculty of Economics & Business, Universiti Malaysia Sarawak, Sarawak, Malaysia.
Jurnal: Accounting Analysis Journal.
Nəşriyyat: UNNES.
Cild / nömrə / səhifələr: Volume 15, Number 1, 67–82.
Article ID: 57715.
DOI: 10.15294/aaj.v15i1.57715.
Göndərilmə tarixi: 25 İyun 2026.
Reviziya tarixi: 15 İyul 2026.
Qəbul tarixi: 8 Sentyabr 2026.
Məqaləyə xas nəşr tarixi: 16 Oktyabr 2026.
Nömrə metadata tarixi: Rəsmi Vol. 15 No. 1 səhifə qeydi 4 Sentyabr 2026 nəşr tarixini göstərir. Bu tarix məqalənin 8 Sentyabr qəbul tarixindən əvvəl olduğu üçün nömrə və məqalə metadata xronologiyaları arasında uyğunsuzluq vardır.
Mənbə növü: Kəmiyyət, izahedici, ikincil məlumatdan istifadə edən balanslaşdırılmamış panel tədqiqat məqaləsi.
Rəy prosesi: Accounting Analysis Journal-ın rəsmi siyasətinə görə tədqiqat məqalələri ən azı iki ekspert tərəfindən double-blind peer review prosesindən keçirilir.
Preprint statusu: Mənbə PDF və rəsmi məqalə qeydində bu tədqiqat üçün ayrıca preprint versiyası göstərilmir.
Lisenziya: Creative Commons Attribution 4.0 International, CC BY 4.0.
Maliyyələşdirmə: Mənbə PDF-də ayrıca maliyyələşdirmə bəyanı görünmür.
Maraq toqquşması: Müəlliflər məlum rəqabətli maliyyə maraqlarının və ya tədqiqata təsir edə biləcək şəxsi münasibətlərinin olmadığını bildirirlər.
Məlumat əlçatanlığı: Məlumatların sorğu əsasında əlçatan ediləcəyi bildirilmişdir.
CRediT töhfələri: Reni Listyawati: konseptuallaşdırma, metodologiya, ilkin layihənin yazılması, layihənin idarə olunması. Fandi Galang Wicaksana: proqram təminatı, ilkin layihənin yazılması. Prihatnolo Gandhi Amidjaya: metodologiya, nəzərdən keçirmə və redaktə. Enggar Kartika Cahyaning: proqram təminatı, doğrulama.
Süni intellekt / yazı aləti bəyanı: Müəlliflər Grammarly-dən dil dəqiqliyini və qrammatikanı yaxşılaşdırmaq üçün istifadə etdiklərini, sonra məzmunu özlərinin nəzərdən keçirib redaktə etdiyini və nəşr məzmununa görə məsuliyyəti üzərlərinə götürdüklərini bildiriblər.
Etik komitə: Tədqiqat insan və ya heyvan iştirakçılarından eksperimental məlumat toplamır və mənbədə ayrıca etik komitə bəyanı yoxdur.
Tədqiqat dövrü: 2015–2025.
İlkin şirkət kainatı: 4.914 şirkət.
İkinci seçim mərhələsi: Əlaqəli dəyişənlərdən ən az bir və ya daha çox müşahidəyə malik 4.143 şirkət.
Yekun şirkət nümunəsi: Yeddi ölkədən 771 şirkət.
Reqressiya nümunəsi: Bütün model dəyişənləri üzrə tam məlumat olan 4.126 firma-il müşahidəsi.
Ölkələr: Kamboca, İndoneziya, Malayziya, Filippin, Sinqapur, Tailand, Vyetnam.
Məlumat mənbələri: Refinitiv Eikon; World Bank Worldwide Governance Indicators və ölkə səviyyəsində inflyasiya məlumatları.
Asılı dəyişən: Market Capitalization.
Əsas müstəqil dəyişənlər: ESG Performance və Refinitiv ESG Controversies Score.
Moderator: Regulatory Quality.
Nəzarət dəyişəni: Inflation.
Təhlil proqramı: EViews.
Əsas təhlil: Panel məlumat reqressiyası, Moderated Regression Analysis və Fixed Effects Model.
Model seçim testləri: Chow və Hausman testləri dərc olunmuş nəticələrdə hər iki tənlik üçün FEM-i dəstəkləmişdir. Metod Lagrange Multiplier testindən də bəhs edir; lakin mənbədə LM nəticəsi ayrıca bildirilməmişdir.
Robust standard error qeydi: Xülasə robust standard errors istifadəsini açıq şəkildə qeyd edir; exact robust covariance estimator mənbədə izah edilmir.
ESG Performance şkalası: Refinitiv birləşik ESG Score; 0 = zəif, 100 = güclü.
ESG Controversies Score şkalası: 0–100; yüksək bal daha az real ESG mübahisəsi deməkdir və 100 mənbənin əməli tərifində mübahisənin olmamasını təmsil edir.
Regulatory Quality şkalası: World Bank WGI. Mənbə tərifi təxminən −2,5/+2,5 qiymətləndirmə şkalası ilə 0–100 percentile sıralamasından bəhs edir; dərc olunmuş təsviri dəyərlər 43,88–90,04 aralığında olduğuna görə təhlil cədvəli percentile göstərimi ilə uyğundur.
H1: Qəbul. Baseline ESG Performance t = 1,9133, p = 0,0558; müsbət və %10 səviyyəsində təxminən əhəmiyyətli.
H2: Rədd. ESG Controversies Score t = −2,9581, p = 0,0031. Balın əks istiqaməti səbəbindən real controversy intensivliyinin əlaqəsi nəzəri gözləntinin əksinə çıxır.
H3: Qəbul. ESG_PERFORM × RQ t = 2,3941, p = 0,0167.
H4: Qəbul. ESG_CONTRO × RQ t = −5,3180, mənbədə p = 0,0000.
Reqressiya əmsalı hesabat məhdudiyyəti: Mənbə Cədvəl 7 β əmsallarının böyüklüklərini dərc etmir; yalnız t-statistikalarını və p-dəyərlərini verir. Buna görə iqtisadi marjinal təsir hesablana bilmir.
Cədvəl 8 hesabat qeydi: Cədvəl 8-də “t-Statistic” kimi etiketlənmiş 0,0558, 0,0031, 0,0167 və 0,0000 dəyərləri Cədvəl 7-dəki p-dəyərləri ilə üst-üstə düşür; Verianla bu dəyərlərdən t-statistika kimi istifadə etməmişdir.
Cədvəl 3–4 format qeydi: Mənbə PDF-də bəzi sektor faizlərində və ESG/RQ təsviri rəqəmlərində onluq ayırıcılar görünmür. Mənbə izahı ilə təsdiqlənə bilən rəqəmlər əsas götürülmüş, qeyri-müəyyən cədvəl xanaları təxminlə düzəldilməmişdir.
R² şərh məhdudiyyəti: Tənlik 1 R² = 0,8492, Tənlik 2 R² = 0,8506-dır. Bu dəyərlər Fixed Effects Model-in tamamına aiddir və ESG dəyişənlərinin təkbaşına izah payı kimi şərh edilməməlidir.
Səbəbiyyət məhdudiyyəti: Tədqiqat müşahidə xarakterli panel məlumatlarından istifadə edir. Reqressiya və moderasiya nəticələri eksperimental səbəb-nəticə sübutu deyil.
Mənbədə sınaqdan keçirilməmiş mexanizm məhdudiyyəti: Media görünürlüğü, investor diqqəti və şirkətlərin mübahisədən sonra maliyyə performansını artırması müəlliflərin mümkün izahlarıdır; bu mexanizmlər ayrıca dəyişənlərlə birbaşa sınaqdan keçirilməmişdir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib