


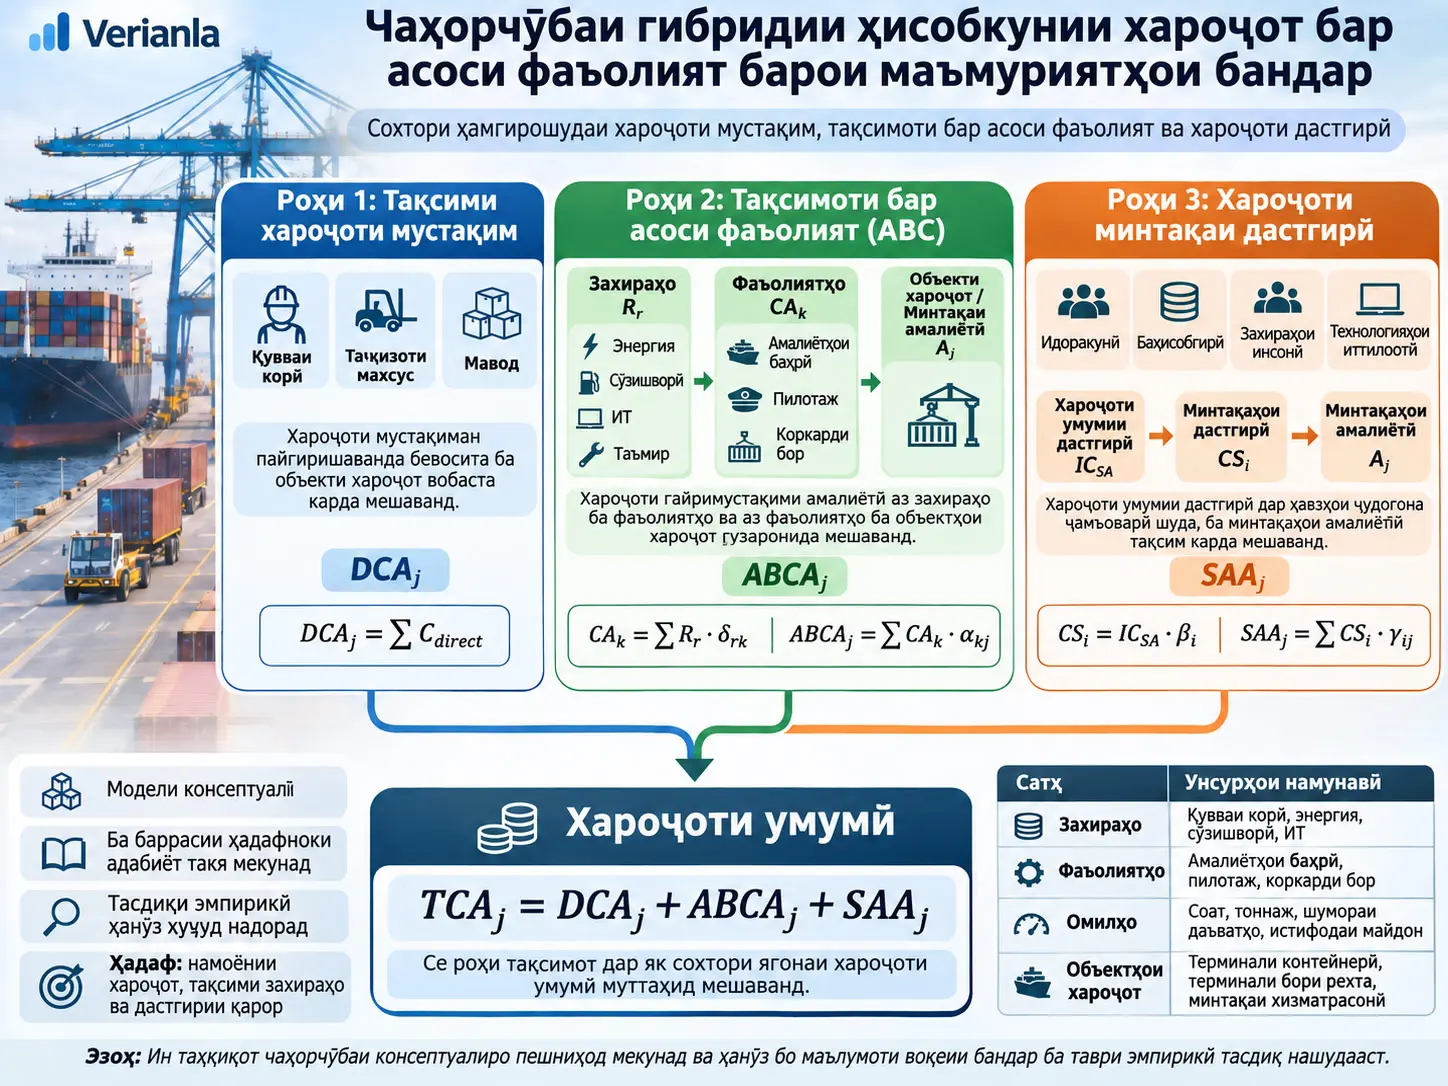
Чаҳорчӯбаи гибридии ҳисобкунии хароҷот бар асоси фаъолият барои маъмуриятҳои бандар модели консептуалии баҳисобгирии идоракунӣ мебошад, ки ба ҷойи тақсим кардани хароҷоти умумии бандар бо як калиди ягонаи тақсимот, хароҷотро мувофиқи сабабияти иқтисодии онҳо тавассути се роҳи алоҳида гурӯҳбандӣ мекунад. Модел хароҷоти мустақим пайгиришавандаро бевосита ба объекти хароҷот мепайвандад, хароҷоти ғайримустақими амалиётиро тавассути ҳисобкунии хароҷот бар асоси фаъолият — Activity-Based Costing (ABC) — аз захираҳо ба фаъолиятҳо ва аз фаъолиятҳо ба объектҳои хароҷот мегузаронад, хароҷоти умумии дастгириро бошад тавассути роҳи алоҳидаи минтақаи дастгирӣ ба минтақаҳои амалиётӣ аз нав тақсим мекунад. Саҳми асосии таҳқиқот ихтироъ кардани ин се механизм барои бори аввал нест; балки он аст, ки барои маъмуриятҳои бандар бо қоидаҳои равшан муайян карда шавад кадом хароҷот ба кадом роҳ дохил мешавад, захираҳои омехта чӣ гуна ҷудо карда мешаванд, ҳангоми нокифоя будани маълумот чӣ гуна амал карда мешавад ва чӣ гуна аз ду маротиба ҳисоб шудани як хароҷот пешгирӣ мегардад.
Модел ба ду пояи назариявӣ такя мекунад. Назарияи вобастагӣ ба шароит — contingency theory бар он аст, ки як тарҳи ягонаи ҳисобкунии хароҷот барои ҳамаи ташкилотҳо ба таври универсалӣ дуруст нест; тарҳи система бояд вобаста ба тағйирёбандаҳое чун андозаи ташкилот, технология, гуногунии хизматрасонӣ, дастрасии маълумот, истифодаи муштараки инфрасохтор ва шароити танзимкунанда мутобиқ карда шавад. Назарияи ҷонибҳои манфиатдор — stakeholder theory бошад таъкид мекунад, ки маълумоти хароҷот на танҳо барои қарорҳои дохилии идоракунӣ, балки аз ҷиҳати шаффофият, ҳисоботдиҳӣ ва иртибот бо танзимгарон, соҳибони имтиёз, ширкатҳои киштиронӣ ва дигар ҷонибҳои манфиатдор низ муҳим аст.
Таҳияи чаҳорчӯба на ба таҷрибаи хароҷотӣ дар як бандари воқеӣ, балки ба баррасии ҳадафноки адабиёт асос ёфтааст. Дар Scopus, Web of Science ва Google Scholar давраи 2000–2025 ҷустуҷӯ шудааст; 30 сабт муайян гардида, 12 сабти такрорӣ хориҷ карда шудааст, 18 матни пурра арзёбӣ шуда ва аз онҳо 9 адад нигоҳ дошта шудааст, зеро онҳо барои таҳияи модел мустақиман маълумот фароҳам овардаанд. Ин баррасӣ ҳамчун баррасии систематикии адабиёт тарҳрезӣ нашудааст; ҳадафи он сохтани модели консептуалӣ тавассути муайян кардани объектҳои хароҷот, фаъолиятҳо, захираҳо, асосҳои тақсимот ва механизмҳои нисбатдиҳии хароҷот мебошад.
Модел бо ҳафт муодила ба шакли расмӣ дароварда шудааст. Хароҷоти мустақим, хароҷоти ғайримустақими бар асоси фаъолият ва хароҷоти минтақаи дастгирӣ алоҳида ҳисоб карда шуда, дар охир дар хароҷоти умумии ҳар як минтақаи амалиётӣ муттаҳид мешаванд. Муаллифон махсус таъкид мекунанд, ки коэффициентҳо универсалӣ нестанд. Таносубҳои истеъмоли захираҳо, коэффициентҳои истеъмоли фаъолият ва вазнҳои тақсимоти дастгирӣ бояд аз маълумоти воқеии фаъолияти ҳар як бандар ҳисоб карда шаванд.
Муҳимтарин ҳудуди тафсир: модели пешниҳодшуда ҳанӯз бо маълумоти воқеии бандар ба таври эмпирикӣ тасдиқ нашудааст. Аз ин рӯ, дар таҳқиқот натиҷае ба монанди «дақиқии хароҷот то ҳамин андоза зиёд шуд», «тарифҳо то ҳамин андоза коҳиш ёфтанд» ё «самаранокии бандар ба таври исботшуда баланд шуд» вуҷуд надорад. Манфиатҳои марбут ба нархгузорӣ, назорати хароҷот, шаффофият ва тақсимоти захираҳо интизориҳои назариявие мебошанд, ки бояд дар озмоишҳои эмпирикии оянда санҷида шаванд.
Масъалае, ки таҳқиқот ҳал кардан мехоҳад, чист?
Сохтори хароҷоти маъмуриятҳои бандар аз муносибати одии як маҳсулот–як раванд дар корхонаи истеҳсолии содда фарқ мекунад. Як инфрасохтор, кормандон, системаи энергетикӣ, гурӯҳи нигоҳдорӣ, системаи иттилоотӣ ё воҳиди идоракунӣ метавонанд ҳамзамон ба якчанд терминал, хизматрасонӣ ва фаъолияти амалиётӣ хизмат расонанд. Дар чунин сохтор равиши ягонаи тақсимот, ба монанди «хароҷоти умумиро мувофиқи тоннаж тақсим кун», метавонад муносибатҳои воқеии истеъмоли захираҳоро ноаён гардонад.
Таҳқиқот махсусан се саволро аз ҳам ҷудо мекунад:
- Оё хароҷотро ба як объекти ниҳоии муайяни хароҷот мустақим ва аз ҷиҳати иқтисодӣ пайгирӣ кардан мумкин аст?
- Агар мустақим пайгирӣ карда нашавад, оё бо истеъмоли захираҳои як фаъолияти муайяни амалиётӣ робитаи сабабӣ муқаррар кардан мумкин аст?
- Агар ду шарти аввал иҷро нашаванд, оё хароҷот ба идоракунии умумӣ, дастгирӣ ё функсияи инфрасохтори муштарак тааллуқ дорад?
Ин се савол се роҳи тақсимоти моделро ташкил медиҳанд.
Ҳисобкунии Хароҷот бар Асоси Фаъолият (ABC) Чист?
Ҳисобкунии Хароҷот бар Асоси Фаъолият — Activity-Based Costing (ABC) — равиши тақсимоти хароҷот мебошад, ки бар фарзияи он асос ёфтааст, ки захираҳоро фаъолиятҳо ва фаъолиятҳоро маҳсулот, хизматрасонӣ ё дигар объектҳои хароҷот истеъмол мекунанд; аз ин рӯ, ба ҷойи тақсим кардани хароҷоти ғайримустақим ба таври яклухт бо як меъёри умумӣ, кӯшиш мекунад муносибатҳои истеъмолии байни захира → фаъолият → объекти хароҷотро тавассути омилҳои хароҷот пайгирӣ кунад.
Мантиқи асосии ду марҳилаи ABC
Дар ABC дар марҳилаи аввал хароҷоти захираҳо ба фаъолиятҳое интиқол дода мешаванд, ки ин захираҳоро истеъмол мекунанд. Масалан, вақти кормандони техникӣ, энергия, сӯзишворӣ, системаҳои иттилоотӣ, нигоҳдорӣ ё киштиҳои дастгирӣ метавонанд бо фаъолиятҳои муайян алоқаманд карда шаванд.
Дар марҳилаи дуюм хароҷоте, ки дар фаъолиятҳо ҷамъ шудааст, ба объектҳои ниҳоии хароҷоте интиқол дода мешавад, ки аз ин фаъолиятҳо истифода мебаранд. Дар заминаи бандар объекти хароҷот метавонад терминали контейнерӣ, терминали борҳои моеъи яклухт, минтақаи муайяни хизматрасонии бандар ё минтақаи амалиётии имтиёздор бошад.
Оё омили хароҷот ва омили фаъолият як чизанд?
Не. Таҳқиқоти манбаъ ду сатҳи гуногуни сабабиятро аз ҳам ҷудо мекунад.
- Омили захира/хароҷот: нишон медиҳад, ки як фаъолият чӣ қадар захира истеъмол мекунад. Аз ҷумлаи мисолҳои таҳқиқот соатҳои корӣ, вақти истифодаи таҷҳизот, истеъмоли энергия, истеъмоли сӯзишворӣ, истифодаи система ва шумораи дахолатҳои нигоҳдорӣ мебошанд.
- Омили фаъолият: нишон медиҳад, ки объекти ниҳоии хароҷот аз як фаъолият чӣ қадар истифода мекунад. Мисолҳо шумораи воридшавии киштиҳо, тоннажи коркардшуда, шумораи ҳаракатҳои бор, рӯзҳои нигоҳдорӣ, истифодаи причал ва даъвати хизматрасонӣ мебошанд.
Чаро ҳисобкунии хароҷот дар бахши бандар махсусан душвор аст?
Мақолаи манбаъ ба он ишора мекунад, ки корхонаҳои бандарӣ сармояғунҷоии баланд, миқдори зиёди инфрасохтори муштарак, намудҳои гуногуни хизматрасонӣ ва миқдори назарраси хароҷоти ғайримустақим доранд. Причал, майдон, кран, ташкилоти нигоҳдорӣ, системаи иттилоотӣ ё воҳиди маъмурӣ метавонад танҳо ба як хизмат тааллуқ надошта бошад.
Дар қисми муқаддимавии мақола, мувофиқи манбаъҳои беруние, ки ба онҳо такя шудааст, гуфта мешавад, ки нақлиёти баҳрӣ дар соли 2023 тақрибан %80-и тиҷорати ҷаҳонро интиқол додааст; дар бандарҳои материкии Португалия бошад дар соли 2024 тақрибан 88 миллион тонна бор коркард шудааст. Инҳо ченкуниҳои худи ин таҳқиқот нестанд, балки маълумоти заминавие мебошанд, ки таҳқиқот барои шарҳ додани аҳаммияти иқтисодии бахши бандар истифода кардааст.
Монеаҳои асосӣ дар татбиқи ABC
Арзёбии адабиёти таҳқиқот омилҳои таъсиргузор ба татбиқи ABC-ро ба чанд гурӯҳ ҷамъ мекунад:
- Ҳамоҳангии стратегӣ: мувофиқ будани системаи ҳисобкунии хароҷот ба эҳтиёҷоти қароргирии ташкилот.
- Дастрасии маълумот: имкони тавлиди маълумоти хароҷотӣ ба таври саривақтӣ ва боэътимод.
- Иқтидори ташкилӣ: дастгирии роҳбарият, сифати захираҳои инсонӣ ва инфрасохтори техникӣ.
- Хароҷот: махсусан дар ташкилотҳои хурд хароҷоти баланди насб ва нигоҳдорӣ.
- Фарҳанг ва идоракунии тағйирот: муқовимати кормандон, ҳамкории байни шуъбаҳо ва ниёз ба омӯзиш.
- Инфрасохтори технологӣ: системаҳои иттилоотие, ки метавонанд сабтҳои зарурии истеъмолро тавлид кунанд.
- Интихоби омил: душвории муайян кардани омили хароҷоте, ки сабабияти воқеиро инъикос мекунад.
- Иқтидори истифоданашуда: дар баъзе татбиқҳои анъанавии ABC хароҷоти иқтидори бекор алоҳида намоён намешавад.
Яке аз хатарҳое, ки мақола махсус таъкид мекунад, мушкили “precision illusion” — хаёли дақиқӣ мебошад. Таҳияи ҷадвалҳои хеле муфассал худ аз худ маънои онро надорад, ки натиҷаҳои хароҷот аз ҷиҳати сабабӣ дурустанд. Агар омилҳо суст бошанд ё тақсимотҳо субъективӣ бошанд, рақамҳое, ки хеле дақиқ менамоянд, дар асл метавонанд ба пояи заифи маълумот такя кунанд.
Чаро равишҳои алтернативии ҳисобкунии хароҷот пурра рад намешаванд?
Муаллифон модели гибридиро ба таври универсалӣ аз дигар усулҳо бартар нишон намедиҳанд. Таҳқиқот равишҳои алтернативӣ, аз ҷумла Time-Driven Activity-Based Costing (TDABC), Resource Consumption Accounting, ҳисобкунии хароҷот бар асоси иқтидор, ҳисобкунии хароҷоти раванд ва тақсимоти мутақобилаи шуъбаҳои дастгириро баррасӣ мекунад.
| Равиш | Ҷиҳати қавӣ / мантиқи асосӣ | Маҳдудият ё ёддошти доира дар таҳқиқоти манбаъ |
|---|---|---|
| TDABC | Меъёрҳои хароҷоти иқтидори захира ва миқдори захираҳои барои амалиёт заруриро истифода мебарад; метавонад иқтидори истифоданашударо намоён кунад. | Дар бандарҳо, вақте ки ба ғайр аз вақт омилҳои хеле гуногун, аз қабили майдон, ҳаҷм ва истифодаи инфрасохтор мавҷуданд, муодилаҳои фарогири вақт метавонанд мураккаб шаванд. |
| Resource Consumption Accounting | Истеъмоли захира ва иқтидорро бо тафсилоти зиёд коркард мекунад. | Муносибатҳои хеле муфассали маълумот ва меъмории пешрафтаи иттилоотиро талаб мекунад. |
| Ҳисобкунии хароҷот бар асоси иқтидор | Иқтидори пешниҳодшуда, истифодашуда ва истифоданашударо намоён мекунад. | Азбаски иқтидори бандар бо чанд андоза, ба монанди вақт, майдон ва ҳаҷм маҳдуд мешавад, метавонад худ аз худ меъмории пурраи тақсимот дар сатҳи тамоми маъмурият набошад. |
| Ҳисобкунии хароҷоти раванд | Барои ҳисоб кардани хароҷоти миёна дар равандҳои пайваста ва якхелаи истеҳсолӣ мувофиқ аст. | Вақте ки истеъмоли захира дар хизматрасониҳои бандарӣ гуногун аст, миёнаҳо метавонанд фарқиятҳои воқеиро пинҳон кунанд. |
| Тақсимоти мутақобила | Метавонад хизматрасониҳоеро, ки шуъбаҳои дастгирӣ ба ҳамдигар пешниҳод мекунанд, ба ҳисоб гирад. | Тақсимоти мутақобилаи хароҷоти дастгириро ҳал мекунад; тамоми занҷири тақсимот аз фаъолиятҳои амалиётӣ то хизматрасониҳои ниҳоиро танҳо худаш ҳал намекунад. |
Аз ин рӯ, даъвои модели гибридии пешниҳодшуда ин нест, ки «усулҳои дигар нодурустанд». Саҳми модел дар он аст, ки қоидаҳои қароргирӣ байни пайгирии мустақим, тақсимоти бар асоси фаъолият ва тақсимоти алоҳидаи хароҷоти дастгирӣ дар маъмуриятҳои бандар равшан карда мешаванд.
Назарияи вобастагӣ ба шароит ба модел чӣ гуна ворид мешавад?
Назарияи вобастагӣ ба шароит равиши назариявие мебошад, ки бар он аст системаи самараноки баҳисобгирии идоракунӣ бояд ба заминаи ташкилот мувофиқ бошад. Ба ибораи дигар, як сатҳи тафсилот, як омили хароҷот ё як қоидаи тақсимотро ба ҳамаи маъмуриятҳои бандар татбиқ кардан мумкин нест.
Дар таҳқиқот ин назария бевосита ба меъмории модел таъсир мерасонад:
- Гуногунии хизматрасонӣ ба он таъсир мерасонад, ки ҳавзҳои хароҷоти фаъолият то чӣ андоза муфассал ташкил карда мешаванд.
- Камолоти технологӣ ва дастрасии маълумот сифат ва сатҳи тафсилоти омилҳои истифодашавандаро муайян мекунанд.
- Инфрасохтори муштарак тақсимоти бисёрқабатаи хароҷотро талаб мекунад.
- Талаботи ҳисоботдиҳии танзимкунанда ба сатҳи объекти хароҷот ва тафсилоти ҳисобот таъсир мерасонанд.
Назарияи ҷонибҳои манфиатдор ба модел чӣ гуна ворид мешавад?
Назарияи ҷонибҳои манфиатдор эътироф мекунад, ки маълумоти хароҷот на танҳо барои роҳбарони дохили ширкат, балки барои гурӯҳҳои гуногуне, ки аз қарорҳои ташкилот таъсир мегиранд ё ба ташкилот таъсир мерасонанд, низ аҳаммият дорад.
Мисолҳои истифодае, ки манбаъ медиҳад, чунинанд:
- Роҳбарияти дохилии маъмурияти бандар метавонад маълумоти муфассалро аз рӯйи захира, фаъолият, хизматрасонӣ ва терминал талаб кунад.
- Соҳибони имтиёз метавонанд асоси хароҷоти инфрасохтори муштарак ва дастгириро, ки ба онҳо гузошта мешавад, дидан хоҳанд.
- Мақомоти танзимкунанда метавонанд барои назорати тарифҳо ҷадвалҳои мувофиқашудаи хароҷот ва фарзияҳои тақсимотро талаб кунанд.
- Ширкатҳои киштиронӣ метавонанд фаҳманд, ки ҳаққи хизматрасонии пардохтшаванда аз кадом ҷузъҳои хароҷот иборат аст.
Аммо таҳқиқот як маҳдудияти муҳим мегузорад: маълумоти муфассали хароҷот худ аз худ эътимод, ҳисоботдиҳӣ ё қонунияти институтсионалӣ ба вуҷуд намеорад. Инҳо ба сифати маълумот, равшании қоидаҳои тақсимот, сохтори идоракунӣ ва тарзи истифодаи маълумот вобастаанд.
Оё ҳисоботдиҳии дохилӣ ва берунӣ бояд дар як сатҳи тафсилот бошад?
Не. Равиши пешниҳодшуда мегӯяд, ки аз ҳамон тақсимоти асосии хароҷот сатҳҳои гуногуни ҳисоботдиҳӣ тавлид кардан мумкин аст.
- Ҳисоботи идоракунии дохилӣ: метавонад тафсилоте чун хароҷоти фаъолият, саҳмҳои захира, омилҳо ва таҳлилҳои ҳассосиятро нигоҳ дорад.
- Ҳисоботи танзимкунанда: метавонад хароҷотро ба категорияҳои зарурии хизматрасонӣ ё тарифӣ ҷамъбаст кунад; аммо мутобиқат бо ҷамъбасти дохилӣ ва усули тақсимот бояд нигоҳ дошта шавад.
- Ифшои оммавӣ ё барои муштарӣ: бо ҳифзи маълумоти аз ҷиҳати тиҷорат ҳассос метавон сатҳи баландтари ҷамъбастро истифода бурд.
Манбаъ равшан мегӯяд, ки ин сохтори ҳисоботдиҳӣ системаи татбиқшуда нест, балки тартиби пешниҳодшуда мебошад.
Адабиёт барои таҳияи модел чӣ гуна интихоб шуд?
Ҷустуҷӯ дар Scopus, Web of Science ва Google Scholar давраи 2000–2025-ро фаро гирифтааст.
Сатри ҷустуҷӯ, ки дар манбаъ дода шудааст:
("Maritime ports" OR "Maritime Industry" OR "Ports" OR "Container Terminal") AND ("Activity-based costing" OR "ABC")
Ҷустуҷӯи Scopus инчунин бо соҳаи мавзӯии Business, Management and Accounting маҳдуд карда шудааст.
| Марҳила | Шумораи сабтҳо |
|---|---|
| Scopus | 7 |
| Web of Science | 3 |
| Google Scholar | 20 |
| Ҷамъи сабтҳои ибтидоӣ | 30 |
| Сабтҳои такрории хориҷшуда | 12 |
| Матнҳои пурраи арзёбишуда | 18 |
| Хориҷшуда ҳамчун номувофиқ | 9 |
| Асоси таҳияи модел | 9 |
Таҳқиқот равшан мегӯяд, ки ин баррасии систематикии адабиёт нест. Ҳадаф аз як маҷмӯи муайяни адабиёт баровардани натиҷаи мета-таҳлилӣ нест; балки ҷамъоварии далелҳои марбут барои сохтани объекти хароҷот, фаъолият, захира, асоси тақсимот ва механизмҳои нисбатдиҳии хароҷоти модел мебошад.
Нӯҳ таҳқиқот чӣ гуна истифода шуданд?
Барои нӯҳ нашрия категорияҳои пешакӣ муайяншудаи истихроҷи маълумоти сифатӣ истифода шудаанд:
- объектҳои хароҷот,
- фаъолиятҳо,
- захираҳо,
- асосҳои тақсимот,
- механизмҳои нисбатдиҳии хароҷот.
Муаллифон намегӯянд, ки рамзгузории мавзӯии индуктивӣ анҷом додаанд. Таҳлил аз рӯйи категорияҳои пешакӣ муайяншудае гузаронида шудааст, ки ба ҷузъҳои хароҷоти барои сохтани модел зарур мувофиқат мекунанд.
Илова бар ин, на ҳамаи нӯҳ таҳқиқот сохтори пешниҳодшудаи се роҳаро мустақилона тавсиф мекунанд. Сохтори се роҳ синтези консептуалӣ мебошад, ки муаллифон механизмҳои дар таҳқиқоти гуногун пайдошударо дар заминаи маъмурияти бандар ба ҳам овардаанд.
Чаро Модели Гибридӣ «Гибридӣ» Аст?
Модел гибридӣ аст, зеро ба ҷойи маҷбур кардани ҳамаи хароҷот ба як занҷири ягонаи ABC, се механизми гуногунро мувофиқи пайгиришавии иқтисодии хароҷот дар як меъмории умумии хароҷот якҷоя истифода мебарад: хароҷоти мустақим пайгиришаванда бевосита ба объекти хароҷот меравад, хароҷоти ғайримустақими амалиётӣ аз занҷири захира → фаъолият → объекти хароҷот мегузарад, хароҷоти умумии дастгирӣ бошад дар ҳавзҳои алоҳидаи дастгирӣ ҷамъ шуда, бо асосҳои ҳуҷҷатшудаи тақсимот ба минтақаҳои амалиётӣ аз нав тақсим карда мешавад.
Чаро қоидаи пайдарпайи гурӯҳбандӣ муҳим аст?
Модел барои пешгирӣ кардани ворид шудани як саҳми хароҷот ба ду роҳи гуногун ҳамзамон аз мантиқи пайдарпайи қарор истифода мебарад.
- Санҷиши пайгирии мустақим: агар хароҷотро ба объекти ниҳоии муайяни хароҷот аз ҷиҳати иқтисодӣ ва мушоҳидашаванда мустақиман пайваст кардан мумкин бошад, он танҳо ба Роҳи 1 меравад.
- Санҷиши фаъолияти амалиётӣ: агар хароҷоте, ки мустақим пайваст намешавад, бо истеъмоли як фаъолияти муайяни амалиётӣ алоқаманд карда шавад, он ба Роҳи 2 меравад.
- Санҷиши функсияи дастгирӣ: хароҷоти идоракунии умумӣ, дастгирӣ ё инфрасохтори муштарак, ки ду шарти пешинаро иҷро намекунанд, ба Роҳи 3 мераванд.
Қоидаи муҳим: танҳо норасоии маълумот хароҷотро ба таври автоматӣ ба хароҷоти дастгирӣ табдил намедиҳад.
Агар як захираи омехта ба чанд кор хизмат расонад, чӣ бояд кард?
Агар як захира ҳам ба вазифаи амалиётӣ ва ҳам ба вазифаи маъмурӣ хизмат расонад, мақола тавсия медиҳад, ки ҳангоми имкон захира ба саҳмҳои алоҳидаи хароҷот ҷудо карда шавад.
Тартиби афзалият:
- сабтҳои воқеии истеъмоли махсуси захира,
- нишондиҳандаҳои мушоҳидашавандае, ки истеъмолро ба таври оқилона ифода мекунанд,
- агар онҳо мавҷуд набошанд, баҳодиҳиҳои ҳуҷҷатшуда.
Мисолҳо соатҳои кории сабтшуда барои меҳнат, журналҳои истифода барои системаҳои иттилоотӣ, фармоишҳои корӣ ё соатҳои таҷҳизот барои нигоҳдориро дар бар мегиранд. Масоҳат танҳо дар ҳолате муносиб ҳисобида мешавад, ки истифодаи масоҳат воқеан истеъмоли захираи дахлдорро ифода кунад.
Барои ҳар як саҳми ҷудошуда асоси истифодашуда, манбаи маълумот, давра ва фарзияҳои баҳодиҳӣ бояд сабт карда шаванд. Ҷамъи саҳмҳо бояд ба хароҷоти аслии захира баробар бошад ва ҳар саҳм танҳо ба як роҳи тақсимот ворид шавад.
Агар ягон тақсимоти боэътимод анҷом дода нашавад, чӣ мешавад?
Тартиби fallback, ки манбаъ пешниҳод мекунад, чунин аст:
- Захира ҳамчун як ҳавзи ягонаи хароҷот нигоҳ дошта мешавад.
- Агар функсияи бартаридошта муайян карда шавад, хароҷот мувофиқи он функсия гурӯҳбандӣ мешавад.
- Агар функсияи бартаридошта амалиётӣ бошад, Роҳи 2 истифода мешавад.
- Агар функсияи бартаридошта идоракунӣ/дастгирӣ бошад, Роҳи 3 истифода мешавад.
- Агар қисми мустақим пайгиришаванда мавҷуд бошад, афзалияти Роҳи 1 нигоҳ дошта мешавад.
- Агар функсияи бартаридошта низ номуайян бошад, арзёбии ҳуҷҷатшудаи роҳбарони масъул лозим аст.
- Ин гурӯҳбандӣ бояд ҳамчун «муваққатӣ/provisional» қайд карда шавад.
- Барои хароҷоти аз ҷиҳати моддӣ муҳим санҷиши ҳассосият бо гурӯҳбандиҳои алтернативии оқилона тавсия дода мешавад.
Ин тартиб арзёбии субъективиро аз байн намебарад; ҳадаф ин аст, ки ҷойе, ки арзёбии субъективӣ анҷом мешавад, намоён ва санҷишпазир гардад.
Тағйирёбандаҳои асосие, ки дар ифодаи математикӣ истифода мешаванд
| Рамз | Маъно | Навъ | Воҳид |
|---|---|---|---|
| \(i\) | Индекси минтақаи дастгирӣ | Индекс | Беандоза |
| \(j\) | Индекси минтақаи амалиётӣ / объекти ниҳоии хароҷот | Индекс | Беандоза |
| \(k\) | Индекси фаъолият | Индекс | Беандоза |
| \(r\) | Индекси захира | Индекс | Беандоза |
| \(DCA_j\) | Хароҷоти мустақими ба минтақаи j тақсимшуда | Хароҷот | Воҳиди пулӣ (€) |
| \(CA_k\) | Хароҷоти фаъолияти k | Хароҷот | Воҳиди пулӣ (€) |
| \(R_r\) | Захираи истеъмолшуда / хароҷоти ғайримустақим | Хароҷот/захира | Воҳиди пулӣ (€) |
| \(CS_i\) | Хароҷоти ба минтақаи дастгирии i тақсимшуда | Хароҷот | Воҳиди пулӣ (€) |
| \(IC_{SA}\) | Хароҷоти умумии минтақаи дастгирӣ | Хароҷот | Воҳиди пулӣ (€) |
| \(q_{ij}\) | Миқдори хоми омили амалиётӣ | Миқдор | Соат, тонна, даъват, m² ва ғайра |
| \(\alpha_{kj}\), \(\gamma_{ij}\) | Таносубҳо/коэффициентҳои тақсимот | Таносуб | Беандоза; дар манбаъ пешбинӣ шудааст, ки ҷамъашон 1 бошад |
| \(\delta_{rk}\) | Таносуби захираи r, ки фаъолияти k истеъмол мекунад | Таносуб | Беандоза |
| \(\beta_i\) | Меъёри истеъмоли дохилӣ/тақсимоти минтақаи дастгирӣ | Таносуб/вазн | Беандоза |
Огоҳии аломатгузорӣ: Ҷадвали 2-и манбаъ миқдори хоми омили амалиётиро ҳамчун \(q_{ij}\) медиҳад, дар ҳоле ки \(i\)-ро ҳамчун индекси минтақаи дастгирӣ муайян мекунад. Дар тақсимоти фаъолият → объекти хароҷот бошад \(\alpha_{kj}\) истифода мешавад. Аз ин рӯ, истифодаи индекси \(q_{ij}\) дар заминаи омили фаъолият дар дохили манбаъ пурра равшан нест. Дар ин мақола индекс бо ислоҳи бесадо тағйир дода нашудааст.
Усул ва Натиҷаҳои Таҳқиқот
Роҳи 1 — Тақсимоти хароҷоти мустақим
Агар хароҷотро ба як минтақаи амалиётӣ ё объекти ниҳоии хароҷот мустақим, мушоҳидашаванда ва аз ҷиҳати иқтисодӣ пайваст кардан мумкин бошад, механизми тақсимоти фаъолият дар миён истифода намешавад.
Дар манбаъ Муодила (1) чунин аст:
\[ DCA_{A_j} = \sum_{i=1}^{n} C_{direct,i}^{A_j} \tag{1} \]
Формула чиро ҳисоб мекунад? Ҳамаи ҷузъҳои хароҷоти мустақими марбут ба минтақаи \(A_j\)-ро ҷамъ карда, хароҷоти умумии мустақими минтақаро медиҳад.
- \(DCA_{A_j}\): ҷамъи хароҷоти мустақими минтақаи \(A_j\).
- \(C_{direct,i}^{A_j}\): ҷузъи i-уми хароҷоте, ки мустақиман ба \(A_j\) нисбат дода мешавад.
- \(n\): шумораи ҷузъҳои хароҷоти мустақим.
Азбаски ҳамаи узвҳо пулӣ мебошанд, ҷамъ низ бо воҳиди пулӣ ифода мешавад. Дар ҷадвали манбаъ евро (€) ҳамчун воҳиди намунавӣ истифода шудааст.
Дар заминаи бандар мисолҳо меҳнати ба терминали муайян вобасташуда, крани причалӣ ё таҷҳизоти махсуси борбардорӣ, ки танҳо дар амалиёти муайян истифода мешавад, маводи мустақим истеъмолшуда ва шартномаи нигоҳдории махсуси инфрасохтори муайянро дар бар мегиранд.
Роҳи 2 — Тақсимот аз захира ба фаъолият
Захираҳои ғайримустақиме, ки мустақим пайгирӣ намешаванд, вале муносибати истеъмолии онҳо бо фаъолиятҳои муайян муқаррар карда мешавад, аввал ба фаъолиятҳо тақсим карда мешаванд.
\[ CA_k = \sum_{r=1}^{m} R_r\cdot\delta_{rk} \tag{2} \]
Формула чиро ҳисоб мекунад? Хароҷоти умумии фаъолияти k-ро ҳисоб мекунад.
- \(CA_k\): хароҷоти умумии фаъолияти k.
- \(R_r\): хароҷоти захираи r.
- \(\delta_{rk}\): таносуби захираи r, ки фаъолияти k истеъмол мекунад.
- \(m\): шумораи захираҳои ба модел дохилшуда.
Азбаски \(R_r\) пулӣ ва \(\delta_{rk}\) таносуби беандоза аст, ҳосил хароҷоти пулӣ медиҳад. Ҷамъ низ хароҷоти пулӣ мебошад.
Масалан, саҳми як захираи энергетикии 100 воҳидиро, ки фаъолияти муайян истеъмол мекунад, \(\delta_{rk}\) ифода мекунад. Аммо дар таҳқиқоти манбаъ қиматҳои воқеии ададии \(\delta\) барои бандарҳо дода нашудаанд; онҳо бояд дар татбиқҳои оянда аз маълумоти мушоҳидашудаи бандар ҳисоб карда шаванд.
Роҳи 2 — Тақсимот аз фаъолият ба объекти хароҷот
Дар марҳилаи дуюми ABC хароҷоте, ки дар фаъолиятҳо ҷамъ шудааст, ба минтақаҳои амалиётие интиқол дода мешавад, ки аз фаъолият истифода мекунанд:
\[ ABCA_j = \sum_{k=1}^{p} CA_k\cdot\alpha_{kj} \tag{3} \]
- \(ABCA_j\): хароҷоти умумии ғайримустақиме, ки тавассути ABC ба минтақаи \(A_j\) интиқол дода шудааст.
- \(CA_k\): хароҷоти фаъолияти k.
- \(\alpha_{kj}\): саҳми фаъолияти k, ки минтақаи \(A_j\) истеъмол мекунад.
- \(p\): шумораи фаъолиятҳо.
Дар манбаъ мисолҳои омили фаъолият тоннаи коркардшуда, рӯзи нигоҳдорӣ, масофаи тайшуда, шумораи воридшавии киштиҳо, шумораи ҳаракатҳои бор ва истифодаи причалро дар бар мегиранд.
Дар ин муодила, вақте ки \(\alpha_{kj}\) зиёд мешавад ва ҳама чизи дигар собит аст, хароҷоти фаъолияти дахлдоре, ки ба \(A_j\) рост меояд, ба таври хаттӣ меафзояд. Ин муносибати математикӣ мантиқи моделро ифода мекунад, ки «объекти хароҷоте, ки фаъолияти бештар истеъмол мекунад, бояд хароҷоти бештари фаъолиятро бардорад».
Роҳи 3 — Тақсимоти хароҷоти дастгирӣ ба минтақаҳои дастгирӣ
Пайваст кардани функсияҳое чун идоракунии умумӣ, захираҳои инсонӣ, системаҳои иттилоотӣ, муҳосибӣ, хариди давлатӣ, ҳуқуқ ва молия ба фаъолияти муайяни амалиётӣ мустақиман душвортар аст. Модел онҳоро дар роҳи алоҳидаи тақсимот коркард мекунад.
\[ CS_i = IC_{SA}\cdot\beta_i \tag{4} \]
- \(CS_i\): хароҷоти ба минтақаи дастгирии i тақсимшуда.
- \(IC_{SA}\): ҳавзи умумии хароҷоти минтақаи дастгирӣ.
- \(\beta_i\): таносуб ё вазни тақсимот, ки барои минтақаи дастгирии i истифода мешавад.
Азбаски \(\beta_i\) беандоза аст, натиҷа хароҷоти пулӣ мебошад. Манбаъ равшан мегӯяд, ки ин марҳилаи аввал ҷараёнҳои мутақобилаи хароҷот байни ҳамаи шуъбаҳои дастгириро ба таври муфассал модел намекунад.
Дар хароҷоти дастгирӣ кадом асоси тақсимот бояд интихоб шавад?
| Ҳавзи хароҷоти дастгирӣ | Меъёри афзалиятноки тақсимот | Дар кадом ҳолат маъно дорад? |
|---|---|---|
| Маъмурияти умумӣ ва идоракунӣ | Кормандон / шумораи кормандон | Вақте ки хизматрасониҳо ба кормандони шуъбаҳо нисбатан баробар манфиат мерасонанд ва пайгирии сабабии бештар аз ҷиҳати иқтисодӣ мувофиқ нест. |
| Технологияҳои иттилоотӣ ва системаҳои рақамӣ | Дастрасӣ ба система / шумораи корбарон / ҳаҷми амалиёт | Вақте ки истеъмоли IT бо амалиёти рақамӣ, иҷозатнома ё истифодаи системаи терминалӣ тағйир меёбад. |
| Нигоҳдории инфрасохтор ва иншоот | Масоҳати истифодашуда ё истифодаи дороӣ | Вақте ки хароҷот бо истифодаи физикии масоҳат, ишғоли амвол ё фарсудашавии иншоот алоқаманд аст. |
| Дастгирии амалиётӣ ва ҳавзҳои таҷҳизот | Ҳаҷми воқеии фаъолият; соат ё шумораи ҳаракатҳо | Вақте ки воридоти дастгирӣ аз ҷониби хизматрасониҳои муайян ба таври мутаносиб истеъмол мешавад. |
Таҳқиқот бар он аст, ки ягон асос ба таври автоматӣ «дуруст» нест. Интихоб бояд мувофиқи тарзи воқеии истеъмоли ташкилот анҷом дода шавад.
Роҳи 3 — Интиқоли хароҷоти дастгирӣ ба минтақаҳои амалиётӣ
\[ SAA_j = \sum_{i=1}^{s} CS_i\cdot\gamma_{ij} \tag{5} \]
- \(SAA_j\): хароҷоти умумии дастгирӣ, ки ба минтақаи амалиётии \(A_j\) тақсим шудааст.
- \(CS_i\): хароҷоти дар минтақаи дастгирии i ҷамъшуда.
- \(\gamma_{ij}\): таносуби хароҷоти минтақаи дастгирии i, ки ба \(A_j\) тақсим мешавад.
- \(s\): шумораи минтақаҳои дастгирӣ.
Манбаъ хизматрасониҳои мутақобилаеро, ки шуъбаҳои дастгирӣ ба ҳамдигар пешниҳод мекунанд, дар модели мавҷуда ба таври ошкор модел намекунад. Тақсимоти мутақобила яке аз васеъкуниҳое мебошад, ки дар оянда ба модел илова карда мешавад.
Се роҳи хароҷот чӣ гуна якҷоя мешаванд?
Хароҷоти умумии ҳар як минтақаи амалиётӣ ҷамъи се роҳ мебошад:
\[ TCA_j = DCA_j+ABCA_j+SAA_j \tag{6} \]
Дар ин ҷо:
- \(TCA_j\): хароҷоти умумии минтақаи \(A_j\).
- \(DCA_j\): хароҷоти мустақим.
- \(ABCA_j\): хароҷоти ғайримустақиме, ки аз роҳи бар асоси фаъолият меояд.
- \(SAA_j\): хароҷоте, ки аз роҳи минтақаи дастгирӣ меояд.
Муодилаи васеъшудаи (7) бошад ҷузъҳои ABC ва дастгириро бо ҷамъҳои ошкорашон нишон медиҳад:
\[ TCA_j = DCA_j + \sum_{k=1}^{p}\left(CA_k\cdot\alpha_{kj}\right) + \sum_{i=1}^{s}\left(CS_i\cdot\gamma_{ij}\right) \tag{7} \]
Ин муодила фикри асосии моделро дар як сатри математикӣ ҷамъ мекунад: хароҷоти умумӣ танҳо аз як меъёри умумии хароҷоти болосарӣ иборат нест; он аз якҷояшавии се ҷузъ бо дараҷаҳои гуногуни сабабияти иқтисодӣ иборат аст.
Таносубҳо барои нигоҳ доштани хароҷоти умумӣ
Манбаъ пешбинӣ мекунад, ки ҷамъи таносубҳои тақсимот дар марҳилаҳои дахлдор 1 бошад:
\[ \sum_j \delta_{rk}=1 \]
\[ \sum_j \alpha_{kj}=1 \]
\[ \sum_j \gamma_{ij}=1 \qquad\text{ve}\qquad \sum_i \beta_i=1 \]
Огоҳии аломатгузории дохили манбаъ: шарти аввал дар манбаъ маҳз ба шакли \(\sum_j\delta_{rk}=1\) навишта шудааст. Аммо \(\delta_{rk}\) ҳамчун таносуби захираи r, ки фаъолияти k истеъмол мекунад, муайян шудааст ва \(j\) алоҳида ҳамчун индекси минтақаи амалиётӣ муаррифӣ мешавад. Аз ин рӯ, истифодаи индекс дар ҷамъи аввал бо таърифҳои дохили манбаъ номувофиқии намоён дорад. Verianla ин ифодаро ба шакли \(\sum_k\delta_{rk}=1\) бесадо ислоҳ намекунад.
Қиматҳои воқеии коэффициентҳо аз куҷо меоянд?
Манбаъ барои \(\delta\), \(\alpha\), \(\beta\) ва \(\gamma\) қиматҳои универсалии ададӣ намедиҳад. Дар татбиқҳои эмпирикии оянда пешниҳод мешавад, ки маълумот аз чунин системаҳо гирифта шавад:
- Terminal Operating System (TOS),
- Enterprise Resource Planning (ERP),
- сабтҳои идоракунии нигоҳдорӣ,
- соатҳои корӣ,
- тоннажи коркардшуда,
- шумораи воридшавии киштиҳо,
- масоҳати ишғолшуда,
- сабтҳои истифодаи таҷҳизот ва системаҳо.
Миқдорҳои хом баъдан бояд ба саҳмҳои мушоҳидашудаи истеъмол табдил дода шаванд. Дар терминали контейнерӣ истифодаи кран ва ҳаракатҳои майдон метавонанд муҳим бошанд, дар терминали борҳои яклухт ишғоли майдон ва тоннаж, дар терминали мусофирбар бошад ишғоли терминал ва ҷараёни мусофирон метавонанд омилҳои мувофиқтар бошанд.
Се пешниҳоди эмпирикие, ки таҳқиқот ба миён мегузорад
Пешниҳод 1: Қоидаҳои равшани ҷудокунии захираҳо ва ҳудудҳои тақсимот метавонанд пайгирии хароҷотро аз захираҳо то объектҳои хароҷот беҳтар кунанд.
Ин пешниҳодро дар оянда метавон бо санҷидани он, ки корбарон метавонанд занҷири хароҷотро аз сабтҳо ва қоидаҳои тақсимот бозсозӣ кунанд ё не, озмоиш кард.
Пешниҳод 2: Ҷудо кардани хароҷоти мустақим, бар асоси фаъолият ва дастгирӣ метавонад ба роҳбарон дар фаҳмидани таркиби хароҷоти хизматрасониҳои бандар кумак кунад.
Дар оянда таҳқиқоти воқеии ҳолатӣ метавонанд арзёбӣ кунанд, ки оё роҳбарон воқеан ин ҷудокуниро барои шарҳ додани хароҷоти хизматрасонӣ ва ёфтани моддаҳои хароҷоте, ки ба баррасӣ ниёз доранд, истифода мебаранд.
Пешниҳод 3: Асосҳои ҳуҷҷатшудаи тақсимот, вақте ки фарзияҳо дастрас ва фаҳмоанд, метавонанд баҳсҳои тақсимоти хароҷот байни ҷонибҳои манфиатдорро дастгирӣ кунанд.
Манбаъ махсус таъкид мекунад, ки набояд интизор шуд ин раванд ба таври автоматӣ мувофиқа ё эътимод ба вуҷуд орад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Барои маъмуриятҳои бандар меъмории се роҳи тақсимоти хароҷот ба таври консептуалӣ муайян шудааст.
- Зарур нест хароҷоти мустақим пайгиришаванда аз ҳавзи фаъолият гузаронида шавад.
- Хароҷоти ғайримустақими амалиётиро метавон тавассути занҷири захира → фаъолият → объекти хароҷот тақсим кард.
- Хароҷоти дастгириро метавон ҳамчун роҳи алоҳидаи тақсимот модел кард.
- Дар захираҳои омехта ворид шудани ҳар як саҳми хароҷот танҳо ба як роҳ ҳисобкунии дубораро маҳдуд мекунад.
- Аз ҷиҳати назариявӣ асоснок шудааст, ки асосҳои тақсимот бояд мувофиқи шароити ташкилот интихоб шаванд.
- Модел назарияи вобастагӣ ба шароит ва назарияи ҷонибҳои манфиатдорро дар як меъморӣ ба ҳам мепайвандад.
- Модел се пешниҳодеро тавлид мекунад, ки дар оянда метавонанд ба таври эмпирикӣ санҷида шаванд.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Исбот нашудааст, ки модел дар бандарҳои воқеӣ аз ABC-и анъанавӣ дақиқтар аст.
- Нишон дода нашудааст, ки модел хароҷотро ба фоизи муайян кам мекунад.
- Ба таври эмпирикӣ чен нашудааст, ки тарифҳо одилонатар шудаанд.
- Ба таври таҷрибавӣ исбот нашудааст, ки қарорҳои роҳбарон беҳтар шудаанд.
- Афзоиши эътимоди ҷонибҳои манфиатдор чен нашудааст.
- Афзоиши қонунияти институтсионалӣ нишон дода нашудааст.
- Модел барои ҳамаи бандарҳо ба таври универсалӣ бартар эълон намешавад.
- Барои \(\delta\), \(\alpha\), \(\beta\) ва \(\gamma\) коэффициентҳои универсалӣ дода намешаванд.
- Хароҷоти иқтидори бекор дар мушаххасоти мавҷуда ба таври ошкор модел карда намешавад.
- Хизматрасониҳои мутақобилаи шуъбаҳои дастгирӣ дар мушаххасоти мавҷуда ба таври ошкор модел карда намешаванд.
Маҳдудиятҳои асосӣ
- Тасдиқи эмпирикӣ вуҷуд надорад: модел дар муҳити воқеии бандар озмоиш нашудааст.
- Тасдиқи коршиносӣ вуҷуд надорад: дар марҳилаи ҷорӣ машварати коршиносон анҷом дода нашудааст.
- Сатҳи таҳлили ҷамъбастӣ: омилҳои микро-ташкилӣ, рафторӣ ва институтсионалӣ берун аз модел мемонанд.
- Маҳдудияти соҳавӣ: модел барои бахши бандар тарҳрезӣ шудааст; ҳанӯз дар дигар бахшҳои мураккаби инфрасохторӣ санҷида нашудааст.
- Талаботи маълумот: маълумоти муфассал оид ба истеъмоли захираҳо ва фаъолият лозим аст.
- Интихоби омил: омили аз ҷиҳати назариявӣ мувофиқтарин метавонад дар системаи иттилоотии ташкилот мавҷуд набошад.
- Истифодаи proxy: дар ташкилотҳои дорои камолоти пасти рақамӣ мумкин аст нишондиҳандаҳои ғайримустақим истифода шаванд ва ин номуайянӣ ба вуҷуд меорад.
- Иқтидори истифоданашуда: модели мавҷуда онро ҳамчун механизми мустақил ба таври ошкор ифода намекунад.
- Хизматрасониҳои мутақобилаи дастгирӣ: сохтори мавҷуда онҳоро ба таври ошкор ҳал намекунад.
Пешниҳодҳо барои таҳқиқоти оянда
Муаллифон дар оянда:
- тасдиқи эмпирикии модел бо маълумоти воқеӣ дар маъмуриятҳои гуногуни бандар,
- анҷом додани таҳлилҳои муқоисавии дақиқии хароҷот ва дастгирии қарор бо ABC-и анъанавӣ,
- истеҳсоли омилҳои муфассалтар аз системаҳои иттилоотии бандар ва платформаҳои маълумоти вақти воқеӣ,
- баррасии модел дар дигар бахшҳои мураккаби инфрасохторӣ, аз ҷумла фурудгоҳ, терминали логистикӣ ва роҳи оҳан
тавсия медиҳанд.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: A Hybrid Conceptual Framework for Activity-Based Costing in Port Administrations
Муаллифон ва тартиб: Jorge Martins; Carla Campos; Ana Costa; Ana Sousa.
Саҳми баробар/муаллифи якуми баробар: Дар мақолаи манбаъ чунин изҳорот вуҷуд надорад.
Муаллифи масъул: Ana Sousa.
Муассиса: Higher Institute of Accounting and Administration, University of Aveiro, 3810-193 Aveiro, Portugal.
Маҷалла: Accounting and Auditing.
Ношир: MDPI, Basel, Switzerland.
Сол / ҷилд / рақами мақола: 2026; 2; 21.
DOI: 10.3390/accountaudit2040021
Пайванди расмии DOI: https://doi.org/10.3390/accountaudit2040021
Academic Editor: Ioannis Passas.
Санаи ирсол: 11 июни 2026.
Санаи бознигарӣ: 25 сентябри 2026.
Санаи қабул: 1 октябри 2026.
Санаи нашр: 3 ноябри 2026.
Навъи манбаъ: Таҳқиқоти таҳияи модели консептуалии баҳисобгирии идоракунӣ / ҳисобкунии хароҷот.
Ҳолати баррасии ҳамтоён: Мақола дар маҷаллаи илмии баррасишавандаи ҳамтоён нашр шудааст.
Иҷозатнома: Creative Commons Attribution (CC BY).
Усул: Баррасии ҳадафноки адабиёт дар Scopus, Web of Science ва Google Scholar барои давраи 2000–2025; истихроҷи маълумоти сифатӣ бо категорияҳои пешакӣ муайяншудаи объекти хароҷот, фаъолият, захира, асоси тақсимот ва механизми нисбатдиҳии хароҷот; синтези ин далелҳо дар модели консептуалии се роҳ барои маъмуриятҳои бандар.
Шумораҳои интихоби адабиёт: 30 сабти ибтидоӣ; 12 сабти такрорӣ хориҷ карда шуд; 18 нашрия бо матни пурра арзёбӣ шуд; 9 нашрия хориҷ карда шуд; 9 нашрия ҳамчун адабиёти асосии таҳияи модел истифода шуд.
Ҳолати баррасии систематикӣ: Муаллифон равшан мегӯянд, ки баррасӣ баррасии систематикии адабиёт нест.
Ҳолати тасдиқи модел: Модел ҳанӯз ба машварати коршиносон ё тасдиқи эмпирикӣ бо маълумоти воқеии бандар гузаронида нашудааст.
Маблағгузорӣ: Фондҳои PRR — Recovery and Resilience Plan ва NextGenerationEU; дар University of Aveiro “NEXUS: Innovation Pact—Green and Digital Transition for Transport, Logistics, and Mobility”, Project No. 53, application C645112083-00000059.
Кумитаи ахлоқ: Татбиқ намешавад.
Розигии огоҳона: Татбиқ намешавад.
Дастрасии маълумот: Гузориш шудааст, ки саҳмҳои аслии таҳқиқот дар дохили мақола ҷой доранд; саволҳои иловагӣ метавонанд ба муаллифи масъул фиристода шаванд.
Ихтилофи манфиатҳо: Муаллифон изҳор кардаанд, ки ихтилофи манфиатҳо вуҷуд надорад.
Саҳмҳои муаллифон: Методология Jorge Martins; тасдиқ Ana Sousa; таҳлили расмӣ Ana Costa, Carla Campos ва Jorge Martins; таҳқиқот ҳамаи чор муаллиф; лоиҳаи аввал Jorge Martins ва Ana Sousa; бознигарӣ/таҳрир Ana Costa, Carla Campos ва Jorge Martins; визуализатсия Ana Sousa ва Jorge Martins; назорат ва идоракунии лоиҳа Ana Costa, Carla Campos ва Jorge Martins; дарёфти маблағгузорӣ Jorge Martins; захираҳо Ana Sousa; нармафзор Ana Costa ва Carla Campos гузориш шудааст.
Ёддошти аломатгузории дохили манбаъ 1: гарчанде \(\delta_{rk}\) ҳамчун таносуби захираи r, ки фаъолияти k истеъмол мекунад, муайян шудааст, манбаъ дар шарти ҳифзи ҷамъ \(\sum_j\delta_{rk}=1\) менависад. Ин ифода бесадо ислоҳ нашудааст.
Ёддошти аломатгузории дохили манбаъ 2: Ҷадвали 2 миқдори хоми омили амалиётиро ҳамчун \(q_{ij}\) нишон медиҳад, дар ҳоле ки \(i\) индекси минтақаи дастгирӣ ва \(j\) индекси минтақаи амалиётӣ муайян шудаанд; дар коэффициенти тақсимоти фаъолият бошад индексҳои \(k,j\) истифода мешаванд. Манбаъ ин муносибати индексҳоро алоҳида шарҳ намедиҳад.
Ҳудуди асосии тафсир: саҳмҳои эҳтимолии модел ба нархгузорӣ, назорати хароҷот, тақсимоти захираҳо, шаффофият, ҳисоботдиҳӣ ё сифати қарор интизориҳои назариявӣ мебошанд. Афзоиши нишондиҳандаҳо дар татбиқи воқеии бандар исбот нашудааст.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд