


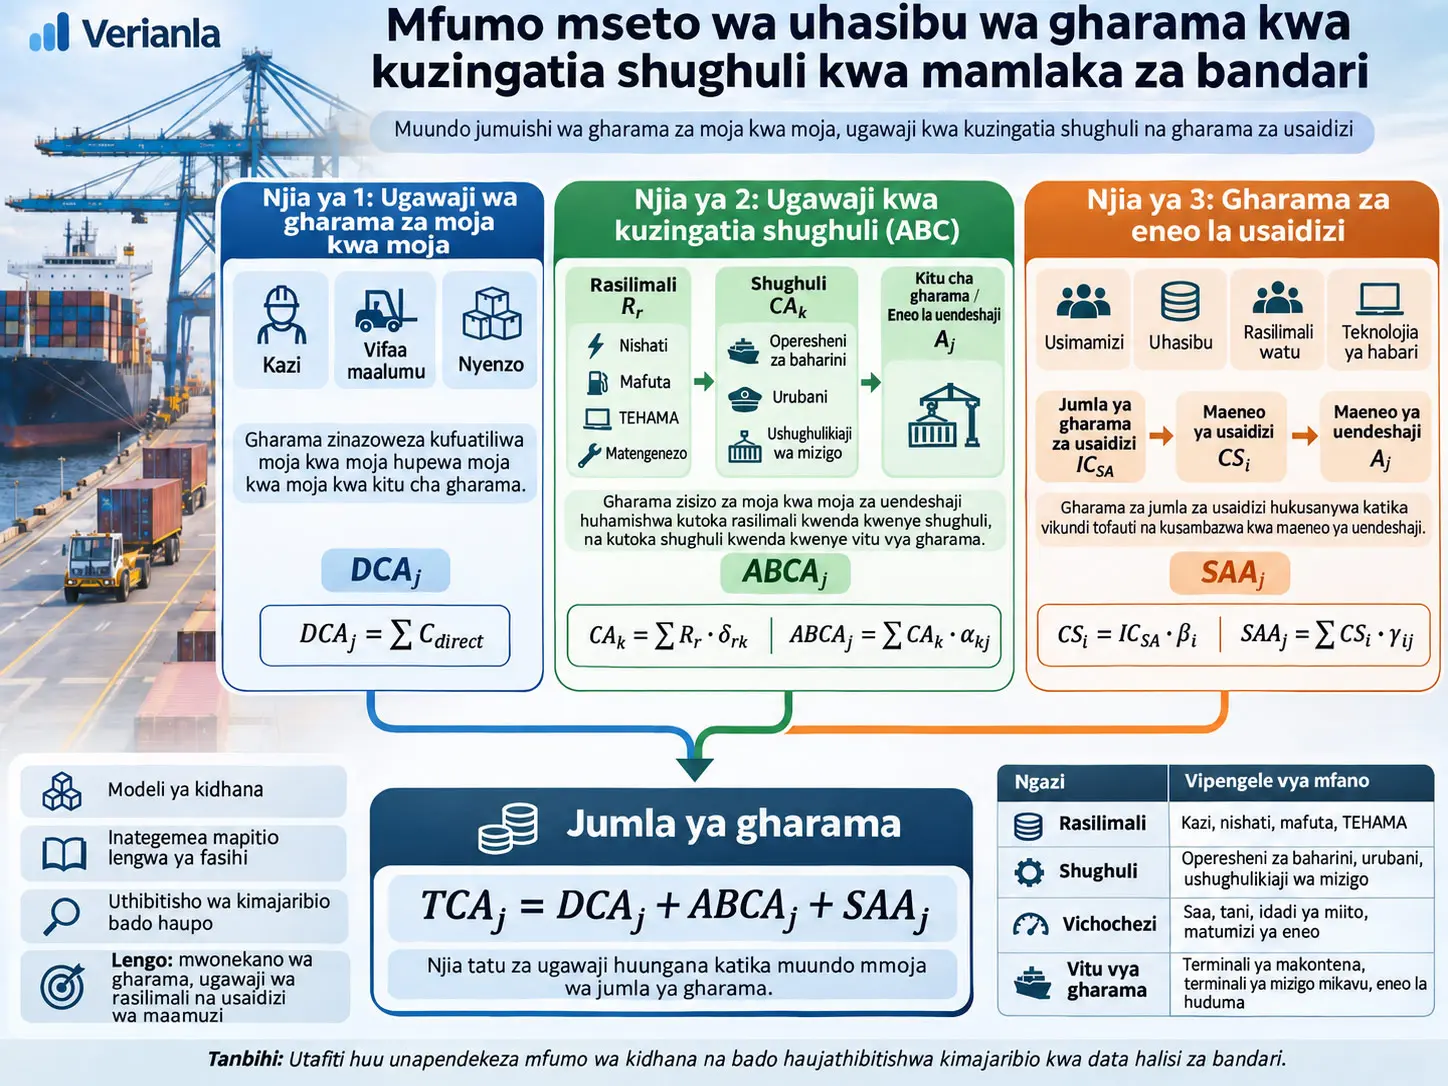
Mfumo mseto wa uhasibu wa gharama kwa kuzingatia shughuli kwa mamlaka za bandari ni modeli ya kidhana ya uhasibu wa usimamizi inayopanga gharama katika njia tatu tofauti kulingana na uhusiano wake wa kisababishi wa kiuchumi, badala ya kugawa gharama yote ya bandari kwa ufunguo mmoja wa ugawaji. Modeli huunganisha gharama zinazoweza kufuatiliwa moja kwa moja na kitu cha gharama moja kwa moja; huhamisha gharama zisizo za moja kwa moja za uendeshaji kupitia uhasibu wa gharama kwa kuzingatia shughuli — Activity-Based Costing (ABC) — kutoka rasilimali kwenda kwenye shughuli na kutoka shughuli kwenda kwenye vitu vya gharama; na hugawa upya gharama za jumla za usaidizi kwenda maeneo ya uendeshaji kupitia njia tofauti ya eneo la usaidizi. Mchango mkuu wa utafiti si kuvumbua kwa mara ya kwanza taratibu hizi tatu; bali ni kuzipanga katika mfumo mmoja wenye kanuni wazi kwa mamlaka za bandari kuhusu gharama ipi iingie njia ipi, rasilimali mseto zigawanywe vipi, nini kifanyike data inapokuwa haitoshi, na jinsi ya kuzuia gharama ileile kuhesabiwa mara mbili.
Modeli inategemea misingi miwili ya kinadharia. Nadharia ya kontinjensi — contingency theory inasema kuwa hakuna muundo mmoja wa uhasibu wa gharama ulio sahihi kwa mashirika yote kwa namna ya ulimwengu mzima; muundo wa mfumo unapaswa kurekebishwa kulingana na vigezo kama ukubwa wa shirika, teknolojia, utofauti wa huduma, upatikanaji wa data, matumizi ya pamoja ya miundombinu na masharti ya udhibiti. Nadharia ya wadau — stakeholder theory nayo inasisitiza kwamba taarifa za gharama ni muhimu si tu kwa maamuzi ya ndani ya usimamizi, bali pia kwa uwazi, uwajibikaji na mawasiliano na wadhibiti, wenye mikataba ya uendeshaji wa bandari, kampuni za usafiri wa majini na wadau wengine.
Uundaji wa mfumo haukutegemea jaribio la gharama katika bandari halisi, bali mapitio yaliyolengwa ya maandiko. Kipindi cha 2000–2025 kilitafutwa katika Scopus, Web of Science na Google Scholar; rekodi 30 zilibainishwa, nakala 12 zinazorudiwa zikaondolewa, maandishi kamili 18 yakatathminiwa na kati yake 9 yakahifadhiwa kwa sababu yalitoa taarifa ya moja kwa moja kwa uundaji wa modeli. Mapitio haya hayakubuniwa kama mapitio ya kimfumo ya maandiko; lengo lake lilikuwa kujenga modeli ya kidhana kwa kubaini vitu vya gharama, shughuli, rasilimali, misingi ya ugawaji na taratibu za kutenga gharama.
Modeli imewekwa katika mfumo rasmi kwa milinganyo saba. Gharama za moja kwa moja, gharama zisizo za moja kwa moja kwa kuzingatia shughuli na gharama za eneo la usaidizi huhesabiwa tofauti na mwishowe kuunganishwa katika gharama ya jumla ya kila eneo la uendeshaji. Waandishi wanasisitiza hasa kuwa vigawo si vya ulimwengu mzima. Viwango vya matumizi ya rasilimali, vigawo vya matumizi ya shughuli na uzani wa ugawaji wa usaidizi vinapaswa kuhesabiwa kutokana na data halisi za uendeshaji za kila bandari.
Kikomo muhimu zaidi cha tafsiri: modeli iliyopendekezwa bado haijathibitishwa kwa njia ya empiria kwa kutumia data halisi za bandari. Kwa hiyo, utafiti hauna hitimisho kama “usahihi wa gharama uliongezeka kwa kiasi hiki”, “tarifa zilipungua kwa kiasi hiki” au “ufanisi wa bandari uliongezeka kwa namna iliyothibitishwa”. Manufaa yanayotarajiwa kwa upangaji bei, udhibiti wa gharama, uwazi na ugawaji wa rasilimali ni matarajio ya kinadharia ambayo yanapaswa kupimwa katika majaribio ya empiria yajayo.
Tatizo gani utafiti unajaribu kutatua?
Muundo wa gharama wa mamlaka za bandari ni tofauti na uhusiano rahisi wa bidhaa moja–mchakato mmoja katika biashara rahisi ya uzalishaji. Miundombinu ileile, wafanyakazi, mfumo wa nishati, timu ya matengenezo, mfumo wa taarifa au kitengo cha usimamizi vinaweza kuhudumia kwa wakati mmoja zaidi ya terminali moja, huduma na shughuli ya uendeshaji. Katika muundo kama huo, mbinu moja ya ugawaji kama “gawa gharama zote za jumla kwa tani” inaweza kuficha mahusiano halisi ya matumizi ya rasilimali.
Utafiti unatenganisha hasa maswali matatu:
- Je, gharama inaweza kufuatiliwa moja kwa moja na kwa namna ya kiuchumi hadi kwenye kitu mahususi cha mwisho cha gharama?
- Ikiwa haiwezi kufuatiliwa moja kwa moja, je, inaweza kuhusishwa kwa sababu na matumizi ya rasilimali ya shughuli mahususi ya uendeshaji?
- Ikiwa masharti mawili ya kwanza hayatimizwi, je, gharama hiyo ni ya usimamizi wa jumla, usaidizi au kazi ya miundombinu inayotumiwa kwa pamoja?
Maswali haya matatu huunda njia tatu za ugawaji za modeli.
Uhasibu wa Gharama kwa Kuzingatia Shughuli (ABC) ni Nini?
Uhasibu wa Gharama kwa Kuzingatia Shughuli — Activity-Based Costing (ABC) — ni mbinu ya ugawaji wa gharama inayotegemea dhana kwamba rasilimali hutumiwa na shughuli, na shughuli hutumiwa na bidhaa, huduma au vitu vingine vya gharama; kwa hiyo, badala ya kugawa kwa pamoja gharama zisizo za moja kwa moja kwa kiwango kimoja cha jumla, hujaribu kufuatilia mahusiano ya matumizi kati ya rasilimali → shughuli → kitu cha gharama kwa kutumia madereva wa gharama.
Mantiki ya msingi ya hatua mbili ya ABC
Katika ABC, hatua ya kwanza huhamisha gharama za rasilimali kwenda kwenye shughuli zinazotumia rasilimali hizo. Kwa mfano, muda wa wafanyakazi wa kiufundi, nishati, mafuta, mifumo ya taarifa, matengenezo au vyombo vya usaidizi vinaweza kuhusishwa na shughuli mahususi.
Katika hatua ya pili, gharama zilizokusanyika katika shughuli huhamishwa kwenda kwenye vitu vya mwisho vya gharama vinavyotumia shughuli hizo. Katika mazingira ya bandari, kitu cha gharama kinaweza kuwa terminali ya makontena, terminali ya mizigo ya vimiminika kwa wingi, eneo mahususi la huduma za bandari au eneo la uendeshaji lenye mkataba wa uendeshaji wa bandari.
Je, dereva wa gharama na dereva wa shughuli ni kitu kimoja?
Hapana. Utafiti chanzo unatenganisha viwango viwili tofauti vya usababishi.
- Dereva wa rasilimali/gharama: huonyesha kiasi cha rasilimali kinachotumiwa na shughuli. Mifano katika utafiti ni pamoja na saa za kazi, muda wa matumizi ya vifaa, matumizi ya nishati, matumizi ya mafuta, matumizi ya mfumo na idadi ya hatua za matengenezo.
- Dereva wa shughuli: huonyesha kiasi ambacho kitu cha mwisho cha gharama hutumia shughuli. Mifano ni idadi ya meli zinazoingia bandarini, tani zilizohudumiwa, idadi ya harakati za mizigo, siku za kuhifadhi, matumizi ya gati na simu za huduma.
Kwa nini uhasibu wa gharama ni mgumu hasa katika sekta ya bandari?
Makala chanzo inaelekeza kwenye kiwango kikubwa cha mtaji katika shughuli za bandari, kiasi kikubwa cha miundombinu inayotumiwa kwa pamoja, aina tofauti za huduma na kiwango kikubwa cha gharama zisizo za moja kwa moja. Gati, uwanja, kreni, shirika la matengenezo, mfumo wa taarifa au kitengo cha utawala huenda visihusishwe na huduma moja pekee.
Katika utangulizi wa makala, kwa mujibu wa vyanzo vya nje ambavyo inategemea, inaelezwa kuwa usafiri wa baharini ulibeba takribani %80 ya biashara ya dunia mwaka 2023; na takribani tani milioni 88 za mizigo zilihudumiwa katika bandari za bara la Ureno mwaka 2024. Hivi si vipimo vya utafiti huu wenyewe, bali ni data za usuli zilizotumiwa na utafiti kueleza umuhimu wa kiuchumi wa sekta ya bandari.
Vikwazo vikuu vya utekelezaji wa ABC
Tathmini ya maandiko ya utafiti inaweka vipengele vinavyoathiri utekelezaji wa ABC katika makundi kadhaa:
- Ulinganifu wa kimkakati: mfumo wa uhasibu wa gharama kuendana na mahitaji ya maamuzi ya shirika.
- Upatikanaji wa taarifa: uwezo wa kuzalisha taarifa za gharama kwa wakati na kwa kutegemewa.
- Uwezo wa shirika: msaada wa usimamizi, ubora wa rasilimali watu na miundombinu ya kiufundi.
- Gharama: hasa gharama kubwa za kuanzisha na kuendeleza mfumo katika mashirika madogo.
- Utamaduni na usimamizi wa mabadiliko: upinzani wa wafanyakazi, ushirikiano kati ya idara na hitaji la mafunzo.
- Miundombinu ya kiteknolojia: mifumo ya taarifa inayoweza kuzalisha rekodi zinazohitajika za matumizi.
- Uchaguzi wa dereva: ugumu wa kubaini dereva wa gharama unaoakisi usababishi halisi.
- Uwezo usiotumika: katika baadhi ya matumizi ya jadi ya ABC, gharama ya uwezo usiotumika haionekani kivyake.
Mojawapo ya hatari ambazo makala inasisitiza hasa ni tatizo la “precision illusion” — dhana potofu ya usahihi. Kutengeneza majedwali yenye maelezo mengi pekee hakumaanishi kwamba matokeo ya gharama ni sahihi kisababishi. Ikiwa madereva ni dhaifu au ugawaji ni wa kidhahania, namba zinazoonekana kuwa sahihi sana zinaweza kwa kweli kutegemea msingi dhaifu wa data.
Kwa nini mbinu mbadala za uhasibu wa gharama hazikataliwi kabisa?
Waandishi hawaonyeshi modeli mseto kuwa bora kwa ulimwengu wote kuliko mbinu nyingine. Utafiti unajadili mbinu mbadala kama Time-Driven Activity-Based Costing (TDABC), Resource Consumption Accounting, uhasibu wa gharama kwa kuzingatia uwezo, uhasibu wa gharama za mchakato na ugawaji wa pande mbili wa idara za usaidizi.
| Mbinu | Nguvu / mantiki ya msingi | Kizuizi au dokezo la wigo katika utafiti chanzo |
|---|---|---|
| TDABC | Hutumia viwango vya gharama ya uwezo wa rasilimali na kiasi cha rasilimali kinachohitajika kwa shughuli; inaweza kuufanya uwezo usiotumika uonekane. | Katika bandari, pale ambapo kuna madereva wengi tofauti zaidi ya muda, kama eneo, ujazo na matumizi ya miundombinu, milinganyo mipana ya muda inaweza kuwa changamano. |
| Resource Consumption Accounting | Huchakata matumizi ya rasilimali na uwezo kwa kina. | Inahitaji mahusiano ya data yenye maelezo mengi na usanifu wa hali ya juu wa taarifa. |
| Uhasibu wa gharama kwa kuzingatia uwezo | Hufanya uwezo uliotolewa, uliotumika na usiotumika uonekane. | Kwa sababu uwezo wa bandari huzuiliwa na vipimo vingi kama muda, eneo na ujazo, peke yake huenda usiwe usanifu kamili wa ugawaji katika mamlaka yote. |
| Uhasibu wa gharama za mchakato | Unafaa kwa kuhesabu gharama ya wastani katika michakato endelevu na yenye ufanano. | Wakati matumizi ya rasilimali katika huduma za bandari yanatofautiana, wastani unaweza kuficha tofauti halisi. |
| Ugawaji wa pande mbili | Unaweza kuzingatia huduma ambazo idara za usaidizi hupeana zenyewe kwa zenyewe. | Hutatua ugawaji wa pande mbili wa gharama za usaidizi; peke yake hautatui mnyororo mzima wa ugawaji kutoka shughuli za uendeshaji hadi huduma za mwisho. |
Kwa hiyo, dai la modeli mseto iliyopendekezwa si kwamba “mbinu nyingine si sahihi”. Mchango wa modeli ni kuweka wazi kanuni za maamuzi zinazotumika kati ya ufuatiliaji wa moja kwa moja, ugawaji kwa kuzingatia shughuli na ugawaji tofauti wa gharama za usaidizi katika mamlaka za bandari.
Nadharia ya kontinjensi inaingiaje katika modeli?
Nadharia ya kontinjensi ni mtazamo wa kinadharia unaosema kwamba mfumo wenye ufanisi wa uhasibu wa usimamizi unapaswa kufaa mazingira ya shirika. Kwa maneno mengine, kiwango kilekile cha maelezo, dereva yuleyule wa gharama au kanuni ileile ya ugawaji haiwezi kutumika kwa mamlaka zote za bandari.
Katika utafiti, nadharia hii huathiri moja kwa moja usanifu wa modeli:
- Utofauti wa huduma huathiri kiwango cha maelezo katika uundaji wa mabwawa ya gharama za shughuli.
- Ukomavu wa kiteknolojia na upatikanaji wa data huamua ubora na kiwango cha maelezo cha madereva yanayoweza kutumika.
- Miundombinu inayotumiwa kwa pamoja huhitaji ugawaji wa gharama wa tabaka nyingi.
- Mahitaji ya taarifa za udhibiti huathiri kiwango cha kitu cha gharama na maelezo ya ripoti.
Nadharia ya wadau inaingiaje katika modeli?
Nadharia ya wadau inatambua kwamba taarifa za gharama zina maana si tu kwa wasimamizi wa ndani wa kampuni, bali pia kwa makundi mbalimbali yanayoathiriwa na maamuzi ya shirika au yanayoliathiri shirika.
Mifano ya matumizi iliyotolewa na chanzo ni kama ifuatavyo:
- Usimamizi wa ndani wa mamlaka ya bandari unaweza kuhitaji taarifa za kina kwa rasilimali, shughuli, huduma na terminali.
- Wenye mikataba ya uk concessioni wanaweza kutaka kuona msingi wa gharama za miundombinu ya pamoja na usaidizi zinazotozwa kwao.
- Mamlaka za udhibiti zinaweza kuhitaji majedwali ya gharama yaliyolinganishwa na dhana za ugawaji kwa ukaguzi wa tarifa.
- Kampuni za usafiri wa majini zinaweza kutaka kuelewa ada za huduma wanazolipa zinaundwa na vipengele gani vya gharama.
Hata hivyo, utafiti unaweka kikomo muhimu: data za kina za gharama pekee hazizalishi moja kwa moja uaminifu, uwajibikaji au uhalali wa kitaasisi. Haya hutegemea ubora wa data, uwazi wa kanuni za ugawaji, muundo wa utawala na namna taarifa zinavyotumiwa.
Je, taarifa za ndani na za nje zinapaswa kuwa na kiwango kilekile cha maelezo?
Hapana. Mbinu iliyopendekezwa inaeleza kuwa viwango tofauti vya utoaji taarifa vinaweza kuzalishwa kutoka kwenye ugawaji uleule wa msingi wa gharama.
- Ripoti ya usimamizi wa ndani: inaweza kuhifadhi maelezo kama gharama za shughuli, sehemu za rasilimali, madereva na uchanganuzi wa unyeti.
- Ripoti ya mdhibiti: inaweza kujumuisha gharama katika makundi ya huduma au tarifa yanayohitajika; lakini upatanisho na jumla za ndani na mbinu ya ugawaji lazima vihifadhiwe.
- Ufichuzi kwa umma au mteja: kiwango cha juu zaidi cha ujumlishaji kinaweza kutumika huku taarifa nyeti za kibiashara zikilindwa.
Chanzo kinaeleza wazi kuwa muundo huu wa utoaji taarifa si mfumo uliotekelezwa, bali ni mpangilio uliopendekezwa.
Maandiko yalichaguliwaje kwa ajili ya kuunda modeli?
Utafutaji katika Scopus, Web of Science na Google Scholar ulihusisha kipindi cha 2000–2025.
Mfuatano wa utafutaji uliotolewa katika chanzo:
("Maritime ports" OR "Maritime Industry" OR "Ports" OR "Container Terminal") AND ("Activity-based costing" OR "ABC")
Utafutaji wa Scopus pia ulipunguzwa kwa eneo la somo la Business, Management and Accounting.
| Hatua | Idadi ya rekodi |
|---|---|
| Scopus | 7 |
| Web of Science | 3 |
| Google Scholar | 20 |
| Jumla ya rekodi za mwanzo | 30 |
| Nakala zilizorudiwa zilizoondolewa | 12 |
| Maandishi kamili yaliyotathminiwa | 18 |
| Zilizoondolewa kwa kutofaa | 9 |
| Zilizotumika kama msingi wa uundaji wa modeli | 9 |
Utafiti unaeleza wazi kuwa haya si mapitio ya kimfumo ya maandiko. Lengo si kutoa hitimisho la meta-uchanganuzi kutoka ulimwengu fulani wa maandiko; ni kukusanya ushahidi husika ili kujenga vitu vya gharama, shughuli, rasilimali, msingi wa ugawaji na taratibu za kutenga gharama za modeli.
Tafiti tisa zilitumikaje?
Kwa machapisho tisa, makundi ya uchimbaji wa data za ubora yaliyofafanuliwa mapema yalitumika:
- vitu vya gharama,
- shughuli,
- rasilimali,
- misingi ya ugawaji,
- taratibu za kutenga gharama.
Waandishi hawasemi kwamba walifanya usimbaji wa mada kwa njia ya kiinduktivu. Uchanganuzi ulifanywa kupitia makundi yaliyofafanuliwa mapema yanayolingana na vipengele vya gharama vinavyohitajika kujenga modeli.
Aidha, si tafiti zote tisa zinazoeleza kwa kujitegemea muundo uliopendekezwa wa njia tatu. Muundo wa njia tatu ni usanisi wa kidhana wa waandishi unaounganisha, katika mazingira ya mamlaka ya bandari, taratibu zilizopatikana katika tafiti tofauti.
Kwa Nini Modeli Mseto ni “Mseto”?
Modeli ni mseto kwa sababu badala ya kulazimisha gharama zote zipitie mnyororo mmoja wa ABC, hutumia kwa pamoja taratibu tatu tofauti ndani ya usanifu mmoja wa gharama kulingana na uwezo wa gharama kufuatiliwa kiuchumi: gharama inayoweza kufuatiliwa moja kwa moja huenda moja kwa moja kwenye kitu cha gharama; gharama isiyo ya moja kwa moja ya uendeshaji hupitia mnyororo wa rasilimali → shughuli → kitu cha gharama; na gharama ya jumla ya usaidizi hukusanywa katika mabwawa tofauti ya usaidizi na kugawanywa upya kwa maeneo ya uendeshaji kwa kutumia misingi ya ugawaji iliyoandikwa.
Kwa nini kanuni ya uainishaji wa mfuatano ni muhimu?
Modeli hutumia mantiki ya maamuzi ya mfuatano ili kuzuia sehemu ileile ya gharama kuingia katika njia mbili tofauti kwa wakati mmoja.
- Jaribio la ufuatiliaji wa moja kwa moja: ikiwa gharama inaweza kuunganishwa moja kwa moja, kwa namna ya kiuchumi na inayoonekana, na kitu mahususi cha mwisho cha gharama, huenda katika Njia 1 pekee.
- Jaribio la shughuli ya uendeshaji: ikiwa gharama isiyoweza kuunganishwa moja kwa moja inaweza kuhusishwa na matumizi ya shughuli mahususi ya uendeshaji, huenda katika Njia 2.
- Jaribio la kazi ya usaidizi: gharama za usimamizi wa jumla, usaidizi au miundombinu inayotumiwa kwa pamoja ambazo hazitimizi masharti mawili ya awali huenda katika Njia 3.
Kanuni muhimu: ukosefu wa data pekee haufanyi gharama kuwa gharama ya usaidizi kiotomatiki.
Rasilimali mseto ikihudumia kazi zaidi ya moja, nini kifanyike?
Ikiwa rasilimali inahudumia kazi ya uendeshaji na ya kiutawala kwa pamoja, makala inapendekeza kugawa rasilimali hiyo katika sehemu tofauti za gharama inapowezekana.
Mpangilio wa kipaumbele:
- rekodi halisi za matumizi mahususi ya rasilimali,
- viashiria vinavyoonekana vinavyowakilisha matumizi kwa njia inayofaa,
- ikiwa hivyo havipo, makadirio yaliyoandikwa.
Mifano ni saa za kazi zilizorekodiwa kwa kazi, kumbukumbu za matumizi kwa mifumo ya taarifa, maagizo ya kazi au saa za vifaa kwa matengenezo. Kipimo cha eneo hukubalika tu pale matumizi ya eneo yanapowakilisha kweli matumizi ya rasilimali husika.
Kwa kila sehemu iliyogawanywa, msingi uliotumiwa, chanzo cha data, kipindi na dhana za makadirio zinapaswa kurekodiwa. Jumla ya sehemu lazima iwe sawa na gharama ya rasilimali ya awali na kila sehemu iingie katika njia moja tu ya ugawaji.
Nini hutokea ikiwa hakuna ugawaji wa kuaminika unaoweza kufanywa?
Utaratibu wa fallback unaopendekezwa na chanzo ni kama ifuatavyo:
- Rasilimali huhifadhiwa kama bwawa moja la gharama.
- Ikiwa kazi inayotawala inaweza kubainishwa, gharama huainishwa kulingana na kazi hiyo.
- Ikiwa kazi inayotawala ni ya uendeshaji, Njia 2 hutumika.
- Ikiwa kazi inayotawala ni ya usimamizi/usaidizi, Njia 3 hutumika.
- Ikiwa kuna sehemu inayoweza kufuatiliwa moja kwa moja, kipaumbele cha Njia 1 huhifadhiwa.
- Ikiwa hata kazi inayotawala haijulikani, tathmini iliyoandikwa ya wasimamizi wanaohusika inahitajika.
- Uainishaji huu unapaswa kuwekwa alama kuwa “wa muda/provisional”.
- Kwa gharama zenye umuhimu mkubwa, inapendekezwa kufanya ukaguzi wa unyeti kwa kutumia uainishaji mbadala unaofaa.
Utaratibu huu hauondoi tathmini ya kidhahania; lengo lake ni kufanya ionekane na iweze kukaguliwa mahali ambapo tathmini ya kidhahania imefanywa.
Vigezo vya msingi vinavyotumika katika uwakilishi wa kihisabati
| Alama | Maana | Aina | Kipimo |
|---|---|---|---|
| \(i\) | Faharasa ya eneo la usaidizi | Faharasa | Isiyo na vipimo |
| \(j\) | Faharasa ya eneo la uendeshaji / kitu cha mwisho cha gharama | Faharasa | Isiyo na vipimo |
| \(k\) | Faharasa ya shughuli | Faharasa | Isiyo na vipimo |
| \(r\) | Faharasa ya rasilimali | Faharasa | Isiyo na vipimo |
| \(DCA_j\) | Gharama ya moja kwa moja iliyotengwa kwa eneo j | Gharama | Kipimo cha fedha (€) |
| \(CA_k\) | Gharama ya shughuli k | Gharama | Kipimo cha fedha (€) |
| \(R_r\) | Rasilimali iliyotumika / gharama isiyo ya moja kwa moja | Gharama/rasilimali | Kipimo cha fedha (€) |
| \(CS_i\) | Gharama iliyotengwa kwa eneo la usaidizi i | Gharama | Kipimo cha fedha (€) |
| \(IC_{SA}\) | Jumla ya gharama ya eneo la usaidizi | Gharama | Kipimo cha fedha (€) |
| \(q_{ij}\) | Kiasi ghafi cha dereva wa uendeshaji | Kiasi | Saa, tani, simu, m² n.k. |
| \(\alpha_{kj}\), \(\gamma_{ij}\) | Viwango/vigawo vya ugawaji | Uwiano | Isiyo na vipimo; chanzo kinatarajia jumla yake iwe 1 |
| \(\delta_{rk}\) | Uwiano wa rasilimali r unaotumiwa na shughuli k | Uwiano | Isiyo na vipimo |
| \(\beta_i\) | Kipimo cha matumizi/ugawaji wa ndani wa eneo la usaidizi | Uwiano/uzani | Isiyo na vipimo |
Onyo la uandishi wa alama: Jedwali 2 la chanzo linatoa kiasi ghafi cha dereva wa uendeshaji kama \(q_{ij}\), huku likifafanua \(i\) kuwa faharasa ya eneo la usaidizi. Katika ugawaji wa shughuli → kitu cha gharama, \(\alpha_{kj}\) hutumika. Kwa hiyo, matumizi ya faharasa ya \(q_{ij}\) katika muktadha wa dereva wa shughuli hayajawekwa wazi kikamilifu ndani ya chanzo. Makala hii haijabadilisha faharasa kwa marekebisho ya kimya.
Mbinu na Matokeo ya Utafiti
Njia 1 — Ugawaji wa gharama ya moja kwa moja
Ikiwa gharama inaweza kuunganishwa moja kwa moja, kwa namna inayoonekana na ya kiuchumi, na eneo mahususi la uendeshaji au kitu cha mwisho cha gharama, hakuna utaratibu wa ugawaji wa shughuli unaowekwa katikati.
Katika chanzo, Mlinganyo (1) uko katika umbo lifuatalo:
\[ DCA_{A_j} = \sum_{i=1}^{n} C_{direct,i}^{A_j} \tag{1} \]
Fomula huhesabu nini? Hujumlisha vipengele vyote vya gharama ya moja kwa moja vya eneo \(A_j\) na kutoa jumla ya gharama ya moja kwa moja ya eneo hilo.
- \(DCA_{A_j}\): jumla ya gharama ya moja kwa moja ya eneo \(A_j\).
- \(C_{direct,i}^{A_j}\): kipengele cha gharama cha i kinachoweza kuhusishwa moja kwa moja na \(A_j\).
- \(n\): idadi ya vipengele vya gharama ya moja kwa moja.
Kwa kuwa vipengele vyote ni vya fedha, jumla pia huonyeshwa kwa kipimo cha fedha. Chanzo hutumia euro (€) kama mfano wa kipimo katika jedwali.
Katika mazingira ya bandari, mifano ni kazi iliyopangiwa terminali maalumu, kreni ya gati au vifaa maalumu vya kushughulikia mizigo vinavyotumiwa tu katika operesheni fulani, nyenzo zinazotumiwa moja kwa moja na mkataba wa matengenezo maalumu kwa miundombinu fulani.
Njia 2 — Ugawaji kutoka rasilimali kwenda shughuli
Rasilimali zisizo za moja kwa moja ambazo haziwezi kufuatiliwa moja kwa moja lakini zinaweza kuhusishwa na matumizi ya shughuli mahususi hugawanywa kwanza kwa shughuli.
\[ CA_k = \sum_{r=1}^{m} R_r\cdot\delta_{rk} \tag{2} \]
Fomula huhesabu nini? Huhesabu jumla ya gharama ya shughuli k.
- \(CA_k\): jumla ya gharama ya shughuli k.
- \(R_r\): gharama ya rasilimali r.
- \(\delta_{rk}\): uwiano wa rasilimali r unaotumiwa na shughuli k.
- \(m\): idadi ya rasilimali zilizoingizwa katika modeli.
Kwa kuwa \(R_r\) ni ya fedha na \(\delta_{rk}\) ni uwiano usio na vipimo, zao lao hutoa gharama ya fedha. Jumla pia ni gharama ya fedha.
Kwa mfano, sehemu ya rasilimali ya nishati yenye vitengo 100 inayotumiwa na shughuli fulani huwakilishwa na \(\delta_{rk}\). Hata hivyo, utafiti chanzo hautoi thamani halisi za namba za \(\delta\) kwa bandari; hizi zinapaswa kuhesabiwa kutokana na data za bandari zinazoonekana katika matumizi yajayo.
Njia 2 — Ugawaji kutoka shughuli kwenda kitu cha gharama
Katika hatua ya pili ya ABC, gharama iliyokusanyika katika shughuli huhamishwa kwenda maeneo ya uendeshaji yanayotumia shughuli hiyo:
\[ ABCA_j = \sum_{k=1}^{p} CA_k\cdot\alpha_{kj} \tag{3} \]
- \(ABCA_j\): jumla ya gharama isiyo ya moja kwa moja iliyohamishwa kwa eneo \(A_j\) kupitia ABC.
- \(CA_k\): gharama ya shughuli k.
- \(\alpha_{kj}\): sehemu ya shughuli k inayotumiwa na eneo \(A_j\).
- \(p\): idadi ya shughuli.
Katika chanzo, mifano ya madereva wa shughuli ni pamoja na tani zilizohudumiwa, siku za kuhifadhi, umbali uliosafiriwa, idadi ya meli zinazoingia bandarini, idadi ya harakati za mizigo na matumizi ya gati.
Katika mlinganyo huu, \(\alpha_{kj}\) inapoongezeka huku kila kitu kingine kikiwa thabiti, gharama husika ya shughuli inayotengewa \(A_j\) huongezeka kwa mstari. Uhusiano huu wa kihisabati unawakilisha mantiki ya modeli kwamba “kitu cha gharama kinachotumia shughuli zaidi kinapaswa kubeba gharama zaidi ya shughuli”.
Njia 3 — Ugawaji wa gharama za usaidizi kwenda maeneo ya usaidizi
Ni vigumu zaidi kuunganisha moja kwa moja kazi kama usimamizi wa jumla, rasilimali watu, mifumo ya taarifa, uhasibu, manunuzi ya umma, sheria na fedha na shughuli mahususi ya uendeshaji. Modeli huzishughulikia kupitia njia tofauti ya ugawaji.
\[ CS_i = IC_{SA}\cdot\beta_i \tag{4} \]
- \(CS_i\): gharama iliyotengwa kwa eneo la usaidizi i.
- \(IC_{SA}\): bwawa la jumla la gharama za eneo la usaidizi.
- \(\beta_i\): uwiano au uzani wa ugawaji unaotumika kwa eneo la usaidizi i.
Kwa kuwa \(\beta_i\) haina vipimo, matokeo ni gharama ya fedha. Chanzo kinaeleza wazi kuwa hatua hii ya kwanza haimodeli kwa kina mitiririko ya gharama ya pande mbili kati ya idara zote za usaidizi.
Ni msingi gani wa ugawaji uchaguliwe kwa gharama za usaidizi?
| Bwawa la gharama za usaidizi | Kipimo kinachopendekezwa cha ugawaji | Kina maana katika hali gani? |
|---|---|---|
| Utawala na usimamizi wa jumla | Wafanyakazi / idadi ya wafanyakazi | Pale huduma zinapowanufaisha wafanyakazi wa idara kwa kiwango kinachokaribiana na ufuatiliaji wenye usababishi zaidi hauwi wa kiuchumi. |
| Teknolojia ya habari na mifumo ya kidijitali | Ufikiaji wa mfumo / idadi ya watumiaji / kiasi cha miamala | Pale matumizi ya IT yanapobadilika kulingana na miamala ya kidijitali, leseni au matumizi ya mfumo wa terminali. |
| Matengenezo ya miundombinu na majengo | Eneo linalotumiwa au matumizi ya mali | Pale gharama inapohusiana na matumizi ya eneo la kimwili, umiliki wa nafasi au uchakavu wa kituo. |
| Usaidizi wa uendeshaji na mabwawa ya vifaa | Kiasi halisi cha shughuli; saa au idadi ya harakati | Pale pembejeo ya usaidizi inapotumiwa kwa uwiano na huduma mahususi. |
Utafiti unasema hakuna msingi ambao ni “sahihi” kiotomatiki. Uchaguzi unapaswa kufanywa kulingana na muundo halisi wa matumizi wa shirika.
Njia 3 — Kuhamisha gharama za usaidizi kwenda maeneo ya uendeshaji
\[ SAA_j = \sum_{i=1}^{s} CS_i\cdot\gamma_{ij} \tag{5} \]
- \(SAA_j\): jumla ya gharama za usaidizi zilizotengwa kwa eneo la uendeshaji \(A_j\).
- \(CS_i\): gharama iliyokusanyika katika eneo la usaidizi i.
- \(\gamma_{ij}\): uwiano wa gharama ya eneo la usaidizi i unaotengwa kwa \(A_j\).
- \(s\): idadi ya maeneo ya usaidizi.
Chanzo hakimodeli wazi huduma za pande mbili ambazo idara za usaidizi hupeana katika modeli ya sasa. Ugawaji wa pande mbili ni mojawapo ya upanuzi unaoweza kuongezwa kwenye modeli siku zijazo.
Njia tatu za gharama huunganishwaje?
Gharama ya jumla ya kila eneo la uendeshaji ni jumla ya njia tatu:
\[ TCA_j = DCA_j+ABCA_j+SAA_j \tag{6} \]
Hapa:
- \(TCA_j\): gharama ya jumla ya eneo \(A_j\).
- \(DCA_j\): gharama ya moja kwa moja.
- \(ABCA_j\): gharama isiyo ya moja kwa moja inayotoka kwenye njia ya kuzingatia shughuli.
- \(SAA_j\): gharama inayotoka kwenye njia ya eneo la usaidizi.
Mlinganyo uliopanuliwa (7) unaonyesha vipengele vya ABC na usaidizi kwa jumla zake zilizo wazi:
\[ TCA_j = DCA_j + \sum_{k=1}^{p}\left(CA_k\cdot\alpha_{kj}\right) + \sum_{i=1}^{s}\left(CS_i\cdot\gamma_{ij}\right) \tag{7} \]
Mlinganyo huu unakusanya wazo la msingi la modeli katika mstari mmoja wa kihisabati: gharama ya jumla haitokani tu na kiwango kimoja cha gharama za jumla; ni muunganiko wa vipengele vitatu vyenye viwango tofauti vya usababishi wa kiuchumi.
Uwiano wa kuhifadhi gharama ya jumla
Chanzo kinatarajia jumla ya uwiano wa ugawaji katika hatua husika iwe 1:
\[ \sum_j \delta_{rk}=1 \]
\[ \sum_j \alpha_{kj}=1 \]
\[ \sum_j \gamma_{ij}=1 \qquad\text{ve}\qquad \sum_i \beta_i=1 \]
Onyo la uandishi wa alama ndani ya chanzo: sharti la kwanza limeandikwa katika chanzo sawasawa kama \(\sum_j\delta_{rk}=1\). Hata hivyo, \(\delta_{rk}\) imefafanuliwa kuwa uwiano wa rasilimali r unaotumiwa na shughuli k, na \(j\) imefafanuliwa tofauti kuwa faharasa ya eneo la uendeshaji. Kwa hiyo, matumizi ya faharasa katika jumla ya kwanza yanaonyesha kutolingana kunakoonekana na ufafanuzi wa ndani wa chanzo. Verianla hairekebishi kimya kimya usemi huu kuwa \(\sum_k\delta_{rk}=1\).
Thamani halisi za vigawo zitatoka wapi?
Chanzo hakitoi thamani za namba za ulimwengu mzima kwa \(\delta\), \(\alpha\), \(\beta\) na \(\gamma\). Katika matumizi ya empiria yajayo, inapendekezwa data zipatikane kutoka katika mifumo kama:
- Terminal Operating System (TOS),
- Enterprise Resource Planning (ERP),
- rekodi za usimamizi wa matengenezo,
- saa za kazi,
- tani zilizohudumiwa,
- idadi ya meli zinazoingia bandarini,
- eneo linalokaliwa,
- rekodi za matumizi ya vifaa na mifumo.
Viasi ghafi vinapaswa kisha kubadilishwa kuwa sehemu za matumizi zinazoonekana. Katika terminali ya makontena, matumizi ya kreni na harakati za uwanjani yanaweza kuwa muhimu; katika terminali ya mizigo ya wingi, matumizi ya eneo na tani; na katika terminali ya abiria, matumizi ya terminali na mtiririko wa abiria yanaweza kuwa madereva yanayofaa zaidi.
Mapendekezo matatu ya empiria yanayotolewa na utafiti
Pendekezo 1: Kanuni wazi za kugawa rasilimali na mipaka ya ugawaji zinaweza kuboresha ufuatiliaji wa gharama kutoka rasilimali hadi vitu vya gharama.
Pendekezo hili linaweza kupimwa siku zijazo kwa kuchunguza ikiwa watumiaji wanaweza kuunda upya mnyororo wa gharama kutoka rekodi na kanuni za ugawaji.
Pendekezo 2: Kutenganisha gharama za moja kwa moja, za kuzingatia shughuli na za usaidizi kunaweza kuwasaidia wasimamizi kuelewa muundo wa gharama wa huduma za bandari.
Tafiti halisi za kesi siku zijazo zinaweza kutathmini ikiwa wasimamizi hutumia kweli utenganisho huu kueleza gharama za huduma na kubaini vipengele vya gharama vinavyohitaji kuchunguzwa.
Pendekezo 3: Misingi ya ugawaji iliyoandikwa inaweza kusaidia majadiliano ya ugawaji wa gharama kati ya wadau pale dhana zinapopatikana na kueleweka.
Chanzo kinasisitiza hasa kwamba haipaswi kutarajiwa jambo hili lizalishe makubaliano au uaminifu kiotomatiki.
Hitimisho zinazoungwa mkono na utafiti
- Usanifu wa njia tatu wa ugawaji wa gharama kwa mamlaka za bandari umefafanuliwa kwa njia ya kidhana.
- Gharama zinazoweza kufuatiliwa moja kwa moja hazilazimiki kupitishwa katika bwawa la shughuli.
- Gharama zisizo za moja kwa moja za uendeshaji zinaweza kugawanywa kupitia mnyororo wa rasilimali → shughuli → kitu cha gharama.
- Gharama za usaidizi zinaweza kuigwa kama njia tofauti ya ugawaji.
- Katika rasilimali mseto, kila sehemu ya gharama kuingia njia moja tu hupunguza kuhesabu mara mbili.
- Imehalalishwa kinadharia kwamba misingi ya ugawaji inapaswa kuchaguliwa kulingana na mazingira ya shirika.
- Modeli inaunganisha nadharia ya kontinjensi na nadharia ya wadau katika usanifu mmoja.
- Modeli inazalisha mapendekezo matatu yanayoweza kupimwa kwa empiria siku zijazo.
Hitimisho ambazo utafiti hauungi mkono
- Haijathibitishwa kwamba modeli ni sahihi zaidi kuliko ABC ya jadi katika bandari halisi.
- Haijaonyeshwa kwamba modeli hupunguza gharama kwa asilimia fulani.
- Haijapimwa kwa empiria kwamba tarifa zimekuwa za haki zaidi.
- Haijathibitishwa kwa majaribio kwamba maamuzi ya wasimamizi yameboreshwa.
- Ongezeko la uaminifu wa wadau halijapimwa.
- Ongezeko la uhalali wa kitaasisi halijaonyeshwa.
- Modeli haitangazwi kuwa bora kwa ulimwengu mzima kwa bandari zote.
- Hakuna vigawo vya ulimwengu mzima vinavyotolewa kwa \(\delta\), \(\alpha\), \(\beta\) na \(\gamma\).
- Gharama ya uwezo usiotumika haijaigwa wazi katika ainisho la sasa.
- Huduma za pande mbili za idara za usaidizi hazijaigwa wazi katika ainisho la sasa.
Vikwazo vikuu
- Hakuna uthibitishaji wa empiria: modeli haijajaribiwa katika mazingira halisi ya bandari.
- Hakuna uthibitishaji wa wataalamu: ushauri wa wataalamu haujafanywa katika hatua ya sasa.
- Kiwango cha uchanganuzi wa jumla: vipengele vya shirika kwa kiwango kidogo, tabia na taasisi vinabaki nje ya modeli.
- Kikomo cha kisekta: modeli imeundwa kwa sekta ya bandari; bado haijajaribiwa katika sekta nyingine changamano za miundombinu.
- Mahitaji ya data: data za kina za matumizi ya rasilimali na shughuli zinahitajika.
- Uchaguzi wa dereva: dereva anayefaa zaidi kinadharia huenda asiwepo katika mfumo wa taarifa wa shirika.
- Matumizi ya proxy: katika mashirika yenye ukomavu mdogo wa kidijitali, viashiria visivyo vya moja kwa moja vinaweza kuhitajika na hili huleta kutokuwa na uhakika.
- Uwezo usiotumika: modeli ya sasa haiuwakilishi wazi kama utaratibu huru.
- Huduma za pande mbili za usaidizi: muundo wa sasa hauzitatui wazi.
Mapendekezo ya utafiti wa baadaye
Waandishi wanapendekeza siku zijazo:
- modeli ithibitishwe kwa empiria kwa data halisi katika mamlaka tofauti za bandari,
- uchanganuzi linganishi wa usahihi wa gharama na usaidizi wa maamuzi ufanywe dhidi ya ABC ya jadi,
- madereva yenye maelezo zaidi yazalishwe kutoka mifumo ya taarifa ya bandari na majukwaa ya data ya wakati halisi,
- modeli ichunguzwe katika sekta nyingine changamano za miundombinu kama viwanja vya ndege, terminali za lojistiki na reli
wanapendekeza.
Maelezo ya Chanzo na Mbinu
Kichwa asilia: A Hybrid Conceptual Framework for Activity-Based Costing in Port Administrations
Waandishi na mpangilio: Jorge Martins; Carla Campos; Ana Costa; Ana Sousa.
Mchango sawa/mwandishi wa kwanza sawa: Hakuna taarifa kama hiyo katika makala chanzo.
Mwandishi wa mawasiliano: Ana Sousa.
Taasisi: Higher Institute of Accounting and Administration, University of Aveiro, 3810-193 Aveiro, Portugal.
Jarida: Accounting and Auditing.
Mchapishaji: MDPI, Basel, Switzerland.
Mwaka / juzuu / nambari ya makala: 2026; 2; 21.
DOI: 10.3390/accountaudit2040021
Kiungo rasmi cha DOI: https://doi.org/10.3390/accountaudit2040021
Academic Editor: Ioannis Passas.
Tarehe ya kuwasilishwa: 11 Juni 2026.
Tarehe ya marekebisho: 25 Septemba 2026.
Tarehe ya kukubaliwa: 1 Oktoba 2026.
Tarehe ya kuchapishwa: 3 Novemba 2026.
Aina ya chanzo: Utafiti wa uundaji wa modeli ya kidhana ya uhasibu wa usimamizi / uhasibu wa gharama.
Hali ya mapitio ya rika: Makala iliyochapishwa katika jarida la kisayansi lililopitiwa na rika.
Leseni: Creative Commons Attribution (CC BY).
Mbinu: Mapitio yaliyolengwa ya maandiko katika Scopus, Web of Science na Google Scholar kwa kipindi cha 2000–2025; uchimbaji wa data za ubora kwa makundi yaliyofafanuliwa mapema ya kitu cha gharama, shughuli, rasilimali, msingi wa ugawaji na utaratibu wa kutenga gharama; na usanisi wa ushahidi huu katika modeli ya kidhana ya njia tatu kwa mamlaka za bandari.
Idadi katika uteuzi wa maandiko: rekodi 30 za mwanzo; nakala 12 zinazorudiwa zikaondolewa; machapisho 18 yakatathminiwa kwa maandishi kamili; machapisho 9 yakaondolewa; machapisho 9 yakatumika kama maandiko ya msingi ya uundaji wa modeli.
Hali ya mapitio ya kimfumo: Waandishi wanaeleza wazi kuwa mapitio hayo si mapitio ya kimfumo ya maandiko.
Hali ya uthibitishaji wa modeli: Modeli bado haijafanyiwa ushauri wa wataalamu wala uthibitishaji wa empiria kwa data halisi za bandari.
Ufadhili: Fedha za PRR — Recovery and Resilience Plan na NextGenerationEU; ndani ya University of Aveiro “NEXUS: Innovation Pact—Green and Digital Transition for Transport, Logistics, and Mobility”, Project No. 53, application C645112083-00000059.
Kamati ya maadili: Haitumiki.
Ridhaa yenye taarifa: Haitumiki.
Upatikanaji wa data: Imeripotiwa kwamba michango asilia ya utafiti imo ndani ya makala; maswali ya ziada yanaweza kuelekezwa kwa mwandishi wa mawasiliano.
Mgongano wa maslahi: Waandishi wametangaza kuwa hakuna mgongano wa maslahi.
Michango ya waandishi: Methodolojia Jorge Martins; uthibitishaji Ana Sousa; uchanganuzi rasmi Ana Costa, Carla Campos na Jorge Martins; utafiti waandishi wote wanne; rasimu ya kwanza Jorge Martins na Ana Sousa; mapitio/uhariri Ana Costa, Carla Campos na Jorge Martins; uonyeshaji Ana Sousa na Jorge Martins; usimamizi na usimamizi wa mradi Ana Costa, Carla Campos na Jorge Martins; kupata ufadhili Jorge Martins; rasilimali Ana Sousa; programu Ana Costa na Carla Campos zimeripotiwa.
Dokezo la uandishi wa alama ndani ya chanzo 1: ingawa \(\delta_{rk}\) imefafanuliwa kuwa uwiano wa rasilimali r unaotumiwa na shughuli k, chanzo kinaandika \(\sum_j\delta_{rk}=1\) katika sharti la kuhifadhi jumla. Usemi huu haujarekebishwa kimya kimya.
Dokezo la uandishi wa alama ndani ya chanzo 2: Jedwali 2 linaonyesha kiasi ghafi cha dereva wa uendeshaji kama \(q_{ij}\), huku \(i\) ikifafanuliwa kuwa faharasa ya eneo la usaidizi na \(j\) faharasa ya eneo la uendeshaji; katika kigezo cha ugawaji wa shughuli, faharasa \(k,j\) hutumika. Chanzo hakielezi zaidi uhusiano huu wa faharasa.
Kikomo kikuu cha tafsiri: michango inayowezekana ya modeli kwa upangaji bei, udhibiti wa gharama, ugawaji wa rasilimali, uwazi, uwajibikaji au ubora wa maamuzi ni matarajio ya kinadharia. Mafanikio ya utendaji katika matumizi halisi ya bandari hayajathibitishwa.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *