


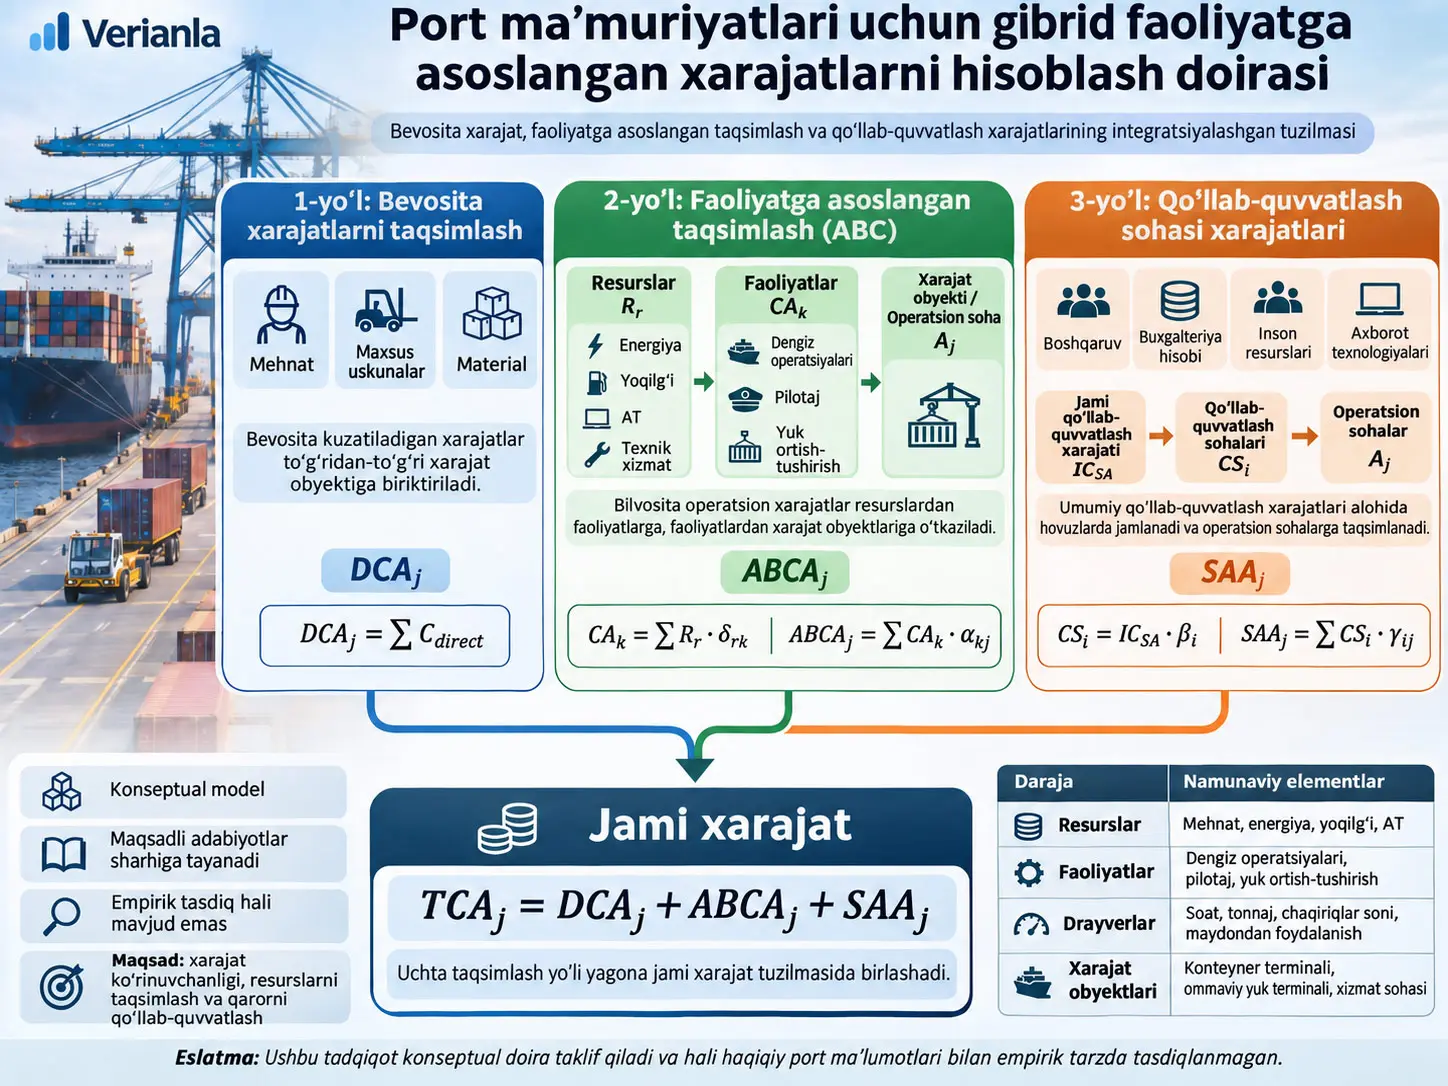
Port maʼmuriyatlari uchun gibrid faoliyatga asoslangan xarajatlarni hisoblash doirasi, portning umumiy xarajatini bitta taqsimlash kaliti bilan boʻlish oʻrniga xarajatlarni iqtisodiy sababiyligiga koʻra uchta alohida yoʻl orqali tasniflaydigan konseptual boshqaruv hisobi modelidir. Model bevosita kuzatiladigan xarajatlarni bevosita xarajat obyektiga bogʻlaydi, bilvosita operatsion xarajatlarni faoliyatga asoslangan xarajatlarni hisoblash — Activity-Based Costing (ABC) — orqali resurslardan faoliyatlarga va faoliyatlardan xarajat obyektlariga oʻtkazadi, umumiy qoʻllab-quvvatlash xarajatlarini esa alohida qoʻllab-quvvatlash sohasi yoʻli orqali operatsion sohalarga qayta taqsimlaydi. Tadqiqotning asosiy hissasi ushbu uch mexanizmni ilk bor ixtiro qilish emas; port maʼmuriyatlari uchun qaysi xarajat qaysi yoʻlga kirishini, aralash resurslar qanday boʻlinishini, maʼlumot yetarli boʻlmaganda qanday yoʻl tutilishini va ayni xarajat ikki marta hisoblanishining qanday oldi olinishini aniq qoidalar bilan yagona doirada tartibga solishdir.
Model ikki nazariy asosga tayanadi. Kontingensiya nazariyasi — contingency theory, xarajatlarni hisoblashning bitta dizayni barcha tashkilotlar uchun universal ravishda toʻgʻri emasligini; tashkilot hajmi, texnologiya, xizmatlar xilma-xilligi, maʼlumotlarning mavjudligi, infratuzilmaning birgalikda ishlatilishi va tartibga soluvchi shartlar kabi oʻzgaruvchilarga koʻra tizim dizayni moslashtirilishi kerakligini ilgari suradi. Manfaatdor tomonlar nazariyasi — stakeholder theory esa xarajat maʼlumotlari nafaqat ichki boshqaruv qarorlari, balki tartibga soluvchilar, konsessiya egalari, dengiz tashuvchilari va boshqa manfaatdor tomonlar bilan shaffoflik, hisobdorlik hamda muloqot nuqtai nazaridan ham muhimligini taʼkidlaydi.
Doirani ishlab chiqish real portdagi xarajat tajribasiga emas, maqsadli adabiyotlar sharhiga asoslanadi. Scopus, Web of Science va Google Scholarʼda 2000–2025 davri koʻrib chiqilgan; 30 ta yozuv aniqlangan, 12 ta takroriy yozuv chiqarilgan, 18 ta toʻliq matn baholangan va ulardan 9 tasi modelni ishlab chiqishga bevosita axborot bergani uchun saqlab qolingan. Sharh tizimli adabiyotlar koʻrigi sifatida loyihalanmagan; uning maqsadi xarajat obyektlari, faoliyatlar, resurslar, taqsimlash bazalari va xarajatlarni biriktirish mexanizmlarini aniqlab, konseptual modelni qurishdir.
Model yettita tenglama bilan formallashtirilgan. Bevosita xarajatlar, faoliyatga asoslangan bilvosita xarajatlar va qoʻllab-quvvatlash sohasi xarajatlari alohida hisoblanadi va oxirida har bir operatsion sohaning umumiy xarajatida birlashtiriladi. Mualliflar koeffitsiyentlar universal emasligini alohida taʼkidlaydi. Resurs isteʼmoli nisbatlari, faoliyat isteʼmoli koeffitsiyentlari va qoʻllab-quvvatlashni taqsimlash vaznlari har bir portning haqiqiy ish maʼlumotlaridan hisoblanishi kerak.
Eng muhim talqin chegarasi: taklif etilgan model hali haqiqiy port maʼlumotlari bilan empirik tarzda tasdiqlanmagan. Shu sababli tadqiqotda “xarajat aniqligi shuncha oshdi”, “tariflar shuncha tushdi” yoki “port samaradorligi isbotlangan tarzda oshdi” degan natija mavjud emas. Narxlash, xarajatlarni nazorat qilish, shaffoflik va resurslarni taqsimlashga oid foydalar kelgusidagi empirik sinovlarda tekshirilishi kerak boʻlgan nazariy kutilmalardir.
Tadqiqot hal qilishga urinayotgan muammo nima?
Port maʼmuriyatlarining xarajat tuzilmasi oddiy ishlab chiqarish korxonasidagi bitta mahsulot–bitta jarayon munosabatidan farq qiladi. Ayni infratuzilma, xodimlar, energiya tizimi, texnik xizmat guruhi, axborot tizimi yoki boshqaruv boʻlinmasi bir vaqtning oʻzida bir nechta terminal, xizmat va operatsion faoliyatga xizmat koʻrsatishi mumkin. Bunday tuzilishda “umumiy ustama xarajatni tonnaj boʻyicha boʻl” kabi yagona taqsimlash yondashuvi haqiqiy resurs isteʼmoli munosabatlarini koʻrinmas qilishi mumkin.
Tadqiqot ayniqsa uchta savolni ajratadi:
- Xarajat muayyan yakuniy xarajat obyektiga bevosita va iqtisodiy tarzda kuzatilishi mumkinmi?
- Bevosita kuzatib boʻlmasa, muayyan operatsion faoliyatning resurs isteʼmoli bilan sababiy bogʻlanish oʻrnatish mumkinmi?
- Dastlabki ikki shart bajarilmasa, xarajat umumiy boshqaruv, qoʻllab-quvvatlash yoki umumiy infratuzilma funksiyasiga tegishlimi?
Ushbu uch savol modelning uchta taqsimlash yoʻlini tashkil etadi.
Faoliyatga Asoslangan Xarajatlarni Hisoblash (ABC) Nima?
Faoliyatga Asoslangan Xarajatlarni Hisoblash — Activity-Based Costing (ABC) — resurslarni faoliyatlar, faoliyatlarni esa mahsulot, xizmat yoki boshqa xarajat obyektlari isteʼmol qiladi degan farazga asoslangan xarajatlarni taqsimlash yondashuvidir; shu sababli bilvosita xarajatlarni umumiy stavka bilan ommaviy taqsimlash oʻrniga resurs → faoliyat → xarajat obyekti oʻrtasidagi isteʼmol munosabatlarini drayverlar orqali kuzatishga intiladi.
ABCʼning ikki bosqichli asosiy mantiqi
ABCʼda birinchi bosqichda resurs xarajatlari ushbu resurslarni isteʼmol qiladigan faoliyatlarga oʻtkaziladi. Masalan, texnik xodimlar vaqti, energiya, yoqilgʻi, axborot tizimlari, texnik xizmat yoki qoʻllab-quvvatlash kemalari muayyan faoliyatlar bilan bogʻlanishi mumkin.
Ikkinchi bosqichda faoliyatlarda toʻplangan xarajatlar ushbu faoliyatlardan foydalanadigan yakuniy xarajat obyektlariga oʻtkaziladi. Port kontekstida xarajat obyekti konteyner terminali, suyuq ommaviy yuk terminali, muayyan port xizmat sohasi yoki operatsion konsessiya sohasi boʻlishi mumkin.
Xarajat drayveri bilan faoliyat drayveri ayni narsami?
Yoʻq. Manba tadqiqot sababiylikning ikki xil darajasini ajratadi.
- Resurs/xarajat drayveri: faoliyat resursni qancha isteʼmol qilishini koʻrsatadi. Tadqiqotdagi misollar orasida ish soati, uskuna ishlatilish vaqti, energiya isteʼmoli, yoqilgʻi isteʼmoli, tizimdan foydalanish va texnik xizmat aralashuvlari soni bor.
- Faoliyat drayveri: yakuniy xarajat obyekti faoliyatdan qancha foydalanishini koʻrsatadi. Misollarga kema kirishlari soni, qayta ishlangan tonnaj, yuk harakatlari soni, saqlash kuni, prichaldan foydalanish va xizmat chaqiruvi kiradi.
Port sektorida xarajatlarni hisoblash nima uchun ayniqsa qiyin?
Manba maqola port korxonalarining yuqori kapital sigʻimi, katta miqdordagi umumiy infratuzilma, turli xizmat turlari va sezilarli miqdordagi bilvosita xarajatlarga ega ekaniga eʼtibor qaratadi. Prichal, maydon, kran, texnik xizmat tashkiloti, axborot tizimi yoki maʼmuriy boʻlinma faqat bitta xizmatga tegishli boʻlmasligi mumkin.
Maqolaning kirish qismida u tayangan tashqi manbalarga koʻra dengiz transporti 2023 yilda jahon savdosining taxminan %80 qismini tashigani; Portugaliya materik portlarida 2024 yilda taxminan 88 million tonna yuk qayta ishlangani aytiladi. Bular ushbu tadqiqotning oʻz oʻlchovlari emas, balki port sektorining iqtisodiy ahamiyatini tushuntirish uchun tadqiqot foydalangan fon maʼlumotlaridir.
ABC qoʻllashdagi asosiy toʻsiqlar
Tadqiqotning adabiyotlarni baholashi ABC qoʻllashga taʼsir qiladigan omillarni bir necha guruhga jamlaydi:
- Strategik moslik: xarajatlarni hisoblash tizimining tashkilot qaror ehtiyojlariga mos boʻlishi.
- Axborotning foydalanishga yaroqliligi: xarajat maʼlumotini oʻz vaqtida va ishonchli tarzda ishlab chiqish imkoniyati.
- Tashkiliy salohiyat: rahbariyat koʻmagi, inson resurslari malakasi va texnik infratuzilma.
- Xarajat: ayniqsa kichik tashkilotlarda joriy etish va saqlab turish xarajatlarining yuqoriligi.
- Madaniyat va oʻzgarishlarni boshqarish: xodimlar qarshiligi, boʻlimlar hamkorligi va oʻqitish ehtiyoji.
- Texnologik infratuzilma: zarur isteʼmol yozuvlarini hosil qila oladigan axborot tizimlari.
- Drayver tanlash: haqiqiy sababiylikni aks ettiradigan xarajat drayverini aniqlash qiyinligi.
- Foydalanilmagan quvvat: ayrim anʼanaviy ABC amaliyotlarida bekor turgan quvvat xarajatining alohida koʻrinmasligi.
Maqolada alohida urgʻu berilgan xavflardan biri “precision illusion” — aniqlik illyuziyasi muammosidir. Juda batafsil jadvallar tuzishning oʻzi xarajat natijalari sababiy jihatdan toʻgʻri ekanini anglatmaydi. Drayverlar zaif boʻlsa yoki taqsimlashlar subyektiv boʻlsa, juda aniq koʻrinadigan raqamlar aslida zaif maʼlumot bazasiga tayanishi mumkin.
Muqobil xarajatlarni hisoblash yondashuvlari nima uchun butunlay rad etilmaydi?
Mualliflar gibrid modelni universal tarzda boshqa usullardan ustun deb koʻrsatmaydi. Tadqiqot Time-Driven Activity-Based Costing (TDABC), Resource Consumption Accounting, quvvatga asoslangan xarajatlarni hisoblash, jarayon xarajatlarini hisoblash va oʻzaro qoʻllab-quvvatlash boʻlimlarini taqsimlash kabi muqobil yondashuvlarni muhokama qiladi.
| Yondashuv | Kuchli jihat / asosiy mantiq | Manba tadqiqotidagi cheklov yoki doira izohi |
|---|---|---|
| TDABC | Resurs quvvati xarajat stavkalari va operatsiya uchun talab qilinadigan resurs miqdoridan foydalanadi; foydalanilmagan quvvatni koʻrinadigan qilishi mumkin. | Portlarda vaqtdan tashqari maydon, hajm, infratuzilmadan foydalanish kabi juda turli drayverlar mavjud boʻlsa, keng qamrovli vaqt tenglamalari murakkablashishi mumkin. |
| Resource Consumption Accounting | Resurs isteʼmoli va quvvatni batafsil qayta ishlaydi. | Juda batafsil maʼlumot aloqalari va rivojlangan axborot arxitekturasini talab qiladi. |
| Quvvatga asoslangan xarajatlarni hisoblash | Taʼminlangan, foydalanilgan va foydalanilmagan quvvatni koʻrinadigan qiladi. | Port quvvati vaqt, maydon va hajm kabi bir nechta oʻlchov bilan cheklangani sababli, yakka holda butun maʼmuriyat boʻyicha toʻliq taqsimlash arxitekturasi boʻla olmasligi mumkin. |
| Jarayon xarajatlarini hisoblash | Uzluksiz va bir jinsli ishlab chiqarish jarayonlarida oʻrtacha xarajatni hisoblashga mos. | Port xizmatlarining resurs isteʼmoli geterogen boʻlganda oʻrtacha qiymatlar haqiqiy farqlarni yashirishi mumkin. |
| Oʻzaro taqsimlash | Qoʻllab-quvvatlash boʻlimlari bir-biriga koʻrsatadigan xizmatlarni hisobga olishi mumkin. | Qoʻllab-quvvatlash xarajatlarining oʻzaro taqsimlanishini hal qiladi; operatsion faoliyatlardan yakuniy xizmatlargacha boʻlgan butun taqsimlash zanjirini yakka holda hal qilmaydi. |
Shu sababli taklif etilgan gibrid modelning daʼvosi “boshqa usullar notoʻgʻri” degani emas. Modelning hissasi port maʼmuriyatlarida bevosita kuzatish, faoliyatga asoslangan taqsimlash va qoʻllab-quvvatlash xarajatlarini alohida taqsimlash oʻrtasida qoʻllanadigan qaror qoidalarini aniq qilishdir.
Kontingensiya nazariyasi modelga qanday kiradi?
Kontingensiya nazariyasi, samarali boshqaruv hisobi tizimi tashkilot kontekstiga mos boʻlishi kerakligini ilgari suradigan nazariy yondashuvdir. Boshqacha aytganda, bir xil tafsilot darajasi, bir xil xarajat drayveri yoki bir xil taqsimlash qoidasi barcha port maʼmuriyatlariga qoʻllanmaydi.
Tadqiqotda ushbu nazariya model arxitekturasiga bevosita taʼsir qiladi:
- Xizmatlar xilma-xilligi faoliyat xarajat havzalari qanchalik batafsil tuzilishini belgilaydi.
- Texnologik yetuklik va maʼlumotlarning mavjudligi ishlatilishi mumkin boʻlgan drayverlarning sifati va tafsilotini belgilaydi.
- Umumiy infratuzilma koʻp bosqichli xarajat taqsimotini talab qiladi.
- Tartibga soluvchi hisobot talablari xarajat obyekti va hisobot tafsiloti darajasiga taʼsir qiladi.
Manfaatdor tomonlar nazariyasi modelga qanday kiradi?
Manfaatdor tomonlar nazariyasi, xarajat maʼlumotlari faqat kompaniya ichidagi menejerlar uchun emas, balki tashkilot qarorlaridan taʼsirlanadigan yoki tashkilotga taʼsir qiladigan turli guruhlar uchun ham mazmunli ekanini tan oladi.
Manba keltirgan foydalanish misollari quyidagicha:
- Port maʼmuriyatining ichki boshqaruvi resurs, faoliyat, xizmat va terminal kesimida batafsil maʼlumot talab qilishi mumkin.
- Konsessiya egalari ularga yuklanadigan umumiy infratuzilma va qoʻllab-quvvatlash xarajatlarining asosini koʻrishni xohlashi mumkin.
- Tartibga soluvchi organlar tarif nazorati uchun muvofiqlashtirilgan xarajat jadvallari va taqsimlash farazlarini talab qilishi mumkin.
- Dengiz tashuvchilari toʻlayotgan xizmat haqlari qaysi xarajat tarkibiy qismlaridan iboratligini tushunishni xohlashi mumkin.
Biroq tadqiqot muhim chegarani belgilaydi: batafsil xarajat maʼlumotining oʻzi ishonch, hisobdorlik yoki institutsional legitimlik yaratmaydi. Bular maʼlumot sifati, taqsimlash qoidalarining aniqligi, boshqaruv tuzilmasi va maʼlumotning qanday ishlatilishiga bogʻliq.
Ichki va tashqi hisobot bir xil tafsilotda boʻlishi kerakmi?
Yoʻq. Taklif etilgan yondashuv bir xil asosiy xarajat taqsimotlaridan turli hisobot darajalari ishlab chiqilishi mumkinligini bildiradi.
- Ichki boshqaruv hisoboti: faoliyat xarajatlari, resurs ulushlari, drayverlar va sezgirlik tahlillari kabi tafsilotlarni saqlashi mumkin.
- Tartibga soluvchi hisobot: xarajatlarni zarur xizmat yoki tarif toifalariga jamlashi mumkin; biroq ichki jami qiymatlar bilan muvofiqlik va taqsimlash usuli saqlanishi kerak.
- Jamoatchilik yoki mijoz uchun oshkor qilish: tijoriy jihatdan sezgir maʼlumotlar himoya qilingan holda yuqoriroq agregatsiya darajasi qoʻllanishi mumkin.
Manba ushbu hisobot tuzilmasi amalda joriy qilingan tizim emas, balki taklif etilgan tartib ekanini aniq taʼkidlaydi.
Modelni ishlab chiqish uchun adabiyotlar qanday tanlandi?
Qidiruv Scopus, Web of Science va Google Scholarʼda 2000–2025 davrini qamrab oladi.
Manbada berilgan qidiruv satri:
("Maritime ports" OR "Maritime Industry" OR "Ports" OR "Container Terminal") AND ("Activity-based costing" OR "ABC")
Scopus qidiruvi qoʻshimcha ravishda Business, Management and Accounting fan sohasi bilan cheklangan.
| Bosqich | Yozuvlar soni |
|---|---|
| Scopus | 7 |
| Web of Science | 3 |
| Google Scholar | 20 |
| Dastlabki jami yozuv | 30 |
| Chiqarilgan takroriy yozuv | 12 |
| Toʻliq matni baholangan | 18 |
| Mos emasligi sababli chiqarilgan | 9 |
| Model ishlab chiqishda asos qilib olingan | 9 |
Tadqiqot bu tizimli adabiyotlar koʻrigi emasligini aniq taʼkidlaydi. Maqsad muayyan adabiyotlar toʻplamidan meta-tahliliy natija chiqarish emas; modelning xarajat obyekti, faoliyat, resurs, taqsimlash bazasi va xarajatni biriktirish mexanizmlarini qurish uchun tegishli dalillarni toʻplashdir.
Toʻqqizta tadqiqot qanday ishlatildi?
Toʻqqizta nashr uchun oldindan belgilangan sifat maʼlumotlarini ajratib olish toifalari ishlatilgan:
- xarajat obyektlari,
- faoliyatlar,
- resurslar,
- taqsimlash bazalari,
- xarajatni biriktirish mexanizmlari.
Mualliflar induktiv tematik kodlash bajarganini aytmaydi. Tahlil modelni qurish uchun zarur xarajat tarkibiy qismlariga mos keladigan oldindan belgilangan toifalar orqali olib borilgan.
Bundan tashqari, toʻqqizta tadqiqotning hammasi taklif etilgan uch yoʻlli tuzilmani mustaqil ravishda taʼriflamaydi. Uch yoʻlli tuzilma turli tadqiqotlarda mavjud mexanizmlarning mualliflar tomonidan port maʼmuriyati kontekstida birlashtirilgan konseptual sintezidir.
Gibrid Modelning “Gibrid” Boʻlishiga Nima Sabab?
Model gibriddir, chunki barcha xarajatlarni bitta ABC zanjiriga majburlash oʻrniga u iqtisodiy kuzatiluvchanligiga koʻra uchta turli mexanizmni ayni umumiy xarajat arxitekturasida birga qoʻllaydi: bevosita kuzatiladigan xarajat bevosita xarajat obyektiga boradi, bilvosita operatsion xarajat resurs → faoliyat → xarajat obyekti zanjiridan oʻtadi, umumiy qoʻllab-quvvatlash xarajati esa alohida qoʻllab-quvvatlash havzalarida toʻplanib, hujjatlashtirilgan taqsimlash bazalari orqali operatsion sohalarga qayta taqsimlanadi.
Ketma-ket tasniflash qoidasi nima uchun muhim?
Model ayni xarajat ulushi ikki xil yoʻlga bir vaqtda kirishining oldini olish uchun ketma-ket qaror mantiqidan foydalanadi.
- Bevosita kuzatiluvchanlik testi: xarajat muayyan yakuniy xarajat obyektiga iqtisodiy va kuzatiladigan tarzda bevosita bogʻlanishi mumkin boʻlsa, faqat Yoʻl 1 ga oʻtadi.
- Operatsion faoliyat testi: bevosita bogʻlanmaydigan xarajat muayyan operatsion faoliyat isteʼmoli bilan bogʻlanishi mumkin boʻlsa, Yoʻl 2 ga oʻtadi.
- Qoʻllab-quvvatlash funksiyasi testi: oldingi ikki shartga javob bermaydigan umumiy boshqaruv, qoʻllab-quvvatlash yoki umumiy infratuzilma xarajatlari Yoʻl 3 ga oʻtadi.
Muhim qoida: faqat maʼlumot yetishmasligining oʻzi xarajatni avtomatik ravishda qoʻllab-quvvatlash xarajatiga aylantirmaydi.
Aralash resurs bir nechta vazifaga xizmat qilsa nima qilinadi?
Resurs ham operatsion, ham maʼmuriy funksiyaga xizmat qilsa, maqola imkon qadar resursni alohida xarajat ulushlariga boʻlishni tavsiya qiladi.
Ustuvorlik tartibi:
- resursga xos haqiqiy isteʼmol yozuvlari,
- isteʼmolni oqilona ifodalaydigan kuzatiladigan koʻrsatkichlar,
- ular boʻlmasa, hujjatlashtirilgan baholar.
Misollarga mehnat uchun qayd etilgan ish soatlari, axborot tizimlari uchun foydalanish jurnallari, texnik xizmat uchun ish buyurtmalari yoki uskuna soatlari kiradi. Maydon oʻlchovi faqat maydondan foydalanish tegishli resurs isteʼmolini haqiqatan ifodalaydigan holatlarda maqbul hisoblanadi.
Har bir boʻlingan ulush uchun ishlatilgan baza, maʼlumot manbai, davr va baholash farazlari qayd etilishi kerak. Ulushlar yigʻindisi dastlabki resurs xarajatiga teng boʻlishi va har bir ulush faqat bitta taqsimlash yoʻliga kirishi kerak.
Hech qanday ishonchli taqsimlashni amalga oshirib boʻlmasa nima boʻladi?
Manba tavsiya etgan fallback tartibi quyidagicha:
- Resurs bitta xarajat havzasi sifatida saqlanadi.
- Ustun funksiya aniqlansa, xarajat shu funksiya boʻyicha tasniflanadi.
- Ustun funksiya operatsion boʻlsa, Yoʻl 2 ishlatiladi.
- Ustun funksiya boshqaruv/qoʻllab-quvvatlash boʻlsa, Yoʻl 3 ishlatiladi.
- Bevosita kuzatiladigan qism boʻlsa, Yoʻl 1 ustuvorligi saqlanadi.
- Ustun funksiya ham noaniq boʻlsa, masʼul menejerlarning hujjatlashtirilgan bahosi talab qilinadi.
- Ushbu tasnif “vaqtinchalik/provisional” deb belgilanishi kerak.
- Moddiy jihatdan muhim xarajatlarda muqobil oqilona tasniflar bilan sezgirlik tekshiruvi tavsiya etiladi.
Ushbu tartib subyektiv baholashni yoʻq qilmaydi; uning maqsadi subyektiv baholash qayerda amalga oshirilganini koʻrinadigan va audit qilinadigan qilishdir.
Matematik ifodada ishlatilgan asosiy oʻzgaruvchilar
| Belgi | Maʼno | Tur | Birlik |
|---|---|---|---|
| \(i\) | Qoʻllab-quvvatlash sohasi indeksi | Indeks | Oʻlchovsiz |
| \(j\) | Operatsion soha / yakuniy xarajat obyekti indeksi | Indeks | Oʻlchovsiz |
| \(k\) | Faoliyat indeksi | Indeks | Oʻlchovsiz |
| \(r\) | Resurs indeksi | Indeks | Oʻlchovsiz |
| \(DCA_j\) | j sohasiga taqsimlangan bevosita xarajat | Xarajat | Pul birligi (€) |
| \(CA_k\) | k faoliyatining xarajati | Xarajat | Pul birligi (€) |
| \(R_r\) | Isteʼmol qilingan resurs / bilvosita xarajat | Xarajat/resurs | Pul birligi (€) |
| \(CS_i\) | i qoʻllab-quvvatlash sohasiga taqsimlangan xarajat | Xarajat | Pul birligi (€) |
| \(IC_{SA}\) | Umumiy qoʻllab-quvvatlash sohasi xarajati | Xarajat | Pul birligi (€) |
| \(q_{ij}\) | Xom operatsion drayver miqdori | Miqdor | Soat, tonna, chaqiruv, m² va boshqalar |
| \(\alpha_{kj}\), \(\gamma_{ij}\) | Taqsimlash nisbatlari/koeffitsiyentlari | Nisbat | Oʻlchovsiz; manbada yigʻindisi 1 boʻlishi nazarda tutiladi |
| \(\delta_{rk}\) | r resursining k faoliyati tomonidan isteʼmol qilingan nisbati | Nisbat | Oʻlchovsiz |
| \(\beta_i\) | Qoʻllab-quvvatlash sohasi ichki isteʼmol/taqsimlash oʻlchovi | Nisbat/vazn | Oʻlchovsiz |
Notatsiya ogohlantirishi: manba 2-jadvalda xom operatsion drayver miqdorini \(q_{ij}\) deb beradi, ayni paytda \(i\) ni qoʻllab-quvvatlash sohasi indeksi sifatida taʼriflaydi. Faoliyat → xarajat obyekti taqsimotida esa \(\alpha_{kj}\) ishlatiladi. Shu sababli \(q_{ij}\) ning faoliyat drayveri kontekstidagi indeks ishlatilishi manba ichida toʻliq aniq emas. Ushbu maqolada indeks oʻzgartirilib, yashirin tuzatish qilinmagan.
Tadqiqot Usuli va Natijalari
Yoʻl 1 — Bevosita xarajatlarni taqsimlash
Xarajat muayyan operatsion sohaga yoki yakuniy xarajat obyektiga bevosita, kuzatiladigan va iqtisodiy tarzda bogʻlanishi mumkin boʻlsa, oraga faoliyat taqsimlash mexanizmi qoʻyilmaydi.
Manbada Tenglama (1) quyidagi shaklda:
\[ DCA_{A_j} = \sum_{i=1}^{n} C_{direct,i}^{A_j} \tag{1} \]
Formula nimani hisoblaydi? \(A_j\) sohasiga tegishli barcha bevosita xarajat tarkibiy qismlarini yigʻib, sohaning umumiy bevosita xarajatini beradi.
- \(DCA_{A_j}\): \(A_j\) sohasining umumiy bevosita xarajati.
- \(C_{direct,i}^{A_j}\): \(A_j\) ga bevosita tegishli deb topilishi mumkin boʻlgan i-chi xarajat tarkibiy qismi.
- \(n\): bevosita xarajat tarkibiy qismlari soni.
Barcha hadlar pul qiymatida boʻlgani uchun yigʻindi ham pul birligida ifodalanadi. Manba jadvalda namuna birligi sifatida yevro (€) ishlatiladi.
Port kontekstida misollar: muayyan terminalga biriktirilgan mehnat, faqat muayyan operatsiyada ishlatiladigan prichal krani yoki maxsus yukni qayta ishlash uskunasi, bevosita isteʼmol qilinadigan material va muayyan infratuzilmaga xos texnik xizmat shartnomasi.
Yoʻl 2 — Resursdan faoliyatga taqsimlash
Bevosita kuzatilmaydigan, ammo muayyan faoliyatlar bilan isteʼmol aloqasi oʻrnatilishi mumkin boʻlgan bilvosita resurslar avval faoliyatlarga taqsimlanadi.
\[ CA_k = \sum_{r=1}^{m} R_r\cdot\delta_{rk} \tag{2} \]
Formula nimani hisoblaydi? k faoliyatining umumiy xarajatini hisoblaydi.
- \(CA_k\): k faoliyatining umumiy xarajati.
- \(R_r\): r resursining xarajati.
- \(\delta_{rk}\): r resursining k faoliyati tomonidan isteʼmol qilinadigan ulushi.
- \(m\): modelga kiritilgan resurslar soni.
\(R_r\) pul qiymatida, \(\delta_{rk}\) esa oʻlchovsiz nisbat boʻlgani sababli koʻpaytma pul xarajatini beradi. Yigʻindi ham pul xarajatidir.
Masalan, 100 birlik energiya resursining muayyan faoliyat tomonidan isteʼmol qilingan ulushi \(\delta_{rk}\) bilan ifodalanadi. Biroq manba tadqiqotida haqiqiy portlarga tegishli sonli \(\delta\) qiymatlari berilmaydi; ular kelgusidagi amaliyotlarda kuzatilgan port maʼlumotlaridan hisoblanishi kerak.
Yoʻl 2 — Faoliyatdan xarajat obyektiga taqsimlash
Ikkinchi ABC bosqichida faoliyatlarda jamlangan xarajat faoliyatdan foydalanadigan operatsion sohalarga oʻtkaziladi:
\[ ABCA_j = \sum_{k=1}^{p} CA_k\cdot\alpha_{kj} \tag{3} \]
- \(ABCA_j\): ABC orqali \(A_j\) sohasiga oʻtkazilgan umumiy bilvosita xarajat.
- \(CA_k\): k faoliyatining xarajati.
- \(\alpha_{kj}\): k faoliyatining \(A_j\) sohasi tomonidan isteʼmol qilingan ulushi.
- \(p\): faoliyatlar soni.
Manbada faoliyat drayveri misollari orasida qayta ishlangan tonna, saqlash kuni, bosib oʻtilgan masofa, kema kirishlari soni, yuk harakatlari soni va prichaldan foydalanish bor.
Ushbu tenglamada \(\alpha_{kj}\) ortganda, boshqa hamma narsa oʻzgarmasa, \(A_j\) ga toʻgʻri keladigan tegishli faoliyat xarajati chiziqli ravishda ortadi. Ushbu matematik munosabat modelning “koʻproq faoliyat isteʼmol qiladigan xarajat obyekti koʻproq faoliyat xarajatini koʻtarishi kerak” mantiqini ifodalaydi.
Yoʻl 3 — Qoʻllab-quvvatlash xarajatini qoʻllab-quvvatlash sohalariga taqsimlash
Umumiy boshqaruv, inson resurslari, axborot tizimlari, buxgalteriya, davlat xaridlari, huquq va moliya kabi funksiyalarni muayyan operatsion faoliyatga bevosita bogʻlash qiyinroq. Model ularni alohida taqsimlash yoʻlida koʻrib chiqadi.
\[ CS_i = IC_{SA}\cdot\beta_i \tag{4} \]
- \(CS_i\): i qoʻllab-quvvatlash sohasiga taqsimlangan xarajat.
- \(IC_{SA}\): umumiy qoʻllab-quvvatlash sohasi xarajat havzasi.
- \(\beta_i\): i qoʻllab-quvvatlash sohasi uchun ishlatilgan taqsimlash nisbati yoki vazni.
\(\beta_i\) oʻlchovsiz boʻlgani uchun natija pul xarajatidir. Manba ushbu birinchi bosqich barcha qoʻllab-quvvatlash boʻlimlari oʻrtasidagi oʻzaro xarajat oqimlarini batafsil modellashtirmasligini aniq taʼkidlaydi.
Qoʻllab-quvvatlash xarajatida qaysi taqsimlash bazasi tanlanishi kerak?
| Qoʻllab-quvvatlash xarajat havzasi | Afzal taqsimlash mezoni | Qaysi shartda mazmunli? |
|---|---|---|
| Umumiy maʼmuriyat va boshqaruv | Xodimlar / ishchilar soni | Xizmatlar boʻlimlardagi xodimlarga nisbatan teng foyda keltiradigan va yanada sababiy kuzatish iqtisodiy boʻlmagan holatda. |
| Axborot texnologiyalari va raqamli tizimlar | Tizimga kirish / foydalanuvchilar soni / operatsiyalar hajmi | AT isteʼmoli raqamli operatsiya, litsenziya yoki terminal tizimidan foydalanish bilan oʻzgaradigan holatda. |
| Infratuzilma texnik xizmati va obyektlar | Foydalanilgan maydon yoki aktivdan foydalanish | Xarajat jismoniy maydondan foydalanish, koʻchmas mulkni egallash yoki obyekt eskirishi bilan bogʻliq boʻlgan holatda. |
| Operatsion qoʻllab-quvvatlash va uskunalar havzalari | Haqiqiy faoliyat hajmi; soat yoki harakatlar soni | Qoʻllab-quvvatlash resursi muayyan xizmatlar tomonidan mutanosib ravishda isteʼmol qilinadigan holatda. |
Tadqiqot hech qanday baza avtomatik tarzda “toʻgʻri” emasligini taʼkidlaydi. Tanlov tashkilotning haqiqiy isteʼmol tartibiga koʻra amalga oshirilishi kerak.
Yoʻl 3 — Qoʻllab-quvvatlash xarajatini operatsion sohalarga oʻtkazish
\[ SAA_j = \sum_{i=1}^{s} CS_i\cdot\gamma_{ij} \tag{5} \]
- \(SAA_j\): \(A_j\) operatsion sohasiga taqsimlangan umumiy qoʻllab-quvvatlash xarajati.
- \(CS_i\): i qoʻllab-quvvatlash sohasida jamlangan xarajat.
- \(\gamma_{ij}\): i qoʻllab-quvvatlash sohasi xarajatining \(A_j\) ga taqsimlangan ulushi.
- \(s\): qoʻllab-quvvatlash sohalari soni.
Manba qoʻllab-quvvatlash boʻlimlarining bir-biriga koʻrsatadigan oʻzaro xizmatlarini amaldagi modelda aniq modellashtirmaydi. Oʻzaro taqsimlash kelgusida modelga qoʻshilishi mumkin boʻlgan kengaytmalardan biridir.
Uch xarajat yoʻli qanday birlashadi?
Har bir operatsion sohaning umumiy xarajati uch yoʻl yigʻindisidir:
\[ TCA_j = DCA_j+ABCA_j+SAA_j \tag{6} \]
Bu yerda:
- \(TCA_j\): \(A_j\) sohasining umumiy xarajati.
- \(DCA_j\): bevosita xarajat.
- \(ABCA_j\): faoliyatga asoslangan yoʻldan keladigan bilvosita xarajat.
- \(SAA_j\): qoʻllab-quvvatlash sohasi yoʻlidan keladigan xarajat.
Kengaytirilgan Tenglama (7) esa ABC va qoʻllab-quvvatlash tarkibiy qismlarini ochiq yigʻindilari bilan koʻrsatadi:
\[ TCA_j = DCA_j + \sum_{k=1}^{p}\left(CA_k\cdot\alpha_{kj}\right) + \sum_{i=1}^{s}\left(CS_i\cdot\gamma_{ij}\right) \tag{7} \]
Ushbu tenglama modelning asosiy gʻoyasini bitta matematik qatorda jamlaydi: umumiy xarajat faqat bitta umumiy ustama stavkadan iborat emas; u iqtisodiy sababiylik darajasi turlicha boʻlgan uchta tarkibiy qism birikmasidir.
Umumiy xarajat saqlanishi uchun nisbatlar
Manba tegishli bosqichlarda taqsimlash nisbatlari yigʻindisi 1 boʻlishini nazarda tutadi:
\[ \sum_j \delta_{rk}=1 \]
\[ \sum_j \alpha_{kj}=1 \]
\[ \sum_j \gamma_{ij}=1 \qquad\text{ve}\qquad \sum_i \beta_i=1 \]
Manba ichidagi notatsiya ogohlantirishi: birinchi shart manbada aynan \(\sum_j\delta_{rk}=1\) shaklida yozilgan. Biroq \(\delta_{rk}\), r resursining k faoliyati tomonidan isteʼmol qilinadigan ulushi deb taʼriflangan va \(j\) alohida operatsion soha indeksini ifodalaydi. Shu sababli birinchi yigʻindidagi indeks ishlatilishi manba ichidagi taʼriflar bilan koʻrinadigan nomuvofiqlik hosil qiladi. Verianla bu ifodani \(\sum_k\delta_{rk}=1\) shaklida yashirincha tuzatmaydi.
Koeffitsiyentlarning haqiqiy qiymatlari qayerdan olinadi?
Manba \(\delta\), \(\alpha\), \(\beta\) va \(\gamma\) uchun universal sonli qiymatlar bermaydi. Kelgusidagi empirik qoʻllashlarda maʼlumotlarni quyidagi turdagi tizimlardan olish tavsiya etiladi:
- Terminal Operating System (TOS),
- Enterprise Resource Planning (ERP),
- texnik xizmat boshqaruvi yozuvlari,
- ish soatlari,
- qayta ishlangan tonnaj,
- kema kirishlari soni,
- egallangan maydon,
- uskuna va tizimdan foydalanish yozuvlari.
Xom miqdorlar keyin kuzatilgan isteʼmol ulushlariga aylantirilishi kerak. Konteyner terminalida krandan foydalanish va maydon harakatlari muhim boʻlishi mumkin, ommaviy yuk terminalida maydonni egallash va tonnaj, yoʻlovchi terminalida esa terminalni egallash va yoʻlovchilar oqimi koʻproq mos drayverlar boʻlishi mumkin.
Tadqiqot ilgari surgan uchta empirik propozitsiya
Propozitsiya 1: Aniq resurs boʻlish qoidalari va taqsimlash chegaralari resurslardan xarajat obyektlarigacha boʻlgan xarajat kuzatiluvchanligini yaxshilashi mumkin.
Ushbu propozitsiya kelgusida foydalanuvchilar yozuvlar va taqsimlash qoidalaridan xarajat zanjirini qayta tiklay olishi yoki olmasligini oʻrganish orqali sinovdan oʻtkazilishi mumkin.
Propozitsiya 2: Bevosita, faoliyatga asoslangan va qoʻllab-quvvatlash xarajatlarini ajratish menejerlarga port xizmatlari xarajat tarkibini tushunishga yordam berishi mumkin.
Kelgusidagi haqiqiy holat tadqiqotlari menejerlar ushbu ajratishni xizmat xarajatlarini tushuntirish va koʻrib chiqilishi kerak boʻlgan xarajat moddasini topish uchun amalda ishlatadimi-yoʻqmi, baholashi mumkin.
Propozitsiya 3: Hujjatlashtirilgan taqsimlash bazalari, farazlar mavjud va tushunarli boʻlganda, manfaatdor tomonlar oʻrtasidagi xarajatlarni taqsimlash muhokamalarini qoʻllab-quvvatlashi mumkin.
Manba ayniqsa bu avtomatik ravishda kelishuv yoki ishonch yaratishini kutmaslik kerakligini taʼkidlaydi.
Tadqiqot qoʻllab-quvvatlaydigan xulosalar
- Port maʼmuriyatlari uchun uch yoʻlli xarajat taqsimlash arxitekturasi konseptual ravishda taʼriflangan.
- Bevosita kuzatiladigan xarajatlarni faoliyat havzasidan oʻtkazish majburiy emas.
- Bilvosita operatsion xarajatlar resurs → faoliyat → xarajat obyekti zanjiri orqali taqsimlanishi mumkin.
- Qoʻllab-quvvatlash xarajatlari alohida taqsimlash yoʻli sifatida modellashtirilishi mumkin.
- Aralash resurslarda har bir xarajat ulushining faqat bitta yoʻlga kirishi ikki marta hisoblashni cheklaydi.
- Taqsimlash bazalarini tashkilot sharoitlariga koʻra tanlash kerakligi nazariy jihatdan asoslangan.
- Model kontingensiya nazariyasi bilan manfaatdor tomonlar nazariyasini ayni arxitekturada bogʻlaydi.
- Model kelgusida empirik sinovdan oʻtkazilishi mumkin boʻlgan uchta propozitsiyani yuzaga keltiradi.
Tadqiqot qoʻllab-quvvatlamaydigan xulosalar
- Modelning haqiqiy portlarda anʼanaviy ABCʼdan aniqroq ekani isbotlanmagan.
- Model xarajatlarni muayyan foizga kamaytirishi koʻrsatilmagan.
- Tariflar adolatliroq boʻlgani empirik tarzda oʻlchanmagan.
- Menejer qarorlari yaxshilangani tajribaviy tarzda isbotlanmagan.
- Manfaatdor tomonlar ishonchi oshgani oʻlchanmagan.
- Institutsional legitimlik oshishi koʻrsatilmagan.
- Model barcha portlar uchun universal ravishda ustun deb eʼlon qilinmaydi.
- \(\delta\), \(\alpha\), \(\beta\) va \(\gamma\) uchun universal koeffitsiyentlar berilmaydi.
- Bekor turgan quvvat xarajati amaldagi spetsifikatsiyada aniq modellashtirilmaydi.
- Qoʻllab-quvvatlash boʻlimlarining oʻzaro xizmatlari amaldagi spetsifikatsiyada aniq modellashtirilmaydi.
Asosiy cheklovlar
- Empirik tasdiqlash yoʻq: model haqiqiy port muhitida sinovdan oʻtkazilmagan.
- Ekspert tasdiqlashi yoʻq: amaldagi bosqichda ekspertlar bilan maslahatlashuv oʻtkazilmagan.
- Agregat tahlil darajasi: mikro-tashkiliy, xulq-atvor va institutsional omillar modeldan tashqarida qoladi.
- Sohaviy chegara: model port sektori uchun ishlab chiqilgan; boshqa murakkab infratuzilma sektorlarida hali sinovdan oʻtkazilmagan.
- Maʼlumot talabi: batafsil resurs isteʼmoli va faoliyat maʼlumotlari kerak.
- Drayver tanlash: nazariy jihatdan eng mos drayver tashkilot axborot tizimida boʻlmasligi mumkin.
- Proksi ishlatish: raqamli yetukligi past tashkilotlarda bilvosita koʻrsatkichlardan foydalanish zarur boʻlishi mumkin va bu noaniqlik yaratadi.
- Foydalanilmagan quvvat: amaldagi model buni mustaqil mexanizm sifatida aniq ifodalamaydi.
- Oʻzaro qoʻllab-quvvatlash xizmatlari: amaldagi tuzilma bularni aniq hal qilmaydi.
Kelgusi tadqiqot tavsiyalari
Mualliflar kelgusida:
- modelni turli port maʼmuriyatlarida haqiqiy maʼlumotlar bilan empirik tarzda tasdiqlashni,
- anʼanaviy ABC bilan qiyosiy xarajat aniqligi va qarorni qoʻllab-quvvatlash tahlillarini oʻtkazishni,
- port axborot tizimlari va real vaqt maʼlumot platformalaridan yanada batafsil drayverlarni hosil qilishni,
- modelni aeroport, logistika terminali va temir yoʻl kabi boshqa murakkab infratuzilma sektorlarida oʻrganishni
tavsiya qiladi.
Manba va Usul Haqida Izoh
Asl sarlavha: A Hybrid Conceptual Framework for Activity-Based Costing in Port Administrations
Mualliflar va tartibi: Jorge Martins; Carla Campos; Ana Costa; Ana Sousa.
Teng hissa/teng birinchi muallif: Manba maqolada bunday bayonot mavjud emas.
Masʼul muallif: Ana Sousa.
Muassasa: Higher Institute of Accounting and Administration, University of Aveiro, 3810-193 Aveiro, Portugal.
Jurnal: Accounting and Auditing.
Nashriyot: MDPI, Basel, Switzerland.
Yil / jild / maqola raqami: 2026; 2; 21.
DOI: 10.3390/accountaudit2040021
Rasmiy DOI havolasi: https://doi.org/10.3390/accountaudit2040021
Akademik muharrir: Ioannis Passas.
Yuborilgan sana: 11-iyun 2026.
Tahrir sanasi: 25-sentabr 2026.
Qabul sanasi: 1-oktabr 2026.
Nashr sanasi: 3-noyabr 2026.
Manba turi: Konseptual boshqaruv hisobi / xarajatlarni hisoblash modelini ishlab chiqish tadqiqoti.
Taqriz holati: Taqrizdan oʻtgan ilmiy jurnalda nashr etilgan maqola.
Litsenziya: Creative Commons Attribution (CC BY).
Usul: Scopus, Web of Science va Google Scholarʼda 2000–2025 davrini qamrab olgan maqsadli adabiyotlar sharhi; oldindan belgilangan xarajat obyekti, faoliyat, resurs, taqsimlash bazasi va xarajatni biriktirish mexanizmi toifalari boʻyicha sifat maʼlumotlarini ajratib olish; ushbu dalillarni port maʼmuriyatlari uchun uch yoʻlli konseptual modelda sintez qilish.
Adabiyot tanlash sonlari: 30 ta dastlabki yozuv; 12 ta takroriy yozuv chiqarildi; 18 ta nashr toʻliq matn boʻyicha baholandi; 9 ta nashr chiqarildi; 9 ta nashr asosiy model ishlab chiqish adabiyoti sifatida ishlatildi.
Tizimli sharh holati: Mualliflar sharh tizimli adabiyotlar koʻrigi emasligini aniq taʼkidlaydi.
Modelni tasdiqlash holati: Model hali ekspert maslahati yoki haqiqiy port maʼlumotlari bilan empirik tasdiqlashdan oʻtkazilmagan.
Moliyalashtirish: PRR — Recovery and Resilience Plan va NextGenerationEU fondlari; University of Aveiro tarkibida “NEXUS: Innovation Pact—Green and Digital Transition for Transport, Logistics, and Mobility”, Project No. 53, application C645112083-00000059.
Etika qoʻmitasi: Qoʻllanilmaydi.
Axborotli rozilik: Qoʻllanilmaydi.
Maʼlumotlarning mavjudligi: Tadqiqotning asl hissalari maqola ichida ekanligi; qoʻshimcha savollar masʼul muallifga yoʻnaltirilishi mumkinligi bildirilgan.
Manfaatlar toʻqnashuvi: Mualliflar manfaatlar toʻqnashuvi yoʻqligini bayon qilgan.
Mualliflar hissasi: Metodologiya Jorge Martins; tasdiqlash Ana Sousa; formal tahlil Ana Costa, Carla Campos va Jorge Martins; tadqiqot toʻrt muallif; dastlabki qoralama Jorge Martins va Ana Sousa; koʻrib chiqish/tahrirlash Ana Costa, Carla Campos va Jorge Martins; vizuallashtirish Ana Sousa va Jorge Martins; superviziya va loyiha boshqaruvi Ana Costa, Carla Campos va Jorge Martins; moliyalashtirishni jalb qilish Jorge Martins; resurslar Ana Sousa; dasturiy taʼminot Ana Costa va Carla Campos tomonidan bildirilgan.
Manba ichidagi notatsiya eslatmasi 1: \(\delta_{rk}\), r resursining k faoliyati tomonidan isteʼmol qilinadigan ulushi sifatida taʼriflangan boʻlsa-da, umumiy saqlanish shartida manba \(\sum_j\delta_{rk}=1\) deb yozadi. Ushbu ifoda yashirincha tuzatilmagan.
Manba ichidagi notatsiya eslatmasi 2: 2-jadval xom operatsion drayver miqdorini \(q_{ij}\) deb koʻrsatadi, ayni vaqtda \(i\) qoʻllab-quvvatlash sohasi indeksi, \(j\) operatsion soha indeksi sifatida taʼriflangan; faoliyatni taqsimlash koeffitsiyentida esa \(k,j\) indekslari ishlatiladi. Manba ushbu indeks munosabatini alohida tushuntirmaydi.
Asosiy talqin chegarasi: Modelning narxlash, xarajatlarni nazorat qilish, resurs taqsimoti, shaffoflik, hisobdorlik yoki qaror sifatiga mumkin boʻlgan hissalari nazariy kutilmalardir. Haqiqiy port amaliyotida samaradorlik yutugʻi isbotlanmagan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan