


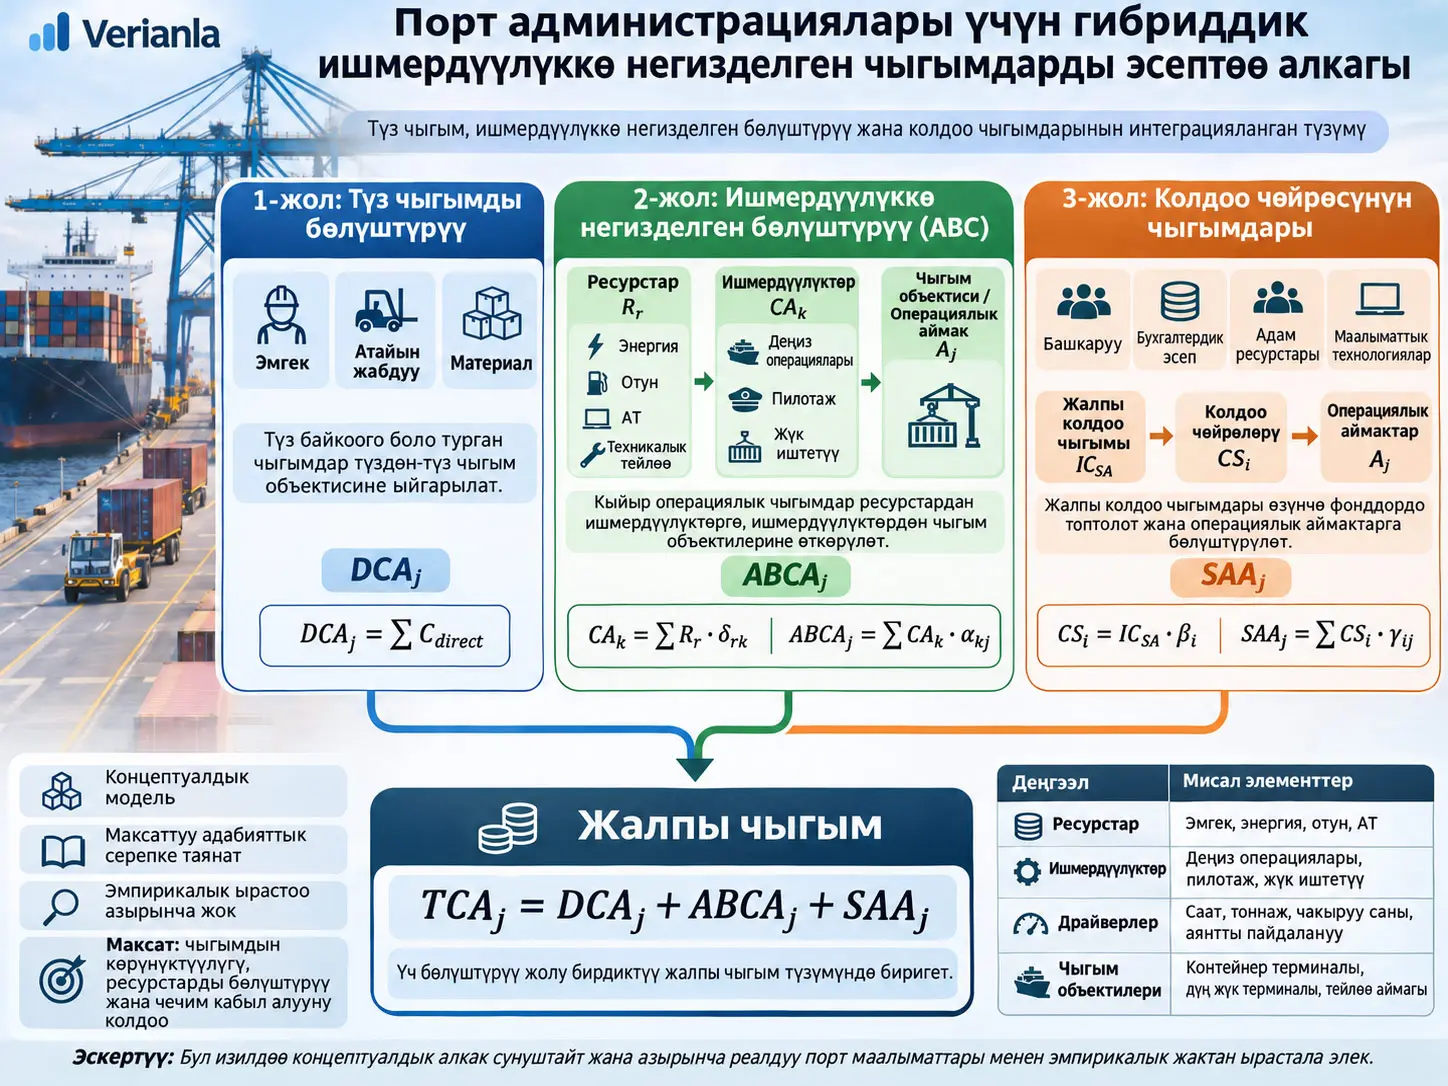
Порт администрациялары үчүн гибриддик ишмердүүлүккө негизделген чыгымдарды эсептөө алкагы — порттун жалпы чыгымын бир гана бөлүштүрүү ачкычы менен бөлүштүрбөстөн, чыгымдарды экономикалык себептүүлүгүнө жараша үч өзүнчө жол менен классификациялаган концептуалдык башкаруу эсеби модели. Модель түздөн-түз көзөмөлдөнө турган чыгымдарды түздөн-түз чыгым объектисине байланыштырат, кыйыр операциялык чыгымдарды ишмердүүлүккө негизделген чыгымдарды эсептөө — Activity-Based Costing (ABC) — аркылуу ресурстардан ишмердүүлүктөргө жана ишмердүүлүктөрдөн чыгым объектилерине өткөрөт, ал эми жалпы колдоо чыгымдарын өзүнчө колдоо чөйрөсүнүн жолу аркылуу операциялык чөйрөлөргө кайра бөлүштүрөт. Изилдөөнүн негизги салымы бул үч механизмди биринчи жолу ойлоп табуу эмес; порт администрациялары үчүн кайсы чыгым кайсы жолго кирерин, аралаш ресурстар кандай бөлүнөрүн, маалымат жетишсиз болгондо кандай аракет кылынарын жана бир эле чыгым эки жолу эсептелишинин кантип алдын алынаарын так эрежелер менен бир алкакта иретке келтирүү болуп саналат.
Модель эки теориялык негизге таянат. Контингенттик теория — contingency theory, чыгымдарды эсептөөнүн бир гана дизайны бардык уюмдар үчүн универсалдуу түрдө туура болбой турганын; уюмдун көлөмү, технология, кызматтардын ар түрдүүлүгү, маалыматтын жеткиликтүүлүгү, инфраструктураны биргелешип пайдалануу жана жөнгө салуучу шарттар сыяктуу өзгөрмөлөргө жараша системанын дизайны ылайыкташтырылышы керектигин жактайт. Кызыкдар тараптар теориясы — stakeholder theory болсо чыгым жөнүндө маалымат ички башкаруу чечимдери үчүн гана эмес, жөнгө салуучулар, концессия ээлери, кеме ташуу компаниялары жана башка кызыкдар тараптар менен ачык-айкындык, отчеттуулук жана байланыш жагынан да маанилүү экенин баса белгилейт.
Алкакты иштеп чыгуу чыныгы порттогу чыгым эксперименти эмес, максаттуу адабияттарды карап чыгууга негизделген. Scopus, Web of Science жана Google Scholar базаларында 2000–2025 мезгили каралып; 30 жазуу аныкталган, 12 кайталанма алып салынган, 18 толук текст бааланган жана алардын 9у моделди иштеп чыгууга түздөн-түз маалымат бергендиктен калтырылган. Карап чыгуу системалуу адабияттык обзор катары иштелип чыккан эмес; анын максаты чыгым объектилерин, ишмердүүлүктөрдү, ресурстарды, бөлүштүрүү базаларын жана чыгымдарды ыйгаруу механизмдерин аныктап, концептуалдык моделди түзүү болгон.
Модель жети теңдеме менен формалдаштырылган. Түз чыгымдар, ишмердүүлүккө негизделген кыйыр чыгымдар жана колдоо чөйрөсүнүн чыгымдары өзүнчө эсептелип, аягында ар бир операциялык чөйрөнүн жалпы чыгымында бириктирилет. Авторлор коэффициенттер универсалдуу эмес экенин өзгөчө белгилешет. Ресурсту керектөө катыштары, ишмердүүлүктү керектөө коэффициенттери жана колдоо бөлүштүрүү салмактары ар бир порттун чыныгы иш маалыматтарынан эсептелиши керек.
Эң маанилүү чечмелөө чеги: сунушталган модель азырынча чыныгы порт маалыматтары менен эмпирикалык жактан текшерилген эмес. Ошондуктан изилдөөдө “чыгымдын тактыгы ушунча өстү”, “тарифтер ушунча төмөндөдү” же “порттун натыйжалуулугу далилденген түрдө жогорулады” деген жыйынтык жок. Баа түзүү, чыгымдарды көзөмөлдөө, ачык-айкындык жана ресурстарды бөлүштүрүү боюнча пайдалар келечектеги эмпирикалык тесттерде текшерилиши керек болгон теориялык күтүүлөр.
Изилдөө чечүүгө аракет кылган көйгөй кандай?
Порт администрацияларынын чыгым түзүмү жөнөкөй өндүрүш ишканасындагы бир продукт–бир процесс мамилесинен айырмаланат. Бир эле инфраструктура, персонал, энергия системасы, тейлөө тобу, маалымат системасы же башкаруу бөлүмү бир учурда бир нече терминалга, кызматка жана операциялык ишмердүүлүккө кызмат кыла алат. Мындай түзүмдө “жалпы үстөк чыгымды тоннаж боюнча бөл” сыяктуу бир гана бөлүштүрүү ыкмасы чыныгы ресурс керектөө мамилелерин көрүнбөс кылышы мүмкүн.
Изилдөө өзгөчө үч суроону бөлүп карайт:
- Чыгым белгилүү бир акыркы чыгым объектисине түздөн-түз жана экономикалык жактан көзөмөлдөнө алабы?
- Түздөн-түз көзөмөлдөнбөсө, белгилүү бир операциялык ишмердүүлүктүн ресурс керектөөсү менен себептик байланыш түзүлө алабы?
- Алгачкы эки шарт аткарылбаса, чыгым жалпы башкаруу, колдоо же биргелешип колдонулган инфраструктура функциясына тиешелүүбү?
Бул үч суроо моделдин үч бөлүштүрүү жолун түзөт.
Ишмердүүлүккө Негизделген Чыгымдарды Эсептөө (ABC) Деген Эмне?
Ишмердүүлүккө Негизделген Чыгымдарды Эсептөө — Activity-Based Costing (ABC) — ресурстар ишмердүүлүктөр тарабынан, ал эми ишмердүүлүктөр продукт, кызмат же башка чыгым объектилери тарабынан керектелет деген божомолго негизделген чыгымдарды бөлүштүрүү ыкмасы; ошондуктан ал кыйыр чыгымдарды жалпы бир коэффициент менен жапырт бөлүштүрүүнүн ордуна ресурс → ишмердүүлүк → чыгым объекти ортосундагы керектөө мамилелерин драйверлер аркылуу көзөмөлдөөгө аракет кылат.
ABCнин эки баскычтуу негизги логикасы
ABCде биринчи баскычта ресурс чыгымдары ошол ресурстарды керектеген ишмердүүлүктөргө өткөрүлөт. Мисалы, техникалык персоналдын убактысы, энергия, күйүүчү май, маалымат системалары, техникалык тейлөө же колдоо кемелери белгилүү ишмердүүлүктөр менен байланыштырылышы мүмкүн.
Экинчи баскычта ишмердүүлүктөрдө топтолгон чыгымдар ошол ишмердүүлүктөрдү пайдаланган акыркы чыгым объектилерине өткөрүлөт. Порт контекстинде чыгым объекти контейнер терминалы, суюк жапырт жүк терминалы, белгилүү порт кызмат чөйрөсү же операциялык концессия чөйрөсү болушу мүмкүн.
Чыгым драйвери менен ишмердүүлүк драйвери бир эле нерсеби?
Жок. Булак изилдөө себептүүлүктүн эки башка деңгээлин бөлөт.
- Ресурс/чыгым драйвери: ишмердүүлүк ресурсту канчалык керектерин көрсөтөт. Изилдөөдөгү мисалдарга иш сааты, жабдууну пайдалануу убактысы, энергия керектөө, күйүүчү май керектөө, системаны пайдалануу жана техникалык тейлөө кийлигишүүлөрүнүн саны кирет.
- Ишмердүүлүк драйвери: акыркы чыгым объекти ишмердүүлүктү канчалык пайдаланарын көрсөтөт. Мисалдарга кеме кирүүлөрүнүн саны, иштетилген тоннаж, жүк кыймылдарынын саны, сактоо күнү, причалды пайдалануу жана кызмат чакыруусу кирет.
Порт секторунда чыгымдарды эсептөө эмне үчүн өзгөчө татаал?
Булак макала порт ишканаларынын капитал сыйымдуулугу жогору, биргелешип колдонулган инфраструктурасы көп, кызмат түрлөрү ар кандай жана кыйыр чыгымдары олуттуу экенине көңүл бурат. Причал, аянт, кран, техникалык тейлөө уюму, маалымат системасы же административдик бөлүм бир гана кызматка таандык болбошу мүмкүн.
Макаланын кириш бөлүмүндө ал таянган тышкы булактарга ылайык деңиз ташуулары 2023-жылы дүйнөлүк сооданын болжол менен %80ин ташыганы; Португалиянын материктик портторунда 2024-жылы болжол менен 88 миллион тонна жүк иштетилгени айтылат. Бул маалыматтар ушул изилдөөнүн өз өлчөөлөрү эмес, порт секторунун экономикалык маанисин түшүндүрүү үчүн колдонулган фондук маалыматтар.
ABCни колдонууга тоскоол болгон негизги факторлор
Изилдөөнүн адабияттык баалоосу ABCни колдонууга таасир эткен факторлорду бир нече топко бөлөт:
- Стратегиялык шайкештик: чыгымдарды эсептөө системасы уюмдун чечим кабыл алуу муктаждыктарына шайкеш болушу.
- Маалыматтын колдонууга жарамдуулугу: чыгым маалыматын өз убагында жана ишенимдүү түрдө чыгара алуу.
- Уюмдук потенциал: жетекчиликтин колдоосу, адам ресурстарынын сапаты жана техникалык инфраструктура.
- Чыгым: өзгөчө чакан уюмдарда орнотуу жана кармап туруу чыгымдарынын жогору болушу.
- Маданият жана өзгөрүүлөрдү башкаруу: кызматкерлердин каршылыгы, бөлүмдөр аралык кызматташтык жана окутуу муктаждыгы.
- Технологиялык инфраструктура: керектүү керектөө жазууларын чыгара алган маалымат системалары.
- Драйвер тандоо: чыныгы себептүүлүктү чагылдырган чыгым драйверин аныктоонун кыйынчылыгы.
- Колдонулбаган кубаттуулук: айрым салттуу ABC колдонмолорунда бош кубаттуулуктун чыгымы өзүнчө көрүнбөй калышы.
Макала өзгөчө баса белгилеген тобокелдиктердин бири “precision illusion” — тактык иллюзиясы көйгөйү. Өтө деталдуу таблицаларды түзүү өзүнөн өзү чыгым натыйжалары себептик жактан туура экенин билдирбейт. Драйверлер начар болсо же бөлүштүрүүлөр субъективдүү болсо, абдан так көрүнгөн сандар чындыгында алсыз маалымат базасына таянышы мүмкүн.
Альтернативдүү чыгым эсептөө ыкмалары эмне үчүн толугу менен четке кагылбайт?
Авторлор гибриддик моделди универсалдуу түрдө башка ыкмалардан жогору деп көрсөтүшпөйт. Изилдөө Time-Driven Activity-Based Costing (TDABC), Resource Consumption Accounting, кубаттуулукка негизделген чыгымдарды эсептөө, процесс боюнча чыгымдарды эсептөө жана өз ара колдоо бөлүмдөрүн бөлүштүрүү сыяктуу альтернативдүү ыкмаларды талкуулайт.
| Ыкма | Күчтүү жагы / негизги логикасы | Булак изилдөөдөгү чектөө же камтуу эскертүүсү |
|---|---|---|
| TDABC | Ресурс кубаттуулугунун чыгым чендерин жана операция үчүн керектүү ресурстун көлөмүн колдонот; колдонулбаган кубаттуулукту көрүнүктүү кыла алат. | Порттордо убакыттан тышкары аянт, көлөм, инфраструктураны пайдалануу сыяктуу өтө ар түрдүү драйверлер болгондо кеңири камтылган убакыт теңдемелери татаалдашы мүмкүн. |
| Resource Consumption Accounting | Ресурс керектөөнү жана кубаттуулукту деталдуу иштеп чыгат. | Өтө деталдуу маалымат байланыштарын жана өнүккөн маалымат архитектурасын талап кылат. |
| Кубаттуулукка негизделген чыгымдарды эсептөө | Берилген, колдонулган жана колдонулбаган кубаттуулукту көрүнүктүү кылат. | Порт кубаттуулугу убакыт, аянт жана көлөм сыяктуу бир нече өлчөм менен чектелгендиктен, жалгыз өзү бүт администрация боюнча толук бөлүштүрүү архитектурасы боло албашы мүмкүн. |
| Процесс боюнча чыгымдарды эсептөө | Үзгүлтүксүз жана бир тектүү өндүрүш процесстеринде орточо чыгымды эсептөөгө ылайыктуу. | Порт кызматтарынын ресурс керектөөсү гетерогендүү болгондо орточо маанилер чыныгы айырмачылыктарды жашырышы мүмкүн. |
| Өз ара бөлүштүрүү | Колдоо бөлүмдөрүнүн бири-бирине көрсөткөн кызматтарын эсепке ала алат. | Колдоо чыгымдарынын өз ара бөлүштүрүлүшүн чечет; операциялык ишмердүүлүктөрдөн акыркы кызматтарга чейинки толук бөлүштүрүү чынжырын жалгыз өзү чечпейт. |
Ошондуктан сунушталган гибриддик моделдин талабы “башка ыкмалар туура эмес” деген эмес. Моделдин салымы порт администрацияларында түз көзөмөлдөө, ишмердүүлүккө негизделген бөлүштүрүү жана колдоо чыгымдарын өзүнчө бөлүштүрүү ортосунда колдонулуучу чечим эрежелерин ачык кылуу.
Контингенттик теория моделге кантип кирет?
Контингенттик теория — натыйжалуу башкаруу эсеби системасы уюмдун контекстине ылайык болушу керек деген теориялык ыкма. Башкача айтканда, бирдей деталдуулук деңгээли, бирдей чыгым драйвери же бирдей бөлүштүрүү эрежеси бардык порт администрацияларына колдонулбайт.
Изилдөөдө бул теория моделдин архитектурасына түздөн-түз таасир берет:
- Кызматтардын ар түрдүүлүгү ишмердүүлүк чыгым пулдары канчалык деталдуу түзүлөрүнө таасир берет.
- Технологиялык жетилгендик жана маалыматтын жеткиликтүүлүгү колдонулуучу драйверлердин сапатын жана деталдуулугун аныктайт.
- Биргелешип колдонулган инфраструктура көп катмарлуу чыгым бөлүштүрүүнү талап кылат.
- Жөнгө салуучу отчеттуулук талаптары чыгым объектисинин жана отчет деталдуулугунун деңгээлине таасир берет.
Кызыкдар тараптар теориясы моделге кантип кирет?
Кызыкдар тараптар теориясы, чыгым маалыматы компаниянын ичиндеги жетекчилер үчүн гана эмес, уюмдун чечимдеринен таасирленген же уюмга таасир эткен ар кандай топтор үчүн да маанилүү экенин кабыл алат.
Булак берген колдонуу мисалдары төмөнкүлөр:
- Порт администрациясынын ички башкаруусу ресурс, ишмердүүлүк, кызмат жана терминал боюнча деталдуу маалыматты талап кылышы мүмкүн.
- Концессия ээлери аларга жүктөлгөн жалпы инфраструктура жана колдоо чыгымдарынын негизин көргүсү келиши мүмкүн.
- Жөнгө салуучу органдар тарифтик көзөмөл үчүн шайкеш келтирилген чыгым таблицаларын жана бөлүштүрүү божомолдорун талап кылышы мүмкүн.
- Кеме ташуу компаниялары төлөгөн кызмат акылары кайсы чыгым компоненттеринен турарын түшүнгүсү келиши мүмкүн.
Бирок изилдөө маанилүү чекти белгилейт: деталдуу чыгым маалыматы өзүнөн өзү ишеним, отчеттуулук же институционалдык легитимдүүлүк жаратпайт. Булар маалыматтын сапатына, бөлүштүрүү эрежелеринин ачыктыгына, башкаруу түзүмүнө жана маалымат кандай колдонулганына көз каранды.
Ички жана тышкы отчеттуулук бирдей деталдуулукта болушу керекпи?
Жок. Сунушталган ыкма бирдей негизги чыгым бөлүштүрүүлөрүнөн ар башка отчеттуулук деңгээлдерин түзүүгө болорун билдирет.
- Ички башкаруу отчету: ишмердүүлүк чыгымдары, ресурс үлүштөрү, драйверлер жана сезгичтик талдоолору сыяктуу деталдарды сактай алат.
- Жөнгө салуучу отчет: чыгымдарды керектүү кызмат же тариф категорияларына бириктире алат; бирок ички суммалар менен шайкештик жана бөлүштүрүү ыкмасы сакталууга тийиш.
- Коомчулукка же кардарга ачыктоо: коммерциялык сезимтал маалыматтар корголгон шартта жогорку деңгээлдеги жалпылоо колдонулушу мүмкүн.
Булак бул отчеттуулук түзүмү колдонулуп жаткан система эмес, сунушталган тартип экенин ачык белгилейт.
Моделди иштеп чыгуу үчүн адабияттар кантип тандалган?
Издөө Scopus, Web of Science жана Google Scholar базаларында 2000–2025 мезгилин камтыган.
Булакта берилген издөө сабы:
("Maritime ports" OR "Maritime Industry" OR "Ports" OR "Container Terminal") AND ("Activity-based costing" OR "ABC")
Scopus издөөсү кошумча Business, Management and Accounting предметтик чөйрөсү менен чектелген.
| Баскыч | Жазуулардын саны |
|---|---|
| Scopus | 7 |
| Web of Science | 3 |
| Google Scholar | 20 |
| Баштапкы жалпы жазуу | 30 |
| Алып салынган кайталанмалар | 12 |
| Толук тексти бааланган | 18 |
| Ылайык эмес деп алынып салынган | 9 |
| Моделди иштеп чыгууда негиз катары колдонулган | 9 |
Изилдөө бул системалуу адабияттык обзор эмес экенин ачык белгилейт. Максат белгилүү адабияттар жыйындысынан мета-аналитикалык жыйынтык чыгаруу эмес; моделдин чыгым объекти, ишмердүүлүк, ресурс, бөлүштүрүү базасы жана чыгым ыйгаруу механизмдерин түзүү үчүн тиешелүү далилдерди чогултуу болуп саналат.
Тогуз изилдөө кантип колдонулган?
Тогуз басылма үчүн алдын ала аныкталган сапаттык маалыматты бөлүп алуу категориялары колдонулган:
- чыгым объектилери,
- ишмердүүлүктөр,
- ресурстар,
- бөлүштүрүү базалары,
- чыгым ыйгаруу механизмдери.
Авторлор индуктивдүү тематикалык коддоо жүргүзгөнүн айтышпайт. Талдоо моделди түзүү үчүн талап кылынган чыгым компоненттерине туура келген алдын ала аныкталган категориялар боюнча жүргүзүлгөн.
Мындан тышкары, тогуз изилдөөнүн баары сунушталган үч жолдуу түзүмдү өз алдынча сүрөттөбөйт. Үч жолдуу түзүм — ар башка изилдөөлөрдөгү механизмдердин авторлор тарабынан порт администрациясынын контекстинде бириктирилген концептуалдык синтези.
Гибриддик Моделдин “Гибриддик” Болушунун Себеби Эмне?
Модель гибриддик, анткени бардык чыгымдарды бир ABC чынжырына мажбурлоонун ордуна экономикалык көзөмөлдөнүү мүмкүнчүлүгүнө жараша үч башка механизмди бир жалпы чыгым архитектурасында чогуу колдонот: түздөн-түз көзөмөлдөнө турган чыгым түз чыгым объектисине барат, кыйыр операциялык чыгым ресурс → ишмердүүлүк → чыгым объекти чынжырынан өтөт, жалпы колдоо чыгымы болсо өзүнчө колдоо пулдарында топтолуп, документтештирилген бөлүштүрүү базалары менен операциялык чөйрөлөргө кайра бөлүштүрүлөт.
Ырааттуу классификация эрежеси эмне үчүн маанилүү?
Модель бир эле чыгым үлүшү эки башка жолго бир учурда кирип кетишин алдын алуу үчүн ырааттуу чечим логикасын колдонот.
- Түз көзөмөлдөнүү тести: чыгым белгилүү акыркы чыгым объектисине экономикалык жана байкоого боло турган түрдө түз байланышса, бир гана Жол 1ге барат.
- Операциялык ишмердүүлүк тести: түз байланышпаган чыгым белгилүү операциялык ишмердүүлүктүн керектөөсү менен байланышса, Жол 2ге барат.
- Колдоо функциясынын тести: алдыңкы эки шартты аткарбаган жалпы башкаруу, колдоо же биргелешкен инфраструктура чыгымдары Жол 3кө барат.
Маанилүү эреже: маалыматтын жетишсиздиги гана чыгымды автоматтык түрдө колдоо чыгымына айлантпайт.
Аралаш ресурс бир нече ишке кызмат кылса эмне кылынат?
Ресурс операциялык да, административдик да функцияга кызмат кылса, макала мүмкүн болсо ресурсту өзүнчө чыгым үлүштөрүнө бөлүүнү сунуштайт.
Артыкчылык тартиби:
- ресурска тиешелүү чыныгы керектөө жазуулары,
- керектөөнү негиздүү түрдө чагылдырган байкоого боло турган көрсөткүчтөр,
- алар жок болсо документтештирилген баалоолор.
Мисалдарга эмгек үчүн катталган иш сааттары, маалымат системалары үчүн колдонуу журналдары, техникалык тейлөө үчүн иш буйруктары же жабдуу сааттары кирет. Аянт өлчөмү аянтты пайдалануу тиешелүү ресурстун керектөөсүн чындап чагылдырган шарттарда гана ылайыктуу деп эсептелет.
Ар бир бөлүнгөн үлүш үчүн колдонулган база, маалымат булагы, мезгил жана баалоо божомолдору жазылышы керек. Үлүштөрдүн суммасы баштапкы ресурс чыгымына барабар болуп, ар бир үлүш бир гана бөлүштүрүү жолуна кириши керек.
Эч кандай ишенимдүү бөлүштүрүү жүргүзүлбөсө эмне болот?
Булак сунуш кылган fallback процедурасы төмөнкүдөй:
- Ресурс бир чыгым пулу катары сакталат.
- Үстөм функция аныкталса, чыгым ошол функцияга жараша классификацияланат.
- Үстөм функция операциялык болсо, Жол 2 колдонулат.
- Үстөм функция башкаруу/колдоо болсо, Жол 3 колдонулат.
- Түз көзөмөлдөнө турган бөлүк болсо, Жол 1дин артыкчылыгы сакталат.
- Үстөм функция да белгисиз болсо, жооптуу жетекчилердин документтештирилген баасы талап кылынат.
- Бул классификация “убактылуу/provisional” деп белгилениши керек.
- Материалдык мааниси бар чыгымдарда альтернативдүү негиздүү классификациялар менен сезгичтик текшерүүсү сунушталат.
Бул процедура субъективдүү баалоону жок кылбайт; анын максаты субъективдүү баалоо кайда жүргүзүлгөнүн көрүнүктүү жана аудитке жарамдуу кылуу.
Математикалык көрсөтүүдө колдонулган негизги өзгөрмөлөр
| Белги | Маани | Түр | Бирдик |
|---|---|---|---|
| \(i\) | Колдоо чөйрөсүнүн индекси | Индекс | Өлчөмсүз |
| \(j\) | Операциялык чөйрө / акыркы чыгым объектисинин индекси | Индекс | Өлчөмсүз |
| \(k\) | Ишмердүүлүк индекси | Индекс | Өлчөмсүз |
| \(r\) | Ресурс индекси | Индекс | Өлчөмсүз |
| \(DCA_j\) | j чөйрөсүнө бөлүштүрүлгөн түз чыгым | Чыгым | Акча бирдиги (€) |
| \(CA_k\) | k ишмердүүлүгүнүн чыгымы | Чыгым | Акча бирдиги (€) |
| \(R_r\) | Керектелген ресурс / кыйыр чыгым | Чыгым/ресурс | Акча бирдиги (€) |
| \(CS_i\) | i колдоо чөйрөсүнө бөлүштүрүлгөн чыгым | Чыгым | Акча бирдиги (€) |
| \(IC_{SA}\) | Жалпы колдоо чөйрөсүнүн чыгымы | Чыгым | Акча бирдиги (€) |
| \(q_{ij}\) | Чийки операциялык драйвердин көлөмү | Көлөм | Саат, тонна, чакыруу, m² ж.б. |
| \(\alpha_{kj}\), \(\gamma_{ij}\) | Бөлүштүрүү катыштары/коэффициенттери | Катыш | Өлчөмсүз; булакта суммасы 1 болушу каралган |
| \(\delta_{rk}\) | r ресурсу k ишмердүүлүгү тарабынан керектелген катыш | Катыш | Өлчөмсүз |
| \(\beta_i\) | Колдоо чөйрөсүнүн ички керектөө/бөлүштүрүү өлчөмү | Катыш/салмак | Өлчөмсүз |
Белгилөө боюнча эскертүү: булактагы 2-таблица чийки операциялык драйвердин көлөмүн \(q_{ij}\) деп берет, ошол эле учурда \(i\) колдоо чөйрөсүнүн индекси катары аныкталат. Ишмердүүлүк → чыгым объектисине бөлүштүрүүдө болсо \(\alpha_{kj}\) колдонулат. Ошондуктан \(q_{ij}\)нин ишмердүүлүк драйвери контекстиндеги индекс колдонулушу булак ичинде толук ачык эмес. Бул макалада индексти өзгөртүү аркылуу үнсүз оңдоо жасалган эмес.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Жол 1 — Түз чыгымдарды бөлүштүрүү
Чыгым белгилүү операциялык чөйрөгө же акыркы чыгым объектисине түз, байкоого боло турган жана экономикалык жактан байланыштырылса, арасына ишмердүүлүк бөлүштүрүү механизми коюлбайт.
Булакта Теңдеме (1) төмөнкүдөй:
\[ DCA_{A_j} = \sum_{i=1}^{n} C_{direct,i}^{A_j} \tag{1} \]
Формула эмнени эсептейт? \(A_j\) чөйрөсүнө тиешелүү бардык түз чыгым компоненттерин кошуп, чөйрөнүн жалпы түз чыгымын берет.
- \(DCA_{A_j}\): \(A_j\) чөйрөсүнүн жалпы түз чыгымы.
- \(C_{direct,i}^{A_j}\): \(A_j\)ге түз таандык кылынуучу i-чи чыгым компоненти.
- \(n\): түз чыгым компоненттеринин саны.
Бардык мүчөлөр акчалай болгондуктан, сумма да акча бирдиги менен берилет. Булак таблицада мисал бирдиги катары еврону (€) колдонот.
Порт контекстиндеги мисалдар: белгилүү терминалга бекитилген эмгек, бир гана белгилүү операцияда колдонулган причал краны же атайын жүк иштетүү жабдуусу, түз керектелген материал жана белгилүү инфраструктурага тиешелүү техникалык тейлөө келишими.
Жол 2 — Ресурстан ишмердүүлүккө бөлүштүрүү
Түз көзөмөлдөнбөгөн, бирок белгилүү ишмердүүлүктөр менен керектөө байланышы түзүлө алган кыйыр ресурстар адегенде ишмердүүлүктөргө бөлүштүрүлөт.
\[ CA_k = \sum_{r=1}^{m} R_r\cdot\delta_{rk} \tag{2} \]
Формула эмнени эсептейт? k ишмердүүлүгүнүн жалпы чыгымын эсептейт.
- \(CA_k\): k ишмердүүлүгүнүн жалпы чыгымы.
- \(R_r\): r ресурстун чыгымы.
- \(\delta_{rk}\): r ресурсу k ишмердүүлүгү тарабынан керектелген катыш.
- \(m\): моделге киргизилген ресурстардын саны.
\(R_r\) акчалай, \(\delta_{rk}\) өлчөмсүз катыш болгондуктан, көбөйтүндү акчалай чыгымды берет. Сумма да акчалай чыгым.
Мисалы, 100 бирдик энергия ресурсунун белгилүү ишмердүүлүк тарабынан керектелген үлүшү \(\delta_{rk}\) менен көрсөтүлөт. Бирок булак изилдөөдө чыныгы портторго тиешелүү сандык \(\delta\) маанилери берилбейт; алар келечектеги колдонмолордо байкалган порт маалыматтарынан эсептелүүгө тийиш.
Жол 2 — Ишмердүүлүктөн чыгым объектисине бөлүштүрүү
Экинчи ABC баскычында ишмердүүлүктөрдө топтолгон чыгым ишмердүүлүктү пайдаланган операциялык чөйрөлөргө өткөрүлөт:
\[ ABCA_j = \sum_{k=1}^{p} CA_k\cdot\alpha_{kj} \tag{3} \]
- \(ABCA_j\): ABC аркылуу \(A_j\) чөйрөсүнө өткөрүлгөн жалпы кыйыр чыгым.
- \(CA_k\): k ишмердүүлүгүнүн чыгымы.
- \(\alpha_{kj}\): k ишмердүүлүгүнүн \(A_j\) чөйрөсү тарабынан керектелген үлүшү.
- \(p\): ишмердүүлүктөрдүн саны.
Булакта ишмердүүлүк драйверинин мисалдарына иштетилген тонна, сактоо күнү, басып өткөн аралык, кеме кирүүлөрүнүн саны, жүк кыймылдарынын саны жана причалды пайдалануу кирет.
Бул теңдемеде \(\alpha_{kj}\) көбөйгөндө, башка бардык нерсе туруктуу болсо, \(A_j\)ге тиешелүү ишмердүүлүк чыгымы сызыктуу өсөт. Бул математикалык байланыш моделдин “көбүрөөк ишмердүүлүк керектеген чыгым объекти көбүрөөк ишмердүүлүк чыгымын көтөрүшү керек” деген логикасын билдирет.
Жол 3 — Колдоо чыгымын колдоо чөйрөлөрүнө бөлүштүрүү
Жалпы башкаруу, адам ресурстары, маалымат системалары, бухгалтердик эсеп, мамлекеттик сатып алуулар, укук жана финансы сыяктуу функцияларды белгилүү операциялык ишмердүүлүккө түз байланыштыруу кыйыныраак. Модель аларды өзүнчө бөлүштүрүү жолунда иштетет.
\[ CS_i = IC_{SA}\cdot\beta_i \tag{4} \]
- \(CS_i\): i колдоо чөйрөсүнө бөлүштүрүлгөн чыгым.
- \(IC_{SA}\): жалпы колдоо чөйрөсүнүн чыгым пулу.
- \(\beta_i\): i колдоо чөйрөсү үчүн колдонулган бөлүштүрүү катышы же салмагы.
\(\beta_i\) өлчөмсүз болгондуктан натыйжа акчалай чыгым болуп саналат. Булак бул биринчи баскыч бардык колдоо бөлүмдөрүнүн ортосундагы өз ара чыгым агымдарын деталдуу моделдебей турганын ачык белгилейт.
Колдоо чыгымында кайсы бөлүштүрүү базасы тандалышы керек?
| Колдоо чыгым пулу | Артыкчылык берилген бөлүштүрүү критерийи | Кайсы шартта маанилүү? |
|---|---|---|
| Жалпы администрация жана башкаруу | Персонал / кызматкерлердин саны | Кызматтар бөлүмдөрдөгү персоналга салыштырмалуу бирдей пайда алып келген жана себептик көзөмөлдөө экономикалык эмес болгон учурда. |
| Маалымат технологиялары жана санариптик системалар | Системага кирүү / колдонуучулардын саны / операция көлөмү | МТ керектөөсү санариптик операция, лицензия же терминал системасын пайдалануу менен өзгөргөн учурда. |
| Инфраструктураны тейлөө жана объекттер | Колдонулган аянт же активди пайдалануу | Чыгым физикалык аянтты пайдалануу, кыймылсыз мүлктү ээлөө же объекттин эскириши менен байланышкан учурда. |
| Операциялык колдоо жана жабдуу пулдары | Чыныгы ишмердүүлүк көлөмү; саат же кыймыл саны | Колдоо киргизүүсү белгилүү кызматтар тарабынан пропорционалдуу керектелген учурда. |
Изилдөө эч бир база автоматтык түрдө “туура” эмес экенин жактайт. Тандоо уюмдун чыныгы керектөө тартибине жараша жүргүзүлүшү керек.
Жол 3 — Колдоо чыгымын операциялык чөйрөлөргө өткөрүү
\[ SAA_j = \sum_{i=1}^{s} CS_i\cdot\gamma_{ij} \tag{5} \]
- \(SAA_j\): \(A_j\) операциялык чөйрөсүнө бөлүштүрүлгөн жалпы колдоо чыгымы.
- \(CS_i\): i колдоо чөйрөсүндө топтолгон чыгым.
- \(\gamma_{ij}\): i колдоо чөйрөсүнүн чыгымынын \(A_j\)ге бөлүштүрүлгөн катышы.
- \(s\): колдоо чөйрөлөрүнүн саны.
Булак колдоо бөлүмдөрүнүн бири-бирине көрсөткөн өз ара кызматтарын учурдагы моделде ачык моделдебейт. Өз ара бөлүштүрүү келечекте моделге кошула турган кеңейтүүлөрдүн бири.
Үч чыгым жолу кантип биригет?
Ар бир операциялык чөйрөнүн жалпы чыгымы үч жолдун суммасы:
\[ TCA_j = DCA_j+ABCA_j+SAA_j \tag{6} \]
Бул жерде:
- \(TCA_j\): \(A_j\) чөйрөсүнүн жалпы чыгымы.
- \(DCA_j\): түз чыгым.
- \(ABCA_j\): ишмердүүлүккө негизделген жолдон келген кыйыр чыгым.
- \(SAA_j\): колдоо чөйрөсүнүн жолунан келген чыгым.
Кеңейтилген Теңдеме (7) болсо ABC жана колдоо компоненттерин ачык суммалары менен көрсөтөт:
\[ TCA_j = DCA_j + \sum_{k=1}^{p}\left(CA_k\cdot\alpha_{kj}\right) + \sum_{i=1}^{s}\left(CS_i\cdot\gamma_{ij}\right) \tag{7} \]
Бул теңдеме моделдин негизги идеясын бир математикалык сапта жыйнайт: жалпы чыгым бир гана жалпы үстөк коэффициенттен турбайт; ал экономикалык себептүүлүк даражалары ар башка болгон үч компоненттин биригүүсү.
Жалпы чыгымдын сакталуусу үчүн катыштар
Булак тиешелүү баскычтарда бөлүштүрүү катыштарынын суммасы 1 болушун карайт:
\[ \sum_j \delta_{rk}=1 \]
\[ \sum_j \alpha_{kj}=1 \]
\[ \sum_j \gamma_{ij}=1 \qquad\text{ve}\qquad \sum_i \beta_i=1 \]
Булак ичиндеги белгилөө эскертүүсү: биринчи шарт булакта так \(\sum_j\delta_{rk}=1\) түрүндө жазылган. Бирок \(\delta_{rk}\), r ресурсунун k ишмердүүлүгү тарабынан керектелген катышы деп аныкталган жана \(j\) өзүнчө операциялык чөйрө индексин билдирет. Ошондуктан биринчи сумманын индекс колдонулушу булактагы аныктамалар менен көрүнүктүү дал келбестик жаратат. Verianla бул туюнтманы \(\sum_k\delta_{rk}=1\) деп үнсүз оңдобойт.
Коэффициенттердин чыныгы маанилери кайдан алынат?
Булак \(\delta\), \(\alpha\), \(\beta\) жана \(\gamma\) үчүн универсалдуу сандык маанилерди бербейт. Келечектеги эмпирикалык колдонмолордо маалыматты төмөнкү түрдөгү системалардан алуу сунушталат:
- Terminal Operating System (TOS),
- Enterprise Resource Planning (ERP),
- техникалык тейлөөнү башкаруу жазуулары,
- иш сааттары,
- иштетилген тоннаж,
- кеме кирүүлөрүнүн саны,
- ээлеген аянт,
- жабдуу жана системаны пайдалануу жазуулары.
Чийки өлчөмдөр кийин байкалган керектөө үлүштөрүнө айландырылышы керек. Контейнер терминалында кранды пайдалануу жана аянт кыймылдары маанилүү болсо, жапырт жүк терминалында аянтты ээлөө жана тоннаж, жүргүнчү терминалында болсо терминалды ээлөө жана жүргүнчүлөр агымы ылайыктуу драйверлер болушу мүмкүн.
Изилдөө сунуш кылган үч эмпирикалык божомол
Божомол 1: Ачык ресурс бөлүү эрежелери жана бөлүштүрүү чектери ресурстардан чыгым объектилерине чейинки чыгымдын көзөмөлдөнүшүн жакшыртышы мүмкүн.
Бул божомол келечекте колдонуучулар жазуулар жана бөлүштүрүү эрежелери аркылуу чыгым чынжырын кайра түзө алабы же жокпу деген суроону изилдөө менен текшерилиши мүмкүн.
Божомол 2: Түз, ишмердүүлүккө негизделген жана колдоо чыгымдарын бөлүү жетекчилерге порт кызматтарынын чыгым курамын түшүнүүгө жардам бериши мүмкүн.
Келечектеги чыныгы кейс-изилдөөлөр жетекчилер бул айырманы кызмат чыгымдарын түшүндүрүү жана кайра кароону талап кылган чыгым пункттарын табуу үчүн чындап колдонобу же жокпу, баалай алат.
Божомол 3: Документтештирилген бөлүштүрүү базалары, божомолдор жеткиликтүү жана түшүнүктүү болгондо, кызыкдар тараптар ортосундагы чыгым бөлүштүрүү талкууларын колдой алат.
Булак өзгөчө мунун автоматтык түрдө консенсус же ишеним жаратат деп күтпөө керектигин белгилейт.
Изилдөө колдогон жыйынтыктар
- Порт администрациялары үчүн үч жолдуу чыгым бөлүштүрүү архитектурасы концептуалдык түрдө аныкталган.
- Түз көзөмөлдөнө турган чыгымдарды ишмердүүлүк пулунан өткөрүү милдеттүү эмес.
- Кыйыр операциялык чыгымдар ресурс → ишмердүүлүк → чыгым объекти чынжыры менен бөлүштүрүлүшү мүмкүн.
- Колдоо чыгымдары өзүнчө бөлүштүрүү жолу катары моделдениши мүмкүн.
- Аралаш ресурстарда ар бир чыгым үлүшүнүн бир гана жолго кириши кош эсептөөнү чектейт.
- Бөлүштүрүү базалары уюмдун шарттарына жараша тандалышы керектиги теориялык жактан негизделген.
- Модель контингенттик теория менен кызыкдар тараптар теориясын бир эле архитектурада байланыштырат.
- Модель келечекте эмпирикалык текшериле турган үч божомолду түзөт.
Изилдөө колдобогон жыйынтыктар
- Моделдин чыныгы порттордо салттуу ABCден так экени далилденген эмес.
- Модель чыгымдарды белгилүү пайызга азайтат деп көрсөтүлгөн эмес.
- Тарифтер адилеттүүрөөк болгону эмпирикалык түрдө өлчөнгөн эмес.
- Жетекчилердин чечимдери жакшырганы эксперименталдык түрдө далилденген эмес.
- Кызыкдар тараптардын ишеними жогорулаганы өлчөнгөн эмес.
- Институционалдык легитимдүүлүк жогорулаганы көрсөтүлгөн эмес.
- Модель бардык порттор үчүн универсалдуу артык деп жарыяланбайт.
- \(\delta\), \(\alpha\), \(\beta\) жана \(\gamma\) үчүн универсалдуу коэффициенттер берилбейт.
- Бош кубаттуулуктун чыгымы учурдагы спецификацияда ачык моделденбейт.
- Колдоо бөлүмдөрүнүн өз ара кызматтары учурдагы спецификацияда ачык моделденбейт.
Негизги чектөөлөр
- Эмпирикалык текшерүү жок: модель чыныгы порт шартында сыналган эмес.
- Эксперттик текшерүү жок: азыркы баскычта эксперттик кеңешүү жүргүзүлгөн эмес.
- Жалпыланган талдоо деңгээли: микро-уюмдук, жүрүм-турумдук жана институционалдык факторлор моделден тышкары калат.
- Тармактык чек: модель порт сектору үчүн иштелип чыккан; башка татаал инфраструктура секторлорунда али сыналган эмес.
- Маалымат талабы: деталдуу ресурс керектөө жана ишмердүүлүк маалыматтары талап кылынат.
- Драйвер тандоо: теориялык жактан эң ылайыктуу драйвер уюмдун маалымат системасында болбошу мүмкүн.
- Прокси колдонуу: санариптик жетилгендиги төмөн уюмдарда кыйыр көрсөткүчтөрдү колдонуу талап кылынышы мүмкүн жана бул белгисиздик жаратат.
- Колдонулбаган кубаттуулук: учурдагы модель муну өзүнчө механизм катары ачык көрсөтпөйт.
- Өз ара колдоо кызматтары: учурдагы түзүм аларды ачык чечпейт.
Келечектеги изилдөө сунуштары
Авторлор келечекте:
- моделди ар башка порт администрацияларында чыныгы маалыматтар менен эмпирикалык түрдө текшерүүнү,
- салттуу ABC менен салыштырмалуу чыгым тактыгы жана чечимди колдоо талдоолорун жүргүзүүнү,
- порт маалымат системалары жана реалдуу убакыт маалымат платформаларынан деталдуураак драйверлерди чыгарууну,
- моделди аэропорт, логистикалык терминал жана темир жол сыяктуу башка татаал инфраструктура секторлорунда изилдөөнү
сунушташат.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталыш: A Hybrid Conceptual Framework for Activity-Based Costing in Port Administrations
Авторлор жана ирети: Jorge Martins; Carla Campos; Ana Costa; Ana Sousa.
Тең салым/тең биринчи автор: Булак макалада мындай билдирүү жок.
Жооптуу автор: Ana Sousa.
Мекеме: Higher Institute of Accounting and Administration, University of Aveiro, 3810-193 Aveiro, Portugal.
Журнал: Accounting and Auditing.
Басмакана: MDPI, Basel, Switzerland.
Жыл / том / макала номери: 2026; 2; 21.
DOI: 10.3390/accountaudit2040021
Расмий DOI шилтемеси: https://doi.org/10.3390/accountaudit2040021
Академиялык редактор: Ioannis Passas.
Жөнөтүлгөн күнү: 11-июнь 2026.
Оңдолгон күнү: 25-сентябрь 2026.
Кабыл алынган күнү: 1-октябрь 2026.
Жарыяланган күнү: 3-ноябрь 2026.
Булак түрү: Концептуалдык башкаруу эсеби / чыгымдарды эсептөө моделин иштеп чыгуу боюнча изилдөө.
Рецензия статусу: Рецензияланган илимий журналда жарыяланган макала.
Лицензия: Creative Commons Attribution (CC BY).
Ыкма: Scopus, Web of Science жана Google Scholar базаларында 2000–2025 мезгилин камтыган максаттуу адабияттык обзор; алдын ала аныкталган чыгым объекти, ишмердүүлүк, ресурс, бөлүштүрүү базасы жана чыгым ыйгаруу механизми категориялары боюнча сапаттык маалыматты бөлүп алуу; бул далилдерди порт администрациялары үчүн үч жолдуу концептуалдык моделге синтездөө.
Адабият тандоо сандары: 30 баштапкы жазуу; 12 кайталанма алынып салынды; 18 басылманын толук тексти бааланды; 9 басылма чыгарылды; 9 басылма моделди иштеп чыгуу үчүн негизги адабият катары колдонулду.
Системалуу обзор статусу: Авторлор бул обзор системалуу адабияттык обзор эмес экенин ачык белгилешет.
Моделди текшерүү статусу: Модель азырынча эксперттик кеңешүүгө же чыныгы порт маалыматтары менен эмпирикалык текшерүүгө дуушар болгон эмес.
Каржылоо: PRR — Recovery and Resilience Plan жана NextGenerationEU фонддору; University of Aveiro курамында “NEXUS: Innovation Pact—Green and Digital Transition for Transport, Logistics, and Mobility”, Project No. 53, application C645112083-00000059.
Этика комитети: Колдонулбайт.
Маалымдалган макулдук: Колдонулбайт.
Маалыматтардын жеткиликтүүлүгү: Изилдөөнүн түпнуска салымдары макаланын ичинде экендиги; кошумча суроолор жооптуу авторго багытталышы мүмкүн экени билдирилген.
Кызыкчылыктардын кагылышы: Авторлор кызыкчылыктардын кагылышы жок экенин билдиришкен.
Авторлордун салымдары: Методология Jorge Martins; текшерүү Ana Sousa; формалдык талдоо Ana Costa, Carla Campos жана Jorge Martins; изилдөө төрт автор; баштапкы долбоор Jorge Martins жана Ana Sousa; карап чыгуу/редакциялоо Ana Costa, Carla Campos жана Jorge Martins; визуалдаштыруу Ana Sousa жана Jorge Martins; жетекчилик жана долбоорду башкаруу Ana Costa, Carla Campos жана Jorge Martins; каржылоону алуу Jorge Martins; ресурстар Ana Sousa; программалык камсыздоо Ana Costa жана Carla Campos тарабынан билдирилген.
Булак ичиндеги белгилөө эскертүүсү 1: \(\delta_{rk}\) r ресурсунун k ишмердүүлүгү тарабынан керектелген катышы катары аныкталганы менен, жалпы сактоо шартында булак \(\sum_j\delta_{rk}=1\) деп жазат. Бул туюнтма үнсүз оңдолгон эмес.
Булак ичиндеги белгилөө эскертүүсү 2: 2-таблица чийки операциялык драйвердин көлөмүн \(q_{ij}\) деп көрсөтөт, ошол эле учурда \(i\) колдоо чөйрөсүнүн индекси, \(j\) операциялык чөйрөнүн индекси деп аныкталган; ишмердүүлүк бөлүштүрүү коэффициентинде болсо \(k,j\) индекстери колдонулат. Булак бул индекс байланышын өзүнчө түшүндүрбөйт.
Негизги чечмелөө чеги: Моделдин баа түзүүгө, чыгымдарды көзөмөлдөөгө, ресурстарды бөлүштүрүүгө, ачык-айкындыкка, отчеттуулукка же чечимдин сапатына мүмкүн болгон салымдары теориялык күтүүлөр. Чыныгы порт колдонмосунда натыйжалуулуктун өсүшү далилденген эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген