


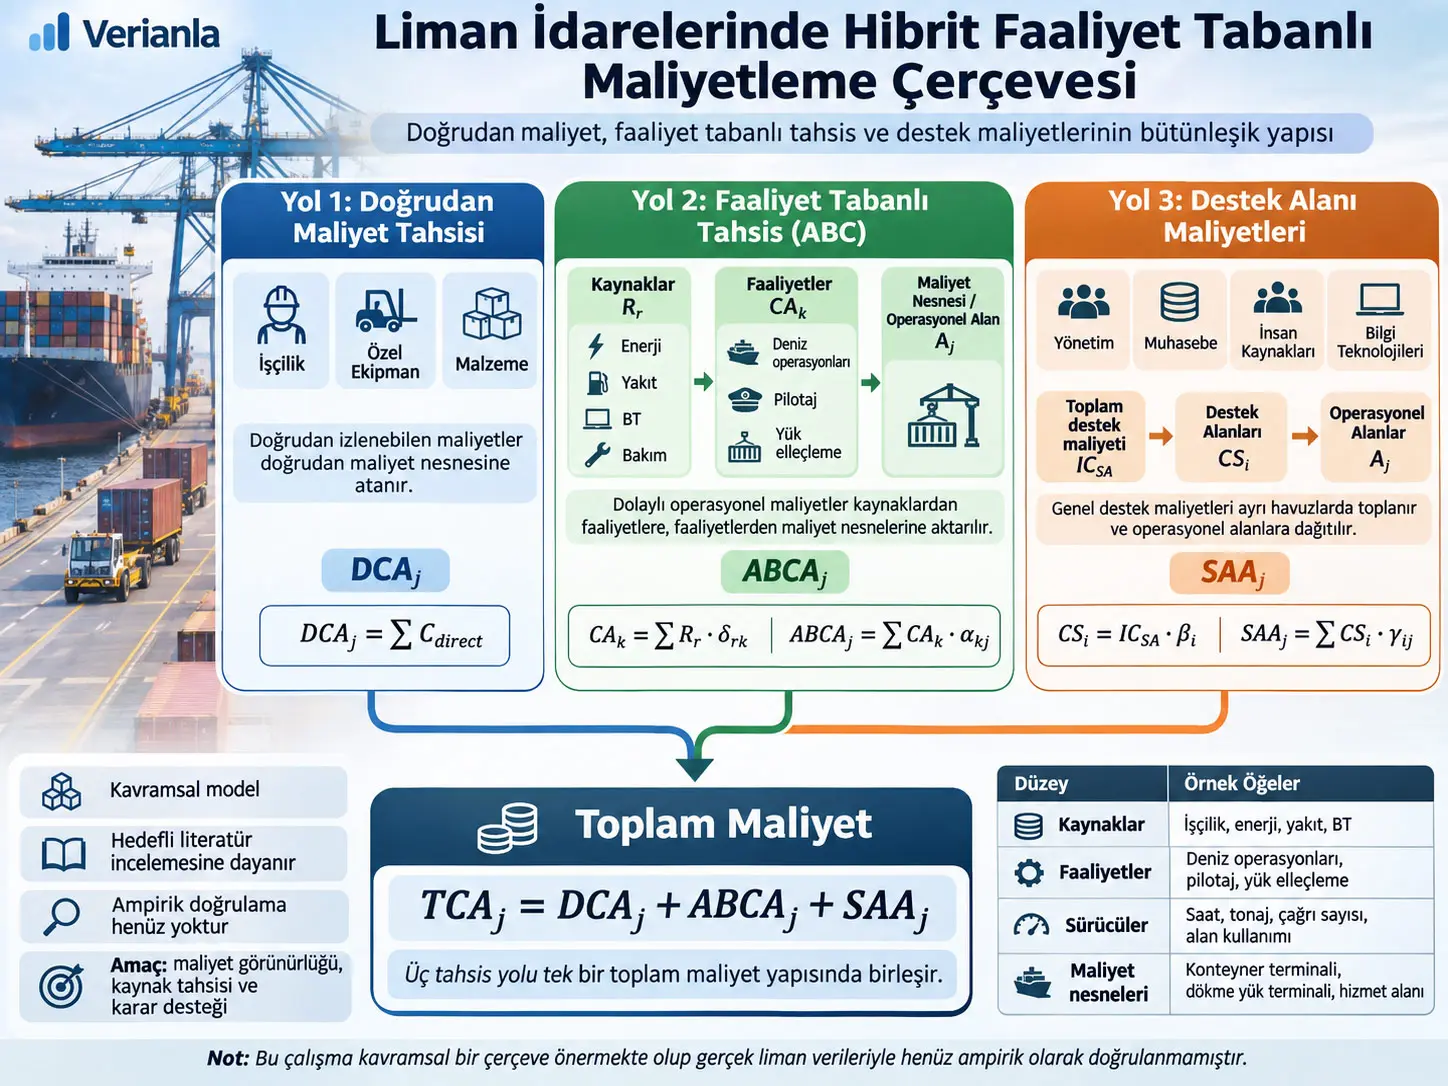
Liman idareleri için hibrit faaliyet tabanlı maliyetleme çerçevesi, bir limanın toplam maliyetini tek bir dağıtım anahtarıyla paylaştırmak yerine maliyetleri ekonomik nedenselliklerine göre üç ayrı yoldan sınıflandıran kavramsal bir yönetim muhasebesi modelidir. Model; doğrudan izlenebilen maliyetleri doğrudan maliyet nesnesine bağlar, dolaylı operasyonel maliyetleri faaliyet tabanlı maliyetleme — Activity-Based Costing (ABC) — üzerinden kaynaklardan faaliyetlere ve faaliyetlerden maliyet nesnelerine taşır, genel destek maliyetlerini ise ayrı bir destek alanı yolu üzerinden operasyonel alanlara yeniden dağıtır. Çalışmanın temel katkısı bu üç mekanizmayı ilk kez icat etmek değil; liman idareleri için hangi maliyetin hangi yola gireceğini, karma kaynakların nasıl bölüneceğini, veri yetersiz olduğunda nasıl davranılacağını ve aynı maliyetin iki kez sayılmasının nasıl önleneceğini açık kurallarla tek bir çerçevede düzenlemektir.
Model, iki teorik temele dayanmaktadır. Koşulsallık teorisi — contingency theory, tek bir maliyetleme tasarımının bütün kuruluşlar için evrensel olarak doğru olmadığını; organizasyon büyüklüğü, teknoloji, hizmet çeşitliliği, veri erişilebilirliği, altyapı paylaşımı ve düzenleyici koşullar gibi değişkenlere göre sistem tasarımının uyarlanması gerektiğini savunur. Paydaş teorisi — stakeholder theory ise maliyet bilgisinin yalnız iç yönetim kararları için değil; düzenleyiciler, imtiyaz sahipleri, denizcilik şirketleri ve diğer paydaşlarla şeffaflık, hesap verebilirlik ve iletişim açısından da önemli olduğunu vurgular.
Çerçevenin geliştirilmesi gerçek bir limanda maliyet deneyine değil, hedefli bir literatür incelemesine dayanmaktadır. Scopus, Web of Science ve Google Scholar'da 2000–2025 dönemi taranmış; 30 kayıt belirlenmiş, 12 mükerrer çıkarılmış, 18 tam metin değerlendirilmiş ve bunların 9'u model geliştirmeye doğrudan bilgi sağladığı için tutulmuştur. İnceleme sistematik literatür taraması olarak tasarlanmamıştır; amacı maliyet nesnelerini, faaliyetleri, kaynakları, dağıtım tabanlarını ve tahsis mekanizmalarını belirleyerek kavramsal modeli kurmaktır.
Model yedi denklemle biçimselleştirilmiştir. Doğrudan maliyetler, faaliyet tabanlı dolaylı maliyetler ve destek alanı maliyetleri ayrı ayrı hesaplanır ve sonunda her operasyonel alanın toplam maliyetinde birleştirilir. Yazarlar, katsayıların evrensel olmadığını özellikle belirtmektedir. Kaynak tüketim oranları, faaliyet tüketim katsayıları ve destek dağıtım ağırlıkları her limanın gerçek çalışma verilerinden hesaplanmalıdır.
En önemli yorum sınırı: önerilen model henüz gerçek liman verileriyle ampirik olarak doğrulanmamıştır. Dolayısıyla çalışmada “maliyet doğruluğu şu kadar arttı”, “tarifeler şu kadar düştü” veya “limanın verimliliği kanıtlanmış biçimde yükseldi” şeklinde bir sonuç bulunmamaktadır. Fiyatlandırma, maliyet kontrolü, şeffaflık ve kaynak tahsisine yönelik faydalar, gelecekteki ampirik testlerde sınanması gereken teorik beklentilerdir.
Çalışmanın çözmeye çalıştığı problem nedir?
Liman idarelerinin maliyet yapısı basit bir üretim işletmesindeki tek ürün–tek süreç ilişkisinden farklıdır. Aynı altyapı, personel, enerji sistemi, bakım ekibi, bilgi sistemi veya yönetim birimi aynı anda birden fazla terminale, hizmete ve operasyonel faaliyete hizmet edebilir. Böyle bir yapıda “toplam genel gideri tonaja göre böl” gibi tek bir dağıtım yaklaşımı, gerçek kaynak tüketim ilişkilerini görünmez hale getirebilir.
Çalışma özellikle üç soruyu ayırmaktadır:
- Bir maliyet belirli bir nihai maliyet nesnesine doğrudan ve ekonomik biçimde izlenebiliyor mu?
- Doğrudan izlenemiyorsa belirli bir operasyonel faaliyetin kaynak tüketimiyle nedensel ilişkisi kurulabiliyor mu?
- İlk iki koşul sağlanmıyorsa maliyet genel yönetim, destek veya paylaşılan altyapı fonksiyonuna mı aittir?
Bu üç soru modelin üç tahsis yolunu oluşturur.
Faaliyet Tabanlı Maliyetleme (ABC) Nedir?
Faaliyet Tabanlı Maliyetleme — Activity-Based Costing (ABC) — kaynakların faaliyetler tarafından, faaliyetlerin ise ürün, hizmet veya diğer maliyet nesneleri tarafından tüketildiği varsayımına dayanan bir maliyet tahsis yaklaşımıdır; bu nedenle dolaylı maliyetleri genel bir oranla topluca dağıtmak yerine kaynak → faaliyet → maliyet nesnesi arasındaki tüketim ilişkilerini sürücüler aracılığıyla izlemeye çalışır.
ABC'nin iki aşamalı temel mantığı
ABC'de ilk aşamada kaynak maliyetleri, bu kaynakları tüketen faaliyetlere aktarılır. Örneğin teknik personel zamanı, enerji, yakıt, bilgi sistemleri, bakım veya destek gemileri belirli faaliyetlerle ilişkilendirilebilir.
İkinci aşamada faaliyetlerde biriken maliyetler, bu faaliyetleri kullanan nihai maliyet nesnelerine aktarılır. Liman bağlamında maliyet nesnesi bir konteyner terminali, sıvı dökme yük terminali, belirli bir liman hizmet alanı veya operasyonel imtiyaz alanı olabilir.
Maliyet sürücüsü ile faaliyet sürücüsü aynı şey midir?
Hayır. Kaynak çalışma iki farklı nedensellik seviyesini ayırmaktadır.
- Kaynak/maliyet sürücüsü: bir faaliyetin kaynağı ne kadar tükettiğini gösterir. Çalışmadaki örnekler arasında çalışma saati, ekipman kullanım süresi, enerji tüketimi, yakıt tüketimi, sistem kullanımı ve bakım müdahalesi sayısı bulunur.
- Faaliyet sürücüsü: nihai maliyet nesnesinin bir faaliyeti ne kadar kullandığını gösterir. Örnekler gemi uğrak sayısı, elleçlenen tonaj, yük hareketi sayısı, depolama günü, rıhtım kullanımı ve hizmet çağrısıdır.
Port sektöründe neden maliyetleme özellikle zor?
Kaynak makale liman işletmelerinin yüksek sermaye yoğunluğu, büyük miktarda paylaşılan altyapı, farklı hizmet türleri ve önemli miktarda dolaylı maliyet içermesine dikkat çekmektedir. İskele, saha, vinç, bakım organizasyonu, bilgi sistemi veya idari birim tek bir hizmete ait olmayabilir.
Makalenin giriş bölümünde, dayandığı dış kaynaklara göre deniz taşımacılığının 2023 yılında dünya ticaretinin yaklaşık %80'ini taşıdığı; Portekiz ana kara limanlarında 2024 yılında yaklaşık 88 milyon ton yük elleçlendiği belirtilmektedir. Bunlar bu araştırmanın kendi ölçümleri değil, çalışmanın liman sektörünün ekonomik önemini açıklamak için kullandığı arka plan verileridir.
ABC uygulamasının önündeki temel engeller
Çalışmanın literatür değerlendirmesi ABC uygulamasını etkileyen faktörleri birkaç grupta toplamaktadır:
- Stratejik uyum: maliyetleme sisteminin organizasyonun karar ihtiyaçlarıyla uyumlu olması.
- Bilginin kullanılabilirliği: maliyet bilgisinin zamanında ve güvenilir biçimde üretilebilmesi.
- Örgütsel kapasite: yönetim desteği, insan kaynağı niteliği ve teknik altyapı.
- Maliyet: özellikle küçük kuruluşlarda yüksek kurulum ve sürdürme maliyetleri.
- Kültür ve değişim yönetimi: çalışan direnci, bölüm işbirliği ve eğitim gereksinimi.
- Teknolojik altyapı: gerekli tüketim kayıtlarını üretebilen bilgi sistemleri.
- Sürücü seçimi: gerçek nedenselliği yansıtan maliyet sürücüsünü belirleme güçlüğü.
- Kullanılmayan kapasite: geleneksel bazı ABC uygulamalarında atıl kapasite maliyetinin ayrı görünür hale gelmemesi.
Makalenin özellikle vurguladığı risklerden biri “precision illusion” — hassasiyet yanılsaması problemidir. Çok ayrıntılı tablolar oluşturmak tek başına maliyet sonuçlarının nedensel olarak doğru olduğu anlamına gelmez. Sürücüler zayıfsa veya tahsisler öznel ise çok hassas görünen sayılar gerçekte zayıf veri temeline dayanabilir.
Alternatif maliyetleme yaklaşımları neden tamamen reddedilmiyor?
Yazarlar hibrit modeli evrensel olarak diğer yöntemlerden üstün göstermemektedir. Çalışma Time-Driven Activity-Based Costing (TDABC), Resource Consumption Accounting, kapasite tabanlı maliyetleme, süreç maliyetleme ve karşılıklı destek departmanı tahsisi gibi alternatif yaklaşımları tartışır.
| Yaklaşım | Güçlü yön / temel mantık | Kaynak çalışmadaki sınırlama veya kapsam notu |
|---|---|---|
| TDABC | Kaynak kapasite maliyet oranlarını ve işlem için gereken kaynak miktarını kullanır; kullanılmayan kapasiteyi görünür kılabilir. | Limanlarda zaman dışındaki alan, hacim, altyapı kullanımı gibi çok farklı sürücüler bulunduğunda geniş kapsamlı zaman denklemleri karmaşıklaşabilir. |
| Resource Consumption Accounting | Kaynak tüketimi ve kapasiteyi ayrıntılı işler. | Yüksek ayrıntılı veri ilişkileri ve gelişmiş bilgi mimarisi gerektirir. |
| Kapasite tabanlı maliyetleme | Sağlanan, kullanılan ve kullanılmayan kapasiteyi görünür kılar. | Liman kapasitesinin zaman, alan ve hacim gibi birden fazla boyutla sınırlanması nedeniyle tek başına tam otorite çapında tahsis mimarisi olmayabilir. |
| Süreç maliyetleme | Sürekli ve homojen üretim süreçlerinde ortalama maliyet hesaplamaya uygundur. | Liman hizmetlerinin kaynak tüketimi heterojen olduğunda ortalamalar gerçek farkları gizleyebilir. |
| Karşılıklı dağıtım | Destek departmanlarının birbirlerine sunduğu hizmetleri hesaba katabilir. | Destek maliyetlerinin karşılıklı dağıtımını çözer; operasyonel faaliyetlerden nihai hizmetlere kadar tüm tahsis zincirini tek başına çözmez. |
Bu nedenle önerilen hibrit modelin iddiası “diğer yöntemler yanlıştır” değildir. Modelin katkısı, liman idarelerinde doğrudan izleme, faaliyet tabanlı tahsis ve destek maliyetlerinin ayrı tahsisi arasında uygulanacak karar kurallarını açık hale getirmektir.
Koşulsallık teorisi modele nasıl giriyor?
Koşulsallık teorisi, etkili bir yönetim muhasebesi sisteminin organizasyonun bağlamına uygun olması gerektiğini savunan teorik yaklaşımdır. Başka bir ifadeyle aynı ayrıntı düzeyi, aynı maliyet sürücüsü veya aynı tahsis kuralı bütün liman idarelerine uygulanamaz.
Çalışmada bu teori model mimarisini doğrudan etkiler:
- Hizmet çeşitliliği, faaliyet maliyet havuzlarının ne kadar ayrıntılı kurulacağını etkiler.
- Teknolojik olgunluk ve veri bulunabilirliği, kullanılabilecek sürücülerin kalitesini ve ayrıntısını belirler.
- Paylaşılan altyapı, çok katmanlı maliyet tahsisi gerektirir.
- Düzenleyici raporlama gereksinimleri, maliyet nesnesinin ve rapor ayrıntısının seviyesini etkiler.
Paydaş teorisi modele nasıl giriyor?
Paydaş teorisi, maliyet bilgisinin yalnız şirket içindeki yöneticiler için değil, kuruluşun kararlarından etkilenen veya kuruluşu etkileyen farklı gruplar için de anlamlı olduğunu kabul eder.
Kaynağın verdiği kullanım örnekleri şöyledir:
- Liman idaresi iç yönetimi; kaynak, faaliyet, hizmet ve terminal bazında ayrıntılı bilgi isteyebilir.
- İmtiyaz sahipleri; kendilerine yansıtılan ortak altyapı ve destek maliyetlerinin temelini görmek isteyebilir.
- Düzenleyici kurumlar; tarife denetimi için mutabakatlı maliyet tabloları ve tahsis varsayımları isteyebilir.
- Denizcilik şirketleri; ödedikleri hizmet ücretlerinin hangi maliyet bileşenlerinden oluştuğunu anlamak isteyebilir.
Ancak çalışma önemli bir sınır koyar: ayrıntılı maliyet verisi tek başına güven, hesap verebilirlik veya kurumsal meşruiyet üretmez. Bunlar veri kalitesi, tahsis kurallarının açıklığı, yönetişim yapısı ve bilginin nasıl kullanıldığına bağlıdır.
İç ve dış raporlama aynı ayrıntıda mı olmalı?
Hayır. Önerilen yaklaşım aynı temel maliyet tahsislerinden farklı raporlama seviyeleri üretilebileceğini belirtmektedir.
- İç yönetim raporu: faaliyet maliyetleri, kaynak payları, sürücüler ve duyarlılık analizleri gibi ayrıntıları koruyabilir.
- Düzenleyici rapor: maliyetleri gerekli hizmet veya tarife kategorilerine toplulaştırabilir; ancak iç toplamlarla mutabakat ve tahsis yöntemi korunmalıdır.
- Kamu veya müşteri açıklaması: ticari hassas bilgiler korunarak daha yüksek toplulaştırma düzeyi kullanılabilir.
Kaynak bu raporlama yapısının uygulanmış bir sistem değil, önerilen bir düzenleme olduğunu açıkça belirtmektedir.
Modelin geliştirilmesi için literatür nasıl seçildi?
Arama Scopus, Web of Science ve Google Scholar'da 2000–2025 dönemini kapsamaktadır.
Kaynakta verilen arama dizisi:
("Maritime ports" OR "Maritime Industry" OR "Ports" OR "Container Terminal") AND ("Activity-based costing" OR "ABC")
Scopus araması ayrıca Business, Management and Accounting konu alanıyla sınırlandırılmıştır.
| Aşama | Kayıt sayısı |
|---|---|
| Scopus | 7 |
| Web of Science | 3 |
| Google Scholar | 20 |
| Toplam ilk kayıt | 30 |
| Çıkarılan mükerrer | 12 |
| Tam metin değerlendirilen | 18 |
| Uygun bulunmadığı için çıkarılan | 9 |
| Model geliştirmede temel alınan | 9 |
Çalışma bunun sistematik literatür taraması olmadığını açıkça belirtir. Amaç belirli bir literatür evreninden meta-analitik sonuç çıkarmak değil; modelin maliyet nesnesi, faaliyet, kaynak, tahsis tabanı ve maliyet atama mekanizmalarını kurmak için ilgili kanıtları toplamaktır.
Dokuz çalışma nasıl kullanıldı?
Dokuz yayın için önceden tanımlanmış nitel veri çıkarma kategorileri kullanılmıştır:
- maliyet nesneleri,
- faaliyetler,
- kaynaklar,
- tahsis tabanları,
- maliyet atama mekanizmaları.
Yazarlar indüktif tematik kodlama yaptıklarını söylememektedir. Analiz, model kurmak için ihtiyaç duyulan maliyet bileşenlerine karşılık gelen önceden tanımlanmış kategoriler üzerinden yürütülmüştür.
Ayrıca dokuz çalışmanın hepsi önerilen üç yollu yapıyı bağımsız biçimde tanımlamamaktadır. Üç yollu yapı, farklı çalışmalarda bulunan mekanizmaların yazarlar tarafından liman idaresi bağlamında bir araya getirilmiş kavramsal sentezidir.
Hibrit Modelin “Hibrit” Olmasının Nedeni Nedir?
Model hibrittir çünkü bütün maliyetleri tek bir ABC zincirine zorlamak yerine ekonomik izlenebilirliğine göre üç farklı mekanizmayı aynı toplam maliyet mimarisinde birlikte kullanır: doğrudan izlenebilen maliyet doğrudan maliyet nesnesine gider, dolaylı operasyonel maliyet kaynak → faaliyet → maliyet nesnesi zincirinden geçer, genel destek maliyeti ise ayrı destek havuzlarında toplanıp belgelenmiş tahsis tabanlarıyla operasyonel alanlara yeniden dağıtılır.
Ardışık sınıflandırma kuralı neden önemli?
Model aynı maliyet payının iki farklı yola birden girmesini önlemek için sıralı bir karar mantığı kullanır.
- Doğrudan izlenebilirlik testi: maliyet belirli bir nihai maliyet nesnesine ekonomik ve gözlenebilir biçimde doğrudan bağlanabiliyorsa yalnız Yol 1'e gider.
- Operasyonel faaliyet testi: doğrudan bağlanamayan maliyet belirli bir operasyonel faaliyetin tüketimiyle ilişkilendirilebiliyorsa Yol 2'ye gider.
- Destek fonksiyonu testi: önceki iki koşulu karşılamayan genel yönetim, destek veya paylaşılan altyapı maliyetleri Yol 3'e gider.
Önemli kural: yalnız veri eksikliği bir maliyeti otomatik olarak destek maliyeti yapmaz.
Karma bir kaynak birden fazla işe hizmet ediyorsa ne yapılır?
Bir kaynak hem operasyonel hem idari işleve hizmet ediyorsa, makale mümkün olduğunda kaynağın ayrı maliyet paylarına bölünmesini önerir.
Tercih sırası:
- kaynağa özgü gerçek tüketim kayıtları,
- tüketimi makul biçimde temsil eden gözlenebilir göstergeler,
- bunlar yoksa belgelenmiş tahminler.
Örnekler arasında işçilik için kayıtlı çalışma saatleri, bilgi sistemleri için kullanım logları, bakım için iş emirleri veya ekipman saatleri bulunmaktadır. Alan ölçüsü yalnız alan kullanımının gerçekten ilgili kaynağın tüketimini temsil ettiği durumlarda uygun kabul edilir.
Her bölünmüş pay için kullanılan taban, veri kaynağı, dönem ve tahmin varsayımları kaydedilmelidir. Payların toplamı orijinal kaynak maliyetine eşit olmalı ve her pay yalnız bir tahsis yoluna girmelidir.
Hiç güvenilir bölüştürme yapılamıyorsa ne olur?
Kaynağın önerdiği fallback prosedürü şöyledir:
- Kaynak tek bir maliyet havuzu olarak tutulur.
- Baskın fonksiyon belirlenebiliyorsa maliyet o fonksiyona göre sınıflandırılır.
- Baskın fonksiyon operasyonelse Yol 2 kullanılır.
- Baskın fonksiyon yönetim/destek ise Yol 3 kullanılır.
- Doğrudan izlenebilir bir kısım varsa Yol 1 önceliğini korur.
- Baskın fonksiyon da belirsizse sorumlu yöneticilerin belgelenmiş değerlendirmesi gerekir.
- Bu sınıflandırma “geçici/provisional” olarak işaretlenmelidir.
- Maddi öneme sahip maliyetlerde alternatif makul sınıflandırmalarla duyarlılık kontrolü önerilir.
Bu prosedür öznel değerlendirmeyi ortadan kaldırmaz; amacı öznel değerlendirmenin nerede yapıldığını görünür ve denetlenebilir hale getirmektir.
Matematiksel gösterimde kullanılan temel değişkenler
| Sembol | Anlam | Tür | Birim |
|---|---|---|---|
| \(i\) | Destek alanı indisi | İndis | Boyutsuz |
| \(j\) | Operasyonel alan / nihai maliyet nesnesi indisi | İndis | Boyutsuz |
| \(k\) | Faaliyet indisi | İndis | Boyutsuz |
| \(r\) | Kaynak indisi | İndis | Boyutsuz |
| \(DCA_j\) | j alanına tahsis edilen doğrudan maliyet | Maliyet | Para birimi (€) |
| \(CA_k\) | k faaliyetinin maliyeti | Maliyet | Para birimi (€) |
| \(R_r\) | Tüketilen kaynak / dolaylı maliyet | Maliyet/kaynak | Para birimi (€) |
| \(CS_i\) | i destek alanına tahsis edilen maliyet | Maliyet | Para birimi (€) |
| \(IC_{SA}\) | Toplam destek alanı maliyeti | Maliyet | Para birimi (€) |
| \(q_{ij}\) | Ham operasyonel sürücü miktarı | Miktar | Saat, ton, çağrı, m² vb. |
| \(\alpha_{kj}\), \(\gamma_{ij}\) | Tahsis oranları/katsayıları | Oran | Boyutsuz; kaynakta toplamlarının 1 olması öngörülür |
| \(\delta_{rk}\) | r kaynağının k faaliyeti tarafından tüketilen oranı | Oran | Boyutsuz |
| \(\beta_i\) | Destek alanı iç tüketim/tahsis ölçütü | Oran/ağırlık | Boyutsuz |
Notasyon uyarısı: kaynak Tablo 2, ham operasyonel sürücü miktarını \(q_{ij}\) olarak verirken \(i\)'yi destek alanı indisi olarak tanımlamaktadır. Faaliyet → maliyet nesnesi tahsisinde ise \(\alpha_{kj}\) kullanılır. Dolayısıyla \(q_{ij}\)'nin faaliyet sürücüsü bağlamındaki indis kullanımı kaynak içinde tam açık değildir. Bu makalede indis değiştirilerek sessiz düzeltme yapılmamıştır.
Çalışmanın Yöntemi ve Bulguları
Yol 1 — Doğrudan maliyet tahsisi
Bir maliyet belirli bir operasyonel alana veya nihai maliyet nesnesine doğrudan, gözlenebilir ve ekonomik biçimde bağlanabiliyorsa araya faaliyet tahsis mekanizması konulmaz.
Kaynakta Denklem (1) şu biçimdedir:
\[ DCA_{A_j} = \sum_{i=1}^{n} C_{direct,i}^{A_j} \tag{1} \]
Formül neyi hesaplar? \(A_j\) alanına ait bütün doğrudan maliyet bileşenlerini toplayarak alanın toplam doğrudan maliyetini verir.
- \(DCA_{A_j}\): \(A_j\) alanının doğrudan maliyet toplamı.
- \(C_{direct,i}^{A_j}\): \(A_j\)'ye doğrudan atfedilebilen i'nci maliyet bileşeni.
- \(n\): doğrudan maliyet bileşeni sayısı.
Bütün terimler parasal olduğundan toplam da parasal birimle ifade edilir. Kaynak tabloda örnek birim olarak euro (€) kullanmaktadır.
Liman bağlamında örnekler; belirli terminale atanmış işçilik, yalnız belirli operasyonda kullanılan rıhtım vinci veya özel elleçleme ekipmanı, doğrudan tüketilen malzeme ve belirli altyapıya özgü bakım sözleşmesidir.
Yol 2 — Kaynaktan faaliyete tahsis
Doğrudan izlenemeyen ancak belirli faaliyetlerle tüketim ilişkisi kurulabilen dolaylı kaynaklar önce faaliyetlere dağıtılır.
\[ CA_k = \sum_{r=1}^{m} R_r\cdot\delta_{rk} \tag{2} \]
Formül neyi hesaplar? k faaliyetinin toplam maliyetini hesaplar.
- \(CA_k\): k faaliyetinin toplam maliyeti.
- \(R_r\): r kaynağının maliyeti.
- \(\delta_{rk}\): r kaynağının k faaliyeti tarafından tüketilen oranı.
- \(m\): modele dahil edilen kaynak sayısı.
\(R_r\) parasal, \(\delta_{rk}\) boyutsuz oran olduğundan çarpım parasal maliyet verir. Toplam da parasal maliyettir.
Örneğin 100 birimlik bir enerji kaynağının belirli bir faaliyet tarafından tüketilen payı \(\delta_{rk}\) ile temsil edilir. Ancak kaynak çalışmada gerçek limanlara ait sayısal \(\delta\) değerleri verilmemektedir; bunlar gelecekteki uygulamalarda gözlenen liman verisinden hesaplanmalıdır.
Yol 2 — Faaliyetten maliyet nesnesine tahsis
İkinci ABC aşamasında faaliyetlerde biriken maliyet, faaliyeti kullanan operasyonel alanlara aktarılır:
\[ ABCA_j = \sum_{k=1}^{p} CA_k\cdot\alpha_{kj} \tag{3} \]
- \(ABCA_j\): ABC yoluyla \(A_j\) alanına aktarılan toplam dolaylı maliyet.
- \(CA_k\): k faaliyetinin maliyeti.
- \(\alpha_{kj}\): k faaliyetinin \(A_j\) alanı tarafından tüketilen payı.
- \(p\): faaliyet sayısı.
Kaynakta faaliyet sürücüsü örnekleri arasında elleçlenen ton, depolama günü, kat edilen mesafe, gemi uğrak sayısı, yük hareketi sayısı ve rıhtım kullanımı bulunmaktadır.
Bu denklemde \(\alpha_{kj}\) arttığında diğer her şey sabitken \(A_j\)'ye düşen ilgili faaliyet maliyeti doğrusal biçimde artar. Bu matematiksel ilişki modelin “daha çok faaliyet tüketen maliyet nesnesi daha fazla faaliyet maliyeti taşımalıdır” mantığını temsil eder.
Yol 3 — Destek maliyetinin destek alanlarına dağıtılması
Genel yönetim, insan kaynakları, bilgi sistemleri, muhasebe, kamu alımları, hukuk ve finans gibi fonksiyonların belirli operasyonel faaliyete doğrudan bağlanması daha zordur. Model bunları ayrı bir tahsis yolunda işler.
\[ CS_i = IC_{SA}\cdot\beta_i \tag{4} \]
- \(CS_i\): i destek alanına tahsis edilen maliyet.
- \(IC_{SA}\): toplam destek alanı maliyet havuzu.
- \(\beta_i\): i destek alanı için kullanılan tahsis oranı veya ağırlık.
\(\beta_i\) boyutsuz olduğundan sonuç parasal maliyettir. Kaynak, bu ilk aşamanın bütün destek departmanları arasındaki karşılıklı maliyet akışlarını ayrıntılı biçimde modellemediğini açıkça belirtmektedir.
Destek maliyetinde hangi dağıtım tabanı seçilmeli?
| Destek maliyet havuzu | Tercih edilen tahsis ölçütü | Hangi koşulda anlamlı? |
|---|---|---|
| Genel idare ve yönetim | Personel / çalışan sayısı | Hizmetlerin bölümlerdeki personele görece eşit biçimde fayda sağladığı ve daha nedensel izleme ekonomik olmadığı durumda. |
| Bilgi teknolojileri ve dijital sistemler | Sistem erişimi / kullanıcı sayısı / işlem hacmi | BT tüketiminin dijital işlem, lisans veya terminal sistemi kullanımıyla değiştiği durumda. |
| Altyapı bakım ve tesisleri | Kullanılan alan veya varlık kullanımı | Maliyetin fiziksel alan kullanımı, gayrimenkul işgali veya tesis aşınmasıyla ilişkili olduğu durumda. |
| Operasyonel destek ve ekipman havuzları | Gerçek faaliyet hacmi; saat veya hareket sayısı | Destek girdisinin belirli hizmetler tarafından oransal olarak tüketildiği durumda. |
Çalışma hiçbir tabanın otomatik olarak “doğru” olmadığını savunmaktadır. Seçim organizasyonun gerçek tüketim düzenine göre yapılmalıdır.
Yol 3 — Destek maliyetinin operasyonel alanlara aktarılması
\[ SAA_j = \sum_{i=1}^{s} CS_i\cdot\gamma_{ij} \tag{5} \]
- \(SAA_j\): \(A_j\) operasyonel alanına tahsis edilen toplam destek maliyeti.
- \(CS_i\): i destek alanında birikmiş maliyet.
- \(\gamma_{ij}\): i destek alanı maliyetinin \(A_j\)'ye tahsis edilen oranı.
- \(s\): destek alanı sayısı.
Kaynak, destek departmanlarının birbirlerine sunduğu karşılıklı hizmetleri mevcut modelde açıkça modellememektedir. Karşılıklı tahsis gelecekte modele eklenebilecek uzantılardan biridir.
Üç maliyet yolu nasıl birleşiyor?
Her operasyonel alanın toplam maliyeti üç yolun toplamıdır:
\[ TCA_j = DCA_j+ABCA_j+SAA_j \tag{6} \]
Burada:
- \(TCA_j\): \(A_j\) alanının toplam maliyeti.
- \(DCA_j\): doğrudan maliyet.
- \(ABCA_j\): faaliyet tabanlı yoldan gelen dolaylı maliyet.
- \(SAA_j\): destek alanı yolundan gelen maliyet.
Genişletilmiş Denklem (7) ise ABC ve destek bileşenlerini açık toplamlarıyla gösterir:
\[ TCA_j = DCA_j + \sum_{k=1}^{p}\left(CA_k\cdot\alpha_{kj}\right) + \sum_{i=1}^{s}\left(CS_i\cdot\gamma_{ij}\right) \tag{7} \]
Bu denklem modelin temel fikrini tek matematiksel satırda toplar: toplam maliyet yalnız tek bir genel gider oranından oluşmaz; farklı ekonomik nedensellik derecelerine sahip üç bileşenin birleşimidir.
Toplam maliyetin korunması için oranlar
Kaynak, tahsis oranlarının ilgili aşamalarda toplamının 1 olmasını öngörmektedir:
\[ \sum_j \delta_{rk}=1 \]
\[ \sum_j \alpha_{kj}=1 \]
\[ \sum_j \gamma_{ij}=1 \qquad\text{ve}\qquad \sum_i \beta_i=1 \]
Kaynak-içi notasyon uyarısı: ilk koşul kaynakta tam olarak \(\sum_j\delta_{rk}=1\) biçiminde yazılmıştır. Ancak \(\delta_{rk}\), r kaynağının k faaliyeti tarafından tüketilen oranı olarak tanımlanmıştır ve \(j\) ayrı olarak operasyonel alan indisini temsil etmektedir. Dolayısıyla ilk toplamın indis kullanımı kaynak içindeki tanımlarla görünür bir uyumsuzluk oluşturmaktadır. Verianla bu ifadeyi \(\sum_k\delta_{rk}=1\) şeklinde sessizce düzeltmemektedir.
Katsayıların gerçek değerleri nereden gelecek?
Kaynak, \(\delta\), \(\alpha\), \(\beta\) ve \(\gamma\) için evrensel sayısal değerler vermemektedir. Gelecekteki ampirik uygulamalarda verilerin şu tür sistemlerden alınması önerilmektedir:
- Terminal Operating System (TOS),
- Enterprise Resource Planning (ERP),
- bakım yönetim kayıtları,
- çalışma saatleri,
- elleçlenen tonaj,
- gemi uğrak sayıları,
- işgal edilen alan,
- ekipman ve sistem kullanım kayıtları.
Ham miktarlar daha sonra gözlenen tüketim paylarına dönüştürülmelidir. Bir konteyner terminalinde vinç kullanımı ve saha hareketleri önemli olabilirken, dökme yük terminalinde alan işgali ve tonaj, yolcu terminalinde ise terminal işgali ve yolcu akışı daha uygun sürücüler olabilir.
Çalışmanın ileri sürdüğü üç ampirik önerme
Önerme 1: Açık kaynak bölüştürme kuralları ve tahsis sınırları, kaynaklardan maliyet nesnelerine maliyet izlenebilirliğini geliştirebilir.
Bu önerme gelecekte, kullanıcıların kayıtlar ve tahsis kurallarından maliyet zincirini yeniden oluşturup oluşturamadığı incelenerek test edilebilir.
Önerme 2: Doğrudan, faaliyet tabanlı ve destek maliyetlerini ayırmak, yöneticilerin liman hizmetlerinin maliyet bileşimini anlamasına yardımcı olabilir.
Gelecekte gerçek vaka çalışmaları, yöneticilerin bu ayrımı hizmet maliyetlerini açıklamak ve inceleme gerektiren maliyet kalemlerini bulmak için gerçekten kullanıp kullanmadığını değerlendirebilir.
Önerme 3: Belgelenmiş dağıtım tabanları, varsayımlar erişilebilir ve anlaşılır olduğunda paydaşlar arasındaki maliyet dağıtımı tartışmalarını destekleyebilir.
Kaynak özellikle bunun otomatik olarak fikir birliği veya güven üretmesini beklememek gerektiğini belirtmektedir.
Çalışmanın desteklediği sonuçlar
- Liman idareleri için üç yollu bir maliyet tahsis mimarisi kavramsal olarak tanımlanmıştır.
- Doğrudan izlenebilir maliyetlerin faaliyet havuzundan geçirilmesi zorunlu değildir.
- Dolaylı operasyonel maliyetler kaynak → faaliyet → maliyet nesnesi zinciriyle tahsis edilebilir.
- Destek maliyetleri ayrı bir tahsis yolu olarak modellenebilir.
- Karma kaynaklarda her maliyet payının yalnız bir yola girmesi çift sayımı sınırlar.
- Tahsis tabanlarının organizasyon koşullarına göre seçilmesi gerektiği teorik olarak gerekçelendirilmiştir.
- Model koşulsallık teorisi ile paydaş teorisini aynı mimaride ilişkilendirmektedir.
- Model gelecekte ampirik test edilebilecek üç önerme üretmektedir.
Çalışmanın desteklemediği sonuçlar
- Modelin gerçek limanlarda geleneksel ABC'den daha doğru olduğu kanıtlanmamıştır.
- Modelin maliyetleri belirli bir yüzde oranında düşürdüğü gösterilmemiştir.
- Tarifelerin daha adil hale geldiği ampirik olarak ölçülmemiştir.
- Yönetici kararlarının iyileştiği deneysel olarak kanıtlanmamıştır.
- Paydaş güveninin arttığı ölçülmemiştir.
- Kurumsal meşruiyet artışı gösterilmemiştir.
- Model bütün limanlar için evrensel olarak üstün ilan edilmemektedir.
- \(\delta\), \(\alpha\), \(\beta\) ve \(\gamma\) için evrensel katsayılar verilmemektedir.
- Atıl kapasite maliyeti mevcut spesifikasyonda açıkça modellenmemektedir.
- Destek departmanlarının karşılıklı hizmetleri mevcut spesifikasyonda açıkça modellenmemektedir.
Temel sınırlılıklar
- Ampirik doğrulama yoktur: model gerçek liman ortamında test edilmemiştir.
- Uzman doğrulaması yoktur: mevcut aşamada uzman danışması yapılmamıştır.
- Toplu analiz düzeyi: mikro-örgütsel, davranışsal ve kurumsal faktörler model dışında kalmaktadır.
- Sektörel sınır: model liman sektörü için tasarlanmıştır; diğer karmaşık altyapı sektörlerinde henüz test edilmemiştir.
- Veri gereksinimi: ayrıntılı kaynak tüketimi ve faaliyet verisine ihtiyaç vardır.
- Sürücü seçimi: teorik açıdan en uygun sürücü kuruluşun bilgi sisteminde bulunmayabilir.
- Proxy kullanımı: dijital olgunluğu düşük kuruluşlarda dolaylı göstergeler kullanılması gerekebilir ve bu belirsizlik yaratır.
- Kullanılmayan kapasite: mevcut model bunu bağımsız mekanizma olarak açıkça temsil etmez.
- Karşılıklı destek hizmetleri: mevcut yapı bunları açık biçimde çözmez.
Gelecek araştırma önerileri
Yazarlar gelecekte:
- modelin farklı liman idarelerinde gerçek verilerle ampirik olarak doğrulanmasını,
- geleneksel ABC ile karşılaştırmalı maliyet doğruluğu ve karar desteği analizlerinin yapılmasını,
- liman bilgi sistemleri ve gerçek zamanlı veri platformlarından daha ayrıntılı sürücüler üretilmesini,
- modelin havaalanı, lojistik terminali ve demiryolu gibi diğer karmaşık altyapı sektörlerinde incelenmesini
önermektedir.
Kaynak ve Yöntem Notu
Özgün başlık: A Hybrid Conceptual Framework for Activity-Based Costing in Port Administrations
Yazarlar ve sıra: Jorge Martins; Carla Campos; Ana Costa; Ana Sousa.
Eş katkı/eş birinci yazar: Kaynak makalede böyle bir bildirim bulunmamaktadır.
Sorumlu yazar: Ana Sousa.
Kurum: Higher Institute of Accounting and Administration, University of Aveiro, 3810-193 Aveiro, Portugal.
Dergi: Accounting and Auditing.
Yayıncı: MDPI, Basel, Switzerland.
Yıl / cilt / makale numarası: 2026; 2; 21.
DOI: 10.3390/accountaudit2040021
Resmî DOI bağlantısı: https://doi.org/10.3390/accountaudit2040021
Academic Editor: Ioannis Passas.
Gönderim tarihi: 11 Haziran 2026.
Revizyon tarihi: 25 Eylül 2026.
Kabul tarihi: 1 Ekim 2026.
Yayın tarihi: 3 Kasım 2026.
Kaynak türü: Kavramsal yönetim muhasebesi / maliyetleme modeli geliştirme araştırması.
Hakemlik durumu: Hakemli bilimsel dergide yayımlanmış makale.
Lisans: Creative Commons Attribution (CC BY).
Yöntem: Scopus, Web of Science ve Google Scholar'da 2000–2025 dönemini kapsayan hedefli literatür incelemesi; önceden tanımlanmış maliyet nesnesi, faaliyet, kaynak, tahsis tabanı ve maliyet atama mekanizması kategorileriyle nitel veri çıkarma; bu kanıtların liman idareleri için üç yollu kavramsal modelde sentezlenmesi.
Literatür seçim sayıları: 30 başlangıç kaydı; 12 mükerrer çıkarıldı; 18 yayın tam metin değerlendirildi; 9 yayın dışlandı; 9 yayın temel model geliştirme literatürü olarak kullanıldı.
Sistematik derleme durumu: Yazarlar incelemenin sistematik literatür taraması olmadığını açıkça belirtmektedir.
Modelin doğrulama durumu: Model henüz uzman danışmasına veya gerçek liman verileriyle ampirik doğrulamaya tabi tutulmamıştır.
Finansman: PRR — Recovery and Resilience Plan ve NextGenerationEU fonları; University of Aveiro bünyesinde “NEXUS: Innovation Pact—Green and Digital Transition for Transport, Logistics, and Mobility”, Project No. 53, application C645112083-00000059.
Etik kurul: Uygulanabilir değil.
Bilgilendirilmiş onam: Uygulanabilir değil.
Veri erişilebilirliği: Çalışmanın özgün katkılarının makale içinde bulunduğu; ek soruların sorumlu yazara yöneltilebileceği bildirilmiştir.
Çıkar çatışması: Yazarlar çıkar çatışması olmadığını beyan etmiştir.
Yazar katkıları: Metodoloji Jorge Martins; doğrulama Ana Sousa; biçimsel analiz Ana Costa, Carla Campos ve Jorge Martins; araştırma dört yazar; ilk taslak Jorge Martins ve Ana Sousa; gözden geçirme/düzenleme Ana Costa, Carla Campos ve Jorge Martins; görselleştirme Ana Sousa ve Jorge Martins; süpervizyon ve proje yönetimi Ana Costa, Carla Campos ve Jorge Martins; finansman edinimi Jorge Martins; kaynaklar Ana Sousa; yazılım Ana Costa ve Carla Campos tarafından bildirilmiştir.
Kaynak-içi notasyon notu 1: \(\delta_{rk}\), r kaynağının k faaliyeti tarafından tüketilen oranı olarak tanımlanmasına rağmen toplam koruma koşulunda kaynak \(\sum_j\delta_{rk}=1\) yazmaktadır. Bu ifade sessizce düzeltilmemiştir.
Kaynak-içi notasyon notu 2: Tablo 2 ham operasyonel sürücü miktarını \(q_{ij}\) olarak gösterirken \(i\) destek alanı indisi, \(j\) operasyonel alan indisi olarak tanımlanmıştır; faaliyet tahsis katsayısında ise \(k,j\) indisleri kullanılmaktadır. Kaynak bu indis ilişkisini ayrıca açıklamamaktadır.
Temel yorum sınırı: Modelin fiyatlandırma, maliyet kontrolü, kaynak tahsisi, şeffaflık, hesap verebilirlik veya karar kalitesine olası katkıları teorik beklentidir. Gerçek liman uygulamasında performans kazanımı kanıtlanmış değildir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir