


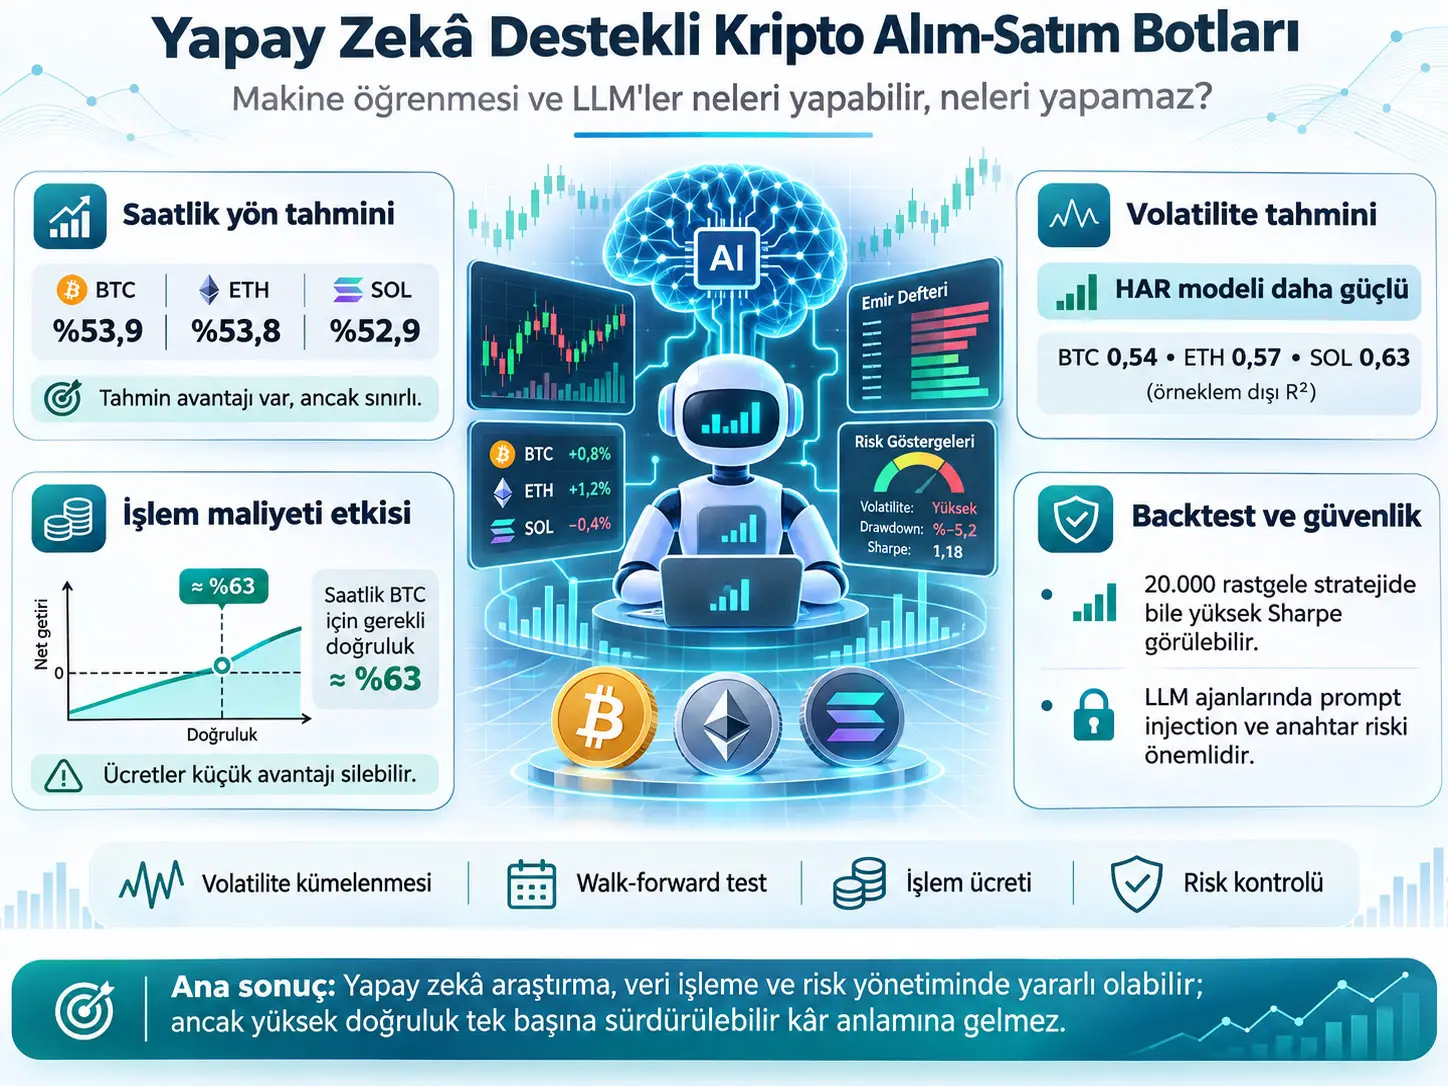
Yapay zekâ destekli kripto alım-satım botu, piyasa verilerini analiz ederek fiyat tahmini, risk değerlendirmesi veya işlem kararı üretmek için makine öğrenmesi, istatistiksel yöntemler ya da büyük dil modelleri kullanan yazılım sistemidir. Eva Koroleva'nın çalışması, bu sistemlerin tahmin doğruluğu ile gerçek işlem kârlılığı arasındaki farkı inceleyen, özgün hesaplamalı deneyleri literatür ve güvenlik değerlendirmeleriyle birleştiren teknik bir araştırmadır.
Yazar, yaklaşık altı yıllık Binance piyasa verileri üzerinde yürüttüğü deneylerde LightGBM modelinin Bitcoin'in bir sonraki saatlik fiyat yönünü %53,9 doğrulukla tahmin ettiğini bildirmektedir. Ethereum için %53,8, Solana için %52,9 doğruluk bulunmuştur. Ancak bu başarı, işlem maliyetlerinden sonra otomatik olarak pozitif getiriye dönüşmemektedir. Saatlik Bitcoin stratejisinin sık pozisyon değiştirmesi ve her işlemde komisyon ödemesi, istatistiksel tahmin avantajını ortadan kaldırmaktadır.
Çalışma, fiyat yönünün tahmin edilmesinin neden zor olduğunu, ancak volatilitenin neden daha öngörülebilir olduğunu ayrıca göstermektedir. Günlük gerçekleşmiş volatilite için kullanılan Heterogeneous Autoregressive (HAR) modelinin örneklem dışı \(R^2\) değerleri Bitcoin'de 0,54, Ethereum'da 0,57 ve Solana'da 0,63'tür. Aynı yaklaşım günlük getirilerin tahmininde ise negatif \(R^2\) değerleri üretmiştir.
Geriye dönük testlerin güvenilirliğini değerlendirmek için 792 teknik alım-satım stratejisi ve 20.000 rastgele strateji incelenmiştir. İlk dönemin en iyi 20 teknik stratejisinin ortalama Sharpe oranı 1,56 iken sonraki dönemde 0,19'a düşmüştür. Piyasa hakkında hiçbir bilgi kullanmayan 20.000 rastgele stratejinin en başarılı olanı da 1,56 Sharpe oranına ulaşabilmiştir. Bu sonuç, çok sayıda strateji arasından yalnız en iyi geçmiş performansın seçilmesinin gerçek tahmin becerisi kanıtı olmadığını göstermektedir.
Büyük dil modelleri (Large Language Models, LLM) için gerçekleştirilen tarihsel Bitcoin deneylerinde, modellerin kendi yayımlanma tarihlerinden çok önce gerçekleşmiş aylık fiyat yönlerini %60,0 doğrulukla sınıflandırdığı, yayımlandıktan sonraki dönemlerde ise oranın %46,8'e düştüğü raporlanmıştır. Çalışmanın yorumu, bu farkın en azından bir bölümünün modelin eğitim sırasında tarihsel piyasa olaylarını öğrenmiş olmasından kaynaklanabileceğidir.
Çalışmanın genel sonucu, makine öğrenmesinin kripto piyasalarında hiçbir işe yaramadığı değildir. Daha güçlü biçimde desteklenen uygulamalar volatilite, likidite ve işlem maliyeti tahminleri; pozisyon büyüklüğü ve risk yönetimi; veri işleme ve araştırma otomasyonudur. Buna karşılık yüksek tahmin isabeti, başarılı bir geçmiş test veya bir LLM ajanının işlem yapabilmesi, tek başına sürdürülebilir net kârlılık kanıtı değildir.
Araştırmanın amacı ve kapsamı
Çalışma, kripto para piyasalarında yapay zekâ ile işlem yapıldığı iddialarını üç ayrı düzeyde değerlendirir. İlk düzeyde, klasik makine öğrenmesinin fiyat yönünü ve volatiliteyi ne kadar tahmin edebildiği incelenir. İkinci düzeyde, tahmin avantajının işlem ücretleri ve geriye dönük test seçim yanlılığı karşısında korunup korunmadığı araştırılır. Üçüncü düzeyde ise büyük dil modellerinin doğrudan işlem kararları, tarihsel bilgi hatırlama, araştırma desteği ve finansal ajan güvenliği bakımından sınırları ele alınır.
Bu üç düzey birbirinden ayrılmalıdır. Bir modelin sonraki saatlik yönü tahmin etmesi, bu tahminleri kullanarak kârlı işlem yapılabildiğini göstermez. Bir stratejinin tarihsel veride yüksek Sharpe oranı elde etmesi, aynı performansın gelecekte sürdürüleceğini göstermez. Bir LLM'nin geçmişteki Bitcoin fiyatını hatırlaması da o tarihteki piyasa koşullarından hareketle geleceği tahmin edebileceği anlamına gelmez.
Kripto Piyasasında Tahmin Doğruluğu Neden Kâr Garantisi Değildir?
Kripto piyasasında tahmin doğruluğu ile net işlem kârı farklı ölçütlerdir. Bir model fiyat yönünü rastgele tahminden daha sık doğru bilse bile işlem ücreti, alış-satış fiyat farkı, kayma ve yanlış tahmin edilen hareketlerin büyüklüğü, elde edilen brüt avantajı aşabilir; çalışmanın saatlik Bitcoin deneyinde tam olarak bu sorun görülmüştür.
Fiyat getirisi nasıl hesaplanır?
Çalışma, fiyat hareketlerini logaritmik getiri üzerinden ele alır:
\[ r_t=\ln\left(\frac{P_t}{P_{t-1}}\right). \]
Burada \(P_t\), \(t\) döneminin kapanış fiyatı; \(P_{t-1}\), önceki dönemin kapanış fiyatıdır. \(r_t\), boyutsuz logaritmik getiridir. Fiyat artarsa pozitif, azalırsa negatif olur.
Bu ifade iki kapanış fiyatının oranının doğal logaritmasını alır. Küçük fiyat hareketlerinde logaritmik getiri, olağan yüzde getirinin ondalık gösterimine çok yakındır. Kaynağın saatlik deneylerinde model bu getirilerin geçmiş değerlerinden yararlanarak bir sonraki saatin kapanış yönünü tahmin etmektedir.
Kripto getirileri neden normal dağılıma tam uymaz?
Kaynak, Bitcoin'in saatlik getirilerinde çoğu dönemin görece sakin geçtiğini, ancak az sayıdaki saatte çok büyük hareketler oluştuğunu göstermektedir. Bu duruma ağır kuyruklu dağılım denir.
Ocak 2021–Ekim 2026 döneminde Bitcoin için 51.057 saatlik gözlemden 96'sında hareket büyüklüğü altı standart sapmayı aşmıştır. Ethereum için 108, Solana için 109 böyle saat raporlanmıştır.
Normal dağılım varsayımı altında altı standart sapmalık hareketler son derece seyrektir. Kaynak, karşılaştırmayı yaklaşık 58.000 yılda bir saat olarak ifade etmektedir. Bu karşılaştırma normal dağılımın teorik beklentisidir; gerçek Bitcoin hareketlerinin bekleme süresini göstermez.
Bu ayrım özellikle risk yönetiminde önemlidir. Büyük fiyat hareketleri nadir görülse de kaldıraçlı pozisyonların zararını ve tasfiye riskini belirleyebilir. Büyük hareketleri yeterince temsil etmeyen bir eğitim veya test dönemi, stratejinin riskini olduğundan düşük gösterebilir.
Otokorelasyon ve volatilite kümelenmesi
Bir zaman serisinin otokorelasyonu, mevcut değerleriyle geçmiş değerleri arasındaki doğrusal ilişkiyi ölçer. \(k\) gecikmesindeki otokorelasyon, serinin bugünkü değerleri ile \(k\) zaman adımı önceki değerlerinin korelasyonudur.
Kaynakta Bitcoin saatlik getirilerinin birinci gecikmedeki otokorelasyonu yaklaşık −0,005'tir. Buna karşılık mutlak getirilerin otokorelasyonu ilk gecikmede yaklaşık 0,29'dan başlamakta ve bir haftaya karşılık gelen 168 saatlik gecikmede yaklaşık 0,16 seviyesinde kalmaktadır.
Bu sonuç iki farklı olguyu gösterir. Saatlik getirinin işareti, sonraki saatin işaretini güçlü biçimde açıklamaz. Ancak fiyat hareketinin büyüklüğü geçmişte yüksekse, yakın gelecekte de büyük hareketler görülme olasılığı artabilir. Kaynak bu ikinci özelliği volatilite kümelenmesi olarak değerlendirir.
Otokorelasyon grafiğinde 24, 48 ve 72 saatlik gecikmelerde tekrarlayan yapılar da görülmektedir. Yazar, bu yapıyı gün içindeki işlem aktivitesiyle ilişkilendirir. Örneğin 14.00 UTC ile başlayan saatte Bitcoin'in ortalama hareketi yaklaşık 56 baz puan, 04.00 UTC saatinde ise yaklaşık 29 baz puandır.
Baz puan (basis point, bp), yüzde puanın yüzde biridir:
\[ 1\ \mathrm{bp}=0{,}01\%. \]
Dolayısıyla 56 bp, yüzde olarak %0,56; 29 bp ise %0,29 büyüklüğe karşılık gelir. Buradaki değerler kaynak tarafından raporlanan ortalama fiyat hareketi büyüklükleridir; yatırım getirisi garantisi değildir.
Saatlik yön tahmininde hangi özellikler kullanıldı?
Yazar, Bitcoin, Ethereum ve Solana için saatlik veri üzerinde toplam 20 özellik kullanan LightGBM gradient boosting modeli eğitmiştir. Özellikler geçmiş 1, 2, 4, 8, 24, 72 ve 168 saatlik getirileri, Bitcoin'in genel piyasa faktörü olarak getirisini, beş dakikalık mumlardan hesaplanan volatiliteyi, haftalık normale göre işlem hacmini, alıcı tarafın piyasa emri hacmindeki payını, son saatin fiyat aralığını, gün içindeki saat bilgisini, haftanın gününü ve varlık kimliğini kapsar.
Buradaki LightGBM, tablo biçimindeki veriler üzerinde karar ağaçlarını ardışık biçimde eğiten gradient boosting yöntemidir. Modelin çıktısı, sonraki saatlik kapanışın mevcut kapanışın üzerinde olmasına ilişkin tahmin edilen olasılıktır.
Kaynak kullanılan bütün özellik ailelerini tanımlar; ancak bu PDF'de LightGBM'nin tüm hiperparametreleri, örneğin kesin ağaç sayısı, learning rate ve leaf sayısı ayrıntılı bir yeniden üretim tablosunda verilmemektedir. Eksik parametreler varsayılmamalıdır.
Walk-forward testi nedir?
Walk-forward değerlendirme, finansal zaman serisinde geçmiş verilerle modelin eğitildiği, sonraki zaman aralığının test edildiği ve bu sürecin zaman ilerledikçe tekrarlandığı yöntemdir. Amaç, test döneminin gelecekteki bilgilerinin eğitim sırasında kullanılmasını önlemektir.
Kaynakta Ocak 2022–Ekim 2026 arasında 58 aylık test yapılmıştır. Her test ayı başlamadan önceki bütün uygun geçmiş saatler eğitim için kullanılmış, testten hemen önceki bir günlük bölüm dışarıda bırakılmıştır. Bu günlük boşluk, saatlik tahmin hedeflerinin eğitim ve test arasında çakışmasını önlemeyi amaçlar.
Böylece her varlık için 42.142 saatlik örneklem dışı tahmin kaydı oluşturulmuştur.
İlk yön tahmini sonuçları
| Varlık | Yön tahmini doğruluğu | Deney bağlamı |
|---|---|---|
| Bitcoin (BTC) | %53,9 | Walk-forward, 2022–2026 |
| Ethereum (ETH) | %53,8 | Walk-forward, 2022–2026 |
| Solana (SOL) | %52,9 | Walk-forward, 2022–2026 |
Bitcoin için sürekli yükseliş tahmin eden basit yöntemin doğruluğu %50,5'tir. LightGBM'nin Bitcoin için ROC eğrisi altındaki alanı (AUC) 0,555'tir.
Doğruluk, doğru sınıflandırmaların bütün tahminlere oranıdır. ROC AUC, modelin pozitif ve negatif sınıfları farklı eşiklerde ne ölçüde ayırt edebildiğini özetler. 0,5 civarı ayrım gücünün zayıf olduğu bir duruma yakındır; 0,555 değeri ise sınırlı, fakat incelenen örneklemde tespit edilebilen ayrım gücüne işaret eder.
Kaynak, saatlik Bitcoin yön tahminindeki örneklem hatasının yaklaşık çeyrek yüzde puanı olduğunu belirterek %53,9 sonucunun basit rastgelelik ile kolayca açıklanamayacağını savunmaktadır. Ancak istatistiksel ayrım gücünün var olması ekonomik kârlılığın varlığını otomatik olarak göstermez.
Modelin yakaladığı sinyal: kısa vadeli tersine dönüş
Modelin en güçlü özelliği, son birkaç saatin getirileridir. İlişkinin işareti negatiftir: saatlik fiyat artışlarının bir kısmı sonraki saatte geri alınma eğilimi gösterebilir. Bu davranış mean reversion, yani ortalamaya veya önceki fiyat düzeyine doğru kısmi dönüş olarak adlandırılır.
Test döneminde Bitcoin'in ardışık saatlik getirileri arasındaki rank correlation yaklaşık −0,06'dır. Bu düşük büyüklük, eğilimin güçlü bir tahmin kuralı olmadığını fakat çok sayıda gözlem içinde ölçülebilir bir yapı oluşturduğunu göstermektedir.
Kaynak, bu kısa vadeli geri dönüşlerin 2022 ve 2023 yıllarında daha belirgin, 2025 ve 2026 döneminde daha zayıf olduğunu bildirmektedir. Dolayısıyla bir piyasa ilişkisinin geçmişte ölçülmüş olması, aynı gücün sonraki yıllarda korunacağı anlamına gelmez.
İşlem maliyeti denklemi
Yazar, bir stratejinin her zaman diliminde pozisyon açıp kapattığını varsayan basitleştirilmiş bir model kurmaktadır. Model doğru tahmin ettiğinde ortalama \(+m\), yanlış tahmin ettiğinde ortalama \(-m\) hareketten etkilenmekte ve her gidiş-dönüş işlemde \(c\) maliyet ödemektedir.
\[ \mathbb{E}[\mathrm{kâr}] =pm-(1-p)m-c \]
\[ \mathbb{E}[\mathrm{kâr}] =(2p-1)m-c. \]
Burada \(p\), yön tahmininin doğru çıkma olasılığı; \(m\), tipik mutlak fiyat hareketi; \(c\), gidiş-dönüş toplam işlem maliyetidir.
\(m\) ve \(c\) aynı birimde olmalıdır. Kaynak bu karşılaştırmada baz puanı kullanır. \(p\) boyutsuz bir olasılıktır.
Beklenen kârın pozitif olması için:
\[ (2p-1)m-c>0 \]
olmalı, buradan:
\[ p>\frac{1}{2}+\frac{c}{2m} \]
koşulu elde edilir.
Bu denklem tek bir işlemin maliyetini ne kadar düşük tutmak gerektiğini doğrudan gösterir. Maliyet \(c\) artarsa gerekli doğruluk artar. Tipik hareket \(m\) küçülürse aynı maliyeti karşılamak zorlaşır.
Kaynakta Bitcoin için ortalama saatlik mutlak hareket yaklaşık 38 bp ve gidiş-dönüş taker işlem ücreti yaklaşık 10 bp olarak alınmaktadır.
\[ p>\frac12+\frac{10}{2(38)} \approx0{,}632. \]
Yani bu basitleştirilmiş koşullarda gerekli doğruluk yaklaşık %63'tür. LightGBM'nin ölçülen %53,9 doğruluğu bu eşiğin altındadır.
Kaynak, beş dakikalık örnekte tipik hareketi yaklaşık 11 bp ve gerekli isabet oranını yaklaşık %94 olarak göstermektedir. Yuvarlatılmış 11 bp ve 10 bp sayıları doğrudan denkleme yerleştirilirse yaklaşık %95,5 elde edilir. Dolayısıyla kaynak grafiğindeki yaklaşık %94 sonucu ile verilen yuvarlatılmış giriş değerleri tam olarak aynı hesaplamayı üretmemektedir. Bu fark, kaynakta ayrıca açıklanmamıştır.
İşlem ücretleri dışında hangi maliyetler vardır?
Yazar, exchange tarafından alınan işlem ücretinin toplam maliyetin yalnız bir bölümü olduğunu vurgulamaktadır. Spread, en iyi satış fiyatı ile en iyi alış fiyatı arasındaki farktır. Piyasa emriyle hemen alım veya satım yapan yatırımcı, işlem anında bu farkın maliyetini üstlenebilir.
Slippage, emrin beklenen fiyat ile gerçekleşen fiyat arasındaki farkıdır. Emir büyüdükçe order book'un en iyi fiyat seviyesindeki likidite yeterli olmayabilir; daha kötü fiyat seviyelerine geçilmesi gerekebilir. Buna market impact veya order-book derinliğiyle ilişkili işlem etkisi de eşlik edebilir.
Kaynak, Binance perpetual futures piyasasında beş dakika arayla alınmış altı emir defteri görüntüsünden farklı büyüklükte piyasa alış emirlerinin maliyetini hesaplamıştır. Bildirilen sonuçlar şöyledir:
| Kontrat / Koşul | Emir büyüklüğü | Orta fiyata göre maliyet |
|---|---|---|
| Bitcoin | 1 milyon ABD doları | 0,18 bp |
| Ethereum | 1 milyon ABD doları | 1,3 bp |
| Günlük hacimde 25. sıradaki kontrat | 100.000 ABD doları | 6 bp |
| Günlük hacimde 50. sıradaki kontrat | 100.000 ABD doları | 11 bp |
| Günlük hacimde 200. sıradaki kontrat | 100.000 ABD doları | 87 bp |
Kaynak, 200. sıradaki kontratın görünen emir defteri derinliğinin 1 milyon dolarlık alış emrini tamamen karşılayamadığını belirtmektedir.
Bu verilerin kapsamı sınırlandırılmalıdır. Ölçüm altı anlık order-book görüntüsüne dayanmaktadır; bütün işlem günleri için ortalama maliyet veya kalıcı likidite garantisi değildir. Yazar, görüntülerin olağan dışı piyasa haberlerinin ardından bir cumartesi günü alındığını, bu nedenle küçük kontratların likiditesinin normal haftalara göre daha düşük olabileceğini ayrıca not etmektedir.
Ücretler eklendiğinde Bitcoin stratejisine ne oldu?
Kaynağın ilk stratejisi, Bitcoin'in sonraki saat yükselme olasılığı %50'nin üzerindeyse long, değilse short pozisyon alır. Pozisyon tarafı değiştiğinde ilgili işlem ücreti ödenir.
Ocak 2022–Ekim 2026 arasında bu yaklaşımın ücret öncesi geriye dönük hesabında başlangıçtaki 1 dolar yaklaşık 9,9 dolara çıkmaktadır. Ancak işlem başına 2 bp maker ücreti eklendiğinde değerin büyük kısmı kaybolmakta; 5 bp taker ücretinde ise stratejinin değeri neredeyse tükenmektedir.
Kaynak, stratejinin ortalama günde 16 kez yön değiştirdiğini bildirir.
Üstelik doğru bilinen saatlerde ortalama hareket 31,5 bp, yanlış bilinen saatlerde 35,6 bp'dir. Bu nedenle doğru tahminlerin sayısının yanlışlardan fazla olması yeterli değildir: yanlış tahminler ortalama olarak daha büyük fiyat hareketlerine denk gelmiştir.
Bu durum, önceki maliyet denkleminin basitleştirici varsayımını da açıklamaktadır. O denklem doğru ve yanlış tahminlerde aynı \(m\) büyüklüğünü kullanırken gerçek deneyde iki büyüklük eşit değildir.
İşlem sıklığını düşürmek yeterli mi?
Yazar, modelin her küçük olasılık farkında pozisyon değiştirmesini önlemek için bir karar bandı kullanmıştır. Örneğin yükseliş olasılığı 0,55'in üzerine çıkmadıkça long'a geçilmemesi, 0,45'in altına düşmedikçe short'a geçilmemesi önerilen test düzenlerinden biridir.
Bu ±0,05 bandı ile Bitcoin stratejisinin günlük pozisyon değişim sayısı 16'dan yaklaşık 6'ya inmiştir.
| İşlem ücreti | Kaynakta raporlanan yıllık sonuç |
|---|---|
| Ücret yok | %57 |
| Taraf başına 1 bp | %35 |
| Taraf başına 2 bp | %13 |
| Taraf başına 5 bp | −%53 |
Bu değerler kaynakta saatlik getirilerin yıl boyunca toplanmasıyla hesaplanmıştır; bileşik yıllık getiri değildir. Sonuç, daha seyrek işlem yapmanın ücret yükünü azaltabildiğini fakat yüksek taker ücretlerini her zaman karşılayamadığını göstermektedir.
Solana için daha büyük tipik fiyat hareketleri nedeniyle taraf başına 2 bp düzeyinde belirli bir brüt avantajın bir kısmı korunurken 5 bp düzeyinde korunamamıştır.
Kaynak, bu geriye dönük testin ayrıca iyimser olduğunu açıkça belirtir. İşlemlerin saatin tam kapanış fiyatından, gecikmesiz ve ücret dışındaki ek kayma olmadan gerçekleştiği varsayılmıştır. Gerçek uygulamada bu varsayımlar karşılanmayabilir.
Makine Öğrenmesi Neden Fiyat Yönünden Çok Volatilite Tahmininde Başarılıdır?
İncelenen Binance verilerinde saatlik getirilerin yönü çok zayıf bir geçmiş bağımlılık gösterirken mutlak getiriler ve volatilite günler boyunca süren kümelenme sergilemektedir. Bu zaman bağımlılığı, geçmiş günlük ve haftalık oynaklık bilgisini kullanan HAR modelinin sonraki günün gerçekleşmiş volatilitesini fiyat yönünden daha iyi tahmin etmesini sağlamıştır.
Gerçekleşmiş varyans nasıl hesaplanır?
Kaynak günlük gerçekleşmiş varyansı, gün içindeki beş dakikalık logaritmik getirilerin karelerinin toplamı olarak tanımlar:
\[ RV_t=\sum_{i=1}^{288}r_{t,i}^{2}. \]
\(RV_t\), \(t\) gününün gerçekleşmiş varyansıdır. \(r_{t,i}\), ilgili günün \(i\). beş dakikalık logaritmik getirisidir. Bir gün 24 saat olduğundan, her saat 12 adet beş dakikalık dönem içerir:
\[ 24\times12=288. \]
Getiri boyutsuz olduğundan karesi ve toplamı da boyutsuz varyans büyüklüğüdür. Bu ölçü, günün ne kadar hareketli geçtiğini, fiyatın net artıp artmadığından farklı biçimde temsil eder. Fiyat bir gün içinde çok yükselip tekrar aynı düzeye inse bile gerçekleşmiş varyans yüksek olabilir.
HAR modeli
Kaynak Corsi (2009) tarafından geliştirilen Heterogeneous Autoregressive yaklaşımını kullanır. HAR, ertesi günün log gerçekleşmiş varyansını dünün, son haftanın ve son ayın gerçekleşmiş varyans ölçüleriyle tahmin eden doğrusal regresyondur.
\[ \ln RV_{t+1} = \beta_0+ \beta_d\ln RV_t+ \beta_w\ln RV_t^{(w)}+ \beta_m\ln RV_t^{(m)}+ \varepsilon_{t+1}. \]
\(\beta_0\), sabit terimdir. \(\beta_d\), günlük bileşenin; \(\beta_w\), haftalık bileşenin; \(\beta_m\), aylık bileşenin katsayısıdır. \(\varepsilon_{t+1}\), tahmin modelinin açıklayamadığı hata terimidir.
\(RV_t^{(w)}\) haftalık, \(RV_t^{(m)}\) aylık gerçekleşmiş varyans özetidir. Modelin temel düşüncesi, farklı zaman ufuklarında faaliyet gösteren piyasa katılımcılarının oynaklık üzerindeki etkilerinin birlikte temsil edilebilmesidir.
Yazar aynı aylık yeniden eğitim protokolünü günlük getiriler için de uygulayarak ertesi günün getirilerini günlük, haftalık ve aylık geçmiş getiri özetlerinden tahmin etmeye çalışmıştır.
\(R^2\) neyi ölçer?
Belirleme katsayısı \(R^2\), tahmin modelinin hedef değişkendeki varyasyonu referans tahmine göre ne kadar açıkladığını ölçer. Örneklem dışı değerlendirmede negatif de olabilir.
Yüksek \(R^2\), çalışmanın tanımladığı test koşullarında modelin referans tahmine göre daha başarılı olduğunu gösterir. Negatif \(R^2\) ise modelin referans tahminden daha kötü performans verdiği anlamına gelir.
| Varlık | Gerçekleşmiş volatilite için \(R^2\) | Günlük getiri tahmini |
|---|---|---|
| Bitcoin | 0,54 | Negatif \(R^2\) |
| Ethereum | 0,57 | Negatif \(R^2\) |
| Solana | 0,63 | Negatif \(R^2\) |
Bu karşılaştırmada volatilite için referans tahmin tarihsel ortalama, getiri için referans tahmin ise sıfırdır. Çalışma, volatilitenin zaman serisi bağımlılığından yararlanılarak tahmin edilebildiğini; günlük net fiyat yönünün ise aynı basit geçmiş bağımlılığıyla iyi açıklanmadığını göstermektedir.
Volatilite tahmini pozisyon yönetiminde nasıl kullanılır?
Volatilite tahmini doğrudan bir alış veya satış sinyali değildir. Ancak risk bütçesi belirlemek amacıyla kullanılabilir. Kaynağın uygulamasında pozisyon büyüklüğü tahmin edilen volatiliteyle ters yönde ölçeklenir: volatilite yükseldiğinde pozisyon küçültülür, volatilite düştüğünde büyütülür.
Bu ilişkide temel amaç aynı büyüklükte sermaye yatırmak değil, portföyün maruz kaldığı riski daha kararlı tutmaktır.
Kaynakta Solana'yı 2022–Ekim 2026 arasında doğrudan tutmak yıllık %93 gerçekleşmiş volatilite ve en büyük zirve-dip düşüşü olarak %94,5 üretmiştir. Hedef volatilitesi %50 olacak şekilde pozisyon ölçeklendiğinde gerçekleşmiş volatilite %48'e düşmüş, en büyük düşüş %72 olmuştur.
| Koşul | Yıllık gerçekleşmiş volatilite | Maksimum düşüş |
|---|---|---|
| Solana'yı doğrudan tutma | %93 | %94,5 |
| Hedef volatilite %50 ile pozisyon ölçekleme | %48 | %72 |
Bitcoin için aynı tür pozisyon ölçekleme karşılaştırmasında Sharpe oranı 0,21'den 0,31'e yükselmiştir.
Bu sonuçların doğru yorumu, volatilite hedeflemesinin incelenen testte riski azalttığıdır. Maksimum düşüşün %72 olarak kalması, böyle bir risk yönetiminin kayıpları ortadan kaldırmadığını da açıkça gösterir.
Zaman serisi temel modelleri: Kronos ve Chronos-2
Yazar, klasik yöntemlerin yanında önceden çok sayıda zaman serisiyle eğitilmiş iki temel modeli de incelemiştir. Kronos, finansal OHLCV serilerini token biçiminde işlemek üzere geliştirilmiş bir modeldir. Chronos-2, daha genel zaman serisi tahmini amacıyla geliştirilmiştir.
Deneyde bu modeller, özel fine-tuning yapılmadan 2026 döneminin her saatinde Bitcoin, Ethereum ve Solana için önceki 512 saatten sonraki saatin fiyat hareketini tahmin etmiştir. Chronos-2 ayrıca günlük volatilite için de değerlendirilmiştir.
| Model | Deney | Raporlanan sonuç | Sınır |
|---|---|---|---|
| Chronos-2 | Sonraki saatlik yön | %49,2–49,6 doğruluk | Bu testte yön tahmini güçlü değil |
| Kronos-small | Sonraki saatlik yön | %49,6–52,2 doğruluk | Varlık başına 1.812 saat; küçük farklar belirsizlik içinde |
| Chronos-2 | Ertesi günün log volatilitesi | \(R^2=0,64–0,67\) | Aynı dönemde HAR'dan düşük |
| HAR | Ertesi günün log volatilitesi | \(R^2=0,77–0,89\) | Aynı günler üzerindeki karşılaştırma |
Son satırlardaki 0,77–0,89 HAR değerleri, önceki uzun walk-forward deneyindeki 0,54–0,63 değerleriyle karıştırılmamalıdır. Kaynak bunları farklı değerlendirme dönemlerinde sunmaktadır.
Sonuç, büyük bir ön eğitimli modelin bütün finansal tahmin görevlerinde küçük ve konuya özel tasarlanmış yöntemlerden üstün olacağı varsayımını desteklememektedir.
Backtest Overfitting Nedir ve 20.000 Rastgele Strateji Neden Önemlidir?
Backtest overfitting, birçok strateji veya parametre birleşimi aynı tarihsel veride denendiğinde, en yüksek geçmiş performansın gerçek tahmin becerisinden çok o döneme tesadüfen uyum sağlamasından kaynaklanabilmesidir. Çalışmada hiçbir piyasa bilgisi kullanmayan 20.000 rastgele stratejiden en iyisinin 1,56 Sharpe oranına ulaşması, yalnız en iyi geçmiş sonucu sunmanın bilimsel kanıt için yetersiz olduğunu göstermektedir.
792 teknik strateji nasıl oluşturuldu?
Yazar, 12 büyük kripto varlığı üzerinde 66 teknik strateji kuralı uygulamıştır:
\[ 66\times12=792. \]
Strateji aileleri hareketli ortalama kesişmeleri, fiyat kanalı kırılmaları, RSI tabanlı ortalamaya dönüş ve Bollinger Bands tabanlı ortalamaya dönüş kurallarını içerir.
Stratejilerin her biri taraf başına 5 bp ücret dikkate alınarak iki ayrı dönemde değerlendirilmiştir: 2021–2023 ve 2024–Ekim 2026.
İlk dönem performans sıralamasıyla ikinci dönemin sıralaması arasındaki rank correlation yaklaşık 0,45'tir. Kaynak, bunun önemli bir bölümünün yüksek ücret ödeyen ve aşırı sık işlem yapan başarısız kuralların iki dönemde de kötü sonuç vermesinden kaynaklandığını belirtir.
Ancak en iyi stratejilerde aynı kararlılık görülmemektedir.
| Ölçüt | 2021–2023 | 2024–Ekim 2026 |
|---|---|---|
| En iyi 20 stratejinin ortalama Sharpe oranı | 1,56 | 0,19 |
| İkinci dönemde para kaybeden seçilmiş strateji | — | 20 stratejinin 6'sı |
Geçmişteki yüksek Sharpe oranının sonraki dönemde büyük ölçüde düşmesi, bir performans sıralamasının doğrudan gelecekteki başarının garantisi olmadığını göstermektedir.
Rastgele strateji deneyi
Yazar, hiçbir fiyat veya piyasa bilgisi kullanmayan 20.000 rastgele strateji üretmiştir. Her strateji rastgele long veya short pozisyonda kalır ve ortalama günde yaklaşık bir kez yön değiştirir.
Stratejiler ücret ödedikleri için ortalama Sharpe oranları negatiftir. Ancak çok sayıdaki rastgele sonuç arasından yalnız en yüksek değerin seçilmesi etkileyici görünen bir sonuç yaratabilir.
| Strateji havuzu | En yüksek Sharpe oranı |
|---|---|
| Ortalama rastgele strateji | −0,55 |
| 10 rastgele stratejinin en iyisi | 0,32 |
| 1.000 rastgele stratejinin en iyisi | 1,20 |
| 20.000 rastgele stratejinin en iyisi | 1,56 |
Bu gözlemde rastgele stratejiler bilgi kullanarak öğrenmemiştir. Sharpe oranının artması, en iyi sonucun çok daha büyük aday havuzundan seçilmesinden kaynaklanmaktadır.
Beklenen en yüksek Sharpe oranı
Çalışma, Bailey ve López de Prado (2014) tarafından verilen, bağımsız ve normal dağıldığı varsayılan tahmini Sharpe oranları için beklenen maksimum değer yaklaşımını kullanır:
\[ \begin{aligned} \mathbb{E}\!\left[ \max_N\widehat{SR} \right] \approx {}& \mathbb{E}[\widehat{SR}] +\sqrt{V}\Bigg[ (1-\gamma) \Phi^{-1}\!\left(1-\frac{1}{N}\right) \\ &+\gamma \Phi^{-1}\!\left(1-\frac{1}{Ne}\right) \Bigg]. \end{aligned} \]
Burada \(\widehat{SR}\), veriden tahmin edilen Sharpe oranıdır. \(N\), denenen strateji sayısıdır. \(\mathbb{E}[\widehat{SR}]\), aday stratejilerin ortalama Sharpe oranı; \(V\), tahmini Sharpe oranlarının varyansıdır. \(\Phi^{-1}\), standart normal dağılımın ters kümülatif dağılım fonksiyonu; \(\gamma\approx0,5772\), Euler–Mascheroni sabiti; \(e\), Euler sayısıdır.
Bu ifade, denenen aday sayısı büyüdükçe yalnız rastgelelik nedeniyle ortaya çıkan en yüksek gözlenen Sharpe değerinin de büyümesini açıklar. Kaynak, bu büyümenin büyük \(N\) için yaklaşık \(\sqrt{2\ln N}\) ölçeğinde gerçekleştiğini belirtmektedir.
Formülün uygulama koşulu önemlidir: adayların bağımsız ve normal dağılan tahmini performans değerleriyle temsil edildiği idealize bir maksimum değer yaklaşımıdır. Gerçek teknik stratejiler birbirleriyle korelasyonlu olabilir. Dolayısıyla formülün amacı her piyasada kesin maksimumu vermek değil, çoklu strateji denemelerinin beklenen seçim avantajını hesaplamaktır.
Deflated Sharpe ratio neyi sorgular?
Deflated Sharpe ratio (DSR), yüksek gözlenen Sharpe değerini strateji seçim sayısı, test uzunluğu ve getiri dağılımının normalden sapmasıyla birlikte değerlendiren istatistiksel yaklaşımdır. Amaç, en iyi seçilmiş stratejinin ölçülen Sharpe oranının sıfırdan gerçekten yüksek olma olasılığı hakkında daha ihtiyatlı değerlendirme yapmaktır.
Çalışmada en iyi teknik stratejinin örneklem içi Sharpe oranı 1,81'dir. Ancak 792 denemeye ve sonuçların değişkenliğine göre rastgelelik altında beklenen en iyi Sharpe yaklaşık 2,04 olarak hesaplanmıştır.
Yazar, seçilen stratejinin gerçek Sharpe oranının sıfırdan yüksek olma olasılığını %35 olarak raporlamıştır.
Bu strateji Dogecoin üzerinde 12 saatlik ve 24 saatlik hareketli ortalama kesişimine dayanmaktadır. İlginç biçimde sonraki dönemde de 1,21 Sharpe oranı elde etmiştir.
Bu sonuç, DSR'nin bir stratejiyi kesin olarak başarısız ilan etmediğini gösterir. DSR, geçmiş testin tek başına yeterli kanıt oluşturmadığını ve tesadüfi üstünlük ihtimalinin hesaba katılması gerektiğini bildirir.
LLM Modelleri Geçmiş Bitcoin Fiyatlarını Hatırlarken Geleceği Tahmin Edebilir mi?
Bir büyük dil modeli geçmiş piyasa olayları hakkında eğitim verilerinden bilgi edinmişse, tarihsel Bitcoin fiyatlarını veya fiyat yönlerini hatırlayabilir; bu başarı o tarihte bilinmeyen geleceği tahmin ettiğini kanıtlamaz. Çalışmada yedi açık model, yayımlanmalarından en az bir yıl önceki aylarda %60,0, yayımlandıktan sonraki aylarda ise %46,8 yön sınıflandırma başarısı göstermiştir.
Kısa canlı işlem deneyleri neden yeterli değil?
Kaynak, Ekim–Kasım 2025 döneminde yürütülen Alpha Arena deneyini tartışmaktadır. Altı büyük dil modelinin her birine 10.000 dolar verilmiş ve Hyperliquid üzerinde kripto perpetual futures işlemleri yapmaları sağlanmıştır.
Modeller her iki veya üç dakikada bir fiyat ve gösterge bilgisi alarak işlem yönü, varlık, pozisyon büyüklüğü, kaldıraç ve çıkış planı üretmiştir.
17 günlük deneyde Qwen3-Max yaklaşık %23, DeepSeek V3.1 yaklaşık %5 kazanç elde ederken Claude Sonnet 4.5, Grok 4, Gemini 2.5 Pro ve GPT-5 modellerinin hesapları yaklaşık üçte bir ile üçte iki arasında değer kaybetmiştir.
Bu veriler yazarın kendi yürüttüğü deney değil, Nof1 tarafından gerçekleştirilen ve kaynakta incelenen dış deneydir.
Kaynak, işlem sonuçlarını benzer risk altında rastgele işlem yapan stratejilerin beklenen dağılımıyla karşılaştırmaktadır. Altı modelin tamamı rastgele işlem yapan stratejilerin belirsizlik bantları içinde kalmıştır. Bu nedenle 17 günlük sonuçları modellerin kalıcı yatırım becerisi sıralaması olarak yorumlamak doğru değildir.
Sharpe oranının örnekleme belirsizliği
Kaynak, basitleştirici varsayımlar altında \(D\) günlük kripto işlem kaydından hesaplanan yıllıklaştırılmış Sharpe oranı için yaklaşık standart hata ilişkisini verir:
\[ SE(\widehat{SR}) \approx \sqrt{\frac{365}{D}}. \]
Burada \(D\), gözlemin takvim günü cinsinden uzunluğudur. \(SE\), tahmin edilen Sharpe oranının istatistiksel belirsizliğini ifade eder.
Alpha Arena'nın 17 günlük süresi için:
\[ SE(\widehat{SR}) \approx \sqrt{\frac{365}{17}} \approx4{,}6. \]
Bu yüksek belirsizlik altında kısa süreli büyük kazanç veya kayıplar kalıcı beceriyi istatistiksel olarak ayırt etmek için yetersiz kalabilir.
Kaynak, bu basitleştirilmiş değerlendirmede sıfırdan anlamlı biçimde ayrışmak için yıllıklandırılmış Sharpe oranının yaklaşık 9'un üzerinde olması gerektiğini, Sharpe oranı 1 düzeyindeki bir stratejiyi göstermek için ise yaklaşık dört yıllık günlük getiri kaydı gerektiğini belirtmektedir.
Bu ilişki günlük getirilerin bağımsızlığı gibi basitleştirmeler içerir; gerçek finansal getirilerde otokorelasyon ve ağır kuyruklar belirsizliği değiştirebilir.
Diğer LLM işlem çalışmaları ne raporladı?
| Çalışma | Test kapsamı | Kaynakta aktarılan bulgu |
|---|---|---|
| AI-Trader | 6 model, 10 coin, Kasım 2025'te yaklaşık 2 hafta | 6 modelin 5'i aynı coin'lerin endeksinden düşük sonuç |
| StockBench | 13 model, 20 Dow hissesi, yaklaşık 4 ay | −%2,8 ile +%2,5 getiri; basit elde tutma yaklaşık +%0,4 |
| StockBench, düşen piyasa testi | 2025 başındaki farklı dönem | İncelenen bütün ajanlar elde tutmadan düşük sonuç |
| LiveTradeBench | Genel model sıralaması ile işlem sonuçlarının ilişkisi | Rank correlation: 0,05 |
| İki LLM ajan filosu | Yaklaşık 6 aylık üretim kaydı, Hyperliquid üzerinde 500–600 kullanıcı ajanı | %41 kazançlı gidiş-dönüş işlem; medyan kaldıraç 5 |
Son satırdaki altı aylık çalışma için yazar ayrıca kapanan pozisyonların %3,2'sinin tasfiye ile sonuçlandığını ve tasfiyelerin brüt kaybın %74'ünü oluşturduğunu aktarmaktadır.
Bu sonuçların yöntemi ve veri dönemleri aynı değildir. Dolayısıyla tablo, bütün modellerin tek bir ortak kontrollü deneyde karşılaştırıldığı izlenimi vermemelidir.
Tarihsel bilgi sızıntısı deneyi
Yazar, Mayıs 2024–Şubat 2026 arasında yayımlanmış yedi açık dil modelini Bitcoin'in Ocak 2018–Ekim 2026 tarihsel verileri üzerinde sorgulamıştır.
Sorular üç gruba ayrılmıştır:
- Her ayın 1. ve 15. günündeki Bitcoin kapanış fiyatı,
- belirli bir ayda Bitcoin'in yükselip yükselmediği,
- belirli bir haftada Bitcoin'in yükselip yükselmediği.
Deney Kaggle GPU'larında 16-bit precision ile, web araması ve dış araç erişimi olmadan gerçekleştirilmiştir. Yön sorularında modelin uzun metin cevabı yerine “up” ve “down” için ilk token olasılıkları kullanılmıştır. Ayrıca sürekli “up” diyen bir modelin başarılı görünmesini önlemek amacıyla her modelin kararları kendi medyan olasılık değerine göre ayrılmıştır.
Kaynakta Mistral 7B'nin bazı eski tarihsel kapanış fiyatlarını %3–5 medyan hatayla verdiği; Qwen3.5 9B ve Olmo 3 7B gibi modellerin bilgi dönemlerinin daha farklı biçimde sonlandığı gösterilmektedir.
| Değerlendirme dönemi | Doğru sınıflandırma | Yanıt sayısı |
|---|---|---|
| Modelin yayımlanmasından en az 1 yıl önce biten aylar | %60,0 | 525 |
| Model yayımlandıktan sonraki aylar | %46,8 | 126 |
| Haftalık, daha eski dönemler | %53,3 | Kaynak bu cümlede ayrı toplam vermiyor |
| Haftalık, model sonrası dönemler | %49,0 | Kaynak bu cümlede ayrı toplam vermiyor |
Eski dönemlerin daha yüksek skorla sınıflandırılması, özellikle Bitcoin gibi geniş biçimde haberleştirilmiş bir varlık için eğitim verilerinden öğrenilen tarihsel olay bilgisinin ölçümü etkileyebileceğini göstermektedir. Ancak kaynak her tekil cevabın hangi eğitim belgesinden hatırlandığını doğrudan göstermez. Sonuç, tarihsel ezberleme etkisiyle uyumlu bir bulgudur.
OLMo 2 örneği: Geriye dönük test nasıl yanıltabilir?
Kaynak, OLMo 2 7B'nin tarihsel aylık yön cevaplarından oluşturulan varsayımsal bir alım-satım stratejisini ele alır.
Modelin yayımlanmasından önceki Ocak 2018–Kasım 2024 dönemi üzerinde başlangıçtaki 1 dolar 245 dolara ulaşırken Bitcoin'i elde tutma yaklaşık 7 dolara ulaşmıştır.
Ancak modelin Aralık 2024'te yayımlanmasından sonraki yaklaşık 22 aylık bölümde aynı strateji %19 değer kaybetmiştir.
Bu sonucun temel yorumu, tarihsel dönemdeki etkileyici geriye dönük performansın o dönemde canlı olarak kullanılabilecek bir modelin başarısını temsil etmemesidir. Çünkü model, araştırmanın yapıldığı tarihte geçmişin sonrasını içeren metinlerle eğitilmiş olabilir.
Yazarın yedi model için aktardığı karşılaştırmada, model öncesi dönemde stratejilerin sermaye çarpanları yaklaşık 8–245 aralığındayken model sonrası dönemde 0,54–1,31 aralığına gerilemiştir.
Bu nedenle geçmiş bir tarihe ait finansal sorularla LLM değerlendirmesi yapılırken modelin eğitim sonlanma tarihi, veri kesimi ve test döneminin gerçekten bu tarihten sonra olup olmadığı açıkça kontrol edilmelidir.
LLM'lerin daha uygun kullanım alanları
Kaynak LLM'leri finansal araştırmada tamamen yararsız görmemektedir. Daha güvenilir görülen görevler arasında araştırma hipotezleri hazırlama, kod yazma, veri işleme hatlarını kurma, test ve izleme araçlarını geliştirme, teknik belgeleri okuma, haber ve sözleşme inceleme bulunur.
Yazar, bir araştırma modelinin yüzlerce yeni strateji üretmesinin kendi başına başarı olmadığını vurgular. Üretilen her yeni strateji, önceki bölümlerde açıklanan çoklu deneme ve backtest overfitting riskini de büyütmektedir.
Metinde Man Group'un LLM destekli araştırma sürecinde hipotez önerme, kodlama ve istatistiksel test görevlerini farklı ajanlara dağıttığı aktarılır. Buradaki temel ilke, araştırma fikrinin insan veya LLM tarafından önerilmiş olmasından bağımsız olarak aynı ölçme ve doğrulama standartlarından geçmesidir.
Çalışmanın Yöntemi ve Bulguları
Özgün deneyler ile aktarılan çalışmaların ayrımı
Bu Zenodo yayını karma yöntemli teknik bir araştırma yazısıdır. Bütün sonuçlar yazarın kendi kontrolündeki tek bir deneysel protokolün parçaları değildir.
| İçerik | Kanıt türü | Ana sonuç |
|---|---|---|
| LightGBM saatlik yön tahmini | Yazarın Binance verileri üzerindeki hesaplamalı deneyi | BTC %53,9; ETH %53,8; SOL %52,9 |
| Ücretli strateji geriye dönük testi | Yazarın hesaplamalı strateji değerlendirmesi | Yüksek işlem sıklığında küçük avantajın ücretlerle kaybolması |
| Order-book maliyet örnekleri | Altı piyasa derinliği görüntüsünden hesaplama | Likidite azaldıkça piyasa emri maliyetinin artması |
| HAR volatilite tahmini | Yazarın zaman serisi modeli deneyi | BTC 0,54; ETH 0,57; SOL 0,63 örneklem dışı \(R^2\) |
| 792 teknik strateji | Yazarın çoklu geriye dönük test deneyi | En iyi geçmiş Sharpe: 1,56; sonraki dönem: 0,19 |
| 20.000 rastgele strateji | Yazarın rastgele strateji deneyi | En iyi Sharpe: 1,56 |
| Yedi LLM ile tarihsel Bitcoin soruları | Yazarın model değerlendirmesi | Önceki aylar %60,0; yayımlanma sonrası %46,8 |
| Kronos / Chronos-2 | Yazarın sıfırdan uyarlamasız tahmin deneyi | Yön tahmini sınırlı; HAR volatilitede daha güçlü |
| Alpha Arena ve diğer ajan testleri | Başka araştırmalardan aktarılan bulgular | Kısa testlerin beceri ölçümünde yetersizliği |
| Güvenlik vakaları ve dolandırıcılık raporları | Atıflı dış olay ve kurum raporlarının değerlendirilmesi | Ajan izinleri, güvenilmeyen içerik ve para transferi riskleri |
LLM ajanı neden teknik güvenlik riski oluşturur?
Bir dil modelinin işlem yapabilmesi için araçlara, API'lere veya bir aracı yazılıma bağlanması gerekir. Eğer model güvenilmeyen web sayfalarını, haber metinlerini, sosyal medya iletilerini ya da kalıcı hafıza kayıtlarını talimat olarak yorumlarsa, işlem kararları dışarıdan etkilenebilir.
Bu saldırı sınıfına prompt injection denir. Prompt injection, modelin asli görev talimatlarına uyması gerekirken daha düşük güven düzeyindeki içerikten gelen talimatları uygulamaya yönlendirilmesidir.
Kaynak, özellikle dört risk yolunu ele alır:
- Web sayfası veya sosyal medya iletisinde gizlenmiş talimatlar,
- ajanın uzun dönem hafızasına yerleştirilen yanıltıcı kayıtlar,
- kötü niyetli üçüncü taraf araç veya eklentiler,
- özel anahtar ya da para transfer izni taşıyan bileşenlerin kötüye kullanılması.
Bu risklerin her biri aynı mekanizma değildir. Örneğin ele geçirilmiş bir yönetim paneli klasik erişim kontrolü ihlalidir. Kötü niyetli bir metnin model tarafından komut gibi yorumlanması ise prompt injection mekanizmasıdır. Kaynak, bazı olaylarda bu ayrımı açıkça vurgulamaktadır.
İşlem izni ile para çekme izni neden ayrılmalıdır?
Kaynak, 2026 döneminde borsaların ajan araçlarında işlem izninin ve varlık transferinin ayrıştırılması yönünde önlemler bulunduğunu aktarmaktadır. Örnek olarak ayrı alt hesapta işlem yapma, emirlerin kullanıcının cihazında imzalanması ve sanal fonlarla paper trading gibi yaklaşımlar tartışılır.
Modelin dış cüzdana para gönderme yetkisinin olmaması, doğrudan varlık çalınması riskini azaltabilir. Fakat model yanlış pozisyon açabiliyor, aşırı kaldıraç kullanabiliyor veya günlük zarar sınırını aşabiliyorsa para çekme yetkisinin kapalı olması finansal kayıp riskini tek başına ortadan kaldırmaz.
Yazarın güvenlik yaklaşımı, kritik risk parametrelerinin LLM tarafından değiştirilemeyen sıradan program koduyla uygulanmasını gerektirir. Pozisyon büyüklüğü, maksimum kaldıraç ve günlük zarar sınırları modelin ürettiği metinle değiştirilememelidir.
Kaynakta aktarılan güvenlik olaylarının niteliği
Metin Freysa, AIXBT ve Grok/Bankrbot gibi örnekleri farklı saldırı türlerini açıklamak için ele alır. Bunlar yazarın Binance fiyat verileriyle gerçekleştirdiği özgün deneyler değildir; kaynakta atıf verilen dış olay anlatımlarıdır.
Örneğin Freysa olayında bir ajanın para göndermemesini amaçlayan kural, kullanıcı mesajlarının etkisiyle aşılmıştır. AIXBT için aktarılan olayda ise ekip açıklamasına göre yetkisiz yönetim paneli erişimi söz konusudur; bu nedenle onu doğrudan yalnız prompt injection olarak tanımlamak doğru olmaz.
Kaynak ayrıca kötü niyetli üçüncü taraf araç, eklenti ve model API aracılarının gizli anahtarları açığa çıkarabilme riskini tartışır. Bu örneklerin ayrıntılı olay kayıtlarının bağımsız doğrulanması, bu yazının asli Binance veri deneyinin kapsamı dışındadır; Verianla, kaynakta aktarılan iddiaları doğrulanmış yeni bir saha deneyine dönüştürmemektedir.
Yapay zekâ botu vaatleri ve doğrulama soruları
Çalışma, yüksek ve sabit getiri vaatlerinin özellikle dikkatle değerlendirilmesi gerektiğini belirtir. Metin, CFTC ve SEC gibi düzenleyici kurumların yayımladığı müşteri uyarılarına ve dava açıklamalarına atıf yapmaktadır.
Bir ticari botun başarısını değerlendirmek için yalnız tanıtım grafiğine bakmak yeterli değildir. Kaynak mantığından hareketle aşağıdaki bilgilerin birbirinden ayrılması gerekir:
- Gösterilen sonuç gerçek zamanlı işlem kaydı mı, tarihsel backtest mi?
- Kaç farklı strateji veya parametre denendikten sonra en iyi sonuç seçildi?
- Test döneminde modelin eğitim verisi dışında kalan tarihler mi kullanıldı?
- Komisyon, spread, kayma ve işlem gecikmesi hesaba katıldı mı?
- Performans yalnız birkaç gün mü, yoksa farklı piyasa koşullarını içeren uzun bir dönem mi kapsıyor?
- Fonların veya özel anahtarların kontrolü kimde?
- Modelin para çekme, transfer, kaldıraç veya zarar limitlerini değiştirme yetkisi var mı?
Fiyat yönü tahmini gerektirmeyen cash-and-carry yaklaşımı
Kaynak yalnız tahmin modellerini incelemekle kalmayıp fiyat yönünü öngörmeyi gerektirmeyen bazı piyasa stratejilerini de açıklar. Bunlardan biri spot varlık ile aynı varlığın perpetual futures sözleşmesinde ters yönde pozisyon alma yaklaşımıdır.
Perpetual futures, belirli bir vade sonunda sona ermek zorunda olmayan vadeli işlem sözleşmesidir. Sözleşme fiyatının spot piyasaya yakın kalmasına yardımcı olmak için taraflar arasında funding payment uygulanabilir.
Cash-and-carry yaklaşımında bir varlık spot piyasada alınır ve nominal büyüklüğü eşleşen perpetual futures sözleşmesinde short pozisyon açılır. Spot fiyat yükseldiğinde spot pozisyon değer kazanırken short pozisyon zarar edebilir; düştüğünde tersi gerçekleşir. İdeal eşleşme altında doğrudan fiyat yönü riski azaltılır ve belirli koşullarda funding ödemeleri elde edilir.
Bu yaklaşım risksiz arbitraj olarak sunulmamalıdır. Farklı sözleşme fiyatları, marjin yükümlülükleri, fonlama oranının işaret değiştirmesi, borsa iflası ve zorunlu pozisyon kapatılması risk oluşturmaktadır.
Kaynağa göre Binance perpetual funding mekanizmasında belirli varsayılan koşullarda sekiz saatte %0,01 düzeyinde bir oran kullanılabilmektedir; bunun yıllığa basit ölçeklenmesi yaklaşık %11 düzeyindedir. Ancak bu oran sürekli ödenen sabit faiz değildir ve gerçek funding rate zamana göre değişir.
| Varlık ve dönem | Kaynakta raporlanan yıllık funding getirisi |
|---|---|
| Bitcoin, 2021 | %30,6 |
| Ethereum, 2021 | %37,5 |
| Bitcoin, 2021 sonrası dönemlerde | Yaklaşık %4–12 aralığında |
| Bitcoin, 2026 Ekim sonuna kadar | %3,1 |
Yazar, 2026 dönemindeki funding ödemelerinin yaklaşık dörtte birinin ters yönde gerçekleştiğini de belirtmektedir. Bu nedenle geçmişteki yıllık funding geliri gelecekte sürekli pozitif bir gelir olarak kabul edilemez.
Piyasa-nötr pozisyon neden risksiz değildir?
Kaynak, 10 Ekim 2025 piyasa stresinde Bitcoin'in yaklaşık 80 dakikada %12,6, Ethereum'un %14,1 ve Solana'nın %17,8 düştüğünü; toplam kaldıraçlı pozisyon tasfiyelerinin 19 milyar doları aştığının bildirildiğini aktarmaktadır.
Bu olayın incelenen mekanizması auto-deleveraging (ADL), yani borsanın zararları karşılayabilmek amacıyla bazı karşı taraf pozisyonlarını zorunlu azaltması veya kapatmasıdır.
Cash-and-carry pozisyonunda spot varlık açık kalırken hedge amaçlı short pozisyon borsa tarafından kapatılırsa yatırımcı artık önceki düzeyde korunmamaktadır. Kaynak ayrıca varlıkların tutulduğu borsanın ödeme gücü ve para çekme imkânı gibi karşı taraf risklerini vurgular.
Dolayısıyla fiyat riskinin hedge edilmesi, marjin, tasfiye ve karşı taraf risklerinin tamamını ortadan kaldırmaz.
Çalışmanın desteklediği temel sonuçlar
- İncelenen saatlik kripto serilerinde düşük fakat ölçülebilir yön tahmin avantajları bulunabilir.
- Yüksek tahmin doğruluğu, sık işlem yapan stratejilerde ücretlerden sonra kârlılık garantisi vermez.
- İncelenen verilerde volatilite, fiyat yönüne göre daha güçlü geçmiş bağımlılık ve daha yüksek örneklem dışı tahmin başarısı göstermiştir.
- Volatiliteye göre pozisyon büyüklüğü ayarlama, kaynakta incelenen örneklerde riskin büyüklüğünü azaltmıştır.
- Çok sayıda strateji arasından en iyi geriye dönük sonucu seçmek, rastgele karar veren stratejilerde bile etkileyici Sharpe değerleri yaratabilir.
- LLM'lerin yayımlanma öncesi tarihsel sorulardaki başarısı, modelin eğitim sırasında öğrenmiş olabileceği bilgileri içerdiğinden geleceğe yönelik tahmin becerisinin tarafsız ölçümü değildir.
- Büyük dil modellerinin araştırma, kod geliştirme ve belge çözümleme gibi yardımcı görevlerde kullanılması, doğrudan ve sınırsız para yönetimi yetkisi verilmesinden farklı bir uygulamadır.
- Finansal ajanlarda güvenilmeyen içerik, eklenti ve özel anahtar erişimi ayrı güvenlik denetimleri gerektirir.
Çalışmanın desteklemediği yorumlar
- “Yapay zekâ hiçbir zaman kripto piyasasında para kazandıramaz” sonucu çıkarılamaz.
- LightGBM'nin %53,9 doğruluğunun bütün piyasa dönemlerinde aynı kalacağı garanti değildir.
- İncelenen ücret ve işlem sıklığı varsayımlarından farklı bir altyapıda bütün stratejilerin kesin zararlı olacağı söylenemez.
- Volatilite tahminindeki başarı, ertesi gün fiyat yönünün başarılı tahmin edildiği anlamına gelmez.
- Tek bir yüksek Sharpe oranı gerçek beceriyi kanıtlamaz; ancak her yüksek Sharpe sonucunun da mutlaka rastgele olduğu söylenemez.
- LLM'lerin geçmiş fiyatları hatırlaması, belirli bir geçmiş tarihe ait her cevabın ezberden geldiğinin doğrudan kanıtı değildir.
- Kısa süreli LLM işlem yarışmaları modellerin kalıcı finansal beceri sıralamasını vermez.
- Cash-and-carry veya funding stratejileri risksiz, sabit getirili finansal ürünler değildir.
- Bir botun işlem emri verebilmesi, siber güvenlik bakımından güvenli olduğu anlamına gelmez.
Yöntemsel sınırlılıklar ve yeniden üretilebilirlik
Deney kaynakları: Yazar kendi hesaplamaları için Binance public market data kullanmıştır. Ancak kaynakta tartışılan bütün finansal ajan örnekleri aynı veri sağlayıcısı veya aynı test protokolüne dayanmamaktadır.
Tarihsel ayrım: LightGBM değerlendirmesinde walk-forward düzeni ve bir günlük boşluk tanımlıdır. Bu yöntem hedef sızıntısını azaltır; gelecekte gerçekleşecek tüm olası piyasa rejimlerini önceden kapsamaz.
İşlem maliyeti: Modelin yön tahminiyle yapılan strateji değerlendirmesi, kaynakta da belirtildiği gibi bazı execution varsayımları bakımından iyimserdir. Kapanış fiyatından gecikmesiz işlem ve fee dışında ek slippage olmaması gerçek uygulamada garanti edilemez.
Çoklu strateji denemeleri: 792 teknik strateji karşılaştırmasının yüksek geçmiş performansı, sonraki dönemde büyük ölçüde azalmıştır. Bu durum tek bir in-sample optimumun yeterli kanıt olmadığını gösterir.
Rastgele stratejiler: 20.000 rastgele strateji deneyindeki maksimum Sharpe, belirli maliyet ve rastgele işlem üretimi varsayımlarına bağlıdır; bütün finansal stratejiler için evrensel bir üst sınır değildir.
LLM değerlendirmesi: Modellerin tarihsel fiyat bilgisini ne zaman öğrendiği bütün eğitim belgeleri düzeyinde doğrudan izlenmemektedir. Yayımlanma tarihi öncesi ve sonrası karşılaştırmaları bilgi sızıntısı riskini göstermektedir; her cevabın kesin kaynağını belirlemez.
Model hiperparametreleri: Kaynak LightGBM'yi shallow-tree gradient boosting modeli olarak açıklamakta, ancak PDF'de bütün eğitim hiperparametrelerini ve yeniden çalıştırma komutlarını eksiksiz listelememektedir.
İşlem sıklığı: Farklı stratejilerin işlem sayıları ve ücretleri karşılaştırmanın temel değişkenleridir. Yalnız brüt getiri grafiğinin incelenmesi yeterli değildir.
Güvenlik olayları: Kaynakta yer alan kamuya açık olaylar ve düzenleyici işlem iddiaları birincil Binance deneyinden değil, atıf verilen haber, araştırma veya kurum açıklamalarından gelmektedir. Her olayın nihai hukuki ve teknik durumu bu makalede yeniden soruşturulmamıştır.
Kaynak ve Yöntem Notu
Özgün başlık: AI crypto trading bots: what machine learning and LLMs can and can't do
Türkçe yayın başlığı: Yapay Zekâ Destekli Kripto Alım-Satım Botları: Makine Öğrenmesi ve Büyük Dil Modelleri Neleri Yapabilir, Neleri Yapamaz?
Yazar: Eva Koroleva.
Yazar sırası: Tek yazarlı çalışma.
Eş katkı: Uygulanamaz; tek yazarlı.
Corresponding author: PDF'de ayrı bir corresponding-author işareti belirtilmemiştir.
Kurum/afiliyasyon: PDF'nin bibliyografik başlığında kurumsal afiliyasyon ayrıca bildirilmemiştir; yazarın çalıştığı kurum veya akademik unvan tahmin edilmemiştir.
Yayın tarihi: 3 Kasım 2026.
DOI: 10.5281/zenodo.24114945.
Yayın platformu: Zenodo.
İlk yayın: Yazarın blogunda yayımlanmış teknik araştırma yazısı.
İlk yayın adresi: https://xmarva.github.io/blog/2026/ai-crypto-trading/
Resmî DOI bağlantısı: https://doi.org/10.5281/zenodo.24114945
Kaynak türü: Özgün veri analizi ve hesaplamalı deneyler ile literatür, piyasa uygulamaları ve güvenlik örneklerini birleştiren teknik inceleme.
Hakemlik: Hakemli dergi veya konferans yayını olarak doğrulanmamıştır. Zenodo kaydı bağımsız akademik hakemlik kanıtı değildir.
Yayıncı/dergi/cilt/sayı: Kaynak bir dergi makalesi olarak tanımlanmadığından doğrulanmış dergi, cilt veya sayı bilgisi bulunmamaktadır.
Lisans: Creative Commons Attribution 4.0 International (CC BY 4.0); PDF'nin ilk sayfasında beyan edilmiştir.
Atıf: Eva Koroleva (2026), AI crypto trading bots: what machine learning and LLMs can and can't do, Zenodo, DOI 10.5281/zenodo.24114945.
Finansman: PDF'de ayrı bir funding declaration belirlenmemiştir.
Çıkar çatışması: PDF'de ayrı competing interests declaration belirlenmemiştir.
Veri erişimi: Özgün fiyat deneylerinde Binance public data kullanılmıştır. PDF'de bütün işlenmiş deney veri tablolarını tek bir yeniden indirilebilir veri paketi olarak sunan açık bir arşiv bağlantısı belirtilmemiştir.
Kod erişimi: PDF'nin kendi içinde bütün deneylerin kodunu ve çalıştırma sürümlerini içeren doğrulanmış tek bir repository bağlantısı belirtilmemiştir.
Temel sayısal çalışma dönemi: Saatlik verilerde geçmiş gözlem dönemi 2021–Ekim 2026; LightGBM walk-forward testleri Ocak 2022–Ekim 2026.
Makine öğrenmesi: LightGBM gradient boosting.
Volatilite modeli: Heterogeneous Autoregressive (HAR), Corsi (2009).
Teknik strateji deneyi: 66 kural × 12 kripto varlığı = 792 strateji; 2021–2023 ve 2024–Ekim 2026 karşılaştırması.
Rastgele strateji deneyi: 20.000 rastgele long/short stratejisi.
LLM tarihsel bilgi deneyi: Yedi açık dil modeli; Ocak 2018–Ekim 2026 tarihsel Bitcoin soruları; 16-bit inference, Kaggle GPU, dış araç ve web erişimi olmadan.
Zaman serisi temel model deneyi: Kronos-small ve Chronos-2; 2026 saatlik fiyat yönü ve günlük volatilite değerlendirmeleri.
Temel maliyet varsayımı: Ücret karşılaştırmalarında taraf başına farklı baz puan düzeyleri; yaklaşık 10 bp gidiş-dönüş taker ücreti.
Matematiksel öğretim: Logaritmik getiri, beklenen işlem kârı, maliyet sonrası gerekli hit rate, günlük gerçekleşmiş varyans, HAR regresyonu, Sharpe çoklu deneme maksimumu ve Sharpe standart hata yaklaşımı kaynak matematiğine dayanarak açıklanmıştır.
Kaynak şekiller: Toplam 19 şekil bulunmaktadır. Verianla içinde yöntemsel olarak yeniden inşa edilen içerikler walk-forward protokolü, işlem maliyeti eşiği, rastgele stratejilerde maksimum Sharpe etkisi ve finansal ajanların güven sınırlarıdır. Özgün şekillerin grafik kompozisyonları kopyalanmamış; tam ham serisi verilmeyen zaman grafiklerinin ara değerleri uydurulmamıştır.
Kaynak referansları: Özgün metin 54 referans içerir. Burada ele alınan diğer araştırmaların bulguları, Eva Koroleva'nın kendi hesaplamalarıymış gibi sunulmamıştır.
Temel yorum sınırı: Geriye dönük tahmin başarısı, ücret sonrası net kârlılık ve canlı yatırım başarısıyla eşdeğer değildir. Kısa testlerdeki LLM getiri sıralamaları uzun dönemli beceriyi kanıtlamaz. Tarihsel veriyi bilen LLM üzerinde yapılan geçmiş tarihli testler gerçek ileriye dönük tahmin başarısını olduğundan yüksek gösterebilir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir