


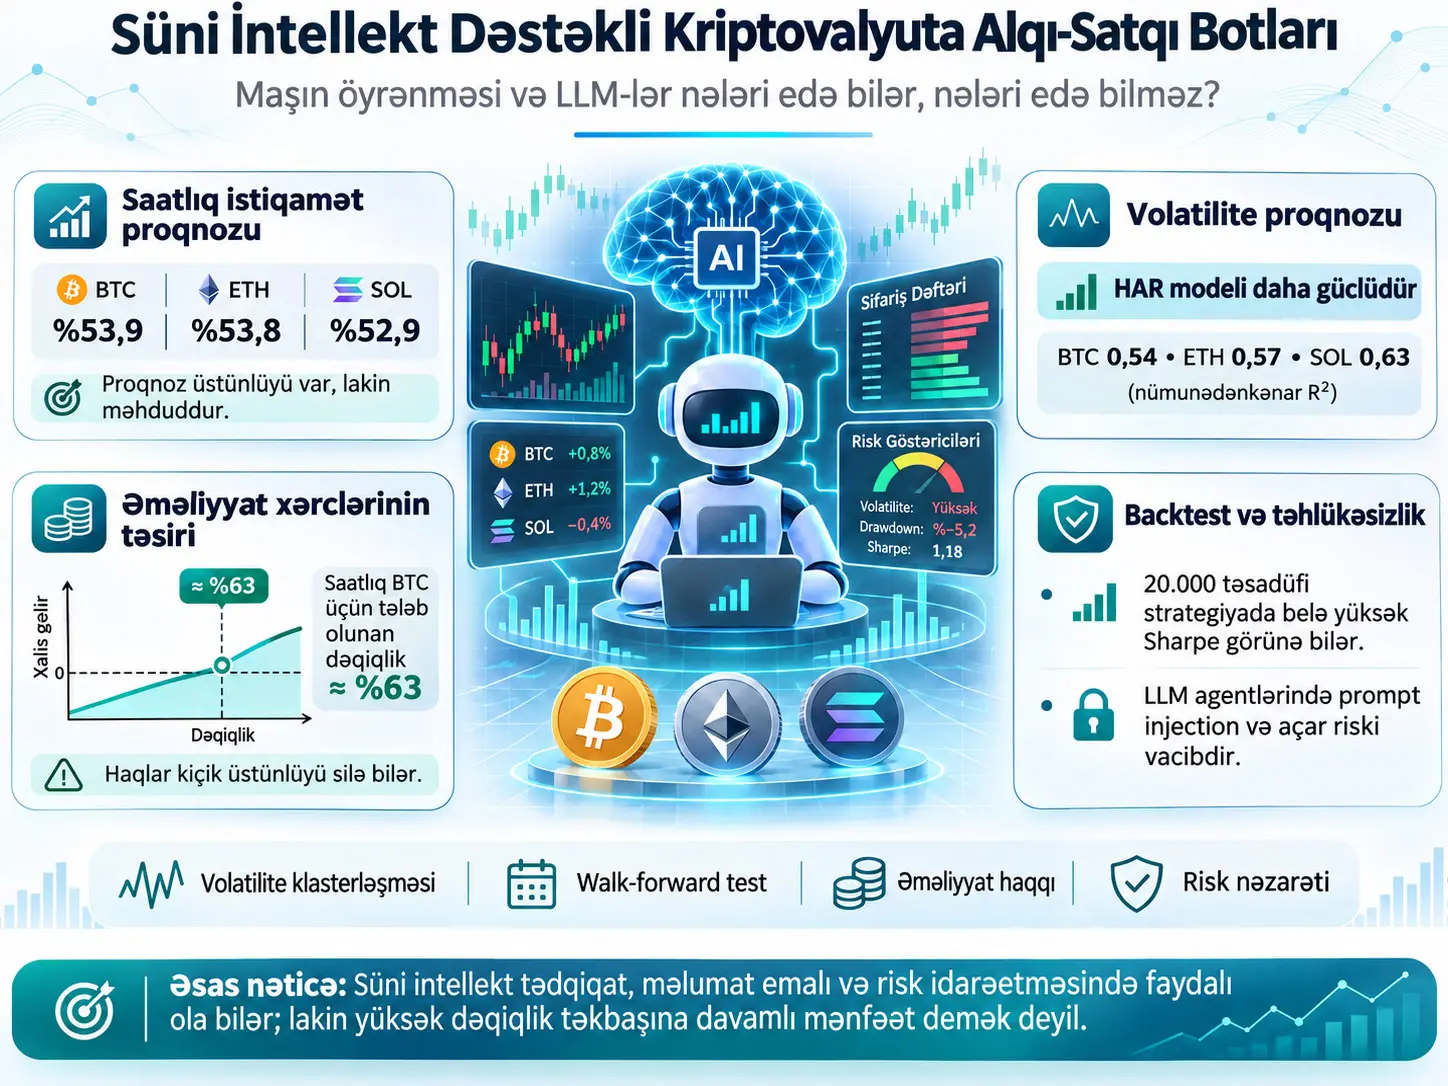
Süni intellekt dəstəkli kriptovalyuta alqı-satqı botu, bazar məlumatlarını təhlil edərək qiymət proqnozu, risk qiymətləndirilməsi və ya əməliyyat qərarı yaratmaq üçün maşın öyrənməsi, statistik metodlar yaxud böyük dil modellərindən istifadə edən proqram sistemidir. Eva Korolevanın tədqiqatı bu sistemlərin proqnoz dəqiqliyi ilə real əməliyyat gəlirliliyi arasındakı fərqi araşdıran, orijinal hesablama təcrübələrini ədəbiyyat və təhlükəsizlik qiymətləndirmələri ilə birləşdirən texniki tədqiqatdır.
Müəllif təxminən altı illik Binance bazar məlumatları üzərində apardığı təcrübələrdə LightGBM modelinin Bitcoin-in növbəti saatlıq qiymət istiqamətini %53,9 dəqiqliklə proqnozlaşdırdığını bildirir. Ethereum üçün %53,8, Solana üçün %52,9 dəqiqlik əldə edilmişdir. Lakin bu uğur əməliyyat xərclərindən sonra avtomatik olaraq müsbət gəlirə çevrilmir. Saatlıq Bitcoin strategiyasının tez-tez mövqe dəyişməsi və hər əməliyyatda komissiya ödəməsi statistik proqnoz üstünlüyünü aradan qaldırır.
Tədqiqat həmçinin qiymət istiqamətini proqnozlaşdırmağın niyə çətin olduğunu, volatilitenin isə niyə daha proqnozlaşdırıla bildiyini göstərir. Gündəlik reallaşmış volatilite üçün istifadə edilən Heterogeneous Autoregressive (HAR) modelinin nümunədənkənar \(R^2\) dəyərləri Bitcoin-də 0,54, Ethereum-da 0,57 və Solana-da 0,63-dür. Eyni yanaşma gündəlik gəlirlərin proqnozunda isə mənfi \(R^2\) dəyərləri yaratmışdır.
Backtest-lərin etibarlılığını qiymətləndirmək üçün 792 texniki alqı-satqı strategiyası və 20.000 təsadüfi strategiya araşdırılmışdır. Birinci dövrün ən yaxşı 20 texniki strategiyasının orta Sharpe əmsalı 1,56 olduğu halda sonrakı dövrdə 0,19-a düşmüşdür. Bazar haqqında heç bir məlumatdan istifadə etməyən 20.000 təsadüfi strategiyanın ən uğurlusu da 1,56 Sharpe əmsalına çata bilmişdir. Bu nəticə çoxsaylı strategiyalar arasından yalnız ən yaxşı keçmiş performansın seçilməsinin real proqnoz bacarığının sübutu olmadığını göstərir.
Böyük dil modelləri (Large Language Models, LLM) üçün aparılan tarixi Bitcoin təcrübələrində modellərin öz yayımlanma tarixlərindən xeyli əvvəl baş vermiş aylıq qiymət istiqamətlərini %60,0 dəqiqliklə təsnif etdiyi, yayımlandıqdan sonrakı dövrlərdə isə bu göstəricinin %46,8-ə düşdüyü bildirilmişdir. Tədqiqatın şərhinə görə bu fərqin ən azı bir hissəsi modelin təlim zamanı tarixi bazar hadisələrini öyrənməsindən qaynaqlana bilər.
Tədqiqatın ümumi nəticəsi maşın öyrənməsinin kriptovalyuta bazarlarında heç bir faydası olmadığı deyil. Daha güclü şəkildə dəstəklənən tətbiqlər volatilite, likvidlik və əməliyyat xərci proqnozları; mövqe ölçüsü və risk idarəetməsi; məlumat emalı və tədqiqat avtomatlaşdırmasıdır. Bunun əksinə, yüksək proqnoz dəqiqliyi, uğurlu backtest və ya bir LLM agentinin əməliyyat apara bilməsi təkbaşına davamlı xalis gəlirliliyin sübutu deyil.
Tədqiqatın məqsədi və əhatəsi
Tədqiqat kriptovalyuta bazarlarında süni intellektlə əməliyyat aparıldığına dair iddiaları üç ayrı səviyyədə qiymətləndirir. Birinci səviyyədə klassik maşın öyrənməsinin qiymət istiqamətini və volatiliteni nə qədər proqnozlaşdıra bildiyi araşdırılır. İkinci səviyyədə proqnoz üstünlüyünün əməliyyat haqları və backtest seçim qərəzi qarşısında qorunub-qorunmadığı yoxlanılır. Üçüncü səviyyədə isə böyük dil modellərinin birbaşa əməliyyat qərarları, tarixi məlumatı xatırlama, tədqiqat dəstəyi və maliyyə agenti təhlükəsizliyi baxımından məhdudiyyətləri nəzərdən keçirilir.
Bu üç səviyyə bir-birindən ayrılmalıdır. Modelin növbəti saatlıq istiqaməti proqnozlaşdırması bu proqnozlardan istifadə etməklə gəlirli əməliyyat aparıla bildiyini göstərmir. Strategiyanın tarixi məlumatlarda yüksək Sharpe əmsalı əldə etməsi eyni performansın gələcəkdə davam edəcəyini göstərmir. LLM-in keçmiş Bitcoin qiymətini xatırlaması da həmin tarixdəki bazar şəraitindən çıxış edərək gələcəyi proqnozlaşdıra biləcəyi demək deyil.
Kriptovalyuta Bazarında Proqnoz Dəqiqliyi Niyə Mənfəət Zəmanəti Deyil?
Kriptovalyuta bazarında proqnoz dəqiqliyi ilə xalis əməliyyat mənfəəti fərqli ölçülərdir. Model qiymət istiqamətini təsadüfi proqnozdan daha tez-tez düzgün tapsa belə, əməliyyat haqqı, alış-satış qiymət fərqi, slippage və səhv proqnozlaşdırılan hərəkətlərin böyüklüyü əldə edilən ümumi üstünlüyü aşa bilər; tədqiqatın saatlıq Bitcoin təcrübəsində məhz bu problem müşahidə edilmişdir.
Qiymət gəliri necə hesablanır?
Tədqiqat qiymət hərəkətlərini loqarifmik gəlir əsasında nəzərdən keçirir:
\[ r_t=\ln\left(\frac{P_t}{P_{t-1}}\right). \]
Burada \(P_t\), \(t\) dövrünün bağlanış qiyməti; \(P_{t-1}\), əvvəlki dövrün bağlanış qiymətidir. \(r_t\), ölçüsüz loqarifmik gəlirdir. Qiymət artırsa müsbət, azalırsa mənfi olur.
Bu ifadə iki bağlanış qiymətinin nisbətinin natural loqarifmini alır. Kiçik qiymət hərəkətlərində loqarifmik gəlir adi faiz gəlirinin onluq göstəriminə çox yaxındır. Mənbənin saatlıq təcrübələrində model bu gəlirlərin keçmiş dəyərlərindən istifadə edərək növbəti saatın bağlanış istiqamətini proqnozlaşdırır.
Kriptovalyuta gəlirləri niyə normal paylanmaya tam uyğun gəlmir?
Mənbə Bitcoin-in saatlıq gəlirlərində dövrlərin çoxunun nisbətən sakit keçdiyini, lakin az sayda saatda çox böyük hərəkətlər yarandığını göstərir. Bu vəziyyətə ağır quyruqlu paylanma deyilir.
Yanvar 2021–Oktyabr 2026 dövründə Bitcoin üçün 51.057 saatlıq müşahidənin 96-sında hərəkətin böyüklüyü altı standart sapmanı aşmışdır. Ethereum üçün 108, Solana üçün 109 belə saat bildirilmişdir.
Normal paylanma fərziyyəsi altında altı standart sapmalıq hərəkətlər son dərəcə nadirdir. Mənbə müqayisəni təxminən 58.000 ildə bir saat kimi ifadə edir. Bu müqayisə normal paylanmanın nəzəri gözləntisidir; real Bitcoin hərəkətlərinin gözləmə müddətini göstərmir.
Bu fərq xüsusilə risk idarəetməsində vacibdir. Böyük qiymət hərəkətləri nadir görülsə də leveraged mövqelərin zərərini və likvidasiya riskini müəyyən edə bilər. Böyük hərəkətləri kifayət qədər təmsil etməyən təlim və ya test dövrü strategiyanın riskini olduğundan aşağı göstərə bilər.
Avtokorrelyasiya və volatilite klasterləşməsi
Zaman sırasının avtokorrelyasiyası, onun cari dəyərləri ilə keçmiş dəyərləri arasındakı xətti əlaqəni ölçür. \(k\) gecikməsində avtokorrelyasiya sıranın bugünkü dəyərləri ilə \(k\) zaman addımı əvvəlki dəyərlərinin korrelyasiyasıdır.
Mənbədə Bitcoin saatlıq gəlirlərinin birinci gecikmədə avtokorrelyasiyası təxminən −0,005-dir. Bunun əksinə, mütləq gəlirlərin avtokorrelyasiyası ilk gecikmədə təxminən 0,29-dan başlayır və bir həftəyə uyğun gələn 168 saatlıq gecikmədə təxminən 0,16 səviyyəsində qalır.
Bu nəticə iki fərqli hadisəni göstərir. Saatlıq gəlirin işarəsi növbəti saatın işarəsini güclü şəkildə izah etmir. Lakin qiymət hərəkətinin böyüklüyü keçmişdə yüksək olubsa, yaxın gələcəkdə də böyük hərəkətlərin görülmə ehtimalı arta bilər. Mənbə bu ikinci xüsusiyyəti volatilite klasterləşməsi kimi qiymətləndirir.
Avtokorrelyasiya qrafikində 24, 48 və 72 saatlıq gecikmələrdə təkrarlanan strukturlar da görünür. Müəllif bu strukturu gün ərzindəki əməliyyat aktivliyi ilə əlaqələndirir. Məsələn, 14.00 UTC-də başlayan saatda Bitcoin-in orta hərəkəti təxminən 56 bazis bəndi, 04.00 UTC saatında isə təxminən 29 bazis bəndidir.
Bazis bəndi (basis point, bp), faiz bəndinin yüzdə biridir:
\[ 1\ \mathrm{bp}=0{,}01\%. \]
Beləliklə, 56 bp faizlə %0,56; 29 bp isə %0,29 böyüklüyə uyğundur. Buradakı dəyərlər mənbə tərəfindən bildirilən orta qiymət hərəkəti böyüklükləridir; investisiya gəliri zəmanəti deyil.
Saatlıq istiqamət proqnozunda hansı xüsusiyyətlərdən istifadə edildi?
Müəllif Bitcoin, Ethereum və Solana üçün saatlıq məlumatlarda ümumilikdə 20 xüsusiyyətdən istifadə edən LightGBM gradient boosting modelini öyrətmişdir. Xüsusiyyətlər keçmiş 1, 2, 4, 8, 24, 72 və 168 saatlıq gəlirləri, Bitcoin-in ümumi bazar faktoru kimi gəlirini, beş dəqiqəlik şamlardan hesablanan volatiliteni, həftəlik normala nisbətdə əməliyyat həcmini, alıcı tərəfin bazar əmri həcmindəki payını, son saatın qiymət diapazonunu, günün saatını, həftənin gününü və aktivin kimliyini əhatə edir.
Buradakı LightGBM, cədvəl formatındakı məlumatlar üzərində qərar ağaclarını ardıcıl şəkildə öyrədən gradient boosting metodudur. Modelin çıxışı növbəti saatlıq bağlanışın cari bağlanışdan yuxarı olmasına dair proqnozlaşdırılmış ehtimaldır.
Mənbə istifadə edilən bütün xüsusiyyət ailələrini təsvir edir; lakin bu PDF-də LightGBM-nin bütün hiperparametrləri, məsələn dəqiq ağac sayı, learning rate və leaf sayı ətraflı təkrar istehsal cədvəlində verilmir. Çatışmayan parametrlər fərz edilməməlidir.
Walk-forward testi nədir?
Walk-forward qiymətləndirmə, maliyyə zaman sıralarında modelin keçmiş məlumatlarla öyrədildiyi, növbəti zaman intervalının test edildiyi və bu prosesin zaman irəlilədikcə təkrarlandığı metoddur. Məqsəd test dövrünün gələcək məlumatlarının təlim zamanı istifadə olunmasının qarşısını almaqdır.
Mənbədə Yanvar 2022–Oktyabr 2026 arasında 58 aylıq test aparılmışdır. Hər test ayı başlamazdan əvvəlki bütün uyğun keçmiş saatlar təlim üçün istifadə edilmiş, testdən dərhal əvvəlki bir günlük hissə kənarda saxlanılmışdır. Bu günlük boşluq saatlıq proqnoz hədəflərinin təlim və test arasında üst-üstə düşməsinin qarşısını almağı məqsədləyir.
Beləliklə, hər aktiv üçün 42.142 saatlıq nümunədənkənar proqnoz qeydi yaradılmışdır.
İlk istiqamət proqnozu nəticələri
| Aktiv | İstiqamət proqnozu dəqiqliyi | Təcrübə konteksti |
|---|---|---|
| Bitcoin (BTC) | %53,9 | Walk-forward, 2022–2026 |
| Ethereum (ETH) | %53,8 | Walk-forward, 2022–2026 |
| Solana (SOL) | %52,9 | Walk-forward, 2022–2026 |
Bitcoin üçün daim yüksəliş proqnozu verən sadə metodun dəqiqliyi %50,5-dir. LightGBM-nin Bitcoin üçün ROC əyrisi altındakı sahəsi (AUC) 0,555-dir.
Dəqiqlik, düzgün təsnifatların bütün proqnozlara nisbətidir. ROC AUC, modelin müsbət və mənfi sinifləri müxtəlif hədlərdə nə dərəcədə ayıra bildiyini ümumiləşdirir. 0,5 ətrafı zəif ayırdetmə gücünə yaxın vəziyyətdir; 0,555 dəyəri isə məhdud, lakin araşdırılan nümunədə aşkar edilə bilən ayırdetmə gücünə işarə edir.
Mənbə saatlıq Bitcoin istiqamət proqnozundakı nümunə xətasının təxminən dörddə bir faiz bəndi olduğunu qeyd edərək %53,9 nəticəsinin sadə təsadüfiliklə asanlıqla izah edilə bilməyəcəyini müdafiə edir. Lakin statistik ayırdetmə gücünün mövcudluğu iqtisadi gəlirliliyin mövcudluğunu avtomatik göstərmir.
Modelin tutduğu siqnal: qısamüddətli geriyə dönüş
Modelin ən güclü xüsusiyyəti son bir neçə saatın gəlirləridir. Əlaqənin işarəsi mənfidir: saatlıq qiymət artımlarının bir hissəsi növbəti saatda geri alınma meyli göstərə bilər. Bu davranış mean reversion, yəni orta qiymətə və ya əvvəlki qiymət səviyyəsinə doğru qismən dönüş adlanır.
Test dövründə Bitcoin-in ardıcıl saatlıq gəlirləri arasındakı rank correlation təxminən −0,06-dır. Bu kiçik böyüklük meylin güclü proqnoz qaydası olmadığını, lakin çoxsaylı müşahidələr daxilində ölçülə bilən struktur yaratdığını göstərir.
Mənbə bu qısamüddətli geriyə dönüşlərin 2022 və 2023 illərində daha aydın, 2025 və 2026 dövründə daha zəif olduğunu bildirir. Buna görə bazar əlaqəsinin keçmişdə ölçülməsi eyni gücün sonrakı illərdə qorunacağı demək deyil.
Əməliyyat xərci tənliyi
Müəllif strategiyanın hər zaman intervalında mövqe açıb bağladığını fərz edən sadələşdirilmiş model qurur. Model düzgün proqnoz verdikdə orta \(+m\), səhv proqnoz verdikdə orta \(-m\) hərəkətdən təsirlənir və hər gediş-dönüş əməliyyatında \(c\) xərc ödəyir.
\[ \mathbb{E}[\mathrm{kâr}] =pm-(1-p)m-c \]
\[ \mathbb{E}[\mathrm{kâr}] =(2p-1)m-c. \]
Burada \(p\), istiqamət proqnozunun düzgün çıxma ehtimalı; \(m\), tipik mütləq qiymət hərəkəti; \(c\), gediş-dönüş üzrə ümumi əməliyyat xərcidir.
\(m\) və \(c\) eyni vahiddə olmalıdır. Mənbə bu müqayisədə bazis bəndindən istifadə edir. \(p\) ölçüsüz ehtimaldır.
Gözlənilən mənfəətin müsbət olması üçün:
\[ (2p-1)m-c>0 \]
olmalıdır, buradan:
\[ p>\frac{1}{2}+\frac{c}{2m} \]
şərti alınır.
Bu tənlik bir əməliyyatın xərcini nə qədər aşağı saxlamağın lazım olduğunu birbaşa göstərir. Xərc \(c\) artdıqca tələb olunan dəqiqlik artır. Tipik hərəkət \(m\) kiçildikdə eyni xərci qarşılamaq çətinləşir.
Mənbədə Bitcoin üçün orta saatlıq mütləq hərəkət təxminən 38 bp və gediş-dönüş taker əməliyyat haqqı təxminən 10 bp götürülür.
\[ p>\frac12+\frac{10}{2(38)} \approx0{,}632. \]
Yəni bu sadələşdirilmiş şərtlərdə tələb olunan dəqiqlik təxminən %63-dür. LightGBM-nin ölçülmüş %53,9 dəqiqliyi bu həddən aşağıdır.
Mənbə beş dəqiqəlik nümunədə tipik hərəkəti təxminən 11 bp və tələb olunan düzgünlük nisbətini təxminən %94 göstərir. Yuvarlaqlaşdırılmış 11 bp və 10 bp rəqəmləri birbaşa tənliyə yerləşdirildikdə təxminən %95,5 alınır. Buna görə mənbə qrafikindəki təxminən %94 nəticə ilə verilən yuvarlaqlaşdırılmış giriş dəyərləri tam eyni hesablamanı yaratmır. Bu fərq mənbədə ayrıca izah edilməyib.
Əməliyyat haqlarından başqa hansı xərclər var?
Müəllif birjanın aldığı əməliyyat haqqının ümumi xərcin yalnız bir hissəsi olduğunu vurğulayır. Spread, ən yaxşı satış qiyməti ilə ən yaxşı alış qiyməti arasındakı fərqdir. Bazar əmri ilə dərhal alış və ya satış edən investor əməliyyat anında bu fərqin xərcini daşıya bilər.
Slippage, əmrin gözlənilən qiyməti ilə icra olunan qiyməti arasındakı fərqdir. Əmir böyüdükcə order book-un ən yaxşı qiymət səviyyəsindəki likvidlik kifayət etməyə bilər; daha pis qiymət səviyyələrinə keçmək lazım gələ bilər. Buna market impact və ya order-book dərinliyi ilə əlaqəli əməliyyat təsiri də qoşula bilər.
Mənbə Binance perpetual futures bazarında beş dəqiqə ara ilə götürülmüş altı order-book görüntüsündən müxtəlif ölçülü bazar alış əmrlərinin xərcini hesablamışdır. Bildirilən nəticələr belədir:
| Kontrakt / Şərt | Əmir ölçüsü | Orta qiymətə görə xərc |
|---|---|---|
| Bitcoin | 1 milyon ABŞ dolları | 0,18 bp |
| Ethereum | 1 milyon ABŞ dolları | 1,3 bp |
| Gündəlik həcmdə 25-ci yerdəki kontrakt | 100.000 ABŞ dolları | 6 bp |
| Gündəlik həcmdə 50-ci yerdəki kontrakt | 100.000 ABŞ dolları | 11 bp |
| Gündəlik həcmdə 200-cü yerdəki kontrakt | 100.000 ABŞ dolları | 87 bp |
Mənbə 200-cü yerdəki kontraktın görünən order-book dərinliyinin 1 milyon dollarlıq alış əmrini tam qarşılaya bilmədiyini bildirir.
Bu məlumatların əhatəsi məhdudlaşdırılmalıdır. Ölçmə altı ani order-book görüntüsünə əsaslanır; bütün əməliyyat günləri üçün orta xərc və ya daimi likvidlik zəmanəti deyil. Müəllif görüntülərin qeyri-adi bazar xəbərlərindən sonra şənbə günü götürüldüyünü, buna görə kiçik kontraktların likvidliyinin normal həftələrə nisbətən daha aşağı ola biləcəyini də qeyd edir.
Haqlar əlavə edildikdə Bitcoin strategiyasına nə oldu?
Mənbənin ilkin strategiyası Bitcoin-in növbəti saatda yüksəlmə ehtimalı %50-dən yüksəkdirsə long, əks halda short mövqe tutur. Mövqe tərəfi dəyişəndə müvafiq əməliyyat haqqı ödənir.
Yanvar 2022–Oktyabr 2026 arasında bu yanaşmanın haqqdan əvvəlki backtest hesabında başlanğıcdakı 1 dollar təxminən 9,9 dollara yüksəlir. Lakin hər əməliyyata 2 bp maker haqqı əlavə edildikdə dəyərin böyük hissəsi itir; 5 bp taker haqqında isə strategiyanın dəyəri demək olar ki, tükənir.
Mənbə strategiyanın gündə orta hesabla 16 dəfə istiqamət dəyişdirdiyini bildirir.
Bundan əlavə, düzgün proqnozlaşdırılan saatlarda orta hərəkət 31,5 bp, səhv proqnozlaşdırılan saatlarda 35,6 bp-dir. Buna görə düzgün proqnozların sayının səhvlərdən çox olması kifayət etmir: səhv proqnozlar orta hesabla daha böyük qiymət hərəkətlərinə uyğun gəlmişdir.
Bu vəziyyət əvvəlki xərc tənliyinin sadələşdirici fərziyyəsini də izah edir. Həmin tənlik düzgün və səhv proqnozlarda eyni \(m\) böyüklüyündən istifadə etdiyi halda real təcrübədə iki böyüklük bərabər deyil.
Əməliyyat tezliyini azaltmaq kifayətdirmi?
Müəllif modelin hər kiçik ehtimal fərqində mövqe dəyişməsinin qarşısını almaq üçün qərar zolağından istifadə etmişdir. Məsələn, yüksəliş ehtimalı 0,55-i keçməyincə long-a, 0,45-dən aşağı düşməyincə short-a keçilməməsi təklif olunan test quruluşlarından biridir.
Bu ±0,05 zolağı ilə Bitcoin strategiyasının gündəlik mövqe dəyişmə sayı 16-dan təxminən 6-ya düşmüşdür.
| Əməliyyat haqqı | Mənbədə bildirilən illik nəticə |
|---|---|
| Haqq yoxdur | %57 |
| Hər tərəf üçün 1 bp | %35 |
| Hər tərəf üçün 2 bp | %13 |
| Hər tərəf üçün 5 bp | −%53 |
Bu dəyərlər mənbədə saatlıq gəlirlərin il boyu toplanması ilə hesablanmışdır; mürəkkəb illik gəlir deyil. Nəticə daha seyrək əməliyyat aparmağın haqq yükünü azalda bildiyini, lakin yüksək taker haqlarını həmişə qarşılaya bilmədiyini göstərir.
Solana üçün daha böyük tipik qiymət hərəkətlərinə görə hər tərəf üçün 2 bp səviyyəsində müəyyən ümumi üstünlüyün bir hissəsi qorunmuş, 5 bp səviyyəsində isə qorunmamışdır.
Mənbə bu backtest-in həm də optimist olduğunu açıq şəkildə bildirir. Əməliyyatların saatın dəqiq bağlanış qiymətində, gecikməsiz və haqqdan başqa əlavə slippage olmadan icra edildiyi fərz edilmişdir. Real tətbiqdə bu fərziyyələr ödənməyə bilər.
Maşın Öyrənməsi Niyə Qiymət İstiqamətindən Daha Çox Volatilite Proqnozunda Uğurludur?
Araşdırılan Binance məlumatlarında saatlıq gəlirlərin istiqaməti çox zəif keçmiş asılılığı göstərdiyi halda mütləq gəlirlər və volatilite günlərlə davam edən klasterləşmə nümayiş etdirir. Bu zaman asılılığı keçmiş gündəlik və həftəlik dəyişkənlik məlumatından istifadə edən HAR modelinə növbəti günün reallaşmış volatilitesini qiymət istiqamətindən daha yaxşı proqnozlaşdırmağa imkan vermişdir.
Reallaşmış dispersiya necə hesablanır?
Mənbə gündəlik reallaşmış dispersiyanı gün daxilindəki beş dəqiqəlik loqarifmik gəlirlərin kvadratlarının cəmi kimi müəyyən edir:
\[ RV_t=\sum_{i=1}^{288}r_{t,i}^{2}. \]
\(RV_t\), \(t\) gününün reallaşmış dispersiyasıdır. \(r_{t,i}\), həmin günün \(i\)-ci beş dəqiqəlik loqarifmik gəliridir. Bir gün 24 saat olduğuna görə hər saatda 12 ədəd beş dəqiqəlik dövr var:
\[ 24\times12=288. \]
Gəlir ölçüsüz olduğuna görə onun kvadratı və cəmi də ölçüsüz dispersiya böyüklüyüdür. Bu ölçü günün nə qədər hərəkətli keçdiyini qiymətin xalis artıb-artmamasından fərqli şəkildə təmsil edir. Qiymət bir gün ərzində çox yüksəlib yenidən eyni səviyyəyə düşsə belə reallaşmış dispersiya yüksək ola bilər.
HAR modeli
Mənbə Corsi (2009) tərəfindən hazırlanmış Heterogeneous Autoregressive yanaşmasından istifadə edir. HAR növbəti günün log reallaşmış dispersiyasını dünənin, son həftənin və son ayın reallaşmış dispersiya ölçüləri ilə proqnozlaşdıran xətti reqressiyadır.
\[ \ln RV_{t+1} = \beta_0+ \beta_d\ln RV_t+ \beta_w\ln RV_t^{(w)}+ \beta_m\ln RV_t^{(m)}+ \varepsilon_{t+1}. \]
\(\beta_0\) sabit termindir. \(\beta_d\) gündəlik komponentin, \(\beta_w\) həftəlik komponentin, \(\beta_m\) aylıq komponentin əmsalıdır. \(\varepsilon_{t+1}\) proqnoz modelinin izah edə bilmədiyi xəta terminidir.
\(RV_t^{(w)}\) həftəlik, \(RV_t^{(m)}\) aylıq reallaşmış dispersiyanın xülasəsidir. Modelin əsas ideyası müxtəlif zaman üfüqlərində fəaliyyət göstərən bazar iştirakçılarının dəyişkənliyə təsirlərinin birlikdə təmsil oluna bilməsidir.
Müəllif eyni aylıq yenidən təlim protokolunu gündəlik gəlirlər üçün də tətbiq edərək növbəti günün gəlirlərini gündəlik, həftəlik və aylıq keçmiş gəlir xülasələrindən proqnozlaşdırmağa çalışmışdır.
\(R^2\) nəyi ölçür?
Determinasiya əmsalı \(R^2\), proqnoz modelinin hədəf dəyişəndəki variasiyanı referans proqnoza nisbətən nə qədər izah etdiyini ölçür. Nümunədənkənar qiymətləndirmədə mənfi də ola bilər.
Yüksək \(R^2\), tədqiqatın müəyyən etdiyi test şərtlərində modelin referans proqnozdan daha uğurlu olduğunu göstərir. Mənfi \(R^2\) isə modelin referans proqnozdan daha zəif performans göstərdiyi deməkdir.
| Aktiv | Reallaşmış volatilite üçün \(R^2\) | Gündəlik gəlir proqnozu |
|---|---|---|
| Bitcoin | 0,54 | Mənfi \(R^2\) |
| Ethereum | 0,57 | Mənfi \(R^2\) |
| Solana | 0,63 | Mənfi \(R^2\) |
Bu müqayisədə volatilite üçün referans proqnoz tarixi orta, gəlir üçün referans proqnoz isə sıfırdır. Tədqiqat volatilitenin zaman sırası asılılığından istifadə etməklə proqnozlaşdırıla bildiyini; gündəlik xalis qiymət istiqamətinin isə eyni sadə keçmiş asılılığı ilə yaxşı izah olunmadığını göstərir.
Volatilite proqnozu mövqe idarəetməsində necə istifadə olunur?
Volatilite proqnozu birbaşa alış və ya satış siqnalı deyil. Lakin risk büdcəsini müəyyən etmək üçün istifadə oluna bilər. Mənbənin tətbiqində mövqe ölçüsü proqnozlaşdırılan volatilite ilə tərs istiqamətdə miqyaslanır: volatilite yüksəldikdə mövqe kiçildilir, volatilite azaldıqda böyüdülür.
Bu əlaqədə əsas məqsəd eyni miqdarda kapital yatırmaq deyil, portfelin məruz qaldığı riski daha sabit saxlamaqdır.
Mənbədə Solana-nı 2022–Oktyabr 2026 arasında birbaşa saxlamaq illik %93 reallaşmış volatilite və ən böyük pikdən dibə düşmə kimi %94,5 nəticə vermişdir. Hədəf volatilite %50 olacaq şəkildə mövqe miqyaslandıqda reallaşmış volatilite %48-ə düşmüş, ən böyük düşmə %72 olmuşdur.
| Şərt | İllik reallaşmış volatilite | Maksimum düşmə |
|---|---|---|
| Solana-nı birbaşa saxlamaq | %93 | %94,5 |
| Hədəf volatilite %50 ilə mövqenin miqyaslanması | %48 | %72 |
Bitcoin üçün eyni növ mövqe miqyaslama müqayisəsində Sharpe əmsalı 0,21-dən 0,31-ə yüksəlmişdir.
Bu nəticələrin düzgün şərhi odur ki, volatilite hədəflənməsi araşdırılan testdə riski azaltmışdır. Maksimum düşmənin %72 olaraq qalması belə risk idarəetməsinin itkiləri aradan qaldırmadığını da açıq göstərir.
Zaman sırası təməl modelləri: Kronos və Chronos-2
Müəllif klassik metodlarla yanaşı, əvvəlcədən çoxsaylı zaman sıraları ilə öyrədilmiş iki təməl modeli də araşdırmışdır. Kronos, maliyyə OHLCV sıralarını token formasında emal etmək üçün hazırlanmış modeldir. Chronos-2, daha ümumi zaman sırası proqnozu üçün hazırlanmışdır.
Təcrübədə bu modellər xüsusi fine-tuning aparılmadan 2026 dövrünün hər saatında Bitcoin, Ethereum və Solana üçün əvvəlki 512 saatdan sonrakı saatın qiymət hərəkətini proqnozlaşdırmışdır. Chronos-2 həmçinin gündəlik volatilite üçün də qiymətləndirilmişdir.
| Model | Təcrübə | Bildirilən nəticə | Məhdudiyyət |
|---|---|---|---|
| Chronos-2 | Növbəti saatlıq istiqamət | %49,2–49,6 dəqiqlik | Bu testdə istiqamət proqnozu güclü deyil |
| Kronos-small | Növbəti saatlıq istiqamət | %49,6–52,2 dəqiqlik | Hər aktiv üçün 1.812 saat; kiçik fərqlər qeyri-müəyyənlik daxilində |
| Chronos-2 | Növbəti günün log volatilitesi | \(R^2=0,64–0,67\) | Eyni dövrdə HAR-dan aşağı |
| HAR | Növbəti günün log volatilitesi | \(R^2=0,77–0,89\) | Eyni günlər üzrə müqayisə |
Son sətirlərdəki 0,77–0,89 HAR dəyərləri əvvəlki uzun walk-forward təcrübəsindəki 0,54–0,63 dəyərləri ilə qarışdırılmamalıdır. Mənbə bunları fərqli qiymətləndirmə dövrlərində təqdim edir.
Nəticə, böyük əvvəlcədən öyrədilmiş modelin bütün maliyyə proqnozu tapşırıqlarında kiçik və mövzuya xüsusi hazırlanmış metodlardan üstün olacağı fərziyyəsini dəstəkləmir.
Backtest Overfitting Nədir və 20.000 Təsadüfi Strategiya Niyə Vacibdir?
Backtest overfitting, çoxsaylı strategiya və ya parametr kombinasiyası eyni tarixi məlumatlarda sınaqdan keçirildikdə ən yüksək keçmiş performansın real proqnoz bacarığından daha çox həmin dövrə təsadüfən uyğunlaşmasından qaynaqlana bilməsidir. Tədqiqatda heç bir bazar məlumatından istifadə etməyən 20.000 təsadüfi strategiyadan ən yaxşısının 1,56 Sharpe əmsalına çatması yalnız ən yaxşı keçmiş nəticəni təqdim etməyin elmi sübut üçün kifayət etmədiyini göstərir.
792 texniki strategiya necə yaradıldı?
Müəllif 12 böyük kriptovalyuta aktivi üzərində 66 texniki strategiya qaydası tətbiq etmişdir:
\[ 66\times12=792. \]
Strategiya ailələrinə hərəkətli orta kəsişmələri, qiymət kanalı qırılmaları, RSI əsaslı orta qiymətə dönüş və Bollinger Bands əsaslı orta qiymətə dönüş qaydaları daxildir.
Strategiyaların hər biri hər tərəf üçün 5 bp haqq nəzərə alınmaqla iki ayrı dövrdə qiymətləndirilmişdir: 2021–2023 və 2024–Oktyabr 2026.
Birinci dövrün performans sıralaması ilə ikinci dövrün sıralaması arasındakı rank correlation təxminən 0,45-dir. Mənbə bunun mühüm hissəsinin yüksək haqq ödəyən və həddindən artıq tez-tez əməliyyat aparan uğursuz qaydaların hər iki dövrdə də pis nəticə verməsindən qaynaqlandığını bildirir.
Lakin ən yaxşı strategiyalarda eyni sabitlik görünmür.
| Ölçü | 2021–2023 | 2024–Oktyabr 2026 |
|---|---|---|
| Ən yaxşı 20 strategiyanın orta Sharpe əmsalı | 1,56 | 0,19 |
| İkinci dövrdə pul itirən seçilmiş strategiya | — | 20 strategiyanın 6-sı |
Keçmişdəki yüksək Sharpe əmsalının sonrakı dövrdə böyük ölçüdə azalması performans sıralamasının birbaşa gələcək uğurun zəmanəti olmadığını göstərir.
Təsadüfi strategiya təcrübəsi
Müəllif heç bir qiymət və ya bazar məlumatından istifadə etməyən 20.000 təsadüfi strategiya yaratmışdır. Hər strategiya təsadüfi olaraq long və ya short mövqedə qalır və orta hesabla gündə təxminən bir dəfə istiqamət dəyişir.
Strategiyalar haqq ödədiyi üçün orta Sharpe əmsalları mənfidir. Lakin çoxsaylı təsadüfi nəticələr arasından yalnız ən yüksək dəyərin seçilməsi təsirli görünən nəticə yarada bilər.
| Strategiya hovuzu | Ən yüksək Sharpe əmsalı |
|---|---|
| Orta təsadüfi strategiya | −0,55 |
| 10 təsadüfi strategiyanın ən yaxşısı | 0,32 |
| 1.000 təsadüfi strategiyanın ən yaxşısı | 1,20 |
| 20.000 təsadüfi strategiyanın ən yaxşısı | 1,56 |
Bu müşahidədə təsadüfi strategiyalar məlumatdan istifadə edərək öyrənməyib. Sharpe əmsalının artması ən yaxşı nəticənin daha böyük namizəd hovuzundan seçilməsindən qaynaqlanır.
Gözlənilən ən yüksək Sharpe əmsalı
Tədqiqat Bailey və López de Prado (2014) tərəfindən verilmiş, müstəqil və normal paylandığı fərz edilən təxmini Sharpe əmsalları üçün gözlənilən maksimum dəyər yanaşmasından istifadə edir:
\[ \begin{aligned} \mathbb{E}\!\left[ \max_N\widehat{SR} \right] \approx {}& \mathbb{E}[\widehat{SR}] +\sqrt{V}\Bigg[ (1-\gamma) \Phi^{-1}\!\left(1-\frac{1}{N}\right) \\ &+\gamma \Phi^{-1}\!\left(1-\frac{1}{Ne}\right) \Bigg]. \end{aligned} \]
Burada \(\widehat{SR}\), məlumatdan təxmin edilən Sharpe əmsalıdır. \(N\), sınaqdan keçirilən strategiya sayıdır. \(\mathbb{E}[\widehat{SR}]\), namizəd strategiyaların orta Sharpe əmsalı; \(V\), təxmini Sharpe əmsallarının dispersiyasıdır. \(\Phi^{-1}\), standart normal paylanmanın tərs kumulyativ paylanma funksiyası; \(\gamma\approx0,5772\), Euler–Mascheroni sabiti; \(e\), Euler ədədidir.
Bu ifadə sınaqdan keçirilən namizədlərin sayı artdıqca yalnız təsadüfilik səbəbindən yaranan ən yüksək müşahidə edilmiş Sharpe dəyərinin də artdığını izah edir. Mənbə böyük \(N\) üçün bu artımın təxminən \(\sqrt{2\ln N}\) miqyasında baş verdiyini bildirir.
Formulun tətbiq şərti vacibdir: namizədlərin müstəqil və normal paylanan təxmini performans dəyərləri ilə təmsil edildiyi ideallaşdırılmış maksimum dəyər yanaşmasıdır. Real texniki strategiyalar bir-biri ilə korrelyasiyalı ola bilər. Buna görə formulun məqsədi hər bazarda dəqiq maksimumu vermək deyil, çoxsaylı strategiya sınaqlarının gözlənilən seçim üstünlüyünü hesablamaqdır.
Deflated Sharpe ratio nəyi sorğulayır?
Deflated Sharpe ratio (DSR), yüksək müşahidə edilmiş Sharpe dəyərini strategiya seçimlərinin sayı, test müddəti və gəlir paylanmasının normaldan sapması ilə birlikdə qiymətləndirən statistik yanaşmadır. Məqsəd ən yaxşı seçilmiş strategiyanın ölçülmüş Sharpe əmsalının həqiqətən sıfırdan yüksək olma ehtimalı haqqında daha ehtiyatlı qiymətləndirmə aparmaqdır.
Tədqiqatda ən yaxşı texniki strategiyanın nümunədaxili Sharpe əmsalı 1,81-dir. Lakin 792 sınağa və nəticələrin dəyişkənliyinə görə təsadüfilik altında gözlənilən ən yaxşı Sharpe təxminən 2,04 hesablanmışdır.
Müəllif seçilmiş strategiyanın həqiqi Sharpe əmsalının sıfırdan yüksək olma ehtimalını %35 kimi bildirmişdir.
Bu strategiya Dogecoin üzərində 12 saatlıq və 24 saatlıq hərəkətli orta kəsişməsinə əsaslanır. Maraqlıdır ki, sonrakı dövrdə də 1,21 Sharpe əmsalı əldə etmişdir.
Bu nəticə DSR-in strategiyanı qəti şəkildə uğursuz elan etmədiyini göstərir. DSR keçmiş testin təkbaşına kifayət qədər sübut olmadığını və təsadüfi üstünlük ehtimalının nəzərə alınmalı olduğunu bildirir.
LLM Modelləri Keçmiş Bitcoin Qiymətlərini Xatırlayarkən Gələcəyi Proqnozlaşdıra Bilərmi?
Böyük dil modeli keçmiş bazar hadisələri haqqında təlim məlumatlarından məlumat əldə edibsə, tarixi Bitcoin qiymətlərini və ya qiymət istiqamətlərini xatırlaya bilər; bu uğur həmin tarixdə məlum olmayan gələcəyi proqnozlaşdırdığını sübut etmir. Tədqiqatda yeddi açıq model yayımlanmalarından ən az bir il əvvəlki aylarda %60,0, yayımlandıqdan sonrakı aylarda isə %46,8 istiqamət təsnifatı uğuru göstərmişdir.
Qısa canlı əməliyyat təcrübələri niyə kifayət deyil?
Mənbə Oktyabr–Noyabr 2025 dövründə aparılmış Alpha Arena təcrübəsini müzakirə edir. Altı böyük dil modelinin hər birinə 10.000 dollar verilmiş və Hyperliquid üzərində kriptovalyuta perpetual futures əməliyyatları aparmaları təmin edilmişdir.
Modellər hər iki və ya üç dəqiqədən bir qiymət və indikator məlumatı alaraq əməliyyat istiqaməti, aktiv, mövqe ölçüsü, leverage və çıxış planı yaratmışdır.
17 günlük təcrübədə Qwen3-Max təxminən %23, DeepSeek V3.1 təxminən %5 qazanc əldə etdiyi halda Claude Sonnet 4.5, Grok 4, Gemini 2.5 Pro və GPT-5 modellərinin hesabları təxminən üçdə bir ilə üçdə iki arasında dəyər itirmişdir.
Bu məlumatlar müəllifin özünün apardığı təcrübə deyil, Nof1 tərəfindən həyata keçirilmiş və mənbədə araşdırılan xarici təcrübədir.
Mənbə əməliyyat nəticələrini oxşar risk altında təsadüfi əməliyyat aparan strategiyaların gözlənilən paylanması ilə müqayisə edir. Altı modelin hamısı təsadüfi əməliyyat strategiyalarının qeyri-müəyyənlik zolaqları daxilində qalmışdır. Buna görə 17 günlük nəticələri modellərin davamlı investisiya bacarığının sıralaması kimi şərh etmək doğru deyil.
Sharpe əmsalının nümunələmə qeyri-müəyyənliyi
Mənbə sadələşdirici fərziyyələr altında \(D\) günlük kriptovalyuta əməliyyat qeydlərindən hesablanan illikləşdirilmiş Sharpe əmsalı üçün təxmini standart xəta əlaqəsini verir:
\[ SE(\widehat{SR}) \approx \sqrt{\frac{365}{D}}. \]
Burada \(D\), müşahidənin təqvim günü ilə uzunluğudur. \(SE\), təxmin edilən Sharpe əmsalının statistik qeyri-müəyyənliyini ifadə edir.
Alpha Arena-nın 17 günlük müddəti üçün:
\[ SE(\widehat{SR}) \approx \sqrt{\frac{365}{17}} \approx4{,}6. \]
Bu yüksək qeyri-müəyyənlik şəraitində qısamüddətli böyük qazanc və ya itkilər davamlı bacarığı statistik olaraq ayırd etmək üçün kifayət etməyə bilər.
Mənbə bu sadələşdirilmiş qiymətləndirmədə sıfırdan mənalı şəkildə fərqlənmək üçün illikləşdirilmiş Sharpe əmsalının təxminən 9-dan yüksək olması lazım gəldiyini, Sharpe əmsalı 1 səviyyəsində olan strategiyanı göstərmək üçün isə təxminən dörd illik gündəlik gəlir qeydi lazım olduğunu bildirir.
Bu əlaqə gündəlik gəlirlərin müstəqilliyi kimi sadələşdirmələr ehtiva edir; real maliyyə gəlirlərində avtokorrelyasiya və ağır quyruqlar qeyri-müəyyənliyi dəyişə bilər.
Digər LLM əməliyyat tədqiqatları nə bildirdi?
| Tədqiqat | Test əhatəsi | Mənbədə ötürülən nəticə |
|---|---|---|
| AI-Trader | 6 model, 10 coin, Noyabr 2025-də təxminən 2 həftə | 6 modeldən 5-i eyni coin-lərin indeksindən aşağı nəticə |
| StockBench | 13 model, 20 Dow səhmi, təxminən 4 ay | −%2,8 ilə +%2,5 gəlir; sadə saxla strategiyası təxminən +%0,4 |
| StockBench, düşən bazar testi | 2025-in əvvəlindəki fərqli dövr | Araşdırılan bütün agentlər saxla strategiyasından aşağı nəticə |
| LiveTradeBench | Ümumi model sıralaması ilə əməliyyat nəticələrinin əlaqəsi | Rank correlation: 0,05 |
| İki LLM agent donanması | Təxminən 6 aylıq istehsal qeydi, Hyperliquid üzərində 500–600 istifadəçi agenti | %41 gəlirli gediş-dönüş əməliyyatı; median leverage 5 |
Son sətirdəki altı aylıq tədqiqat üçün müəllif həmçinin bağlanan mövqelərin %3,2-sinin likvidasiya ilə nəticələndiyini və likvidasiyaların ümumi zərərin %74-nü təşkil etdiyini bildirir.
Bu nəticələrin metodları və məlumat dövrləri eyni deyil. Buna görə cədvəl bütün modellərin vahid ortaq nəzarətli təcrübədə müqayisə edildiyi təəssüratı yaratmamalıdır.
Tarixi məlumat sızması təcrübəsi
Müəllif May 2024–Fevral 2026 arasında yayımlanmış yeddi açıq dil modelini Bitcoin-in Yanvar 2018–Oktyabr 2026 tarixi məlumatları üzərində sorğulamışdır.
Suallar üç qrupa bölünmüşdür:
- Hər ayın 1-ci və 15-ci günündə Bitcoin bağlanış qiyməti,
- müəyyən ayda Bitcoin-in yüksəlib-yüksəlmədiyi,
- müəyyən həftədə Bitcoin-in yüksəlib-yüksəlmədiyi.
Təcrübə Kaggle GPU-larında 16-bit precision ilə, web axtarışı və xarici alət çıxışı olmadan aparılmışdır. İstiqamət suallarında modelin uzun mətn cavabı əvəzinə “up” və “down” üçün ilk token ehtimallarından istifadə edilmişdir. Həmçinin daim “up” deyən modelin uğurlu görünməsinin qarşısını almaq üçün hər modelin qərarları öz median ehtimal dəyərinə görə ayrılmışdır.
Mənbədə Mistral 7B-nin bəzi köhnə tarixi bağlanış qiymətlərini %3–5 median xəta ilə verdiyi; Qwen3.5 9B və Olmo 3 7B kimi modellərin məlumat dövrlərinin daha fərqli şəkildə sona çatdığı göstərilir.
| Qiymətləndirmə dövrü | Düzgün təsnifat | Cavab sayı |
|---|---|---|
| Modelin yayımlanmasından ən az 1 il əvvəl bitən aylar | %60,0 | 525 |
| Model yayımlandıqdan sonrakı aylar | %46,8 | 126 |
| Həftəlik, daha köhnə dövrlər | %53,3 | Mənbə bu cümlədə ayrıca cəm vermir |
| Həftəlik, modeldən sonrakı dövrlər | %49,0 | Mənbə bu cümlədə ayrıca cəm vermir |
Köhnə dövrlərin daha yüksək nəticə ilə təsnif edilməsi, xüsusən Bitcoin kimi geniş xəbər verilmiş aktiv üçün təlim məlumatlarından öyrənilmiş tarixi hadisə məlumatının ölçməyə təsir edə biləcəyini göstərir. Lakin mənbə hər bir cavabın hansı təlim sənədindən xatırlandığını birbaşa göstərmir. Nəticə tarixi yadda saxlama effekti ilə uyğun gələn tapıntıdır.
OLMo 2 nümunəsi: Backtest necə yanıltıcı ola bilər?
Mənbə OLMo 2 7B-nin tarixi aylıq istiqamət cavablarından yaradılmış hipotetik alqı-satqı strategiyasını nəzərdən keçirir.
Modelin yayımlanmasından əvvəlki Yanvar 2018–Noyabr 2024 dövründə başlanğıcdakı 1 dollar 245 dollara çatdığı halda Bitcoin-i saxlamaq təxminən 7 dollara çatmışdır.
Lakin modelin Dekabr 2024-də yayımlanmasından sonrakı təxminən 22 aylıq hissədə eyni strategiya %19 dəyər itirmişdir.
Bu nəticənin əsas şərhi odur ki, tarixi dövrdəki təsirli backtest performansı həmin dövrdə canlı istifadə edilə biləcək modelin uğurunu təmsil etmir. Çünki model tədqiqat aparılan tarixdə keçmişdən sonrakı məlumatları ehtiva edən mətnlərlə öyrədilmiş ola bilər.
Müəllifin yeddi model üçün təqdim etdiyi müqayisədə modeldən əvvəlki dövrdə strategiyaların kapital multiplikatorları təxminən 8–245 aralığında olduğu halda modeldən sonrakı dövrdə 0,54–1,31 aralığına enmişdir.
Buna görə keçmiş tarixə aid maliyyə sualları ilə LLM qiymətləndirilməsi aparılarkən modelin təlimin bitmə tarixi, məlumat kəsimi və test dövrünün həqiqətən bu tarixdən sonra olub-olmadığı açıq şəkildə yoxlanmalıdır.
LLM-lərin daha uyğun istifadə sahələri
Mənbə LLM-ləri maliyyə tədqiqatında tamamilə faydasız hesab etmir. Daha etibarlı görünən tapşırıqlar arasında tədqiqat hipotezləri hazırlamaq, kod yazmaq, məlumat emalı xətləri qurmaq, test və monitorinq alətləri hazırlamaq, texniki sənədləri oxumaq, xəbər və müqavilələri araşdırmaq var.
Müəllif tədqiqat modelinin yüzlərlə yeni strategiya yaratmasının özlüyündə uğur olmadığını vurğulayır. Yaradılan hər yeni strategiya əvvəlki bölmələrdə izah edilən çoxsaylı sınaq və backtest overfitting riskini də böyüdür.
Mətndə Man Group-un LLM dəstəkli tədqiqat prosesində hipotez təklif etmə, kodlaşdırma və statistik test tapşırıqlarını müxtəlif agentlərə bölüşdürdüyü qeyd edilir. Buradakı əsas prinsip tədqiqat ideyasının insan və ya LLM tərəfindən təklif olunmasından asılı olmayaraq eyni ölçmə və doğrulama standartlarından keçməsidir.
Tədqiqatın Metodu və Nəticələri
Orijinal təcrübələrlə ötürülən tədqiqatların ayrılması
Bu Zenodo nəşri qarışıq metodlu texniki tədqiqat yazısıdır. Bütün nəticələr müəllifin öz nəzarətindəki vahid eksperimental protokolun hissələri deyil.
| Məzmun | Sübut növü | Əsas nəticə |
|---|---|---|
| LightGBM saatlıq istiqamət proqnozu | Müəllifin Binance məlumatları üzərində hesablama təcrübəsi | BTC %53,9; ETH %53,8; SOL %52,9 |
| Haqlı strategiya backtest-i | Müəllifin hesablama strategiyası qiymətləndirməsi | Yüksək əməliyyat tezliyində kiçik üstünlüyün haqlarla itməsi |
| Order-book xərc nümunələri | Altı bazar dərinliyi görüntüsündən hesablama | Likvidlik azaldıqca bazar əmri xərcinin artması |
| HAR volatilite proqnozu | Müəllifin zaman sırası modeli təcrübəsi | BTC 0,54; ETH 0,57; SOL 0,63 nümunədənkənar \(R^2\) |
| 792 texniki strategiya | Müəllifin çoxsaylı backtest təcrübəsi | Ən yaxşı keçmiş Sharpe: 1,56; sonrakı dövr: 0,19 |
| 20.000 təsadüfi strategiya | Müəllifin təsadüfi strategiya təcrübəsi | Ən yaxşı Sharpe: 1,56 |
| Yeddi LLM ilə tarixi Bitcoin sualları | Müəllifin model qiymətləndirməsi | Əvvəlki aylar %60,0; yayımlanmadan sonra %46,8 |
| Kronos / Chronos-2 | Müəllifin sıfırdan, uyğunlaşdırmasız proqnoz təcrübəsi | İstiqamət proqnozu məhdud; HAR volatilitedə daha güclü |
| Alpha Arena və digər agent testləri | Başqa tədqiqatlardan ötürülən nəticələr | Qısa testlərin bacarıq ölçümündə qeyri-kafiliyi |
| Təhlükəsizlik hadisələri və dələduzluq hesabatları | İstinad verilmiş xarici hadisə və qurum hesabatlarının qiymətləndirilməsi | Agent icazələri, etibarsız məzmun və pul köçürməsi riskləri |
LLM agenti niyə texniki təhlükəsizlik riski yaradır?
Dil modelinin əməliyyat apara bilməsi üçün alətlərə, API-lərə və ya vasitəçi proqrama qoşulması lazımdır. Əgər model etibarsız web səhifələrini, xəbər mətnlərini, sosial media mesajlarını və ya daimi yaddaş qeydlərini təlimat kimi şərh edərsə, əməliyyat qərarları xaricdən təsirlənə bilər.
Bu hücum sinfinə prompt injection deyilir. Prompt injection, model əsas tapşırıq təlimatlarına əməl etməli olduğu halda daha aşağı etibar səviyyəsindəki məzmundan gələn təlimatları icra etməyə yönəldilməsidir.
Mənbə xüsusilə dörd risk yolunu nəzərdən keçirir:
- Web səhifəsində və ya sosial media mesajında gizlədilmiş təlimatlar,
- agentin uzunmüddətli yaddaşına yerləşdirilən yanıltıcı qeydlər,
- bədniyyətli üçüncü tərəf aləti və ya plaginlər,
- özəl açar və ya pul köçürmə icazəsi daşıyan komponentlərin sui-istifadəsi.
Bu risklərin hər biri eyni mexanizm deyil. Məsələn, ələ keçirilmiş idarəetmə paneli klassik girişə nəzarət pozuntusudur. Bədniyyətli mətnin model tərəfindən əmr kimi şərh edilməsi isə prompt injection mexanizmidir. Mənbə bəzi hadisələrdə bu fərqi açıq şəkildə vurğulayır.
Əməliyyat icazəsi ilə pul çıxarma icazəsi niyə ayrılmalıdır?
Mənbə 2026 dövründə birjaların agent alətlərində əməliyyat icazəsi ilə aktiv köçürməsinin ayrılması istiqamətində tədbirlər olduğunu bildirir. Nümunə kimi ayrıca subhesabda əməliyyat aparmaq, əmrlərin istifadəçinin cihazında imzalanması və virtual vəsaitlə paper trading kimi yanaşmalar müzakirə olunur.
Modelin xarici cüzdana pul göndərmək səlahiyyətinin olmaması birbaşa aktiv oğurluğu riskini azalda bilər. Lakin model səhv mövqe aça, həddindən artıq leverage istifadə edə və ya gündəlik zərər limitini aşa bilirsə, pul çıxarma icazəsinin bağlı olması maliyyə itkisi riskini təkbaşına aradan qaldırmır.
Müəllifin təhlükəsizlik yanaşması kritik risk parametrlərinin LLM tərəfindən dəyişdirilə bilməyən adi proqram kodu ilə tətbiq edilməsini tələb edir. Mövqe ölçüsü, maksimum leverage və gündəlik zərər limitləri modelin yaratdığı mətnlə dəyişdirilməməlidir.
Mənbədə ötürülən təhlükəsizlik hadisələrinin mahiyyəti
Mətn Freysa, AIXBT və Grok/Bankrbot kimi nümunələri müxtəlif hücum növlərini izah etmək üçün nəzərdən keçirir. Bunlar müəllifin Binance qiymət məlumatları ilə apardığı orijinal təcrübələr deyil; mənbədə istinad edilmiş xarici hadisə təsvirləridir.
Məsələn, Freysa hadisəsində agentin pul göndərməməsini nəzərdə tutan qayda istifadəçi mesajlarının təsiri ilə aşılmışdır. AIXBT üçün ötürülən hadisədə isə komandanın açıqlamasına görə icazəsiz idarəetmə paneli girişi baş vermişdir; buna görə onu birbaşa yalnız prompt injection kimi təsvir etmək düzgün olmaz.
Mənbə həmçinin bədniyyətli üçüncü tərəf alətlərinin, plaginlərin və model API vasitəçilərinin gizli açarları ifşa edə bilmə riskini müzakirə edir. Bu nümunələrin ətraflı hadisə qeydlərinin müstəqil təsdiqi bu yazının əsas Binance məlumat təcrübəsinin əhatəsi xaricindədir; Verianla mənbədə ötürülən iddiaları təsdiqlənmiş yeni sahə təcrübəsinə çevirmir.
Süni intellekt botu vədləri və doğrulama sualları
Tədqiqat yüksək və sabit gəlir vədlərinin xüsusilə diqqətlə qiymətləndirilməli olduğunu bildirir. Mətn CFTC və SEC kimi tənzimləyici qurumların yayımladığı müştəri xəbərdarlıqlarına və məhkəmə açıqlamalarına istinad edir.
Kommersiya botunun uğurunu qiymətləndirmək üçün yalnız tanıtım qrafikinə baxmaq kifayət deyil. Mənbənin məntiqindən çıxış edərək aşağıdakı məlumatları bir-birindən ayırmaq lazımdır:
- Göstərilən nəticə real vaxt əməliyyat qeydidir, yoxsa tarixi backtest?
- Ən yaxşı nəticə seçilməzdən əvvəl neçə fərqli strategiya və ya parametr sınaqdan keçirilib?
- Test dövründə modelin təlim məlumatlarından kənarda qalan tarixlər istifadə olunubmu?
- Komissiya, spread, slippage və əməliyyat gecikməsi nəzərə alınıbmı?
- Performans yalnız bir neçə günü əhatə edir, yoxsa fərqli bazar şərtlərini əhatə edən uzun müddəti?
- Vəsaitlərin və ya özəl açarların nəzarəti kimdədir?
- Modelin pul çıxarma, transfer, leverage və ya zərər limitlərini dəyişmək səlahiyyəti varmı?
Qiymət istiqaməti proqnozu tələb etməyən cash-and-carry yanaşması
Mənbə yalnız proqnoz modellərini araşdırmaqla kifayətlənmir, qiymət istiqamətini proqnozlaşdırmağı tələb etməyən bəzi bazar strategiyalarını da izah edir. Bunlardan biri spot aktivlə eyni aktivin perpetual futures müqaviləsində əks istiqamətli mövqe tutmaq yanaşmasıdır.
Perpetual futures, müəyyən ödəmə müddəti sonunda bitməsi məcburi olmayan futures müqaviləsidir. Müqavilə qiymətinin spot bazara yaxın qalmasına kömək etmək üçün tərəflər arasında funding payment tətbiq oluna bilər.
Cash-and-carry yanaşmasında aktiv spot bazarda alınır və nominal ölçüsü uyğun gələn perpetual futures müqaviləsində short mövqe açılır. Spot qiymət yüksəldikdə spot mövqe dəyər qazanır, short mövqe zərər edə bilər; qiymət düşdükdə əksi baş verir. İdeal uyğunlaşma altında birbaşa qiymət istiqaməti riski azalır və müəyyən şərtlərdə funding ödənişləri əldə edilir.
Bu yanaşma risksiz arbitraj kimi təqdim edilməməlidir. Fərqli müqavilə qiymətləri, marja öhdəlikləri, funding rate-in işarəsinin dəyişməsi, birjanın müflisləşməsi və məcburi mövqe bağlanması risk yaradır.
Mənbəyə görə Binance perpetual funding mexanizmində müəyyən standart şərtlərdə səkkiz saatda %0,01 səviyyəsində dərəcə istifadə oluna bilər; bunun illik sadə miqyaslanması təxminən %11-dir. Lakin bu dərəcə davamlı ödənən sabit faiz deyil və real funding rate zamanla dəyişir.
| Aktiv və dövr | Mənbədə bildirilən illik funding gəliri |
|---|---|
| Bitcoin, 2021 | %30,6 |
| Ethereum, 2021 | %37,5 |
| Bitcoin, 2021-dən sonrakı dövrlərdə | Təxminən %4–12 aralığında |
| Bitcoin, 2026 Oktyabrın sonunadək | %3,1 |
Müəllif 2026 dövründəki funding ödənişlərinin təxminən dörddə birinin əks istiqamətdə baş verdiyini də bildirir. Buna görə keçmişdəki illik funding gəliri gələcəkdə davamlı müsbət gəlir kimi qəbul edilə bilməz.
Bazar-neytral mövqe niyə risksiz deyil?
Mənbə 10 Oktyabr 2025 bazar stressində Bitcoin-in təxminən 80 dəqiqədə %12,6, Ethereum-un %14,1 və Solana-nın %17,8 düşdüyünü; ümumi leveraged mövqe likvidasiyalarının 19 milyard dolları aşdığı bildirildiyini qeyd edir.
Bu hadisədə araşdırılan mexanizm auto-deleveraging (ADL), yəni birjanın zərərləri qarşılamaq üçün bəzi qarşı tərəf mövqelərini məcburi azaltması və ya bağlamasıdır.
Cash-and-carry mövqeyində spot aktiv açıq qalarkən hedge məqsədli short mövqe birja tərəfindən bağlanarsa investor artıq əvvəlki səviyyədə qorunmur. Mənbə həmçinin aktivlərin saxlanıldığı birjanın ödəmə qabiliyyəti və pul çıxarma imkanı kimi qarşı tərəf risklərini vurğulayır.
Buna görə qiymət riskinin hedge edilməsi marja, likvidasiya və qarşı tərəf risklərinin hamısını aradan qaldırmır.
Tədqiqatın dəstəklədiyi əsas nəticələr
- Araşdırılan saatlıq kriptovalyuta sıralarında kiçik, lakin ölçülə bilən istiqamət proqnozu üstünlükləri tapıla bilər.
- Yüksək proqnoz dəqiqliyi tez-tez əməliyyat aparan strategiyalarda haqlardan sonra gəlirlilik zəmanəti vermir.
- Araşdırılan məlumatlarda volatilite qiymət istiqamətinə nisbətən daha güclü keçmiş asılılığı və daha yüksək nümunədənkənar proqnoz uğuru göstərmişdir.
- Volatiliteyə görə mövqe ölçüsünün tənzimlənməsi mənbədə araşdırılan nümunələrdə riskin böyüklüyünü azaltmışdır.
- Çoxsaylı strategiyalar arasından ən yaxşı backtest nəticəsini seçmək təsadüfi qərar verən strategiyalarda belə təsirli Sharpe dəyərləri yarada bilər.
- LLM-lərin yayımlanma öncəsi tarixi suallardakı uğuru modelin təlim zamanı öyrənmiş ola biləcəyi məlumatları ehtiva etdiyinə görə gələcəyə yönəlmiş proqnoz bacarığının qərəzsiz ölçüsü deyil.
- Böyük dil modellərindən tədqiqat, kod hazırlama və sənəd təhlili kimi köməkçi tapşırıqlarda istifadə edilməsi onlara birbaşa və məhdudiyyətsiz pul idarəetmə səlahiyyəti verilməsindən fərqli tətbiqdir.
- Maliyyə agentlərində etibarsız məzmun, plagin və özəl açar çıxışı ayrıca təhlükəsizlik yoxlamaları tələb edir.
Tədqiqatın dəstəkləmədiyi şərhlər
- “Süni intellekt kriptovalyuta bazarında heç vaxt pul qazandıra bilməz” nəticəsi çıxarıla bilməz.
- LightGBM-nin %53,9 dəqiqliyinin bütün bazar dövrlərində eyni qalacağına zəmanət yoxdur.
- Araşdırılan haqq və əməliyyat tezliyi fərziyyələrindən fərqli infrastrukturda bütün strategiyaların mütləq zərərli olacağı deyilə bilməz.
- Volatilite proqnozundakı uğur növbəti günün qiymət istiqamətinin uğurla proqnozlaşdırıldığı demək deyil.
- Tək bir yüksək Sharpe əmsalı real bacarığı sübut etmir; lakin hər yüksək Sharpe nəticəsinin mütləq təsadüfi olduğu da deyilə bilməz.
- LLM-lərin keçmiş qiymətləri xatırlaması konkret keçmiş tarixə aid hər cavabın əzbərdən gəldiyinin birbaşa sübutu deyil.
- Qısamüddətli LLM əməliyyat yarışları modellərin davamlı maliyyə bacarığı sıralamasını vermir.
- Cash-and-carry və ya funding strategiyaları risksiz, sabit gəlirli maliyyə məhsulları deyil.
- Botun əməliyyat əmri verə bilməsi onun kibertəhlükəsizlik baxımından təhlükəsiz olduğu demək deyil.
Metodoloji məhdudiyyətlər və təkrar istehsal oluna bilmə
Təcrübə mənbələri: Müəllif öz hesablamaları üçün Binance public market data istifadə etmişdir. Lakin mənbədə müzakirə olunan bütün maliyyə agenti nümunələri eyni məlumat təminatçısına və ya eyni test protokoluna əsaslanmır.
Tarixi ayırma: LightGBM qiymətləndirməsində walk-forward quruluşu və bir günlük boşluq müəyyən edilmişdir. Bu metod hədəf sızmasını azaldır; gələcəkdə baş verəcək bütün mümkün bazar rejimlərini əvvəlcədən əhatə etmir.
Əməliyyat xərci: Modelin istiqamət proqnozu ilə aparılan strategiya qiymətləndirilməsi, mənbədə də qeyd edildiyi kimi, bəzi execution fərziyyələri baxımından optimistdir. Bağlanış qiymətində gecikməsiz əməliyyat və fee-dən əlavə slippage olmaması real tətbiqdə təmin edilə bilməz.
Çoxsaylı strategiya sınaqları: 792 texniki strategiya müqayisəsinin yüksək keçmiş performansı sonrakı dövrdə böyük ölçüdə azalmışdır. Bu hal tək bir in-sample optimumun kifayət qədər sübut olmadığını göstərir.
Təsadüfi strategiyalar: 20.000 təsadüfi strategiya təcrübəsindəki maksimum Sharpe müəyyən xərc və təsadüfi əməliyyat yaratma fərziyyələrindən asılıdır; bütün maliyyə strategiyaları üçün universal yuxarı hədd deyil.
LLM qiymətləndirilməsi: Modellərin tarixi qiymət məlumatını nə vaxt öyrəndiyi bütün təlim sənədləri səviyyəsində birbaşa izlənmir. Yayımlanma tarixindən əvvəl və sonra müqayisələr məlumat sızması riskini göstərir; hər cavabın dəqiq mənbəyini müəyyən etmir.
Model hiperparametrləri: Mənbə LightGBM-ni shallow-tree gradient boosting modeli kimi təsvir edir, lakin PDF-də bütün təlim hiperparametrlərini və yenidən işlətmə əmrlərini tam şəkildə sadalamır.
Əməliyyat tezliyi: Fərqli strategiyaların əməliyyat sayları və haqları müqayisənin əsas dəyişənləridir. Yalnız ümumi gəlir qrafikinə baxmaq kifayət deyil.
Təhlükəsizlik hadisələri: Mənbədə yer alan açıq hadisələr və tənzimləyici əməliyyat iddiaları ilkin Binance təcrübəsindən deyil, istinad verilmiş xəbər, tədqiqat və ya qurum açıqlamalarından gəlir. Hər hadisənin yekun hüquqi və texniki vəziyyəti bu məqalədə yenidən araşdırılmamışdır.
Mənbə və Metod Qeydi
Orijinal başlıq: AI crypto trading bots: what machine learning and LLMs can and can't do
Türkcə nəşr başlığı: Süni İntellekt Dəstəkli Kriptovalyuta Alqı-Satqı Botları: Maşın Öyrənməsi və Böyük Dil Modelləri Nələri Edə Bilər, Nələri Edə Bilməz?
Müəllif: Eva Koroleva.
Müəllif sırası: Tək müəllifli tədqiqat.
Bərabər töhfə: Tətbiq olunmur; tək müəlliflidir.
Corresponding author: PDF-də ayrıca corresponding-author işarəsi göstərilməyib.
Qurum/affiliasiya: PDF-nin bibliyografik başlığında institusional affiliasiya ayrıca bildirilməyib; müəllifin işlədiyi qurum və ya akademik adı təxmin edilməyib.
Nəşr tarixi: 3 Noyabr 2026.
DOI: 10.5281/zenodo.24114945.
Nəşr platforması: Zenodo.
İlk nəşr: Müəllifin bloqunda yayımlanmış texniki tədqiqat yazısı.
İlk nəşr ünvanı: https://xmarva.github.io/blog/2026/ai-crypto-trading/
Rəsmi DOI bağlantısı: https://doi.org/10.5281/zenodo.24114945
Mənbə növü: Orijinal məlumat təhlili və hesablama təcrübələrini ədəbiyyat, bazar tətbiqləri və təhlükəsizlik nümunələri ilə birləşdirən texniki icmal.
Rəyçilik: Hakemli jurnal və ya konfrans nəşri kimi təsdiqlənməyib. Zenodo qeydi müstəqil akademik hakemlik sübutu deyil.
Nəşriyyat/jurnal/cild/say: Mənbə jurnal məqaləsi kimi müəyyən edilmədiyinə görə təsdiqlənmiş jurnal, cild və ya say məlumatı yoxdur.
Lisenziya: Creative Commons Attribution 4.0 International (CC BY 4.0); PDF-nin ilk səhifəsində bəyan edilib.
İstinad: Eva Koroleva (2026), AI crypto trading bots: what machine learning and LLMs can and can't do, Zenodo, DOI 10.5281/zenodo.24114945.
Maliyyələşdirmə: PDF-də ayrıca funding declaration göstərilməyib.
Maraqlar toqquşması: PDF-də ayrıca competing interests declaration göstərilməyib.
Məlumat çıxışı: Orijinal qiymət təcrübələrində Binance public data istifadə edilmişdir. PDF-də bütün işlənmiş təcrübə məlumat cədvəllərini vahid yenidən endirilə bilən məlumat paketi kimi təqdim edən açıq arxiv bağlantısı göstərilməyib.
Kod çıxışı: PDF-nin özündə bütün təcrübələrin kodunu və işlətmə versiyalarını ehtiva edən təsdiqlənmiş vahid repository bağlantısı göstərilməyib.
Əsas sayısal tədqiqat dövrü: Saatlıq məlumatlarda keçmiş müşahidə dövrü 2021–Oktyabr 2026; LightGBM walk-forward testləri Yanvar 2022–Oktyabr 2026.
Maşın öyrənməsi: LightGBM gradient boosting.
Volatillik modeli: Heterogeneous Autoregressive (HAR), Corsi (2009).
Texniki strategiya təcrübəsi: 66 qayda × 12 kriptovalyuta aktivi = 792 strategiya; 2021–2023 və 2024–Oktyabr 2026 müqayisəsi.
Təsadüfi strategiya təcrübəsi: 20.000 təsadüfi long/short strategiyası.
LLM tarixi məlumat təcrübəsi: Yeddi açıq dil modeli; Yanvar 2018–Oktyabr 2026 tarixi Bitcoin sualları; 16-bit inference, Kaggle GPU, xarici alət və web çıxışı olmadan.
Zaman sırası təməl model təcrübəsi: Kronos-small və Chronos-2; 2026 saatlıq qiymət istiqaməti və gündəlik volatilite qiymətləndirmələri.
Əsas xərc fərziyyəsi: Haqq müqayisələrində hər tərəf üçün müxtəlif bazis bəndi səviyyələri; təxminən 10 bp gediş-dönüş taker haqqı.
Riyazi izah: Loqarifmik gəlir, gözlənilən əməliyyat mənfəəti, xərclərdən sonra tələb olunan hit rate, gündəlik reallaşmış dispersiya, HAR reqressiyası, Sharpe çoxsaylı sınaq maksimumu və Sharpe standart xəta yanaşması mənbə riyaziyyatına əsasən izah edilmişdir.
Mənbə şəkilləri: Ümumilikdə 19 şəkil var. Verianla daxilində metodoloji olaraq yenidən qurulan məzmunlar walk-forward protokolu, əməliyyat xərci həddi, təsadüfi strategiyalarda maksimum Sharpe təsiri və maliyyə agentlərinin etibar sərhədləridir. Orijinal şəkillərin qrafik kompozisiyaları kopyalanmayıb; tam xam sıra verisi verilməyən zaman qrafiklərinin ara dəyərləri uydurulmayıb.
Mənbə istinadları: Orijinal mətn 54 istinad ehtiva edir. Burada nəzərdən keçirilən digər tədqiqatların nəticələri Eva Korolevanın öz hesablamaları kimi təqdim edilməyib.
Əsas şərh sərhədi: Backtest proqnoz uğuru xərclərdən sonrakı xalis gəlirlilik və canlı investisiya uğuru ilə eyni deyil. Qısa testlərdəki LLM gəlir sıralamaları uzunmüddətli bacarığı sübut etmir. Tarixi məlumatı bilən LLM üzərində aparılan keçmiş tarixli testlər həqiqi gələcəyə yönəlmiş proqnoz uğurunu olduğundan yüksək göstərə bilər.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib