


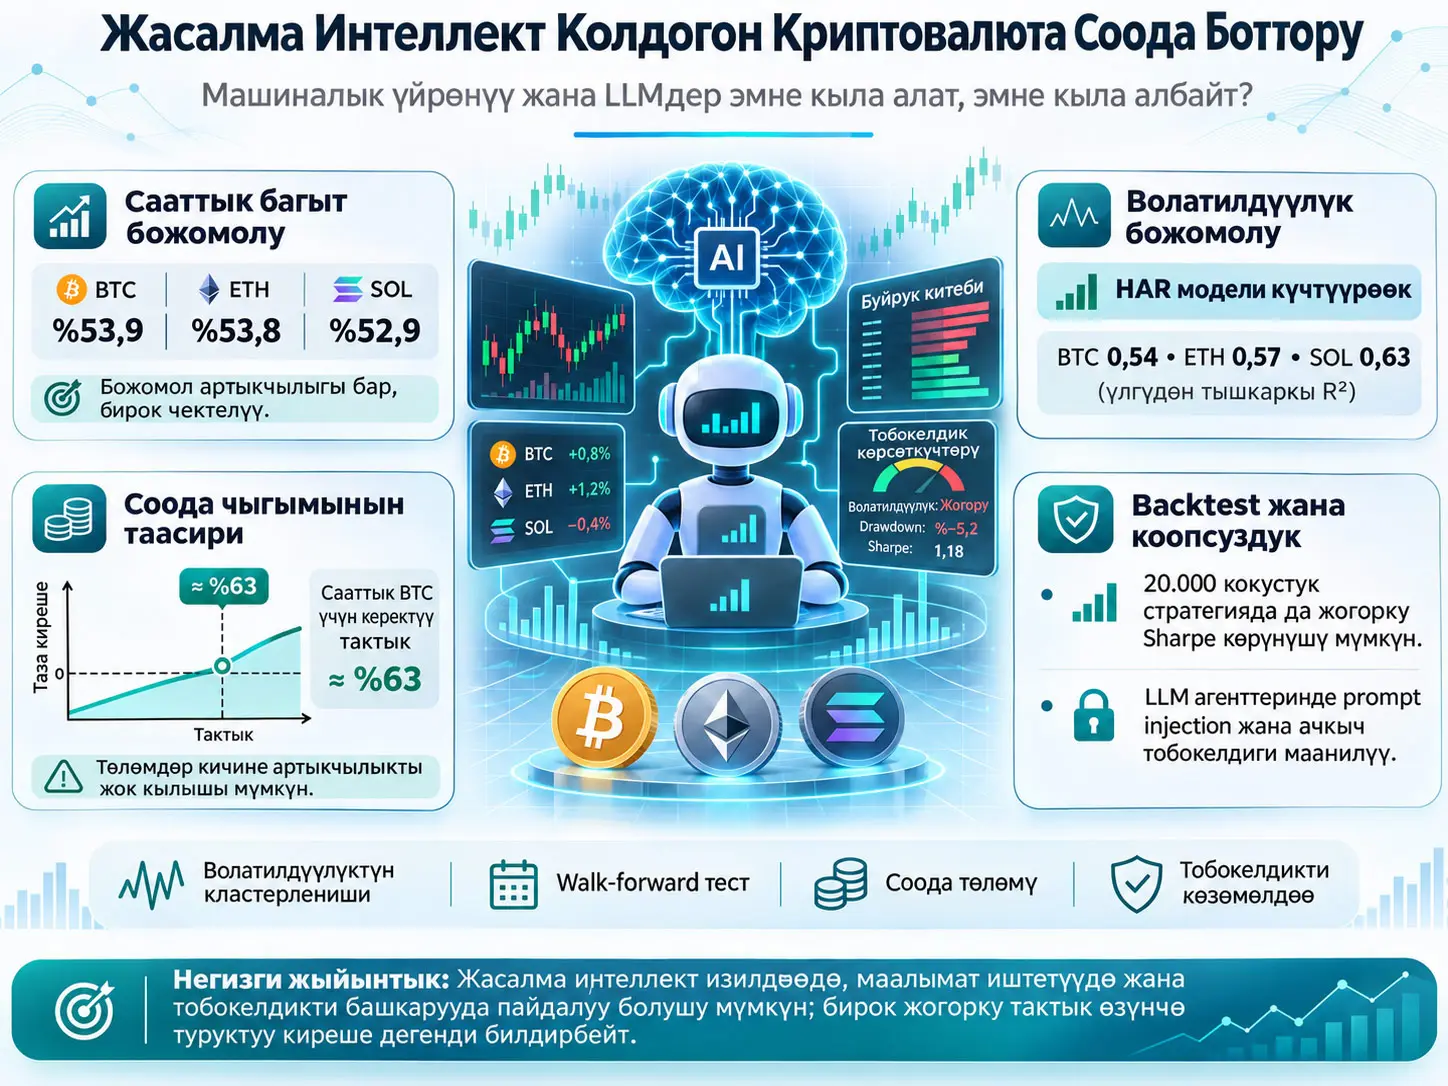
Жасалма интеллект колдогон криптовалюта соода боту, рынок маалыматтарын талдап, баа божомолун, тобокелдик баалоосун же соода чечимин түзүү үчүн машиналык үйрөнүүнү, статистикалык ыкмаларды же чоң тил моделдерин колдонгон программалык система. Eva Korolevaнын изилдөөсү бул системалардын божомол тактыгы менен чыныгы соода кирешелүүлүгүнүн ортосундагы айырманы талдаган, оригиналдуу эсептөө эксперименттерин адабият жана коопсуздук баалоолору менен айкалыштырган техникалык изилдөө болуп саналат.
Автор болжол менен алты жылдык Binance рынок маалыматтары боюнча жүргүзгөн эксперименттеринде LightGBM модели Bitcoinдин кийинки сааттык баа багытын %53,9 тактык менен божомолдогонун билдирет. Ethereum үчүн %53,8, Solana үчүн %52,9 тактык алынган. Бирок бул ийгилик соода чыгымдарынан кийин автоматтык түрдө оң кирешеге айланбайт. Сааттык Bitcoin стратегиясынын позицияны тез-тез алмаштырышы жана ар бир соодада комиссия төлөшү статистикалык божомол артыкчылыгын жок кылат.
Изилдөө баа багытын божомолдоо эмне үчүн кыйын экенин, бирок волатилдүүлүк эмне үчүн көбүрөөк божомолдоого мүмкүн экенин да көрсөтөт. Күндүк ишке ашкан волатилдүүлүк үчүн колдонулган Heterogeneous Autoregressive (HAR) моделинин үлгүдөн тышкаркы \(R^2\) маанилери Bitcoinде 0,54, Ethereumда 0,57 жана Solanaда 0,63. Ушул эле ыкма күндүк кирешелерди божомолдоодо терс \(R^2\) маанилерин берген.
Backtestтердин ишенимдүүлүгүн баалоо үчүн 792 техникалык соода стратегиясы жана 20.000 кокустук стратегия изилденген. Биринчи мезгилдеги эң жакшы 20 техникалык стратегиянын орточо Sharpe коэффициенти 1,56 болсо, кийинки мезгилде 0,19га түшкөн. Рынок жөнүндө эч кандай маалымат колдонбогон 20.000 кокустук стратегиянын эң ийгиликтүүсү да 1,56 Sharpe коэффициентине жете алган. Бул натыйжа көптөгөн стратегиялардын арасынан тарыхтагы эң жакшы көрсөткүчтү гана тандоо чыныгы божомолдоо жөндөмүнүн далили эмес экенин көрсөтөт.
Чоң тил моделдери (Large Language Models, LLM) үчүн жүргүзүлгөн тарыхый Bitcoin эксперименттеринде моделдер өздөрү жарыяланган даталардан кыйла мурда болгон айлык баа багыттарын %60,0 тактык менен классификациялаганы, жарыялангандан кийинки мезгилдерде болсо көрсөткүч %46,8ге түшкөнү билдирилген. Изилдөөнүн чечмелөөсү боюнча бул айырманын жок дегенде бир бөлүгү модель окутуу учурунда тарыхый рынок окуяларын үйрөнүп алганынан келип чыгышы мүмкүн.
Изилдөөнүн жалпы жыйынтыгы машиналык үйрөнүү криптовалюта рынокторунда таптакыр пайдасыз дегенди билдирбейт. Күчтүүрөөк далилденген колдонмолор — волатилдүүлүктү, ликвиддүүлүктү жана соода чыгымдарын божомолдоо; позиция өлчөмүн жана тобокелдикти башкаруу; маалыматты иштетүү жана изилдөөнү автоматташтыруу. Ал эми жогорку божомол тактыгы, ийгиликтүү backtest же LLM агентинин соода кыла алышы өзүнчө туруктуу таза кирешелүүлүктүн далили эмес.
Изилдөөнүн максаты жана камтуусу
Изилдөө криптовалюта рынокторунда жасалма интеллект менен соода жүргүзүлөт деген дооматтарды үч өзүнчө деңгээлде баалайт. Биринчи деңгээлде классикалык машиналык үйрөнүү баа багытын жана волатилдүүлүктү канчалык божомолдой алаары каралат. Экинчи деңгээлде божомол артыкчылыгы соода төлөмдөрү жана backtest тандоо кыйшайуусу алдында сакталып калабы деген суроо изилденет. Үчүнчү деңгээлде чоң тил моделдеринин түз соода чечимдери, тарыхый маалыматты эстөө, изилдөө колдоосу жана финансылык агент коопсуздугу жагынан чектөөлөрү каралат.
Бул үч деңгээлди бири-биринен ажыратуу керек. Моделдин кийинки сааттык багытты божомолдошу ушул божомолдор менен кирешелүү соода кылса болот дегенди билдирбейт. Стратегия тарыхый маалыматта жогорку Sharpe коэффициентин алганы ошол эле натыйжа келечекте да сакталат дегенди билдирбейт. LLMдин өткөндөгү Bitcoin баасын эстеши да ошол күндөгү рынок шарттарынан чыгып келечекти божомолдой алат деген мааниге ээ эмес.
Криптовалюта Рыногунда Божомол Тактыгы Эмне Үчүн Киреше Кепилдиги Эмес?
Криптовалюта рыногунда божомол тактыгы менен таза соода кирешеси ар башка көрсөткүчтөр. Модель баа багытын кокустук божомолго караганда көп жолу туура тапса да, соода төлөмү, bid-ask spread, slippage жана туура эмес божомолдонгон кыймылдардын чоңдугу алынган жалпы артыкчылыктан ашып кетиши мүмкүн; изилдөөнүн сааттык Bitcoin экспериментинде дал ушул маселе байкалган.
Баа кирешеси кантип эсептелет?
Изилдөө баа кыймылдарын логарифмдик киреше аркылуу карайт:
\[ r_t=\ln\left(\frac{P_t}{P_{t-1}}\right). \]
Бул жерде \(P_t\) — \(t\) мезгилинин жабылуу баасы; \(P_{t-1}\) — мурунку мезгилдин жабылуу баасы. \(r_t\) — өлчөмсүз логарифмдик киреше. Баа өссө оң, төмөндөсө терс болот.
Бул туюнтма эки жабылуу баасынын катышынын натуралдык логарифмин алат. Кичине баа кыймылдарында логарифмдик киреше кадимки пайыздык кирешенин ондук көрсөтүлүшүнө абдан жакын. Булактын сааттык эксперименттеринде модель бул кирешелердин мурдагы маанилерин колдонуп кийинки сааттын жабылуу багытын божомолдойт.
Криптовалюта кирешелери эмне үчүн нормалдуу бөлүштүрүүгө толук туура келбейт?
Булак Bitcoinдин сааттык кирешелеринде мезгилдердин көбү салыштырмалуу тынч өтөрүн, бирок аз сандагы сааттарда өтө чоң кыймылдар пайда болорун көрсөтөт. Бул абал оор куйруктуу бөлүштүрүү деп аталат.
Январь 2021–Октябрь 2026 мезгилинде Bitcoin үчүн 51.057 сааттык байкоонун 96сында кыймылдын чоңдугу алты стандарттык четтөөнү ашкан. Ethereum үчүн 108, Solana үчүн 109 ушундай саат билдирилген.
Нормалдуу бөлүштүрүү божомолу боюнча алты стандарттык четтөө өлчөмүндөгү кыймылдар өтө сейрек. Булак салыштырууну болжол менен 58.000 жылда бир саат катары берет. Бул салыштыруу нормалдуу бөлүштүрүүнүн теориялык күтүүсү; чыныгы Bitcoin кыймылдарынын күтүү убактысын билдирбейт.
Бул айырма айрыкча тобокелдикти башкарууда маанилүү. Чоң баа кыймылдары сейрек болсо да, leveraged позициялардын чыгымын жана ликвидация тобокелдигин аныкташы мүмкүн. Чоң кыймылдарды жетиштүү камтыбаган окутуу же тест мезгили стратегиянын тобокелдигин чыныгыдан төмөн көрсөтүшү мүмкүн.
Автокорреляция жана волатилдүүлүктүн кластерлениши
Убакыт катарынын автокорреляциясы, анын учурдагы маанилери менен мурдагы маанилеринин ортосундагы сызыктуу байланышты өлчөйт. \(k\) кечигүүдөгү автокорреляция — катардын бүгүнкү маанилери менен \(k\) убакыт кадамы мурдагы маанилеринин корреляциясы.
Булакта Bitcoin сааттык кирешелеринин биринчи кечигүүдөгү автокорреляциясы болжол менен −0,005. Ал эми абсолюттук кирешелердин автокорреляциясы биринчи кечигүүдө болжол менен 0,29дан башталып, бир жумага туура келген 168 сааттык кечигүүдө болжол менен 0,16 деңгээлинде калат.
Бул жыйынтык эки башка көрүнүштү көрсөтөт. Сааттык кирешенин белгиси кийинки сааттын белгисин күчтүү түшүндүрбөйт. Бирок баа кыймылынын чоңдугу мурда жогору болсо, жакын келечекте да чоң кыймылдардын болушу ыктымал. Булак бул экинчи касиетти волатилдүүлүктүн кластерлениши деп баалайт.
Автокорреляция графигинде 24, 48 жана 72 сааттык кечигүүлөрдө кайталанган түзүлүштөр да көрүнөт. Автор бул түзүлүштү күн ичиндеги соода активдүүлүгү менен байланыштырат. Мисалы, 14.00 UTCде башталган саатта Bitcoinдин орточо кыймылы болжол менен 56 базистик пункт, 04.00 UTC саатында болсо болжол менен 29 базистик пункт.
Базистик пункт (basis point, bp), пайыздык пункттун жүздөн бир бөлүгү:
\[ 1\ \mathrm{bp}=0{,}01\%. \]
Демек, 56 bp пайыз менен %0,56; 29 bp болсо %0,29 чоңдукка туура келет. Бул маанилер булак билдирген орточо баа кыймылынын чоңдуктары; инвестиция кирешесинин кепилдиги эмес.
Сааттык багыт божомолунда кайсы өзгөчөлүктөр колдонулган?
Автор Bitcoin, Ethereum жана Solana үчүн сааттык маалыматта жалпы 20 өзгөчөлүктү колдонгон LightGBM gradient boosting моделин окуткан. Өзгөчөлүктөр мурунку 1, 2, 4, 8, 24, 72 жана 168 сааттык кирешелерди, Bitcoinдин жалпы рынок фактору катары кирешесин, беш мүнөттүк шамдардан эсептелген волатилдүүлүктү, жумалык нормага салыштырмалуу соода көлөмүн, сатып алуучу тараптын рынок буйругу көлөмүндөгү үлүшүн, акыркы сааттын баа диапазонун, күн ичиндеги саатты, аптанын күнүн жана активдин идентификаторун камтыйт.
Бул жердеги LightGBM, таблица форматындагы маалыматта чечим дарактарын ырааттуу окуткан gradient boosting ыкмасы. Моделдин чыгышы кийинки сааттык жабылуу учурдагы жабылуудан жогору болуусунун божомолдонгон ыктымалдыгы.
Булак колдонулган бардык өзгөчөлүк үй-бүлөлөрүн сүрөттөйт; бирок бул PDFде LightGBMдин бардык гиперпараметрлери, мисалы так дарак саны, learning rate жана leaf саны толук кайра өндүрүү таблицасында берилген эмес. Жетишпеген параметрлерди божомолдоого болбойт.
Walk-forward тести деген эмне?
Walk-forward баалоо, финансылык убакыт катарында модель мурдагы маалымат менен окутулуп, кийинки убакыт аралыгы текшерилип жана убакыт жылган сайын бул процесс кайталанган ыкма. Максат — тест мезгилинин келечектеги маалыматы окутуу учурунда колдонулуп кетишине жол бербөө.
Булакта Январь 2022–Октябрь 2026 аралыгында 58 айлык тест жүргүзүлгөн. Ар бир тест айы башталганга чейинки бардык ылайыктуу сааттар окутуу үчүн колдонулуп, тестке дароо чейинки бир күндүк бөлүк сыртта калтырылган. Бул бир күндүк боштук сааттык божомол максаттарынын окутуу менен тесттин ортосунда кайчылашып кетишин болтурбоого багытталган.
Ошентип, ар бир актив үчүн 42.142 сааттык үлгүдөн тышкаркы божомол жазуусу түзүлгөн.
Алгачкы багыт божомолунун жыйынтыктары
| Актив | Багыт божомолунун тактыгы | Эксперимент контексти |
|---|---|---|
| Bitcoin (BTC) | %53,9 | Walk-forward, 2022–2026 |
| Ethereum (ETH) | %53,8 | Walk-forward, 2022–2026 |
| Solana (SOL) | %52,9 | Walk-forward, 2022–2026 |
Bitcoin үчүн дайыма өсүү божомолун берген жөнөкөй ыкманын тактыгы %50,5. LightGBMдин Bitcoin үчүн ROC ийри сызыгынын астындагы аянты (AUC) 0,555.
Тактык, туура классификациялардын бардык божомолдорго болгон үлүшү. ROC AUC, моделдин оң жана терс класстарды ар башка чектерде канчалык ажырата аларын жыйынтыктайт. 0,5 тегереги ажыратуу күчү начар абалга жакын; 0,555 болсо чектелүү, бирок каралган үлгүдө аныктала турган ажыратуу күчүн көрсөтөт.
Булак сааттык Bitcoin багыт божомолундагы үлгү катасы болжол менен чейрек пайыздык пункт экенин айтып, %53,9 жыйынтык жөнөкөй кокустук менен оңой түшүндүрүлбөй турганын жүйө келтирет. Бирок статистикалык ажыратуу күчүнүн болушу экономикалык кирешелүүлүк бар экенин автоматтык көрсөтпөйт.
Модель кармаган сигнал: кыска мөөнөттүү тескери кайтуу
Моделдин эң күчтүү өзгөчөлүгү — акыркы бир нече сааттын кирешелери. Байланыштын белгиси терс: сааттык баа өсүштөрүнүн бир бөлүгү кийинки саатта кайра кайтуу тенденциясын көрсөтүшү мүмкүн. Бул жүрүм-турум mean reversion, башкача айтканда орточо мааниге же мурунку баа деңгээлине жарым-жартылай кайтуу деп аталат.
Тест мезгилинде Bitcoinдин удаалаш сааттык кирешелеринин ортосундагы rank correlation болжол менен −0,06. Бул кичине чоңдук тенденция күчтүү божомол эрежеси эмес экенин, бирок көп байкоолордун ичинде өлчөнө турган түзүлүш бар экенин көрсөтөт.
Булак бул кыска мөөнөттүү кайтуулар 2022 жана 2023 жылдары айкыныраак, 2025 жана 2026 мезгилинде алсызыраак болгонун билдирет. Демек, рыноктук байланыш мурда өлчөнгөнү ошол эле күч кийинки жылдарда сакталат дегенди билдирбейт.
Соода чыгымынын теңдемеси
Автор стратегия ар бир убакыт аралыгында позиция ачып-жабат деп эсептеген жөнөкөйлөштүрүлгөн моделди түзөт. Модель туура божомолдоодо орточо \(+m\), туура эмес божомолдоодо орточо \(-m\) кыймылдын таасирине кабылат жана ар бир round-trip соодада \(c\) чыгым төлөйт.
\[ \mathbb{E}[\mathrm{kâr}] =pm-(1-p)m-c \]
\[ \mathbb{E}[\mathrm{kâr}] =(2p-1)m-c. \]
Бул жерде \(p\) — багыт божомолунун туура чыгуу ыктымалдыгы; \(m\) — типтүү абсолюттук баа кыймылы; \(c\) — round-trip жалпы соода чыгымы.
\(m\) жана \(c\) бирдей бирдикте болушу керек. Булак бул салыштырууда базистик пунктту колдонот. \(p\) өлчөмсүз ыктымалдык.
Күтүлгөн киреше оң болушу үчүн:
\[ (2p-1)m-c>0 \]
болушу керек, мындан:
\[ p>\frac{1}{2}+\frac{c}{2m} \]
шарты алынат.
Бул теңдеме бир сооданын чыгымын канчалык төмөн кармоо керектигин түз көрсөтөт. Чыгым \(c\) көбөйсө талап кылынган тактык жогорулайт. Типтүү кыймыл \(m\) азайса ошол эле чыгымды жабуу кыйындайт.
Булакта Bitcoin үчүн орточо сааттык абсолюттук кыймыл болжол менен 38 bp жана round-trip taker соода төлөмү болжол менен 10 bp деп алынат.
\[ p>\frac12+\frac{10}{2(38)} \approx0{,}632. \]
Демек, ушул жөнөкөйлөштүрүлгөн шарттарда талап кылынган тактык болжол менен %63. LightGBMдин өлчөнгөн %53,9 тактыгы бул чектен төмөн.
Булак беш мүнөттүк мисалда типтүү кыймылды болжол менен 11 bp жана керектүү тактык деңгээлин болжол менен %94 деп көрсөтөт. Тегеректелген 11 bp жана 10 bp сандары теңдемеге түз коюлса, болжол менен %95,5 чыгат. Ошондуктан булак графигиндеги болжол менен %94 жыйынтык берилген тегеректелген кириш маанилери менен так эле эсепти бербейт. Бул айырма булакта өзүнчө түшүндүрүлгөн эмес.
Соода төлөмдөрүнөн тышкары дагы кандай чыгымдар бар?
Автор биржа алган соода төлөмү жалпы чыгымдын бир гана бөлүгү экенин баса белгилейт. Spread, эң жакшы сатуу баасы менен эң жакшы сатып алуу баасынын айырмасы. Рынок буйругу менен дароо сатып же сата турган инвестор соода маалында бул айырманын чыгымын көтөрүшү мүмкүн.
Slippage, буйруктун күтүлгөн баасы менен аткарылган баасынын айырмасы. Буйрук чоңойгон сайын order bookтун эң жакшы баа деңгээлиндеги ликвиддүүлүк жетишсиз болушу мүмкүн; андан начар баа деңгээлдерине өтүүгө туура келиши мүмкүн. Буга market impact же order-book тереңдигине байланышкан соода таасири да кошулушу мүмкүн.
Булак Binance perpetual futures рыногунда беш мүнөт аралыкта алынган алты order-book сүрөтүнөн ар кандай өлчөмдөгү рыноктук сатып алуу буйруктарынын чыгымын эсептеген. Билдирилген жыйынтыктар төмөнкүдөй:
| Контракт / Шарт | Буйруктун өлчөмү | Орточо баага карата чыгым |
|---|---|---|
| Bitcoin | 1 миллион АКШ доллары | 0,18 bp |
| Ethereum | 1 миллион АКШ доллары | 1,3 bp |
| Күндүк көлөмдө 25-орундагы контракт | 100.000 АКШ доллары | 6 bp |
| Күндүк көлөмдө 50-орундагы контракт | 100.000 АКШ доллары | 11 bp |
| Күндүк көлөмдө 200-орундагы контракт | 100.000 АКШ доллары | 87 bp |
Булак 200-орундагы контракттын көрүнгөн order-book тереңдиги 1 миллион долларлык сатып алуу буйругун толук камсыздай албаганын билдирет.
Бул маалыматтардын камтуусу чектелиши керек. Өлчөө алты көз ирмемдик order-book сүрөтүнө негизделген; бул бардык соода күндөрү үчүн орточо чыгым же туруктуу ликвиддүүлүк кепилдиги эмес. Автор сүрөттөр адаттан тыш рынок жаңылыктарынан кийин ишемби күнү алынганын, ошондуктан кичине контракттардын ликвиддүүлүгү кадимки апталарга салыштырмалуу төмөн болушу мүмкүн экенин да белгилейт.
Төлөмдөр кошулганда Bitcoin стратегиясына эмне болду?
Булактын биринчи стратегиясы Bitcoin кийинки саатта өсүү ыктымалдыгы %50дөн жогору болсо long, болбосо short позиция алат. Позициянын тарабы өзгөргөндө тиешелүү соода төлөмү төлөнөт.
Январь 2022–Октябрь 2026 аралыгында бул ыкманын төлөмгө чейинки backtest эсебинде баштапкы 1 доллар болжол менен 9,9 долларга чыгат. Бирок ар бир соодага 2 bp maker төлөмү кошулганда баанын чоң бөлүгү жоголот; 5 bp taker төлөмүндө стратегиянын баасы дээрлик түгөнөт.
Булак стратегия орточо бир күндө 16 жолу багыт алмаштырарын билдирет.
Мындан тышкары, туура божомолдонгон сааттарда орточо кыймыл 31,5 bp, туура эмес божомолдонгон сааттарда 35,6 bp. Ошондуктан туура божомолдордун саны туура эместерден көп болушу жетишсиз: туура эмес божомолдор орточо чоңураак баа кыймылдарына туура келген.
Бул жагдай мурунку чыгым теңдемесинин жөнөкөйлөштүрүүчү божомолун да түшүндүрөт. Ал теңдеме туура жана туура эмес божомолдордо бирдей \(m\) чоңдугун колдонсо, чыныгы экспериментте эки чоңдук тең эмес.
Соода жыштыгын азайтуу жетиштүүбү?
Автор модель ар бир кичине ыктымалдык айырмасында позиция алмаштырбашы үчүн чечим диапазонун колдонгон. Мисалы, өсүү ыктымалдыгы 0,55тен ашмайынча longга өтпөө, 0,45тен төмөн түшмөйүнчө shortка өтпөө сунушталган тест түзүлүштөрүнүн бири.
Бул ±0,05 диапазону менен Bitcoin стратегиясынын күндүк позиция алмаштыруу саны 16дан болжол менен 6га азайган.
| Соода төлөмү | Булакта билдирилген жылдык жыйынтык |
|---|---|
| Төлөм жок | %57 |
| Ар бир тарапка 1 bp | %35 |
| Ар бир тарапка 2 bp | %13 |
| Ар бир тарапка 5 bp | −%53 |
Бул маанилер булакта сааттык кирешелерди жыл бою кошуу менен эсептелген; татаал жылдык киреше эмес. Натыйжа сейрек соода кылуу төлөм жүгүн азайта аларын, бирок жогорку taker төлөмдөрүн дайыма жаба албасын көрсөтөт.
Solana үчүн типтүү баа кыймылдары чоң болгондуктан ар бир тарапка 2 bp деңгээлинде белгилүү жалпы артыкчылыктын бир бөлүгү сакталган, 5 bp деңгээлинде болсо сакталган эмес.
Булак бул backtest дагы оптимисттик экенин ачык айтат. Соодалар сааттын так жабылуу баасында, кечигүүсүз жана төлөмдөн тышкары кошумча slippage жок аткарылат деп болжолдонгон. Чыныгы колдонмодо бул божомолдор аткарылбашы мүмкүн.
Машиналык Үйрөнүү Эмне Үчүн Баа Багытына Караганда Волатилдүүлүктү Божомолдоодо Ийгиликтүүрөөк?
Каралган Binance маалыматтарында сааттык кирешелердин багыты өтө алсыз тарыхый көз карандылыкты көрсөткөнү менен абсолюттук кирешелер жана волатилдүүлүк күндөргө созулган кластерленүүнү көрсөтөт. Бул убакыттык көз карандылык мурдагы күндүк жана жумалык өзгөрмөлүүлүк маалыматын колдонгон HAR моделине кийинки күндүн ишке ашкан волатилдүүлүгүн баа багытына караганда жакшыраак божомолдоого мүмкүндүк берген.
Ишке ашкан дисперсия кантип эсептелет?
Булак күндүк ишке ашкан дисперсияны күн ичиндеги беш мүнөттүк логарифмдик кирешелердин квадраттарынын суммасы катары аныктайт:
\[ RV_t=\sum_{i=1}^{288}r_{t,i}^{2}. \]
\(RV_t\) — \(t\) күнүнүн ишке ашкан дисперсиясы. \(r_{t,i}\) — ошол күндөгү \(i\)-чи беш мүнөттүк логарифмдик киреше. Бир күн 24 саат болгондуктан, ар бир саатта 12 беш мүнөттүк мезгил бар:
\[ 24\times12=288. \]
Киреше өлчөмсүз болгондуктан анын квадраты жана суммасы да өлчөмсүз дисперсия чоңдугу. Бул өлчөм күн канчалык кыймылдуу өткөнүн баанын таза өсүп-өспөгөнүнөн башкача көрсөтөт. Баа бир күндө катуу өсүп кайра ошол эле деңгээлге келсе да ишке ашкан дисперсия жогору болушу мүмкүн.
HAR модели
Булак Corsi (2009) иштеп чыккан Heterogeneous Autoregressive ыкмасын колдонот. HAR кийинки күндүн log ишке ашкан дисперсиясын кечээки, акыркы аптанын жана акыркы айдын ишке ашкан дисперсия өлчөмдөрү менен божомолдогон сызыктуу регрессия.
\[ \ln RV_{t+1} = \beta_0+ \beta_d\ln RV_t+ \beta_w\ln RV_t^{(w)}+ \beta_m\ln RV_t^{(m)}+ \varepsilon_{t+1}. \]
\(\beta_0\) — туруктуу мүчө. \(\beta_d\) күндүк компоненттин, \(\beta_w\) жумалык компоненттин, \(\beta_m\) айлык компоненттин коэффициенти. \(\varepsilon_{t+1}\) — божомол модели түшүндүрө албаган ката мүчөсү.
\(RV_t^{(w)}\) жумалык, \(RV_t^{(m)}\) айлык ишке ашкан дисперсиянын кыскача көрсөткүчү. Моделдин негизги идеясы ар башка убакыт горизонтторунда иштеген рынок катышуучуларынын өзгөрмөлүүлүккө тийгизген таасирин бирге көрсөтүүгө болот.
Автор ушул эле айлык кайра окутуу протоколун күндүк кирешелерге да колдонуп, кийинки күндүн кирешелерин күндүк, жумалык жана айлык тарыхый киреше жыйынтыктарынан божомолдоого аракет кылган.
\(R^2\) эмнени өлчөйт?
Детерминация коэффициенти \(R^2\), божомол модели максаттуу өзгөрмөдөгү вариацияны эталондук божомолго салыштырмалуу канчалык түшүндүрөрүн өлчөйт. Үлгүдөн тышкаркы баалоодо терс да болушу мүмкүн.
Жогорку \(R^2\) изилдөө белгилеген тест шарттарында модель эталондук божомолго караганда ийгиликтүүрөөк болгонун көрсөтөт. Терс \(R^2\) болсо модель эталондук божомолдон начар иштегенин билдирет.
| Актив | Ишке ашкан волатилдүүлүк үчүн \(R^2\) | Күндүк киреше божомолу |
|---|---|---|
| Bitcoin | 0,54 | Терс \(R^2\) |
| Ethereum | 0,57 | Терс \(R^2\) |
| Solana | 0,63 | Терс \(R^2\) |
Бул салыштырууда волатилдүүлүк үчүн эталондук божомол тарыхый орточо, киреше үчүн эталондук божомол болсо нөл. Изилдөө волатилдүүлүктү убакыт катарындагы көз карандылыкты колдонуп божомолдоого болорун; күндүк таза баа багыты ушул эле жөнөкөй тарыхый көз карандылык менен жакшы түшүндүрүлбөй турганын көрсөтөт.
Волатилдүүлүк божомолу позицияны башкарууда кантип колдонулат?
Волатилдүүлүк божомолу түздөн-түз сатып алуу же сатуу сигналы эмес. Бирок тобокелдик бюджетин аныктоо үчүн колдонулушу мүмкүн. Булактын колдонмосунда позициянын өлчөмү божомолдонгон волатилдүүлүккө тескери масштабдалат: волатилдүүлүк өскөндө позиция кичирейтилет, төмөндөгөндө чоңойтулат.
Бул байланышта негизги максат бирдей көлөмдө капитал салуу эмес, портфелдин дуушар болгон тобокелдигин туруктуураак кармоо.
Булакта Solanaны 2022–Октябрь 2026 аралыгында түз кармоо жылдык %93 ишке ашкан волатилдүүлүктү жана эң чоң чокудан түпкө түшүү катары %94,5ти берген. Максаттуу волатилдүүлүк %50 болуп позиция масштабдалганда ишке ашкан волатилдүүлүк %48ге, эң чоң түшүү %72ге азайган.
| Шарт | Жылдык ишке ашкан волатилдүүлүк | Максималдуу түшүү |
|---|---|---|
| Solanaны түз кармоо | %93 | %94,5 |
| Максаттуу волатилдүүлүк %50 менен позицияны масштабдоо | %48 | %72 |
Bitcoin үчүн ошол эле түрдөгү позиция масштабдоо салыштыруусунда Sharpe коэффициенти 0,21ден 0,31ге жогорулаган.
Бул натыйжалардын туура чечмелениши — волатилдүүлүктү максаттоо каралган тестте тобокелдикти азайткан. Максималдуу түшүүнүн %72 бойдон калышы мындай тобокелдик башкаруу жоготууларды жок кылбай турганын да ачык көрсөтөт.
Убакыт катарынын негизги моделдери: Kronos жана Chronos-2
Автор классикалык ыкмалар менен бирге алдын ала көп убакыт катарында окутулган эки негизги моделди да караган. Kronos, финансылык OHLCV катарларын token түрүндө иштетүү үчүн иштелип чыккан модель. Chronos-2, жалпы убакыт катарларын божомолдоо үчүн иштелип чыккан.
Экспериментте бул моделдер атайын fine-tuning кылынбастан 2026 мезгилинин ар бир саатында Bitcoin, Ethereum жана Solana үчүн мурунку 512 сааттан кийинки сааттын баа кыймылын божомолдогон. Chronos-2 күндүк волатилдүүлүк үчүн да бааланган.
| Модель | Эксперимент | Билдирилген жыйынтык | Чектөө |
|---|---|---|---|
| Chronos-2 | Кийинки сааттык багыт | %49,2–49,6 тактык | Бул тестте багыт божомолу күчтүү эмес |
| Kronos-small | Кийинки сааттык багыт | %49,6–52,2 тактык | Ар бир активге 1.812 саат; кичине айырмалар белгисиздик ичинде |
| Chronos-2 | Кийинки күндүн log волатилдүүлүгү | \(R^2=0,64–0,67\) | Ошол эле мезгилде HARдан төмөн |
| HAR | Кийинки күндүн log волатилдүүлүгү | \(R^2=0,77–0,89\) | Бирдей күндөр боюнча салыштыруу |
Акыркы саптардагы 0,77–0,89 HAR маанилери мурунку узак walk-forward экспериментиндеги 0,54–0,63 маанилери менен аралаштырылбашы керек. Булак аларды ар башка баалоо мезгилдеринде берет.
Натыйжа чоң алдын ала окутулган модель бардык финансылык божомол тапшырмаларында кичине жана тема үчүн атайын иштелип чыккан ыкмалардан сөзсүз артык болот деген божомолду колдобойт.
Backtest Overfitting Деген Эмне жана 20.000 Кокустук Стратегия Эмне Үчүн Маанилүү?
Backtest overfitting — көп стратегия же параметр айкалышы бир эле тарыхый маалыматта сыналганда, эң жогорку тарыхый көрсөткүч чыныгы божомол жөндөмүнөн көрө ошол мезгилге кокусунан ылайыкташуудан келип чыгышы мүмкүн болгон абал. Изилдөөдө рынок тууралуу эч кандай маалымат колдонбогон 20.000 кокустук стратегиянын эң жакшысы 1,56 Sharpe коэффициентине жеткени тарыхтагы эң жакшы жыйынтыкты гана көрсөтүү илимий далил үчүн жетишсиз экенин көрсөтөт.
792 техникалык стратегия кантип түзүлгөн?
Автор 12 ири криптовалюта активинде 66 техникалык стратегия эрежесин колдонгон:
\[ 66\times12=792. \]
Стратегия үй-бүлөлөрүнө кыймылдуу орточолордун кесилиши, баа каналынын бузулушу, RSI негизиндеги орточого кайтуу жана Bollinger Bands негизиндеги орточого кайтуу эрежелери кирет.
Ар бир стратегия ар бир тарапка 5 bp төлөм эске алынып эки өзүнчө мезгилде бааланган: 2021–2023 жана 2024–Октябрь 2026.
Биринчи мезгилдеги көрсөткүчтөрдүн рейтинги менен экинчи мезгилдин рейтинги ортосундагы rank correlation болжол менен 0,45. Булак мунун маанилүү бөлүгү жогорку төлөм төлөгөн жана өтө көп соода кылган ийгиликсиз эрежелер эки мезгилде тең начар натыйжа бергенинен келип чыкканын билдирет.
Бирок эң жакшы стратегияларда ошол эле туруктуулук көрүнбөйт.
| Көрсөткүч | 2021–2023 | 2024–Октябрь 2026 |
|---|---|---|
| Эң жакшы 20 стратегиянын орточо Sharpe коэффициенти | 1,56 | 0,19 |
| Экинчи мезгилде акча жоготкон тандалган стратегия | — | 20 стратегиянын 6сы |
Тарыхтагы жогорку Sharpe коэффициентинин кийинки мезгилде олуттуу төмөндөшү көрсөткүчтөр рейтинги келечектеги ийгиликтин түз кепилдиги эмес экенин көрсөтөт.
Кокустук стратегия эксперименти
Автор эч кандай баа же рынок маалыматын колдонбогон 20.000 кокустук стратегия түзгөн. Ар бир стратегия кокус long же short позицияда калат жана орточо күнүнө болжол менен бир жолу багыт өзгөртөт.
Стратегиялар төлөм төлөгөндүктөн орточо Sharpe коэффициенттери терс. Бирок көп кокустук натыйжанын ичинен эң жогорку маанини гана тандоо таасирдүү көрүнгөн жыйынтык жаратышы мүмкүн.
| Стратегиялар бассейни | Эң жогорку Sharpe коэффициенти |
|---|---|
| Орточо кокустук стратегия | −0,55 |
| 10 кокустук стратегиянын эң жакшысы | 0,32 |
| 1.000 кокустук стратегиянын эң жакшысы | 1,20 |
| 20.000 кокустук стратегиянын эң жакшысы | 1,56 |
Бул байкоодо кокустук стратегиялар маалымат колдонуп үйрөнгөн эмес. Sharpe коэффициентинин өсүшү эң жакшы жыйынтык алда канча чоң талапкерлер бассейнинен тандалганынан келип чыккан.
Күтүлгөн эң жогорку Sharpe коэффициенти
Изилдөө Bailey жана López de Prado (2014) сунуштаган, көз карандысыз жана нормалдуу бөлүштүрүлөт деп эсептелген бааланган Sharpe коэффициенттери үчүн күтүлгөн максималдуу мааниге ыкманы колдонот:
\[ \begin{aligned} \mathbb{E}\!\left[ \max_N\widehat{SR} \right] \approx {}& \mathbb{E}[\widehat{SR}] +\sqrt{V}\Bigg[ (1-\gamma) \Phi^{-1}\!\left(1-\frac{1}{N}\right) \\ &+\gamma \Phi^{-1}\!\left(1-\frac{1}{Ne}\right) \Bigg]. \end{aligned} \]
Бул жерде \(\widehat{SR}\) — маалыматтан бааланган Sharpe коэффициенти. \(N\) — сыналган стратегиялардын саны. \(\mathbb{E}[\widehat{SR}]\) — талапкер стратегиялардын орточо Sharpe коэффициенти; \(V\) — бааланган Sharpe коэффициенттеринин дисперсиясы. \(\Phi^{-1}\) — стандарттык нормалдуу бөлүштүрүүнүн тескери кумулятивдик функциясы; \(\gamma\approx0,5772\) — Euler–Mascheroni туруктуусу; \(e\) — Euler саны.
Бул туюнтма сыналган талапкерлердин саны өскөн сайын жөн гана кокустуктан улам байкалган эң жогорку Sharpe мааниси да өсөрүн түшүндүрөт. Булак чоң \(N\) үчүн бул өсүш болжол менен \(\sqrt{2\ln N}\) масштабында болорун белгилейт.
Формуланы колдонуу шарты маанилүү: бул талапкерлер көз карандысыз жана нормалдуу бөлүштүрүлгөн бааланган көрсөткүчтөр менен берилет деп эсептеген идеалдаштырылган максималдуу маани ыкмасы. Чыныгы техникалык стратегиялар бири-бири менен корреляцияланган болушу мүмкүн. Ошондуктан формуланын максаты ар бир рынокто так максимумду берүү эмес, көп стратегиялык сыноолордун күтүлгөн тандоо артыкчылыгын эсептөө.
Deflated Sharpe ratio эмнени текшерет?
Deflated Sharpe ratio (DSR), байкалган жогорку Sharpe маанисин стратегия тандоолорунун саны, тест узактыгы жана киреше бөлүштүрүүсүнүн нормалдуулуктан четтөөсү менен бирге баалаган статистикалык ыкма. Максат — эң жакшы тандалган стратегиянын өлчөнгөн Sharpe коэффициенти чындап нөлдөн жогору болуу ыктымалдыгын этият баалоо.
Изилдөөдө эң жакшы техникалык стратегиянын үлгү ичиндеги Sharpe коэффициенти 1,81. Бирок 792 сыноо жана натыйжалардын өзгөрмөлүүлүгүнө жараша кокустук шартында күтүлгөн эң жакшы Sharpe болжол менен 2,04 деп эсептелген.
Автор тандалган стратегиянын чыныгы Sharpe коэффициенти нөлдөн жогору болуу ыктымалдыгын %35 деп билдирген.
Бул стратегия Dogecoinде 12 сааттык жана 24 сааттык кыймылдуу орточолордун кесилишине негизделет. Кызыгы, кийинки мезгилде да 1,21 Sharpe коэффициентине жеткен.
Бул жыйынтык DSR стратегияны сөзсүз ийгиликсиз деп жарыялабай турганын көрсөтөт. DSR тарыхый тест өзү жетиштүү далил эмес экенин жана кокустук артыкчылык ыктымалдыгын эске алуу керек экенин билдирет.
LLM Моделдери Өткөн Bitcoin Бааларын Эстеп Туруп Келечекти Божомолдой Алабы?
Эгер чоң тил модели өткөн рынок окуялары жөнүндө окутуу маалыматынан маалымат алган болсо, тарыхый Bitcoin бааларын же баа багыттарын эстей алат; бул ийгилик ошол учурда белгисиз болгон келечекти божомолдогонун далилдебейт. Изилдөөдө жети ачык модель жарыяланганга чейин кеминде бир жыл мурунку айларда %60,0, жарыялангандан кийинки айларда болсо %46,8 багыт классификациясынын ийгилигин көрсөткөн.
Кыска жандуу соода эксперименттери эмне үчүн жетишсиз?
Булак Октябрь–Ноябрь 2025 мезгилинде жүргүзүлгөн Alpha Arena экспериментин талкуулайт. Алты чоң тил моделинин ар бирине 10.000 доллар берилип, Hyperliquidде криптовалюта perpetual futures соодасын жүргүзүүгө мүмкүнчүлүк түзүлгөн.
Моделдер ар эки же үч мүнөт сайын баа жана индикатор маалыматын алып, соода багытын, активди, позиция өлчөмүн, leverage жана чыгуу планын түзгөн.
17 күндүк экспериментте Qwen3-Max болжол менен %23, DeepSeek V3.1 болжол менен %5 киреше алган, ал эми Claude Sonnet 4.5, Grok 4, Gemini 2.5 Pro жана GPT-5 моделдеринин эсептери болжол менен үчтөн бирден үчтөн экиге чейин баасын жоготкон.
Бул маалыматтар автор өзү жүргүзгөн эксперимент эмес, Nof1 аткарган жана булакта каралган тышкы эксперимент.
Булак соода жыйынтыктарын окшош тобокелдик шартында кокус соода кылган стратегиялардын күтүлгөн бөлүштүрүүсү менен салыштырат. Алты моделдин баары кокустук соода стратегияларынын белгисиздик тилкелеринин ичинде калган. Ошондуктан 17 күндүк натыйжаларды моделдердин туруктуу инвестициялык жөндөмүнүн рейтинги катары чечмелөө туура эмес.
Sharpe коэффициентинин үлгүлөө белгисиздиги
Булак жөнөкөйлөштүрүүчү божомолдордо \(D\) күндүк криптовалюта соода жазууларынан эсептелген жылдыкташтырылган Sharpe коэффициенти үчүн болжолдуу стандарттык ката байланышын берет:
\[ SE(\widehat{SR}) \approx \sqrt{\frac{365}{D}}. \]
Бул жерде \(D\) — байкоонун календардык күн менен узактыгы. \(SE\) бааланган Sharpe коэффициентинин статистикалык белгисиздигин билдирет.
Alpha Arenaнын 17 күндүк узактыгы үчүн:
\[ SE(\widehat{SR}) \approx \sqrt{\frac{365}{17}} \approx4{,}6. \]
Мындай жогорку белгисиздик шартында кыска мөөнөттүү чоң киреше же чыгымдар туруктуу жөндөмдү статистикалык жактан ажыратууга жетишсиз болушу мүмкүн.
Булак бул жөнөкөйлөштүрүлгөн баалоодо нөлдөн маанилүү түрдө айырмалануу үчүн жылдыкташтырылган Sharpe коэффициенти болжол менен 9дан жогору болушу керектигин, Sharpe коэффициенти 1 деңгээлдеги стратегияны көрсөтүү үчүн болсо болжол менен төрт жылдык күндүк киреше жазуусу керектигин айтат.
Бул байланыш күндүк кирешелердин көз карандысыздыгы сыяктуу жөнөкөйлөштүрүүлөрдү камтыйт; чыныгы финансылык кирешелерде автокорреляция жана оор куйруктар белгисиздикти өзгөртө алат.
Башка LLM соода изилдөөлөрү эмнени билдирген?
| Изилдөө | Тест камтуусу | Булакта берилген жыйынтык |
|---|---|---|
| AI-Trader | 6 модель, 10 coin, Ноябрь 2025те болжол менен 2 апта | 6 моделдин 5и ошол эле coinдердин индексинен төмөн жыйынтык |
| StockBench | 13 модель, 20 Dow акциясы, болжол менен 4 ай | −%2,8ден +%2,5ке чейин киреше; жөнөкөй кармап туруу болжол менен +%0,4 |
| StockBench, түшүүчү рынок тести | 2025тин башындагы башка мезгил | Каралган бардык агенттер кармап туруудан төмөн жыйынтык |
| LiveTradeBench | Жалпы модель рейтинги менен соода жыйынтыктарынын байланышы | Rank correlation: 0,05 |
| Эки LLM агент флоту | Болжол менен 6 айлык өндүрүш жазуусу, Hyperliquidде 500–600 колдонуучу агенти | %41 кирешелүү round-trip соода; медианалык leverage 5 |
Акыркы саптагы алты айлык изилдөө үчүн автор жабылган позициялардын %3,2си ликвидация менен аяктаганын жана ликвидациялар жалпы чыгымдын %74үн түзгөнүн да билдирет.
Бул жыйынтыктардын ыкмалары жана маалымат мезгилдери бирдей эмес. Ошондуктан таблица бардык моделдер бир жалпы көзөмөлдөнгөн экспериментте салыштырылгандай таасир бербеши керек.
Тарыхый маалыматтын агып кетиши боюнча эксперимент
Автор Май 2024–Февраль 2026 аралыгында жарыяланган жети ачык тил моделин Bitcoinдин Январь 2018–Октябрь 2026 тарыхый маалыматтары боюнча сураган.
Суроолор үч топко бөлүнгөн:
- Ар айдын 1 жана 15-күнүндөгү Bitcoin жабылуу баасы,
- белгилүү бир айда Bitcoin өстүбү же жокпу,
- белгилүү бир аптада Bitcoin өстүбү же жокпу.
Эксперимент Kaggle GPUларында 16-bit precision менен, web издөөсүз жана тышкы куралдарга жеткиликтүүлүксүз жүргүзүлгөн. Багыт суроолорунда моделдин узун тексттик жообунун ордуна “up” жана “down” үчүн биринчи token ыктымалдыктары колдонулган. Ошондой эле дайыма “up” деген модель ийгиликтүү көрүнбөшү үчүн ар бир моделдин чечимдери өзүнүн медианалык ыктымалдык маанисине жараша бөлүнгөн.
Булакта Mistral 7B айрым эски тарыхый жабылуу бааларын %3–5 медианалык ката менен бергени; Qwen3.5 9B жана Olmo 3 7B сыяктуу моделдердин маалымат мезгилдери башкача бүткөнү көрсөтүлөт.
| Баалоо мезгили | Туура классификация | Жооп саны |
|---|---|---|
| Модель жарыяланганга чейин кеминде 1 жыл мурун бүткөн айлар | %60,0 | 525 |
| Модель жарыялангандан кийинки айлар | %46,8 | 126 |
| Апталык, эскирээк мезгилдер | %53,3 | Булак бул сүйлөмдө өзүнчө жалпы сан бербейт |
| Апталык, моделден кийинки мезгилдер | %49,0 | Булак бул сүйлөмдө өзүнчө жалпы сан бербейт |
Эски мезгилдердин жогору көрсөткүч менен классификацияланышы, айрыкча Bitcoin сыяктуу кеңири кабарланган актив үчүн, окутуу маалыматынан үйрөнүлгөн тарыхый окуя маалыматы өлчөөгө таасир этиши мүмкүн экенин көрсөтөт. Бирок булак ар бир жооп кайсы окутуу документинен эстелгенин түз көрсөтпөйт. Натыйжа тарыхый жаттап алуу эффекти менен шайкеш табылга.
OLMo 2 мисалы: Backtest кантип адаштырышы мүмкүн?
Булак OLMo 2 7Bнин тарыхый айлык багыт жоопторунан түзүлгөн гипотетикалык соода стратегиясын карайт.
Модель жарыяланганга чейинки Январь 2018–Ноябрь 2024 мезгилинде баштапкы 1 доллар 245 долларга жетсе, Bitcoinди кармап туруу болжол менен 7 долларга жеткен.
Бирок модель Декабрь 2024тө жарыялангандан кийинки болжол менен 22 айлык бөлүктө ошол эле стратегия %19 баасын жоготкон.
Бул жыйынтыктын негизги чечмелөөсү — тарыхый мезгилдеги таасирдүү backtest жыйынтыгы ошол мезгилде жандуу колдонууга мүмкүн болгон моделдин ийгилигин билдирбейт. Анткени модель изилдөө жүргүзүлгөн датада өткөндөн кийинки маалыматтарды камтыган тексттер менен окутулган болушу мүмкүн.
Автор жети модель үчүн берген салыштырууда модель алдындагы мезгилде стратегиялардын капитал көбөйткүчтөрү болжол менен 8–245 аралыгында болсо, модельден кийинки мезгилде 0,54–1,31 аралыгына түшкөн.
Ошондуктан өткөн датага тиешелүү финансылык суроолор менен LLM баалоодо моделдин окутуусу аяктаган дата, маалымат кесими жана тест мезгили чындап ошол датадан кийинби-жокпу ачык текшерилиши керек.
LLMдер үчүн ылайыктуураак колдонуу тармактары
Булак LLMдерди финансылык изилдөөдө толук пайдасыз деп эсептебейт. Ишенимдүү көрүнгөн тапшырмаларга изилдөө гипотезаларын даярдоо, код жазуу, маалымат иштетүү pipelineдарын куруу, тест жана мониторинг куралдарын иштеп чыгуу, техникалык документтерди окуу, жаңылык жана келишимдерди талдоо кирет.
Автор изилдөө моделинин жүздөгөн жаңы стратегияны жаратышы өзүнчө ийгилик эмес экенин белгилейт. Ар бир жаңы стратегия мурунку бөлүмдөрдө түшүндүрүлгөн көп сыноо жана backtest overfitting тобокелдигин да көбөйтөт.
Текстте Man Group LLM колдогон изилдөө процессинде гипотеза сунуштоо, коддоо жана статистикалык тест тапшырмаларын ар башка агенттерге бөлүштүргөнү айтылат. Негизги принцип — изилдөө идеясы адам же LLM тарабынан сунушталганына карабай бирдей өлчөө жана текшерүү стандарттарынан өтүшү.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Оригиналдуу эксперименттер менен келтирилген изилдөөлөрдү ажыратуу
Бул Zenodo жарыясы аралаш ыкмалуу техникалык изилдөө тексти. Бардык жыйынтыктар автор көзөмөлдөгөн бир эксперименттик протоколдун бөлүктөрү эмес.
| Мазмун | Далил түрү | Негизги жыйынтык |
|---|---|---|
| LightGBM сааттык багыт божомолу | Автордун Binance маалыматтарындагы эсептөө эксперименти | BTC %53,9; ETH %53,8; SOL %52,9 |
| Төлөмдүү стратегия backtestи | Автордун эсептөө стратегиясын баалоосу | Жогорку соода жыштыгында кичине артыкчылыктын төлөмдөр менен жоголушу |
| Order-book чыгым мисалдары | Алты рынок тереңдиги сүрөтүнөн эсептөө | Ликвиддүүлүк азайганда рынок буйругунун чыгымынын өсүшү |
| HAR волатилдүүлүк божомолу | Автордун убакыт катары модели эксперименти | BTC 0,54; ETH 0,57; SOL 0,63 үлгүдөн тышкаркы \(R^2\) |
| 792 техникалык стратегия | Автордун көп backtest эксперименти | Эң жакшы тарыхый Sharpe: 1,56; кийинки мезгил: 0,19 |
| 20.000 кокустук стратегия | Автордун кокустук стратегия эксперименти | Эң жакшы Sharpe: 1,56 |
| Жети LLM менен тарыхый Bitcoin суроолору | Автордун модель баалоосу | Мурунку айлар %60,0; жарыялангандан кийин %46,8 |
| Kronos / Chronos-2 | Автордун нөлдөн ылайыкташтыруусуз божомол эксперименти | Багыт божомолу чектелүү; HAR волатилдүүлүктө күчтүүрөөк |
| Alpha Arena жана башка агент тесттери | Башка изилдөөлөрдөн келтирилген жыйынтыктар | Кыска тесттер жөндөмдү өлчөөгө жетишсиз |
| Коопсуздук окуялары жана алдамчылык отчеттору | Шилтеме берилген тышкы окуя жана уюм отчетторун баалоо | Агент уруксаттары, ишенимсиз мазмун жана акча которуу тобокелдиктери |
LLM агенти эмне үчүн техникалык коопсуздук тобокелдигин жаратат?
Тил модели соода кыла алышы үчүн куралдарга, APIлерге же ортомчу программалык камсыздоого туташышы керек. Эгер модель ишенимсиз web баракчаларды, жаңылык тексттерин, социалдык медиа билдирүүлөрүн же туруктуу эстутум жазууларын нускама катары чечмелесе, соода чечимдерине сырттан таасир этиши мүмкүн.
Бул чабуул классы prompt injection деп аталат. Prompt injection — модель негизги тапшырма нускамаларын аткарышы керек болгондо ишеним деңгээли төмөн мазмундан келген көрсөтмөлөрдү аткарууга багытталуусу.
Булак өзгөчө төрт тобокелдик жолун карайт:
- Web баракчада же социалдык медиа билдирүүсүндө жашырылган нускамалар,
- агенттин узак мөөнөттүү эсине жайгаштырылган адаштыруучу жазуулар,
- зыяндуу үчүнчү тарап куралдары же плагиндер,
- жеке ачкыч же акча которуу уруксаты бар компоненттерди кыянат пайдалануу.
Бул тобокелдиктердин ар бири бир эле механизм эмес. Мисалы, колго түшүрүлгөн башкаруу панели — классикалык жеткиликтүүлүктү көзөмөлдөө бузулушу. Ал эми зыяндуу тексттин модель тарабынан буйрук катары чечмелениши — prompt injection механизми. Булак айрым окуяларда бул айырманы ачык белгилейт.
Соода уруксаты менен акча чыгаруу уруксаты эмне үчүн бөлүнүшү керек?
Булак 2026 мезгилинде биржалардын агент куралдарында соода уруксаты менен актив которууну бөлүү боюнча чаралар бар экенин билдирет. Өзүнчө субэсепте соода кылуу, буйруктарды колдонуучунун түзмөгүндө кол коюу жана виртуалдык каражаттар менен paper trading сыяктуу ыкмалар мисал катары талкууланат.
Моделдин тышкы капчыкка акча жөнөтүү ыйгарым укугу болбошу активдердин түз уурдалышынын тобокелдигин азайтышы мүмкүн. Бирок модель туура эмес позиция ача алса, ашыкча leverage колдонсо же күндүк чыгым чегинен ашса, акча чыгарууга уруксаттын жабык болушу финансылык жоготуу тобокелдигин жалгыз өзү жок кылбайт.
Автордун коопсуздук ыкмасы маанилүү тобокелдик параметрлерин LLM өзгөртө албаган кадимки программалык код менен ишке ашырууну талап кылат. Позиция өлчөмү, максималдуу leverage жана күндүк чыгым чектери модель түзгөн текст менен өзгөртүлбөшү керек.
Булакта келтирилген коопсуздук окуяларынын мүнөзү
Текст Freysa, AIXBT жана Grok/Bankrbot сыяктуу мисалдарды ар башка чабуул түрлөрүн түшүндүрүү үчүн карайт. Булар автордун Binance баа маалыматтары менен жүргүзгөн оригиналдуу эксперименттери эмес; булакта шилтеме берилген тышкы окуя баяндары.
Мисалы, Freysa окуясында агент акча жөнөтпөшү үчүн коюлган эреже колдонуучу билдирүүлөрүнүн таасири менен айланып өтүлгөн. AIXBT үчүн келтирилген окуяда болсо команданын билдирүүсүнө ылайык уруксатсыз башкаруу панелине кирүү болгон; ошондуктан аны түздөн-түз prompt injection деп гана аныктоо туура эмес.
Булак ошондой эле зыяндуу үчүнчү тарап куралдары, плагиндер жана модель API ортомчулары жашыруун ачкычтарды ачыкка чыгарышы мүмкүн болгон тобокелдикти талкуулайт. Бул мисалдардын толук окуя жазууларын көз карандысыз текшерүү ушул макаланын негизги Binance маалымат экспериментинин чегинен тышкары; Verianla булакта келтирилген дооматтарды ырасталган жаңы талаа экспериментине айлантпайт.
Жасалма интеллект ботунун убадалары жана текшерүү суроолору
Изилдөө жогорку жана туруктуу киреше убадаларын өзгөчө этияттык менен баалоо керек экенин билдирет. Текст CFTC жана SEC сыяктуу жөнгө салуучу уюмдар жарыялаган кардар эскертүүлөрүнө жана соттук иштер боюнча билдирүүлөргө шилтеме берет.
Коммерциялык боттун ийгилигин баалоо үчүн жарнама графигин гана көрүү жетишсиз. Булактын логикасына таянып төмөнкү маалыматтарды бири-биринен ажыратуу керек:
- Көрсөтүлгөн жыйынтык реалдуу убакыттагы соода жазуусубу же тарыхый backtestпи?
- Эң жакшы жыйынтык тандалганга чейин канча ар башка стратегия же параметр сыналган?
- Тест мезгилинде моделдин окутуу маалыматынан тышкаркы даталар колдонулдубу?
- Комиссия, spread, slippage жана соода кечигүүсү эсепке алындыбы?
- Көрсөткүч бир нече күндү гана камтыйбы же ар башка рынок шарттарын камтыган узак мезгилби?
- Каражаттардын же жеке ачкычтардын көзөмөлү кимде?
- Моделде акча чыгаруу, которуу, leverage же чыгым чектерин өзгөртүү укугу барбы?
Баа багытын божомолдоону талап кылбаган cash-and-carry ыкмасы
Булак божомол моделдерин гана карабастан, баа багытын алдын ала айтууну талап кылбаган айрым рынок стратегияларын да түшүндүрөт. Алардын бири — spot актив менен ошол эле активдин perpetual futures келишиминде карама-каршы багыттагы позиция алуу.
Perpetual futures, белгилүү мөөнөт аягында сөзсүз бүтпөгөн фьючерстик келишим. Келишимдин баасын spot рынокко жакын кармоого жардам берүү үчүн тараптардын ортосунда funding payment колдонулушу мүмкүн.
Cash-and-carry ыкмасында актив spot рынокто сатып алынып, номиналдык өлчөмү дал келген perpetual futures келишиминде short позиция ачылат. Spot баа өскөндө spot позиция бааланат, short позиция чыгым тартышы мүмкүн; баа түшкөндө тескериси болот. Идеалдуу дал келүүдө түз баа багытынын тобокелдиги азайтылып, айрым шарттарда funding төлөмдөрү алынат.
Бул ыкма тобокелдиксиз арбитраж катары көрсөтүлбөшү керек. Ар башка келишим баалары, маржа милдеттенмелери, funding rate белгисинин өзгөрүшү, биржанын банкрот болушу жана мажбурлап позиция жабуу тобокелдик жаратат.
Булакка ылайык Binance perpetual funding механизминде айрым стандарттык шарттарда сегиз саатка %0,01 деңгээлиндеги ставка колдонулушу мүмкүн; муну жылга жөнөкөй масштабдоо болжол менен %11ге туура келет. Бирок бул ставка дайыма төлөнүүчү туруктуу пайыз эмес жана чыныгы funding rate убакыт өтүшү менен өзгөрөт.
| Актив жана мезгил | Булакта билдирилген жылдык funding кирешеси |
|---|---|
| Bitcoin, 2021 | %30,6 |
| Ethereum, 2021 | %37,5 |
| Bitcoin, 2021ден кийинки мезгилдерде | Болжол менен %4–12 аралыгында |
| Bitcoin, 2026 Октябрдын аягына чейин | %3,1 |
Автор 2026 мезгилиндеги funding төлөмдөрүнүн болжол менен төрттөн бири тескери багытта болгонун да билдирет. Ошондуктан тарыхтагы жылдык funding кирешесин келечекте дайыма оң киреше катары кабыл алууга болбойт.
Рынок-нейтралдуу позиция эмне үчүн тобокелдиксиз эмес?
Булак 10 Октябрь 2025 рынок стрессинде Bitcoin болжол менен 80 мүнөттө %12,6, Ethereum %14,1 жана Solana %17,8 түшкөнүн; жалпы leveraged позиция ликвидациялары 19 миллиард доллардан ашканы билдирилгенин келтирет.
Бул окуяда каралган механизм auto-deleveraging (ADL), башкача айтканда биржа жоготууларды жабуу үчүн айрым каршы тарап позицияларын мажбурлап азайтышы же жабышы.
Cash-and-carry позициясында spot актив ачык калып, hedge үчүн short позиция биржа тарабынан жабылса, инвестор мурдагы деңгээлде корголбой калат. Булак активдер сакталган биржанын төлөө жөндөмү жана акча чыгаруу мүмкүнчүлүгү сыяктуу каршы тарап тобокелдиктерин да белгилейт.
Демек, баа тобокелдигин hedge кылуу маржа, ликвидация жана каршы тарап тобокелдиктеринин баарын жок кылбайт.
Изилдөө колдогон негизги жыйынтыктар
- Каралган сааттык криптовалюта катарларында кичине, бирок өлчөнө турган багыт божомолунун артыкчылыктары табылышы мүмкүн.
- Жогорку божомол тактыгы көп соода кылган стратегияларда төлөмдөрдөн кийин кирешелүүлүк кепилдигин бербейт.
- Каралган маалыматтарда волатилдүүлүк баа багытына караганда күчтүүрөөк тарыхый көз карандылыкты жана жогорураак үлгүдөн тышкаркы божомол ийгилигин көрсөткөн.
- Волатилдүүлүккө жараша позиция өлчөмүн жөндөө булакта каралган мисалдарда тобокелдиктин чоңдугун азайткан.
- Көп стратегиянын арасынан эң жакшы backtest жыйынтыгын тандоо кокус чечим чыгарган стратегияларда да таасирдүү Sharpe маанилерин жаратышы мүмкүн.
- LLMдердин жарыяланганга чейинки тарыхый суроолордогу ийгилиги модель окутуу маалында үйрөнгөн болушу мүмкүн болгон маалыматтарды камтыгандыктан келечекке багытталган божомол жөндөмүнүн калыс өлчөмү эмес.
- Чоң тил моделдерин изилдөө, код иштеп чыгуу жана документ талдоо сыяктуу жардамчы тапшырмаларда колдонуу аларга түз жана чексиз акча башкаруу укугун берүүдөн башка колдонмо.
- Финансылык агенттерде ишенимсиз мазмун, плагин жана жеке ачкычка жеткиликтүүлүк өзүнчө коопсуздук текшерүүлөрүн талап кылат.
Изилдөө колдобогон чечмелөөлөр
- “Жасалма интеллект криптовалюта рыногунда эч качан акча таба албайт” деген жыйынтык чыгарууга болбойт.
- LightGBMдин %53,9 тактыгы бардык рынок мезгилдеринде бирдей бойдон калат деп кепилденбейт.
- Каралган төлөм жана соода жыштыгы божомолдорунан башка инфраструктурада бардык стратегиялар сөзсүз зыяндуу болот деп айтууга болбойт.
- Волатилдүүлүк божомолундагы ийгилик кийинки күндүн баа багыты ийгиликтүү божомолдонду дегенди билдирбейт.
- Бир жогорку Sharpe коэффициенти чыныгы жөндөмдү далилдебейт; бирок ар бир жогорку Sharpe жыйынтыгы сөзсүз кокустук деп да айтууга болбойт.
- LLMдердин өткөн бааларды эстеши белгилүү бир тарыхый датага тиешелүү ар бир жооп жаттап алынганын түз далилдебейт.
- Кыска мөөнөттүү LLM соода мелдештери моделдердин туруктуу финансылык жөндөмүнүн рейтингин бербейт.
- Cash-and-carry же funding стратегиялары тобокелдиксиз, туруктуу кирешелүү финансылык продуктулар эмес.
- Бот соода буйругун бере алышы анын киберкоопсуздук жагынан коопсуз экенин билдирбейт.
Методологиялык чектөөлөр жана кайра өндүрүлүүчүлүк
Эксперимент булактары: Автор өз эсептөөлөрү үчүн Binance public market data колдонгон. Бирок булакта талкууланган бардык финансылык агент мисалдары бирдей маалымат берүүчүгө же бирдей тест протоколуна негизделбейт.
Тарыхый ажыратуу: LightGBM баалоосунда walk-forward түзүлүшү жана бир күндүк боштук аныкталган. Бул ыкма максаттын агып кетишин азайтат; келечекте боло турган бардык мүмкүн рынок режимдерин алдын ала камтыбайт.
Соода чыгымы: Моделдин багыт божомолу менен жүргүзүлгөн стратегия баалоосу, булакта да белгиленгендей, айрым execution божомолдору жагынан оптимисттик. Жабылуу баасында кечигүүсүз соода жана feeден башка кошумча slippage болбошу чыныгы колдонмодо кепилденбейт.
Көп стратегиялык сыноолор: 792 техникалык стратегияны салыштыруудагы жогорку тарыхый көрсөткүч кийинки мезгилде кескин азайган. Бул бир in-sample optimum жетиштүү далил эмес экенин көрсөтөт.
Кокустук стратегиялар: 20.000 кокустук стратегия экспериментиндеги максималдуу Sharpe белгилүү чыгым жана кокус соода түзүү божомолдоруна көз каранды; бардык финансылык стратегиялар үчүн универсалдуу жогорку чек эмес.
LLM баалоосу: Моделдер тарыхый баа маалыматын качан үйрөнгөнү бардык окутуу документтеринин деңгээлинде түз байкалбайт. Жарыяланганга чейинки жана андан кийинки салыштыруулар маалымат агып кетүү тобокелдигин көрсөтөт; ар бир жооптун так булагын аныктабайт.
Модель гиперпараметрлери: Булак LightGBMди shallow-tree gradient boosting модели катары сүрөттөйт, бирок PDFде бардык окутуу гиперпараметрлери жана кайра иштетүү буйруктары толук берилген эмес.
Соода жыштыгы: Ар башка стратегиялардын соода саны жана төлөмдөрү салыштыруунун негизги өзгөрмөлөрү. Жалпы киреше графигин гана көрүү жетишсиз.
Коопсуздук окуялары: Булактагы ачык окуялар жана жөнгө салуучу аракеттер боюнча дооматтар негизги Binance экспериментинен эмес, шилтеме берилген жаңылык, изилдөө же уюм билдирүүлөрүнөн алынган. Ар бир окуянын акыркы укуктук жана техникалык абалы бул макалада кайра иликтенген эмес.
Булак жана Ыкма Жөнүндө Эскертүү
Оригиналдуу аталышы: AI crypto trading bots: what machine learning and LLMs can and can't do
Түркчө жарыя аталышы: Жасалма Интеллект Колдогон Криптовалюта Соода Боттору: Машиналык Үйрөнүү жана Чоң Тил Моделдери Эмне Кыла Алат, Эмне Кыла Албайт?
Автор: Eva Koroleva.
Автор тартиби: Бир авторлуу изилдөө.
Тең салым: Колдонулбайт; бир авторлуу.
Corresponding author: PDFде өзүнчө corresponding-author белгиси көрсөтүлгөн эмес.
Уюм/аффилиация: PDFнин библиографиялык башында институционалдык аффилиация өзүнчө билдирилген эмес; автор иштеген уюм же академиялык наам божомолдонгон эмес.
Жарыя датасы: 3 Ноябрь 2026.
DOI: 10.5281/zenodo.24114945.
Жарыя платформасы: Zenodo.
Алгачкы жарыя: Автордун блогунда жарыяланган техникалык изилдөө тексти.
Алгачкы жарыя дареги: https://xmarva.github.io/blog/2026/ai-crypto-trading/
Расмий DOI шилтемеси: https://doi.org/10.5281/zenodo.24114945
Булак түрү: Оригиналдуу маалымат талдоосун жана эсептөө эксперименттерин адабият, рынок колдонмолору жана коопсуздук мисалдары менен бириктирген техникалык сереп.
Рецензиялоо: Рецензияланган журнал же конференция жарыясы катары ырасталган эмес. Zenodo жазуусу көз карандысыз академиялык рецензиянын далили эмес.
Жарыялоочу/журнал/том/сан: Булак журнал макаласы катары аныкталбагандыктан ырасталган журнал, том же сан маалыматы жок.
Лицензия: Creative Commons Attribution 4.0 International (CC BY 4.0); PDFнин биринчи бетинде көрсөтүлгөн.
Шилтеме: Eva Koroleva (2026), AI crypto trading bots: what machine learning and LLMs can and can't do, Zenodo, DOI 10.5281/zenodo.24114945.
Каржылоо: PDFде өзүнчө funding declaration көрсөтүлгөн эмес.
Кызыкчылыктардын кагылышы: PDFде өзүнчө competing interests declaration көрсөтүлгөн эмес.
Маалыматка жеткиликтүүлүк: Оригиналдуу баа эксперименттеринде Binance public data колдонулган. PDFде бардык иштетилген эксперимент таблицаларын бир жүктөлүүчү маалымат пакети катары берген ачык архив шилтемеси көрсөтүлгөн эмес.
Кодго жеткиликтүүлүк: PDFнин ичинде бардык эксперимент кодун жана иштетүү версияларын камтыган ырасталган бир repository шилтемеси көрсөтүлгөн эмес.
Негизги сандык изилдөө мезгили: Сааттык маалыматтарда тарыхый байкоо мезгили 2021–Октябрь 2026; LightGBM walk-forward тесттери Январь 2022–Октябрь 2026.
Машиналык үйрөнүү: LightGBM gradient boosting.
Волатилдүүлүк модели: Heterogeneous Autoregressive (HAR), Corsi (2009).
Техникалык стратегия эксперименти: 66 эреже × 12 криптовалюта активи = 792 стратегия; 2021–2023 жана 2024–Октябрь 2026 салыштыруусу.
Кокустук стратегия эксперименти: 20.000 кокустук long/short стратегиясы.
LLM тарыхый маалымат эксперименти: Жети ачык тил модели; Январь 2018–Октябрь 2026 тарыхый Bitcoin суроолору; 16-bit inference, Kaggle GPU, тышкы курал жана web жеткиликтүүлүгүсүз.
Убакыт катарынын негизги модель эксперименти: Kronos-small жана Chronos-2; 2026 сааттык баа багыты жана күндүк волатилдүүлүк баалоолору.
Негизги чыгым божомолу: Төлөм салыштырууларында ар бир тарапка ар башка базистик пункт деңгээлдери; болжол менен 10 bp round-trip taker төлөмү.
Математикалык түшүндүрүү: Логарифмдик киреше, күтүлгөн соода кирешеси, чыгымдан кийинки керектүү hit rate, күндүк ишке ашкан дисперсия, HAR регрессиясы, Sharpe көп сыноодогу максимуму жана Sharpe стандарттык ката ыкмасы булак математикасына таянып түшүндүрүлгөн.
Булак сүрөттөрү: Жалпы 19 сүрөт бар. Verianla ичинде методологиялык жактан кайра курулган мазмундар walk-forward протоколу, соода чыгымынын чеги, кокустук стратегияларда максималдуу Sharpe эффекти жана финансылык агенттердин ишеним чектери. Оригиналдуу сүрөттөрдүн графикалык композициялары көчүрүлгөн эмес; толук чийки катар берилбеген убакыт графиктеринин аралык маанилери ойлоп табылган эмес.
Булак шилтемелери: Оригиналдуу текст 54 шилтемени камтыйт. Бул жерде каралган башка изилдөөлөрдүн жыйынтыктары Eva Korolevaнын өз эсептөөлөрү катары көрсөтүлгөн эмес.
Негизги чечмелөө чеги: Backtest божомолунун ийгилиги төлөмдөрдөн кийинки таза кирешелүүлүк жана жандуу инвестиция ийгилиги менен бирдей эмес. Кыска тесттердеги LLM киреше рейтингдери узак мөөнөттүү жөндөмдү далилдебейт. Тарыхый маалыматты билген LLMде өткөн даталар боюнча жүргүзүлгөн тесттер чыныгы келечекке караган божомол ийгилигин ашыкча жогору көрсөтүшү мүмкүн.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген