


Boti ya biashara ya sarafu-fiche inayosaidiwa na akili bandia, ni mfumo wa programu unaotumia ujifunzaji wa mashine, mbinu za takwimu au modeli kubwa za lugha kuchanganua data za soko na kutoa utabiri wa bei, tathmini ya hatari au uamuzi wa biashara. Utafiti wa Eva Koroleva ni utafiti wa kiufundi unaochunguza tofauti kati ya usahihi wa utabiri wa mifumo hii na faida halisi ya biashara, huku ukiunganisha majaribio asilia ya kihesabu na mapitio ya fasihi pamoja na tathmini za usalama.
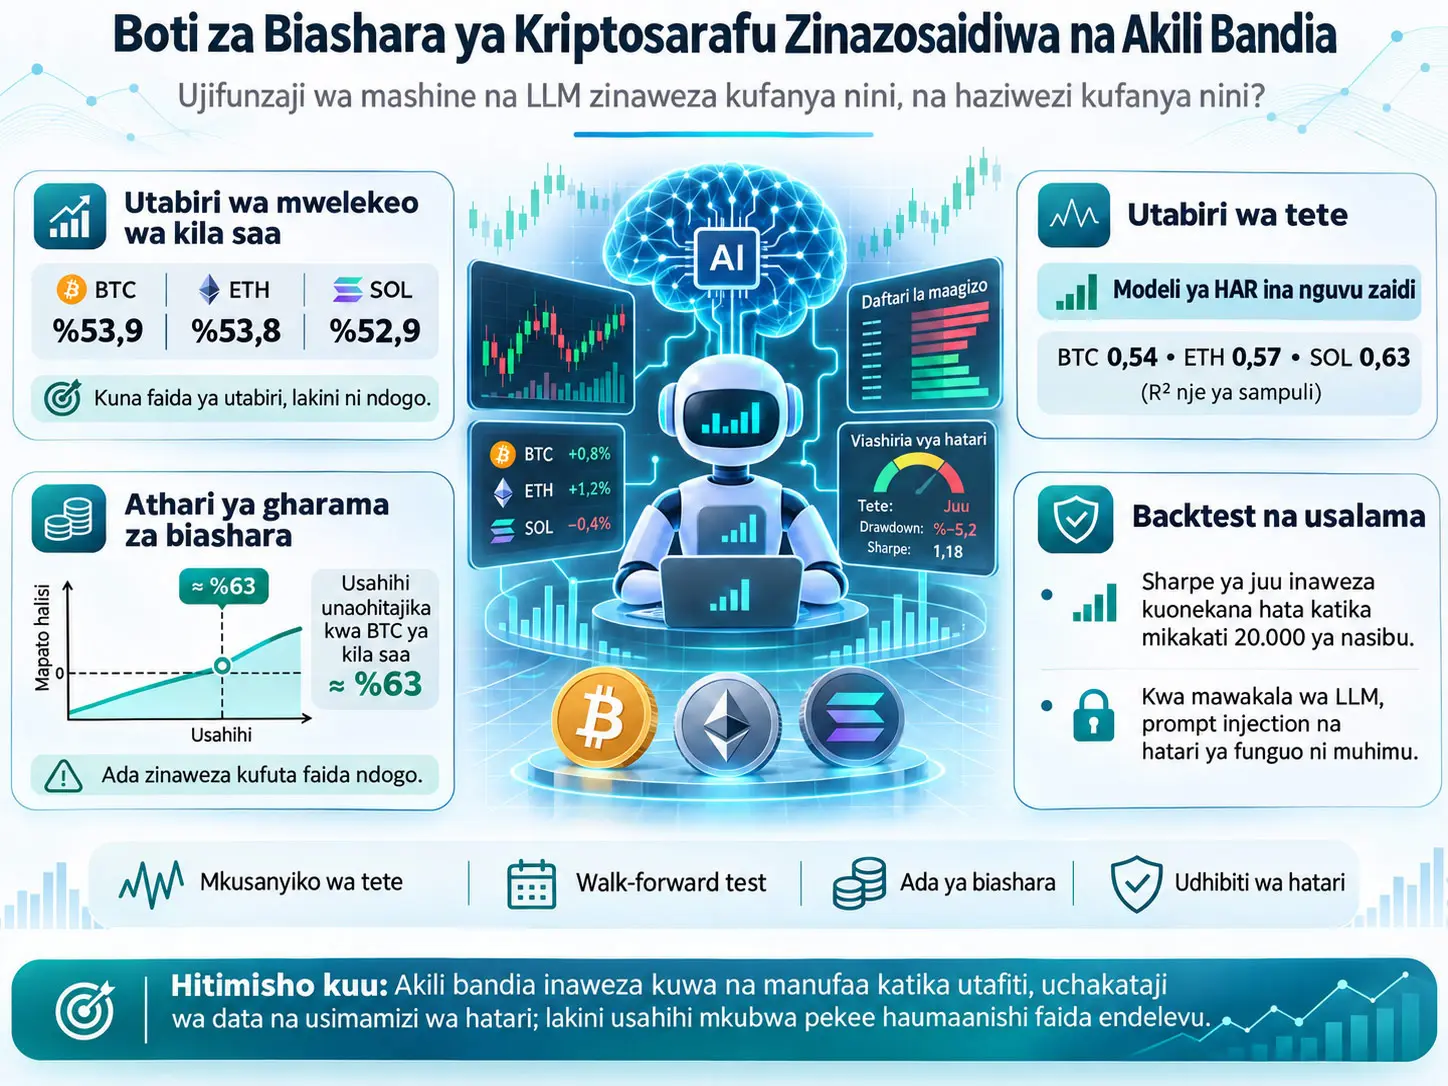
Mwandishi anaripoti kwamba katika majaribio yake yaliyotumia takribani miaka sita ya data za soko za Binance, modeli ya LightGBM ilitabiri mwelekeo wa bei ya Bitcoin katika saa inayofuata kwa usahihi wa %53,9. Kwa Ethereum usahihi ulikuwa %53,8 na kwa Solana %52,9. Hata hivyo, mafanikio haya hayageuki moja kwa moja kuwa faida chanya baada ya gharama za biashara. Kubadilisha nafasi mara kwa mara katika mkakati wa Bitcoin wa kila saa na kulipa ada kwa kila biashara huondoa faida ya kitakwimu ya utabiri.
Utafiti pia unaonyesha kwa nini kutabiri mwelekeo wa bei ni vigumu lakini volatility inaweza kutabirika zaidi. Thamani za \(R^2\) za nje ya sampuli za modeli ya Heterogeneous Autoregressive (HAR) iliyotumika kwa volatility iliyotekelezwa ya kila siku ni 0,54 kwa Bitcoin, 0,57 kwa Ethereum na 0,63 kwa Solana. Mbinu hiyo hiyo ilitoa thamani hasi za \(R^2\) katika utabiri wa mapato ya kila siku.
Ili kutathmini uaminifu wa backtest, mikakati 792 ya kiufundi ya biashara na mikakati 20.000 ya nasibu ilichunguzwa. Wastani wa Sharpe ratio wa mikakati 20 bora ya kiufundi katika kipindi cha kwanza ulikuwa 1,56 lakini ukashuka hadi 0,19 katika kipindi kilichofuata. Mkakati bora zaidi kati ya mikakati 20.000 ya nasibu isiyotumia taarifa yoyote ya soko pia uliweza kufikia Sharpe ratio ya 1,56. Matokeo haya yanaonyesha kuwa kuchagua tu utendaji bora zaidi wa zamani kutoka miongoni mwa mikakati mingi si ushahidi wa uwezo halisi wa kutabiri.
Katika majaribio ya kihistoria ya Bitcoin kwa modeli kubwa za lugha (Large Language Models, LLM), iliripotiwa kwamba modeli ziliainisha mwelekeo wa bei wa kila mwezi uliotokea muda mrefu kabla ya tarehe zao za kuchapishwa kwa usahihi wa %60,0, huku kiwango hicho kikishuka hadi %46,8 katika vipindi baada ya kuchapishwa. Tafsiri ya utafiti ni kwamba angalau sehemu ya tofauti hii inaweza kutokana na modeli kujifunza matukio ya kihistoria ya soko wakati wa mafunzo.
Hitimisho la jumla la utafiti si kwamba ujifunzaji wa mashine hauna manufaa yoyote katika masoko ya sarafu-fiche. Matumizi yanayoungwa mkono kwa nguvu zaidi ni utabiri wa volatility, liquidity na gharama za biashara; ukubwa wa nafasi na usimamizi wa hatari; uchakataji wa data na uendeshaji otomatiki wa utafiti. Kwa upande mwingine, usahihi mkubwa wa utabiri, backtest yenye mafanikio au uwezo wa agent ya LLM kufanya biashara si ushahidi wa kutosha peke yake wa faida endelevu ya wavu.
Lengo na upeo wa utafiti
Utafiti unatathmini madai ya kufanya biashara kwa akili bandia katika masoko ya sarafu-fiche katika ngazi tatu tofauti. Katika ngazi ya kwanza, unachunguza kiwango ambacho ujifunzaji wa mashine wa kawaida unaweza kutabiri mwelekeo wa bei na volatility. Katika ngazi ya pili, unaangalia kama faida ya utabiri inadumu licha ya ada za biashara na upendeleo wa uchaguzi wa backtest. Katika ngazi ya tatu, unachunguza mipaka ya modeli kubwa za lugha katika maamuzi ya moja kwa moja ya biashara, kukumbuka taarifa za kihistoria, msaada wa utafiti na usalama wa agent za kifedha.
Ngazi hizi tatu lazima zitenganishwe. Modeli kutabiri mwelekeo wa saa inayofuata haimaanishi kwamba utabiri huo unaweza kutumika kufanya biashara yenye faida. Mkakati kupata Sharpe ratio kubwa katika data za kihistoria haimaanishi kwamba utendaji huo utadumu siku zijazo. LLM kukumbuka bei ya zamani ya Bitcoin pia haimaanishi kwamba ingeweza kutabiri siku zijazo kutokana na hali ya soko ya tarehe hiyo.
Kwa Nini Usahihi wa Utabiri katika Soko la Sarafu-fiche Si Dhamana ya Faida?
Katika soko la sarafu-fiche, usahihi wa utabiri na faida halisi ya biashara ni vipimo tofauti. Hata kama modeli inatabiri mwelekeo wa bei kwa usahihi mara nyingi zaidi kuliko utabiri wa nasibu, ada za biashara, spread ya bei ya kununua na kuuza, slippage na ukubwa wa miondoko iliyotabiriwa vibaya vinaweza kuzidi faida ghafi iliyopatikana; tatizo hili hasa lilionekana katika jaribio la Bitcoin la kila saa la utafiti.
Mapato ya bei huhesabiwaje?
Utafiti unachambua miondoko ya bei kupitia mapato ya logaritimu:
\[ r_t=\ln\left(\frac{P_t}{P_{t-1}}\right). \]
Hapa \(P_t\) ni bei ya kufunga ya kipindi \(t\); \(P_{t-1}\) ni bei ya kufunga ya kipindi kilichotangulia. \(r_t\) ni mapato ya logaritimu yasiyo na kipimo. Bei ikipanda huwa chanya, ikishuka huwa hasi.
Kauli hii huchukua logaritimu asilia ya uwiano wa bei mbili za kufunga. Kwa miondoko midogo ya bei, mapato ya logaritimu huwa karibu sana na uwakilishi wa desimali wa mapato ya kawaida ya asilimia. Katika majaribio ya kila saa ya chanzo, modeli hutumia thamani za zamani za mapato haya kutabiri mwelekeo wa bei ya kufunga katika saa inayofuata.
Kwa nini mapato ya sarafu-fiche hayaendani kikamilifu na mgawanyo wa kawaida?
Chanzo kinaonyesha kwamba katika mapato ya kila saa ya Bitcoin vipindi vingi huwa tulivu kiasi, lakini katika idadi ndogo ya saa hutokea miondoko mikubwa sana. Hali hii huitwa mgawanyo wenye mikia mizito.
Katika kipindi cha Januari 2021–Oktoba 2026, kati ya uchunguzi 51.057 wa kila saa wa Bitcoin, katika 96 ukubwa wa mwendo ulizidi mikengeuko sita ya kawaida. Kwa Ethereum ziliripotiwa saa 108 na kwa Solana saa 109 kama hizo.
Chini ya dhana ya mgawanyo wa kawaida, miondoko ya mikengeuko sita ya kawaida ni nadra sana. Chanzo kinaeleza ulinganisho huu kama takribani saa moja katika miaka 58.000. Ulinganisho huu ni matarajio ya kinadharia ya mgawanyo wa kawaida; hauonyeshi muda wa kusubiri wa miondoko halisi ya Bitcoin.
Tofauti hii ni muhimu hasa katika usimamizi wa hatari. Ingawa miondoko mikubwa ya bei ni nadra, inaweza kuamua hasara za nafasi zenye leverage na hatari ya liquidation. Kipindi cha mafunzo au majaribio ambacho hakiwakilishi vya kutosha miondoko mikubwa kinaweza kuonyesha hatari ya mkakati kuwa ndogo kuliko ilivyo kweli.
Autocorrelation na mkusanyiko wa volatility
Autocorrelation ya msururu wa muda hupima uhusiano wa mstari kati ya thamani zake za sasa na thamani za zamani. Autocorrelation katika lag \(k\) ni correlation kati ya thamani za sasa za msururu na thamani zake za hatua \(k\) za muda zilizopita.
Katika chanzo, autocorrelation ya mapato ya kila saa ya Bitcoin katika lag ya kwanza ni takribani −0,005. Kwa upande mwingine, autocorrelation ya mapato kamili huanza karibu 0,29 katika lag ya kwanza na hubaki karibu 0,16 katika lag ya saa 168, ambayo ni sawa na wiki moja.
Matokeo haya yanaonyesha matukio mawili tofauti. Ishara ya mapato ya kila saa haielezi kwa nguvu ishara ya saa inayofuata. Hata hivyo, ikiwa ukubwa wa mwendo wa bei ulikuwa mkubwa hapo awali, uwezekano wa kuona miondoko mikubwa katika siku za karibu unaweza kuongezeka. Chanzo kinaita sifa hii ya pili mkusanyiko wa volatility.
Katika grafu ya autocorrelation, miundo inayojirudia pia inaonekana katika lag za saa 24, 48 na 72. Mwandishi anahusisha muundo huu na shughuli za biashara ndani ya siku. Kwa mfano, katika saa inayoanza 14.00 UTC, mwendo wa wastani wa Bitcoin ni takribani basis point 56, huku katika saa ya 04.00 UTC ukiwa takribani basis point 29.
Basis point (basis point, bp) ni moja ya mia ya pointi ya asilimia:
\[ 1\ \mathrm{bp}=0{,}01\%. \]
Kwa hiyo 56 bp ni sawa na %0,56, na 29 bp ni sawa na %0,29. Thamani hizi ni ukubwa wa wastani wa mwendo wa bei ulioripotiwa na chanzo; si dhamana ya mapato ya uwekezaji.
Ni vipengele gani vilitumika katika utabiri wa mwelekeo wa kila saa?
Mwandishi alifundisha modeli ya LightGBM gradient boosting yenye jumla ya vipengele 20 kwa data za kila saa za Bitcoin, Ethereum na Solana. Vipengele vinajumuisha mapato ya saa 1, 2, 4, 8, 24, 72 na 168 zilizopita, mapato ya Bitcoin kama kipengele cha jumla cha soko, volatility iliyohesabiwa kutoka mishumaa ya dakika tano, kiasi cha biashara ikilinganishwa na kawaida ya wiki, sehemu ya upande wa mnunuzi katika kiasi cha market order, range ya bei ya saa iliyopita, saa ya siku, siku ya wiki na utambulisho wa asset.
Hapa LightGBM ni mbinu ya gradient boosting inayofundisha miti ya maamuzi kwa mfululizo juu ya data za jedwali. Tokeo la modeli ni uwezekano uliotabiriwa kwamba bei ya kufunga ya saa inayofuata itakuwa juu ya bei ya kufunga ya sasa.
Chanzo kinafafanua familia zote za vipengele vilivyotumika; hata hivyo, PDF hii haitoi hyperparameter zote za LightGBM, kama idadi kamili ya miti, learning rate na idadi ya leaf katika jedwali la kina la reproducibility. Vigezo ambavyo havijaripotiwa havipaswi kudhaniwa.
Jaribio la walk-forward ni nini?
Tathmini ya walk-forward ni mbinu ya msururu wa muda wa kifedha ambapo modeli hufundishwa kwa data za zamani, kipindi kinachofuata hujaribiwa, na mchakato huu hurudiwa kadiri muda unavyosonga. Lengo ni kuzuia taarifa za baadaye za kipindi cha test kutumika wakati wa mafunzo.
Katika chanzo, test ya miezi 58 ilifanywa kati ya Januari 2022–Oktoba 2026. Kabla ya kila mwezi wa test, saa zote za zamani zinazofaa zilitumika kwa mafunzo, huku sehemu ya siku moja mara moja kabla ya test ikiachwa nje. Pengo hili la siku moja linalenga kuzuia target za utabiri wa kila saa kuingiliana kati ya mafunzo na test.
Hivyo, kwa kila asset ziliundwa rekodi 42.142 za utabiri wa kila saa wa nje ya sampuli.
Matokeo ya awali ya utabiri wa mwelekeo
| Asset | Usahihi wa utabiri wa mwelekeo | Muktadha wa jaribio |
|---|---|---|
| Bitcoin (BTC) | %53,9 | Walk-forward, 2022–2026 |
| Ethereum (ETH) | %53,8 | Walk-forward, 2022–2026 |
| Solana (SOL) | %52,9 | Walk-forward, 2022–2026 |
Kwa Bitcoin, usahihi wa mbinu rahisi inayotabiri kupanda kila wakati ni %50,5. Eneo chini ya ROC curve (AUC) la LightGBM kwa Bitcoin ni 0,555.
Usahihi ni uwiano wa uainishaji sahihi kwa utabiri wote. ROC AUC hufupisha jinsi modeli inavyoweza kutofautisha class chanya na hasi katika threshold mbalimbali. Thamani karibu 0,5 iko karibu na hali ya uwezo mdogo wa kutofautisha; 0,555 inaonyesha uwezo mdogo lakini unaoweza kugundulika katika sampuli iliyochunguzwa.
Chanzo kinasema kosa la sampuli katika utabiri wa mwelekeo wa Bitcoin wa kila saa ni takribani robo ya pointi ya asilimia, na kinadai kwamba matokeo ya %53,9 hayaelezeki kwa urahisi kwa nasibu pekee. Hata hivyo, kuwepo kwa uwezo wa kitakwimu wa kutofautisha hakuonyeshi moja kwa moja kuwepo kwa faida ya kiuchumi.
Ishara iliyokamatwa na modeli: kurudi nyuma kwa muda mfupi
Kipengele chenye nguvu zaidi cha modeli ni mapato ya saa chache zilizopita. Ishara ya uhusiano ni hasi: sehemu ya ongezeko la bei la kila saa inaweza kurudi katika saa inayofuata. Tabia hii huitwa mean reversion, yaani kurudi kwa sehemu kuelekea wastani au kiwango cha bei kilichotangulia.
Katika kipindi cha test, rank correlation kati ya mapato ya kila saa yanayofuatana ya Bitcoin ni takribani −0,06. Ukubwa huu mdogo unaonyesha kuwa mwenendo si kanuni yenye nguvu ya utabiri, lakini unaunda muundo unaoweza kupimwa ndani ya idadi kubwa ya uchunguzi.
Chanzo kinaripoti kuwa marejeo haya ya muda mfupi yalikuwa dhahiri zaidi mwaka 2022 na 2023, na dhaifu zaidi katika 2025 na 2026. Kwa hiyo, kupimwa kwa uhusiano wa soko hapo awali hakumaanishi nguvu hiyo hiyo itadumu katika miaka inayofuata.
Mlinganyo wa gharama ya biashara
Mwandishi anajenga modeli rahisi inayodhani mkakati hufungua na kufunga nafasi katika kila kipindi cha muda. Modeli ikitabiri kwa usahihi huathiriwa na mwendo wa wastani \(+m\), ikitabiri vibaya huathiriwa na \(-m\), na hulipa gharama \(c\) kwa kila biashara ya round-trip.
\[ \mathbb{E}[\mathrm{kâr}] =pm-(1-p)m-c \]
\[ \mathbb{E}[\mathrm{kâr}] =(2p-1)m-c. \]
Hapa \(p\) ni uwezekano wa utabiri wa mwelekeo kuwa sahihi; \(m\) ni mwendo wa kawaida wa bei kwa thamani kamili; \(c\) ni gharama jumla ya round-trip.
\(m\) na \(c\) lazima ziwe katika kitengo kimoja. Chanzo kinatumia basis point katika ulinganisho huu. \(p\) ni uwezekano usio na kipimo.
Ili faida inayotarajiwa iwe chanya:
\[ (2p-1)m-c>0 \]
lazima iwe hivyo, na hapo:
\[ p>\frac{1}{2}+\frac{c}{2m} \]
sharti hili hupatikana.
Mlinganyo huu unaonyesha moja kwa moja jinsi gharama ya biashara moja inavyopaswa kuwekwa chini. Gharama \(c\) ikiongezeka, usahihi unaohitajika huongezeka. Mwendo wa kawaida \(m\) ukipungua, inakuwa vigumu kufidia gharama hiyo hiyo.
Katika chanzo, mwendo wa wastani wa Bitcoin kwa saa kwa thamani kamili ni takribani 38 bp na ada ya round-trip taker ni takribani 10 bp.
\[ p>\frac12+\frac{10}{2(38)} \approx0{,}632. \]
Hivyo, katika masharti haya rahisi, usahihi unaohitajika ni takribani %63. Usahihi wa LightGBM uliopimwa wa %53,9 uko chini ya threshold hii.
Chanzo kinaonyesha katika mfano wa dakika tano mwendo wa kawaida wa takribani 11 bp na hit rate inayohitajika ya takribani %94. Ukiweka moja kwa moja kwenye mlinganyo namba zilizozungushwa za 11 bp na 10 bp, unapata takribani %95,5. Kwa hiyo, matokeo ya takribani %94 katika grafu ya chanzo hayatoi hesabu ileile kabisa na thamani zilizozungushwa za ingizo. Tofauti hii haijaelezwa zaidi katika chanzo.
Ni gharama gani zipo zaidi ya ada za biashara?
Mwandishi anasisitiza kwamba ada ya biashara inayotozwa na exchange ni sehemu moja tu ya gharama jumla. Spread ni tofauti kati ya bei bora ya kuuza na bei bora ya kununua. Mwekezaji anayenunua au kuuza mara moja kwa market order anaweza kubeba gharama ya tofauti hii wakati wa biashara.
Slippage ni tofauti kati ya bei iliyotarajiwa ya order na bei iliyotekelezwa. Order inapokuwa kubwa, liquidity katika kiwango bora cha bei cha order book inaweza kutotosha; inaweza kuwa lazima kuhamia viwango vibaya zaidi vya bei. Hili linaweza kuambatana na market impact au athari ya biashara inayohusiana na kina cha order-book.
Chanzo kimehesabu gharama ya market buy orders za ukubwa tofauti kutokana na picha sita za order-book zilizochukuliwa kwa vipindi vya dakika tano katika soko la Binance perpetual futures. Matokeo yaliyoripotiwa ni haya:
| Mkataba / Sharti | Ukubwa wa order | Gharama dhidi ya bei ya kati |
|---|---|---|
| Bitcoin | Dola za Marekani milioni 1 | 0,18 bp |
| Ethereum | Dola za Marekani milioni 1 | 1,3 bp |
| Mkataba wa nafasi ya 25 kwa volume ya kila siku | Dola za Marekani 100.000 | 6 bp |
| Mkataba wa nafasi ya 50 kwa volume ya kila siku | Dola za Marekani 100.000 | 11 bp |
| Mkataba wa nafasi ya 200 kwa volume ya kila siku | Dola za Marekani 100.000 | 87 bp |
Chanzo kinasema kuwa kina kinachoonekana cha order-book cha mkataba wa nafasi ya 200 hakikuweza kujaza kikamilifu market buy order ya dola milioni 1.
Upeo wa data hizi unapaswa kuwekwa wazi. Kipimo kinategemea picha sita za papo hapo za order-book; si gharama ya wastani kwa siku zote za biashara wala dhamana ya liquidity ya kudumu. Mwandishi pia anabainisha kuwa picha hizo zilichukuliwa siku ya Jumamosi baada ya habari zisizo za kawaida za soko, hivyo liquidity ya mikataba midogo huenda ilikuwa chini kuliko katika wiki za kawaida.
Nini kilitokea kwa mkakati wa Bitcoin baada ya ada kuongezwa?
Mkakati wa kwanza wa chanzo huchukua long position ikiwa uwezekano wa Bitcoin kupanda katika saa inayofuata ni zaidi ya %50, na short ikiwa sivyo. Ada husika ya biashara hulipwa kila upande wa nafasi unapobadilika.
Katika backtest ya mbinu hii kati ya Januari 2022–Oktoba 2026 kabla ya ada, dola 1 ya mwanzo hufikia takribani dola 9,9. Hata hivyo, baada ya kuongeza maker fee ya 2 bp kwa kila biashara, sehemu kubwa ya thamani hupotea; kwa taker fee ya 5 bp, thamani ya mkakati karibu inaisha.
Chanzo kinaripoti kwamba mkakati hubadilisha mwelekeo kwa wastani mara 16 kwa siku.
Zaidi ya hayo, mwendo wa wastani katika saa zilizotabiriwa kwa usahihi ni 31,5 bp, huku katika saa zilizotabiriwa vibaya ukiwa 35,6 bp. Kwa hiyo, kuwa na utabiri sahihi mwingi kuliko usio sahihi haitoshi: utabiri usio sahihi kwa wastani ulitokea katika miondoko mikubwa zaidi ya bei.
Hali hii pia inaeleza dhana inayorahisisha ya mlinganyo wa gharama uliotangulia. Mlinganyo huo hutumia ukubwa uleule wa \(m\) kwa utabiri sahihi na usio sahihi, lakini katika jaribio halisi ukubwa huo si sawa.
Je, kupunguza mzunguko wa biashara kunatosha?
Mwandishi ametumia decision band ili kuzuia modeli kubadilisha nafasi kwa kila tofauti ndogo ya uwezekano. Kwa mfano, kutohamia long mpaka uwezekano wa kupanda uzidi 0,55, na kutohamia short mpaka ushuke chini ya 0,45, ni mojawapo ya mipangilio iliyopendekezwa ya test.
Kwa band hii ya ±0,05, idadi ya mabadiliko ya nafasi kwa siku katika mkakati wa Bitcoin imeshuka kutoka 16 hadi takribani 6.
| Ada ya biashara | Matokeo ya mwaka yaliyoripotiwa katika chanzo |
|---|---|
| Hakuna ada | %57 |
| 1 bp kwa kila upande | %35 |
| 2 bp kwa kila upande | %13 |
| 5 bp kwa kila upande | −%53 |
Thamani hizi zimehesabiwa katika chanzo kwa kujumlisha mapato ya kila saa kwa mwaka mzima; si compound annual return. Matokeo yanaonyesha kuwa kufanya biashara mara chache kunaweza kupunguza mzigo wa ada, lakini si kila wakati kufidia taker fee kubwa.
Kwa Solana, kwa sababu ya miondoko mikubwa zaidi ya kawaida ya bei, sehemu ya faida ghafi iliendelea kuwepo kwa 2 bp kwa kila upande, lakini haikudumu kwa 5 bp.
Chanzo pia kinaeleza wazi kwamba backtest hii ni ya matumaini kupita kiasi. Inadhani biashara zinatekelezwa hasa kwa bei ya kufunga ya saa, bila latency na bila slippage ya ziada zaidi ya fee. Dhana hizi huenda zisitimizwe katika matumizi halisi.
Kwa Nini Ujifunzaji wa Mashine Hufanya Vizuri Zaidi katika Utabiri wa Volatility Kuliko Mwelekeo wa Bei?
Katika data za Binance zilizochunguzwa, mwelekeo wa mapato ya kila saa una utegemezi dhaifu sana kwa historia, lakini mapato kamili na volatility huonyesha clustering inayoendelea kwa siku kadhaa. Utegemezi huu wa muda uliwezesha modeli ya HAR inayotumia taarifa za volatility za kila siku na kila wiki za nyuma kutabiri realized volatility ya siku inayofuata vizuri zaidi kuliko mwelekeo wa bei.
Realized variance huhesabiwaje?
Chanzo kinafafanua realized variance ya kila siku kama jumla ya miraba ya log returns za dakika tano ndani ya siku:
\[ RV_t=\sum_{i=1}^{288}r_{t,i}^{2}. \]
\(RV_t\) ni realized variance ya siku \(t\). \(r_{t,i}\) ni log return ya dakika tano ya \(i\) ndani ya siku hiyo. Kwa kuwa siku moja ina saa 24 na kila saa ina vipindi 12 vya dakika tano:
\[ 24\times12=288. \]
Kwa kuwa return haina kipimo, mraba wake na jumla yake pia ni ukubwa wa variance usio na kipimo. Kipimo hiki huwakilisha jinsi siku ilivyokuwa na miondoko mingi kwa namna tofauti na kuangalia tu ikiwa bei ilipanda kwa jumla. Hata kama bei inapanda sana ndani ya siku na kurudi kwenye kiwango kilekile, realized variance inaweza kuwa kubwa.
Modeli ya HAR
Chanzo kinatumia mbinu ya Heterogeneous Autoregressive iliyotengenezwa na Corsi (2009). HAR ni linear regression inayotabiri log realized variance ya siku inayofuata kwa kutumia realized variance ya jana, wiki iliyopita na mwezi uliopita.
\[ \ln RV_{t+1} = \beta_0+ \beta_d\ln RV_t+ \beta_w\ln RV_t^{(w)}+ \beta_m\ln RV_t^{(m)}+ \varepsilon_{t+1}. \]
\(\beta_0\) ni constant term. \(\beta_d\) ni coefficient ya sehemu ya kila siku, \(\beta_w\) ya sehemu ya kila wiki, na \(\beta_m\) ya sehemu ya kila mwezi. \(\varepsilon_{t+1}\) ni error term ambayo modeli ya utabiri haiwezi kueleza.
\(RV_t^{(w)}\) ni muhtasari wa realized variance ya wiki na \(RV_t^{(m)}\) wa mwezi. Wazo kuu la modeli ni kwamba athari za washiriki wa soko wanaofanya kazi katika upeo tofauti wa muda juu ya volatility zinaweza kuwakilishwa kwa pamoja.
Mwandishi ametumia protokali ileile ya retraining ya kila mwezi kwa mapato ya kila siku pia, akijaribu kutabiri mapato ya siku inayofuata kutokana na muhtasari wa mapato ya kila siku, kila wiki na kila mwezi ya nyuma.
\(R^2\) hupima nini?
Coefficient of determination \(R^2\) hupima kiasi ambacho modeli ya utabiri inaeleza variation ya target variable ikilinganishwa na reference forecast. Katika tathmini ya nje ya sampuli inaweza pia kuwa hasi.
\(R^2\) kubwa inaonyesha kuwa chini ya masharti ya test yaliyofafanuliwa na utafiti, modeli ilifanya vizuri zaidi kuliko reference forecast. \(R^2\) hasi ina maana modeli ilifanya vibaya zaidi kuliko reference forecast.
| Asset | \(R^2\) kwa realized volatility | Utabiri wa mapato ya kila siku |
|---|---|---|
| Bitcoin | 0,54 | \(R^2\) hasi |
| Ethereum | 0,57 | \(R^2\) hasi |
| Solana | 0,63 | \(R^2\) hasi |
Katika ulinganisho huu, reference forecast ya volatility ni wastani wa kihistoria, na kwa return ni sifuri. Utafiti unaonyesha kuwa volatility inaweza kutabiriwa kwa kutumia utegemezi wa msururu wa muda; mwelekeo wa bei wa kila siku haujaelezwi vizuri na utegemezi huo rahisi wa historia.
Utabiri wa volatility hutumikaje katika usimamizi wa nafasi?
Utabiri wa volatility si buy au sell signal ya moja kwa moja. Hata hivyo, unaweza kutumiwa kuweka risk budget. Katika matumizi ya chanzo, ukubwa wa nafasi husawazishwa kinyume na volatility iliyotabiriwa: volatility inapoongezeka nafasi hupunguzwa, inapopungua nafasi huongezwa.
Lengo kuu si kuwekeza kiasi kilekile cha mtaji, bali kuweka hatari inayobebwa na portfolio katika kiwango thabiti zaidi.
Katika chanzo, kushikilia Solana moja kwa moja kati ya 2022–Oktoba 2026 kulitoa realized volatility ya mwaka ya %93 na maximum peak-to-trough drawdown ya %94,5. Position sizing ilipowekwa kwa target volatility ya %50, realized volatility ilishuka hadi %48 na maximum drawdown hadi %72.
| Hali | Realized volatility ya mwaka | Maximum drawdown |
|---|---|---|
| Kushikilia Solana moja kwa moja | %93 | %94,5 |
| Position scaling kwa target volatility ya %50 | %48 | %72 |
Katika ulinganisho wa aina hiyo hiyo wa position scaling kwa Bitcoin, Sharpe ratio iliongezeka kutoka 0,21 hadi 0,31.
Tafsiri sahihi ya matokeo haya ni kwamba volatility targeting ilipunguza hatari katika test iliyochunguzwa. Kubaki kwa maximum drawdown ya %72 pia kunaonyesha wazi kwamba usimamizi huu wa hatari hauondoi hasara.
Modeli msingi za msururu wa muda: Kronos na Chronos-2
Mbali na mbinu za kawaida, mwandishi pia amechunguza modeli mbili msingi zilizofundishwa mapema kwa misururu mingi ya muda. Kronos ni modeli iliyotengenezwa kuchakata misururu ya kifedha ya OHLCV katika mfumo wa token. Chronos-2 ilitengenezwa kwa utabiri wa jumla zaidi wa msururu wa muda.
Katika jaribio, bila fine-tuning maalumu, modeli hizi zilitabiri mwendo wa bei wa saa inayofuata kutokana na saa 512 zilizotangulia kwa Bitcoin, Ethereum na Solana katika kila saa ya kipindi cha 2026. Chronos-2 pia ilitathminiwa kwa volatility ya kila siku.
| Modeli | Jaribio | Matokeo yaliyoripotiwa | Kikomo |
|---|---|---|---|
| Chronos-2 | Mwelekeo wa saa inayofuata | Usahihi %49,2–49,6 | Katika test hii utabiri wa mwelekeo si wenye nguvu |
| Kronos-small | Mwelekeo wa saa inayofuata | Usahihi %49,6–52,2 | Saa 1.812 kwa kila asset; tofauti ndogo ziko ndani ya uncertainty |
| Chronos-2 | Log volatility ya siku inayofuata | \(R^2=0,64–0,67\) | Chini kuliko HAR katika kipindi hicho |
| HAR | Log volatility ya siku inayofuata | \(R^2=0,77–0,89\) | Ulinganisho katika siku zilezile |
Thamani za HAR 0,77–0,89 katika mistari ya mwisho hazipaswi kuchanganywa na 0,54–0,63 za jaribio refu la walk-forward lililotajwa awali. Chanzo kinaziwasilisha katika vipindi tofauti vya tathmini.
Matokeo haya hayaungi mkono dhana kwamba modeli kubwa iliyofundishwa mapema itazidi mbinu ndogo na mahsusi kwa kazi katika kila jukumu la utabiri wa kifedha.
Backtest Overfitting ni Nini na Kwa Nini Mikakati 20.000 ya Nasibu ni Muhimu?
Backtest overfitting ni hali ambapo, mikakati mingi au mchanganyiko mingi ya parameter inapojaribiwa kwenye data zilezile za kihistoria, utendaji bora zaidi wa zamani unaweza kutokana zaidi na kuendana kwa bahati na kipindi hicho kuliko uwezo halisi wa utabiri. Katika utafiti, mkakati bora kati ya mikakati 20.000 ya nasibu isiyotumia taarifa yoyote ya soko kufikia Sharpe ratio ya 1,56 unaonyesha kwamba kuwasilisha tu matokeo bora zaidi ya zamani hakutoshi kama ushahidi wa kisayansi.
Mikakati 792 ya kiufundi iliundwaje?
Mwandishi alitumia kanuni 66 za mikakati ya kiufundi kwa asset 12 kubwa za sarafu-fiche:
\[ 66\times12=792. \]
Familia za mikakati zinajumuisha moving-average crossovers, price-channel breakouts, mean reversion inayotegemea RSI na mean reversion inayotegemea Bollinger Bands.
Kila mkakati ulitathminiwa katika vipindi viwili tofauti kwa kuzingatia ada ya 5 bp kwa kila upande: 2021–2023 na 2024–Oktoba 2026.
Rank correlation kati ya ranking ya utendaji wa kipindi cha kwanza na ya kipindi cha pili ni takribani 0,45. Chanzo kinasema sehemu kubwa ya hili inatokana na sheria zilizoshindwa zenye ada kubwa na trading frequency ya juu kufanya vibaya katika vipindi vyote viwili.
Hata hivyo, uthabiti huo huo hauonekani katika mikakati bora.
| Kipimo | 2021–2023 | 2024–Oktoba 2026 |
|---|---|---|
| Wastani wa Sharpe ratio wa mikakati 20 bora | 1,56 | 0,19 |
| Mkakati uliochaguliwa uliopoteza fedha katika kipindi cha pili | — | 6 kati ya mikakati 20 |
Kushuka sana kwa Sharpe ratio ya juu ya zamani katika kipindi kinachofuata kunaonyesha kuwa ranking ya utendaji si dhamana ya moja kwa moja ya mafanikio ya baadaye.
Jaribio la mikakati ya nasibu
Mwandishi aliunda mikakati 20.000 ya nasibu isiyotumia taarifa yoyote ya bei au soko. Kila mkakati hubaki kwa nasibu katika long au short position na hubadilisha mwelekeo kwa wastani takribani mara moja kwa siku.
Kwa sababu mikakati hulipa ada, wastani wa Sharpe ratio zao ni hasi. Hata hivyo, kuchagua thamani ya juu zaidi pekee kutoka miongoni mwa matokeo mengi ya nasibu kunaweza kuunda matokeo yanayoonekana kuvutia.
| Kundi la mikakati | Sharpe ratio ya juu zaidi |
|---|---|
| Mkakati wa nasibu wa wastani | −0,55 |
| Bora zaidi kati ya mikakati 10 ya nasibu | 0,32 |
| Bora zaidi kati ya mikakati 1.000 ya nasibu | 1,20 |
| Bora zaidi kati ya mikakati 20.000 ya nasibu | 1,56 |
Katika uchunguzi huu mikakati ya nasibu haikujifunza kwa kutumia taarifa. Kuongezeka kwa Sharpe ratio kunatokana na matokeo bora zaidi kuchaguliwa kutoka kundi kubwa zaidi la candidates.
Sharpe ratio ya juu zaidi inayotarajiwa
Utafiti unatumia mbinu ya expected maximum value iliyotolewa na Bailey na López de Prado (2014) kwa estimated Sharpe ratios zinazodhaniwa kuwa huru na zenye mgawanyo wa kawaida:
\[ \begin{aligned} \mathbb{E}\!\left[ \max_N\widehat{SR} \right] \approx {}& \mathbb{E}[\widehat{SR}] +\sqrt{V}\Bigg[ (1-\gamma) \Phi^{-1}\!\left(1-\frac{1}{N}\right) \\ &+\gamma \Phi^{-1}\!\left(1-\frac{1}{Ne}\right) \Bigg]. \end{aligned} \]
Hapa \(\widehat{SR}\) ni Sharpe ratio iliyokadiriwa kutoka data. \(N\) ni idadi ya mikakati iliyojaribiwa. \(\mathbb{E}[\widehat{SR}]\) ni wastani wa Sharpe ratio wa candidate strategies; \(V\) ni variance ya estimated Sharpe ratios. \(\Phi^{-1}\) ni inverse cumulative distribution function ya standard normal distribution; \(\gamma\approx0,5772\) ni Euler–Mascheroni constant; \(e\) ni Euler number.
Usemi huu unaeleza kwamba kadiri idadi ya candidates wanaojaribiwa inavyoongezeka, Sharpe ratio ya juu zaidi inayotazamwa kutokana na nasibu pekee pia huongezeka. Chanzo kinasema kwa \(N\) kubwa, ongezeko hili hutokea kwa skeli ya takribani \(\sqrt{2\ln N}\).
Sharti la matumizi ya fomula ni muhimu: ni mbinu iliyorahisishwa ya maximum value inayowakilisha candidates kwa estimated performance values zinazodhaniwa kuwa huru na zenye mgawanyo wa kawaida. Mikakati halisi ya kiufundi inaweza kuwa correlated. Kwa hiyo, lengo la fomula si kutoa maximum halisi katika kila soko, bali kukokotoa faida ya uchaguzi inayotarajiwa kutokana na kujaribu mikakati mingi.
Deflated Sharpe ratio huhoji nini?
Deflated Sharpe ratio (DSR) ni mbinu ya kitakwimu inayotathmini Sharpe ratio kubwa iliyotazamwa pamoja na idadi ya uchaguzi wa mikakati, urefu wa test na jinsi distribution ya returns inavyokengeuka kutoka normal. Lengo ni kufanya tathmini ya tahadhari zaidi kuhusu uwezekano kwamba Sharpe ratio iliyopimwa ya mkakati bora uliochaguliwa kweli iko juu ya sifuri.
Katika utafiti, in-sample Sharpe ratio ya mkakati bora wa kiufundi ni 1,81. Hata hivyo, kutokana na majaribio 792 na variation ya matokeo, Sharpe bora inayotarajiwa chini ya randomness imekokotolewa kuwa takribani 2,04.
Mwandishi aliripoti uwezekano wa Sharpe ratio halisi ya mkakati uliochaguliwa kuwa juu ya sifuri kuwa %35.
Mkakati huu unategemea crossover ya moving average ya saa 12 na saa 24 kwenye Dogecoin. Cha kuvutia, katika kipindi kinachofuata pia ulipata Sharpe ratio ya 1,21.
Matokeo haya yanaonyesha kuwa DSR haitangazi mkakati kuwa umeshindwa kwa uhakika. DSR inaonyesha kwamba test ya kihistoria pekee si ushahidi wa kutosha na uwezekano wa ubora wa bahati lazima uzingatiwe.
Je, Modeli za LLM Zinaweza Kutabiri Siku Zijazo Huku Zikikumbuka Bei za Zamani za Bitcoin?
Ikiwa modeli kubwa ya lugha imepata taarifa kuhusu matukio ya zamani ya soko kutoka data za mafunzo, inaweza kukumbuka bei au mwelekeo wa kihistoria wa Bitcoin; mafanikio haya hayathibitishi kwamba ilitabiri siku zijazo ambazo hazikujulikana wakati huo. Katika utafiti, modeli saba za wazi zilionyesha usahihi wa uainishaji wa mwelekeo wa %60,0 kwa miezi iliyomalizika angalau mwaka mmoja kabla ya kuchapishwa kwao, lakini %46,8 kwa miezi baada ya kuchapishwa.
Kwa nini majaribio mafupi ya live trading hayatoshi?
Chanzo kinajadili jaribio la Alpha Arena lililofanywa Oktoba–Novemba 2025. Kila moja ya modeli sita kubwa za lugha ilipewa dola 10.000 na kuruhusiwa kufanya biashara ya crypto perpetual futures kwenye Hyperliquid.
Modeli zilipokea taarifa za bei na indicator kila baada ya dakika mbili au tatu na kutoa mwelekeo wa biashara, asset, ukubwa wa nafasi, leverage na mpango wa kutoka.
Katika jaribio la siku 17, Qwen3-Max ilipata faida ya takribani %23 na DeepSeek V3.1 takribani %5, huku akaunti za Claude Sonnet 4.5, Grok 4, Gemini 2.5 Pro na GPT-5 zikipoteza takribani kati ya theluthi moja na theluthi mbili ya thamani.
Data hizi si jaribio lililofanywa na mwandishi mwenyewe, bali ni jaribio la nje lililofanywa na Nof1 na kuchunguzwa katika chanzo.
Chanzo kinalinganisha matokeo ya biashara na distribution inayotarajiwa ya mikakati inayofanya biashara kwa nasibu chini ya hatari inayofanana. Modeli zote sita zilibaki ndani ya uncertainty bands za mikakati ya nasibu. Kwa hiyo, si sahihi kutafsiri matokeo ya siku 17 kama ranking ya uwezo wa kudumu wa uwekezaji wa modeli.
Sampling uncertainty ya Sharpe ratio
Chanzo kinatoa uhusiano wa takriban standard error kwa annualized Sharpe ratio iliyokokotolewa kutoka rekodi za \(D\) siku za biashara ya sarafu-fiche chini ya dhana zinazorahisisha:
\[ SE(\widehat{SR}) \approx \sqrt{\frac{365}{D}}. \]
Hapa \(D\) ni urefu wa uchunguzi kwa siku za kalenda. \(SE\) inaonyesha statistical uncertainty ya estimated Sharpe ratio.
Kwa muda wa siku 17 wa Alpha Arena:
\[ SE(\widehat{SR}) \approx \sqrt{\frac{365}{17}} \approx4{,}6. \]
Chini ya uncertainty hii kubwa, faida au hasara kubwa za muda mfupi zinaweza kutotosha kutenganisha kwa takwimu uwezo wa kudumu.
Chanzo kinasema kwamba katika tathmini hii rahisi, annualized Sharpe ratio inapaswa kuwa takribani juu ya 9 ili kutofautiana kwa maana na sifuri, na takribani miaka minne ya daily return record inahitajika kuonyesha mkakati wenye Sharpe ratio karibu 1.
Uhusiano huu una simplifications kama independence ya daily returns; katika returns halisi za kifedha autocorrelation na heavy tails zinaweza kubadilisha uncertainty.
Tafiti nyingine za biashara za LLM ziliripoti nini?
| Utafiti | Upeo wa test | Matokeo yaliyonukuliwa katika chanzo |
|---|---|---|
| AI-Trader | Modeli 6, coin 10, takribani wiki 2 Novemba 2025 | Modeli 5 kati ya 6 zilifanya chini ya index ya coin zilezile |
| StockBench | Modeli 13, hisa 20 za Dow, takribani miezi 4 | Return kutoka −%2,8 hadi +%2,5; simple buy-and-hold takribani +%0,4 |
| StockBench, test ya soko linaloshuka | Kipindi tofauti mwanzoni mwa 2025 | Agent zote zilizochunguzwa zilifanya chini ya buy-and-hold |
| LiveTradeBench | Uhusiano kati ya general model ranking na matokeo ya biashara | Rank correlation: 0,05 |
| Fleet mbili za LLM agent | Takribani miezi 6 ya production record, agent 500–600 za watumiaji kwenye Hyperliquid | %41 ya round-trip trades zilikuwa na faida; median leverage 5 |
Kwa utafiti wa miezi sita katika mstari wa mwisho, mwandishi pia anaripoti kwamba %3,2 ya nafasi zilizofungwa ziliishia liquidation na liquidation hizo zilichangia %74 ya gross loss.
Mbinu na vipindi vya data vya matokeo haya si sawa. Kwa hiyo jedwali lisitoe picha kwamba modeli zote zililinganishwa katika jaribio moja la pamoja lililodhibitiwa.
Jaribio la kuvuja kwa taarifa za kihistoria
Mwandishi aliuliza modeli saba za wazi za lugha zilizochapishwa kati ya Mei 2024–Februari 2026 kwa kutumia data za kihistoria za Bitcoin za Januari 2018–Oktoba 2026.
Maswali yaligawanywa katika makundi matatu:
- Bei ya kufunga ya Bitcoin tarehe 1 na 15 ya kila mwezi,
- ikiwa Bitcoin ilipanda katika mwezi fulani,
- ikiwa Bitcoin ilipanda katika wiki fulani.
Jaribio lilifanywa kwenye Kaggle GPU kwa 16-bit precision, bila web search wala access ya external tools. Kwa maswali ya mwelekeo, badala ya jibu refu la maandishi la modeli, probability ya first token ya “up” na “down” ilitumika. Pia, ili kuzuia modeli inayosema “up” kila mara kuonekana imefaulu, maamuzi ya kila modeli yaligawanywa kulingana na median probability value yake yenyewe.
Chanzo kinaonyesha kuwa Mistral 7B ilitoa baadhi ya bei za zamani za kihistoria za kufunga kwa median error ya %3–5; vipindi vya taarifa vya modeli kama Qwen3.5 9B na Olmo 3 7B vilimalizika kwa namna tofauti.
| Kipindi cha tathmini | Uainishaji sahihi | Idadi ya majibu |
|---|---|---|
| Miezi iliyomalizika angalau mwaka 1 kabla ya modeli kuchapishwa | %60,0 | 525 |
| Miezi baada ya modeli kuchapishwa | %46,8 | 126 |
| Kwa wiki, vipindi vya zamani zaidi | %53,3 | Chanzo hakitoi jumla tofauti katika sentensi hii |
| Kwa wiki, vipindi baada ya modeli | %49,0 | Chanzo hakitoi jumla tofauti katika sentensi hii |
Vipindi vya zamani kuainishwa kwa score ya juu zaidi vinaonyesha kwamba hasa kwa asset iliyoripotiwa sana kama Bitcoin, taarifa ya matukio ya kihistoria iliyojifunzwa kutoka training data inaweza kuathiri kipimo. Hata hivyo, chanzo hakionyeshi moja kwa moja kila jibu lilikumbukwa kutoka hati gani ya mafunzo. Matokeo yanaendana na athari ya historical memorization.
Mfano wa OLMo 2: Backtest inaweza kupotosha vipi?
Chanzo kinachunguza mkakati wa biashara wa kinadharia ulioundwa kutokana na majibu ya kihistoria ya mwelekeo wa kila mwezi ya OLMo 2 7B.
Katika kipindi cha Januari 2018–Novemba 2024 kabla ya modeli kuchapishwa, dola 1 ya mwanzo ilifikia dola 245, huku kushikilia Bitcoin kukifikia takribani dola 7.
Hata hivyo, katika takribani miezi 22 baada ya modeli kuchapishwa Desemba 2024, mkakati huo huo ulipoteza %19 ya thamani.
Tafsiri kuu ya matokeo haya ni kwamba utendaji wa kuvutia wa backtest katika kipindi cha kihistoria hauwakilishi mafanikio ya modeli ambayo ingeweza kutumika live katika kipindi hicho. Hii ni kwa sababu modeli inaweza kuwa ilifundishwa kwa maandishi yenye taarifa za baada ya kipindi hicho kufikia tarehe ya utafiti.
Katika ulinganisho wa mwandishi kwa modeli saba, capital multipliers za mikakati zilikuwa takribani 8–245 katika kipindi kabla ya modeli, lakini zikashuka hadi 0,54–1,31 katika kipindi baada ya modeli.
Kwa hiyo, wakati wa kutathmini LLM kwa maswali ya kifedha ya tarehe za nyuma, ni lazima ukague wazi tarehe ya mwisho ya training, data cutoff na kama kipindi cha test kweli kiko baada ya tarehe hiyo.
Maeneo yanayofaa zaidi kwa matumizi ya LLM
Chanzo hakioni LLM kuwa hazina manufaa kabisa katika utafiti wa kifedha. Kazi zinazoonekana kuaminika zaidi ni pamoja na kuunda research hypotheses, kuandika code, kujenga data pipelines, kuendeleza test na monitoring tools, kusoma technical documents, na kupitia news pamoja na contracts.
Mwandishi anasisitiza kuwa modeli ya utafiti kutengeneza mamia ya mikakati mipya si mafanikio yenyewe. Kila mkakati mpya unaotengenezwa pia huongeza multiple-testing na backtest-overfitting risk iliyofafanuliwa katika sehemu zilizotangulia.
Maandishi yanaeleza kwamba Man Group hugawa kazi za kupendekeza hypotheses, coding na statistical testing kwa agent tofauti katika mchakato wa utafiti unaosaidiwa na LLM. Kanuni ya msingi ni kwamba bila kujali wazo la utafiti limetolewa na binadamu au LLM, lazima lipitie viwango vilevile vya measurement na validation.
Mbinu na Matokeo ya Utafiti
Kutenganisha majaribio asilia na tafiti zilizonukuliwa
Chapisho hili la Zenodo ni maandishi ya utafiti wa kiufundi wenye mbinu mchanganyiko. Si matokeo yote ni sehemu za protokali moja ya majaribio iliyo chini ya udhibiti wa mwandishi.
| Maudhui | Aina ya ushahidi | Matokeo makuu |
|---|---|---|
| Utabiri wa mwelekeo wa saa wa LightGBM | Jaribio la kihesabu la mwandishi juu ya data za Binance | BTC %53,9; ETH %53,8; SOL %52,9 |
| Backtest ya mkakati wenye ada | Tathmini ya kihesabu ya mkakati ya mwandishi | Faida ndogo kupotea kwa ada katika trading frequency kubwa |
| Mifano ya gharama ya order-book | Hesabu kutoka picha sita za market depth | Gharama ya market order kuongezeka liquidity inapungua |
| Utabiri wa volatility wa HAR | Jaribio la modeli ya msururu wa muda la mwandishi | BTC 0,54; ETH 0,57; SOL 0,63 out-of-sample \(R^2\) |
| Mikakati 792 ya kiufundi | Jaribio la multiple backtest la mwandishi | Sharpe bora ya zamani: 1,56; kipindi kinachofuata: 0,19 |
| Mikakati 20.000 ya nasibu | Jaribio la mikakati ya nasibu la mwandishi | Sharpe bora: 1,56 |
| Maswali ya kihistoria ya Bitcoin kwa LLM saba | Tathmini ya modeli ya mwandishi | Miezi ya zamani %60,0; baada ya kuchapishwa %46,8 |
| Kronos / Chronos-2 | Jaribio la zero-shot prediction la mwandishi | Utabiri wa mwelekeo ni mdogo; HAR ni bora zaidi kwa volatility |
| Alpha Arena na test nyingine za agent | Matokeo yaliyonukuliwa kutoka tafiti nyingine | Test fupi kutotosha kupima skill |
| Matukio ya usalama na ripoti za ulaghai | Tathmini ya matukio ya nje na ripoti za taasisi zilizorejelewa | Ruhusa za agent, maudhui yasiyoaminika na hatari za uhamisho wa fedha |
Kwa nini LLM agent inaleta hatari ya kiufundi ya usalama?
Ili modeli ya lugha iweze kufanya biashara, lazima iunganishwe na tools, API au intermediary software. Ikiwa modeli itatafsiri web pages zisizoaminika, news text, social-media messages au persistent-memory records kama maagizo, maamuzi ya biashara yanaweza kuathiriwa kutoka nje.
Aina hii ya shambulio huitwa prompt injection. Prompt injection ni hali ambapo modeli, badala ya kufuata maagizo ya msingi ya kazi, inaelekezwa kutekeleza maagizo kutoka maudhui yenye kiwango cha chini cha trust.
Chanzo kinajadili hasa njia nne za hatari:
- Maagizo yaliyofichwa katika web page au ujumbe wa social media,
- rekodi za kupotosha zilizowekwa katika long-term memory ya agent,
- tools au plugins hasidi za third party,
- matumizi mabaya ya components zenye private key au ruhusa ya kuhamisha fedha.
Kila moja ya hatari hizi si utaratibu uleule. Kwa mfano, control panel iliyotekwa ni ukiukaji wa kawaida wa access control. Lakini maandishi hasidi kutafsiriwa na modeli kama amri ni utaratibu wa prompt injection. Chanzo kinasisitiza wazi tofauti hii katika baadhi ya matukio.
Kwa nini ruhusa ya kufanya biashara na ruhusa ya kutoa fedha zinapaswa kutenganishwa?
Chanzo kinaripoti kwamba katika kipindi cha 2026 exchange zilikuwa na hatua za kutenganisha trading permission na asset transfer katika agent tools. Mifano inayojadiliwa ni biashara kupitia subaccount tofauti, kusaini orders kwenye kifaa cha mtumiaji na paper trading kwa fedha pepe.
Kutokuwa na mamlaka ya kutuma fedha kwa external wallet kunaweza kupunguza hatari ya kuibiwa moja kwa moja kwa asset. Lakini ikiwa modeli inaweza kufungua nafasi isiyo sahihi, kutumia leverage kupita kiasi au kuvuka daily loss limit, kufungwa kwa ruhusa ya kutoa fedha peke yake hakuondoi hatari ya hasara ya kifedha.
Mbinu ya usalama ya mwandishi inahitaji critical risk parameters kutekelezwa kwa program code ya kawaida ambayo LLM haiwezi kubadilisha. Position size, maximum leverage na daily loss limits hazipaswi kubadilishwa na maandishi yanayotolewa na modeli.
Asili ya matukio ya usalama yaliyonukuliwa katika chanzo
Maandishi yanatumia mifano kama Freysa, AIXBT na Grok/Bankrbot kueleza aina tofauti za mashambulio. Haya si majaribio asilia ya mwandishi kwa data za bei za Binance; ni simulizi za matukio ya nje yanayorejelewa katika chanzo.
Kwa mfano, katika tukio la Freysa, kanuni iliyokusudiwa kuzuia agent kutuma fedha ilivukwa kutokana na athari ya ujumbe wa mtumiaji. Katika tukio linalohusiana na AIXBT, kwa mujibu wa maelezo ya timu, kulikuwa na access isiyoidhinishwa kwenye control panel; kwa hiyo si sahihi kulitaja moja kwa moja kuwa prompt injection pekee.
Chanzo pia kinajadili hatari ya tools hasidi za third party, plugins na model API intermediaries kufichua secret keys. Uthibitishaji huru wa rekodi kamili za matukio haya uko nje ya upeo wa jaribio kuu la data za Binance katika maandishi haya; Verianla haibadilishi madai yaliyonukuliwa katika chanzo kuwa jaribio jipya la uwanjani lililothibitishwa.
Ahadi za boti za akili bandia na maswali ya uthibitishaji
Utafiti unasema ahadi za mapato makubwa na ya kudumu zinapaswa kutathminiwa kwa tahadhari maalumu. Maandishi yanarejelea customer warnings na maelezo ya kesi yaliyotolewa na regulators kama CFTC na SEC.
Ili kutathmini mafanikio ya boti ya kibiashara, haitoshi kuangalia grafu ya matangazo pekee. Kwa kufuata mantiki ya chanzo, taarifa zifuatazo zinahitaji kutenganishwa:
- Matokeo yanayoonyeshwa ni rekodi ya biashara ya wakati halisi au historical backtest?
- Ni mikakati au parameter tofauti mingapi ilijaribiwa kabla ya kuchagua matokeo bora?
- Je, kipindi cha test kilitumia tarehe ambazo ziko nje ya training data ya modeli?
- Je, commission, spread, slippage na trading latency zilihesabiwa?
- Utendaji unahusu siku chache tu au kipindi kirefu chenye hali mbalimbali za soko?
- Udhibiti wa fedha au private keys uko kwa nani?
- Je, modeli ina mamlaka ya kubadilisha kutoa fedha, transfer, leverage au loss limits?
Mbinu ya cash-and-carry isiyohitaji utabiri wa mwelekeo wa bei
Chanzo hakichunguzi modeli za utabiri pekee, bali pia kinaeleza baadhi ya mikakati ya soko isiyohitaji kutabiri mwelekeo wa bei. Mojawapo ni kuchukua nafasi zinazokinzana katika spot asset na perpetual futures contract ya asset hiyo hiyo.
Perpetual futures ni futures contract ambayo si lazima iishe katika tarehe maalumu ya ukomavu. Ili kusaidia bei ya contract ibaki karibu na soko la spot, funding payment inaweza kutumika kati ya pande.
Katika mbinu ya cash-and-carry, asset hununuliwa katika spot market na short position hufunguliwa katika perpetual futures contract yenye notional size inayolingana. Spot price ikipanda, spot position hupata thamani huku short position ikiweza kupata hasara; bei ikishuka, kinyume chake hutokea. Chini ya ulinganifu bora, direct price-direction risk hupunguzwa na funding payments zinaweza kupatikana katika hali fulani.
Mbinu hii haipaswi kuwasilishwa kama risk-free arbitrage. Tofauti za contract price, margin obligations, funding rate kubadili ishara, exchange insolvency na forced position closure huleta hatari.
Kulingana na chanzo, katika Binance perpetual funding mechanism kiwango cha %0,01 kwa kila saa nane kinaweza kutumika chini ya baadhi ya default conditions; simple annualization yake ni takribani %11. Hata hivyo, kiwango hiki si fixed interest inayolipwa daima na funding rate halisi hubadilika kwa muda.
| Asset na kipindi | Annual funding return iliyoripotiwa katika chanzo |
|---|---|
| Bitcoin, 2021 | %30,6 |
| Ethereum, 2021 | %37,5 |
| Bitcoin, vipindi baada ya 2021 | Takribani katika range ya %4–12 |
| Bitcoin, hadi mwisho wa Oktoba 2026 | %3,1 |
Mwandishi pia anasema kwamba takribani robo ya funding payments katika kipindi cha 2026 zilitokea kwa mwelekeo wa kinyume. Kwa hiyo annual funding income ya zamani haiwezi kudhaniwa kuwa mapato chanya endelevu siku zijazo.
Kwa nini market-neutral position si bila hatari?
Chanzo kinaripoti kwamba katika msongo wa soko wa 10 Oktoba 2025 Bitcoin ilishuka takribani %12,6 ndani ya dakika 80, Ethereum %14,1 na Solana %17,8; liquidation za leveraged positions kwa jumla ziliripotiwa kuzidi dola bilioni 19.
Utaratibu unaochunguzwa katika tukio hili ni auto-deleveraging (ADL), yaani exchange kulazimika kupunguza au kufunga baadhi ya counterparty positions ili kufidia hasara.
Katika cash-and-carry position, ikiwa spot asset inabaki wazi lakini short position ya hedge inafungwa na exchange, mwekezaji halindwi tena kwa kiwango cha awali. Chanzo pia kinasisitiza counterparty risks kama uwezo wa exchange kulipa na uwezekano wa kutoa fedha.
Kwa hiyo, ku-hedge price risk hakuondoi margin, liquidation na counterparty risks zote.
Matokeo makuu yanayoungwa mkono na utafiti
- Katika misururu ya sarafu-fiche ya kila saa iliyochunguzwa, faida ndogo lakini inayopimika ya utabiri wa mwelekeo inaweza kupatikana.
- Usahihi mkubwa wa utabiri hautoi dhamana ya faida baada ya ada katika mikakati inayofanya biashara mara nyingi.
- Katika data zilizochunguzwa, volatility ilionyesha utegemezi mkubwa zaidi wa historia na mafanikio ya juu zaidi ya out-of-sample prediction kuliko mwelekeo wa bei.
- Kurekebisha position size kulingana na volatility kulipunguza ukubwa wa hatari katika mifano iliyochunguzwa na chanzo.
- Kuchagua backtest result bora zaidi kutoka miongoni mwa mikakati mingi kunaweza kutoa Sharpe values zinazoonekana kuvutia hata kwa mikakati inayofanya maamuzi kwa nasibu.
- Mafanikio ya LLM katika maswali ya kihistoria ya kabla ya kuchapishwa si kipimo kisicho na upendeleo cha uwezo wa kutabiri siku zijazo, kwa sababu yanaweza kujumuisha taarifa ambazo modeli ilijifunza wakati wa training.
- Kutumia modeli kubwa za lugha katika kazi za kusaidia kama utafiti, kuendeleza code na kuchanganua documents ni matumizi tofauti na kuzipa mamlaka ya moja kwa moja na isiyo na kikomo ya kusimamia fedha.
- Katika financial agents, maudhui yasiyoaminika, plugins na access ya private key zinahitaji ukaguzi tofauti wa usalama.
Tafsiri ambazo utafiti hauungi mkono
- Haiwezi kuhitimishwa kwamba “akili bandia haiwezi kamwe kutengeneza fedha katika soko la sarafu-fiche.”
- Hakuna dhamana kwamba usahihi wa %53,9 wa LightGBM utabaki uleule katika vipindi vyote vya soko.
- Haiwezi kusemwa kwamba mikakati yote lazima iwe na hasara katika infrastructure tofauti na assumptions za ada na trading frequency zilizochunguzwa.
- Mafanikio ya utabiri wa volatility hayamaanishi kuwa mwelekeo wa bei wa siku inayofuata umetabiriwa kwa mafanikio.
- Sharpe ratio moja kubwa haithibitishi skill halisi; lakini pia haiwezi kusemwa kuwa kila Sharpe kubwa lazima iwe ya nasibu.
- LLM kukumbuka bei za zamani si ushahidi wa moja kwa moja kwamba kila jibu kuhusu tarehe fulani ya zamani limetoka kwenye memorization.
- Mashindano mafupi ya biashara ya LLM hayatoi ranking ya uwezo wa kudumu wa kifedha wa modeli.
- Mikakati ya cash-and-carry au funding si financial products zisizo na hatari zenye fixed return.
- Boti kuweza kutoa trading order hakumaanishi kuwa ni salama kwa cybersecurity.
Mipaka ya kimetodolojia na reproducibility
Vyanzo vya majaribio: Mwandishi alitumia Binance public market data kwa hesabu zake mwenyewe. Hata hivyo, mifano yote ya financial agent inayojadiliwa katika chanzo haitegemei data provider mmoja au test protocol moja.
Mgawanyo wa kihistoria: Katika tathmini ya LightGBM, mpangilio wa walk-forward na pengo la siku moja umefafanuliwa. Mbinu hii hupunguza target leakage; haijumuishi mapema regime zote zinazoweza kutokea siku zijazo.
Gharama ya biashara: Tathmini ya mkakati unaotumia utabiri wa mwelekeo wa modeli, kama chanzo kinavyosema, ni optimistic kwa baadhi ya execution assumptions. Biashara kwa bei ya kufunga bila latency na kutokuwepo kwa slippage ya ziada zaidi ya fee haviwezi kuhakikishwa katika matumizi halisi.
Majaribio ya mikakati mingi: Utendaji mkubwa wa zamani katika ulinganisho wa mikakati 792 ya kiufundi ulipungua sana katika kipindi kilichofuata. Hii inaonyesha kwamba in-sample optimum moja haitoshi kama ushahidi.
Mikakati ya nasibu: Maximum Sharpe katika jaribio la mikakati 20.000 ya nasibu inategemea assumptions maalumu za gharama na random trade generation; si universal upper bound kwa mikakati yote ya kifedha.
Tathmini ya LLM: Wakati ambao modeli zilijifunza taarifa za bei za kihistoria haufuatiliwi moja kwa moja katika kiwango cha nyaraka zote za training. Ulinganisho wa kabla na baada ya publication unaonyesha data-leakage risk; hauonyeshi source halisi ya kila jibu.
Hyperparameter za modeli: Chanzo kinaeleza LightGBM kama shallow-tree gradient boosting model, lakini PDF haitoi orodha kamili ya training hyperparameters zote na rerun commands.
Trading frequency: Idadi ya biashara na ada za mikakati mbalimbali ni variables muhimu za ulinganisho. Kuangalia gross-return graph pekee hakutoshi.
Matukio ya usalama: Matukio ya umma na madai ya regulatory action yaliyomo kwenye chanzo hayatokani na jaribio kuu la Binance, bali na news, research au institutional statements zilizorejelewa. Hali ya mwisho ya kisheria na kiufundi ya kila tukio haijachunguzwa upya katika makala hii.
Maelezo ya Chanzo na Mbinu
Kichwa asilia: AI crypto trading bots: what machine learning and LLMs can and can't do
Kichwa cha chapisho la Kituruki: Boti za Biashara ya Sarafu-fiche Zinazosaidiwa na Akili Bandia: Ujifunzaji wa Mashine na Modeli Kubwa za Lugha Zinaweza Kufanya Nini, na Haziwezi Kufanya Nini?
Mwandishi: Eva Koroleva.
Mpangilio wa waandishi: Utafiti wa mwandishi mmoja.
Mchango sawa: Haitumiki; ni mwandishi mmoja.
Corresponding author: PDF haijaonyesha alama tofauti ya corresponding-author.
Taasisi/affiliation: Kichwa cha bibliografia cha PDF hakijataja institutional affiliation tofauti; taasisi anayofanyia kazi mwandishi au cheo chake cha kitaaluma hakijakisiwa.
Tarehe ya kuchapishwa: 3 Novemba 2026.
DOI: 10.5281/zenodo.24114945.
Jukwaa la uchapishaji: Zenodo.
Chapisho la kwanza: Maandishi ya utafiti wa kiufundi yaliyochapishwa kwenye blogu ya mwandishi.
Anwani ya chapisho la kwanza: https://xmarva.github.io/blog/2026/ai-crypto-trading/
Kiungo rasmi cha DOI: https://doi.org/10.5281/zenodo.24114945
Aina ya chanzo: Mapitio ya kiufundi yanayounganisha uchambuzi asilia wa data na majaribio ya kihesabu na fasihi, matumizi ya soko na mifano ya usalama.
Peer review: Haijathibitishwa kuwa chapisho la journal au conference lenye peer review. Rekodi ya Zenodo si ushahidi wa peer review huru ya kitaaluma.
Mchapishaji/journal/volume/issue: Kwa kuwa chanzo hakijafafanuliwa kama journal article, hakuna taarifa iliyothibitishwa ya journal, volume au issue.
Leseni: Creative Commons Attribution 4.0 International (CC BY 4.0); imetangazwa kwenye ukurasa wa kwanza wa PDF.
Nukuu: Eva Koroleva (2026), AI crypto trading bots: what machine learning and LLMs can and can't do, Zenodo, DOI 10.5281/zenodo.24114945.
Ufadhili: PDF haijaweka funding declaration tofauti.
Mgongano wa maslahi: PDF haijaweka competing interests declaration tofauti.
Upatikanaji wa data: Binance public data ilitumika katika majaribio asilia ya bei. PDF haijaonyesha kiungo wazi cha archive kinachotoa jedwali zote za data za majaribio zilizochakatwa kama package moja inayoweza kupakuliwa tena.
Upatikanaji wa code: PDF yenyewe haijaonyesha kiungo kimoja kilichothibitishwa cha repository chenye code za majaribio yote na execution versions.
Kipindi kikuu cha uchunguzi wa namba: Kwa data za kila saa, kipindi cha kihistoria cha uchunguzi ni 2021–Oktoba 2026; test za LightGBM walk-forward ni Januari 2022–Oktoba 2026.
Ujifunzaji wa mashine: LightGBM gradient boosting.
Modeli ya volatility: Heterogeneous Autoregressive (HAR), Corsi (2009).
Jaribio la mikakati ya kiufundi: Kanuni 66 × asset 12 za sarafu-fiche = mikakati 792; ulinganisho wa 2021–2023 na 2024–Oktoba 2026.
Jaribio la mikakati ya nasibu: Mikakati 20.000 ya nasibu ya long/short.
Jaribio la taarifa za kihistoria za LLM: Modeli saba za wazi za lugha; maswali ya kihistoria ya Bitcoin ya Januari 2018–Oktoba 2026; 16-bit inference, Kaggle GPU, bila external tools wala web access.
Jaribio la modeli msingi za msururu wa muda: Kronos-small na Chronos-2; tathmini za mwelekeo wa bei wa kila saa na volatility ya kila siku za 2026.
Dhana kuu ya gharama: Viwango tofauti vya basis point kwa kila upande katika ulinganisho wa ada; takribani 10 bp round-trip taker fee.
Ufundishaji wa hisabati: Logarithmic return, expected trading profit, hit rate inayohitajika baada ya gharama, daily realized variance, HAR regression, maximum Sharpe ya multiple trials na Sharpe standard-error approach zimeelezwa kwa kutegemea hisabati ya chanzo.
Vielelezo vya chanzo: Kuna jumla ya vielelezo 19. Maudhui yaliyoundwa upya kimetodolojia ndani ya Verianla ni walk-forward protocol, trading-cost threshold, maximum-Sharpe effect katika mikakati ya nasibu na trust boundaries za financial agents. Graphic composition za vielelezo asilia hazijanakiliwa; intermediate values za time-series graphs ambazo raw series kamili haikutolewa hazijatungwa.
Marejeo ya chanzo: Maandishi asilia yana marejeo 54. Matokeo ya tafiti nyingine zilizojadiliwa hapa hayajawasilishwa kana kwamba ni hesabu za Eva Koroleva mwenyewe.
Mpaka mkuu wa tafsiri: Mafanikio ya utabiri katika backtest si sawa na net profitability baada ya ada wala mafanikio ya live investment. Rankings za mapato ya LLM katika test fupi hazithibitishi uwezo wa muda mrefu. Tests za tarehe za nyuma kwenye LLM inayojua historical data zinaweza kuonyesha true forward-prediction success kuwa kubwa kuliko ilivyo kweli.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *