


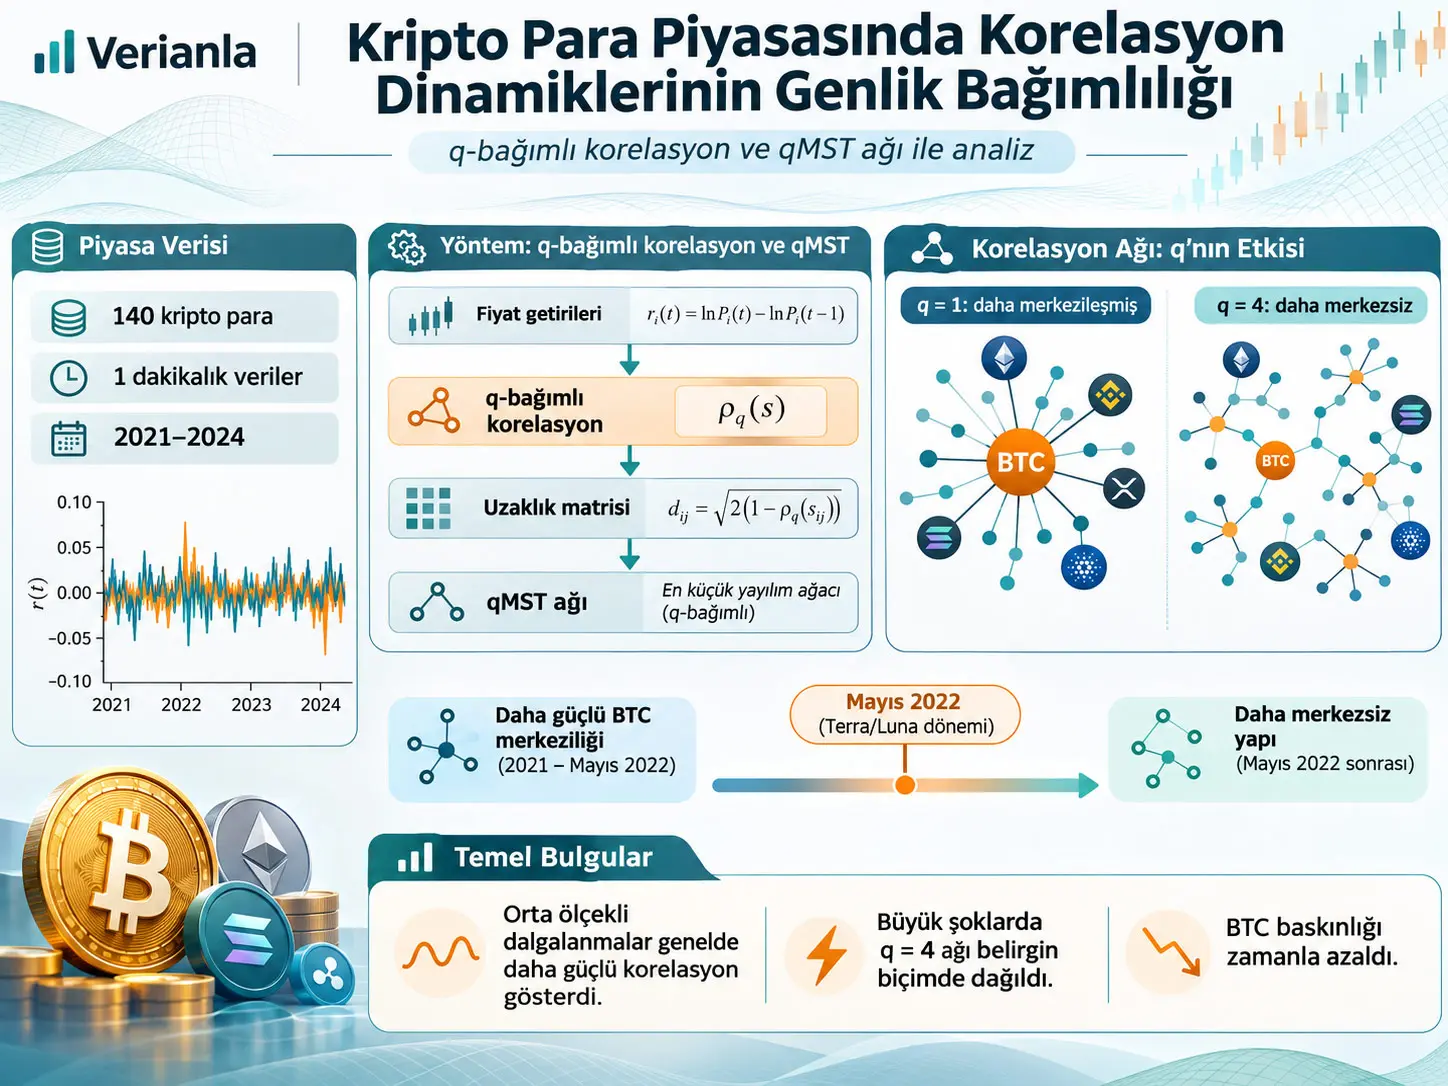
q-bağımlı detrended minimum spanning tree (q-dependent detrended minimum spanning tree, qMST), durağan olmayan çok değişkenli zaman serilerindeki çapraz korelasyonları dalgalanma genliğine göre seçici biçimde incelemek için q-bağımlı detrended cross-correlation katsayısından türetilen mesafeleri kullanan bir minimum spanning tree ağıdır. Çalışma, Binance üzerinde USDT cinsinden işlem gören 140 kripto paranın 1 dakikalık kur verilerini kullanarak kripto para piyasasının korelasyon yapısının hem zamanla hem de incelenen dalgalanma büyüklüğüne göre nasıl değiştiğini araştırmaktadır.
Veriler 1 Ocak 2021 ile 30 Eylül 2024 arasını kapsar. Fiyatlar logaritmik getirilere dönüştürülmüş, çapraz korelasyon yapısı 7 günlük yani 10.080 gözlem içeren kayan pencerelerde ve her gün 1.440 gözlem kaydırılarak hesaplanmıştır. Ampirik karşılaştırmanın ana iki durumu q=1 ve q=4'tür. q=1 durumunda dalgalanmalar arasında ek bir göreli genlik yükseltmesi uygulanmaz ve ortalama/orta büyüklükteki dalgalanmalar belirleyici olurken, q=4 büyük dalgalanmaların katkısını göreli olarak güçlendirmektedir.
Başlıca bulgu, kripto para piyasasının qMST yapısının zaman içinde önemli ölçüde değişmesidir. 2021'den 2022 ilkbaharına kadar q=1 ağında Bitcoin (BTC) çoğu pencerede güçlü merkez düğüm olarak görünürken, 2022 Mayısından itibaren ağ daha merkezsiz hale gelmiş ve ADA, DOT, ETH, LINK, MANA, SAND ve VET gibi farklı varlıklar çeşitli dönemlerde yüksek bağlantılı düğümler olmuştur. Örnek olarak 25 Nisan 2022 penceresinde BTC'nin düğüm derecesi k=112 iken, 18 Mayıs 2022 örneğinde en yüksek derece ONT için k=33 olarak raporlanmıştır.
Çalışmanın ikinci önemli sonucu, korelasyon yapısının dalgalanma genliğine bağlı olmasıdır. İncelenen dönemin çoğunda q=1 ile vurgulanan ortalama/orta büyüklükteki hareketler arasındaki çapraz korelasyonlar, q=4 ile vurgulanan büyük hareketler arasındaki korelasyonlardan daha güçlüdür. Buna karşılık büyük piyasa çöküşlerinin bulunduğu bazı pencerelerde q=4 korelasyonları aniden güçlenmiş ve q=4 qMST yapısı tamamen merkezsiz bir biçime yaklaşmıştır. Bu ilişki bir fiyat tahmin modeli veya kanıtlanmış yatırım stratejisi değildir; çalışma tarihsel verideki korelasyon ve ağ yapısını analiz etmektedir.
Araştırmanın temel problemi
Finansal piyasalar çok sayıda varlığın eşzamanlı hareketlerinden oluşan karmaşık sistemlerdir. Her kripto para ayrı bir zaman serisine sahip olsa da fiyat hareketleri birbirinden tamamen bağımsız değildir. Aynı piyasa şoku, likidite koşulu, yatırımcı davranışı veya genel piyasa hareketi birden fazla varlığın aynı anda hareket etmesine neden olabilir.
Standart korelasyon analizi çoğunlukla bütün dalgalanmaları aynı biçimde değerlendirir. Ancak küçük, orta ve büyük fiyat hareketlerinin piyasa içindeki bağlantı yapısı aynı olmak zorunda değildir. Bu çalışmanın ana sorusu tam olarak burada ortaya çıkar: Kripto para piyasasının çapraz korelasyon ağı, hangi büyüklükteki fiyat dalgalanmalarına odaklanıldığına bağlı olarak değişiyor mu?
Çalışma bu soruyu çözmek için detrended fluctuation/cross-correlation yaklaşımını minimum spanning tree filtresiyle birleştirir. Böylece yalnız genel korelasyon seviyesi değil, farklı dalgalanma genliklerinin oluşturduğu ağ topolojisi de karşılaştırılabilir.
q-Bağımlı Detrended Cross-Correlation Katsayısı ρq(s) Nedir?
q-bağımlı detrended cross-correlation katsayısı \(\rho_q(s)\), iki zaman serisi arasındaki detrended çapraz korelasyonu belirli zaman ölçeği \(s\) için ölçerken \(q\) parametresi aracılığıyla farklı genlikteki yerel dalgalanmaların göreli katkısını değiştirebilen bir korelasyon ölçüsüdür; q=2 eşit ağırlıklı standart duruma karşılık gelirken çalışmanın ampirik analizinde q=1 ve q=4 karşılaştırılmıştır.
Neden detrending gerekir?
Fiyat ve finans zaman serileri çoğu zaman durağan değildir. Uzun dönem eğilimleri, yerel trendler veya farklı dönemlerde değişen ortalama davranışlar klasik Pearson korelasyonunun yorumunu zorlaştırabilir. Detrended yaklaşım önce yerel eğilimleri uzaklaştırmaya, ardından eğilimden arındırılmış dalgalanmaların ortak hareketini ölçmeye çalışır.
Eşitlik 1: Entegre profiller
Kaynak iki eşzamanlı zaman serisini:
\[ U=\{u(i)\}_{i=1}^{T}, \qquad V=\{v(i)\}_{i=1}^{T} \]
olarak tanımlar. İlk adımda her seri kümülatif profile dönüştürülür:
\[ \widetilde{u}(i)=\sum_{j=1}^{i}u(j), \qquad \widetilde{v}(i)=\sum_{j=1}^{i}v(j). \tag{1} \]
Formül neyi hesaplar? Her \(i\) noktasına kadar olan kümülatif toplamı üretir. Bu profiller daha sonraki yerel detrending işleminin girdisidir.
Değişkenler: \(T\) zaman serisinin uzunluğu, \(i\) zaman indisi, \(u(j)\) ve \(v(j)\) orijinal gözlemlerdir.
Birim: Genel yöntem açısından birim kullanılan gözlenebilirin birimine bağlıdır. Çalışmanın kripto para uygulamasında daha sonraki analiz logaritmik getiriler üzerinde yürütülür; logaritmik getiriler boyutsuzdur.
Eşitlik 2: Yerel trendin çıkarılması
Profiller \(s\) uzunluğunda segmentlere ayrılır. Veri kaybını azaltmak amacıyla segmentleme serilerin hem başlangıcından hem sonundan yapılır ve toplam \(2M_s\) segment elde edilir.
Her segmentte \(m\). dereceden polinom trend çıkarılır:
\[ x(\nu s+k) = \widetilde{u}(\nu s+k) - P_{X,\nu}^{(m)}(k), \]
\[ y(\nu s+k) = \widetilde{v}(\nu s+k) - P_{Y,\nu}^{(m)}(k), \tag{2} \]
burada:
- \(k=1,\ldots,s\),
- \(\nu=0,\ldots,2M_s-1\),
- \(P_{X,\nu}^{(m)}\) ve \(P_{Y,\nu}^{(m)}\), ilgili segmentte tahmin edilen \(m\). dereceden polinom trendlerdir.
Bu işlemde \(x\) ve \(y\), yerel trendden arındırılmış dalgalanmalardır. Dolayısıyla sonraki korelasyon hesabı ham fiyat eğilimini değil, trend çevresindeki değişimleri değerlendirmeyi amaçlar.
Eşitlik 3: Segment içi kovaryans ve varyanslar
\[ f_{XY}^{2}(s,\nu) = \frac{1}{s} \sum_{k=1}^{s} x(\nu s+k)y(\nu s+k), \]
\[ f_{XX}^{2}(s,\nu) = \frac{1}{s} \sum_{k=1}^{s} x^{2}(\nu s+k), \]
\[ f_{YY}^{2}(s,\nu) = \frac{1}{s} \sum_{k=1}^{s} y^{2}(\nu s+k). \tag{3} \]
\(f_{XY}^{2}\) iki detrended serinin segment içindeki ortak değişimini; \(f_{XX}^{2}\) ve \(f_{YY}^{2}\) ise ayrı ayrı yerel dalgalanma büyüklüklerini temsil eder.
Buradaki \(s\), incelenen zaman ölçeğidir. Çalışmanın ana ampirik uygulamasında \(s=10\) dakika kullanılmıştır.
Eşitlik 4: q-mertebesindeki dalgalanma fonksiyonları
Segmentlerin katkısı \(q\) ile yeniden ağırlıklandırılır:
\[ F_{XY}^{q}(s) = \left\{ \frac{1}{2M_s} \sum_{\nu=0}^{2M_s-1} \operatorname{sign} \left[f_{XY}^{2}(s,\nu)\right] \left|f_{XY}^{2}(s,\nu)\right|^{q/2} \right\}^{1/q}, \]
\[ F_{XX}^{q}(s) = \left\{ \frac{1}{2M_s} \sum_{\nu=0}^{2M_s-1} \left[f_{XX}^{2}(s,\nu)\right]^{q/2} \right\}^{1/q}, \]
\[ F_{YY}^{q}(s) = \left\{ \frac{1}{2M_s} \sum_{\nu=0}^{2M_s-1} \left[f_{YY}^{2}(s,\nu)\right]^{q/2} \right\}^{1/q}. \tag{4} \]
İlk ifadede kullanılan \(\operatorname{sign}\) fonksiyonu, çapraz kovaryans negatif olduğunda işaret bilgisinin korunmasına ve dalgalanma fonksiyonunun farklı \(q\) değerlerinde gerçek değerli kalmasına yardımcı olur.
q parametresinin temel rolü: \(q\) büyüdükçe büyük segment içi dalgalanmaların göreli etkisi güçlenir. Bu nedenle q=4 büyük hareketlere q=1'e göre çok daha fazla ağırlık verir.
Eşitlik 5: Tek değişkenli ölçekleme
Fraktal zaman serileri için:
\[ F_{XX}^{q}(s)\sim s^{h_X(q)}, \qquad F_{YY}^{q}(s)\sim s^{h_Y(q)}. \tag{5} \]
\(h_X(q)\) ve \(h_Y(q)\), genelleştirilmiş Hurst üsleridir. q=2 için klasik Hurst üssüyle ilişkilidirler.
Kaynağın tanımına göre \(h(q)\) sabitse monofraktal ölçekleme; \(q\) arttıkça sistematik biçimde değişiyorsa multifraktal ölçekleme söz konusudur.
Eşitlik 6: İki değişkenli çapraz ölçekleme
\[ F_{XY}^{q}(s) \sim s^{\lambda_{XY}(q)}. \tag{6} \]
\(\lambda_{XY}(q)\), iki seri arasındaki çapraz korelasyonların ölçekleme davranışını karakterize eder. \(\lambda_{XY}(q)\) q'dan bağımsızsa monofraktal çapraz korelasyon, q'ya bağlıysa multifraktal çapraz korelasyon davranışı söz konusudur.
Eşitlik 7: q-bağımlı detrended cross-correlation katsayısı
\[ \rho_q(s) = \frac{ F_{XY}^{q}(s) }{ \sqrt{ F_{XX}^{q}(s) F_{YY}^{q}(s) } }. \tag{7} \]
Bu çalışma açısından merkezi denklem budur.
Formül neyi hesaplar? Belirli \(s\) zaman ölçeği ve \(q\) genlik ağırlıklandırması altında iki detrended zaman serisinin normalize edilmiş çapraz korelasyonunu hesaplar.
q≥0 için:
\[ -1\leq \rho_q(s)\leq 1. \]
Kaynak q<0 durumunda bu sınırın korunmayabileceğini belirtir ve mevcut analizi q≥0 ile sınırlar.
\(\rho_q(s)\), \(X\leftrightarrow Y\) değişiminde simetriktir. Ayrıca kaynak, katsayının kullanılabilmesi için dalgalanma fonksiyonlarının mutlaka kusursuz power-law scaling göstermesinin gerekmediğini belirtmektedir.
qMST Nedir ve q Değeri Ağın Yapısını Nasıl Değiştirir?
qMST, her kripto para çiftinin \(\rho_q(s)\) değerini bir mesafeye dönüştürdükten sonra toplam kenar ağırlığını en küçük yapan \(N-1\) bağlantıyı seçen minimum spanning tree'dir; çalışmada q=1 ortalama/orta büyüklükteki dalgalanmaları, q=4 ise büyük dalgalanmaları daha güçlü temsil ettiği için aynı piyasanın farklı genlik düzeylerinde farklı ağ topolojileri ortaya çıkmaktadır.
Tam korelasyon matrisi
N adet eşzamanlı zaman serisi bulunduğunda her \(q,s\) kombinasyonu için:
\[ \frac{N(N-1)}{2} \]
adet farklı çiftin \(\rho_q(s)\) değeri hesaplanır.
Çalışmada \(N=140\) olduğundan her pencere ve her \(q,s\) kombinasyonu için teorik olarak:
\[ \frac{140\times139}{2}=9730 \]
benzersiz kripto para çifti bulunur. Bu sayı kaynağın verdiği genel \(N(N-1)/2\) ilişkisinin \(N=140\) için doğrudan matematiksel uygulanmasıdır; yeni bir deney sonucu değildir.
Bu değerler:
\[ C_{ij}(q,s)\equiv\rho_{q}^{ij}(s) \]
elemanlarına sahip \(N\times N\) boyutlu q-bağımlı detrended cross-correlation matrisi \(C(q,s)\) içinde düzenlenir.
Eşitlik 8: Korelasyon matrisinin spektral ayrışımı
\[ C(q,s)v_i(q,s) = \lambda_i(q,s)v_i(q,s). \tag{8} \]
Burada:
- \(\lambda_i\), korelasyon matrisinin özdeğeridir.
- \(v_i\), ilgili özvektördür.
- \(\lambda_1\), en büyük özdeğerdir.
Çalışmada \(\lambda_1\) genel piyasa ortak hareketinin önemli bir göstergesi olarak kullanılır. Büyük \(\lambda_1\), çok sayıda varlığın ortak bir piyasa bileşenine daha güçlü biçimde katıldığını gösterir.
Eşitlik 9: Korelasyonun mesafeye dönüştürülmesi
Korelasyon katsayısı doğrudan metrik değildir; üçgen eşitsizliğini karşılamaz. Kaynak bu nedenle korelasyonu şu mesafeye dönüştürür:
\[ D_{ij}(q,s) = \sqrt{ 2\left[1-C_{ij}(q,s)\right] }. \tag{9} \]
Kaynakta \(q\geq1\) durumunda bu mesafenin gerekli üçgen eşitsizliği koşulunu sağladığı belirtilmektedir.
Matematiksel davranış: \(C_{ij}\) büyüdükçe \(D_{ij}\) küçülür. Başka bir ifadeyle, daha güçlü pozitif korelasyona sahip iki kripto para qMST üzerinde birbirine daha “yakın” kabul edilir.
Örneğin \(C_{ij}=1\) ise:
\[ D_{ij}=0. \]
Bu yalnız Eşitlik 9'un matematiksel sınır durumudur; kaynak veri setindeki belirli iki varlık için ölçülmüş yeni bir sonuç değildir.
Minimum spanning tree nasıl seçilir?
Mesafe matrisi elde edildikten sonra Prim veya Kruskal algoritması uygulanır. \(N\) düğümlü minimum spanning tree tam olarak:
\[ E=N-1 \]
kenar içerir. Dolayısıyla 140 düğümlü qMST'nin 139 kenarı vardır.
Kaynak, Prim algoritmasının yoğun ağlarda \(O(E+N\log N)\), Kruskal algoritmasının ise \(O(E\log N)\) karmaşıklığına sahip olduğunu ve MST'nin finansal korelasyon ağlarında çok büyük tam ağları okunabilir hale getirmek için yaygın biçimde kullanıldığını açıklamaktadır.
q=1, q=2 ve q=4 aynı şey değildir
| q değeri | Kaynakta verilen rol | Bu çalışmadaki kullanım |
|---|---|---|
| q=1 | Dalgalanmalara ek göreli amplifikasyon uygulanmaz; ortalama/orta büyüklükteki hareketlerin rolü belirgindir. | Ampirik qMST karşılaştırmasının ana düşük-q durumu. |
| q=2 | Dalgalanmaların eşit ağırlıklı olduğu standart durum; \(\rho_q\), detrended cross-correlation yaklaşımının standart özel durumuyla ilişkilidir. | Ana q=1/q=4 grafiklerinin karşılaştırma parametresi değildir. |
| q=4 | Büyük dalgalanmaların küçük dalgalanmalara göre göreli katkısı güçlendirilir. | Büyük fiyat hareketlerine duyarlı qMST yapısını incelemek için kullanılır. |
Kaynak q>4 için yüksek mertebeli momentlerin, büyük finansal getirilerin yaklaşık inverse-cubic tail davranışı nedeniyle yakınsamama riski taşıyabileceğini belirtir. Bu nedenle q=4 mevcut uygulamada büyük dalgalanmaları güçlendiren üst temsil noktası olarak seçilmiştir.
Kripto para verileri nasıl hazırlanmıştır?
Veri kümesi Binance üzerinde USDT cinsinden ifade edilen 140 yüksek işlem hacimli kripto para kurundan oluşmaktadır. Stablecoin'ler USDT'ye göre çok düşük volatilite gösterdikleri için analiz dışında bırakılmıştır.
Her fiyat serisi 1 dakikalık frekansta örneklenmiştir. Fiyat \(p_i(t_m)\), logaritmik getiriye:
\[ R_i(t_m) = \ln p_i(t_{m+1}) - \ln p_i(t_m) \]
şeklinde dönüştürülmüştür.
Logaritmik getiri oran biçiminde olduğundan boyutsuzdur. Pozitif değer bir dakikalık fiyat artışını, negatif değer fiyat düşüşünü ifade eder; ancak büyüklük doğrudan yüzde değişim değildir.
| Öğe | Kaynakta kullanılan değer |
|---|---|
| Varlık sayısı | 140 |
| Kotasyon | USDT |
| Borsa | Binance |
| Kesin veri dönemi | 1 Ocak 2021 – 30 Eylül 2024 |
| Örnekleme | 1 dakika |
| Kayan pencere | 7 gün = 10.080 veri noktası |
| Pencere adımı | 1 gün = 1.440 veri noktası |
| Ana zaman ölçeği | s = 10 dakika |
| Ampirik q değerleri | q=1 ve q=4 |
| Toplam kayan pencere sayısı | K=1357 |
| Hariç tutulan grup | Stablecoin'ler |
Hangi ağ ve spektral metrikler hesaplandı?
Her kayan pencerede qMST ve korelasyon matrisinden birkaç tamamlayıcı özellik çıkarılmıştır.
Düğüm derecesi \(k_j\): Bir kripto para düğümüne doğrudan bağlı MST kenarı sayısıdır. Büyük derece, ilgili varlığın qMST içinde hub konumunda olduğunu gösterir.
Maksimum derece \(k_{\max}\): Bir penceredeki en yüksek düğüm derecesidir. Çok büyük \(k_{\max}\), yıldız benzeri merkezileşmiş bir yapıyla uyumludur.
Ortalama yol uzunluğu:
\[ \langle L\rangle = \frac{1}{N(N-1)} \sum_{i=1}^{N} \sum_{j=i+1}^{N} L_{ij}, \]
burada \(L_{ij}\), i ve j düğümleri arasındaki ağaç yolunun uzunluğudur. Kaynakta merkezileşmiş yapı daha küçük, dağınık yapı daha büyük \(\langle L\rangle\) ile ilişkilendirilmiştir.
En büyük özdeğer \(\lambda_1\): Piyasanın ortak korelasyon bileşenini, yani “market factor” katkısını izlemek için kullanılır.
Birinci özvektörün karesel bileşenleri \(v_{1,j}^{2}\): Belirli kripto paraların en büyük özdeğerle ilişkili ortak piyasa moduna katkısını gösterir.
Shannon entropisi:
\[ H(v_1^2) = - \sum_{j=1}^{N} v_{1,j}^{2} \ln v_{1,j}^{2}. \]
Daha yüksek entropi, birinci özvektör bileşenlerinin daha eşit dağılmasına; daha düşük entropi ise katkının daha az sayıda varlıkta yoğunlaşmasına karşılık gelir.
Piyasa Faktörünün Filtrelenmesi Neden Yapılmıştır?
Piyasa faktörü filtrelemesi, en büyük özdeğer \(\lambda_1\) ile temsil edilen bütün piyasaya ortak hareket bileşenini regresyonla çıkararak, genel piyasa yönü altında gizlenebilecek artık ve daha varlığa özgü çapraz korelasyon yapısını incelemek için uygulanmıştır.
Eşitlik 12: Market factor regresyonu
Kaynak her kripto para için:
\[ c_{\Delta t}^{(i)}(k) = a^{(i)} + b^{(i)}Z_1(k) + \epsilon^{(i)}(k), \]
ve piyasa faktörü için:
\[ Z_1(k) = \sum_{m=1}^{N} v_{1m} c_{\Delta t}^{(m)}(k) \tag{12} \]
ifadelerini kullanır.
\(Z_1(k)\), en büyük özdeğer \(\lambda_1\) ile ilişkili toplam varyans katkısını temsil eder. Regresyon artık serileri \(\epsilon^{(i)}(k)\) kullanılarak yeni filtrelenmiş korelasyon matrisi \(C'\) oluşturulur.
Filtrelenmiş matris yine:
\[ C'v'_i = \lambda'_i v'_i \]
özdeğer problemiyle analiz edilir.
Burada yapılan işlem BTC'yi, ETH'yi veya başka bir kripto parayı veri setinden silmek değildir. Filtrelenen unsur, en büyük ortak piyasa modunun varyans katkısıdır.
Grafik yapıları arasındaki mesafe nasıl ölçüldü?
q=1 ile q=4 qMST'lerinin ne zaman birbirinden en çok ayrıldığını nicel olarak ölçmek için kaynak iki graph-distance metriği kullanır:
\[ d_{rp1} \left[ A(q=1,s=10,t), A(q=4,s=10,t) \right], \tag{10} \]
\[ d_{DC0} \left[ A(q=1,s=10,t), A(q=4,s=10,t) \right]. \tag{11} \]
\(d_{rp1}\), resistance perturbation distance; \(d_{DC0}\), DeltaCon0 graph distance'dır. \(A\), ilgili qMST'nin adjacency matrix'idir.
Bu iki değer büyüdükçe q=1 ve q=4 ağlarının topolojik yapılarının daha fazla farklılaştığı anlaşılır. Kaynakta bu mesafelerin en büyük sıçramaları, çok sayıda kripto paranın birkaç dakika içinde birlikte sert biçimde düştüğü bazı piyasa olaylarıyla aynı pencerelerde görülmüştür.
Eşitlik 13: Ağ ve spektral metriklerin uzun menzilli otokorelasyonu
Çalışma, kayan pencerelerden oluşan \(x(k)\) metrik serilerinin zaman içinde kalıcılığını şu otokorelasyon fonksiyonuyla inceler:
\[ A(x,\Delta k) = \frac{ \frac{1}{K} \sum_{k=1}^{K} \left[x(k)-\langle x(k)\rangle_i\right] \left[x(k+\Delta k)-\langle x(k)\rangle_k\right] }{ \sigma_x^2 }. \tag{13} \]
Burada \(\sigma_x\), \(x(k)\) serisinin tahmini standart sapması; \(\langle\cdot\rangle\), kaynak açıklamasında tahmini ortalama; \(\Delta k\) ise kayan pencere cinsinden gecikmedir.
Not: Eşitlik 13'te ortalama sembollerinin alt indisleri kaynakta bu biçimde basılmış, fakat alt indislerin ayrı matematiksel rollerine ilişkin ek tanım verilmemiştir. Verianla bu gösterimi sessizce yeniden tanımlamamaktadır.
Çalışmanın Yöntemi ve Bulguları
Mayıs 2022'de ağ yapısında ne değişti?
q=1 ve s=10 dakika için 2021 ile 2022 ilkbaharı arasındaki qMST yapısı güçlü biçimde merkezileşmiştir. BTC çoğu kayan pencerede en yüksek dereceye sahip düğümdür.
Kaynakta verilen iki örnek:
| Kayan pencerenin bitişi | En yüksek dereceye sahip düğüm | Düğüm derecesi | Kaynak yorumu |
|---|---|---|---|
| 25 Nisan 2022 | BTC | k=112 | Güçlü biçimde merkezileşmiş yapı |
| 18 Mayıs 2022 | ONT | k=33 | Daha merkezsiz yapıya geçiş |
Mayıs 2022 sonrasında \(\langle L\rangle\) çoğu zaman 3'ün üzerinde kalmış ve maksimum düğüm derecesi 90'ı aşmamıştır. BTC'nin sürekli ana hub konumu ortadan kalkmış; farklı zamanlarda ADA, DOT, ETH, LINK, MANA, SAND ve VET gibi varlıklar en yüksek dereceli düğüm haline gelmiştir.
Terra/Luna çöküşüyle ilişki nasıl yorumlanmalıdır?
Kaynak, qMST ve spektral karakteristiklerdeki rejim değişiminin Nisan 2022 sonunda belirginleştiğini ve Mayıs 2022'de Terra/Luna sisteminin çöküşüyle hızlanan kripto para piyasası düşüşüyle bağlantılı olabileceğini belirtmektedir.
Bu ifade nedensellik kanıtı değildir. Çalışma “Terra/Luna olayı qMST merkezsizleşmesine şu miktarda neden oldu” şeklinde kontrollü bir nedensel etki tahmini gerçekleştirmemektedir. Gözlenen zaman eşleşmesi ve piyasa hareketi bir ilişki olarak tartışılmaktadır.
q=1 ve q=4 ağları nasıl farklılaştı?
q=4 ile büyük dalgalanmaların etkisi güçlendirildiğinde:
- en yüksek düğüm derecesi çoğu dönemde q=1'den daha düşüktür,
- ortalama yol uzunluğu çoğu dönemde daha büyüktür,
- en yüksek dereceli düğüm daha sık değişir,
- ağ topolojisi daha az kararlı ve daha merkezsiz görünür,
- en büyük özdeğer \(\lambda_1\) çoğu pencerede q=1'den daha küçüktür.
| Özellik | q=1 | q=4 |
|---|---|---|
| Vurgulanan dalgalanma | Ortalama/orta genlikli hareketler | Büyük hareketler |
| Çapraz korelasyon | Çoğu dönemde daha güçlü | Çoğu dönemde daha zayıf |
| Maksimum düğüm derecesi | Genellikle daha yüksek | Genellikle daha düşük |
| Ortalama yol uzunluğu | Genellikle daha kısa | Genellikle daha uzun |
| Ağ yapısı | Daha merkezileşmiş | Daha merkezsiz |
| Hub kararlılığı | Daha kararlı | Daha sık değişen |
Piyasa çöküşlerinde neden q=4 davranışı tersine dönebiliyor?
Genel eğilim büyük hareketlerin q=4 altında daha zayıf korelasyon göstermesi olsa da kaynak bazı önemli istisnalar bulmuştur.
Çok sayıda kripto paranın birkaç dakika içinde aynı yönde sert biçimde düştüğü crash pencerelerinde büyük hareketlerin kendileri güçlü biçimde senkronize hale gelmiştir. Böyle dönemlerde:
- q=4 için \(\lambda_1\) q=1'in üzerine çıkabilmiştir,
- birinci özvektör bileşenleri daha homojen hale gelmiştir,
- Shannon entropisi yükselmiştir,
- q=4 qMST tamamen merkezsiz bir yapıya yaklaşmıştır,
- bazı pencerelerde \(\langle L\rangle>10\) görülmüştür,
- q=1 ile q=4 arasındaki graph-distance metrikleri en büyük değerlerine yaklaşmıştır.
Buradaki görünürde paradoksal durum önemlidir. Çok güçlü ortak piyasa hareketi her zaman yıldız biçiminde tek bir merkezi hub üretmez. Bütün varlıkların birbirine benzer derecede güçlü bağlandığı durumda tek bir varlığın diğerlerinden çok daha ayrıcalıklı merkez olması gerekmeyebilir; MST bağlantıları daha homojen biçimde dağılabilir.
2023–2024 dönemindeki fark
Kaynak, q=1 ile q=4 qMST yapıları arasındaki en büyük farklılıkların önemli bölümünün 2023 ortası ile 2024 ortası arasında görüldüğünü ve bunu piyasanın o dönemdeki daha kararsız yapısının bir göstergesi olarak yorumladığını belirtmektedir.
Şubat–Ağustos 2024 döneminde SAND birçok kayan pencerede en yüksek dereceye sahip düğüm olmuş ve bazı pencerelerde:
\[ k=90 \]
değerine ulaşmıştır. Bununla birlikte kaynak, SAND'ın bu derecesinin BTC'nin 2021–2022 dönemindeki en yüksek merkezilik düzeyine ulaşmadığını vurgulamaktadır.
Piyasa faktörü çıkarılınca ne değişti?
\(\lambda_1\) ile ilişkili ortak piyasa faktörü filtrelendiğinde:
- filtrelenmiş korelasyon matrisinin en büyük özdeğeri \(\lambda'_1\) bütün pencerelerde daha düşük hale gelmiştir,
- maksimum düğüm derecesi belirgin biçimde azalmıştır,
- ortalama yol uzunluğu çoğu pencerede artmış ve qMST genel olarak daha merkezsiz hale gelmiştir,
- q=1 ile q=4 ağları arasındaki graph-distance değerleri küçülmüştür,
- SAND'ın 2024'teki baskın hub görünümü kaybolmuştur.
Bu son madde özellikle anlamlıdır: kaynak, SAND'ın 2024'te yüksek bağlantılı görünmesinin önemli ölçüde ortak piyasa faktörüyle ilişkili olduğunu yorumlamaktadır.
Buna karşılık BTC ve ETH'nin önemli ağ rolleri piyasa faktörü çıkarıldıktan sonra da görünür kalmıştır. Yazarlar bu durumu BTC ve ETH'nin piyasa korelasyon yapısındaki rollerinin daha kalıcı olduğuna işaret eden bir bulgu olarak yorumlamaktadır.
Spektral ve ağ metrikleri birbiriyle nasıl ilişkili?
Kaynak 1357 kayan pencere boyunca elde edilen metrik serilerinin kendi aralarındaki Pearson korelasyonlarını hesaplamıştır.
En güçlü ilişkiler iki ana grup içinde görülür:
- Spektral grup: \(\lambda_1\), maksimum özvektör bileşeni ve Shannon entropisi.
- Ağ grubu: \(\langle L\rangle\) ve \(k_{\max}\).
Bu iç-grup ilişkileri q=1 yani orta/ortalama genlikli hareketlerde q=4'e göre daha güçlüdür. Piyasa faktörü çıkarıldığında korelasyonlar genel olarak zayıflamaktadır.
Buna karşılık q=4 için, özellikle crash pencerelerinde spektral ve ağ metrikleri arasında da belirgin bağlantılar ortaya çıkmıştır. Kaynağın verdiği en yüksek çapraz-grup örneği:
\[ \rho\left(\langle L\rangle,\lambda_1\right)\approx0.6 \]
düzeyindedir.
Bu değer yalnız ilgili analiz bağlamındaki metrikler arası korelasyondur; \(\lambda_1\)'deki bir değişimin \(\langle L\rangle\)'yi nedensel olarak oluşturduğunu kanıtlamaz.
Uzun menzilli otokorelasyon ne gösterdi?
7 günlük kayan pencereler günlük adımlarla kaydırıldığı için ardışık altı güne kadar olan pencereler doğal olarak veri paylaşmaktadır. Bu nedenle \(\Delta k\leq6\) günlük otokorelasyonun bir bölümü pencere overlap'ından kaynaklanabilir.
Ancak çalışma anlamlı kalıcılığın bunun çok ötesine uzandığını bildirmektedir.
Filtrelenmemiş \(C(q=1,s=10)\) için yaklaşık:
- spektral metriklerde \(\Delta k\approx150\) gün,
- ağ metrikleri \(\langle L\rangle\) ve \(k_{\max}\) için \(\Delta k\approx250\) gün
uzunluğunda otokorelasyon izleri raporlanmıştır.
q=4 durumunda ve piyasa faktörü filtrelendikten sonra bu menziller daha kısa olmakla birlikte yine de kaynağın değerlendirmesine göre anlamlıdır.
Yazarlar bu uzun süreli davranışı finansal piyasalarda bilinen volatilite otokorelasyonunun power-law decay özelliğiyle ilişkilendirmektedir. Bu açıklama çalışmanın yorumudur; ayrı bir nedensel deney yapılmamıştır.
Kaynak içindeki q=1 / q=2 ifade farkı
Yöntem ve ana sonuç grafikleri ampirik karşılaştırmayı açık biçimde q=1 ve q=4 üzerinden yürütür. Kaynak q=1 için ek göreli amplifikasyon olmadığını ve ortalama dalgalanmaların en önemli rolü oynadığını belirtir.
Buna rağmen sonuç bölümünde şu anlamda bir cümle yer almaktadır: büyük hareketler q=4 ile güçlendirildiğinde ağ tamamen merkezsizleşirken, “medium-size fluctuations with q=2” durumunda yapı daha merkezileşmiştir.
q=2 kaynak yönteminde eşit ağırlıklı standart durum olarak tanımlanmıştır. Bu nedenle sonuç bölümündeki q=2 ifadesi ana ampirik q=1/q=4 karşılaştırmasıyla tam olarak örtüşmemektedir. Verianla bu ifadeyi otomatik biçimde q=1 olarak değiştirmemekte ve kaynak-içi gösterim farkını görünür bırakmaktadır.
Çalışmanın portföy yönetimi açısından anlamı
Yazarlar qMST yapısının farklı dalgalanma genliklerinde farklı ağ ilişkileri göstermesinin portföy seçiminde gelecekte kullanılabileceğini tartışmaktadır.
Kaynağın önerdiği kavramsal mantık şöyledir:
- Orta ölçekli dalgalanmalarda varlıklar arası korelasyon daha yüksekse sistemik ortak hareket daha güçlü olabilir ve daha fazla çeşitlendirme gerekebilir.
- Büyük dalgalanmalar seviyesinde daha merkezsiz ağlar sektör veya küme özelindeki ilişkileri daha görünür hale getirebilir.
- qMST merkeziyet ve bağlantı bilgileri gelecekte allocation, hedging veya rebalancing kararlarına yardımcı bir sinyal olarak araştırılabilir.
Ancak çalışma bir portföy backtest'i gerçekleştirmemektedir. Herhangi bir qMST tabanlı yatırım stratejisinin getiri, Sharpe oranı, drawdown, işlem maliyeti veya gerçek yatırım performansı bu makalede ölçülmemiştir. Portfolio management bölümü yöntemsel bir olasılık ve gelecek araştırma yönüdür.
Çalışmanın desteklediği sonuçlar
- 140 kripto paranın detrended çapraz korelasyon yapısı 2021–2024 döneminde zamanla önemli biçimde değişmiştir.
- q=1 qMST yapısında BTC 2021 ve 2022 ilkbaharında güçlü merkezi rol oynamıştır.
- Mayıs 2022'den sonra qMST genel olarak daha merkezsiz hale gelmiş ve en yüksek dereceli düğüm farklı varlıklar arasında değişmiştir.
- İncelenen pencerelerin çoğunda orta/ortalama büyüklükteki dalgalanmalar büyük dalgalanmalardan daha güçlü çapraz korelasyon göstermiştir.
- q=4 qMST'leri genel olarak q=1 qMST'lerinden daha merkezsizdir.
- Büyük piyasa çöküşleri sırasında büyük hareketlerin korelasyonu istisnai biçimde güçlenebilmiş ve q=4 ağı tamamen merkezsiz hale gelebilmiştir.
- En büyük ortak piyasa faktörünün çıkarılması korelasyonları ve maksimum qMST derecesini azaltmış, yapıyı çoğu pencerede daha merkezsiz hale getirmiştir.
- SAND'ın 2024'teki hub görünümü piyasa faktörü çıkarıldığında kaybolurken BTC ve ETH'nin rolleri daha kalıcı görünmüştür.
- Ağ ve spektral ölçütler kayan pencereler boyunca uzun menzilli otokorelasyon göstermiştir.
Çalışmanın desteklemediği genellemeler
- qMST yapısı gelecekteki kripto para fiyatlarını tahmin eden doğrulanmış bir forecasting modeli değildir.
- Bir düğümün qMST merkezinde bulunması o kripto paranın fiyatının yükseleceğini göstermez.
- Yüksek düğüm derecesi yatırım getirisi veya yatırım kalitesi ölçüsü değildir.
- BTC'nin merkezilik kaybı Bitcoin'in ekonomik önemini kaybettiği anlamına gelmez.
- Terra/Luna çöküşünün gözlenen bütün ağ değişikliklerine doğrudan neden olduğu bu çalışma tarafından kanıtlanmamıştır.
- q=4 ağının daha merkezsiz olması otomatik olarak piyasanın daha güvenli veya daha az sistemik riskli olduğu anlamına gelmez.
- Çalışma qMST tabanlı herhangi bir yatırım portföyünün kârlılığını doğrulamamıştır.
- Binance üzerindeki 2021–2024 örnekleminin bütün borsalara, bütün dönemlere veya gelecekteki piyasa rejimlerine aynı biçimde genellenebileceği kanıtlanmamıştır.
- Korelasyon ağları nedensel para veya bilgi akışını doğrudan göstermez.
Çalışmanın güçlü yönleri
Çalışmanın önemli yöntemsel güçlü yönü, tek bir Pearson korelasyon ağı yerine farklı dalgalanma genliklerini ayrı ayrı seçebilen \(\rho_q(s)\) yaklaşımını kullanmasıdır. Böylece aynı piyasa için “ortalama hareketlerde nasıl bağlı?” ile “çok büyük hareketlerde nasıl bağlı?” soruları ayrı ayrı incelenebilir.
İkinci güçlü yön yüksek frekanslı ve uzun bir veri setidir: 140 kripto para yaklaşık üç yıl dokuz aylık dönem boyunca bir dakikalık çözünürlükte değerlendirilmiştir.
Üçüncü güçlü yön, ağ topolojisi ile korelasyon matrisinin spektral yapısının birlikte izlenmesidir. Düğüm derecesi ve ortalama yol uzunluğu gibi graph metrics; \(\lambda_1\), eigenvector components ve Shannon entropy gibi spectral metrics ile birlikte değerlendirilmiştir.
Dördüncü güçlü yön, yalnız genel piyasa moduna bakmakla yetinilmeyip \(\lambda_1\) kaynaklı market factor'ın regresyonla çıkarılması ve residual correlation structure'ın ayrıca incelenmesidir.
Sınırlılıklar ve yorum sınırları
Tek borsa bağlamı: Veri Binance üzerinden alınmıştır. Diğer borsalardaki mikro yapı, likidite ve işlem davranışı farklı olabilir.
Tarihsel dönem: Sonuçlar 1 Ocak 2021–30 Eylül 2024 arasındaki veri yapısını açıklamaktadır.
Stablecoin kapsamı: Stablecoin'ler düşük USDT volatilitesi nedeniyle analizden çıkarılmıştır. Dolayısıyla çalışma stablecoin bağlantı yapısını temsil etmez.
MST bilgi filtresi: Tam korelasyon ağındaki çok sayıda bağlantı yalnız \(N-1\) kenara indirgenir. Bu, ana hiyerarşik yapıyı okunabilir hale getirirken tam ağdaki ilişkilerin büyük bölümünü bilinçli olarak filtreler.
q seçimi: Ampirik ana analiz q=1 ve q=4 üzerinde yoğunlaşır. Bütün q uzayının eksiksiz haritası çıkarılmamıştır.
Zaman ölçeği: Ana sonuçlar s=10 dakika üzerinden sunulmuştur. Farklı segment ölçeklerinde topoloji değişebilir.
Kayan pencere bağımlılığı: 7 günlük pencereler günlük adımlarla kaydırıldığı için ardışık pencereler veri paylaşır. Kaynak otokorelasyon analizinde ilk altı günlük kısmın bu overlap ile ilişkili olduğunu açıkça dikkate almaktadır.
Korelasyon-nedensellik ayrımı: qMST ve \(\rho_q\), ortak hareketi ölçer; bir varlığın diğerini nedensel olarak hareket ettirdiğini göstermez.
Yatırım performansı yok: Çalışmanın portföy önerileri gelecek uygulama perspektifidir; işlem maliyetli gerçek portföy backtest'i yapılmamıştır.
Çalışmanın daha geniş karmaşık sistemler açısından önemi
qMST yaklaşımı yalnız kripto para piyasasına özgü değildir. Matematiksel yöntem, eşzamanlı çok değişkenli ve durağan olmayan zaman serilerindeki korelasyonların dalgalanma genliğine göre ayrıştırılması üzerine kuruludur.
Bu nedenle yazarlar aynı yaklaşımın biyolojik, sosyal veya başka doğal ve insan yapımı karmaşık sistemlerde de kullanılabileceğini belirtmektedir. Ancak başka bir alana uygulanması, mevcut kripto para bulgularının doğrudan o alana taşınması anlamına gelmez; yalnız yöntemsel çerçevenin aktarılabilirliğini ifade eder.
Kaynak ve Yöntem Notu
Yüklenen kaynakta özgün başlık: Filtering amplitude dependence of correlation dynamics in complex systems: application to the cryptocurrency market
Hakemli yayın kaydındaki başlık: Filtering amplitude dependence of correlation dynamics in complex systems: Application to the cryptocurrency market
Yazarlar: Marcin Wątorek; Marija Bezbradica; Martin Crane; Jarosław Kwapień; Stanisław Drożdż.
Yazar sırası: Kaynakta verilen sıra aynen korunmuştur.
Contact authors: Marcin Wątorek ve Stanisław Drożdż.
Eş katkı: Yüklenen kaynakta eş birinci yazarlık/eş katkı beyanı belirtilmemektedir.
Marcin Wątorek: Faculty of Computer Science and Mathematics, Cracow University of Technology, Kraków, Poland; ayrıca Adapt Research Centre, School of Computing, Dublin City University, Dublin, Ireland.
Marija Bezbradica: Adapt Research Centre, School of Computing, Dublin City University, Dublin, Ireland.
Martin Crane: Adapt Research Centre, School of Computing, Dublin City University, Dublin, Ireland.
Jarosław Kwapień: Complex Systems Theory Department, Institute of Nuclear Physics, Polish Academy of Sciences, Kraków, Poland.
Stanisław Drożdż: Complex Systems Theory Department, Institute of Nuclear Physics, Polish Academy of Sciences, Kraków, Poland; ayrıca Faculty of Computer Science and Mathematics, Cracow University of Technology, Kraków, Poland.
Yüklenen sürüm: arXiv:2509.18820v2 [q-fin.ST], 28 Ekim 2025; PDF üzerinde tarih 29 Ekim 2025 olarak gösterilmektedir.
Güncel hakemli yayın: Physical Review E, Volume 112, Issue 4, Article 044309.
Yayınevi: American Physical Society.
DOI: 10.1103/v7cl-h7xr.
Resmî DOI bağlantısı: https://doi.org/10.1103/v7cl-h7xr
Makalenin resmî yayın tarihi: 22 Ekim 2025.
Makalenin alınma tarihi: 12 Haziran 2025.
Kabul tarihi: 22 Eylül 2025.
Hakemlik durumu: Çalışma Physical Review E'de hakemli journal article olarak yayımlanmıştır. Yüklenen dosya daha sonraki arXiv v2 sürümüdür; bu nedenle “yüklenen dosya preprint” ile “çalışma hâlen preprint” ifadeleri birbirinden ayrılmalıdır.
Makale lisansı: Güncel APS yayın kaydının açık yeniden kullanım lisansı yüklenen kaynak ve doğrulanan resmî abstract kaydından kesin olarak belirlenmediği için Verianla kaynak figürlerini birebir yeniden kullanmamıştır.
Veri seti: 140 exchange rates from Binance from 01.01.2021 to 30.09.2024.
Veri seti DOI: 10.18150/WPGY4R.
Veri seti lisansı: CC0 1.0.
Veri kapsamı: Binance üzerinde USDT cinsinden 140 kripto para kuru, 1 Ocak 2021–30 Eylül 2024, 1 dakikalık frekans. Stablecoin'ler analiz dışında bırakılmıştır.
Kaynak-içi tarih notu: Abstract dönemi kısaca “Jan 2021–Oct 2024” şeklinde ifade ederken ayrıntılı Data Specification bölümü ve veri repository kaydı kesin son tarihi 30 Eylül 2024 olarak verir. Verianla kesin veri dönemi için yöntem/repository tarihini kullanmaktadır.
Ana yöntem: Multifractal Detrended Fluctuation Analysis / Multifractal Detrended Cross-Correlation Analysis temelli q-bağımlı detrended cross-correlation katsayısı \(\rho_q(s)\), q-dependent detrended minimum spanning tree, spektral analiz ve graph-distance analizi.
Ana q değerleri: q=1 ve q=4.
Ana zaman ölçeği: s=10 dakika.
Kayan pencere: 7 gün, 10.080 veri noktası; 1 günlük yani 1.440 veri noktalık adım.
Toplam rolling-window konumu: K=1357.
Network filtreleme: qMST, \(N\) düğümden \(N-1\) kenarlı minimum spanning tree oluşturur; 140 kripto para için 139 qMST kenarı bulunur.
Spektral metrikler: En büyük özdeğer \(\lambda_1\), birinci özvektörün karesel bileşenleri ve Shannon entropy.
Ağ metrikleri: Düğüm derecesi, maksimum düğüm derecesi ve ortalama yol uzunluğu.
Graph-distance metrikleri: DeltaCon0 \(d_{DC0}\) ve resistance perturbation distance \(d_{rp1}\).
Market-factor filtrelemesi: \(\lambda_1\) ile temsil edilen ortak varyans katkısı regresyonla çıkarılmış, residual time series üzerinden filtrelenmiş \(C'\) korelasyon matrisi oluşturulmuştur.
Kaynak-içi q notu: Ana yöntem ve grafikler q=1 ile q=4'ü karşılaştırırken sonuç bölümünde “medium-size fluctuations with q=2” ifadesi yer almaktadır. q=2 yöntem bölümünde eşit ağırlıklı standart durum olarak tanımlandığından bu ifade Verianla tarafından sessizce değiştirilmemiştir.
Finansman: National Science Centre, Poland, grant 2023/07/X/ST 6/01569. Marija Bezbradica ve Martin Crane için Science Foundation Ireland Grant Agreement No. 13/RC/2106_P 2 kapsamındaki destek ayrıca belirtilmiştir.
Çıkar çatışması: Yüklenen arXiv PDF'de ayrı bir competing-interest declaration görünmemektedir; kaynakta olmayan bir beyan eklenmemiştir.
Yazar katkıları: Yüklenen sürümde ayrı bir CRediT author-contribution bölümü raporlanmamaktadır.
İstatistiksel yorum: Çalışma korelasyon, spektral analiz, graph metrics ve otokorelasyon kullanmaktadır. Kaynak ana sonuçları p-value veya confidence interval tabanlı hipotez testi olarak sunmamaktadır; bu nedenle Verianla kaynakta bulunmayan p değeri veya güven aralığı üretmemektedir.
Yöntemsel sınır: Çalışma tarihsel korelasyon yapısını açıklayan gözlemsel/nicel bir piyasa analizidir. Nedensel model, fiyat forecasting sistemi veya yatırım stratejisi backtest'i değildir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir