


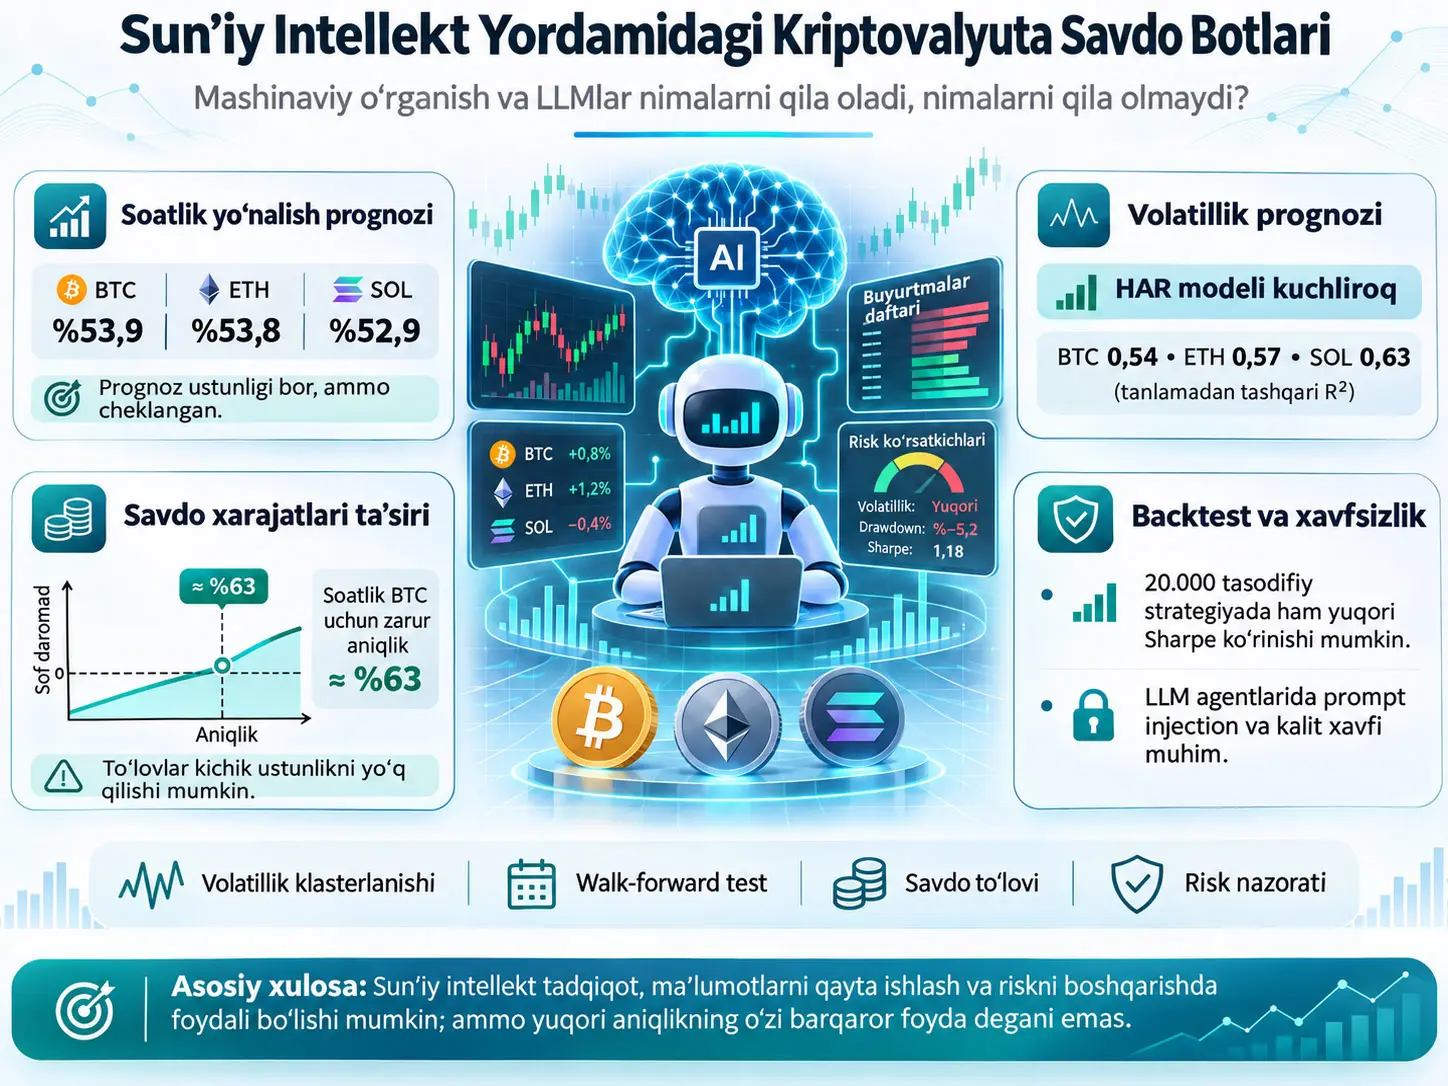
Sunʼiy intellekt qoʻllab-quvvatlaydigan kriptovalyuta savdo boti, bozor maʼlumotlarini tahlil qilib narx prognozi, riskni baholash yoki savdo qarorini ishlab chiqish uchun mashinaviy oʻrganish, statistik usullar yoxud katta til modellaridan foydalanadigan dasturiy tizimdir. Eva Korolevaning tadqiqoti ushbu tizimlarning prognoz aniqligi bilan real savdo rentabelligi oʻrtasidagi farqni oʻrganadigan, original hisoblash tajribalarini adabiyot va xavfsizlik baholashlari bilan birlashtiradigan texnik tadqiqotdir.
Muallif qariyb olti yillik Binance bozor maʼlumotlari ustida oʻtkazgan tajribalarida LightGBM modeli Bitcoinning keyingi soatlik narx yoʻnalishini %53,9 aniqlik bilan prognoz qilganini bildiradi. Ethereum uchun %53,8, Solana uchun %52,9 aniqlik topilgan. Biroq bu muvaffaqiyat tranzaksiya xarajatlaridan keyin avtomatik ravishda musbat daromadga aylanmaydi. Soatlik Bitcoin strategiyasining tez-tez pozitsiya almashtirishi va har bir savdoda komissiya toʻlashi statistik prognoz ustunligini yoʻqqa chiqaradi.
Tadqiqot narx yoʻnalishini prognoz qilish nega qiyinligini, biroq volatillik nega koʻproq prognoz qilinishi mumkinligini ham koʻrsatadi. Kunlik amalga oshgan volatillik uchun ishlatilgan Heterogeneous Autoregressive (HAR) modelining namunadan tashqari \(R^2\) qiymatlari Bitcoin uchun 0,54, Ethereum uchun 0,57 va Solana uchun 0,63. Xuddi shu yondashuv kunlik daromadlarni prognoz qilishda esa manfiy \(R^2\) qiymatlarini bergan.
Backtestlarning ishonchliligini baholash uchun 792 ta texnik savdo strategiyasi va 20.000 ta tasodifiy strategiya tekshirilgan. Birinchi davrdagi eng yaxshi 20 texnik strategiyaning oʻrtacha Sharpe koeffitsiyenti 1,56 boʻlgan boʻlsa, keyingi davrda 0,19 gacha tushgan. Bozor haqida hech qanday maʼlumotdan foydalanmaydigan 20.000 tasodifiy strategiyaning eng muvaffaqiyatlisi ham 1,56 Sharpe koeffitsiyentiga erisha olgan. Bu natija koʻp sonli strategiyalar ichidan faqat eng yaxshi tarixiy natijani tanlash haqiqiy prognoz qobiliyatining isboti emasligini koʻrsatadi.
Katta til modellari (Large Language Models, LLM) uchun oʻtkazilgan tarixiy Bitcoin tajribalarida modellar oʻz nashr qilinish sanalaridan ancha oldin yuz bergan oylik narx yoʻnalishlarini %60,0 aniqlik bilan tasniflagani, nashrdan keyingi davrlarda esa bu koʻrsatkich %46,8 gacha tushgani xabar qilingan. Tadqiqot talqiniga koʻra, bu farqning hech boʻlmaganda bir qismi model oʻqitish jarayonida tarixiy bozor voqealarini oʻrganganidan kelib chiqishi mumkin.
Tadqiqotning umumiy xulosasi mashinaviy oʻrganish kriptovalyuta bozorlarida umuman foydasiz degani emas. Kuchliroq dalillar bilan qoʻllab-quvvatlangan qoʻllanishlar volatillik, likvidlik va savdo xarajatlarini prognoz qilish; pozitsiya hajmi va riskni boshqarish; maʼlumotlarni qayta ishlash hamda tadqiqotni avtomatlashtirishdir. Aksincha, yuqori prognoz aniqligi, muvaffaqiyatli backtest yoki LLM agentining savdo qila olishi oʻz-oʻzidan barqaror sof rentabellik isboti emas.
Tadqiqotning maqsadi va qamrovi
Tadqiqot kriptovalyuta bozorlarida sunʼiy intellekt yordamida savdo qilish haqidagi daʼvolarni uch alohida darajada baholaydi. Birinchi darajada klassik mashinaviy oʻrganish narx yoʻnalishi va volatillikni qay darajada prognoz qila olishi koʻrib chiqiladi. Ikkinchi darajada prognoz ustunligi savdo toʻlovlari va backtest tanlov ogʻishi sharoitida saqlanib qoladimi, degan savol tekshiriladi. Uchinchi darajada esa katta til modellarining bevosita savdo qarorlari, tarixiy maʼlumotni eslash, tadqiqot yordami va moliyaviy agent xavfsizligi nuqtayi nazaridan cheklovlari koʻrib chiqiladi.
Bu uch darajani bir-biridan ajratish kerak. Model keyingi soatlik yoʻnalishni prognoz qilishi ushbu prognozlardan foydalanib foydali savdo qilish mumkinligini koʻrsatmaydi. Strategiyaning tarixiy maʼlumotlarda yuqori Sharpe koeffitsiyentiga erishishi xuddi shu natija kelajakda ham saqlanishini koʻrsatmaydi. LLMning oʻtmishdagi Bitcoin narxini eslashi ham oʻsha sanadagi bozor sharoitlaridan kelib chiqib kelajakni prognoz qila olishini anglatmaydi.
Kriptovalyuta Bozorida Prognoz Aniqligi Nega Foyda Kafolati Emas?
Kriptovalyuta bozorida prognoz aniqligi va sof savdo foydasi turli mezonlardir. Model narx yoʻnalishini tasodifiy prognozdan koʻra tez-tez toʻgʻri topsa ham, savdo toʻlovi, bid-ask spread, slippage va notoʻgʻri prognoz qilingan harakatlarning kattaligi olingan yalpi ustunlikdan oshib ketishi mumkin; tadqiqotning soatlik Bitcoin tajribasida aynan shu muammo kuzatilgan.
Narx daromadi qanday hisoblanadi?
Tadqiqot narx harakatlarini logarifmik daromad orqali koʻrib chiqadi:
\[ r_t=\ln\left(\frac{P_t}{P_{t-1}}\right). \]
Bu yerda \(P_t\) — \(t\) davrining yopilish narxi; \(P_{t-1}\) — oldingi davrning yopilish narxi. \(r_t\) — oʻlchovsiz logarifmik daromad. Narx oshsa musbat, pasaysa manfiy boʻladi.
Bu ifoda ikki yopilish narxi nisbatining natural logarifmini oladi. Kichik narx harakatlarida logarifmik daromad odatiy foiz daromadining oʻnli ifodasiga juda yaqin. Manbaning soatlik tajribalarida model ushbu daromadlarning oʻtmishdagi qiymatlaridan foydalanib keyingi soat yopilish yoʻnalishini prognoz qiladi.
Kriptovalyuta daromadlari nega normal taqsimotga toʻliq mos kelmaydi?
Manba Bitcoinning soatlik daromadlarida davrlarning aksariyati nisbatan sokin oʻtishini, biroq kam sonli soatlarda juda katta harakatlar yuz berishini koʻrsatadi. Bu holat ogʻir dumli taqsimot deb ataladi.
Yanvar 2021–Oktyabr 2026 davrida Bitcoin uchun 51.057 soatlik kuzatuvning 96 tasida harakat kattaligi olti standart ogʻishdan oshgan. Ethereum uchun 108, Solana uchun 109 shunday soat qayd etilgan.
Normal taqsimot farazi ostida olti standart ogʻishlik harakatlar nihoyatda kam uchraydi. Manba taqqoslashni taxminan 58.000 yilda bir soat deb ifodalaydi. Bu taqqoslash normal taqsimotning nazariy kutilmasidir; real Bitcoin harakatlarining kutish vaqtini koʻrsatmaydi.
Bu farq ayniqsa riskni boshqarishda muhim. Katta narx harakatlari kam uchrasa-da, leveraged pozitsiyalardagi zarar va likvidatsiya riskini belgilashi mumkin. Katta harakatlarni yetarlicha ifodalamaydigan oʻqitish yoki test davri strategiya riskini haqiqiyidan past koʻrsatishi mumkin.
Avtokorrelyatsiya va volatillik klasterlashuvi
Vaqt qatorining avtokorrelyatsiyasi, uning joriy qiymatlari bilan oldingi qiymatlari oʻrtasidagi chiziqli bogʻliqlikni oʻlchaydi. \(k\) kechikishdagi avtokorrelyatsiya qatorning bugungi qiymatlari bilan \(k\) vaqt qadami avvalgi qiymatlarining korrelyatsiyasidir.
Manbada Bitcoin soatlik daromadlarining birinchi kechikishdagi avtokorrelyatsiyasi taxminan −0,005. Mutlaq daromadlar avtokorrelyatsiyasi esa birinchi kechikishda taxminan 0,29 dan boshlanib, bir haftaga teng 168 soatlik kechikishda taxminan 0,16 darajasida qoladi.
Bu natija ikki xil hodisani koʻrsatadi. Soatlik daromad belgisi keyingi soat belgisini kuchli tushuntirmaydi. Biroq narx harakati kattaligi oʻtmishda yuqori boʻlsa, yaqin kelajakda ham katta harakatlar kuzatilish ehtimoli ortishi mumkin. Manba bu ikkinchi xususiyatni volatillik klasterlashuvi deb baholaydi.
Avtokorrelyatsiya grafigida 24, 48 va 72 soatlik kechikishlarda takrorlanuvchi tuzilmalar ham koʻrinadi. Muallif bu tuzilmani kun ichidagi savdo faolligi bilan bogʻlaydi. Masalan, 14.00 UTC da boshlanadigan soatda Bitcoinning oʻrtacha harakati taxminan 56 bazis punkt, 04.00 UTC soatida esa taxminan 29 bazis punkt.
Bazis punkt (basis point, bp), foiz punktining yuzdan bir qismidir:
\[ 1\ \mathrm{bp}=0{,}01\%. \]
Shunday qilib, 56 bp foiz hisobida %0,56; 29 bp esa %0,29 kattalikka teng. Bu qiymatlar manba xabar qilgan oʻrtacha narx harakati kattaliklaridir; investitsiya daromadi kafolati emas.
Soatlik yoʻnalish prognozida qaysi xususiyatlar ishlatilgan?
Muallif Bitcoin, Ethereum va Solana uchun soatlik maʼlumotlarda jami 20 xususiyatdan foydalangan LightGBM gradient boosting modelini oʻqitgan. Xususiyatlar oldingi 1, 2, 4, 8, 24, 72 va 168 soatlik daromadlar, Bitcoinning umumiy bozor omili sifatidagi daromadi, besh daqiqalik shamlardan hisoblangan volatillik, haftalik normaga nisbatan savdo hajmi, xaridor tomonning bozor buyurtmasi hajmidagi ulushi, soʻnggi soat narx diapazoni, kun ichidagi soat, hafta kuni va aktiv identifikatorini qamrab oladi.
Bu yerda LightGBM, jadval shaklidagi maʼlumotlar ustida qaror daraxtlarini ketma-ket oʻqitadigan gradient boosting usulidir. Model chiqishi keyingi soatlik yopilish joriy yopilishdan yuqori boʻlishining prognoz qilingan ehtimolidir.
Manba ishlatilgan barcha xususiyat oilalarini tavsiflaydi; biroq ushbu PDFda LightGBMning barcha giperparametrlari, masalan aniq daraxtlar soni, learning rate va leaf soni batafsil qayta ishlab chiqish jadvalida berilmagan. Yetishmaydigan parametrlarni taxmin qilmaslik kerak.
Walk-forward testi nima?
Walk-forward baholash, moliyaviy vaqt qatorida model oʻtmish maʼlumotlari bilan oʻqitilib, keyingi vaqt oraligʻi sinovdan oʻtkaziladigan va vaqt oʻtgani sari bu jarayon takrorlanadigan usuldir. Maqsad test davridagi kelajak maʼlumotlarining oʻqitishda ishlatilishiga yoʻl qoʻymaslik.
Manbada Yanvar 2022–Oktyabr 2026 oraligʻida 58 oylik test oʻtkazilgan. Har bir test oyi boshlanishidan oldingi barcha mos soatlar oʻqitish uchun ishlatilgan, testdan bevosita oldingi bir kunlik qism chiqarib tashlangan. Bu kunlik boʻshliq soatlik prognoz nishonlarining oʻqitish va test oʻrtasida ustma-ust tushishining oldini olishga qaratilgan.
Shu tariqa har bir aktiv uchun 42.142 soatlik namunadan tashqari prognoz yozuvi yaratilgan.
Dastlabki yoʻnalish prognozi natijalari
| Aktiv | Yoʻnalish prognozi aniqligi | Tajriba konteksti |
|---|---|---|
| Bitcoin (BTC) | %53,9 | Walk-forward, 2022–2026 |
| Ethereum (ETH) | %53,8 | Walk-forward, 2022–2026 |
| Solana (SOL) | %52,9 | Walk-forward, 2022–2026 |
Bitcoin uchun doimiy oʻsishni prognoz qiladigan oddiy usulning aniqligi %50,5. LightGBMning Bitcoin uchun ROC egri chizigʻi ostidagi maydoni (AUC) 0,555.
Aniqlik, toʻgʻri tasniflarning barcha prognozlarga nisbatidir. ROC AUC, model musbat va manfiy sinflarni turli chegaralarda qanchalik ajrata olishini umumlashtiradi. 0,5 atrofidagi qiymat ajratish qobiliyati zaif holatga yaqin; 0,555 esa cheklangan, ammo oʻrganilgan namunada aniqlash mumkin boʻlgan ajratish qobiliyatini bildiradi.
Manba soatlik Bitcoin yoʻnalishi prognozidagi tanlanma xatosi taxminan chorak foiz punkt ekanini aytib, %53,9 natijani oddiy tasodif bilan oson izohlab boʻlmasligini taʼkidlaydi. Biroq statistik ajratish qobiliyati mavjudligi iqtisodiy rentabellik mavjudligini avtomatik koʻrsatmaydi.
Model ushlagan signal: qisqa muddatli teskari qaytish
Modelning eng kuchli xususiyati soʻnggi bir necha soat daromadlaridir. Bogʻlanish belgisi manfiy: soatlik narx oshishlarining bir qismi keyingi soatda qaytarilishi mumkin. Bu xatti-harakat mean reversion, yaʼni oʻrtacha qiymatga yoki avvalgi narx darajasiga qisman qaytish deb ataladi.
Test davrida Bitcoinning ketma-ket soatlik daromadlari oʻrtasidagi rank correlation taxminan −0,06. Bu kichik qiymat tendensiya kuchli prognoz qoidasi emasligini, ammo koʻp sonli kuzatuvlar ichida oʻlchash mumkin boʻlgan tuzilma hosil qilishini koʻrsatadi.
Manba bu qisqa muddatli qaytishlar 2022 va 2023 yillarda aniqroq, 2025 va 2026 davrida esa zaifroq boʻlganini bildiradi. Shuning uchun bozor bogʻlanishi oʻtmishda oʻlchangan boʻlishi keyingi yillarda ham xuddi shu kuch saqlanishini anglatmaydi.
Savdo xarajati tenglamasi
Muallif strategiya har bir vaqt oraligʻida pozitsiya ochib-yopadi deb faraz qiladigan soddalashtirilgan model quradi. Model toʻgʻri prognoz qilganda oʻrtacha \(+m\), notoʻgʻri prognoz qilganda oʻrtacha \(-m\) harakat taʼsirida qoladi va har bir round-trip savdoda \(c\) xarajat toʻlaydi.
\[ \mathbb{E}[\mathrm{kâr}] =pm-(1-p)m-c \]
\[ \mathbb{E}[\mathrm{kâr}] =(2p-1)m-c. \]
Bu yerda \(p\) — yoʻnalish prognozi toʻgʻri chiqish ehtimoli; \(m\) — odatiy mutlaq narx harakati; \(c\) — round-trip jami savdo xarajati.
\(m\) va \(c\) bir xil birlikda boʻlishi kerak. Manba bu taqqoslashda bazis punktdan foydalanadi. \(p\) oʻlchovsiz ehtimoldir.
Kutilayotgan foyda musbat boʻlishi uchun:
\[ (2p-1)m-c>0 \]
boʻlishi kerak, bundan:
\[ p>\frac{1}{2}+\frac{c}{2m} \]
sharti olinadi.
Bu tenglama bitta savdo xarajatini qanchalik past ushlash zarurligini bevosita koʻrsatadi. Xarajat \(c\) oshsa, talab qilinadigan aniqlik ham oshadi. Odatiy harakat \(m\) kichrayganda xuddi shu xarajatni qoplash qiyinlashadi.
Manbada Bitcoin uchun oʻrtacha soatlik mutlaq harakat taxminan 38 bp va round-trip taker savdo toʻlovi taxminan 10 bp deb olinadi.
\[ p>\frac12+\frac{10}{2(38)} \approx0{,}632. \]
Demak, ushbu soddalashtirilgan sharoitlarda talab qilinadigan aniqlik taxminan %63. LightGBMning oʻlchangan %53,9 aniqligi bu chegaradan past.
Manba besh daqiqalik misolda odatiy harakatni taxminan 11 bp va zarur aniqlik darajasini taxminan %94 deb koʻrsatadi. Yumaloqlangan 11 bp va 10 bp sonlari toʻgʻridan-toʻgʻri tenglamaga qoʻyilsa, taxminan %95,5 chiqadi. Shuning uchun manba grafigidagi taxminan %94 natija bilan berilgan yumaloqlangan kirish qiymatlari aynan bir xil hisobni bermaydi. Bu farq manbada alohida izohlanmagan.
Savdo toʻlovlaridan tashqari qanday xarajatlar bor?
Muallif birja oladigan savdo toʻlovi jami xarajatning faqat bir qismi ekanini taʼkidlaydi. Spread, eng yaxshi sotuv narxi bilan eng yaxshi xarid narxi oʻrtasidagi farqdir. Bozor buyrugʻi bilan darhol xarid yoki sotuv qiladigan investor savdo paytida bu farq xarajatini oʻz zimmasiga olishi mumkin.
Slippage, buyurtmaning kutilgan narxi bilan bajarilgan narxi oʻrtasidagi farqdir. Buyurtma kattalashgani sari order bookning eng yaxshi narx darajasidagi likvidlik yetarli boʻlmasligi mumkin; yomonroq narx darajalariga oʻtish kerak boʻlishi mumkin. Bunga market impact yoki order-book chuqurligi bilan bogʻliq savdo taʼsiri ham qoʻshilishi mumkin.
Manba Binance perpetual futures bozorida besh daqiqa oraligʻida olingan oltita order-book tasviridan turli hajmdagi bozor xarid buyurtmalari xarajatini hisoblagan. Xabar qilingan natijalar quyidagicha:
| Kontrakt / Shart | Buyurtma hajmi | Oʻrta narxga nisbatan xarajat |
|---|---|---|
| Bitcoin | 1 million AQSH dollari | 0,18 bp |
| Ethereum | 1 million AQSH dollari | 1,3 bp |
| Kunlik hajmda 25-oʻrindagi kontrakt | 100.000 AQSH dollari | 6 bp |
| Kunlik hajmda 50-oʻrindagi kontrakt | 100.000 AQSH dollari | 11 bp |
| Kunlik hajmda 200-oʻrindagi kontrakt | 100.000 AQSH dollari | 87 bp |
Manba 200-oʻrindagi kontraktning koʻrinadigan order-book chuqurligi 1 million dollarlik xarid buyurtmasini toʻliq qoplay olmaganini bildiradi.
Bu maʼlumotlarning qamrovi cheklanishi kerak. Oʻlchov oltita bir lahzalik order-book tasviriga asoslanadi; bu barcha savdo kunlari uchun oʻrtacha xarajat yoki doimiy likvidlik kafolati emas. Muallif tasvirlar noodatiy bozor xabarlaridan keyin shanba kuni olinganini, shu sabab kichik kontraktlar likvidligi odatdagi haftalarga nisbatan pastroq boʻlishi mumkinligini ham qayd etadi.
Toʻlovlar qoʻshilganda Bitcoin strategiyasiga nima boʻldi?
Manbaning dastlabki strategiyasi Bitcoinning keyingi soatda koʻtarilish ehtimoli %50 dan yuqori boʻlsa long, aks holda short pozitsiya oladi. Pozitsiya tomoni oʻzgarganda tegishli savdo toʻlovi toʻlanadi.
Yanvar 2022–Oktyabr 2026 oraligʻida bu yondashuvning toʻlovsiz backtest hisobida boshlangʻich 1 dollar taxminan 9,9 dollarga chiqadi. Biroq har bir savdoga 2 bp maker toʻlovi qoʻshilganda qiymatning katta qismi yoʻqoladi; 5 bp taker toʻlovida esa strategiya qiymati deyarli tugaydi.
Manba strategiya oʻrtacha bir kunda 16 marta yoʻnalish oʻzgartirishini bildiradi.
Bundan tashqari, toʻgʻri topilgan soatlarda oʻrtacha harakat 31,5 bp, notoʻgʻri topilgan soatlarda 35,6 bp. Shu sabab toʻgʻri prognozlar sonining notoʻgʻri prognozlardan koʻpligi yetarli emas: notoʻgʻri prognozlar oʻrtacha kattaroq narx harakatlariga toʻgʻri kelgan.
Bu holat avvalgi xarajat tenglamasining soddalashtiruvchi farazini ham tushuntiradi. Oʻsha tenglama toʻgʻri va notoʻgʻri prognozlarda bir xil \(m\) kattaligidan foydalanadi, real tajribada esa ikki kattalik teng emas.
Savdo chastotasini kamaytirish yetarlimi?
Muallif model har bir kichik ehtimol farqida pozitsiya almashtirmasligi uchun qaror diapazonidan foydalangan. Masalan, oʻsish ehtimoli 0,55 dan oshmaguncha longga, 0,45 dan pastga tushmaguncha shortga oʻtilmasligi taklif etilgan test tuzilmalaridan biridir.
Bu ±0,05 diapazon bilan Bitcoin strategiyasining kunlik pozitsiya almashtirish soni 16 dan taxminan 6 gacha tushgan.
| Savdo toʻlovi | Manbada xabar qilingan yillik natija |
|---|---|
| Toʻlov yoʻq | %57 |
| Har tomon uchun 1 bp | %35 |
| Har tomon uchun 2 bp | %13 |
| Har tomon uchun 5 bp | −%53 |
Bu qiymatlar manbada soatlik daromadlarni yil davomida yigʻish orqali hisoblangan; murakkab yillik daromad emas. Natija kamroq savdo qilish toʻlov yukini kamaytirishi mumkinligini, biroq yuqori taker toʻlovlarini har doim ham qoplay olmasligini koʻrsatadi.
Solana uchun odatiy narx harakatlari kattaroq boʻlgani sababli har tomon uchun 2 bp darajada maʼlum yalpi ustunlikning bir qismi saqlangan, 5 bp darajada esa saqlanmagan.
Manba bu backtestning ham optimistik ekanini ochiq aytadi. Savdolar soatning aynan yopilish narxida, kechikishsiz va toʻlovdan tashqari qoʻshimcha slippage boʻlmasdan bajariladi deb faraz qilingan. Real amaliyotda bu farazlar bajarilmasligi mumkin.
Mashinaviy Oʻrganish Nega Narx Yoʻnalishidan Koʻra Volatillik Prognozida Muvaffaqiyatliroq?
Koʻrib chiqilgan Binance maʼlumotlarida soatlik daromad yoʻnalishi juda zaif tarixiy bogʻliqlik koʻrsatsa, mutlaq daromadlar va volatillik kunlar davom etadigan klasterlashuvni namoyon qiladi. Bu vaqt bogʻliqligi oldingi kunlik va haftalik oʻzgaruvchanlik maʼlumotidan foydalanadigan HAR modeliga keyingi kunning amalga oshgan volatilligini narx yoʻnalishidan yaxshiroq prognoz qilish imkonini bergan.
Amalga oshgan dispersiya qanday hisoblanadi?
Manba kunlik amalga oshgan dispersiyani kun ichidagi besh daqiqalik logarifmik daromadlar kvadratlari yigʻindisi sifatida taʼriflaydi:
\[ RV_t=\sum_{i=1}^{288}r_{t,i}^{2}. \]
\(RV_t\) — \(t\) kunining amalga oshgan dispersiyasi. \(r_{t,i}\) — shu kundagi \(i\)-besh daqiqalik logarifmik daromad. Bir kun 24 soat boʻlgani uchun har soatda 12 ta besh daqiqalik davr bor:
\[ 24\times12=288. \]
Daromad oʻlchovsiz boʻlgani uchun uning kvadrati va yigʻindisi ham oʻlchovsiz dispersiya kattaligidir. Bu oʻlchov kun qanchalik harakatchan oʻtganini narx sof oshgan-oshmaganidan boshqacha ifodalaydi. Narx bir kun ichida keskin koʻtarilib yana oʻsha darajaga qaytsa ham amalga oshgan dispersiya yuqori boʻlishi mumkin.
HAR modeli
Manba Corsi (2009) ishlab chiqqan Heterogeneous Autoregressive yondashuvidan foydalanadi. HAR keyingi kunning log amalga oshgan dispersiyasini kechagi, oxirgi hafta va oxirgi oy amalga oshgan dispersiya oʻlchovlari bilan prognoz qiladigan chiziqli regressiyadir.
\[ \ln RV_{t+1} = \beta_0+ \beta_d\ln RV_t+ \beta_w\ln RV_t^{(w)}+ \beta_m\ln RV_t^{(m)}+ \varepsilon_{t+1}. \]
\(\beta_0\) — doimiy had. \(\beta_d\) kunlik komponentning, \(\beta_w\) haftalik komponentning, \(\beta_m\) oylik komponentning koeffitsiyenti. \(\varepsilon_{t+1}\) prognoz modeli tushuntira olmaydigan xato hadidir.
\(RV_t^{(w)}\) haftalik, \(RV_t^{(m)}\) oylik amalga oshgan dispersiya xulosasidir. Modelning asosiy gʻoyasi turli vaqt ufqlarida faoliyat yuritadigan bozor ishtirokchilarining oʻzgaruvchanlikka taʼsirini birgalikda ifodalash mumkinligidir.
Muallif xuddi shu oylik qayta oʻqitish protokolini kunlik daromadlar uchun ham qoʻllab, keyingi kun daromadini kunlik, haftalik va oylik tarixiy daromad xulosalaridan prognoz qilishga uringan.
\(R^2\) nimani oʻlchaydi?
Determinatsiya koeffitsiyenti \(R^2\), prognoz modelining maqsad oʻzgaruvchisidagi variatsiyani referens prognozga nisbatan qanchalik tushuntirishini oʻlchaydi. Namunadan tashqari baholashda manfiy ham boʻlishi mumkin.
Yuqori \(R^2\) tadqiqot belgilagan test sharoitlarida model referens prognozdan yaxshiroq ishlaganini koʻrsatadi. Manfiy \(R^2\) esa model referens prognozdan yomonroq natija berganini anglatadi.
| Aktiv | Amalga oshgan volatillik uchun \(R^2\) | Kunlik daromad prognozi |
|---|---|---|
| Bitcoin | 0,54 | Manfiy \(R^2\) |
| Ethereum | 0,57 | Manfiy \(R^2\) |
| Solana | 0,63 | Manfiy \(R^2\) |
Bu taqqoslashda volatillik uchun referens prognoz tarixiy oʻrtacha, daromad uchun referens prognoz esa nol. Tadqiqot volatillik vaqt qatori bogʻliqligidan foydalanib prognoz qilinishi mumkinligini; kunlik sof narx yoʻnalishi esa shu oddiy tarixiy bogʻliqlik bilan yaxshi tushuntirilmasligini koʻrsatadi.
Volatillik prognozi pozitsiyani boshqarishda qanday ishlatiladi?
Volatillik prognozi bevosita xarid yoki sotuv signali emas. Biroq risk byudjetini belgilash uchun ishlatilishi mumkin. Manba amaliyotida pozitsiya hajmi prognoz qilingan volatillikka teskari tarzda masshtablanadi: volatillik oshganda pozitsiya kichraytiriladi, volatillik pasayganda kattalashtiriladi.
Bu munosabatda asosiy maqsad bir xil miqdorda kapital kiritish emas, portfel duch keladigan riskni barqarorroq saqlashdir.
Manbada Solanani 2022–Oktyabr 2026 oraligʻida bevosita ushlab turish yillik %93 amalga oshgan volatillik va eng katta choʻqqidan pastlikka tushish sifatida %94,5 bergan. Maqsadli volatillik %50 qilib pozitsiya masshtablanganda amalga oshgan volatillik %48 gacha, eng katta tushish esa %72 gacha kamaygan.
| Shart | Yillik amalga oshgan volatillik | Maksimal tushish |
|---|---|---|
| Solanani bevosita ushlab turish | %93 | %94,5 |
| Maqsadli volatillik %50 bilan pozitsiyani masshtablash | %48 | %72 |
Bitcoin uchun shu turdagi pozitsiya masshtablash taqqoslashida Sharpe koeffitsiyenti 0,21 dan 0,31 gacha oshgan.
Bu natijalarni toʻgʻri talqin qilish shuki, volatillikni nishonlash tekshirilgan testda riskni kamaytirgan. Maksimal tushishning %72 boʻlib qolishi bunday risk boshqaruvi yoʻqotishlarni bartaraf etmasligini ham ochiq koʻrsatadi.
Vaqt qatori tayanch modellari: Kronos va Chronos-2
Muallif klassik usullar bilan birga oldindan koʻp vaqt qatorlarida oʻqitilgan ikki tayanch modelni ham tekshirgan. Kronos, moliyaviy OHLCV qatorlarini token shaklida qayta ishlash uchun ishlab chiqilgan model. Chronos-2, umumiyroq vaqt qatori prognozi uchun ishlab chiqilgan.
Tajribada bu modellar maxsus fine-tuning qilinmasdan 2026 davrining har bir soatida Bitcoin, Ethereum va Solana uchun oldingi 512 soatdan keyingi soat narx harakatini prognoz qilgan. Chronos-2 kunlik volatillik uchun ham baholangan.
| Model | Tajriba | Xabar qilingan natija | Cheklov |
|---|---|---|---|
| Chronos-2 | Keyingi soatlik yoʻnalish | %49,2–49,6 aniqlik | Bu testda yoʻnalish prognozi kuchli emas |
| Kronos-small | Keyingi soatlik yoʻnalish | %49,6–52,2 aniqlik | Har bir aktivga 1.812 soat; kichik farqlar noaniqlik doirasida |
| Chronos-2 | Keyingi kunning log volatilligi | \(R^2=0,64–0,67\) | Shu davrda HARdan past |
| HAR | Keyingi kunning log volatilligi | \(R^2=0,77–0,89\) | Bir xil kunlar boʻyicha taqqoslash |
Oxirgi qatorlardagi 0,77–0,89 HAR qiymatlari oldingi uzun walk-forward tajribasidagi 0,54–0,63 qiymatlari bilan aralashtirilmasligi kerak. Manba ularni turli baholash davrlarida beradi.
Natija katta oldindan oʻqitilgan model barcha moliyaviy prognoz vazifalarida kichik va mavzuga maxsus ishlab chiqilgan usullardan ustun boʻladi degan farazni qoʻllab-quvvatlamaydi.
Backtest Overfitting Nima va 20.000 Tasodifiy Strategiya Nega Muhim?
Backtest overfitting — koʻplab strategiya yoki parametr kombinatsiyasi bir xil tarixiy maʼlumotlarda sinovdan oʻtkazilganda, eng yuqori tarixiy natija haqiqiy prognoz qobiliyatidan koʻra oʻsha davrga tasodifan moslashishdan kelib chiqishi mumkin boʻlgan holat. Tadqiqotda bozor haqidagi hech qanday maʼlumotdan foydalanmagan 20.000 tasodifiy strategiyaning eng yaxshisi 1,56 Sharpe koeffitsiyentiga erishgani faqat eng yaxshi tarixiy natijani taqdim etish ilmiy dalil uchun yetarli emasligini koʻrsatadi.
792 texnik strategiya qanday yaratilgan?
Muallif 12 ta yirik kriptovalyuta aktivida 66 ta texnik strategiya qoidasini qoʻllagan:
\[ 66\times12=792. \]
Strategiya oilalariga harakatlanuvchi oʻrtacha kesishuvlari, narx kanali buzilishlari, RSI asosidagi oʻrtachaga qaytish va Bollinger Bands asosidagi oʻrtachaga qaytish qoidalari kiradi.
Har bir strategiya har tomon uchun 5 bp toʻlov hisobga olinib ikki alohida davrda baholangan: 2021–2023 va 2024–Oktyabr 2026.
Birinchi davr natijalari reytingi bilan ikkinchi davr reytingi oʻrtasidagi rank correlation taxminan 0,45. Manba buning muhim qismi yuqori toʻlov qiladigan va haddan tashqari tez-tez savdo qiladigan muvaffaqiyatsiz qoidalar har ikki davrda ham yomon natija berganidan kelib chiqishini bildiradi.
Biroq eng yaxshi strategiyalarda xuddi shu barqarorlik kuzatilmaydi.
| Mezon | 2021–2023 | 2024–Oktyabr 2026 |
|---|---|---|
| Eng yaxshi 20 strategiyaning oʻrtacha Sharpe koeffitsiyenti | 1,56 | 0,19 |
| Ikkinchi davrda pul yoʻqotgan tanlangan strategiya | — | 20 strategiyaning 6 tasi |
Tarixdagi yuqori Sharpe koeffitsiyentining keyingi davrda keskin pasayishi natijalar reytingi kelajak muvaffaqiyatining bevosita kafolati emasligini koʻrsatadi.
Tasodifiy strategiya tajribasi
Muallif hech qanday narx yoki bozor maʼlumotidan foydalanmaydigan 20.000 tasodifiy strategiya yaratgan. Har bir strategiya tasodifiy long yoki short pozitsiyada qoladi va oʻrtacha kuniga taxminan bir marta yoʻnalish oʻzgartiradi.
Strategiyalar toʻlov qilgani sabab oʻrtacha Sharpe koeffitsiyentlari manfiy. Biroq koʻp sonli tasodifiy natijalar ichidan faqat eng yuqori qiymatni tanlash taʼsirli koʻrinadigan natija yaratishi mumkin.
| Strategiyalar havzasi | Eng yuqori Sharpe koeffitsiyenti |
|---|---|
| Oʻrtacha tasodifiy strategiya | −0,55 |
| 10 tasodifiy strategiyaning eng yaxshisi | 0,32 |
| 1.000 tasodifiy strategiyaning eng yaxshisi | 1,20 |
| 20.000 tasodifiy strategiyaning eng yaxshisi | 1,56 |
Bu kuzatuvda tasodifiy strategiyalar maʼlumotdan foydalanib oʻrganmagan. Sharpe koeffitsiyentining oshishi eng yaxshi natija ancha katta nomzodlar havzasidan tanlangani bilan izohlanadi.
Kutiladigan eng yuqori Sharpe koeffitsiyenti
Tadqiqot Bailey va López de Prado (2014) bergan, mustaqil va normal taqsimlangan deb faraz qilinadigan baholangan Sharpe koeffitsiyentlari uchun kutiladigan maksimal qiymat yondashuvidan foydalanadi:
\[ \begin{aligned} \mathbb{E}\!\left[ \max_N\widehat{SR} \right] \approx {}& \mathbb{E}[\widehat{SR}] +\sqrt{V}\Bigg[ (1-\gamma) \Phi^{-1}\!\left(1-\frac{1}{N}\right) \\ &+\gamma \Phi^{-1}\!\left(1-\frac{1}{Ne}\right) \Bigg]. \end{aligned} \]
Bu yerda \(\widehat{SR}\) — maʼlumotdan baholangan Sharpe koeffitsiyenti. \(N\) — sinovdan oʻtkazilgan strategiyalar soni. \(\mathbb{E}[\widehat{SR}]\) — nomzod strategiyalarning oʻrtacha Sharpe koeffitsiyenti; \(V\) — baholangan Sharpe koeffitsiyentlari dispersiyasi. \(\Phi^{-1}\) — standart normal taqsimotning teskari kumulyativ taqsimot funksiyasi; \(\gamma\approx0,5772\) — Euler–Mascheroni doimiysi; \(e\) — Euler soni.
Bu ifoda sinovdan oʻtkazilgan nomzodlar soni ortgani sari faqat tasodif sababli kuzatiladigan eng yuqori Sharpe qiymati ham oshishini tushuntiradi. Manba katta \(N\) uchun bu oʻsish taxminan \(\sqrt{2\ln N}\) masshtabida yuz berishini bildiradi.
Formulani qoʻllash sharti muhim: bu nomzodlar mustaqil va normal taqsimlangan baholangan natija qiymatlari bilan ifodalanadigan ideallashtirilgan maksimal qiymat yondashuvidir. Real texnik strategiyalar oʻzaro korrelyatsiyalangan boʻlishi mumkin. Shuning uchun formula har bir bozorda aniq maksimumni berish uchun emas, koʻp strategiyali sinovlarning kutiladigan tanlov ustunligini hisoblash uchun xizmat qiladi.
Deflated Sharpe ratio nimani tekshiradi?
Deflated Sharpe ratio (DSR), kuzatilgan yuqori Sharpe qiymatini strategiya tanlovlari soni, test uzunligi va daromad taqsimotining normaldan ogʻishi bilan birgalikda baholaydigan statistik yondashuvdir. Maqsad eng yaxshi tanlangan strategiyaning oʻlchangan Sharpe koeffitsiyenti haqiqatda noldan yuqori boʻlish ehtimolini ehtiyotkorroq baholash.
Tadqiqotdagi eng yaxshi texnik strategiyaning namunadagi Sharpe koeffitsiyenti 1,81. Biroq 792 ta sinov va natijalar oʻzgaruvchanligiga koʻra tasodif sharoitida kutiladigan eng yaxshi Sharpe taxminan 2,04 deb hisoblangan.
Muallif tanlangan strategiyaning haqiqiy Sharpe koeffitsiyenti noldan yuqori boʻlish ehtimolini %35 deb xabar qilgan.
Bu strategiya Dogecoinda 12 soatlik va 24 soatlik harakatlanuvchi oʻrtacha kesishuviga asoslangan. Qizigʻi, keyingi davrda ham 1,21 Sharpe koeffitsiyentiga erishgan.
Bu natija DSR strategiyani qatʼiy ravishda muvaffaqiyatsiz deb eʼlon qilmasligini koʻrsatadi. DSR tarixiy testning oʻzi yetarli dalil emasligini va tasodifiy ustunlik ehtimolini hisobga olish kerakligini bildiradi.
LLM Modellari Oʻtmishdagi Bitcoin Narxlarini Eslab Turib Kelajakni Prognoz Qila Oladimi?
Katta til modeli oʻtmish bozor voqealari haqidagi maʼlumotni oʻqitish maʼlumotlaridan olgan boʻlsa, tarixiy Bitcoin narxlari yoki narx yoʻnalishlarini eslashi mumkin; bu muvaffaqiyat oʻsha paytda nomaʼlum boʻlgan kelajakni prognoz qilganini isbotlamaydi. Tadqiqotda yettita ochiq model nashr qilinishidan kamida bir yil oldingi oylarda %60,0, nashrdan keyingi oylarda esa %46,8 yoʻnalish tasnifi muvaffaqiyatini koʻrsatgan.
Qisqa jonli savdo tajribalari nega yetarli emas?
Manba Oktyabr–Noyabr 2025 davrida oʻtkazilgan Alpha Arena tajribasini muhokama qiladi. Oltita katta til modelining har biriga 10.000 dollar berilgan va ularga Hyperliquidda kriptovalyuta perpetual futures savdolarini amalga oshirish imkoniyati berilgan.
Modellar har ikki yoki uch daqiqada narx va indikator maʼlumotini olib, savdo yoʻnalishi, aktiv, pozitsiya hajmi, leverage va chiqish rejasini ishlab chiqqan.
17 kunlik tajribada Qwen3-Max taxminan %23, DeepSeek V3.1 taxminan %5 foyda qilgan, Claude Sonnet 4.5, Grok 4, Gemini 2.5 Pro va GPT-5 modellarining hisoblari esa taxminan uchdan biridan uchdan ikkigacha qiymat yoʻqotgan.
Bu maʼlumotlar muallifning oʻzi oʻtkazgan tajriba emas, Nof1 amalga oshirgan va manbada koʻrib chiqilgan tashqi tajribadir.
Manba savdo natijalarini oʻxshash risk sharoitida tasodifiy savdo qiladigan strategiyalarning kutiladigan taqsimoti bilan taqqoslaydi. Oltita modelning barchasi tasodifiy savdo strategiyalarining noaniqlik diapazonlari ichida qolgan. Shu sabab 17 kunlik natijalarni modellarning doimiy investitsiya qobiliyati reytingi sifatida talqin qilish toʻgʻri emas.
Sharpe koeffitsiyentining tanlanma noaniqligi
Manba soddalashtiruvchi farazlar ostida \(D\) kunlik kriptovalyuta savdo yozuvlaridan hisoblangan yilliklashtirilgan Sharpe koeffitsiyenti uchun taxminiy standart xato munosabatini beradi:
\[ SE(\widehat{SR}) \approx \sqrt{\frac{365}{D}}. \]
Bu yerda \(D\) — kuzatuv uzunligi kalendar kunlarida. \(SE\) baholangan Sharpe koeffitsiyentining statistik noaniqligini ifodalaydi.
Alpha Arenaning 17 kunlik davomiyligi uchun:
\[ SE(\widehat{SR}) \approx \sqrt{\frac{365}{17}} \approx4{,}6. \]
Bunday yuqori noaniqlik ostida qisqa muddatli katta foyda yoki zararlar doimiy qobiliyatni statistik jihatdan ajratish uchun yetarli boʻlmasligi mumkin.
Manba ushbu soddalashtirilgan baholashda noldan mazmunli farqlanish uchun yilliklashtirilgan Sharpe koeffitsiyenti taxminan 9 dan yuqori boʻlishi kerakligini, Sharpe koeffitsiyenti 1 darajadagi strategiyani koʻrsatish uchun esa taxminan toʻrt yillik kunlik daromad yozuvi kerakligini bildiradi.
Bu munosabat kunlik daromadlar mustaqilligi kabi soddalashtirishlarni oʻz ichiga oladi; real moliyaviy daromadlarda avtokorrelyatsiya va ogʻir dumlar noaniqlikni oʻzgartirishi mumkin.
Boshqa LLM savdo tadqiqotlari nimani xabar qilgan?
| Tadqiqot | Test qamrovi | Manbada keltirilgan natija |
|---|---|---|
| AI-Trader | 6 model, 10 coin, Noyabr 2025 da taxminan 2 hafta | 6 modeldan 5 tasi oʻsha coinlar indeksidan past natija |
| StockBench | 13 model, 20 Dow aksiyasi, taxminan 4 oy | −%2,8 dan +%2,5 gacha daromad; oddiy ushlab turish taxminan +%0,4 |
| StockBench, pasayuvchi bozor testi | 2025 boshidagi boshqa davr | Tekshirilgan barcha agentlar ushlab turishdan past natija |
| LiveTradeBench | Umumiy model reytingi bilan savdo natijalari oʻrtasidagi bogʻliqlik | Rank correlation: 0,05 |
| Ikki LLM agent floti | Taxminan 6 oylik ishlab chiqarish yozuvi, Hyperliquidda 500–600 foydalanuvchi agenti | %41 foydali round-trip savdo; median leverage 5 |
Oxirgi qatordagi olti oylik tadqiqot uchun muallif yopilgan pozitsiyalarning %3,2 likvidatsiya bilan tugaganini va likvidatsiyalar yalpi zararning %74 qismini tashkil qilganini ham xabar qiladi.
Bu natijalarning usullari va maʼlumot davrlari bir xil emas. Shu sabab jadval barcha modellar bitta umumiy nazoratli tajribada taqqoslangan degan taassurot bermasligi kerak.
Tarixiy maʼlumot sizib chiqishi tajribasi
Muallif May 2024–Fevral 2026 oraligʻida nashr qilingan yettita ochiq til modelini Bitcoinning Yanvar 2018–Oktyabr 2026 tarixiy maʼlumotlarida soʻroq qilgan.
Savollar uch guruhga ajratilgan:
- Har oyning 1- va 15-kunidagi Bitcoin yopilish narxi,
- maʼlum bir oyda Bitcoin koʻtarilgan-koʻtarilmagani,
- maʼlum bir haftada Bitcoin koʻtarilgan-koʻtarilmagani.
Tajriba Kaggle GPUlarida 16-bit precision bilan, web qidiruvi va tashqi vositalarga kirishsiz oʻtkazilgan. Yoʻnalish savollarida modelning uzun matnli javobi oʻrniga “up” va “down” uchun birinchi token ehtimollari ishlatilgan. Shuningdek, doim “up” deydigan model muvaffaqiyatli koʻrinmasligi uchun har bir model qarorlari oʻz median ehtimol qiymatiga koʻra ajratilgan.
Manbada Mistral 7B ayrim eski tarixiy yopilish narxlarini %3–5 median xato bilan bergani; Qwen3.5 9B va Olmo 3 7B kabi modellarning axborot davrlari boshqacha tarzda tugagani koʻrsatiladi.
| Baholash davri | Toʻgʻri tasnif | Javoblar soni |
|---|---|---|
| Model nashr qilinishidan kamida 1 yil oldin tugagan oylar | %60,0 | 525 |
| Model nashr qilingandan keyingi oylar | %46,8 | 126 |
| Haftalik, eskiroq davrlar | %53,3 | Manba bu gapda alohida jami sonni bermaydi |
| Haftalik, modeldan keyingi davrlar | %49,0 | Manba bu gapda alohida jami sonni bermaydi |
Eski davrlarning yuqoriroq natija bilan tasniflanishi, ayniqsa Bitcoin kabi keng yoritilgan aktiv uchun, oʻqitish maʼlumotlaridan oʻrganilgan tarixiy voqea axboroti oʻlchovga taʼsir qilishi mumkinligini koʻrsatadi. Biroq manba har bir alohida javob qaysi oʻqitish hujjatidan eslanganini bevosita koʻrsatmaydi. Natija tarixiy yodlash taʼsiriga mos topilmadir.
OLMo 2 misoli: Backtest qanday chalgʻitishi mumkin?
Manba OLMo 2 7Bning tarixiy oylik yoʻnalish javoblaridan tuzilgan faraziy savdo strategiyasini koʻrib chiqadi.
Model nashr qilinishidan oldingi Yanvar 2018–Noyabr 2024 davrida boshlangʻich 1 dollar 245 dollarga yetgan, Bitcoinni ushlab turish esa taxminan 7 dollarga yetgan.
Biroq model Dekabr 2024 da nashr qilingandan keyingi taxminan 22 oylik qismda ayni strategiya %19 qiymat yoʻqotgan.
Bu natijaning asosiy talqini shuki, tarixiy davrdagi taʼsirli backtest natijasi oʻsha davrda jonli ishlatish mumkin boʻlgan model muvaffaqiyatini ifodalamaydi. Chunki model tadqiqot oʻtkazilgan sanada oʻtmishdan keyingi maʼlumotlarni oʻz ichiga olgan matnlar bilan oʻqitilgan boʻlishi mumkin.
Muallif yettita model uchun keltirgan taqqoslashda modeldan oldingi davrda strategiyalarning kapital koʻpaytirgichlari taxminan 8–245 oraligʻida boʻlgan, modeldan keyingi davrda esa 0,54–1,31 oraligʻiga tushgan.
Shuning uchun oʻtmishdagi sanaga oid moliyaviy savollar bilan LLM baholashda model oʻqitilishi tugagan sana, maʼlumot kesimi va test davri haqiqatan ham shu sanadan keyin ekanligi aniq tekshirilishi kerak.
LLMlar uchun mosroq foydalanish sohalari
Manba LLMlarni moliyaviy tadqiqotda butunlay foydasiz deb hisoblamaydi. Ishonchliroq koʻrinadigan vazifalar qatoriga tadqiqot gipotezalarini tayyorlash, kod yozish, maʼlumotlarni qayta ishlash pipeline larini qurish, test va monitoring vositalarini ishlab chiqish, texnik hujjatlarni oʻqish, yangiliklar va shartnomalarni koʻrib chiqish kiradi.
Muallif tadqiqot modelining yuzlab yangi strategiya yaratishi oʻz-oʻzidan muvaffaqiyat emasligini taʼkidlaydi. Yaratilgan har bir yangi strategiya oldingi boʻlimlarda tushuntirilgan koʻp sinov va backtest overfitting riskini ham oshiradi.
Matnda Man Group LLM qoʻllab-quvvatlaydigan tadqiqot jarayonida gipoteza taklif qilish, kodlash va statistik test vazifalarini turli agentlarga taqsimlashi aytiladi. Asosiy tamoyil tadqiqot gʻoyasi inson yoki LLM tomonidan taklif qilinganidan qatʼi nazar, bir xil oʻlchash va tasdiqlash standartlaridan oʻtishidir.
Tadqiqot Usuli va Natijalari
Original tajribalar bilan keltirilgan tadqiqotlarni ajratish
Ushbu Zenodo nashri aralash usulli texnik tadqiqot maqolasidir. Barcha natijalar muallif nazoratidagi bitta eksperimental protokolning qismlari emas.
| Mazmun | Dalil turi | Asosiy natija |
|---|---|---|
| LightGBM soatlik yoʻnalish prognozi | Muallifning Binance maʼlumotlaridagi hisoblash tajribasi | BTC %53,9; ETH %53,8; SOL %52,9 |
| Toʻlovli strategiya backtesti | Muallifning hisoblash strategiyasi baholashi | Yuqori savdo chastotasida kichik ustunlikning toʻlovlar bilan yoʻqolishi |
| Order-book xarajat misollari | Oltita bozor chuqurligi tasviridan hisoblash | Likvidlik kamayganda bozor buyurtmasi xarajatining oshishi |
| HAR volatillik prognozi | Muallifning vaqt qatori modeli tajribasi | BTC 0,54; ETH 0,57; SOL 0,63 namunadan tashqari \(R^2\) |
| 792 texnik strategiya | Muallifning koʻp backtest tajribasi | Eng yaxshi tarixiy Sharpe: 1,56; keyingi davr: 0,19 |
| 20.000 tasodifiy strategiya | Muallifning tasodifiy strategiya tajribasi | Eng yaxshi Sharpe: 1,56 |
| Yettita LLM bilan tarixiy Bitcoin savollari | Muallifning model baholashi | Oldingi oylar %60,0; nashrdan keyin %46,8 |
| Kronos / Chronos-2 | Muallifning noldan moslashtirmasdan prognoz tajribasi | Yoʻnalish prognozi cheklangan; HAR volatillikda kuchliroq |
| Alpha Arena va boshqa agent testlari | Boshqa tadqiqotlardan keltirilgan natijalar | Qisqa testlarning qobiliyatni oʻlchashda yetarli emasligi |
| Xavfsizlik hodisalari va firibgarlik hisobotlari | Iqtibos keltirilgan tashqi hodisa va tashkilot hisobotlarini baholash | Agent ruxsatlari, ishonchsiz kontent va pul oʻtkazish risklari |
LLM agenti nega texnik xavfsizlik riski tugʻdiradi?
Til modeli savdo qila olishi uchun vositalar, APIlar yoki vositachi dasturga ulanashi kerak. Agar model ishonchsiz web sahifalari, yangilik matnlari, ijtimoiy tarmoq xabarlari yoki doimiy xotira yozuvlarini ko‘rsatma sifatida talqin qilsa, savdo qarorlariga tashqaridan taʼsir qilish mumkin.
Bu hujum sinfi prompt injection deb ataladi. Prompt injection — model asosiy vazifa koʻrsatmalariga amal qilishi kerak boʻlgan holda, ishonch darajasi pastroq kontentdan kelgan koʻrsatmalarni bajarishga yoʻnaltirilishidir.
Manba ayniqsa toʻrtta risk yoʻlini koʻrib chiqadi:
- Web sahifasi yoki ijtimoiy tarmoq xabarida yashirilgan koʻrsatmalar,
- agentning uzoq muddatli xotirasiga joylashtirilgan chalgʻituvchi yozuvlar,
- zararli uchinchi tomon vositalari yoki plaginlar,
- maxfiy kalit yoki pul oʻtkazish ruxsatiga ega komponentlardan suiisteʼmol qilish.
Bu risklarning har biri bir xil mexanizm emas. Masalan, buzib kirilgan boshqaruv paneli klassik kirishni nazorat qilish buzilishidir. Zararli matnning model tomonidan buyruq sifatida talqin qilinishi esa prompt injection mexanizmidir. Manba ayrim hodisalarda bu farqni aniq taʼkidlaydi.
Savdo ruxsati bilan pul yechish ruxsati nega ajratilishi kerak?
Manba 2026 davrida birjalarning agent vositalarida savdo ruxsati va aktiv oʻtkazmasini ajratish boʻyicha choralar mavjudligini bildiradi. Alohida subhisobda savdo qilish, buyurtmalarni foydalanuvchi qurilmasida imzolash va virtual mablagʻlar bilan paper trading kabi yondashuvlar misol sifatida muhokama qilinadi.
Modelning tashqi hamyonga pul yuborish vakolati boʻlmasligi toʻgʻridan-toʻgʻri aktiv oʻgʻirlanishi riskini kamaytirishi mumkin. Biroq model notoʻgʻri pozitsiya ochishi, haddan tashqari leverage ishlatishi yoki kunlik zarar limitidan oshishi mumkin boʻlsa, pul yechish ruxsati yopiq boʻlishi moliyaviy zarar riskini oʻzi bartaraf etmaydi.
Muallifning xavfsizlik yondashuvi muhim risk parametrlarini LLM oʻzgartira olmaydigan oddiy dastur kodi bilan amalga oshirishni talab qiladi. Pozitsiya hajmi, maksimal leverage va kunlik zarar limitlari model yaratgan matn bilan oʻzgartirilmasligi kerak.
Manbada keltirilgan xavfsizlik hodisalarining xususiyati
Matn Freysa, AIXBT va Grok/Bankrbot kabi misollarni turli hujum turlarini tushuntirish uchun koʻrib chiqadi. Bular muallifning Binance narx maʼlumotlari bilan oʻtkazgan original tajribalari emas; manbada iqtibos qilingan tashqi hodisa bayonlaridir.
Masalan, Freysa hodisasida agent pul yubormasligi uchun moʻljallangan qoida foydalanuvchi xabarlari taʼsirida chetlab oʻtilgan. AIXBT uchun keltirilgan hodisada esa jamoa bayonotiga koʻra ruxsatsiz boshqaruv paneliga kirish yuz bergan; shu sabab uni bevosita faqat prompt injection deb taʼriflash toʻgʻri emas.
Manba, shuningdek, zararli uchinchi tomon vositalari, plaginlar va model API vositachilari maxfiy kalitlarni oshkor qilib yuborishi mumkinligi riskini muhokama qiladi. Bu misollarning batafsil hodisa yozuvlarini mustaqil tekshirish ushbu maqolaning asosiy Binance maʼlumot tajribasi qamrovidan tashqarida; Verianla manbada keltirilgan daʼvolarni tasdiqlangan yangi dala tajribasiga aylantirmaydi.
Sunʼiy intellekt boti vaʼdalari va tekshirish savollari
Tadqiqot yuqori va barqaror daromad vaʼdalarini ayniqsa ehtiyotkorlik bilan baholash zarurligini bildiradi. Matn CFTC va SEC kabi tartibga soluvchi organlar eʼlon qilgan mijoz ogohlantirishlari va sud ishlariga oid bayonotlarga murojaat qiladi.
Tijoriy bot muvaffaqiyatini baholash uchun faqat reklama grafigiga qarash yetarli emas. Manba mantiqidan kelib chiqib quyidagi maʼlumotlarni bir-biridan ajratish kerak:
- Koʻrsatilgan natija real vaqt savdo yozuvimi yoki tarixiy backtestmi?
- Eng yaxshi natija tanlanishidan oldin nechta turli strategiya yoki parametr sinovdan oʻtkazilgan?
- Test davrida modelning oʻqitish maʼlumotlaridan tashqaridagi sanalar ishlatilganmi?
- Komissiya, spread, slippage va savdo kechikishi hisobga olinganmi?
- Natija faqat bir necha kunni qamrab oladimi yoki turli bozor sharoitlarini oʻz ichiga olgan uzoq davrni?
- Mablagʻlar yoki maxfiy kalitlar nazorati kimda?
- Model pul yechish, oʻtkazish, leverage yoki zarar limitlarini oʻzgartirish vakolatiga egami?
Narx yoʻnalishi prognozini talab qilmaydigan cash-and-carry yondashuvi
Manba faqat prognoz modellarini oʻrganish bilan cheklanmay, narx yoʻnalishini oldindan aytishni talab qilmaydigan ayrim bozor strategiyalarini ham tushuntiradi. Ulardan biri spot aktiv bilan ayni aktivning perpetual futures shartnomasida qarama-qarshi yoʻnalishdagi pozitsiya olish yondashuvidir.
Perpetual futures, muayyan muddat oxirida tugashi shart boʻlmagan fyuchers shartnomasidir. Shartnoma narxini spot bozorga yaqin saqlashga yordam berish uchun tomonlar oʻrtasida funding payment qoʻllanishi mumkin.
Cash-and-carry yondashuvida aktiv spot bozorda sotib olinadi va nominal hajmi mos perpetual futures shartnomasida short pozitsiya ochiladi. Spot narx koʻtarilganda spot pozitsiya qiymat orttiradi, short pozitsiya zarar koʻrishi mumkin; narx tushganda teskarisi yuz beradi. Ideal moslashuvda toʻgʻridan-toʻgʻri narx yoʻnalishi riski kamayadi va ayrim sharoitlarda funding toʻlovlari olinadi.
Bu yondashuv risksiz arbitraj sifatida taqdim etilmasligi kerak. Turli shartnoma narxlari, marja majburiyatlari, funding rate belgisi oʻzgarishi, birja bankrotligi va majburiy pozitsiya yopilishi risk tugʻdiradi.
Manbaga koʻra Binance perpetual funding mexanizmida ayrim standart sharoitlarda sakkiz soatda %0,01 darajasidagi stavka qoʻllanishi mumkin; uni yilga oddiy masshtablash taxminan %11 ni beradi. Biroq bu stavka doimiy toʻlanadigan qatʼiy foiz emas va real funding rate vaqt oʻtishi bilan oʻzgaradi.
| Aktiv va davr | Manbada xabar qilingan yillik funding daromadi |
|---|---|
| Bitcoin, 2021 | %30,6 |
| Ethereum, 2021 | %37,5 |
| Bitcoin, 2021 dan keyingi davrlarda | Taxminan %4–12 oraligʻida |
| Bitcoin, 2026 Oktyabr oxirigacha | %3,1 |
Muallif 2026 davridagi funding toʻlovlarining taxminan toʻrtdan biri teskari yoʻnalishda boʻlganini ham bildiradi. Shu sabab tarixdagi yillik funding daromadini kelajakda doimiy musbat daromad deb qabul qilib boʻlmaydi.
Bozor-neytral pozitsiya nega risksiz emas?
Manba 10 Oktyabr 2025 bozor stressida Bitcoin taxminan 80 daqiqada %12,6, Ethereum %14,1 va Solana %17,8 ga tushgani; jami leveraged pozitsiya likvidatsiyalari 19 milliard dollardan oshgani xabar qilinganini keltiradi.
Bu hodisada koʻrib chiqilgan mexanizm auto-deleveraging (ADL), yaʼni birja zararlarni qoplash uchun ayrim qarshi tomon pozitsiyalarini majburan kamaytirishi yoki yopishidir.
Cash-and-carry pozitsiyasida spot aktiv ochiq qolgan paytda hedge maqsadidagi short pozitsiya birja tomonidan yopilsa, investor avvalgi darajada himoyalanmaydi. Manba aktivlar saqlanadigan birjaning toʻlov qobiliyati va pul yechish imkoniyati kabi qarshi tomon risklarini ham taʼkidlaydi.
Shuning uchun narx riskini hedge qilish marja, likvidatsiya va qarshi tomon risklarining barchasini bartaraf etmaydi.
Tadqiqot qoʻllab-quvvatlaydigan asosiy xulosalar
- Koʻrib chiqilgan soatlik kriptovalyuta qatorlarida kichik, ammo oʻlchanadigan yoʻnalish prognozi ustunliklari topilishi mumkin.
- Yuqori prognoz aniqligi tez-tez savdo qiladigan strategiyalarda toʻlovlardan keyin rentabellik kafolati bermaydi.
- Koʻrib chiqilgan maʼlumotlarda volatillik narx yoʻnalishiga qaraganda kuchliroq tarixiy bogʻliqlik va yuqoriroq namunadan tashqari prognoz muvaffaqiyatini koʻrsatgan.
- Volatillikka qarab pozitsiya hajmini moslash manbada koʻrib chiqilgan misollarda risk kattaligini kamaytirgan.
- Koʻp sonli strategiyalar ichidan eng yaxshi backtest natijasini tanlash hatto tasodifiy qaror qiladigan strategiyalarda ham taʼsirli Sharpe qiymatlarini yaratishi mumkin.
- LLMlarning nashrdan oldingi tarixiy savollardagi muvaffaqiyati model oʻqitish vaqtida oʻrgangan boʻlishi mumkin boʻlgan maʼlumotlarni oʻz ichiga olgani uchun kelajakni prognoz qilish qobiliyatining xolis oʻlchovi emas.
- Katta til modellaridan tadqiqot, kod ishlab chiqish va hujjatlarni tahlil qilish kabi yordamchi vazifalarda foydalanish ularga toʻgʻridan-toʻgʻri va cheklanmagan pul boshqaruvi vakolati berishdan boshqa amaliyotdir.
- Moliyaviy agentlarda ishonchsiz kontent, plagin va maxfiy kalitlarga kirish alohida xavfsizlik nazoratlarini talab qiladi.
Tadqiqot qoʻllab-quvvatlamaydigan talqinlar
- “Sunʼiy intellekt kriptovalyuta bozorida hech qachon pul topa olmaydi” degan xulosa chiqarib boʻlmaydi.
- LightGBMning %53,9 aniqligi barcha bozor davrlarida bir xil qolishi kafolatlanmagan.
- Koʻrib chiqilgan toʻlov va savdo chastotasi farazlaridan boshqa infratuzilmada barcha strategiyalar albatta zararli boʻladi deb boʻlmaydi.
- Volatillik prognozidagi muvaffaqiyat keyingi kun narx yoʻnalishi muvaffaqiyatli prognoz qilinganini anglatmaydi.
- Bitta yuqori Sharpe koeffitsiyenti haqiqiy qobiliyatni isbotlamaydi; biroq har bir yuqori Sharpe natijasi albatta tasodifiy deb ham aytib boʻlmaydi.
- LLMlarning oʻtmish narxlarini eslashi maʼlum bir oʻtmish sanasiga oid har bir javob yoddan kelganining bevosita isboti emas.
- Qisqa muddatli LLM savdo musobaqalari modellarning doimiy moliyaviy qobiliyati reytingini bermaydi.
- Cash-and-carry yoki funding strategiyalari risksiz, qatʼiy daromadli moliyaviy mahsulotlar emas.
- Bot savdo buyrugʻi bera olishi uning kiberxavfsizlik nuqtayi nazaridan xavfsiz ekanini anglatmaydi.
Metodologik cheklovlar va qayta ishlab chiqish imkoniyati
Tajriba manbalari: Muallif oʻz hisoblari uchun Binance public market data dan foydalangan. Biroq manbada muhokama qilingan barcha moliyaviy agent misollari bir xil maʼlumot provayderi yoki bir xil test protokoliga asoslanmaydi.
Tarixiy ajratish: LightGBM baholashida walk-forward tuzilishi va bir kunlik boʻshliq belgilangan. Bu usul maqsad sizib chiqishini kamaytiradi; kelajakda yuz beradigan barcha mumkin boʻlgan bozor rejimlarini oldindan qamrab olmaydi.
Savdo xarajati: Model yoʻnalish prognozi bilan qilingan strategiya baholashi, manbada ham aytilganidek, ayrim execution farazlari nuqtayi nazaridan optimistik. Yopilish narxida kechikishsiz savdo va fee dan tashqari qoʻshimcha slippage boʻlmasligi real amaliyotda kafolatlanmaydi.
Koʻp strategiyali sinovlar: 792 texnik strategiya taqqoslashidagi yuqori tarixiy natija keyingi davrda keskin kamaygan. Bu bitta in-sample optimum yetarli dalil emasligini koʻrsatadi.
Tasodifiy strategiyalar: 20.000 tasodifiy strategiya tajribasidagi maksimal Sharpe muayyan xarajat va tasodifiy savdo yaratish farazlariga bogʻliq; barcha moliyaviy strategiyalar uchun universal yuqori chegara emas.
LLM baholashi: Modellarning tarixiy narx maʼlumotini qachon oʻrganganini barcha oʻqitish hujjatlari darajasida bevosita kuzatib boʻlmaydi. Nashrdan oldingi va keyingi taqqoslashlar maʼlumot sizib chiqishi riskini koʻrsatadi; har bir javobning aniq manbasini aniqlamaydi.
Model giperparametrlari: Manba LightGBMni shallow-tree gradient boosting modeli deb tavsiflaydi, biroq PDFda barcha oʻqitish giperparametrlari va qayta ishga tushirish buyruqlari toʻliq keltirilmagan.
Savdo chastotasi: Turli strategiyalarning savdo sonlari va toʻlovlari taqqoslashning asosiy oʻzgaruvchilaridir. Faqat yalpi daromad grafigini koʻrib chiqish yetarli emas.
Xavfsizlik hodisalari: Manbada keltirilgan ochiq hodisalar va tartibga soluvchi harakatlar haqidagi daʼvolar asosiy Binance tajribasidan emas, iqtibos qilingan yangilik, tadqiqot yoki tashkilot bayonotlaridan keladi. Har bir hodisaning yakuniy huquqiy va texnik holati ushbu maqolada qayta tekshirilmagan.
Manba va Usul Haqida Izoh
Original nom: AI crypto trading bots: what machine learning and LLMs can and can't do
Turkcha nashr nomi: Sunʼiy Intellekt Qoʻllab-Quvvatlaydigan Kriptovalyuta Savdo Botlari: Mashinaviy Oʻrganish va Katta Til Modellari Nimalarni Qila Oladi, Nimalarni Qila Olmaydi?
Muallif: Eva Koroleva.
Muallif tartibi: Bitta muallifli tadqiqot.
Teng hissa: Qoʻllanmaydi; bitta muallif.
Corresponding author: PDFda alohida corresponding-author belgisi koʻrsatilmagan.
Tashkilot/affiliatsiya: PDFning bibliografik sarlavhasida institutsional affiliatsiya alohida berilmagan; muallif ishlaydigan tashkilot yoki akademik unvon taxmin qilinmagan.
Nashr sanasi: 3 Noyabr 2026.
DOI: 10.5281/zenodo.24114945.
Nashr platformasi: Zenodo.
Dastlabki nashr: Muallif blogida eʼlon qilingan texnik tadqiqot maqolasi.
Dastlabki nashr manzili: https://xmarva.github.io/blog/2026/ai-crypto-trading/
Rasmiy DOI havolasi: https://doi.org/10.5281/zenodo.24114945
Manba turi: Original maʼlumot tahlili va hisoblash tajribalarini adabiyot, bozor amaliyotlari va xavfsizlik misollari bilan birlashtiradigan texnik sharh.
Taqriz: Taqrizli jurnal yoki konferensiya nashri sifatida tasdiqlanmagan. Zenodo yozuvi mustaqil akademik taqriz isboti emas.
Nashriyot/jurnal/jild/son: Manba jurnal maqolasi sifatida taʼriflanmagani uchun tasdiqlangan jurnal, jild yoki son maʼlumoti yoʻq.
Litsenziya: Creative Commons Attribution 4.0 International (CC BY 4.0); PDFning birinchi sahifasida bayon qilingan.
Iqtibos: Eva Koroleva (2026), AI crypto trading bots: what machine learning and LLMs can and can't do, Zenodo, DOI 10.5281/zenodo.24114945.
Moliyalashtirish: PDFda alohida funding declaration koʻrsatilmagan.
Manfaatlar toʻqnashuvi: PDFda alohida competing interests declaration koʻrsatilmagan.
Maʼlumotlarga kirish: Original narx tajribalarida Binance public data ishlatilgan. PDFda barcha qayta ishlangan tajriba maʼlumot jadvallarini bitta qayta yuklab olinadigan maʼlumot paketi sifatida beradigan ochiq arxiv havolasi koʻrsatilmagan.
Kodga kirish: PDFning oʻzida barcha tajribalar kodi va ishga tushirish versiyalarini oʻz ichiga oladigan tasdiqlangan yagona repository havolasi koʻrsatilmagan.
Asosiy sonli tadqiqot davri: Soatlik maʼlumotlarda tarixiy kuzatuv davri 2021–Oktyabr 2026; LightGBM walk-forward testlari Yanvar 2022–Oktyabr 2026.
Mashinaviy oʻrganish: LightGBM gradient boosting.
Volatillik modeli: Heterogeneous Autoregressive (HAR), Corsi (2009).
Texnik strategiya tajribasi: 66 qoida × 12 kriptovalyuta aktivi = 792 strategiya; 2021–2023 va 2024–Oktyabr 2026 taqqoslashi.
Tasodifiy strategiya tajribasi: 20.000 tasodifiy long/short strategiyasi.
LLM tarixiy maʼlumot tajribasi: Yettita ochiq til modeli; Yanvar 2018–Oktyabr 2026 tarixiy Bitcoin savollari; 16-bit inference, Kaggle GPU, tashqi vosita va web kirishisiz.
Vaqt qatori tayanch model tajribasi: Kronos-small va Chronos-2; 2026 soatlik narx yoʻnalishi va kunlik volatillik baholashlari.
Asosiy xarajat farazi: Toʻlov taqqoslashlarida har tomon uchun turli bazis punkt darajalari; taxminan 10 bp round-trip taker toʻlovi.
Matematik tushuntirish: Logarifmik daromad, kutiladigan savdo foydasi, xarajatdan keyingi talab qilinadigan hit rate, kunlik amalga oshgan dispersiya, HAR regressiyasi, Sharpe koʻp sinov maksimumi va Sharpe standart xato yondashuvi manba matematikasiga tayangan holda tushuntirilgan.
Manba rasmlari: Jami 19 ta rasm mavjud. Verianla ichida metodologik ravishda qayta qurilgan kontentlar walk-forward protokoli, savdo xarajati chegarasi, tasodifiy strategiyalarda maksimal Sharpe taʼsiri va moliyaviy agentlarning ishonch chegaralaridir. Original rasmlarning grafik kompozitsiyalari koʻchirilmagan; toʻliq xom qator berilmagan vaqt grafiklarining oraliq qiymatlari uydirilmagan.
Manba adabiyotlari: Original matn 54 ta manbani oʻz ichiga oladi. Bu yerda koʻrib chiqilgan boshqa tadqiqotlarning natijalari Eva Korolevaning oʻz hisoblari sifatida taqdim etilmagan.
Asosiy talqin chegarasi: Backtest prognoz muvaffaqiyati toʻlovlardan keyingi sof rentabellik va jonli investitsiya muvaffaqiyati bilan teng emas. Qisqa testlardagi LLM daromad reytinglari uzoq muddatli qobiliyatni isbotlamaydi. Tarixiy maʼlumotni biladigan LLM ustida oʻtkazilgan oʻtmish sanali testlar haqiqiy oldinga qarab prognoz muvaffaqiyatini haqiqiyidan yuqori koʻrsatishi mumkin.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan