

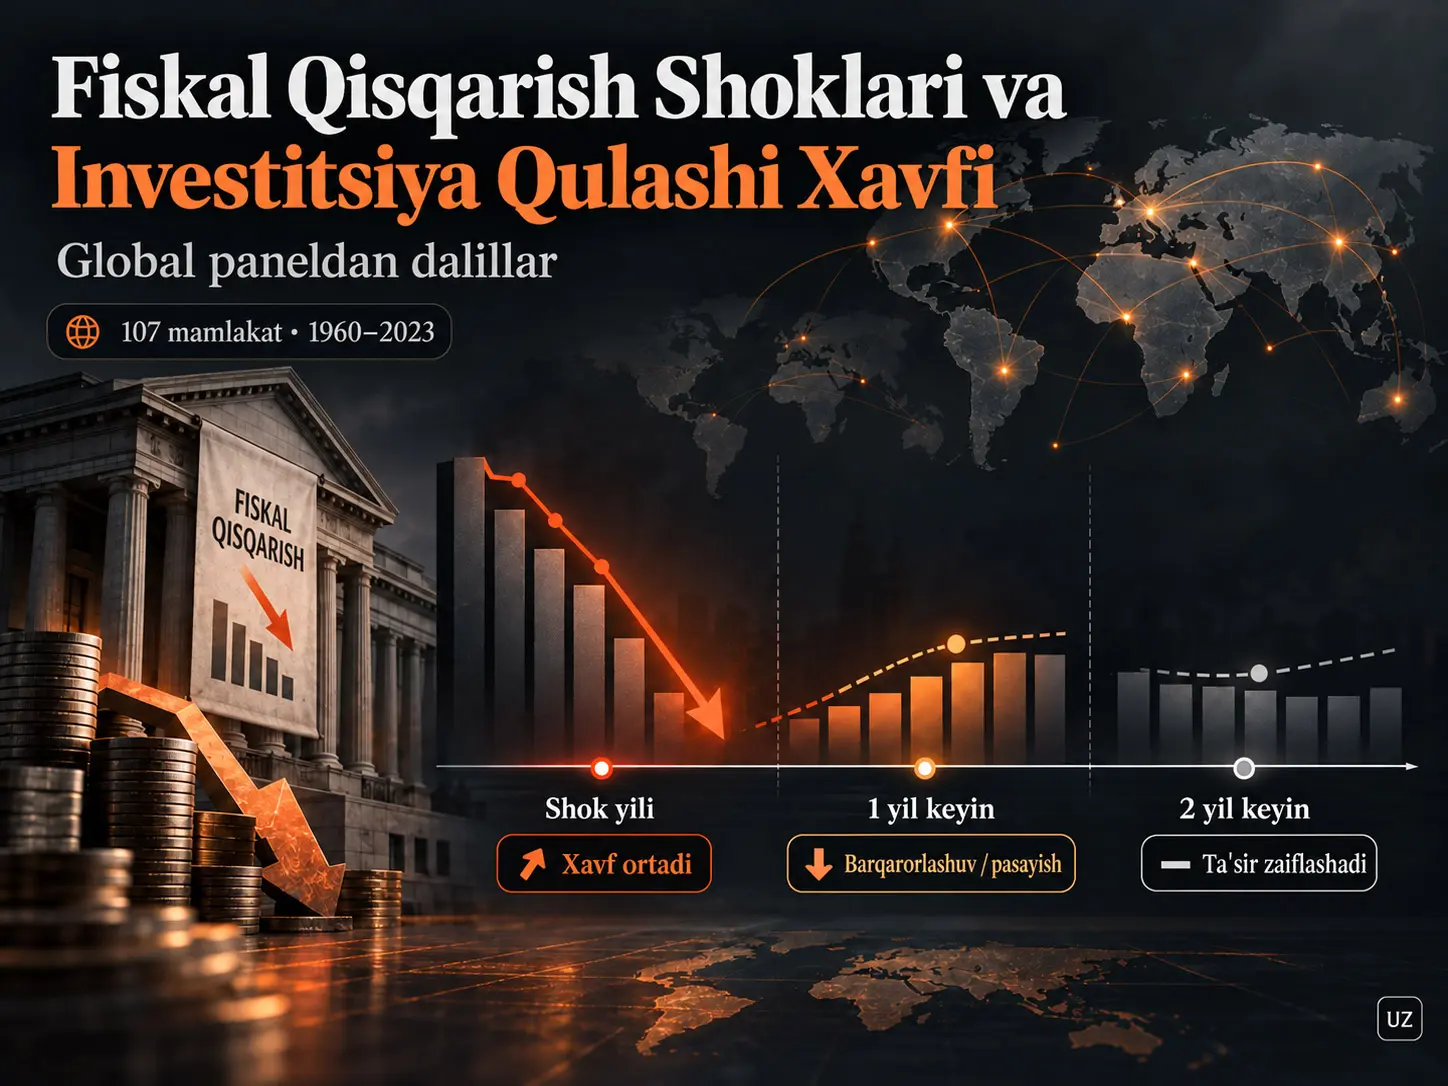
Ushbu tadqiqot keskin fiskal qisqarish davrlarining iqtisodiyotda odatiy investitsiya sekinlashuvidan koʻra keskinroq hodisa boʻlgan investitsiya qulashi xavfi bilan qanday bogʻliqligini oʻrganadi. Investitsiya qulashi — investitsiyaning YAIMdagi ulushi yillik oʻzgarishlari taqsimotining quyi dumida joylashgan favqulodda pasayishlarni belgilovchi ikkilik koʻrsatkichdir. Tadqiqot 107 mamlakatning 1960–2023-yillardagi nomutanosib panel ma’lumotlari, mamlakat va yil qat’iy effektlari, Driscoll–Kraay mustahkam standart xatolari hamda shartli qat’iy effektli logit mustahkamlik tahlilidan foydalanadi.
Asosiy dinamik natija ikki bosqichlidir. Fiskal qisqarish shoki yuz bergan yilda investitsiya qulashi koʻrsatkichining ehtimoli bilan ijobiy bogʻliqlik kuzatiladi va chiziqli panel modelidagi koeffitsiyent \(0.059\) deb baholanadi. Manba bu natijani qulash ehtimolining taxminan 5,9 foiz punktga yuqoriligi sifatida talqin qiladi. Bir yil oʻtgach bogʻliqlik teskari yoʻnalishga oʻtadi; \( -0.052 \) koeffitsiyenti qulash ehtimolining taxminan 5,2 foiz punktga pastligi bilan bogʻlanadi. Ikkinchi kechikishdagi \(0.013\) koeffitsiyenti esa statistik jihatdan ahamiyatli emas.
Shartli qat’iy effektli logit natijalari ham ushbu qisqa muddatli tuzilmani katta darajada qoʻllab-quvvatlaydi. P90 fiskal shok ta’rifida shok yilidagi odds ratio 1.737, birinchi kechikishdagi odds ratio 0.616 ga teng. Yanada keskin P95 shok ta’rifida shu-yilgi koeffitsiyent statistik jihatdan ahamiyatli emas; biroq bir yil keyingi odds ratio 0.469 gacha tushadi. Shu sababli mustahkamlik tahlili ayniqsa shokdan keyingi davrdagi teskari burilishning ahamiyatini qoʻllab-quvvatlaydi.
Natijalarni sababiy ta’sir sifatida talqin qilmaslik kerak. Fiskal qat’iylashtirish iqtisodiy sharoitlarga javoban qoʻllanishi mumkinligi sababli teskari sababiylik va boshqa endogenlik kanallari mavjud boʻlishi mumkin. Tadqiqot kechiktirilgan oʻzgaruvchilar, qat’iy effektlar, nazorat oʻzgaruvchilari va kelajakdagi fiskal shoklar bilan placebo testidan foydalanib bu muammoni kamaytirishga urinadi, biroq strukturaviy yoki instrumental oʻzgaruvchili sababiy identifikatsiyani qoʻllamaydi.
Nega tadqiqot oʻrtacha investitsiyadan koʻra keskin pasayishlarga e’tibor qaratadi?
Fiskal siyosat adabiyotining muhim qismi davlat xarajatlari yoki fiskal konsolidatsiyaning oʻrtacha YAIM va oʻrtacha investitsiyaga ta’sirini oʻrganadi. Ammo oʻrtacha natijalar taqsimotning eng salbiy chekkasidagi kam uchraydigan, biroq iqtisodiy jihatdan ogʻir hodisalarni yashirishi mumkin. Ushbu tadqiqotning boshlangʻich nuqtasi aynan shu farqdir: tadqiqotchilar investitsiya oʻrtacha qancha oʻzgarishini emas, balki fiskal qisqarish davrlarida investitsiya ulushining odatiy taqsimotning keskin quyi chekkasiga tushish ehtimoli oʻzgaradimi-yoʻqmi, shuni tekshiradilar.
Bu yondashuv tadqiqotni dum xavfi tahliliga aylantiradi. Dum xavfi taqsimot oʻrtachasidan ancha uzoqda joylashgan va nisbatan kam roʻy beradigan keskin salbiy hodisalarga e’tibor qaratadi. Investitsiya nuqtai nazaridan bunday hodisalar muhim; chunki kapital xarajatlarini kechiktirish yoki bekor qilish nafaqat joriy yilga, balki keyingi kapital zaxirasiga va ishlab chiqarish quvvatiga ham ta’sir qilishi mumkin.
Nega nazariy ishora oldindan aniq emas?
Tadqiqot keynschilik va neoklassik mexanizmlar bir xil fiskal shokka turli yoʻnalishdagi investitsiya reaksiyalarini bashorat qilishi mumkinligini ta’kidlaydi. Keynschilik doirasida davlat xarajatlarining kamayishi yalpi talabni pasaytirishi, firmalarning kutilayotgan savdosi va kapitalning marjinal daromadliligini zaiflashtirishi hamda xususiy investitsiyani kamaytirishi mumkin.
Neoklassik doirada esa davlat qarz olishining pasayishi foiz bosimini va qarzga beriladigan mablagʻlarga talabni kamaytirib, xususiy investitsiya uchun moliyalashtirish maydonini yaratishi mumkin. Fiskal konsolidatsiya ayni paytda suveren risk premiyalarini yoki siyosat noaniqligini kamaytira olsa, xususiy investitsiyani qoʻllab-quvvatlovchi ishonch kanali yuzaga kelishi mumkin.
Shu sababli fiskal qisqarishning investitsiyaga ta’sir yoʻnalishi nazariyadan toʻgʻridan-toʻgʻri aniqlanmaydi; u empirik ravishda sinovdan oʻtkaziladi. Tadqiqotning asosiy hissasi ham oʻrtacha investitsiya darajasidan farqli ravishda ushbu noaniqlikni keskin investitsiya qulashi ehtimoli orqali oʻrganishidir.
Ushbu Tadqiqotda Investitsiya Qulashi Qanday Ta’riflanadi?
Investitsiya qulashi — mamlakat-yil kuzatuvida investitsiyaning YAIMdagi ulushi yillik oʻzgarishi namunaviy taqsimotning quyi %10 qismiga kirsa 1, boshqa hollarda 0 qiymatini oladigan ikkilik dum-xavf koʻrsatkichidir; shu tariqa odatiy siklik investitsiya tebranishlaridan koʻra keskinroq pastga yoʻnalgan harakatlar alohida natija oʻzgaruvchisi sifatida oʻrganiladi.
Asosiy koʻrsatkich quyidagi mantiq asosida tuziladi:
\[ Collapse_{it}= \begin{cases} 1, & \Delta InvestmentShare_{it}\ \text{alt yüzde 10 içinde ise}\\ 0, & \text{aksi halde} \end{cases} \]
Bu ifoda manbada alohida raqamlangan tenglama sifatida berilmagan; u manbadagi usul ta’rifining matematik koʻrinishi boʻlib, yangi tadqiqot natijasi emas.
Maqolaning 1-rasmi investitsiya ulushining yillik oʻzgarishlari taqsimotini koʻrsatadi. Kuzatuvlar asosan nolga yaqin hududda jamlangan boʻlib, qizil vertikal chiziq quyi %10 kesish nuqtasini koʻrsatadi. Ushbu chegara odatiy kichik oʻzgarishlarni emas, balki taqsimotning aniq salbiy chekkasidagi mamlakat-yil kuzatuvlarini ajratish uchun ishlatilgan.
Manba quyi %5 chegarasini ham mustahkamlik tekshiruvi sifatida koʻrib chiqishini bildiradi. Biroq maqola natijalari jadvallarida aniq ajratilgan P90/P95 mustahkamlik taqqoslanishi fiskal qisqarish shoki chegarasiga tegishli; quyi %5 investitsiya-qulashi koʻrsatkichiga oid mustaqil sonli natijalar jadvali taqdim etilmagan.
Ushbu Tadqiqotda Fiskal Qisqarish Shoki Qanday Ta’riflanadi?
Fiskal qisqarish shoki — davlat xarajatlarining mamlakatga xos yetti yillik harakatlanuvchi minimumiga nisbatan tuzilgan uzluksiz fiskal bosim oʻlchovining keskin yuqori dumida qolgan qat’iylashtirish davrlarini belgilovchi ikkilik oʻzgaruvchidir; asosiy spetsifikatsiyada yuqori %10 dagi kuzatuvlar shok sifatida kodlanadi.
Manba usulni ikki bosqichda tushuntiradi. Avval hukumat xarajatlarining mamlakatga xos yetti yillik harakatlanuvchi minimumiga nisbatan oʻrnidan foydalanadigan fiskal bosim oʻlchovi tuziladi. Soʻng ushbu uzluksiz oʻlchov taqsimotining yuqori %10 qismida qolgan kuzatuvlar:
\[ ContractionShock_{it}=1 \]
sifatida, qolgan kuzatuvlar esa 0 sifatida kodlanadi.
Yetti yillik oyna manba tomonidan vaqt boʻyicha oʻzgarishga moslashish uchun yetarlicha qisqa, shu bilan birga haddan tashqari qisqa muddatli tebranishni kamaytirish uchun yetarlicha uzun ma’lumotnoma davri sifatida asoslangan. Biroq maqola fiskal bosim oʻlchovining barcha algebraik oʻzgarishini alohida va toʻliq tenglama shaklida bermaydi. Shu sababli Verianla manbada mavjud boʻlmagan formulani toʻldirmaydi.
Ma’lumot manbalari
| Oʻzgaruvchi | Ilmiy roli | Manba |
|---|---|---|
| Investitsiyaning YAIMdagi ulushi | Investitsiya qulashi koʻrsatkichini yaratish | Penn World Table 10.0 |
| Davlat xarajatlarining ulushi | Fiskal qisqarish shokini yaratish | World Bank |
| Real YAIM oʻsishi | Makroiqtisodiy nazorat | Penn World Table 10.0 |
| Inson kapitali indeksi | Mamlakatlar ishlab chiqarish salohiyatidagi farqlarni nazorat qilish | Penn World Table 10.0 |
| Qonun ustuvorligi indeksi | Institutsional sifat nazorati | Varieties of Democracy |
Penn World Table’dan qoʻshimcha ravishda real YAIM, aholi va jami omil unumdorligi ma’lumotlari ham toʻplangan. Turli ma’lumot manbalari barcha mamlakatlar va yillarda bir xil qamrovni ta’minlamagani sababli yakuniy panel muvozanatli emas.
Namuna
Asosiy tadqiqot 107 mamlakat va 1960–2023 davrini qamrab oladi. Yakuniy sinxronlashtirilgan regressiya namunasida 4550 mamlakat-yil kuzatuvi ishlatilgan. Appendix A mamlakatlarni World Bank mintaqaviy tasnifiga koʻra guruhlaydi. Namuna global boʻlsa-da, geografik vakillik teng emas; masalan, North America va South Asia guruhlarida ikkitadan mamlakat mavjud.
| Oʻzgaruvchi | Kuzatuv | Oʻrtacha | Standart ogʻish | Minimum | Maksimum |
|---|---|---|---|---|---|
| Investitsiya qulashi | 4550 | 0.102 | 0.303 | 0 | 1 |
| Fiskal qisqarish shoki | 4550 | 0.052 | 0.223 | 0 | 1 |
| YAIM oʻsishi | 4550 | 4.057 | 7.578 | −108.601 | 110.251 |
| Inson kapitali | 4550 | 2.421 | 0.726 | 1.007 | 3.986 |
| Qonun ustuvorligi | 4550 | 0.617 | 0.307 | 0.01 | 0.999 |
Investitsiya qulashi koʻrsatkichining oʻrtachasi 0.102 boʻlib, quyi %10 ta’rifiga koʻra kutiladigan chastotaga yaqin. Fiskal qisqarish shokining oʻrtachasi esa 0.052. Manba matni bu qiymatni taxminan %5,2 shok chastotasi deb talqin qiladi; xuddi shu paragrafda bu ma’lumot “Table 1”dan olingani yozilgan boʻlsa-da, sonli qiymat 2-jadvalda koʻrinadi.
Global qulashlarning vaqt boʻyicha taqsimoti
2-rasm har yili investitsiya qulashi kuzatilgan mamlakatlarning namunadagi ulushini koʻrsatadi. Qator yillar oʻrtasida kuchli tebranadi va ayniqsa 2008–2009 global moliyaviy inqiroz davrida yaqqol choʻqqi hosil qiladi. Qizil gorizontal chiziq butun namuna boʻyicha oʻrtacha qulash chastotasini koʻrsatadi.
Ushbu tasvir investitsiya qulashlari vaqt boʻyicha teng taqsimlanmaganini va ayrim global stress davrlarida jamlanishini qoʻllab-quvvatlaydi. Biroq faqat grafik asosida muayyan global inqiroz barcha kuzatuvlardagi investitsiya qulashlarining bevosita sababi boʻlgan degan xulosaga kelib boʻlmaydi.
Tadqiqot Usuli va Natijalari
Asosiy ehtimollik modeli
Manbaning 3.1-boʻlimda bergan asosiy modeli:
\[ P(Collapse_{it}=1) = F\left( \alpha_1+\Upsilon_i+ \beta_1Contraction_{i,t-1} + \beta_2X_{it} \right) \]
koʻrinishidadir. \(Collapse_{it}\) investitsiya qulashi koʻrsatkichini, \(Contraction_{i,t-1}\) kechiktirilgan fiskal qisqarish shokini va \(X_{it}\) nazorat oʻzgaruvchilari vektorini ifodalaydi.
Manbaning tenglamadan keyingi izohida \(\alpha_i\) mamlakat qat’iy effektlari, \(\Upsilon_t\) esa yil qat’iy effektlari sifatida ta’riflanadi. Shu bois manba tenglamasidagi \(\alpha_1\) va \(\Upsilon_i\) indekslari bilan izohdagi belgilash toʻliq mos kelmaydi. Verianla tenglamani manbadagi shaklida saqlaydi va uni jim tarzda qayta indekslamaydi.
Nazorat vektori YAIM oʻsishi, inson kapitali indeksi va qonun ustuvorligi indeksini oʻz ichiga oladi. Mamlakat qat’iy effektlari mamlakatlarning vaqt davomida oʻzgarmaydigan kuzatilmagan xususiyatlarini; yil qat’iy effektlari esa umumiy global shoklarni nazorat qilishni koʻzlaydi.
Nega Driscoll–Kraay mustahkam standart xatolaridan foydalanilgan?
Koʻp mamlakatli panelda xato hadlari vaqt boʻyicha ketma-ket korrelyatsiya va mamlakatlar oʻrtasidagi umumiy global jarayonlar sababli kesimlararo bogʻliqlik koʻrsatishi mumkin. Driscoll–Kraay mustahkam standart xatolari koeffitsiyent baholarini oʻzgartirishdan koʻra inferensial standart xatolarni geteroskedastiklik, ketma-ket korrelyatsiya va kesimlararo bogʻliqlikka nisbatan bardoshlilik qilish uchun ishlatilgan.
Manbaning 3-jadval izohida “maximum lag of three months” iborasi mavjud. Ma’lumot yillik mamlakat-yil paneli boʻlganligi sababli bu birlik ifodasi usul tavsifi bilan ochiq mos kelmaydi. 4-jadvalda esa faqat “maximum lag of three” deb yozilgan.
Birinchi kechiktirilgan model
| Oʻzgaruvchi | Koeffitsiyent | Driscoll–Kraay SE | t-statistikasi | Manbadagi ahamiyatlilik |
|---|---|---|---|---|
| Fiskal qisqarish shoki (T−1) | −0.051 | 0.027 | −1.91 | p < 0.10 |
| YAIM oʻsishi (T−1) | −0.003 | 0.001 | −4.11 | p < 0.01 |
| YAIM oʻsishi (T−2) | 0 | 0.001 | 0.17 | Ahamiyatli emas |
| Inson kapitali | −0.023 | 0.039 | −0.57 | Ahamiyatli emas |
| Qonun ustuvorligi | 0.036 | 0.037 | 0.96 | Ahamiyatli emas |
Ushbu birinchi model faqat avvalgi yil fiskal shokini oʻz ichiga olganda manfiy koeffitsiyent beradi. Tadqiqotning asosiy dinamik xabari esa shu-yilgi ta’sir modelga qoʻshilganda aniqroq namoyon boʻladi.
Fiskal Qisqarish Shokining Investitsiya Qulashi Xavfi Vaqt Davomida Qanday Oʻzgaradi?
Taqsimlangan kechikish modelida fiskal qisqarish shoki shok yilida investitsiya qulashi ehtimoli bilan ijobiy, bir yil keyin manfiy va ikki yil keyin statistik jihatdan ahamiyatsiz bogʻliq; manba ushbu naqshni birdan yuz beradigan pastga yoʻnalgan investitsiya xavfi va undan keyingi qisqa muddatli barqarorlashuv sifatida talqin qiladi.
| Vaqt | Koeffitsiyent | Driscoll–Kraay SE | t-statistikasi | Talqin |
|---|---|---|---|---|
| Shok yili, T | +0.059 | 0.024 | 2.50 | Investitsiya qulashi ehtimoli bilan ijobiy bogʻliqlik; p < 0.05 |
| Bir yil keyin, T−1 | −0.052 | 0.027 | −1.95 | Teskari burilish; p < 0.10 |
| Ikki yil keyin, T−2 | +0.013 | 0.027 | 0.49 | Statistik jihatdan ahamiyatli emas |
Chiziqli ehtimollik modeli doirasida `0.059` koeffitsiyenti taxminan 5,9 foiz punkt, `−0.052` koeffitsiyenti esa taxminan 5,2 foiz punkt sifatida talqin qilinadi. Bular modelning shartli bogʻliqliklaridir; “fiskal qisqarish albatta investitsiya qulashiga sabab boʻladi” degani emas.
YAIM oʻsishining roli
Avvalgi yil YAIM oʻsishi dinamik modelda `−0.003` koeffitsiyenti bilan kuchli manfiydir. Manba buni avvalgi iqtisodiy natijaning kuchliroq boʻlishi qisqa muddatda investitsiya qulashi xavfini kamaytirishi sifatida talqin qiladi.
Chiziqli ehtimollik yondashuvida YAIM oʻsishidagi bir birlik oʻsish qulash ehtimolining taxminan 0,3 foiz punktga pastligi bilan bogʻliq. Manba natijalar boʻlimida buni iqtisodiy muhit fiskal shok uzatilishini shartlantirishiga oid natija sifatida koʻradi.
Ikkinchi kechikishdagi YAIM oʻsishi esa ahamiyatli emas. Inson kapitali va qonun ustuvorligi oʻzgaruvchilari ham asosiy spetsifikatsiyalarda statistik ahamiyat koʻrsatmaydi. Bu natija institutlar yoki inson kapitali umuman investitsiya bilan bogʻliq emas degani emas; faqat ushbu panel va spetsifikatsiyada investitsiya qulashi koʻrsatkichining ahamiyatli qisqa muddatli bashoratchilari emasligini koʻrsatadi.
Shartli qat’iy effektli logit mustahkamlik testi
Bogʻliq oʻzgaruvchi ikkilik boʻlganligi sababli tadqiqot chiziqli qat’iy effektli natijalar funksional shaklga sezgir yoki sezgir emasligini tekshirish uchun conditional fixed-effects logit modelidan foydalangan.
| Oʻzgaruvchi | P90 shok odds ratio | P90 z | P95 shok odds ratio | P95 z |
|---|---|---|---|---|
| Fiskal qisqarish shoki, T | 1.737 | 2.78 | 1.471 | 1.39 |
| Fiskal qisqarish shoki, T−1 | 0.616 | −1.93 | 0.469 | −2.13 |
| Fiskal qisqarish shoki, T−2 | 1.118 | 0.51 | 1.447 | 1.32 |
| YAIM oʻsishi, T−1 | 0.972 | −4.32 | 0.972 | −4.36 |
P90 spetsifikatsiyasida `OR = 1.737` fiskal qisqarish shoki yuz bergan yilda investitsiya qulashi odds qiymatining yuqoriroq boʻlishiga mos keladi. Bir yil keyin `OR = 0.616` teskari yoʻnalishda. Ikki yil keyingi `OR = 1.118` statistik jihatdan ahamiyatli emas.
Yanada keskin P95 shok ta’rifida contemporaneous `OR = 1.471` uchun `z = 1.39` boʻlgani sababli shu-yilgi oʻsish statistik jihatdan qoʻllab-quvvatlanmaydi. Bunga qarshi bir yil keyingi `OR = 0.469`, `z = −2.13` bilan ahamiyatlidir. Demak, yanada qat’iy shok chegarasida natijalarning eng aniq saqlanadigan qismi keyingi yildagi barqarorlashuv/teskari burilish naqshidir.
Odds ratio va chiziqli ehtimollik koeffitsiyenti bir xil kattalik emas. Masalan, `OR = 1.737` ni bevosita “ehtimollik %73,7 oshdi” deb tarjima qilib boʻlmaydi; u odds nisbatining oʻzgarishini ifodalaydi. Shu sababli ikki model sonlari turli oʻlchovlarda baholanishi kerak.
Placebo Testi Sababiylik Muammosini Bartaraf Etadimi?
Yoʻq. Bir va ikki yil keyingi kelajak fiskal qisqarish shoklarining investitsiya qulashini ahamiyatli tarzda bashorat qilmasligi oddiy teskari sababiylik izohiga qarshi dalil beradi; biroq tadqiqot strukturaviy identifikatsiya yoki tashqi instrumental oʻzgaruvchidan foydalanmagani uchun placebo testi endogenlik toʻliq bartaraf etilganini isbotlamaydi.
Placebo lead regressiyasida kelajakdagi fiskal qisqarish shoklari:
- \(t+1\) uchun taxminan `0.044–0.045`,
- \(t+2\) uchun `−0.017`
deb baholangan va statistik jihatdan ahamiyatli topilmagan. Manba buni investitsiya qulashi keyingi fiskal qat’iylashtirishni mexanik tarzda bashorat qiladi degan oddiy teskari sababiylik ssenariysiga qarshi dalil sifatida koʻradi.
Biroq fiskal siyosat qarorlariga oʻsish, qarz, moliyaviy stress yoki boshqa kuzatilmagan iqtisodiy sharoitlar ta’sir qilishi mumkin. Mamlakat va yil qat’iy effektlari hamda kechiktirilgan nazoratlar vaqt boʻyicha oʻzgaruvchi ushbu endogenlik kanallarining barchasini avtomatik hal qilmaydi.
Tadqiqot qoʻllab-quvvatlaydigan natijalar
- Fiskal qisqarish shoki chiziqli dinamik modelda ayni yilda investitsiya qulashi ehtimolining yuqoriroq boʻlishi bilan bogʻliq.
- Bir yil keyingi koeffitsiyent manfiyga aylanadi va investitsiya qulashi xavfida teskari burilish/barqarorlashuv naqshi kuzatiladi.
- Ikki yil keyingi fiskal shok koeffitsiyenti ahamiyatli emas; asosiy ta’sir doimiy koʻrinmaydi.
- P90 shartli qat’iy effektli logit natijalari ayni yilda yuqoriroq odds va bir yil keyin pastroq odds naqshi bilan chiziqli natijalarni qoʻllab-quvvatlaydi.
- P95 mustahkamlik tahlilida bir yil keyingi teskari yoʻnalishdagi bogʻliqlik oʻz ahamiyatini saqlaydi.
- Avvalgi yil YAIM oʻsishi investitsiya qulashi xavfining pastroq boʻlishi bilan kuchli bogʻliq.
- Kelajak fiskal shoklaridan foydalanuvchi placebo oʻzgaruvchilari ahamiyatli emas.
- Investitsiya qulashlari vaqt boʻyicha teng taqsimlanmaydi va global stress davrlarida jamlanishi mumkin.
Tadqiqot qoʻllab-quvvatlamaydigan natijalar
- Tadqiqot fiskal qisqarish investitsiya qulashiga albatta sabab boʻlishini isbotlamaydi.
- Placebo testi barcha endogenlik manbalarini bartaraf etmaydi.
- Jami investitsiya koʻrsatkichi davlat investitsiyasi, uy-joy, mashina-uskunalar yoki turli sektorlarning alohida reaksiyalarini koʻrsatmaydi.
- Shok koʻrsatkichi narrative fiscal consolidation ma’lumotlar toʻplamiga asoslanmaydi; u taqsimot chegarasi bilan yaratilgan.
- Natijalar barcha mamlakatlarda bir xil iqtisodiy mexanizm va bir xil koeffitsiyent kattaligi amal qilishini koʻrsatmaydi.
- Qonun ustuvorligi koeffitsiyentining ahamiyatsizligi institutlar umuman investitsiya uchun ahamiyatsizligini koʻrsatmaydi.
- Inson kapitali koeffitsiyentining ahamiyatsizligi ta’lim yoki inson kapitali kapital shakllanishiga ta’sir qilmasligini isbotlamaydi.
- Bir yil keyingi manfiy koeffitsiyent barcha kechiktirilgan investitsiya loyihalari qayta boshlanganini bevosita oʻlchamaydi; “wait-and-see” talqini mualliflarning nazariy izohidir.
Siyosat talqini
Manba fiskal konsolidatsiya vaqti investitsiya dum xavfi nuqtai nazaridan muhim boʻlishi mumkinligini ta’kidlaydi. Ayniqsa zaif oʻsish davrlarida xuddi shu siyosiy qadam firmalarning talab kutilmalari ustida ogʻirroq qisqa muddatli ta’sir yaratishi mumkin deb hisoblanadi.
Mualliflar kuchliroq iqtisodiy davrlarda konsolidatsiyani ketma-ketlashtirishni, koʻp yillik fiskal doiralar orqali noaniqlikni kamaytirishni va fiskal qisqarish davrlarida kapital shakllanishini qoʻllab-quvvatlovchi moliyalashtirish sharoitlarini saqlashni siyosat varianti sifatida muhokama qiladilar. Vaqtinchalik soliq ragʻbatlari va kredit kafolatlari ham ehtimoliy vositalar qatorida qayd etiladi.
Bu takliflar tadqiqot baholagan panel bogʻliqliklaridan kelib chiqqan siyosiy talqinlardir. Tadqiqot mazkur vositalar investitsiya qulashini haqiqatan oldini olishini alohida tajriba yoki sababiy siyosat baholashi bilan sinamagan.
Asosiy cheklovlar
Birinchi cheklov investitsiyaning agregat holatda olinishi. Turli investitsiya toifalari fiskal shokka bir xil tarzda javob bermasligi mumkin. Jami investitsiya ulushidagi qulash ayrim sektorlardagi keskin pasayish bilan boshqa sektorlardagi kichikroq yoki teskari harakatlarning qoʻshilmasi boʻlishi mumkin.
Ikkinchi cheklov fiskal shokning taqsimot chegarasi bilan ta’riflanishidir. Bu yondashuv katta panelda tizimli va takror ishlab chiqiladigan shok koʻrsatkichini beradi; biroq tarixiy hujjatlardan aniqlangan narrative consolidation hodisalarining siyosiy va institutsional tafsilotlarini qamrab olmaydi.
Uchinchi cheklov sababiy identifikatsiyadir. Tadqiqot qat’iy effektlar, kechikishlar va placebo lead testlaridan foydalansa-da, strukturaviy identifikatsiya yoki haqiqiy tashqi instrumentni qoʻllamaydi. Natijalar shu sababli shartli bogʻliqlik sifatida saqlanishi kerak.
Toʻrtinchi cheklov namuna tarkibidir. Manba mamlakatlarning koʻpchiligi rivojlangan iqtisodiyotlar ekanini aytib, kelajakda kamroq rivojlangan mamlakatlarni alohida oʻrganishni tavsiya qiladi. Mintaqaviy taqsimot ham teng emas.
Beshinchi cheklov — quyi %5 investitsiya-qulashi chegarasi bilan oʻtkazilishi aytilgan mustahkamlik tahlilining natijalarda alohida va ochiq jadval sifatida berilmaganidir. Koʻrinadigan mustahkamlik taqqoslashi asosan fiskal qisqarish shoki chegarasining P90 dan P95 ga oʻzgartirilishiga asoslanadi.
Kelajak tadqiqot yoʻnalishlari
Manba yanada batafsil sektoral investitsiya ma’lumotlari bilan ishlashni, eng kam rivojlangan mamlakatlar koʻproq vakillik qiladigan namunalarni tuzishni va instrumental oʻzgaruvchilar kabi kuchliroq identifikatsiya strategiyalari bilan sababiy da’volarni sinashni tavsiya qiladi.
Sektoral ajratish ayniqsa muhim; chunki bir xil fiskal qisqarish davrida infratuzilma, uy-joy, ishlab chiqarish yoki texnologiya investitsiyalari turlicha javob berishi mumkin. Hozirgi tadqiqot bu qismlarni alohida oʻlchamaydi.
Manba va Usul Haqida Izoh
Asl tadqiqot: Do Fiscal Contractions Shocks Trigger Investment Collapses: Evidence from a Global Panel
Mualliflar: Prashanth Kumar AC; Mukund Sharma; Santhosh Venugopal.
Mas’ul muallif: Santhosh Venugopal.
Muassasalar: Manipal Academy of BFSI, Manipal Academy of Higher Education; Department of MBA, Visvesvaraya Technological University; Department of Business Administration, BNM Institute of Technology; Department of Finance and Economics, Brest Business School.
Jurnal: Economies.
Nashriyot: MDPI, Basel, Switzerland.
Bibliografik qayd: Economies 2026, 14(5), 171.
DOI: 10.3390/economies14050171.
Rasmiy nashr havolasi: https://www.mdpi.com/2227-7099/14/5/171
Nashr jarayoni: Qabul qilingan 3 Mart 2026; tahrir 14 Aprel 2026; qabul 20 Aprel 2026; nashr 11 May 2026.
Manba turi: Taqrizdan oʻtgan ilmiy tadqiqot maqolasi.
Litsenziya: Creative Commons Attribution (CC BY).
Namuna: 107 mamlakat, 1960–2023; nomutanosib panel. Asosiy sinxronlashtirilgan regressiya namunasi 4550 mamlakat-yil kuzatuvidan iborat.
Asosiy usul: Dum-xavfiga asoslangan ikkilik investitsiya qulashi koʻrsatkichi; yetti yillik harakatlanuvchi minimumga asoslangan fiskal bosim yondashuvi; percentilga asoslangan fiskal qisqarish shoki; mamlakat va yil qat’iy effektlari; taqsimlangan kechikishli chiziqli panel modeli; Driscoll–Kraay mustahkam standart xatolari; conditional fixed-effects logit mustahkamlik tahlili; P90/P95 shok chegaralari va placebo lead testi.
Ma’lumot manbalari: Penn World Table 10.0; Varieties of Democracy; World Bank.
Moliyalashtirish: Tadqiqot tashqi moliyalashtirish olmagani bildirilgan.
Etik bayonot: Institutional Review Board Statement va Informed Consent Statement “Not applicable” deb berilgan.
Ma’lumotlar mavjudligi: Foydalanilgan ma’lumotlar V-Dem, Penn World Table va World Bank’ning ommaga ochiq ma’lumot manbalaridan olingan; manba kirish sanasini 8 Fevral 2026 deb bildiradi.
Manfaatlar toʻqnashuvi: Mualliflar manfaatlar toʻqnashuvini bildirmagan.
Muallif hissalari: Konseptuallashtirish P.K.A., M.S. va S.V.; metodologiya S.V.; dasturiy ta’minot S.V.; tekshirish uch muallif; formal tahlil S.V.; tadqiqot S.V.; resurslar P.K.A. va S.V.; ma’lumot kuratsiyasi S.V.; dastlabki qoralama S.V.; koʻrib chiqish va tahrirlash P.K.A. va S.V.; vizuallashtirish S.V.; nazorat M.S. va S.V.; loyiha boshqaruvi S.V. deb qayd etilgan.
Manba ichidagi texnik izoh 1: Asosiy ehtimollik tenglamasida `α1 + Υi` belgilanishi mavjud boʻlsa-da, izoh `αi` ni mamlakat qat’iy effekti va `Υt` ni yil qat’iy effekti sifatida ta’riflaydi. Indekslar manba ichida toʻliq mos emas.
Manba ichidagi texnik izoh 2: 3-jadval yillik mamlakat paneli uchun Driscoll–Kraay maksimal kechikishini “three months” deb yozadi, 4-jadval esa faqat “maximum lag of three” iborasidan foydalanadi. Verianla birlikni jim tarzda oʻzgartirmaydi.
Manba ichidagi texnik izoh 3: Usul boʻlimi investitsiya qulashi uchun quyi %5 mustahkamlik chegarasini tilga oladi; koʻrinadigan natijalardagi P90/P95 taqqoslashi esa fiskal qisqarish shoki chegarasiga tegishli. Quyi %5 investitsiya-qulashi natijasiga oid alohida sonli jadval aniq taqdim etilmagan.
Manba ichidagi texnik izoh 4: Percentil chegarasi izohida ham umumiy namuna taqsimoti, ham mamlakat geterogenligiga nisbatan nisbiy percentillar nazarda tutiladi; chegara mamlakat-bazisida yoki umumiy namuna-bazisida qoʻllanganmi, usul matnida toʻliq shaffof emas.
Manba ichidagi texnik izoh 5: P90 conditional logit modelida `OR = 1.737` va `z = 2.78` uchun matn `p < 0.01` deb yozadi, 5-jadvalning yulduz izohi esa faqat `* p < 0.10` ni beradi. Sonli z-statistika matndagi kuchliroq ahamiyatlilik bilan mos, biroq jadval belgisi batafsil darajani koʻrsatmaydi.
Manba ichidagi texnik izoh 6: Tasviriy statistika bayon qilingan matn fiskal qisqarish shoki chastotasi uchun “Table 1”ga ishora qiladi, biroq tegishli 0.052 oʻrtacha qiymati 2-jadvalda berilgan.
Asosiy talqin chegarasi: Tadqiqot kuzatuv panel ma’lumotlaridan olingan shartli bogʻliqliklarni oʻlchaydi. Bu fiskal qisqarishning investitsiya qulashiga sababiy ta’sirini qat’iy aniqlovchi strukturaviy yoki eksperimental dizayn emas.
Vizualni qayta chizish mosligi: Yuqori. Investitsiya-ulushi oʻzgarishining quyi dum ta’rifi, shok yili–birinchi kechikish–ikkinchi kechikish dinamikasi va P90/P95 logit natijalari original Verianla grafiklari va sxemalari bilan qayta qurilishi mumkin.
Verianla Live / Live Figure mosligi: Mos. Shok yili va kechikishlardagi qat’iy koeffitsiyentlar hamda manba ishonch oraliqlari source-faithful tarzda harakatli koʻrsatilishi mumkin. Foydalanuvchi tomonidan yangi koeffitsiyent yoki iqtisodiy ssenariy ishlab chiqarishga ruxsat berilmasligi kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan